
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
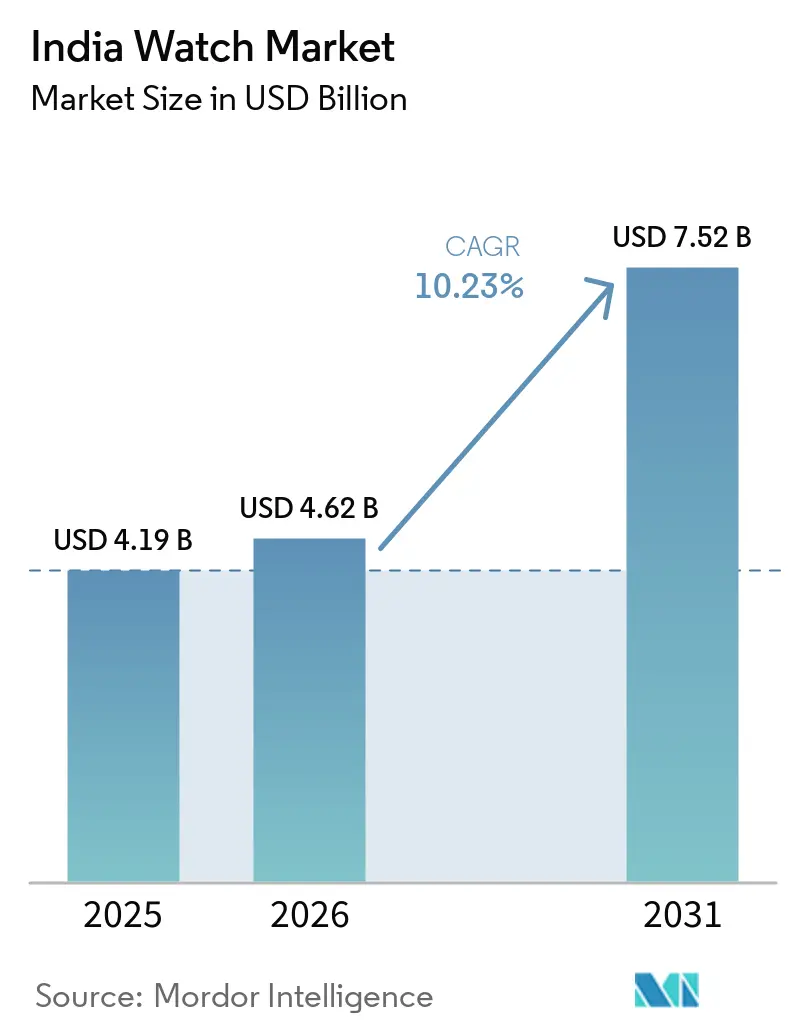
| Tamanho do mercado no ano base (2025) | 4.19 Bilhões de dólares |
| Tamanho do Mercado (2026) | 4.62 Bilhões de dólares |
| Tamanho do Mercado (2031) | 7.52 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 10.23 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Relógios da Índia por Mordor Intelligence
O tamanho do mercado indiano de relógios em 2026 é estimado em USD 4,62 bilhões, crescendo a partir do valor de 2025 de USD 4,19 bilhões, com projeções para 2031 indicando USD 7,52 bilhões, crescendo a um CAGR de 10,23% no período de 2026-2031. À medida que a demanda por relógios de quartzo e analógicos tradicionais persiste, um segmento crescente de usuários de smartwatches está priorizando cada vez mais recursos de monitoramento de saúde, como monitoramento de frequência cardíaca, monitoramento do sono e rastreamento de condicionamento físico. Embora as marcas domésticas liderem em volume de vendas devido à sua acessibilidade e ampla disponibilidade, os rótulos internacionais premium estão ganhando terreno de forma constante, impulsionados pela redução das tarifas de importação sobre relógios suíços, que tornam os relógios de luxo mais acessíveis aos consumidores indianos. O cenário de compras está evoluindo significativamente, com a habilidade digital da Geração Z impulsionando um aumento na descoberta, comparação e compra de relógios online por meio de plataformas de comércio eletrônico e canais de mídia social. Concomitantemente, os incentivos governamentais para componentes vestíveis, como os esquemas de incentivo vinculado à produção (PLI), estão canalizando novos investimentos para polos de manufatura local, fomentando a inovação e aumentando a capacidade produtiva[1]. Esses desenvolvimentos ressaltam a importância estratégica do mercado indiano de relógios para players globais e domésticos, à medida que emerge como um motor de crescimento fundamental no setor de tecnologia vestível.
Principais Conclusões do Relatório
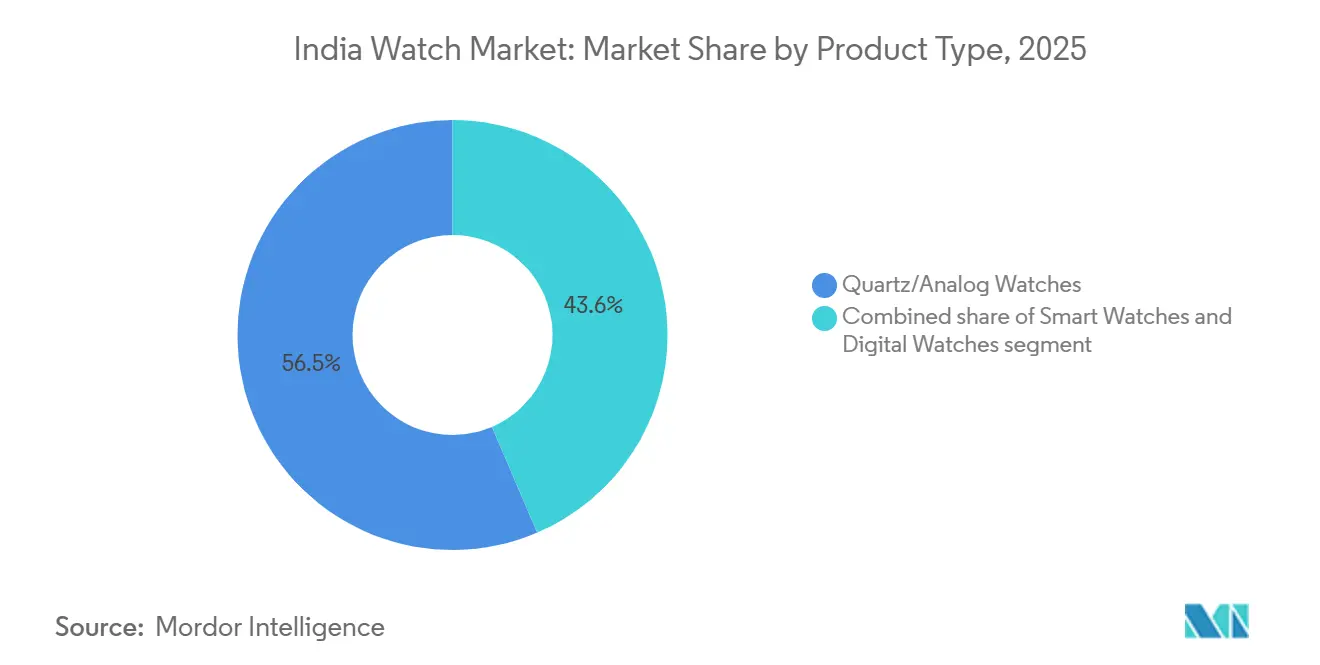
- Por tipo de produto, relógios de quartzo/analógicos representaram 56,45% da participação no mercado de relógios indiano em 2025, enquanto os smartwatches devem se expandir a um CAGR de 11,68% até 2031.
- Por usuário final, os homens detiveram 57,68% da demanda em 2025; as mulheres têm previsão de crescimento mais rápido, a um CAGR de 11,37% entre 2026 e 2031.
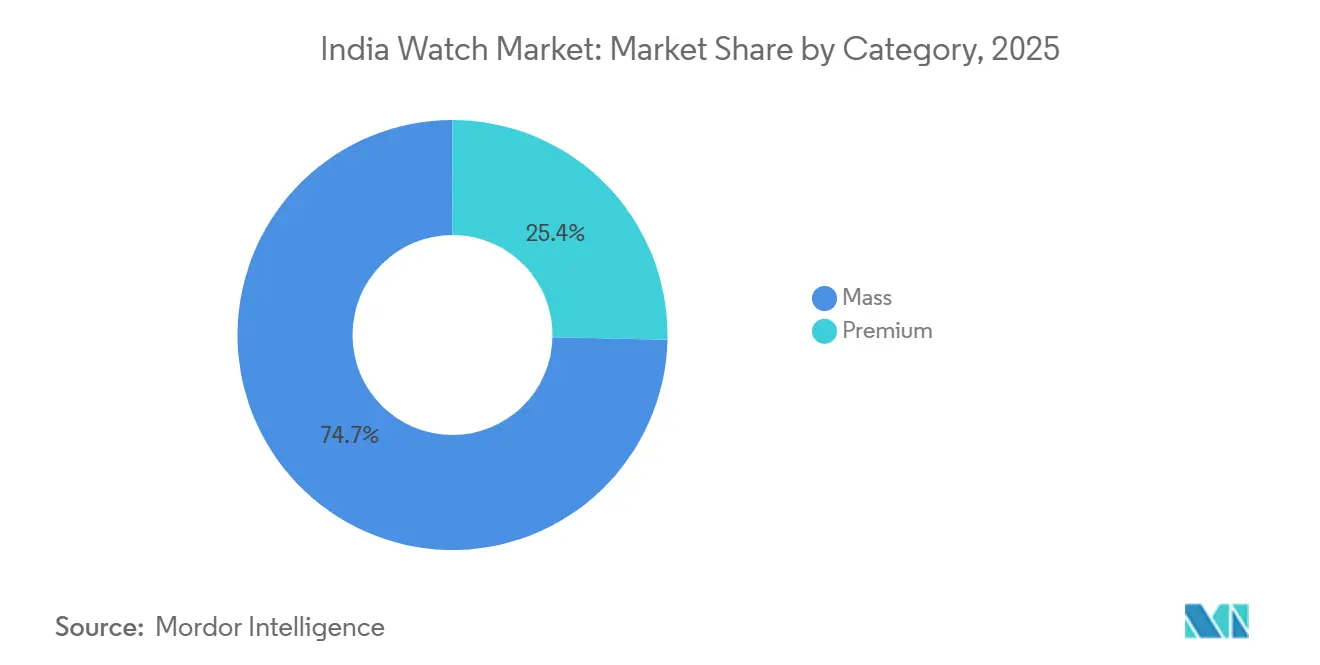
- Por categoria, as ofertas de mercado de massa capturaram 74,65% da receita em 2025, enquanto os modelos premium estão posicionados para crescer a um CAGR de 11,54% no mesmo período.
- Por canal de distribuição, o varejo físico reteve uma participação de 77,72% em 2025; o varejo online deve registrar um CAGR de 12,24% até 2031, liderado por consumidores metropolitanos e de cidades de Nível II.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Boom de smartwatches acessíveis e incentivos à produção | +2.1% | Maharashtra, Karnataka, Gujarat | Médio prazo (2-4 anos) |
| Aumento da renda disponível e premiumização | +1.8% | Maharashtra, Delhi-NCR, Karnataka | Longo prazo (≥ 4 anos) |
| Expansão do varejo online e omnicanal | +1.5% | Corredores urbanos em todo o país | Curto prazo (≤ 2 anos) |
| Consciência de moda jovem e colaborações | +1.3% | Clusters da Geração Z nas metrópoles | Médio prazo (2-4 anos) |
| Localização de componentes impulsionada pelo PLI | +0.9% | Tamil Nadu, Karnataka, Gujarat | Longo prazo (≥ 4 anos) |
| Parcerias com seguradoras de saúde | +0.7% | Grandes cidades com serviços de saúde organizados | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Boom de smartwatches acessíveis e incentivos à produção doméstica
Os incentivos vinculados à produção abriram caminho para que fabricantes contratados penetrassem no mercado, levando a um aumento notável na montagem doméstica de smartwatches, saltando de 4% das remessas no terceiro trimestre de 2022 para impressionantes 82% no terceiro trimestre de 2023. Esses incentivos reduziram significativamente as barreiras de entrada, encorajando os fabricantes a escalarem suas operações localmente. Os investimentos em telas, baterias e placas de circuito impresso, impulsionados por subsídios, estão fortalecendo a cadeia de suprimentos local. Esse desenvolvimento está criando um ciclo de retroalimentação positivo, aprimorando tanto a escala quanto a competitividade de preços, ao mesmo tempo em que fomenta a inovação e a eficiência de custos dentro do ecossistema. No entanto, o triunfo dos modelos de preço ultrabaixo levou a uma queda de mais de 60% nos preços médios de venda ao longo de três anos. Essa tendência destaca a urgência para que as marcas direcionem os consumidores para dispositivos de nível médio e premium, a fim de sustentar a lucratividade e o crescimento do mercado. Marcas como Fire-Boltt, Noise e boAt capitalizaram sobre acordos de produção local, mantendo sua liderança em volume ao mesmo tempo em que aventuram em SKUs de maior margem. Essas marcas estão experimentando diferenciação de produtos e recursos premium para atrair uma base de consumidores mais ampla. Como resultado, a dinâmica de custos do mercado indiano de relógios está se tornando cada vez mais atraente para fornecedores multinacionais de componentes que visam operações localizadas, fortalecendo ainda mais a competitividade global do mercado.
Aumento da renda disponível e premiumização de relógios analógicos e de luxo
Os compradores abastados em cidades metropolitanas e de Nível I estão cada vez mais voltando-se para relógios analógicos e híbridos premium, impulsionados pelo aumento da renda familiar. Em 2023, as importações de relógios suíços aumentaram 39,5% em comparação com 2021, sublinhando a demanda reprimida que surge quando consumidores abastados obtêm informações de preços mais claras e acesso a métodos de pagamento convenientes. Esse crescimento destaca a preferência crescente por relógios de alta qualidade e luxo entre a população abastada da Índia, impulsionada pelo desejo de exclusividade e símbolos de status. Enquanto isso, as marcas boutique domésticas estão prosperando, combinando habilmente o artesanato tradicional indiano com a mecânica contemporânea e estabelecendo um nicho em torno do ponto de preço de INR 100.000. Essas marcas estão aproveitando o rico patrimônio artesanal da Índia para criar ofertas únicas que atraem tanto compradores domésticos quanto internacionais. Com uma remoção gradual das tarifas alfandegárias de 20% sobre relógios suíços prevista para se desenrolar ao longo dos próximos sete anos, os preços de varejo estão preparados para cair. Espera-se que essa mudança amplie a base de consumidores na faixa superior e incline ainda mais o mercado indiano de relógios para ofertas premium, tornando os relógios de luxo mais acessíveis a um público mais amplo.
Expansão do varejo online e estratégias omnicanal
Esse aumento pode ser atribuído às descobertas impulsionadas pelas mídias sociais, à conveniência dos pagamentos com um clique e à logística eficiente de última milha, que aliviaram os desafios tradicionais da compra de relógios. Essas plataformas também permitiram que as marcas alcançassem um público mais amplo, oferecendo recomendações personalizadas e campanhas de marketing direcionadas que atendem às diversas preferências dos consumidores. Reconhecendo a importância da confiança e do serviço pós-venda, as marcas estão agora estabelecendo uma presença física mais forte em cidades de Nível II e Nível III. Esse movimento reconhece o desejo dos consumidores por uma transição suave da navegação em catálogos digitais para a experiência de provas tácteis, o que é particularmente significativo em mercados onde a interação física com os produtos constrói confiança nas decisões de compra. As tendências de contratação no varejo reforçam ainda mais essa mudança: em 2024, mais da metade das contratações seniores foi centrada na integração omnicanal. Isso inclui harmonizar dados da cadeia de suprimentos e aprimorar experiências digitais nas lojas, garantindo que o mercado indiano de relógios se alinhe com os benchmarks globais de varejo, ao mesmo tempo em que atende às expectativas em evolução dos consumidores modernos.
Consciência de moda jovem e colaborações de marcas
Com um grupo de 377 milhões de pessoas, a Geração Z prioriza autenticidade, inclusividade e narrativas orientadas pela comunidade. Aproveitando esses valores, o player doméstico Sylvi lança edições limitadas com preços abaixo de INR 2.000, que rapidamente se esgotam por meio de contagens regressivas nas mídias sociais, aproveitando o poder das plataformas digitais para criar urgência e exclusividade. A iniciativa "Waste More Time" da Timex e as alianças da Fire-Boltt com festivais de música ressaltam o domínio do marketing experiencial sobre os tradicionais endossos de celebridades para atrair os mais jovens. Essas campanhas focam em criar experiências memoráveis e fomentar conexões emocionais, que ressoam profundamente com as preferências da Geração Z. Isso cria um ciclo de retroalimentação: parcerias virais levam a aumentos imediatos nas vendas, pressionando os players estabelecidos a acelerar as atualizações de design e introduzir opções de cores personalizadas, aprofundando assim seu engajamento com o mercado indiano de relógios e garantindo relevância sustentada em um cenário competitivo.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Compressão de margens devido à queda dos preços médios de venda | -1.4% | Segmento de baixo orçamento em todo o país | Curto prazo (≤ 2 anos) |
| Saturação do mercado e ciclos de substituição mais longos | -1.1% | Centros urbanos de alta penetração | Médio prazo (2-4 anos) |
| Relógios analógicos falsificados e de importação paralela | -0.8% | Principais metrópoles e estados de fronteira | Médio prazo (2-4 anos) |
| Limitado conhecimento doméstico em movimentos mecânicos | -0.5% | Segmento analógico premium nacional | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Compressão de margens devido à queda dos preços médios de venda em smartwatches
Ao longo do último ano, os preços médios de venda de wearables de baixo custo caíram de USD 21 para USD 18,8, comprimindo as margens brutas mesmo com custos de sensores e memória tendo apenas uma queda modesta. Os compradores conscientes do orçamento agora veem os dispositivos com preços abaixo de INR 1.000 como novidades descartáveis, em vez de itens essenciais. Essa mudança levou a menos recompras e maiores preocupações com o estoque se tornando obsoleto, já que esses dispositivos de baixo custo frequentemente não atendem às expectativas de longo prazo dos consumidores em termos de durabilidade e funcionalidade. Em resposta, as marcas estão canalizando seus esforços de marketing para produtos com preços acima de INR 20.000, enfatizando propostas de valor mais claras, maior duração da bateria e métricas de saúde regulamentadas. Ao direcionar esse segmento premium, as empresas visam atrair uma base de clientes mais exigente, disposta a investir em dispositivos confiáveis e repletos de recursos, rejuvenescendo, em última análise, a lucratividade no mercado indiano de relógios.
Saturação do mercado e ciclos de substituição mais longos
Pela primeira vez, o mercado indiano de wearables testemunhou um declínio, atribuído à fadiga do consumidor e aos prolongados ciclos de substituição. No segundo trimestre de 2024, as remessas caíram 10% em relação ao ano anterior, totalizando 25,9 milhões de unidades. O segmento de smartwatches suportou o impacto mais severo, despencando 27,4% para 9,3 milhões de unidades. Essa queda sinaliza uma maturação do mercado e maior seletividade entre os consumidores, que estão cada vez mais avaliando o valor e a utilidade de novas compras. As remessas da Apple Inc, queda de 57%, sublinham os desafios do ciclo de substituição prolongado, à medida que os usuários agora mantêm os dispositivos por mais tempo do que antes, desviando-se dos padrões tradicionais de atualização. Essa saturação é ainda mais intensificada pela falta de inovação nos segmentos de baixo custo, com os consumidores priorizando recursos distintos em vez de mera competição de preços. Além disso, a desaceleração do mercado reflete uma mudança no comportamento do consumidor, onde os compradores são mais cautelosos e deliberados em seus gastos, especialmente em um cenário competitivo com diferenciação limitada. Os analistas preveem obstáculos contínuos ao longo de 2024, com qualquer recuperação potencial dependendo de novos lançamentos de modelos durante as temporadas festivas e avanços tecnológicos significativos que possam levar os consumidores a substituições.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
A Inovação em Smartwatches Impulsiona o CrescimentoEm 2025, os relógios de quartzo e analógicos comandam uma participação dominante de 56,45% do mercado indiano de relógios. Essa preferência sustentada ressalta uma afinidade cultural profundamente enraizada pelos relógios tradicionais, particularmente em contextos formais e profissionais. Consumidores mais velhos e profissionais de setores estabelecidos, onde os estilos clássicos predominam, continuam a preferir esses relógios. Valorizados por sua confiabilidade, artesanato e estética atemporal, esses relógios complementam perfeitamente o vestuário formal. O segmento testemunha um aumento na premiumização, evidenciado por um crescimento de 39,5% nas importações de relógios suíços, sinalizando um apetite crescente dos consumidores por luxo e qualidade. Além disso, marcas de luxo domésticas, como a Bangalore Watch Company, estão aproveitando nuances culturais para criar ofertas analógicas premium que atraem compradores exigentes.
Por outro lado, os smartwatches são os que mais crescem no mercado, ostentando uma robusta taxa de crescimento anual composta (CAGR) de 11,68% projetada até 2031. Esse crescimento é predominantemente impulsionado pela adoção crescente de recursos de monitoramento de saúde e uma inclinação pronunciada em direção à tecnologia vestível entre os jovens. Uma divisão distinta de mercado emerge: smartwatches premium, com preços acima de Rs 20.000, estão testemunhando um crescimento impressionante de 147% ano a ano, impulsionado por seus recursos avançados de rastreamento de saúde e funcionalidades de inteligência artificial. A tendência é exemplificada pelo Google Pixel Watch 3, lançado entre Rs 39.900 e Rs 43.900, demonstrando a mudança em direção a dispositivos de alto padrão e repletos de recursos. Os Galaxy Watches da Samsung, impulsionados por recentes aprovações regulatórias para monitoramento de pressão arterial e eletrocardiograma, ressaltam como recursos de saúde de ponta não apenas validam preços premium, mas também estimulam a inovação. Por outro lado, os smartwatches de baixo custo enfrentam uma batalha difícil para ganhar a preferência dos consumidores, pois seu baixo valor percebido limita seu alcance de mercado, apesar dos preços competitivos.



Por Usuário Final:
O Segmento Feminino AceleraNo mercado de relógios da Índia, os relógios masculinos comandam uma participação dominante de 57,68%. Essa posição de destaque é atribuída à percepção dos relógios como acessórios essenciais e símbolos de status entre os homens indianos. A urbanização e o aumento da renda disponível nas principais cidades intensificaram a demanda, particularmente por marcas que combinam perfeitamente estilo e tecnologia. Embora muitos homens se inclinem para relógios analógicos tradicionais por seu charme clássico, há uma mudança notável em direção aos smartwatches, valorizados por seu rastreamento de condicionamento físico e utilidade profissional. A influência dos endossos de celebridades, aliada a campanhas digitais proeminentes, solidificou ainda mais o engajamento masculino. À medida que a tendência de premiumização continua, o segmento masculino está posicionado para liderar, moldado por sensibilidades de moda em mudança e culturas de trabalho em evolução.
Enquanto isso, o segmento feminino, embora menor, é o de crescimento mais rápido, expandindo-se a uma taxa impressionante de 11,37%. Esse crescimento está intimamente ligado a mudanças sociais, com mais mulheres ingressando no mercado de trabalho e construindo carreiras profissionais. Em 2024, aproximadamente 41% das mulheres na Índia estão na força de trabalho, um segmento demográfico significativo que impulsiona a demanda por relógios elegantes e funcionais. Em resposta, as marcas estão criando designs e recursos que ressoam com os estilos de vida dinâmicos das mulheres. O crescimento das plataformas digitais e do comércio eletrônico revolucionou as compras para as mulheres, oferecendo conveniência e um toque personalizado. À medida que as mulheres influenciam cada vez mais as decisões de compra domésticas e buscam produtos que reflitam suas aspirações, o rápido crescimento desse segmento ressalta seu papel fundamental na indústria de relógios da Índia.
Por Categoria:
O Segmento Premium Desafia as Tendências do MercadoEm 2025, os relógios com preço abaixo de ₹10.000 dominam o mercado de relógios da Índia, representando 74,65% do total de unidades vendidas. Esse segmento prospera com base na acessibilidade, ampla disponibilidade e forte visibilidade de marca em áreas urbanas e semiurbanas. No entanto, à medida que a concorrência se intensifica e as margens de lucro se estreitam, o crescimento nesse segmento começou a desacelerar. As marcas que atendem a consumidores com orçamento limitado estão inovando para manter sua vantagem, introduzindo recursos tipicamente associados a relógios premium, como molduras de cerâmica, telas AMOLED e capacidades de pagamento por NFC. Essas ofertas "premium acessíveis" buscam preencher a lacuna entre as categorias de entrada e intermediária. No entanto, seu sucesso a longo prazo depende de um serviço pós-venda confiável e de atualizações regulares de software, que são cruciais para fomentar a fidelidade do cliente em um mercado saturado.
O segmento premium de relógios da Índia, que abrange tanto mecânicos de luxo quanto wearables inteligentes de alto nível, está testemunhando o crescimento mais rápido, com projeções de um CAGR de 11,54%. Esse crescimento é impulsionado pelo aumento da renda disponível e por uma mudança cultural em direção à autopresenteação e ao aprimoramento do estilo de vida. Até 2031, o mercado de relógios premium está projetado para superar 1,25 bilhão de USD, impulsionado por fatores como a redução de tarifas alfandegárias e o surgimento de boutiques de experiência em bairros sofisticados. Enquanto marcas "premium acessíveis" competem pela atenção por meio de recursos, as prestigiosas marcas suíças enfatizam herança, artesanato e exclusividade, garantindo que a demanda permaneça forte independentemente do preço. Suas tiragens limitadas e narrativas de marca convincentes elevam esses relógios a um status aspiracional. À medida que um número crescente de consumidores indianos vê o luxo como uma faceta de sua identidade, o segmento premium está posicionado para ampliar sua presença no mercado e sua ressonância cultural.

Por Canal de Distribuição:
A Transformação Digital AceleraEm 2025, os varejistas físicos capturaram uma participação dominante de 77,72% dos gastos no mercado de relógios da Índia. Muitos compradores preferem lojas físicas, valorizando a oportunidade de inspecionar os relógios, testar o ajuste e o conforto, e receber ajustes imediatos na pulseira. O atrativo das trocas de bateria no local e as interações diretas com a equipe de vendas reforçam ainda mais o apelo do canal físico. Lojas em ruas movimentadas, showrooms multimarcas e quiosques em shoppings atendem a orçamentos diversos, garantindo ampla acessibilidade. Esse segmento prospera com compras por impulso, alimentadas por demonstrações presenciais e promoções vinculadas. Embora outros canais apresentem crescimento, a ampla presença física e o serviço imediato do varejo físico solidificam seu status como espinha dorsal do mercado no futuro previsível.
As vendas online de relógios estão crescendo rapidamente, com projeções de um robusto CAGR de 12,24%. Recursos como demonstrações ao vivo por streaming, entrega no mesmo dia e esquemas flexíveis de parcelamento sem juros estão aumentando o atrativo das compras digitais, particularmente para compradores de primeira viagem. Até 2031, o comércio eletrônico deve responder por cerca de um terço dos gastos com relógios, efetivamente dobrando sua participação atual. Esse crescimento é impulsionado por estratégias omnicanal inovadoras, incluindo compra por leitura de código QR em quiosques, clique e retire em áreas residenciais, e aplicativos que integram agendamentos de serviços com históricos de garantia baseados em nuvem. As marcas que prosperam nesse cenário são aquelas que criam uma jornada fluida entre as interações online e offline, fomentando tanto a conveniência quanto a confiança. Com um número crescente de consumidores adotando esse modelo híbrido, o varejo online está posicionado para passar de mero desafiante a uma força fundamental que impulsiona o momentum do mercado de relógios.
Análise Geográfica
Maharashtra, atraindo 31% do total de IED, destaca-se como o principal polo de consumo, seguida por Karnataka com 20%, em grande parte devido ao foco orientado à tecnologia da informação de Bangalore em wearables conectados. Completando o top cinco estão Gujarat, Delhi-NCR e Tamil Nadu, todos exibindo uma presença robusta de shoppings e lojas de marcas de luxo. Esses estados representam coletivamente uma parcela significativa do mercado indiano de relógios, que já ultrapassou a marca de USD 2 bilhões. No entanto, o crescimento está constantemente chegando às cidades de Nível II, impulsionado pelo aumento da demanda do consumidor e pela expansão das redes de varejo.
As cidades menores, contribuindo com 60% do PIB nacional, estão emergindo como alvos primários para expansões de lojas flagship. Essa mudança é impulsionada pela melhor conectividade rodoviária, pelo aumento da renda disponível e pelas aspirações de uma classe média em crescimento. Iniciativas como o programa Digital India do governo estão acelerando o acesso à banda larga, permitindo que as plataformas de comércio eletrônico gerenciem eficientemente os serviços pós-compra a partir de hubs centralizados. Esses avanços de infraestrutura estão diminuindo o gap urbano-rural, com cidades como Indore e Coimbatore testemunhando taxas de adoção de smartwatches apenas 15 pontos percentuais abaixo das médias metropolitanas. Esses desenvolvimentos indicam uma crescente aceitação da tecnologia e uma mudança no comportamento do consumidor em regiões não metropolitanas.
Os gostos regionais variam: enquanto as regiões do norte favorecem presentear relógios analógicos em comemorações, os polos tecnológicos do sul são mais inclinados para wearables repletos de sensores. Em Kerala, as apreensões de falsificações nos portos costeiros destacam os obstáculos de fiscalização, representando um risco para a confiança nos canais genuínos se não forem abordados. Em uma nota positiva, os polos de manufatura localizados em Tamil Nadu e Karnataka, impulsionados por mão de obra qualificada e acesso portuário, estão respondendo com habilidade às tendências de demanda em evolução com prazos de entrega reduzidos. Esses clusters não apenas aprimoram a eficiência da produção, mas também posicionam as regiões como contribuidoras fundamentais para o crescimento do mercado doméstico de wearables.
Panorama regulatório
Os relógios com funções eletrônicas, notadamente os smartwatches, estão sujeitos ao arcabouço de conformidade eletrônica da Índia, liderado pelo Ministério de Eletrônicos e Tecnologia da Informação (MeitY). Para acesso ao mercado, marcas e importadores geralmente seguem as vias de testes e registro reconhecidas pelo BIS, incluindo o Esquema de Registro Compulsório (CRS) para eletrônicos abrangidos, além da adesão às normas de segurança indianas aplicáveis, como a IS 13252, referenciada para dispositivos conectados.
No lado comercial e regulatório-técnico, o BIS continua expandindo a conformidade obrigatória por meio de Ordens de Controle de Qualidade (QCOs) em diversas categorias de produtos, e a arquitetura de regulamentos técnicos do DPIIT permanece relevante para importadores e fabricantes originais (OEMs) que gerenciam certificações. Em 2026, mudanças nas políticas alfandegárias e comerciais também afetaram o custo desembarcado e as escolhas de canal. O Orçamento da União de 2026 propôs reduzir o Imposto Alfandegário Básico sobre bens importados para uso pessoal para 10% a partir de 1º de abril de 2026 (com exclusões declaradas, como carros e bebidas alcoólicas), e o arcabouço de livre comércio entre Índia e Suíça mencionado no contexto de mercado inclui uma redução programada dos impostos de importação sobre relógios suíços, apoiando um ambiente de importação premium mais estruturado, juntamente com as obrigações de conformidade.
Cenário Competitivo
Concentração do Mercado
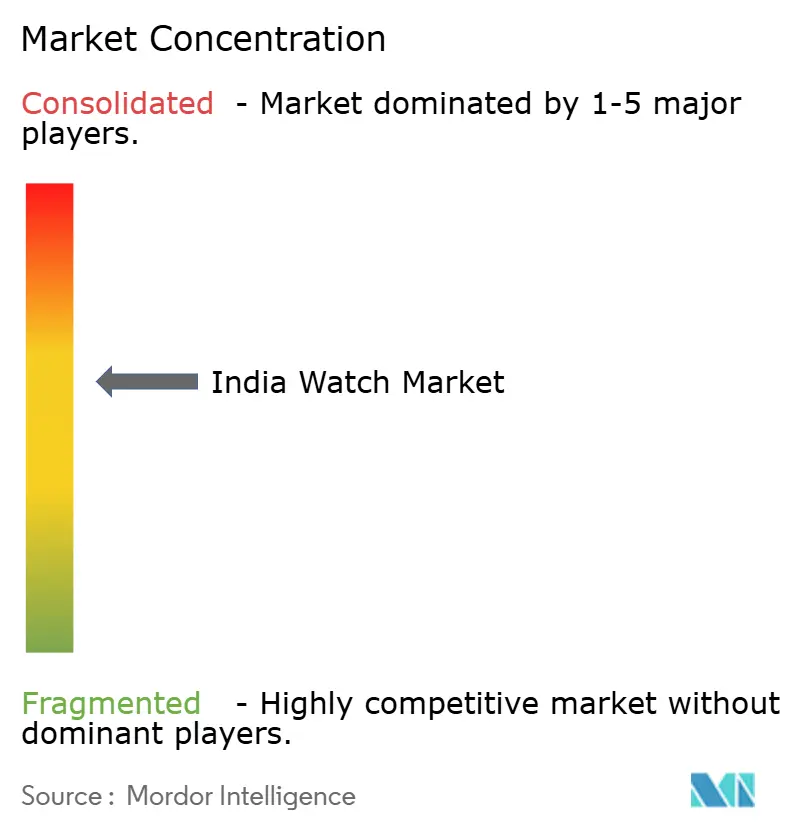
No mercado indiano de relógios, prevalece um nível moderado de concentração. No entanto, esses titãs domésticos não garantiram uma liderança dominante nas categorias mais amplas de relógios de pulso. Para superar os concorrentes, esses players enfatizam lançamentos rápidos de produtos, marketing impulsionado por influenciadores e uma abordagem de montagem verticalmente integrada. Enquanto isso, as empresas internacionais se adaptam ajustando pontos de preço, forjando parcerias omnicanal e incorporando recursos como pagamentos UPI integrados, atendendo especificamente ao mercado indiano. Essa localização estratégica permite que as marcas globais permaneçam competitivas em um mercado onde os players domésticos estão ganhando terreno rapidamente.
As manobras estratégicas destacam uma divisão de mercado: a Dixon Technologies está canalizando um expressivo USD 600 milhões em fabricação de telas, sugerindo uma estratégia para maior controle upstream e redução da dependência de importações. Esse movimento está alinhado com o esforço do governo para a autossuficiência na manufatura. Em contraste, as marcas de luxo Panerai e U-BOAT estão montando boutiques, com o objetivo de atrair e cultivar uma clientela premium ao oferecer experiências exclusivas e de alto padrão. No fronte tecnológico, Samsung Corp se destaca ao enfatizar utilidades de saúde, aproveitando recursos como aprovação de ECG e monitoramento de pressão arterial para atrair consumidores conscientes da saúde. Notavelmente, há uma lacuna no mercado: wearables de segurança para crianças e monitores de cuidado ao idoso permanecem em grande parte inexplorados pelos players estabelecidos, mas ressoam com as tendências demográficas da Índia. Esses segmentos apresentam oportunidades de crescimento significativas, especialmente à medida que a conscientização sobre segurança pessoal e cuidado ao idoso continua a crescer.
Olhando para o futuro, o sucesso dependerá do abastecimento de componentes localmente, da garantia da privacidade de dados para métricas relacionadas à saúde e da implementação de programas de fidelidade que incentivem interações no aplicativo. Os players que conseguirem combinar perfeitamente a fidelidade ao ecossistema com os avanços de hardware estão preparados para direcionar o futuro do mercado indiano de relógios na próxima década. Além disso, as empresas que puderem atender às necessidades emergentes dos consumidores, como segurança e monitoramento de saúde, mantendo a acessibilidade, provavelmente ganharão vantagem competitiva neste mercado em evolução.
Líderes do Setor de Relógios da Índia
-
Casio Computer Co. Ltd.
-
The Tata Group (Titan Company)
-
Fire-Boltt
-
Noise
-
BoAt (Imagine Marketing)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Relógios da Índia Empresas cobertas neste relatório
- The Tata Group (Titan Company)
- Noise
- Apple Inc
- Fire-Boltt
- Fossil Group Inc
- Garmin Ltd
- Boat (Imagine Marketing)
- BBK Electronics Corp Ltd
- Rolex SA
- PVH Corp (Tommy Hilfiger)
- Samsung Corp
- Swatch Group Ltd, The
- Xiaomi Corp
- Casio Computer Co Ltd
- Timex Group BV
- Seiko Group Corp
- GOQii Inc
- LVMH Moet Hennessy Louis Vuitton SA
- Richemont SA, Cie Financiere
- Movado Group Inc
Oportunidades de mercado e perspectivas futuras
A premiumização em relógios analógicos e mecânicos está criando espaço para varejo curado, posicionamento de herança e sortimentos de transição para o luxo, especialmente à medida que os cronogramas de redução de impostos sobre relógios suíços melhoram o acesso e a transparência de preços na faixa superior. A divergência relatada pela Titan entre o crescimento analógico e a queda de valor dos smartwatches no ano fiscal de 2026 também aponta para oportunidades de diferenciação em artesanato, serviço e descoberta liderada por boutiques, em vez de competir apenas com base em preços de smartwatches de entrada. O programa de expansão Helios Luxe da Titan, anunciado em março de 2026, adiciona uma rota de distribuição definida para o luxo multimarcas voltado ao segmento acima de 1 lakh de INR.
A localização e a expansão de escala na fabricação formam uma segunda via de oportunidade em relógios analógicos de massa e habilitados para funções inteligentes, bem como em submontagens essenciais. A divulgação da Timex Group India em maio de 2026 de um roteiro de capacidade, de cerca de 6 milhões de unidades anuais para 10 a 11 milhões de unidades, indica investimento ativo na produção doméstica e alinha-se com o contexto do relatório sobre a localização impulsionada pelo PLI para componentes vestíveis e reposição mais rápida para o varejo omnicanal. Para marcas internacionais, a importância da Índia na alocação global está se tornando mais explícita, com a Seiko declarando em julho de 2026 que a Índia se tornará seu terceiro maior mercado até o final de 2026, reforçando os incentivos para aprofundar a distribuição, as redes de pós-venda e as arquiteturas de produto e preços específicas para a Índia.
Desenvolvimentos industriais recentes em Mercado de Relógios da Índia
- Junho de 2026: a Fire-Boltt anunciou sua entrada na categoria de smartphones sob a marca boltt, introduzindo modelos 4G e 5G por meio de uma parceria com a Flipkart para distribuição nacional. A medida amplia o ecossistema de dispositivos de consumo da Fire-Boltt além dos vestíveis e pode moldar a forma como a marca agrupa serviços de aplicativos, acessórios e promoções entre categorias. Também aumenta a pressão competitiva sobre os players de smartwatches, à medida que compradores de orçamento consideram upgrades em categorias eletrônicas adjacentes.
- Maio de 2026: a Titan Company anunciou uma parceria estratégica com a fabricante suíça de relógios Roamer para comercializar relógios de herança de luxo na Índia, apoiada por um evento de lançamento em 9 de maio de 2026. A parceria fortalece o acesso da Titan ao portfólio premium e reforça o papel da distribuição curada e liderada por marcas no segmento acima de 1 lakh de INR. Também oferece outra via para o posicionamento de herança suíça, à medida que a dinâmica dos impostos de importação evolui para relógios de luxo.
- Setembro de 2024: a Apple apresentou o Apple Watch Series 10 e um novo Apple Watch SE, adicionando recursos como notificações de apneia do sono, carregamento mais rápido e insights de saúde aprimorados, habilitados pelo watchOS 11. O lançamento continuou a elevar o parâmetro de referência para conjuntos de recursos de smartwatches voltados à saúde no segmento premium da Índia. Isso intensifica as exigências de diferenciação para marcas domésticas que competem com base em valor, buscando ao mesmo tempo avanços em métricas de saúde regulamentadas e na experiência de software.
Mercado de Relógios da Índia Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Este mercado abrange a receita gerada pela venda de relógios na Índia, incluindo relógios de pulso tradicionais e smartwatches, nos canais de varejo online e físico. É medido como o valor dos produtos adquiridos pelos usuários finais durante o ano.
Exclusões do escopo: Não inclui relógios de parede ou mesa, componentes de relógios vendidos separadamente, receita de reparos e serviços pós-venda, ou valor de revenda de produtos usados.
Visão Geral da Segmentação
- Por Tipo de Produto
- Relógios de Quartzo/Analógicos
- Relógios Digitais
- Smartwatches
- POR Usuário Final
- Homens
- Mulheres
- Crianças
- Por Categoria
- Premium
- Massa
- Por Canal de Distribuição
- Lojas de Varejo Online
- Lojas de Varejo Offline
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
O trabalho documental começa com o mapeamento do contexto de oferta e demanda de relógios na Índia, para que possamos estabelecer parâmetros realistas antes de modelar as receitas. Normalmente recorremos a fontes públicas, como as estatísticas de comércio de importações e exportações do Ministério do Comércio e Indústria, tabelas de tarifas alfandegárias para mapeamento de produtos e estatísticas nacionais sobre padrões de renda e consumo.
Para ancorar o comportamento por categoria, também utilizamos fontes como comunicados do Banco de Reserva da Índia sobre sinais de gastos dos consumidores, publicações de associações do setor sobre varejo e eletrônicos, e periódicos revisados por pares que discutem tendências de adoção e uso de dispositivos vestíveis. Relatórios anuais de empresas, apresentações para investidores e cobertura jornalística de renome são então utilizados para compreender o mix de portfólio, a estratégia de canal e os movimentos de preços. Assinaturas pagas selecionadas são utilizadas apenas para agilizar verificações financeiras de empresas, rastreamento de patentes e leituras de importações e exportações em nível de remessa, quando aplicável. As fontes documentais listadas aqui são ilustrativas e não exaustivas, e muitas outras referências públicas também foram utilizadas para coleta de dados, verificações cruzadas e esclarecimentos.
Entrevistas Primárias e Pesquisas
Os insumos primários foram coletados por meio de entrevistas com especialistas e pesquisas estruturadas com equipes das marcas, distribuidores, principais varejistas e participantes do ecossistema de componentes e montagem, para que pudéssemos testar preços, mudanças de mix e divisões de canal usando feedback de campo. Por se tratar de um mercado focado na Índia, enfatizamos insumos que refletem o comportamento da demanda em metrópoles e cidades do interior, a sazonalidade dos festivais e o ciclo acelerado dos smartwatches, e então utilizamos essas perspectivas para finalizar premissas e preencher lacunas deixadas pelos dados públicos.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 34% | Diretores executivos (CXOs): 18% |
| Nível intermediário: 48% | Líderes funcionais/de unidade: 29% |
| Participantes menores: 18% | Gerentes: 53% |
Dimensionamento e Previsão do Mercado
O dimensionamento do mercado é construído utilizando uma abordagem de pool de demanda de cima para baixo, em que a capacidade de gastos das famílias e a participação por categoria são traduzidas em demanda por unidades de relógios, e então convertidas em valor utilizando preços médios de venda por tipo. O modelo se mantém prático ao se ancorar em sinais observáveis e ao permitir que as premissas mudem por ano quando as condições do consumidor se alteram.
Os principais insumos que acompanhamos incluem a divisão entre relógios tradicionais e smartwatches, o mix online e físico, os ciclos de substituição (que moldam as compras repetidas), os movimentos típicos de faixa de preço e a dependência de importações, que pode mover os preços nas prateleiras quando a moeda ou as tarifas mudam. Como o varejo é sazonal, o aumento em torno dos meses de festivais e casamentos é refletido na normalização da demanda anual.
Os resultados são então corroborados com aproximações seletivas de baixo para cima, como a consolidação de participações de receita de marcas e canais amostrados, a aplicação de verificações de preço médio de venda por unidade com base em discussões com varejistas, e a revisão das tendências de valor de importação para os códigos do Sistema Harmonizado relevantes. Para as previsões, é utilizada uma análise de cenários com um caso base e faixas de sensibilidade, e então a trajetória final é ajustada com base no consenso de especialistas sobre o ritmo de adoção de smartwatches, premiumização e estabilidade das margens dos canais.
Ciclo de Validação e Atualização de Dados
Os resultados do modelo são verificados em relação a sinais independentes, como valores de comércio, indicadores de crescimento de categoria provenientes de divulgações públicas e feedback dos canais, para que os totais não se afastem do que o mercado pode realisticamente absorver. Quando uma variação parece grande, as premissas são revisadas, os valores atípicos são questionados e ligações de acompanhamento são realizadas para confirmar se a mudança é real ou decorrente do timing dos dados.
Antes da aprovação final, a planilha passa por uma revisão analítica em múltiplas etapas, incluindo verificações da lógica de unidade para valor, movimentação de preços ano a ano e consistência do mix entre os tipos de relógios. O relatório atualizado anualmente, e atualizações intermediárias são realizadas quando ocorrem eventos relevantes, como mudanças de tarifas, grandes choques de demanda ou uma mudança repentina no mix em direção aos smartwatches. Logo antes da entrega, realizamos uma revisão final para que os clientes recebam a visão mais atualizada.
Tamanho do Mercado de Relógios da Índia segundo a Mordor Intelligence em Comparação com Outras Estimativas Publicadas
É normal observar diferentes valores de mercado para o mesmo tema de relógios na Índia, pois as escolhas subjacentes nem sempre estão alinhadas. As maiores diferenças geralmente decorrem do que é contabilizado dentro do mercado, de qual ano é tratado como base e de como as mudanças de preços e mix são tratadas para smartwatches em comparação com relógios tradicionais.
Ao acompanhar o mix por tipo de produto, validar o movimento do preço médio de venda por meio de verificações nos canais e atualizar anualmente a curva de adoção de smartwatches, a Mordor Intelligence mantém o total focado no valor das vendas de produtos de relógios na Índia, em vez de incluir relógios de parede ou mesa, reparos ou revenda de produtos usados.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 4,19 bilhões de USD (2025) | |
| Publicador de Pesquisa do Setor A | 5,20 bilhões de USD (2025) | Utiliza um pool de valor mais amplo que pode alterar os totais por meio de um tratamento diferente das margens dos canais e uma normalização menos explícita para a sazonalidade impulsionada por festivais, o que pode inflar a taxa de execução em estado estável. |
| Publicador de Pesquisa do Setor B | 6,71 bilhões de USD (2025) | Aplica premissas mais amplas de tipo e precificação que podem elevar o preço médio de venda combinado, e as premissas de escopo de smartwatch e ciclo de substituição nem sempre são apresentadas de forma que seja fácil de reconciliar ano a ano. |
A diferença entre os três números é explicada principalmente pelas inclusões de escopo e pela velocidade com que se assume que os preços e o mix mudarão à medida que os smartwatches crescem. Quando as etapas são vinculadas a sinais de demanda visíveis e verificadas com a realidade dos canais, o total final torna-se mais fácil de reproduzir ano após ano.
Principais Questões Respondidas no Relatório
Qual será o tamanho do mercado indiano de relógios até 2031?
Está projetado para atingir USD 7,52 bilhões, crescendo a um CAGR de 10,23% a partir de 2026.
Qual segmento de produto está se expandindo mais rapidamente?
Os smartwatches apresentam a perspectiva de crescimento mais elevada, com um CAGR de 11,68% até 2031.
Qual é o papel do varejo online nas vendas de relógios?
O varejo online está expandindo as vendas de relógios ao melhorar o acesso digital e a conveniência, com previsão de crescimento de 12,24% ao ano, impulsionado pelos hábitos digitais da Geração Z.
Como o acordo comercial com a EFTA influenciará o setor?
O acordo removerá as tarifas alfandegárias de 20% sobre relógios suíços até 2026, reduzindo os preços de varejo e ampliando a base de clientes premium.