
Tamanho e Participação do Mercado de Embalagens de Papel e Papelão da Índia
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
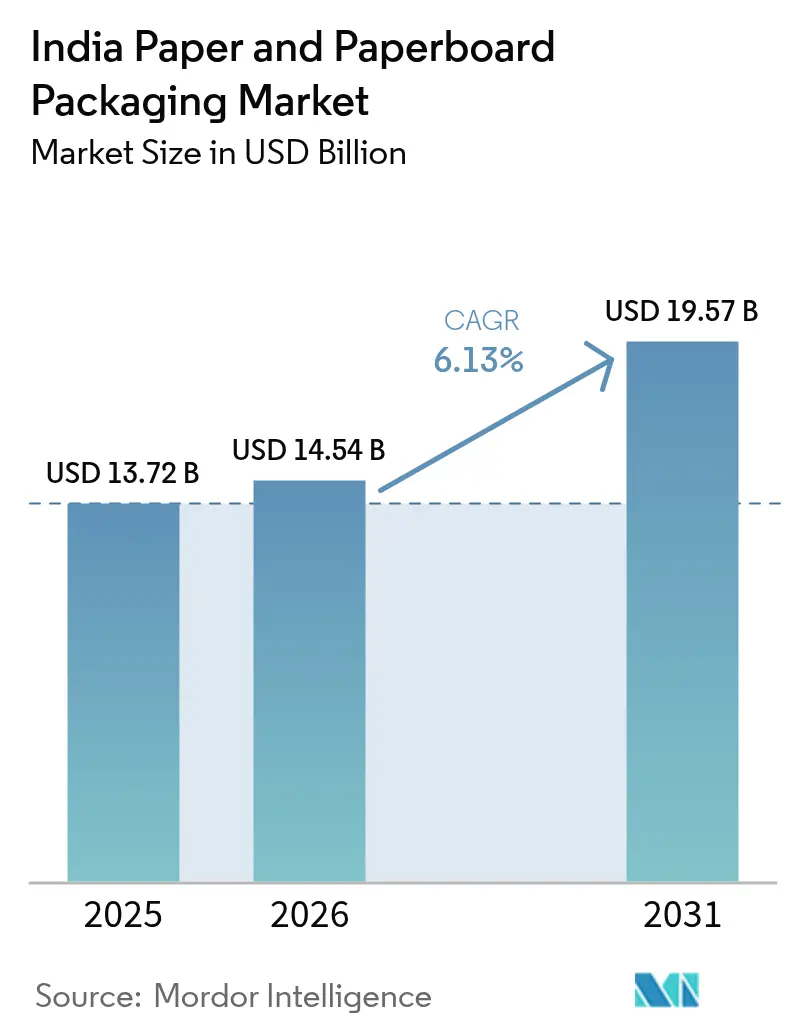
| Tamanho do mercado no ano base (2025) | 13.72 Bilhões de dólares |
| Tamanho do Mercado (2026) | 14.54 Bilhões de dólares |
| Tamanho do Mercado (2031) | 19.57 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 6.13 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Embalagens de Papel e Papelão da Índia por Mordor Intelligence
Espera-se que o tamanho do mercado de embalagens de papel e papelão da Índia cresça de USD 13,72 bilhões em 2025 para USD 14,54 bilhões em 2026, com previsão de atingir USD 19,57 bilhões até 2031 a um CAGR de 6,13% no período de 2026-2031. Uma proibição nacional de determinados itens plásticos de uso único, a rápida expansão da penetração do comércio eletrônico e investimentos recordes em polpação de resíduos agrícolas tornaram-se os pilares centrais que sustentam essa trajetória. Os perfis de pedidos estão se fragmentando à medida que as plataformas de comércio rápido favorecem embalagens corrugadas de tamanho adequado, enquanto as marcas de alimentos e bebidas migram para embalagens de material único habilitadas com código QR que simplificam as auditorias de Responsabilidade Estendida do Produtor. Moinhos integrados com polpa cativa e energia de biomassa estão ampliando sua vantagem de custo em relação aos conversores que dependem de papel reciclado importado volátil. Ao mesmo tempo, prensas flexográficas e digitais automatizadas permitem que conversores ágeis conquistem trabalhos de curta tiragem premium em cosméticos e produtos farmacêuticos, apesar dos custos mais elevados de matéria-prima.
Principais Conclusões do Relatório
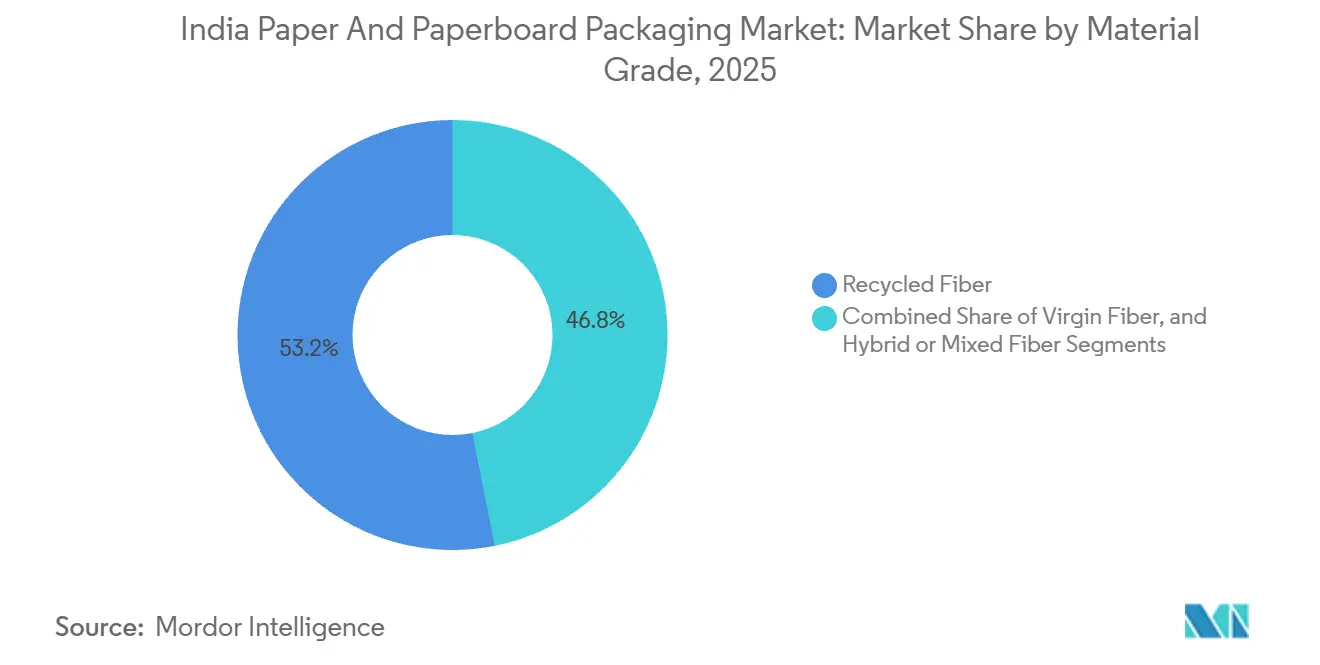
- Por grau de material, a fibra reciclada liderou com 53,16% da participação do mercado de embalagens de papel e papelão da Índia em 2025, enquanto a fibra híbrida ou mista está projetada para registrar o CAGR mais rápido de 7,14% até 2031.
- Por tipo de produto, as embalagens corrugadas representaram 48,24% do tamanho do mercado de embalagens de papel e papelão da Índia em 2025, enquanto as caixas para líquidos devem expandir a um CAGR de 7,63% até 2031.
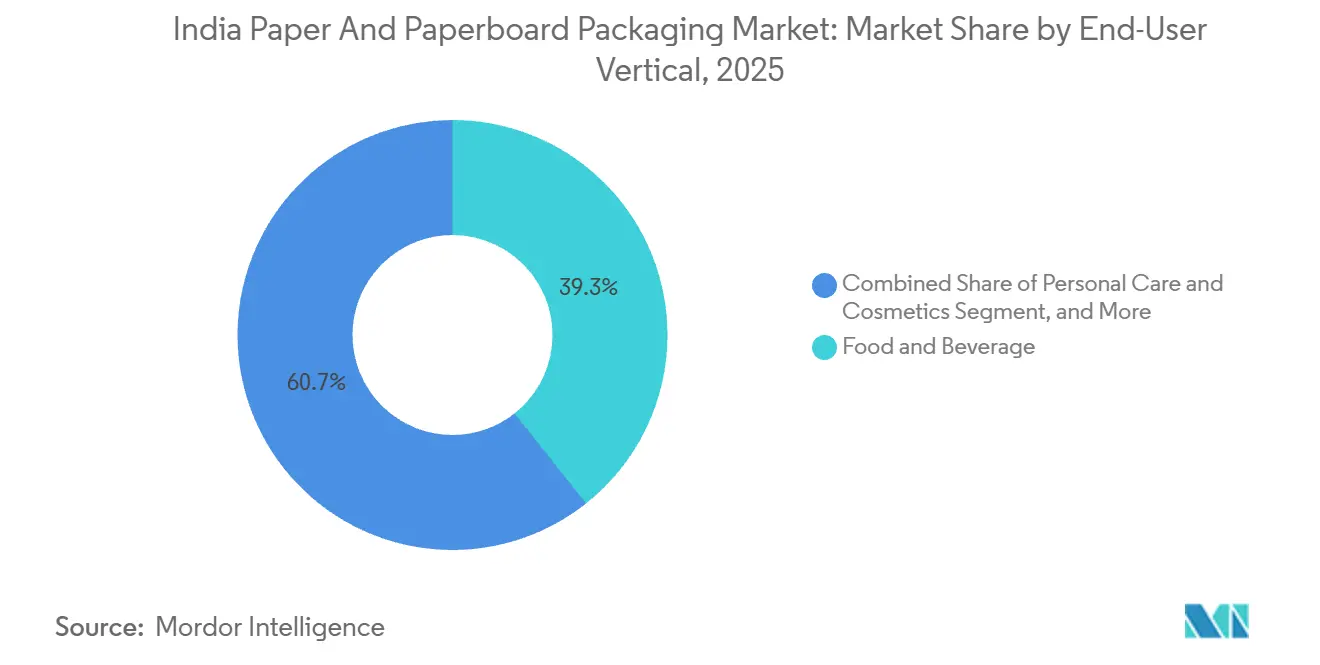
- Por vertical de usuário final, alimentos e bebidas detinham 39,34% de participação de mercado em 2025, enquanto cuidados pessoais e cosméticos está previsto para crescer a um CAGR de 8,12% durante 2026-2031.
- Por formato de embalagem, a embalagem secundária representou 45,24% do tamanho do mercado de embalagens de papel e papelão da Índia em 2025 e deve crescer a um CAGR de 7,85% no mesmo período.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Embalagens de Papel e Papelão da Índia
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento da Demanda por Embalagens Corrugadas no Comércio Eletrônico | +1.8% | Nacional, com concentração em clusters de dark stores metropolitanos e centros de comércio rápido de cidades de segundo nível | Curto prazo (≤ 2 anos) |
| Migração de Marcas de Alimentos para Embalagens de Material Único Recicláveis | +1.3% | Nacional, liderado por grandes empresas de bens de consumo de massa em Maharashtra, Tamil Nadu, Gujarat | Médio prazo (2-4 anos) |
| Proibição Governamental de Plásticos de Uso Único | +1.1% | Nacional, com fiscalização mais rigorosa em Delhi, Karnataka, Maharashtra | Médio prazo (2-4 anos) |
| Surgimento de Centros Regionais de Comércio Rápido | +0.9% | Cidades de segundo e terceiro nível, incluindo Jaipur, Lucknow, Coimbatore, Indore | Curto prazo (≤ 2 anos) |
| Investimentos em Impressão Flexográfica Automatizada de Alta Velocidade | +0.6% | Nacional, concentrado em clusters de conversores em Gujarat, Tamil Nadu, Haryana | Longo prazo (≥ 4 anos) |
| Adições de Capacidade de Polpa de Resíduos Agrícolas | +0.5% | Punjab, Haryana, Uttar Pradesh (palha de trigo); Maharashtra, Karnataka (bagaço) | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento da Demanda por Embalagens Corrugadas no Comércio Eletrônico
Os ciclos de pedido a despacho no comércio rápido foram comprimidos de horas para minutos, forçando os conversores próximos aos centros de distribuição a manter embalagens pré-montadas disponíveis a todo momento. As unidades médias por remessa estão agora mais próximas de uma SKU do que as três a cinco típicas dos modelos anteriores de varejo eletrônico, multiplicando efetivamente a demanda por embalagens corrugadas por rupia de mercadoria vendida. Cidades de segundo nível como Jaipur, Lucknow, Coimbatore e Indore estão expandindo mais rapidamente porque os operadores de dark stores garantem custos imobiliários mais baixos lá, atraindo conversores regionais a investir em cortadoras rotativas e marcadoras-riscadoras. O dimensionamento adequado para reduzir o excesso de material de preenchimento tornou-se uma alavanca de custo fundamental para plataformas que despacham milhões de micropedidos por mês. O consequente boom em chapas de micro-flauta que oferecem resistência ao esmagamento com gramagens mais leves adiciona novo impulso ao mercado de embalagens de papel e papelão da Índia.
Migração de Marcas de Alimentos para Embalagens de Material Único Recicláveis
As regras de Responsabilidade Estendida do Produtor exigem rastreabilidade por código QR a partir de julho de 2025, levando os proprietários de marcas a redesenhar embalagens em torno de um único substrato.[1]Ministério do Meio Ambiente, Florestas e Mudanças Climáticas, "Regras de Emenda para Gestão de Resíduos Plásticos 2024," moef.gov.in Os fabricantes de caixas responderam com papelão com revestimento de barreira que resiste a óleo, umidade e oxigênio sem depender de laminados plásticos multicamadas. Embora esses substratos custem 8-12% a mais do que embalagens de polietileno, as principais empresas de bens de consumo absorvem o prêmio para evitar multas por não conformidade e riscos reputacionais. Os varejistas agora preferem caixas com acabamento fosco que destacam credenciais de sustentabilidade, uma mudança que aumenta o valor de impressão por embalagem. Grandes conversores que garantem acordos de fornecimento plurianuais podem, portanto, justificar maior automação e ampliar sua vantagem competitiva.
Proibição Governamental de Plásticos de Uso Único
A proibição de 19 itens plásticos de uso único posicionou o papel como substituto padrão para sacolas, talheres e utensílios de serviço de alimentação.[2]Secretaria de Imprensa do Governo, "Fiscalização da Proibição de Plásticos de Uso Único," pib.gov.in Estados com equipes de inspeção bem estruturadas, como Delhi e Karnataka, arrecadaram a maior parte das multas de INR 198 milhões registradas até 2024, reforçando a urgência de conformidade. A demanda por sacolas kraft para supermercados e bandejas de polpa moldada, que era insignificante antes da proibição, disparou nos formatos de varejo moderno. Os moinhos estão atualizando as químicas de polpação para atender a limites mais rígidos de migração de metais pesados em graus de contato com alimentos. Embora fluxos ilícitos de plástico persistam no varejo informal, a direção regulatória consolida um piso de demanda duradouro para soluções à base de fibra.
Surgimento de Centros Regionais de Comércio Rápido
Plataformas como Blinkit e Zepto abriram centros de microdistribuição em Jaipur, Lucknow, Coimbatore e Indore, cada um com estoque de 2.000 a 3.000 SKUs e prometendo janelas de entrega de 15 minutos. Esses centros exigem embalagens personalizadas que otimizem a densidade de prateleira, levando os conversores a instalar linhas flexográficas a menos de 50 km das dark stores. O fornecimento localizado elimina atrasos de frete interestadual e garante compromissos de reabastecimento no mesmo dia. Embalagens secundárias duráveis que sobrevivem a múltiplos ciclos de logística reversa estão ganhando preferência, aumentando a demanda por graus de papelão de alta resistência ao estouro. Em conjunto, essas tendências criam novos pools de lucro para conversores ágeis em centros de consumo emergentes.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade de Preços do Papel Reciclado Importado | -0.8% | Nacional, aguda em estados costeiros com acesso a portos (Gujarat, Maharashtra, Tamil Nadu) | Curto prazo (≤ 2 anos) |
| Inflação Crônica de Custos de Energia na Produção de Papelão para Contêineres | -0.7% | Nacional, mais severa em estados com redes dependentes de carvão (Chhattisgarh, Odisha, Jharkhand) | Médio prazo (2-4 anos) |
| Atrasos nos Reembolsos de GST para Conversores de Pequenas e Médias Empresas | -0.4% | Nacional, afeta desproporcionalmente as PMEs em Gujarat, Haryana, Uttar Pradesh | Médio prazo (2-4 anos) |
| Substituição Digital em Faturamento e Publicações | -0.3% | Nacional, concentrado em centros urbanos com alta adoção de pagamentos digitais | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade de Preços do Papel Reciclado Importado
A Índia importou aproximadamente 1,5 milhão de toneladas de papel reciclado no ano fiscal de 2023-24, mas a eficiência da coleta doméstica permanece abaixo de 30%.[3]Ministério do Comércio e Indústria, "Dados de Importação de Papel Reciclado Ano Fiscal 2023-24," commerce.gov.in Os preços dos fardos oscilaram 20-30% durante 2024 após a política de Espada Nacional da China redirecionar remessas, forçando os moinhos de papelão reciclado a equilibrar margem versus volume. Conversores independentes presos em contratos de preço anuais resistem ao repasse de custos, comprimindo a lucratividade dos moinhos. Alguns produtores misturam polpa de resíduos agrícolas, mas as fibras de palha de trigo carecem da resistência à tração necessária para forros de uso intensivo. Até que a coleta organizada se expanda, a volatilidade continuará a prejudicar a economia da fibra reciclada.
Inflação Crônica de Custos de Energia na Produção de Papelão para Contêineres
As tarifas de carvão térmico e de rede elétrica aumentaram 10-15% em toda a Índia em 2024, elevando a energia para cerca de 20% do custo de produção de papelão para moinhos sem energia cativa. Players integrados como ITC e JK Paper instalaram cogeração de biomassa que queima resíduos agrícolas ou licor negro, isolando-os parcialmente das oscilações de combustíveis fósseis. Conversores independentes que compram papelão acabado não conseguem fazer hedge e, consequentemente, saem de SKUs de baixa margem ou se consolidam com concorrentes mais fortes. A inflação sustentada estreita a diferença de preço tradicional entre os graus reciclados e virgens, remodelando sutilmente as decisões de substrato. A pressão dos custos de energia, portanto, funciona duplamente como catalisador de consolidação dentro do mercado.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Grau de Material: Misturas de Fibra Híbrida Ganham Impulso
A fibra reciclada controlou 53,16% da participação do mercado de embalagens de papel e papelão da Índia em 2025, mas os graus híbridos estão previstos para entregar um CAGR de 7,14% até 2031, superando todas as outras opções de material. Essas misturas combinam polpa de resíduos agrícolas com carga reciclada, proporcionando resistência ao esmagamento enquanto satisfazem os critérios de conteúdo reciclado. A Diretoria Geral de Remédios Comerciais começou a investigar importações virgens subsidiadas do Chile e da China em 2024, tornando os híbridos de origem doméstica mais atraentes. A volatilidade do papel reciclado importado impulsiona ainda mais os moinhos a garantir matéria-prima de resíduos agrícolas de palha de trigo e bagaço, estabilizando as curvas de custo. Os incentivos políticos que recompensam a redução da queima de restolho e as metas de economia circular reforçam a transição para papelões híbridos.
A adoção de híbridos também beneficia os conversores: os papelões funcionam de forma limpa em corrugadoras de alta velocidade e aceitam tintas à base de água sem primer extra, reduzindo o tempo de inatividade. Os proprietários de marcas exibem logotipos de conteúdo reciclado de forma proeminente, melhorando a percepção nas prateleiras sem sacrificar a resistência à compressão das caixas. Moinhos integrados com ativos de polpa e conversão, portanto, defendem as margens mesmo em ciclos de baixa. Empresas menores ainda podem participar comprando folhas híbridas pré-cortadas, embora sua base de custos permaneça mais alta do que a dos concorrentes verticalmente integrados. No geral, os graus híbridos avançam tanto na comunicação de sustentabilidade quanto no desempenho, garantindo seu lugar no mix de crescimento do mercado de embalagens de papel e papelão da Índia.


Por Tipo de Produto: Caixas para Líquidos Aproveitam o Crescimento do Setor de Laticínios
As embalagens corrugadas dominaram 48,24% do tamanho do mercado de embalagens de papel e papelão da Índia em 2025, mas as caixas para líquidos estão posicionadas para o CAGR mais rápido de 7,63% até 2031. Menos de 10% da produção de leite da Índia chega aos consumidores em forma embalada, deixando amplo espaço para caixas assépticas que permitem armazenamento em temperatura ambiente. A planta da SIG Combibloc de USD 96 milhões em Ahmedabad pode produzir 4 bilhões de embalagens por ano, garantindo fornecimento local para cooperativas que modernizam a distribuição. Os processadores de laticínios em cidades de segundo nível valorizam embalagens estáveis em prateleira que dispensam os custos da cadeia de frio, ampliando o acesso ao mercado e reduzindo o desperdício.
Além dos laticínios, bebidas à base de frutas e leites aromatizados adotam formatos de caixa para se diferenciar das garrafas PET. As caixas dobráveis mantêm relevância em produtos farmacêuticos e confeitaria porque recursos antifalsificação, como folhas holográficas, se encaixam facilmente no substrato de caixa. As sacolas de papel continuam a se beneficiar das proibições de plásticos finos em supermercados, embora as opções reutilizáveis de não tecido desacelerem sua penetração. As caixas rígidas, apesar de uma base de volume de nicho, capturam margens premium em smartphones e acessórios de luxo. Coletivamente, esse perfil de demanda diversificado consolida as caixas para líquidos e os formatos de papelão aliados como pilares estruturais de crescimento.
Por Vertical de Usuário Final: Cuidados Pessoais Lidera a Premiumização
Alimentos e bebidas detinham 39,34% da participação do mercado de embalagens de papel e papelão da Índia em 2025, mas cuidados pessoais e cosméticos está previsto para expandir a um CAGR de 8,12% durante 2026-2031. Um setor doméstico de cuidados pessoais de USD 28 bilhões produziu 186,6 bilhões de peças de embalagem em 2024, favorecendo caixas com acabamento fosco com vernizes de toque suave e estampagem a folha. Os proprietários de marcas localizam designs para festivais, resultando em trocas frequentes que recompensam os conversores equipados com prensas com acionamento por servo. A autenticação por código QR impressa em linha também apoia campanhas de engajamento direto ao consumidor.
Saúde e produtos farmacêuticos exigem selos à prova de adulteração e serialização, adicionando complexidade que aumenta a receita por unidade para fornecedores de caixas dobráveis. A eletrônica requer inserções corrugadas de micro-flauta e amortecimento de polpa moldada para reduzir danos no transporte, expandindo o uso de papelão leve, mas de alta resistência. Peças industriais e automotivas são enviadas em contêineres de uso intensivo, embora o crescimento ali siga ciclos de fabricação mais amplos. Consequentemente, enquanto os produtos básicos ancoram o volume, os cuidados pessoais premium e os produtos farmacêuticos regulamentados impulsionam o crescimento de valor para os conversores.
Por Formato de Embalagem: Embalagens Secundárias Otimizam o Atendimento de Pedidos
A embalagem secundária representou 45,24% da participação do mercado de embalagens de papel e papelão da Índia em 2025 e deve crescer a um CAGR de 7,85% até 2031. Os varejistas omnicanal padronizam os tamanhos das embalagens de envio para que os classificadores automatizados lidem com pedidos de SKUs mistas sem interrupções. As dark stores de comércio rápido com menos de 372 m² dependem de caixas desmontáveis que se abrem em segundos e se encaixam planas quando vazias, conservando o espaço limitado nos corredores. As embalagens de tamanho adequado também reduzem o material de preenchimento, diminuindo os custos de frete e melhorando as pontuações ecológicas nos painéis dos varejistas.
As embalagens primárias ainda comunicam a identidade da marca e atendem às necessidades de desempenho de barreira, com papelões revestidos substituindo o plástico multicamadas em salgadinhos e alimentos de consumo por impulso. As embalagens terciárias, como envoltórios de paletes, permanecem comoditizadas, mas os próximos mandatos de código QR estimulam demanda limitada por envoltórios externos ricos em dados. Os conversores que instalam impressoras digitais em linha podem incorporar códigos de nível de lote sem etapas extras de manuseio, obtendo prêmios de serviço. À medida que os modelos de atendimento evoluem, a inovação no formato secundário permanece crucial para os ganhos de eficiência em toda a cadeia de suprimentos.
Análise Geográfica
Os estados costeiros ocidentais e meridionais dominam os fluxos de fibra porque os portos de Mundra, Kandla, JNPT e Chennai lidam com quase todo o papel reciclado importado. Gujarat e Tamil Nadu, portanto, abrigam os clusters de conversores mais densos da Índia, atendendo a fábricas de bens de consumo de massa localizadas a menos de 150 km dos portões portuários. Os moinhos integrados em Maharashtra aproveitam a proximidade com as sedes de marcas em Mumbai e Pune, encurtando os ciclos de design ao mercado para novas SKUs.
Punjab, Haryana e Uttar Pradesh fornecem palha de trigo e casca de arroz em abundância, que são consumidas por novas linhas de polpa de resíduos agrícolas. Isso se alinha com os esforços para mitigar a queima de restolho e garantir a segurança de fibra. Estados do interior sem acesso a portos, como Chhattisgarh e Madhya Pradesh, estão migrando para cargas à base de resíduos agrícolas para evitar preços voláteis de fardos, criando um corredor de polpa centro-norte que contraria o viés tradicional da costa oeste.
A prontidão para conformidade com a rastreabilidade por código QR varia amplamente. Distritos urbanos como Pune e Surat já pilotam links digitais entre lotes de embalagens e recibos de recicladores, enquanto muitos blocos rurais ainda constroem redes básicas de coleta. Os conversores pioneiros nas metrópoles ganham status de fornecedor preferencial para marcas multinacionais, mas as localidades de terceiro nível apresentam potencial de campo aberto para players dispostos a enfrentar a logística fragmentada, garantindo a diversificação geográfica do mercado de embalagens de papel e papelão da Índia.
Panorama regulatório
A estrutura regulatória da Índia para embalagens de papel e papelão está se tornando mais rigorosa em relação à responsabilização por resíduos e aos padrões de produtos. As regras de rastreabilidade da Responsabilidade Estendida do Produtor (EPR), que começaram em julho de 2025 para o relatório de resíduos de embalagens, evoluíram para programas de conformidade obrigatórios para embalagens de papel e papelão a partir de 1º de abril de 2026, administrados por meio do sistema de registro e relatório do Central Pollution Control Board (CPCB) para Produtores, Importadores e Proprietários de Marcas (PIBOs). Essa mudança está levando os proprietários de marcas a exigir declarações verificáveis de conteúdo reciclado e parcerias com recicladores em toda a cadeia de suprimentos de caixas, papelão ondulado e sacos de papel.
A conformidade de produtos e desempenho continua sendo moldada pelo Bureau of Indian Standards (BIS) por meio de especificações comumente referenciadas usadas em compras e controle de qualidade, incluindo normas para papel kraft, caixas de papelão ondulado e caixas compostas à base de papel. Além da EPR, o ímpeto de fiscalização decorrente da proibição nacional de determinados itens de plástico de uso único (com estados como Delhi e Karnataka entre os fiscalizadores ativos) reforça a substituição por embalagens à base de fibra, particularmente em sacolas e aplicações de food service, ao mesmo tempo em que aumenta o escrutínio sobre a segurança de contato com alimentos e a conformidade de migração para os graus de papelão.
Análise da cadeia de valor
A cadeia de valor vai desde o fornecimento de fibras (coleta doméstica de papel recuperado, papel residual importado via portos como Mundra, Kandla, JNPT e Chennai, e matérias-primas agroresiduais como palha de trigo e bagaço) até a produção de celulose e papelão, a conversão e a distribuição para proprietários de marcas e plataformas de e-commerce/quick-commerce. Players integrados com celulose própria e energia à base de biomassa (por exemplo, ITC e JK Paper) normalmente amortecem a volatilidade nas tarifas de papel residual importado e energia, enquanto os conversores não integrados dependem de papelão comprado e estão mais expostos a oscilações de preços, riscos de continuidade de fornecimento ligados aos portos e pressão sobre o capital de giro.
No segmento downstream, os conversores agregam valor por meio de ondulação, dobragem de caixas, revestimentos de barreira e impressão (flexo/digital) antes do envio para clientes de bens de consumo (FMCG), alimentos e bebidas, farmacêutico e e-commerce. A implementação da EPR a partir de abril de 2026 adiciona novas etapas operacionais em toda a cadeia, incluindo documentação vinculada ao portal do CPCB, parcerias com recicladores e declarações auditáveis (para conteúdo reciclado e cadeia de custódia), o que está incentivando a formalização e a consolidação. Movimentos recentes de fusões e aquisições e de capacidade, como a aquisição da Krishna Creation pela Canpac Trends e o anúncio de uma unidade greenfield de embalagens de papel premium em Ahmedabad (julho de 2026), indicam que os conversores estão expandindo capacidades de design e acabamento mais próximas dos polos de demanda, ao mesmo tempo em que buscam atender aos requisitos de licitação orientados pela conformidade.
Cenário Competitivo
O mercado de embalagens de papel e papelão da Índia apresenta fragmentação moderada. ITC Limited e JK Paper Limited operam cadeias integradas de polpa a caixa, isolando as margens contra choques de fibra e energia que comprimem os conversores que compram papelão no mercado spot. Smurfit WestRock combina know-how de design importado com serviços de dimensionamento adequado localizados para clientes de comércio rápido, reforçando sua proposta de valor além do simples fornecimento de corrugado.
A automação é um campo de batalha fundamental. TCPL Packaging e Parksons Packaging instalaram cada uma linhas flexográficas multicoloridas com folheamento em linha que reduzem drasticamente o tempo de troca, permitindo a execução lucrativa de tiragens de cosméticos abaixo de 10.000 unidades. Certificações de sustentabilidade, como os rótulos do Conselho de Manejo Florestal e os sistemas de segurança alimentar ISO 22000, agora influenciam as adjudicações de licitações, permitindo que fornecedores credenciados cobrem prêmios de 5-8%.
A inflação de custos está impulsionando a consolidação, com vários conversores de pequenas e médias empresas entrando em negociações estruturadas de venda após os picos de energia e papel reciclado eliminarem as margens brutas em 2024. Os grupos maiores estão focando em aquisições complementares que adicionam cobertura territorial ou revestimentos especializados. Isso indica que o poder de mercado se concentrará mesmo com a expansão da demanda geral, moldando a competitividade futura do mercado de embalagens de papel e papelão da Índia.
Líderes do Setor de Embalagens de Papel e Papelão da Índia
Tetra-Pak India Private Limited
Oji India Packaging Private Limited
ITC Limited – Paperboards and Specialty Papers Division
Huhtamaki India Limited
Smurfit WestRock
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
A conformidade com a EPR, que entrou em vigor em 1º de abril de 2026, está criando um espaço de curto prazo para coleta organizada, triagem e vínculos de reciclagem certificados que podem fornecer fibra reciclada auditável e documentação de conformidade aos PIBOs. Isso está deslocando as compras de aquisições pontuais orientadas por preço para o fornecimento rastreável e relacionamentos de vários anos, o que beneficia conversores e fábricas que podem agrupar impressão pronta para QR code, declarações de conteúdo reciclado e parcerias com recicladores em uma única proposta de fornecimento. As emendas propostas às Eco-Mark Rules, 2024, apresentadas pelo MoEF&CC em junho de 2026, incluindo limites químicos mais restritos e requisitos de monitoramento para unidades de celulose e papel, abrem ainda mais oportunidades para fábricas que investem em processos mais limpos e para conversores que posicionam formatos de papelão certificados e seguros para contato com alimentos.
As expansões de capacidade doméstica voltadas para a substituição de importações em papelões especiais e de embalagem fornecem outra camada de oportunidade, particularmente para os graus de contato com alimentos, revestidos com barreira e de alto desempenho para caixas. Anúncios como os planos da Pudumjee Paper Products para uma unidade de papel especial de 68.000 MT em Mahad, Maharashtra (julho de 2026), e a NR Agarwal Industries relatando utilização total de sua fábrica de papelão multicamada enquanto busca um projeto greenfield de papelão para embalagens (janeiro de 2026), indicam investimento contínuo para substituir graus importados. No lado da demanda, o dimensionamento adequado para o quick-commerce e a adoção de microondulado, junto com a expansão de formatos de caixas assépticas e à base de papel além dos lácteos para categorias como bebidas funcionais prontas para beber e alimentos para animais de estimação, estão ampliando os casos de uso endereçáveis para embalagens de papelão, onde a diferenciação impressa e a rastreabilidade de conformidade estão se tornando requisitos básicos.
Desenvolvimentos recentes do setor
- Maio de 2026: A Parag Milk Foods lançou o Avvatar Protein Cold Coffee em embalagens Tetra Prisma Aseptic 250E em colaboração com a Tetra Pak, estendendo o uso de papelão asséptico a bebidas funcionais prontas para beber. O movimento adiciona novos volumes para embalagens de caixas além dos lácteos tradicionais, ao mesmo tempo em que aumenta a necessidade de maior qualidade de impressão e recursos de proteção de marca em formatos de papelão.
- Abril de 2026: A Drools lançou alimentos frescos para animais de estimação em embalagens Tetra Recart na Índia, após investir INR 180 crore em infraestrutura de processamento e embalagem. Isso apoiou a adoção de soluções de caixas retortáveis à base de papel em uma categoria não tradicional, fortalecendo o argumento para estruturas de papelão de maior barreira e capacidade de fornecimento localizado.
- Agosto de 2025: A Directorate General of Foreign Trade da Índia impôs um Preço Mínimo de Importação sobre papelão multicamada virgem, restringindo o ambiente comercial para importações de baixo preço. A medida melhorou a disciplina de preços para os produtores domésticos de papelão que fornecem caixas dobráveis e caixas líquidas, influenciando as decisões de fornecimento de conversores que dependiam de papelão importado.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e cobertura do mercado
Este mercado abrange o valor das embalagens à base de papel e papelão vendidas e usadas na Índia para aplicações de embalagem, incluindo caixas, embalagens de papelão ondulado, sacos de papel e formatos semelhantes, em todos os principais setores consumidores. Tratamos o tamanho do mercado em USD atuais e o alinhamos à demanda de embalagens gerada dentro do país.
Exclusões de escopo: embalagens plásticas, embalagens metálicas e embalagens de vidro são excluídas, e também excluímos serviços de impressão isolados que não fazem parte da venda de um produto de embalagem.
Visão geral da segmentação
- Por Grau de Material
- Fibra Virgem
- Fibra Reciclada
- Fibra Híbrida ou Mista
- Por Tipo de Produto
- Caixas Dobráveis
- Embalagens Corrugadas
- Caixas para Líquidos
- Sacolas e Sacos de Papel
- Caixas Rígidas
- Outros Tipos de Produto
- Por Vertical de Usuário Final
- Alimentos e Bebidas
- Saúde e Produtos Farmacêuticos
- Cuidados Pessoais e Cosméticos
- Elétrico e Eletrônico
- Industrial e Automotivo
- Outros Setores de Usuário Final
- Por Formato de Embalagem
- Embalagem Primária
- Embalagem Secundária
- Embalagem Terciária
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começou com o mapeamento de como a demanda por embalagens de papel e papelão se relaciona com o consumo de uso final na Índia, para depois ser refinado em insumos que podem ser verificados de forma consistente ano a ano. Contamos com fontes públicas como estatísticas comerciais do Ministry of Commerce and Industry, notificações do Central Pollution Control Board sobre restrições a plásticos de uso único, séries macroeconômicas do Reserve Bank of India e comunicados do Press Information Bureau.
Para manter as premissas fundamentadas, também revisamos relatórios anuais de empresas e apresentações a investidores de participantes da cadeia de valor de embalagens e de celulose e papel, além de referências de associações e normas, como orientações da FSSAI relacionadas a embalagens e normas do BIS, quando aplicável. Bancos de dados de patentes e um banco de dados de embarques de importação e exportação em nível de envio foram usados seletivamente para verificar movimentos tecnológicos e mudanças no mix comercial para os graus de papel e itens de embalagem. Essas fontes documentais são ilustrativas e não exaustivas, e referências públicas adicionais foram usadas para validar, esclarecer e preencher lacunas de dados.
Entrevistas primárias e pesquisas
O trabalho primário foi usado para testar as premissas documentais em relação ao modo como os pedidos de embalagem realmente se movem entre compradores de alimentos, farmacêutico, cuidados pessoais, e-commerce e industriais, que é onde o conjunto de demanda é moldado. Conversamos com conversores, fornecedores de papel e papelão, distribuidores e grandes compradores de embalagens, para que a lógica de precificação, as mudanças de mix (virgem versus reciclado) e as realidades de utilização pudessem ser conciliadas antes de finalizar o modelo.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 30% | CXOs: 13% |
| Nível médio: 56% | Líderes funcionais/de unidade: 41% |
| Players menores: 14% | Gerentes: 46% |
Dimensionamento e previsão de mercado
O dimensionamento foi construído usando uma abordagem top-down, na qual a demanda por embalagens é reconstruída a partir da produção de uso final e dos sinais de consumo da Índia, e depois filtrada por meio da penetração de embalagens de papel e papelão e da intensidade de embalagem. Na prática, vinculamos a demanda a indicadores como volumes de alimentos e bebidas embalados, envios de pacotes de e-commerce, tendências de produção farmacêutica e mudanças no uso de embalagens no varejo organizado, e depois ajustamos para o movimento do formato de embalagem entre necessidades primárias, secundárias e terciárias.
O total foi corroborado com verificações seletivas bottom-up, como discussões amostradas sobre capacidade e utilização de conversores, verificações de canal sobre o movimento do preço médio de venda para formatos-chave (como caixas de transporte onduladas e caixas dobráveis) e verificações de sanidade sobre os fluxos comerciais para os graus de papel e papelão usados em embalagens. Onde a cobertura bottom-up era escassa, aplicamos um tratamento conservador de lacunas, mantendo as premissas vinculadas a adições de capacidade verificáveis, disponibilidade de mix de fibras e faixas de preço observadas, e depois submetemos os resultados a testes de estresse. As previsões foram construídas usando análise de cenários, em que variáveis como direção do custo da fibra, disponibilidade de conteúdo reciclado, ritmo de substituição do plástico e crescimento da demanda do usuário final foram variadas e depois alinhadas ao que os entrevistados descreveram como realista durante o período.
Validação de dados e ciclo de atualização
A validação foi feita por meio de verificações escalonadas, nas quais os resultados do modelo foram comparados com sinais independentes, como movimentos de fornecimento doméstico de papel e papelão, direção comercial para os graus relevantes e faixas de preço observadas nas entrevistas. Se uma variância parecesse muito grande em relação a esses sinais externos, as premissas eram revisadas e, quando necessário, os respondentes eram recontatados para confirmar se a mudança era estrutural ou temporária.
Antes da aprovação final, o trabalho passa por revisões internas focadas na consistência lógica, no alinhamento de unidades e no momento da conversão de moeda, para que os valores finais permaneçam comparáveis entre os anos. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando um evento material altera a demanda ou a precificação, após o que uma revisão final pré-entrega é concluída para manter a visão atualizada.
Tamanho do mercado de embalagens de papel e papelão da Índia da Mordor Intelligence comparado a outras estimativas publicadas
Os valores de mercado publicados para esse espaço podem diferir mesmo quando o nome do tópico parece idêntico, porque os limites do que conta como embalagem, quais graus estão incluídos e se a precificação é tomada na saída da fábrica ou nos níveis de venda do conversor costumam variar. O momento também importa, já que os preços de papel e papelão podem mudar rapidamente, e alguns estudos fixam as premissas de conversão de moeda e inflação antecipadamente.
Ao rastrear os fatores de demanda em nível de formato de embalagem e atualizar as principais premissas de preço e mix de fibras, a Mordor Intelligence mantém o total de embalagens de papel e papelão da Índia vinculado ao consumo em nível de produto, em vez de misturar categorias de papel adjacentes que não são vendidas como embalagem. As diferenças geralmente aparecem em torno de se as caixas líquidas e caixas de papel rígidas são contadas integralmente, se as embalagens à base de fibra reciclada são tratadas como um conjunto separado e com que rapidez se assume que a substituição do plástico ocorrerá entre os usos finais.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 13,72 bilhões de USD (2025) | |
| Associação do Setor A | 12,10 bilhões de USD (2025) | Usa uma visão mais restrita de embarques de conversores, que tende a subcontar caixas líquidas e algumas aplicações de caixas de papel rígidas, e aplica premissas conservadoras de realização de preço durante ciclos voláteis de celulose e papelão. |
| Jornal Comercial B | 15,90 bilhões de USD (2025) | Mescla categorias de papel adjacentes usadas para embrulho e certos produtos de papel não voltados a embalagem, e parece usar proxies de preço de varejo, o que pode inflar os valores em relação aos níveis de venda de produtos de embalagem. |
A dispersão é explicada principalmente pelo que é contado como produto de embalagem e por onde a precificação é tomada na cadeia de valor. Quando o escopo é limitado a formatos de embalagem verdadeiros e depois verificado com indicadores de demanda e faixas de preço práticas, o resultado se torna mais fácil de rastrear e replicar para o planejamento.


Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de embalagens de papel e papelão da Índia em 2026?
O mercado está avaliado em USD 14,54 bilhões em 2026 e está projetado para atingir USD 19,57 bilhões até 2031.
Qual segmento cresce mais rapidamente até 2031?
As caixas para líquidos estão previstas para expandir a um CAGR de 7,63% à medida que os processadores de laticínios adotam embalagens para armazenamento em temperatura ambiente.
Por que os papelões de fibra híbrida estão ganhando popularidade?
Eles misturam polpa virgem de resíduos agrícolas com carga reciclada, proporcionando a resistência necessária enquanto atendem aos mandatos de conteúdo reciclado e evitam direitos antidumping.
O que impulsiona a demanda por embalagens secundárias?
Os centros de atendimento omnicanal e de comércio rápido padronizam os tamanhos das embalagens de envio para classificação automatizada, impulsionando as embalagens secundárias a um CAGR de 7,85%.
Como a proibição de plásticos de uso único afeta as embalagens de papel?
A proibição posiciona o papel como substituto padrão para sacolas e utensílios de serviço, desbloqueando novo volume para sacolas kraft e bandejas de polpa moldada.
Página atualizada pela última vez em:


