
Tamanho e Participação do Mercado de Embalagens de Papel do Vietnã
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 2.84 Bilhões de dólares |
| Tamanho do Mercado (2026) | 3.11 Bilhões de dólares |
| Tamanho do Mercado (2031) | 4.92 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 9.61 % |
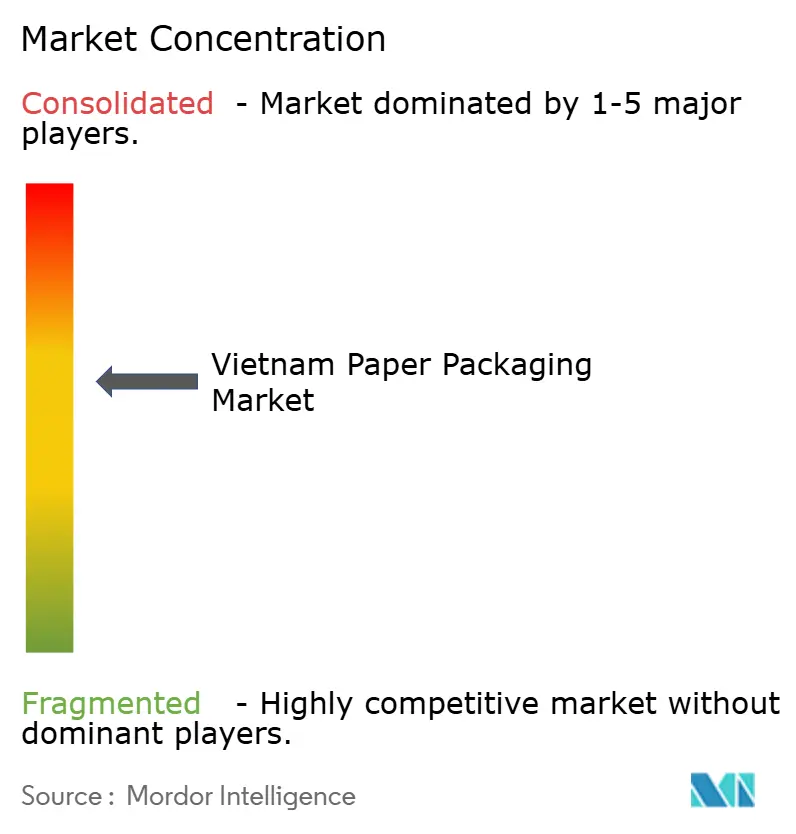
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Embalagens de Papel do Vietnã por Mordor Intelligence
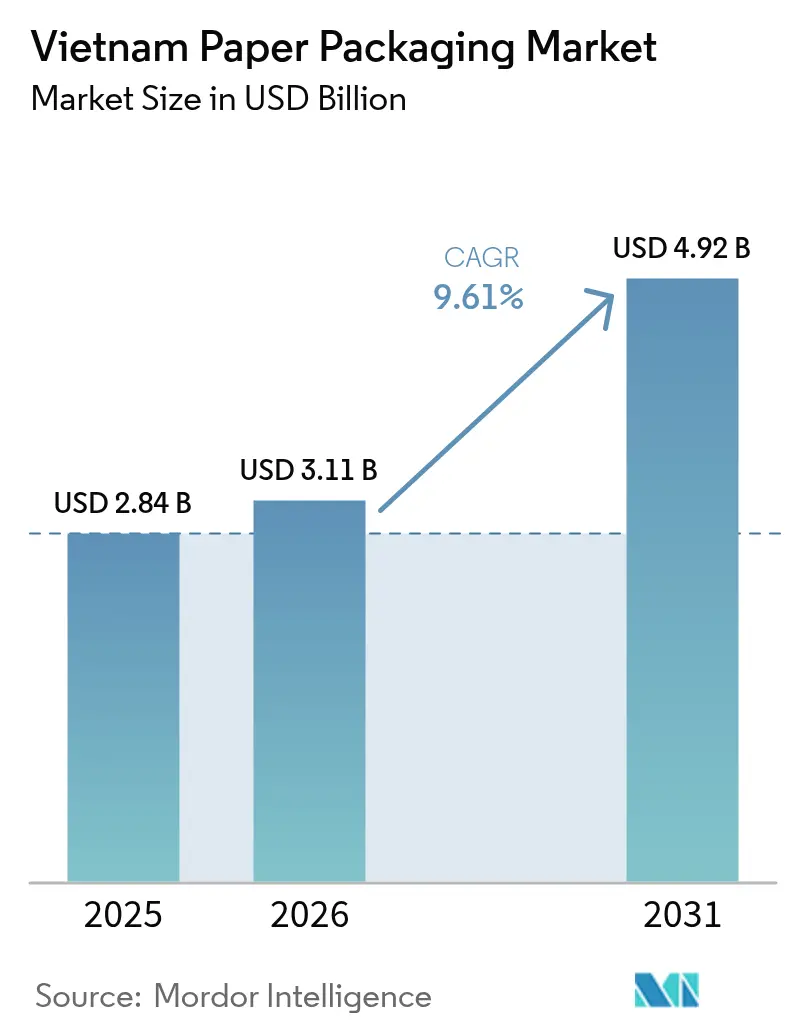
O tamanho do mercado de embalagens de papel do Vietnã foi avaliado em USD 2,84 bilhões em 2025 e estima-se que cresça de USD 3,11 bilhões em 2026 para atingir USD 4,92 bilhões até 2031, a uma CAGR de 9,61% durante o período de previsão (2026-2031). Essa expansão supera significativamente a média global, ressaltando o papel estratégico do Vietnã no arcabouço evolutivo da cadeia de suprimentos do Sudeste Asiático. O crescimento do consumo da classe média, o robusto investimento estrangeiro direto e os incentivos regulatórios, como os requisitos de responsabilidade estendida do produtor, estão acelerando a demanda por formatos à base de papel. O aumento nos volumes de encomendas do comércio eletrônico, a relocalização da produção de bens de consumo de rápida movimentação e de eletrônicos, e os compromissos de redução de carbono dos proprietários de marcas convergem para impulsionar o mercado de embalagens de papel do Vietnã.[1]SD Link, "O Potencial de Crescimento da Logística Inteligente no Vietnã 2025," sdlink.vn Enquanto isso, a escassez de fibra virgem e as regras voláteis de importação de papel recuperado criam atrito no lado da oferta, mantendo os preços e a expansão de capacidade em foco aguçado.
Principais Conclusões do Relatório
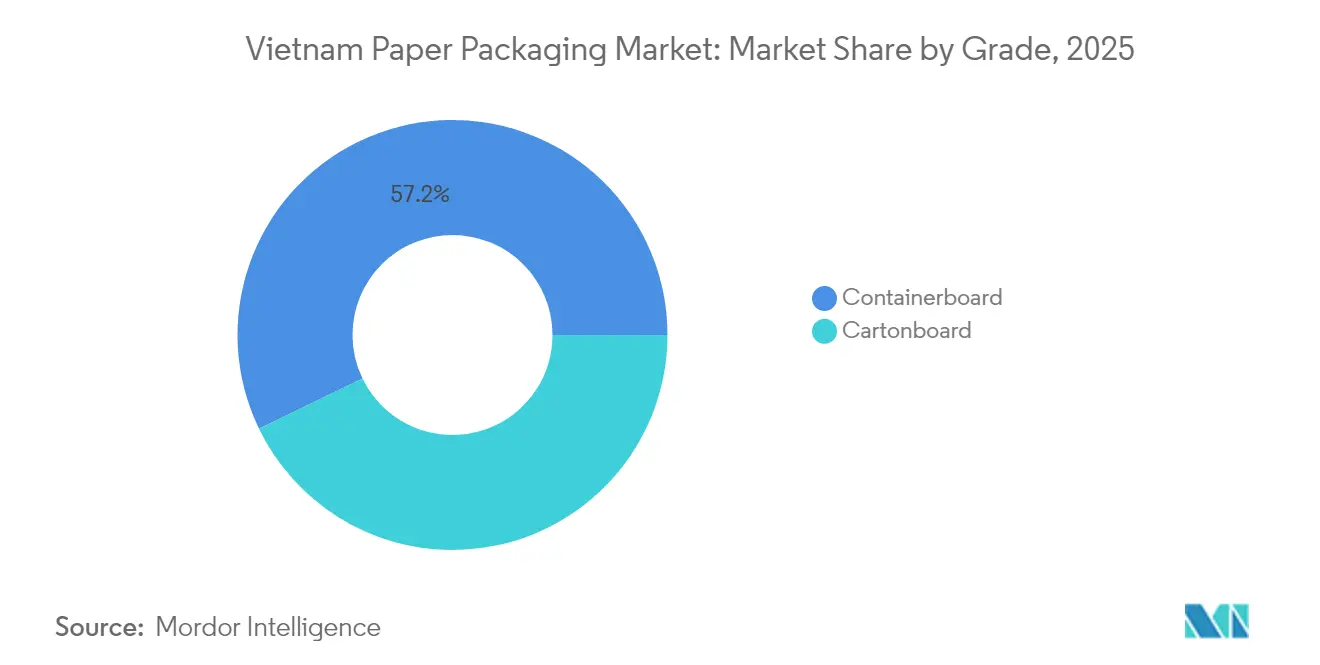
- Por grau, o papelão para contêineres capturou 57,18% da participação do mercado de embalagens de papel do Vietnã em 2025.
- Por produto, o tamanho do mercado de embalagens de papel do Vietnã para caixas dobráveis deve crescer a uma CAGR de 10,96% entre 2026-2031.
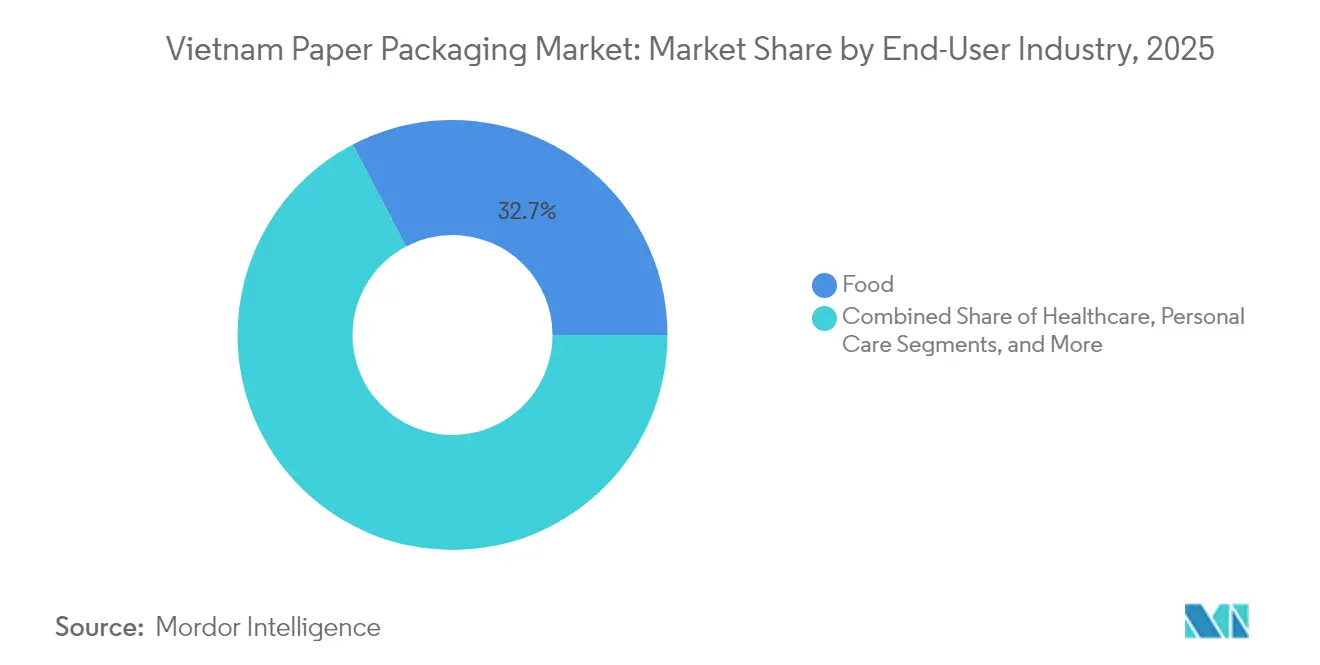
- Por setor de uso final, as aplicações alimentares capturaram 32,68% da participação do mercado de embalagens de papel do Vietnã em 2025.
- Por formato de embalagem, o tamanho do mercado de embalagens de papel do Vietnã para fibra moldada e polpa deve crescer a uma CAGR de 11,78% entre 2026-2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Embalagens de Papel do Vietnã
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Aumento dos volumes de encomendas do comércio eletrônico | +2.1% | Nacional, com concentração em Ho Chi Minh City, Hanói e Da Nang | Curto prazo (≤ 2 anos) |
| Rápida relocalização de FMCG e eletrônicos para o Vietnã | +1.8% | Zonas industriais do Norte e do Sul, com transbordamento para o Vietnã Central | Médio prazo (2-4 anos) |
| Regulamentações de eliminação gradual do plástico (EPR e DRS) | +1.4% | Nacional, adoção antecipada nas grandes cidades | Médio prazo (2-4 anos) |
| Cortes de carbono de Escopo 3 de proprietários de marcas estrangeiras impulsionam papelão reciclado leve | +1.2% | Centros orientados à exportação, redes de fornecedores multinacionais | Longo prazo (≥ 4 anos) |
| Ascensão do microabastecimento de comércio social em cidades de segundo nível | +0.9% | Centros urbanos secundários, corredores emergentes de comércio eletrônico | Médio prazo (2-4 anos) |
| Investimentos incentivados fiscalmente em linhas de impressão digital de alta velocidade | +0.7% | Zonas de desenvolvimento industrial, parques tecnológicos | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Aumento dos volumes de encomendas do comércio eletrônico
O faturamento nacional do comércio eletrônico cresceu em ritmo de dois dígitos em 2024, impulsionando os fluxos agregados de encomendas em Ho Chi Minh City, Hanói e Da Nang. Esse aumento amplifica a demanda por contêineres de entrega corrugados projetados para suportar cadeias logísticas multimodais. Os centros de microabastecimento em cidades de segundo nível estão deslocando os perfis de pedidos para caixas de formato menor que se encaixam em armários de encomendas e racks de entrega por motocicletas. A Decisão 221/QD-TTg do Vietnã visa uma contribuição de 9% a 11% do PIB logístico, estimulando atualizações de automação que exigem dimensões de embalagem padronizadas para triagem de alta velocidade. Investimentos de capital de USD 5 bilhões destinados à infraestrutura de logística inteligente até 2030 consolidam a visibilidade de volume no curto prazo. O mercado de embalagens de papel do Vietnã obtém impulsos imediatos com esse boom de encomendas.
Rápida relocalização de FMCG e eletrônicos para o Vietnã
Mais de 66% dos novos compromissos de IED em 2025 fluíram para processamento e manufatura, catalisando a demanda no nível fabril por caixas de transporte robustas nos cinturões industriais do Norte e do Sul. Produtores de salgadinhos, exemplificados pela instalação de USD 90 milhões em Ha Nam, ancoram um fluxo contínuo de papelão para contêineres, priorizando metas de 100% de fornecimento sustentável. Montadores de eletrônicos que se relocalizam da China especificam liners antiestáticos, barreiras de umidade e kraftliners de topo branco que atendem aos códigos de qualidade globais. Os mandatos de localização por parte de corporações multinacionais promovem a produção interna de papelão para reduzir a dependência de importações e as emissões de Escopo 3. Como resultado, o mercado de embalagens de papel do Vietnã garante pedidos de longo prazo vinculados às programações de comissionamento de plantas estrangeiras.
Regulamentações de eliminação gradual do plástico (EPR e DRS)
O Decreto 05/2025/ND-CP elevou as cotas de reciclagem de papel-cartão para 20% e eliminou as isenções para pequenas empresas, expandindo as obrigações de conformidade dos produtores em todo o país. Vinte e quatro recicladores credenciados sustentam agora uma rede formal de recolhimento que fornece fibra recuperada para as fábricas domésticas. O proposto Sistema de Depósito e Devolução poderia desviar 77.000 toneladas de resíduos de embalagens anualmente, criando 6.400 empregos formais. Embora os custos de conformidade pesem sobre os conversores menores, os pioneiros que integram conteúdo reciclado ganham boa vontade regulatória e status de fornecedor preferencial junto a proprietários de marcas com consciência ecológica. Consequentemente, o papel emerge como substituto funcional para formatos plásticos proibidos no mercado de embalagens de papel vietnamita.
Cortes de carbono de Escopo 3 de proprietários de marcas estrangeiras impulsionam papelão reciclado leve
Empresas globais impõem cartões de pontuação de emissões a fornecedores, estimulando a demanda por papelões que utilizam menos fibra, mas mantêm a resistência ao empilhamento. Uma expansão de EUR 217 milhões eleva a produção doméstica de caixas assépticas avançadas para 30 bilhões de unidades por ano. As linhas Tetra Recart produzem 6.000 caixas por hora, alcançando desempenho estável em prateleira sem conservantes. O fluting reciclado leve e o papelão reciclado revestido agora se qualificam para impressão de alto padrão gráfico, permitindo que os exportadores atinjam metas de carbono sem sacrificar a estética da marca. O mercado de embalagens de papel do Vietnã se beneficia à medida que mais multinacionais especificam esses graus para o fornecimento regional.
Análise de Impacto das Restrições*
| Restrição | (~) Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Déficit estrutural de fibra virgem doméstica; dependência de importações | -1.6% | Nacional, agudo nas zonas industriais do Norte | Longo prazo (≥ 4 anos) |
| Política volátil de importação de papel recuperado e controles de qualidade | -1.1% | Cidades portuárias, locais de instalações de reciclagem | Médio prazo (2-4 anos) |
| Ações comerciais dos EUA/UE sobre produtos madeireiros restringem o fornecimento de matéria-prima de polpa de madeira | -0.8% | Fabricantes orientados à exportação, cadeias de suprimentos internacionais | Médio prazo (2-4 anos) |
| Aumentos de tarifas de energia industrial pressionam os produtores de corrugado de pequeno e médio porte | -0.7% | Clusters de manufatura de pequenas e médias empresas, operações com uso intensivo de energia | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Déficit estrutural de fibra virgem doméstica; dependência de importações
As fábricas do Vietnã não conseguem atender à crescente demanda por kraftliner porque o país carece de grandes plantações florestais sustentáveis. No início de 2023, o consumo total de papel para embalagem atingiu 284.530 toneladas, mesmo com as importações aumentando 9,2% de mês a mês, ressaltando a lacuna.[2]Associação de Celulose e Papel do Vietnã, "Boletim Mensal de Março de 2023," rippi.com.vn As oscilações cambiais e os custos de frete se traduzem rapidamente nos preços do linerboard, afetando as margens dos conversores. Os graus premium que dependem de fibra longa enfrentam escassez periódica, forçando os usuários a rebaixar as especificações ou pagar sobretaxas. O déficit de fibra, portanto, atua como um freio estrutural no mercado de embalagens de papel do Vietnã.
Política volátil de importação de papel recuperado e controles de qualidade
As inspeções alfandegárias voltadas para os limites de contaminantes prolongam os tempos de permanência nos portos marítimos, complicando o planejamento das fábricas. Congelamentos periódicos de cotas em certas categorias de papel recuperado desencadeiam picos de preços no mercado spot que se propagam por toda a cadeia de suprimentos. Os conversores sem integração vertical repassam os custos aos usuários finais, corroendo a competitividade frente aos substitutos plásticos. Até que diretrizes estáveis surjam, o mercado de embalagens de papel do Vietnã permanece exposto à volatilidade dos preços dos insumos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Grau: Dominância do Papelão para Contêineres em Meio à Aceleração do Cartão para Embalagem
O papelão para contêineres detinha 57,18% da participação do mercado de embalagens de papel do Vietnã em 2025, reflexo do perfil orientado à exportação do Vietnã, que depende de meio corrugado robusto para o transporte global. O kraftliner de topo branco comanda preços premium nos clusters de eletrônicos, enquanto o fluting reciclado satisfaz a logística doméstica de alimentos e bebidas. O fluting semiquímico atrai compradores, equilibrando custo e resistência. O cartão para embalagem, embora menor, registra uma CAGR de 11,13% até 2031, impulsionado pelo crescente número de necessidades de rotulagem farmacêutica e displays prontos para varejo. O sulfato branqueado sólido e o papelão para caixas dobráveis fornecem superfícies de alto padrão gráfico essenciais para a diferenciação de marcas entre empresas multinacionais de FMCG. O papelão reciclado revestido e o papelão reciclado não revestido ganham tração à medida que os rótulos ecológicos se tornam critérios de compra. O reforço de capacidade da Tetra Pak dedica 55% da produção a compradores locais, sinalizando confiança na absorção de caixas premium.
O tamanho do mercado de embalagens de papel do Vietnã para papelão para contêineres deve aumentar de forma constante ao lado da construção de armazéns em parques industriais. Enquanto isso, o tamanho do mercado de embalagens de papel do Vietnã para cartão para embalagem tende a se beneficiar da pressão regulatória em favor de formatos leves com maior teor de conteúdo reciclado. O posicionamento de mercado, portanto, está se deslocando do liner de commodities para papelão de valor agregado projetado para usos finais específicos e tiragens de impressão menores.


Por Produto: Caixas e Contêineres Corrugados Lideram Enquanto Caixas Dobráveis Aceleram
As Caixas e Contêineres Corrugados responderam por 50,12% do tamanho do mercado de embalagens de papel do Vietnã em 2025, à medida que o comércio eletrônico e o transporte de exportação dominavam os padrões de volume. Os grandes embarcadores exigem caixas de flauta B e C que equilibram resistência ao esmagamento e eficiência de empilhamento para transporte marítimo. O lançamento de USD 5 bilhões em infraestrutura de logística inteligente até 2030 garante a continuidade do fluxo de corrugado. As caixas dobráveis, no entanto, estão expandindo a uma CAGR de 10,96%, à medida que marcas de saúde e cuidados pessoais buscam soluções prontas para prateleira com evidência de violação. Os subsídios à impressão digital aceleram a personalização de caixas, o que suporta preços premium.
As oportunidades de redução de calibre no corrugado permanecem limitadas até que o fornecimento de fibra se estabilize. Em contraste, as caixas utilizam substratos revestidos leves para minimizar o uso de material e alinhar-se às metas de emissões de Escopo 3. Inserções de polpa moldada integradas em formatos de caixas dobráveis diferenciam ainda mais as ofertas. O mercado de embalagens de papel do Vietnã continua evoluindo de grandes remessas a granel para SKUs híbridos que combinam proteção estrutural com apelo no ponto de venda.
Por Setor de Uso Final: Estabilidade do Setor Alimentar Contrasta com o Dinamismo da Área da Saúde
As aplicações alimentares responderam por 32,68% da participação do mercado de embalagens de papel do Vietnã em 2025, impulsionadas pelas fortes exportações agrícolas e pelo crescente consumo doméstico de alimentos processados. As caixas de bebidas estáveis em prateleira beneficiam-se da expansão da tecnologia asséptica, que amplia o alcance dos produtos para áreas rurais sem as restrições da cadeia de frio. Em contraste, espera-se que as embalagens para saúde cresçam a uma CAGR de 10,05%, à medida que o Vietnã localiza a produção farmacêutica no âmbito dos incentivos da política industrial. Caixas dobráveis com evidência de violação com gravação em braille e liners com barreira de umidade tornam-se padrão.
Os eletrônicos respondem por uma fatia crescente da demanda após os surtos de investimento em semicondutores, exigindo divisórias corrugadas antiestáticas. Os segmentos de cuidados pessoais e domésticos seguem as tendências de urbanização, adotando caixas de alto padrão gráfico que transmitem um posicionamento premium. O mercado de embalagens de papel do Vietnã, portanto, se orienta para usos finais especializados onde os padrões de conformidade e o branding impulsionam a tonelagem incremental e margens mais elevadas.
Por Formato de Embalagem: Dominância Rígida em Meio à Inovação em Fibra Moldada
Os formatos rígidos, incluindo corrugado e papelão sólido, comandaram uma participação de 50,55% no mercado de embalagens de papel do Vietnã em 2025, refletindo os fluxos de contêineres de exportação do Vietnã. As caixas dobráveis semirígidas ancoram as prateleiras do varejo, enquanto os laminados de papel flexíveis atendem a embalagens de serviço alimentar de nicho. A fibra moldada, embora represente menos de 10% do volume, deve registrar uma CAGR de 11,78%, impulsionada pelos mandatos de redução de plástico e pela crescente demanda por amortecimento de eletrônicos. Bandejas de polpa leve e ajustadas à forma substituem as espumas de EPS, proporcionando reciclabilidade na calçada.
As cotas de EPR que exigem 20% de conteúdo reciclado favorecem soluções de fibra moldada projetadas a partir de fluxos de resíduos pós-consumo. Os formatos flexíveis estão ganhando impulso em embalagens de bebidas monodose revestidas com dispersões aquosas, que permitem a reciclagem de material único. O mercado de embalagens de papel do Vietnã, portanto, exibe uma transição de formato que recompensa os conversores que investem em ferramental especializado e know-how em revestimento de barreiras.
Análise Geográfica
Os parques industriais do Norte ao redor de Hanói atraem fornecedores de eletrônicos e automotivos que exigem corrugado de alta resistência e liners antiestáticos especiais. A proximidade com a fronteira com a China garante rápidos fluxos de componentes, tornando a região o principal hub de consumo de graus premium de kraft. As zonas econômicas do Sul ancoradas por Ho Chi Minh City lidam com alto volume de tráfego de exportações de FMCG, impulsionando a demanda constante por papelão para contêineres e apoiando fábricas verticalmente integradas. Portos costeiros como Cai Mep reduzem os prazos de envio, consolidando ainda mais a participação do sul no tamanho do mercado de embalagens de papel do Vietnã.
O Vietnã Central, liderado por Da Nang, emerge como corredor de crescimento à medida que os programas de infraestrutura conectam as artérias logísticas do norte e do sul. Os incentivos governamentais atraem investidores estrangeiros em busca de diversificação, criando oportunidades em campo aberto para produtores de corrugado de médio porte para abastecer novos clusters de manufatura. Cidades de segundo nível no Delta do Mekong e no Delta do Rio Vermelho adotam nós de microabastecimento para o comércio social, impulsionando a demanda por caixas de tamanho adequado e embalagens com impressão digital.
As províncias de fronteira se beneficiam da integração do corredor comercial da ASEAN, exigindo rotulagem multilíngue e conformidade com padrões regionais variados. Aqui, os conversores de caixas dobráveis ganham vantagem ao oferecer consultoria regulatória e serviços de arte de resposta rápida. No geral, a especialização regional permite que o mercado de embalagens de papel do Vietnã atenda às necessidades localizadas, garantindo um crescimento nacional equilibrado.
Panorama regulatório
A conformidade da embalagem de papel no Vietnã está ancorada na Lei de Proteção Ambiental de 2020, que introduziu obrigações de Responsabilidade Estendida do Produtor (EPR) para embalagens. O Decreto nº 110/2026/ND-CP, em vigor a partir de 25 de maio de 2026, consolidou e substituiu regras de implementação anteriores previstas no Decreto 08/2022/ND-CP e suas alterações, formalizando a forma como fabricantes e importadores cumprem as responsabilidades de reciclagem de embalagens (incluindo embalagens diretas e externas em categorias como alimentos, cosméticos, produtos farmacêuticos e outros).
Sob o Decreto 110/2026/ND-CP, as empresas obrigadas devem organizar a reciclagem por meio de autocoleta e recicladores/Organizações de Responsabilidade do Produtor qualificados, ou fazer contribuições financeiras ao Fundo de Proteção Ambiental do Vietnã (VEPF). O decreto também acrescenta limites de custo ao estabelecer taxas máximas de ajuste (10% para reciclagem e 15% para tratamento de resíduos), e reforça o uso de agentes de reciclagem autorizados listados por meio do Sistema Nacional de Informações sobre EPR, gerido pelo Ministério de Recursos Naturais e Meio Ambiente. O desempenho técnico e ambiental relacionado à embalagem é ainda apoiado por normas nacionais do Vietnã (TCVN), incluindo a TCVN 12254:2018 (requisitos gerais de embalagem), TCVN 12256:2018 (reutilização) e TCVN 12259:2018 (reciclagem orgânica).
Cenário Competitivo
O mercado apresenta concentração moderada. A SCG Packaging aproveita a escala regional e recentemente reportou VND 7,77 trilhões (USD 301 milhões) em receita vietnamita com expansão de EBITDA suportada por graus de papelão ecologicamente eficientes.[3]Vietnam Investment Review, "SCG Alcança Forte Crescimento de EBITDA e Lucro," vir.com.vnAs adições de capacidade da Tetra Pak fortalecem o nicho de caixas assépticas premium e introduzem linhas Recart® de alta produtividade voltadas para exportações de alimentos prontos para prateleira. Os players domésticos de nível médio focam no fornecimento competitivo em custo de corrugado, enquanto novos entrantes investem em impressoras digitais para capturar trabalhos de caixas em pequenas tiragens impulsionados por incentivos fiscais.
A intensidade competitiva aumenta à medida que fábricas estrangeiras estudam joint ventures para garantir fibra e explorar o acesso comercial amplo do Vietnã na ASEAN. A sustentabilidade permanece o principal diferencial: os conversores exibem certificações de conteúdo reciclado e painéis de pegada de carbono para atrair compradores internacionais. Empresas que integram a produção de polpa a montante ou logística a jusante tendem a ampliar suas margens. No entanto, as pequenas e médias empresas mantêm posição ao atender clientes regionais com prazos de entrega flexíveis.
Os movimentos de integração continuam. A aquisição da Starprint pela SCG aumenta a capacidade de caixas dobráveis a jusante e o conhecimento em embalagens flexíveis, permitindo a venda cruzada para contas de eletrônicos e saúde. Enquanto isso, startups de fibra moldada implantam ferramental proprietário para penetrar no amortecimento premium de eletrônicos. Essas dinâmicas ilustram um mercado de embalagens de papel do Vietnã em evolução, onde a adoção de tecnologia e o posicionamento de sustentabilidade moldam os resultados competitivos.
Líderes do Setor de Embalagens de Papel do Vietnã
Starprint Vietnam Joint Stock Company
Tetra Pak International S.A.
SCG Paper Public Company Limited
Lee & Man Paper Manufacturing Ltd.
Oji Interpack Vietnam Co., Ltd
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
A implementação da EPR sob o Decreto 110/2026/ND-CP (em vigor a partir de 25 de maio de 2026) desloca a vantagem competitiva para os convertedores e fábricas capazes de documentar caminhos de reciclagem conformes ou gerenciar fluxos de contribuição ao VEPF. Isso cria oportunidades para serviços e sistemas que apoiam o abastecimento de conteúdo reciclado, a coordenação de logística reversa e os relatórios. Para os fornecedores de embalagens de papel que atendem categorias de produtos regulamentadas (incluindo alimentos, cosméticos e produtos farmacêuticos), ofertas prontas para conformidade podem ser combinadas com materiais que apoiam caminhos de circularidade referenciados pelas normas de embalagem TCVN (por exemplo, designs que permitem reutilização e reciclagem).
Adições de capacidade e projetos orientados à tecnologia em 2026 apontam para onde a demanda está se formando. A Ninh Binh GDT Joint Stock Company iniciou a construção de uma fábrica de papel para embalagens de 360.000 toneladas por ano destinada a embalagens de equipamentos eletrônicos no Parque Industrial de Khanh Phu (investimento de 3.050 bilhões de VND), a SCGP anunciou uma expansão de 748 milhões de bahts em sua unidade VKPC em Ho Chi Minh, adicionando 26.800 toneladas por ano de capacidade de embalagens de fibra, e a Minhan Paper fez um pedido de uma segunda linha de reciclagem de OCC em sua unidade em Hung Yen, projetada para 700 t/dia de papel para miolo ondulado. Esses movimentos destacam oportunidades em gramaturas voltadas para eletrônicos, linhas de embalagens de fibra com maior automação e expansão do processamento doméstico de fibra reciclada, que reduz a exposição à volatilidade das importações de papel recuperado. Separadamente, a Circular nº 12/2026/TT-BCT introduz requisitos de rastreabilidade por código QR para embalagens importadas (incluindo papel ondulado e celulose moldada), em vigor a partir de 1º de julho de 2026, impulsionando as cadeias de suprimento de embalagens para uma rastreabilidade e troca de dados mais formais, com benefícios indiretos para fornecedores domésticos capazes de atender às expectativas de rastreabilidade em cadeias de valor ligadas à exportação.
Desenvolvimentos recentes do setor
- Julho de 2026: A Minhan Paper fez um pedido à Andritz para uma segunda linha de reciclagem de OCC para sua unidade na província de Hung Yen, projetada para uma produção de 700 toneladas por dia de papel para miolo ondulado. O projeto fortalece a capacidade doméstica de processamento de fibra reciclada e apoia um fornecimento mais estável de matéria-prima para gramaturas de containerboard ligadas à demanda de e-commerce e industrial.
- Julho de 2025: A Tetra Pak inaugurou a segunda fase de expansão de sua fábrica de embalagens cartonadas asséticas no parque industrial VSIP II-A, em Binh Duong, após um investimento de 97 milhões de euros. A modernização elevou a capacidade total para mais de 30 bilhões de embalagens por ano e adicionou vários novos formatos, reforçando o papel do Vietnã como base regional de fornecimento para embalagens cartonadas de bebidas e alimentos.
- Agosto de 2024: A Tetra Pak iniciou formalmente a construção do projeto de expansão de sua unidade em Binh Duong. Esse passo avançou um importante programa de capacidade para materiais de embalagem cartonada, estreitando a ligação entre a presença industrial de fabricação do Vietnã e a crescente demanda por formatos de embalagem à base de papel.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Para esta metodologia, o mercado abrange o valor das embalagens à base de papel vendidas e utilizadas no Vietnã, incluindo gramaturas comuns de cartão e containerboard que se convertem em cartonagens, embalagens onduladas e outros formatos de embalagem de papel utilizados por setores de uso final.
Exclusões de escopo: excluímos embalagens de plástico, metal e vidro, e também excluímos equipamentos e serviços utilizados na fabricação de embalagens.
Visão geral da segmentação
- Por Grau
- Cartão para Embalagem
- Sulfato Branqueado Sólido (SBS)
- Sulfato Não Branqueado Sólido (SUS)
- Papelão para Caixas Dobráveis (FBB)
- Papelão Reciclado Revestido (CRB)
- Papelão Reciclado Não Revestido (URB)
- Outros Graus de Cartão para Embalagem
- Papelão para Contêineres
- Kraftliner de Topo Branco
- Outros Kraftliners
- Testliner de Topo Branco
- Outros Testliners
- Fluting Semiquímico
- Fluting Reciclado
- Outros Graus
- Cartão para Embalagem
- Por Produto
- Caixas Dobráveis
- Caixas e Contêineres Corrugados
- Outros Produtos
- Por Setor de Uso Final
- Alimentação
- Bebidas
- Saúde
- Cuidados Pessoais
- Cuidados Domésticos
- Elétrico e Eletrônico
- Outros Setores de Uso Final
- Por Formato de Embalagem
- Rígido (Corrugado, Papelão Sólido)
- Semirígido (Caixas Dobráveis Excluindo Caixas de Papelão Sólido)
- Papel Flexível (Sachês, Embrulhos)
- Produtos de Embalagem de Fibra Moldada e Polpa
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental começou com o mapeamento da demanda de embalagens no Vietnã, utilizando estatísticas públicas e referências setoriais estáveis ano a ano. Utilizamos fontes como publicações do Escritório Geral de Estatística do Vietnã, tabelas de comércio de importação e exportação da Alfândega do Vietnã para celulose, papel e cartão, indicadores macroeconômicos do Banco Mundial, fluxos de produtos do UN Comtrade e dados de contexto florestal e de madeira para celulose da FAO, que nos ajudaram a alinhar o modelo com o que o país pode consumir e produzir.
Para refinar as premissas, também revisamos relatórios anuais de empresas e apresentações a investidores de grupos de embalagens e papel listados em bolsa, comunicados de imprensa sobre adições de capacidade, e sites de associações e eventos que discutem tendências de demanda de embalagens em alimentos, bebidas e e-commerce. Uma assinatura paga para dados financeiros de empresas e um banco de dados de importação e exportação em nível de embarque foram utilizados seletivamente para verificar a direção da receita e o mix comercial, especialmente para movimentos de papel e cartão recuperados. Esses exemplos não são exaustivos, e muitas outras fontes públicas também foram verificadas para coletar dados, validar padrões e esclarecer lacunas de dados.
Entrevistas e pesquisas primárias
O trabalho primário focou em validar o que as fontes documentais não conseguem mostrar claramente, como rendimentos reais de conversão, movimento de preços por gramatura e a mudança de mix entre formatos ondulados e cartonados. Conversamos com convertedores, fornecedores de cartão, distribuidores e grandes compradores em alimentos embalados, bebidas, cuidados pessoais e eletrônicos, e depois revalidamos as premissas com participantes de logística e comércio para confirmar como as importações e a produção local estão sendo utilizadas. Como se trata de um mercado de um único país, a cobertura foi equilibrada entre os principais polos industriais e de consumo, para que nossas verificações reflitam os padrões de demanda no terreno.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 39% | CXOs: 17% |
| Nível médio: 44% | Líderes funcionais/de unidade: 39% |
| Pequenos participantes: 17% | Gerentes: 44% |
Dimensionamento e previsão de mercado
O dimensionamento do mercado utilizou lógica top-down e bottom-up, organizada de forma que os totais finais permaneçam rastreáveis aos sinais reais de demanda no Vietnã. No lado top-down, o consumo foi reconstruído usando a produção doméstica de papel e cartão, indicadores de comércio líquido e conversão em uso de embalagem, e depois foi ainda filtrado por sinais de demanda de uso final, como volumes de alimentos embalados, tendências de produção de bebidas e crescimento de envios de e-commerce. Onde os dados eram ruidosos, usamos o feedback primário para definir fatores de perda e razões de conversão realistas, que é onde o mercado frequentemente é sobrestimado.
As verificações bottom-up foram então utilizadas para corroborar os totais, com base na direção da receita de fornecedores e convertedores amostrados, discussões sobre capacidade e utilização, e faixas de ASP por principais gramaturas e formatos. As principais entradas incluíram o movimento de preços do cartão (local e importado), a disponibilidade de papel recuperado, o mix de demanda entre ondulado e cartonado, e mudanças na intensidade de embalagem ligadas aos ciclos de varejo e manufatura para exportação. Para a previsão, foi utilizada análise de cenários em torno de fatores de preço e volume, e as premissas foram alinhadas ao que os respondentes do setor esperam em termos de aumento de capacidade, mudanças de sustentabilidade impulsionadas por regulamentação e sensibilidade comercial. Quando faltavam números em nível de empresa, as lacunas foram tratadas usando médias de pares por escala e mix de produtos, seguidas de uma verificação de razoabilidade em relação aos totais de comércio e produção.
Validação de dados e ciclo de atualização
Os resultados foram verificados por meio de triangulação entre fluxos comerciais, sinais de produção e o uso implícito de embalagem por unidade de atividade no mercado final, e depois os valores discrepantes foram revisados antes da finalização dos totais. Também realizamos verificações de variância por gramatura e formato para que aumentos de preço ou mudanças súbitas de demanda não criassem oscilações irreais ao longo da série temporal, e chamadas de acompanhamento foram acionadas quando uma premissa-chave se afastava além de uma faixa esperada.
O relatório é atualizado anualmente, com atualizações intermediárias quando ocorrem eventos importantes, como grandes adições de capacidade, oscilações acentuadas de preços de celulose ou papel recuperado, ou mudanças na política comercial que afetam os insumos. Antes da entrega, é realizada uma revisão final por analistas, para que o modelo reflita os dados públicos mais recentes disponíveis e o feedback primário mais atual.
Tamanho do mercado vietnamita de embalagens de papel segundo a Mordor Intelligence em comparação com outras estimativas publicadas
Os tamanhos de mercado publicados para embalagens de papel no Vietnã podem parecer muito distantes entre si porque estudos diferentes não contabilizam o mesmo conjunto de gramaturas de papel, formatos de embalagem e canais de venda, e também escolhem anos-base e premissas de preço diferentes. O momento da conversão de moeda e a forma como as importações são tratadas podem adicionar outra camada de diferença, especialmente em um mercado que depende do comércio para insumos essenciais.
Alguns números externos agregam uma definição mais ampla de embalagem, misturando materiais adjacentes que não são de papel ou incluindo maquinário e serviços de embalagem, e depois aplicam um crescimento de preço amplo para elevar a linha de valor. Na Mordor Intelligence, a receita é contabilizada apenas para produtos de embalagem à base de papel utilizados no Vietnã, com verificações em nível de gramatura e formato vinculadas ao comércio líquido, à produção local e a rendimentos de conversão realistas.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 3,11 bilhões de USD (2026) | |
| Periódico Setorial A | 2,60 bilhões de USD (2024) | Utiliza um ano-base mais antigo e frequentemente trata o mercado como um único número de destaque, sem verificações cruzadas de gramatura e formato, o que pode subestimar o aumento decorrente do crescimento recente da demanda e das movimentações de preço. |
| Portal Setorial B | 2,85 bilhões de USD (2025) | Corresponde de forma próxima ao ano, mas normalmente depende de extrapolação simplificada e validação limitada dos rendimentos de conversão e do tratamento das importações, o que pode alterar os totais quando o comércio e a produção local divergem. |
A dispersão entre esses valores publicados deve-se principalmente à seleção do ano, ao que é incluído no escopo do produto e à forma como o preço do cartão e o comércio são convertidos em valor de embalagem. Ao manter o modelo vinculado a sinais de demanda observáveis no Vietnã e testá-lo com verificações primárias sobre rendimentos, faixas de ASP e mudanças de mix, o número final permanece equilibrado e repetível para fins de planejamento.


Principais Questões Respondidas no Relatório
Qual é o valor atual do tamanho do mercado de embalagens de papel do Vietnã em 2026?
Está em USD 3,11 bilhões.
Com que velocidade o setor deve crescer entre 2026 e 2031?
Prevê-se que se expanda a uma CAGR de 9,61%, atingindo USD 4,92 bilhões até 2031.
Qual categoria de produto contribui com a maior receita?
Caixas e Contêineres Corrugados lideram com 50,12% de participação no tamanho do mercado de embalagens de papel do Vietnã em 2025.
Qual é o principal catalisador por trás da crescente demanda por caixas corrugadas?
O rápido crescimento nos volumes de encomendas do comércio eletrônico em Ho Chi Minh City, Hanói e Da Nang está impulsionando o consumo de caixas de envio resistentes.
Como as regras de Responsabilidade Estendida do Produtor estão moldando as escolhas de materiais?
O EPR exige uma taxa de reciclagem de 20% para papel-cartão, encorajando as marcas a mudarem do plástico para papelão reciclado leve e soluções de fibra moldada.
Página atualizada pela última vez em:


