
Tamanho e Participação do Mercado de Embalagens de Papel
Análise do Mercado de Embalagens de Papel por Mordor Intelligence
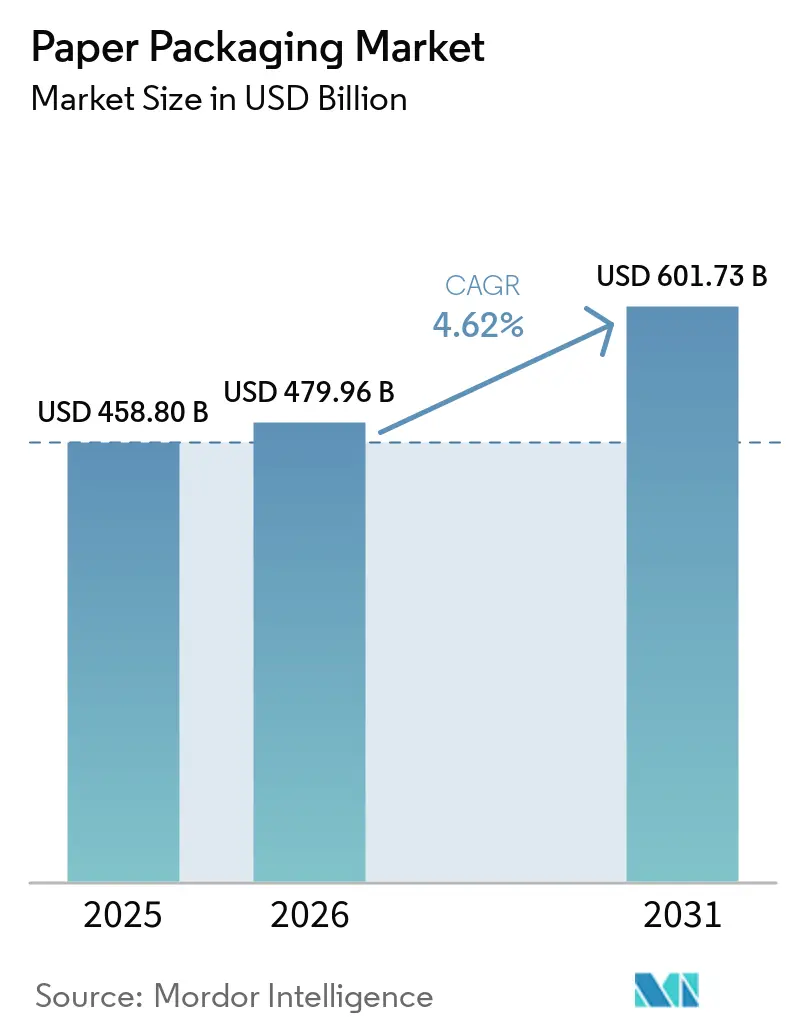
O tamanho do mercado de embalagens de papel deve expandir de 480 bilhões de USD em 2026 e 502,1 bilhões de USD em 2027 para 623,1 bilhões de USD até 2032, registrando um CAGR de 4,41% entre 2027 e 2032.
O papelão com revestimento de barreira cria opções de embalagens para alimentos, enquanto o crescimento do fulfillment na Índia oferece uma rota adicional para a demanda de embalagens de transporte. As taxas de descarte vinculadas à reciclabilidade no Reino Unido tornam os projetos de embalagens domésticas qualificadas mais atraentes comercialmente, conectando o desempenho funcional e o tratamento no fim da vida útil dentro da mesma decisão de embalagem. As aquisições ampliam o alcance da fabricação regional, enquanto o suporte de conformidade específico por produto oferece à Metsä Board outra rota para relacionamentos com conversores. Os exportadores tailandeses de embalagens de fibra que enfrentam requisitos de rastreabilidade da UE e os produtores norte-americanos que consomem papelão ondulado recuperado precisam qualificar novas aplicações de embalagem sem agravar o risco de fornecimento ou a pressão sobre os custos de insumos.
Principais Conclusões do Relatório
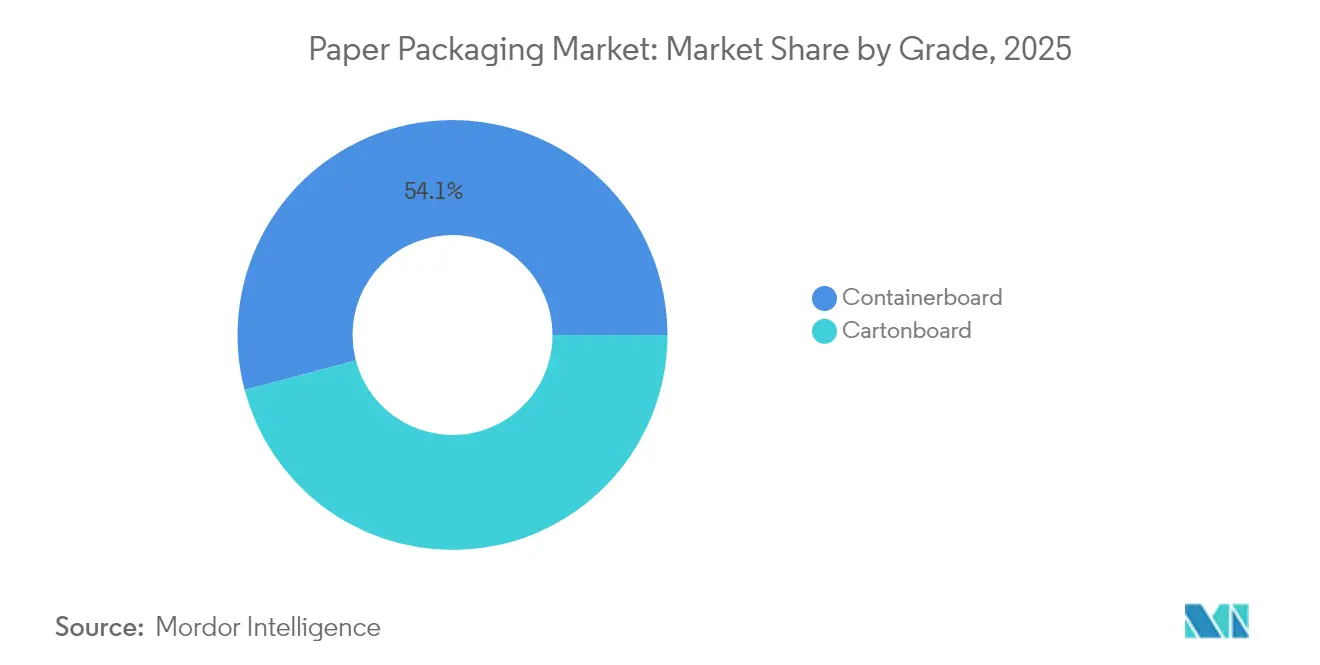
- Por categoria, o papelão para embalagens detinha 53,03% da participação do mercado de embalagens de papel em 2026, enquanto o papelão para caixas deve crescer mais rapidamente, com um CAGR de 6,85% entre 2027 e 2032.
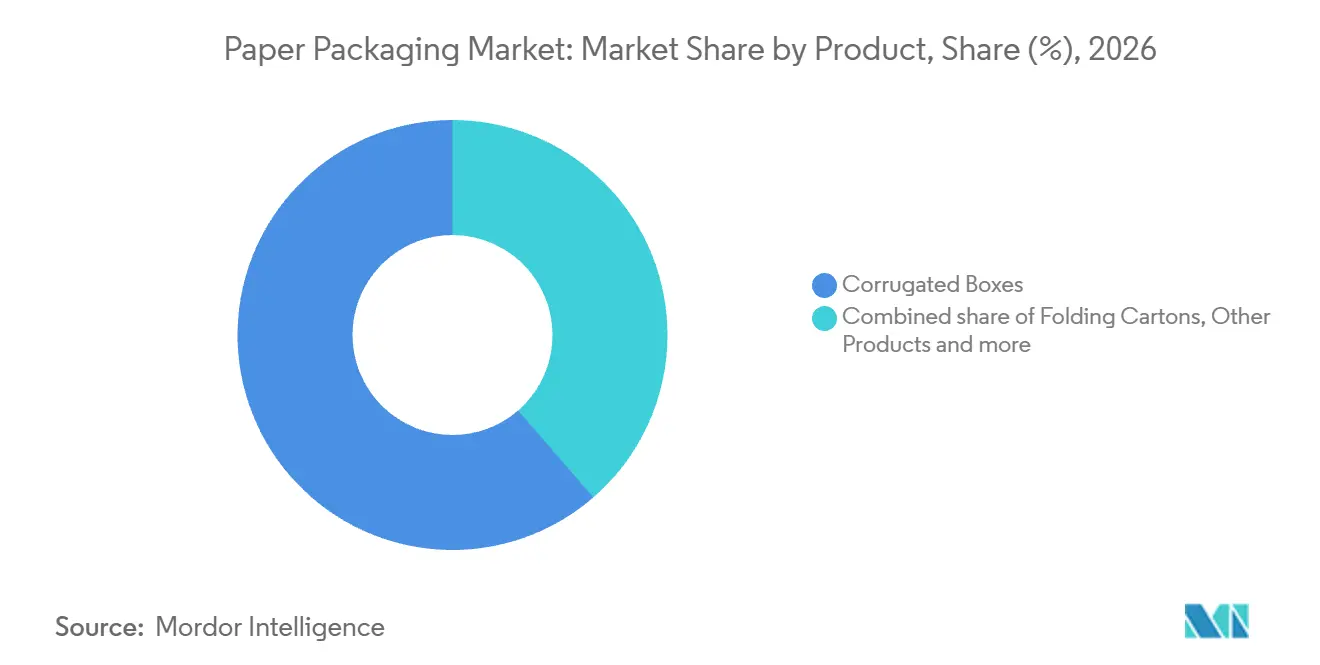
- Entre os produtos, as caixas onduladas representavam 61,37% do tamanho do mercado de embalagens de papel em 2026, e as caixas dobráveis devem crescer mais rapidamente, com um CAGR de 4,92% entre 2027 e 2032.
- Alimentos liderou os setores de usuários finais com uma participação de 39,45% em 2026, enquanto cuidados pessoais deve crescer mais rapidamente, com um CAGR de 6,88% entre 2027 e 2032.
- Por formato de embalagem, as embalagens rígidas, incluindo papelão ondulado e papelão sólido, detinham uma participação de 45,35% em 2026, enquanto fibra moldada e polpa deve crescer mais rapidamente, com um CAGR de 6,42% entre 2027 e 2032.
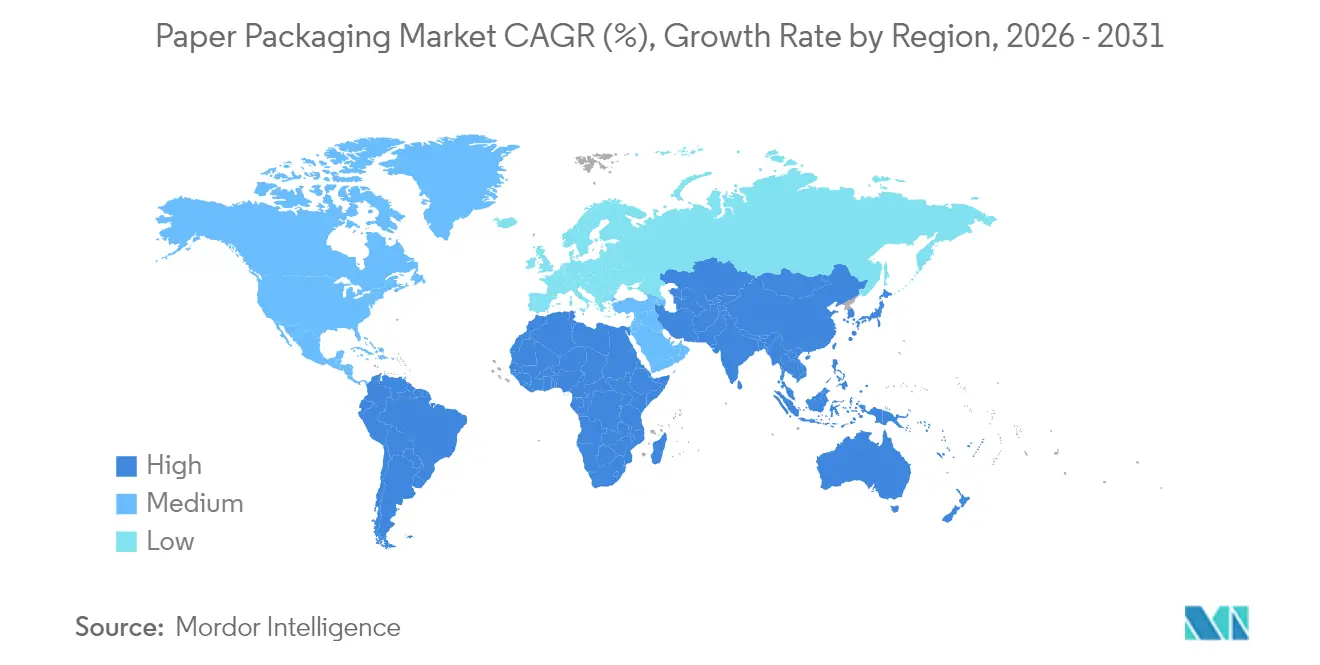
- Entre as geografias, a Ásia-Pacífico foi a maior região com uma participação de 48,02% em 2026 e deve crescer mais rapidamente, com um CAGR de 5,31% entre 2027 e 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Desenvolvimento de soluções de papelão com revestimento de barreira | +1.5% | Ásia-Pacífico, Europa e América do Norte | Médio prazo (2 a 4 anos) |
| Aumento da demanda por ondulados no comércio eletrônico | +1.4% | América do Norte e Índia | Curto prazo (≤ 2 anos) |
| Migração dos proprietários de marcas para embalagens de material único | +1.2% | França, Bélgica e Reino Unido | Médio prazo (2 a 4 anos) |
| Mandatos de Responsabilidade Estendida do Produtor (REP) | +1% | Reino Unido e União Europeia | Curto prazo (≤ 2 anos) |
| Avanços em barreiras de nanocelulose | +0.2% | Ásia-Pacífico e Europa | Longo prazo (≥ 4 anos) |
| Economia da impressão digital in-loco em plantas de conversão | +0.4% | Local de distribuição de encomendas na Alemanha | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Desenvolvimento de soluções de papelão com revestimento de barreira
Os requisitos de proteção podem tornar o sistema de revestimento decisivo quando um comprador de alimentos considera embalagens de papel. Em maio de 2025, a Metpack, sediada em Istambul, ofereceu papel e papelão revestido Ezycompost para embalagens de alimentos utilizando o revestimento ecovio 70 PS14H6 da BASF. A oferta combinava barreiras contra líquidos, gorduras, graxas e óleo mineral com compostabilidade doméstica certificada. A BASF reportou um revestimento 40% mais fino do que o ácido polilático (PLA). O revestimento também é aprovado para contato com alimentos pela FDA e estável em temperaturas de água fervente de até 100°C, o que amplia as aplicações alimentares nas quais um conversor pode oferecer a estrutura.
Aumento da demanda por ondulados no comércio eletrônico
A distribuição e o comércio eletrônico juntos constituem um importante mercado final para os fornecedores de ondulado. A International Paper estimou que a distribuição e o comércio eletrônico representaram 19% da demanda da indústria norte-americana de embalagens onduladas em 2025. Em 2025, a Amazon India inaugurou 12 centros de fulfillment e expandiu outros 6, adicionando 8,6 milhões de pés cúbicos de capacidade de armazenamento. Parceiros logísticos estratégicos operaram e gerenciaram os novos locais, que estavam prontos e operacionais antes da temporada festiva de 2025. Para os fabricantes de caixas, a expansão indiana oferece uma rota potencial para aplicações adicionais de embalagens de transporte, ao lado do mercado final norte-americano combinado.
Migração dos proprietários de marcas para embalagens de material único
A substituição por proprietários de marcas pode criar demanda de embalagens de papel em uma camada específica de uma embalagem com múltiplos componentes. Em 2025, a Mondelēz International utilizou embalagem secundária de papel único para os biscoitos Véritable Petit Beurre da LU na França, na Bélgica e no Reino Unido. Desenvolvida com a Saica Flex, a embalagem externa de papel reduziu o uso de plástico virgem em cerca de 63% por embalagem, enquanto as embalagens internas individuais de biscoitos permaneceram em plástico. Como o requisito de papel é uma estrutura externa, a proposta do conversor pode se concentrar na sua adequação à embalagem interna mantida e nas necessidades de proteção do produto. Os fornecedores podem atender a um requisito de embalagem de papel em múltiplos países por meio de uma estrutura secundária definida, oferecendo aos proprietários de marcas uma forma de escalonar as mudanças de material por camada de embalagem.
Mandatos de Responsabilidade Estendida do Produtor (REP)
A diferenciação das taxas de descarte pela PackUK, a administradora do esquema de REP de embalagens do Reino Unido, pode tornar o design de embalagens uma decisão de custo direto para os produtores de embalagens domésticas sujeitos à obrigação. No ano de avaliação de 2026 a 2027 do Reino Unido, utilizando dados de embalagens de 2025, as embalagens domésticas com classificação Verde da PackUK recebem uma taxa de descarte mais baixa do que a taxa base Âmbar. [1] A modulação afeta apenas as taxas de descarte de resíduos de embalagens domésticas e redistribui os encargos sem aumentar o total. O desconto Verde é financiado pelos encargos com classificação Vermelha, e seu nível final depende dos dados de embalagens reportados em todas as categorias de materiais. Os fornecedores de embalagens de papel podem, portanto, competir com designs que alcancem a classificação de reciclabilidade qualificada, cumprindo ao mesmo tempo a tarefa original de embalagem. Os produtores sujeitos à obrigação têm uma razão concreta para qualificar um design recuperável antes de se comprometer com uma conversão mais ampla para papel.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escrutínio sobre desmatamento e fornecimento de fibra | -0.5% | Tailândia e União Europeia | Curto prazo (≤ 2 anos) |
| Volatilidade nos preços da fibra reciclada | -0.4% | Estados Unidos e Canadá | Curto prazo (≤ 2 anos) |
| Custos de eliminação gradual de "químicos eternos" PFAS | -0.3% | Estados-membros da União Europeia | Curto prazo (≤ 2 anos) |
| Logística de recuperação limitada em mercados emergentes | -0.2% | Áreas de coleta residencial no Brasil | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Escrutínio sobre desmatamento e fornecimento de fibra
A rastreabilidade da fibra pode restringir o fornecimento comercialmente utilizável mesmo quando um produtor tem acesso ao material físico. Em seu relatório de riscos de 2025, a SCG Packaging (SCGP) identificou possível interrupção em suas exportações de embalagens de polpa e papel para a União Europeia caso não pudesse verificar a rastreabilidade. A empresa também identificou potenciais custos mais elevados e atrasos no fornecimento de matérias-primas. Para os exportadores expostos a esse risco, uma fonte de fibra disponível tem, portanto, menor valor quando sua documentação não pode atender aos requisitos do destino. A SCGP fortaleceu seu sistema de Cadeia de Custódia FSC para rastreabilidade sob o Regulamento de Desmatamento da UE e afirma que ainda está aprimorando seus sistemas. Até que a verificação seja confiável, o potencial custo e atraso de comprovar a proveniência permanecem com o exportador.
Volatilidade nos preços da fibra reciclada
Preços mais elevados de fibra recuperada podem enfraquecer o argumento de acessibilidade para embalagens feitas de insumos reciclados. Na América do Norte, o aumento dos preços do papelão ondulado recuperado (OCC) pressionou as empresas de embalagens que consumiam o material até julho de 2026. Os produtores de papelão para embalagens citaram os preços mais elevados do OCC entre os motivos para elevar seus próprios preços. A exposição resultante difere ao longo da cadeia, pois um aumento no preço dos insumos pode beneficiar os recicladores enquanto onera as empresas que compram seu material. Como os produtores de papelão para embalagens elevaram seus próprios preços duas vezes em 2026 e citaram os custos mais elevados do OCC entre os motivos, os conversores que compram papelão enfrentam o aumento do custo dos insumos um degrau abaixo na cadeia.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Categoria:
Escala Operacional Encontra Crescimento Seletivo de CapacidadeO papelão para embalagens representou uma participação de 53,03% do tamanho do mercado de embalagens de papel em 2026. A produção norte-americana de papelão para embalagens totalizou 36,1 milhões de toneladas curtas em 2025, queda de 4,4% em relação a 2024. [2] A Associação Americana de Florestas e Papel (AF&PA) reportou que a capacidade norte-americana de papelão para embalagens caiu 5,1% em 2025, enquanto as fábricas operaram a 91,9% da capacidade. Como a capacidade dos EUA caiu mais rapidamente do que a produção, a alta taxa de utilização indica adaptação da capacidade à demanda, e não expansão. Os retornos da base remanescente de fábricas nos EUA dependem, portanto, da demanda por caixas convertidas absorver sua produção.
O papelão para caixas é o segmento de crescimento mais rápido, com um CAGR previsto de 6,85% entre 2027 e 2032. O consumo global upstream de papelão para caixas cresceu 2% em 2025, enquanto a demanda europeia estava estagnada e o excesso de oferta global persistia, especialmente na China. A linha de papelão para consumo Oulu da Stora Enso na Finlândia começou a operar no início de 2025 com capacidade anual de 750.000 toneladas métricas para papelão para caixas dobráveis e kraft não branqueado revestido combinados. Com a aceleração continuando no primeiro semestre de 2026 e a capacidade total esperada durante 2027, a parcela de papelão para caixas dessa capacidade combinada depende de como a Stora Enso aloca a linha entre os 2 produtos de papelão.

Por Produto:
Cobertura de Rede e Acordos com Compradores Moldam a DemandaAs caixas onduladas representaram uma participação de 61,37% do mercado de embalagens de papel em 2026. As operações de ondulado da Smurfit Westrock enviaram aproximadamente 100 bilhões de pés quadrados na América do Norte e aproximadamente 96,8 bilhões na Europa, no Oriente Médio e África, e na Ásia-Pacífico em 2025. Seu segmento da América Latina, incluindo América Central e Caribe, enviou aproximadamente 23 bilhões de pés quadrados de embalagens onduladas naquele ano. Os aproximadamente 100 bilhões de pés quadrados da América do Norte representavam menos da metade dos aproximadamente 220 bilhões de pés quadrados enviados pelos 3 segmentos de relatório da empresa, de modo que sua escala de ondulado se apoia em uma rede multirregional.
As caixas dobráveis são o segmento de crescimento mais rápido, com um CAGR projetado de 4,92% entre 2027 e 2032. A divisão MM Food & Premium Packaging da Mayr-Melnhof Karton reportou cerca de 1.100 clientes em todo o mundo, com cerca de 88% da receita da divisão gerada por grupos multinacionais. A divisão, no entanto, reportou demanda moderada por caixas dobráveis no primeiro semestre de 2026, com pedidos melhorando seletivamente em determinados mercados no final do segundo trimestre. Os clientes multinacionais normalmente organizam os fornecimentos por meio de acordos plurianuais após licitações upstream. Essa estrutura de compradores canaliza a oportunidade prevista por meio de adjudicações de programas, enquanto a melhora seletiva dos pedidos indica uma base de demanda de curto prazo desigual.
Por Setor do Usuário Final:
Volume de Alimentos e Caixas de Cosméticos Oferecem Rotas DiferentesAlimentos foi o maior segmento, representando 39,45% do valor total do setor em 2026. Para 2025, o Centro de Pesquisa Conjunto da Comissão Europeia estimou 84.868,7 toneladas métricas de embalagens de papel primárias e secundárias associadas a refeições prontas colocadas no mercado alemão. No primeiro semestre de 2026, a The Pack Corporation reportou vendas estáveis de caixas de papel para embalagens primárias de alimentos e produtos de comida para viagem ou entrega. A estimativa alemã captura múltiplas camadas de embalagem, enquanto o exemplo da empresa conecta as caixas tanto a embalagens primárias quanto à distribuição de alimentos preparados. Os conversores de alimentos podem, portanto, atender a necessidades distintas de embalagem em torno da mesma refeição, desde seu recipiente imediato até a embalagem de papel que acompanha sua venda.
Cuidados pessoais é o segmento de crescimento mais rápido, com um CAGR previsto de 6,88% entre 2027 e 2032. A Shiseido afirma que ANESSA e ELIXIR estão migrando suas embalagens secundárias de plástico para papel com certificação sustentável. Sua marca Clé de Peau Beauté utiliza papel certificado pelo Conselho de Manejo Florestal (FSC) para as caixas individuais de todos os seus produtos. Esses exemplos situam a abertura comercial na camada da embalagem externa, com uma conversão ativa ao lado de uma aplicação de caixa de papel já estabelecida. A demanda adicional pode vir da conclusão das transições da ANESSA e da ELIXIR dentro do mesmo proprietário de marca, sem exigir uma mudança nas embalagens primárias.
Por Formato de Embalagem:
Escala Estabelecida de Ondulado Encontra Investimento em Fibra MoldadaAs embalagens rígidas, incluindo papelão ondulado e papelão sólido, foram o maior segmento com uma participação de 45,35% em 2026. Em suas estatísticas setoriais de 2025, a Federação Europeia de Fabricantes de Papelão Ondulado (FEFCO) reportou aproximadamente 51 bilhões de metros quadrados de produção anual de papelão ondulado na Europa. Esse fluxo de material confere ao componente ondulado uma extensa base operacional dentro das embalagens rígidas. A Georgia-Pacific e a Gallo redesenharam a embalagem de vinho da Gallo com um divisor Z de papelão ondulado que preservou a estabilidade estrutural para caixas empilhadas, demonstrando como o papelão se torna uma embalagem rígida acabada para uma aplicação específica.
Fibra moldada e polpa é o segmento de crescimento mais rápido, com um CAGR projetado de 6,42% entre 2027 e 2032. A Genera concluiu sua expansão em Vonore, Tennessee, em julho de 2025, elevando a capacidade anual de embalagens de fibra moldada para mais de 2 bilhões de peças. Em outubro de 2025, a licenciada da PulPac, HZ Green Pulp, havia iniciado a produção comercial em escala completa de tampas de café em Fibra Moldada a Seco na Malásia. O segmento de Embalagens de Fibra da Huhtamaki, que inclui produtos de fibra moldada, registrou crescimento de 6% nas vendas líquidas comparáveis no primeiro semestre de 2026, adicionando um sinal de crescimento de vendas aos investimentos em produção.
Análise Geográfica
Mercado de Embalagens de Papel da Ásia-Pacífico
A Ásia-Pacífico detinha uma participação de 48,02% do mercado de embalagens de papel em 2026 e deve registrar um CAGR de 5,31% entre 2027 e 2032, tornando-se a maior e mais rápida região em crescimento. A Oji India Packaging inaugurou sua quinta fábrica indiana em Sri City em 21 de março de 2025, com produção de acessórios de embalagem e capacidade anual de caixas onduladas de 100 milhões de metros quadrados para atender à crescente demanda do sul da Índia. Em setembro de 2026, a SCG Packaging adquiriu uma participação de 90% na Jin Zhong Fa Paper Industrial, fabricante de embalagens de fibra em Chonburi, Tailândia. O índice de produção de embalagens de papel da Tailândia cresceu 0,50% em 2025, impulsionado principalmente pelo consumo do mercado doméstico. A demanda por caixas no sul da Índia e o consumo doméstico por trás do ganho no índice de produção da Tailândia favorecem a cobertura de produção específica por país, com aquisições oferecendo outra rota para uma base de fabricação local já existente.
Na América do Norte, a produção norte-americana de papel para embalagens aumentou 1,7% em 2025, enquanto a produção total de papel e papelão caiu 3,7%, tornando as embalagens uma proposta operacional distinta dentro do mix de produção nacional. Na Europa, até maio de 2025, a Mondi havia expandido a capacidade do MailerBAG de papel re/cycle com uma nova linha em Krapkowice, Polônia, para atender aos requisitos de tamanho e proteção dos clientes de comércio eletrônico. A divergência nos EUA torna a produção agregada de papel um guia inadequado para as oportunidades operacionais de papel para embalagens. O investimento em conversão na Polônia adiciona um formato específico de envio para comércio eletrônico, oferecendo aos fornecedores uma rota orientada por aplicação ao lado dessa base de produção mais ampla.
Na América do Sul, os produtos alimentícios representaram 51,1% do volume de remessas de caixas onduladas e acessórios do Brasil em 2025 entre as empresas reportantes. Em 2025, a Smurfit Westrock anunciou uma nova linha em sua fábrica de embalagens onduladas em Barranquilla, Colômbia, reportando um aumento de capacidade de aproximadamente 30% para atender a clientes dos setores de consumo, industrial e exportação de bananas. A Greenliner reportou a partida de sua máquina PM 1 em outubro de 2025 na Cidade do 10 de Ramadã, no Egito, fornecendo papelão para embalagens a partir de 80 gramas por metro quadrado localmente e para exportação. Na América do Sul e no Oriente Médio e África, esses exemplos distinguem a demanda por caixas voltadas para alimentos, a conversão industrial e de exportação, e o fornecimento upstream de papelão. A proposta local mais forte depende de o cliente precisar de uma caixa acabada para uma aplicação ou de papelão para conversão subsequente.
Estrutura Regulatória e Perspectivas
As jurisdições selecionadas são comparadas sob a perspectiva de um produtor que fornece embalagens de papel para produtos de consumo. A entrada dos EUA examina a estrutura da Califórnia, enquanto a entrada brasileira combina o reporte do sistema federal com uma transição explícita de Minas Gerais. A atratividade reflete as obrigações de design e recuperação que esse produtor enfrenta dentro de cada estrutura analisada, juntamente com o cronograma de seus compromissos comerciais.
Tabela Regulatória
| Fator de decisão | Estados Unidos | Reino Unido | China | Brasil |
|---|---|---|---|---|
| Autoridade principal | Departamento de Recursos, Reciclagem e Recuperação da Califórnia (CalRecycle) | Agência de Meio Ambiente e reguladores ambientais descentralizados | Administração Estatal para Regulação do Mercado | Ministério do Meio Ambiente e Mudança Climática para reporte do sistema federal |
| Principais instrumentos ou direção | SB 54 da Califórnia; regulamentos permanentes em vigor a partir de 1º de maio de 2026 | Obrigações de reciclagem de embalagens para produtores afetados | Controles de embalagens de venda de alimentos e cosméticos GB 23350-2021 sobre espaço vazio, camadas e custos | Política Nacional de Resíduos Sólidos, Artigo 32; reporte do sistema pelo Decreto 11.413/2023 |
| Efeito comercial | Embalagens descartáveis cobertas recicláveis ou compostáveis até 2032; financiamento do produtor começa em 2027 | Notas de reciclagem elegíveis de papel/papelão e compósitos à base de fibra podem cumprir a obrigação comercial combinada | Limites de espaço vazio, camadas e custos para embalagens de venda de alimentos/cosméticos; exportações, embalagens de transporte e produtos de preço zero rotulados como presentes ou itens não comercializados estão excluídos | Reutilização compatível com o produto onde viável, caso contrário reciclagem, sujeita a exceções técnicas/econômicas regulamentadas; gestores/operadores de sistema reportam resultados do ano anterior até 30 de julho, com confidencialidade justificada protegida |
| Atratividade atual da política | Médio | Médio | Médio | Médio |
| Direção futura da atratividade da política | Em endurecimento | Em endurecimento | Sem alteração | Em endurecimento |
| Fonte: Mordor Intelligence | ||||
O início do financiamento do produtor na Califórnia em 2027 e o prazo de reciclabilidade ou compostabilidade até 2032 para embalagens descartáveis cobertas aumentam o ônus de conformidade futuro. No Reino Unido, a meta combinada de reciclagem empresarial de papel, papelão e compósitos à base de fibra sobe de 77% em 2026 para 79% em 2027. O projeto de maio de 2026 da China permanece em consulta e revisaria apenas os coeficientes de alimentos enlatados, arroz/macarrão instantâneo e café de gotejamento em saquinho após a publicação, apoiando a continuidade nos controles operativos de proporção de espaço vazio, camadas e custos para outras embalagens cobertas. Entre 2026 e 2027, a meta de recuperação de Minas Gerais aumenta de 32,5% para 35% das embalagens colocadas no mercado estadual, e a meta de cobertura para unidades regionais de gestão de resíduos sobe de 85% para 100%.
Etapas da Cadeia de Valor
A comparação acompanha a fabricação de papel e papelão, a produção de folhas onduladas e a conversão em embalagens acabadas. A integração pode conectar essas atividades antes da venda ao cliente final, como as operações de reciclagem norte-americanas da Smurfit Westrock que adquirem fibra recuperada para suas próprias fábricas. Essa estrutura torna a coordenação entre o fornecimento de material e os requisitos de conversão central para como a cadeia cria uma embalagem comercializável. A distinção comercial está entre o material intermediário vendido a outro fabricante e a embalagem acabada fornecida para uso de um comprador.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Participantes-chave | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Fabricação de papel e papelão | Operadores de fábricas integradas norte-americanas como a Smurfit Westrock plc | Vendas externas de papelão para embalagens e papelão não utilizados na própria conversão | Adequar a produção da fábrica aos requisitos internos de conversão | Alinhar a produção da fábrica à demanda de conversão downstream |
| Produção de ondulado e folhas | Fabricantes de folhas onduladas como a Smurfit Westrock plc | Vendas de folhas onduladas para fabricantes de caixas | As dimensões das folhas devem atender às especificações do cliente | Coordenar o corte de folhas com o design da embalagem downstream |
| Conversão de embalagens acabadas | Conversores de ondulado como a Smurfit Westrock plc e a Mondi plc | Vendas de embalagens onduladas convertidas | Exposição quando os custos de papel e mão de obra não podem ser repassados nos preços | Melhorar a produtividade de conversão antes de se comprometer com preços de venda fixos |
| Fonte: Mordor Intelligence | ||||
A Mondi reportou que a inflação de mão de obra e os custos mais elevados de insumos de papel não puderam ser repassados nos preços em seu negócio de Soluções Onduladas em 2025 devido à intensa concorrência nos principais mercados. Isso torna a etapa de conversão um potencial ponto de pressão mesmo quando o produtor tem acesso ao material upstream. A integração pode coordenar o fornecimento, mas seu valor comercial depende, em última análise, da venda da embalagem suportar o custo de conversão. Quando os preços de venda não conseguem absorver a inflação de mão de obra, a produtividade de conversão torna-se uma alavanca importante para um fornecedor de embalagens integrado.
Cenário Competitivo
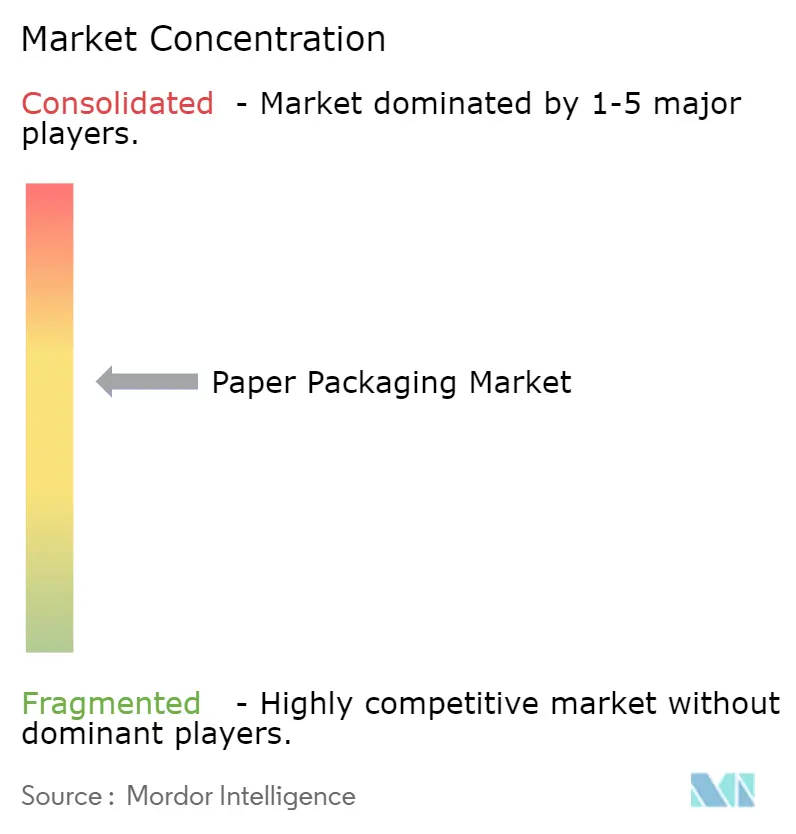
A concorrência é moderadamente consolidada em torno de produtores e conversores de papel integrados, cujas redes operacionais criam barreiras de entrada significativas. A International Paper Company fornece papelão para embalagens e embalagens onduladas, enquanto a Smurfit Westrock plc combina produção de papel e conversão de ondulado. A Mondi plc opera Soluções Onduladas, e a Packaging Corporation of America reportou 10 fábricas e 91 plantas de produtos ondulados e instalações relacionadas em janeiro de 2026. A Stora Enso Oyj fornece materiais e soluções de embalagem feitos de fibras frescas e recicladas. Coordenar o fornecimento de material e as operações de conversão em uma rede de clientes é, portanto, um obstáculo competitivo que o investimento em uma fábrica isolada não consegue resolver.
A Packaging Corporation of America concluiu sua aquisição do negócio de papelão para embalagens da Greif em 2 de setembro de 2025, adicionando 2 fábricas de papelão para embalagens e 8 plantas de alimentação de folhas e ondulado nos Estados Unidos. Em 4 de junho de 2026, a International Paper concluiu sua aquisição da North Pacific Paper Company em Longview, Washington, expandindo suas capacidades em categorias de embalagem e seu alcance de serviço na Costa Oeste. [3] A compra da Packaging Corporation of America combinou ativos de fábricas e conversão nos EUA, enquanto a International Paper enfatizou categorias leves de alto desempenho e serviço na Costa Oeste. Ambas as aquisições aprofundam o fornecimento doméstico de fábricas, com a Packaging Corporation of America adicionando plantas de conversão e a International Paper adicionando serviço na Costa Oeste, tornando o controle da cadeia de suprimentos uma distinção competitiva para os compradores de caixas.
Em agosto de 2026, a Metsä Board anunciou uma Declaração de Circularidade de Materiais para seus papelões, contendo informações específicas por produto sobre metais pesados e PFAS em contato com alimentos. Disponível mediante solicitação, a declaração apoia as próprias avaliações e documentação técnica dos clientes sob o Regulamento de Embalagens e Resíduos de Embalagens da UE, enquanto os clientes retêm a responsabilidade pelas declarações de embalagens acabadas. Isso pode tornar uma oferta de papelão mais fácil de incorporar ao processo de qualificação de um conversor, pois as informações sobre o material são fornecidas no nível do produto. O Regulamento de Embalagens e Resíduos de Embalagens aplica-se a partir de 12 de agosto de 2026, e seus primeiros requisitos para papelão incluem limites de metais pesados e restrições de PFAS em embalagens em contato com alimentos. A Metsä Board pode, portanto, competir por relacionamentos com conversores por meio de um insumo de conformidade definido ao lado do alcance de fabricação de grupos integrados.
Líderes do Setor de Embalagens de Papel
-
International Paper Company
-
Smurfit Westrock plc
-
Mondi plc
-
Packaging Corporation of America
-
Stora Enso Oyj
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Embalagens de Papel Empresas cobertas neste relatório
- International Paper Company
- Smurfit Westrock plc
- Mondi plc
- Packaging Corporation of America
- Stora Enso Oyj
- Graphic Packaging International, LLC
- Nippon Paper Industries Co. Ltd.
- Sonoco Products Company
- Oji Holdings Corporation
- Georgia-Pacific LLC
- Nine Dragons Paper Holdings
- Lee & Man Paper Manufacturing
- Sappi Limited
- Ilim Group
- Klabin S.A.
- Asia Pulp & Paper (APP)
Principais Oportunidades para Participantes do Mercado
As oportunidades comparam programas de compradores para bandejas de refeições prontas, embalagens de produtos domésticos e embalagens de alimentos de marca. Em 16 de maio de 2025, a Marks and Spencer (M&S) nomeou a Graphic Packaging International, LLC, como um dos parceiros do projeto em seu teste de bandejas de refeições prontas em fibra de papel. Essa colaboração ilustra uma rota específica por produto para um relacionamento com o comprador antes de qualquer decisão de implantação mais ampla. O potencial comercial depende de transformar uma embalagem adequada em uma oferta repetível para a linha pretendida pelo cliente.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Comprador / segmento líder | Estratégia recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Ampliar bandejas de refeições prontas em fibra de papel | A M&S avaliou o uso mais amplo no Dine In e coletou feedback dos clientes no ano encerrado em 28 de março de 2026 | Varejistas de refeições prontas como a M&S | Qualificar designs de bandejas para produtos adicionais antes de propor um fornecimento mais amplo | Demonstrar aceitação do cliente em uma gama mais ampla | Graphic Packaging International, LLC, que oferece bandejas de papelão com revestimento de barreira |
| Converter embalagens externas de papel higiênico | O plano de junho de 2026 da Carrefour visa embalagens de papel em toda a sua linha de papel higiênico até 2030 | Varejistas de produtos domésticos como a Carrefour | Desenvolver embalagens de papel que possam ser replicadas em toda a linha do varejista | Executar a conversão de toda a linha dentro do prazo do comprador | Carrefour e conversores capazes de qualificar a embalagem de papel |
| Apoiar a conversão de embalagens de alimentos em múltiplos mercados | A Bel planejou a extensão das embalagens de papel do Mini Babybel para 50 mercados a partir de 2027 | Proprietários de marcas de alimentos como o Bel Group | Oferecer formatos de embalagens de papel repetíveis para lançamentos em mercados adicionais | Coordenar as mudanças de embalagem nos mercados pretendidos | Bel Group e conversores qualificados de embalagens de alimentos |
| Fonte: Mordor Intelligence | |||||
A abertura central é a extensão de linha, onde um programa de comprador definido oferece a embalagens de papel adicionais um destino comercial específico. A meta de 2030 da Carrefour e a extensão planejada da Bel para 50 mercados a partir de 2027 estabelecem horizontes de qualificação distintos. Os conversores podem sequenciar a aprovação do design em relação a esses cronogramas, enquanto a adoção mais ampla de refeições prontas depende primeiro da resposta do cliente sendo avaliada pela M&S.
Desenvolvimentos industriais recentes em Mercado de Embalagens de Papel
- Set 2026: A SCG Packaging (SCGP) concluiu sua aquisição de uma participação de 90% na Jin Zhong Fa Paper Industrial Co., Ltd., produtora de embalagens onduladas em Chonburi, Tailândia.
- Jun 2026: A Smurfit Westrock confirmou o fechamento de sua fábrica de papel SSK em Birmingham, Reino Unido, com a produção programada para cessar em 27 de julho de 2026.
- Jun 2026: A International Paper Company concluiu sua aquisição da North Pacific Paper Company em Longview, Washington, expandindo suas capacidades em categorias de embalagem e seu alcance de serviço na Costa Oeste.
Mercado de Embalagens de Papel Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado de embalagens de papel mede o valor anual de vendas ex-fábrica de embalagens acabadas feitas principalmente de papel ou papelão e vendidas por produtores de embalagens a clientes empresariais para proteger, transportar ou apresentar mercadorias globalmente. O valor da embalagem acabada é classificado por categoria de papelão, produto, setor do usuário final, formato de embalagem e região.
Exclusões de escopo: Embalagens exclusivamente plásticas, metálicas ou de vidro, produtos florestais e polpa de commodities, e papelão para caixas ou papelão para embalagens vendidos separadamente como insumo de embalagem estão excluídos.
Visão Geral da Segmentação
- Por Grau
- Cartão
- Sulfato Branqueado Sólido (SBS)
- Sulfato Não Branqueado Sólido (SUS)
- Papelão Dobrável (FBB)
- Papelão Reciclado Revestido (CRB)
- Papelão Reciclado Não Revestido (URB)
- Outros Graus de Cartão
- Papelão Ondulado
- Kraftliner de Topo Branco
- Outros Kraftliners
- Testliner de Topo Branco
- Outros Testliners
- Fluting Semiquímico
- Fluting Reciclado
- Cartão
- Por Produto
- Caixas Dobráveis
- Caixas Corrugadas
- Outros Produtos
- Por Setor de Usuário Final
- Alimentos
- Bebidas
- Saúde
- Cuidados Pessoais
- Cuidados Domésticos
- Produtos Elétricos e Eletrônicos
- Outros Setores de Usuário Final
- Por Formato de Embalagem
- Rígido (Corrugado, Chapas Sólidas)
- Semirígido (Caixas Dobráveis)
- Papel Flexível (Sachês, Embalagens)
- Fibra Moldada e Polpa
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Europa
- Reino Unido
- Alemanha
- França
- Itália
- Espanha
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Austrália
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Oriente Médio
- Emirados Árabes Unidos
- Arábia Saudita
- Turquia
- Restante do Oriente Médio
- África
- África do Sul
- Nigéria
- Restante da África
- Oriente Médio
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
Os dados de produtos florestais da FAO, as estatísticas da Confederação das Indústrias Europeias de Papel, as estatísticas de resíduos de embalagens do Eurostat e o regulamento de embalagens da União Europeia fornecem exemplos de evidências de produção, fibra recuperada, resíduos e políticas utilizadas para enquadrar o mercado e verificar os sinais regionais. Essas fontes descrevem fluxos de materiais adjacentes e condições regulatórias, de modo que os analistas as utilizam ao lado das informações dos produtores de embalagens, em vez de tratar a produção upstream ou a tonelagem de resíduos como vendas de embalagens acabadas.
Relatórios anuais e registros regulatórios de empresas, apresentações a investidores e imprensa empresarial de reputação podem complementar as evidências públicas com receita de embalagens, capacidade, aplicações de clientes e contexto de investimento. As fontes mencionadas são ilustrativas e não exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
Entrevistas ou pesquisas estruturadas com produtores de embalagens, conversores, fornecedores de papelão e líderes de compras ou embalagens em clientes empresariais podem testar como as vendas de embalagens acabadas são classificadas e como a demanda difere por categoria, produto, formato, uso final e região. Os entrevistados podem ajudar a verificar interpretações de fontes secundárias, identificar aplicações ou evidências geográficas ausentes e esclarecer se os valores reportados se referem a embalagens acabadas ou papelão upstream, enquanto os analistas comparam esses relatos com divulgações de empresas e indicadores de mercado independentes, registrando lacunas não resolvidas para verificação adicional, em vez de tratar um relato individual como um total de mercado.
Distribuição dos entrevistados do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do entrevistado | Região |
|---|---|---|
| Nível superior: 30% | Diretores executivos (CXOs): 20% | Ásia-Pacífico: 45% |
| Nível médio: 45% | Líderes funcionais/de unidade: 35% | EMEA: 30% |
| Empresas menores: 25% | Gerentes: 45% | Américas: 25% |
Dimensionamento do Mercado e Previsão
O modelo estima as vendas globais de embalagens acabadas de cima para baixo, começando com a receita dos produtores de embalagens e evidências de mercado, verificando então totais selecionados por meio de divulgações de fornecedores, evidências de canais e preço médio de venda amostrado multiplicado pelo volume enviado. Os analistas utilizam a produção e o comércio de papel e papelão como contexto, em vez de contabilizar esses fluxos upstream como vendas de embalagens, e utilizam a receita de embalagens dos produtores, remessas de ondulado e caixas, preços de papelão e fibra recuperada, e indicadores de demanda do usuário final para avaliar a escala e a direção do valor das embalagens acabadas. As participações de segmento são construídas a partir de misturas de produtos e categorias reportadas, portfólios de produtores, aplicações de clientes e evidências regionais, com totais reconciliados com o mercado de embalagens acabadas definido. As previsões podem usar regressão multivariada onde os impulsionadores estáveis têm relações mensuráveis, suavização de séries temporais onde a série é consistente, e análise de cenários para mudanças regulatórias ou de substituição. Os entrevistados primários podem testar se as premissas das variáveis e as direções das previsões se adequam às condições operacionais. Onde as evidências de volume ou preço divulgadas são incompletas, os analistas utilizam indicadores comparáveis de empresas e comércio para delimitar verificações seletivas, documentar a lacuna e evitar apresentar uma medida upstream como uma estimativa de embalagem acabada.
Ciclo de Validação e Atualização de Dados
Os analistas triangulam divulgações de empresas, dados oficiais de produção e comércio, estatísticas de embalagens e indicadores de demanda, verificando então se as medidas adjacentes são consistentes com o limite de embalagens acabadas. Eles investigam valores discrepantes, mudanças inexplicadas de ano a ano, unidades inconsistentes e diferenças materiais entre estimativas de fontes antes de uma revisão analítica em múltiplas etapas. O recontato é acionado quando a interpretação de um entrevistado conflita com evidências documentais ou um insumo material permanece pouco claro. As evidências são atualizadas anualmente, revisadas entre ciclos quando um evento material altera a capacidade, a regulamentação ou a demanda, e revisadas em uma passagem pré-entrega atualizada, com anomalias resolvidas antes da aprovação final.
Tamanho do Mercado de Embalagens de Papel da Mordor Intelligence Comparado com Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos utilizados para modelar a demanda. O mercado de embalagens de papel mede o valor anual de vendas ex-fábrica de embalagens acabadas feitas principalmente de papel ou papelão e vendidas por produtores de embalagens a clientes empresariais para proteger, transportar ou apresentar mercadorias globalmente.
Os principais fatores de divergência incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. Os analistas utilizam a produção e o comércio de papel e papelão como contexto, em vez de contabilizar esses fluxos upstream como vendas de embalagens, e utilizam a receita de embalagens dos produtores, remessas de ondulado e caixas, preços de papelão e fibra recuperada, e indicadores de demanda do usuário final para avaliar a escala e a direção do valor das embalagens acabadas.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 502,1 bilhões de USD (2027) | |
| Consultoria Global A | 413,3 bilhões de USD (2026) | Em sua base de 2026, esta estimativa está 17,7% abaixo do valor de 2027 deste relatório de 502,1 bilhões de USD, 1 ano depois. Sua base publicada de 2026 antecede o ano atual do relatório. |
| Consultoria Global B | 448,9 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 10,6% abaixo do valor de 2027 deste relatório de 502,1 bilhões de USD, 2 anos depois. Sua taxa de previsão publicada de 2,25% está abaixo da taxa de crescimento do relatório. |
Os analistas da Mordor Intelligence triangulam divulgações de empresas, dados oficiais de produção e comércio, estatísticas de embalagens e indicadores de demanda, verificando então se as medidas adjacentes são consistentes com o limite de embalagens acabadas.
Principais Questões Respondidas no Relatório
Qual é o tamanho e a perspectiva de crescimento do mercado de Embalagens de Papel?
O tamanho deve atingir 623,1 bilhões de USD até 2032, ante 502,1 bilhões de USD em 2027, com um CAGR de 4,41% entre 2027 e 2032.
O que está impulsionando a demanda por embalagens à base de papel?
Embalagens de alimentos com revestimento de barreira e a expansão do fulfillment na Índia sustentam a demanda. No Reino Unido, as embalagens domésticas com classificação Verde recebem uma taxa de descarte mais baixa do que a taxa base Âmbar durante o ano de avaliação de 2026 a 2027.
Qual produto de embalagem de papel detém a maior participação?
As caixas onduladas lideraram com uma participação de 61,37% em 2026, enquanto as caixas dobráveis devem crescer mais rapidamente, com um CAGR de 4,92% entre 2027 e 2032.
Quais empresas competem em embalagens à base de papel?
Os principais participantes incluem International Paper Company, Smurfit Westrock plc, Mondi plc, Packaging Corporation of America e Stora Enso Oyj.
Qual desafio de custo afeta as perspectivas do mercado de embalagens de papel?
O aumento dos preços do papelão ondulado recuperado pressionou as empresas norte-americanas de embalagens que utilizavam o material em 2026. O relatório de riscos de 2025 da SCG Packaging também identificou possível interrupção em suas exportações de polpa e embalagens de papel para a UE caso a rastreabilidade não pudesse ser verificada.
Qual região lidera as embalagens à base de papel e deve crescer mais rapidamente?
A Ásia-Pacífico detinha 48,02% do valor total do setor em 2026 e deve crescer mais rapidamente, com um CAGR de 5,31% entre 2027 e 2032.