
Tamanho e Participação do Mercado de Logística Direta ao Consumidor da Índia
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
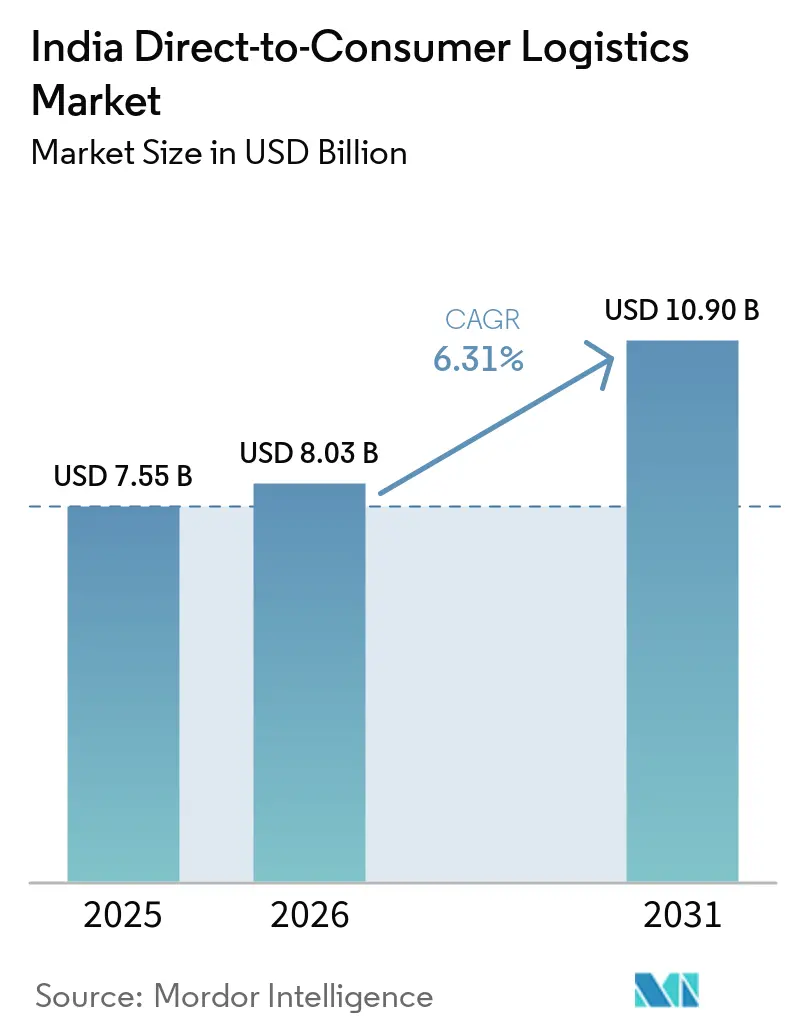
| Tamanho do mercado no ano base (2025) | 7.55 Bilhões de dólares |
| Tamanho do Mercado (2026) | 8.03 Bilhões de dólares |
| Tamanho do Mercado (2031) | 10.90 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 6.31 % |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Logística Direta ao Consumidor da Índia por Mordor Intelligence
O tamanho do Mercado de Logística Direta ao Consumidor da Índia foi avaliado em USD 7,55 bilhões em 2025 e estima-se que cresça de USD 8,03 bilhões em 2026 para atingir USD 10,9 bilhões até 2031, a um CAGR de 6,31% durante o período de previsão (2026-2031).
O crescimento sólido repousa sobre três pilares: o boom do comércio eletrônico, a crescente demanda por atendimento ultrarrápido e a racionalização de custos impulsionada por políticas públicas. Os serviços de transporte continuam sendo a âncora de receita, mas as ofertas de valor agregado e habilitadas por tecnologia registram os ganhos mais rápidos à medida que os embarcadores buscam visibilidade, suporte de logística reversa e planejamento de rotas orientado por dados. Os modelos de comércio rápido (quick-commerce), embora ainda centrados nas metrópoles, criam forte tração para dark stores, frotas de última milha baseadas em veículos elétricos e triagem automatizada. Simultaneamente, programas governamentais como a Política Nacional de Logística (NLP) e a Plataforma Unificada de Interface Logística (ULIP) incentivam a integração digital e os investimentos de capital, enquanto a iniciativa de trens de encomendas Vande Bharat abre corredores ferroviários expressos.
Principais Conclusões do Relatório
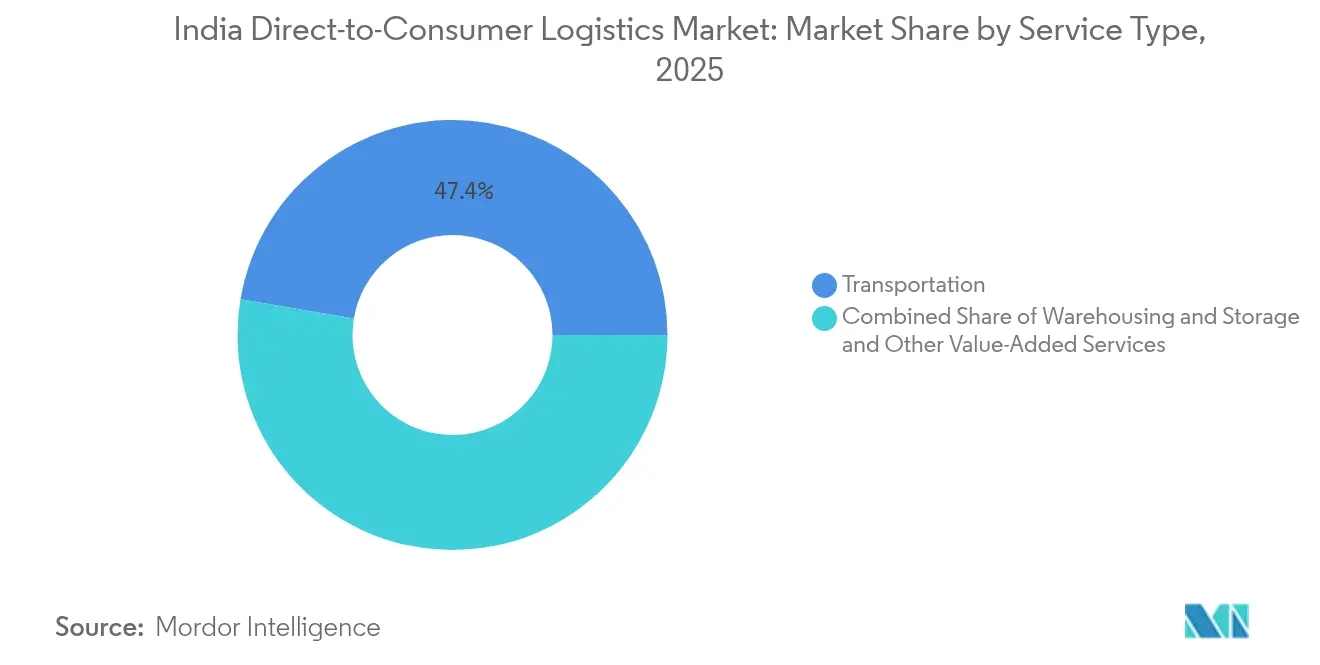
- Por tipo de serviço, o transporte capturou 47,35% da participação do mercado de logística direta ao consumidor da Índia em 2025, enquanto os serviços de valor agregado devem registrar o maior CAGR projetado de 6,82% até 2031.
- Por usuário final, moda e estilo de vida responderam por 31,45% do tamanho do mercado de logística direta ao consumidor da Índia em 2025 e devem avançar a um CAGR de 6,55% até 2031.
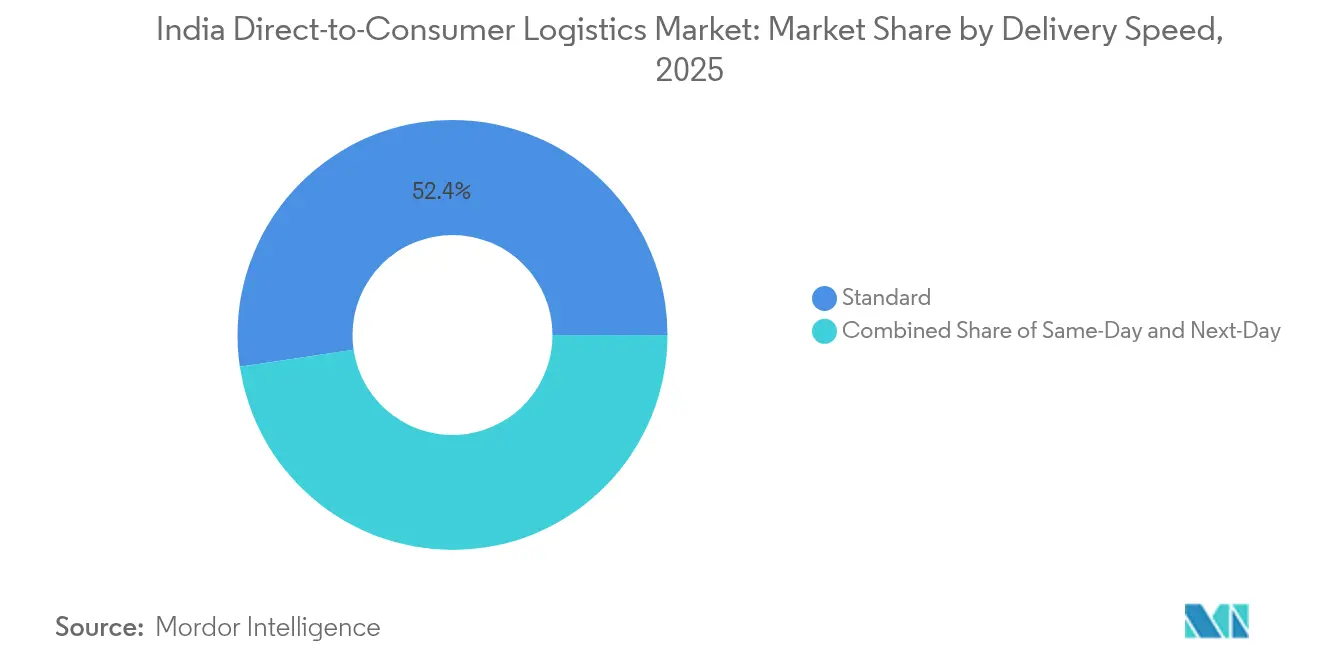
- Por velocidade de entrega, a entrega padrão deteve 52,35% da participação do mercado de logística direta ao consumidor da Índia em 2025, liderando também o crescimento a um CAGR de 6,95% até 2031.
- Por canal de distribuição, as rotas online geraram 76,35% do tamanho do mercado de logística direta ao consumidor da Índia em 2025 e devem superar o crescimento geral do setor com um CAGR de 7,12% ao longo do horizonte de previsão.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento do comércio eletrônico e boom da infraestrutura digital | +2.1% | Nacional; expansão para cidades de Nível 2/3 | Médio prazo (2-4 anos) |
| Ascensão do atendimento de comércio rápido (quick-commerce) em 10 minutos | +1.8% | Metrópoles em expansão para centros de Nível II | Curto prazo (≤ 2 anos) |
| Expansão para cidades de Nível 2/3 por meio de modelos omnicanal | +1.4% | Karnataka, Tamil Nadu, Gujarat como adotantes iniciais | Longo prazo (≥ 4 anos) |
| Política Nacional de Logística e habilitação do ONDC | +0.9% | Implantação nacional com programas piloto | Médio prazo (2-4 anos) |
| Trens de encomendas Vande Bharat | +0.6% | Corredores Delhi–Mumbai e Delhi–Chennai | Longo prazo (≥ 4 anos) |
| Adoção de veículos elétricos/motos-táxi para a última milha | +0.5% | Delhi-NCR liderando a adoção | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento do Comércio Eletrônico e Boom da Infraestrutura Digital
Os pagamentos do comércio eletrônico cresceram 23,8% em 2024, acelerando os fluxos de volume nas redes de encomendas. Os operadores logísticos responderam automatizando a triagem; um grande integrador opera atualmente 20 desses centros e processa 1,5 milhão de encomendas diariamente. O ULIP, apoiado pelo governo, integra bases de dados de alfândegas, portos e rodovias em uma única interface, reduzindo a burocracia e permitindo rastreamento em tempo real. A adoção de IA se expande rapidamente: um embarcador de FMCG reduziu as intervenções manuais em 80% após implementar ferramentas de roteamento preditivo. Em conjunto, esses avanços reduzem as taxas de erro, encurtam as janelas de trânsito e elevam os padrões de atendimento ao cliente em todo o mercado de logística direta ao consumidor da Índia.
Ascensão do Atendimento de Comércio Rápido (Quick-Commerce) em 10 Minutos
As plataformas de comércio rápido (quick-commerce) escalaram as vendas anualizadas para USD 1,2 bilhão em 29 meses, validando o apetite do consumidor por entregas por impulso. Os operadores expandiram os portfólios de dark stores, mas enfrentam crescente queima de caixa; um player líder gastou INR 5.747 crore (USD 672 milhões) para faturar INR 4.454 crore (USD 520 milhões) no AF 24, evidenciando margens estreitas. Clusters metropolitanos densos entregam até 85% dos pedidos, enquanto cidades menores adicionam apenas 15-17%, mas incorrem em um custo por entrega mais elevado. Restrições de zoneamento municipal limitam a densidade de dark stores, levando as empresas a refinar os sortimentos de mercadorias e a utilizar IA para rotinas de separação em menos de 15 minutos. Apesar dos obstáculos, a confiança dos investidores permanece sólida, pois as avaliações antecipam economias de escala futuras.
Expansão para Cidades de Nível 2/3 por meio de Modelos Omnicanal
Mais da metade dos usuários de um marketplace líder já provém de cidades de Nível 4, confirmando a demanda latente além das metrópoles. Os provedores de logística adotam modelos hub-and-spoke centrados em centros regionais de atendimento, com pontos de equilíbrio caindo para 800 pedidos por dark store em cidades de Nível II, em comparação com 1.300 em cidades de Nível I. Os pilotos do ONDC permitem que pequenos estabelecimentos kirana do bairro atuem como pontos de microatendimento, ampliando o raio de serviço e adicionando fontes de renda. As obras de rodovias do governo no âmbito do Bharatmala melhoram a conectividade principal, mas as lacunas de última milha persistem devido à limitada infraestrutura de armazenagem e à penetração de pagamentos digitais. Manuais de conformidade personalizados continuam sendo essenciais, pois o licenciamento local, as normas trabalhistas e as estruturas tributárias variam por estado.
Política Nacional de Logística e Habilitação do ONDC
A Política Nacional de Logística tem como meta reduzir os custos logísticos à metade, para 8% do PIB até 2030, por meio de corredores multimodais, digitalização unificada e programas de capacitação. O ONDC, apoiado pelo Departamento para a Promoção da Indústria e do Comércio Interno, integrou milhares de vendedores, mas ainda está refinando os algoritmos de descoberta após a queda dos pedidos no varejo durante as fases beta. Algumas extensões de aplicativos de transporte por aplicativo ilustram o potencial do ONDC; uma plataforma de Bengaluru capturou 25% do mercado em seu primeiro ano ao reunir motoristas em multidão e contornar as margens dos agregadores. Grandes operadores de logística terceirizada (3PL) integram APIs do ONDC para acessar o tráfego de micros, pequenas e médias empresas (MSME), com um grande operador construindo cinco parques logísticos alinhados ao plano diretor PM Gati Shakti. Formatos de dados padronizados e regras de resolução de reclamações sob o ONDC fomentam a interoperabilidade, embora as auditorias de segurança cibernética ainda estejam em andamento.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Precificação hiper-competitiva de grandes varejistas eletrônicos e operadores de logística terceirizada (3PL) | -1.2% | Clusters metropolitanos | Curto prazo (≤ 2 anos) |
| Gargalos de infraestrutura e ruptura da cadeia de suprimentos | -0.8% | Nacional; aguda em cidades de Nível 2/3 | Médio prazo (2-4 anos) |
| Pressão sobre a economia unitária do comércio rápido (quick-commerce)/risco das dark stores | -0.7% | Bolsões urbanos de alto aluguel | Curto prazo (≤ 2 anos) |
| Incerteza regulatória sobre a força de trabalho da economia gig | -0.4% | Karnataka na vanguarda | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Precificação Hiper-Competitiva de Grandes Varejistas Eletrônicos e Operadores de Logística Terceirizada (3PL)
Os descontos agressivos comprimem as margens em todos os corredores de atendimento, à medida que os principais marketplaces aproveitam a escala para negociar taxas abaixo de INR 10 por encomenda (USD 0,11 por encomenda). A consolidação, evidenciada por um protocolo de aquisição de INR 1.407 crore (USD 164,5 milhões), sinaliza a busca por diluição de custos impulsionada pela densidade[1]. Os aplicativos de comércio rápido (quick-commerce) registram perdas trimestrais de EBITDA superiores a INR 100 crore (USD 11,7 milhões), mesmo após reajustes de tarifas, evidenciando uma economia unitária extremamente apertada. Operadoras de courier menores, portanto, pivotam para nichos verticais como eletrônicos de alto valor e saúde para defender os rendimentos. A Comissão de Concorrência monitora associações para evitar o roteamento monopolístico, mas o excesso de oferta de curto prazo mantém as taxas spot voláteis.
Pressão sobre a Economia Unitária do Comércio Rápido (Quick-Commerce)/Risco das Dark Stores
O crescimento das dark stores desacelerou significativamente após a saturação metropolitana; os pontos planejados para o AF 26 estão em torno de 5.000 a 5.500, em comparação com projeções anteriores de 8.000. Os altos aluguéis imobiliários elevam os custos fixos, enquanto os valores de cesta abaixo de INR 300 (USD 3,5) limitam as margens de contribuição. Os operadores combatem a redução de estoque implantando previsões de demanda em tempo real e protocolos de separação em 15 segundos, mas as disputas salariais com entregadores gig adicionam complexidade. Apesar dos desafios estruturais, as avaliações dos investidores permanecem robustas — uma corretora estima uma marca líder em USD 18,1 bilhões, equivalente a 56% do valor-alvo de sua controladora — antecipando mudanças de rentabilidade em estágio posterior.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço:
A Dominância do Transporte Impulsiona a Inovação em Entrega ExpressaOs serviços de transporte controlaram 47,35% da participação do mercado de logística direta ao consumidor da Índia em 2025. Trens expressos de encomendas, frotas de veículos elétricos e classificadores automatizados combinam-se para reduzir os prazos de entrega, ancorando a fidelidade dos remetentes. O tamanho do mercado de logística direta ao consumidor da Índia para transporte situou-se em 3,58 bilhões de USD em 2025 e deve registrar ganhos constantes por meio da expansão modular de frotas e do roteamento dinâmico. Em paralelo, os serviços de valor agregado, embora menores, devem registrar um CAGR de 6,82% (2026-2031) impulsionados por necessidades de alto contato, como logística reversa, instalação e painéis de visibilidade em tempo real.
As atividades de armazenagem e estocagem evoluem em direção a micro-hubs próximos aos centros de consumo. Nós de dark store, muitos com menos de 278 m², facilitam o atendimento em 10 minutos, enquanto sistemas de estoque baseados em inteligência artificial reduzem as rupturas de estoque. A conformidade regulatória em torno de segurança alimentar, controle de temperatura e privacidade de dados impulsiona investimentos em instalações certificadas. Pacotes de serviços integrados agora combinam transporte interurbano de longa distância, distribuição intraurbana e frete de encaminhamento, borrando ainda mais os silos tradicionais no mercado de logística direta ao consumidor da Índia.



Por Usuário Final:
Moda e Estilo de Vida Lidera a Transformação OmnicanalModa e estilo de vida geraram 31,45% do tamanho do mercado de logística direta ao consumidor da Índia em 2025, crescendo a um CAGR de 6,55% (2026-2031) à medida que os lançamentos omnicanal multiplicam as coleções sazonais. Plataformas de comércio rápido testam a entrega premium de vestuário em até duas horas, atendendo a compras por impulso. As marcas ampliam seu alcance: uma especialista em lingerie obteve 28% das vendas de 2024 em cidades de Nível II/III por meio de expansões de franquias e portais D2C. A demanda por gestão de devoluções e ciclos de troca de tamanho reforça a adoção de serviços de valor agregado.
A eletrônica de consumo permanece expressiva devido aos altos valores de ticket que justificam embalagens seguradas e à prova de adulteração. As categorias de bens de consumo de alta rotatividade apresentam crescimento de três dígitos nos trilhos do comércio rápido, impulsionando a demanda por nós de cadeia de frio e algoritmos de reabastecimento contínuo. Os itens de casa e decoração aproveitam inovações em embalagens duráveis e configurações de entrega no cômodo de escolha. A conformidade por categoria continua a se diversificar, com os códigos do Bureau of Indian Standards, os mandatos de reciclagem de baterias e as normas de segurança alimentar moldando os manuais operacionais.
Por Velocidade de Entrega:
A Entrega Padrão Mantém a Liderança Apesar do Avanço do Comércio Rápido (Quick-Commerce)Os serviços padrão detiveram 52,35% da participação do mercado de logística direta ao consumidor da Índia em 2025, mas também devem registrar o CAGR mais rápido de 6,95% até 2031. As economias de escala no transporte rodoviário interurbano, somadas aos projetos rodoviários do Plano Nacional de Infraestrutura, mantêm o custo por encomenda competitivo. O despacho preditivo de frotas, a reconciliação automatizada de pedágios e as devoluções consolidadas permitem que os operadores ampliem as margens mesmo com tarifas mais baixas.
Os níveis de entrega no mesmo dia e no dia seguinte atendem às metrópoles e capitais estaduais. Cerca de 31% dos domicílios urbanos dependem agora do atendimento no mesmo dia para suas cestas de compras primárias de mercearia. Em distritos de menor densidade, a entrega no dia seguinte permanece preferida, equilibrando custo e velocidade. As entregas ultrarrápidas em 10 minutos em subcategorias continuam como alavancas de construção de marca em vez de centros de lucro, mas o agrupamento de dados em micro-armazéns deve reduzir os quilômetros de última milha ao longo do tempo.

Por Canal de Distribuição:
A Dominância Online Acelera a Transformação DigitalOs canais online entregaram 76,35% da receita de 2025 e devem sustentar um CAGR de 7,12% (2026-2031) à medida que mais micro, pequenas e médias empresas migram para marketplaces e vitrines ONDC. O tamanho do mercado de logística direta ao consumidor da Índia vinculado ao atendimento online subiu para 5,77 bilhões de USD em 2025. A modelagem algorítmica da demanda, a precificação dinâmica e os programas de frete grátis por assinatura aprofundam a dependência digital. Os compromissos de entrega baseada em veículos elétricos por grandes varejistas eletrônicos reforçam as narrativas de sustentabilidade e atraem consumidores conscientes.
Os players offline adotam o clique e retire, o envio a partir da loja e os quiosques de corredor infinito para se manterem relevantes. As parcerias com kiranas desbloqueiam cobertura hiperlocal, com lojas de bairro funcionando como pontos de entrega. Empresas de logística terceirizada fazem a ponte entre fluxos de trabalho físico-digitais, oferecendo torres de controle em Software como Serviço, módulos de devoluções vinculados por API e separação em armazém guiada por realidade aumentada. As esferas de conformidade abrangem a faturação eletrônica do GST, as cláusulas de compartilhamento de dados da Lei de Proteção de Dados Pessoais Digitais de 2023 e as normas de divulgação para promessas de prazo de entrega.
Análise Geográfica
Os corredores metropolitanos — Delhi-NCR, Mumbai, Bengaluru, Hyderabad e Chennai — concentram 83-85% do valor bruto de mercadoria do comércio rápido, refletindo clusters de demanda densa. No entanto, as cidades de Nível 2/3, que agora contribuem com 15-17%, crescem mais rapidamente devido à penetração de smartphones e à melhoria das redes rodoviárias. A presença da Blinkit em 44 cidades de Nível II ilustra essa mudança, mesmo que a menor densidade de pedidos desafie as curvas de custo.
Os estados do sul e do oeste emergem como pontos quentes de logística. Karnataka é pioneira na legislação de bem-estar para trabalhadores de plataformas digitais, estabelecendo precedentes que podem se propagar por todo o país. Tamil Nadu incentiva a adoção de veículos elétricos por meio da redução do imposto sobre veículos, fomentando frotas mais ecológicas. A localização estratégica de Gujarat, aliada à conectividade portuária, a posiciona como um hub de consolidação de frete. Os corredores dedicados exclusivamente ao frete impulsionam a velocidade entre Delhi e Mumbai, enquanto os territórios do leste se beneficiam de terminais multimodais no âmbito do Sagarmala.
Panorama regulatório
O ambiente regulatório para a logística direta ao consumidor (D2C) na Índia está cada vez mais moldado pela facilitação aduaneira para exportações de comércio eletrônico e pela conformidade digital. A partir de 1º de abril de 2026, o Central Board of Indirect Taxes and Customs (CBIC) removeu o limite de valor de INR 10 lakh para exportações via courier por meio da Circular 17/2026-Customs e implementou um sistema de devolução digital baseado em risco para exportações de comércio eletrônico via courier. Isso reduz a dependência de verificação manual e melhora o throughput para envios de exportação de MPMEs e D2C.
Além dos processos de fronteira, o Department for Promotion of Industry and Internal Trade (DPIIT) estrutura a modernização por meio da National Logistics Policy e de seus facilitadores digitais, incluindo a Unified Logistics Interface Platform (ULIP) e as estruturas de dados e reclamações relacionadas à ONDC mencionadas no contexto de mercado. Mudanças na interpretação tributária também afetam os modelos operacionais, incluindo o relatório de 2026 sobre a responsabilidade pelo GST em serviços intermediários passando do fornecedor para o destinatário, o que influencia as estruturas de contratação e faturamento para arranjos logísticos vinculados a plataformas e serviços transfronteiriços.
Análise da cadeia de valor
A cadeia de valor da logística D2C na Índia vai desde o cadastramento de vendedores (lojas virtuais de marcas, marketplaces e ONDC), passando pela orquestração de pedidos (OMS e geração de etiquetas), coleta na primeira milha, triagem em hubs e transporte de longa distância (rodovias e corredores ferroviários expressos emergentes). Também abrange a transferência na milha intermediária, a entrega na última milha, incluindo hiperlocal e quick-commerce, e serviços pós-compra, como logística reversa, reconciliação de COD e suporte à experiência do cliente. A interoperabilidade digital está aumentando à medida que embarcadores e 3PLs se conectam às APIs da ULIP e ONDC para simplificar documentação, rastreamento e tratamento de exceções, enquanto camadas de conformidade (documentação de GST e obrigações de proteção de dados) transferem mais fluxos de trabalho para processos digitais auditáveis.
A diferenciação está cada vez mais visível no meio da cadeia, com hubs de triagem automatizados, nós de micro-fulfillment ou dark stores, e camadas de software (TMS e WMS, otimização de rotas e plataformas de envio voltadas para vendedores) moldando os níveis de serviço e o custo de atendimento. Os players de comércio eletrônico continuam combinando redes próprias com terceirização para integradores e especialistas em última milha para picos de encomendas expressas e alcance multicidade, enquanto os investimentos em capacidade avançam para automação, última milha habilitada para VEs e integração liderada por plataformas que reduz o atrito para PMEs e marcas D2C.
Cenário Competitivo
Concentração do Mercado
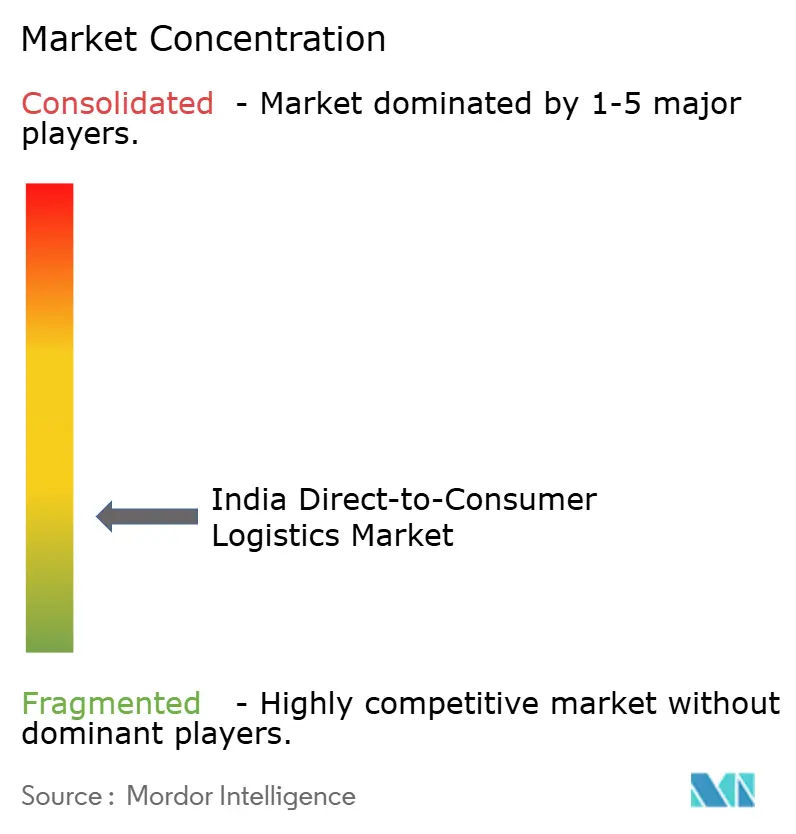
O setor de logística direta ao consumidor da Índia apresenta fragmentação moderada. Um integrador líder cobre 18.700 códigos postais com hubs automatizados e iniciou o processo de aquisição de um concorrente por INR 1.407 crore (USD 164,5 milhões) para aprofundar a densidade. Os especialistas em comércio rápido (quick-commerce) focam na densidade de dark stores; uma marca se destaca com promessas de entrega em menos de 10 minutos em mais de 200 micro-hubs. Plataformas nativas de SaaS, como a FarEye, registraram receita de INR 180 crore (USD 21 milhões) ao licenciar mecanismos de otimização de rotas para varejistas e operadoras de courier.
As oportunidades de espaço em branco residem no transporte B2B intraurbano e na distribuição rural. O aplicativo de agregação de caminhões com modelo asset-light da Porter atingiu o status de unicórnio ao atender às demandas de frete de PMEs[2]. A ElasticRun atende à reposição de estabelecimentos kirana rurais por meio de um modelo de agregação hub-and-spoke apoiado por um financiamento de USD 462 milhões. Inovadores de hardware como a EVage desenvolvem caminhões elétricos com 98,5% de eficiência do motor, alinhando-se aos mandatos de descarbonização de frotas.
As fusões continuam: a CEVA adquiriu 96% da Stellar Value Chain Solutions para garantir capacidade de controle de temperatura. A LEAP India adquiriu a empresa de agrupamento CIPL para ampliar os serviços de aluguel de paletes. A Comissão de Concorrência examina grandes negociações para evitar precificação monopolística, mas as sinergias de escala continuam atraentes à medida que os operadores buscam reduções de custo de atendimento por meio de automação, eliminação de sobreposição de redes e ofertas ponta a ponta.
Líderes do Setor de Logística Direta ao Consumidor da Índia
-
Delhivery
-
DHL
-
XpressBees
-
Shadowfax
-
Mahindra Logistics Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Logística Direta ao Consumidor da Índia Empresas cobertas neste relatório
- Delhivery
- DHL
- XpressBees
- Shadowfax
- Mahindra Logistics Ltd.
- Pickrr
- Shipyaari
- Shipway
- FedEx
- Gati Ltd (Subsidiary of Allcargo Logistics Ltd)
- Unicommerce
- Zippee
- Shiprocket
- EZ Logistics
- QuickShift
- Eshopbox
- NimbusPost
- Porter
- Emiza
- Loadshare Networks
Oportunidades de mercado e perspectivas futuras
O envio D2C transfronteiriço para MPMEs está ganhando força à medida que os processos comerciais e aduaneiros se digitalizam e reduzem restrições. A remoção pelo CBIC, em 1º de abril de 2026, do limite de exportação via courier de INR 10 lakh e a adoção de um sistema de devolução digital baseado em risco reduzem o atrito para encomendas de maior valor e fluxos de exportação recorrentes. Isso cria espaço para soluções de exportação focadas em D2C, como desembaraço de exportação de coleta a courier, tratamento de devolução à origem e camadas de assessoria fiscal e tributária, empacotadas por integradores e plataformas tecnológicas.
Para a distribuição doméstica, duas áreas de espaço em branco investível se destacam por meio de ações corporativas. Os planos divulgados pela Delhivery para novas iniciativas, como Delhivery Local (intracidade) e Delhivery International (serviço de encomendas aéreas para EUA, Reino Unido, Canadá e Austrália), apontam para uma expansão ativa de rotas e agrupamento de serviços. Em relação à transição de frota, a implantação pela Delhivery de carrinhos elétricos Bajaj RIKI eCarts (200 unidades incorporadas na fase inicial, com uma expansão maior anunciada) e a ênfase da Shadowfax no crescimento de encomendas expressas destacam oportunidades para leasing de VEs, parcerias de recarga e redes de micro-hubs no nível municipal que podem apoiar entregas no mesmo dia, no dia seguinte e logística reversa, especialmente à medida que a cobertura de Tier-2/3 se aprofunda por meio de tráfego omnichannel e de vendedores vinculados à ONDC.
Desenvolvimentos industriais recentes em Mercado de Logística Direta ao Consumidor da Índia
- Junho de 2026: Delhivery e Bajaj Auto firmam parceria para implantar 1.500 unidades de triciclos de carga elétricos na rede de última milha até 2027, com 200 unidades na fase inicial. O acordo expande a capacidade de última milha por meio de uma frota elétrica em corredores urbanos importantes. A medida fortalece a logística verde e pode apoiar links de alimentação para redes de micro-hubs urbanos.
- Maio de 2026: A Shadowfax planeja estabelecer 100 dark stores dedicadas para operações de quick commerce no exercício fiscal de 2027. A expansão amplia a escala metropolitana e acelera a adesão aos SLAs para entregas rápidas. Isso fortalece a capacidade de entrega rápida em regiões metropolitanas e acelera a escala do Q-commerce.
- Abril de 2026: A Shadowfax lança o Shadowfax 360, uma plataforma digital de envio para PMEs e marcas D2C, com cobrança de taxa fixa e integração com um clique com Shopify/WooCommerce. O recurso permite escala rápida ao simplificar a integração e o cumprimento multicanal. Isso reforça o crescimento impulsionado por plataformas por meio de uma integração mais fácil para PMEs.
Mercado de Logística Direta ao Consumidor da Índia Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Este mercado abrange o valor dos serviços de logística utilizados por marcas diretas ao consumidor na Índia para movimentar pedidos dos pontos de estoque até os clientes finais. Inclui transporte de longa distância, última milha e serviços de manuseio de suporte em velocidades de entrega e canais comuns.
Exclusões de escopo: Excluímos as receitas puras de marcas ou marketplaces, bem como itens não logísticos, como processamento de pagamentos, publicidade e custos de suporte ao cliente.
Visão Geral da Segmentação
- Por Tipo de Serviço
- Transporte
- Armazenagem e Estocagem
- Serviços de Valor Agregado
- Por Usuário Final
- Moda e Estilo de Vida
- Eletrônicos de Consumo
- FMCG
- Casa e Decoração
- Outros
- Por Velocidade de Entrega
- No Mesmo Dia (Dentro de 24 h)
- No Dia Seguinte
- Padrão
- Por Canal de Distribuição
- Online
- Offline
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental começa pelo mapeamento do que gera gastos com logística D2C na Índia e, em seguida, alinha esses dados a sinais mensuráveis. Utilizamos dados públicos e indicadores como publicações do Departamento de Promoção da Indústria e Comércio Interno, estatísticas de comércio do Ministério do Comércio e Indústria, indicadores de transporte do Ministério de Transportes Rodoviários e Rodovias, estatísticas dos Correios da Índia e de outros serviços postais, e séries macroeconômicas do Banco de Reserva da Índia para construir o contexto de demanda, rotas e comportamento de custos.
Também analisamos relatórios anuais, apresentações para investidores e notas de classificação de crédito de prestadores de serviços logísticos e intermediários relevantes. Cobertura jornalística de renome e comentários de associações foram utilizados para compreender mudanças de preços, intensidade de devoluções e mix de serviços. Bases de dados de patentes foram consultadas seletivamente para rastrear registros relacionados à automação e ao roteamento que possam alterar o custo de atendimento ao longo do tempo. Uma assinatura paga de dados financeiros e notícias corporativas foi utilizada para verificar a exposição de receita reportada e as ações corporativas. As fontes aqui citadas são ilustrativas, e também consultamos outros documentos públicos para coleta, validação e esclarecimento de dados.
Entrevistas Primárias e Pesquisas
O trabalho primário concentrou-se em verificar qual parcela do fluxo de pedidos D2C é gerenciada por meio de logística terceirizada e como as escolhas de serviço se traduzem em receita. Conversamos com uma combinação de operadores logísticos, equipes de cadeia de suprimentos de marcas D2C e parceiros de embalagem ou atendimento para confirmar as divisões típicas de velocidade de entrega, padrões de devoluções e a lógica de precificação utilizada para rotas metropolitanas e não metropolitanas.
Por se tratar de um mercado exclusivamente indiano, o plano de respondentes enfatizou os principais clusters de consumo e os corredores de Nível 2 de crescimento acelerado, de modo que as premissas não se baseassem apenas nas maiores cidades.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 26% | Diretores executivos (CXOs): 13% |
| Nível intermediário: 60% | Líderes funcionais/de unidade: 43% |
| Players menores: 14% | Gerentes: 44% |
Dimensionamento de Mercado e Previsão
Dimensionamos o mercado utilizando uma construção de pool de demanda de cima para baixo, na qual os volumes de pedidos D2C e as taxas de captação de serviços logísticos são reconstruídos em gastos, e então verificamos o resultado com aproximações seletivas de baixo para cima. Na prática, o modelo parte da base implícita de pedidos enviados para marcas D2C, aplica divisões de velocidade de entrega e canal e, em seguida, converte esses fluxos em receitas de transporte, armazenagem e estocagem, e serviços de valor agregado, utilizando premissas razoáveis de preço por encomenda e preço por unidade de manuseio.
Alguns insumos que afetam materialmente os totais foram tratados com cuidado, e cada um foi validado com entrevistas antes de ser fixado. Estes incluem o peso médio das encomendas e o comportamento volumétrico por categoria, a participação de pedidos enviados para CEPs não metropolitanos, as taxas de retorno à origem para categorias de alto índice de devolução, o mix de entregas no mesmo dia versus no dia seguinte versus padrão, e o grau de serviços de armazenagem e embalagem incluídos nos contratos logísticos. Quando uma visão de baixo para cima foi necessária, utilizamos a exposição de receita amostrada de operadores ao D2C, verificações de preços por rota e verificações de sanidade sobre a capacidade de encomendas por dia em nós de triagem e atendimento para ajustar o total quando lacunas apareceram.
Para a previsão, utilizamos análise de cenários para que o crescimento pudesse ser expresso por meio de um pequeno conjunto de drivers que os respondentes primários se sentissem confortáveis em validar. Os principais drivers foram o crescimento de remessas D2C, mudanças nas expectativas de velocidade de entrega e o movimento de preços esperado decorrente de combustível, mão de obra e automação. Em seguida, convergimos para um caso central após a explicação dos valores discrepantes.
Validação de Dados e Ciclo de Atualização
Os resultados foram validados por meio de várias rodadas que comparam o modelo a sinais independentes e, em seguida, rastreiam quaisquer grandes variações até uma premissa específica. Verificamos se a receita implícita por encomenda, o mix de serviços e os pesos por categoria permanecem realistas em relação ao que os operadores e as equipes de marcas descrevem, e se a trajetória de crescimento corresponde às mudanças observadas em devoluções, promessas de prazo de entrega e expansão de rede.
Antes da aprovação final, outro analista revisa as planilhas em busca de falhas lógicas, erros de unidade e saltos incomuns entre os anos, e as questões são devolvidas ao responsável até que a narrativa e os cálculos estejam alinhados. Os relatórios são atualizados anualmente, e atualizações intermediárias são acionadas quando ocorrem eventos materiais, como grandes mudanças de política, movimentos acentuados nos custos de combustível ou mudanças estruturais no comportamento de envio D2C. Imediatamente antes da entrega, realizamos uma varredura final para que os números reflitam os sinais públicos mais recentes disponíveis e os aprendizados das entrevistas.
Tamanho do Mercado de Logística Direta ao Consumidor D2C da Índia da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os números publicados para a logística D2C da Índia podem parecer muito distantes entre si porque as unidades de estudo subjacentes nem sempre são as mesmas. Algumas fontes falam sobre o valor de mercado de remessas, enquanto outras dimensionam uma cesta mais ampla de serviços logísticos, e também selecionam diferentes anos, momentos de câmbio e premissas de precificação.
Também depende de se a estimativa inclui apenas serviços terceirizados de logística de terceiros (3PL), ou se também contabiliza os custos de frota própria e armazenagem cativa. Outra escolha de fronteira é como a logística reversa é tratada, seja como uma linha de receita completa ou apenas como um sobretaxa parcial. Quando essas escolhas de fronteira se misturam com casos de crescimento agressivos ou conservadores, o resultado pode mudar rapidamente, mesmo que os estudos partam da mesma tendência de consumo.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 7,55 bilhões de USD (2025) | |
| Jornal Comercial A | 2,70 bilhões de USD (2028) | Este valor é apresentado como uma perspectiva de mercado de remessas D2C e frequentemente é apresentado mais próximo do valor de remessas terceirizadas de 3PL, o que pode excluir armazenagem, estocagem e algum manuseio de valor agregado que fica fora da precificação por encomenda. |
| Jornal do Setor B | 2,20 bilhões de USD (2028) | A estimativa parece utilizar uma interpretação de serviço mais restrita com um caso de crescimento mais acelerado, e não documenta claramente como as devoluções, os prêmios de velocidade de entrega ou o comportamento de sobretaxa não metropolitana são convertidos em receita. |
A tabela mostra uma dispersão clara que decorre principalmente do que é contabilizado como gasto logístico e de como a precificação é convertida de remessas em receita. No modelo da Mordor Intelligence, o total inclui transporte mais armazenagem e estocagem mais serviços de valor agregado utilizados por marcas D2C na Índia, portanto não corresponderá às visões baseadas apenas em remessas. Uma vez que o escopo seja mantido consistente, as diferenças remanescentes geralmente se reduzem a premissas sobre taxas de devolução, mix de velocidade e a rapidez com que os preços por encomenda se movem ao longo do tempo, o que pode ser verificado e atualizado com novos insumos de campo.
Principais Questões Respondidas no Relatório
Qual é o tamanho do setor de logística direta ao consumidor da Índia em 2026?
O tamanho do mercado de logística direta ao consumidor da Índia é de USD 8,03 bilhões em 2026, com uma perspectiva de CAGR de 6,31% até 2031.
Qual segmento de serviço gera mais receita?
O transporte lidera com 47,35% de participação em 2025, impulsionado pela demanda por encomendas expressas e atualizações de rede.
Qual categoria de usuário final cresce mais rapidamente?
Moda e estilo de vida registram um CAGR de 6,55% até 2031, sustentado por lançamentos omnicanal e pedidos de comércio rápido por impulso.
As cidades de Nível 2 e Nível 3 são significativas para o crescimento da logística?
Sim; elas contribuem com 15-17% do GMV do comércio rápido (quick-commerce) atualmente e apresentam crescimento mais rápido devido à melhora da infraestrutura digital.
Como as iniciativas de políticas públicas estão afetando o setor?
A Política Nacional de Logística, o ULIP e o ONDC visam coletivamente à redução de custos, à transparência digital e ao acesso das micros, pequenas e médias empresas (MSME), reforçando os ganhos de eficiência de longo prazo.