
Tamanho e Participação do Mercado 3PL da Índia
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 36.09 Bilhões de dólares |
| Tamanho do Mercado (2026) | 38.18 Bilhões de dólares |
| Tamanho do Mercado (2031) | 50.55 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.78 % |
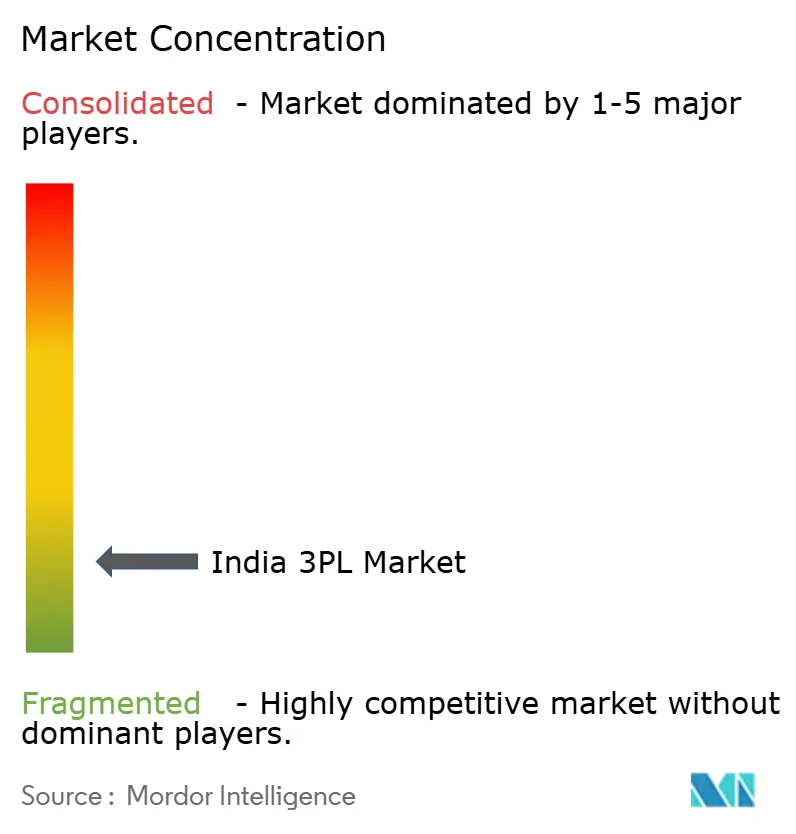
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado 3PL da Índia por Mordor Intelligence
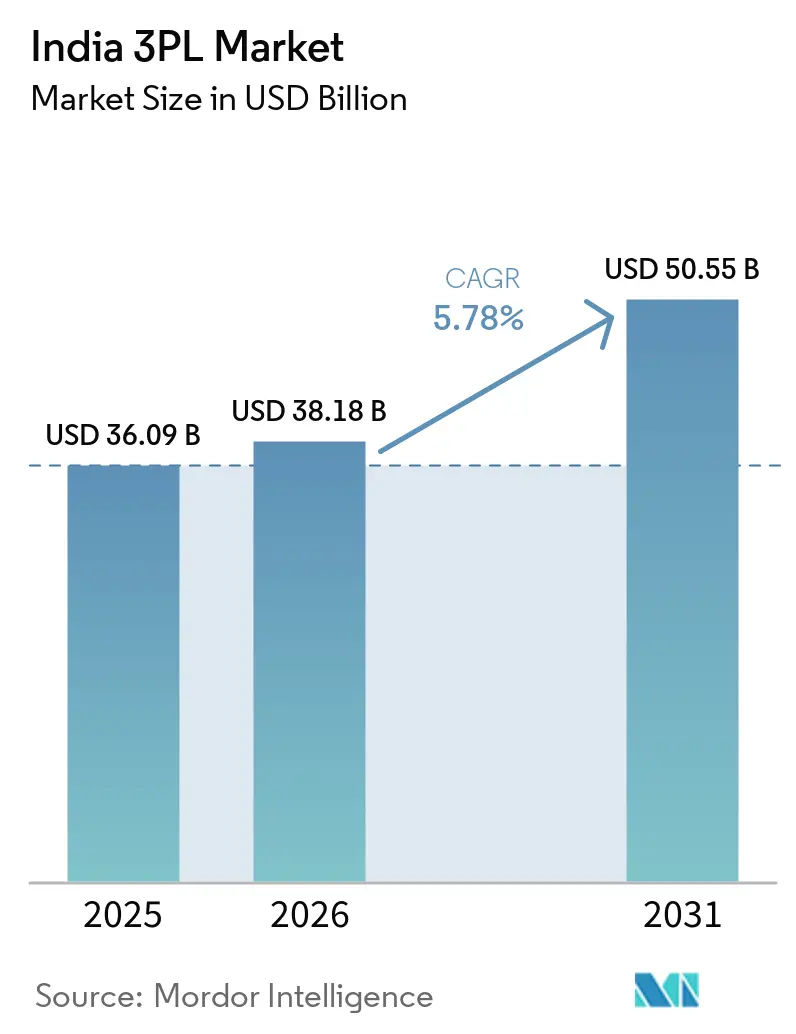
O tamanho do mercado 3PL da Índia em 2026 é estimado em USD 38,18 bilhões, crescendo a partir do valor de 2025 de USD 36,09 bilhões, com projeções para 2031 apontando USD 50,55 bilhões, crescendo a um CAGR de 5,78% no período 2026-2031.
O crescimento decorre de melhorias na infraestrutura multimodal, expansão da manufatura voltada à exportação e plataformas digitais que reduzem os prazos de entrega e os custos de fulfillment. Os embarcadores demandam cada vez mais visibilidade em tempo real das remessas, impulsionando os provedores em direção a torres de controle em nuvem e sistemas de triagem automatizados que convertem redes fragmentadas em soluções integradas. A orquestração ativo-leve, combinada com investimentos seletivos em hubs automatizados, está se tornando o modelo de escalabilidade preferido, à medida que as empresas equilibram a disciplina de capital com a garantia de nível de serviço. Os incentivos regulatórios do Plano Diretor Nacional PM GatiShakti reforçam essa transição, visando reduzir os gastos com logística de 13-14% do PIB para níveis de referência global de um único dígito.
Principais Conclusões do Relatório
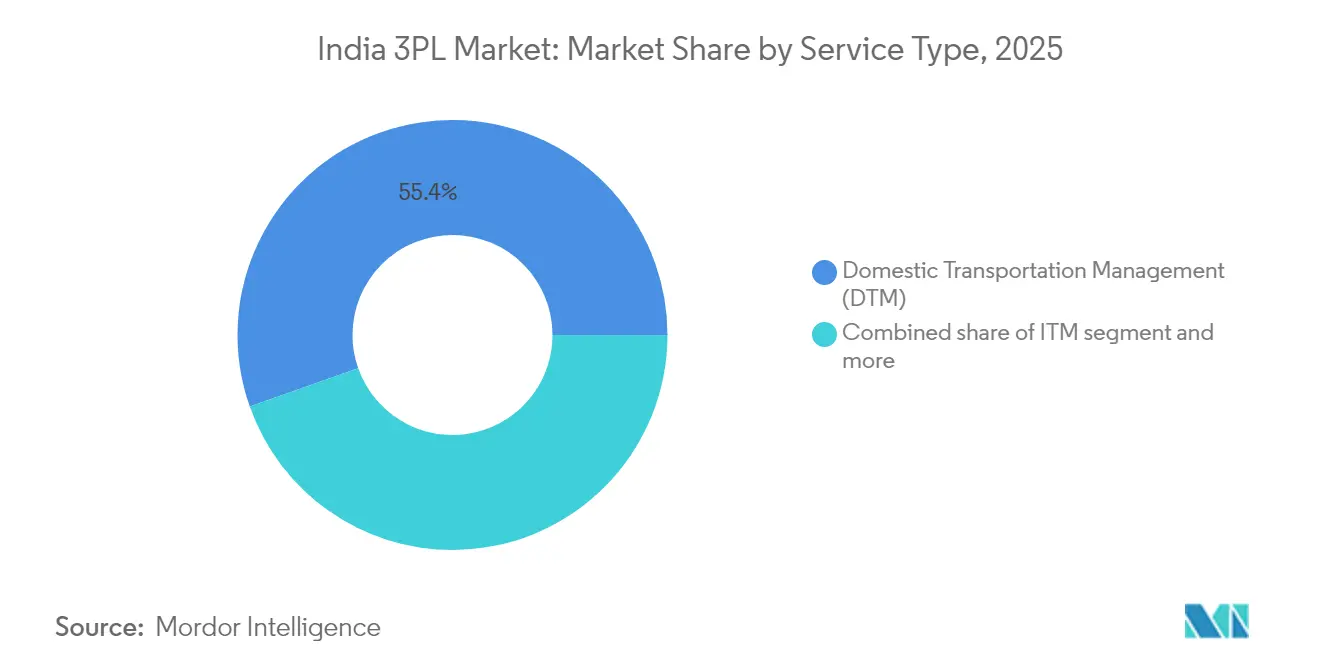
- Por serviço, a gestão de transporte doméstico dominou o tamanho do mercado de 3PL na Índia, representando 55,40% da receita em 2025. A armazenagem e distribuição com valor agregado avança a um CAGR de 6,84%, o mais rápido entre todas as ofertas, até 2031.
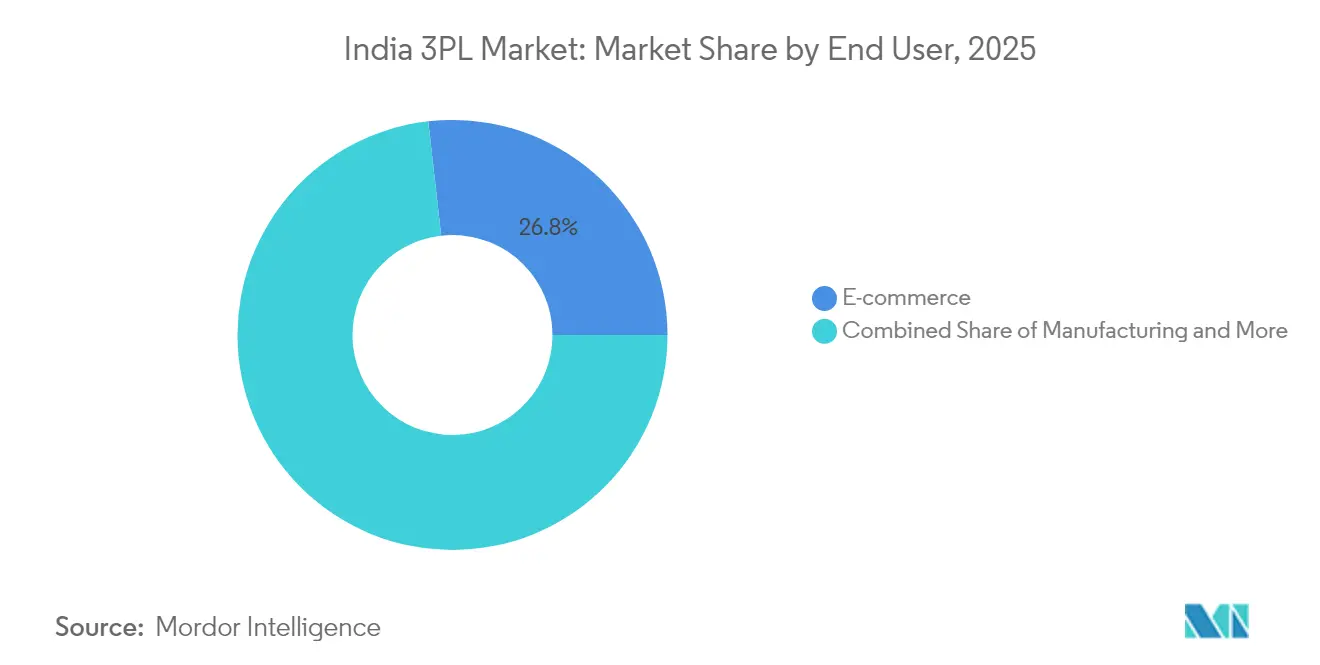
- Por usuário final, o e-commerce capturou 26,80% da participação no tamanho do mercado de logística terceirizada da Índia em 2025, enquanto se projeta que ciências da vida e saúde se expanda a um CAGR de 7,92% até 2031.
- Por modelo logístico, os operadores asset-light detinham 41,60% da participação no mercado de logística terceirizada da Índia em 2025; os modelos híbridos apresentam o maior crescimento, a um CAGR de 6,55% até 2031.
- Por região, a Índia Ocidental respondeu por 28,70% da receita em 2025, enquanto a Índia Meridional está prevista para registrar o CAGR mais rápido, de 6,96%, impulsionada pelos polos de tecnologia e automotivo.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights do Mercado 3PL da Índia
Análise de Impacto dos Direcionadores*
| Direcionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Aumento no volume de pedidos do e-commerce | +1.8% | Concentração no Oeste e Sul da Índia | Médio prazo (2-4 anos) |
| Impulso governamental à infraestrutura | +1.2% | Nacional; ganhos iniciais em Delhi-NCR, Maharashtra, Karnataka | Longo prazo (≥ 4 anos) |
| Demanda de FMCG e varejo por soluções integradas | +0.9% | Nacional; transbordamento para cidades de segundo e terceiro nível | Médio prazo (2-4 anos) |
| Migração de MPMEs para armazéns automatizados multicliente | +0.7% | Gujarat, Tamil Nadu, Telangana | Curto prazo (≤ 2 anos) |
| Mandatos de sustentabilidade dos embarcadores | +0.4% | Maharashtra, Karnataka | Longo prazo (≥ 4 anos) |
| Penetração de D2C e comércio rápido | +0.6% | Cidades de segundo e terceiro nível em todo o país | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento no volume de pedidos do e-commerce
O rápido crescimento das compras on-line está transformando o mercado de 3PL na Índia, deslocando o frete de paletes B2B em grandes volumes para milhões de encomendas B2C que exigem execução precisa na última milha. As plataformas de quick-commerce prometem janelas de entrega de duas horas, obrigando os 3PLs a instalar nós de micro-fulfillment e classificadores habilitados por inteligência artificial que comprimem os tempos de ciclo. Provedores como a Delhivery estão agrupando dark stores para aumentar a densidade da rede e ampliar o alcance no mesmo dia. A rede aberta da ONDC integra especialistas hiperlocais, oferecendo a vendedores menores acesso imediato às rotas de entrega em todo o país. Os movimentos anuais de encomendas expressas estão a caminho de uma expansão de dois dígitos, e o provedor que equilibrar velocidade urbana com alcance rural capturará uma parcela desproporcional da carteira.
Impulso governamental à infraestrutura (Gati Shakti, DFCs)
Um portal digital unificado agora sincroniza 44 ministérios, permitindo que aprovações de projetos e roteamento de carga convirjam em um único mapa. Os Corredores de Frete Dedicados Oriental e Ocidental já concluídos reduziram os tempos de trânsito para remessas de exportação que partem dos portos de Gujarat em direção aos centros de consumo do norte, elevando a receita e a confiabilidade do frete ferroviário. Mais de 602 bilhões de USD em investimento público planejado no âmbito do Plano Nacional de Infraestrutura estão desbloqueando terrenos para parques multimodais que integram rodovias, ferrovias e transporte costeiro em corredores contínuos. Para o mercado de logística terceirizada da Índia, esses corredores reduzem os custos operacionais diretos e incentivam mudanças modais que atenuam o congestionamento rodoviário[1].
Demanda de FMCG e varejo por soluções integradas
Os grandes fabricantes de bens de consumo estão substituindo contratos de transporte fragmentados por relacionamentos 3PL de janela única que englobam transporte primário, cross-docking e tarefas de valor agregado, como kitting e etiquetagem. O estoque de armazéns Grau-A está no ritmo de superar 300 milhões de pés quadrados até 2025, e os operadores 3PL são responsáveis por um quarto dessa construção para atender ao varejo organizado. Os nós com controle de temperatura apoiam alimentos frescos e embalados à medida que o comércio moderno alcança cidades menores. Os painéis em tempo real reduzem os estoques de segurança, permitindo que as marcas diminuam o capital de giro enquanto mantêm os níveis de serviço. A conformidade com o GST favoreceu ainda mais os players organizados que podem automatizar a geração de e-way bills e trilhas de auditoria[2].
Migração de MPMEs para armazéns automatizados multicliente (ONDC)
A implantação da ONDC em 85 cidades conecta milhares de micro-vendedores a módulos logísticos plug-and-play. Instalações compartilhadas dividem os custos fixos e oferecem separação habilitada por robótica que antes era exclusividade dos grandes varejistas. Os incentivos governamentais concedem empréstimos subsidiados para automação de prateleiras e triagem, reduzindo a barreira de entrada para a armazenagem profissional. Plataformas como a Shiprocket vinculam a visibilidade do estoque a vitrines de beleza, moda e eletrônicos, reforçando o fulfillment omnicanal. O mercado de logística terceirizada da Índia consequentemente ganha novos fluxos de volume provenientes de MPMEs que anteriormente dependiam do transporte informal[3].
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Capacidade de transporte rodoviário fragmentada e baixa visibilidade | -0.8% | Leste e Centro da Índia | Médio prazo (2-4 anos) |
| Aumento de custos de combustível, pedágios e conformidade | -0.6% | Corredores de longa distância em todo o país | Curto prazo (≤ 2 anos) |
| Escassez de talentos em automação de armazéns | -0.4% | Principais hubs logísticos | Médio prazo (2-4 anos) |
| Inflação de custos de TI impulsionada pela localização de dados | -0.3% | Grandes operadores | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Capacidade de transporte rodoviário fragmentada e baixa visibilidade
O frete rodoviário ainda depende de milhões de proprietários de caminhão único que operam sem telemática ou otimização de rotas. O domínio dessas microfrota erode a confiabilidade do serviço, infla a quilometragem de viagens vazias e limita as atualizações em tempo real que os embarcadores esperam. Múltiplas inspeções nas estradas agravam os tempos de parada, particularmente nas faixas em direção ao leste, onde a infraestrutura é deficiente. Embora bolsas de frete digital estejam surgindo, a adoção permanece desigual, mantendo ampla a lacuna de visibilidade para o mercado de logística terceirizada da Índia.
Aumento de custos de combustível, pedágios e conformidade
O diesel representa até 40% dos custos rodoviários porta a porta, e cada aumento nos preços nos postos de combustível comprime as margens dos provedores. Os aumentos de pedágios nas rodovias nacionais ampliam a diferença de economia de rota entre ferrovia e rodovia, induzindo os 3PLs a reengenheirar as configurações de linha principal. As alíquotas do GST elevaram os encargos sobre os serviços de manuseio, ampliando os custos administrativos. As atualizações da frota para as normas BS-VI aumentam o investimento de capital, enquanto os e-way bills obrigatórios adicionam custos de papelada para operadores sem sistemas de back-office automatizados.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Serviço: O transporte domina enquanto a armazenagem acelera
A gestão de transporte doméstico gerou 55,40% do mercado de logística terceirizada da Índia em 2025, refletindo a contínua dependência da economia rodoviária para o transporte de carga interurbana. A volatilidade do combustível e a escassez de motoristas, no entanto, estão pressionando as margens, empurrando os operadores estabelecidos em direção a algoritmos de otimização de rotas e conceitos de transporte em revezamento. A armazenagem e distribuição com valor agregado cresce a um CAGR de 6,84%, o mais rápido entre todos os serviços, à medida que os varejistas omnicanal demandam personalização diferida, kitting e armazenagem com controle de temperatura. Os corredores de frete dedicados canalizam mais produtos a granel para a ferrovia, induzindo os operadores exclusivamente rodoviários a parcerias para trechos de linha principal, uma mudança que exemplifica a evolução multimodal do mercado.
Os sistemas de armazenagem e recuperação automatizados e os robôs de mercadoria até a pessoa são agora padrão em novas construções, e o WMS em nuvem permite que os 3PLs integrem visualizações de estoque entre múltiplos clientes em tempo real. O transporte internacional aproveita as ambições de exportação da Índia; alianças como Delhivery–Team Global Logistics oferecem conectividade LCL para 120 países. O transporte marítimo costeiro permanece um nicho, mas ganha relevância sob o Sagarmala, enquanto o frete aéreo atende remessas farmacêuticas e de eletrônicos com prazo crítico. À medida que os clientes valorizam a visibilidade turnkey, os provedores que integram esses modais em um único painel de torre de controle estão conquistando contratos mais longos e oportunidades de venda cruzada no mercado de logística terceirizada da Índia.
Nota: As participações dos segmentos individuais estão disponíveis mediante compra do relatório
Por Usuário Final: O e-commerce lidera enquanto a saúde avança rapidamente
O e-commerce ocupou 26,80% da participação no mercado de logística terceirizada da Índia em 2025, graças à quadruplicação na armazenagem Grau-A desde 2017 e ao avanço do comércio rápido nos distritos de terceiro nível. Os padrões de pedidos se fragmentaram em encomendas de alta frequência e baixo valor que sobrecarregam os modelos legados de hub-and-spoke, alimentando investimentos em centros de triagem regionais e armários de entrega. Ciências da vida e saúde apresenta o maior CAGR de 7,92% até 2031. Os clusters farmacêuticos orientados à exportação em torno de Hyderabad e Ahmedabad requerem cadeia de frio certificada pela GDP, validação de rotas e documentação regulatória. A distribuição de vacinas e os biológicos especializados aceleraram a demanda por embalagens validadas e armazenagem em múltiplas temperaturas.
Os volumes automotivos se estabilizam à medida que as montadoras migram para o sequenciamento just-in-time e exploram os fluxos de componentes de veículos elétricos, criando necessidades de transporte de baterias com materiais perigosos e logística reversa. Os esquemas de Incentivo Vinculado à Produção impulsionam fábricas de eletrônicos e têxteis a escalar, alimentando novos fluxos B2B. Os segmentos com controle de temperatura em alimentos e bebidas capitalizam o aumento da renda disponível urbana, pressionando os 3PLs a expandir a capacidade refrigerada para cidades menores. Os projetos de energia, particularmente as renováveis, atraem entregas especializadas de içamento pesado e de última milha para microrredes, ampliando o panorama do mercado de logística terceirizada da Índia.
Nota: As participações dos segmentos individuais estão disponíveis mediante compra do relatório
Por Modelo Logístico: O ativo-leve prevalece enquanto o híbrido ganha momentum
A orquestração asset-light capturou 41,60% da receita do mercado de logística terceirizada (3PL) da Índia em 2025, validando uma estratégia que privilegia o alcance da rede em detrimento da propriedade de ativos fixos. As plataformas tecnológicas combinam cargas com transportadoras terceirizadas, transformando custos variáveis em uma vantagem alavancável. No entanto, os modelos híbridos, que combinam controle estratégico de ativos com ramais terceirizados, estão se expandindo a um CAGR de 6,55%. Os provedores possuem seletivamente megahubs automatizados e frotas de reboques para garantia em períodos de pico, enquanto subcontratam vans de última milha a parceiros regionais. Os operadores com ativos próprios mantêm controle de ponta a ponta, mas enfrentam risco de utilização.
As plataformas com API aberta permitem que operadores híbridos ofereçam visibilidade unificada, possibilitando a alocação dinâmica de SLA independentemente do proprietário do ativo. A integração com a ONDC torna a capacidade ociosa detectável, expandindo efetivamente a frota virtual para os orquestradores asset-light. À medida que os prazos contratuais se alongam e os clientes auditam métricas de ESG, a propriedade seletiva de ativos — especialmente frotas de veículos elétricos — pode proteger contra riscos de fornecimento e fortalecer as credenciais de sustentabilidade no mercado de logística terceirizada da Índia.
Análise Geográfica
O Oeste da Índia liderou com uma participação de 28,70% em 2025, sustentado pelo cinturão industrial Mumbai-Pune de Maharashtra e pelo motor de duplo porto de Gujarat, JNPT e Kandla. Os exportadores automotivos, farmacêuticos e químicos dependem de densas ligações rodoviário-ferroviário-portuárias, e o Corredor de Frete Dedicado Ocidental agora move contêineres de fábricas do interior para os cais mais rapidamente do que as linhas legadas. Os armazéns Grau-A continuam a se concentrar ao longo do corredor NH-48, embora os preços dos terrenos e o congestionamento empurrem novas instalações para nós periféricos. Os provedores com capacidade de transbordo ferrovia-rodovia ganham vantagem ao combinar o frete ferroviário mais barato para o movimento de tronco com a rodovia para o trecho final de 100 km.
O Sul da Índia está no caminho para o CAGR mais rápido de 6,96% até 2031. Bangalore ancora as devoluções de eletrônicos de alto valor e os fluxos diretos, exigindo cross-dock seguro e logística reversa. As montadoras de automóveis de Chennai integram pátios de sequenciamento de entrada com montagem just-in-time, exigindo precisão ao nível de hora. As exportações farmacêuticas de Hyderabad requerem câmaras frias certificadas pela GDP e rotas de embalagem validadas. Portos como Chennai, Ennore, Krishnapatnam e Visakhapatnam fornecem saídas multimodais, reduzindo os tempos de parada para contêineres de exportação. Os 3PLs que alinham os locais de hub a esta base de carga mista estão posicionados para capturar receita recorrente de contratos no mercado de logística terceirizada da Índia.
O Delhi-NCR do Norte da Índia permanece um ímã de consumo, alimentando um fluxo constante de entrada de FMCG e varejo. As melhorias de conectividade, como o Corredor Ferroviário Orbital de 121 km de Haryana, desviarão o frete industrial das artérias urbanas saturadas, liberando terras para novos parques logísticos. A produção agrícola sazonal de Punjab e Haryana, no entanto, impõe picos de capacidade que sobrecarregam o fornecimento fragmentado de caminhões. O Leste da Índia, historicamente limitado pela indústria restrita e lacunas de infraestrutura, está prestes a se beneficiar à medida que o Corredor de Frete Dedicado Oriental conecta os hinterlands de Kolkata aos centros de demanda do norte. O Centro da Índia, com o Madhya Pradesh sem litoral como seu núcleo, está se posicionando como um local de centro de distribuição pan-Índia, aproveitando o acesso equidistante a quatro metrópoles e oferecendo custos imobiliários mais baixos.
Panorama regulatório
O ambiente operacional de 3PL da Índia é moldado pela National Logistics Policy e pela governança do PM GatiShakti, coordenadas por meio do Empowered Group of Secretaries e da Logistics Division sob o Department of Commerce. Uma direção fundamental é a digitalização e a interoperabilidade, com a Unified Logistics Interface Platform (ULIP) integrando dados entre sistemas governamentais para padronizar processos e melhorar a visibilidade ponta a ponta dos embarques para expedidores e provedores de logística.
A conformidade comercial e alfandegária está migrando para o preenchimento eletrônico obrigatório e a redução da intervenção manual. O Central Board of Indirect Taxes and Customs (CBIC) está implementando em todo o país o preenchimento eletrônico de mensagens do Sea Cargo Manifest and Transhipment Regulations (SCMTR), com alívio de transição estendido até 31 de agosto de 2026 (excluindo Import Transhipment), enquanto as iniciativas de automação alfandegária cada vez mais direcionam o monitoramento de movimentação de contêineres via ICEGATE em vez de verificações manuais de portão. Em relação à segurança, o Ministry of Ports, Shipping and Waterways emitiu o rascunho das Merchant Shipping (Carriage of Dangerous Goods) Rules, 2026, que referenciam o SOLAS e o IMDG Code e reforçam práticas padronizadas de embalagem, testes e certificação para movimentações de cargas perigosas.
Análise da cadeia de valor
A cadeia de valor de 3PL da Índia vai desde a contratação pelo expedidor e captura de pedidos (incluindo vendedores de e-commerce e MSMEs) até a coleta na origem e a consolidação de primeira milha, seguida pelo transporte de longa distância (predominantemente rodoviário, com crescente uso ferroviário em corredores de carga), depois pela distribuição no destino via centros de triagem, armazéns multiclientes e parceiros de entrega de última milha. Os provedores se diferenciam por camadas de orquestração, como torres de controle, sistemas de gerenciamento de transporte e sistemas de gerenciamento de armazéns, cada vez mais conectados aos trilhos digitais do governo por meio da ULIP; essa camada de dados atua junto a ativos físicos que incluem hubs, cross-docks, câmaras frias e pontos de transbordo em portos e terminais interiores.
A infraestrutura orientada por corredores está estreitando a ligação entre os nós da cadeia, deslocando a criação de valor para o planejamento multimodal, a redução do tempo de giro de contêineres e trailers, e o posicionamento de estoque. Evidências dessa mudança incluem a conclusão do Dedicated Freight Corridor atingindo 2.741 km até março de 2026 (mais de 96% da rede planejada), a inauguração de 118 Gati Shakti Cargo Terminals dentre 306 propostas aprovadas, e o planejamento contínuo de 35 Multimodal Logistics Parks sob o Bharatmala. Os pontos de estrangulamento estão cada vez mais fora dos portos e terminais, como o acesso urbano, a conectividade de última milha e a capacidade fragmentada de transporte rodoviário, o que mantém a agregação, a documentação em conformidade e a digitalização das transportadoras como pontos em que os 3PLs organizados capturam margem e melhoram a confiabilidade do serviço.
Panorama Competitivo
O terreno competitivo está transitando de operadores regionais fragmentados para uma estrutura em camadas de gigantes pan-Índia, disruptores com foco em tecnologia e especialistas em nichos. Operadores estabelecidos como Allcargo, Mahindra Logistics e TVS Supply Chain aproveitam ativos multimodais, enquanto nativos digitais como Delhivery enfatizam a orquestração em nuvem e a análise de dados. A aquisição de USD 170 milhões da Ecom Express pela Delhivery em 2025 desbloqueia economias de sobreposição de rede e eleva a barreira de entrada para players de médio porte no segmento de encomendas.
As integradoras internacionais — DHL, FedEx e Kuehne + Nagel — mantêm posições dominantes em farmacêutica com controle de temperatura e sequenciamento automotivo, mas enfrentam competição de preços nas rotas domésticas. O espaço branco de crescimento está nas cidades de segundo e terceiro nível, onde a penetração organizada permanece rasa; aqui, dark stores compartilhadas e pilotos de drones prometem alcance diferenciado. A sustentabilidade está emergindo como um fator decisivo; os primeiros adotantes de vans elétricas e centros de distribuição movidos a energia solar garantem mandatos de embarcadores focados em ESG. O domínio da conformidade em torno do GST, faturamento eletrônico e certificações de segurança serve como um fosso, empurrando as frotas informais em direção a plataformas de agregação ou para a saída do mercado. Nos próximos cinco anos, os observadores do setor esperam consolidações aceleradas à medida que líderes capitalizados consolidam escala, dados e infraestrutura de automação intensiva em talentos no mercado de logística terceirizada da Índia.
Líderes do Setor 3PL da Índia
-
Allcargo Logistics Ltd.
-
DHL Supply Chain India
-
Mahindra Logistics Ltd.
-
TVS Supply Chain Solutions Ltd.
-
Delhivery Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Oportunidades de mercado e perspectivas futuras
O investimento e a execução de programas em portos, corredores e hubs logísticos interiores estão criando espaço para 3PLs que possam combinar planejamento multimodal com execução compatível e orientada por tecnologia. Pontos de prova notáveis incluem o memorando de entendimento da RSA Global de junho de 2026 com o Governo de Maharashtra para desenvolver um pátio automatizado de contêineres vazios no JNPA (Uran), com um investimento reportado de INR 2.580 crore, e o início do desenvolvimento pelo JNPA de um pátio de contêineres vazios de 62 acres, com a Fase I programada para estar operacional em julho de 2026. Esses desenvolvimentos apoiam oportunidades em serviços de logística de contêineres (reposicionamento de vazios, operações de depósito e movimentação mais rápida de portão a portão), além de operações de armazenagem de valor agregado e cross-dock alinhadas aos gateways portuários do oeste.
Os hubs de consolidação interior e a expansão de armazenagem regional também sustentam a demanda por ofertas integradas de 3PL que incluem armazenamento multiclientes, visibilidade de estoque e distribuição secundária para centros de consumo de nível 2/3. A aprovação por Uttar Pradesh de um Multi-Modal Logistics Hub em Dadri (823 acres, INR 7.064 crore) ancora o planejamento de distribuição vinculado ao NCR, enquanto o trabalho no quinto terminal de contêineres de Mundra (CT5) pela Adani Ports, com uma meta inicial de capacidade de 1 milhão de TEU referenciada para outubro de 2026, aumenta a necessidade de orquestração de transporte terrestre interior e de preparação adjacente ao porto. Junto à infraestrutura física, a expansão da presença de processos integrados à ULIP cria espaço para os 3PLs transformarem em produtos os serviços de conformidade, documentação e rastreamento para MSMEs e expedidores transfronteiriços que desejam fluxos de trabalho digitais padronizados.
Desenvolvimentos recentes do setor
- Julho de 2026: a Allcargo Logistics executou um acordo definitivo de compra de ações para adquirir a participação remanescente de 25% na Allcargo Group Services Private Limited. A transação consolida o controle sobre as capacidades de suporte a armazenagem e fulfillment doméstico, fortalecendo a capacidade da Allcargo de oferecer soluções integradas em armazenagem, distribuição e serviços logísticos acessórios.
- Novembro de 2025: o DHL Group anunciou um programa de investimento plurianual de cerca de EUR 1 bilhão na Índia até 2030. O compromisso tem como alvo infraestrutura logística, como hubs de logística de saúde e triagem automatizada, elevando o padrão competitivo de qualidade de rede e manuseio especializado em serviços organizados de 3PL.
- Outubro de 2025: a Mahindra Logistics abriu duas instalações de armazenagem Grade-A em Guwahati e Agartala, adicionando mais de 4 lakh pés quadrados de capacidade como parte de sua expansão Go-East. A área adicionada melhora a capacidade de atendimento da região Nordeste e apoia modelos de distribuição multiclientes para fabricantes e expedidores de e-commerce.
Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Abrangência do Mercado
Para este estudo, o mercado de 3PL da Índia é definido como a receita obtida por provedores de logística terceirizada por serviços logísticos terceirizados na Índia, incluindo gerenciamento de transporte, armazenagem e distribuição, e serviços de valor agregado relacionados que são faturados aos embarcadores.
Exclusões do escopo: Operações logísticas internas (cativas) conduzidas pelos próprios embarcadores e entregas gig de última milha puras que não são contratadas como serviço de 3PL não são contabilizadas.
Visão Geral da Segmentação
- Por Serviço
- Gestão de Transporte Doméstico (GTD)
- Rodovias
- Ferrovias
- Vias Aéreas
- Hidrovias
- Gestão de Transporte Internacional (GTI)
- Rodovias
- Ferrovias
- Vias Aéreas
- Hidrovias
- Armazenagem e Distribuição com Valor Agregado (ADVA)
- Gestão de Transporte Doméstico (GTD)
- Por Usuário Final
- Automotivo
- Energia e Utilities
- Manufatura
- Ciências da Vida e Saúde
- Tecnologia e Eletrônicos
- E-commerce
- Bens de Consumo e FMCG
- Alimentos e Bebidas
- Outros
- Por Modelo Logístico
- Ativo-Leve
- Ativo-Pesado
- Híbrido
- Por Região (Valor)
- Norte da Índia
- Delhi-NCR
- Punjab
- Haryana
- Outros
- Sul da Índia
- Karnataka
- Tamil Nadu
- Telangana
- Outros
- Oeste da Índia
- Maharashtra
- Gujarat
- Outros
- Leste da Índia
- Bengala Ocidental
- Odisha
- Outros
- Centro da Índia
- Madhya Pradesh
- Chhattisgarh
- Norte da Índia
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para estabelecer o contexto operacional e ancorar o modelo em indicadores públicos reproduzíveis. Consultamos fontes oficiais e de acesso livre, como o Ministério de Transportes Rodoviários e Rodovias para sinais de corredores de frete e movimentação rodoviária, atualizações das Ferrovias Indianas e do Corredor de Frete Dedicado para mudanças de capacidade modal, e estatísticas de comércio do Ministério do Comércio e Indústria para avaliar a demanda logística vinculada a importações e exportações.
Para evitar construir o mercado com base em um único indicador substituto, também verificamos fontes como o Levantamento Nacional por Amostra e publicações periódicas do governo que refletem a atividade de armazenagem e a produção de serviços, além de painéis de alfândegas e autoridades portuárias quando disponíveis. Relatórios anuais de empresas, apresentações a investidores e imprensa de negócios de reputação foram então utilizados para mapear combinações de serviços, setores clientes e direção de preços. Também utilizamos assinaturas pagas para dados financeiros e de inteligência empresarial, bem como conjuntos de dados de importação e exportação em nível de remessa para validar a intensidade dos corredores. As fontes aqui listadas são meramente ilustrativas, e muitas outras referências foram utilizadas durante a coleta, validação e esclarecimento dos dados.
Entrevistas Primárias e Pesquisas
O trabalho primário concentrou-se em confirmar quais atividades logísticas terceirizadas são contratadas como 3PL na prática e como as estruturas de faturamento se movem com combustível, mão de obra e aluguéis de armazenagem. Conversamos com uma combinação de operadores de 3PL, agentes de carga, especialistas em armazenagem e equipes de logística do lado do embarcador nos principais polos de consumo e produção, de modo que as lacunas das pesquisas documentais pudessem ser preenchidas e as premissas pudessem ser questionadas antes da finalização dos totais.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 34% | CXOs: 13% |
| Nível intermediário: 46% | Líderes funcionais/de unidade: 27% |
| Participantes menores: 20% | Gerentes: 60% |
Dimensionamento de Mercado e Previsão
O dimensionamento do mercado começou com uma reconstrução de cima para baixo, na qual a demanda logística da Índia foi construída a partir de sinais de comércio e movimentação doméstica, e então filtrada pela penetração de terceirização para chegar ao pool de receita de 3PL. Onde os cálculos precisavam de embasamento, corroboramos os totais usando aproximações seletivas de baixo para cima, como taxas de execução de receita de provedores amostrados, divisões de combinação de serviços e verificações de sanidade sobre o faturamento médio por rota de remessa e por metro quadrado ocupado.
Os insumos utilizados no modelo incluem atividade de frete por modal (sinais rodoviários e ferroviários), tendências de produção industrial e varejista que influenciam a frequência de remessas, adições ao estoque de armazenagem e movimentação de vacância que afetam a receita de armazenagem, direção dos preços de combustível e mudanças de pedágio que movem os preços de transporte de longa distância, e o ritmo de crescimento de encomendas de e-commerce que altera a intensidade do manuseio de fulfillment. A previsão foi realizada por meio de análise de cenários apoiada por relações multivariadas simples, nas quais o crescimento está vinculado à produção industrial, ao crescimento do comércio e à execução de infraestrutura, e então moderado pelo feedback primário sobre repasse de preços e prazos contratuais. Quando informações de baixo para cima estavam ausentes para operadores menores, as lacunas foram tratadas por meio de índices calibrados com base na densidade dos corredores e na combinação de serviços observada nas entrevistas.
Ciclo de Validação e Atualização de Dados
A validação foi realizada em camadas para que o resultado não dependa de uma única premissa. Comparamos os totais de mercado modelados com sinais independentes, como adições de capacidade de armazenagem, movimentação de frete vinculada ao comércio e tendências de produção de serviços, e então verificamos novamente quaisquer variações acentuadas ano a ano em busca de quebras de dados ou eventos pontuais.
Antes da aprovação final, o modelo passa por revisão por pares com verificações de variância nos principais insumos, como taxas de terceirização, escalada de preços e combinação modal, seguida de recontato direcionado com respondentes quando uma discrepância persiste. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos relevantes, como mudanças de política que impactam os custos de frete ou comissionamento de grandes infraestruturas. Imediatamente antes da entrega, uma revisão final é realizada para que os clientes recebam a visão mais atualizada.
Dimensionamento do Mercado de 3PL da Índia pela Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para o 3PL da Índia podem parecer muito distantes entre si, mesmo quando aparentam cobrir o mesmo tema, porque o limite do escopo nem sempre é consistente e as variáveis de entrada nem sempre estão vinculadas a indicadores de demanda visíveis. As diferenças também surgem quando uma estimativa se apoia fortemente em uma única premissa de crescimento, enquanto outra vincula a previsão ao comércio, à produção industrial e aos fatores de precificação.
Ao rastrear indicadores de frete em nível de corredor e atualizar a penetração de terceirização com verificações primárias periódicas, o tamanho do mercado permanece vinculado a serviços contratados na Índia, de forma consistente com a Mordor Intelligence, em vez de atividades logísticas adjacentes que não são faturadas como 3PL. Alguns estudos parecem utilizar uma progressão de preços mais acelerada ou uma definição mais ampla que mescla logística contratual com serviços de frete mais abrangentes, enquanto outros se baseiam em um ano-base que não está alinhado aos ciclos recentes de repasse de custos e adições de capacidade.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 38,18 bilhões de USD (2026) | |
| Publicador do Setor A | 34,26 bilhões de USD (2024) | Utiliza um ano-base diferente e um horizonte mais longo, e as notas metodológicas em nível de página são limitadas quanto à forma como a penetração de terceirização e o repasse de preços são validados, o que pode reduzir o valor atual do mercado em comparação com uma visão de receita contratada. |
| Publicador do Setor B | 38,74 bilhões de USD (2025) | Parte de uma base de 2025 e aplica uma trajetória de crescimento de longo prazo mais elevada, podendo deslocar os totais se armazenagem, serviços de valor agregado e transporte forem agrupados com diferentes inclusões ou se o timing cambial diferir entre os anos. |
Entre os três valores, a dispersão é explicada principalmente pela seleção do ano-base, pelo que é tratado como receita de 3PL faturável versus gasto logístico mais amplo, e pela forma como a escalada de preços é projetada para o futuro. Quando esses limites e etapas de atualização são tornados explícitos, o tamanho do mercado torna-se mais fácil de rastrear até os sinais reais de frete e armazenagem, e também se torna mais simples de replicar ano a ano.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de logística terceirizada da Índia em 2026?
O mercado está em USD 38,18 bilhões e está em uma trajetória de CAGR de 5,78% em direção a USD 50,55 bilhões até 2031.
Qual segmento de serviço está crescendo mais rapidamente?
A armazenagem e distribuição com valor agregado está expandindo a um CAGR de 6,84% graças à demanda por fulfillment omnicanal.
Qual vertical de usuário final apresenta o crescimento logístico mais rápido?
Ciências da vida e saúde lidera com um CAGR de 7,92% impulsionado pelas exportações farmacêuticas com cadeia de frio.
Por que os modelos logísticos híbridos estão ganhando terreno?
Eles combinam a propriedade de ativos de automação críticos com trechos de rotas terceirizados, equilibrando a eficiência de capital e o controle de nível de serviço.
Qual região deve registrar o maior crescimento?
O Sul da Índia está previsto para crescer a um CAGR de 6,96% impulsionado por clusters de tecnologia, automotivo e farmacêutico.
Como a política governamental está influenciando os custos logísticos?
Os corredores PM GatiShakti e a integração digital ULIP foram projetados para empurrar os custos logísticos para níveis de um único dígito do PIB, aumentando a eficiência multimodal.