
Tamanho e Participação do Mercado de Logística Contratada da Índia
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 20.78 Bilhões de dólares |
| Tamanho do Mercado (2026) | 22.28 Bilhões de dólares |
| Tamanho do Mercado (2031) | 31.58 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 7.22 % |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Logística Contratada da Índia por Mordor Intelligence
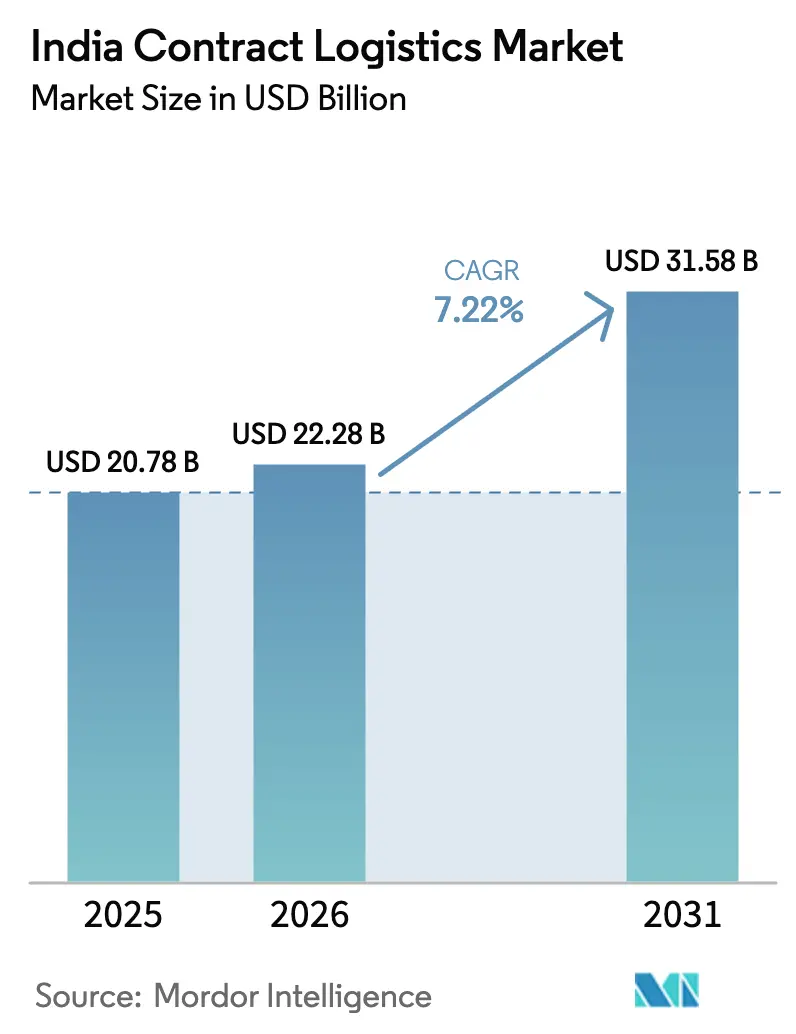
O tamanho do Mercado de Logística Contratada da Índia foi avaliado em USD 20,78 bilhões em 2025 e estima-se que cresça de USD 22,28 bilhões em 2026 para atingir USD 31,58 bilhões até 2031, a um CAGR de 7,22% durante o período de previsão (2026-2031).
O crescimento de volume está alinhado com a redução dos custos logísticos, que caíram para 10% do PIB em razão da expansão de vias expressas, da cobrança de pedágios habilitada pelo FASTag e de mudanças modais orientadas por políticas públicas. Os aceleradores de demanda incluem o Plano Diretor PM Gati Shakti, a Política Nacional de Logística e o crescente avanço do comércio eletrônico, que agora abrange cidades de segundo e terceiro nível. A pressão competitiva é moderada, com prestadores de serviços completos fortalecendo torres de controle digitais enquanto especialistas em comércio rápido buscam micro-armazenagem hiperlocal. Os gargalos giram em torno da escassez de mão de obra qualificada em armazéns, do elevado CAPEX de automação e dos riscos de cibersegurança, mas o apoio contínuo de políticas públicas e a consolidação de redes pós-GST continuam a desbloquear alavancas de rentabilidade para players de escala.
Principais Conclusões do Relatório
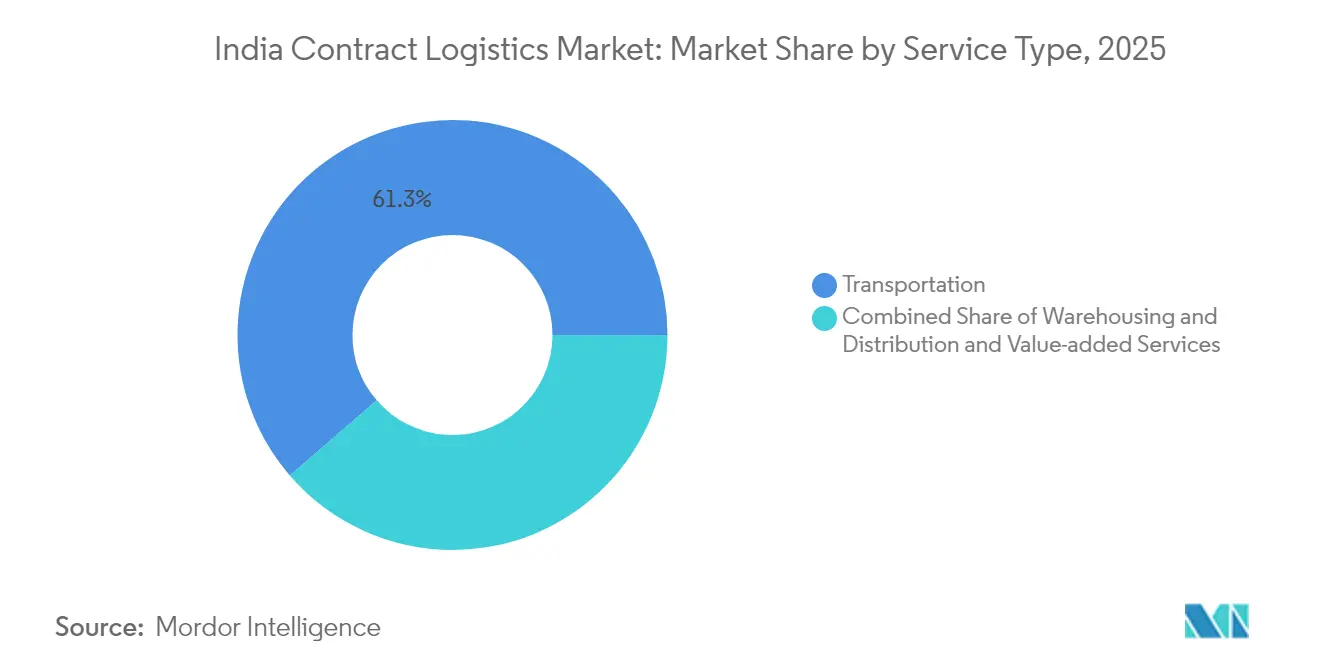
- Por tipo de serviço, os serviços de transporte representaram 61,34% da participação do mercado de logística contratada da Índia em 2025. Os serviços de valor agregado têm previsão de expansão a um CAGR de 6,18% até 2031.
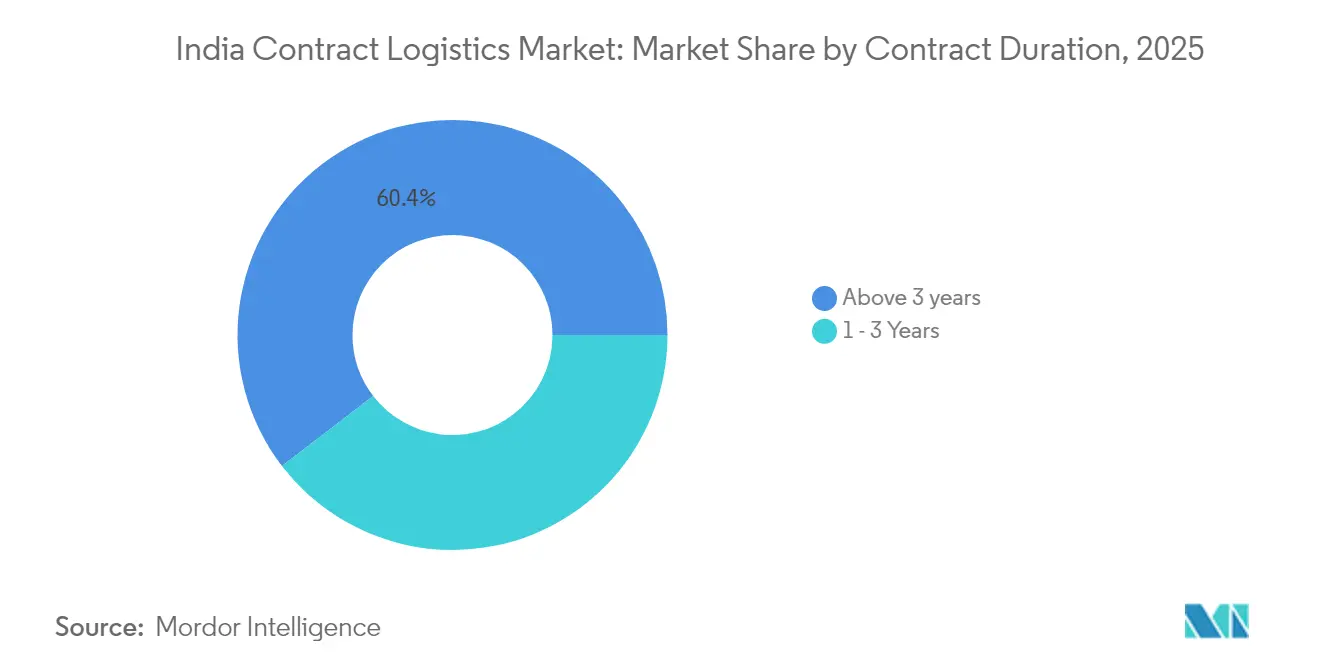
- Por duração do contrato, os acordos acima de 3 anos detinham uma participação de 60,42% do tamanho do mercado de logística contratada da Índia em 2025 e têm projeção de crescimento a um CAGR de 5,98% até 2031.
- Por usuário final, o varejo e o comércio eletrônico lideraram com 26,55% de participação na receita em 2025; saúde e produtos farmacêuticos avança a um CAGR de 6,63% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Logística Contratada da Índia
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento do comércio eletrônico e do varejo omnicanal | +1.8% | Nacional; primeiro nível expandindo para segundo/terceiro nível | Médio prazo (2 a 4 anos) |
| Impulso governamental em infraestrutura (Política Nacional de Logística, Gati-Shakti) | +1.5% | Nacional; corredores prioritários em cinturões industriais | Longo prazo (≥ 4 anos) |
| Crescimento da terceirização de 3PL por fabricantes | +1.2% | Polos industriais em Gujarat, Maharashtra, Tamil Nadu, Karnataka | Médio prazo (2 a 4 anos) |
| Benefícios da consolidação de redes pós-GST | +0.9% | Nacional; otimização de hubs nas principais metrópoles | Curto prazo (≤ 2 anos) |
| Expansão de dark stores hiperlocais em cidades de segundo e terceiro nível | +0.8% | Cidades emergentes como Pune, Ahmedabad, Kochi, Indore | Médio prazo (2 a 4 anos) |
| Demanda por Logística Contratada como Serviço de marcas D2C e de comércio rápido | +0.7% | Centros urbanos com alta densidade de consumidores | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento do comércio eletrônico e do varejo omnicanal
Os volumes do comércio eletrônico continuam a crescer em dois dígitos, com o segmento de mercearia online caminhando para INR 2,1 lakh crore (USD 24,6 bilhões) até 2027. Mais de 4.000 dark stores já estão distribuídas pelas principais metrópoles, e a densificação da rede está migrando para clusters de segundo e terceiro nível, onde os custos de última milha permanecem elevados. Varejistas que adotam modelos omnicanal exigem fluxos sincronizados de estoque e logística reversa, levando os 3PLs a implantar micro-centros de atendimento a 2–3 km dos clientes. O mercado de logística contratada da Índia pivota, assim, para softwares de roteamento dinâmico e capacidade sob demanda para cumprir promessas de entrega em menos de 30 minutos. Com a penetração do varejo organizado prevista para atingir 60% até 2028, os prestadores de serviços integrados que combinam reabastecimento B2B com atendimento direto ao consumidor ganham vantagem competitiva.
Impulso governamental em infraestrutura (Política Nacional de Logística, Gati-Shakti)
A plataforma PM Gati Shakti integrou 44 ministérios federais, mapeando mais de 200 projetos em uma única interface GIS para acelerar a execução de corredores multimodais[1]Secretaria de Imprensa do Governo, "Plano Diretor Nacional PM GatiShakti," pib.gov.in. A quilometragem de vias expressas, os corredores de carga dedicados e os parques logísticos recebem autorizações sincronizadas, reduzindo o tempo de trânsito interestadual em antigos pontos de congestionamento. A Plataforma Unificada de Interface Logística unifica a visibilidade de remessas em portos, ferrovias e transporte rodoviário, reduzindo o tempo de documentação que anteriormente inflava a duração das viagens em 60%. Embora persistam atrasos na aquisição de terras, especificações padronizadas de ativos e licenças digitais estão elevando progressivamente as taxas de utilização de ativos para proprietários de frotas e operadores de armazéns no mercado de logística contratada da Índia.
Crescimento da terceirização de 3PL por fabricantes
A racionalização de custos pós-pandemia levou os fabricantes a terceirizar a logística não essencial. Empresas de eletrônicos, produtos farmacêuticos e automotivo que aproveitam os Incentivos Vinculados à Produção demandam armazéns Grau A com capacidade superior a 10.000 paletes e equipamentos de movimentação de materiais habilitados com IoT. Plataformas de visibilidade ponta a ponta permitem o rastreamento de SKU em tempo real, possibilitando que os fornecedores reduzam os dias de estoque de segurança. Prestadores integrados que oferecem kitting, submontagem e logística reversa desbloqueiam ganhos de eficiência que ampliam a adoção de contratos de 3PL de longa duração no mercado de logística contratada da Índia.
Benefícios da consolidação de redes pós-GST
O GST unificado substituiu a otimização fiscal estadual pelo design de rede orientado pela demanda, permitindo que os embarcadores fechem depósitos redundantes e concentrem o estoque em mega-hubs. Grandes varejistas e produtores de aço reduziram os gastos logísticos em até 20% e redirecionaram mercadorias por corredores multimodais que irradiam a partir de sete metrópoles. As Notas de Caminho Eletrônico e o FASTag reduzem os tempos de espera, elevando a rotatividade de frotas em todo o mercado de logística contratada da Índia, embora lacunas residuais de conformidade estadual ainda limitem o fluxo contínuo em alguns corredores.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escassez de mão de obra qualificada em armazéns e gestão da cadeia de suprimentos | −1.4% | Nacional; aguda nas metrópoles e cinturões industriais | Longo prazo (≥ 4 anos) |
| Elevado CAPEX para automação Grau A | −1.1% | Cidades de primeiro nível e corredores industriais | Médio prazo (2 a 4 anos) |
| Fricções de conformidade interestadual pós-GST | −0.8% | Estados fronteiriços com autorizações setoriais específicas | Curto prazo (≤ 2 anos) |
| Riscos de cibersegurança para torres de controle digitais | −0.6% | Hubs logísticos centrados em nuvem | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Escassez de mão de obra qualificada em armazéns e gestão da cadeia de suprimentos
Apenas 5% da força de trabalho de colarinho azul da Índia, composta por 150 milhões de pessoas, possui formação formal, resultando em escassez crônica de operadores de empilhadeiras, analistas de estoque e técnicos de robótica[2]"O Paradoxo dos Trabalhadores de Colarinho Azul da Índia," Foundamental, foundamental.com. Os empregadores nos polos industriais ampliam horas extras e aumentam salários para garantir talentos, inflacionando os custos operacionais do mercado de logística contratada da Índia. A automação alivia tarefas repetitivas, mas aumenta a demanda por funções especializadas de manutenção, reforçando o imperativo de capacitação.
Elevado CAPEX para automação Grau A
Os sistemas automatizados de armazenagem e recuperação reduzem o tempo de separação, mas exigem um investimento inicial elevado. Os projetos de estrutura autoportante compensam os custos civis; no entanto, sensores IoT, veículos de guiagem automática e licenças de sistemas de gestão de armazéns elevam os períodos de retorno para além de cinco anos em diversas zonas de segundo nível. As dificuldades de financiamento retardam a modernização dos armazéns, limitando a escalabilidade dos serviços no mercado de logística contratada da Índia.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço: Dominância do Transporte Rodoviário Impulsiona a Automação
Os serviços de transporte representaram 61,34% do mercado de logística contratada da Índia em 2025, com frotas rodoviárias transportando a maior parte das cargas de comércio eletrônico e de bens de consumo de alta rotatividade, apesar dos avanços dos corredores ferroviários. Os serviços de valor agregado representam a trajetória mais acelerada, registrando um CAGR de 6,18% até 2031. O segmento se beneficia de fabricantes que terceirizam kitting e etiquetagem para 3PLs equipados com leitores portáteis e motores de alocação baseados em inteligência artificial. O hub da Blue Dart em Delhi, capaz de processar 550.000 encomendas diariamente por meio de classificadores automatizados, exemplifica a transição para nós de alto rendimento.
A armazenagem e distribuição prosperam com a consolidação de depósitos impulsionada pelo GST, elevando grandes armazéns Grau A em Mumbai, na Região da Capital Nacional e em Bengaluru. A diversificação do mix modal avança à medida que os corredores de carga dedicados atraem cargas a granel, mas o transporte rodoviário mantém a primazia pela flexibilidade na última milha. A adoção de tecnologia em todos os tipos de serviço se acelera; a Allcargo Gati introduziu impressoras portáteis guiadas por aprendizado de máquina para reduzir erros de classificação e melhorar o desempenho pontual no mercado de logística contratada da Índia.


Por Duração do Contrato: Parcerias de Longo Prazo se Fortalecem
Os contratos com duração superior a três anos capturaram uma participação de 60,42% em 2025, refletindo a disposição dos embarcadores de garantir capacidade e amortizar conjuntamente os investimentos em automação. Os acordos de longa duração permitem que os prestadores planejem implantações de robótica e retrofits de painéis solares em telhados que melhoram a eficiência energética. Os fabricantes vinculados a esquemas de Incentivos Vinculados à Produção valorizam alianças estáveis com 3PLs que suportam estoques enxutos e reabastecimentos sincronizados.
Os contratos de um a três anos mantêm relevância para lançamentos sazonais de produtos e implantações piloto de dark stores, mas a intensidade de capital dos ativos Grau A inclina ambas as partes para compromissos plurianuais. O roteiro da Delhivery para o equilíbrio do EBITDA ajustado depende de tais acordos estendidos, que ancoram a utilização da rede no mercado de logística contratada da Índia.
Por Setor do Usuário Final: Aceleração da Saúde Supera a Liderança do Varejo
O varejo e o comércio eletrônico preservaram 26,55% da receita de 2025, mas saúde e produtos farmacêuticos crescem mais rapidamente, a um CAGR de 6,63% até 2031. A previsão do setor farmacêutico de atingir USD 130 bilhões até 2030 exige cadeias de frio em conformidade com as Boas Práticas de Distribuição, serialização e rastreabilidade em nível de lote. A Snowman Logistics amplia o espaço com controle de temperatura para atender aos fluxos de vacinas e biológicos, espelhando o crescimento de domicílios afluentes que impulsiona o consumo de proteínas e a demanda por medicamentos especializados.
Os setores automotivo, de alimentos e bebidas e de químicos contribuem com volumes constantes que exigem manuseio de produtos perigosos, embalagens retornáveis e rigorosa conformidade com prazos de validade. Esses requisitos específicos estimulam subsegmentos especializados, reforçando o imperativo de versatilidade para os operadores no mercado de logística contratada da Índia.
Análise Geográfica
Mumbai e a Região da Capital Nacional abrigam conjuntamente mais da metade do estoque de armazenagem Grau A da Índia, evidenciando a concentração no eixo oeste-norte. Os corredores ocidentais se beneficiam da conectividade com o porto JNPT e dos corredores de carga dedicados que canalizam cargas para os hubs de consumo. Maharashtra, por si só, contribui com uma fatia significativa do PIB industrial, atraindo instalações multiclientes com eficiências de cross-docking.
Os clusters do sul, liderados por Bengaluru e Chennai, aproveitam as exportações de eletrônicos e automotivo; novos parques logísticos em Chennai integram ramais ferroviários para reduzir o transporte de primeira milha. Os portos de águas profundas de Andhra Pradesh adicionam opções de cabotagem que diversificam as escolhas modais no mercado de logística contratada da Índia.
O norte da Índia capitaliza a densidade populacional; o hub Bijwasan da Blue Dart, próximo ao Aeroporto Internacional Indira Gandhi, oferece interoperabilidade ar-estrada para agilizar os fluxos de entrada e saída do comércio eletrônico.
Panorama regulatório
As operações de logística contratada da Índia se inserem em uma estrutura multiagência que abrange tributação indireta, regulação de transporte e conformidade fronteiriça. Processos pós-GST, como as e-Way Bills e a cobrança de pedágio habilitada por FASTag, continuam a moldar o design da rede e a confiabilidade do tempo de trânsito, enquanto a National Logistics Policy é monitorada sob o PM GatiShakti National Master Plan por meio do Empowered Group of Secretaries (EGoS) e de um Services Improvement Group (SIG) focado em reformas de processo e regulatórias.
Em 2026, as atualizações de políticas e conformidade relevantes para a logística contratada incluíram medidas de facilitação alfandegária (liberações em janela única para categorias regulamentadas e uso mais amplo de escaneamento não intrusivo habilitado por IA nos principais portos) e disposições do Orçamento da União 2026-27 relativas a fluxos transfronteiriços de encomendas e operações afiançadas. No lado da infraestrutura, o Ministério de Transporte Rodoviário e Rodovias (MoRTH) emitiu um Modelo de Acordo de Concessão revisado para Parques Logísticos Multimodais, adicionando métricas de desempenho mais claras e mecanismos de resolução de disputas para contratos maiores. Essa atualização apoia a bancabilidade e a disciplina de execução para cadeias de suprimentos vinculadas a parques logísticos.
Análise da cadeia de valor
A cadeia de valor da logística contratada na Índia começa com a geração de demanda por fabricantes e varejistas (incluindo e-commerce e farmacêuticas), depois passa pelo design de soluções (engenharia de rede, SOPs e integração de TI), execução principal (transporte de longa distância, armazenagem e distribuição) e serviços de valor agregado, como rotulagem, kitting, processamento de devoluções e manuseio com controle de temperatura. A execução depende de insumos upstream, incluindo incorporadoras de imóveis para armazéns, fabricantes de equipamentos de movimentação de materiais e automação, proprietários de frotas e motoristas, fornecedores de embalagens e fornecedores de TI que apoiam WMS/TMS e torres de controle. O desempenho downstream é influenciado por parceiros de última milha, canais de logística reversa e operações de atendimento ao cliente.
A infraestrutura e a reconfiguração corporativa também estão mudando a forma como a capacidade é montada e gerenciada. Pontos de convergência do Corredor de Frete Dedicado e hubs multimodais emergentes (por exemplo, nós como Dadri, Surat e Dankuni) apoiam um modelo operacional rodoferroviário mais sincronizado para movimentações de longa distância, enquanto grupos de 3PL maiores estão reorganizando ativos e unidades operacionais para aprimorar suas linhas de serviço. Após uma reestruturação de vários anos, o Allcargo Group se dividiu em entidades listadas separadamente, cobrindo cadeia de suprimentos internacional, cadeia de suprimentos doméstica e operações de CFS/ICD. A estrutura destaca uma tendência mais amplas da cadeia de valor em direção a plataformas especializadas que ainda interoperam para a entrega de logística contratada de ponta a ponta.
Cenário Competitivo
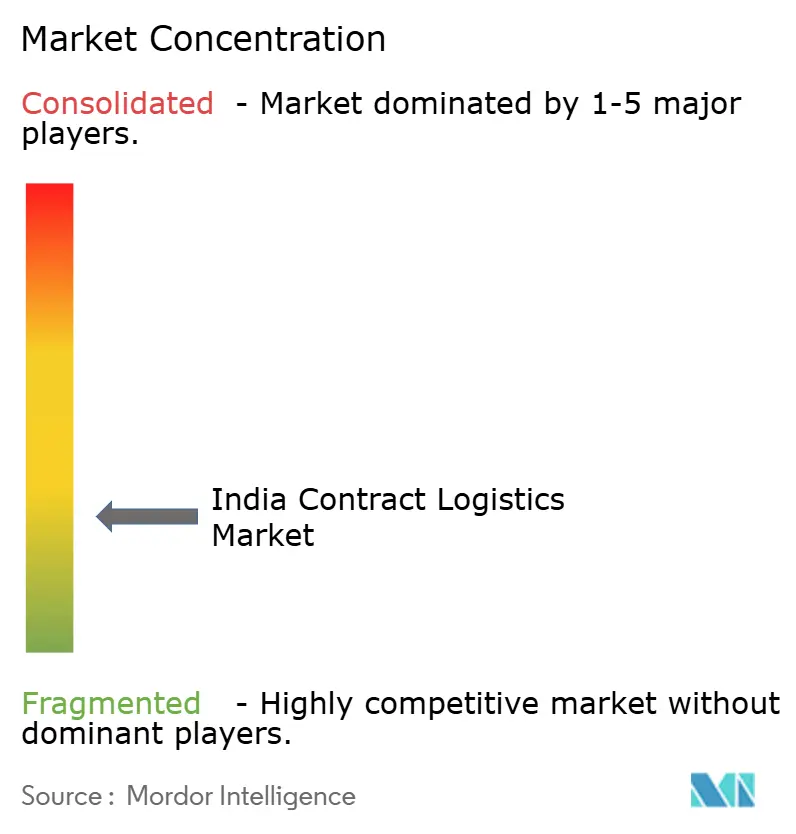
O mercado de logística contratada da Índia apresenta fragmentação moderada. Os principais prestadores domésticos — Delhivery, Allcargo Logistics e Transport Corporation of India — se combinam com multinacionais globais como Deutsche Post DHL e FedEx para formar um espectro diversificado de serviços. Os players de escala investem pesadamente em robótica e data lakes; a Allcargo Gati integrou recentemente planejadores de rotas baseados em aprendizado de máquina, enquanto a planta de triagem movida a energia solar da Blue Dart reduz a pegada de carbono. Os aportes de capital privado, que captaram 66% do capital implantado em logística no primeiro semestre de 2024, financiam tanto a consolidação quanto os projetos-piloto de tecnologia.
Os entrantes de comércio rápido intensificam a concorrência hiperlocal ao prometer entregas em menos de 20 minutos por meio de densas redes de dark stores. Startups como a CargoFL captam capital para plataformas baseadas em inteligência artificial voltadas a embarcadores de pequenas e médias empresas. Os módulos de cadeia de frio para saúde e de Logística Contratada como Serviço representam espaços em branco onde certificações especializadas oferecem nichos defensáveis. A proficiência em conformidade com o GST continua sendo uma barreira para os players estabelecidos, mas a postura em cibersegurança diferencia os prestadores de melhor desempenho à medida que a digitalização das torres de controle se aprofunda no mercado de logística contratada da Índia.
O momentum de fusões e aquisições continua: a aquisição planejada pela Delhivery da Ecom Express por USD 169 milhões sinaliza a agregação de volumes para densidade de rede, pendente de aprovação regulatória. A aquisição da Stellar Value Chain Solutions pela CEVA sublinha o interesse estrangeiro em ativos locais. A intensidade competitiva dependerá de modelos de revenda de tecnologia, cobertura geográfica e capacidade de atender setores regulados em escala.
Líderes do Setor de Logística Contratada da Índia
Allcargo Logistics Ltd
TVS Supply Chain Solutions
Transport Corporation of India (TCI)
Mahindra Logistics Ltd
Delhivery Ltd
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Remessas de e-commerce ligadas à exportação e de MSMEs criam um espaço em branco acionável para provedores de logística contratada que possam agrupar coleta, documentação em conformidade, consolidação e transferências transfronteiriças. O Orçamento da União 2026-27 removeu o limite de valor por remessa de INR 10 lakh para exportações via courier, o que apoia encomendas de saída de maior valor por meio de redes de courier e expressas. O esquema LIFT, no âmbito da Export Promotion Mission, oferece reembolso parcial do custo de frete a exportadores MSME de distritos específicos (sujeito a um limite acumulado por IEC por ano fiscal). Juntas, essas medidas apoiam ofertas integradas que conectam nós de atendimento domésticos a portais com liberação previsível e rastreamento.
Uma segunda área de oportunidade está na logística regulamentada e especializada, onde a profundidade do serviço importa mais do que a abrangência. Medidas de facilitação alfandegária, como janelas mais longas de diferimento de tarifas para Operadores Econômicos Autorizados de Tier 2 e Tier 3 e validade estendida de decisões antecipadas, melhoram a certeza de planejamento para importadores e parceiros logísticos que gerenciam fluxos afiançados e sensíveis ao tempo. Ao mesmo tempo, os operadores estão alinhando seus portfólios a segmentos de maior complexidade e modelos de atendimento mais rápidos. Por exemplo, a Mahindra Logistics ampliando suas operações de e-commerce e quick commerce, e a Allcargo focando em soluções integradas orientadas por tecnologia para MSMEs em clusters de manufatura indicam uma comercialização ativa de módulos de logística contratada além do transporte-mais-armazenagem padrão.
Desenvolvimentos recentes do setor
- Junho de 2026: A TVS Supply Chain Solutions formou uma joint venture 51:49 com o grupo italiano ALA Group para entrar no mercado de cadeia de suprimentos aeroespacial e de defesa. A colaboração abre acesso a segmentos regulamentados de alta margem e expande as capacidades de logística contratada da TVS em cadeias de valor aeroespaciais. A joint venture amplia seu portfólio e fortalece as margens em uma área com demanda governamental e de defesa em crescimento.
- Fevereiro de 2026: A Allcargo Logistics concluiu a integração das unidades de negócios de logística expressa e contratada após uma reestruturação organizacional. Essa consolidação fortalece a rede central de contratos e logística e pode gerar benefícios de escala em toda a sua presença na Índia. A mudança posiciona a Allcargo para otimizar operações e aprimorar níveis de serviço em um mercado competitivo.
- Fevereiro de 2026: A Allcargo Logistics lançou uma iniciativa para fortalecer a rede de infraestrutura de E-commerce e Quick-Commerce. A expansão visa aprimorar as capacidades de última milha e entrega urbana para capturar segmentos de rápido crescimento no panorama comercial da Índia. A medida apoia a escala e a resiliência de serviço à medida que a penetração do e-commerce se acelera.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Este mercado é a receita obtida na Índia com serviços de logística terceirizados que são operados sob contrato, em que um provedor gerencia a armazenagem e as operações de atendimento relacionadas para embarcadores, geralmente com a coordenação de transporte como parte da solução.
Exclusões de escopo: exclui operações logísticas internas operadas por embarcadores e locação pura de ativos sem um componente de serviço operacional.
Visão geral da segmentação
- Por Tipo de Serviço
- Transporte
- Rodoviário
- Ferroviário
- Aéreo
- Marítimo
- Armazenagem e Distribuição
- Serviços de Valor Agregado (Montagem, Etiquetagem, Kitting)
- Transporte
- Por Duração do Contrato
- 1 a 3 Anos
- Acima de 3 anos
- Por Setor do Usuário Final
- Manufatura e Automotivo
- Alimentos e Bebidas
- Varejo e Comércio Eletrônico
- Saúde e Produtos Farmacêuticos
- Químicos
- Outros Setores
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começa com o mapeamento de sinais de demanda e do contexto operacional da logística na Índia, e então constrói uma base factual que pode ser reutilizada em todo o modelo. Fontes públicas são usadas para ancorar os movimentos macro e setoriais, incluindo divulgações do National Statistical Office, estatísticas de comércio do Ministry of Commerce and Industry, indicadores de frete rodoviário do Ministry of Road Transport and Highways, dados de frete da Indian Railways e publicações de throughput da alfândega e de autoridades portuárias.
Em seguida, incorporamos registros de empresas, relatórios anuais, apresentações a investidores e imprensa de negócios respeitável para entender os mixes de serviço, a linguagem de preços, as adições de capacidade e se os arranjos são descritos como operações contratadas em vez de negócios pontuais. Para verificações cruzadas, também usamos assinaturas pagas que apoiam inteligência financeira empresarial, visibilidade de importação e exportação em nível de remessa e rastreamento de licitações e contratos, o que é útil quando a divulgação pública é escassa. As fontes documentais listadas acima são apenas ilustrativas, e muitas outras referências foram usadas para coleta de dados, validação e esclarecimento.
Entrevistas primárias e pesquisas
O trabalho primário é usado para testar sob pressão as suposições documentais sobre o que é terceirizado, o escopo típico de contrato e o que impulsiona os reajustes de preços entre corredores e armazéns. Conversamos com uma combinação de provedores de logística, operadores de armazéns, grandes embarcadores e intermediários de canal em importantes corredores industriais e de consumo, e depois usamos o feedback para alinhar volumes, utilização e preços realizados com a realidade no terreno.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 25% | CXOs: 12% |
| Nível médio: 61% | Líderes funcionais/de unidade: 39% |
| Participantes menores: 14% | Gerentes: 49% |
Dimensionamento e previsão de mercado
O dimensionamento começa com uma construção top-down, em que a atividade de frete e armazenagem na Índia é reconstruída em um pool terceirizável e, então, filtrada pela penetração da logística contratada por tipo de embarcador e setor. Para manter os totais realistas, corroboramos o resultado com aproximações bottom-up seletivas, usando divisões amostradas de receita de provedores, área de armazém operada sob contrato e construções de faturamento típicas (armazenagem, manuseio e serviços de valor agregado) multiplicadas pela atividade observada.
As principais entradas usadas no modelo incluem adições de capacidade de armazenagem organizada, tendências de produção industrial e consumo que alteram a intensidade do atendimento, adoção de atendimento de e-commerce e omnichannel, indicadores de movimentação de frete por modal e padrões de duração e reajuste de contratos que afetam os preços realizados. Onde existem lacunas de cobertura para operadores menores, as estimativas são preenchidas usando benchmarks de pares sobre utilização e rendimento, e depois ajustadas por meio de feedback de entrevistas, de modo que a receita implícita por metro quadrado e por remessa permaneça dentro de faixas plausíveis.
Para a previsão, usamos análise de cenários apoiada por uma camada simples de regressão multivariada, em que direcionadores de demanda como produção industrial, consumo e atividade comercial ajudam a moldar o caso central, e depois as suposições de preços e utilização são ajustadas com contribuições de especialistas. A perspectiva final é verificada quanto à consistência interna, para que o crescimento não supere a capacidade e a disponibilidade de mão de obra por períodos prolongados.
Validação de dados e ciclo de atualização
Os números são validados por triangulação entre sinais independentes, como o momentum de locação de armazéns, tendências de movimentação de frete e padrões de desempenho financeiro relatado para serviços logísticos. Os valores discrepantes são investigados revisando premissas, verificando ganhos ou perdas de contratos únicos e, em seguida, recontatando fontes quando uma lacuna não pode ser explicada por dados públicos.
Antes da aprovação final, o modelo passa por revisões de analistas em múltiplas etapas, em que a economia unitária, a penetração implícita e os saltos ano a ano são testados quanto à razoabilidade. O relatório é atualizado anualmente, e atualizações intermediárias são feitas quando ocorrem eventos materiais que podem alterar a capacidade, os preços ou o comportamento de terceirização. Pouco antes da entrega, fazemos uma nova rodada de revisão para que a visão publicada reflita as informações mais recentes disponíveis.
Tamanho do mercado de logística contratada da Índia da Mordor Intelligence comparado com outras estimativas publicadas
Os tamanhos de mercado publicados para a logística contratada na Índia podem parecer muito distantes porque o pacote de serviços é definido de forma diferente e porque a rotulagem do ano pode variar entre ano calendário e ano fiscal. As diferenças também vêm de como as empresas tratam a receita de transporte de passagem (pass-through), como convertem moeda e com que frequência atualizam as suposições de utilização e preços.
A receita pura de despacho de frete e corretagem está fora do escopo da Mordor Intelligence aqui, o que geralmente reduz as estimativas em comparação com fontes que agrupam despacho com operações de armazenagem contratada. Por outro lado, algumas estimativas se baseiam em uma penetração de terceirização agressiva sem verificá-la contra a intensidade operacional dos armazéns, os prazos contratuais e as cláusulas de reajuste típicas, o que pode elevar rapidamente os totais em anos posteriores.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 20,78 bilhões de USD (2025) | |
| Editora de Dados do Setor A | 26,42 bilhões de USD (2024) | Usa enquadramento por ano fiscal e uma categoria de receita mais ampla que pode misturar despacho e faturamento de 3PL com forte peso de transporte, o que inflaciona o pool endereçável de logística contratada em comparação com contratos orientados por operações. |
| Periódico Comercial B | 22,84 bilhões de USD (2028) | Reportado como uma figura regional orientada por volume em EUR e depois convertida, com visibilidade limitada sobre o escopo de serviço exclusivo da Índia e se os preços são mantidos constantes ou permitidos a serem reajustados com inflação e sobretaxas de combustível. |
A dispersão entre fontes é explicada principalmente pelo que está incluído na definição do serviço, pela convenção de ano usada e por se as suposições de penetração e preços são verificadas em relação a indicadores operacionais. Nossa abordagem mantém o total rastreável até a atividade observável, e pode ser repetida com etapas claras conforme a capacidade, a utilização e as estruturas contratuais evoluem.


Principais Questões Respondidas no Relatório
Qual é o valor projetado do Mercado de Logística Contratada da Índia em 2031?
O mercado tem projeção de atingir USD 31,58 bilhões até 2031.
Qual tipo de serviço atualmente domina a logística contratada indiana?
Os serviços de transporte lideram, detendo 61,34% de participação em 2025.
Qual segmento de usuário final tem expectativa de crescer mais rapidamente?
Saúde e produtos farmacêuticos, com um CAGR previsto de 6,63% até 2031.
Como a Política Nacional de Logística influencia a logística contratada?
Ela reduz os custos logísticos por meio de sistemas digitais unificados e infraestrutura multimodal, aumentando a eficiência dos 3PLs.
Por que os contratos de longo prazo são preferidos pelos embarcadores?
Eles permitem a amortização dos investimentos em automação e garantem capacidade estável em meio à volatilidade da cadeia de suprimentos.
Página atualizada pela última vez em:



