
Tamanho e Participação do Mercado de Chá Gelado
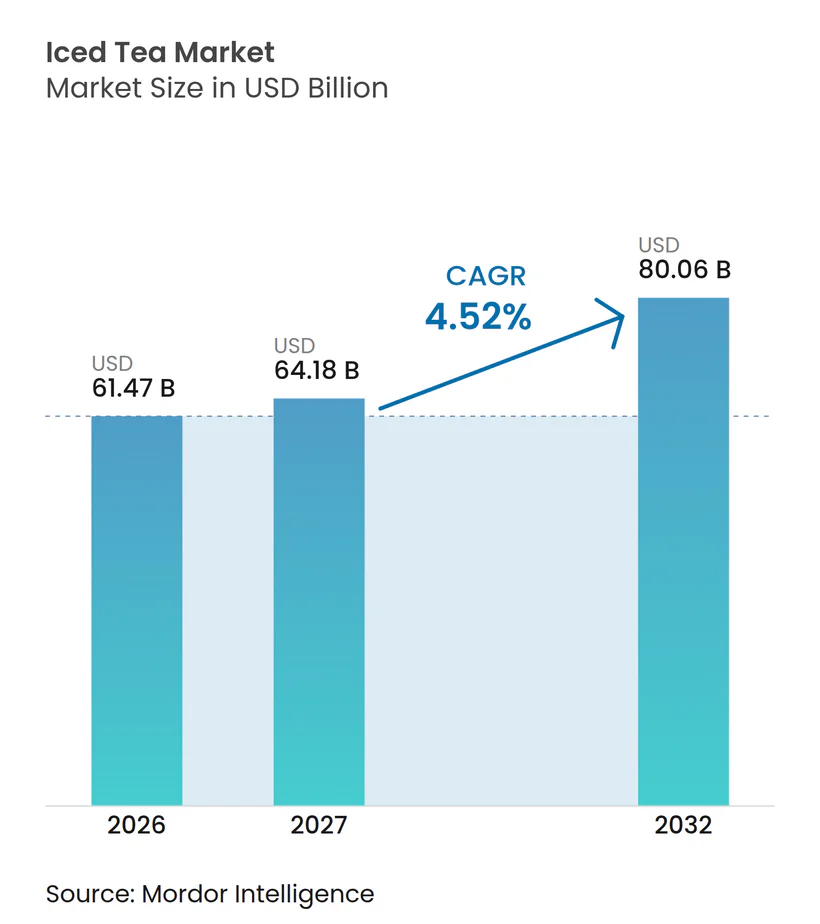
Análise do Mercado de Chá Gelado por Mordor Intelligence
O tamanho do mercado de chá gelado deverá aumentar de 61,47 bilhões de USD em 2026 para 64,18 bilhões de USD em 2027 e atingir 80,06 bilhões de USD até 2032, crescendo a um CAGR de 4,52% no período 2027-2032.
O crescimento depende de tornar o chá embalado relevante para escolhas com menor teor de açúcar, preservando uma proposta distinta de chá ou sabor. Na China, a demanda por produtos sem açúcar e a diferenciação no processamento oferecem aos fornecedores razões para desenvolver receitas e o caráter do chá em conjunto. Parcerias com o varejo e o setor de alimentação fora do lar podem ampliar essa proposta em diferentes pontos de venda, enquanto os formatos prontos para beber mantêm o preparo a cargo do fornecedor. Para os fornecedores, a formulação influencia a exposição à tributação no Reino Unido, enquanto os acordos com o varejo e o setor de alimentação fora do lar determinam o acesso aos pontos de venda em concorrência com outras bebidas voltadas à saúde.
Principais Conclusões do Relatório
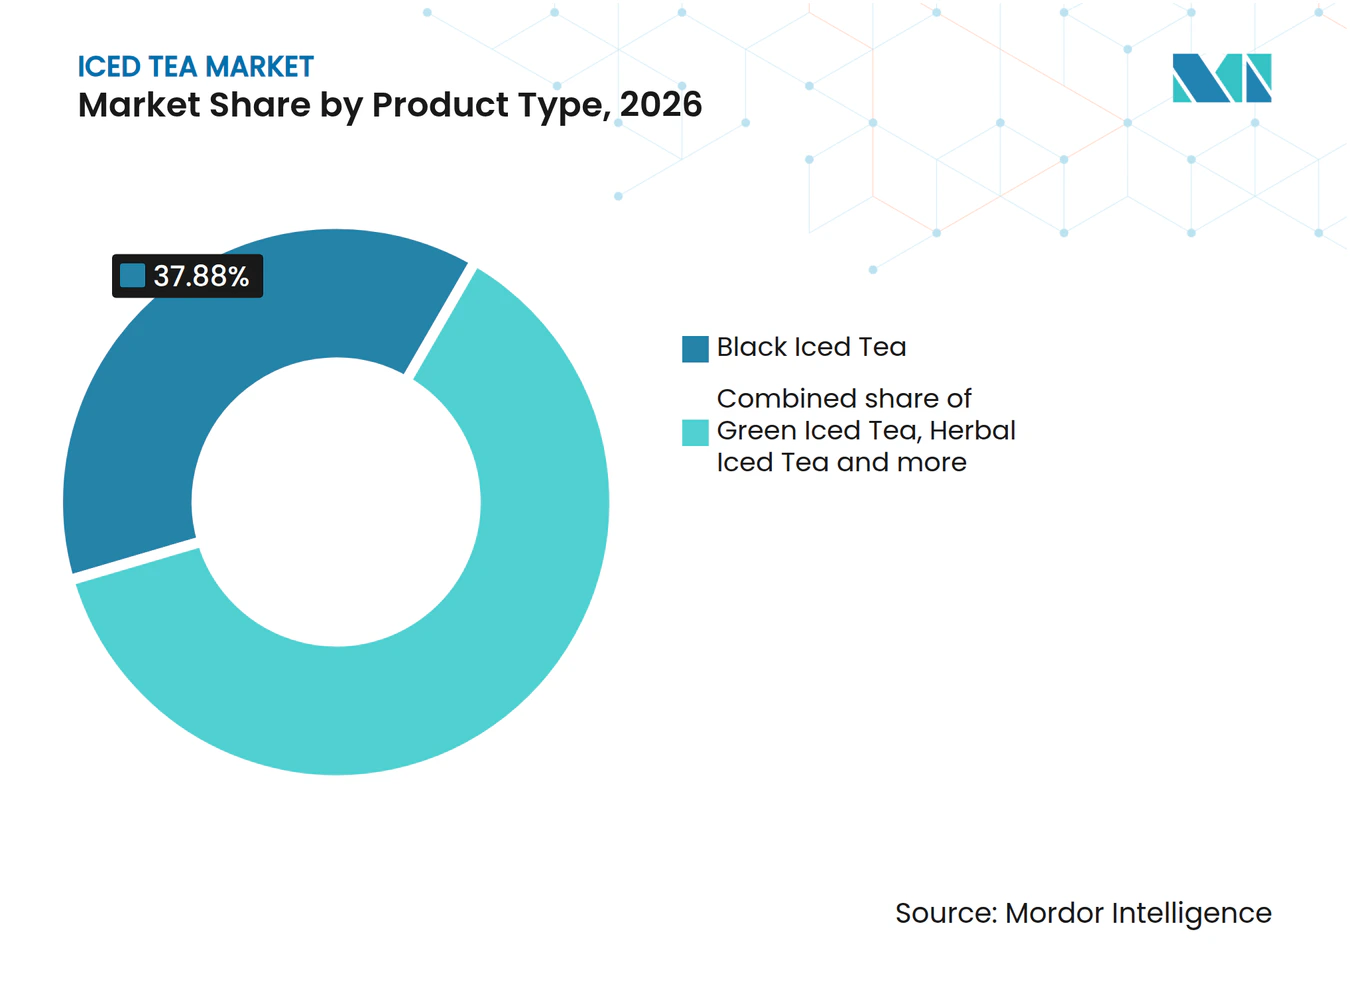
- Por tipo de produto, o chá gelado preto liderou com 37,88% de participação no mercado de chá gelado em 2026, enquanto o chá gelado de ervas tem previsão de crescimento mais rápido, com um CAGR de 6,25% no período 2027-2032.
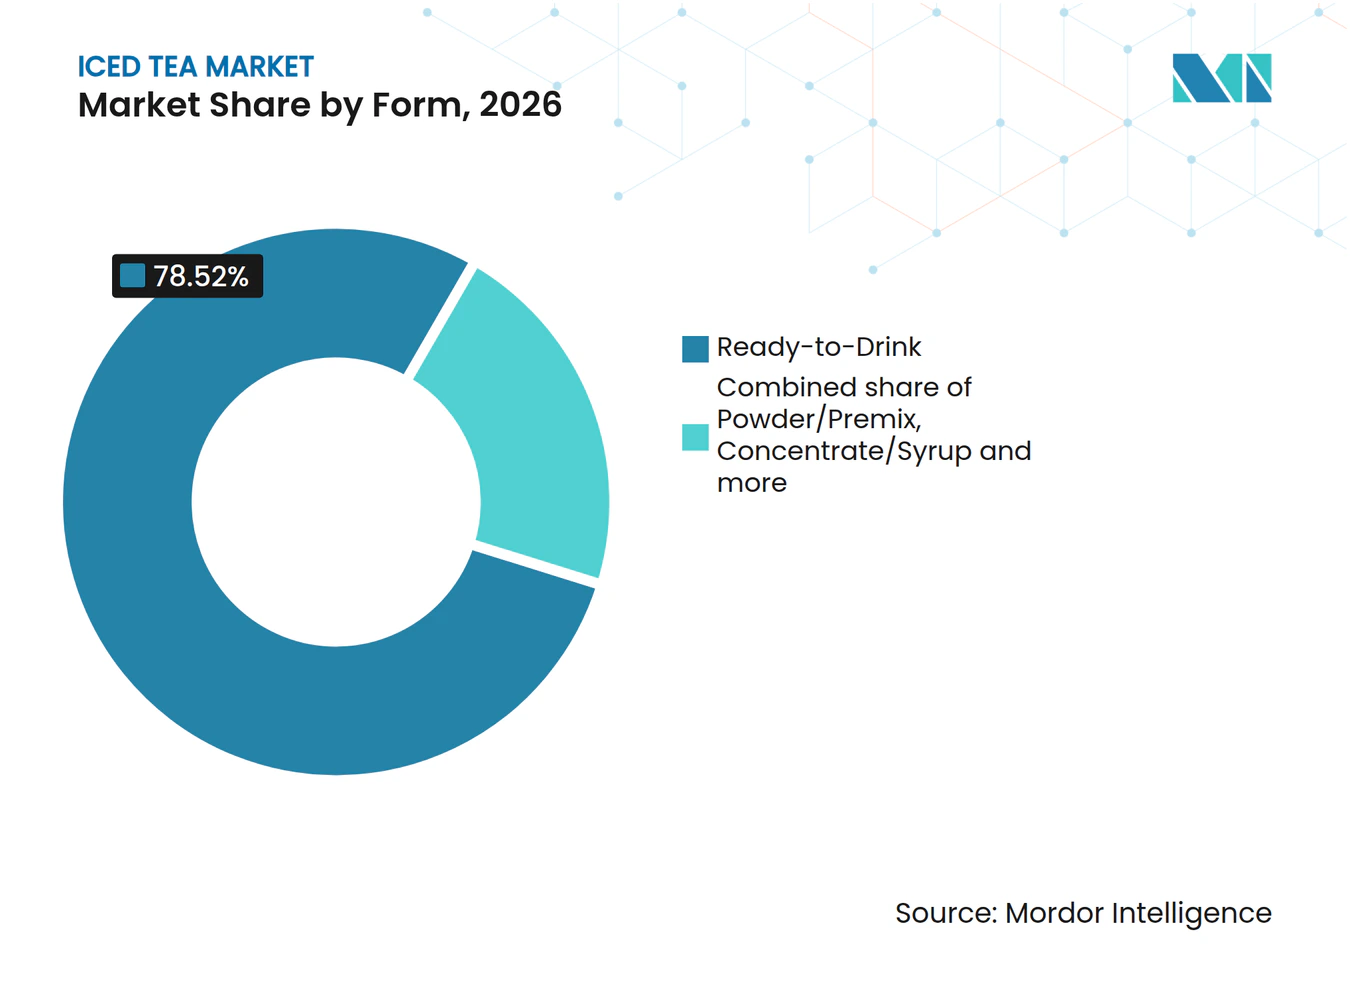
- Na categoria de forma, os produtos prontos para beber detinham 78,52% do tamanho do mercado de chá gelado em 2026, enquanto o pó/pré-mistura tem previsão de crescimento mais rápido, com um CAGR de 5,52% no período 2027-2032.
- Entre os perfis de sabor, o chá aromatizado liderou com 74,73% da receita de chá gelado embalado em 2026, e o chá sem sabor tem previsão de crescimento mais rápido, com um CAGR de 6,3% no período 2027-2032.
- Em relação à embalagem, as garrafas PET lideraram com 54,87% da receita de chá gelado embalado em 2026, enquanto as embalagens Tetra Pak têm previsão de crescimento mais rápido, com um CAGR de 6% no período 2027-2032.
- Por canal de distribuição, o canal fora do estabelecimento liderou com 81,43% da receita de chá gelado embalado em 2026, enquanto o canal no estabelecimento tem previsão de crescimento mais rápido, com um CAGR de 7,5% no período 2027-2032.
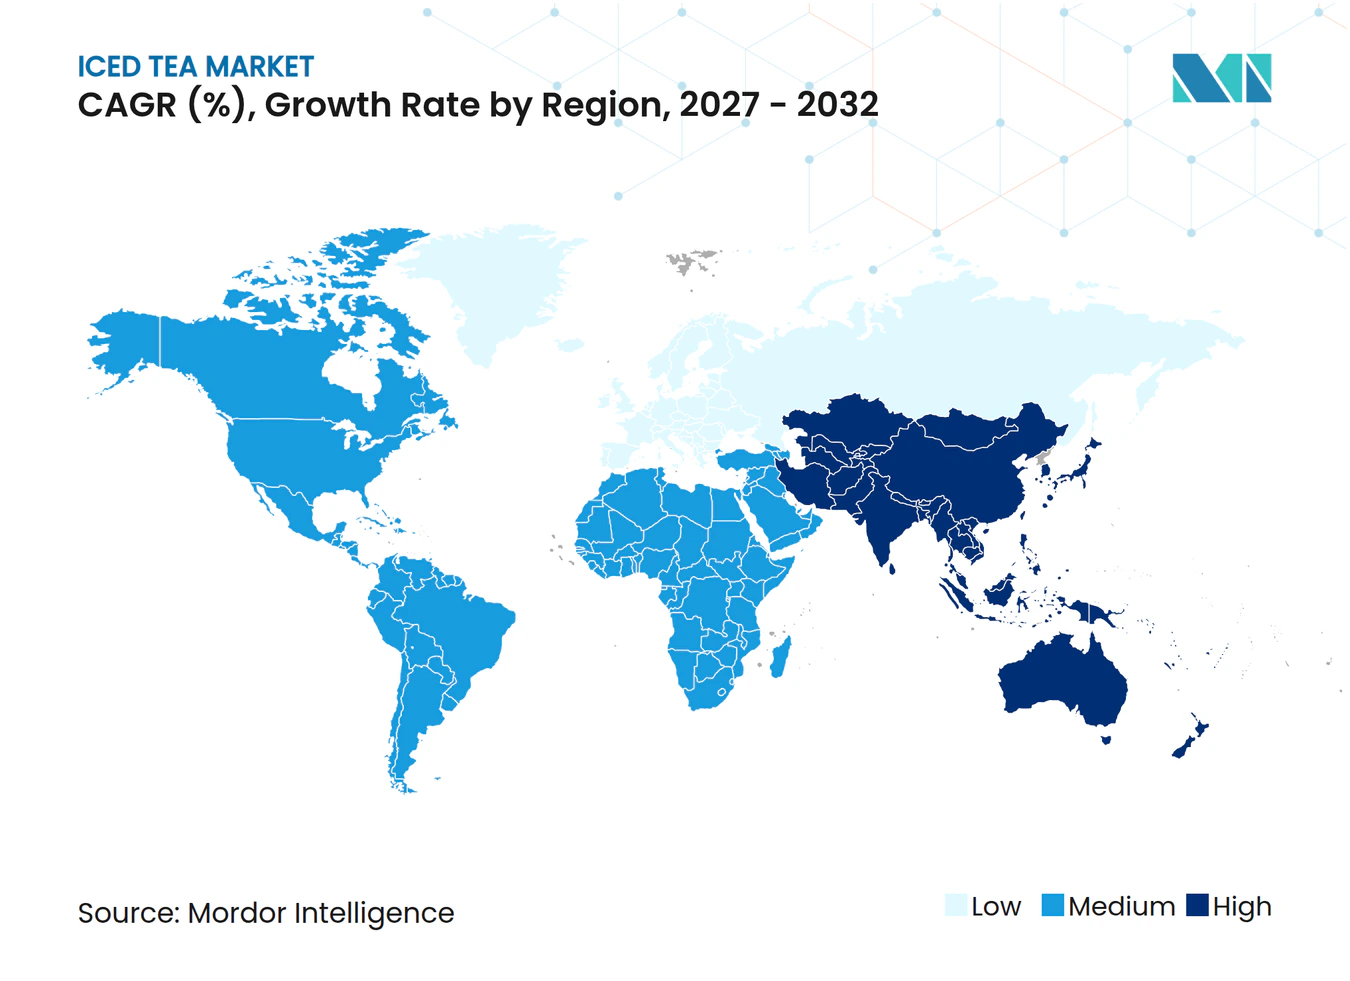
- Geograficamente, a América do Norte liderou com 43,78% da receita de chá gelado embalado em 2026, enquanto a Ásia-Pacífico tem previsão de crescimento mais rápido, com um CAGR de 7,3% no período 2027-2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente preferência por alternativas mais saudáveis às bebidas carbonatadas | +1.6% | Estados Unidos e China | Médio prazo (2-4 anos) |
| Contínua inovação de sabores e extensões de linha | +1.4% | Estados Unidos e Espanha | Curto prazo (≤ 2 anos) |
| Conveniência e consumo em movimento | +1.3% | Estados Unidos e Espanha | Curto prazo (≤ 2 anos) |
| Premiumização e posicionamento de rótulo limpo | +1% | No mercado chinês | Médio prazo (2-4 anos) |
| Influência das redes sociais e colaborações | +0.5% | Nos Estados Unidos | Curto prazo (≤ 2 anos) |
| Crescente conscientização sobre sustentabilidade e abastecimento ético | +0.3% | No mercado espanhol | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente preferência por alternativas mais saudáveis às bebidas carbonatadas
As preferências por menor teor de açúcar criam uma abertura específica de formulação para fornecedores de chá gelado que competem pelos gastos com bebidas voltadas à saúde. Na pesquisa da EY realizada em novembro e dezembro de 2025, 66% dos entrevistados norte-americanos afirmaram escolher bebidas com menor teor de açúcar e menos calorias.[1] Separadamente, o valor das vendas de chá pronto para beber sem açúcar cresceu 12,16% em relação ao ano anterior nos canais de varejo offline tradicionais da China no terceiro trimestre de 2026, de acordo com a Mashangying Brand CT. O argumento comercial, portanto, vai além de uma mensagem geral de bem-estar para um segmento de produto com um resultado de vendas observado. Os fornecedores que abordam essa oportunidade têm uma base mais sólida para priorizar formulações com açúcar reduzido do que para aplicar o mesmo posicionamento de saúde em todo um portfólio de chás adoçados.
Contínua inovação de sabores e extensões de linha
O desenvolvimento de sabores pode oferecer às marcas de chá gelado uma forma de atingir um público doméstico específico, em vez de simplesmente expandir o sortimento. No início de 2026, o Fuze Tea Té Verde-Maracuyá estava entre os sabores de crescimento mais rápido da marca na Espanha, com 50% do seu volume proveniente de domicílios no grupo etário abaixo de 49 anos. Esse perfil de comprador confere ao chá verde e ao maracujá um público comercialmente definido, sem exigir a mesma proposta para todos os domicílios. A Coca-Cola Espanha também lançou o sabor sazonal Fuze Tea Té Verde & Lima Menta para o verão de 2026. Em conjunto, os exemplos sugerem papéis distintos para um sabor em crescimento e uma extensão sazonal dentro do mesmo portfólio. A oportunidade de demanda reside em adequar o desenvolvimento de sabores ao público e à ocasião, em vez de tratar cada variedade adicionada como crescimento intercambiável.
Conveniência e consumo em movimento
O acesso conveniente cria oportunidades de demanda quando o chá embalado está disponível em pontos de consumo rotineiros em uma forma que não requer preparo. A Coca-Cola Europacific Partners afirmou que o Fuze Tea estava presente em cerca de 50.000 pontos de conveniência na Espanha em 2025. Essa presença oferece a uma marca de chá muitos pontos de acesso locais por meio de um relacionamento de distribuição coordenado. Em março de 2025, a 7-Eleven introduziu 4 sabores de chá cold brew Southland Reserve em garrafas de 16 onças em seus estabelecimentos nos Estados Unidos em colaboração com a AriZona Beverages. A linha de propriedade do varejista ilustra outra rota de acesso, combinando expertise no fornecimento de chá com a rede de lojas do varejista. O acesso depende do papel comercial do produtor, seja fornecendo uma linha de propriedade do varejista ou apoiando sua própria marca por meio da rede de um engarrafador.
Premiumização e posicionamento de rótulo limpo
O posicionamento premium tem uma base mais sólida quando uma receita sem açúcar é combinada com um método distinto de preservação do caráter do chá. No primeiro semestre de 2025, a Tingyi reportou ofertas sem açúcar e com baixo teor de açúcar e alto teor de fibras dentro de seu portfólio de chá pronto para beber Master Kong na China. Sua linha de Chá Verde também lançou o Chá Verde Fresh-Flavored sem açúcar utilizando tecnologia patenteada de extração a frio que a Tingyi descreveu como a primeira do setor. Isso combina diferenciação de formulação e processamento, conferindo à proposta premium mais substância do que apenas uma redução de ingredientes. Ao lado do chá de jasmim sem açúcar da Master Kong e de outras linhas sem açúcar e com baixo teor de açúcar, a reivindicação de extração a frio distinguiu o novo chá verde dentro de seu próprio portfólio durante o primeiro semestre de 2025.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Intensa concorrência de outras bebidas saudáveis | -0.7% | América do Norte e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Regulamentações de redução de açúcar elevando os custos de reformulação | -0.5% | No Reino Unido | Médio prazo (2-4 anos) |
| Conformidade regulatória e de rotulagem | -0.25% | Estados Unidos e China | Curto prazo (≤ 2 anos) |
| Possíveis preocupações com sensibilidade à cafeína | -0.15% | Estados-membros da União Europeia | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Concorrência intensa de outras bebidas saudáveis
Para os fornecedores de chá gelado embalado, a concorrência de outras bebidas voltadas à saúde limita o valor de uma identidade baseada apenas no chá. Em um artigo da Beverage Industry de junho de 2025, o analista sênior da Beverage Marketing Corporation, Roger Dilworth, atribuiu a migração de alguns consumidores norte-americanos de chá pronto para beber para água PET, água com gás e bebidas funcionais às tendências de redução de açúcar. Um comprador que busca menos açúcar pode comparar a receita final entre categorias de bebidas, de modo que um fornecedor de chá deve oferecer um motivo para reter os gastos desse comprador. Um chá gelado posicionado em torno do frescor pode enfrentar um teste competitivo diferente daquele posicionado em torno de um benefício funcional. Esse risco de substituição expõe os fornecedores na América do Norte, a maior região, à perda de gastos com bebidas, mesmo quando seus produtos mantêm uma identidade familiar de chá.
Regulamentações de redução de açúcar elevando os custos de reformulação
Os limites de açúcar tornam a formulação uma decisão de exposição fiscal para os envasadores de chá gelado no Reino Unido que buscam preservar uma receita adoçada. Os envasadores do Reino Unido devem declarar e pagar o Imposto sobre a Indústria de Bebidas Não Alcoólicas sobre bebidas embaladas qualificadas com açúcar adicionado e pelo menos 5 g de açúcar total por 100 ml na forma pronta para beber ou diluída.[2] A faixa de açúcar mais elevada do imposto aplica-se a partir de 8 g por 100 ml, tornando a exposição sensível à receita. Para um produto de chá gelado sujeito ao imposto, manter o dulçor pode, portanto, acarretar uma cobrança recorrente que compete com o posicionamento de preço pretendido pelo fornecedor. A reformulação oferece uma rota para reduzir a responsabilidade fiscal, mas deixa o fornecedor com uma escolha comercial entre alterar seu produto e absorver o imposto contínuo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Escala do Chá Preto e Expansão do Chá de Ervas no VarejoO chá gelado preto representou 37,88% do tamanho do mercado de chá gelado em 2026, tornando-o o maior segmento. Os 2 chás gelados de chá preto com sabor de frutas da Kirin Beverage atingiram remessas acumuladas de 50 milhões de garrafas no Japão até 3 de fevereiro de 2026, após seu lançamento em 23 de setembro de 2025. A linha combinou laranja com toranja e uva branca com limão, trazendo variação de frutas a uma base de chá preto. As remessas nessa escala em cerca de 4 meses mostram que a variação de frutas pode construir volume comercial em uma base de chá preto.
O chá gelado de ervas tem previsão de ser o segmento de crescimento mais rápido, com um CAGR de 6,25% no período 2027-2032. O ChariTea Red, um chá gelado de rooibos, fez parte de um lançamento de 3 produtos em 141 lojas maiores da Waitrose no Reino Unido, reportado como concluído em 6 de janeiro de 2026. O Red combina rooibos sul-africano com maracujá e agave, conferindo à linha uma base botânica distinta de suas outras ofertas de chá. Como o lançamento nas 141 lojas cobriu 3 produtos juntos, a variante de rooibos chegou às prateleiras ao lado dos outros chás da ChariTea dentro de uma única listagem de varejista.



Por Forma:
Alcance do Pronto para Beber e Expansão do Chá PreparadoO chá pronto para beber representou 78,52% de participação no mercado de chá gelado em 2026, tornando-o o maior segmento. O Fuze Tea, distribuído pela Coca-Cola Europacific Partners, tinha mais de 3,1 milhões de domicílios compradores na Espanha no início de 2026. Para esse formato, o alcance doméstico ilustra a relevância comercial de uma bebida completa que não exige que os consumidores preparem o chá por conta própria.
O pó/pré-mistura tem previsão de ser o segmento de crescimento mais rápido, com um CAGR de 5,52% no período 2027-2032. A Continental Coffee, subsidiária da CCL Products (India), lançou a Pré-mistura de Chá Gelado de Limão THIS como o primeiro produto de chá voltado ao consumidor da CCL para disponibilidade em toda a Índia. O movimento estendeu um negócio de chá anteriormente oferecido por meio de formatos institucionais para um produto que os consumidores poderiam preparar por conta própria. O concentrado/xarope oferece outra rota de preparo, com a LIPTON Teas and Infusions introduzindo concentrados de 32 onças exclusivamente no Walmart em julho de 2025 para mistura com água, água com gás, limonada ou suco. Esses formatos permitem ao fornecedor vender uma base de chá enquanto deixa a etapa final de mistura para o comprador, criando uma proposta doméstica distinta de uma bebida engarrafada pronta.

Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante a compra do relatório
Por Perfil de Sabor:
Alcance do Chá Aromatizado e Identidade do Chá Sem SaborO chá gelado aromatizado foi o maior segmento, representando 74,73% da receita de chá gelado embalado em 2026. Em maio de 2026, a Coca-Cola e o McDonald's anunciaram um acordo designando o Fuze Tea como a marca de chá pronto para beber em mais de 660 restaurantes espanhóis a partir do início de maio. O Fuze Tea é a linha pronta para beber multissabores da Coca-Cola na Espanha, de modo que o acordo oferece a uma linha de chá aromatizado uma rota em nível de rede cujo alcance depende de uma conta de restaurante.
O chá gelado sem sabor tem previsão de ser o segmento de crescimento mais rápido, com um CAGR de 6,3% no período 2027-2032. A marca de chá verde Ayataka do Sistema Coca-Cola registrou seu maior volume de vendas de todos os tempos no Japão em 2025. O crescimento centrou-se nos principais produtos de chá verde da marca. Para os fornecedores que atendem compradores de chá puro, o resultado em nível de marca oferece um exemplo comercial de construção de uma proposta de chá reconhecível, com o chá base carregando mais da identidade do produto. Sem uma proposta de sabor adicionado, a consistência no chá subjacente torna-se a promessa do produto que os fornecedores devem sustentar em compras sucessivas.
Por Tipo de Embalagem:
Amplitude de Produção em PET e Lançamentos Regionais de Embalagens CartonadasAs garrafas PET foram o maior segmento, representando 54,87% da receita de chá gelado embalado em 2026. Em 2025, a Coca-Cola Europacific Partners embalou o Fuze Tea em garrafas PET de 1 litro e 1,5 litro em sua fábrica La Rinconada na Espanha, onde o chá utilizou 4 das 12 linhas de produção em 5 formatos. A mesma fábrica também envasou latas, vidro retornável e bag-in-box dentro de sua operação Fuze Tea. As decisões de capacidade para essa operação abrangem 5 formatos, tornando o fornecimento em PET uma parte de uma alocação de embalagem mais ampla.
As embalagens Tetra Pak têm previsão de ser o segmento de crescimento mais rápido, com um CAGR de 6% no período 2027-2032. Em dezembro de 2025, o chá gelado Oji da Ruloi Tea foi oferecido em embalagens Tetra Pak de 160 ml em Assam, com distribuição se expandindo por outros estados do Nordeste da Índia. A Tetra Pak forneceu o formato de embalagem e suporte ao desenvolvimento de produto, enquanto a Ruloi Tea operou a marca de chá gelado. Os canais reportados incluíam varejistas líderes, hipermercados e lojas de bairro, oferecendo à oferta de pequeno formato mais de uma rota de varejo. O mecanismo de expansão combina uma porção embalada pequena com suporte ao desenvolvimento de produto, fornecendo a uma marca regional uma rota da formulação do chá a uma bebida pronta para o varejo.
Por Canal de Distribuição:
Escala do Varejo e Chá Embalado no Setor de Alimentação Fora do LarO canal fora do estabelecimento foi o maior segmento, representando 81,43% da receita de chá gelado embalado em 2026. No canal de varejo alimentar moderno da Espanha, o volume de vendas de chá pronto para beber cresceu quase 20% no início de 2026. A categoria mais ampla de chá pronto para beber da Espanha também atingiu 36,2% de penetração doméstica em 2025. A maioria dos domicílios espanhóis não comprou a categoria em 2025, deixando um público substancial para vendas para consumo em casa além do ganho de volume de varejo reportado.
O canal no estabelecimento tem previsão de ser o segmento de crescimento mais rápido, com um CAGR de 7,5% no período 2027-2032. Em julho de 2026, a marca de chá gelado Kirra disponibilizou seus produtos enlatados em todos os restaurantes goop Kitchen na Califórnia e em Nova York. Isso coloca o chá embalado dentro do setor de alimentação fora do lar, permitindo que um comprador de restaurante adicione uma bebida de marca sem desenvolver seu próprio produto de chá, enquanto a decisão de um grupo de estabelecimentos pode abrir acesso em todos os seus locais.
Análise Geográfica
Mercado de Chá Gelado da América do Norte
A América do Norte representou 43,78% do tamanho do mercado de chá gelado em 2026, tornando-a a maior região. Em abril de 2025, a Just Ice Tea dobrou sua presença em lojas de varejo nos Estados Unidos para 12.000 lojas, adicionando redes como Target e CVS e posicionamentos regionais na 7-Eleven e no Walmart. Os formatos de garrafa e lata da marca oferecem a esse modelo de distribuição mais de uma apresentação embalada para os varejistas. O posicionamento regional pode complementar o acesso a redes mais amplas, oferecendo a uma marca em expansão uma forma de adicionar lojas sem tratar cada relacionamento de varejo como uma conta nacional.
Mercado de Chá Gelado da Ásia-Pacífico
A Ásia-Pacífico tem previsão de ser a região de crescimento mais rápido, com um CAGR de 7,3% no período 2027-2032. Na China, a Nongfu Spring reportou crescimento de receita de 30,1% para seu negócio de chá pronto para beber no primeiro semestre de 2026 em comparação com o mesmo período de 2025. O produtor também lançou uma bebida de chá carbonatado com sabor de limão gelado feita com extrato de chá de folhas inteiras e suco de limão real em 2025. A extensão de linha da Nongfu Spring adiciona uma opção carbonatada a uma operação de chá estabelecida, oferecendo ao produtor outra forma de competir por compras de bebidas prontas.
Na Europa, a presença do Fuze Tea em mais de 150.000 estabelecimentos de alimentação fora do lar na Espanha em 2025 ilustra o alcance disponível por meio de canais de restaurantes e hospitalidade. Na América do Sul, a Andina Brazil, subsidiária da Embotelladora Andina, vendeu e distribuiu o Leão Ice Tea em 2025 em todo o Espírito Santo e em partes de outros 3 estados brasileiros. No Oriente Médio e África, a Almarai reportou sólido desempenho no final de 2025 para sua marca saudita de chá gelado pronto para beber Ice Leaf, voltada ao consumo em movimento. A amplitude no setor de alimentação fora do lar e o engarrafamento territorial fornecem diferentes rotas para o fornecimento de chá embalado, enquanto o exemplo saudita enfatiza o consumo fora de casa. Para um fornecedor, trabalhar com esse engarrafador significa alcance subnacional em vez de nacional no Brasil, de modo que uma cobertura mais ampla requer outras rotas.
Estrutura Regulatória e Perspectivas
A comparação abrange obrigações de rotulagem e embalagem em jurisdições selecionadas, sob a perspectiva de fornecedores que colocam chá gelado embalado no mercado. A norma GB 28050-2025 da China adiciona declarações obrigatórias de açúcar a partir de 16 de março de 2027, em comparação com a GB 28050-2011. A Alemanha exige que as empresas que colocam embalagens ou produtos embalados em seu mercado pela primeira vez se registrem no LUCID e financiem embalagens sujeitas à participação no sistema. Essas obrigações tornam o design do rótulo e a responsabilidade pela embalagem decisões comerciais separadas para um fornecedor de chá gelado.
Tabela Regulatória
| Fator de decisão | Estados Unidos | Brasil | Alemanha | China | Arábia Saudita |
|---|---|---|---|---|---|
| Autoridade principal | FDA | ANVISA | Zentrale Stelle Verpackungsregister | SAMR e autoridades locais de supervisão de mercado | Autoridade Saudita de Alimentos e Medicamentos |
| Principais instrumentos ou diretrizes | Rotulagem nutricional 21 CFR 101.9, sujeita a isenções | RDC 429/2020 e IN 75/2020 avisos de açúcares adicionados | Lei de Implementação da Lei de Embalagens e obrigações faseadas de embalagem da UE | GB 28050-2025 e medidas de rotulagem da SAMR a partir de 16 de março de 2027 | Rotulagem em árabe GSO 9 e divulgação de cafeína em menus de cafés |
| Efeito comercial | Informações nutricionais na embalagem quando exigido | Aviso quando os açúcares adicionados atingem 7,5 g por 100 ml | Registro e financiamento condicional de reciclagem, com exposição a proibição de distribuição | Revisar declarações obrigatórias de açúcar e informações na embalagem externa | Coordenação de rótulo em árabe e informações sobre cafeína para compradores do setor de alimentação fora do lar |
| Atratividade atual da política | Alta | Média | Baixa | Média | Média |
| Direção futura da atratividade da política | Sem alteração | Sem alteração | Endurecimento | Endurecimento | Sem alteração |
| Fonte: Mordor Intelligence | |||||
A rotulagem nutricional dos Estados Unidos sob 21 CFR 101.9 fornece uma linha de base com conformidade em 1º de janeiro de 2028 para as regras qualificadas de 2025-2026, enquanto o aviso de açúcares adicionados do Brasil a partir de 7,5 g ou mais por 100 ml não é alterado pelos planos da Anvisa de setembro de 2026 para consulta sobre quantidades de ingredientes, informações de rótulo digital e alimentos irradiados. As obrigações de financiamento de reciclagem e a exposição a proibição de distribuição na Alemanha pesam sobre os fornecedores, com medidas faseadas de embalagem da UE se estendendo até 2030. A declaração obrigatória de açúcar da China adiciona trabalho a partir de 16 de março de 2027, enquanto a proteção condicional de venda protege apenas produtos pré-implementação cujos rótulos evitem conteúdo proibido. As obrigações operativas de rótulo em árabe e divulgação de cafeína em cafés da Arábia Saudita favorecem os fornecedores que mantêm as informações da embalagem alinhadas com os dados do produto necessários para os compradores do setor de alimentação fora do lar.
Etapas da Cadeia de Valor
O fornecimento de chá a granel, o enlatamento por contrato e a distribuição de marcas capturam valor por meio de diferentes capacidades operacionais. No exercício fiscal 2025/26, a Sunshine Tea registrou um aumento significativo em pedidos de chá a granel de alto volume, particularmente para apoiar pipelines globais de pronto para beber e cadeia de suprimentos. A Samley realiza o co-envase de chá gelado em latas de alumínio prontas para o varejo sob os rótulos dos clientes em sua operação no Sri Lanka. A participação da PepsiCo Inc. na produção e distribuição da Lipton por meio de sua joint venture com a Unilever PLC, de forma independente ou com terceiros, ilustra como os operadores de marcas podem coordenar várias etapas em torno de uma oferta de chá.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Principais participantes | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Fornecimento de chá a granel | Exportadores de chá como a Sunshine Tea | Vendas de chá a granel | Manter um mix de produtos viável à medida que os pedidos de alto volume ganham peso | Equilibrar contratos a granel com ofertas de chá de valor agregado |
| Fabricação e enlatamento por contrato | Co-envasadores por contrato como a Samley | Taxas de fabricação e enlatamento | Adequar a receita e o rótulo do cliente à operação de enlatamento | Validar receita, formato de lata e requisitos de rótulo em conjunto |
| Distribuição e venda de marcas | Operadores de marcas de bebidas como a PepsiCo Inc. por meio de sua joint venture Lipton com a Unilever PLC | Vendas de chá embalado de marca | Coordenar responsabilidades de produção e distribuição entre parceiros | Estabelecer responsabilidades operacionais claras para cada rota ao mercado |
| Fonte: Mordor Intelligence | ||||
Os pedidos de chá a granel de alto volume da Sunshine Tea apresentavam preços por quilograma mais baixos do que suas linhas de exportação de marca de valor agregado tradicionais. Esse mix mostra por que aumentar o throughput upstream não precisa fortalecer o preço unitário. O enlatamento por contrato oferece uma posição diferente na cadeia ao separar a marca de um cliente da instalação que produz a bebida. Com a produção terceirizada, o controle da especificação do produto torna-se uma capacidade distinta ao lado da propriedade da capacidade de envase.
Cenário Competitivo
Concentração do Mercado
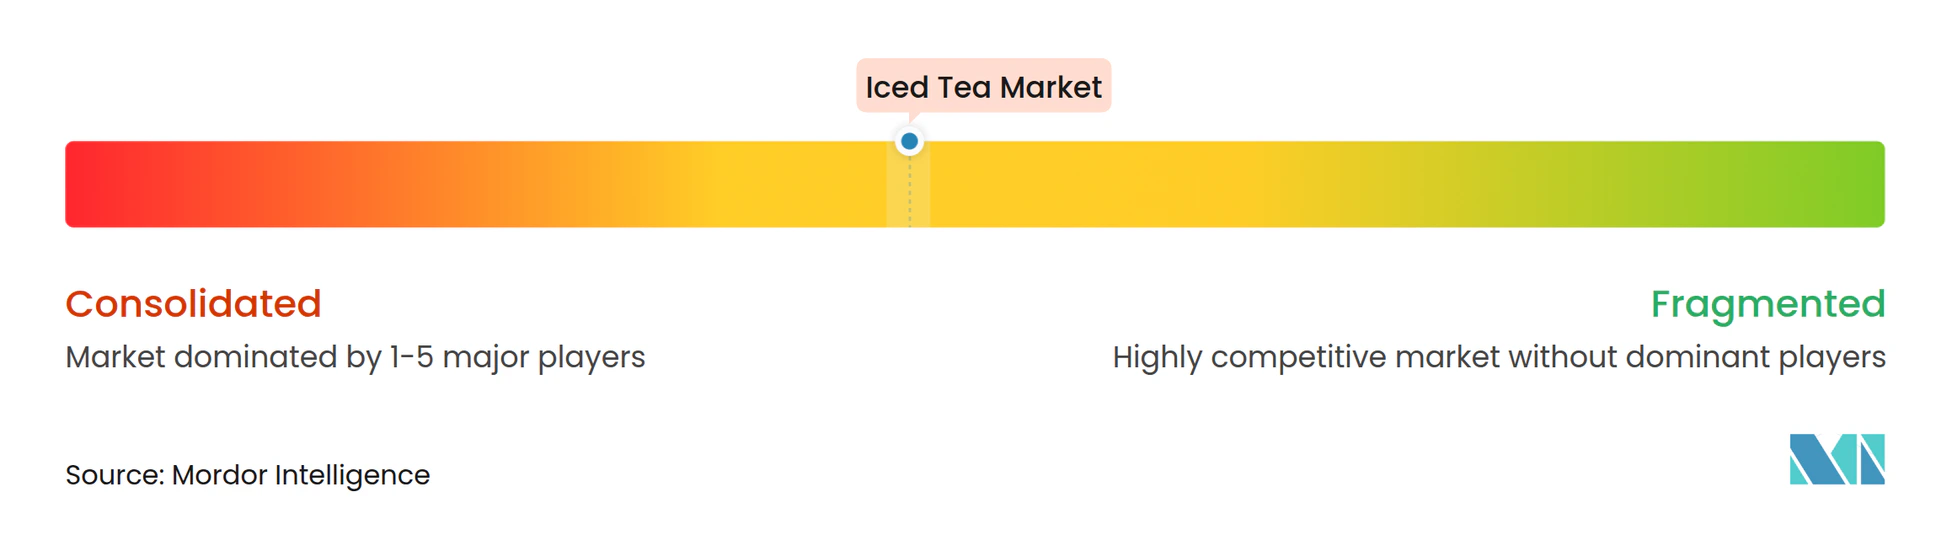
A concorrência é moderadamente concentrada em torno de sistemas de bebidas e joint ventures, com The Coca-Cola Company, Nestlé SA, PepsiCo Inc., AriZona Beverages USA e Unilever PLC entre os principais participantes. A Coca-Cola afirmou que seu portfólio de chá pronto para beber manteve a liderança global da categoria até o terceiro trimestre de 2025, enquanto o crescimento do valor de varejo acumulado no ano do Fuze Tea foi 5 vezes a média do setor. A joint venture de chá da PepsiCo e da Unilever inclui os chás gelados prontos para beber Lipton, Pure Leaf e Brisk. A AriZona é conhecida por sua marca homônima de chá gelado e também vende misturas para bebidas, café cold brew, bebidas energéticas e coquetéis de suco. Para os compradores do setor, o acesso às marcas líderes, portanto, passa pelo portfólio da Coca-Cola, pela joint venture da PepsiCo e da Unilever, pelo negócio homônimo da AriZona ou pelo acordo operacional da Nestlé com a Damm na Espanha.
Durante 2025, a Damm adicionou a Nestea ao seu portfólio e produziu, comercializou e distribuiu a marca na Espanha, Andorra, Gibraltar e Portugal sob um acordo com a Nestlé. A Damm descreveu o acordo como consolidando sua posição em bebidas não carbonatadas. A presença da Nestea nesses territórios, portanto, passa pelas operações de um parceiro. A Keurig Dr Pepper Inc. optou por uma extensão de linha sazonal, anunciando o Snapple Two Hundred Fif-TEA Party em 18 de fevereiro de 2026, como uma mistura de verão por tempo limitado de chá com sabor de framboesa e limonada.
Em 22 de abril de 2025, a Milo's Tea Company, produtora de chá e limonada, inaugurou uma instalação de fabricação e distribuição de 200 milhões de USD em Spartanburg, Carolina do Sul.[3] O local concluído combina fabricação com distribuição, oferecendo a um produtor em expansão uma rota operacional para apoiar uma disponibilidade mais ampla de produtos. Em abril de 2026, a Wawa recolheu chás gelados de Limão e Limão Diet de 16 onças produzidos pela Wawa Beverage Company para lojas limitadas na Pensilvânia, Delaware, Maryland, Nova Jersey e Virgínia porque poderiam conter leite não declarado. As lojas afetadas removeram e descartaram os produtos. A expansão da Milo's apoia uma disponibilidade mais ampla, enquanto a remoção dos produtos afetados pela Wawa mostra como um possível alérgeno não declarado pode interromper essa disponibilidade mesmo após a produção.
Líderes do Setor de Chá Gelado
-
The Coca-Cola Company
-
Nestlé SA
-
PepsiCo Inc.
-
AriZona Beverages USA
-
Unilever PLC
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Chá Gelado Empresas cobertas neste relatório
- PepsiCo Inc.
- Unilever PLC
- The Coca-Cola Company
- AriZona Beverages USA
- Keurig Dr Pepper Inc.
- Nestlé SA
- Tata Consumer Products Ltd.
- Milo’s Tea Company
- Brew Dr. Tea Company
- Starbucks Corporation
- BOS Brands
- 4C Foods Corp.
- Jade Forest
- Hain Celestial Group
- Halfday Iced Tea
- Saint James Tea
- The Ryl Company
- Otsuka Foods Co., Ltd.
- Weird Beverages
- Gujarat Tea Processors and Packers Ltd. (GTPPL)
Principais Oportunidades para os Participantes do Mercado
As oportunidades comparam receitas com menor teor de açúcar e ofertas de chá gelado embalado reutilizável para compradores do varejo e do setor de alimentação fora do lar. O Reino Unido planeja reduzir seu limite de tributação para bebidas não alcoólicas embaladas qualificadas com açúcar adicionado de 5 g para 4,5 g de açúcar total por 100 ml em 1º de janeiro de 2028. A partir de 1º de janeiro de 2030, os distribuidores finais da UE devem oferecer pelo menos 10% das bebidas cobertas em embalagens de venda reutilizáveis dentro de um sistema de reutilização, sujeito a isenções condicionais de 5 anos que os Estados-Membros podem conceder. Para os envasadores que enfrentam a mudança no imposto e os distribuidores finais que enfrentam a meta de reutilização, a proposta de chá gelado pronto inclui o design da receita e um arranjo de retorno viável.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Comprador / segmento líder | Ação recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Chá gelado embalado com menor teor de açúcar para o Reino Unido | Redução planejada do limite de tributação | Compradores de chá gelado embalado para o varejo no Reino Unido | Desenvolver receitas abaixo do limite proposto preservando a proposta do produto | Compromissos de formulação e cronograma da lei proposta | Fornecedores capazes de oferecer chá gelado com menor teor de açúcar qualificado |
| Chá gelado retornável para sistemas de reutilização no varejo | Transição programada de reutilização de bebidas na UE | Distribuidores finais do varejo na UE | Oferecer chá gelado embalado adequado ao sistema de reutilização do varejista | Acordo sobre um arranjo de retorno e reutilização viável | Marcas de chá gelado capazes de fornecer formatos retornáveis |
| Chá gelado embalado reutilizável para contas de restaurantes | Transição programada de reutilização de bebidas na UE | Distribuidores finais do setor de alimentação fora do lar na UE | Construir a oferta de chá embalado em torno de entregas e devoluções repetidas | Coordenar devoluções em vários locais de restaurantes | Fornecedores de chá gelado com capacidades de entrega para o setor de alimentação fora do lar |
| Fonte: Mordor Intelligence | |||||
A abertura mais forte é tornar o chá gelado embalado fácil para um distribuidor final incorporar em um sistema de reutilização. Isso requer uma oferta de bebida e um arranjo de retorno desenvolvidos como uma única proposta comercial, com uma contraparte clara para cada transferência operacional. Uma jornada de retorno viável oferece ao comprador um motivo para escolher o chá embalado do fornecedor ao organizar um sistema de reutilização.
Desenvolvimentos industriais recentes em Mercado de Chá Gelado
- Set 2026: A Southern Sweet Tea Company expandiu a distribuição de seus chás engarrafados prontos para beber pelo Sudeste dos Estados Unidos por meio da Cheney Brothers e da Walnut Creek Foods, alcançando contas de supermercados, conveniências, restaurantes e alimentação fora do lar.
- Jul 2026: A Kirra disponibilizou seus chás gelados enlatados em todos os locais do restaurante goop Kitchen na Califórnia e em Nova York.
- Mai 2026: A Coca-Cola e o McDonald's anunciaram um acordo tornando o Fuze Tea a marca de chá pronto para beber em mais de 660 restaurantes espanhóis a partir do início de maio.
Mercado de Chá Gelado Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado global de chá gelado mede os gastos anuais em produtos de chá gelado embalado vendidos mundialmente para consumo em casa e fora de casa. Abrange bebidas prontas para beber e pós embalados, pré-misturas, concentrados e xaropes destinados ao chá gelado.
Exclusões de escopo: Bebidas de chá quente, misturas de chá em pó não posicionadas para uso como chá gelado, chá dispensado no setor de alimentação fora do lar sem vendas de produtos de chá gelado embalado de marca, e folhas de chá, adoçantes, aromatizantes e outros ingredientes vendidos separadamente são excluídos.
Visão Geral da Segmentação
- Por Tipo de Produto
- Chá Gelado Preto
- Chá Gelado Verde
- Chá Gelado de Ervas
- Chá Gelado de Frutas
- Outros Tipos de Produto
- Por Formato
- Pronto para Beber
- Pó/Pré-mistura
- Concentrado/Xarope
- Por Perfil de Sabor
- Sem Sabor
- Com Sabor
- Por Tipo de Embalagem
- Garrafas PET
- Embalagens Tetra Pack
- Latas
- Outros Tipos de Embalagem
- Por Canal de Distribuição
- On-Trade
- Off-Trade
- Supermercados/Hipermercados
- Lojas de Conveniência
- Lojas de Varejo Online
- Serviços de Alimentação e HoReCa
- Outros Canais de Distribuição
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Restante da América do Norte
- América do Sul
- Brasil
- Colômbia
- Argentina
- Restante da América do Sul
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Rússia
- Países Baixos
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Austrália
- Indonésia
- Vietnã
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Emirados Árabes Unidos
- Arábia Saudita
- Turquia
- África do Sul
- Egito
- Restante do Oriente Médio e África
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
Fontes ilustrativas como as publicações da FAO sobre o mercado de chá fornecem contexto sobre produção, consumo e comércio transfronteiriço de chá, enquanto o relatório global de tributação de bebidas da Organização Mundial da Saúde e as orientações da HM Revenue & Customs informam a revisão regulatória de açúcar e bebidas embaladas. A Associação de Chá e Infusões do Reino Unido fornece contexto sobre formas e consumo de chá, e as informações publicadas sobre produtos e empresas ajudam a distinguir os produtos de chá gelado prontos dos insumos de chá.
Arquivos anuais de empresas, materiais para investidores e reportagens comerciais e empresariais de reputação podem complementar essas fontes ao esclarecer portfólios de produtos, arranjos de distribuição, lançamentos e mudanças operacionais. Essas fontes não são exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
Entrevistas ou pesquisas estruturadas com produtores de bebidas embaladas, proprietários de marcas, distribuidores, compradores do varejo e do setor de alimentação fora do lar e especialistas em categorias testariam as evidências secundárias sobre definições de produtos, primeiras vendas no atacado, cobertura de canais, demanda regional e mudanças de preço ou formato. Os entrevistados ajudariam a resolver lacunas nos dados públicos de segmento e regional, enquanto as verificações dos analistas comparam suas explicações com as divulgações das empresas e indicadores de mercado independentes antes de incorporá-las às estimativas.
Distribuição dos entrevistados do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do entrevistado | Região |
|---|---|---|
| Primeiro nível: 35% | Diretores executivos (CXOs): 20% | APAC: 40% |
| Nível médio: 45% | Líderes funcionais/de unidade: 35% | EMEA: 30% |
| Empresas menores: 20% | Gerentes: 45% | Américas: 30% |
Dimensionamento do Mercado e Previsão
O modelo estima as vendas anuais mundiais de chá gelado embalado pelo fabricante ou proprietário da marca na primeira transação no atacado, depois aloca o total entre tipo de produto, forma, perfil de sabor, embalagem, canal e as cinco regiões declaradas. Uma estimativa de cima para baixo começa com o valor da categoria e verifica seu movimento em relação às vendas de bebidas embaladas, consumo de chá e contexto de comércio, divulgações de empresas sobre portfólios de chá e sinais publicados de preço e volume. Verificações seletivas de baixo para cima utilizam preços e volumes de produtos amostrados ou totalizações de fornecedores e canais onde há evidências disponíveis. As participações de segmento são construídas a partir de mixes de produtos e canais divulgados, evidências de varejo e alimentação fora do lar, portfólios de empresas e verificações estruturadas de entrevistados, com lacunas mantidas como intervalos ou reconciliadas com o total quando as fontes utilizam classificações diferentes. Uma regressão multivariada ou análise de cenários pode prever o valor usando indicadores relevantes como consumo de chá, vendas de bebidas embaladas, alcance doméstico e no setor de alimentação fora do lar, políticas de redução de açúcar e mudanças de preço ou mix de produtos. Os entrevistados primários podem verificar se a direção e o mecanismo comercial de cada variável são plausíveis. Quando os insumos são escassos ou inconsistentes, os analistas retêm os indicadores mais bem suportados, testam suposições alternativas e utilizam verificações de especialistas para refinar as previsões de segmento e regionais sem tratar um detalhe não suportado como fato observado.
Ciclo de Validação e Atualização de Dados
Os analistas triangulam divulgações de empresas, estatísticas públicas, evidências regulatórias, reportagens comerciais e explicações de entrevistados, depois comparam indicadores independentes e investigam movimentos incomuns ou diferenças materiais entre fontes. Uma segunda revisão verifica definições, unidades, alinhamento de período, totais e a direção de cada previsão, com conflitos factuais não resolvidos acionando novas verificações de fontes ou acompanhamento de entrevistados antes da aprovação final. As evidências são atualizadas anualmente, revisadas entre ciclos quando ocorrem eventos materiais de produto, regulatórios ou de mercado, e verificadas novamente em relação às informações mais recentes disponíveis antes da entrega.
Tamanho do Mercado de Chá Gelado da Mordor Intelligence Comparado com Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos utilizados para modelar a demanda. O mercado global de chá gelado mede os gastos anuais em produtos de chá gelado embalado vendidos mundialmente para consumo em casa e fora de casa.
Os principais fatores de divergência incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. Uma regressão multivariada ou análise de cenários pode prever o valor usando indicadores relevantes como consumo de chá, vendas de bebidas embaladas, alcance doméstico e no setor de alimentação fora do lar, políticas de redução de açúcar e mudanças de preço ou mix de produtos.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 64,18 bilhões de USD (2027) | |
| Consultoria Global A | 57,54 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 10,3% abaixo do valor de 2027 deste relatório de 64,18 bilhões de USD, 2 anos depois. O ano base anterior coloca o valor reportado abaixo da estimativa do ano corrente posterior. |
| Consultoria Global B | 59,5 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 7,3% abaixo do valor de 2027 deste relatório de 64,18 bilhões de USD, 2 anos depois. Sua base de 2025 precede a estimativa do ano corrente, enquanto sua taxa de previsão publicada é mais alta ao longo de seu período declarado de 2025-2030. |
Os analistas da Mordor Intelligence triangulam divulgações de empresas, estatísticas públicas, evidências regulatórias, reportagens comerciais e explicações de entrevistados, depois comparam indicadores independentes e investigam movimentos incomuns ou diferenças materiais entre fontes.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho e as perspectivas de crescimento do mercado de chá gelado?
O mercado deverá atingir 64,18 bilhões de USD em 2027 e 80,06 bilhões de USD até 2032, crescendo a um CAGR de 4,52% no período 2027-2032.
Quais fatores sustentam a demanda por chá gelado embalado?
As preferências por menor teor de açúcar, o desenvolvimento de sabores e o acesso conveniente sustentam a demanda. Na pesquisa da EY no final de 2025, 66% dos entrevistados norte-americanos afirmaram escolher bebidas com menor teor de açúcar e menos calorias.
Qual tipo de produto lidera as vendas de chá gelado embalado?
O chá gelado preto liderou com 37,88% da receita em 2026. O chá gelado de ervas tem previsão de crescimento mais rápido, com um CAGR de 6,25% no período 2027-2032.
Quais empresas são proeminentes no setor de chá gelado?
Os principais participantes incluem The Coca-Cola Company, Nestlé SA, PepsiCo Inc., AriZona Beverages USA e Unilever PLC.
Qual é o principal desafio de custo para os fornecedores de chá gelado adoçado?
Os envasadores do Reino Unido devem declarar e pagar o Imposto sobre a Indústria de Bebidas Não Alcoólicas sobre bebidas qualificadas com açúcar adicionado e pelo menos 5 g de açúcar total por 100 ml na forma pronta para beber ou diluída.
Quais regiões lideram a receita de chá gelado e o crescimento previsto?
A América do Norte liderou com 43,78% da receita em 2026. A Ásia-Pacífico tem previsão de crescimento mais rápido, com um CAGR de 7,3% no período 2027-2032.