
Tamanho e Participação do Mercado de Chá Orgânico
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 5.48 Bilhões de dólares |
| Tamanho do Mercado (2031) | 8.62 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 9.49 % |
| Mercado de Crescimento Mais Rápido | Europa |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Chá Orgânico pela Mordor Intelligence
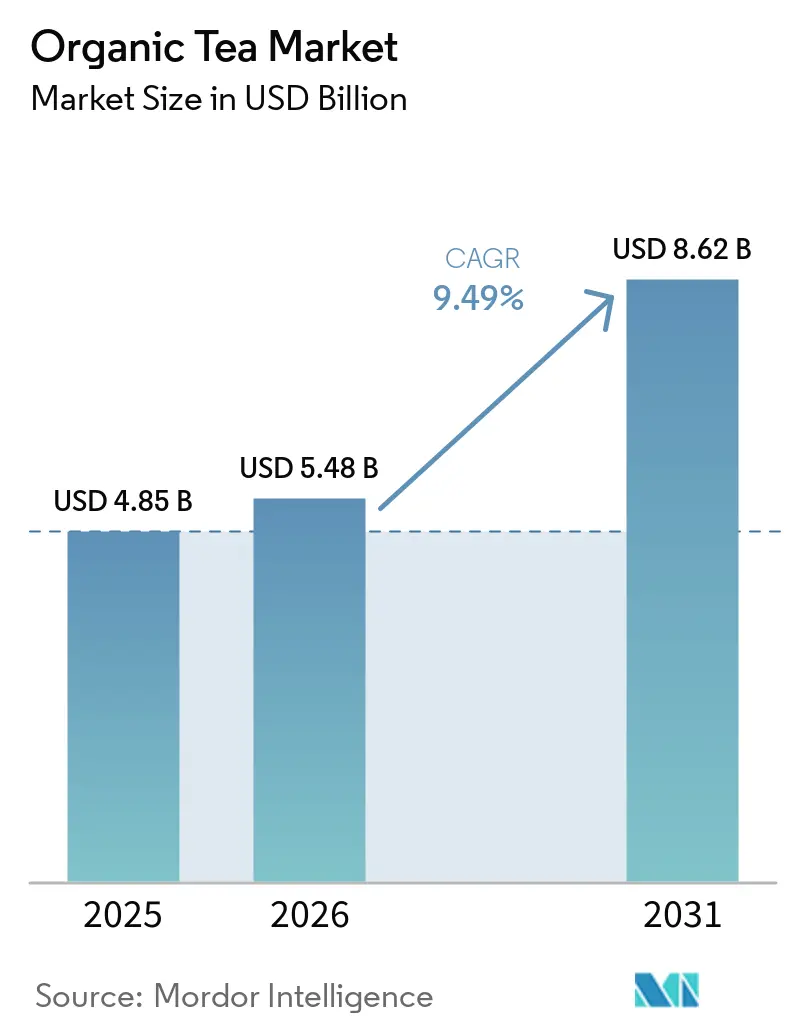
O tamanho do mercado de chá orgânico em 2026 é estimado em 5,48 bilhões de USD, crescendo a partir do valor de 2025 de 4,85 bilhões de USD, com projeções para 2031 indicando 8,62 bilhões de USD, crescendo a um CAGR de 9,49% entre 2026 e 2031. A maior conscientização sobre saúde, regulamentações rigorosas de agricultura orgânica e um posicionamento de mercado premium remodelaram as expectativas dos consumidores por bebidas com rótulo limpo. Supermercados, cafés e plataformas online estão dedicando cada vez mais espaço em prateleiras a blends de chá verde, herbal e funcional. Além disso, credenciais de sustentabilidade — como fazendas neutras em carbono, práticas regenerativas e embalagens recicláveis — emergiram como principais diferenciais. Enquanto a Ásia-Pacífico lidera em volume, impulsionada por sua expertise agrícola e uma crescente classe média, a Europa lidera o crescimento em valor, impulsionada por regimes de certificação consolidados e forte poder de compra. O mercado de chá orgânico está vivenciando uma fase de expansão disciplinada, marcada pela integração vertical, aplicação mais rigorosa dos padrões orgânicos e aquisições estratégicas. Neste cenário em evolução, o fornecimento certificado, a autenticidade da marca e uma presença omnicanal são fundamentais.
Principais Conclusões do Relatório
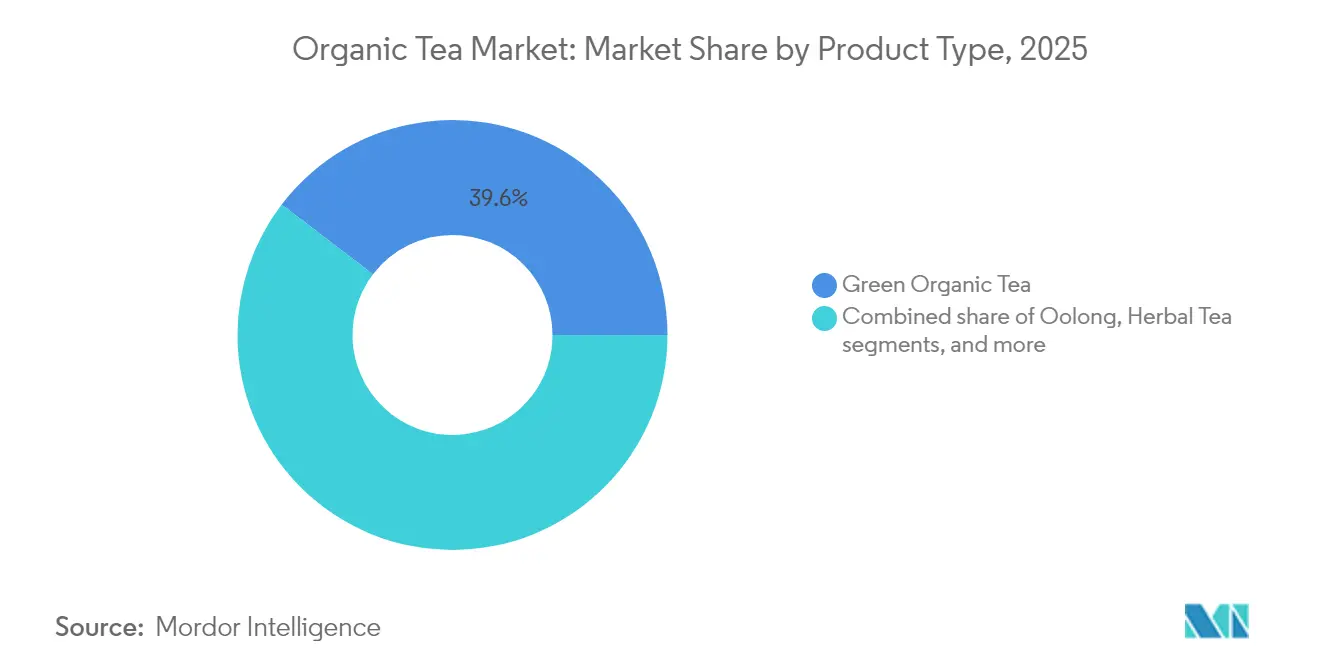
- Por tipo, o chá verde liderou com 39,62% de participação no mercado de chá orgânico em 2025; as infusões de ervas/frutas devem avançar a um CAGR de 10,73% até 2031.
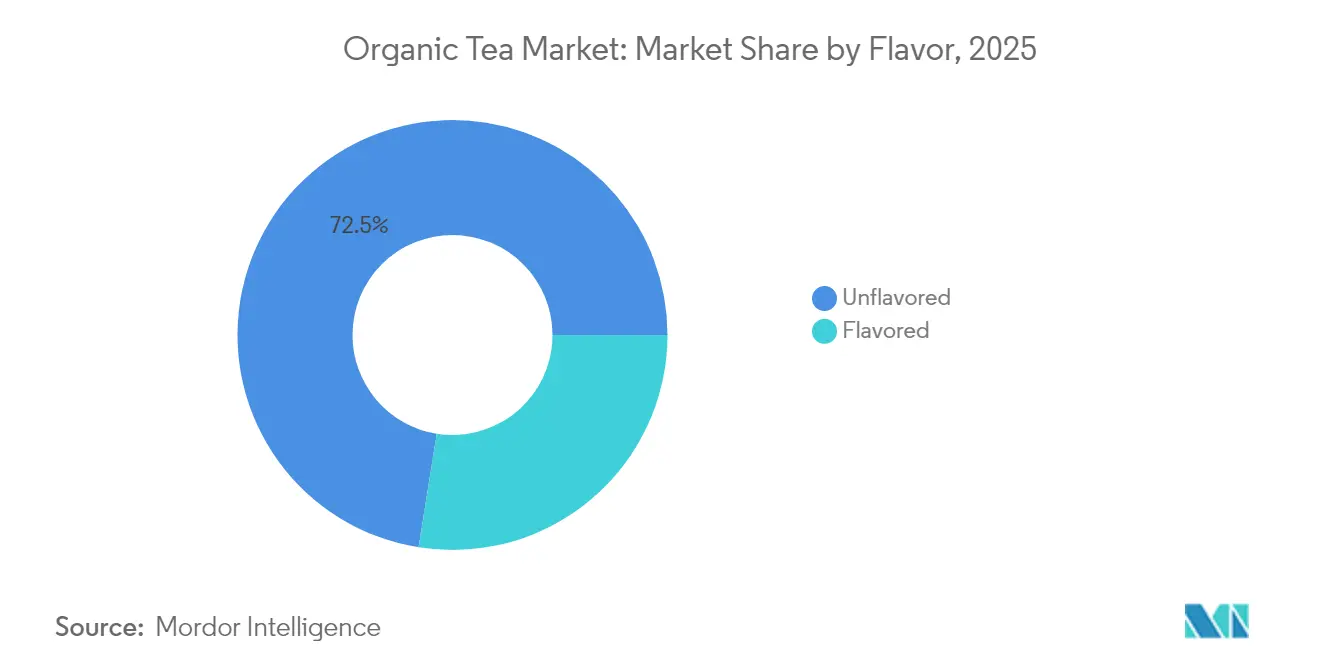
- Por sabor, o segmento sem sabor representou 72,48% do tamanho do mercado de chá orgânico em 2025, enquanto as variantes naturalmente aromatizadas devem se expandir a um CAGR de 10,07% entre 2026 e 2031.
- Por embalagem, as caixas de papelão detiveram 34,62% de participação na receita em 2025; latas/embalagens metálicas são o formato de crescimento mais rápido, com CAGR de 13,46% até 2031.
- Por canal de distribuição, os pontos de venda fora do estabelecimento controlaram 51,74% das vendas de 2025, mas os pontos de venda no estabelecimento devem crescer a um CAGR de 13,23%, refletindo a forte demanda de cafés e restaurantes.
- Por geografia, a Ásia-Pacífico dominou com 41,68% de participação na receita em 2025, enquanto a Europa deve registrar o CAGR regional mais rápido, de 9,80%, entre 2026 e 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| O Aumento da Consciência sobre Saúde Eleva a Demanda por Bebidas Sem Produtos Químicos | +3.20% | Global, com maior impacto na América do Norte e Europa | Médio prazo (3-4 anos) |
| Consumidores Conscientes do Meio Ambiente Preferem Chá Proveniente de Práticas Agrícolas Sustentáveis e Orgânicas | +2.70% | Europa, América do Norte, APAC Urbano | Longo prazo (≥ 5 anos) |
| Incentivos Governamentais Impulsionam o Crescimento ao Promover a Adoção da Agricultura Orgânica | +1.50% | Europa, América do Norte, Índia | Médio prazo (3-4 anos) |
| O Posicionamento Premium do Chá Orgânico Atrai Consumidores Abastados | +2.10% | Global, com concentração em centros urbanos | Curto prazo (≤ 2 anos) |
| Benefícios Funcionais como Desintoxicação e Relaxamento Impulsionam a Popularidade do Chá Orgânico | +2.40% | Global, com maior impacto na América do Norte e Europa | Médio prazo (3-4 anos) |
| O Crescimento das Plataformas de Comércio Eletrônico Impulsiona o Crescimento do Mercado | +1.90% | Global, com aceleração na APAC e América do Norte | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
O Aumento da Consciência sobre Saúde Eleva a Demanda por Bebidas Sem Produtos Químicos
O aumento da consciência sobre saúde entre os consumidores elevou significativamente a demanda por bebidas sem produtos químicos, um fator-chave no mercado de chá orgânico. Por exemplo, o Departamento de Agricultura dos Estados Unidos (USDA) registrou um aumento constante nas vendas de produtos orgânicos, incluindo bebidas, ao longo da última década. De acordo com a Pesquisa Orgânica de 2023 do USDA, as vendas de bebidas orgânicas representaram uma parcela significativa do mercado orgânico de USD 63 bilhões nos Estados Unidos. Da mesma forma, a Associação de Comércio Orgânico destacou em seu relatório de 2023 que as vendas de bebidas orgânicas cresceram 8% em relação ao ano anterior, impulsionadas pela preferência dos consumidores por alternativas mais saudáveis. Na Europa, a estratégia "Do Prado ao Prato" da Comissão Europeia incentivou ainda mais a adoção de produtos orgânicos, incluindo chá, ao promover práticas agrícolas sustentáveis e sem produtos químicos. Além disso, empresas líderes como a Unilever, por meio de sua marca Lipton, enfatizaram seu compromisso em oferecer opções de chá orgânico e sem produtos químicos, conforme descrito em seu último relatório anual. A Tata Consumer Products Limited, em seu relatório anual de 2023, destacou a expansão de seu portfólio de chá orgânico para atender à crescente base de consumidores que buscam opções sem produtos químicos [1]Tata Consumer Products Limited, "Relatório Anual-2023", www.tataconsumer.com. Esses desenvolvimentos ressaltam a crescente tendência de consumo consciente em relação à saúde, impulsionando ainda mais o mercado de chá orgânico.
Consumidores Conscientes do Meio Ambiente Preferem Chá Proveniente de Práticas Agrícolas Sustentáveis e Orgânicas
A crescente preferência por chá proveniente de práticas agrícolas sustentáveis e orgânicas é um fator significativo do Mercado de Chá Orgânico. Por exemplo, o Departamento de Agricultura dos Estados Unidos (USDA) estabeleceu diretrizes rigorosas para a certificação orgânica, garantindo que os produtores de chá sigam métodos de cultivo sustentáveis [2]Departamento de Agricultura dos EUA, "USDA Certificado Orgânico: Entendendo os Fundamentos", www.ams.usda.gov. Da mesma forma, os regulamentos de agricultura orgânica da União Europeia promovem práticas agrícolas ambientalmente amigáveis, apoiando ainda mais o crescimento do mercado. De acordo com a Organização das Nações Unidas para a Alimentação e a Agricultura (FAO), as práticas agrícolas sustentáveis não apenas reduzem o impacto ambiental, mas também melhoram a saúde do solo, o que é fundamental para o cultivo do chá. Além disso, empresas como a Unilever, por meio de sua marca Lipton, comprometeram-se a obter 100% de seu chá de forma sustentável, conforme destacado em seus relatórios anuais de sustentabilidade. Empresas como a Tata Consumer Products e a Unilever PLC também enfatizaram seu foco em fornecimento sustentável e ofertas de produtos orgânicos para atender às preferências dos consumidores em evolução. Além disso, iniciativas como a certificação Rainforest Alliance e a certificação Fair Trade estão ganhando força, com muitos produtores de chá alinhando suas operações para atender a esses padrões. Esses esforços refletem o crescente alinhamento dos participantes do setor com a demanda dos consumidores por produtos ecologicamente conscientes, impulsionando assim o mercado.
Incentivos Governamentais Impulsionam o Crescimento ao Promover a Adoção da Agricultura Orgânica
Iniciativas e incentivos governamentais contribuíram significativamente para o crescimento do mercado de chá orgânico ao promover a adoção de práticas de agricultura orgânica. Por exemplo, o Departamento de Agricultura dos Estados Unidos (USDA) fornece assistência financeira por meio de programas como o Programa de Compartilhamento de Custos de Certificação Orgânica (OCCSP), que ajuda agricultores e processadores a compensar os custos de certificação orgânica. Da mesma forma, a União Europeia implementou a Política Agrícola Comum (PAC), que inclui subsídios e subvenções para apoiar a agricultura orgânica. Na Índia, o esquema Paramparagat Krishi Vikas Yojana (PKVY) incentiva a agricultura orgânica oferecendo auxílio financeiro e treinamento aos agricultores [3]Ministério da Agricultura e Bem-Estar dos Agricultores, "PARAMPARAGAT KRISHI VIKAS YOJANA", www.pib.gov.in. De acordo com a Organização das Nações Unidas para a Alimentação e a Agricultura (FAO), a área global de terra com agricultura orgânica aumentou mais de 20% na última década, impulsionada por tais iniciativas governamentais. Além disso, empresas como a Unilever e a Tata Consumer Products destacaram em seus relatórios anuais seu compromisso com o fornecimento de chá orgânico, alinhando-se às políticas governamentais e à demanda dos consumidores por produtos sustentáveis. Por exemplo, a Unilever relatou um aumento de 15% em sua aquisição de chá orgânico em 2023, refletindo seu alinhamento com as metas de sustentabilidade. Esses esforços impulsionam coletivamente a expansão do mercado de chá orgânico ao fomentar um ecossistema favorável à agricultura orgânica.
O Posicionamento Premium do Chá Orgânico Atrai Consumidores Abastados
O posicionamento premium do chá orgânico serve como um fator significativo para o mercado de chá orgânico, atraindo especialmente consumidores abastados. Por exemplo, de acordo com a Associação de Comércio Orgânico, a demanda por bebidas orgânicas, incluindo chá, tem aumentado constantemente, com um crescimento relatado de mais de 5% em 2023. Além disso, iniciativas governamentais que promovem práticas de agricultura orgânica, como o programa de Certificação Orgânica do USDA, fortaleceram ainda mais a confiança dos consumidores em produtos orgânicos. A Política Agrícola Comum (PAC) da União Europeia também apoia a agricultura orgânica por meio de subsídios e incentivos, impulsionando ainda mais o mercado. Empresas como a Unilever, por meio de sua linha Lipton Organic Tea, e a Tata Consumer Products, conforme destacado em seus relatórios anuais, enfatizaram a crescente preferência por chá orgânico premium entre grupos de alta renda. Além disso, o Conselho do Chá da Índia relatou um aumento notável na produção e exportação de chá orgânico, refletindo sua crescente demanda global. Esses fatores ressaltam coletivamente o crescente apelo do chá orgânico premium para demografias abastadas.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Os Altos Custos de Produção Tornam o Chá Orgânico Caro para Muitos Consumidores | -1.70% | Global, com maior impacto em mercados sensíveis ao preço | Médio prazo (3-4 anos) |
| Limitações na Cadeia de Suprimentos Dificultam a Disponibilidade Consistente de Chá Orgânico | -0.40% | Global, com impacto agudo em mercados emergentes | Curto prazo (≤ 2 anos) |
| A Forte Concorrência de Chás Convencionais e Aromatizados Limita o Crescimento do Mercado de Chá Orgânico | -0.90% | Global, com maior impacto em mercados tradicionais de chá | Longo prazo (≥ 5 anos) |
| A Falta de Conhecimento sobre Agricultura Orgânica Dificulta o Crescimento do Mercado | -1.00% | Núcleo da APAC, África, com extensão para a América Latina | Médio prazo (3-4 anos) |
| Fonte: Mordor Intelligence | |||
Os Altos Custos de Produção Tornam o Chá Orgânico Caro para Muitos Consumidores
Os altos custos de produção continuam sendo uma restrição significativa para o mercado global de chá orgânico, impulsionados por práticas agrícolas intensivas em mão de obra, rigorosos padrões de certificação orgânica e dependência de fertilizantes naturais e métodos de controle de pragas, todos os quais elevam as despesas de produção em comparação com o chá convencional. A escala limitada da agricultura de chá orgânico agrava ainda mais os custos, pois alcançar economias de escala é desafiador, enquanto os rendimentos mais baixos devido à ausência de insumos sintéticos aumentam a pressão financeira. O processo de certificação, que exige auditorias regulares e conformidade com regulamentações rigorosas, é caro e demorado, agravando o ônus dos custos. Além disso, a cadeia de suprimentos subdesenvolvida para chá orgânico em comparação com o chá convencional leva a maiores despesas de logística e distribuição, resultando em um preço premium que restringe a acessibilidade, particularmente em mercados sensíveis ao preço. Esse desafio de precificação continua a impedir a adoção global do chá orgânico, apesar do aumento da consciência dos consumidores e da demanda por produtos orgânicos, ao mesmo tempo que limita a capacidade dos produtores de competir com os fabricantes de chá convencional, que se beneficiam de custos de produção mais baixos e cadeias de suprimentos estabelecidas. Consequentemente, a acessibilidade continua sendo uma preocupação crítica, representando barreiras significativas ao crescimento do mercado global de chá orgânico.
Limitações na Cadeia de Suprimentos Dificultam a Disponibilidade Consistente de Chá Orgânico
O mercado global de chá orgânico é significativamente restringido por limitações na cadeia de suprimentos que perturbam a disponibilidade consistente de chá orgânico. Esses desafios surgem da complexidade de obter matérias-primas orgânicas certificadas, capacidades de produção limitadas e requisitos regulatórios rigorosos, com operações de menor escala frequentemente incapazes de atender à crescente demanda global. O processo de certificação demorado e custoso para produtos orgânicos complica ainda mais a cadeia de suprimentos, enquanto problemas de transporte e armazenamento, como a manutenção das certificações orgânicas durante o trânsito, agravam as interrupções. Além disso, a dependência do mercado em regiões geográficas específicas para o cultivo de chá orgânico cria vulnerabilidades às mudanças climáticas, desastres naturais e tensões geopolíticas, que desestabilizam ainda mais as cadeias de suprimentos. A falta de infraestrutura avançada nas principais regiões produtoras amplifica as ineficiências no processamento, embalagem e distribuição, dificultando a capacidade do mercado de garantir um fornecimento constante de chá orgânico e afetando seu potencial de crescimento durante o período de previsão. À medida que a demanda dos consumidores por chá orgânico continua a crescer, abordar essas restrições na cadeia de suprimentos será fundamental para que os participantes do mercado alcancem um crescimento sustentável e atendam às expectativas dos consumidores em evolução.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
O Chá Verde Lidera, o Chá de Infusão Herbal Ganha ImpulsoEm 2025, o chá verde orgânico detém uma participação de mercado de 39,62%, consolidando-se como o segmento líder. Essa liderança é atribuída aos seus comprovados benefícios à saúde e à crescente validação científica de suas propriedades funcionais. A mudança em direção a opções de bebidas mais saudáveis impulsionou significativamente sua demanda. Benefícios-chave, incluindo controle de peso, melhora do metabolismo e teor de antioxidantes, impulsionaram sua popularidade entre os consumidores preocupados com a saúde. Além disso, o aumento das certificações orgânicas e das práticas de agricultura sustentável fortaleceu a confiança dos consumidores nos produtos de chá verde orgânico.
O segmento de infusões de ervas e frutas deve crescer a um CAGR robusto de 10,73% de 2026 a 2031, superando os demais segmentos. Esse crescimento é impulsionado por combinações inovadoras de sabores e alegações funcionais direcionadas, atraindo consumidores mais jovens que buscam alternativas sem cafeína. O segmento se beneficia da crescente demanda por ingredientes naturais e orgânicos e do aumento da conscientização sobre os benefícios à saúde associados às infusões de ervas e frutas. Essas bebidas, frequentemente comercializadas como aliviadores de estresse, estimuladores de imunidade e auxiliares digestivos, alinham-se com as preferências dos consumidores em evolução. Além disso, os avanços nas estratégias de embalagem e marketing aprimoraram o apelo das infusões de ervas e frutas, consolidando sua posição no mercado global de chá orgânico.


Por Embalagem:
As Caixas Reinam Supremas, as Latas Crescem RapidamenteEm 2025, as caixas de papelão lideram o mercado global de embalagens de chá orgânico com uma participação de 34,62%, impulsionadas por sua relação custo-benefício, sustentabilidade e estabilidade em prateleira. Essas características tornam as caixas de papelão uma escolha preferida por fabricantes e varejistas que buscam atender à demanda dos consumidores por embalagens ecológicas e práticas. Os sachês de papel, outro segmento significativo, oferecem benefícios de sustentabilidade comparáveis com maior flexibilidade. Seu design leve reduz os custos de transporte, tornando-os particularmente atrativos para varejistas especializados e plataformas de comércio eletrônico que exigem soluções de embalagem adaptáveis.
As latas e embalagens metálicas, embora atualmente detenham uma participação menor no mercado de embalagens de chá orgânico, devem crescer a um CAGR de 13,46% de 2026 a 2031. Seu apelo premium ressoa com os consumidores que buscam produtos de chá orgânico de alta qualidade, enquanto sua capacidade de preservar frescor e aroma está alinhada com os padrões de qualidade esperados pelos compradores de chá orgânico. Esses atributos devem impulsionar sua maior adoção durante o período de previsão, especialmente entre as marcas que visam o segmento premium.
Por Canal de Distribuição:
O Crescimento no Estabelecimento Transforma o MercadoEm 2025, o segmento fora do estabelecimento deteve uma participação de mercado de 51,74%, com supermercados e hipermercados servindo como principais pontos de compra para os compradores convencionais de chá orgânico. Esses pontos de venda atendem à crescente demanda dos consumidores preocupados com a saúde, oferecendo conveniência e acessibilidade. Lojas de conveniência e mercearias também contribuem significativamente, atraindo compradores por impulso que fazem compras não planejadas durante as compras de rotina. Os canais de varejo online ganharam força, oferecendo a mais ampla gama de produtos e informações detalhadas que atraem os consumidores informados de chá orgânico, permitindo comparações de produtos e decisões conscientes, impulsionando o crescimento no segmento fora do estabelecimento.
O segmento no estabelecimento, embora menor, deve crescer a um CAGR robusto de 13,23% de 2026 a 2031. Isso destaca a importância de cafés, restaurantes e hotéis no mercado global de chá orgânico. Esses estabelecimentos aumentam a visibilidade da marca e incentivam os consumidores a explorar opções premium de chá orgânico. A mudança em direção a chás orgânicos premium e especiais está impulsionando a inovação, com marcas desenvolvendo blends exclusivos e embalagens personalizadas para aplicações em serviços de alimentação. Essa tendência está remodelando a concorrência no mercado à medida que as empresas se esforçam para se diferenciar e capturar uma maior participação neste canal. Além disso, o segmento se beneficia da crescente popularidade da cultura do chá e do número crescente de estabelecimentos focados em chá, que apresentam aos consumidores uma gama mais ampla de opções de chá orgânico.
Por Sabor:
Sem Sabor Lidera, Com Sabor Ganha ImpulsoEm 2025, o segmento sem sabor representou 72,48% do mercado global de chá orgânico, refletindo a forte demanda dos consumidores pelas qualidades autênticas e puras do chá orgânico natural. Essa preferência decorre de um foco no processamento mínimo e em ingredientes limpos, alinhando-se com objetivos de bem-estar. O segmento se beneficia da crescente demanda por produtos com rótulo limpo, à medida que os consumidores valorizam cada vez mais a transparência na origem e na produção. Além disso, sua associação com culturas tradicionais de consumo de chá aumenta seu apelo entre compradores preocupados com a saúde e culturalmente conscientes. Em contraste, o segmento aromatizado, embora menor, deve crescer a um CAGR de 10,07% de 2026 a 2031, impulsionado por avanços nas técnicas de aromatização natural que mantêm os padrões orgânicos enquanto melhoram o sabor. O crescimento do segmento é alimentado pela popularidade de combinações inovadoras de sabores, como blends com infusão de frutas, florais e herbais, atendendo às diversas preferências dos consumidores.
Os consumidores mais jovens, particularmente os millennials e a Geração Z, estão impulsionando essa tendência, buscando exploração de sabores sem comprometer os benefícios à saúde. Esses grupos demográficos veem os chás orgânicos aromatizados como um equilíbrio entre indulgência e bem-estar, criando oportunidades para marcas que conseguem combinar autenticidade orgânica com perfis de sabor atraentes. As empresas que investem em P&D para desenvolver chás naturalmente aromatizados e únicos estão bem posicionadas para capturar participação de mercado. O crescimento do segmento aromatizado é ainda apoiado pela crescente disponibilidade de produtos de chá orgânico em canais de varejo online e offline, ampliando a acessibilidade. À medida que as preferências dos consumidores evoluem, o mercado global de chá orgânico está preparado para um crescimento dinâmico, com os segmentos sem sabor e aromatizado moldando sua trajetória.
Análise Geográfica
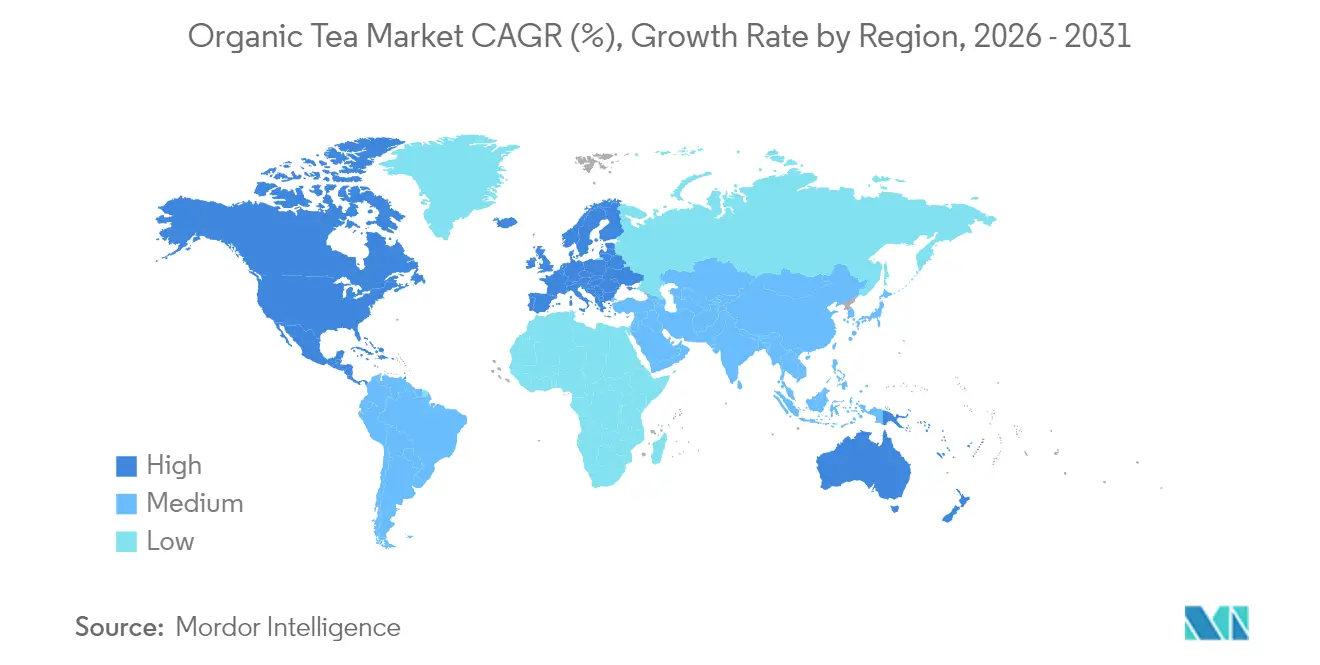
Mercado de Chá Orgânico da APAC, EMEA e das Américas
Em 2025, a Ásia-Pacífico deteve uma participação de 41,68% no mercado de chá orgânico, impulsionada por seu papel consolidado como polo global de produção de chá e pela crescente demanda doméstica por chás orgânicos premium. A China lidera com forte capacidade de produção e uma crescente classe média focada em saúde e bem-estar. Na Índia, as áreas urbanas estão remodelando o consumo de chá com cafés especializados que impulsionam a demanda por opções orgânicas premium. O Japão impulsiona a inovação no cultivo e processamento, enquanto a Austrália e a Coreia do Sul registram crescimento alimentado por populações urbanas preocupadas com a saúde. No entanto, a região enfrenta desafios na padronização das certificações orgânicas devido a diferentes marcos regulatórios.
A Europa deve crescer a um CAGR de 9,80% de 2026 a 2031, apoiada pelo aumento da conscientização dos consumidores sobre sustentabilidade e por um robusto sistema de certificação orgânica. Regulamentações rigorosas aumentam a confiança nas certificações, enquanto uma mudança em direção a produtos premium e de origem ética impulsiona a demanda. Na Suíça, varejistas especializados em chá estão se alinhando a essas tendências, introduzindo produtos inovadores e campanhas focadas em qualidade e autenticidade.
A América do Norte, apesar de uma participação de mercado menor, apresenta significativo potencial de crescimento. O mercado de chá orgânico dos EUA se beneficia de uma tendência de saúde e bem-estar, com o segmento pronto para beber se destacando à medida que a certificação orgânica diferencia os produtos premium. A América do Sul está emergindo como um polo de inovação, exemplificado pela Tippytea Blends do Equador, que apoia o comércio justo, abastece-se de famílias locais e beneficia cerca de 250 domicílios. Seus sabores andinos únicos estão ganhando reconhecimento global. No Oriente Médio e África, mercados como África do Sul e Emirados Árabes Unidos estão experimentando crescente interesse em chás orgânicos. O posicionamento premium e os benefícios à saúde atraem consumidores urbanos abastados, enquanto a cultura tradicional do chá e a crescente conscientização sobre sustentabilidade entre os jovens fornecem uma base sólida para o crescimento do mercado.

Panorama regulatório
O chá orgânico é moldado por regimes rigorosos de certificação, rotulagem e controle de importação que afetam o comércio transfronteiriço. Na União Europeia, o Regulamento (UE) 2018/848 fornece a estrutura central para a produção e rotulagem orgânica, e seu regime de importação baseado em conformidade está em plena aplicação desde janeiro de 2025. Isso reforçou os requisitos relativos a organismos de certificação, controles de operadores e documentação de importação.
A conformidade nas importações está se tornando ainda mais rigorosa por meio de controles digitais e mudanças com prazo definido nos mecanismos de reconhecimento. O sistema da UE continua a depender de certificados eletrônicos TRACES para importações orgânicas, enquanto os reconhecimentos de equivalência existentes por país devem expirar até 31 de dezembro de 2026, o que empurra os exportadores para caminhos baseados em acordos comerciais para manter o acesso ao mercado da UE. Nos Estados Unidos, o USDA National Organic Program (NOP) exige Certificados de Importação NOP eletrônicos sob o quadro Strengthening Organic Enforcement, e em fevereiro de 2026 a USDA AMS alterou o código de sinalização tarifária para determinados códigos HTS de importação orgânica no Automated Commercial Environment (ACE) para status de registro obrigatório (AM8), aumentando o rigor sobre as declarações de embarque e a integridade documental.
Análise da cadeia de valor
A cadeia de valor do chá orgânico começa com o cultivo em conformidade orgânica (fazendas de chá e pequenos produtores), onde fertilizantes sintéticos e pesticidas químicos são proibidos. Isso aumenta a dependência de manejo integrado do solo, reciclagem de nutrientes e controle manual ou mecânico de pragas e doenças. A conformidade upstream é formalizada por meio de sistemas de certificação alinhados a normas importantes, como USDA NOP e o Regulamento (UE) 2018/848, com requisitos de auditoria e documentação que se estendem à colheita, processamento primário e manuseio, para proteger a integridade orgânica.
Após a agregação na fazenda, o chá passa por comerciantes locais, corretores, cooperativas e unidades de processamento que usam controles de segregação e rastreabilidade, e depois segue para exportadores, proprietários de marcas e canais downstream que abrangem o varejo off-trade e o foodservice on-trade. Os facilitadores-chave incluem organismos de certificação e apoio de pesquisa e extensão agrícola. Os gargalos recorrentes incluem encargos de certificação e burocracia para pequenos produtores, custos logísticos mais altos ligados à manutenção da segregação orgânica, e complexidade adicional decorrente da documentação de importação digital para os principais destinos, incluindo os sistemas de e-certificação da UE e os certificados de importação NOP eletrônicos dos EUA. Essas restrições incentivam modelos cooperativos e integração vertical entre marcas para garantir suprimento certificado e reduzir o risco de conformidade.
Cenário Competitivo
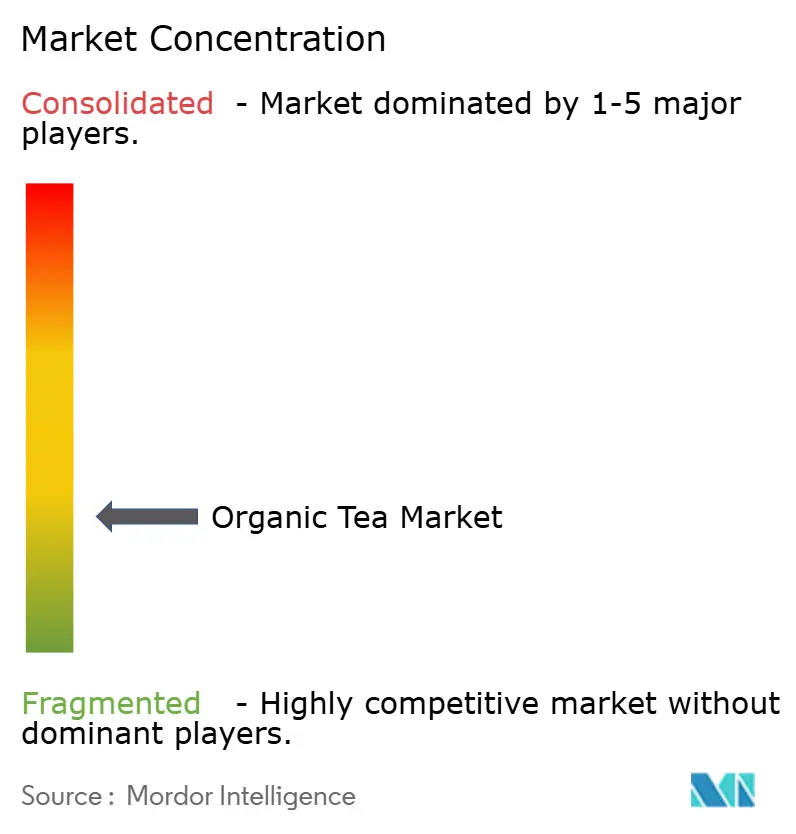
O mercado de chá orgânico é fragmentado, fomentando a concorrência à medida que players estabelecidos disputam espaço com entrantes inovadores. As empresas estão adotando cada vez mais a integração vertical para garantir cadeias de suprimentos orgânicas e fortalecer sua posição no mercado. Por exemplo, em janeiro de 2024, a Tata Consumer Products adquiriu a Organic India para expandir seu portfólio de bem-estar e aprimorar as sinergias de distribuição. Isso reflete uma tendência mais ampla de consolidação, oferecendo às empresas maiores vantagens em conformidade com certificações e alcance de distribuição. Os players menores, no entanto, enfrentam desafios devido a recursos e infraestrutura limitados.
A sustentabilidade tornou-se um diferencial crítico no mercado. As empresas estão indo além da certificação orgânica para implementar iniciativas como neutralidade de carbono, fornecimento ético e embalagens ecológicas. Esses esforços se alinham com a demanda dos consumidores por produtos ambientalmente responsáveis, ajudando a construir fidelidade à marca. Os players maiores, com maiores recursos, estão melhor posicionados para executar essas estratégias, intensificando a concorrência.
As preferências dos consumidores e os requisitos regulatórios também estão remodelando o mercado. A demanda por transparência no fornecimento e na produção está impulsionando investimentos em rastreabilidade e gestão da cadeia de suprimentos. Enquanto isso, regulamentações mais rigorosas sobre certificação orgânica e rotulagem estão pressionando as empresas a garantir conformidade enquanto gerenciam custos. Esses fatores, combinados com tendências de consolidação e sustentabilidade, estão criando um ambiente desafiador para os players menores. O mercado continua a evoluir, impulsionado pela inovação, aquisições e foco na sustentabilidade.
Líderes do Setor de Chá Orgânico
Unilever Plc
Hain Celestial Group
Tata Consumer Products Ltd.
Associated British Foods plc
Harney & Sons Fine Teas
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Chá Orgânico
- Tata Consumer Products Ltd.
- Unilever PLC
- Hain Celestial Group
- Bigelow Tea Company
- Associated British Foods plc
- East West Tea Company LLC
- Harney & Sons Fine Teas
- Equal Exchange
- Numi Organic Tea
- Rishi Tea & Botanicals
- The Republic of Tea
- Dilmah Ceylon Tea Company PLC
- Clipper Tea Co.
- Traditional Medicinals
- Halssen & Lyon GmbH
- Madura Tea Estates
- Teapigs Ltd
- R.Twining & Co.
- Pukka Herbs Inc.
- Full Leaf Tea Company

Oportunidades de mercado e perspectivas futuras
A diferenciação orientada pela rastreabilidade é um espaço em branco claro, à medida que a fiscalização e a documentação avançam para fluxos de trabalho digitais mais profundos nas regiões importadoras. As importações orgânicas da UE exigem um certificado eletrônico de inspeção (e-COI) via TRACES, e os Estados Unidos exigem Certificados de Importação NOP eletrônicos, o que aumenta o valor de um rastreamento mais rígido em nível de lote, desde a compra da folha fresca até o processamento e a exportação. A atividade de definição de normas apoia essa mudança: a China implementou a GB/T 46114-2025 em 1º de abril de 2026 para definir uma estrutura técnica para a gestão da cadeia de suprimentos de chá em compras, processamento e distribuição. Isso fornece um modelo para marcas e fornecedores fortalecerem a transparência da cadeia de suprimentos e os controles operacionais.
A oportunidade também aparece em programas e sistemas de garantia que se estendem além do orgânico para um desempenho de sustentabilidade mensurável, apoiando o posicionamento premium e a aceitação por parte dos varejistas. Estruturas como a trustea (alinhada à ISEAL) incentivam a adoção estruturada de melhores práticas agronômicas e a medição de desempenho em fazendas de chá, complementando práticas orgânicas como o manejo integrado de pragas e a disciplina de insumos. No lado do produto, a atividade contínua em formatos prontos para consumo e embalados, incluindo chás orgânicos em lata e sortimentos orgânicos ampliados de grandes marcas de consumo, aponta para espaço de inovação que combina reivindicações certificadas de orgânico com posicionamento funcional, sustentabilidade de embalagens e dados de abastecimento verificáveis em todos os principais canais off-trade e on-trade.
Recent Industry Developments in Mercado de Chá Orgânico
- Maio de 2026: A Tata Consumer Products destacou o desempenho da Organic India e a inovação contínua em seu portfólio de bem-estar, incluindo novas formulações em suas ofertas. A atualização reforçou as bebidas orgânicas e funcionais como um motor de crescimento prioritário dentro de uma plataforma de distribuição escalada após a aquisição da Organic India.
- Janeiro de 2026: A Unilever Indonésia anunciou a alienação de seu negócio de chá SariWangi para a PT Savoria Kreasi Rasa por cerca de IDR 1,5 trilhão (aproximadamente USD 89 milhões) como parte da otimização de portfólio. A medida reformulou o posicionamento competitivo na Indonésia ao transferir um ativo de chá mainstream para um player local, enquanto a Unilever redirecionou o foco para segmentos de bens de consumo de maior crescimento.
- Agosto de 2024: A Wild Orchard Tea Company lançou seus produtos Organic Certified Everyday Green Tea, Everyday Black Tea e Cinnamon Black Tea Bags nos supermercados Wegmans em 90 unidades no Nordeste dos EUA. O lançamento expandiu a disponibilidade no varejo de chás com posicionamento orgânico regenerativo e sinalizou um aumento na presença de gôndola para ofertas orgânicas certificadas em supermercados convencionais.


Mercado de Chá Orgânico Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Para este estudo, o mercado de chá orgânico abrange o valor de vendas no varejo e em serviços de alimentação de chá certificado como orgânico, em formatos de folha e sachê, e nos principais tipos de chá, incluindo preto, verde, oolong e blends herbais.
Exclusões do escopo: Produtos que não são certificados como orgânicos, além de bebidas orgânicas e suplementos não relacionados, não são contabilizados neste dimensionamento de mercado.
Visão Geral da Segmentação
- Por Tipo
- Chá Orgânico Preto
- Chá Orgânico Verde
- Chá Orgânico Oolong
- Chá Orgânico de Infusão Herbal/Frutas
- Outros
- Por Sabor
- Sem Sabor
- Com Sabor
- Por Embalagem
- Caixas
- Sachês de Papel
- Latas/Recipientes
- Saquinhos
- Outros
- Por Canal de Distribuição
- Fora do Estabelecimento
- Supermercados e Hipermercados
- Lojas de Conveniência/Mercearias
- Lojas de Varejo Online
- Outros Canais de Distribuição
- No Estabelecimento
- Fora do Estabelecimento
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Restante da América do Norte
- Europa
- Alemanha
- Reino Unido
- Itália
- França
- Espanha
- Países Baixos
- Polônia
- Bélgica
- Suécia
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Austrália
- Indonésia
- Coreia do Sul
- Tailândia
- Singapura
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Argentina
- Colômbia
- Chile
- Peru
- Restante da América do Sul
- Oriente Médio e África
- África do Sul
- Arábia Saudita
- Emirados Árabes Unidos
- Nigéria
- Egito
- Marrocos
- Turquia
- Restante do Oriente Médio e África
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
O trabalho documental começa com o estabelecimento de uma definição consistente de certificação orgânica e como ela aparece nos registros comerciais e agrícolas, para que o modelo não misture volumes orgânicos e convencionais. Utilizamos principalmente fontes públicas, como referências do USDA Organic e do Programa Nacional Orgânico, séries de chá e agricultura do FAOSTAT e estatísticas alfandegárias no estilo do ITC Trade Map para códigos HS de chá, juntamente com materiais do Comitê Internacional do Chá e associações similares.
Para transformar esses sinais em insumos utilizáveis, também revisamos relatórios anuais, apresentações para investidores e divulgações de sustentabilidade de proprietários de marcas de chá e embaladores. Em seguida, fazemos verificações cruzadas com cobertura de imprensa respeitável e atualizações de canais de varejo. Quando necessário, uma assinatura paga de dados financeiros e inteligência empresarial é utilizada para alinhar faixas de receita e evitar dupla contagem entre entidades controladoras e subsidiárias. Um banco de dados de patentes também é revisado para identificar mudanças em embalagens e processamento que podem alterar o mix de produtos. Essas fontes documentais são ilustrativas, e muitas outras fontes públicas e por assinatura também foram consultadas para coleta, validação e esclarecimento de dados.
Entrevistas Primárias e Pesquisas
O trabalho primário é utilizado para confirmar a divisão entre folha, sachês e formatos mais recentes, e para testar premissas de precificação e prêmio orgânico por canal. Conversamos com produtores e processadores de chá, proprietários de marcas, distribuidores e compradores de varejo e serviços de alimentação na APAC, EMEA e nas Américas, para que os insumos reflitam o comportamento de abastecimento, uso de certificação e consumo, e não apenas declarações publicadas.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Primeiro nível: 33% | Diretores executivos (CXOs): 13% | APAC: 47% |
| Nível intermediário: 50% | Líderes funcionais/de unidade: 31% | EMEA: 33% |
| Participantes menores: 17% | Gerentes: 56% | Américas: 20% |
Dimensionamento do Mercado e Previsão
O dimensionamento central começa com uma construção de cima para baixo que reconstrói a demanda de chá orgânico a partir de sinais de consumo e fluxos comerciais, convertendo-os em valor por meio de escadas de preços por segmento. Na prática, mapeamos os volumes de chá elegíveis para certificação orgânica por região, ajustamos para a conversão de chá embalado e mix de canais, e aplicamos prêmios orgânicos validados por meio de entrevistas.
Diversas variáveis específicas do mercado são monitoradas para manter o modelo realista, incluindo a penetração da certificação orgânica nas origens de cultivo de chá, movimentos de exportação e importação para as principais categorias de chá, a mudança no mix entre sachês e folha solta, participações de canais online versus offline e prêmios de preço orgânico observados por tipo e tamanho de embalagem. Quando os dados estão ausentes no nível de um país, as lacunas são tratadas usando mercados substitutos com padrões similares de consumo de chá e, em seguida, verificadas em relação ao sortimento de varejistas e à dependência de importações.
Para corroborar os totais, aproximações seletivas de baixo para cima também são realizadas usando precificação amostrada de marcas e marcas próprias, pesos típicos de embalagem e uma visão razoada do rendimento dos principais embaladores e blenders. Os resultados são então reconciliados com o pool de demanda. Para a previsão, a análise de cenários é utilizada em torno da expansão da certificação orgânica, pressão de preços e mudanças de canal, e os caminhos dos cenários são alinhados às visões de especialistas coletadas durante as discussões primárias.
Ciclo de Validação e Atualização de Dados
Os resultados são verificados em relação a sinais independentes, incluindo tendências de valor comercial, direção do consumo regional de chá e lançamentos de produtos orgânicos que podem ser observados em canais públicos. Se uma região apresentar um salto anormal, as premissas dos fatores são revisitadas e os respondentes são recontactados para confirmar se a mudança é real ou causada por precificação, timing cambial ou efeitos de mix.
Antes da aprovação final, o modelo e suas premissas passam por uma revisão analítica em múltiplas etapas, para que a lógica de cálculo e os fatores de conversão permaneçam consistentes entre as regiões. O relatório é atualizado anualmente, com atualizações intermediárias quando ocorrem eventos relevantes, como grandes mudanças nas regras de certificação ou oscilações acentuadas nos custos de insumos. Logo antes da entrega, uma revisão final é realizada para refletir os dados públicos mais recentes disponíveis e os sinais de mercado validados.
Dimensionamento do Mercado de Chá Orgânico da Mordor Intelligence Comparado com Outras Estimativas Publicadas
É normal ver diferentes tamanhos de mercado publicados para chá orgânico, porque as equipes nem sempre contabilizam os mesmos produtos, anos ou faixas de preço, e a definição de orgânico pode ser aplicada de forma diferente entre blends e formatos. As diferenças também podem surgir de como cada modelo trata os canais, as moedas utilizadas para conversão e a frequência com que as premissas são atualizadas.
A tabela de referência mostra uma dispersão clara, e no modelo da Mordor Intelligence o valor é contabilizado apenas para chá orgânico certificado vendido por meio de canais de varejo e serviços de alimentação mensurados, com o mix de tipo e embalagem utilizado para aplicar prêmios orgânicos realistas em vez de um único aumento de preço uniforme.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 1,58 bilhão de USD (2026) | |
| Estudo do Setor A | 0,70 bilhão de USD (2024) | Utiliza um ano-base anterior e um pool de receita mais restrito que pode subestimar mercados onde o chá orgânico é comprado mais por meio de canais online e especializados, e pode classificar algumas infusões herbais de forma diferente do chá verdadeiro. |
| Estudo do Setor B | 1,21 bilhão de USD (2024) | Aplica uma interpretação mais ampla dos tipos de chá orgânico e pode depender de divisões secundárias de movimentação mais lenta para canal e precificação, o que pode distorcer o prêmio orgânico quando os tamanhos de embalagem e formatos mudam rapidamente. |
Tomados em conjunto, a tabela sugere que os limites de escopo e o tratamento do mix de preços explicam a maior parte da diferença, mais do que qualquer premissa de crescimento isolada. Ao vincular o total a sinais observáveis de comércio e consumo e, em seguida, verificando prêmios e divisões de canal com os participantes do mercado, a estimativa permanece rastreável a insumos que podem ser revisados e repetidos ao longo do tempo.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado global de chá orgânico?
O mercado de chá orgânico é avaliado em 5,48 bilhões de USD em 2026.
Qual taxa de crescimento anual composta (CAGR) é prevista para o mercado de chá orgânico até 2031?
O mercado deve se expandir a um CAGR de 9,49% entre 2026 e 2031.
Qual região detém a maior participação na receita do mercado de chá orgânico?
A Ásia-Pacífico lidera com uma participação de 41,68% em 2025, apoiada por profunda expertise em produção e crescente demanda da classe média.
Qual categoria de chá orgânico está crescendo mais rapidamente?
Os chás de infusão de ervas e frutas devem registrar o maior crescimento, avançando a um CAGR de 10,73% de 2026 a 2031.
Página atualizada pela última vez em:



