
Tamanho e Participação do Mercado de Hidroponia
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 6.80 Bilhões de dólares |
| Tamanho do Mercado (2031) | 11.10 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 10.30 % |
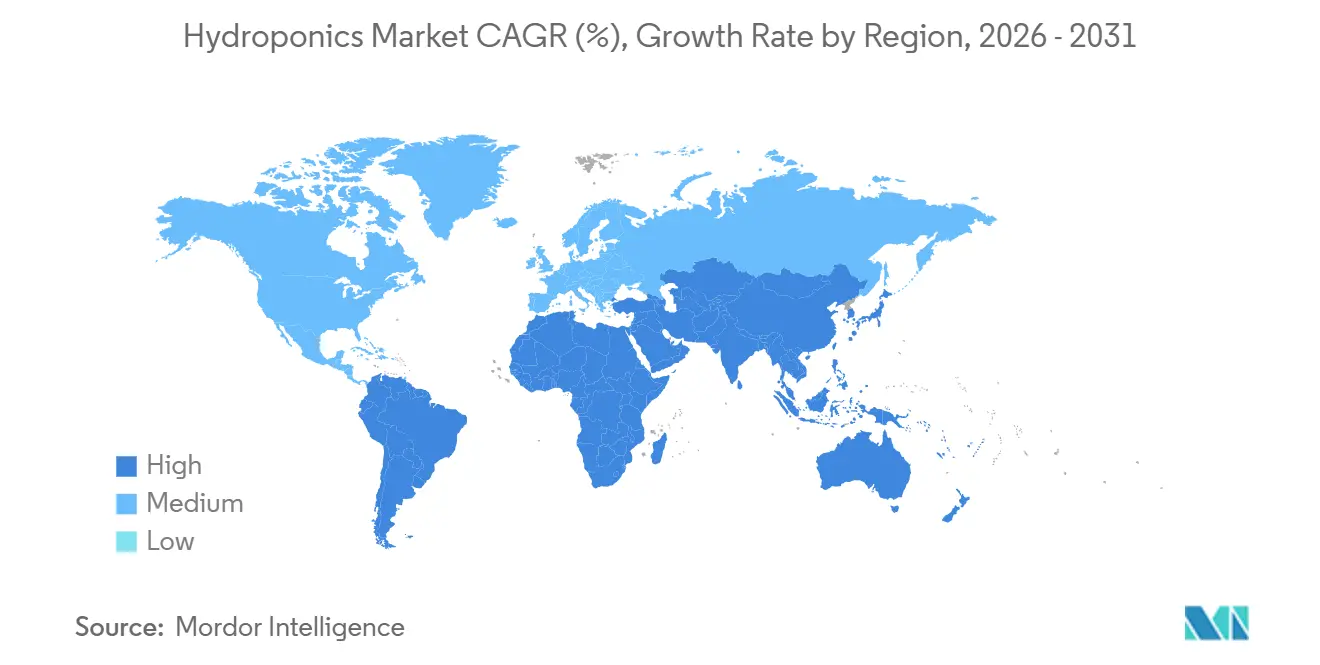
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Europa |
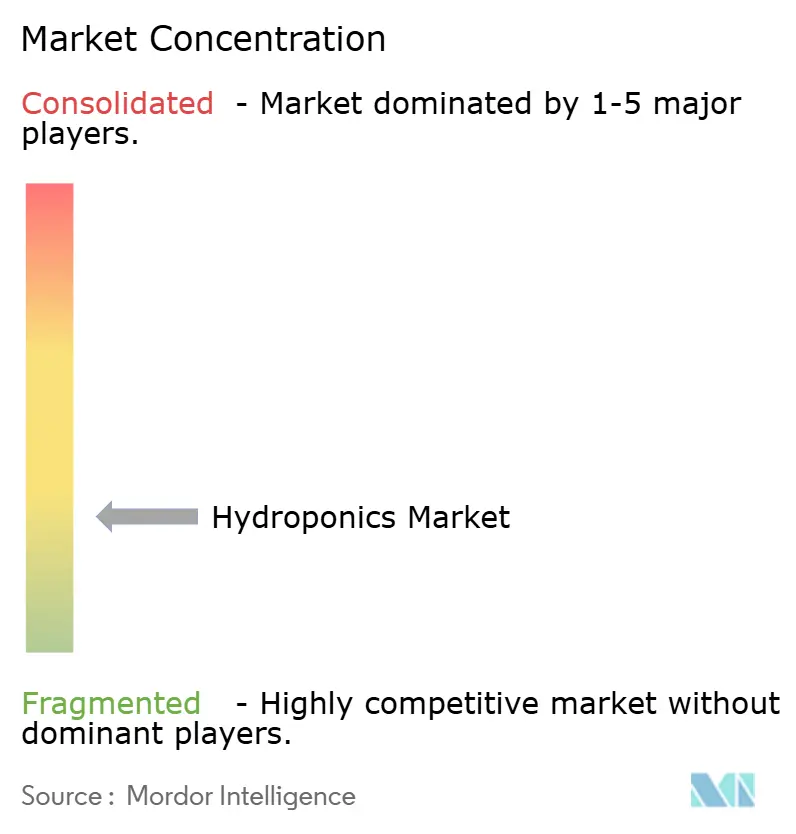
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Hidroponia por Mordor Intelligence
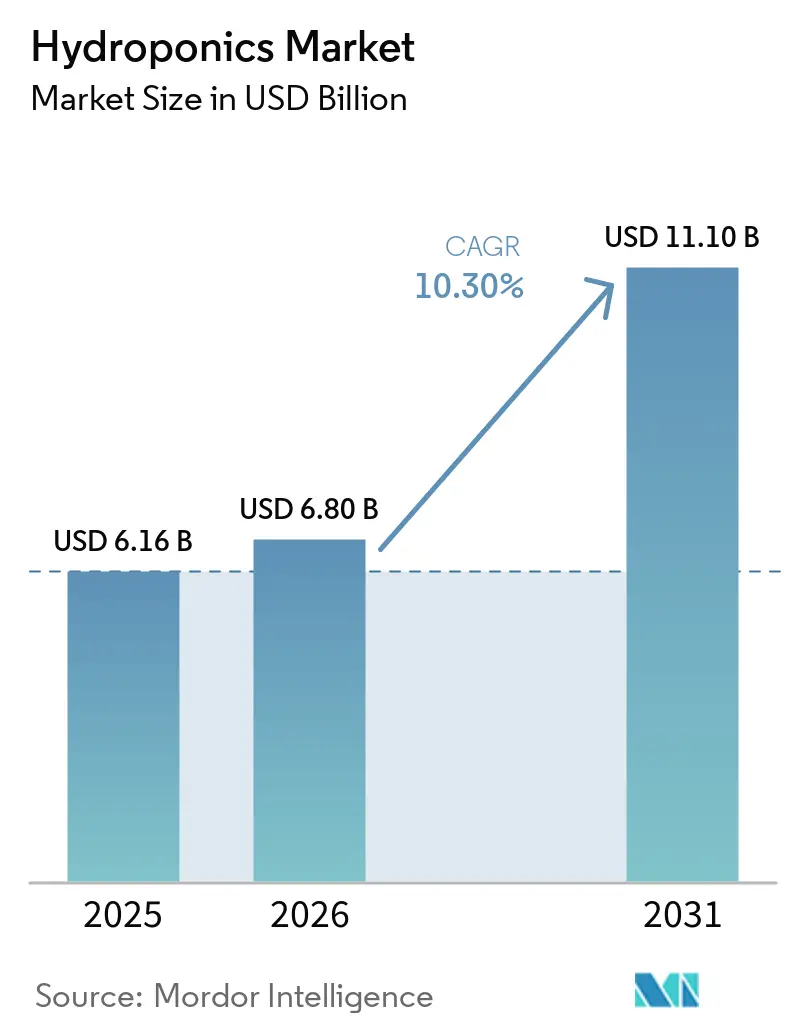
O tamanho do mercado de hidroponia foi estimado em 6,16 bilhões de USD em 2025 e 6,80 bilhões de USD em 2026, com previsão de atingir 11,10 bilhões de USD até 2031, expandindo-se a um CAGR de 10,30% de 2026 a 2031. A pressão estrutural sobre a disponibilidade de terras, a volatilidade climática e o aumento dos custos da água sustentam a demanda à medida que os produtores migram do cultivo em solo para sistemas de circuito fechado. Embora a hidroponia em estufas domine a criação de valor, o segmento de fazendas verticais internas está se acelerando em resposta a uma agenda de segurança alimentar urbana que prioriza o abastecimento durante todo o ano e raios de entrega curtos. Subsídios governamentais para pesquisa, notadamente o programa do Departamento de Agricultura dos Estados Unidos (USDA), que aloca 10 milhões de USD anualmente para estudos em ambientes controlados, posicionam as tecnologias hidropônicas como um instrumento central de segurança alimentar, e não como um nicho experimental[1]. Os varejistas preferem produtos sem pesticidas que atendam a rigorosos padrões de rastreabilidade, impulsionando assim a adoção de folhosas, enquanto compradores do setor biofarmacêutico direcionam as ervas para uma trajetória de margens mais elevadas. A fragmentação competitiva persiste porque especialistas em automação e inovadores em iluminação ainda podem ingressar em diferentes pontos da cadeia de valor, mesmo enquanto operadores de maior porte expandem sua presença para garantir poder de compra. A monetização de créditos de carbono para produtos de baixa emissão acrescenta uma fonte de receita paralela para os produtores que investem em energia renovável, criando impulso adicional para a tecnologia.
Principais Conclusões do Relatório
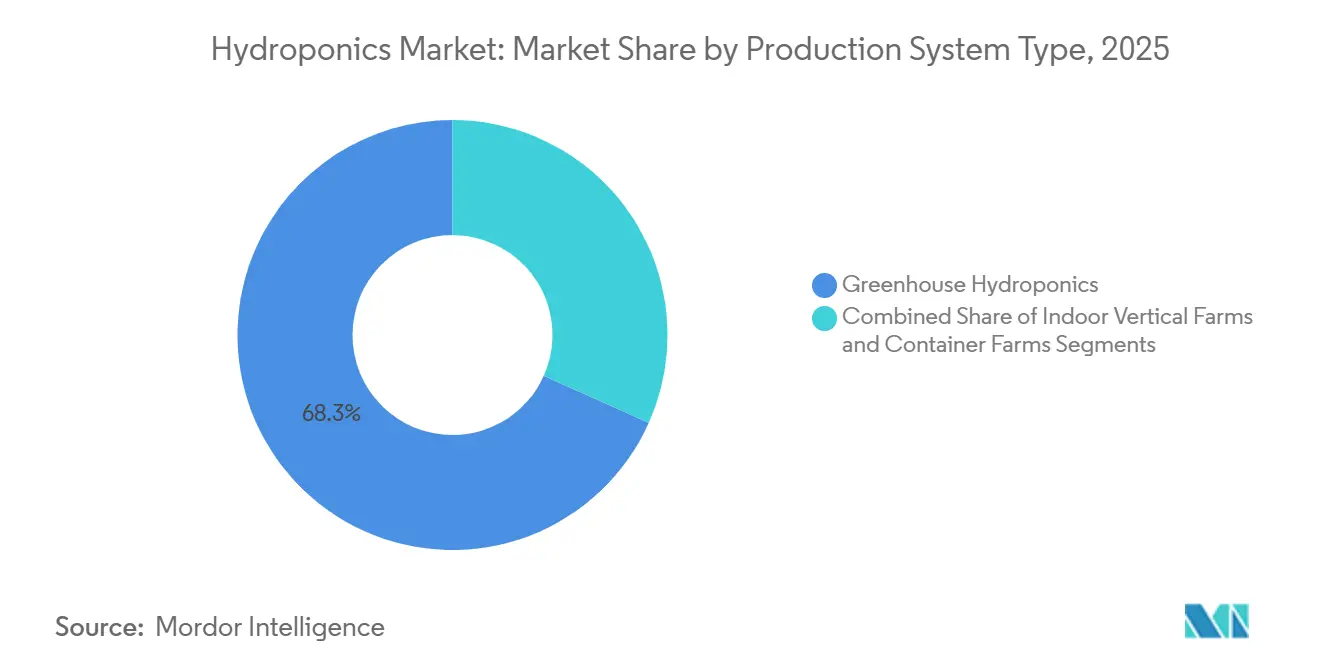
- Por tipo de sistema de produção, representou 68,3% do tamanho do mercado de hidroponia em 2025, enquanto as fazendas verticais internas têm previsão de expansão a um CAGR de 13,4% até 2031.
- Por tipo de cultura, as folhosas capturaram 47,2% do valor em 2025, e as ervas e microverdes têm projeção de avançar a um CAGR de 12,6% até 2031.
- Por escala de produção, as grandes operações comerciais detinham 55,8% da participação no mercado de hidroponia em 2025, enquanto os sistemas de pequeno porte têm projeção de crescimento a um CAGR de 13,3% entre 2026 e 2031.
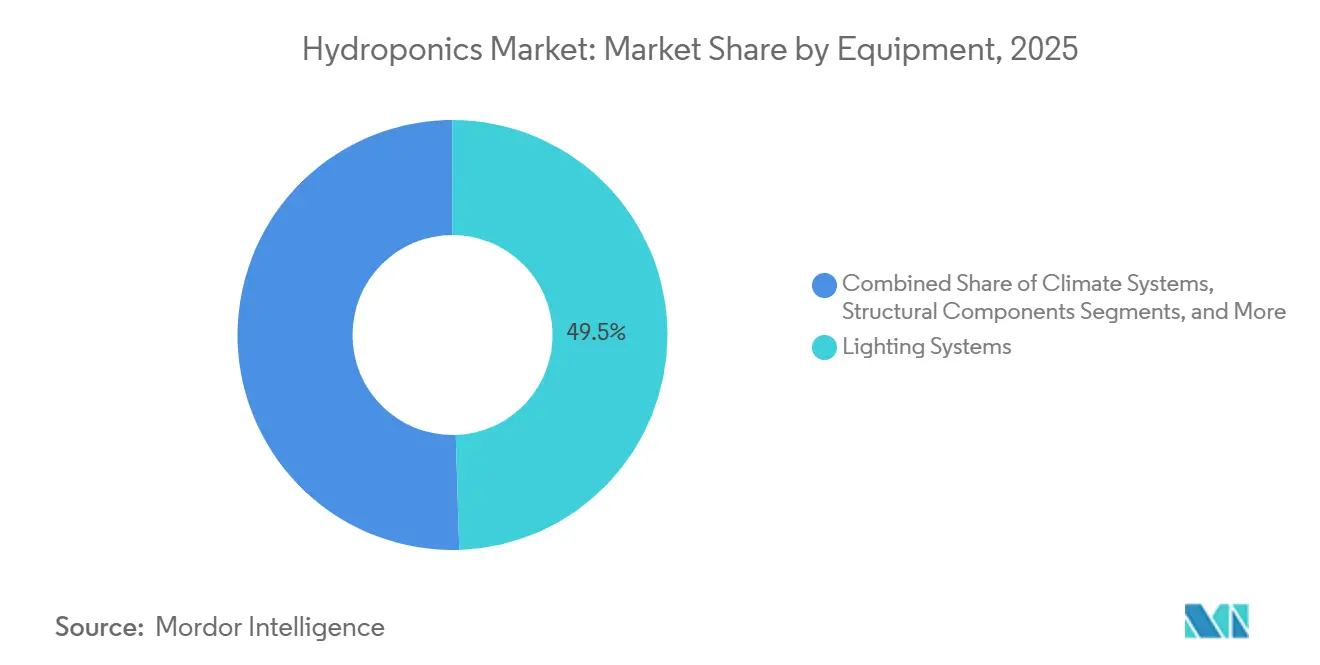
- Por equipamento, os sistemas de iluminação representaram 49,5% do mercado de hidroponia em 2025, com os sistemas de climatização com projeção de registrar um CAGR de 12,8% até 2031.
- Por geografia, a Europa representou 34,3% da receita do mercado de hidroponia em 2025, enquanto a região Ásia-Pacífico está posicionada para a expansão regional mais rápida, a um CAGR de 12,2% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Iniciativas de segurança alimentar em ambientes controlados | +2.1% | Ásia-Pacífico, Oriente Médio e América do Norte | Médio prazo (2-4 anos) |
| Declínio de terras aráveis per capita | +1.8% | Ásia-Pacífico e Oriente Médio | Longo prazo (≥ 4 anos) |
| Vantagens de produção durante todo o ano | +1.6% | América do Norte, Europa e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Acumulação de receita de créditos de carbono | +0.9% | Europa, América do Norte, Ásia-Pacífico emergente | Longo prazo (≥ 4 anos) |
| Demanda por ingredientes de grau farmacêutico | +0.7% | América do Norte, Europa e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Regulamentações de reuso de águas residuais urbanas | +0.6% | Europa, Oriente Médio e centros urbanos da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Iniciativas de Segurança Alimentar em Ambientes Controlados
Os programas nacionais agora posicionam a hidroponia dentro de estratégias de infraestrutura crítica que mitigam choques climáticos. O Departamento de Agricultura dos Estados Unidos (USDA) financia a agricultura urbana e interna sob o 7 USC 5925g, convertendo subsídios de pesquisa em instalações-piloto que demonstram viabilidade comercial. O Ministério da Agricultura, Florestas e Pesca do Japão (MAFF) tem como meta 50% de adoção de agricultura inteligente até 2030, priorizando ambientes controlados que estabilizam a produção durante as temporadas de tufões. O Plano de Ação Nacional de Agricultura Inteligente da China determina o uso da Internet das Coisas (IoT) e inteligência artificial em projetos-piloto de agricultura em instalações, acelerando assim o investimento doméstico neste setor[2]. A Missão de Agricultura Digital da Índia destinou Rs 2.817 crore (USD 338 milhões) para infraestrutura de agricultura de precisão, enquanto o Programa de Plantas Limpas canaliza Rs 1.765,67 crore (USD 212 milhões) para material de viveiro livre de doenças[3]. Essas políticas comprimem os custos de financiamento e padronizam os caminhos regulatórios, acelerando a adoção entre produtores comerciais que antes consideravam a hidroponia como capital-intensiva.
Declínio de Terras Aráveis per Capita
A escassez de terras intensifica a justificativa econômica para o cultivo sem solo. A Organização das Nações Unidas para a Alimentação e a Agricultura (FAO) registrou uma queda de 20% nas terras aráveis globais per capita, de 0,24 para 0,20 hectares entre 2000 e 2024. A expansão urbana na Ásia-Pacífico e as restrições hídricas no Oriente Médio deixam espaço limitado para a expansão da agricultura em solo. A hidroponia multiplica a área de cultivo utilizável em até 80 vezes ao empilhar a produção verticalmente ou instalar sistemas em locais não aráveis, como telhados e armazéns. Os Países Baixos utilizam clusters de estufas para exportar vegetais de alto rendimento, apesar de possuírem escassas terras agrícolas, ilustrando o potencial de alavancagem quando a terra deixa de ser o fator limitante. À medida que a área arável per capita se torna cada vez mais escassa, a relação custo-benefício da infraestrutura vertical supera a aquisição de terras, especialmente próximo a cidades de alta densidade.
Vantagens de Produção Durante Todo o Ano
A confiabilidade atrai varejistas que buscam um fornecimento consistente nas prateleiras. A Village Farms International Inc. envia tomates e pepinos durante todo o ano a partir de suas estufas no Texas e no Canadá, operando sob contratos plurianuais que protegem a cadeia de suprimentos contra escassez relacionada ao clima. A Plenty Unlimited Inc. assinou um acordo com a 7-Eleven para atender 1.300 lojas em 2024, utilizando fazendas internas para mitigar a variabilidade sazonal. Os ambientes controlados reduzem a perda de colheitas por geada, seca e pragas, com iluminação programável e fornecimento de nutrientes, e encurtam os ciclos de colheita para apenas 30 dias no caso de folhas verdes. Os varejistas, portanto, preferem fornecedores hidropônicos pelo volume previsível, o que, por sua vez, sustenta preços premium e demanda de longo prazo.
Demanda por Ingredientes de Grau Farmacêutico
As empresas biofarmacêuticas valorizam a biomassa livre de contaminantes para a extração de proteínas recombinantes e nutracêuticos. Trabalhos revisados por pares na Biblioteca Pública de Ciências (PLOS) Biology validam a agricultura molecular de plantas como um pilar significativo de biofabricação que depende de instalações estéreis e rigorosamente controladas. A AeroFarms Inc. opera um site AgX focado em melhoramento acelerado e produção fitoquímica em ambientes internos, destacando como contratos farmacêuticos de alta margem justificam os gastos de capital em fazendas verticais. A orientação de 2024 da Health Canada enquadra oficialmente a hidroponia como uma estratégia de contenção que previne o fluxo gênico, posicionando o segmento como fornecedor para pipelines de vacinas e anticorpos. Os preços premium, frequentemente 10 a 50 vezes o valor dos produtos de grau alimentar, compensam as despesas operacionais e isolam as margens das flutuações nos preços de produtos frescos.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Alto gasto de capital para grandes sistemas | −1.4% | Global, mais acentuado em mercados emergentes | Curto prazo (≤ 2 anos) |
| Sensibilidade ao custo de energia para iluminação artificial | −1.1% | Global, agudo na Europa e no Oriente Médio | Curto prazo (≤ 2 anos) |
| Regulamentações mais rígidas sobre descarga de micronutrientes | −0.6% | Centros urbanos da América do Norte, Europa e Oriente Médio | Médio prazo (2-4 anos) |
| Genética de sementes limitada para insumos hidropônicos | −0.4% | Global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Gasto de Capital para Grandes Sistemas
Os sistemas de fazendas verticais prontos para uso podem ultrapassar USD 1.000 por metro quadrado, frequentemente estendendo os períodos de retorno além de sete anos para investidores menores. Embora vários operadores de grande escala tenham historicamente dependido de financiamento substancial de capital de risco para financiar instalações automatizadas, a intensidade de capital tem se mostrado desafiadora para estratégias de expansão altamente alavancadas, como evidenciado pelo pedido de recuperação judicial da Kalera PLC. A Village Farms International Inc. optou por privatizar sua unidade de produtos frescos por USD 40 milhões e uma participação acionária de 37,9% em 2025, ilustrando a pressão estrutural para racionalizar seu balanço patrimonial. Para mitigar o risco de investimento inicial, os produtores menores estão cada vez mais favorecendo formatos de cultivo modulares ou arrendados que transferem os gastos de capital para despesas operacionais, melhorando assim a flexibilidade e reduzindo a exposição financeira.
Sensibilidade ao Custo de Energia para Iluminação Artificial
As fazendas internas que utilizam arranjos de diodos emissores de luz (LED) enfrentam preços de energia voláteis que podem superar a receita da produção a USD 12 centavos por quilowatt-hora. A Administração de Informações de Energia dos Estados Unidos (EIA) estima as médias industriais em USD 7,5 centavos, mas a Califórnia e o Nordeste registram valores mais altos, reduzindo assim as margens[4]. O GreenPower LED Toplighting Compact 2.0 da Signify de 2023 aumenta a eficiência de fótons fotossintéticos, reduzindo os quilowatt-horas por quilograma, mas a adoção exige desembolsos de capital que pressionam os operadores menores. As concessionárias do Oriente Médio impõem tarifas industriais mais elevadas, de modo que joint ventures como Plenty Unlimited Inc. e Mawarid incluem geração solar no local para estabilizar os custos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Sistema de Produção:
Fazendas Verticais Capturam o Prêmio de Densidade UrbanaA hidroponia em estufa gerou 68,3% da receita de 2025, sustentada pelo complexo de 5,5 milhões de pés quadrados da Village Farms International Inc. no Texas e pelos extensos clusters holandeses que combinam luz solar com captura de calor residual. As fazendas verticais internas têm projeção de crescimento a uma CAGR de 13,4% até 2031, à medida que os municípios buscam cadeias de suprimentos resilientes de última milha, minimizando o frete refrigerado. Os sistemas hidropônicos baseados em contêineres, embora representem um mercado de nicho, continuam a atender à demanda remota e descentralizada por meio de unidades modulares e de rápida implantação, adequadas para ambientes institucionais, de pesquisa e de resposta a emergências.
A automação comprime os custos de mão de obra, reduzindo a diferença histórica de custos entre estruturas verticais e estufas. Os LEDs mais recentes da Signify reduzem o consumo de energia, tornando as torres de cultivo em vários andares mais viáveis em regiões de alta intensidade energética. A joint venture de USD 680 milhões da Plenty Unlimited Inc. com a Mawarid sinaliza que o capital do Oriente Médio está se voltando para plataformas verticais onde o resfriamento convencional de estufas é proibitivo em termos de custo. À medida que a iluminação e a robótica amadurecem, o mercado de hidroponia se deslocará ainda mais para formatos de múltiplos níveis que capitalizam sobre a escassez de terras urbanas.

Por Tipo de Cultura:
Ervas em Alta com Contratos BiofarmacêuticosAs folhas verdes responderam por 47,2% do tamanho do mercado de hidroponia em 2025, impulsionadas por ciclos de colheita de 30 a 45 dias que maximizam os giros e o fluxo de caixa para os produtores hidropônicos. Espera-se que as ervas e microverdes registrem uma CAGR de 12,6% até 2031, à medida que compradores farmacêuticos e de nutracêuticos demandam biomassa livre de pesticidas com perfis fitoquímicos rastreáveis. Tomates, pepinos e pimentões formam coletivamente o segundo maior bloco de valor, utilizando sistemas de estufa de fio alto para produzir volumes durante todo o ano em linha com contratos de supermercados.
A adoção farmacêutica redefine o potencial de receita. A AeroFarms Inc. faz parceria com desenvolvedores de medicamentos para produzir extratos especiais, ilustrando como os produtores podem migrar de produtos de commodities para o fornecimento de ingredientes ativos. A dominância das culturas de folhas continuará próxima a grandes bases de consumidores porque os ciclos rápidos compensam as despesas operacionais, mas o potencial de margem em ervas de alto valor atua como um amortecedor contra a volatilidade energética. Com o tempo, os esquemas de precificação de carbono que recompensam menores pegadas hídricas e energéticas podem deslocar ainda mais a produção para culturas com métricas de eficiência superiores.
Por Escala de Produção:
Pequenas Instalações Urbanas Perturbam a Logística de Última MilhaAs grandes instalações capturaram 55,8% da participação do mercado de hidroponia em 2025, impulsionadas pelo crescente poder de compra de energia e nutrientes, bem como por contratos plurianuais com varejistas nacionais. Os sites de pequeno porte estão se expandindo a uma CAGR de 13,3%, pois as fazendas em contêineres e as estufas em telhados reduzem as milhas de entrega e as perdas na cadeia de frio, atendendo aos mandatos de sustentabilidade das cidades. Os operadores de médio porte atendem às redes regionais de supermercados, mas sentem pressão de margem tanto de rivais maiores quanto de boutiques urbanas premium.
A BrightFarms (Cox Enterprises) inaugurou uma estufa em Yorkville em dezembro de 2024, marcando o primeiro de três hubs planejados. Esta iniciativa demonstra a utilização de instalações de grande escala para a produção descentralizada de hidroponia, mantendo economias de escala e integrando-se às redes de varejo nacionais. Modelos urbanos de hidroponia de médio porte, como os gerenciados pela Gotham Greens, utilizam espaços em telhados para superar as restrições de terra. Essas instalações abastecem parceiros regionais de supermercados em horas após a colheita, garantindo a frescura do produto. No nível de pequena escala, os sistemas hidropônicos modulares e prontos para uso baseados em contêineres são cada vez mais adotados por restaurantes, instituições educacionais e operadores comunitários, permitindo o abastecimento hiperlocal sem o ônus de capital de instalações construídas para esse fim.
Por Equipamento:
Iluminação Domina Enquanto o Controle Climático AceleraOs sistemas de iluminação responderam por 49,5% do mercado de hidroponia em 2025, confirmando que os arranjos de diodos emissores de luz permanecem a maior compra individual para os produtores. O GreenPower LED Toplighting Compact 2.0 da Signify aprimora a eficiência de fótons fotossintéticos, permitindo que os operadores de fazendas hidropônicas reduzam o consumo de quilowatt-horas por quilograma de produto e protejam as margens das flutuações nos preços de energia. Os produtores de estufas hidropônicas utilizam iluminação híbrida para complementar a luz solar durante as horas de baixa radiância, enquanto as fazendas verticais internas dependem de luminárias de espectro completo para obter rendimentos consistentes, embora a custos mais elevados. Estruturas, componentes de irrigação e bombas seguem em gastos, mas têm ciclos de substituição mais longos do que lâmpadas e drivers, mantendo a iluminação como a principal prioridade orçamentária em todos os modelos de produção hidropônica.
Os sistemas climáticos permanecem os de crescimento mais rápido, com projeção de crescimento a uma CAGR de 12,8% de 2026 a 2031, à medida que os operadores adotam sistemas avançados de aquecimento, ventilação e resfriamento para estabilizar as condições de cultivo em suas salas de crescimento. Os sistemas modernos integram o gerenciamento de temperatura, umidade e dióxido de carbono com os cronogramas de iluminação, aumentando a produção de biomassa sem exigir espaço adicional no piso. As fazendas em contêineres e as estufas em telhados instalam resfriadores modulares e ventiladores de recuperação de calor para atender aos códigos de energia urbanos, enquanto os grandes sites retrofitam redes de sensores para cumprir regras mais rígidas de descarga de nutrientes. À medida que os mandatos de energia renovável e recirculação de água aumentam, os produtores investem em plataformas climáticas inteligentes que sincronizam bombas, ventiladores e válvulas de dosagem, otimizando as instalações de ambiente controlado.
Análise Geográfica
Mercado de Hidroponia na Europa
A Europa representou 34,3% da receita do mercado de hidroponia em 2025, impulsionada pelas exportações de estufas holandesas e pelas rigorosas regulamentações de descarga da União Europeia (UE) que estimularam inovações no reuso da água. Embora o crescimento regional seja evidente, ele é moderado pelas capacidades já elevadas e pelos crescentes custos de eletricidade. Em vez de expandir a área cultivada, Alemanha, Reino Unido, França e Espanha concentram-se na modernização com LEDs e na automação de processos para aumentar a eficiência. A Rússia enfrenta desafios de acesso tecnológico, enquanto os países escandinavos experimentam estufas com emissão neutra de carbono, aproveitando energia geotérmica e hidrelétrica.
Mercado de Hidroponia na Ásia-Pacífico
A Ásia-Pacífico está posicionada para liderar com um CAGR de 12,2%, superando as demais regiões principais. O "Plano de Ação para a Agricultura Inteligente" da China, de novembro de 2024, destina recursos públicos a ambientes controlados baseados em IoT, com foco especial na hidroponia. A Missão de Agricultura Digital da Índia alocou Rs 2.817 crore (aproximadamente 338 milhões de USD) para sistemas de precisão e de ambiente controlado, fomentando a adoção da hidroponia para aumentar a eficiência hídrica e a estabilidade da produtividade. O Japão tem como meta uma taxa de adoção de 50% de agricultura inteligente até 2030, com ênfase na hidroponia para produção resistente a tufões e em ambientes climaticamente controlados. Na Austrália, instalações de estufas hidropônicas estão sendo expandidas próximo a cidades costeiras para garantir um fornecimento constante de produtos frescos às áreas urbanas. Enquanto isso, centros urbanos do Sudeste Asiático estão experimentando a hidroponia vertical para reduzir sua dependência de produtos importados.
Mercado de Hidroponia nas Américas e no Oriente Médio e África
Na América do Norte, o crescimento do mercado é impulsionado por financiamentos do Departamento de Agricultura dos Estados Unidos, bem como por investimentos de empresas como Village Farms International Inc. e Plenty Unlimited Inc., que estão avançando na agricultura em larga escala em ambientes controlados. No Oriente Médio, países como os Emirados Árabes Unidos e a Arábia Saudita estão investindo em sistemas hidropônicos para reduzir os custos de importação e conservar as águas subterrâneas, como demonstrado pela iniciativa do Parque AgTech de 10 hectares de Abu Dhabi. Na América do Sul, projetos hidropônicos urbanos no Brasil e na Argentina estão impulsionando o progresso. Enquanto isso, na África, implantações direcionadas na África do Sul e no Quênia estão aproveitando a hidroponia para reduzir as perdas pós-colheita, apesar dos desafios relacionados à confiabilidade da rede elétrica.
Panorama regulatório
A supervisão regulatória para a agricultura de ambiente controlado (CEA) continua a separar os requisitos de conformidade de instalações e ambientais dos padrões de produto e processo que abrangem insumos, saneamento e rotulagem. Nos Estados Unidos, os programas do USDA para produção urbana e inovadora, juntamente com as discussões contínuas do National Organic Program (NOP), mantêm a hidroponia dentro da supervisão agrícola convencional, enquanto as medidas em nível estadual concentram-se cada vez mais em licenciamento e localização. Maryland promulgou a HB 1342 em 2026, criando um Controlled-Environment and Hydroponic Agriculture Program Fund e determinando que o Departamento de Agricultura forneça um portal único para informações de licenciamento e permissões, com disposições de zoneamento destinadas a apoiar a implantação urbana. A HB22-1301 do Colorado também formalizou definições para instalações agrícolas de ambiente controlado dentro de uma estrutura de isenção de imposto sobre a propriedade até janeiro de 2028, apontando para a atenção contínua do estado sobre a economia da infraestrutura de CEA.
Fora dos Estados Unidos, reguladores e órgãos normativos estão traduzindo requisitos técnicos em equipamentos e procedimentos operacionais para produtores e fornecedores. Na China, Xangai emitiu a DB31/T 1493-2024, uma especificação técnica para a qualidade e segurança do cultivo sem solo de vegetais folhosos, abrangendo requisitos de processo e desempenho, como esterilização a vapor para reciclagem de substrato e metas para a eficiência de circulação da solução nutritiva. Na União Europeia, as regras de produção orgânica continuam a ser um ponto-chave de conformidade e comercialização para produtos vendidos sob alegações orgânicas, e a distinção entre padrões orgânicos baseados em solo e produção hidropônica continua a influenciar a estratégia de certificação para operadores que vendem para canais de varejo premium.
Cenário Competitivo
O mercado de hidroponia permanece fragmentado, permitindo que especialistas regionais e operadores de nicho prosperem ao lado de players maiores. A Village Farms International Inc. aproveita sua presença em estufas de 5,5 milhões de pés quadrados para garantir contratos de alto volume na América do Norte e na Europa. A Plenty Unlimited Inc. elevou seu perfil por meio de uma parceria de USD 680 milhões com a Mawarid para construir fazendas verticais em todo o Oriente Médio. A Gotham Greens Inc. e a BrightFarms enfatizam a produção de proximidade e a automação para capturar prêmios de frescura enquanto reduzem os custos gerais de mão de obra.
As estratégias no mercado de hidroponia concentram-se principalmente em três áreas, incluindo a obtenção de liderança em custos por meio de sistemas de ambiente controlado em escala, o aproveitamento da proximidade urbana com configurações hidropônicas eficientes em água e a especialização em culturas de alto valor por meio de controle preciso de nutrientes. A AeroFarms Inc. exemplifica a terceira estratégia ao utilizar a precisão hidropônica para produzir biomassa de grau farmacêutico, adotando um modelo orientado para P&D que posiciona a empresa a montante da produção de commodities tradicionais. Fornecedores de equipamentos como a Signify estão abordando oportunidades de nicho, com foco no aumento da eficiência da tecnologia LED específica para hidroponia. Além disso, regulamentações mais rígidas sobre descarga de nutrientes e relatórios de carbono estão impulsionando a adoção de sistemas hidropônicos de circuito fechado. Essa tendência está acelerando a integração de sensores IoT, controle climático baseado em IA e tecnologias de tratamento de água recirculante, ao mesmo tempo em que aumenta as barreiras de entrada para novos players.
No mercado de hidroponia atual, a adoção de tecnologia tornou-se um requisito fundamental, e não uma vantagem competitiva. Os operadores que não atendem aos crescentes padrões de eficiência, rastreabilidade e conformidade regulatória correm o risco de perder contratos com varejistas. Enquanto isso, empresas bem capitalizadas estão consolidando a capacidade hidropônica por meio de fusões, joint ventures e esforços de privatização. Essa tendência é exemplificada pelos planos de reestruturação da Village Farms International Inc. para 2025, que refletem a consolidação em curso no setor.
Líderes do Setor de Hidroponia
-
Gotham Greens
-
BrightFarms (COX Enterprises, Inc)
-
Village Farms International Inc.
-
AeroFarms Inc.
-
Plenty Unlimited Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Hidroponia Empresas cobertas neste relatório
- BrightFarms (Cox Enterprises)
- Plenty Unlimited Inc.
- Crop One Holdings Inc.
- 80 Acres Urban Agriculture Inc.
- Little Leaf Farms Inc.
- GoodLeaf Farms (McCain Foods Ltd.)
- Pure Harvest Smart Farms Holding
- Green Sense Farms Holdings Inc.
- Nordic Harvest A/S
- Oishii Farm Corporation
- Gotham Greens Inc.
- AeroFarms Inc.
- Village Farms International Inc.
- Sundrop Farms (Centuria Capital Group)
- GrowUp Farms (Sun Capital Partners)
Oportunidades de mercado e perspectivas futuras
As oportunidades de expansão de curto prazo estão ancoradas no financiamento apoiado pelo governo para implantação e adoção de CEA. Nos Estados Unidos, a HB 1342 de Maryland, de 2026, cria um fundo dedicado e medidas de força de trabalho para agricultura de ambiente controlado e hidroponia, entrando em vigor em 1º de julho de 2026. O Canadá também anunciou uma alocação de 750 milhões de CAD para um Controlled Environment Agriculture Technology Adoption Stream sob uma estrutura nacional de segurança alimentar.
Em toda a tecnologia e modelos de negócios, automação, ambientes selados e escalonamento integrado ao varejo continuam sendo temas centrais, apoiados pela formação contínua de capital voltada a operadores focados em economias unitárias repetíveis. Em 2026, a Oishii fechou uma Série C de 150 milhões de USD para escalar seu modelo de fazenda inteligente indoor e avançar na integração de robótica, enquanto a Hippo Harvest concluiu uma Série C de 30 milhões de USD para apoiar a expansão em uma nova instalação de 30 acres em Hollister, Califórnia. Cingapura lançou uma fazenda hidropônica automatizada de múltiplos andares em janeiro de 2026 (Greenphyto), e o Japão inaugurou um projeto-piloto de agricultura vertical totalmente selado em Tóquio em julho de 2026 (Plantx). Paralelamente, a FAO e o Ministério da Agricultura de São Vicente e Granadinas inauguraram uma instalação de treinamento hidropônico em Orange Hill em junho de 2026.
Desenvolvimentos industriais recentes em Mercado de Hidroponia
- Junho de 2026: A Village Farms International iniciou o cultivo em sua instalação de estufa da Fase II em Groningen, Países Baixos, após receber as aprovações regulatórias finais. O início das operações expande a capacidade moderna de produção em ambiente controlado em um importante polo europeu de estufas e fortalece a capacidade da empresa de atender programas de fornecimento durante todo o ano.
- Maio de 2026: A Oishii fechou uma Série C de 150 milhões de USD para escalar sua plataforma de fazenda inteligente indoor e avançar na integração de robótica. O financiamento reforça a formação de capital voltada para a agricultura indoor orientada por automação e acelerará a implantação de seus sistemas modulares de controle climático e robótica de colheita.
- Dezembro de 2024: A BrightFarms (Cox Enterprises) inaugurou sua estufa em Yorkville, Illinois, a primeira de três polos planejados mencionados em seu roteiro de expansão. O local apoia a produção de proximidade para vegetais folhosos e adiciona capacidade regional projetada para encurtar os raios de entrega e melhorar a consistência do fornecimento para clientes de varejo.
Mercado de Hidroponia Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
O mercado de hidroponia abrange o valor dos sistemas de cultivo de culturas sem solo, nos quais as plantas são cultivadas com soluções nutritivas, com ou sem meio inerte, em ambientes controlados comerciais e de menor escala.
Exclusões de escopo: Excluímos a aquaponia e o cultivo em estufa ou campo aberto com base em solo, mesmo que culturas similares sejam produzidas.
Visão Geral da Segmentação
- Por Sistema de Produção
- Hidroponia em Estufa
- Fazendas Verticais Internas
- Fazendas em Contêineres
- Por Tipo de Cultura
- Folhas Verdes
- Tomates
- Pepinos
- Pimentões
- Ervas e Microverdes
- Por Equipamento
- Sistemas de Iluminação
- Componentes de Irrigação e Bombas
- Sistemas Climáticos
- Sistemas de Automação e Controle
- Componentes Estruturais
- Por Escala de Produção
- Grande
- Médio
- Pequeno
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- Restante da América do Norte
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Europa
- Alemanha
- Países Baixos
- Reino Unido
- França
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Restante da Ásia-Pacífico
- Oriente Médio
- Emirados Árabes Unidos
- Arábia Saudita
- Restante do Oriente Médio
- África
- África do Sul
- Quênia
- Restante da África
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para estabelecer o contexto básico de demanda e manter o modelo fundamentado em sinais observáveis. Revisamos estatísticas públicas de agricultura e produção de alimentos, publicações sobre uso e eficiência da água, e orientações sobre cultivo em ambiente controlado provenientes de organismos oficiais e de pesquisa, como o USDA, a FAO, ministérios nacionais de agricultura e universidades de concessão de terras ou equivalentes.
Para traduzir a adoção em valor de mercado, utilizamos também fontes como dados de comércio alfandegário para categorias de equipamentos de estufa e irrigação, bases de dados de patentes para acompanhar a atividade de inovação em dosagem de nutrientes e controles de iluminação, e sites de associações setoriais que descrevem formatos de sistemas e boas práticas. Relatórios anuais de empresas, apresentações para investidores e catálogos de produtos foram utilizados para compreender pacotes típicos de sistemas e faixas de preço, enquanto uma assinatura paga de dados financeiros e notícias corporativas auxiliou na verificação cruzada de anúncios de expansão e adições de capacidade. Esses exemplos não são exaustivos, e muitas outras fontes públicas e pagas foram consultadas para coleta de dados, validação e esclarecimento de pesquisas.
Entrevistas Primárias e Pesquisas
O trabalho primário foi utilizado para testar as premissas documentais sobre o que está sendo efetivamente instalado, atualizado e substituído em fazendas hidropônicas. Conversamos com integradores de sistemas, fornecedores de equipamentos e insumos, produtores e consultores técnicos nos principais mercados produtores, de modo que as diferenças regionais entre implantações lideradas por estufas e instalações totalmente internas pudessem ser refletidas.
Essas discussões ajudaram a confirmar divisões típicas de lista de materiais (por exemplo, hardware de irrigação versus iluminação versus controles), padrões realistas de utilização por ciclo de cultivo e como as variações de preço estão sendo aplicadas em contratos e catálogos antes que os totais finais fossem consolidados.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Primeiro nível: 28% | CXOs: 13% | APAC: 45% |
| Nível intermediário: 50% | Líderes Funcionais/de Unidade: 36% | EMEA: 31% |
| Players de menor porte: 22% | Gerentes: 51% | Américas: 24% |
Dimensionamento e Previsão do Mercado
O dimensionamento parte de uma construção de cima para baixo, na qual a atividade de cultivo em ambiente controlado é traduzida em valor de hidroponia por meio de participações de adoção por ambiente de cultivo e mix de culturas, sendo então convertida com base no gasto típico em sistemas e insumos por área cultivada. Essa visão é corroborada por aproximações seletivas de baixo para cima, como a amostragem de preços médios de venda para pacotes de equipamentos essenciais, combinada com volumes de instalação indicados por verificações de canal, e o uso de sinais de receita do lado dos fornecedores para ajustar os totais quando surgem lacunas.
Os principais insumos do modelo incluem a área cultivada indicativa sob produção hidropônica, a penetração de estufas versus instalações totalmente internas, a intensidade do ciclo de cultivo para folhosas e culturas trepadeiras, as taxas de substituição de iluminação e bombas, os padrões de consumo de nutrientes e o tamanho médio de projetos por tipo de produtor. Quando os dados são escassos para países menores, aplicamos índices de proxy de climas e níveis de renda comparáveis e, em seguida, verificamos os resultados em relação às tendências de importação e ao feedback de especialistas.
As previsões são construídas por meio de análise de cenários que vincula o crescimento a fatores como expansão da agricultura protegida, respostas à escassez hídrica, disponibilidade de capital para investimento e o ritmo de implantação de fazendas internas comerciais. As premissas são refinadas por meio de insumos primários sobre visibilidade do pipeline, progressão esperada de preços para componentes-chave e os limites práticos de escalonamento de custos de mão de obra e energia.
Ciclo de Validação e Atualização de Dados
A validação é realizada por meio da triangulação de resultados entre indicadores independentes, seguida de verificações de variância nos níveis regional e global, de modo que crescimentos incomumente elevados ou saltos abruptos de preços sejam sinalizados precocemente. Também revisamos o gasto implícito por unidade de área e por tipo de fazenda, pois essas verificações de consistência frequentemente revelam vazamentos de escopo ou dupla contagem.
Antes da aprovação final, o modelo e a narrativa passam por revisões analíticas em múltiplas etapas, e os especialistas são recontactados quando novos anúncios de construção ou mudanças de política alteram materialmente as premissas. Os relatórios são atualizados anualmente, com atualizações intermediárias para eventos relevantes, e uma verificação final pré-entrega é concluída para que os clientes recebam a visão mais atualizada.
Tamanho do Mercado de Hidroponia da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os valores publicados do mercado de hidroponia frequentemente variam porque as empresas não delimitam o mercado da mesma forma, e as variáveis de construção nem sempre são consistentes. As diferenças geralmente aparecem em torno do que é contabilizado como valor de hidroponia, como as sobreposições com a agricultura interna são tratadas e quais pontos de preço e momentos são utilizados para a conversão de moeda.
A tabela de referência mostra uma ampla variação, e no modelo da Mordor Intelligence o valor de 2026 está vinculado a sistemas específicos de hidroponia e componentes relacionados, excluindo a aquaponia e o cultivo em solo, o que pode reduzir os totais em comparação com estimativas que incorporam essas categorias adjacentes em um conjunto combinado.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 6,80 bilhões de USD (2026) | |
| Consultoria Global A | 12,24 bilhões de USD (2025) | Utiliza um ano-base diferente e frequentemente trata o mercado como um amplo conjunto de gastos do usuário final, o que pode incluir uma sobreposição mais ampla com a agricultura interna e um pacote de capital mais completo além dos equipamentos e insumos específicos de hidroponia. |
| Publicação Setorial B | 16,30 bilhões de USD (2025) | Aplica um escopo mais amplo de componentes e equipamentos ao longo da cadeia de valor e utiliza um horizonte de crescimento mais longo, o que pode inflar o total do ano corrente quando itens adjacentes de ambiente controlado são contabilizados em conjunto. |
Em conjunto, a variação é explicada principalmente pelas delimitações de escopo e pelo momento, e não por uma única etapa matemática. Ao manter os insumos rastreáveis à atividade cultivada, à penetração de sistemas e ao gasto realista em equipamentos e insumos, a estimativa permanece reproduzível e mais fácil de reconciliar quando as premissas são atualizadas.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de hidroponia em 2026?
O tamanho do mercado de hidroponia é estimado em 6,80 bilhões de USD em 2026, com previsão de atingir 11,10 bilhões de USD até 2031, expandindo-se a um CAGR de 10,30% de 2026 a 2031.
Qual sistema de produção lidera a receita?
A hidroponia em estufa contribui com 68,3% das vendas globais de 2025, embora as fazendas verticais internas estejam crescendo mais rapidamente, a uma CAGR de 13,4%.
Por que as ervas e os microverdes são o grupo de culturas de crescimento mais rápido?
As empresas farmacêuticas e de nutracêuticos pagam prêmios por ervas e microverdes rastreáveis e livres de contaminantes, impulsionando uma CAGR de 12,6% até 2031.
Qual região crescerá mais rapidamente até 2031?
A Ásia-Pacífico lidera com uma CAGR de 12,2%, impulsionada pelo investimento estatal em programas de agricultura inteligente na China, Índia e Japão.