
Tamanho e Participação do Mercado de Triagem Sanguínea
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
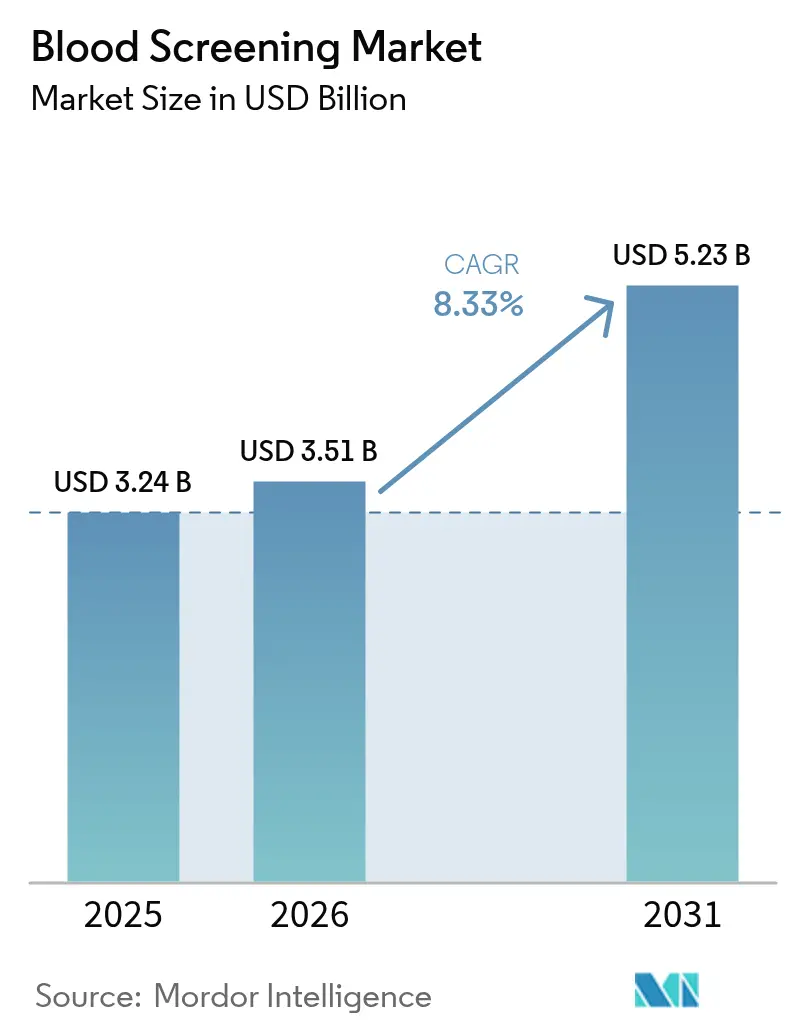
| Tamanho do Mercado (2026) | 3.51 Bilhões de dólares |
| Tamanho do Mercado (2031) | 5.23 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 8.33 % |
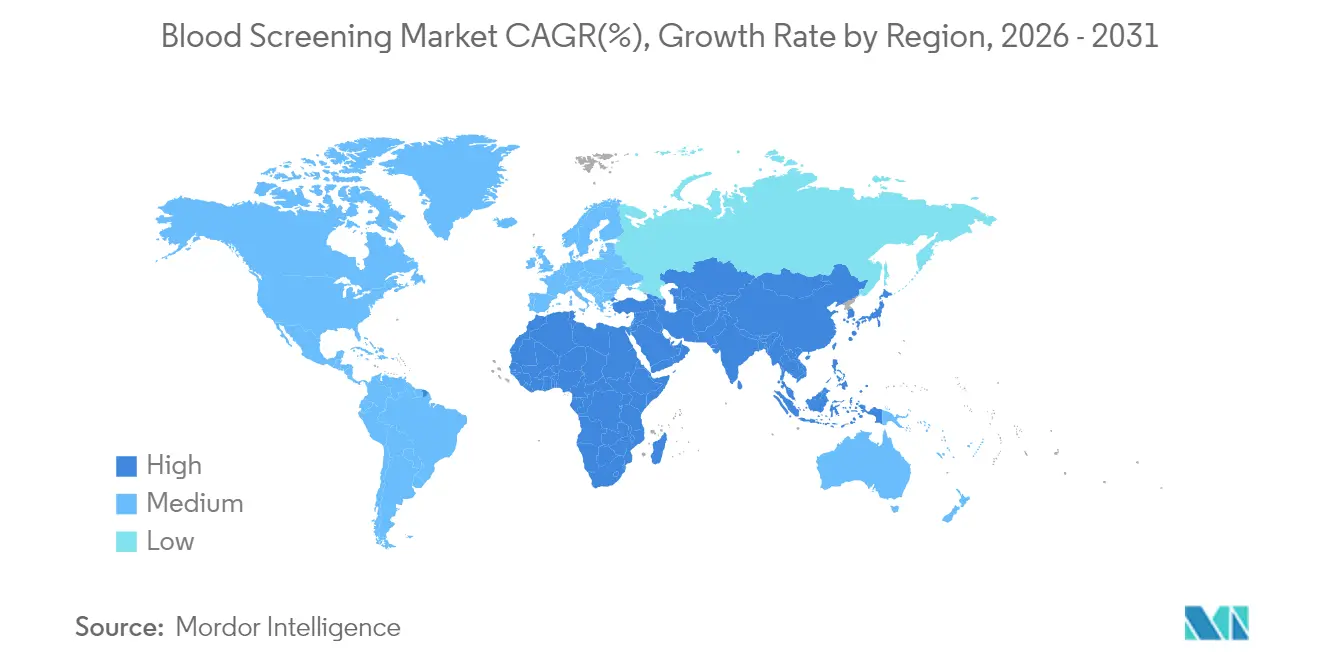
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
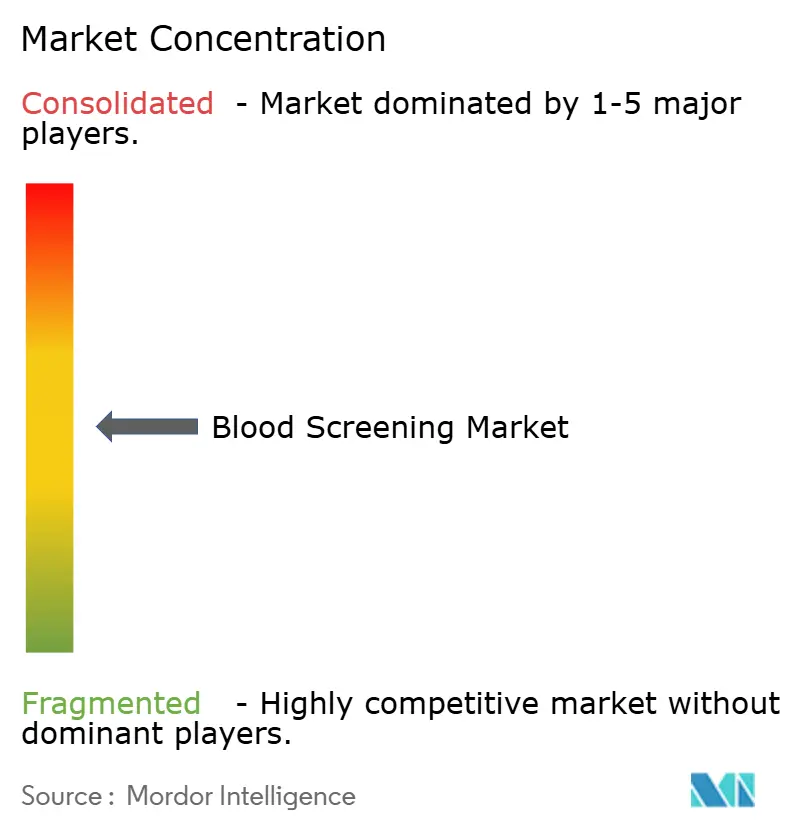
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Triagem Sanguínea por Mordor Intelligence
O tamanho do mercado de triagem sanguínea em 2026 é estimado em USD 3,51 bilhões, crescendo a partir do valor de 2025 de USD 3,24 bilhões, com projeções para 2031 mostrando USD 5,23 bilhões, crescendo a uma CAGR de 8,33% no período de 2026 a 2031. O crescimento é impulsionado por reformas regulatórias que enfatizam a avaliação de risco individual do doador, a rápida adoção de automação e a recuperação constante das doações globais. O uso mais amplo de testes de ácido nucleico multiplex, o surgimento de plataformas moleculares de ponto de atendimento e a expansão de algoritmos de gestão de estoque estão otimizando as operações e melhorando a detecção de patógenos. Enquanto isso, as pressões de custo associadas à conformidade com as regras em evolução dos Testes Desenvolvidos em Laboratório (LDT) estão levando hospitais e bancos de sangue a investir em soluções integradas que reduzem os custos de teste por unidade. Por fim, as tecnologias de redução de patógenos estão começando a complementar a triagem convencional, levando os participantes estabelecidos a repensar as prioridades de P&D e as parcerias.
Principais Conclusões do Relatório
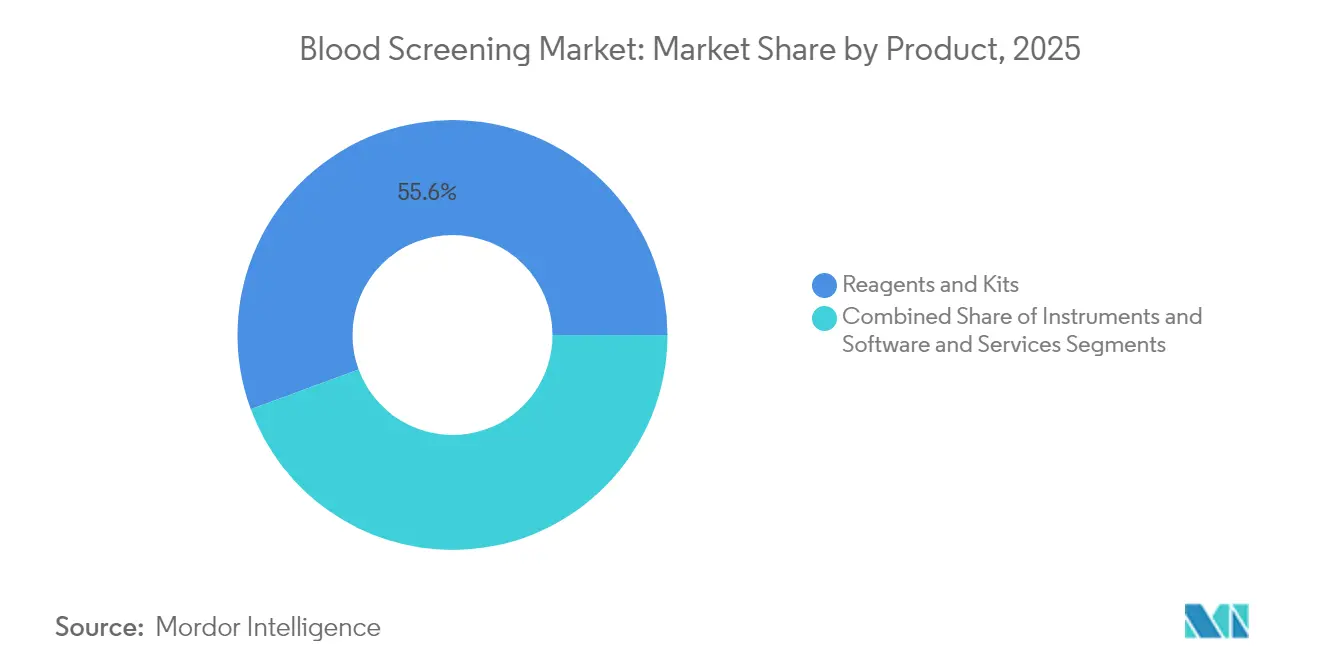
- Por produto, reagentes e kits lideraram com 55,62% da participação do mercado de triagem sanguínea em 2025; os instrumentos devem crescer a uma CAGR de 9,78% até 2031.
- Por tecnologia, o NAT deteve 41,88% da participação de receita em 2025, enquanto o sequenciamento de nova geração deve avançar a uma CAGR de 11,02% até 2031.
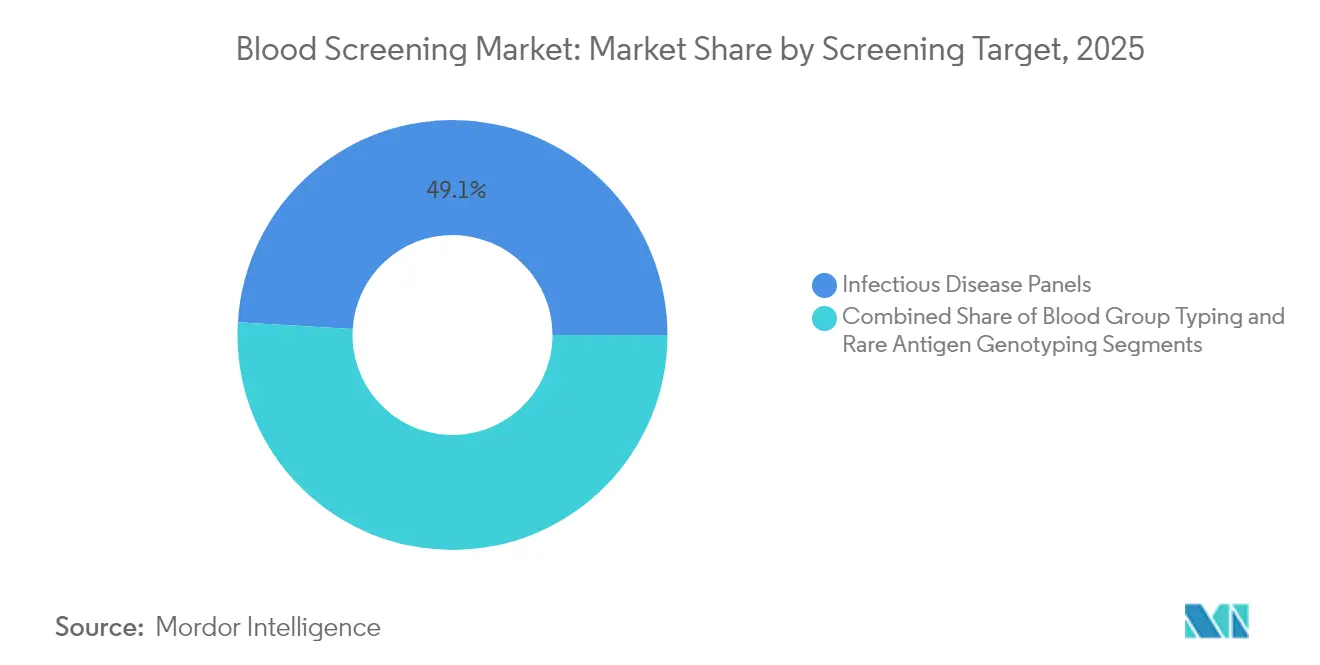
- Por alvo de triagem, os painéis de doenças infecciosas dominaram com 49,05% de participação do tamanho do mercado de triagem sanguínea em 2025 e devem se expandir a uma CAGR de 12,12% até 2031.
- Por usuário final, os bancos de sangue responderam por 58,15% do tamanho do mercado de triagem sanguínea em 2025, enquanto os laboratórios clínicos registrarão uma CAGR de 10,22% até 2031.
- Por geografia, a América do Norte comandou 35,10% da participação do mercado de triagem sanguínea em 2025; a Ásia-Pacífico é a região de crescimento mais rápido, com CAGR de 9,86% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores do Mercado de Triagem Sanguínea*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento das Doações de Sangue Levando ao Aumento das Triagens de Transfusão | +1.2% | Global, com maior impacto na América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Prevalência Crescente de Infecções Transmissíveis por Transfusão | +1.8% | Global, particularmente nas regiões da Ásia-Pacífico e MEA | Longo prazo (≥ 4 anos) |
| Diretrizes Regulatórias Rigorosas Para Segurança do Sangue | +0.9% | América do Norte e UE, expandindo para a Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Avanço Tecnológico nos Métodos de Triagem Sanguínea | +1.5% | Global, liderado pela América do Norte e mercados desenvolvidos da Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Crescente Conscientização sobre Infecções Transmitidas pelo Sangue e Aumento do Número de Bancos de Sangue | +1.1% | Global, com crescimento acelerado em mercados emergentes | Longo prazo (≥ 4 anos) |
| Plataformas de Otimização de Estoque Baseadas em IA em Bancos de Sangue | +0.7% | América do Norte e UE, adoção antecipada em centros urbanos da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Aumento das doações de sangue levando a maiores triagens de transfusão
Campanhas de doação em grupo, como a iniciativa da China em 2025 que recompensa doadores recorrentes, estão revertendo a queda na oferta causada pela pandemia e criando nova demanda por triagem escalável. Uma mudança paralela da Administração de Alimentos e Medicamentos dos Estados Unidos (FDA) para a avaliação de risco do doador baseada em risco elimina as exclusões categóricas para homens que fazem sexo com homens, ampliando o grupo elegível e aumentando a complexidade da triagem por unidade.[1]Administração de Alimentos e Medicamentos dos EUA, "Análise de Impacto Regulatório dos Testes Desenvolvidos em Laboratório," fda.gov Em conjunto, maiores volumes e diversidade de doadores estão incentivando os estabelecimentos de sangue a adotar ensaios totalmente automatizados e robótica para que a produtividade aumente sem comprometer a sensibilidade.
Maior prevalência de infecções transmissíveis por transfusão
Os Centros de Controle e Prevenção de Doenças (CDC) emitiram um alerta em 2025 após 13 milhões de casos de dengue ocorrerem nas Américas durante 2024, mais do que o dobro do ano anterior.[2]Centros de Controle e Prevenção de Doenças, "Risco Contínuo de Infecções pelo Vírus da Dengue," cdc.govSurtos simultâneos do Vírus do Nilo Ocidental na Bulgária e transmissões isoladas de monkeypox por meio de produtos plaquetários ressaltam a necessidade de ensaios multiplex que vão além da tríade HIV-HBV-HCV. A rápida expansão de tais painéis elevou a demanda por reagentes de NAT capazes de rastrear flavivírus emergentes, ortopoxvírus e patógenos específicos de cada região em um único fluxo de trabalho.
Diretrizes regulatórias mais rigorosas para segurança do sangue
O novo Regulamento Europeu (UE) 2024/1938 estabelece padrões de supervisão harmonizados com vigência a partir de 2027, enquanto a orientação atualizada do FDA para estabelecimentos de sangue foca na qualificação de doadores, coleta de plaquetas e procedimentos para hepatite B.[3]AABB, "IA e Ciências de Dados em Bancos de Sangue," aabb.org Essas regras aceleram o investimento em sistemas de gestão da qualidade, documentação automatizada e plataformas de triagem validadas. Os fornecedores capazes de oferecer recursos de conformidade completos e módulos de software prontos para auditoria ganham vantagem competitiva.
Avanços tecnológicos nos métodos de triagem
A aprovação pelo FDA do teste NAT cobas Malária — o primeiro ensaio molecular aprovado para doadores nos EUA — ilustra a abertura dos reguladores para diagnósticos moleculares de alta sensibilidade. Sistemas portáteis, como o Dragonfly, agora entregam 96,1% de sensibilidade para ortopoxvírus em menos de 40 minutos, tornando viável o teste molecular próximo ao paciente. Ao mesmo tempo, o sequenciamento metagenômico detecta 74,0% dos patógenos de sepse em comparação com 41,1% pela cultura, oferecendo um modelo para futuros fluxos de trabalho integrados de bancos de sangue.
Análise de Impacto das Restrições do Mercado de Triagem Sanguínea*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo de Capital e Consumíveis Para Triagem | -1.4% | Global, mais pronunciado em mercados emergentes | Médio prazo (2 a 4 anos) |
| Mão de Obra Qualificada e Infraestrutura Laboratorial Limitadas | -1.1% | Ásia-Pacífico, MEA e regiões rurais globalmente | Longo prazo (≥ 4 anos) |
| Concorrência das Tecnologias de Redução de Patógenos | -0.8% | América do Norte e UE, expandindo para a Ásia-Pacífico desenvolvida | Médio prazo (2 a 4 anos) |
| Interrupções na Cadeia de Suprimentos de Reagentes (Geopolítica e Cadeia de Frio) | -0.9% | Global, com impacto agudo em regiões dependentes de importação | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Altos custos de capital e consumíveis
A conformidade com a regra LDT recentemente finalizada custará ao setor de triagem dos EUA entre USD 566 milhões e USD 3,56 bilhões por ano, de acordo com as estimativas do FDA. As economias emergentes enfrentam dificuldades ainda maiores porque as plataformas de NAT exigem gastos iniciais significativos e reagentes de cadeia de frio de alta qualidade. Embora os chips microfluídicos tenham reduzido os custos por teste para USD 9,5, a acessibilidade geral continua sendo um desafio para centros de sangue menores.
Mão de obra qualificada e infraestrutura laboratorial limitadas
A expertise em diagnósticos moleculares é escassa fora dos hospitais de primeiro nível. Os laboratórios rurais da Ásia-Pacífico enfrentam dificuldades para contratar técnicos treinados para executar PCR em tempo real, interpretar dados de mNGS ou manter robótica de sistema fechado. Sem treinamento direcionado e tutoria remota, a descentralização pode estagnar.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos do Mercado de Triagem Sanguínea
Por Produto:
Reagentes ancoram a receita enquanto instrumentos inteligentes reformulam os fluxos de trabalhoReagentes e kits mantiveram 55,62% da participação do mercado de triagem sanguínea em 2025 devido à demanda recorrente por componentes de NAT, imunoensaio e confirmatórios. Sua dominância é reforçada pela validação regulatória específica por lote que consolida formulações proprietárias. A categoria de instrumentos está se expandindo a uma CAGR de 9,78% à medida que os laboratórios atualizam para células de trabalho de NAT totalmente automatizadas e analisadores de imunoensaio de nova geração que integram pipetagem robótica, rastreamento por código de barras e conectividade com sistemas de informação laboratorial.
Um aumento no middleware habilitado por IA também é notável; a implantação pela OneBlood reduziu os níveis de estoque em 40%, comprovando o valor operacional da análise em tempo real. As receitas de software e serviços, portanto, aceleram à medida que os bancos de sangue buscam painéis preditivos e relatórios automatizados de desvios, uma tendência que provavelmente superará o crescimento de reagentes após 2028. Enquanto isso, o surgimento de dispositivos de diagnóstico molecular portáteis, exemplificado pela plataforma Dragonfly, sugere que os testes descentralizados poderiam fragmentar ainda mais o subsegmento de instrumentos a longo prazo.


Por Tecnologia:
NAT lidera hoje, NGS cresce mais rapidamenteO NAT manteve uma participação robusta de 41,88% do mercado de triagem sanguínea em 2025, pois sua capacidade de detectar ácidos nucleicos virais durante os períodos de janela permanece incomparável para HIV-1/2, HBV e HCV. No entanto, o sequenciamento de nova geração está escalando rapidamente a uma CAGR de 11,02%. O mNGS pode descobrir patógenos inesperados, identificar coinfecções e apoiar a vigilância genômica durante surtos, evidenciado por uma taxa de detecção de 74,0% em estudos de sepse.
Os imunoensaios enzimáticos tradicionais (ELISA/CLIA) ainda dominam em ambientes de menos recursos devido aos menores custos de instrumentação e fluxos de trabalho mais simples. Os testes rápidos atendem às necessidades de emergência, mas apresentam dificuldades de sensibilidade em comparação com o NAT. O Western blot mantém um nicho para confirmação de casos de HIV. À medida que as ferramentas de IA exploram grandes conjuntos de dados moleculares, os laboratórios podem unificar NAT e NGS em uma camada de informática comum, eventualmente tornando as fronteiras entre as tecnologias menos nítidas.
Por Alvo de Triagem:
Painéis de doenças infecciosas superam todas as outras categoriasOs painéis de doenças infecciosas responderam por 49,05% da receita em 2025 e crescerão a uma CAGR de 12,12% até 2031. O aumento da dengue para 13 milhões de casos nas Américas durante 2024 impulsionou a demanda imediata por painéis de NAT para flavivírus. A expansão das áreas de ocorrência do Vírus do Nilo Ocidental e do Zika também eleva a necessidade de ensaios multiplex.
A tipagem de grupo sanguíneo continua sendo indispensável para a compatibilidade, enquanto a genotipagem de antígenos raros atende a casos complexos de transfusão, especialmente em populações multiétnicas. O teste cobas Malária da Roche, aprovado em 2024, amplia a triagem para viajantes e imigrantes de áreas endêmicas. Em conjunto, esses avanços reforçam o argumento a favor de painéis sindrômicos capazes de processar múltiplos alvos em uma única execução, otimizando tanto os custos quanto a logística.
Por Usuário Final:
Bancos de sangue permanecem centrais, laboratórios clínicos avançam rapidamenteOs bancos de sangue processaram 58,15% das doações globais em 2025, refletindo seu papel integrador na coleta, teste, processamento e distribuição. No entanto, a descentralização dos testes está se acelerando: os laboratórios clínicos se expandirão a uma CAGR de 10,22% até 2031, à medida que as redes hospitalares terceirizam trabalhos especializados de NAT e mNGS para laboratórios de referência equipados com sequenciadores de alto rendimento.
O Banco de Sangue dos Hospitais Universitários registrou um aumento de 7% nas amostras e ativou 323 protocolos de transfusão maciça em 2024, ilustrando o crescente ônus de testes sobre os centros terciários. A consolidação do setor privado também está remodelando o cenário de usuários finais, destacada pela aquisição de USD 985 milhões da LifeLabs pela Quest Diagnostics para expandir os diagnósticos avançados no Canadá. As instalações de fracionamento de plasma continuam a exigir eliminação viral rigorosa, sustentando o consumo de reagentes de NAT de alta especificidade.
Análise Geográfica
Mercado de Triagem Sanguínea na América do Norte
A América do Norte detinha 35,10% do mercado de triagem sanguínea em 2025. As diretrizes de elegibilidade de doadores baseadas em risco da FDA, o gerenciamento de estoque assistido por IA e a implementação contínua da supervisão de LDT mantêm coletivamente a vantagem tecnológica da região. O setor de diagnósticos do Canadá se expandiu após a Quest Diagnostics assumir o controle total da LifeLabs, aprofundando a capacidade de testes moleculares e a logística de amostras transfronteiriças. Enquanto isso, o México está aprimorando a infraestrutura de doação em áreas rurais, o que impulsiona a demanda por analisadores de imunoensaio de nível intermediário.
Mercado de Triagem Sanguínea na APAC
A Ásia-Pacífico é o motor de crescimento, com projeção de CAGR de 9,86% até 2031. O ensaio clínico de vesículas de hemoglobina do Japão em 2025 — o primeiro estudo clínico de sangue artificial do mundo — poderá eventualmente reduzir a dependência do fornecimento de doadores e prolongar a vida útil de armazenamento para dois anos em temperatura ambiente. A plataforma de escaneamento facial Quick Vitals da Índia fornece leituras de hemograma não invasivas em menos de um minuto e está sendo testada em hospitais públicos, evidenciando a abertura da região a diagnósticos disruptivos. A taxa nacional de portadores de talassemia de 8,95% na China aponta para um volume substancial de triagem pré-natal e de doadores, enquanto as campanhas contínuas de doação em grupo ampliam os pontos de coleta em cidades de segundo nível.
Mercado de Triagem Sanguínea na Europa
A Europa apresenta progresso constante sob o Regulamento (UE) 2024/1938, que consolida a supervisão entre os Estados-membros e aloca recursos para a prontidão em situações de crise. Alemanha e França estão testando plaquetas com redução de patógenos em paralelo à triagem tradicional, enquanto o surto de Vírus do Nilo Ocidental na Bulgária motivou a ampliação dos painéis de NAT nos bancos de sangue regionais. As diretrizes unificadas do regulamento agilizarão as aprovações de fornecedores, incentivando a padronização de plataformas em escala pan-europeia.

Panorama regulatório
A triagem sanguínea é regulamentada por meio de requisitos evolutivos de DIV e de estabelecimentos de sangue, com foco na segurança transfusional, rastreabilidade e desempenho validado de ensaios utilizados em sangue doado e seus componentes. Nos Estados Unidos, as diretrizes da FDA continuam moldando os fluxos de trabalho de testes em doadores, incluindo atualizações relacionadas à triagem de hepatite B e malária transmitida por transfusão, enquanto as ferramentas de implementação lideradas pela AABB acompanham as posições da agência; por exemplo, a AABB atualizou os materiais de triagem de doadores relacionados ao Ebola em julho de 2026 para refletir as diretrizes da FDA, com uma janela curta de implementação para os estabelecimentos de sangue.
Na Europa, a supervisão é enquadrada pelo Regulamento de Dispositivos Médicos para Diagnóstico In Vitro da UE (IVDR, UE 2017/746) e por mudanças transitórias sob o Regulamento (UE) 2024/1860, adotado em junho de 2024, para mitigar a escassez de dispositivos e resolver os atrasos no Eudamed. Isso reforça a necessidade de manutenção proativa de arquivos técnicos e de planejamento de capacidade dos organismos notificados. Os órgãos de normalização também estão intensificando as expectativas técnicas, com a ISO publicando as normas ISO 15193:2026 e ISO 15194:2026 em junho de 2026, enfatizando procedimentos de medição de referência e materiais de referência certificados que influenciam os requisitos de rastreabilidade analítica nas submissões.
Análise da cadeia de valor
A cadeia de valor da triagem sanguínea começa com matérias-primas especializadas e insumos biológicos (anticorpos, antígenos, enzimas, calibradores, controles e materiais de referência), seguidos pelo design de ensaios, validação e fabricação regulamentada de reagentes e kits, bem como instrumentos. A distribuição depende então de logística com capacidade de cadeia de frio para bancos de sangue, unidades de transfusão hospitalar, laboratórios clínicos e centros de fracionamento de plasma. O fluxo de trabalho a jusante abrange coleta de amostras, cadastro e rotulagem, triagem (frequentemente NAT mais imunoensaios), testes confirmatórios, documentação em sistemas de qualidade e LIS, e decisões de liberação regidas por requisitos regulatórios e de acreditação.
As restrições geralmente decorrem da concentração de insumos críticos (por exemplo, componentes de grau molecular usados em NAT), dos prazos de liberação e validação de lote a lote, e da distribuição com controle de temperatura, o que pode interromper a continuidade dos programas de triagem em regiões dependentes de importação. Os fabricantes estão respondendo com resiliência de suprimentos e produção localizada, como ilustrado pela Grifols, que abriu uma nova unidade em San Diego em outubro de 2025 para produzir cartões DG Gel e hemácias reagentes, com o objetivo de melhorar a disponibilidade doméstica e reduzir riscos de dependência. Parceiros de serviços, software e automação cada vez mais se posicionam ao lado dos fornecedores de reagentes e instrumentos, à medida que os centros de sangue adotam células de trabalho integradas e otimização de estoque para lidar com a escassez de pessoal e a documentação de conformidade.
Cenário Competitivo
Os principais fornecedores — Roche, Abbott, Grifols e bioMérieux — buscam plataformas de ponta a ponta em vez de testes isolados. A Roche obteve vantagem de pioneirismo com o NAT para malária aprovado pelo FDA, enquanto a aquisição de EUR 111 milhões da SpinChip pela bioMérieux fortalece o portfólio de ponto de atendimento de 10 minutos da empresa. A Grifols está dobrando o investimento em seu negócio de NAT para se defender da concorrência de serviços emergentes baseados em NGS.
O surgimento das tecnologias de redução de patógenos intensifica a rivalidade ao oferecer uma camada de segurança alternativa que poderia eventualmente reduzir o número de ensaios individuais por doação. Ao mesmo tempo, o middleware baseado em IA e as plataformas de estoque em nuvem convidam players não tradicionais do setor de software para o setor de triagem sanguínea, intensificando a concorrência pela propriedade dos dados.
As barreiras regulatórias podem consolidar o mercado: as submissões obrigatórias de LDT e as altas taxas de vigilância pós-comercialização podem marginalizar pequenos laboratórios independentes, empurrando-os para alianças ou aquisições. Simultaneamente, fabricantes emergentes na Índia e na China estão escalando a produção de reagentes para uso doméstico, sinalizando uma potencial mudança na dinâmica global de oferta dentro de cinco anos.
Líderes do Setor de Triagem Sanguínea
F. Hoffmann-La Roche Ltd.
Grifols
bioMérieux
Bio-Rad Laboratories, Inc.
Danaher Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Empresas Abrangidas neste Relatório do Mercado de Triagem Sanguínea
- Roche
- Grifols
- Abbott Laboratories
- bioMérieux
- Bio-Rad Laboratories
- Beckton Dickinson
- Danaher
- DiaSorin
- Siemens Healthineers
- Thermo Fisher Scientific
- Ortho Clinical Diagnostics
- Revvity
- Hologic
- QIAGEN
- Illumina
- GRAIL, Inc
- Immucor
- Meril Life Sciences
- Mindray
- Sysmex

Oportunidades de mercado e perspectivas futuras
A consolidação e a automação dos fluxos de trabalho criam oportunidades para fornecedores capazes de combinar triagem molecular de alto rendimento com software pronto para conformidade, especialmente à medida que as exigências de qualidade se tornam mais rigorosas. Nos Estados Unidos, o Regulamento do Sistema de Gestão da Qualidade (QMSR) da FDA entrou em vigor em fevereiro de 2026, alinhando os requisitos do sistema de qualidade de dispositivos com a ISO 13485:2016 e aumentando o valor operacional de plataformas validadas e prontas para auditoria, que reduzem a documentação manual e apoiam o controle padronizado de mudanças em organizações de sangue com múltiplos locais.
Oportunidades lideradas por produtos também surgem em expansões de triagem multi-alvo e relevantes para surtos. A Roche lançou o ensaio cobas MPX-E em março de 2026 como um teste de triagem de doadores 4 em 1 (HIV, HCV, HBV e HEV) para uso na família cobas x800, apoiando laboratórios que buscam reduzir execuções e simplificar a gestão de reagentes. A Grifols recebeu aprovação da FDA em abril de 2026 para o Procleix Plasmodium Assay no Procleix Panther System, adicionando uma opção molecular para triagem de malária em doadores. Essas atualizações reforçam o impulso para menus de NAT escaláveis, middleware que conecta instrumentos a sistemas LIS e de qualidade, e estratégias de fabricação regional que reduzem o atrito de cadeia de frio e importação em programas de triagem sanguínea de alto volume.
Desenvolvimentos Recentes do Setor no Mercado de Triagem Sanguínea
- Julho de 2026: a Roche introduziu o teste cobas HDV em países com marcação CE para uso nos sistemas cobas 5800/6800/8800. O lançamento adiciona uma opção diagnóstica totalmente automatizada para HDV, ampliando os testes virológicos consolidados em plataformas de alto rendimento já utilizadas por grandes laboratórios. Isso apoia laboratórios que padronizam fluxos de trabalho em torno de sistemas integrados, ao mesmo tempo em que amplia a cobertura para hepatite viral grave.
- Maio de 2025: a bioMerieux firmou parceria com o AdventHealth Orlando para implementar o sistema VITEK REVEAL de testes rápidos de suscetibilidade antimicrobiana para infecções na corrente sanguínea. A implantação expande os fluxos de trabalho de suscetibilidade rápida em uma grande rede hospitalar, influenciando decisões de automação e alocação de recursos próximos às operações de teste de transfusão. A parceria sinaliza investimento contínuo em soluções rápidas e automatizadas que competem por capital laboratorial e atenção de pessoal.
- Junho de 2024: o Regulamento (UE) 2024/1860 foi adotado para mitigar a escassez de dispositivos e resolver os atrasos no Eudamed, moldando as expectativas regulatórias para a conformidade com o IVDR e o planejamento do fluxo de trabalho clínico. A medida ancora os esforços de preparação do mercado da UE e reforça a necessidade de documentação proativa e capacidade dos organismos notificados.


Mercado de Triagem Sanguínea Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Para este estudo, o mercado de triagem sanguínea é definido como a receita gerada por testes laboratoriais usados para triar sangue doado e componentes sanguíneos antes da transfusão, juntamente com os reagentes, instrumentos e software dedicado relacionados, usados para executar e gerenciar esses testes.
Exclusões de escopo: excluímos testes de glicose no ponto de atendimento, diagnósticos hematológicos e analisadores autônomos de tipagem sanguínea que não fazem parte dos fluxos de trabalho de triagem de marcadores infecciosos.
Visão geral da segmentação
- Por Produto
- Reagentes e Kits
- Reagentes e Kits de NAT
- Reagentes e Kits de Imunoensaio
- Outros Reagentes e Kits (WB, Rápidos, WB)
- Instrumentos
- Sistemas de NAT Automatizados
- Analisadores de Imunoensaio (ELISA/CLIA)
- Dispositivos Moleculares de Ponto de Atendimento
- Software e Serviços
- Reagentes e Kits
- Por Tecnologia
- Teste de Amplificação de Ácido Nucleico (NAT)
- TMA
- PCR em Tempo Real
- Imunoensaio
- ELISA
- CLIA / EIA
- Testes Rápidos (Fluxo Lateral)
- Sequenciamento de Nova Geração (NGS)
- Western Blotting
- Testes Moleculares de Ponto de Atendimento Emergentes
- Teste de Amplificação de Ácido Nucleico (NAT)
- Por Alvo de Triagem
- Painéis de Doenças Infecciosas
- HIV
- HBV
- HCV
- Patógenos Emergentes (Zika, Vírus do Nilo Ocidental, Dengue)
- Tipagem de Grupo Sanguíneo
- Genotipagem de Antígenos Raros
- Painéis de Doenças Infecciosas
- Por Usuário Final
- Bancos de Sangue
- Hospitais
- Laboratórios Clínicos
- Centros de Fracionamento de Plasma
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental começou com o mapeamento de como o sangue doado se move através da coleta, teste, liberação e transfusão, pois esse fluxo ajuda a ancorar quais produtos e receitas pertencem a este mercado. Consultamos fontes de saúde pública e vigilância, como a Organização Mundial da Saúde (OMS), o CDC dos EUA e publicações de serviços nacionais de sangue, para entender os volumes de doação, as prioridades de marcadores infecciosos e os requisitos de teste que impactam a demanda.
Para traduzir os sinais de demanda em um modelo de dimensionamento utilizável, usamos fontes como a FDA dos EUA (requisitos de triagem e de estabelecimentos de sangue), as diretrizes da Direção Europeia de Qualidade dos Medicamentos e Cuidados de Saúde, usadas em muitos sistemas da UE, e periódicos revisados por pares que relatam o rendimento da triagem e a adoção de métodos NAT e de imunoensaio. Também revisamos registros de empresas, apresentações a investidores e cobertura de imprensa confiável para verificar mudanças no mix de produtos e na direção dos preços, preenchendo lacunas com assinaturas pagas para dados financeiros e de inteligência corporativa, notícias e finanças, e bases de dados de patentes quando útil. As fontes documentais mencionadas aqui são ilustrativas, e muitos outros documentos públicos também foram verificados para coleta, validação e esclarecimento de dados.
Entrevistas primárias e pesquisas
O trabalho primário foi usado para testar o que observamos em fontes secundárias, especialmente em relação a quais testes são realizados rotineiramente por doação, quão rápido a NAT e a automação estão sendo adotadas e onde os preços estão se mantendo ou mudando. Conversamos com uma combinação de tomadores de decisão de bancos de sangue, equipes de laboratórios de transfusão hospitalares, partes interessadas em fracionamento de plasma e especialistas do setor em várias regiões principais, de modo que as premissas pudessem ser ajustadas aos algoritmos de teste locais e aos padrões de aquisição.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 36% | CXOs: 15% | Ásia-Pacífico: 44% |
| Nível médio: 43% | Líderes funcionais/de unidade: 27% | EMEA: 35% |
| Participantes menores: 21% | Gerentes: 58% | Américas: 21% |
Dimensionamento de mercado e previsão
O dimensionamento foi construído usando uma abordagem top-down, na qual os volumes de doações e componentes, os algoritmos de triagem (testes por doação) e o mix de métodos foram usados para reconstruir o conjunto anual de demanda de testes por região, e então convertidos em receita usando taxas típicas de uso de reagentes, intensidade de instalação de instrumentos e premissas de adesão a serviços e software. Para manter o resultado realista, corroboramos os totais com verificações seletivas de baixo para cima, como consolidações de receitas de fornecedores amostrados por linhas de produtos, discussões de canal sobre instalações de instrumentos e verificações de ASP multiplicado por volume para ensaios de alto volume.
Alguns dos insumos mais relevantes incluíram os volumes de doação de sangue e as taxas de recusa, a proporção de coletas testadas com NAT versus sorologia, a amplitude do painel de doenças infecciosas aplicado na triagem de rotina, os níveis de throughput e utilização de plataformas automatizadas em grandes centros de sangue, e a progressão de preços de reagentes sob ciclos de licitação e contratos de fornecimento de longo prazo. Quando os dados não puderam ser observados com clareza, as lacunas foram tratadas por meio de intervalos conservadores, seguidos de refinamento baseado em entrevistas e verificações de consistência em relação a protocolos de teste conhecidos e expectativas regulatórias publicadas.
As previsões foram desenvolvidas usando análise de cenários, em que o crescimento das doações, os requisitos regulatórios de teste e a velocidade de adoção de automação e NAT foram variados por região, e depois alinhados ao que os entrevistados consideraram caminhos de adoção alcançáveis nos próximos cinco anos. As projeções finais também foram verificadas quanto a comportamentos comuns, incluindo padrões estáveis de testes por doação em mercados maduros e atualizações de métodos mais rápidas em sistemas que modernizam a infraestrutura de triagem.
Validação de dados e ciclo de atualização
A validação foi feita por meio de triangulação em várias etapas, de modo que o número final não seja determinado por um único insumo. Comparamos os resultados do modelo com sinais independentes, como volumes de doação relatados, diretrizes de triagem de saúde pública e mudanças observáveis na adoção de tecnologias de teste, e depois revisamos quaisquer grandes variações revisitando premissas de preço, utilização e painel.
Antes da aprovação final, o trabalho passa por revisão interna de analistas, na qual cálculos, lógica de unidades e escolhas de conversão são reverificados e outliers são questionados. Os relatórios são atualizados anualmente, e atualizações intermediárias são acionadas quando ocorrem eventos materiais, como grandes mudanças regulatórias, resultados de licitações significativas ou variações acentuadas de preços. Pouco antes da entrega, um analista realiza uma passagem final de atualização para que os clientes recebam a visão mais atual possível.
Comparação do tamanho do mercado de triagem sanguínea da Mordor Intelligence com outras estimativas publicadas
Diferentes tamanhos de mercado publicados para a triagem sanguínea podem parecer muito distantes entre si, mesmo quando o tópico soa o mesmo, porque o escopo de testes incluído e as linhas de receita contabilizadas nem sempre são consistentes. Os principais fatores geralmente são se a tipagem sanguínea e diagnósticos transfusionais mais amplos são misturados no total, como a receita de instrumentos e software é tratada, e se a estimativa é atualizada com os preços recentes de licitações e as mudanças na adoção de métodos.
Alguns números externos combinam triagem e tipagem sanguínea em um único conjunto, e frequentemente aplicam um preço médio amplo por teste entre regiões, com ajuste limitado para a penetração de NAT e a amplitude do painel. Na Mordor Intelligence, a contagem é limitada à triagem de marcadores infecciosos em sangue doado e componentes, e o modelo separa reagentes, instrumentos e software dedicado, realizando então verificações em nível regional sobre testes por doação e movimentos de ASP impulsionados por aquisições.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 3,51 bilhões de USD (2026) | |
| Periódico Comercial A | 3,34 bilhões de USD (2024) | Usa um ano-base diferente e frequentemente depende de uma única taxa de crescimento combinada, podendo não reconciliar totalmente a adoção de NAT, a amplitude do painel e os reajustes de preços impulsionados por licitações entre regiões. |
| Relatório do Setor B | 7,26 bilhões de USD (2024) | Combina triagem e tipagem sanguínea em um único total, o que amplia significativamente o conjunto de receita, e a divisão entre consumíveis e instrumentos nem sempre é explicitada. |
Em conjunto, a dispersão nos valores publicados decorre principalmente da expansão do escopo para incluir a tipagem e de como os preços e o mix de métodos são tratados entre regiões. Ao manter o conjunto de demanda vinculado aos fluxos de trabalho de triagem de unidades doadas e ao verificar cruzadamente sinais de adoção e aquisição, o tamanho de mercado resultante permanece rastreável a insumos claros que podem ser revisados e repetidos.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de triagem sanguínea?
O tamanho do mercado de triagem sanguínea é de USD 3,51 bilhões em 2026 e deve atingir USD 5,23 bilhões até 2031.
Qual segmento de produto gera a maior receita?
Reagentes e kits detêm a maior participação, de 55,62% em 2025, graças à demanda recorrente por consumíveis de NAT e imunoensaio.
Qual região apresenta o crescimento mais rápido?
A Ásia-Pacífico deve crescer a uma CAGR de 9,86% até 2031, impulsionada pelo salto tecnológico no Japão, na Índia e na China.
Como as novas regulamentações estão afetando o mercado?
As regras de LDT do FDA e o Regulamento (UE) 2024/1938 intensificam a supervisão, aumentando os custos de conformidade, mas impulsionando a adoção de plataformas totalmente validadas e automatizadas.
Qual tendência tecnológica está prestes a perturbar os fluxos de trabalho atuais?
O sequenciamento de nova geração e os sistemas de estoque habilitados por IA estão prontos para otimizar a detecção de múltiplos patógenos e reduzir o desperdício de reagentes.
Os sistemas de redução de patógenos substituirão a triagem tradicional?
A adoção está crescendo, mas a maioria dos bancos de sangue ainda combina a redução com o teste de ácido nucleico para atender às margens de segurança rigorosas.
Página atualizada pela última vez em:



