
Tamanho e Participação do Mercado de Videogames
Análise do Mercado de Videogames por Mordor Intelligence
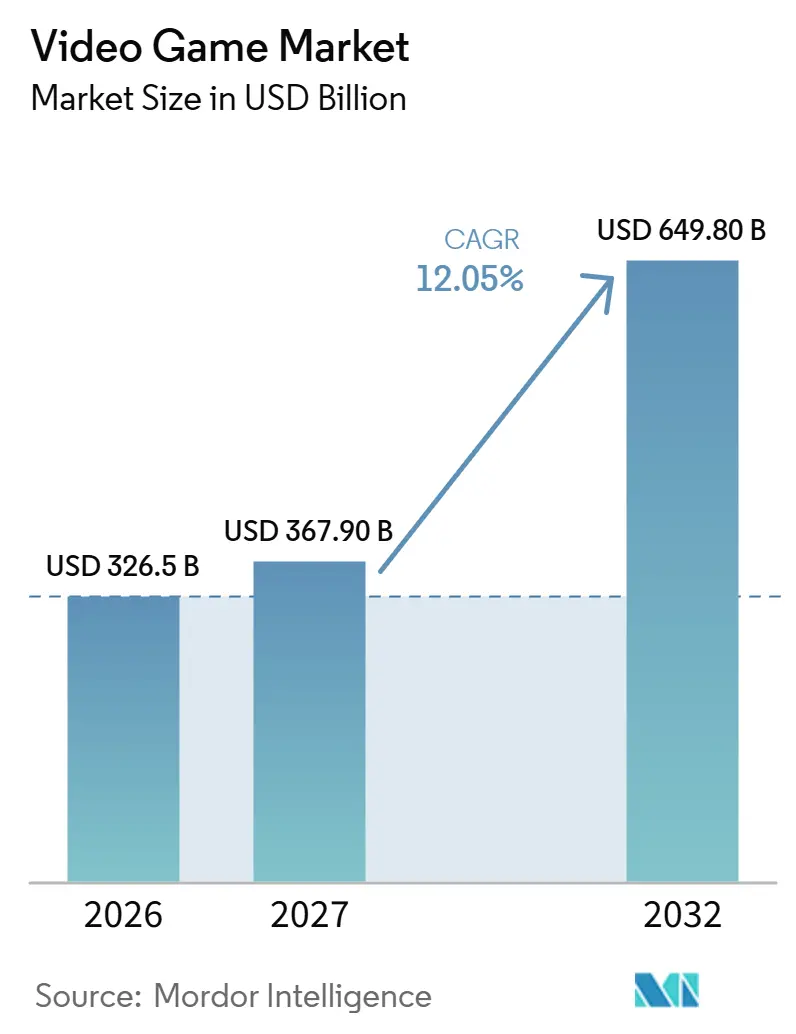
O tamanho do mercado de videogames foi avaliado em 326,5 bilhões de USD em 2026 e estima-se que cresça de 367,9 bilhões de USD em 2027 para atingir 649,8 bilhões de USD até 2032, a um CAGR de 12,05% durante o período de previsão (2027-2032).
O jogo mobile no Vietnã e os jogos em nuvem em televisores compatíveis na Índia ampliam as rotas das editoras para potenciais públicos pagantes. Os pacotes de assinatura podem incentivar o uso recorrente, enquanto o suporte a títulos consolidados pode reduzir a dependência de novos lançamentos. As comissões das lojas de aplicativos e os preços mais elevados de publicidade em redes sociais tornam a receita de jogadores retidos central para o financiamento dessas operações. Isso favorece os proprietários de catálogos que conseguem levar jogos consolidados a canais de acesso adicionais enquanto financiam conteúdo contínuo com os gastos recorrentes dos jogadores, vinculando a expansão da distribuição à vida útil de cada título.
Principais Conclusões do Relatório
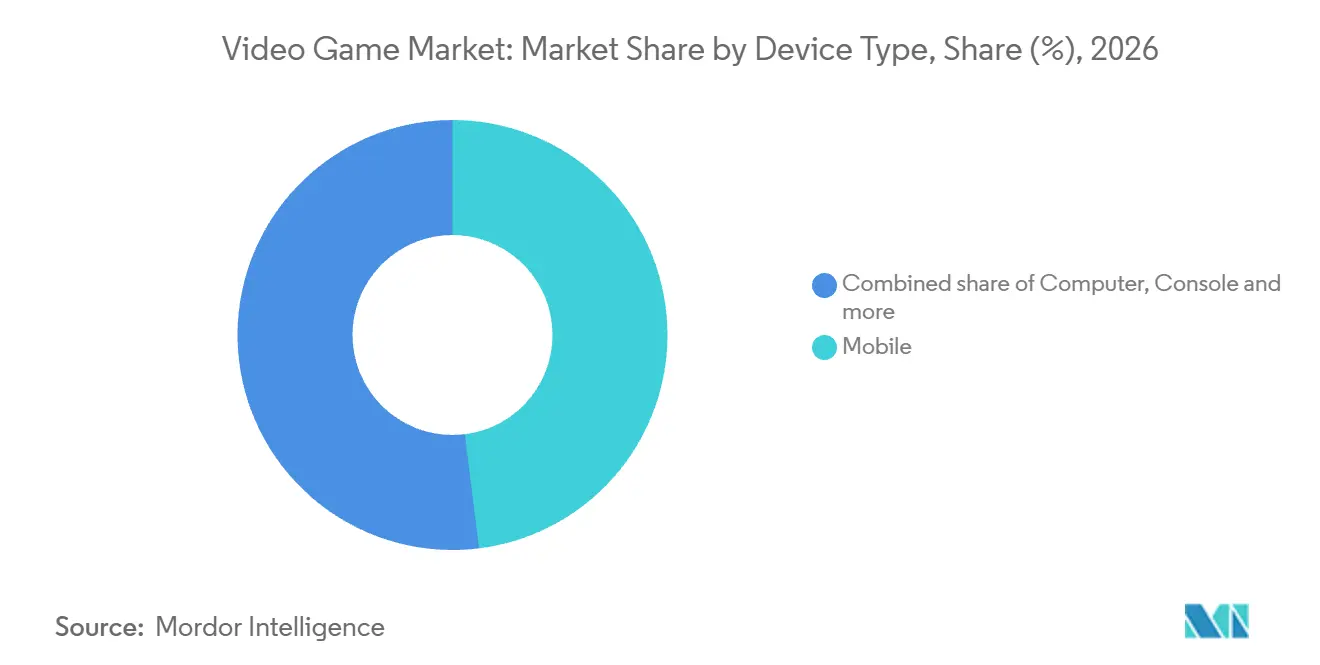
- Por tipo de dispositivo, o mobile detinha 48,03% da participação do mercado de videogames em 2026, enquanto os dispositivos de jogos em nuvem, incluindo smart TVs e sticks, têm previsão de crescimento mais rápido, com um CAGR de 25,6% durante 2027-2032.
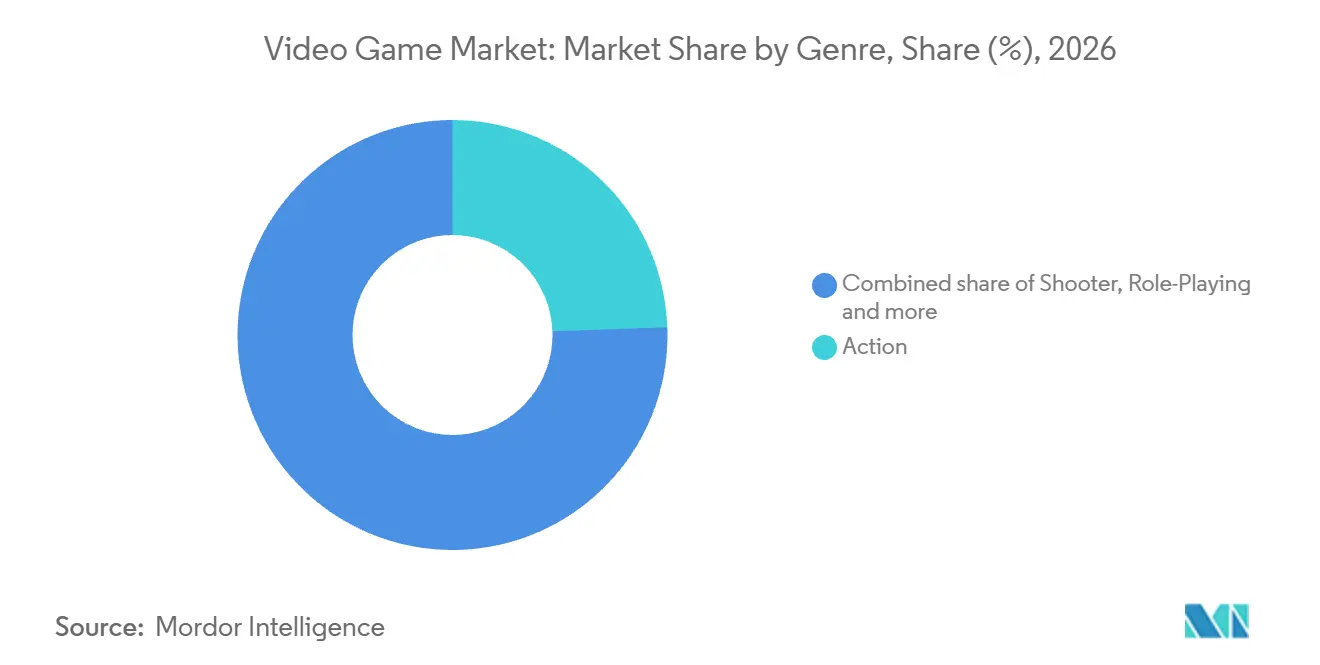
- Ação liderou a categoria de gênero com 24,42% do tamanho do mercado de videogames em 2026, e os jogos de interpretação de papéis têm previsão de crescimento mais rápido, com um CAGR de 14,2% durante 2027-2032.
- Nos modelos de receita, o free-to-play representou 63,11% da receita em 2026, com o acesso baseado em assinatura com previsão de crescimento mais rápido, com um CAGR de 19% durante 2027-2032.
- Entre os usuários finais, os jogadores casuais representaram 58,87% da receita em 2026, enquanto os atletas profissionais de esports têm previsão de crescimento mais rápido, com um CAGR de 16,9% durante 2027-2032.
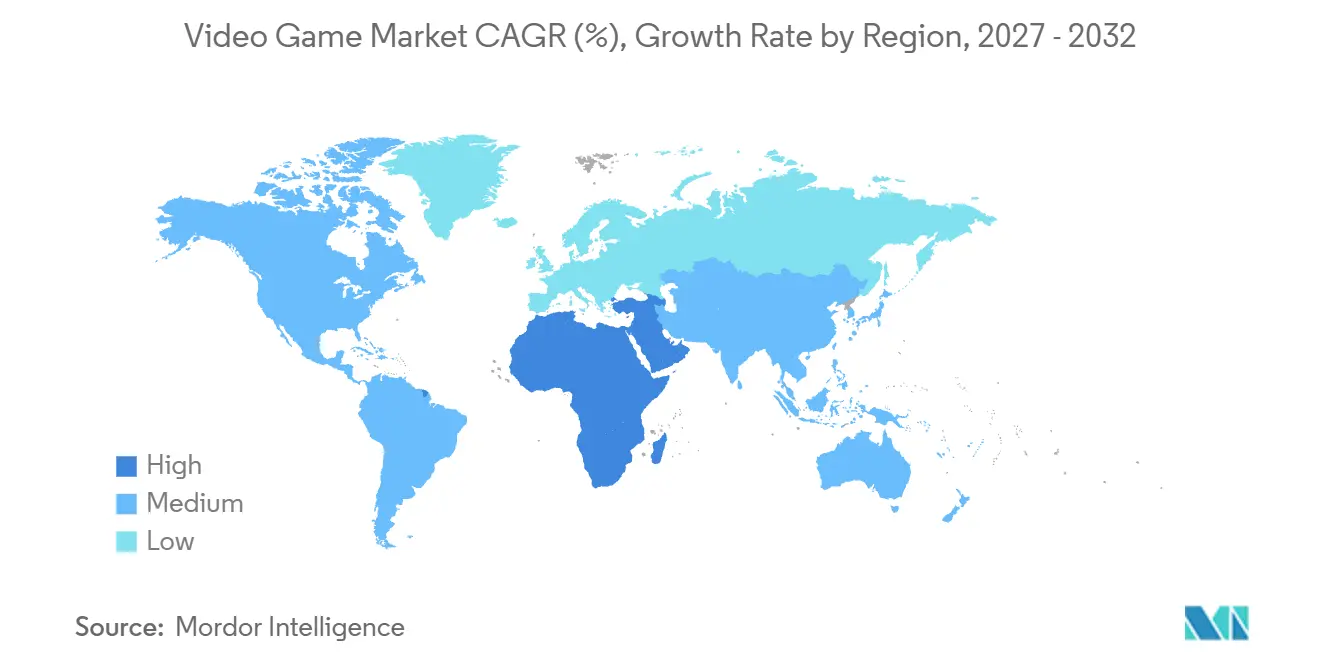
- Por geografia, a Ásia-Pacífico detinha 48,01% da receita em 2026, e o Oriente Médio e África têm previsão de crescimento mais rápido, com um CAGR de 13,5% durante 2027-2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores do Mercado de Videogames*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Adoção de Jogos Mobile-First em Economias Asiáticas Emergentes | +4.3% | Ásia-Pacífico, particularmente Vietnã | Curto prazo (≤ 2 anos) |
| Proliferação de Plataformas de Assinatura Liderada pelo Xbox Game Pass e PlayStation Plus | +3.6% | Índia, Brasil e Argentina | Médio prazo (2 a 4 anos) |
| Maturação da Infraestrutura de Jogos em Nuvem com a Implantação do 5G SA na Europa e na América do Norte | +3% | Alemanha e Estados Unidos | Médio prazo (2-4 anos) |
| Atualizações de Motores Multiplataforma Reduzindo Custos de Desenvolvimento (Unreal Engine 5, Unity PolySpatial) | +2.2% | Ásia-Pacífico, particularmente Japão | Médio prazo (2-4 anos) |
| Avaliações de Franquias de Esports Impulsionando Investimentos em Títulos Competitivos | +1.3% | Alemanha e Estados Unidos | Longo prazo (≥ 4 anos) |
| Ferramentas de IA Generativa Acelerando a Criação de Conteúdo e Atualizações de Operações ao Vivo | +1% | Ásia-Pacífico, particularmente Japão | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Adoção de Jogos Mobile-First em Economias Asiáticas Emergentes
Um fluxo substancial de downloads de jogos mobile cria oportunidades para as editoras transformarem o interesse inicial em engajamento pago. A Gamota reportou 121 milhões de downloads de jogos mobile no Vietnã em maio de 2026. A editora também reportou 23 milhões de USD em receita de compras no aplicativo de jogos mobile vietnamitas naquele mês. A Gamota descreveu maio como um mês que mostrou sinais de recuperação no mercado de jogos mobile do Vietnã, portanto a questão em aberto para as editoras é a conversão, uma vez que o alcance já é grande. As editoras que associam cada download a um motivo para gastar dentro do jogo transformam essa recuperação em receita, enquanto aquelas que dependem apenas da distribuição capturam apenas audiência.
Proliferação de Plataformas de Assinatura Liderada pelo Xbox Game Pass e PlayStation Plus
Os pacotes de assinatura podem expandir a demanda tornando o acesso recorrente a jogos útil em uma gama mais ampla de ocasiões de jogo. Em novembro de 2025, o Xbox reportou que as horas de jogos em nuvem transmitidas pelos assinantes do Game Pass haviam aumentado 45% em relação ao ano anterior.[1] O maior uso fortalece o valor prático do acesso contínuo para um assinante existente. Em 21 de julho de 2026, o Xbox adicionou uma edição inicial do Game Pass com mais de 50 jogos e 10 horas mensais de jogos em nuvem para assinantes elegíveis do Meta Horizon+ em regiões suportadas. Este pacote oferece a esses jogadores elegíveis uma introdução definida ao streaming junto com sua assinatura existente. Se essa introdução limitada se transforma em streaming sustentado, e portanto em renovação, é o teste comercial do pacote.
Maturação da Infraestrutura de Jogos em Nuvem com a Implantação do 5G SA na Europa e na América do Norte
As operadoras de telefonia móvel podem transformar a infraestrutura de jogos em nuvem em um serviço diferenciado configurando a conectividade especificamente para jogos. Em 9 de dezembro de 2025, a Deutsche Telekom introduziu a opção 5G+ Gaming na Alemanha com o NVIDIA GeForce NOW em sua rede 5G standalone. A oferta combinava uma fatia de rede configurada para jogos com tecnologia de baixa latência, baixa perda e throughput escalável. Sua substituta, a 5G+ Ultra, inclui a opção de jogos e requer um plano de telefonia móvel qualificado da Telekom e um dispositivo compatível na Alemanha. A AT&T anunciou uma cobertura 5G standalone nacional nos EUA em 8 de outubro de 2025, com milhões já utilizando serviços standalone e migração gradual de clientes. A expansão do público de streaming endereçável depende, consequentemente, de reunir conexões e dispositivos elegíveis, além de simplesmente ampliar a cobertura de rede.
Atualizações de Motores Multiplataforma Reduzindo Custos de Desenvolvimento (Unreal Engine 5, Unity PolySpatial)
Os estúdios que consideram versões adicionais para dispositivos precisam que o lançamento extra justifique o trabalho de adaptar um jogo existente. Um motor multiplataforma pode distribuir a lógica de jogo e os ativos reutilizáveis entre essas versões, reduzindo a duplicação no modelo de produção. Os requisitos específicos de entrada, exibição e desempenho de cada plataforma determinam quanta adaptação é necessária. O benefício econômico é maior quando um estúdio preserva um núcleo compartilhado enquanto limita as alterações a esses requisitos de dispositivo. Isso pode tornar um lançamento adicional comercialmente viável para um público esperado menor do que uma produção inteiramente separada exigiria.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Regulamentação de Taxas de Lojas de Aplicativos e Litígios Antitruste Pressionando as Margens Mobile (DMA da UE, DOJ dos EUA) | -1.5% | Estados-membros da União Europeia | Curto prazo (≤ 2 anos) |
| Aumento dos CPMs de Aquisição de Usuários em Canais Sociais | -1.1% | América do Norte, Europa e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Litígios de Violação de Propriedade Intelectual em Torno de Mods de Conteúdo Gerado por Usuários | -0.5% | Estados Unidos e Inglaterra | Médio prazo (2-4 anos) |
| Controles de Exportação Geopolíticos sobre GPUs de Jogos (EUA-China) | -0.3% | Estados Unidos e China | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Regulamentação de Taxas de Lojas de Aplicativos e Litígios Antitruste Pressionando as Margens Mobile (DMA da UE, DOJ dos EUA)
As comissões das lojas de aplicativos restringem quanto as editoras mobile retêm de cada transação paga. Os termos da Apple para a UE, vigentes a partir de 1º de outubro de 2026, estabelecem comissões sobre bens e serviços digitais em 26% por meio da Compra no Aplicativo da Apple e 20% por meio de processamento de pagamento alternativo dentro de um aplicativo.[2] Participantes de programas específicos e assinaturas de renovação automática qualificadas após o primeiro ano pagam 15% por meio da Compra no Aplicativo da Apple e 10% por meio de processamento de pagamento alternativo. A rota de pagamento, portanto, altera a receita disponível para financiar o desenvolvimento de jogos e o conteúdo contínuo. A elegibilidade para taxas mais baixas também faz com que a economia difira entre editoras e tipos de transação. Para desenvolvedores fora dessas exceções, mudar para um processador de pagamento alternativo no aplicativo ainda deixa uma comissão substancial a absorver antes que os gastos adicionais dos jogadores possam financiar a expansão.
Aumento dos CPMs de Aquisição de Usuários em Canais Sociais
A publicidade social mais cara eleva o obstáculo comercial para a aquisição de jogadores por meio de campanhas pagas. A Meta reportou que seu preço médio global por anúncio em seus serviços aumentou 12% em relação ao ano anterior no segundo trimestre de 2026.[3] Para uma editora de jogos que compra essa publicidade, um preço de insumo mais alto pode deixar menos receita disponível após o custo de atrair um jogador. Escalar uma campanha, portanto, requer mais do que aumentar o alcance quando o preço unitário da publicidade sobe. As editoras cujos gastos dos jogadores não compensam o custo extra de aquisição enfrentam um limite mais restrito sobre quanto a expansão paga pode sustentar seus jogos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmento do Mercado de Videogames
Por Tipo de Dispositivo:
Gastos com Mobile e Acesso por Televisão Moldam a DemandaO mobile representou 48,03% do tamanho do mercado de videogames em 2026, tornando-se o maior segmento. A receita real de vendas de jogos mobile domésticos da China cresceu 8,6% em relação ao ano anterior em agosto de 2026. A VNGGames reportou que seu portfólio de títulos principais, incluindo PUBG Mobile e Play Together, contribuiu com 46% da receita de seu segmento de Jogos em 2025. Ela descreveu uma mudança em direção a menos lançamentos de maior qualidade e jogos de longa duração como serviço. Esse modelo operacional pode priorizar um suporte mais profundo a títulos comprovados enquanto reserva novos lançamentos para jogos que adicionam um motivo distinto para jogar, tornando o portfólio existente comercialmente relevante ao lado da nova produção.
Os dispositivos de jogos em nuvem, incluindo smart TVs e sticks, têm previsão de ser o segmento de crescimento mais rápido, com um CAGR de 25,6% durante 2027-2032. Em abril de 2025, o Xbox introduziu seu aplicativo em smart TVs LG selecionadas em mais de 25 países para membros do Game Pass Ultimate. Em novembro de 2025, a LG Electronics India iniciou uma implantação gradual do Portal de Jogos, incluindo o aplicativo Xbox, em smart TVs webOS compatíveis de 2021-2025 na Índia, exigindo o Game Pass para jogar no Xbox. A entrega de software transforma o televisor compatível em um ponto de acesso a jogos. Os operadores de serviço ganham uma rota de distribuição que alcança residências por meio de atualizações de software de televisão e assinaturas do Game Pass, em vez de novas compras de hardware.



Por Gênero:
Franquias Consolidadas e Lançamentos de Jogos de Interpretação de Papéis Sustentam a EscalaAção representou 24,42% da participação do mercado de videogames em 2026, tornando-se o maior segmento. A Capcom reportou 45 milhões de unidades em vendas cumulativas da série Mega Man até 30 de junho de 2026. Ela descreve o Mega Man como uma franquia de jogos de ação que também se estende a merchandising, quadrinhos, animação e filmes. Esse alcance ilustra como os personagens podem sustentar uma franquia por meio de lançamentos de jogos e canais comerciais relacionados, apoiando o valor além de um único lançamento. As editoras de ação consolidadas podem, consequentemente, competir com um universo de personagens reconhecível que um novo título mecanicamente similar não consegue reproduzir imediatamente.
Os jogos de interpretação de papéis têm previsão de ser o segmento de crescimento mais rápido, com um CAGR de 14,2% durante 2027-2032. O desenvolvedor Warhorse Studios e a editora Deep Silver reportaram que Kingdom Come: Deliverance II havia vendido mais de 6 milhões de cópias em todo o mundo até 25 de junho de 2026. A editora Netmarble expandiu seu RPG de mundo aberto de anime The Seven Deadly Sins: Origin para mobile em 23 de março de 2026, após seu lançamento antecipado no PlayStation 5 e Steam em 16 de março. Os jogadores podem alternar entre console, PC e mobile com uma única conta. Esse modelo permite que uma editora alcance jogadores mobile enquanto preserva a mesma aventura em todos os dispositivos, oferecendo a um lançamento de jogo de interpretação de papéis rotas adicionais para a demanda.

Por Modelo de Receita:
Itens Virtuais Lideram Enquanto os Catálogos de Assinatura se ExpandemO free-to-play foi o maior segmento, representando 63,11% da receita em 2026. A Roblox, uma plataforma de jogos de acesso gratuito, reportou reservas não-GAAP de 1,56 bilhão de USD no segundo trimestre de 2026, um aumento de 8% em relação ao ano anterior. Substancialmente todas as suas reservas vieram de vendas de moeda virtual conversível em itens virtuais da plataforma. As experiências fora de seu top 10 registraram crescimento de mais de 20% em relação ao ano anterior nos gastos com Robux no mesmo trimestre. O crescimento dos gastos além das 10 principais experiências oferece aos criadores de experiências menores uma rota para o engajamento pago e oferece à plataforma uma base mais ampla de conteúdo que gera reservas.
O acesso baseado em assinatura tem previsão de ser o segmento de crescimento mais rápido, com um CAGR de 19% durante 2027-2032. A Microsoft reportou receita anual do Xbox Game Pass de quase 5 bilhões de USD no exercício fiscal de 2025, encerrado em 30 de junho de 2025. Essa base de receita torna um catálogo de acesso um canal comercial substancial, com pagamentos continuando ao longo de períodos de cobrança sucessivos. Para um operador, a seleção de conteúdo deve, portanto, sustentar o valor de toda a assinatura à medida que os jogadores se movem entre os jogos disponíveis, em relação ao custo de fornecer vários jogos sob uma única cobrança recorrente.
Por Usuário Final:
Portfólios Casuais Precisam de Renovação à Medida que o Jogo Profissional se AprofundaOs jogadores casuais foram o maior segmento, representando 58,87% da receita em 2026. A MTG reportou 4,5 milhões de usuários ativos diários para o portfólio de jogos casuais da PlaySimple no segundo trimestre de 2026, em comparação com 4,7 milhões no segundo trimestre de 2025. Novos jogos compensaram parcialmente a menor atividade diária em títulos consolidados. Esse padrão de portfólio torna a reposição do engajamento uma tarefa comercial distinta, porque um novo lançamento pode absorver perdas em outros lugares antes de adicionar escala líquida de audiência. Para os operadores de jogos casuais, o desafio de crescimento é substituir a atividade em declínio enquanto expande o portfólio, de modo que um pipeline de lançamentos produtivo deve ser avaliado em relação à audiência que retém, bem como à que atrai.
Os atletas profissionais de esports têm previsão de ser o segmento de crescimento mais rápido, com um CAGR de 16,9% durante 2027-2032. Na Copa do Mundo de Esports de 2026 em Paris, mais de 2.000 jogadores competiram em 25 torneios em 24 jogos, com o evento concluindo em 23 de agosto. Os jogadores representaram 200 clubes e mais de 100 países. Essa estrutura internacional de clubes torna um título profissional um ambiente competitivo comum para equipes organizadas, estendendo seu papel comercial além do acesso recreativo individual. Para as editoras que atendem a esses compradores, um jogo competitivo deve suportar a participação organizada de clubes em vários países, vinculando a adoção profissional à utilidade do título como uma plataforma de competição compartilhada.
Análise Geográfica
Mercado de Videogames da Ásia-Pacífico
A Ásia-Pacífico detinha 48,01% da participação do mercado de videogames em 2026, tornando-se a maior geografia. A China tinha 684 milhões de usuários de jogos no primeiro semestre de 2026, proporcionando um potencial público doméstico substancial para as editoras que atendem àquele país. No Vietnã, a Gamota fornece serviços locais de publicação de jogos cobrindo marketing, localização, operações, hospedagem e pagamento para jogos que entram naquele mercado nacional. Esses serviços oferecem às editoras uma maneira prática de transformar o alcance de audiência em uma oferta de jogo operacional, de modo que a escala nacional de jogadores se torna mais comercialmente útil quando distribuição, hospedagem e pagamento podem funcionar juntos.
Mercado de Videogames do Oriente Médio e África
O Oriente Médio e África têm previsão de ser a geografia de crescimento mais rápido, com um CAGR de 13,5% durante 2027-2032. Na pesquisa de 2025 da SCOP com 1.098 sauditas com 18 anos ou mais que possuíam telefones celulares, aproximadamente 7 em cada 10 jogadores faziam pagamentos mensais por jogos eletrônicos. Em 8 de fevereiro de 2026, a Manga Productions lançou Nioh 3 em árabe em Riad junto com o lançamento global do jogo no PlayStation 5 e Steam, por meio de uma parceria de publicação para o Oriente Médio e Norte da África com a Koei Tecmo Games. A Amilabs Technologies do Quênia desenvolve jogos 2D e 3D. A publicação regional e a localização em árabe podem conectar lançamentos internacionais com jogadores sauditas que fazem pagamentos mensais, adicionando uma rota para a demanda além da distribuição da versão global.
Na América do Norte, os gastos dos consumidores dos EUA com conteúdo de jogos atingiram 52,4 bilhões de USD em 2025 em jogos, conteúdo para download, microtransações e assinaturas. Na América do Sul, a Microsoft reportou streaming do Xbox em TVs LG e Amazon Fire TV na Argentina e no Brasil em novembro de 2025, enquanto a Timba Games da Colômbia fornece uma presença de desenvolvimento independente. O canal físico da Europa é ilustrado pelo acordo de janeiro de 2025 da Microids para distribuir jogos da NIS America na França, e a Teyon tem operações de desenvolvimento e publicação na Polônia. Esses exemplos de países identificam diferentes rotas pelas quais o conteúdo de jogos chega aos compradores e a produção local entra no setor. A execução de vendas pode, portanto, depender do arranjo de distribuição local, bem como da versão do dispositivo, especialmente quando um catálogo se move entre acesso físico e por streaming.
Estrutura Regulatória e Perspectivas
Esta comparação considera jurisdições selecionadas do ponto de vista de uma editora de jogos digitais que lança títulos acessíveis a crianças no mercado. As obrigações de classificação da África do Sul recaem sobre uma empresa distribuidora, enquanto as obrigações de privacidade online de crianças dos EUA dependem do status coberto do serviço online. O decreto brasileiro de 14 de outubro de 2026 direciona o Ministério da Cultura a estabelecer e coordenar uma rede de treinamento e desenvolvimento de jogos com participação institucional voluntária. A rede planejada apoiaria a produção sem adicionar uma obrigação à editora, portanto o ônus de conformidade do Brasil na comparação repousa em suas regras de proteção à criança.
Tabela Regulatória
| Fator de decisão | Estados Unidos | Brasil | Alemanha | China | África do Sul |
|---|---|---|---|---|---|
| Autoridade principal | Comissão Federal de Comércio | Autoridade Nacional de Proteção de Dados (ANPD), juntamente com outros órgãos públicos competentes | Autoridades estaduais de proteção à juventude | Administração Nacional de Imprensa e Publicações (NPPA) | Conselho de Cinema e Publicações (FPB) |
| Principais instrumentos ou diretrizes | Regra de privacidade online de crianças (COPPA) para serviços direcionados a crianças ou operadores que sabem que coletam informações pessoais de crianças | Lei de proteção digital à criança ECA para jogos direcionados a ou com probabilidade de acesso por menores, de acordo com a classificação etária | Deveres de exibição de classificação da Lei de Proteção à Juventude (JuSchG) para plataformas de jogos qualificadas | Salvaguardas de jogos online da NPPA; regras propostas de modo para menores da Administração do Ciberespaço | Regras de classificação online; credenciamento da seção 18C |
| Efeito comercial | Trabalho de consentimento, aviso, segurança, exclusão e retenção para serviços cobertos | Proibição de loot box em jogos cobertos; implementação de verificação de idade para serviços digitais regulamentados | Classificações etárias e descritores visíveis em plataformas qualificadas | Verificação de identidade e salvaguardas de serviço e pagamento específicas por idade | Distribuidores registrados submetem jogos não classificados antes da distribuição online, com autoavaliação credenciada condicional disponível |
| Atratividade atual da política | Médio | Médio | Médio | Baixo | Médio |
| Direção futura da atratividade da política | Sem alteração | Endurecimento | Sem alteração | Endurecimento | Endurecimento |
| Fonte: Mordor Intelligence | |||||
As obrigações da COPPA dos EUA se aplicam após 22 de abril de 2026, com exceções especificadas, enquanto a avaliação da Alemanha de 14 de outubro de 2026 considerou suas emendas de 2021 geralmente adequadas e anunciou um projeto de lei não publicado, mantendo os deveres de exibição de classificação existentes em vigor. As restrições de monetização de jogos cobertos do Brasil e a implementação de verificação de idade de agosto a novembro de 2026 sustentam o endurecimento, apesar de sua direção de apoio à produção. As obrigações de identidade e serviço específico por idade da China sustentam sua classificação baixa, enquanto seu projeto de setembro de 2026 adicionaria o modo para menores em jogos online que atendem crianças menores de 16 anos, sustentando o endurecimento. O FPB da África do Sul pode credenciar distribuidores online comerciais para seus próprios jogos após solicitação e pagamento de taxa, sujeito a suas diretrizes, requisitos, relatórios e auditorias, enquanto seu plano de supervisão de 2026/27 sustenta o endurecimento.
Etapas da Cadeia de Valor
Esta comparação acompanha o negócio de jogos desde as ferramentas de produção até a criação de conteúdo e a distribuição digital. A Unity vende assinaturas Pro, Enterprise e Industry que incluem sua plataforma de desenvolvimento em tempo real. Para um estúdio que usa um plano pago, o fornecedor de ferramentas pode capturar receita durante a produção, antes que o jogo concluído gere vendas.
Tabela de Análise da Cadeia de Valor
| Atividade principal | Participantes-chave | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Ferramentas de desenvolvimento | Fornecedores de software de desenvolvimento de jogos, como a Unity | Assinaturas de plataforma | Adaptação de ativos compartilhados a diferentes requisitos de dispositivo | Separar o trabalho de produção reutilizável da adaptação específica do dispositivo |
| Desenvolvimento e publicação de jogos | Desenvolvedores e editoras de jogos, como Nintendo Co., Ltd. e suas subsidiárias | Vendas de software de jogos e digitais | Compromissos de produção assumidos antes que a demanda dos jogadores seja conhecida | Definir o escopo de produção em relação ao plano de lançamento comercial |
| Distribuição digital | Distribuidores digitais de jogos, como a Valve Corporation | Comissões de distribuição de jogos | As cobranças de distribuição reduzem os rendimentos da editora | Promover etapas em relação aos rendimentos após as cobranças de distribuição |
| Fonte: Mordor Intelligence | ||||
A Nintendo reportou 407,6 bilhões de JPY (2,56 bilhões de USD) em vendas digitais para suas plataformas dedicadas de videogames no ano encerrado em 31 de março de 2026, refletindo principalmente o aumento das vendas de versões para download de softwares em embalagem. Mover softwares em embalagem para formatos para download pode trazer a produção de conteúdo e a entrega digital para um modelo comercial mais estreitamente coordenado para um fornecedor integrado. À medida que os títulos em embalagem migram para downloads, o acordo de distribuição determina como os recebimentos digitais são divididos, posicionando a captura de valor no ponto de venda, bem como na produção de conteúdo.
Cenário Competitivo
Concentração do Mercado
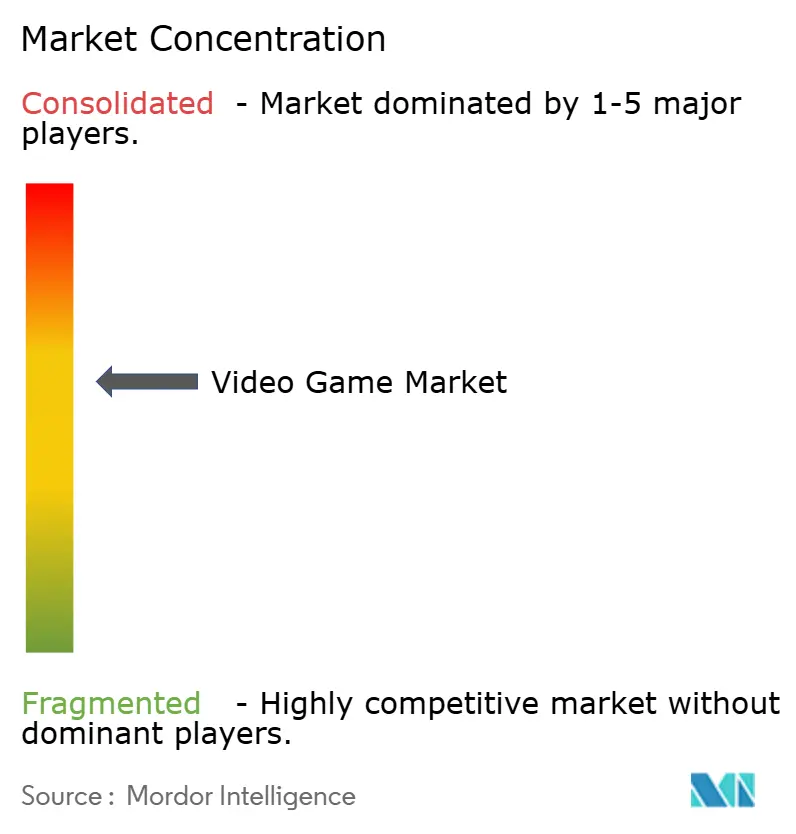
A concorrência é moderadamente concentrada entre empresas de conteúdo e operadores de plataforma, conferindo à propriedade de jogos e ao controle de acesso papéis comerciais distintos. O grupo da Microsoft incluía a Activision Blizzard Inc. em 30 de junho de 2026, enquanto a Apple Inc. fornece serviços de distribuição de aplicativos e pagamento na UE. A MOONTON Games da ByteDance reportou mais de 1,5 bilhão de instalações cumulativas e 110 milhões de usuários ativos mensais para Mobile Legends: Bang Bang em janeiro de 2026. A Electronic Arts Inc. e a Supercell participam como produtoras e editoras de jogos, portanto os desafiantes precisam tanto de uma proposta de jogo quanto de uma rota para os jogadores para competir com fornecedores de conteúdo estabelecidos ao lado de plataformas de acesso.
O estúdio de produção Everstone Studio e a editora NetEase Games lançaram o jogo de ação e aventura de mundo aberto Wuxia free-to-play Where Winds Meet em todo o mundo em 14 de novembro de 2025. A distribuição abrangeu Steam, PlayStation 5, Epic Games Store e o site oficial do jogo. A Supercell identificou Clash Royale como o maior contribuinte para seus resultados do exercício fiscal de 2025. Esses exemplos ilustram 2 maneiras pelas quais as empresas de conteúdo podem construir relevância comercial: por meio de um lançamento amplo e por meio de um jogo existente produtivo. Os ativos competitivos diferem, com a amplitude de distribuição ampliando as rotas disponíveis para os jogadores e um título comprovado concentrando valor dentro de um portfólio estabelecido.
A aquisição da Electronic Arts pela PIF, Silver Lake e Affinity Partners foi concluída em 4 de agosto de 2026. Até 30 de março de 2026, a ByteDance havia concordado em vender a Moonton Holdings Limited ao Savvy Games Group, sujeito a condições habituais, incluindo aprovações regulatórias, com a transferência não concluída até 10 de setembro de 2026. Em 23 de abril de 2025, a Comissão Europeia concluiu que os termos da App Store da Apple violavam a obrigação de não direcionamento do DMA ao restringir os desenvolvedores de informar os usuários sobre ofertas alternativas e direcioná-los para elas. Os dois eventos de propriedade dizem respeito a fornecedores de conteúdo, enquanto a conclusão de não direcionamento da Comissão diz respeito à plataforma de acesso, portanto a direção competitiva é moldada em ambos os lados da divisão entre possuir jogos e controlar rotas para os jogadores.
Líderes do Setor de Videogames
-
Activision Blizzard Inc.
-
Apple Inc.
-
ByteDance
-
Electronic Arts Inc.
-
Supercell
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Video Game Empresas cobertas neste relatório
- Activision Blizzard Inc.
- Apple Inc.
- ByteDance
- Electronic Arts Inc.
- Supercell
- Microsoft Corporation (Xbox Game Studios)
- Nintendo Co., Ltd.
- Playtika
- Sony Interactive Entertainment Inc.
- Tencent Holdings Ltd. (TiMi, Level Infinite)
- Ubisoft Entertainment SA
- NetEase Inc.
- Epic Games Inc.
- Take-Two Interactive Software Inc.
- Bandai Namco Holdings Inc.
- Square Enix Holdings Co., Ltd.
- Embracer Group AB
- Sea Ltd. (Garena)
- Krafton Inc.
- Riot Games Inc.
Principais Oportunidades para os Participantes do Mercado
Esta comparação separa oportunidades em pacotes ocasionais de jogo em nuvem, descoberta de jogos próprios e entrega de serviços locais. Em setembro de 2026, a Microsoft anunciou planos para vender horas de jogo em nuvem no Xbox a partir de novembro de 2026, permitindo que os jogadores transmitam jogos elegíveis que possuem em dispositivos suportados sem o Game Pass, com disponibilidade variando por mercado. A oportunidade diz respeito a como os jogadores acessam e usam os jogos que possuem, com diferentes decisões comerciais em torno da duração da sessão, elegibilidade do título e acesso local.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Segmento comprador / principal | Jogada recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Pacotes ocasionais de jogo em nuvem | Horas de nuvem pagas planejadas a partir de novembro de 2026 sem o Game Pass | Jogadores ocasionais | Oferecer pacotes de jogo com horas limitadas e preços claros | Cobranças acumuladas em sessões mais longas | Microsoft |
| Descoberta de jogos próprios na nuvem | Acesso por streaming planejado para jogos elegíveis que o jogador possui | Jogadores que retornam a títulos elegíveis que possuem | Exibir a elegibilidade para nuvem ao lado dos jogos que o jogador possui | Integração de registros de propriedade e acesso à nuvem | Microsoft; editoras de jogos elegíveis |
| Acesso localizado a jogos em nuvem | Horas e opções de compra podem variar por mercado | Jogadores que usam dispositivos suportados em mercados suportados | Combinar ofertas de jogos locais com instruções de dispositivo e tempo de jogo | Variação nas opções de compra locais | Microsoft; editoras de jogos elegíveis |
| Fonte: Mordor Intelligence | |||||
A abertura central é estender a vida útil dos jogos próprios por meio de sessões de streaming ocasionais. Isso favorece designs de serviço que conectam a elegibilidade do título, o tempo de jogo disponível e o histórico de compras do jogador em uma oferta utilizável. As editoras cujos jogos se qualificam poderiam trazer títulos previamente adquiridos de volta à consideração ativa por meio de uma rota que não exige uma assinatura recorrente do Game Pass.
Desenvolvimentos industriais recentes em Mercado de Video Game
- Out 2026: O decreto de jogos eletrônicos brasileiro de 14 de outubro direcionou o Ministério da Cultura a estabelecer e coordenar uma rede nacional de treinamento, experimentação, pesquisa e desenvolvimento de jogos, com participação institucional voluntária.
- Set 2026: A Microsoft anunciou que, a partir de novembro de 2026, os jogadores poderiam comprar horas de jogo em nuvem no Xbox e transmitir jogos elegíveis que possuem em dispositivos suportados sem o Game Pass, com disponibilidade variando por mercado.
- Ago 2026: A Electronic Arts anunciou que sua aquisição pela PIF, Silver Lake e Affinity Partners foi concluída em 4 de agosto.
Mercado de Video Game Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado global de videogames abrange jogos eletrônicos interativos jogados em todo o mundo em plataformas de jogos digitais. Ele mede a receita anual proveniente de acesso pago a jogos, assinaturas, compras no jogo e publicidade veiculada em títulos de jogos.
Exclusões de escopo: Hardware dedicado de jogos e periféricos, jogos de azar e apostas online regulamentados, direitos de mídia de esports pagos para assistir e veiculações de publicidade fora de títulos de jogos estão excluídos.
Visão Geral da Segmentação
- Por Tipo de Dispositivo
- Computador
- Mobile
- Console
- Dispositivos de Cloud Gaming (Smart TVs, Sticks)
- Por Gênero
- Ação
- Tiro
- RPG
- Esportes
- Aventura
- Outros (Estratégia, Simulação, Puzzle e Casual)
- Por Modelo de Receita
- Free-to-Play
- Pay-to-Play (Premium)
- Baseado em Assinatura
- Publicidade In-Game
- Por Usuário Final
- Jogadores Casuais
- Jogadores Hardcore / Competitivos
- Atletas Profissionais de Esports
- Por Geografia (Valor)
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Coreia do Sul
- Índia
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Emirados Árabes Unidos
- Arábia Saudita
- África do Sul
- Restante do Oriente Médio e África
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
Fontes públicas ilustrativas, como o relatório de Fatos Essenciais da Associação de Software de Entretenimento, separam os gastos dos Estados Unidos com conteúdo de jogos de hardware e acessórios, enquanto o relatório anual da Associação Alemã da Indústria de Jogos fornece uma verificação regional sobre compras de jogos, gastos no jogo, hardware e serviços online. A série de Fatos e Números da União Internacional de Telecomunicações fornece indicadores globais e regionais de banda larga móvel e cobertura 5G, e o Relatório Anual da Microsoft descreve como uma grande plataforma agrupa conteúdo de jogos, assinaturas, jogos em nuvem, publicidade e hardware em seu negócio de jogos.
Registros de empresas, materiais para investidores, publicações regulatórias, reportagens comerciais de reputação e divulgações selecionadas de títulos ou plataformas podem adicionar sinais datados de receita, lançamento e distribuição e ajudar a distinguir transações de jogos de gastos adjacentes. Os analistas comparam esses registros com evidências públicas de gastos e conectividade ao verificar as premissas de dispositivo, monetização e regionais. Essas fontes são ilustrativas e não exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
Entrevistas estruturadas e uma pesquisa curta seriam realizadas com editoras e desenvolvedores de jogos, equipes de loja e assinatura, especialistas em monetização de jogos mobile, provedores de distribuição em nuvem e especialistas regionais do setor. As perguntas testariam estimativas secundárias de mix de monetização, alcance de plataforma, cadência de lançamento, rendimento de publicidade e mudanças nos gastos dos jogadores, e esclareceriam lacunas onde as divulgações das empresas combinam produtos ou regiões. Os analistas comparariam esses relatos com evidências públicas de gastos e de empresas, manteriam intervalos em nível de fonte onde os insumos conflitam e revisariam um insumo somente quando evidências independentes apoiarem a mudança.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 35% | Diretores executivos (CXOs): 15% | Ásia-Pacífico: 40% |
| Nível médio: 45% | Líderes funcionais/de unidade: 35% | EMEA: 30% |
| Participantes menores: 20% | Gerentes: 50% | Américas: 30% |
Dimensionamento e Previsão de Mercado
Uma estimativa de cima para baixo começa com a receita global anual proveniente de acesso a jogos, assinaturas, compras no jogo e publicidade em títulos, e então constrói participações de dispositivo, gênero, modelo de receita, usuário final e regionais a partir do uso dos jogadores, padrões de gastos, divulgações de editoras e mix de plataforma. Os indicadores principais incluem o alcance de smartphones conectados e banda larga, o número e a participação de jogadores pagantes, o gasto médio por pagante, os recebimentos de assinatura atribuíveis a jogos e o rendimento de publicidade no título, com cada indicador mapeado para o fluxo de receita que pode influenciar. A regressão multivariada relaciona séries históricas de receita consistentes a esses indicadores, enquanto a análise de cenários testa mudanças de histórico mais curto, como jogos em nuvem em telas compatíveis e mudanças na economia de assinatura ou publicidade. Verificações seletivas de baixo para cima comparam os totais reportados de receita de editoras e plataformas e unidades de jogos completos amostradas multiplicadas pelos preços de venda realizados com a estimativa global. Quando um total ou verificação de preço unitário está incompleto, os analistas o usam como uma verificação direcional e reconciliam a parte não coberta com os totais publicados e o mix de plataforma, em vez de escalar uma amostra parcial para o mercado total. As entrevistas testariam as premissas em nível de variável e os impulsionadores de previsão, enquanto as lacunas nas divulgações segmentadas são estimadas a partir do mix público mais próximo e dos indicadores de gastos e verificadas em relação ao total antes que as participações sejam finalizadas.
Ciclo de Validação e Atualização de Dados
Os analistas triangulam pesquisas de gastos, dados de associações do setor, registros, divulgações de plataformas, indicadores de conectividade e evidências de entrevistas, verificando se cada fonte mede o mesmo ano, transação e geografia. Eles investigam mudanças incomuns em relação a períodos anteriores e sinais independentes de plataforma ou regionais, resolvem conflitos de fontes por meio de uma revisão de um segundo analista e documentam as evidências por trás de qualquer ajuste antes da aprovação. Os analistas entram em contato novamente com os respondentes quando uma definição, cronograma ou mudança abrupta de mercado pode alterar um insumo fornecido anteriormente. O conjunto de dados é atualizado anualmente, atualizado entre ciclos para eventos materiais de mercado e revisado novamente em relação às fontes atuais imediatamente antes da entrega.
Tamanho do Mercado de Videogames da Mordor Intelligence Comparado com Outras Estimativas Publicadas
O mercado global de videogames abrange jogos eletrônicos interativos jogados em todo o mundo em plataformas de jogos digitais. Os indicadores principais incluem o alcance de smartphones conectados e banda larga, o número e a participação de jogadores pagantes, o gasto médio por pagante, os recebimentos de assinatura atribuíveis a jogos e o rendimento de publicidade no título, com cada indicador mapeado para o fluxo de receita que pode influenciar.
Os Principais Fatores de Lacuna são abordados por meio de um limite de transação consistente, insumos de demanda específicos do mercado e verificações cruzadas ao longo do estudo. Os analistas triangulam pesquisas de gastos, dados de associações do setor, registros, divulgações de plataformas, indicadores de conectividade e evidências de entrevistas, verificando se cada fonte mede o mesmo ano, transação e geografia.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 367,9 bilhões de USD (2027) | |
| Consultoria Global A | 281,6 bilhões de USD (2026) | Em sua base de 2026, esta estimativa está 23,5% abaixo do valor de 2027 deste relatório de 367,9 bilhões de USD, 1 ano depois. Sua estimativa de 2026 é anterior ao ano de comparação e a mesma página projeta crescimento até 2032. Sua descrição mais ampla do ecossistema inclui esports, conteúdo gerado por usuários e economias virtuais. |
| Empresa de Pesquisa de Mercado de Jogos B | 213,9 bilhões de USD (previsão para 2026) | Em sua base de 2026, esta estimativa está 41,9% abaixo do valor de 2027 deste relatório de 367,9 bilhões de USD, 1 ano depois. |
A Mordor Intelligence vincula a estimativa à cobertura definida do estudo e ao modelo de demanda. Os analistas triangulam pesquisas de gastos, dados de associações do setor, registros, divulgações de plataformas, indicadores de conectividade e evidências de entrevistas, verificando se cada fonte mede o mesmo ano, transação e geografia.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho e as perspectivas de crescimento do mercado de videogames?
O tamanho foi de 326,5 bilhões de USD em 2026 e é estimado em 367,9 bilhões de USD em 2027, atingindo 649,8 bilhões de USD até 2032. O CAGR previsto é de 12,05% durante 2027-2032.
O que está expandindo a demanda por videogames?
A atividade de jogos mobile no Vietnã, os pacotes de assinatura e o acesso por meio de TVs compatíveis ampliam a participação e as rotas para conteúdo pago.
Qual é a principal categoria de dispositivo de jogos?
O mobile liderou com 48,03% da receita em 2026. Os dispositivos de jogos em nuvem têm previsão de crescimento mais rápido, com um CAGR de 25,6% durante 2027-2032.
Quais empresas competem no mercado de videogames?
Os participantes incluem o negócio Activision da Microsoft, Apple, MOONTON da ByteDance, Electronic Arts e Supercell. A aquisição da Electronic Arts pela PIF, Silver Lake e Affinity Partners foi concluída em agosto de 2026.
Qual é uma restrição importante ao crescimento do mercado de videogames?
O preço médio global por anúncio da Meta aumentou 12% em relação ao ano anterior no segundo trimestre de 2026, elevando o obstáculo para as editoras de jogos cuja receita de jogadores não consegue absorver campanhas mais caras.
Quais regiões lideram a demanda e a expansão do mercado de videogames?
A Ásia-Pacífico detinha 48,01% da receita em 2026. O Oriente Médio e África têm previsão de crescimento mais rápido, com um CAGR de 13,5% durante 2027-2032.