
Marktgröße und Marktanteil für abonnementbasiertes Gaming
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
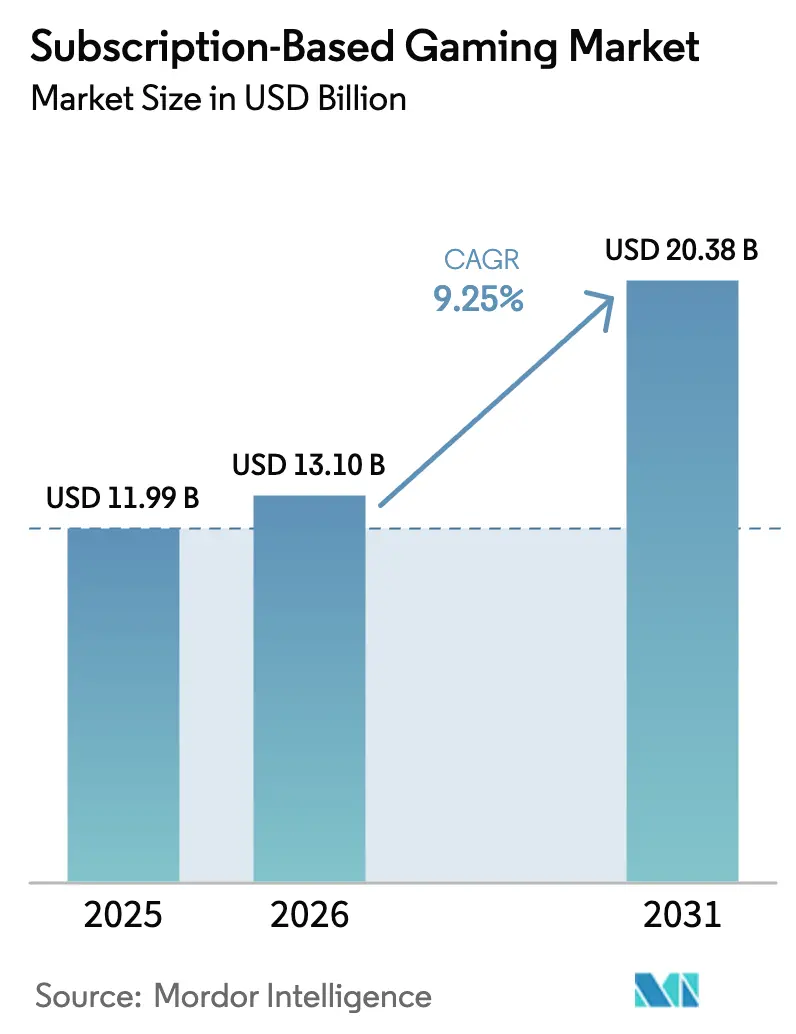
| Marktgröße (2026) | 13.1 Milliarden US-Dollar |
| Marktgröße (2031) | 20.38 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 9.25 % |
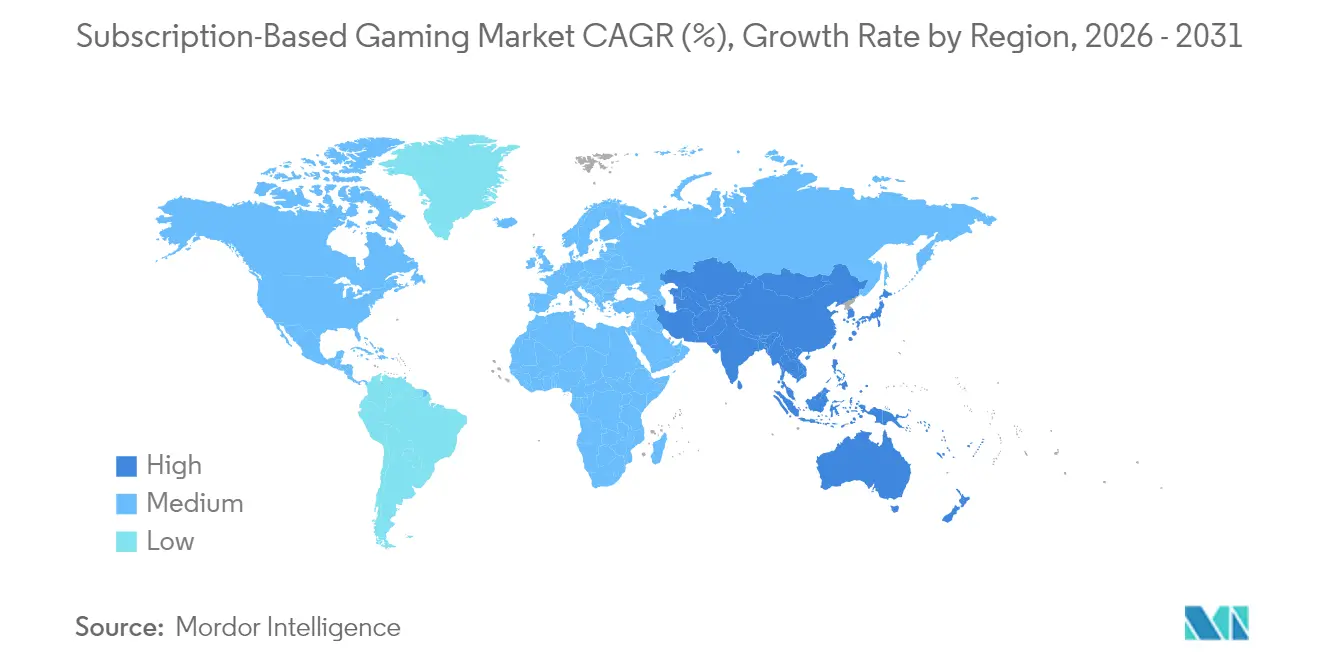
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
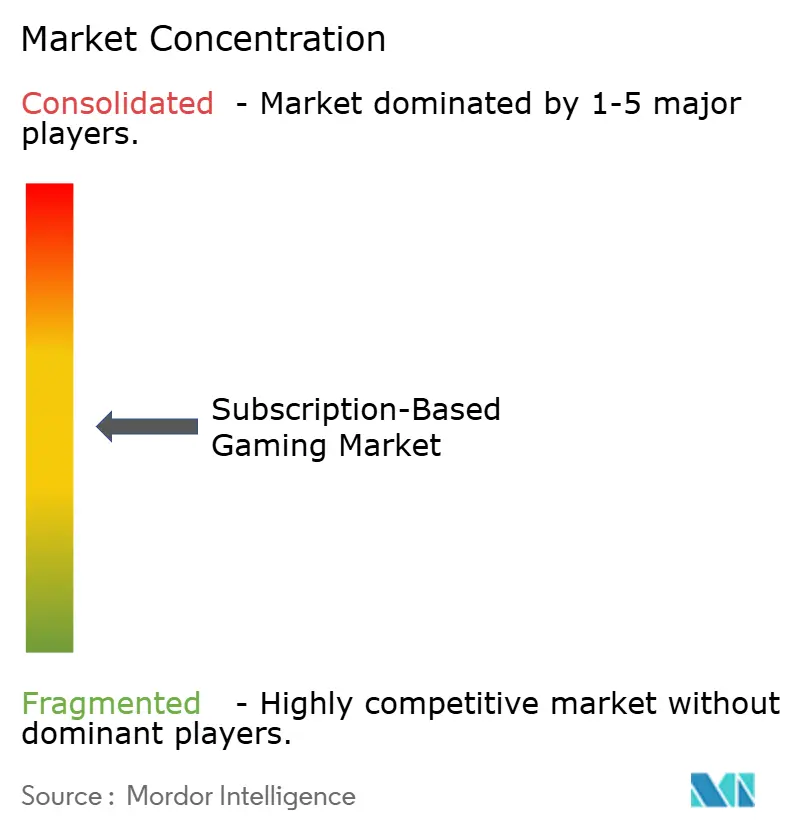
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für abonnementbasiertes Gaming von Mordor Intelligence
Die Marktgröße für abonnementbasiertes Gaming wird voraussichtlich von USD 11,99 Milliarden im Jahr 2025 auf USD 13,1 Milliarden im Jahr 2026 wachsen und soll bis 2031 mit einer CAGR von 9,25 % über den Zeitraum 2026–2031 USD 20,38 Milliarden erreichen. Die Wachstumskurve spiegelt eine breitere Verlagerung im digitalen Unterhaltungsbereich vom Eigentum hin zu bedarfsgerechtem Zugang wider – eine Entwicklung, die durch den Ausbau von 5G-Netzen, die Reifung der Edge-Computing-Infrastruktur und Inhaltsbibliotheken angetrieben wird, die Cloud-native AAA-Titel nun ab dem ersten Tag verfügbar machen. Plattformbetreiber verlagern Budgets von Loot-Box-Mechaniken hin zu wiederkehrenden Umsatzmodellen als Reaktion auf verschärfte Regulierungen, was die Akzeptanz von Abonnementplänen gegenüber Einmalkäufen weiter beschleunigt. Plattformübergreifende Kontoübertragbarkeit, verbesserte Zahlungslokalisierung in Schwellenmärkten und gebündelte Telekommunikationsangebote, die Konnektivität mit Gaming-Pässen verbinden, vergrößern die globale Abonnentenbasis weiter. Infolgedessen entwickelt sich der Markt für abonnementbasiertes Gaming von einer Nische für frühe Nutzer zu einem marktprägenden Umsatzgenerator auf Konsolen, PCs und Mobilgeräten.
Wichtigste Erkenntnisse des Berichts
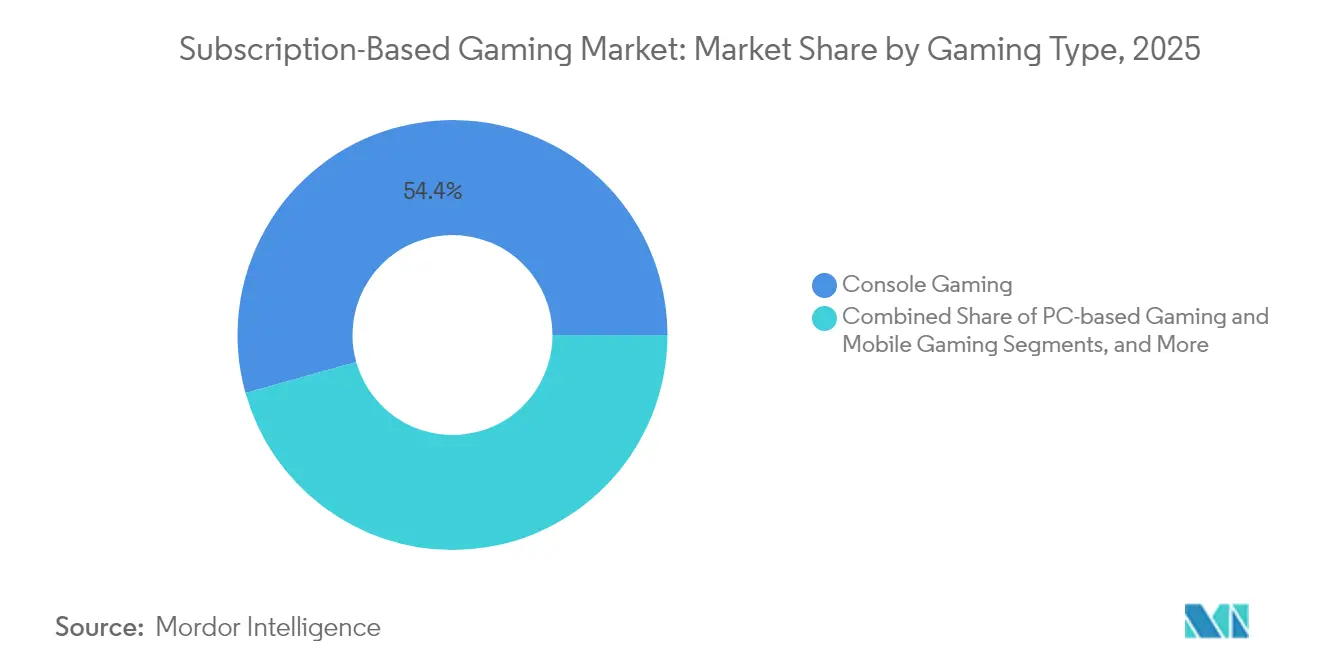
- Nach Spieltyp dominierte Konsolen-Gaming im Jahr 2025 mit einem Marktanteil von 54,35 % am Markt für abonnementbasiertes Gaming, während mobiles Gaming bis 2031 mit einer CAGR von 9,95 % wachsen soll.
- Nach Plattformtyp hielten Download-auf-Gerät-Dienste im Jahr 2025 einen Anteil von 60,32 % an der Marktgröße für abonnementbasiertes Gaming; Cloud-Streaming schreitet mit einer CAGR von 11,05 % bis 2031 voran.
- Nach Abonnementstufe entfielen Premium-Pläne auf 48,55 % des Umsatzes im Jahr 2025, während Familientarife eine CAGR von 10,05 % bis 2031 verzeichnen.
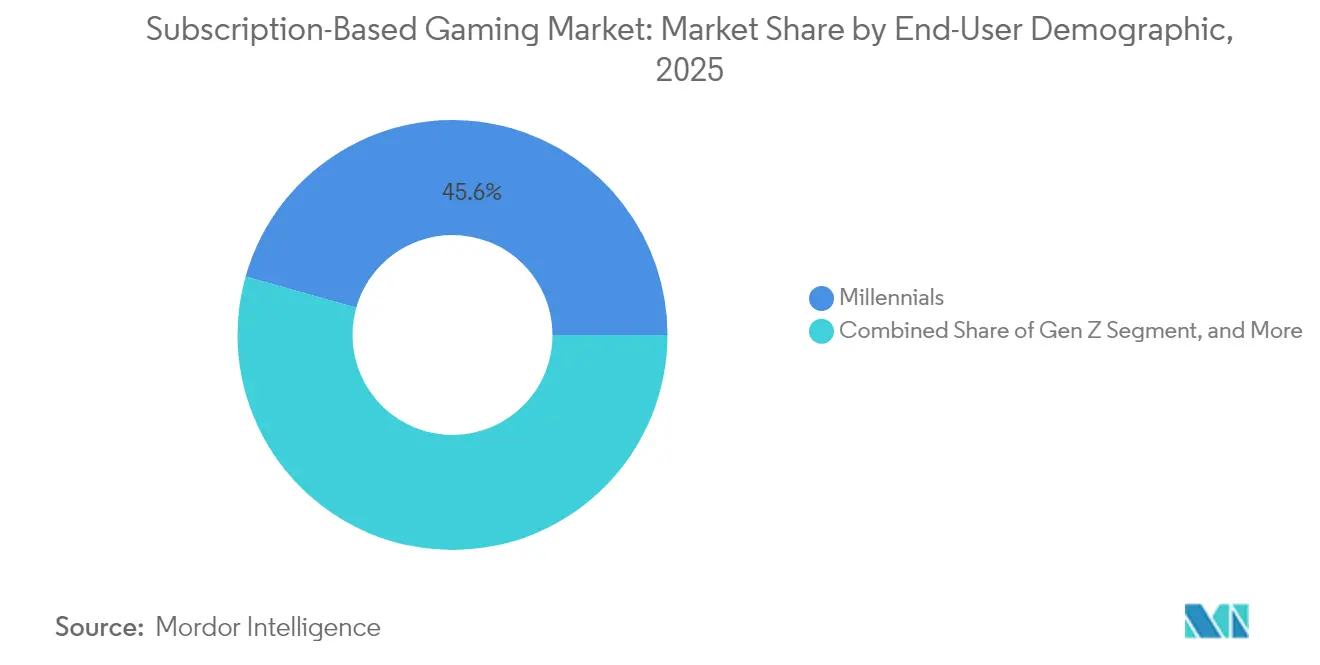
- Nach Endnutzer-Demografie hielten Millennials im Jahr 2025 einen Marktanteil von 45,62 % am Markt für abonnementbasiertes Gaming; die Nutzung durch die Generation Z wächst mit einer CAGR von 10,35 % bis 2031.
- Nach Geografie führte Nordamerika im Jahr 2025 mit einem Umsatzanteil von 72,35 %, doch der asiatisch-pazifische Raum soll die schnellste CAGR von 10,6 % bis 2031 verzeichnen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberauswirkungen*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Cloud-native AAA-Veröffentlichungen | +1.8% | Global – frühe Schubwirkung in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Plattformübergreifende Kontoübertragbarkeit | +1.5% | Global – am stärksten in asiatisch-pazifischen Mobilmärkten | Kurzfristig (≤ 2 Jahre) |
| Geräteübergreifende Familienpläne | +1.2% | Kernmarkt Nordamerika und Europa – Ausweitung nach Lateinamerika | Mittelfristig (2–4 Jahre) |
| Gebündelte Telekommunikations-Gaming-Angebote | +2.1% | Asiatisch-pazifischer Raum, Naher Osten und Afrika sowie Lateinamerika | Langfristig (≥ 4 Jahre) |
| KI-gestützte personalisierte Kuratierung | +1.4% | Global – fortgeschrittene Einführungen in entwickelten Volkswirtschaften | Mittelfristig (2–4 Jahre) |
| Regulatorische Obergrenzen für Loot-Boxes | +1.8% | Europa und ausgewählte asiatisch-pazifische Jurisdiktionen | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Cloud-native AAA-Veröffentlichungen beschleunigen die kostenpflichtige Akzeptanz
Ein Abonnement garantiert jetzt sofortigen Zugang zu Blockbuster-Veröffentlichungen und verwandelt einen Dienst, der einst durch den Zugang zu Backkatalogen definiert wurde, in ein Ziel für den Erscheinungstag. [1]Nasdaq, "GameSquare Completes FaZe Clan Acquisition," nasdaq.com Verlage wie Microsoft leiten mehr als USD 1 Milliarde pro Jahr in Day-One-Game-Pass-Ergänzungen, eine Verpflichtung, die den wahrgenommenen Wert steigert, höhere Preispunkte unterstützt und die Abwanderungsrate senkt. Cloud-native Pipelines beseitigen das Risiko von Einzelhandelsprodukten, ermöglichen simultane globale Veröffentlichungen und unterstützen Echtzeit-Updates, die die Engagement-Zyklen verlängern. Da sich Latenzlücken schließen, die Wiedergabequalität lokalen Installationen entspricht und Spieler Streaming zunehmend als Standard akzeptieren, gewinnt der Markt für abonnementbasiertes Gaming durch Inhalte an Schwung, die historisch gesehen Einzelkäufe von USD 70 erforderten.
Plattformübergreifende Kontoübertragbarkeit steigert den wahrgenommenen Wert
Die nahtlose Migration von Identität und Inventar über Konsole, PC und Mobilgerät hinweg verringert die psychologischen Kosten eines Gerätewechsels.[2]Microsoft Corp., "Xbox Game Pass," microsoft.com Der Kauf von AcceleratXR durch Xsolla unterstreicht das Wettrüsten bei Backend-Werkzeugen, die den Fortschritt unabhängig vom Gerät aufrechterhalten. Für Verbraucher im asiatisch-pazifischen Raum, wo das wechselseitige Nutzen zwischen Mobilgerät und Heimbildschirm üblich ist, verwandelt Übertragbarkeit eine monatliche Gebühr in ein langfristiges Gut. Die Implementierung dieser Funktion erfordert einheitliche Authentifizierungsebenen und geräteübergreifende Berechtigungen – Investitionen, die nur wenige kleinere Mitbewerber leisten können. Das Ergebnis ist eine wachsende Leistungslücke, die skalierten Diensten im Markt für abonnementbasiertes Gaming zugute kommt.
Geräteübergreifende Familienpläne erweitern die adressierbare Basis
Familientarife bündeln 4–6 gleichzeitige Streams, gemeinsame Bibliotheken und Kindersicherungen zu bis zu 60 % niedrigeren Pro-Kopf-Kosten als Einzelkonten. Haushalte überzeugen mehrere Mitglieder, einem gemeinsamen Masterplan beizutreten, was zu höheren Durchdringungsraten bei nahezu null inkrementellen Akquisitionsausgaben führt. Da Kündigungen den Konsens mehrerer Nutzer erfordern, verbessert sich die Bindungsrate messbar im Vergleich zu Einzelplatz-Abonnements. Das Modell passt auch zu generationsübergreifenden Spieltrends und macht den Markt für abonnementbasiertes Gaming widerstandsfähiger gegenüber saisonalen Ausgabenschwankungen.
Gebündelte Telekommunikations-Gaming-Angebote in Schwellenmärkten
Carrier-Billing umgeht Kreditkartenhürden in Indonesien, Indien und Nigeria und erschließt Hunderte von Millionen potenzieller Abonnenten. Netzbetreiber integrieren Gaming-Pässe in Datenpläne und garantieren sowohl Bandbreite als auch Inhalte gegen eine einzige Gebühr, während Plattformbetreiber eine kostengünstige Distribution in Prepaid-Nutzerpools erhalten. Diese Bündel integrieren auch Dienstgüte auf Netzebene, die Cloud-Gaming-Latenz mindert. Langfristig werden Telekommunikationsallianzen den größten additiven Schub für den Umsatz des Marktes für abonnementbasiertes Gaming in mobil-orientierten Volkswirtschaften beisteuern.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Inhalts-Lizenzierungskosten | -1.6% | Global – Druck am stärksten bei kleineren und regionalen Plattformen | Mittelfristig (2–4 Jahre) |
| Provisionsrichtlinien der App-Stores | -1.1% | Globale Mobilmärkte – am stärksten in iOS- und Android-Ökosystemen | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Breitbandkapazität verlangsamt Cloud-Streaming | -1.4% | Schwellenmärkte mit geringer Festnetz- und 5G-Durchdringung | Langfristig (≥ 4 Jahre) |
| Abonnementmüdigkeit durch überlappende Gaming-Pässe | -0.8% | Nordamerika und Europa, wo mehrere Dienste konkurrieren | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Inhalts-Lizenzierungskosten schmälern Margen
Die Financiers, die Day-One-Veröffentlichungen finanzieren, stehen nun vor steigenden Angebotspreisen, da mehrere Dienste um dieselben Signatur-Franchises konkurrieren. Microsoft gibt bereits mehr als USD 1 Milliarde jährlich für Game-Pass-Lizenzen aus – eine Zahl, die den Branchenmaßstab setzt. Kleinere Marktteilnehmer ohne vergleichbare Budgets akzeptieren entweder dünnere Kataloge oder wechseln zu Nischeninhalten und verengen so ihre Publikumsdecke innerhalb des Marktes für abonnementbasiertes Gaming. Langfristig wird die Differenzierung von proprietärem geistigem Eigentum und eigenen Studios abhängen, die die Akquisitionskosten pro Titel senken können.
Provisionsrichtlinien der App-Stores begrenzen die Rentabilität mobiler Pässe
Standardgebühren von 30 % auf iOS und Android reduzieren die Bruttomargen und erzwingen entweder höhere Einzelhandelspreise oder reduzierte Inhaltsinvestitionen. Direkte Verbraucher-Web-Abrechnung und regionsspezifische Regulierung bieten partielle Entlastung, doch unsichere Zeitpläne halten die Wirtschaftlichkeit mobiler Abonnements volatil. Derzeit bündeln Dienstanbieter Anreize wie Treuepunkte oder plattformübergreifende Vorteile, um den Provisionseffekt auszugleichen, doch Rentabilitätslücken bleiben ein Gegenwind für den breiteren Markt für abonnementbasiertes Gaming.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Spieltyp:
Konsolenstärke trifft auf mobile DynamikKonsolen-Abonnements generierten 54,35 % des Umsatzes im Jahr 2025 und unterstreichen den umfangreichen Katalog, die hochauflösende Grafik und die exklusiven Veröffentlichungs-Pipelines, die Kernspieler ansprechen. Innerhalb dieser Gruppe stieg die Marktgröße für abonnementbasiertes Gaming im Konsolenbereich im Jahr 2025 auf USD 6,52 Milliarden und verzeichnet bis 2031 eine CAGR von 7,7 %. Xbox Game Pass und PlayStation Plus erweitern rückwärtskompatible Bibliotheken, die den wahrgenommenen Wert weit über die monatliche Gebühr hinaus steigern. Umgekehrt expandieren mobile Abonnements – derzeit ein kleinerer Anteil – mit einer CAGR von 9,95 %, da die Smartphone-Durchdringung in mehreren südostasiatischen Ländern 90 % überschreitet. Cloud-Streaming überbrückt Hardware-Lücken, liefert Konsolen-Qualitätstitel auf Mittelklassegeräten und zieht jüngere demografische Gruppen in kostenpflichtige Ökosysteme.
Der Aufstieg des mobilen Gamings spiegelt auch kürzere Sitzungsschleifen, Normen zum sozialen Teilen und schrittweise Zahlungsgewohnheiten wider, die durch die Free-to-Play-Kultur geprägt wurden. Gebündelte Telekommunikationspässe verringern Hürden, während Identitätsübertragbarkeit den Fortschritt bei Gerätewechseln erhält und das Abwanderungsrisiko reduziert. PC-Abonnements nehmen eine mittlere Position ein und stützen sich auf Plattformen wie Steam, um kuratierte Pässe zu testen, obwohl der Wettbewerb durch mobile Zugänglichkeit und Konsolenexklusivität intensiv bleibt. Das Zusammenspiel dieser drei Formfaktoren prägt weiterhin die Entwicklung des Marktes für abonnementbasiertes Gaming und fördert hybride Angebote, die einem Konto das freie Wechseln zwischen Bildschirmen ermöglichen.


Nach Plattformtyp:
Download-Dominanz trifft auf Cloud-HerausforderungDownload-auf-Gerät-Dienste halten weiterhin 60,32 % des Gesamtumsatzes, da lokale Installation eine leistungsunabhängige Konnektivität gewährleistet – ein Umstand, der von latenzempfindlichen Wettbewerbsspielern geschätzt wird. Gleichzeitig entwickeln sich Cloud-Streaming-Plattformen mit einer CAGR von 11,05 % rasant weiter, unterstützt durch 5G-Backhaul, Edge-Computing und Codecs, die nun 60-fps-Gameplay in 1080p auf Mittelklasse-Netzwerken ermöglichen. Dieser Schwung veranlasst Inhaltseigentümer zu Dual-Release-Strategien, die sowohl Download- als auch Streaming-Optionen innerhalb eines Abonnements anbieten und damit Bandbreitenunterschiede abfedern.
Hybride Architektur ist zum Kern der Wertversprechen geworden. Abonnenten laden für Offline-Spiele herunter und behalten gleichzeitig die Freiheit, auf Geräten ohne Speicher sofort zu streamen. Der Markt für abonnementbasiertes Gaming ist daher kein „Entweder-oder”-Plattformkampf mehr, sondern ein Kontinuum, bei dem die Infrastrukturqualität und nicht die Verbraucherpräferenz den dominanten Zugangsmodus bestimmt. Mit der Ausweitung der Glasfaserbereitstellung und der engeren geräteübergreifenden Übergabe könnte reines Streaming Downloads überholen, aber derzeit definiert die Koexistenz die Wettbewerbslandschaft.
Nach Abonnementstufe:
Premium-Preise weichen familienorientierter WirtschaftlichkeitPremium-Tarife repräsentieren 48,55 % des Umsatzes, angetrieben durch Frühzugang, exklusive Kosmetika und werbefreie Erlebnisse, die eine monatliche Gebühr von USD 16–20 in entwickelten Märkten rechtfertigen. Das stärkste Wachstum liegt jedoch bei familienorientierten Plänen, die mit einer CAGR von 10,05 % steigen, da Haushalte ein Abonnement über mehrere Profile teilen. Diese Pläne kosten oft nur 40–60 % der kombinierten individuellen Ausgaben, was die Upgrade-Rechnung zu ihren Gunsten kippt. Inhaltsanbieter reagieren mit der Hinzufügung von Eltern-Dashboards, Cloud-basierten Speicher-Partitionen und Altersfreigaben, die unter einer einzigen Lizenz koexistieren.
Basis-Tarife bleiben ein Einstiegspunkt in preissensiblen Regionen; Upsell-Trichter, die auf saisonalen Battle-Pässen aufgebaut sind, locken Spieler jedoch zu reichhaltigeren Paketen. Der Markt für abonnementbasiertes Gaming berücksichtigt diesen gestaffelten Ansatz durch die Verknüpfung von tarifübergreifenden Vorteilen: Im Basis-Tarif verdiente Punkte können beim Upgrade auf Premium mit Rabatt eingelöst werden, während Familienpläne Premium-Vorteile erben. Langfristig wird die Tarifgestaltung voraussichtlich einer „Gut-Besser-Best”-Vorlage folgen, die im Video- und Musik-Streaming verfeinert wurde.
Nach Endnutzer-Demografie:
Millennials verankern, Generation Z beschleunigtMillennials machen 45,62 % der aktuellen Abonnenten aus, behalten die Loyalität zu Franchises, mit denen sie aufgewachsen sind, und verfügen über ein verfügbares Einkommen, das monatliche Gebühren unterstützt. Sie sind auch die Generation, die am wahrscheinlichsten Premium-Hardware kauft, was die Dominanz des Konsolensegments verstärkt. Die Generation Z zeigt jedoch die schnellste Adoptionskurve mit einer CAGR von 10,35 %, angetrieben durch soziale Koop-Modi, von Influencern geleitete Entdeckung und die Präferenz für plattformübergreifende Spielbarkeit. Inhaltspersonalisierung durch KI entspricht ihrer Nachfrage nach kuratierten Erlebnissen gegenüber massiven Backkatalogen.
Generation X und Babyboomer bilden ein kleineres, aber profitables Segment, das Vielfalt und Komfort sucht, was sie für Familienpakete empfänglich macht, die minimale Einrichtung erfordern. Generationsübergreifende Haushalte verstärken Cross-Selling-Möglichkeiten, wobei jüngere Mitglieder Abonnementdienste einführen und ältere Mitglieder die Erneuerung aufgrund des gemeinsamen Engagements aufrechterhalten. Demografische Dynamiken prägen so Marketing, Inhaltsakquisition und Feature-Roadmaps, während der Markt für abonnementbasiertes Gaming reift.
Nach Umsatzmodell:
Hybridstrategien erschließen KaufkraftReiner Abonnementzugang ist zwar transparent, lässt jedoch Umsatz auf dem Tisch liegen, sobald ein Spieler die Musttry-Titel erschöpft. Hybridmodelle kombinieren Pauschalpreis-Bibliotheken mit optionalen Saison-Pässen, Kosmetika oder Erweiterungspaketen und erzielen so höhere durchschnittliche Umsätze pro Nutzer, ohne kostensensible Zielgruppen zu verprellen. Verlage erzielen diversifizierte Einkommensströme und geben Abonnenten die Wahl, mehr für kosmetisches Prestige auszugeben oder beim enthaltenen Inhalt zu bleiben. Regulatorische Kontrolle dämpft den Reiz von zufälligen Loot-Boxes und begünstigt Nicht-Glücksspiel-Erweiterungen wie fest bepreiste Battle-Pässe.
In der Praxis schränken Dienste bestimmte Demos hinter einer Abonnement-Schranke ein und monetarisieren dann zusätzliche herunterladbare Inhalte durch einmalige Gebühren. Der Markt für abonnementbasiertes Gaming spiegelt damit sich entwickelnde Film- und Musik-Ökosysteme wider, bei denen der Basiszugang das Minimum ist und Premium-Stufen exklusive Vorteile freischalten. Mit dem Aufstieg medienübergreifender Franchises sind synergistische Bündel zu erwarten, die Spiele mit Comics, Film und physischem Merchandise verbinden und die Möglichkeiten für hybride Monetarisierung erweitern.
Geografische Analyse
Markt für abonnementbasiertes Gaming in Nordamerika
Nordamerika erwirtschaftete 72,35 % des Umsatzes im Jahr 2025 und bleibt weiterhin der Anker des Marktes für abonnementbasiertes Gaming, begünstigt durch flächendeckendes Breitband, eine hohe Konsolendichte und reibungslose digitale Zahlungsmittel. Die plattformübergreifende Kontosynchronisierung ist nahezu Standard und stärkt die Ökosystembindung, was höhere monatliche Preise rechtfertigt. Kanada weist eine überdurchschnittliche Durchdringung bei Familienplänen auf und profitiert von günstigen Wechselkursen, die die Kaufkraft erhöhen. Der regulatorische Fokus bleibt im Vergleich zu Europa gering, doch Untersuchungen zu App-Store-Provisionen und Kinderschutzmaßnahmen könnten die Gebührenstruktur neu gestalten.
Markt für abonnementbasiertes Gaming in Europa, Lateinamerika, Asien-Pazifik und Afrika
Asien-Pazifik verzeichnete die höchste CAGR von 10,6 % und wird bis 2031 die größte absolute Anzahl neuer Abonnenten hinzugewinnen. Die allgegenwärtige Verbreitung von Smartphones verschafft dem mobilen Segment einen Vorteil, während Telekommunikationsbündel in Kombination mit direkter Mobilfunkabrechnung Segmente erschließen, die historisch gesehen außerhalb des Bankensystems lagen. Indonesien, Indien und Vietnam veranschaulichen diesen Trend, wobei die Spielzeit in Südostasien im Jahr 2024 um 53 % gestiegen ist. Japan, obwohl reifer, ist führend bei der Integration von Treueprogrammen, die Punktesysteme mit Abonnementverlängerungen verknüpfen. China bleibt komplex: Die inländischen Marktführer Tencent und NetEase dominieren, doch regulatorische Beschränkungen der Bildschirmzeit und Genehmigungsverfahren für ausländische Inhalte dämpfen das Wachstum. Europa ist ein reifes, aber regulatorisch im Wandel befindliches Gebiet; Belgien und die Niederlande schränken Lootboxen ein und veranlassen Publisher, auf Service-Pässe umzuschwenken. Die Lokalisierung in Bezug auf Sprachen, Zahlungspräferenzen und Inhaltsbewertungen erhöht die Betriebskosten, doch eine erfolgreiche Anpassung sichert dauerhafte Positionen in einer Region mit hohem durchschnittlichen Umsatz pro Nutzer. Lateinamerika ist ein aufstrebender Markt: Das hohe Download-Volumen in Brasilien in Verbindung mit verbesserten Zahlungsinfrastrukturen signalisiert die Bereitschaft für eine breitere Akzeptanz von Abonnements. Afrika, mit einem Gaming-Markt von 1,8 Milliarden USD im Jahr 2024, verzeichnet ein jährliches Wachstum von 12,4 %, das zu 90 % mobil getrieben ist, was auf ein Greenfield-Szenario für bündelzentrierte Angebote hindeutet.

Regulatorisches Umfeld
Regulierungen im Bereich abonnementbasiertes Gaming zielen zunehmend auf Transparenz bei der Monetarisierung, Abonnementbedingungen für Verbraucher und Kinderschutz ab, was einen Wandel weg von zufallsbasierten Lootboxen hin zu wiederkehrenden Pässen und Add-ons mit Festpreis vorantreibt. In Europa üben Lootbox-Beschränkungen in Ländern wie Belgien und den Niederlanden weiterhin Druck auf Publisher aus, ihre Erlösmodelle neu auszubalancieren. Im Vereinigten Königreich führte der Digital Markets, Competition and Consumers Act ab April 2025 eine verschärfte Durchsetzung verbraucherrechtlicher Vorschriften im Zusammenhang mit Abonnements ein, mit Strafen von bis zu 10 % des weltweiten Umsatzes bei Nichteinhaltung.
Auch die algorithmische Kuratierung und die Gestaltung von Nutzeroberflächen rücken zunehmend in den Fokus der Politik, einschließlich der Frage, wie diese Entscheidungen Kauf- und Nutzungsverhalten beeinflussen können. Der EU AI Act fügt Governance-Anforderungen für bestimmte Empfehlungs- und Moderationssysteme hinzu (Dokumentation, Risikoklassifizierung und damit verbundene Kontrollen). Rechtskommentatoren haben den geplanten Digital Fairness Act der Europäischen Kommission (mit angegebenem Zeitrahmen für Q4 2026) als möglichen nächsten Schritt in Bezug auf Dark Patterns und Klarheit bei virtuellen Währungen hervorgehoben. Außerhalb Europas bleiben Kinderschutz- und Monetarisierungsbeschränkungen in mehreren Rechtsräumen ein entscheidender Faktor, der beeinflusst, wie Abonnementplattformen Onboarding, elterliche Kontrollen und In-App-Kaufabläufe gestalten.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette des abonnementbasierten Gamings beginnt bei der Spieleentwicklung und dem Rechteinhaber (First-Party-Studios, Third-Party-Publisher und Lizenzgeber) und geht dann in die Aggregation und Vermarktung durch Plattforminhaber über, die Bibliotheken kuratieren und Inhaltsvereinbarungen aushandeln. Die Monetarisierung stützt sich hauptsächlich auf periodische Abonnementgebühren, die über den Abonnementzeitraum verbucht werden (im Einklang mit den Rechnungslegungsgrundsätzen, die von großen Plattformbetreibern in öffentlichen Berichten beschrieben werden), ergänzt durch hybride Add-ons wie DLC oder kosmetische Inhalte mit Festpreis. Die Auslieferung erfolgt über Download-to-Device- und Cloud-Streaming-Infrastrukturen, wobei Identitätsdienste, Berechtigungsverwaltung, Empfehlungsmaschinen, Anti-Cheat-Systeme und Live-Ops-Werkzeugketten eingesetzt werden, um plattformübergreifendes Spielen und Kundenbindung zu unterstützen.
Vertrieb und Zahlungsabwicklung beeinflussen die Stückkostenrechnung. Konsolen-Stores und mobile App-Stores fungieren als zentrale Gatekeeper, während Telco-Bundles und Carrier-Billing die Reichweite in Märkten mit geringerer Kartenverbreitung erweitern. Infrastrukturpartner, einschließlich Cloud-Anbieter, CDNs und Edge-Computing, beeinflussen Kosten und Nutzererlebnis beim Streaming. Geräte- und Betriebssystem-Ökosysteme schränken auch die Preisflexibilität durch Provisionsrichtlinien ein. Operativ verwalten Plattforminhaber Compliance- und Beschaffungserwartungen entlang der Lieferbasis, unter anderem über die Nintendo CSR Procurement Guidelines für Geschäftspartner, was breitere Anforderungen an Rechtskonformität, Sicherheit und verantwortungsvolle Beschaffung widerspiegelt, die zunehmend globale digitale Dienste begleiten.
Wettbewerbslandschaft
Der Markt für abonnementbasiertes Gaming zeichnet sich durch eine moderate Konzentration aus, bei der Ökosystem-Giganten Exklusivtitel und tiefe Finanzreserven nutzen, um Day-One-Veröffentlichungen zu sichern. Microsoft widmet mehr als USD 1 Milliarde jährlich für Game-Pass-Inhalte und gewährleistet so eine stetige Abfolge hochkarätiger Titel, die das Engagement aufrechterhalten. Sony kontert mit einem gestuften PlayStation Plus, das Cloud-Streaming, klassische Bibliotheken und ermäßigte Erweiterungen schichtet, um sein Konsolenpublikum zu halten. Nintendo bleibt selektiv und kanalisiert einen kuratierten Katalog in sein Online-Erweiterungspaket und setzt auf erstklassige Nostalgie.
Außerhalb des Konsolen-Dreigestirns hat sich Netflix mit 70 mobilen Titeln als Teil eines breiteren Unterhaltungspakets positioniert, was die verschwimmenden Grenzen zwischen Medienvertikalen verdeutlicht. Die Übernahme von AcceleratXR durch Xsolla unterstreicht die Bedeutung von Infrastruktur, die plattformübergreifende Übertragbarkeit und reibungslose Zahlungen unterstützt. Unterdessen zeigt die Fusion von GameSquare mit FaZe Clan, wie Esports-Einfluss und Creator-Netzwerke Abonnenten-Akquisitionstrichter verstärken können.[3]Xsolla, "Gaming and Payments in Asia," xsolla.com
Kleinere Hoffnungsträger besetzen entweder Nischenbereiche – Retro-Arcades, Nur-Indie-Auswahlen – oder verlassen das Feld unter Skalierungsdruck, wie die Abschaltung von Utomik im Jahr 2025 verdeutlicht. Von Telekommunikationsunternehmen unterstützte Marktteilnehmer tauchen in Afrika und Südostasien auf und nutzen Abrechnungsintegration und Zero-Rating-Datenkontingente als Wettbewerbshebel. Mittelfristig wird der Wettbewerbsvorteil von proprietärem geistigen Eigentum, KI-gesteuerter Personalisierung und medienübergreifenden Franchises abhängen, die über reines Gameplay hinausgehen. Für Verbraucher verspricht der eskalierte Wettbewerb reichhaltigere Kataloge und gebündelte Vorteile und stärkt die Attraktivität des Marktes für abonnementbasiertes Gaming.
Marktführer für abonnementbasiertes Gaming
Microsoft Corporation (Xbox Game Pass)
Sony Group Corporation (PlayStation Plus)
Nintendo Co., Ltd. (Nintendo Switch Online)
Apple Inc. (Apple Arcade)
Electronic Arts Inc. (EA Play)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für abonnementbasiertes Gaming
- Microsoft Corporation (Xbox Game Pass)
- Sony Group Corporation (PlayStation Plus)
- Nintendo Co., Ltd. (Nintendo Switch Online)
- Apple Inc. (Apple Arcade)
- Electronic Arts Inc. (EA Play)
- Google LLC (Google Play Pass)
- NVIDIA Corporation (GeForce NOW)
- Amazon.com, Inc. (Amazon Luna and Prime Gaming)
- Ubisoft Entertainment SA (Ubisoft+)
- Humble Bundle, Inc.
- Tencent Holdings Ltd. (Start Gaming)
- Epic Games, Inc. (Fortnite Crew)
- Valve Corporation (Steam Subscription Beta)
- Utomik BV
- Blacknut SA
- Paradox Interactive AB (Paradox Pass)
- Gameloft SE (Gameloft+)
- Square Enix Holdings Co., Ltd. (Square Enix Pass)
- Netflix, Inc. (Netflix Games)
- Meta Platforms, Inc. (Meta Quest +)
- SEGA Corporation (SEGA Pass)

Marktchancen und Zukunftsaussichten
Chancen bündeln sich um deterministische Monetarisierung und compliance-orientiertes Design, da Regulierungsbehörden zufallsbasierte Mechaniken und Abonnementpraktiken genauer prüfen. Abonnements, Battle Passes und direkte Kosmetikkäufe bieten einen klareren Wertaustausch als Lootboxen und verringern das Risiko von Durchsetzungsmaßnahmen im Zusammenhang mit Verbraucherschutz und Kinderthemen, im Einklang mit der Beobachtung des Berichts, dass verschärfte Lootbox-Obergrenzen die Ausgaben in Richtung wiederkehrender Modelle verschieben. Produkt- und Preismaßnahmen führender Plattformen deuten ebenfalls auf laufende Experimente hin, um den wahrgenommenen Wert in großem Maßstab zu verteidigen, einschließlich der Änderungen von Microsoft an der Preisgestaltung von Xbox Game Pass im April 2026, neben fortgesetzten Investitionen in Day-One-Titel und Bibliotheksbreite.
Ein zweiter Freiraum liegt im Vertrieb und im Zahlungsverkehr, insbesondere in Mobile-First- und unterversorgten Regionen, in denen Carrier-Billing und Telco-Bundles Reibungsverluste reduzieren. Der Bericht hebt bereits Indonesien, Indien und Nigeria als Märkte hervor, in denen Carrier-Billing große Prepaid-Nutzerpools erschließen kann und gebündelte Konnektivität plus Game-Pass die Akzeptanz unterstützt. Dies schafft Raum für Partnerschaften, die lokalisierte Zahlungsmethoden, QoS-bewusste Auslieferung für Cloud- und Hybrid-Play sowie Familientarife mit mehreren Profilen kombinieren. Auf der Angebotsseite verstärken steigende Kosten für Inhaltslizenzierung den Anreiz, eigenes geistiges Eigentum aufzubauen, Rechte über längere Laufzeiten zu sichern und Personalisierung und Auffindbarkeit zu verbessern, damit Plattformen breitere Kataloge monetarisieren können, ohne die Ausgaben für den Erwerb von Fremdinhalten kontinuierlich zu erhöhen.
Recent Industry Developments in Markt für abonnementbasiertes Gaming
- Juli 2026: Sony Group Corporation: Der PlayStation Plus-Spielekatalog für Juli 2026 wurde um Avatar Frontiers of Pandora und Rise of the Ronin erweitert. Katalogerweiterung für PS Plus. Verbessertes Nutzerengagement und höhere Bindung über Plattformen hinweg.
- Juli 2026: Microsoft Corporation: Xbox Game Pass fügte Winds of Arcana: Ruination und Gears of War: Reloaded hinzu. Bibliothekserweiterung für Game Pass. Gestärkte Plattformbindung und potenzielles Abonnentenwachstum.
- Juni 2026: Microsoft Corporation: Die zweite Welle von Xbox Game Pass im Juni 2026 erweitert die Bibliothek. Halbjährliche Bibliothekserweiterung für Game Pass. Verbessertes Wertversprechen zur Bindung und zum Wachstum der Abonnentenzahl.


Markt für abonnementbasiertes Gaming Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Einnahmen aus kostenpflichtigen Abonnementplänen, die Nutzern wiederkehrenden Zugriff auf eine Bibliothek von Videospielen oder Spielzugangsvorteilen über Konsole, PC und Mobilgeräte gewähren, einschließlich Cloud-Streaming und Download-to-Device-Bereitstellung.
Ausgeschlossene Bereiche: Einmalige Spielekäufe und eigenständige Ausgaben für In-Game-Gegenstände sind ausgeschlossen, sofern sie nicht in den Preis eines Abonnementplans eingebunden sind.
Übersicht der Segmentierung
- Nach Spieltyp
- Konsolen-Gaming
- PC-basiertes Gaming
- Mobiles Gaming
- Nach Plattformtyp
- Cloud-Streaming
- Download-auf-Gerät
- Nach Abonnementstufe
- Basic
- Premium
- Familie/Gruppe
- Nach Endnutzer-Demografie
- Generation Z (10–24 Jahre)
- Millennials (25–40 Jahre)
- Generation X und Ältere (41+ Jahre)
- Nach Umsatzmodell
- Reines Abonnement
- Hybrid (Abonnement + Mikrotransaktionen)
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Südamerika
- Brasilien
- Argentinien
- Rest von Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Russland
- Rest von Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Südkorea
- Indien
- Rest des asiatisch-pazifischen Raums
- Naher Osten
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Rest des Nahen Ostens
- Afrika
- Südafrika
- Rest von Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung wurde genutzt, um den adressierbaren Umsatzpool für abonnementbasiertes Gaming abzubilden und das Modell auf beobachtbare Signale zu stützen, die von Jahr zu Jahr überprüft werden können. Wir beginnen typischerweise mit veröffentlichten Statistiken und Erhebungshinweisen von Quellen wie der ITU (Breitband- und mobile Konnektivität), der Weltbank (Makroindikatoren und Kontext zu Haushaltsausgaben), der OECD (Indikatoren zur digitalen Wirtschaft), UN Comtrade (Handelsströme bei Geräten und Konsolen als unterstützender Proxy) und Veröffentlichungen von Regulierungsbehörden, sofern Regeln zur Abonnementabrechnung oder zum Verbraucherschutz die Preisgestaltung und Abwanderung beeinflussen.
Auf der Industrieseite prüfen wir Finanzberichte von Plattformen und Publishern, Jahresberichte, Investorenpräsentationen und Transkripte von Ergebniskonferenzen, um zu verstehen, wie Abonnementumsätze ausgewiesen werden und was darin gebündelt ist. Wir nutzen zudem kostenpflichtige Datenbanken für Unternehmensfinanzdaten und -informationen, Nachrichten- und Finanzdaten sowie Patentdatenbanken, um Serviceeinführungen, Investitionszyklen für Inhalte und den zeitlichen Ablauf regionaler Expansionen zu überprüfen. Die hier aufgeführten Quellen sind lediglich beispielhaft, und weitere öffentliche und kostenpflichtige Referenzen wurden zur Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Befragungen
Es wurden Primärarbeiten durchgeführt, um die Logik der Abonnementumsätze zu überprüfen, insbesondere dort, wo öffentliche Berichte Bundles, Aktionen oder hybride Monetarisierung vermischen. Wir sprachen mit Führungskräften und operativen Verantwortlichen bei Betreibern von Abonnementdiensten, Publishern, Zahlungs- und Abrechnungspartnern sowie Vertriebsspezialisten und nutzten anschließend kurze Umfragen, um Preisspannen, Abwanderungsmuster und Bundle-Zuordnung nach Region zu bestätigen. Da die Akzeptanz je nach Gerät und Konnektivität unterschiedlich ist, wurden die Eingaben über APAC, EMEA und Amerika validiert, bevor die Annahmen finalisiert wurden.
Verteilung der Befragten der Primärforschung
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 35 % | CXOs: 20 % | APAC: 39 % |
| Mid-Tier: 44 % | Funktions-/Bereichsleiter: 25 % | EMEA: 37 % |
| Kleinere Anbieter: 21 % | Manager: 55 % | Amerika: 24 % |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung basiert auf einer kombinierten Top-down- und Bottom-up-Logik, damit die Gesamtwerte auch bei uneinheitlicher Offenlegung realistisch bleiben. Zunächst wird ein Top-down-Nachfragepool rekonstruiert, indem die Anzahl zahlender Abonnenten nach Region und Plattform geschätzt wird, worauf der durchschnittliche Monatspreis und die effektiven bezahlten Monate angewendet werden, die um Bundles, Aktionen und Familientarife angepasst werden, die die ausgewiesenen Listenpreise verwässern.
Um das Modell eng an den Marktcharakteristika zu halten, orientieren sich die Eingaben an Indikatoren wie Breitband- und 5G-Verfügbarkeit, Trends der aktiven Spielerbasis, Preisstufen der Abonnements nach Tarifstufe, Akzeptanz von Cloud-Streaming und dem Rhythmus großer Inhaltsveröffentlichungen, die Neuanmeldungen steigern und die Abwanderung reduzieren können. Selektive Bottom-up-Näherungen werden anschließend als Gegenprobe verwendet, einschließlich stichprobenartiger Tarifpreise multipliziert mit geschätzten Abonnenten für wichtige Dienste, ergänzt durch Kanalprüfungen zur Bundle-Durchdringung über Telekommunikationsanbieter und Geräte-Ökosysteme. Fehlen Bottom-up-Detaildaten für kleinere Regionen, werden Lücken über Proxy-Akzeptanzkurven geschlossen und anschließend an beobachtbare Konnektivität und Ausgabenkapazität angepasst.
Für die Prognose wird eine Szenarioanalyse verwendet, wobei ein Basisszenario an erwartetes Abonnentenwachstum, Preisentwicklung (einschließlich Normalisierung von Rabatten) und Signale zu Inhaltsinvestitionen angebunden ist. Abwärts- und Aufwärtspfade spiegeln eine langsamere oder schnellere Akzeptanz von Cloud-Streaming und Änderungen der Bundle-Intensität wider. Die endgültige Prognose wird mit Primärbefragten überprüft, damit die Wachstumskurve dem entspricht, was Betreiber und Publisher für die nächsten Jahre budgetieren.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch Triangulation über unabhängige Prüfungen, damit kein einzelnes Ergebnis das Resultat bestimmt. Wir vergleichen Modellergebnisse mit Offenlegungen von Plattformen, regionalen Konnektivitätstrends und anderen Nachfragesignalen und führen anschließend Abweichungsprüfungen durch, um sprunghafte Veränderungen zu erkennen, die nicht mit bekannten Markteinführungen, Preisänderungen oder Berichtsverschiebungen übereinstimmen.
Vor der endgültigen Freigabe durchläuft die Arbeit eine mehrstufige Analystenprüfung, bei der Annahmen hinterfragt und mit alternativen Eingaben neu berechnet werden, um die Stabilität zu bestätigen. Tritt eine große Abweichung auf, werden Befragte erneut kontaktiert, um zu klären, ob diese aus Bundling, dem Zeitpunkt der Währungsumrechnung oder einer echten Veränderung im Abonnentenverhalten resultiert. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei bedeutenden Ereignissen, und eine abschließende Prüfung vor der Auslieferung wird durchgeführt, damit Kunden die aktuellste Sicht erhalten.
Vergleich der Marktgröße für abonnementbasiertes Gaming weltweit von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Zahlen für abonnementbasiertes Gaming können weit voneinander abweichen, da die zugrunde liegenden Zählregeln zwischen den Quellen nicht einheitlich sind, selbst wenn das Thema ähnlich klingt. Unterschiede ergeben sich meist daraus, was als Abonnementumsatz gezählt wird, wie Cloud-Streaming behandelt wird und ob In-Game- oder Einzeltitel-Abonnements in die gleiche Gesamtsumme einbezogen werden.
Die Hauptdifferenz ergibt sich daraus, ob In-Game- und Einzelspiel-Abonnements in denselben Umsatzpool einbezogen werden, wobei Mordor Intelligence nur kostenpflichtige Abonnementpläne zählt, die Katalogzugangsvorteile über verschiedene Geräte hinweg bieten (einschließlich Cloud-Streaming und Download-to-Device), und dann für Rabattierung und Bundle-Zuordnung normalisiert, die die realisierte Preisgestaltung verringern können.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 13,10 Mrd. USD (2026) | |
| Fachzeitschrift A | 19,00 Mrd. USD (2024) | Verwendet eine breitere Definition von Spieleabonnements, die In-Game- oder Einzeltitel-Abonnements einschließen kann, und die Jahresbasis unterscheidet sich, was den scheinbaren Gesamtwert erhöhen kann, wenn er mit einem späteren Basisjahr mit normalisierter Preisgestaltung verglichen wird. |
| Branchenverlag B | 15,50 Mrd. USD (2025) | Spiegelt häufig eine plattformübergreifende Sichtweise über viele Abonnementarten wider und stützt sich auf Prognosen mit längerem Zeithorizont, die Listenpreise fortschreiben können, ohne vollständig für Bundles, Aktionen und Familientarife anzupassen, die den realisierten Umsatz pro zahlendem Nutzer verringern. |
Zusammengenommen wird die Spanne hauptsächlich durch Umfang und Jahresabgleich erklärt, gefolgt davon, wie die Preisgestaltung von Listentarifen in realisierte Umsätze umgerechnet wird. Indem die Zählregeln eng an den Wert bezahlter Tarife, beobachtete Akzeptanzsignale und wiederholbare Preis- und Abwanderungsannahmen gebunden bleiben, bleibt die resultierende Schätzung transparent und im Zeitverlauf leichter überprüfbar.


Wichtige im Bericht beantwortete Fragen
Welchen prognostizierten Wert wird der Markt für abonnementbasiertes Gaming bis 2031 erreichen?
Es wird erwartet, dass der Markt bis 2031 USD 20,38 Milliarden erreicht und dabei eine CAGR von 9,25 % verzeichnet.
Welche Region wächst am schnellsten im Bereich abonnementbasiertes Gaming?
Der asiatisch-pazifische Raum verzeichnet bis 2031 eine CAGR von 10,6 %, angetrieben durch mobilfirstige Nutzung und Telekommunikationsbündel.
Warum gewinnen Familien-Abonnementstufen an Beliebtheit?
Familienpläne bieten gemeinsamen Zugang für mehrere Nutzer bei bis zu 60 % Kostenersparnis und steigern die Haushaltsdurchdringung und Bindungsrate.
Wie wirken sich regulatorische Maßnahmen auf das Abonnementwachstum aus?
Beschränkungen für Loot-Boxes in Europa und Teilen Asiens drängen Verlage zu transparenten wiederkehrenden Umsätzen und begünstigen die Abonnementakzeptanz.
Welches Plattformmodell wächst schneller, Download oder Cloud-Streaming?
Cloud-Streaming wächst mit einer CAGR von 11,05 %, da 5G und Edge-Computing die Latenz verbessern, obwohl Downloads den Umsatz heute noch dominieren.
Seite zuletzt aktualisiert am:



