
Tamanho e Participação do Mercado de Microprocessadores
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
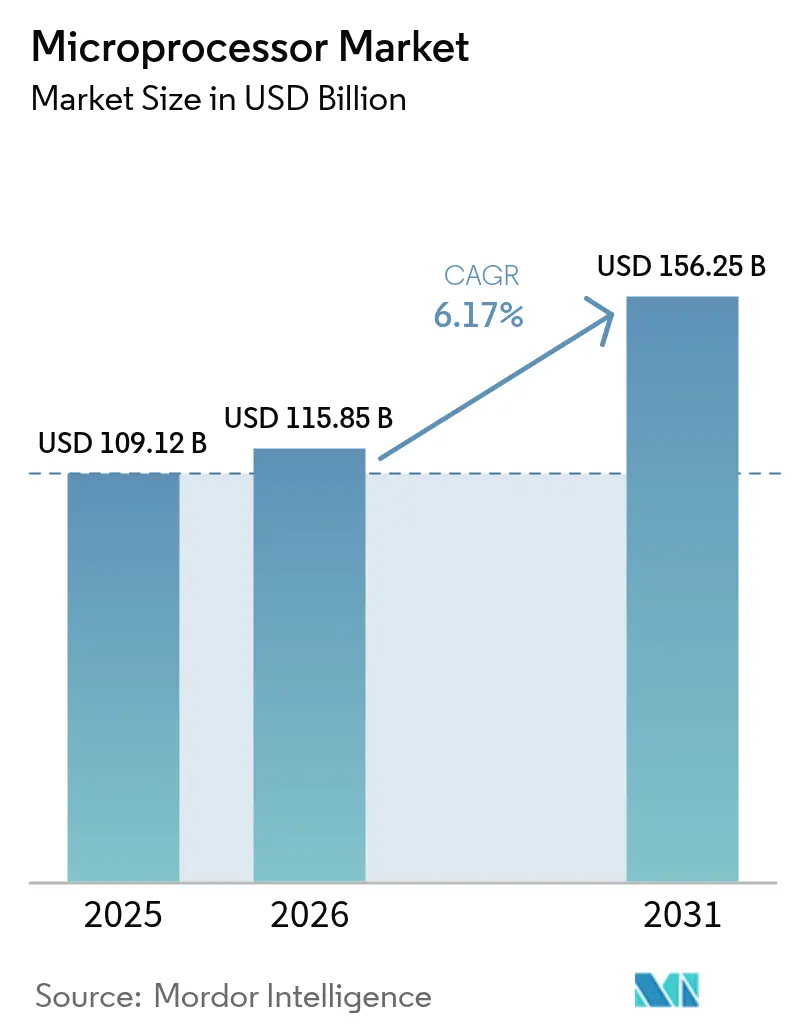
| Tamanho do Mercado (2026) | 115.85 Bilhões de dólares |
| Tamanho do Mercado (2031) | 156.25 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 6.17 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Microprocessadores por Mordor Intelligence
O tamanho do mercado de microprocessadores foi avaliado em USD 109,12 bilhões em 2025 e estima-se que cresça de USD 115,85 bilhões em 2026 para atingir USD 156,25 bilhões até 2031, a uma CAGR de 6,17% durante o período de previsão (2026-2031). Essa trajetória sólida refletiu a capacidade do setor de se adaptar à medida que as cargas de trabalho de inteligência artificial remodelaram os padrões de demanda e estimularam o investimento em novas arquiteturas. A adoção de nós de fabricação abaixo de 3nm, o surgimento de estratégias de integração de chiplets e os incentivos governamentais sustentados ampliaram coletivamente a base de aplicações. A Ásia-Pacífico permaneceu fundamental, respondendo por 42,3% da participação no mercado de microprocessadores em 2024, à medida que a produção regional de eletrônicos e automotiva continuou a crescer. As Unidades de Processamento Gráfico lideraram o crescimento devido à sua adequação para cargas de trabalho paralelas, enquanto a arquitetura aberta RISC-V registrou a taxa de adoção mais rápida entre os conjuntos de instruções.
Principais Conclusões do Relatório
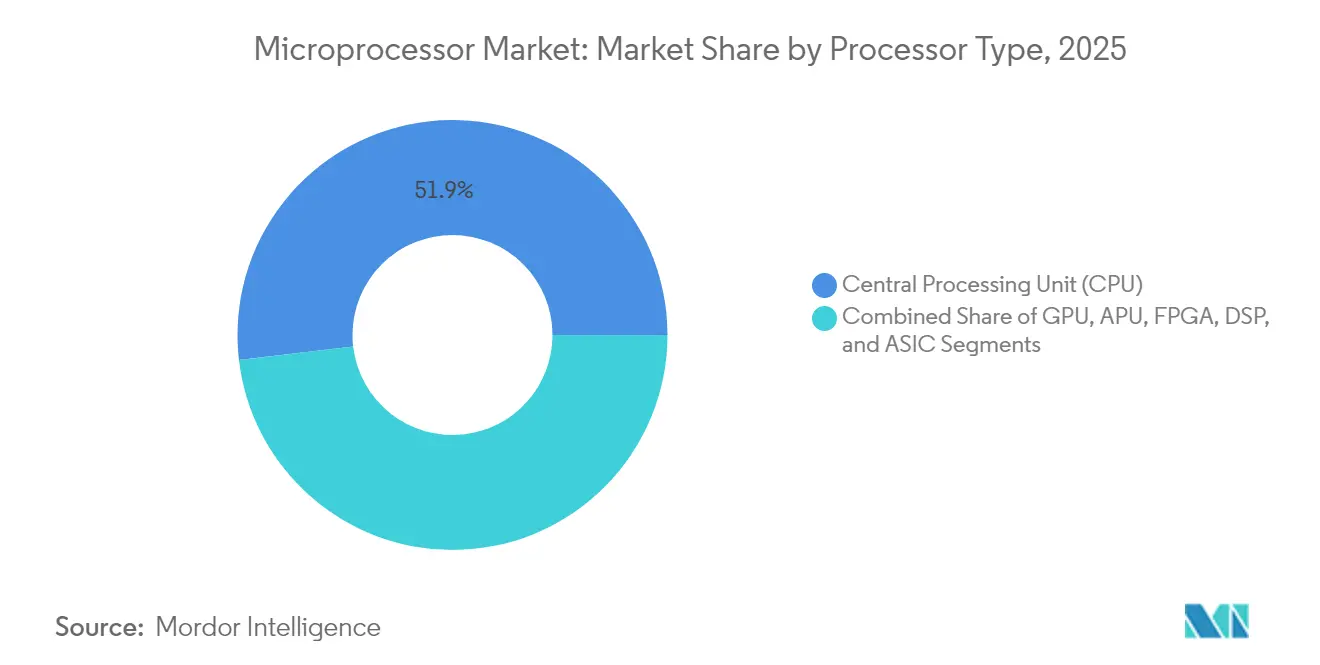
- Por tipo de processador, as Unidades de Processamento Central detiveram 51,85% da participação no mercado de microprocessadores em 2025, enquanto as Unidades de Processamento Gráfico estão projetadas para se expandir a uma CAGR de 9,95% até 2031.
- Por arquitetura de conjunto de instruções, a família x86 liderou com 45,95% de participação em 2025; o RISC-V está avançando a uma CAGR de 13,20% até 2031.
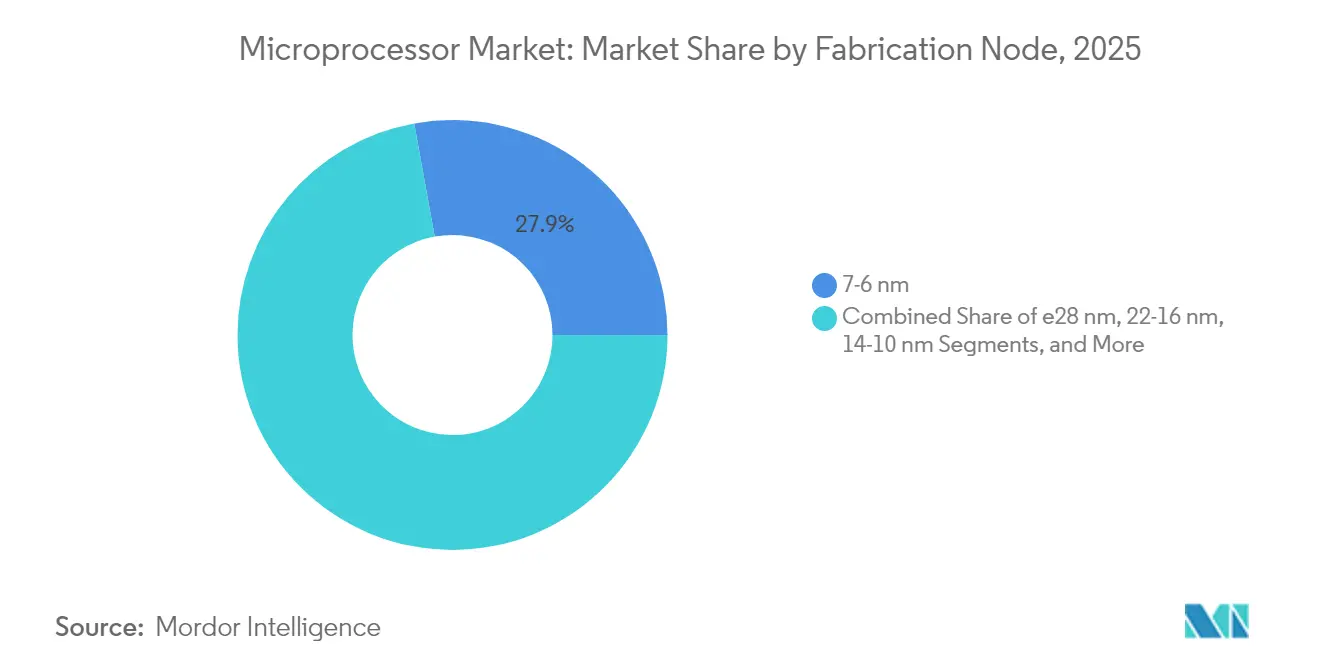
- Por nó de fabricação, a categoria de 7-6 nm respondeu por 27,85% da participação no tamanho do mercado de microprocessadores em 2025, enquanto o nó de ≤3 nm está previsto para crescer a uma CAGR de 18,60% entre 2026 e 2031.
- Por aplicação, os eletrônicos de consumo detiveram 24,75% do tamanho do mercado de microprocessadores em 2025; automotivo e transporte registram a CAGR mais rápida de 15,40% até 2031.
- Por geografia, a Ásia-Pacífico comandou 41,95% do mercado de microprocessadores em 2025 e está no caminho para a maior CAGR regional de 8,21% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado Global de Microprocessadores
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda crescente por processadores de alto desempenho e eficiência energética | +0.9% | Global, com concentração na América do Norte e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Proliferação de aceleradores de IA e casos de uso de computação de borda | +0.7% | Global, liderado pela América do Norte, China e Europa | Curto prazo (≤ 2 anos) |
| Expansão de data centers de hiperescala e cargas de trabalho em nuvem | +0.6% | América do Norte, Europa, regiões centrais da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Eletrificação e adoção de ADAS em eletrônicos automotivos | +0.5% | Europa, América do Norte e China, com expansão para mercados emergentes | Longo prazo (≥ 4 anos) |
| A integração heterogênea baseada em chiplets está ganhando tração | +0.4% | Regiões de fabricação avançada: Taiwan, Coreia do Sul, Estados Unidos | Médio prazo (2-4 anos) |
| Programas governamentais de incentivo a semicondutores (estilo CHIPS) | +0.4% | Estados Unidos, Europa, Japão, Coreia do Sul | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Demanda Crescente por Processadores de Alto Desempenho e Eficiência Energética
A demanda por processadores que entregam simultaneamente alta taxa de transferência e baixo consumo de energia moldou os roteiros dos fornecedores ao longo de 2024 e 2025. Os operadores de data centers priorizaram o custo total de propriedade, levando os projetistas a otimizar o desempenho por watt e integrar memória no pacote para reduzir a latência. Os fabricantes de dispositivos de consumo seguiram o mesmo caminho, buscando chips econômicos em termos de bateria que permitem inferência de IA no dispositivo sem limitação térmica. A transição para geometrias menores, como 3 nm e abaixo, trouxe os desafios de corrente de fuga para o primeiro plano, intensificando a cooperação entre provedores de automação de projeto eletrônico e fundições para equilibrar velocidade e eficiência. Os fornecedores que entregaram projetos energeticamente eficientes conquistaram vitórias de design em smartphones, notebooks e pontos de extremidade industriais de IoT, reforçando a influência de médio prazo deste fator no mercado de microprocessadores.
Proliferação de Aceleradores de IA e Casos de Uso de Computação de Borda
Dispositivos de borda, de câmeras inteligentes a robôs industriais, requerem cada vez mais motores neurais embarcados que eliminam a dependência de back-ends em nuvem para inferência. A família de aceleradores Instinct MI350 da AMD, com disponibilidade ampla prevista para o final de 2025, ilustrou o impulso em direção ao silício de IA especializado com um aumento quádruplo na densidade de computação.[1]Advanced Micro Devices, "Aceleradores da Série Instinct MI350," amd.com Os fabricantes de dispositivos incorporaram motores similares dentro de processadores de uso geral para atender às expectativas dos usuários quanto à privacidade e à latência. Como resultado, a demanda se expandiu além das GPUs de data center para abranger núcleos de inferência de baixo consumo dentro de dispositivos vestíveis e unidades de controle automotivo. O impulso de curto prazo para o mercado de microprocessadores surgiu à medida que os clientes aceleraram os ciclos de atualização para obter capacidade de IA.
Expansão de Data Centers de Hiperescala e Cargas de Trabalho em Nuvem
Os provedores de serviços em nuvem ampliaram as construções apesar dos ventos contrários macroeconômicos, apostando na demanda de IA generativa e nos avanços em memória de alta largura de banda. O compromisso da TSMC com três novas fábricas nos Estados Unidos e duas instalações de embalagem avançada exemplificou os movimentos de capacidade destinados a atender à demanda de chips de ponta. Os operadores de hiperescala adotaram racks de computação heterogênea que combinam CPUs, GPUs e aceleradores personalizados, frequentemente conectados por meio de interposers de silício avançados. Essas configurações aumentaram o conteúdo de processadores por servidor, impulsionaram os pedidos de wafers de nós avançados e consolidaram um catalisador de médio prazo para o crescimento da receita de microprocessadores.
Eletrificação e Adoção de ADAS em Eletrônicos Automotivos
As montadoras deslocaram os orçamentos de unidades de controle eletrônico em direção a arquiteturas de domínio e zonais que abrigam processadores de alta computação qualificados para a integridade de segurança ISO 26262. A fusão de sensores de radar, lidar e câmera exigiu chips capazes de processamento determinístico em tempo real sob envelopes térmicos rigorosos. A CAGR prevista de 15,7% do segmento automotivo e de transporte destacou a demanda sustentada das plataformas de veículos elétricos e dos sistemas de assistência ao condutor de Nível 2+. A família PIC64-HPSC da Microchip Technology, tolerante à radiação e voltada para ambientes severos, sinalizou como os segmentos automotivos e de mobilidade adjacente contribuíram para a expansão de longo prazo do mercado de microprocessadores.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Declínio estrutural nos embarques tradicionais de PCs | -0.5% | Global, particularmente em mercados maduros na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Restrições contínuas de capacidade na cadeia de suprimentos para nós avançados | -0.4% | Global, com impacto agudo na fabricação da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Limites de controle de exportação/geopolíticos sobre equipamentos de ponta | -0.3% | China, Rússia, com efeitos indiretos na cadeia de suprimentos global | Longo prazo (≥ 4 anos) |
| Escalada dos custos de P&D abaixo do nó tecnológico de 3 nm | -0.2% | Regiões avançadas de semicondutores: Taiwan, Coreia do Sul, Estados Unidos | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Declínio Estrutural nos Embarques Tradicionais de PCs
Os volumes de notebooks e desktops diminuíram à medida que as empresas estenderam os ciclos de atualização e os consumidores migraram para fatores de forma móveis. Os fabricantes enfrentaram correções de estoque nos canais que deprimiram a demanda corrente de CPUs convencionais. Os fornecedores mitigaram o impacto posicionando PCs habilitados para IA como catalisador de substituição, porém a recuperação do volume permaneceu parcial ao longo de 2025. O arrasto de curto prazo reduziu 0,5 ponto percentual da CAGR geral, mas também provocou o redirecionamento das fábricas existentes para categorias emergentes.
Restrições Contínuas de Capacidade na Cadeia de Suprimentos para Nós Avançados
Apesar de uma onda de fábricas anunciadas, a capacidade efetiva em nós abaixo de 5 nm ficou aquém da demanda. A disponibilidade de ferramentas de ultravioleta extremo e a escassez de pessoal qualificado prolongaram os cronogramas de aumento de produção. A SEMI observou que 18 novas instalações iniciaram a construção em 2025, mas a maioria não contribuirá com inícios de wafers materiais antes de 2027.[2]SEMI, "Dezoito Novas Fábricas de Semicondutores Iniciarão a Construção em 2025," semi.org O fornecimento limitado conferiu às principais fundições poder de precificação, comprimindo as margens dos projetistas de processadores sem fábrica própria e impondo riscos de alocação que persistiram no médio prazo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Processador: A Aceleração por GPU Remodela a Demanda de Computação
O tamanho do mercado de microprocessadores por tipos de processador mostrou as CPUs mantendo uma participação de receita de 51,85% em 2025, pois permaneceram indispensáveis para cargas de trabalho seriais. As GPUs, no entanto, registraram uma perspectiva de CAGR de 9,95% até 2031, sublinhando a mudança em direção a cargas de trabalho maciçamente paralelas em IA, gráficos e simulação científica. O portfólio de GPUs discretas se expandiu à medida que os operadores de data centers adicionaram cartões aceleradores, enquanto os dispositivos de consumo integraram variantes de baixo consumo para inferência no dispositivo. As APUs que fundem núcleos de CPU e GPU em um único chip circularam em segmentos de nicho onde o espaço na placa e a duração da bateria eram fatores críticos.
As GPUs discretas se beneficiaram dos avanços em memória de alta largura de banda que multiplicaram a taxa de transferência de treinamento, com operadores de hiperescala fechando acordos de fornecimento plurianuais para garantir capacidade. As FPGAs preservaram sua relevância na infraestrutura de telecomunicações, onde os padrões 5G e o emergente 6G exigiram lógica programável. Os DSPs continuaram a atender ao processamento de áudio e banda base, embora parte da participação de mercado tenha migrado para núcleos de uso geral com extensões vetoriais embarcadas. Os circuitos integrados de aplicação específica conquistaram vitórias de design em dispositivos de inferência de IA de alto volume, demonstrando que o silício personalizado pode superar as contrapartes programáveis uma vez que os volumes justificam as despesas de engenharia não recorrentes.


Por Arquitetura de Conjunto de Instruções: Ecossistemas Abertos Desafiam os Incumbentes
O mercado de microprocessadores registrou chips x86 com uma participação de 45,95% em 2025, com base na compatibilidade de software de décadas. O RISC-V, impulsionado por sua previsão de CAGR de 13,20%, ganhou tração entre aplicações embarcadas sensíveis ao custo e iniciativas de pesquisa acadêmica que valorizavam padrões abertos. Os designs baseados em Arm aprofundaram a penetração nos setores de data center e automotivo, aproveitando uma reputação de eficiência energética e uma pilha de software crescente para servidores de classe empresarial.
Os roteiros dos fornecedores ilustraram divergência em vez de convergência. Intel e AMD avançaram o x86 para nós abaixo de 3 nm, com o objetivo de sustentar a liderança em desempenho de thread único. Os especialistas em RISC-V enfatizaram extensões específicas de domínio, como instruções vetoriais e de criptografia, para se diferenciar em IoT e aceleradores de IA. Os licenciados Arm ampliaram os designs de núcleo personalizados, visando cargas de trabalho em nuvem com pacotes multi-die habilitados por chiplets. A proliferação de conjuntos de instruções fomentou a inovação em tecnologias de compiladores e cadeias de ferramentas, expandindo em última instância as opções dos desenvolvedores e sustentando um mercado de microprocessadores mais diversificado.
Por Nó de Fabricação: A Liderança Tecnológica Comanda Prêmios
Os nós em 3 nm e abaixo entregaram a CAGR mais rápida de 18,60% à medida que os clientes adotaram os ganhos de eficiência energética imperativos para clusters de treinamento de IA e dispositivos móveis. O tamanho do mercado de microprocessadores para a categoria mainstream de 7-6 nm permaneceu dominante com 27,85% de participação em 2025, pois equilibrou desempenho e rendimento. Os fornecedores aproveitaram as bibliotecas de design comprovadas em 7 nm para encurtar o tempo de comercialização, enquanto migravam seletivamente os produtos principais para processos de ponta.
Os fornecedores enfrentaram intensa intensidade de capital nos nós avançados, com a TSMC comprometendo NT 1,5 trilhão (USD 45,2 bilhões) para expandir a produção de 2 nm em Kaohsiung. Geometrias mais antigas, como 22 nm e 28 nm, continuaram a atender microcontroladores automotivos, CIs de gerenciamento de energia e chips de elemento seguro que priorizavam robustez em detrimento da velocidade bruta. Enquanto isso, iniciativas de pesquisa investigaram processos de sinal misto de 110 nm para aceleradores de IA não binários, ressaltando que a verdadeira diferenciação frequentemente surge da arquitetura e não da mera densidade de transistores.
Por Aplicação: A Eletrificação de Veículos Lidera o Crescimento de Volume
Os eletrônicos de consumo responderam por 24,75% do tamanho do mercado de microprocessadores em 2025 devido aos embarques de smartphones e televisores inteligentes, embora o crescimento unitário anual tenha se estabilizado. As aplicações automotivas prometeram a CAGR mais forte de 15,40%, à medida que a penetração de veículos elétricos e os níveis mais elevados de autonomia impulsionaram o conteúdo de silício por veículo. Cada sensor adicional requereu computação adicional para percepção e atuação, direcionando as vitórias de design do controlador de domínio para processadores multinúcleo com motores neurais integrados.
Os servidores de data center e empresariais estenderam o conteúdo de processadores por meio de estratégias de nós heterogêneos que alinham chiplets de CPU ao lado de pilhas de memória de alta largura de banda. A automação industrial migrou de hierarquias de controladores lógicos programáveis para gateways de borda habilitados para IA que processam feeds de vídeo e dados de manutenção preditiva no local. Os segmentos aeroespacial, de defesa e médico favoreceram dispositivos tolerantes à radiação e certificados para segurança, áreas onde as bases de fornecimento permaneceram de nicho, mas registraram atividade de design-in consistente.
Análise Geográfica
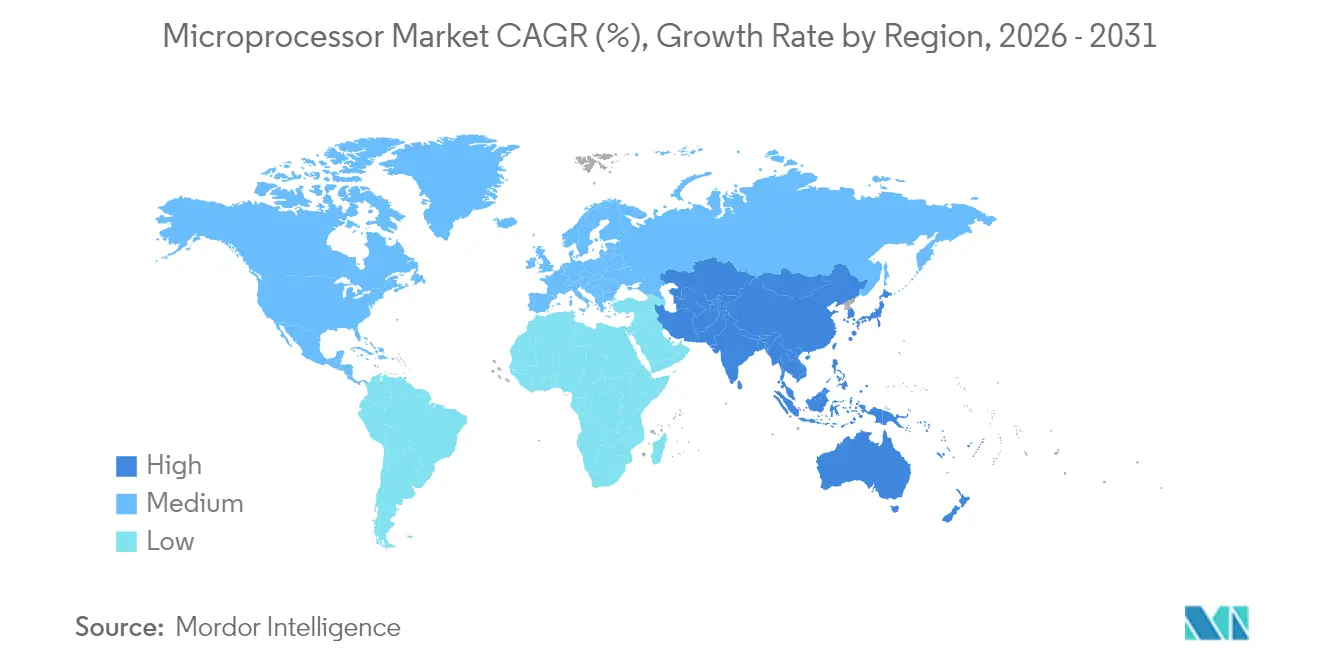
A Ásia-Pacífico deteve uma participação de 41,95% no mercado de microprocessadores em 2025 e registrou uma perspectiva de CAGR de 8,21%, sustentada pela escala de montagem eletrônica da China e pela expansão de fundições apoiadas pelo governo. Os ecossistemas de sensores e automotivos do Japão garantiram demanda constante por processadores de sinal misto e de segurança crítica, enquanto os campeões da Coreia do Sul avançaram com investimentos em nós abaixo de 3 nm apoiados por incentivos fiscais. A Índia implementou subsídios para a fabricação de chips que incentivaram fábricas multinacionais e empresas locais de serviços de design a se instalar juntas, acrescentando demanda complementar por nós de médio nível.
A América do Norte permaneceu como a segunda maior região, impulsionada pelas construções de nuvem de hiperescala, pela eletrificação automotiva e pelos incentivos da Lei CHIPS que compensaram o risco de despesas de capital para novas fábricas. O compromisso de USD 165 bilhões da TSMC com três instalações nos Estados Unidos sublinhou como o apoio fiscal pode redirecionar a alocação de capacidade para o território doméstico. O Canadá e o México sustentaram o impulso regional por meio de eletrônicos automotivos e integração logística transfronteiriça que encurtou os prazos de entrega para fornecedores de nível 1.
A Europa registrou expansão moderada com base nas rígidas regras de emissões de veículos e na modernização da Indústria 4.0. As montadoras alemãs firmaram acordos estratégicos de fornecimento de silício para salvaguardar os roteiros de ADAS, enquanto a França e o Reino Unido recorreram a institutos de pesquisa locais para co-desenvolver processadores seguros para missões de defesa e aeroespacial. A Lei Europeia de Chips canalizou recursos para linhas piloto e clusters de embalagem avançada que visavam reduzir a dependência de fundições no exterior. O Oriente Médio e a África ficaram para trás em volumes absolutos, mas registraram atividade de vitórias de design vinculada a projetos de data center nos estados do Golfo e atualizações de infraestrutura de telecomunicações em toda a África, preparando o terreno para a participação de longo prazo no mercado de microprocessadores mais amplo.

Panorama regulatório
O mercado de microprocessadores está cada vez mais moldado por regras de comércio, controle de exportação e compras públicas que afetam onde os processadores de ponta podem ser enviados, fabricados e adquiridos. Em janeiro de 2026, os Estados Unidos avançaram com uma abordagem da Seção 232 para importações de semicondutores e introduziram uma tarifa ad valorem inicial de 25% sobre uma categoria restrita de semicondutores, adicionando uma camada de conformidade e custo de curto prazo para cadeias de suprimentos transfronteiriças, enquanto medidas mais amplas permanecem vinculadas a negociações.
As regras de acesso à tecnologia e de compras governamentais estão sendo reforçadas em paralelo. Em janeiro de 2026, o Departamento de Comércio dos EUA (BIS) revisou sua política de licenciamento de exportação de semicondutores para a China, movendo certos produtos avançados para revisão caso a caso sob condições específicas. Em fevereiro de 2026, o FAR Council propôs uma norma para implementar as restrições de aquisição da seção 5949, que proibiria agências executivas dos EUA de obter certos produtos de semicondutores cobertos a partir de 23 de dezembro de 2027. Na Europa, a Comissão Europeia propôs medidas em 2026 para reforçar o arcabouço do Regulamento (UE) 2023/1781 no âmbito do European Chips Act, reforçando o uso contínuo de instrumentos de política industrial juntamente com medidas de segurança econômica.
Análise da cadeia de valor
A cadeia de valor de microprocessadores abrange arquitetura e propriedade intelectual (ecossistemas x86, Arm, RISC-V), EDA e verificação, fabricação de wafers em nós avançados (concentrada em um pequeno grupo de foundries e IDMs líderes), empacotamento avançado e integração downstream por OEMs/ODMs em eletrônicos de consumo, servidores, ECUs automotivas e sistemas industriais. Um gargalo fundamental continua sendo o acesso à capacidade de wafers de ponta e ao empacotamento avançado, reforçado por comentários de 2026 de grandes fornecedores de chips que apontam para uma capacidade apertada de foundries para silício voltado à IA.
O fornecimento de materiais e componentes upstream também está sendo reforçado por meio de acordos de longo prazo e coinvestimentos. Em julho de 2026, a Micron anunciou até USD 3 bilhões para fortalecer o ecossistema de semicondutores dos EUA, incluindo USD 500 milhões em financiamento para a GlobalWafers expandir uma instalação de wafers de silício de 300 mm em Sherman, Texas. No lado downstream, o anúncio da Apple em julho de 2026 de um compromisso plurianual superior a USD 30 bilhões com a Broadcom, para produzir componentes e tecnologias de conectividade em uma instalação modernizada em Fort Collins, Colorado, destacou como grandes compradores estão contratando fornecimento antecipadamente para reduzir o risco de alocação.
Cenário Competitivo
O mercado de microprocessadores exibiu concentração moderada, com os cinco principais fornecedores controlando uma parcela de receita significativa, mas não dominante. A Intel avançou com a embalagem multi-tile para sustentar incrementos de desempenho geracionais, a AMD expandiu sua estratégia de chiplets nas linhas de desktop, servidor e embarcado, e a NVIDIA aproveitou a liderança em GPU para ingressar no silício de CPU para data center. Casas especializadas como a Cerebras impulsionaram motores de escala de wafer que visavam a eficiência de treinamento de IA de fronteira.[4]Cerebras Systems, "Cerebras CS-3: O Acelerador de IA Mais Rápido e Escalável do Mundo," cerebras.ai
Os relacionamentos com fundições tornaram-se um fator decisivo porque os crescentes custos de conjuntos de máscaras desencorajaram a fabricação cativa. As entidades sem fábrica própria firmaram acordos de múltiplas fontes para mitigar o risco geopolítico, enquanto os fabricantes de dispositivos integrados destacaram o controle vertical da cadeia de suprimentos como diferenciador. O desenvolvimento do ecossistema avançou em paralelo, com AMD e Arm cultivando pilhas de firmware de código aberto e plataformas de design de referência para acelerar a adoção pelos clientes.
A concorrência em espaços em branco emergiu em dispositivos de borda de IA seguros, chips de inferência de nível automotivo e aceleradores centrados em memória. A startup holandesa Fortaegis buscou a tecnologia de função fisicamente não clonável de impressão digital segura, com o objetivo de abordar as preocupações com a integridade de dados em servidores de IA. Enquanto isso, os projetos aeroespaciais de longo ciclo favoreceram fornecedores de nicho que podiam certificar processadores resistentes à radiação. O cenário evoluiu assim de um duelo binário de CPUs para uma disputa multipolar segmentada por domínio de aplicação, acesso à fabricação e maturidade do ecossistema.
Líderes do Setor de Microprocessadores
SK Hynix
Intel Corporation
TSMC
Sony Corporation
NVIDIA Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica


Oportunidades de mercado e perspectivas futuras
As áreas de oportunidade mais fortes estão na interseção entre intensidade computacional, complexidade de empacotamento e garantia de fornecimento, especialmente servidores de IA e sistemas heterogêneos que combinam CPUs, GPUs e aceleradores. Anúncios de capacidade e capacidade técnica mostram para onde o setor está direcionando capital para desbloquear restrições. Em julho de 2026, a TSMC anunciou mais USD 100 bilhões para o Arizona, elevando seu compromisso total de investimento nos EUA para USD 265 bilhões em 10 instalações de fabricação e duas instalações de empacotamento, sinalizando escala direcionada a lógica de ponta e empacotamento avançado para microprocessadores de alto desempenho.
Uma segunda linha de oportunidade é a expansão de capacidades especializadas de processo e integração que complementam a computação central, incluindo fotônica de silício, RF e processamento adjacente a sensores, além da diversificação regional de manufatura. O plano de expansão em dois eixos da Tower Semiconductor no Japão, anunciado em julho de 2026, para capacidade de fotônica de silício de 300 mm e silício-germânio, apoiado por uma doação do governo japonês, indica demanda ativa por tecnologias de plataforma que permitem interconexões de maior largura de banda e menor latência em torno dos processadores. Na Europa, o anúncio da Intel em julho de 2026 de um investimento de 5 bilhões de euros em seu campus de Leixlip, na Irlanda, para produção de silício no nó Intel 3, apoia uma diversificação mais ampla de fornecedores para plataformas de computação avançadas e adiciona opções de aquisição para fabricantes de sistemas que buscam fornecimento multirregional.
Desenvolvimentos recentes do setor
- Julho de 2026: a TSMC anunciou um investimento adicional de USD 100 bilhões para expandir sua presença de fabricação no Arizona, elevando seu compromisso total de investimento nos EUA para USD 265 bilhões, abrangendo múltiplas fábricas e instalações de empacotamento. O anúncio visa capacidade de ponta e throughput de empacotamento centrais para escalar o fornecimento de processadores para IA e data centers. Também fortalece a base de manufatura norte-americana para microprocessadores de nó avançado e silício de classe aceleradora.
- Junho de 2026: a NVIDIA e a TSMC anunciaram uma parceria para implantar computação acelerada e IA da NVIDIA nas operações de fabricação, incluindo áreas como litografia, controle de processo e inspeção. O uso de IA nas etapas de manufatura apoia um aprendizado de rendimento mais rápido e rampas mais estáveis em nós avançados, o que é importante para programas de GPU e CPU de servidor de alto volume. A colaboração destaca a ligação crescente entre os roteiros de silício de computação e as iniciativas de produtividade das fábricas.
- Março de 2025: a TSMC expandiu seu plano de investimento nos Estados Unidos para USD 165 bilhões, cobrindo três fábricas, duas instalações de empacotamento avançado e um centro de P&D. O pacote alinhou o fornecimento de wafers de ponta e a expansão do empacotamento com a crescente demanda por integração heterogênea em CPUs e GPUs. Também reforçou o impulso de localização apoiado pelo governo, que molda onde os fornecedores de microprocessadores colocam compromissos de capacidade de longo prazo.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e cobertura do mercado
Definimos o mercado como o valor dos microprocessadores enviados para uso em computação, dispositivos de consumo, sistemas industriais e transporte. Os envios são contabilizados no ponto de venda do fabricante do dispositivo ou sistema.
Exclusões de escopo: memória, componentes analógicos discretos, componentes passivos e serviços puros de fabricação por foundry são excluídos, a menos que sejam precificados e vendidos como parte de um produto microprocessador.
Visão geral da segmentação
- Por Tipo de Processador
- Unidade de Processamento Central (CPU)
- Unidade de Processamento Gráfico (GPU)
- Unidade de Processamento Acelerado (APU)
- Arranjo de Portas Programável em Campo (FPGA)
- Processador Digital de Sinais (DSP)
- Circuito Integrado de Aplicação Específica (ASIC)
- Por Arquitetura de Conjunto de Instruções
- x86
- Arm
- RISC-V
- Power
- MIPS
- SPARC e Outros
- Por Nó de Fabricação
- ≥28 nm
- 22-16 nm
- 14-10 nm
- 7-6 nm
- 5-4 nm
- 3 nm e Abaixo
- Por Aplicação
- Eletrônicos de Consumo
- Servidores de Data Center e Empresariais
- Automotivo e Transporte
- Automação Industrial e Robótica
- Aeroespacial e Defesa
- Saúde e Dispositivos Médicos
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Restante da América do Sul
- Europa
- Alemanha
- França
- Reino Unido
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Turquia
- Restante do Oriente Médio
- África
- África do Sul
- Restante da África
- Oriente Médio
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começa definindo os limites do que é contabilizado como microprocessador e o que não é, alinhando esse limite com a forma como os dados públicos são relatados. Usamos séries macroeconômicas, como as da OCDE e do Banco Mundial, para ancorar os ciclos de demanda, e estatísticas comerciais do UN Comtrade para entender as tendências de valor de envios de semicondutores nos principais corredores.
Para manter as suposições fundamentadas, também recorremos a divulgações públicas e roteiros técnicos de órgãos como ISO e NIST, além de bases de dados abertas de patentes para sinais de atividade em torno de arquiteturas de processadores e abordagens de empacotamento. Em seguida, usamos relatórios anuais, apresentações a investidores e imprensa respeitável para verificar cruzadamente os sinais de demanda dos mercados finais, incluindo padrões de renovação de PCs, adições de capacidade de servidores e mudanças no conteúdo eletrônico automotivo. Utilizamos uma assinatura paga para dados financeiros de empresas e uma base de dados de patentes para acelerar as verificações de consistência entre fornecedores e períodos. As fontes mencionadas aqui são ilustrativas, e recorremos a muitos documentos e conjuntos de dados públicos adicionais para coleta de dados, validação e verificações de definição.
Entrevistas e pesquisas primárias
O trabalho primário concentrou-se em validar o que impulsiona a demanda por unidades e a precificação em cada aplicação principal, além de testar a divisão entre peças de nó avançado e peças de nó maduro. Conversamos com uma combinação de participantes do ecossistema de chips e compradores downstream na Ásia-Pacífico, EMEA e Américas. As conversas ajudaram a confirmar o momento dos envios, a movimentação do preço médio de venda e como o mix de produtos muda à medida que a aceleração de IA e as implantações de computação de borda aumentam.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 31% | CXOs: 12% | Ásia-Pacífico: 38% |
| Nível médio: 53% | Líderes funcionais/de unidade: 42% | EMEA: 36% |
| Players menores: 16% | Gerentes: 46% | Américas: 26% |
Dimensionamento e previsão de mercado
O modelo é construído reconstruindo o conjunto de demanda a partir de envios de dispositivos em nível de aplicação e indicadores de implantação computacional, convertendo então isso em valor de microprocessadores usando taxas de anexação de processadores típicas e faixas de preço combinadas por nó e arquitetura. Na prática, esta é nossa lógica top-down e bottom-up: a visão de demanda é construída primeiro a partir dos sistemas finais e, em seguida, verificada em relação aos cálculos do lado do fornecedor.
Aproximações bottom-up seletivas foram usadas para manter os totais fundamentados. Isso incluiu consolidações de receita amostradas para categorias-chave de chips e verificações de canal sobre como a precificação muda à medida que o mix se desloca para 5 nm, 3 nm e abaixo. As entradas do modelo incluem o momento dos envios de servidores de data center, tendências de unidades de PC, direção da produção de veículos e do conteúdo eletrônico, ciclos de investimento em automação industrial e a mudança de mix em nível de nó entre 28 nm e acima versus nós avançados. Quando um ponto de dado estava ausente para um país ou uma aplicação de nicho, preenchemos a lacuna usando indicadores substitutos, como envios de dispositivos adjacentes, e depois confirmamos a direção com o feedback das entrevistas.
As previsões foram desenvolvidas usando análise de cenários em torno de um caso-base que vincula a demanda às condições macroeconômicas e às adições de capacidade, seguidas de curvas de adoção específicas por aplicação para cargas de trabalho intensivas em IA e dispositivos de borda. As suposições de progressão de preços foram mantidas práticas, usando mudanças em degraus por nó e mix, em vez de assumir declínios suaves a cada ano.
Validação de dados e ciclo de atualização
A validação é feita por meio de várias verificações, começando com testes de consistência interna entre unidades, preços e receita implícita por região e por aplicação principal. Em seguida, comparamos os resultados com sinais independentes, como valores de comércio de semicondutores, divulgações financeiras públicas e principais tendências de envios dos mercados finais. Se houver uma grande variação, realizamos uma segunda rodada de revisão e recontatamos especialistas selecionados.
Antes da aprovação final, as anomalias são revisadas por um analista separado, e as principais suposições são revisitadas quando ocorre um evento material, por exemplo, um atraso na transição de nó, um choque de demanda repentino ou uma mudança de política que afete os envios. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem mudanças significativas, seguidas de uma revisão final antes da entrega para que os clientes recebam a visão mais atualizada.
Tamanho do mercado global de microprocessadores da Mordor Intelligence em comparação com outras estimativas publicadas
Os tamanhos de mercado publicados para microprocessadores frequentemente não coincidem porque cada editora define o escopo de forma diferente e usa uma maneira diferente de converter unidades em valor. As diferenças também vêm de como os tipos de processadores são agrupados, de como a precificação em nível de nó é tratada e de quais sistemas de uso final são incluídos.
As tendências de envios de dispositivos finais e os sinais de mix de nó são as verificações que conectam a estimativa da Mordor Intelligence à demanda de microprocessadores em PCs, servidores, veículos e equipamentos industriais, em vez de contar categorias de semicondutores adjacentes que são precificadas e vendidas de forma diferente. Na prática, as lacunas geralmente vêm de definições mais amplas que agrupam aceleradores intensivos em GPU na mesma categoria, de suposições de aumento de preço que não acompanham de perto o mix de 28 nm versus abaixo de 7 nm, e de um alinhamento cambial do ano-base que não é atualizado após grandes mudanças de ciclo de produto.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | USD 115,85 bilhões (2026) | |
| Consultoria Global A | USD 130,10 bilhões (2024) | Usa um ano-base anterior e um agrupamento de aplicações diferente, e as categorias de arquitetura e dispositivo incluídas podem ampliar o conjunto de demanda contabilizado e alterar o ASP combinado em relação a uma construção orientada pelo mix de nó. |
| Editora do Setor B | USD 124,77 bilhões (2024) | Ancora-se em 2024 com uma visão ampla de tipo e uso final, e os resultados podem variar de acordo com a forma como as linhas de desktop, móvel, servidor e embarcada são agrupadas e como os degraus de ASP são aplicados ao longo da previsão. |
A dispersão é explicada principalmente pelo alinhamento de ano e pela forma como o escopo é rigorosamente limitado a produtos microprocessadores vendidos em sistemas finais definidos. Ao manter o modelo rastreável em relação à demanda de dispositivos, ao mix de nó e a degraus de preço práticos, podemos reverificar as suposições rapidamente quando o mix de envios muda.


Principais Questões Respondidas no Relatório
Qual é o tamanho atual e a perspectiva de crescimento do mercado global de microprocessadores?
O mercado foi avaliado em USD 115,85 bilhões em 2026 e está projetado para atingir USD 156,25 bilhões até 2031, refletindo uma CAGR de 6,17%.
Qual tipo de processador está se expandindo mais rapidamente?
As Unidades de Processamento Gráfico lideram o crescimento com uma CAGR de 9,95% até 2031, à medida que as cargas de trabalho de IA e computação paralela aumentam.
Por que a Ásia-Pacífico detém a maior participação regional?
A região respondeu por 41,95% da receita de 2025 graças à sua robusta base de fabricação de eletrônicos e à forte demanda por eletrônicos de consumo e automotivos.
O que impulsiona a demanda por nós de fabricação abaixo de 3 nm?
Os clusters de treinamento de IA e os dispositivos móveis sensíveis ao consumo de energia requerem o máximo de desempenho por watt, levando os fornecedores a adotar processos de 3 nm e abaixo.
Como a eletrificação de veículos afetará a demanda futura de processadores?
As plataformas de veículos elétricos e os sistemas avançados de assistência ao condutor estão previstos para impulsionar as aplicações automotivas e de transporte a uma CAGR de 15,40% até 2031.
Os conjuntos de instruções de código aberto como o RISC-V estão ganhando terreno?
Sim, o RISC-V é a arquitetura de crescimento mais rápido com uma CAGR de 13,20%, impulsionada pela sua flexibilidade de personalização e pela redução do aprisionamento a fornecedores.
Página atualizada pela última vez em:



