
Tamanho e Participação do Mercado de Vegetais Congelados
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 21.51 Bilhões de dólares |
| Tamanho do Mercado (2031) | 28.29 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.62 % |
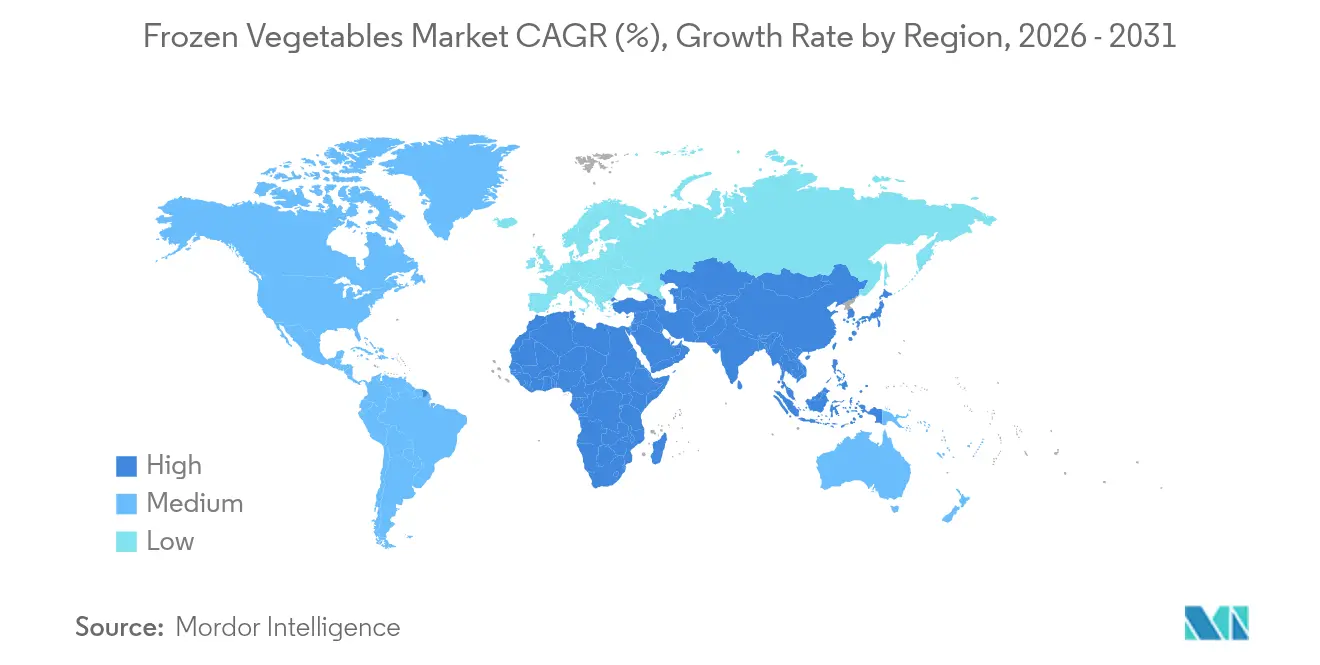
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Europa |
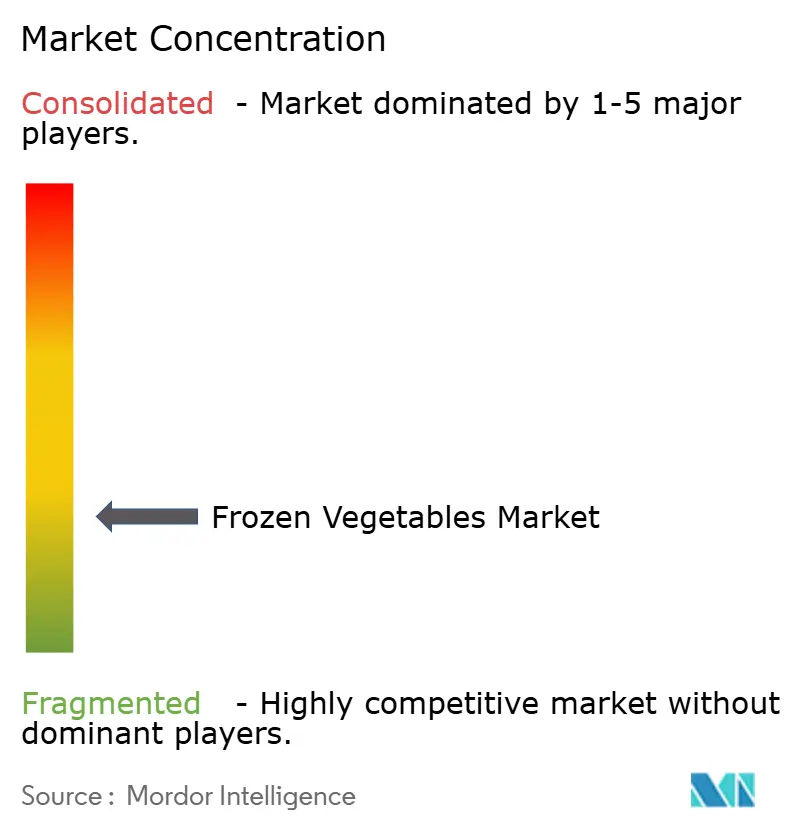
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Vegetais Congelados por Mordor Intelligence
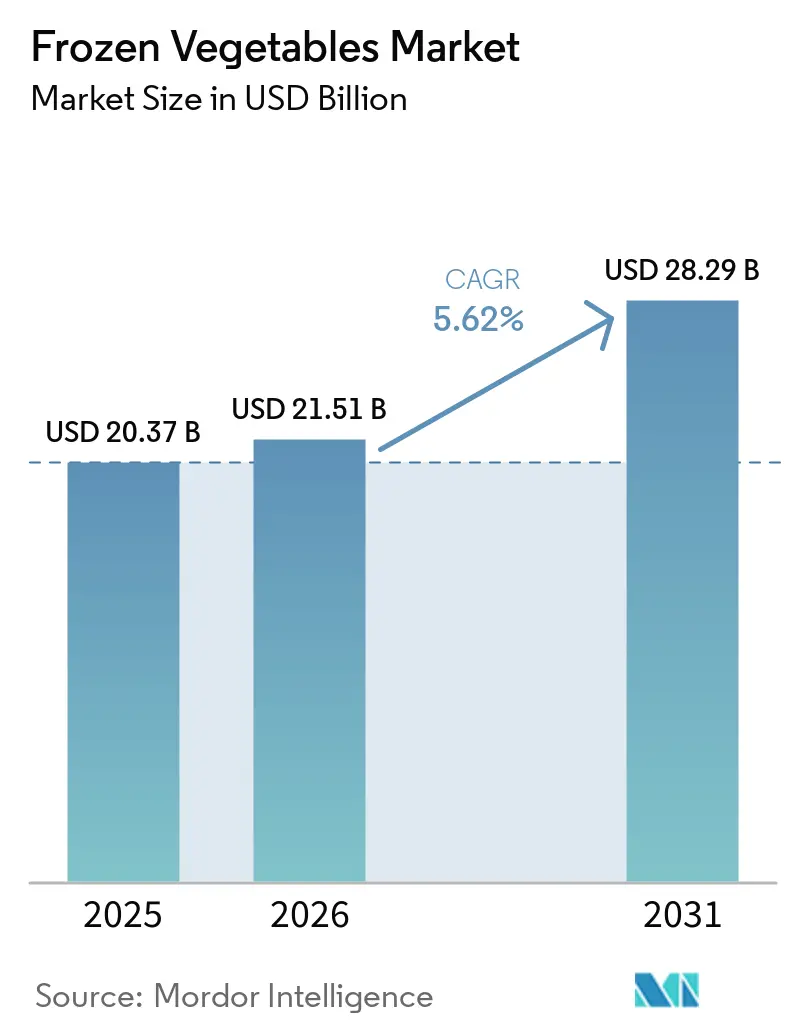
O mercado de Vegetais Congelados deve crescer de USD 20,37 bilhões em 2025 para USD 21,51 bilhões em 2026 e tem previsão de atingir USD 28,29 bilhões até 2031 a uma CAGR de 5,62% no período de 2026-2031.
A expansão do mercado é impulsionada pela crescente demanda por opções de refeições convenientes, pelo crescimento da infraestrutura de cadeia de frio e pela crescente popularidade das dietas à base de plantas. Inovações como o Congelamento Individual Rápido (IQF) e tecnologias de embalagem aprimoradas são fundamentais para preservar a qualidade, o sabor e o conteúdo nutricional dos vegetais congelados. Além da conveniência, os vegetais congelados garantem um fornecimento confiável, oferecem vida útil prolongada e contribuem significativamente para a redução do desperdício de alimentos, alinhando-se com os objetivos globais de segurança alimentar e sustentabilidade. Os fabricantes estabelecidos capitalizam na integração vertical para obter vantagens de escala, enquanto as marcas emergentes focam em abordagens diretas ao consumidor e mensagens orientadas pela sustentabilidade para estabelecer posições de nicho. Além disso, os avanços em refrigeração energeticamente eficiente, congelamento isocórico e sistemas de estoque baseados em IA aprimoram a qualidade do produto e reduzem os custos operacionais, sustentando a lucratividade apesar dos preços voláteis de energia. Regionalmente, a Europa demonstra tendências de consumo maduras, enquanto a região Ásia-Pacífico, impulsionada pela rápida urbanização, está posicionada para se tornar o principal motor de crescimento do mercado de vegetais congelados na próxima década.
Principais Conclusões do Relatório
- Por tipo de vegetal, as ervilhas detinham 34,72% da participação no mercado de vegetais congelados em 2025, enquanto o brócolis tem previsão de expansão a uma CAGR de 8,2% até 2031.
- Por natureza, o segmento convencional representou 67,63% do tamanho do mercado de vegetais congelados em 2025; as variantes orgânicas têm projeção de crescimento a uma CAGR de 6,52% até 2031.
- Por canal de distribuição, os supermercados e hipermercados lideraram com 31,12% de participação na receita em 2025, enquanto o varejo online avança a uma CAGR de 8,17% até 2031.
- Por geografia, a Europa dominou com 34,06% do mercado de vegetais congelados em 2025; a Ásia-Pacífico está posicionada para entregar uma CAGR de 5,85% entre 2026 e 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Preparação de refeições orientada pela conveniência | +1.2% | Global, com maior impacto na América do Norte e na Europa | Médio prazo (2-4 anos) |
| Expansão da infraestrutura moderna de cadeia de frio | +1.0% | Núcleo na Ásia-Pacífico, com expansão para o Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Crescente popularidade das dietas à base de plantas, vegetarianas e veganas | +0.8% | Global, concentrada em mercados desenvolvidos | Médio prazo (2-4 anos) |
| Longa vida útil e redução do desperdício de alimentos | +0.6% | Global | Longo prazo (≥ 4 anos) |
| Expansão do varejo organizado e dos canais de comércio eletrônico | +0.9% | Ásia-Pacífico e mercados emergentes | Curto prazo (≤ 2 anos) |
| Crescente conscientização sobre retenção nutricional e padrões de segurança | +0.5% | Global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Preparação de refeições orientada pela conveniência
Os lares ocupados estão cada vez mais focados em soluções que economizam tempo sem comprometer a qualidade nutricional, impulsionando mudanças nos padrões de consumo de legumes e verduras congelados. Essa mudança é impulsionada pela urbanização e pelas demandas das famílias com dupla renda, resultando em uma preferência crescente por opções de vegetais prontos para cozinhar. O relatório de alimentos congelados de 2025 da Conagra Brands destaca que as refeições congeladas representam 32% do total de vendas de congelados, com as gerações mais jovens defendendo uma gama mais ampla de opções, incluindo culinárias globais e alternativas mais saudáveis. A adoção crescente de fritadeiras a ar acelerou ainda mais essa tendência, demonstrando como os legumes e verduras congelados podem oferecer resultados com qualidade de restaurante com o mínimo de esforço. O congelamento profundo estende a vida útil dos vegetais muito além da dos produtos frescos, reduzindo a frequência de compras e minimizando o desperdício. O Instituto Alemão de Alimentos Congelados informou que o volume de vendas de legumes e verduras ultracongelados na Alemanha atingiu 522.180 toneladas em 2024 [1]. Além disso, tecnologias avançadas de congelamento, como o Congelamento Individual Rápido (IQF) para frutas e vegetais, mantêm a textura e o conteúdo nutricional dos vegetais, abordando preocupações anteriores dos consumidores sobre a degradação da qualidade que antes limitava a adoção de legumes e verduras congelados.
Expansão da infraestrutura moderna de cadeia de frio
A modernização da infraestrutura nos mercados emergentes está estabelecendo uma base sólida para o crescimento do mercado de vegetais congelados. Os governos estão cada vez mais focados no desenvolvimento da cadeia de frio, reconhecendo sua importância para garantir a segurança alimentar e agregar valor à agricultura. Na China, os esforços para diversificar o fornecimento de alimentos incluem a integração da logística de cadeia de frio para minimizar as perdas pós-colheita e melhorar a eficiência da distribuição de alimentos. Nos Estados Unidos, o mercado de armazenagem a frio está se expandindo, impulsionado pelo crescimento do comércio eletrônico e pela implementação de soluções automatizadas de armazenamento. De acordo com o Departamento de Agricultura dos Estados Unidos, o volume de vegetais congelados nas instalações de armazenagem a frio dos Estados Unidos atingiu 2.234,26 milhões de libras em 2024 [2]. Os avanços tecnológicos, como análises preditivas baseadas em IA e sistemas de monitoramento por IoT, estão aprimorando o gerenciamento da cadeia de frio ao melhorar a eficiência operacional e reduzir o consumo de energia. Esse desenvolvimento de infraestrutura está permitindo o acesso ao mercado em regiões anteriormente negligenciadas, particularmente na Ásia-Pacífico, onde os investimentos em cadeia de frio estão apoiando iniciativas de modernização agrícola.
Crescente popularidade das dietas à base de plantas, vegetarianas e veganas
A consciência sobre saúde, as preocupações com a sustentabilidade ambiental e as considerações éticas estão acelerando a adoção de dietas à base de plantas entre diversos grupos demográficos. Essa tendência destaca os vegetais congelados como componentes convenientes de refeições e alternativas eficazes de proteína. Em 2023, a Fundação India Brand Equity relatou que quase 30% da população da Índia segue uma dieta vegetariana [3]. Além disso, está crescendo na Índia a consciência sobre os benefícios para a saúde e o meio ambiente da alimentação à base de plantas. Globalmente, a tendência em direção a dietas ricas em plantas está alinhada com os objetivos de sustentabilidade e campanhas de saúde pública que incentivam um maior consumo de vegetais para lidar com problemas de saúde relacionados à dieta. Os vegetais congelados, com sua disponibilidade durante todo o ano e vida útil prolongada, permitem um planejamento consistente de refeições à base de plantas. Isso ajuda a superar os desafios de sazonalidade que anteriormente restringiam o consumo de vegetais. Em resposta, os fabricantes de alimentos estão introduzindo misturas inovadoras de vegetais congelados e soluções de refeições à base de plantas, atendendo a consumidores flexitarianos que buscam maneiras convenientes de aumentar a ingestão de proteínas vegetais.
Longa vida útil e redução do desperdício de alimentos
Os vegetais congelados, com sua vida útil prolongada, abordam efetivamente os desafios globais de desperdício de alimentos enquanto proporcionam vantagens econômicas tanto para consumidores quanto para varejistas, minimizando o desperdício e melhorando o gerenciamento de estoque. A cadeia de fornecimento de alimentos congelados supera as alternativas frescas na redução do desperdício, principalmente devido à tecnologia de congelamento que preserva o valor nutricional e evita a deterioração rápida comumente observada em dias após a compra de produtos frescos. Os governos estão cada vez mais apoiando iniciativas de redução do desperdício de alimentos, reconhecendo as consequências ambientais e econômicas da perda de alimentos ao longo da cadeia de fornecimento. Os vegetais congelados apoiam o controle de porções e o planejamento flexível de refeições, tornando-os particularmente atraentes para domicílios menores e populações em envelhecimento que priorizam conveniência e economia de custos. Além disso, as marcas que investem em soluções de embalagem sustentável ganham vantagem competitiva, pois as tecnologias avançadas de embalagem não apenas mantêm a qualidade do produto, mas também prolongam significativamente a vida útil.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Custos voláteis de energia e refrigerantes | -0.8% | Global, maior impacto em regiões com uso intensivo de energia | Curto prazo (≤ 2 anos) |
| Restrições regulatórias rigorosas sobre segurança alimentar | -0.4% | Global, variando por estrutura regulatória | Médio prazo (2-4 anos) |
| Baixa conscientização do consumidor | -0.3% | Global | Médio prazo (2-4 anos) |
| Risco de deterioração do produto e degradação da qualidade | -0.2% | Global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Custos voláteis de energia e refrigerantes
As operações de vegetais congelados lidam com a volatilidade dos custos de energia, que afeta o armazenamento a frio, as despesas de transporte e processamento, comprimindo as margens de lucro e influenciando as estratégias de precificação. A partir de janeiro de 2029, os novos padrões de conservação de energia do Departamento de Energia dos Estados Unidos para equipamentos comerciais de refrigeração exigirão investimentos de capital significativos para conformidade, embora possam levar a custos operacionais reduzidos no longo prazo. No âmbito do programa de Política de Novas Alternativas Significativas da Agência de Proteção Ambiental dos Estados Unidos, as regulamentações de refrigerantes impõem custos de conformidade à medida que as empresas fazem a transição para alternativas ecológicas na refrigeração de alimentos no varejo e no armazenamento a frio. As empresas com vastas redes de cadeia de frio enfrentam dificuldades de planejamento devido às flutuações nos preços de energia, exigindo estratégias avançadas de hedge e agilidade operacional para manter preços competitivos.
Restrições regulatórias rigorosas sobre segurança alimentar
As agências de segurança alimentar estão implementando protocolos mais rigorosos de rastreabilidade e inspeção, aumentando os custos de conformidade e os desafios operacionais para a produção e distribuição de vegetais congelados. A Regra de Rastreabilidade de Alimentos da Administração de Alimentos e Medicamentos dos Estados Unidos (FDA), em vigor a partir de janeiro de 2026, exige registros detalhados para vegetais congelados em toda a cadeia de fornecimento, aumentando as cargas administrativas e exigindo atualizações tecnológicas. As fazendas que fornecem para processadores de vegetais congelados enfrentam obrigações adicionais de conformidade devido aos padrões de água agrícola para a segurança de produtos, que incluem medidas de avaliação e mitigação que variam com base no tamanho da fazenda e nas características da fonte de água. No comércio internacional, as estruturas de taxas de inspeção de importações estão adicionando pressões de custo. O Departamento de Agricultura dos Estados Unidos revisou as regulamentações para recuperar os custos dos serviços de inspeção por meio de taxas por libra. Além disso, as diferenças nos padrões regulatórios entre os países criam barreiras de acesso ao mercado, exigindo especialização específica e investimentos significativos em conformidade, o que impacta desproporcionalmente os produtores menores com recursos limitados.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmento
Por Tipo de Vegetal:
As ervilhas continuam a liderar a receita enquanto o brócolis aceleraAs ervilhas geraram 34,72% da receita do mercado de vegetais congelados em 2025, impulsionadas pela forte familiaridade doméstica e pela eficiência de custo da colheita mecânica. A Europa Ocidental favorece acompanhamentos à base de ervilhas, enquanto os norte-americanos incorporam ervilhas em opções de vegetais mistos para cardápios infantis, sustentando os volumes de base. O brócolis, beneficiando-se de sua reputação de 'superalimento' e versatilidade em frituras e embalagens para micro-ondas a vapor, alcançou a maior CAGR de 8,2%. O mercado de vegetais congelados está cada vez mais voltado para consumidores preocupados com a saúde que buscam produtos ricos em antioxidantes. As categorias secundárias, incluindo milho, couve-flor, espinafre, cogumelos e aspargo, estão experimentando crescimento constante devido à maior variedade de receitas e à popularidade dos kits de refeições congeladas premium. Para atender às preferências de dietas com baixo teor de carboidratos, os desenvolvedores de produtos estão enfatizando a couve-flor em grãos e a abobrinha em espiral, criando oportunidades de receita adicionais sem comprometer os segmentos de produtos principais.
As variações de demanda influenciam as estratégias de abastecimento: as ervilhas são principalmente obtidas por meio de agricultura contratada nas regiões temperadas da Bélgica e do Reino Unido. Por outro lado, o abastecimento de brócolis e aspargo está se deslocando para a China e o Peru para sincronizar os calendários de colheita com as operações de processamento. As equipes de gerenciamento de riscos estão expandindo as redes de produtores para mitigar os riscos climáticos regionais. Inovações premium, como vitrificação com valor agregado, temperos leves e embalagens para micro-ondas, estão exigindo preços mais elevados, ajudando a contrabalançar os custos crescentes de matérias-primas. Consequentemente, o mercado de vegetais congelados demonstra forte resiliência de margem apesar das flutuações nos preços das commodities.
Nota: Participações de segmento de todos os segmentos individuais disponíveis após a compra do relatório


Por Natureza:
O convencional detém a maior participação em massa, o orgânico garante crescimento premiumEm 2025, os produtos convencionais representaram 67,63% do valor da categoria. Essa dominância foi sustentada por práticas agronômicas aprimoradas, rendimentos melhorados e ampla disponibilidade em vários pontos de preço. Sua escalabilidade garante acessibilidade, levando os compradores de cantinas e instituições a priorizar SKUs convencionais por suas vantagens de custo por porção. Por outro lado, os produtos orgânicos estão experimentando crescimento constante, com uma CAGR de 6,52% projetada até 2031. Esse crescimento é impulsionado por consumidores, particularmente pais preocupados com pesticidas, que buscam rótulos mais limpos. Subsídios do Departamento de Agricultura dos Estados Unidos e incentivos de compartilhamento de custos estão reduzindo as barreiras de certificação, encorajando produtores de médio porte a converter mais área plantada. Os varejistas estão aumentando a visibilidade dos produtos orgânicos ao alocar seções de freezer com marca, enfatizando histórias únicas de proveniência e práticas de agricultura regenerativa, o que impulsiona um maior gasto. À medida que a oferta orgânica se expande, a diferença de preço com os produtos convencionais diminui, promovendo uma aceitação mais ampla enquanto preserva a lucratividade da categoria.
As instalações de processamento estão sendo atualizadas para manter as linhas orgânicas separadas, cumprir os rígidos padrões de resíduos e prevenir a contaminação cruzada. Soluções de rastreabilidade por blockchain estão sendo implementadas para garantir a integridade orgânica, o que é crucial para os exportadores que visam mercados como a UE e o Japão, onde os requisitos de certificação são rigorosos. Ao oferecer produtos tanto convencionais quanto orgânicos, os fabricantes estão estrategicamente posicionados para gerenciar as flutuações de demanda e atender às necessidades de diversos orçamentos de consumidores.
Por Canal de Distribuição:
A paridade omnicanal emerge entre os pontos de contato físicos e digitaisEm 2025, os supermercados e hipermercados representaram 31,12% da receita, impulsionados por corredores de freezer amplos, hábitos estabelecidos dos compradores e promoções atrativas na loja. Esses varejistas garantem armazenamento a frio de alta qualidade, mantendo a frescura, a segurança e o conteúdo nutricional dos produtos até o ponto de venda. Enquanto isso, as vendas de mercearias online cresceram a uma CAGR robusta de 8,17%, impulsionadas pela adoção durante a pandemia e pelos avanços na logística de encomendas em cadeia de frio. Os modelos de dark stores urbanas, estrategicamente localizados perto de áreas de alta densidade, permitem entregas em até duas horas, oferecendo conveniência comparável às lojas físicas. As plataformas de comércio eletrônico utilizam IA para antecipar picos de demanda, pré-posicionar estoques, reduzir rupturas de estoque e fortalecer a confiança do consumidor.
O varejo online está impulsionando o crescimento no mercado de vegetais congelados ao fornecer às marcas insights baseados em dados sobre as preferências dos consumidores, permitindo pacotes promocionais direcionados. Em contraste, as redes físicas estão aprimorando sua relevância criando zonas de experiência, como demonstrações de culinária ao vivo com vegetais congelados. As lojas de conveniência estão inovando com micro-freezers abastecidos com embalagens para porção individual, atendendo aos consumidores em movimento e aumentando as compras por impulso. Uma estratégia multicanal está se tornando essencial: os modelos de clique e retire combinam a conveniência do comércio eletrônico com o tráfego na loja, enquanto os programas de fidelidade integram recompensas em plataformas digitais e físicas.
Nota: Participações de segmento de todos os segmentos individuais disponíveis após a compra do relatório
Análise Geográfica
Mercado Europeu de Legumes e Verduras Congelados
A Europa mantém 34,06% da receita do mercado de legumes e verduras congelados em 2025, impulsionada por padrões de consumo consolidados, rigorosos padrões de segurança alimentar e uma robusta rede logística refrigerada. Os consumidores europeus preferem cada vez mais opções alimentares convenientes, saudáveis e sustentáveis. Os legumes e verduras congelados atendem a essa demanda com sua disponibilidade ao longo do ano e conteúdo nutricional preservado. A crescente adoção de dietas à base de plantas, vegetarianismo e produtos com rótulo limpo impulsiona ainda mais a demanda por essas ofertas congeladas ricas em nutrientes. A Bélgica lidera as exportações, enviando principalmente ervilhas IQF e misturas de legumes para todo o bloco europeu. Embora Alemanha, França e Reino Unido apresentem altas taxas de penetração domiciliar, o crescimento futuro depende de formatos de produtos orgânicos, com baixo teor de sal e de valor agregado. As crescentes expectativas de sustentabilidade estão levando a indústria a adotar embalagens mais leves, impulsionando a pesquisa e o desenvolvimento de embalagens monomatérias recicláveis.
Mercado de Legumes e Verduras Congelados da Ásia-Pacífico
A Ásia-Pacífico está projetada para alcançar um CAGR robusto de 5,85% até 2031, liderando o crescimento do mercado global. Na China, a modernização da cadeia de frio é uma prioridade, apoiada por joint ventures público-privadas. Esses esforços aumentam a eficiência da distribuição de áreas rurais para urbanas e fortalecem os objetivos nacionais de segurança alimentar. Os processadores domésticos na China estão competindo cada vez mais com os exportadores europeus ao promover produtos de origem local, como brócolis, milho e espinafre, apelando às tendências de consumo patriótico. Na Índia, estados como Gujarat e Maharashtra estão expandindo a capacidade IQF para atender à crescente demanda de restaurantes de serviço rápido em cidades de primeiro e segundo nível. Enquanto isso, o Japão está atraindo consumidores de alto poder aquisitivo com inovações premium em sushi congelado e bento, oferecendo conveniência sem comprometer os sabores tradicionais.
Mercado de Legumes e Verduras Congelados das Américas e do Oriente Médio e África
A América do Norte está experimentando um crescimento constante no mercado de legumes e verduras congelados. Os investimentos em armazéns frigoríficos automatizados, particularmente no Centro-Oeste e na Costa do Golfo, visam suprir a escassez de mão de obra e reduzir o consumo de energia. A conformidade do Canadá com as regulamentações de rastreabilidade dos EUA simplifica as cadeias de abastecimento transfronteiriças. Ao mesmo tempo, o México está aumentando a produção de vegetais por meio da agricultura protegida, melhorando a disponibilidade de insumos. Os processadores também estão diversificando as estratégias de abastecimento em resposta aos desafios climáticos, como as secas que afetam as colheitas na Califórnia. Isso inclui uma mudança em direção a fazendas em ambiente controlado e complexos de estufas. A América do Sul, juntamente com o Oriente Médio e a África, apresenta oportunidades emergentes. No Brasil, o crescimento dos formatos de supermercados econômicos está impulsionando o consumo doméstico de legumes e verduras congelados, atendendo a profissionais urbanos com rotinas agitadas. Nos Emirados Árabes Unidos, o hub de reexportação de Jebel Ali facilita a distribuição de legumes e verduras congelados da Europa e da Ásia para todo o Golfo, com os canais de serviço de alimentação dominando a demanda. No entanto, desafios como ineficiências na cadeia de frio e instabilidade na rede elétrica persistem. Subsídios governamentais e armazéns movidos a energia solar estão gradualmente abordando essas questões, desbloqueando o potencial da região.

Cenário Competitivo
O mercado de vegetais congelados é moderadamente fragmentado, com os principais participantes exercendo influência substancial nas estratégias de aquisição de materiais e publicidade. A McCain Foods expandiu significativamente seu portfólio ao adquirir a Strong Roots, um movimento que introduz SKUs à base de plantas e está alinhado com seus objetivos mais amplos de sustentabilidade. A empresa se comprometeu a fazer a transição de 100% de sua área global de batata e vegetais para práticas agrícolas regenerativas até 2030, demonstrando sua dedicação à gestão ambiental. Da mesma forma, a Bonduelle está redirecionando estrategicamente recursos para inovações congeladas de alta margem ao formar joint ventures em saladas refrigeradas, o que permite à empresa otimizar sua alocação de capital e focar em áreas de crescimento dentro do segmento de vegetais congelados.
Os principais participantes do mercado incluem McCain Foods Limited, Conagra Brands Inc., Nomad Foods, Bonduelle S.A. e Greenyard NV. Essas empresas competem em vários fatores, como ofertas de produtos, qualidade dos ingredientes, preços, funcionalidade, embalagem e estratégias de marketing para obter vantagem competitiva. Uma tendência crescente é o uso de plataformas de mídia social e canais de distribuição online para marketing e construção de marca, com o objetivo de atrair uma base de clientes mais ampla. Os avanços tecnológicos estão remodelando o mercado: vários participantes estão testando o congelamento isocórico, que promete uma redução de 30% no consumo de energia em comparação ao resfriamento por insuflação. A Americold e a Lineage estão explorando a orquestração de armazéns baseada em IA para alocar dinamicamente os locais de paletes, reduzindo o tempo de deslocamento e o uso de energia. A sustentabilidade está se tornando um ativo-chave de marca, com códigos QR nas embalagens permitindo que os consumidores rastreiem a origem e a pegada de carbono de cada saco de ervilhas congeladas.
Os novos participantes estão capitalizando em modelos de negócios inovadores, como assinaturas de comércio eletrônico e parcerias com influenciadores, para reduzir os custos de aquisição de clientes e construir fidelidade à marca. Startups financiadas por capital de risco estão introduzindo tigelas de refeições congeladas à base de vegetais projetadas para atender a necessidades dietéticas específicas, incluindo dietas cetogênicas e outros protocolos voltados para a saúde, atendendo à crescente demanda por nutrição personalizada. O surgimento de produtos de marca própria no varejo, particularmente entre as redes de desconto europeias, está intensificando a concorrência de preços. Essa tendência está pressionando as marcas estabelecidas a defenderem sua participação de mercado investindo em inovação de produtos e programas de fidelidade. As empresas que integram com sucesso análises avançadas de dados, práticas de abastecimento regenerativo e logística energeticamente eficiente estão se posicionando para obter vantagem competitiva neste mercado em evolução.
Líderes do Setor de Vegetais Congelados
-
McCain Foods Limited
-
Nomad Foods
-
Conagra Brands Inc.
-
Bonduelle S.A.
-
Greenyard NV
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Legumes e Verduras Congelados Empresas cobertas neste relatório
- Conagra Brands Inc
- Bonduelle S.A.
- Greenyard NV
- General Mills Inc.
- Nomad Foods (Birds Eye)
- McCain Foods Limited
- Pictsweet Farms
- Ardo NV
- Dole plc
- Earthbound Farm
- Mother Dairy Fruit and Vegetable
- ITC Ltd.
- Vivartia Holdings
- Al-Kabeer Group
- Hortex Holding
- Agrarfrost GmbH
- Simplot Company
- Hanamaru Foods
- Frosta AG
- SunOpta Inc.

Desenvolvimentos industriais recentes em Mercado de Legumes e Verduras Congelados
- Setembro de 2024: a Green Giant lançou doze novos produtos de vegetais congelados, incluindo Crispy Smashed Potatoes, Corn Cob Bites, Veggie Ramen e Roasting Veggies, atendendo aos consumidores que buscam opções de refeição convenientes e econômicas.
- Abril de 2024: a McCain Foods fortaleceu sua parceria com a Strong Roots, uma produtora de alimentos congelados sediada em Dublin. Anteriormente, as duas marcas anunciaram uma aliança estratégica, com a McCain investindo para expandir seu portfólio de produtos e oferecer opções de alimentos focados em vegetais e ambientalmente sustentáveis aos consumidores em todo o mundo.
- Março de 2024: a BigBasket, a varejista de mercearia online indiana, lançou uma nova marca de alimentos congelados chamada Precia. A marca apresenta três categorias principais de produtos disponíveis em todo o país: vegetais congelados, salgadinhos congelados e doces congelados.
- Junho de 2023: a Nortera lançou sua marca de vegetais congelados, Arctic Gardens, no mercado dos EUA. Notavelmente, 80% das ofertas da Arctic Gardens são processadas na América do Norte. A marca apresenta uma ampla gama de produtos de vegetais congelados que são pré-lavados, pré-cortados e prontos para cozinhar.


Mercado de Legumes e Verduras Congelados Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Para este relatório, o mercado global de legumes e verduras congelados é definido como o valor gerado a partir de vegetais vendidos comercialmente que são processados (como limpos, cortados e branqueados quando necessário) e preservados por congelamento para consumo no varejo e em serviços de alimentação.
Exclusões do escopo: Excluímos frutas congeladas, refeições prontas congeladas e vegetais refrigerados ou estáveis em prateleira que não são vendidos como legumes e verduras congelados.
Visão Geral da Segmentação
- Por Tipo de Vegetal
- Feijão
- Milho
- Ervilhas
- Brócolis
- Couve-flor
- Cogumelo
- Aspargo
- Espinafre
- Outros Tipos de Vegetais
- Por Natureza
- Orgânico
- Convencional
- Por Canal de Distribuição
- Supermercados / Hipermercados
- Lojas de Conveniência
- Lojas Especializadas
- Loja de Varejo Online
- Outros Canais de Distribuição
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Restante da América do Norte
- América do Sul
- Brasil
- Argentina
- Colômbia
- Chile
- Restante da América do Sul
- Europa
- Reino Unido
- Alemanha
- França
- Itália
- Espanha
- Rússia
- Suécia
- Bélgica
- Polônia
- Países Baixos
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Tailândia
- Singapura
- Indonésia
- Coreia do Sul
- Austrália
- Nova Zelândia
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Emirados Árabes Unidos
- África do Sul
- Arábia Saudita
- Nigéria
- Egito
- Marrocos
- Turquia
- Restante do Oriente Médio e África
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para definir o limite do mercado, o fluxo de produtos e os sinais de demanda mais reproduzíveis antes de iniciarmos a modelagem. Baseamo-nos em fontes públicas como o FAOSTAT para o contexto de produção de vegetais, o USDA e o US Census Bureau para indicadores de alimentos e comércio, o Eurostat para séries de oferta e comércio de alimentos do lado europeu, e o UN Comtrade ou World Bank WITS para códigos de comércio harmonizados que frequentemente se mapeiam bem para remessas de legumes e verduras congelados.
Para tornar a camada documental mais utilizável para o dimensionamento, também revisamos relatórios anuais de empresas e apresentações para investidores, publicações de associações e cobertura de imprensa de reputação para entender adições de capacidade de processamento, restrições logísticas de congelamento e mudanças de distribuição entre regiões. Quando uma empresa não divulgava informações suficientes, assinaturas de bases de dados pagas para dados financeiros e de inteligência de empresas, visualizações de importação e exportação em nível de remessa e bases de dados de patentes foram utilizadas seletivamente para confirmar escala e foco de produto sem forçar o modelo a se adequar a uma narrativa específica. As fontes listadas aqui são apenas ilustrativas, e muitos outros documentos públicos e conjuntos de dados também foram utilizados para coleta de dados, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
O trabalho primário foi utilizado para testar premissas que as fontes documentais não conseguem confirmar de forma clara, especialmente mudanças de mix entre tipos de vegetais, divisões de canais (supermercados e hipermercados, mercearias, conveniência e outros) e como os preços se movem durante a volatilidade de safras e energia. Conversamos com respondentes de processadores, partes interessadas em cadeia de frio e distribuição, e compradores a jusante para que os indicadores de demanda pudessem ser verificados por região e por comportamento de mercado final. Quando um dado parecia incomum, verificávamos novamente por meio de ligações de acompanhamento e pesquisas rápidas para que o modelo final permanecesse prático e internamente consistente.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 32% | CXOs: 18% | APAC: 41% |
| Nível médio: 47% | Líderes Funcionais/de Unidade: 36% | EMEA: 32% |
| Participantes menores: 21% | Gestores: 46% | Américas: 27% |
Dimensionamento de Mercado e Previsão
O dimensionamento do mercado foi construído utilizando lógica de cima para baixo e de baixo para cima, em que a visão de cima para baixo reconstrói o conjunto de demanda usando indicadores de consumo em nível regional e contexto de comércio e produção para categorias de legumes e verduras congelados. Na prática, começamos com o universo de vendas de legumes e verduras congelados endereçável por região e, em seguida, aplicamos ajustes com base nas participações de canais e na penetração de categorias que foram validadas por meio de entrevistas.
Para manter o modelo fundamentado, uma lista reduzida de indicadores de mercado foi utilizada como principais insumos, incluindo tendências de importação e exportação de legumes e verduras congelados sob códigos aduaneiros relevantes, mudanças de mix de varejo e serviços de alimentação regionais, movimento de preço médio de venda por principais grupos de vegetais, mix orgânico versus convencional e o ritmo de adições de capacidade em congelamento e armazenamento a frio. Essas variáveis foram utilizadas porque alteram os totais de maneiras visíveis e podem ser verificadas ano a ano sem necessidade de dados privados de empresas. Onde um ponto de dados direto estava ausente para um país menor, a lacuna foi tratada usando índices de proxy de mercados similares e, em seguida, corrigida por meio de verificações primárias.
Para a previsão, a análise de cenários foi utilizada com um caso central que combina o crescimento de volume esperado com uma progressão de preços conservadora, e então testes de estresse são aplicados em torno de custos de energia, variabilidade de safras e condições de frete que podem temporariamente pressionar os preços. Os resultados foram corroborados com aproximações seletivas de baixo para cima, como o preço médio de venda amostrado multiplicado pelos volumes estimados para categorias de alto volume de comércio e verificações rápidas de canais, o que nos ajudou a ajustar os totais quando a construção de cima para baixo produzia valores discrepantes.
Ciclo de Validação de Dados e Atualização
A validação é feita em várias etapas para que os totais não dependam de um único conjunto de dados ou de uma única premissa. Comparamos os resultados do modelo com sinais independentes, como direcionalidade do comércio, indicações de crescimento de categoria de varejistas e compradores de serviços de alimentação, e consistência entre divisões regionais, que são então revisados para identificar anomalias antes da aprovação final.
Se um número se deslocar além de um intervalo razoável, as premissas por trás dos preços, penetração ou mix de canais são revisitadas, seguidas de recontato direcionado com os respondentes relevantes. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos materiais que podem impactar a demanda ou os preços, como grandes mudanças de política ou interrupções no fornecimento. Antes da entrega, um analista realiza uma revisão final para que a perspectiva reflita os dados públicos mais recentes disponíveis e o feedback das entrevistas.
Estimativa do Mercado Global de Legumes e Verduras Congelados da Mordor Intelligence Comparada com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para legumes e verduras congelados podem variar mesmo quando parecem semelhantes, principalmente porque o limite do mercado e a ancoragem do ano nem sempre estão alinhados. As diferenças também surgem da forma como as empresas tratam a cobertura de canais, o timing cambial e se os volumes estão vinculados a um fluxo realista de produtos.
Ao rastrear sinais de remessas codificadas por comércio e atualizar as premissas de canais e preços baseadas em entrevistas, a Mordor Intelligence mantém o total vinculado a legumes e verduras congelados vendidos por meio de rotas definidas de varejo e serviços de alimentação, em vez de misturar categorias de congelados adjacentes. Algumas estimativas expandem o escopo para vegetais processados e congelados de forma ampla, enquanto outras assumem um aumento de preço mais rápido sem validá-lo em relação ao feedback dos compradores e às mudanças de mix regionais, o que pode inflar o valor em um determinado ano.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 20,37 bilhões de USD (2025) | |
| Publicação Especializada do Setor A | 34,26 bilhões de USD (2023) | Utiliza um ano base anterior e aplica um caminho amplo de precificação e crescimento que não está claramente reconciliado com o mix de canais e os limites exclusivos de congelados entre regiões. |
| Portal do Setor B | 79,30 bilhões de USD (2024) | Combina vegetais processados e congelados em um total e, em seguida, reporta os legumes e verduras congelados como o maior segmento, o que torna o número publicado não diretamente comparável ao tamanho de um mercado exclusivo de congelados. |
A dispersão na tabela é explicada principalmente pelo escopo e pelo alinhamento do ano, e não apenas pelo otimismo das previsões. Quando a categoria é mantida apenas para legumes e verduras congelados, e os insumos como movimentação de comércio, mix de canais e variação do preço médio de venda são verificados e revisados, o resultado é mais fácil de replicar e defender em discussões de planejamento.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de vegetais congelados em 2026?
O tamanho do mercado de vegetais congelados é de USD 21,51 bilhões em 2026.
Qual é a CAGR prevista para vegetais congelados até 2031?
O mercado tem projeção de avançar a uma CAGR de 5,62% entre 2026 e 2031.
Qual tipo de vegetal detém a maior participação de receita?
As ervilhas lideram com uma participação de 34,72% da receita da categoria em 2025.
Qual região está crescendo mais rapidamente para vegetais congelados?
A Ásia-Pacífico tem previsão de registrar uma CAGR de 5,85% até 2031 à medida que a capacidade da cadeia de frio se expande.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
