
Tamanho e Participação do Mercado Europeu de Alimentos Congelados
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
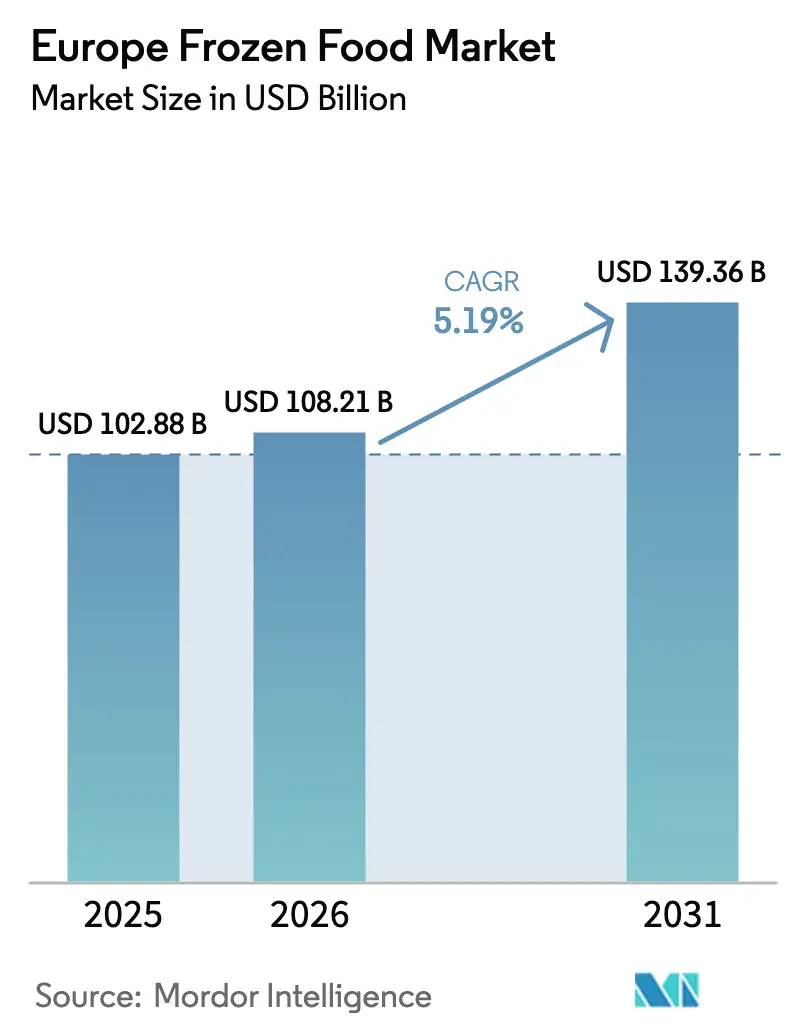
| Tamanho do mercado no ano base (2025) | 102.88 Bilhões de dólares |
| Tamanho do Mercado (2026) | 108.21 Bilhões de dólares |
| Tamanho do Mercado (2031) | 139.36 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.19 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado Europeu de Alimentos Congelados por Mordor Intelligence
Espera-se que o tamanho do mercado europeu de alimentos congelados cresça de USD 102,88 bilhões em 2025 para USD 108,21 bilhões em 2026 e está previsto para atingir USD 139,36 bilhões até 2031, a um CAGR de 5,19% no período de 2026 a 2031. A crescente demanda por soluções de refeições convenientes e os avanços na tecnologia de congelamento rápido individual (IQF) estão impulsionando o crescimento do mercado. Os varejistas estão cada vez mais focados em produtos de marca própria, enquanto o lançamento de linhas à base de plantas, produtos de panificação congelados premium e ofertas voltadas para a saúde estão ampliando o interesse dos consumidores. As inovações na logística de cadeia de frio estão reduzindo o consumo de energia e diminuindo o desperdício de alimentos, acelerando ainda mais a expansão do mercado. Os serviços de entrega ultrarrápida de supermercados estão priorizando itens congelados como principais contribuintes para a lucratividade. Em 2025, a Autoridade Europeia para a Segurança dos Alimentos (EFSA) introduziu diretrizes que simplificam o processo de lançamento de novos produtos, adicionando impulso ao setor. Geograficamente, a Alemanha lidera como o maior mercado, a França apresenta o crescimento mais rápido e os países nórdicos estão moldando as tendências de categoria com sua forte ênfase na sustentabilidade.
Principais Conclusões do Relatório
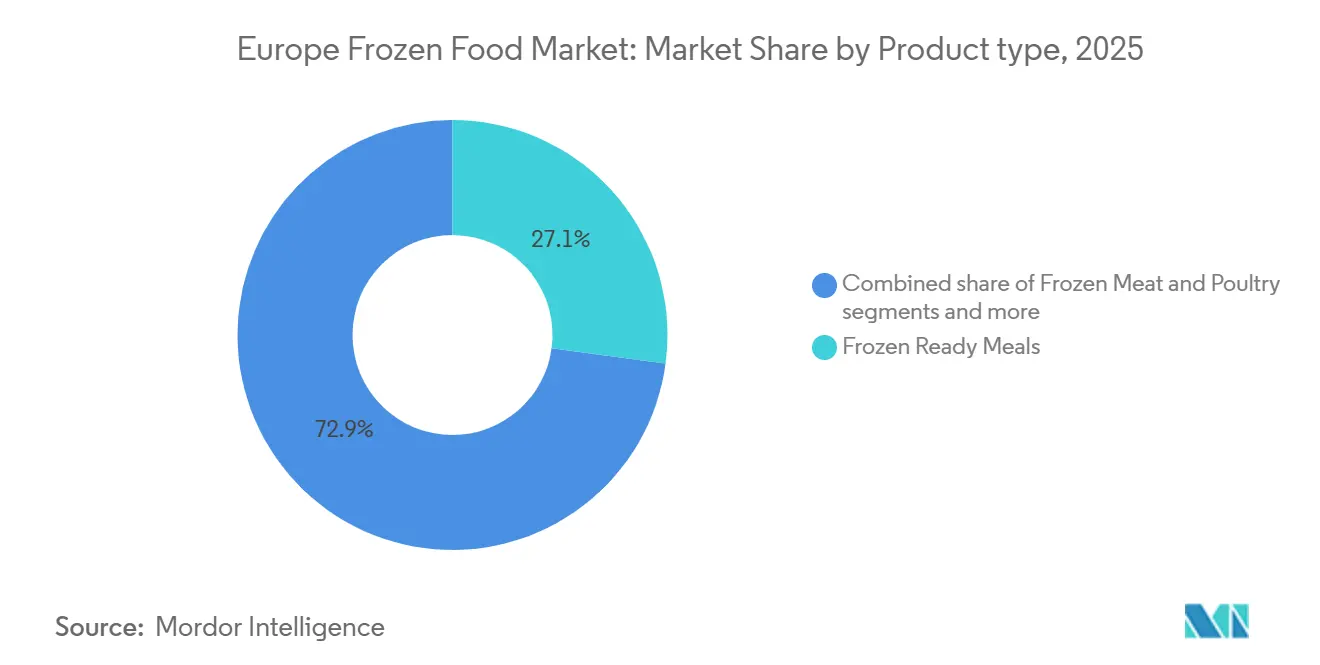
- Por tipo de produto, as refeições prontas congeladas detinham 27,12% da participação do mercado de alimentos congelados em 2025, enquanto os snacks e aperitivos congelados têm previsão de expansão a um CAGR de 8,16% até 2031.
- Por categoria de produto, os formatos prontos para consumir capturaram 61,38% do volume de 2025, enquanto os prontos para cozinhar avançam a um CAGR de 7,42% até 2031.
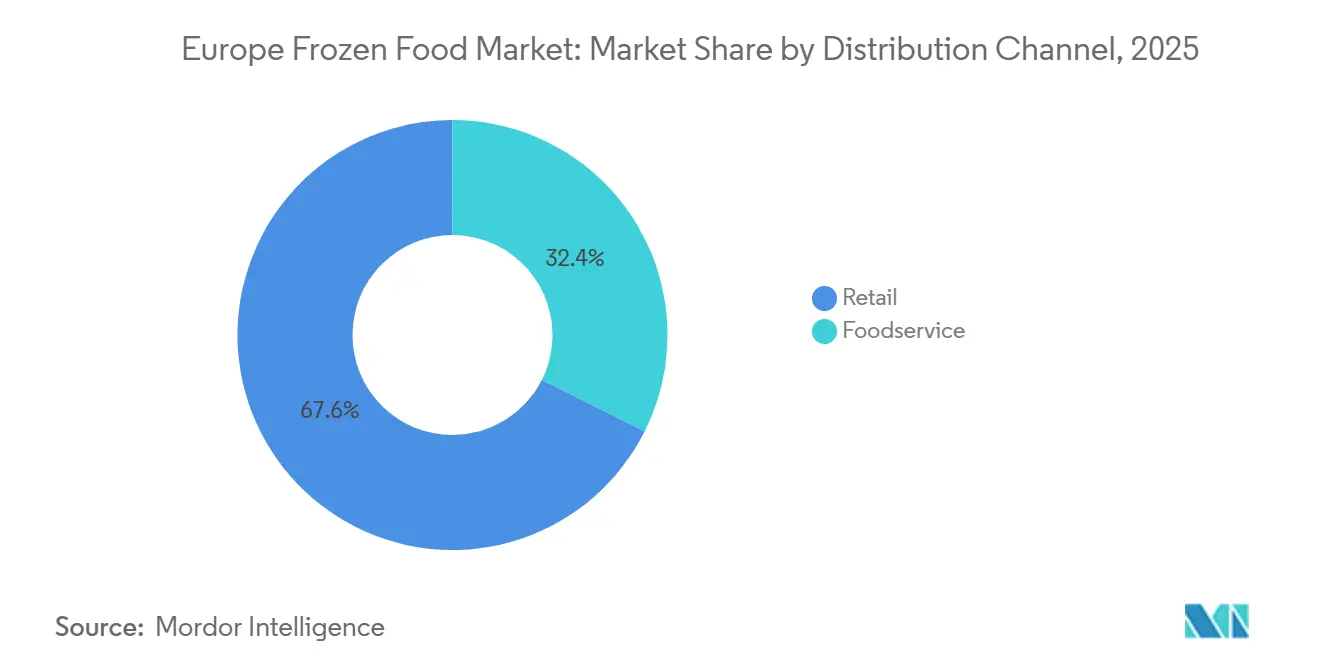
- Por canal de distribuição, o varejo representou 67,62% da receita de 2025, mas os serviços de alimentação têm projeção de crescimento a um CAGR de 9,31% até 2031.
- Por geografia, a Alemanha comandou 23,53% das vendas de 2025, enquanto a França tem projeção de registrar o CAGR mais rápido de 5,61% no período de 2026 a 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento de domicílios com dupla renda apoiando o consumo rápido de refeições | +1.2% | Europa Ocidental (Alemanha, Reino Unido, França, Países Baixos), expandindo-se para Espanha e Itália | Médio prazo (2 a 4 anos) |
| Demanda crescente por alimentos congelados mais saudáveis, orgânicos e à base de plantas | +0.9% | Reino Unido, Alemanha, Países Baixos, Dinamarca; emergindo na França e na Bélgica | Longo prazo (≥ 4 anos) |
| Avanços tecnológicos melhorando a qualidade do congelamento e a vida útil | +0.7% | Regional, com adoção antecipada na Alemanha, Países Baixos e Reino Unido | Longo prazo (≥ 4 anos) |
| Crescente uso de ingredientes congelados no setor de serviços de alimentação e hotelaria | +1.4% | Europa Ocidental (Alemanha, França, Reino Unido, Espanha), expandindo-se para a Europa Oriental | Curto prazo (≤ 2 anos) |
| Maior vida útil reduzindo o desperdício de alimentos e aumentando a aceitação do consumidor | +0.8% | Em toda a UE, particularmente Alemanha, França e Países Baixos | Médio prazo (2 a 4 anos) |
| Premiumização e inovação em refeições prontas congeladas e culinárias étnicas | +1.0% | Reino Unido, Alemanha, França, com expansão para Bélgica e Países Baixos | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento de domicílios com dupla renda apoiando o consumo rápido de refeições
O crescimento de domicílios com dupla renda é um fator-chave que apoia a crescente demanda por alimentos congelados na Europa. Com ambos os adultos em muitos domicílios empregados em tempo integral, os consumidores buscam cada vez mais soluções de refeições convenientes e que economizem tempo. De acordo com o Escritório de Estatísticas Nacionais, no Reino Unido, 59,2% dos domicílios com pelo menos uma pessoa com idade entre 16 e 64 anos tinham todos os adultos empregados durante julho a setembro de 2025, destacando a prevalência de domicílios totalmente empregados[1]. Estilos de vida agitados e tempo limitado para cozinhar estão incentivando a adoção de refeições congeladas prontas para consumir e prontas para cozinhar, snacks e sobremesas. Os varejistas e fabricantes estão respondendo expandindo seus portfólios de produtos congelados com opções diversas, de alta qualidade e nutritivas. Essa tendência é ainda apoiada pela urbanização, pelas mudanças na dinâmica familiar e pelo desejo de soluções de refeições rápidas, porém saudáveis.
Demanda crescente por alimentos congelados mais saudáveis, orgânicos e à base de plantas
A crescente demanda por alimentos congelados mais saudáveis, orgânicos e à base de plantas é um importante impulsionador do mercado europeu de alimentos congelados. Os consumidores estão se tornando mais conscientes em relação à saúde e buscando produtos que se alinhem a estilos de vida nutritivos e sustentáveis. Cerca de 26% dos consumidores da UE relatam consumir produtos orgânicos como parte de suas considerações sobre dieta saudável, de acordo com a pesquisa da Autoridade Europeia para a Segurança dos Alimentos em 2024, destacando a crescente preferência por opções orgânicas certificadas[2]. Essa tendência está incentivando os fabricantes a expandir os portfólios de produtos congelados para incluir refeições à base de plantas, vegetais orgânicos e opções minimamente processadas. Os varejistas também estão promovendo esses produtos por meio de seções dedicadas e campanhas de marketing que enfatizam saúde, sustentabilidade e benefícios de rótulo limpo. A mudança em direção a um consumo mais saudável e ambientalmente consciente está influenciando a inovação de produtos, embalagens e fornecimento de ingredientes no segmento de alimentos congelados.
Avanços tecnológicos melhorando a qualidade do congelamento e a vida útil
Os avanços tecnológicos nos métodos de congelamento e armazenamento estão impulsionando significativamente o crescimento do mercado europeu de alimentos congelados. As técnicas modernas de congelamento, como o congelamento por explosão de ar, o IQF (congelamento rápido individual) e os métodos criogênicos, ajudam a preservar o sabor, a textura e o valor nutricional dos produtos, garantindo maior qualidade para os consumidores. A melhoria da infraestrutura de cadeia de frio e da logística com controle de temperatura aumentou a vida útil dos produtos, reduziu o desperdício de alimentos e possibilitou uma distribuição geográfica mais ampla. A automação e as tecnologias de congelamento inteligente também permitem que os fabricantes escalem a produção de forma eficiente, mantendo a consistência e os padrões de segurança. Essas inovações apoiam a introdução de itens congelados premium e delicados, incluindo refeições prontas para cozinhar, frutos do mar e produtos à base de plantas, sem comprometer a qualidade. Os varejistas se beneficiam de maior vida útil e menor deterioração, o que também melhora a eficiência operacional.
Crescente uso de ingredientes congelados no setor de serviços de alimentação e hotelaria
O crescente uso de ingredientes congelados no setor de serviços de alimentação e hotelaria é um importante impulsionador do mercado europeu de alimentos congelados. O aumento do turismo e das viagens pela Europa impulsionou a demanda de hotéis, restaurantes e serviços de catering por produtos congelados convenientes, de alta qualidade e de fácil armazenamento. De acordo com o Eurostat, a União Europeia registrou mais de 3,0 bilhões de noites passadas em acomodações turísticas em 2024, marcando o melhor desempenho turístico já registrado, o que ressalta a crescente escala e atividade do setor de hotelaria[3]. Os ingredientes congelados ajudam os operadores de serviços de alimentação a reduzir o tempo de preparo, minimizar o desperdício de alimentos e manter qualidade consistente em operações de alto volume. O setor está cada vez mais dependendo de vegetais congelados prontos para uso, frutos do mar, carnes e refeições prontas para cozinhar para atender às demandas de cozinhas movimentadas e cardápios variados. A inovação em produtos congelados, incluindo opções premium e à base de plantas, apoia ainda mais sua adoção nos serviços de alimentação.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto consumo de energia e custos operacionais para congelamento e armazenamento | -0.9% | Em toda a UE, agudo na Alemanha, Reino Unido e França devido aos preços industriais de eletricidade | Curto prazo (≤ 2 anos) |
| Percepção negativa do consumidor em relação ao valor nutricional dos alimentos congelados | -0.4% | Europa do Sul (Espanha, Itália), diminuindo na Europa do Norte | Médio prazo (2 a 4 anos) |
| Desafios de cadeia de frio e distribuição em certas regiões | -0.5% | Europa do Sul e Oriental (Espanha, Itália, Rússia), áreas rurais | Médio prazo (2 a 4 anos) |
| Flutuação nos custos de matérias-primas e logística impactando as margens | -0.7% | Em toda a UE, afetando particularmente os processadores de proteínas e vegetais | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Alto consumo de energia e custos operacionais para congelamento e armazenamento
O alto consumo de energia e os custos operacionais continuam sendo uma restrição significativa para o mercado europeu de alimentos congelados. A manutenção de baixas temperaturas ao longo da produção, armazenamento e distribuição requer uso substancial de eletricidade, o que aumenta as despesas operacionais de fabricantes e varejistas. O aumento dos preços de energia e a necessidade de sistemas avançados de refrigeração acrescentam ainda mais ao ônus dos custos, afetando a lucratividade, particularmente para os players de pequeno e médio porte. A logística de cadeia de frio também exige monitoramento contínuo e infraestrutura especializada, o que pode limitar a expansão para novas regiões ou mercados menores. Esses custos podem ser parcialmente repassados aos consumidores, potencialmente afetando a sensibilidade ao preço e a demanda. Além disso, os investimentos em tecnologias energeticamente eficientes e métodos de refrigeração sustentáveis exigem desembolso significativo de capital.
Percepção negativa do consumidor em relação ao valor nutricional dos alimentos congelados
A percepção negativa do consumidor em relação ao valor nutricional dos alimentos congelados continua a atuar como uma restrição ao mercado europeu de alimentos congelados. Muitos consumidores associam produtos congelados a menor frescor, aditivos artificiais ou conteúdo nutricional reduzido em comparação com alternativas frescas, o que pode limitar a adoção entre compradores conscientes da saúde. Equívocos sobre conservantes e ingredientes processados contribuem ainda mais para a hesitação na compra de refeições congeladas, vegetais e produtos prontos para consumir. Apesar dos avanços tecnológicos no congelamento que preservam o sabor e os nutrientes, a conscientização do consumidor sobre esses benefícios permanece limitada em algumas regiões. Os esforços de marketing e as campanhas educativas dos fabricantes estão ajudando a abordar essas preocupações, mas os desafios generalizados de percepção persistem. Essa imagem negativa pode afetar a preferência de marca e desacelerar o crescimento de certas categorias de produtos, particularmente alimentos congelados premium ou voltados para a saúde.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Refeições Prontas Lideram, Snacks AceleramAs refeições prontas congeladas representaram a maior participação do mercado europeu de alimentos congelados em 2025, capturando 27,12% do valor total do mercado. O domínio do segmento é amplamente impulsionado pela crescente demanda do consumidor por soluções de refeições convenientes e que economizem tempo, particularmente entre domicílios urbanos movimentados e famílias com dupla renda. As refeições prontas oferecem uma ampla variedade de opções, incluindo culinária tradicional, sabores internacionais e alternativas voltadas para a saúde, que atraem uma ampla gama de preferências do consumidor. Os supermercados e varejistas de mercearia desempenham um papel fundamental na promoção desses produtos, fornecendo seções dedicadas de refeições congeladas e embalagens atraentes. Além disso, a crescente conscientização sobre refeições prontas com porções controladas e nutritivas fortaleceu ainda mais sua posição no mercado.
Os snacks e aperitivos congelados têm projeção de ser o segmento de crescimento mais rápido no mercado europeu de alimentos congelados, expandindo-se a um CAGR de 8,16% até 2031. O crescimento neste segmento é impulsionado pelo crescente interesse do consumidor em opções de alimentos em tamanho de mordida, para consumo em movimento e compartilháveis, que complementam estilos de vida agitados. A crescente popularidade do jantar casual, reuniões sociais e cultura de festas está impulsionando ainda mais a demanda por variedades de snacks congelados. A inovação em sabores, formulações mais saudáveis e ingredientes premium atraiu uma base de consumidores mais ampla. Os varejistas também estão expandindo o espaço nas prateleiras e promovendo snacks congelados por meio de ofertas em embalagens múltiplas e displays de compra por impulso.


Por Categoria de Produto:
Pronto para Consumir Domina, Pronto para Cozinhar AvançaOs formatos prontos para consumir representaram a maior participação do mercado europeu de alimentos congelados em 2025, capturando 61,38% do volume total. O forte domínio deste segmento é impulsionado principalmente pela crescente demanda do consumidor por conveniência e tempo mínimo de preparo de refeições. Estilos de vida agitados, crescente urbanização e o número crescente de profissionais em atividade incentivaram maior dependência de refeições congeladas totalmente preparadas. Os produtos prontos para consumir também se beneficiam de ampla disponibilidade em supermercados, hipermercados e canais de varejo online, tornando-os facilmente acessíveis aos consumidores. A inovação contínua em qualidade, sabor e valor nutricional dos produtos ajudou a melhorar a percepção do consumidor sobre refeições congeladas prontas.
Os formatos prontos para cozinhar têm projeção de ser o segmento de crescimento mais rápido no mercado europeu de alimentos congelados, avançando a um CAGR de 7,42% até 2031. O crescimento neste segmento é apoiado pelo crescente interesse do consumidor em cozinhar em casa combinado com a conveniência de ingredientes pré-preparados. Os produtos congelados prontos para cozinhar permitem que os consumidores personalizem as refeições enquanto reduzem o tempo de preparo e o desperdício de alimentos. O segmento também se beneficia da crescente demanda por opções de refeições mais saudáveis e frescas que oferecem maior controle sobre os métodos de cozimento e ingredientes. Os fabricantes estão expandindo as ofertas de produtos para incluir culinárias diversas, ingredientes premium e formulações de rótulo limpo para atrair consumidores conscientes da saúde.
Por Canal de Distribuição:
Varejo Ancora, Serviços de Alimentação DisparamA distribuição no varejo representou a maior participação do mercado europeu de alimentos congelados em 2025, contribuindo com 67,62% da receita total. O domínio do segmento de varejo é amplamente impulsionado pela forte preferência do consumidor por adquirir produtos congelados em supermercados, hipermercados, lojas de conveniência e plataformas de mercearia online. A ampla disponibilidade de produtos, estratégias de preços promocionais e a expansão de marcas próprias fortaleceram ainda mais o desempenho de vendas no varejo. Os pontos de venda no varejo oferecem aos consumidores acesso a uma ampla variedade de refeições prontas congeladas, vegetais, frutos do mar, snacks e sobremesas em um único local. O crescimento das plataformas de mercearia de comércio eletrônico também aumentou a conveniência, permitindo que os consumidores façam pedidos de produtos congelados para entrega em domicílio.
Os serviços de alimentação têm projeção de ser o canal de distribuição de crescimento mais rápido no mercado europeu de alimentos congelados, expandindo-se a um CAGR de 9,31% até 2031. O crescimento do segmento é apoiado pela recuperação e expansão de restaurantes, estabelecimentos de serviço rápido, serviços de catering e estabelecimentos de hotelaria. Os produtos de alimentos congelados são amplamente utilizados em operações de serviços de alimentação devido à sua vida útil prolongada, qualidade consistente e facilidade de armazenamento. A capacidade de reduzir o tempo de preparo e minimizar o desperdício de alimentos torna os ingredientes congelados particularmente atraentes para cozinhas comerciais. O crescimento do turismo, a cultura gastronômica urbana e a crescente demanda por refeições de serviço rápido estão impulsionando ainda mais a demanda neste canal.
Análise Geográfica
Mercado Alemão de Alimentos Congelados
A Alemanha representou a maior participação do mercado europeu de alimentos congelados em 2025, contribuindo com 23,53% do total de vendas. A posição de destaque do país é sustentada por uma infraestrutura de varejo bem desenvolvida e pela alta aceitação dos consumidores em relação aos produtos alimentícios congelados. Os consumidores alemães valorizam a praticidade, a qualidade e a segurança alimentar, atributos que se alinham estreitamente aos benefícios oferecidos pelos formatos congelados. A ampla presença de redes de desconto e supermercados aumentou a acessibilidade dos produtos e a competitividade dos preços. Além disso, uma logística robusta de cadeia de frio e instalações avançadas de armazenamento garantem disponibilidade consistente de produtos em áreas urbanas e rurais. A contínua inovação de produtos e a expansão de marcas próprias reforçam ainda mais o papel de liderança da Alemanha no mercado regional de alimentos congelados.
Mercado Francês de Alimentos Congelados
A França está projetada para ser o país de crescimento mais rápido no mercado europeu de alimentos congelados, registrando um CAGR de 5,61% no período de 2026 a 2031. O crescimento na França é impulsionado pela crescente demanda por soluções de refeições práticas entre domicílios ocupados e profissionais em atividade. A popularidade crescente de refeições prontas congeladas, vegetais e produtos de panificação está sustentando a expansão constante do mercado. Os varejistas estão ampliando os sortimentos de produtos congelados e introduzindo opções premium e voltadas à saúde para atrair uma base de consumidores mais ampla. Melhorias na infraestrutura de armazenamento a frio e a maior penetração do comércio eletrônico de alimentos também estão contribuindo para o crescimento. À medida que os estilos de vida dos consumidores continuam a evoluir em direção ao consumo orientado pela praticidade, espera-se que a França mantenha um forte ritmo de crescimento durante o período de previsão.
Mercados Europeus Mais Amplos
Outros países europeus, incluindo o Reino Unido, a Espanha e a Itália, também representam mercados significativos na região. O Reino Unido se beneficia de uma alta penetração de alimentos congelados e de uma forte demanda por refeições prontas e lanches congelados. A Espanha está registrando crescimento constante, sustentado pela expansão das redes de varejo e pela adoção crescente de frutos do mar congelados e alimentos de conveniência. O mercado italiano é impulsionado pela demanda por pizza congelada, vegetais e produtos de panificação, juntamente com o crescimento dos formatos modernos de varejo. Nesses países, a mudança nos estilos de vida, a urbanização e o aumento dos domicílios com dupla renda estão incentivando um maior consumo de produtos congelados. Coletivamente, esses mercados contribuem de forma substancial para a receita regional total e oferecem oportunidades de crescimento estável em múltiplas categorias de alimentos congelados.
Panorama regulatório
O setor europeu de alimentos congelados opera sob regras harmonizadas da UE relativas à segurança alimentar e ao congelamento rápido, que estabelecem requisitos de manipulação de produtos, rotulagem e controle da cadeia de frio. A Diretiva 89/108/CEE fundamenta as regras para alimentos ultracongelados, enquanto a conformidade da cadeia de frio é reforçada pelo Regulamento (CE) n.º 37/2005 da Comissão, que inclui o monitoramento de temperatura durante o transporte, armazenagem e estocagem, com uma temperatura operacional padrão de -18 C (com desvios de curto prazo limitados e permitidos durante a distribuição local e varejo). Para produtos de origem animal, o Regulamento (CE) n.º 853/2004 (com as alterações, incluindo a 16/2012) acrescenta obrigações de higiene e rastreabilidade que afetam a qualificação de fornecedores e a documentação em toda a Europa.
A orientação regulatória também vincula a fabricação e a logística de alimentos congelados a objetivos mais amplos de sustentabilidade e do sistema alimentar da UE por meio da Comissão Europeia e de sua Estratégia Do Produtor ao Consumidor (Farm to Fork), estabelecendo expectativas em relação à transparência da cadeia de suprimentos e às práticas operacionais. Paralelamente, o governo do Reino Unido delineou planos para um acordo Sanitário e Fitossanitário (SPS) para metade de 2027, a fim de alinhar as regras com a UE, o que representa uma consideração prática para os movimentos transfronteiriços de alimentos congelados e o planejamento de conformidade para fabricantes e varejistas que atendem a ambos os mercados.
Cenário Competitivo
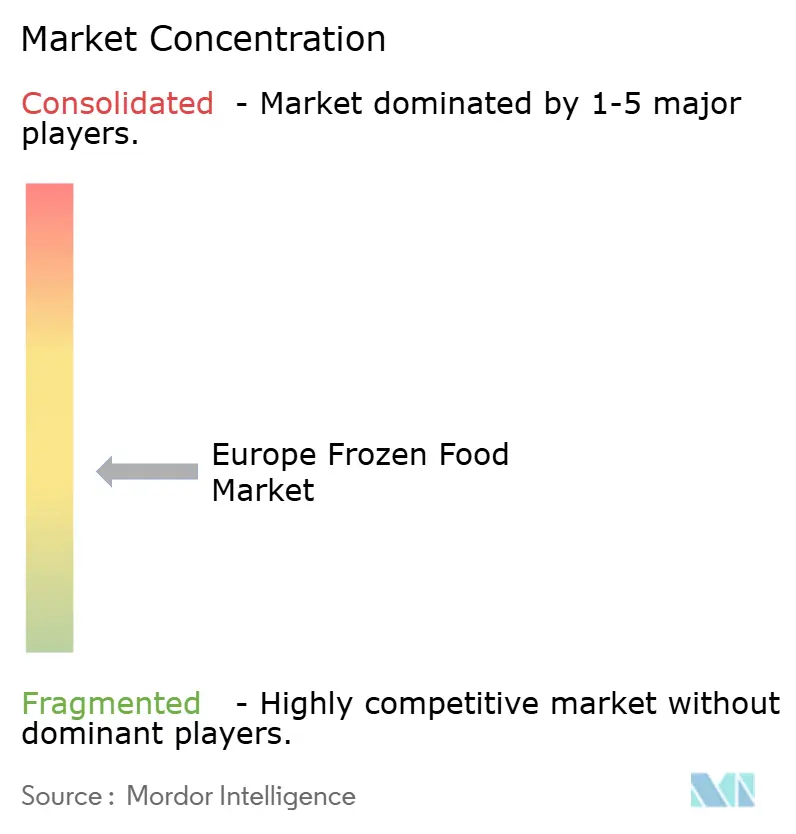
O mercado europeu de alimentos congelados apresenta baixa concentração, indicando oportunidades significativas para novos entrantes competirem ao lado de players estabelecidos. O cenário competitivo é moldado por empresas-chave como Nomad Foods Ltd., Nestlé S.A., Dr. Oetker KG, Unilever PLC e Conagra Brands Inc., que aproveitam extensos portfólios de produtos, fusões e aquisições disciplinadas e forte reconhecimento de marca para manter sua presença no mercado. Essas empresas continuam a investir em inovação de produtos e diversificação de portfólio para atender às mudanças nas preferências do consumidor por alimentos congelados convenientes e voltados para a saúde. As iniciativas de sustentabilidade, incluindo fornecimento responsável e embalagens ecológicas, também estão se tornando centrais para as estratégias competitivas.
A concorrência no mercado é ainda mais intensificada pela crescente presença de marcas regionais e de marca própria que oferecem alternativas com preços competitivos. Os varejistas estão cada vez mais expandindo suas próprias ofertas de alimentos congelados, criando pressão adicional sobre os fabricantes de marcas para se diferenciarem por meio de qualidade, inovação e posicionamento premium. Empresas menores e de médio porte estão ganhando espaço ao se concentrar em categorias de nicho, como refeições à base de plantas, produtos congelados orgânicos e culinárias étnicas. Os avanços tecnológicos no congelamento e na embalagem também estão permitindo que novos entrantes melhorem a qualidade dos produtos e a vida útil. À medida que os consumidores buscam maior variedade e valor, as empresas estão investindo em ciclos de desenvolvimento de produtos mais rápidos e ofertas localizadas.
As colaborações estratégicas e os investimentos na otimização da cadeia de suprimentos estão se tornando prioridades-chave entre os participantes do mercado que buscam crescimento de longo prazo. As empresas estão fortalecendo a logística de cadeia de frio e as capacidades de distribuição digital para melhorar a disponibilidade de produtos e reduzir as ineficiências operacionais. A expansão para o comércio eletrônico e os canais diretos ao consumidor também está remodelando a concorrência, permitindo que as marcas alcancem bases de consumidores mais amplas. Além disso, a crescente ênfase em ingredientes de rótulo limpo e fornecimento transparente está influenciando as estratégias de desenvolvimento de produtos em todo o setor. Os participantes do mercado também estão explorando aquisições e parcerias para expandir a presença geográfica e fortalecer a expertise em categorias.
Líderes do Setor Europeu de Alimentos Congelados
-
Nestlé S.A.
-
Dr. Oetker KG
-
Unilever PLC
-
Conagra Brands Inc.
-
Nomad Foods Limited
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado Europeu de Alimentos Congelados
- Nomad Foods Limited
- Nestle S.A.
- Dr. Oetker KG
- Unilever PLC
- Conagra Brands Inc.
- Frosta AG
- Greenyard NV
- Bonduelle SCA
- McCain Foods Ltd
- Wernsing Feinkost GmbH
- Tyson Foods Inc.
- Ajinomoto Co. Inc.
- General Mills Inc.
- The Kraft Heinz Company
- Vandermoortele NV
- Agrarfrost GmbH & Co.KG
- VDB Frozen Food
- Koch Snc
- Ballineen Fine Foods Ltd.
- Young's Seafood
- Ballineen Fine Foods Ltd.

Oportunidades de mercado e perspectivas futuras
Uma área de oportunidade clara é a construção de escala e a especialização de portfólio em categorias congeladas de alta rotatividade, apoiadas pela consolidação contínua e pela formação de plataformas. Em julho de 2026, a Apheon concordou em adquirir a Alma, uma plataforma constituída pela Foo Seng (petiscos asiáticos congelados premium) e pela Varachaux (componentes de alimentos congelados), apontando para uma atividade contínua de aquisição e crescimento (buy-and-build) voltada à ampliação das capacidades de fabricação e da distribuição pan-europeia em petiscos e componentes congelados. Esse tipo de expansão também abre espaço para co-fabricação, fornecimento de marca própria e extensão de categoria em formatos de petiscos de comida mundial, incluindo posicionamento premium e especializado.
A capacidade e a produtividade da cadeia de frio também são centrais para a próxima onda de oportunidades, particularmente em produtos de batata congelada e logística downstream. Em julho de 2026, a Agristo anunciou um investimento em uma nova unidade de produtos de batata congelada em Escaudoeuvres, França (com meta de produção anual de 300.000 toneladas métricas até o segundo semestre de 2027), enquanto em fevereiro de 2026 a Aviko adquiriu a participação remanescente na Eurofrits, sediada na Espanha, integrando linhas de produção em Burgos, refletindo a otimização ativa de presença em toda a Europa Ocidental. Além da fabricação, atualizações logísticas como a abertura de um armazém pela Nomad Foods em Bremerhaven, na Alemanha, em parceria com a Lineage (junho de 2026), apoiam níveis de serviço mais amplos em vários países para varejo e foodservice, aumentando a disponibilidade de armazenamento frigorificado e a eficiência de distribuição.
Recent Industry Developments in Mercado Europeu de Alimentos Congelados
- Julho de 2026: A Agristo investe em uma nova instalação de produção de produtos de batata congelada em Escaudoeuvres, França, com meta de produção anual de 300.000 toneladas métricas até o segundo semestre de 2027. A expansão amplia diretamente a capacidade regional de batata congelada na Europa e fortalece a presença de produção europeia para petiscos congelados.
- Junho de 2026: A Nomad Foods anuncia um investimento de 2,2 milhões de GBP em uma nova linha de produção de waffles de batata na unidade de Lowestoft, Inglaterra. A adição de capacidade impulsiona a produção de refeições prontas e petiscos congelados no mercado do Reino Unido, apoiando a resiliência da cadeia de suprimentos e a diversificação de produtos.
- Junho de 2026: A Nomad Foods inaugura uma nova instalação de armazenagem em Bremerhaven, Alemanha, em parceria com a Lineage, para modernizar as redes logísticas. A expansão melhora a logística da cadeia de frio e a eficiência de distribuição na Europa, reduzindo os prazos de entrega e os custos de armazenagem, e ampliando o alcance em vários países.


Mercado Europeu de Alimentos Congelados Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Para este estudo, o mercado europeu de alimentos congelados abrange produtos alimentícios embalados conservados por congelamento e vendidos por meio de canais de varejo e foodservice em toda a Europa, medidos em termos de valor e apoiados por contexto de volume.
Exclusões de escopo: esta dimensionamento exclui alimentos refrigerados ou embalados estáveis à temperatura ambiente, e também exclui alimentos frescos que são apenas controlados por temperatura, mas não congelados.
Visão geral da segmentação
- Por Tipo de Produto
- Frutas e Vegetais Congelados
- Carnes e Aves Congeladas
- Peixes e Frutos do Mar Congelados
- Refeições Prontas Congeladas
- Panificação e Confeitaria Congeladas
- Sobremesas Congeladas e Sorvetes
- Snacks e Aperitivos Congelados
- Outros Tipos de Produtos
- Por Categoria de Produto
- Pronto para Consumir
- Pronto para Cozinhar
- Por Canal de Distribuição
- Serviços de Alimentação (HoReCa)
- Varejo
- Supermercados e Hipermercados
- Lojas de Conveniência
- Lojas Online
- Outros Formatos de Varejo
- Por Geografia
- Reino Unido
- Alemanha
- França
- Espanha
- Itália
- Dinamarca
- Rússia
- Países Baixos
- Bélgica
- Restante da Europa
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental é usada para estabelecer os limites do que deve ser contabilizado como alimento congelado na Europa e para ancorar os padrões amplos de consumo e comércio antes de modelarmos o valor. Normalmente, revisamos fontes públicas como o Eurostat (consumo doméstico e estatísticas estruturais de negócios), a FAOSTAT (contexto de oferta e produção de alimentos), a Comissão Europeia e as agências nacionais de segurança alimentar quanto a regras relacionadas à rotulagem e à cadeia de frio, e órgãos comerciais como a British Frozen Food Federation para definições de categoria.
Para converter esses sinais em um modelo de mercado utilizável, também usamos material secundário geral, como relatórios anuais de empresas e apresentações a investidores, cobertura de imprensa confiável sobre preços e promoções por categoria, e divulgações de varejistas quando disponíveis. Além disso, bancos de dados pagos são usados seletivamente para dados financeiros e inteligência corporativa, bancos de dados de patentes relacionados a congelamento e embalagem, e visões de importação e exportação em nível de embarque, quando isso ajuda a validar direcionalmente. As fontes documentais listadas acima são apenas ilustrativas, e muitas outras referências públicas e pagas também foram usadas para coleta de dados, verificações cruzadas e esclarecimentos.
Entrevistas e pesquisas primárias
Entrevistas e pesquisas primárias são usadas para testar as premissas da pesquisa documental, especialmente onde os dados públicos não separam produtos congelados de categorias refrigeradas adjacentes. Conversamos com fabricantes, distribuidores, varejistas e operadores de foodservice, e depois triangulamos o feedback com participantes da logística da cadeia de frio e especialistas de categoria para confirmar a lógica de precificação e a movimentação de volume.
A cobertura foi mantida ampla nos principais mercados consumidores da Europa Ocidental e Meridional, e também foi estendida à Europa Central e Oriental, de modo que as diferenças entre países em penetração e participação de marca própria não fossem negligenciadas.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Posição do respondente |
|---|---|
| Nível superior: 27% | CXOs: 15% |
| Nível médio: 51% | Líderes funcionais/de unidade: 34% |
| Players menores: 22% | Gerentes: 51% |
Dimensionamento e previsão de mercado
O dimensionamento começa com uma construção top-down, na qual o consumo alimentar nacional e os gastos por categoria são reconstruídos em um pool de demanda exclusivamente congelada, depois consolidados em um total para a Europa após a remoção de sobreposições entre canais. Uma vez formado esse total, o corroboramos por meio de verificações bottom-up seletivas, como receitas amostradas de categoria de fornecedores e distribuidores, verificações de preços de gôndola no varejo para formar faixas práticas de preço médio de venda (ASP), e proxies de volume onde os dados de entrevistas indicam fortes mudanças de mix.
Alguns insumos relevantes neste mercado são a penetração de congelados em ocasiões-chave de refeição, a participação de marca própria nos corredores de congelados, a movimentação do preço médio de venda por categoria (notadamente refeições prontas e carnes e aves congeladas), sinais de capacidade e utilização da cadeia de frio que afetam a disponibilidade, e a adoção de compras online de mercearia para cestas de congelados. Quando as evidências bottom-up estão incompletas para países menores, as lacunas são tratadas por meio de extrapolação baseada em razões, usando população, faixas de renda e penetração observada de congelados a partir de entrevistas, seguida por uma verificação de razoabilidade em relação aos fluxos comerciais.
As previsões são elaboradas usando análise de cenários apoiada por regressão multivariada, em que o crescimento é vinculado a variáveis que os respondentes conseguem justificar, como a inflação real de alimentos, a formação de domicílios e as preferências por economia de tempo, e o ritmo de substituição de refrigerados por congelados em categorias específicas. A previsão final é ajustada somente depois que a direção do modelo corresponde aos insumos de campo sobre promoções, intensidade de novos produtos e tendências de recuperação do foodservice.
Validação de dados e ciclo de atualização
Os resultados são validados por meio de triangulação em três camadas: indicadores documentais, o modelo de reconstrução de demanda e o feedback primário sobre divisões de categoria e faixas de preço. Grandes variações são investigadas verificando-se o momento da conversão de moeda, países discrepantes e sobreposições de canal, e, em seguida, revisando-se as premissas subjacentes antes de finalizar os números.
Antes da aprovação final, o trabalho passa por revisões de analistas em múltiplas etapas, incluindo verificações por pares de fórmulas e lógica, seguidas por uma varredura final de consistência em gráficos e narrativas. Os relatórios são atualizados anualmente, e atualizações intermediárias são acionadas quando ocorrem eventos relevantes, como movimentos bruscos de commodities, grandes mudanças regulatórias em rotulagem ou variações súbitas nos custos da cadeia de frio. Antes da entrega, um analista realiza uma nova revisão para que os clientes recebam a visão mais atualizada.
Tamanho do mercado europeu de alimentos congelados da Mordor Intelligence comparado com outras estimativas publicadas
Os valores de mercado publicados para alimentos congelados na Europa podem parecer muito distantes entre si porque cada publicador delimita produtos e canais de uma forma ligeiramente diferente, e porque as premissas de preço e moeda não são sempre tratadas de forma consistente. Diferenças no ano-base, no tratamento da inflação e na velocidade com que as estimativas são atualizadas também aumentam a dispersão, mesmo quando a narrativa subjacente sobre conveniência e cadeia de frio é semelhante.
Alimentos para animais de estimação são um item comum de variação e estão fora do escopo deste dimensionamento do mercado europeu de alimentos congelados da Mordor Intelligence, o que mantém o valor vinculado às categorias de alimentos humanos vendidos por meio de varejo e foodservice. Outras lacunas costumam surgir de saber se o foodservice é totalmente contabilizado, de como a marca própria é tratada na estimativa dos preços médios, e de se o publicador relata um cenário conservador em vez de um cenário agressivo para a normalização pós-inflação.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 102,88 bilhões de USD (2025) | |
| Consultoria Global A | 61,14 bilhões de USD (2023) | Utiliza um ano-base anterior e uma estrutura de produtos mais ampla que pode ser reportada com regras de inclusão diferentes por categoria, e o valor menor de 2023 sugere um tratamento mais restrito da cobertura de canais e da realização de preços em toda a Europa. |
| Periódico Comercial B | 48,81 bilhões de USD (2022) | Reporta um acréscimo de crescimento para 2023-2027 a partir de uma base de 2022, em vez de um valor total de mercado declarado por completo, o que pode subestimar o tamanho do ano atual quando o mix de categorias, a inflação e as mudanças na participação online não são totalmente reconciliados em um único valor. |
Entre os três números, a dispersão é explicada principalmente pelo que é contabilizado como alimento congelado, por qual ano é usado como ancoragem, e por se a fonte relata um valor de mercado completo ou apenas o crescimento incremental. Ao manter os insumos rastreáveis até a cobertura de canais e as faixas de preço por categoria, a estimativa resultante permanece mais fácil de reproduzir e de atualizar quando surgem novos sinais de inflação ou consumo.


Principais Perguntas Respondidas no Relatório
Qual é o valor projetado das vendas de alimentos congelados na Europa até 2031?
As vendas têm previsão de atingir USD 139,36 bilhões até 2031, refletindo um CAGR de 5,19% de 2026 a 2031.
Qual tipo de produto está se expandindo mais rapidamente?
Os snacks e aperitivos congelados estão crescendo a um CAGR de 8,16%, superando todos os outros tipos de produtos até 2031.
Por que se espera que a França cresça mais rapidamente do que a Alemanha?
A França está em uma trajetória de CAGR de 5,61% porque os varejistas estão adicionando espaço para freezers e os consumidores estão adotando opções congeladas premium mais tarde do que seus homólogos alemães.
Como os custos de energia estão afetando os processadores?
Os preços elevados de eletricidade e a eliminação progressiva dos gases F da UE aumentam os custos de curto prazo, mas os grandes players estão investindo em sistemas de refrigerantes naturais que reduzem as despesas operacionais ao longo da vida útil.
Qual tendência do consumidor mais beneficia as refeições prontas congeladas premium?
O crescimento de domicílios com dupla renda e tempo limitado para cozinhar impulsiona a demanda por refeições prontas com marca de chef, orgânicas e de alta qualidade que oferecem conveniência sem comprometer a qualidade percebida.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.

