
Tamanho e Participação do Mercado de Salgadinhos de Batata Fritos
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 42.96 Bilhões de dólares |
| Tamanho do Mercado (2031) | 57.78 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 6.11 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
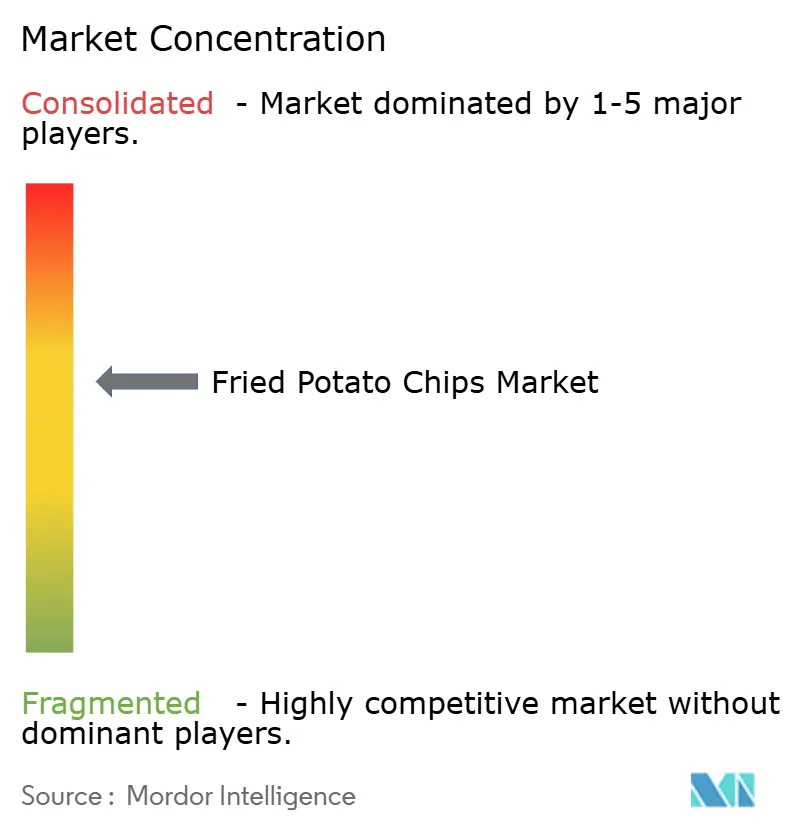
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Salgadinhos de Batata Fritos por Mordor Intelligence
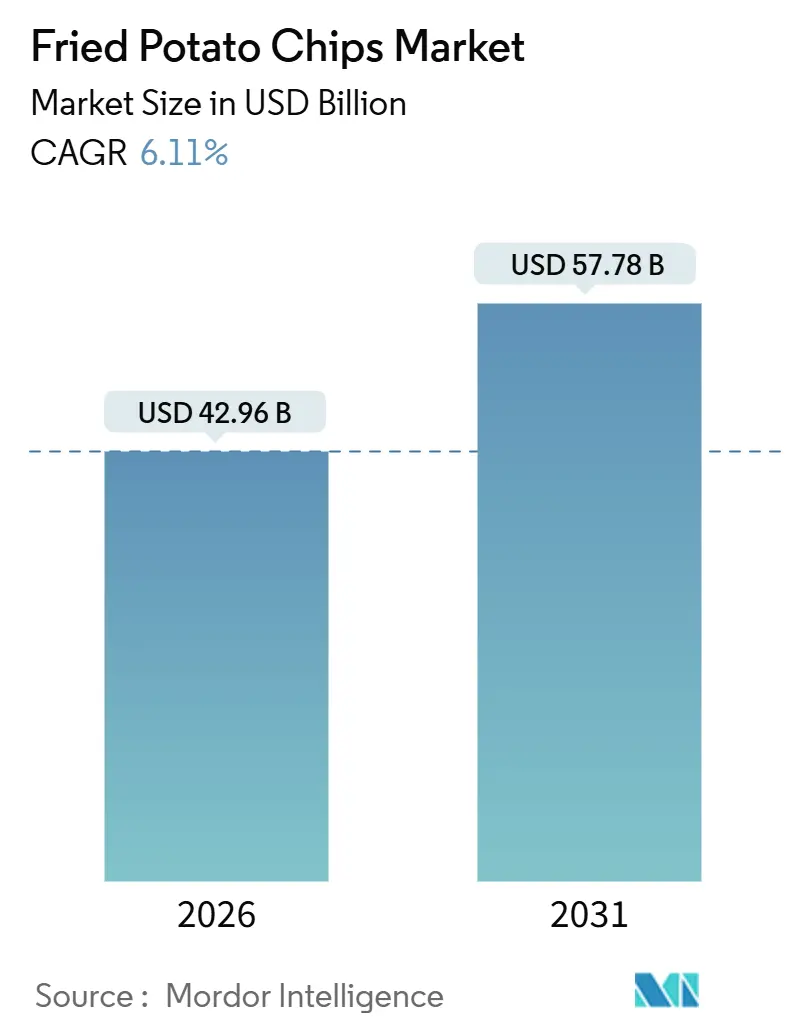
O mercado global de salgadinhos de batata fritos atingiu USD 42,96 bilhões em 2026 e deve crescer para USD 57,78 bilhões até 2031, a um CAGR de 6,11%. Essa trajetória de crescimento destaca um mercado que equilibra duas forças opostas: o apelo secular dos petiscos convenientes e indulgentes e o escrutínio crescente tanto de reguladores quanto de consumidores em relação ao teor de sódio, gorduras saturadas e métodos de fritura. A resiliência do mercado pode ser atribuída à habilidade dos fabricantes em navegar entre reformulações voltadas à saúde e indulgências premium. Essa estratégia dual atrai efetivamente tanto millennials orientados ao bem-estar quanto os tradicionais. A aquisição de USD 35,9 bilhões da Kellanova pela Mars em 2024 serve como um testemunho da dinâmica do setor, enfatizando que, em um mercado onde a presença nas prateleiras e os esforços promocionais são primordiais, escala e excelência em distribuição são fundamentais.
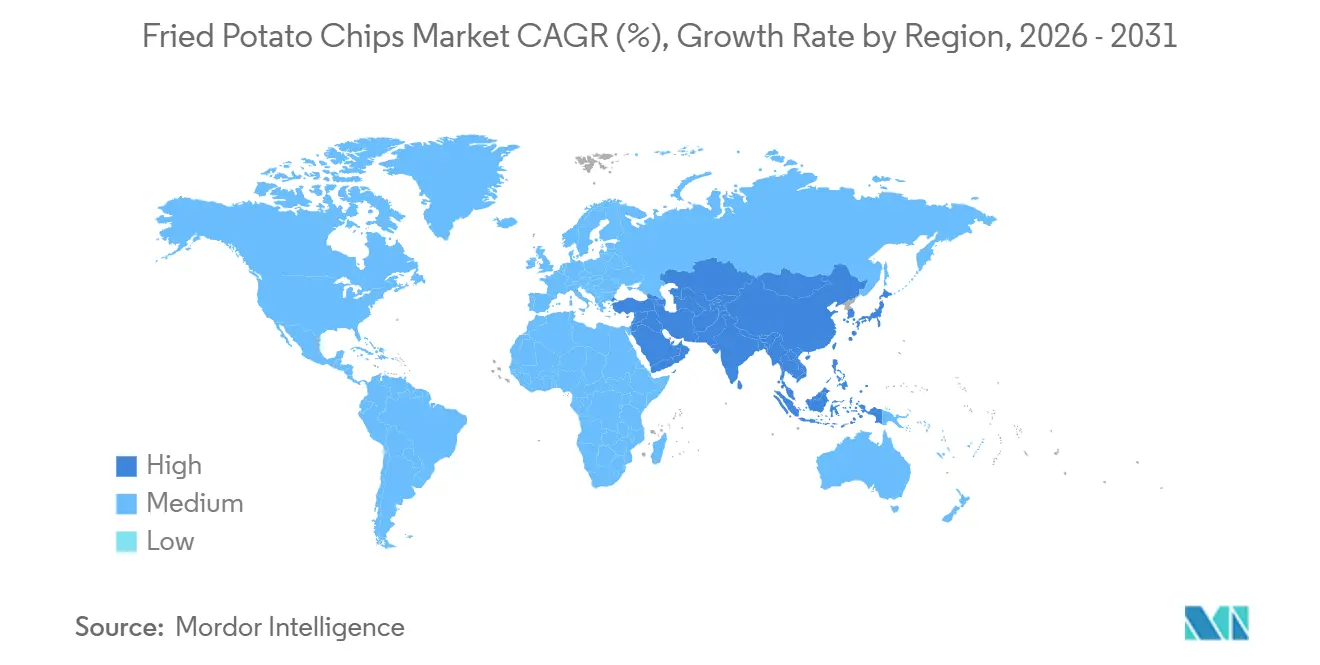
A América do Norte comandou 32,78% da receita global em 2025, enquanto a Ásia-Pacífico está preparada para crescer a 6,89% até 2031, impulsionada pela urbanização, aumento da renda disponível e inovação de sabores localizados que refletem os paladares regionais.
No entanto, o mercado enfrenta desafios, particularmente oriundos de regulamentações de saúde e da concorrência de lanches alternativos. O Regulamento 1169/2011 da União Europeia enfatiza a rotulagem nutricional frontal da embalagem, e o Regulamento 1333/2008 limita os aditivos alimentares. Essas regulamentações exigem ciclos de reformulação que podem arriscar alterar os perfis de sabor e afastar consumidores fiéis. Paralelamente, lanches alternativos como chips de legumes, pipoca e opções à base de proteínas estão ganhando força, especialmente entre consumidores da Geração Z, que se inclinam para benefícios funcionais e sustentabilidade em detrimento da lealdade às marcas tradicionais.
Principais Conclusões do Relatório
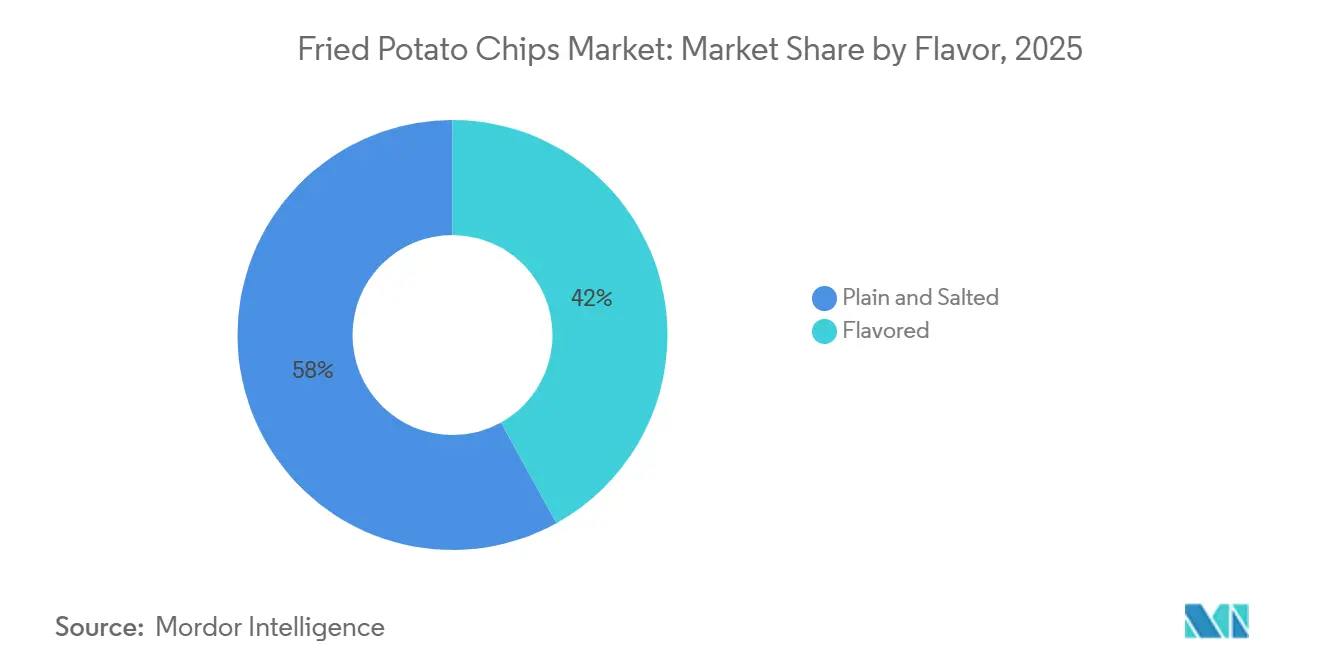
- Por sabor, os chips naturais e salgados capturaram 58,04% do tamanho do mercado de salgadinhos de batata fritos em 2025, enquanto as variantes saborizadas têm previsão de expansão a um CAGR de 6,48% até 2031.
- Por tipo de embalagem, sachês e sacos lideraram com 77,81% da participação no mercado de salgadinhos de batata fritos em 2025, enquanto as embalagens rígidas têm projeção de crescimento a um CAGR de 7,32% até 2031.
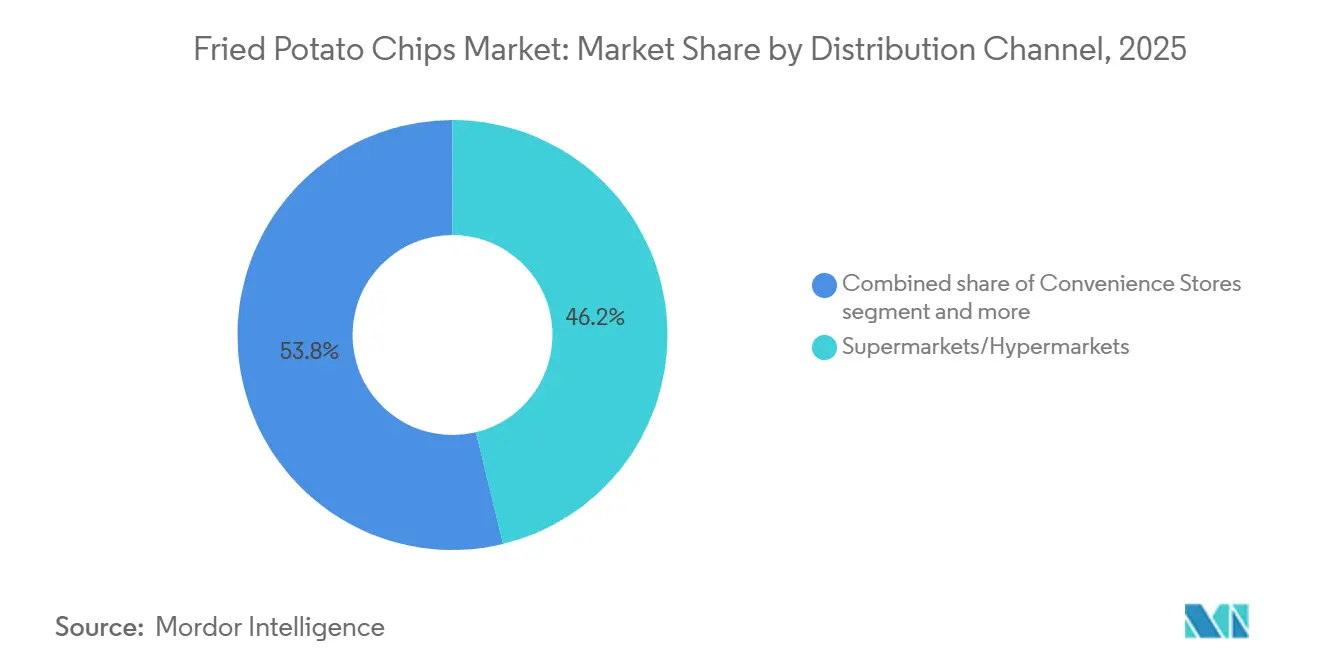
- Por canal de distribuição, supermercados e hipermercados detiveram 46,23% de participação no tamanho do mercado de salgadinhos de batata fritos em 2025; o varejo online está previsto para crescer a um CAGR de 7,14% até 2031.
- Por geografia, a América do Norte respondeu por 32,78% da receita do mercado de salgadinhos de batata fritos em 2025, enquanto a Ásia-Pacífico avança a um CAGR de 6,89% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Preferência crescente por lanches convenientes e prontos para consumo | +1.2% | Global, com maior intensidade nos centros urbanos da América do Norte e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Forte cultura de lanches entre consumidores mais jovens | +1.0% | Global, liderado pela América do Norte, Europa e Ásia-Pacífico urbana | Longo prazo (≥ 4 anos) |
| Inovação contínua de sabores adaptada aos perfis de gosto local | +0.9% | Núcleo da Ásia-Pacífico, transbordamento para o Oriente Médio e África, América Latina | Médio prazo (2-4 anos) |
| Forte construção de marca e marketing agressivo por players globais e regionais | +0.8% | Global, com gastos concentrados na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Crescimento do posicionamento clean label, com listas de ingredientes mais simples e alegações não-OGM | +0.7% | América do Norte e Europa, emergindo na Ásia-Pacífico urbana | Médio prazo (2-4 anos) |
| Expansão de formulações mais saudáveis, como chips fritos com gordura reduzida, baixo teor de sal, assados ou "melhor para você" | +0.6% | América do Norte e Europa, adoção seletiva na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Preferência crescente por lanches convenientes e prontos para consumo
À medida que a urbanização acelera e o tempo se torna cada vez mais escasso, as estruturas tradicionais das refeições estão passando por mudanças significativas. Os consumidores estão migrando para lanches portáteis e estáveis em prateleira que não requerem preparação, atendendo à crescente necessidade de conveniência. Os salgadinhos de batata fritos emergiram como uma escolha preferida, com suas porções embaladas individualmente que se encaixam perfeitamente nas rotinas diárias, como deslocamentos, gavetas de escritório e outras ocasiões de consumo em movimento que as refeições tradicionais frequentemente não conseguem acomodar. O mercado de lanches organizados da Índia tem experimentado crescimento substancial, impulsionado pela prevalência crescente de famílias nucleares e longas jornadas de trabalho, que normalizaram o lanche como uma alternativa prática às refeições completas. Essa transformação no comportamento de consumo de lanches está enraizada mais na necessidade do que no impulso, proporcionando à categoria maior resiliência durante crises econômicas em comparação com indulgências discricionárias. Em resposta a essas preferências evolutivas dos consumidores, os fabricantes estão introduzindo formatos de embalagem resseláveis e embalagens para múltiplas porções que combinam efetivamente conveniência com controle de porções. As latas rígidas, em particular, estão se mostrando mais eficientes no atendimento a essa dupla exigência em comparação com as embalagens flexíveis tradicionais.
Forte cultura de lanches entre consumidores mais jovens
Os millennials e a Geração Z lancham com maior frequência do que gerações anteriores, influenciados por plataformas de mídia social, endossos de influenciadores e um afastamento dos horários tradicionais de refeições. Esses grupos demográficos mais jovens valorizam muito a diversidade de sabores, produtos visualmente atraentes e lanches que podem ser facilmente compartilhados online. Os salgadinhos de batata fritos atendem efetivamente a essas preferências por meio de lançamentos de produtos de edição limitada, designs de embalagens marcantes e estéticas que ressoam bem em plataformas de mídia social como o Instagram. Ao mesmo tempo, há uma demanda crescente por transparência entre esses consumidores. Muitos compradores expressaram preocupações com a segurança alimentar, enquanto outros estão cada vez mais preocupados com os custos crescentes dos alimentos. Isso cria um equilíbrio desafiador entre oferecer produtos premium e atender a compradores conscientes do valor. Empresas que enfrentam esse desafio oferecendo uma variedade de opções de produtos, como chips salgados acessíveis ao lado de alternativas de alta qualidade cozidas em caldeirão, estão atraindo consumidores com sucesso em diferentes faixas de renda. A mudança de percepção sobre o consumo de lanches, que agora é visto como uma ocasião de alimentação legítima e não como uma indulgência culposa, está impulsionando um crescimento consistente nos volumes de consumo e contribuindo para a expansão de longo prazo do mercado.
Crescimento do posicionamento clean label, com listas de ingredientes mais simples e alegações não-OGM
Impulsionado pelo ceticismo de millennials e da Geração Z em relação a aditivos artificiais e cadeias de suprimentos pouco transparentes, o posicionamento clean label passou de um nicho para a aceitação mainstream. As marcas estão agora reformulando seus produtos, abandonando ingredientes como glutamato monossódico, corantes artificiais e óleos hidrogenados. Em vez disso, estão optando por temperos naturais, sal marinho e óleos mais saudáveis, como óleo de girassol com alto teor de ácido oleico ou óleo de abacate. Essa tendência é especialmente evidente na América do Norte e na Europa. Nessas regiões, marcos regulatórios, como o Regulamento 1333/2008 da União Europeia, não apenas restringem certos aditivos, mas também exigem rotulagem clara de alérgenos e conservantes[1]Fonte: União Europeia REGULAMENTO (CE) N.º 1333/2008 DO PARLAMENTO EUROPEU E DO CONSELHO,
europa.eu. Além disso, verificações como o Projeto Não-OGM e certificações orgânicas tornaram-se essenciais para produtos premium. Marcas como Kettle Foods e Burts Chips estão até centralizando suas identidades em torno da transparência dos ingredientes. No entanto, um desafio significativo permanece: preservar o sabor e a vida útil sem conservantes sintéticos. Esse desafio técnico tende a beneficiar players verticalmente integrados com suas próprias capacidades de pesquisa e desenvolvimento. Embora os produtos clean label tenham atraído com sucesso consumidores preocupados com a saúde, refletido em seu crescente impacto de mercado, o preço premium necessário para cobrir os custos de reformulação tem dificultado uma penetração de mercado mais ampla.
Expansão de formulações mais saudáveis, como chips fritos com gordura reduzida, baixo teor de sal, assados ou "melhor para você"
Formulações mais saudáveis estão abordando a percepção de longa data de que os salgadinhos de batata fritos são lanches indulgentes sem valor nutricional. Os chips assados, que evitam o processo de fritura profunda, reduzem significativamente o teor de gordura. No entanto, isso frequentemente compromete o crocante característico e a textura que os consumidores associam à categoria. As opções com sódio reduzido se alinham com as metas voluntárias estabelecidas pela Agência de Alimentos e Medicamentos dos Estados Unidos. Em 2024, o órgão emitiu orientações encorajando os fabricantes a reduzir os níveis de sódio em uma porcentagem notável ao longo da próxima década. Ao mesmo tempo, as tecnologias de fritura a ar e fritura a vácuo oferecem uma solução equilibrada, preservando a textura desejada e reduzindo a absorção de gordura. Apesar desses avanços, o investimento de capital substancial necessário para atualizar as linhas de produção permanece um obstáculo significativo para fabricantes de médio porte. No entanto, os consumidores conscientes do custo frequentemente resistem a pagar um preço premium. Como resultado, o sucesso neste segmento depende de melhorias graduais e incrementais em vez de inovações revolucionárias, o que limita o potencial de crescimento imediato de participação de mercado.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Preocupações de saúde crescentes em relação à obesidade, doenças cardiovasculares e alto consumo de sódio | -0.8% | Global, com pressão intensa na América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Pressão regulatória para reduzir sal, gorduras saturadas e aditivos artificiais em salgadinhos | -0.6% | Europa e América do Norte, emergindo na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Concorrência crescente de lanches alternativos | -0.5% | Global, liderado pela América do Norte e Ásia-Pacífico urbana | Curto prazo (≤ 2 anos) |
| Percepção negativa de lanches fritos em imersão | -0.4% | América do Norte e Europa, impacto seletivo na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Preocupações de saúde crescentes em relação à obesidade, doenças cardiovasculares e alto consumo de sódio
Nos mercados desenvolvidos, onde uma parcela significativa dos adultos enfrenta desafios relacionados à obesidade, campanhas de saúde pública estão associando cada vez mais os lanches fritos a doenças crônicas, levando a mudanças nos padrões de consumo. Uma porção padrão de salgadinhos de batata fritos contém uma quantidade considerável de sódio. Quando combinada com outros alimentos processados, essa ingestão frequentemente leva os consumidores para perto ou além do limite diário de sódio recomendado pela Organização Mundial da Saúde[3]Fonte: Organização Mundial da Saúde Diretriz: ingestão de sódio para adultos e crianças,
who.int. As doenças cardiovasculares continuam sendo a principal causa de morte no mundo, com o sódio dietético reconhecido como um fator de risco que pode ser modificado. Formuladores de políticas e defensores da saúde estão abordando essa questão por meio de estratégias como tributação, rótulos de advertência e iniciativas aprimoradas de conscientização pública. Os fabricantes estão trabalhando ativamente para contrariar essa tendência. Estão introduzindo embalagens menores com porções controladas, com foco em rotulagem nutricional clara e transparente, e formando parcerias com nutricionistas. Esses esforços visam reposicionar os chips como indulgências ocasionais em vez de itens alimentares cotidianos. Embora seja reconhecido que mudar o comportamento do consumidor é um processo gradual, a ênfase contínua nas mensagens de saúde deve reduzir constantemente o consumo per capita, especialmente entre populações envelhecidas.
Pressão regulatória para reduzir sal, gorduras saturadas e aditivos artificiais em salgadinhos
À medida que os marcos regulatórios se tornam cada vez mais rigorosos nos mercados globais, as empresas estão enfrentando desafios significativos para reformular seus produtos. Esses esforços de reformulação exercem pressão considerável sobre os orçamentos de pesquisa e desenvolvimento e correm o risco de afastar consumidores sensíveis a mudanças no sabor. O Regulamento 1169/2011 da União Europeia exige rotulagem nutricional frontal da embalagem, com alguns estados-membros implementando codificação por cores semafórica para identificar claramente produtos com alto teor de sódio e gordura. Essa abordagem de rotulagem pode estigmatizar tais produtos no ponto de venda. Além disso, a Autoridade Europeia para a Segurança dos Alimentos emitiu pareceres apoiando metas de redução de sódio, enquanto as diretrizes da Agência de Alimentos e Medicamentos dos Estados Unidos para o ano de 2024 introduzem referências voluntárias[2]Fonte: Agência de Alimentos e Medicamentos dos Estados Unidos FDA Inicia a Próxima Fase dos Esforços de Redução de Sódio,
fda.gov. Se amplamente adotadas, essas referências têm o potencial de reformular os padrões do setor. Os custos de conformidade não são distribuídos de forma equitativa. As corporações multinacionais estão em melhor posição para absorver as despesas de reformulação, distribuindo-as por seus portfólios globais. Em contrapartida, os players regionais frequentemente enfrentam pressão financeira significativa, o que pode levar à redução das margens de lucro ou até mesmo forçá-los a sair do mercado. O impacto desses desafios reflete o duplo ônus dos custos de reformulação e a possível perda de volume de vendas caso as mudanças nos perfis de sabor não atendam às expectativas dos consumidores. No entanto, o prazo de médio prazo oferece aos fabricantes a oportunidade de adaptar suas estratégias antes que o cumprimento regulatório se torne mais rigoroso.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Sabor:
A Premiumização Acelera os Chips SaborizadosEspera-se que os chips saborizados cresçam a uma taxa de crescimento anual composta (CAGR) de 6,48% até 2031, superando o crescimento geral do mercado. Os fabricantes estão abordando o desafio da comoditização introduzindo perfis de sabor diversificados, como churrasco, creme azedo e cebola, à base de queijo, picantes e opções doce-salgadas. Em 2025, os chips naturais e salgados responderam por 58,04% da participação de mercado, impulsionados pela sua versatilidade como acompanhamentos populares de sanduíches e molhos. No entanto, essa dominância está gradualmente diminuindo à medida que consumidores mais jovens priorizam cada vez mais sabores únicos e embalagens visualmente atraentes e dignas do Instagram em detrimento da funcionalidade tradicional. Na América do Norte, o churrasco continua sendo o sub-segmento saborizado mais popular. Em contraste, as variantes picantes dominam na Índia e no México, onde as preferências culturais por alimentos ricos em capsaicina estão profundamente enraizadas. A Europa lidera nos sabores à base de queijo, aproveitando suas fortes tradições leiteiras, enquanto o Japão e a Coreia do Sul estão testemunhando uma demanda crescente por combinações doce-salgadas como manteiga de mel e caramelo com sal marinho, refletindo a popularidade dos híbridos de sobremesa e lanche nessas regiões. O creme azedo e cebola ocupa um meio-termo, atraindo consumidores que buscam sabores ácidos sem ardência, embora seu crescimento tenha se estabilizado à medida que as marcas focam na introdução de perfis mais ousados e distintos.
O processo global de desenvolvimento de sabores da PepsiCo, que envolve o teste de milhares de conceitos anualmente, ressalta os significativos esforços de pesquisa e desenvolvimento necessários para sustentar essa estratégia de segmentação. A preferência crescente por chips saborizados se alinha a uma tendência mais ampla de premiumização, onde os consumidores estão dispostos a pagar preços mais altos por experiências sensoriais aprimoradas que os chips simplesmente salgados não conseguem proporcionar. Essa dinâmica deve persistir à medida que a renda disponível aumenta nos mercados emergentes, permitindo que mais consumidores migrem para produtos premium. A mudança destaca a demanda evolutiva dos consumidores por inovação e diferenciação na indústria de alimentos tipo snack, enfatizando a importância do desenvolvimento contínuo de sabores para manter a relevância e o crescimento no mercado.


Por Tipo de Embalagem:
Embalagens Rígidas Capturam a Demanda por Premiumização e FrescorAs embalagens rígidas e latas estão experimentando um crescimento notável, avançando a um CAGR de 7,32%, o mais rápido entre todos os formatos de embalagem. Esse crescimento é principalmente impulsionado pela evolução das preferências dos consumidores, pois os indivíduos valorizam cada vez mais características como resselo, controle de porções e frescor prolongado em detrimento dos menores custos unitários proporcionados pelas embalagens flexíveis. Em 2025, sachês e sacos dominaram o mercado com uma participação de 77,81%, principalmente devido às suas vantagens de custo, menor peso para logística e compatibilidade com linhas de enchimento de alta velocidade. No entanto, esses formatos apresentam limitações em cenários de múltiplas porções, pois frequentemente não conseguem manter a crocância do produto após a abertura, levando à insatisfação dos consumidores. As embalagens rígidas, como o icônico tubo de Pringles e o formato STAX da Doritos, abordam efetivamente esse problema incorporando vedações herméticas e geometrias de chips empilháveis que reduzem as quebras durante o transporte. Essas embalagens são particularmente atraentes para domicílios urbanos de renda mais alta, que percebem os benefícios de redução do desperdício de alimentos e maior conveniência como válidos para o custo adicional. Os formatos multipack, que agrupam sachês individuais para uso em lancheiras e máquinas de venda automática, oferecem um meio-termo entre sacos a granel e embalagens rígidas. Esses formatos oferecem a vantagem do controle de porções sem o preço premium associado às embalagens rígidas.
As preocupações com sustentabilidade estão influenciando cada vez mais as decisões de embalagem em todo o setor. O CAGR de 7,32% para embalagens rígidas destaca uma mudança estrutural no setor de embalagens, onde a embalagem não é mais vista como um mero insumo commodity, mas sim como um recurso de valor agregado. Essa mudança favorece marcas com escala para absorver custos de materiais mais elevados e pipelines de inovação para se diferenciar por meio de formatos de embalagem únicos e funcionais. À medida que a sustentabilidade e as preferências dos consumidores continuam a evoluir, as empresas capazes de alinhar suas estratégias de embalagem a essas tendências tendem a obter uma vantagem competitiva no mercado.
Por Canal de Distribuição:
O Varejo Online Remodela a Conveniência e a DescobertaEspera-se que o varejo online cresça a um CAGR de 7,14% até 2031, impulsionado pelo surgimento de plataformas de quick commerce, caixas de assinatura de lanches e pela adoção crescente de e-groceries. Apesar desse crescimento, prevê-se que supermercados e hipermercados retenham uma participação de mercado significativa de 46,23% em 2025. Essa dominância é amplamente devida à sua capacidade de impulsionar compras por impulso por meio de estratégias como expositores de destaque e preços promocionais. O setor de quick commerce da Índia respondeu por mais de dois terços de todos os pedidos de e-grocery. Essas plataformas estão transformando a logística de última milha e permitindo que as marcas contornem os intermediários tradicionais do varejo. As lojas de conveniência, que atendem a consumidores em movimento e compradores noturnos, mantêm uma posição estável no mercado, mas enfrentam desafios decorrentes do aumento dos custos imobiliários e da concorrência de máquinas de venda automática e micromercados.
Outros canais de distribuição, incluindo máquinas de venda automática, postos de gasolina e modelos direto ao consumidor, atendem à demanda fragmentada, mas carecem de escala para alterar significativamente a dinâmica do mercado. A divisão entre os canais de compra físicos e digitais é menos sobre substituição mútua e mais sobre o atendimento a ocasiões de compra específicas. Por exemplo, os consumidores frequentemente compram pacotes grandes em supermercados para uso doméstico, sachês individuais em lojas de conveniência para consumo imediato e pacotes variados online para exploração e presentes. As marcas que otimizam efetivamente seus sortimentos de produtos e estratégias de preços nesses canais estão ganhando uma participação desproporcional do mercado. Exemplos incluem oferecer sabores exclusivos online, multipacks promocionais em hipermercados e produtos premium individuais em lojas de conveniência. O CAGR projetado de 7,14% para o varejo online destaca o papel do e-commerce como plataforma de descoberta e serviço de assinatura. No entanto, sua participação geral no mercado deve permanecer limitada devido ao baixo valor unitário da categoria e à preferência dos consumidores por avaliação tátil antes de realizar uma compra.
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante a compra do relatório
Análise Geográfica
Mercado de Batatas Fritas da América do Norte e Europa
Em 2025, a América do Norte emergiu como o segmento líder e deteve 32,78% da receita global. Essa dominância foi impulsionada pelo mercado de batatas fritas dos Estados Unidos, com o aumento do consumo per capita. A expansão do mercado está sendo impulsionada pela premiumização. Produtos como batatas fritas artesanais, orgânicas e com sabores exóticos comandam prêmios de preço significativos em relação às ofertas de mercado de massa. O Canadá e o México também contribuem para o crescimento da região, com a preferência do México por sabores picantes criando oportunidades para as marcas localizarem perfis de pimenta. No entanto, a região enfrenta desafios de grupos de defesa da saúde que advogam pela extensão dos impostos sobre refrigerantes aos salgadinhos, um risco regulatório que poderia pressionar as margens se implementado. Na Europa, o mercado é moldado por regulamentações rigorosas sob o Regulamento (UE) 1169/2011 da União Europeia, que rege sódio, aditivos e rotulagem. Isso levou a ciclos contínuos de reformulação.
Mercado de Batatas Fritas da APAC
A Ásia-Pacífico é o segmento de crescimento mais rápido, expandindo-se a um CAGR de 6,89% até 2031. Esse crescimento é alimentado pela urbanização da China, pelo aumento da penetração do varejo organizado na Índia, pela tendência de premiumização no Japão e pela adoção de sabores multiculturais na Austrália. Na China, o mercado está dividido entre marcas multinacionais que dominam as cidades de primeiro nível e players locais que prosperam nas cidades de segundo e terceiro nível, onde a sensibilidade ao preço e as preferências regionais de sabor lhes conferem vantagem. A população multicultural da Austrália impulsiona a demanda por sabores de inspiração global, como pimenta doce tailandesa e tandoori indiano, posicionando o país como um polo de inovação que pode ser escalado para outros mercados. A trajetória de crescimento da região depende da urbanização contínua, do desenvolvimento da infraestrutura de cadeia de frio e da estabilidade regulatória.
Mercado de Batatas Fritas da América do Sul e MEA
Outras regiões, incluindo a América do Sul e o Oriente Médio e África, representam fronteiras emergentes. Na América do Sul, o Brasil e a Argentina lideram o consumo. O mercado de salgadinhos do Brasil se beneficia da urbanização e de uma classe média em crescimento, embora a volatilidade econômica e a depreciação cambial criem desafios para os importadores. No Oriente Médio e África, a Arábia Saudita, os Emirados Árabes Unidos (EAU) e a África do Sul ancoram a demanda. As populações expatriadas nos EAU e na Arábia Saudita impulsionam a demanda por marcas reconhecidas globalmente e produtos com certificação Halal, criando oportunidades para empresas multinacionais dispostas a navegar em ambientes regulatórios complexos.

Panorama regulatório
A supervisão regulatória para batatas fritas está se intensificando em torno da transparência na rotulagem, do uso de aditivos e dos contaminantes de processo associados à fritura a alta temperatura. Na União Europeia, o Regulamento (UE) n.º 1169/2011 estabelece requisitos essenciais para as declarações nutricionais em alimentos pré-embalados, incluindo sal e gorduras saturadas, o que molda as práticas de comunicação na parte frontal da embalagem em vários Estados-membros. Separadamente, o Regulamento (UE) 2017/2158 da Comissão exige que os operadores de empresas alimentares implementem medidas de mitigação de acrilamida e controles para produtos como batatas fritas em fatias, levando os processadores a um monitoramento mais rígido dos parâmetros de fritura, seleção de matérias-primas e procedimentos operacionais documentados.
Nos Estados Unidos, a Food and Drug Administration definiu 1º de janeiro de 2028 como a data uniforme de conformidade para quaisquer regulamentações finais de rotulagem de alimentos publicadas entre 1º de janeiro de 2025 e 31 de dezembro de 2026, criando uma janela definida para o planejamento de mudanças de rótulo em portfólios multimercado. Paralelamente à pressão de políticas voltadas à saúde, as dinâmicas comerciais podem afetar as estruturas de custo de ingredientes e produtos acabados. Em maio de 2026, o National Potato Council enviou comentários ao Escritório do Representante Comercial dos EUA solicitando tarifas mais altas sobre batatas fritas congeladas chinesas, sinalizando um escrutínio contínuo sobre os fluxos comerciais de batata processada que podem influenciar as estratégias de compra e precificação de fabricantes de snacks norte-americanos que operam na região.
Análise da cadeia de valor
A cadeia de valor das batatas fritas começa com insumos agrícolas (batatas-semente, defensivos agrícolas, fertilizantes e irrigação), passa pelo cultivo e agregação, e depois pelo armazenamento (frequentemente com controle de temperatura), transporte e processamento (lavagem, descascamento, corte em fatias, branqueamento em algumas linhas, fritura, remoção de óleo, tempero e embalagem). Materiais de embalagem (filmes flexíveis para sacos/embalagens e estruturas compostas para latas rígidas), óleos comestíveis, aromas e temperos são insumos críticos a montante, enquanto o desempenho a jusante depende do acesso ao comércio moderno e varejo de conveniência, bem como às redes de cumprimento de e-commerce e quick-commerce. Grandes processadores de marca, como PepsiCo (Frito-Lay), Kellanova (Pringles) e Intersnack, geralmente operam com produtores contratados e especificações de qualidade estruturadas para proteger a consistência e o rendimento.
Os riscos de custo e confiabilidade se concentram em etapas de uso intensivo de energia, como a fritura, e no armazenamento em cadeia fria e na logística de longa distância. Em 2026, a interrupção em corredores marítimos importantes elevou as pressões sobre frete e seguro, e os insumos ligados à energia (combustível, fertilizante e eletricidade) tornaram-se mais voláteis. Esse tipo de choque se reflete rapidamente na aquisição de batatas e na logística de produtos acabados, dada a economia de alto volume e baixo valor unitário da categoria. As vantagens da cadeia de valor, portanto, cada vez mais vêm de fornecimento localizado próximo às plantas de processamento, controle mais rígido de rendimento e desperdício por meio de triagem e automação de processos, e acordos comerciais que compartilham a volatilidade dos custos de insumos entre produtores, processadores e clientes de varejo.
Cenário Competitivo
Na indústria de salgadinhos de batata fritos, embora os dois principais players comandem espaço significativo nas prateleiras, ainda há oportunidades consideráveis para concorrentes regionais prosperarem. A PepsiCo, por meio de sua divisão Frito-Lay, e a Kellanova, conhecida pela marca Pringles, dominam o mercado aproveitando suas extensas redes de distribuição, investimentos significativos em pesquisa e desenvolvimento e fortes capacidades de marketing.
O cenário competitivo se intensificou com a aquisição da Kellanova pela Mars, que alinha estrategicamente os portfólios de confeitaria e salgadinhos sob um único guarda-chuva. Ao mesmo tempo, players regionais como a ITC com sua marca Bingo, Calbee, Intersnack e Utz estão defendendo com sucesso suas posições de mercado oferecendo sabores culturalmente relevantes, adquirindo batatas localmente e mantendo ciclos de inovação ágeis para atender às demandas dos consumidores. A PepsiCo expandiu seu portfólio adquirindo a Siete Foods, especialista em lanches sem grãos, por USD 1,2 bilhão em 2024, sinalizando uma mudança estratégica para o crescente segmento de lanches "melhor para você".
Disruptores emergentes e diversas startups direto ao consumidor estão desafiando os players estabelecidos introduzindo opções de lanches à base de plantas e utilizando plataformas de mídia social para lançamentos de produtos. A adoção de tecnologia está se tornando um diferenciador crítico no setor, com líderes empregando inteligência artificial (IA) para modelagem de sabores e tecnologia blockchain para rastreabilidade. Esses avanços não apenas aceleram o tempo de lançamento no mercado, mas também fortalecem as alegações clean label, que são cada vez mais importantes para os consumidores. Em geral, a concorrência no mercado de salgadinhos de batata fritos equilibra as economias de escala alcançadas pelos grandes players e a flexibilidade dos especialistas regionais, garantindo um cenário dinâmico, porém não excessivamente fragmentado.
Líderes do Setor de Salgadinhos de Batata Fritos
Intersnack Group GmbH & Co. KG
PepsiCo, Inc.
Kellanova
Calbee Group
Utz Brands, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Batatas Fritas
- PepsiCo Inc.
- Kellogg Co.
- Utz Brands Inc.
- Calbee Inc.
- Intersnack Group
- Kettle Foods Inc.
- ITC Ltd.
- Burts Snacks Ltd.
- Orkla ASA
- Great Lakes Potato Chips Co.
- Herr Foods Inc.
- Snyder’s‑Lance, Inc.
- Grupo Bimbo S.A.B. de C.V.
- Want‑Want China Holdings Ltd.
- Hunter Foods LLC
- Universal Robina Corp.
- Shearer’s Foods LLC
- KP Snacks Ltd.
- Koikeya Co. Ltd.
- Golden Wonder

Oportunidades de mercado e perspectivas futuras
A reformulação e as melhorias de engenharia de processos são uma área de oportunidade fundamental, à medida que as marcas respondem ao escrutínio relacionado ao sódio e à fritura, protegendo os atributos sensoriais essenciais das batatas fritas. A inovação em equipamentos também está aparecendo nas prioridades de investimento: em abril de 2026, a TNA Solutions apresentou uma pré-visualização da tecnologia de remoção de óleo a vácuo na interpack 2026, voltada para reduzir o teor de gordura em batatas fritas processadas em lote, e em maio de 2026, a PPM Technologies e a Key Technology introduziram uma linha de processamento de batatas fritas totalmente integrada, combinando fritura, tempero e triagem óptica. Juntos, esses desenvolvimentos apoiam casos de investimento em retrofit focados em melhorar a gestão de óleo, a precisão da triagem e a consistência do rendimento, especialmente para produtores que atendem subsegmentos premium e "better-for-you".
Ampliações de capacidade e a localização do fornecimento nas principais regiões produtoras de batata também estão remodelando o espaço competitivo em aberto, particularmente onde o varejo organizado e o quick-commerce expandem as ocasiões de consumo. A McCain Foods comprometeu grandes investimentos multianuais em processamento na Europa (mais de 350 milhões de euros em três unidades na França, anunciados em maio de 2024) e na Índia (uma nova instalação em Madhya Pradesh anunciada em janeiro de 2026). A HyFun Foods também anunciou uma expansão de 900 crore de INR (108 milhões de dólares) em Gujarat em março de 2026 para adicionar uma nova unidade de fabricação. Para os players de batatas fritas, esses movimentos apontam para oportunidades de garantir o fornecimento contratado de matéria-prima mais próximo das plantas, adicionar linhas modernas que suportem formatos diferenciados, incluindo embalagens premium como latas rígidas, e usar tecnologia de processamento integrada para lidar com a variabilidade da batata, atendendo aos requisitos de rótulo limpo e redução de contaminantes.
Recent Industry Developments in Mercado de Batatas Fritas
- Junho de 2026: a PepsiCo formou parceria com a Subway Canada para lançar um sabor de batata frita Lay's Italian Herbs and Cheese por tempo limitado, vendido em unidades participantes da Subway. A colaboração usa a exclusividade no foodservice para criar experimentação incremental e reforça como parcerias de sabor de marca podem expandir a distribuição além do varejo tradicional.
- Abril de 2025: a Kettle Studio introduziu uma linha Air-Fried Chips posicionada em torno de menor uso de óleo em comparação com batatas fritas tradicionais, mantendo uma textura crocante. O lançamento mostra como marcas de batatas fritas estabelecidas estão usando abordagens alternativas de fritura para atender à demanda "better-for-you" sem se afastar totalmente do formato frito.
- Julho de 2024: a Samyang Foods lançou três novos sabores de batatas fritas da marca Buldak para o Japão, incluindo Original Buldak, Four Cheese e Habanero e Lime. Estender uma franquia de macarrão picante reconhecida globalmente para batatas fritas fortalece a alavancagem de marca entre categorias e aumenta a pressão competitiva nos segmentos premium de sabor intenso.


Mercado de Batatas Fritas Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Este mercado abrange batatas fritas prontas para consumo, feitas a partir de batatas em fatias, fritas em óleo, e vendidas na forma embalada para uso em varejo e foodservice nas principais regiões.
Exclusões de escopo: batatas fritas assadas, snacks de batata extrudados, tortilla chips ou chips de milho, e batatas frescas usadas para fritura doméstica não estão incluídas nesta dimensão de mercado.
Visão geral da segmentação
- Por Sabor
- Natural e Salgado
- Saborizado
- Churrasco
- Creme Azedo e Cebola
- Sabores à Base de Queijo
- Picante
- Combinações Doce e Salgado
- Outros
- Por Tipo de Embalagem
- Sachês/Sacos
- Embalagens Rígidas/Latas
- Outros (Multipack)
- Por Canal de Distribuição
- Supermercados/Hipermercados
- Lojas de Conveniência
- Lojas de Varejo Online
- Outros Canais de Distribuição
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Restante da América do Norte
- Europa
- Alemanha
- Reino Unido
- Itália
- França
- Espanha
- Países Baixos
- Polônia
- Bélgica
- Suécia
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Austrália
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- África do Sul
- Arábia Saudita
- Emirados Árabes Unidos
- Restante do Oriente Médio e África
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para construir o panorama inicial de demanda e oferta de batatas fritas e para estabelecer limites práticos sobre o que conta como o mercado. Baseamo-nos em fontes públicas, como institutos nacionais de estatística, portais de alfândega e tarifas, conjuntos de dados de preços agrícolas e alimentares de organizações como a FAO, e páginas de regras de rotulagem e nutrição de reguladores como a FDA dos EUA e a Comissão Europeia.
Também analisamos relatórios anuais de empresas, apresentações a investidores e notas de resultados para entender o mix de produtos, a direção de preços e a exposição geográfica de snacks salgados embalados. Para sinais de comércio e capacidade, um banco de dados de embarques de importação e exportação a nível de envio e uma assinatura de inteligência e dados financeiros de empresas foram usados seletivamente para verificação cruzada de onde a produção de batatas fritas e os fluxos transfronteiriços estão mudando. Essas fontes documentais são apenas ilustrativas, e muitos outros documentos e conjuntos de dados públicos também foram consultados durante a coleta, validação e esclarecimento dos dados.
Entrevistas e Pesquisas Primárias
Entrevistas e pesquisas primárias foram realizadas com fabricantes de snacks embalados, participantes de ingredientes e embalagens, distribuidores e varejistas, e gerentes de categoria que acompanham o desempenho de snacks salgados. Usamos essas discussões para confirmar o que é contabilizado como batatas fritas em cada região, validar mudanças de preço e mix, e testar suposições sobre divisões de canal e mudanças de preferência de sabor e formato de embalagem em APAC, EMEA e Américas.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Posição do respondente | Região |
|---|---|---|
| Nível superior: 27% | CXOs: 13% | APAC: 50% |
| Nível médio: 54% | Líderes funcionais/de unidade: 31% | EMEA: 29% |
| Players menores: 19% | Gerentes: 56% | Américas: 21% |
Dimensionamento e Previsão de Mercado
Nosso dimensionamento começa com a construção de um pool de demanda top-down, usando o contexto de consumo de snacks e sinais de movimento de varejo em nível regional, que são então convertidos em valor de categoria usando verificações de preço e mix. Para manter os totais realistas, corroboramos os resultados top-down com aproximações bottom-up seletivas, como preço amostrado por embalagem por tamanho de embalagem, verificações de canal para comércio moderno e conveniência, e verificações de sanidade do lado do fornecedor sobre formatos de embalagem e intensidade promocional sazonal.
Alguns insumos que importam neste mercado são o preço médio de varejo por quilograma, a participação de batatas fritas com sabor versus simples e salgadas, a mudança para embalagens familiares maiores versus porções individuais, a participação online dentro de snacks embalados, e a direção dos custos de óleo de cozinha e insumo de batata, que podem afetar a precificação e o comportamento de downtrading. Onde os dados diretos são escassos para países menores, preenchemos as lacunas usando indicadores substitutos, como população urbana, penetração do varejo moderno e fluxos comerciais de produtos de snack de batata embalados, e então usamos revisão especializada para reduzir o impacto de valores discrepantes nos totais finais.
Para a previsão, a análise de cenários é usada em torno de preços e volume, pois a inflação e os ciclos promocionais podem alterar o crescimento de valor mais rapidamente do que o consumo. Os fatores de demanda e restrições discutidos nas entrevistas são convertidos em fatores de ajuste anual por região, e a execução do modelo é ajustada para que o crescimento permaneça consistente com a direção observada da categoria de snacks e as condições macroeconômicas em nível de país.
Validação de Dados e Ciclo de Atualização
A validação é feita por meio de múltiplas verificações para que o número final não dependa de um único conjunto de dados ou pressuposto. Os analistas comparam o resultado com sinais independentes, como a direção de crescimento da categoria de snacks, mudanças no comércio e envio de produtos relevantes, e movimentos de preço observados por tamanho de embalagem, e então as variações são investigadas antes da aprovação final.
Se uma região apresentar um salto ou queda inesperados, verificamos novamente o limite do escopo, a construção de preços e os pesos de canal, e então podemos recontatar as fontes para confirmar se a mudança se originou de promoções, mix de tamanho de embalagem ou expansão da distribuição. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem eventos materiais, e uma revisão final pré-entrega é concluída para que os clientes recebam a visão mais atual disponível naquele momento.
Estimativa do Mercado Global de Batatas Fritas da Mordor Intelligence Comparada com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para batatas fritas podem parecer muito distantes entre si porque as empresas nem sempre contabilizam os mesmos produtos, anos e faixas de preço, mesmo quando o título parece idêntico. As diferenças também surgem da forma como o crescimento de preços é tratado, de como os canais online e de conveniência são captados, e da rapidez com que as suposições são atualizadas quando os custos de matéria-prima ou as promoções mudam.
Verificações de preço de varejo por embalagem, revisão de mix de tamanho de embalagem e validação de demanda entre regiões são os principais pontos de evidência usados para manter a estimativa da Mordor Intelligence alinhada à definição de batatas fritas (não assadas nem extrudadas) e ao mesmo limite de ano de estudo usado no modelo. Quando outras estimativas partem de um universo mais amplo de batatas fritas ou aplicam um ano-base e uma janela de CAGR diferentes, o valor em dólares pode variar de forma notável, mesmo que a história subjacente de consumo pareça semelhante.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 42,96 bilhões de dólares (2026) | |
| Consultoria Global A | 32,03 bilhões de dólares (2024) | Utiliza um ano-base anterior e pode aplicar uma interpretação mais ampla da precificação regional e da cobertura de canais, o que pode comprimir o valor quando convertido em uma única cifra global em dólares. |
| Editora do Setor B | 36,32 bilhões de dólares (2025) | O escopo e a janela temporal diferem, com o crescimento expresso em um período de previsão separado e suposições sobre a progressão de preços que podem elevar ou reduzir o ano inicial dependendo da inflação e da intensidade promocional. |
A comparação mostra que a diferença é explicada principalmente pela escolha do ano-base e por como a precificação e o mix de canais são construídos, e não por uma discordância sobre a existência de demanda por batatas fritas. Ao manter o escopo restrito às batatas fritas e verificar a construção de valor por meio de sinais de precificação e mix em nível de embalagem, a estimativa final permanece rastreável a insumos simples que podem ser revisados e repetidos.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual e a previsão de CAGR para o mercado de salgadinhos de batata fritos?
O tamanho do mercado de salgadinhos de batata fritos está em USD 42,96 bilhões em 2026 e está definido para crescer a uma taxa de crescimento anual composta de 6,11% para alcançar USD 57,78 bilhões até 2031.
Qual segmento de sabor está se expandindo mais rapidamente?
Espera-se que os chips saborizados cresçam a 6,48% ao ano até 2031, superando as variantes naturais e salgadas.
Qual região oferece o maior potencial de crescimento?
A Ásia-Pacífico lidera com um CAGR de 6,89%, impulsionado pela urbanização, aumento da renda e inovação de sabores localizados.
Como o varejo online está moldando os canais de vendas?
O varejo online, incluindo plataformas de quick commerce, está crescendo a 7,14% e apoia a descoberta de sabores e modelos de assinatura, embora os supermercados retenham a maior participação.
O que restringe mais intensamente o crescimento do mercado?
As preocupações crescentes com a saúde relacionadas à obesidade e ao consumo de sódio impõem o maior impacto negativo de -0,8% na previsão do CAGR.
Página atualizada pela última vez em:



