
Análise do Mercado de Batatas Fritas por Mordor Intelligence
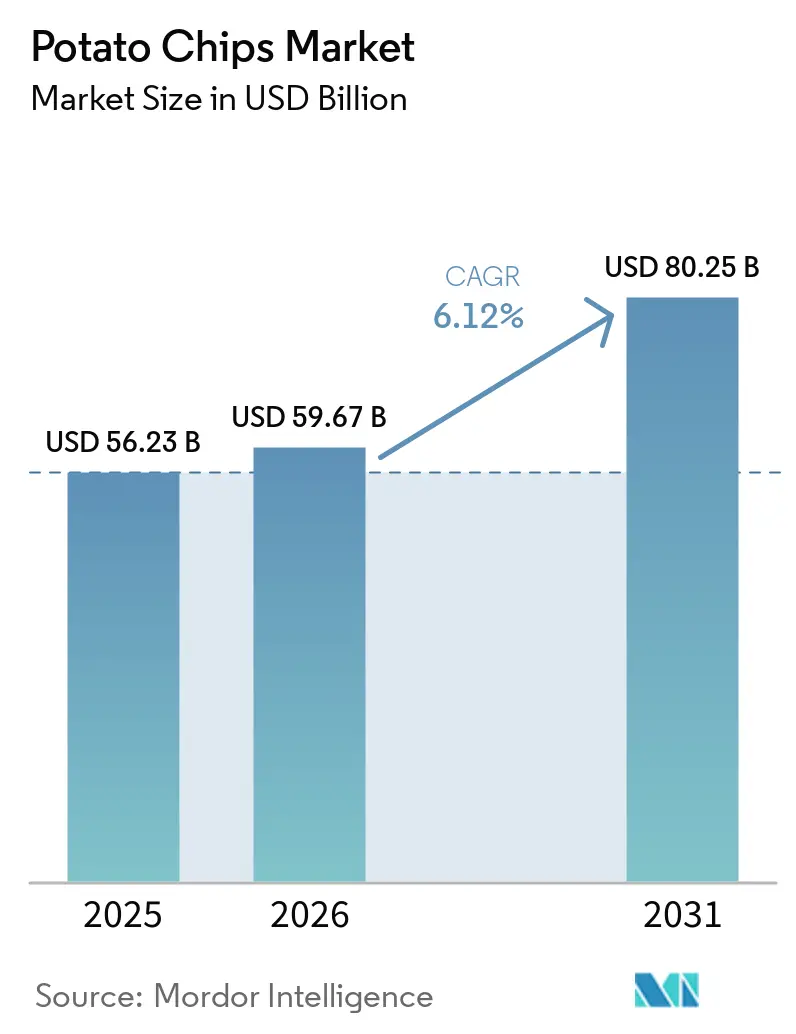
O tamanho do mercado de batatas fritas tem projeção de expansão de 59,67 bilhões de USD em 2026 e 63,32 bilhões de USD em 2027 para 84,26 bilhões de USD até 2032, registrando um CAGR de 5,88% entre 2027 e 2032.
A demanda depende de associar um snack familiar a mais ocasiões de consumo, mantendo a oferta acessível e diferenciada. A fabricação local pode apoiar formatos internacionais de batatas fritas na Indonésia, enquanto embalagens individuais e diferenciação de sabores atendem a diferentes necessidades de consumo. Os produtores podem ampliar essas opções por meio de marcas reconhecíveis e acessibilidade de embalagem direcionada, vinculando a inovação a uma proposta de compra prática. A volatilidade dos insumos e as obrigações de rotulagem podem absorver os ganhos comerciais ao elevar o custo de manutenção de uma oferta comercializável. O desafio resultante é manter as embalagens de batatas fritas acessíveis nas prateleiras enquanto se financia o desenvolvimento de sabores com a margem restante após os custos de insumos e rotulagem.
Principais Conclusões do Relatório
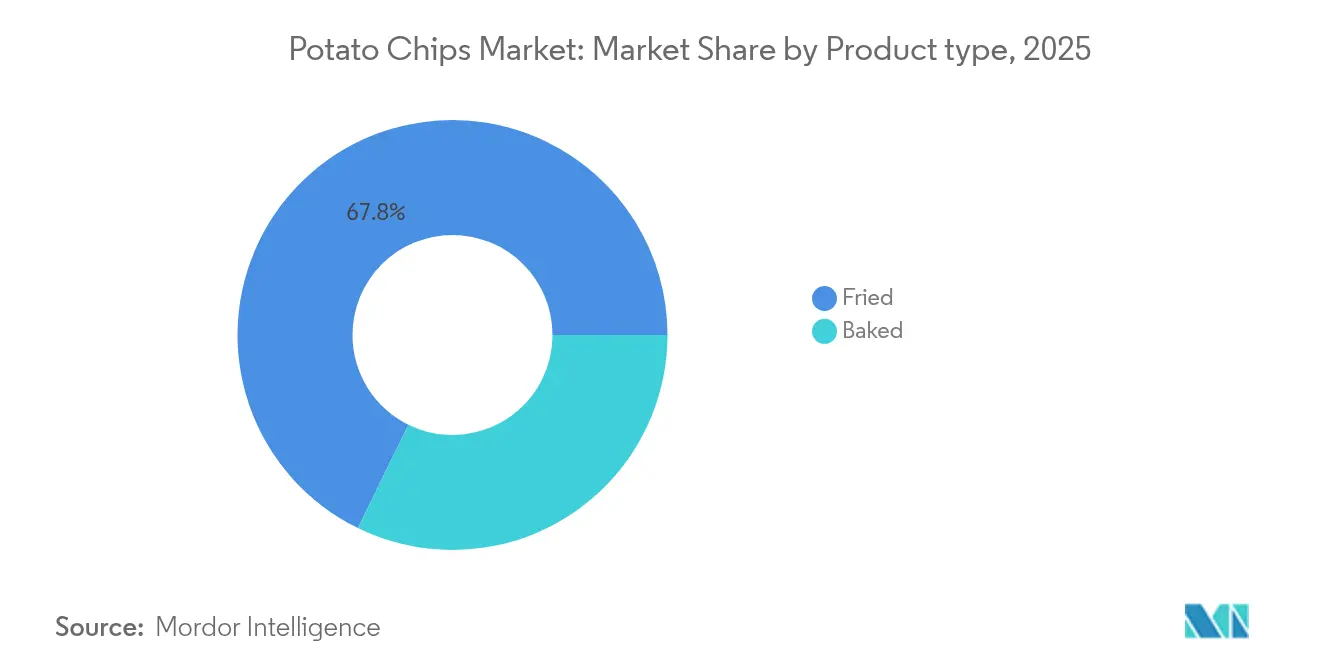
- Por tipo de produto, as batatas fritas representaram 67,48% da participação do mercado de batatas fritas em 2026, enquanto as batatas assadas são o segmento de crescimento mais rápido, com um CAGR projetado de 6,73% entre 2027 e 2032.
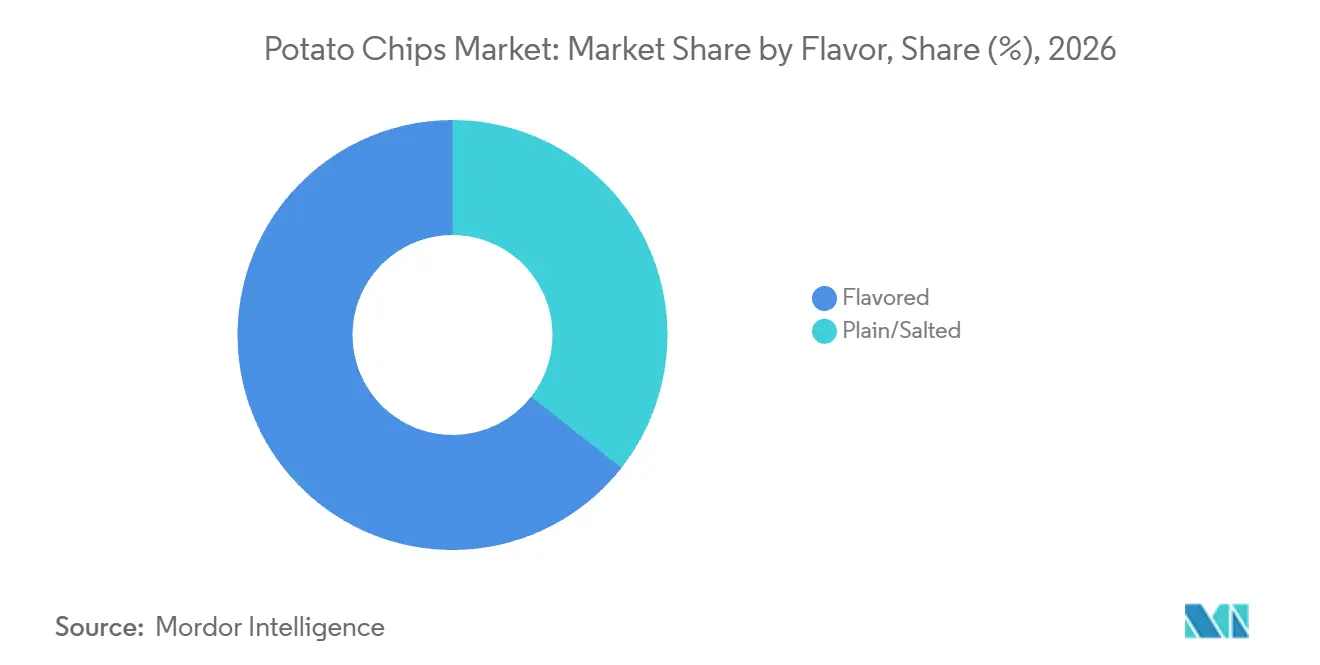
- Os produtos saborizados lideraram a categoria de sabores com uma participação de 64,4% do tamanho do mercado de batatas fritas em 2026 e também têm previsão de crescimento mais rápido, a um CAGR de 6,38% entre 2027 e 2032.
- A demanda por embalagens foi liderada pelas embalagens familiares e a granel, com 52,98% das vendas globais em 2026, enquanto as embalagens de porção individual têm previsão de crescimento mais rápido, a um CAGR de 6,15% entre 2027 e 2032.
- Entre os canais de distribuição, supermercados e hipermercados responderam por 42,77% das vendas globais em 2026, e as lojas de varejo online têm projeção de atingir o CAGR mais rápido, de 6,85%, entre 2027 e 2032.
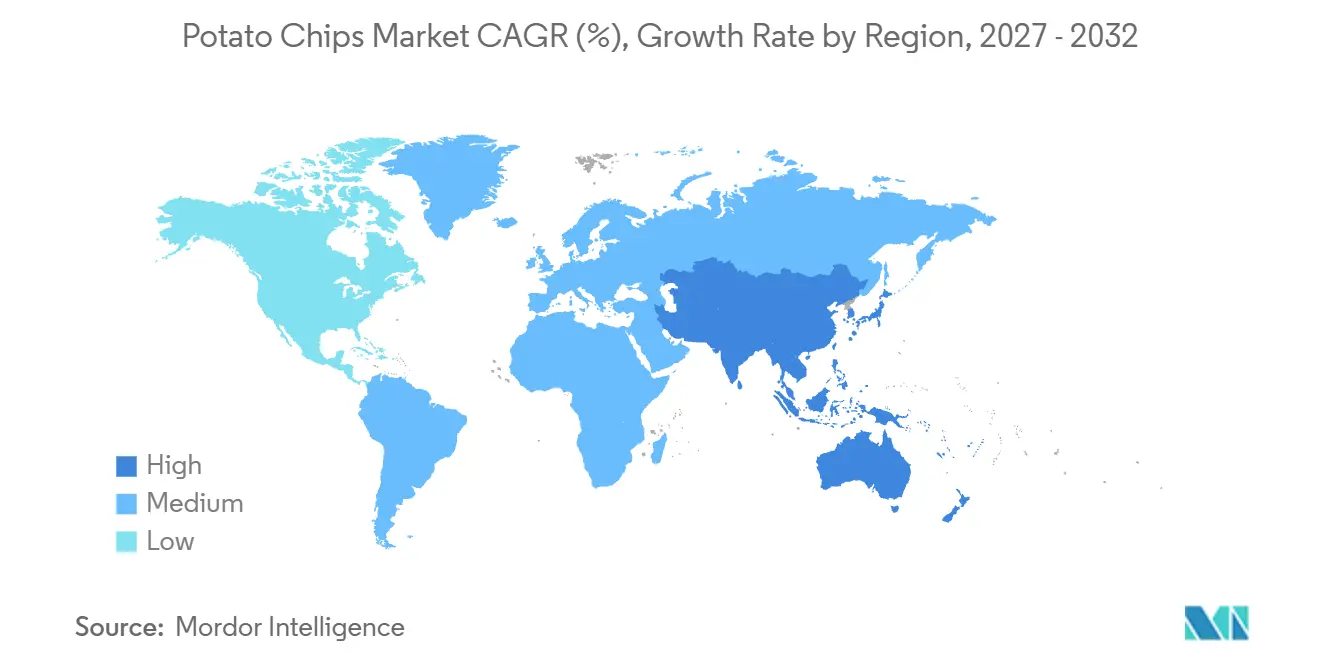
- Geograficamente, a América do Norte liderou com 35,04% das vendas globais em 2026, enquanto a Ásia-Pacífico tem previsão de crescimento mais rápido, a um CAGR de 6,65% entre 2027 e 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento da Demanda do Consumidor por Snacks Convenientes | +2.2% | O país da Espanha | Curto prazo (≤ 2 anos) |
| Inovação em Sabores e Embalagens | +1.7% | Japão e Taiwan | Curto prazo (≤ 2 anos) |
| Ocidentalização dos Padrões de Consumo Alimentar | +1.4% | O país da Indonésia | Médio prazo (2-4 anos) |
| Marketing Agressivo e Branding pelos Principais Participantes | +1.1% | América do Norte, Europa e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Introdução de Variantes de Produtos Mais Saudáveis | +0.8% | Os Estados Unidos | Médio prazo (2-4 anos) |
| Significado Cultural e Popularidade das Batatas Fritas | +0.6% | Os Estados Unidos | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Demanda dos Consumidores por Lanches Convenientes
O consumo de snacks que se encaixa no cotidiano, em vez de eventos planejados, amplia as ocasiões em que as batatas fritas são compradas. Os consumidores espanhóis consumiram 78.463 toneladas métricas de batatas fritas de junho de 2025 a maio de 2026, um aumento de 2,4% em relação ao ano anterior.[1] Em uma pesquisa realizada em abril de 2026 pela OpinionWay para a Intersnack, um em cada dois adultos franceses afirmou consumir batatas fritas ao longo do ano, sem ocasião especial. O aumento de volume de 2,4% na Espanha e o dado de consumo anual na França apontam conjuntamente para as ocasiões rotineiras como base recorrente da demanda por snacks.
Inovação em Sabores e Embalagens
Mudanças de sabor e embalagem oferecem aos produtores diferentes formas de renovar uma oferta estabelecida de batatas fritas. A Calbee Inc. lançou chips de Tom Yum Goong por tempo limitado no Japão por meio de lojas de conveniência em 31 de agosto de 2026, seguido por outros pontos de venda em 7 de setembro. Separadamente, a Calbee anunciou embalagens de 50 g para as variantes de sal leve para o ano todo e de sal com alga marinha por tempo limitado da linha Extra-Thin, substituindo as embalagens verticais e adicionando 10 g. O lançamento começou nas lojas de conveniência em 24 de agosto e chegou a outras lojas no oeste do Japão em 7 de setembro e no leste do Japão em 5 de outubro de 2026. A diferenciação de sabor pode atrair experimentação, enquanto uma embalagem maior altera a quantidade oferecida na mesma compra. Aplicar a embalagem maior a um sabor disponível o ano todo estende a decisão de embalagem além da janela comercial de um lançamento de sabor por tempo limitado.
Ocidentalização dos Padrões de Consumo Alimentar
Os formatos internacionais de snacks podem ganhar maior presença comercial quando a demanda local do consumidor é combinada com a fabricação doméstica. Em junho de 2025, a PT PepsiCo Indonesia Food and Beverages inaugurou sua primeira fábrica em Cikarang, Java Ocidental. A planta produziu domesticamente batatas fritas Lay's ao lado dos snacks Cheetos e Doritos. O produtor abriu a operação para atender à forte demanda local do consumidor por esse grupo mais amplo de snacks. A produção doméstica conferiu ao formato internacional de batatas fritas uma base de fabricação local, com seu alcance comercial dependendo de quanto da demanda indonésia citada a planta poderia atender.
Marketing Agressivo e Construção de Marca pelos Principais Players
O investimento em marca pode sustentar a demanda por diversas variedades de batatas fritas quando os consumidores reconhecem a linha como uma oferta coerente. A PepsiCo Inc. lançou uma nova identidade visual global para sua marca de batatas fritas Lay's em outubro de 2025, o maior redesenho da marca em quase um século. A PepsiCo afirmou que o redesenho tinha como objetivo mostrar que cada chip tem origem em batatas reais, pessoas reais e alegria real. O redesenho, portanto, vincula a identidade visual global da marca a uma mensagem de origem, de modo que o reconhecimento da Lay's em suas diversas variedades carrega uma afirmação de batata real.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Regulamentações Rigorosas de Segurança Alimentar e Rotulagem | -0.6% | Os Estados Unidos | Médio prazo (2-4 anos) |
| Flutuação nos Preços das Matérias-Primas | -0.7% | América do Norte, Europa e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Crescentes Preocupações com a Saúde entre os Consumidores | -0.4% | O país da Colômbia | Médio prazo (2-4 anos) |
| Impacto Ambiental e Resíduos de Embalagens | -0.2% | O Reino Unido | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Regulamentações Rigorosas de Segurança Alimentar e Rotulagem
Mudanças de rótulo podem consumir recursos de desenvolvimento sem alterar as batatas fritas vendidas dentro da embalagem. Em janeiro de 2025, a FDA propôs rótulos nutricionais na parte frontal da embalagem para a maioria dos alimentos obrigados a exibir um rótulo de Informação Nutricional. Estimou-se que os custos anualizados de rerotulagem para o setor de alimentos embalados seriam de 66 milhões a 154 milhões de USD ao longo de 10 anos, a uma taxa de desconto de 2%. A estimativa principal foi de 105 milhões de USD por ano. A despesa prospectiva de rerotulagem competiria com a expansão de produtos ou canais para os fabricantes de batatas fritas e pode retardar as decisões de lançamento enquanto a mudança de rotulagem está sendo proposta.
Flutuação nos Preços das Matérias-Primas
A volatilidade dos custos de insumos torna mais difícil precificar uma embalagem de batatas fritas de forma consistente ao longo de seu ciclo de produção. A PepsiCo reportou volatilidade nos custos de commodities, embalagens e outros insumos em suas operações globais durante 2025. Um fabricante que define o preço de uma embalagem antes que esses custos se estabilizem corre o risco de aceitar uma margem menor ou revisar sua oferta. Esse dilema pode restringir a demanda quando a manutenção das margens exige um preço de prateleira mais elevado. A PepsiCo relatou gerenciar as flutuações de preços de insumos em suas operações por meio de contratos de preço fixo e ordens de compra, acordos de precificação e derivativos, incluindo swaps e futuros. A exposição comercial remanescente é uma incompatibilidade entre os custos de reposição de insumos e o preço que os compradores estão dispostos a aceitar.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Batatas Fritas Convencionais Sustentam a Escala enquanto os Formatos Assados se DesenvolvemAs batatas fritas convencionais responderam por 67,48% do tamanho do mercado de batatas fritas em 2026. A Taste of Maine Potato Chip Company começou a fornecer seus chips kettle de marca própria para varejistas do Maine no final de julho de 2026, a partir de sua nova planta de 75 milhões de USD em Limestone. Seu proprietário projetou até 14 milhões de libras anualmente em plena operação com os equipamentos atuais, com cerca de 2 milhões de libras sob sua marca e aproximadamente 12 milhões de libras disponíveis para co-packing e marca própria. Uma planta de 75 milhões de USD construída para produção de chips kettle fritos demonstra capital sendo direcionado para o formato que detém a maior participação, com a maior parte da capacidade potencial aberta para pedidos de outras marcas.
As batatas assadas são o segmento de crescimento mais rápido, com um CAGR projetado de 6,73% entre 2027 e 2032. Em 3 de fevereiro de 2026, a PepsiCo Inc. incluiu o Baked Lay's entre as marcas em seus esforços de expansão e inovação de portfólio. A PepsiCo anunciou a atualização com azeite de oliva em outubro de 2025, e os chips Lay's Baked Original são assados com azeite de oliva e nunca fritos, com 50% menos gordura do que as batatas fritas convencionais. Essa proposta pode oferecer aos compradores uma comparação específica de teor de gordura, preservando o reconhecimento da marca de chips. A receita com azeite de oliva estabelece um parâmetro mais específico para linhas assadas concorrentes do que a palavra assado por si só.



Por Sabor:
A Diferenciação de Sabores Apoia a Amplitude do PortfólioOs chips saborizados representaram 64,4% da participação do mercado de batatas fritas em 2026 e são tanto o maior segmento quanto o de crescimento mais rápido, com um CAGR projetado de 6,38% entre 2027 e 2032. A Utz Brands Inc. reportou o endro como o sabor de batata frita de crescimento mais rápido nos dados de varejo multicanal e de conveniência dos Estados Unidos. O ranking cobriu as 52 semanas encerradas em 29 de junho de 2025. O crescimento do endro nos dados multicanal dos Estados Unidos demonstra um sabor à base de tempero ganhando espaço dentro do segmento saborizado, que detém a maior participação.
Os chips naturais/salgados podem manter um papel comercial mesmo enquanto os produtos saborizados lideram em tamanho geral e crescimento previsto. A pesquisa de verão de 2026 da Utz Brands Inc. nos Estados Unidos mediu as preferências nacionais entre sabores individuais de chips. O Original, dentro do segmento natural/salgado, liderou os sabores individuais da pesquisa com 18,7%, à frente do Creme Azedo e Cebola com 18,5% e do Churrasco com 17,8%. Com o Creme Azedo e Cebola 0,2 pontos percentuais atrás e o Churrasco 0,9 pontos percentuais atrás, a ligeira liderança do Original coloca o natural/salgado em uma disputa quase tripla com 2 variedades saborizadas na preferência de verão.

Por Tipo de Embalagem:
Ocasiões de Compartilhamento e Individuais Moldam a Escolha da EmbalagemAs embalagens familiares e a granel foram o maior segmento, respondendo por 52,98% das vendas globais de batatas fritas em 2026. No Reino Unido, a Valeo Foods UK anunciou uma embalagem de festa KETTLE Levemente Salgado de 260 g para compartilhamento em 15 de outubro de 2025, com disponibilidade programada na Morrisons a partir dessa data e na Asda a partir do final de novembro de 2025. A oferta combinou o sabor Levemente Salgado já existente com um novo formato de embalagem para compartilhamento. Uma embalagem de festa permite que um sabor já disponível nas prateleiras atenda a ocasiões em grupo, de modo que o tamanho da embalagem se torna uma alavanca de crescimento que não requer o desenvolvimento de um novo sabor.
As embalagens de porção individual são o segmento de crescimento mais rápido, com um CAGR projetado de 6,15% entre 2027 e 2032. Até seus resultados do segundo trimestre de 2025, a Utz Brands Inc. havia lançado embalagens de batatas fritas Boulder Canyon de porção individual de 2 onças nos Estados Unidos. A empresa posicionou o formato para consumidores preocupados com a saúde que buscam conveniência de uma marca premium. Isso une uma proposta de porção individual a um posicionamento de consumidor definido, permitindo que uma embalagem menor transmita uma mensagem de marca premium em ocasiões de conveniência.
Por Canal de Distribuição:
A Escala do Varejo Alimentar Atende à Demanda por Ocasiões OnlineSupermercados e hipermercados foram o maior segmento, respondendo por 42,77% das vendas globais de batatas fritas em 2026. As redes de supermercados dos Estados Unidos registraram 9,04 bilhões de USD em vendas de batatas fritas de julho de 2025 a junho de 2026.[2] O volume em equivalente de peso fresco permaneceu essencialmente inalterado, com queda de 0,003%, enquanto o preço por libra subiu 0,6% para 6,65 USD, de modo que o ganho em dólares acompanhou o preço e não o volume. O fato de os gastos no varejo alimentar terem crescido apenas 0,6% ano a ano torna a competição pelo espaço de prateleira existente de batatas fritas uma tarefa comercial mais imediata do que depender de uma expansão rápida nos gastos da categoria.
As lojas de varejo online são o segmento de crescimento mais rápido, com um CAGR projetado de 6,85% entre 2027 e 2032. Na plataforma Instacart nos Estados Unidos, as batatas fritas tiveram a maior participação de categoria no Dia da Independência em 2025, atingindo um pico 53% acima de um dia típico. O pico do Dia da Independência oferece aos vendedores online um período específico em torno do qual organizar a disponibilidade de batatas fritas e a visibilidade dos produtos.
Análise Geográfica
Mercado de Batatas Fritas da América do Norte
A América do Norte respondeu por 35,04% do tamanho do mercado de batatas fritas em 2026. A PepsiCo Inc. reportou em 2026 que sua rede de batatas Lay's trabalhava com mais de 50 produtores e fornecedores e mais de 160 propriedades agrícolas nos Estados Unidos e no Canadá.[3] Muitas dessas são fazendas multigeracionais que mantêm parceria com a empresa há décadas.
Mercado de Batatas Fritas da Ásia-Pacífico
A Ásia-Pacífico é a região de crescimento mais rápido, com um CAGR projetado de 6,65% entre 2027 e 2032. A colheita industrial de batatas da PepsiCo Indonésia em 8 de setembro de 2026, em Garut, Java Ocidental, tinha como objetivo abastecer a produção de batatas fritas Lay's em sua fábrica de Cikarang. Agricultores parceiros e o Escritório de Agricultura da Regência de Garut participaram da colheita. Como a colheita de Garut e a fábrica de Cikarang estão ambas em Java Ocidental, o fornecimento de matéria-prima da Lay's está sendo desenvolvido na mesma província que sua capacidade de produção.
Na Europa, a Nelben de Portugal colhe batatas do Algarve para chips artesanais. Na América do Sul, a PepsiCo Brasil produziu cerca de 70% de suas batatas-semente com produtores parceiros brasileiros em 2025, importando o restante do Chile e de alguns países europeus. Em outro ponto da América do Sul, a Ores do Uruguai produz snacks de batata e vende produtos de marca própria e marca privada no atacado e no varejo. No Oriente Médio e África, a PepsiCo África do Sul reportou em 2025 que sua linha Isando aumentou a capacidade de produção de chips em 29% e gerou 103 empregos diretos. Em outro ponto do Oriente Médio e África, a divisão Snack Factory da Propack Quênia fabrica chips de batata utilizando sabores internacionais com formulações locais para a África Oriental.
Edições regionais
Estrutura Regulatria e Perspectivas
A comparação abrange jurisdições selecionadas sob a perspectiva de produtores de chips embalados, com foco na conformidade de rotulagem de alimentos. As regras dos Estados Unidos exigem informações de Fatos Nutricionais em alimentos embalados para consumo humano e venda, salvo quando se aplica uma isenção regulatória. As informações obrigatórias fazem, portanto, parte da manutenção da comercialização de uma embalagem ao consumidor, enquanto as transições de política podem introduzir uma decisão adicional de revisão de rótulo antes que um produto chegue ao varejo. A partir de 16 de março de 2027, a Ordem 100 da China permitirá a omissão de informações obrigatórias repetidas no rótulo externo em embalagens múltiplas ou em camadas com embalagem externa de fácil abertura e leitura, ou rótulos internos claramente visíveis através dela.
Tabela Regulatória
| Fator de decisão | Estados Unidos | Alemanha | China | Brasil | Arábia Saudita |
|---|---|---|---|---|---|
| Autoridade principal | Food and Drug Administration | Autoridades estaduais (Länder) e locais de controle de alimentos | Administração Estatal para Regulação do Mercado (SAMR) e autoridades locais de regulação do mercado | Agência Nacional de Vigilância Sanitária (Anvisa) | Autoridade Saudita de Alimentos e Medicamentos (SFDA) |
| Principais instrumentos ou diretrizes | 21 CFR 101.9; proposta de rótulo frontal com regra final prevista para dezembro de 2026 | Regulamento da UE sobre Informação Alimentar e Regulamento de Execução sobre Informação Alimentar (LMIDV) | GB 7718-2011; substituição GB 7718-2025 e Ordem 100 em vigor a partir de 16 de março de 2027 | RDC 429/2020 e IN 75/2020; alterações à RDC 727/2022 propostas na Consulta 1.400 | SFDA.FD/GSO 9 e emenda adotada |
| Efeito comercial | Rótulos de Fatos Nutricionais, salvo isenção; revisão prospectiva do rótulo frontal | Rótulos de alimentos geralmente em língua alemã | A partir de 16 de março de 2027, informações obrigatórias na embalagem externa da menor unidade de venda, com exceções de legibilidade | Advertência de sódio para alimentos sólidos com pelo menos 600 mg de sódio por 100 g | Rótulos ao consumidor em árabe; códigos eletrônicos complementam os rótulos escritos |
| Atratividade atual da política | Médio | Médio | Médio | Médio | Médio |
| Direção futura da atratividade da política | Em endurecimento | Sem alteração | Em endurecimento | Sem alteração | Sem alteração |
| Fonte: Mordor Intelligence | |||||
As classificações médias com perspectivas de endurecimento refletem a regra final dos Estados Unidos prevista para dezembro de 2026 e a marcação obrigatória de alérgenos aplicáveis na China a partir de 16 de março de 2027, substituindo a recomendação da GB 7718-2011. A classificação média da Alemanha e a direção inalterada refletem o quadro estabelecido em língua alemã, com as obrigações de rotulagem selecionadas continuando sob as regras da UE e nacionais. A perspectiva média e inalterada do Brasil mantém o teste de advertência de sódio, enquanto sua emenda sobre ingredientes e informações digitais permanece proposta após o encerramento da consulta em 19 de outubro de 2026. A perspectiva média e inalterada da Arábia Saudita reflete as obrigações contínuas de rótulos em árabe e escritos, com códigos eletrônicos como canal adicional sob a emenda adotada.
Etapas da Cadeia de Valor
A comparação acompanha como o fornecimento agrícola, o fornecimento de embalagens, a fabricação de chips e o varejo geram receita enquanto expõem diferentes restrições operacionais. A cadeia integrada da Calbee se estende das fazendas aos produtos ao consumidor, com a Calbee Potato, Inc. apoiando o abastecimento estável de batatas. A Calbee identifica a sensibilidade climática e a colheita anual como riscos de matéria-prima e trabalha com produtores para garantir o fornecimento. A coordenação antes do processamento tem, portanto, valor comercial, enquanto a embalagem e o varejo adicionam responsabilidades separadas de especificação e venda.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Principais participantes | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Fornecimento de batatas e coordenação de cultivo | Compradores de batatas e coordenadores de abastecimento, como PepsiCo e Calbee Potato, Inc. | Receita do produtor com a venda de batatas | Disponibilidade de cultivo sensível ao clima e timing da colheita | Coordenar produtores, requisitos de cultivo e demanda de processamento |
| Fabricação e fornecimento de embalagens | Fornecedores de embalagens flexíveis, como Amcor | Vendas de materiais de embalagem e embalagens convertidas | Compatibilizar as especificações de material declaradas com uma rota de fornecimento verificada | Qualificar fornecedores de materiais e documentar declarações de certificação |
| Processamento de chips e fornecimento de marca | Produtores integrados de chips, como Calbee | Vendas de produtos de chips acabados | Alinhar o fornecimento agrícola com os requisitos de fabricação | Vincular o planejamento de abastecimento aos cronogramas de produção |
| Distribuição no varejo | Varejistas de alimentos, como Aldi | Vendas de chips no varejo | Coordenar especificaões de embalagem em todos os produtos de varejo afetados | Validar mudanças de embalagem em conjunto com fornecedores de embalagens |
| Fonte: Mordor Intelligence | ||||
Em fevereiro de 2025, a Aldi fez parceria com a Amcor em embalagens de chips artesanais e pipoca da linha Specially Selected do Reino Unido, incorporando 35% de plástico reciclado por meio de uma abordagem de balanço de massa certificada pela ISCC. Uma embalagem com conteúdo reciclado torna a especificação do varejista e a documentação do fornecedor de embalagens parte da mesma decisão comercial. A integração agrícola pode garantir a coordenação a montante, mas a alteração de uma embalagem acabada também requer acordo em uma relação de fornecedor separada.
Cenário Competitivo
Concentração do Mercado
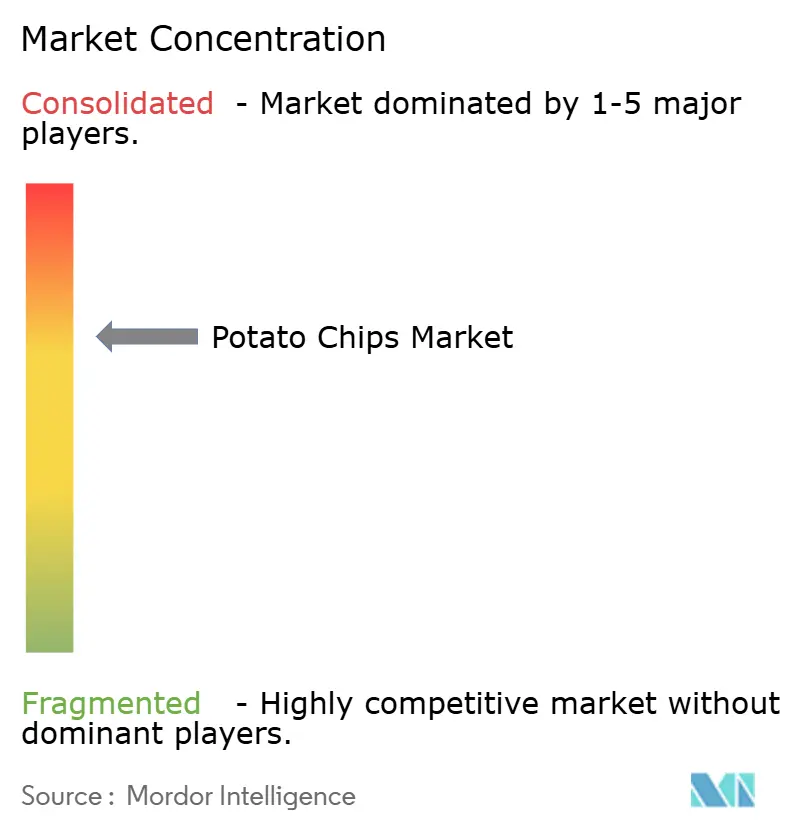
Os concorrentes diversificados incluem a PepsiCo Inc., proprietária da Lay's, o produtor japonês de chips Calbee Inc. e a The Campbell's Company, proprietária das marcas Cape Cod e Kettle Brand. Outros participantes são a Utz Brands Inc., fabricante e distribuidora de chips nos Estados Unidos, e a The Kraft Heinz Company, cuja marca Heinz fez parceria nos chips Walkers do Reino Unido, que se tornaram ofertas permanentes em março de 2025. A Calbee atribuiu as vendas domésticas estagnadas de batatas fritas no exercício fiscal encerrado em 31 de março de 2026 à menor produtividade de batatas de Hokkaido. O segmento de Snacks da The Campbell's Company, incluindo as batatas fritas Cape Cod e Kettle Brand no varejo dos Estados Unidos, reportou 3,82 bilhões de USD em vendas líquidas no exercício fiscal de 2026, queda de 6% em relação ao exercício fiscal de 2025. A Utz reportou 11% das vendas no varejo da subcategoria de batatas fritas e terceiro lugar em suas Geografias Principais nos Estados Unidos em 28 de dezembro de 2025, ilustrando a rivalidade territorial ao lado de portfólios diversificados de snacks.
Em outubro de 2025, a Utz Brands Inc. adquiriu os ativos de entrega direta nas lojas e as rotas da Insignia International na Califórnia e no Centro-Oeste como parte de sua estratégia de expansão na Califórnia. A aquisição de infraestrutura de entrega pode tornar um portfólio de produtos existente comercialmente utilizável em territórios adicionais, pois a capacidade de fabricar chips e a capacidade de entregá-los são competências distintas. A Utz descreveu a Califórnia como uma geografia-chave de crescimento e o maior mercado de snacks salgados dos Estados Unidos, com 4,1 bilhões de USD em vendas no varejo com base em dados da Circana. A posse de rotas nesse estado vincula sua expansão na Califórnia ao alcance de distribuição, o que deixa os concorrentes enfrentando uma barreira de distribuição além de uma barreira de produto.
Ofertas de acessibilidade direcionadas conectam a direção competitiva ao preço que o consumidor enfrenta por uma embalagem específica de chips. Em fevereiro de 2026, a PepsiCo Inc. afirmou ter introduzido ofertas de acessibilidade em determinadas embalagens da Lay's. A empresa vinculou essas ofertas ao feedback dos consumidores sobre acessibilidade e a testes de faixas de preço no segundo semestre de 2025. Limitar as ofertas a embalagens selecionadas concentra a pressão competitiva sobre os concorrentes nesses pontos de preço por embalagem, em vez de em toda a linha Lay's.
Líderes do Setor de Batatas Fritas
-
PepsiCo Inc.
-
Calbee Inc.
-
The Campbell's Company
-
Utz Brands Inc.
-
The Kraft Heinz Company
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Batatas Fritas Empresas cobertas neste relatório
- PepsiCo Inc.
- Calbee Inc.
- The Campbell's Company
- Utz Brands Inc.
- The Kraft Heinz Company
- Mars, Incorporated (Pringles)
- ITC Limited
- Lorenz Snacks GmbH & Co KG
- Herr Foods Inc.
- Burts Snacks Ltd.
- Great Lakes Potato Chip Co
- KP Snacks Limited
- Orkla ASA
- Shearer's Foods, LLC
- Grupo Bimbo, SAB de CV
- Haldiram's India Pvt Ltd
- Balaji Wafers Pvt. Ltd.
- Oriental Food Industries Sdn. Bhd.
- Zweifel Pomy-Chips AG
- Ira Middleswarth & Son, Inc.
Principais Oportunidades para os Participantes do Mercado
A comparação foca nas vendas de chips acabados viabilizadas por embalagens em conformidade e no desenvolvimento prospectivo de filmes circulares. A partir de 12 de agosto de 2026, aplica-se o Regulamento da UE sobre Embalagens e Resíduos de Embalagens, incluindo limites de PFAS para embalagens em contato com alimentos colocadas no mercado da UE. Para os produtores de chips, a abertura de curto prazo é um snack acabado com especificações de embalagem verificadas, enquanto os formatos de filme reciclado requerem uma decisão de qualificação posterior.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Comprador / segmento líder | Estratégia recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Fornecimento de chips de marca em conformidade regulatória | Restrição de PFAS em contato com alimentos da UE aplicada a partir de agosto de 2026 | Compradores de varejo da UE de chips de marca | Oferecer linhas de chips acabados com especificações de embalagem em contato com alimentos verificadas | Demonstrar conformidade da embalagem em todos os produtos fornecidos | Produtores de chips com embalagens conformes verificadas |
| Renovação de chips de marca própria | A mesma obrigação de embalagem se aplica a embalagens em contato com alimentos colocadas no mercado da UE | Varejistas que encomendam chips de marca própria | Combinar a produção de chips com a qualificação documentada de embalagens para as especificações do varejista | Coordenar as especificações do produto acabado e da embalagem | Varejistas e fabricantes contratados qualificados de chips |
| Sortimentos de chips em embalagem circular | O HolyGrail 2030 utiliza triagem por marca d'água digital de embalagens de snacks de polipropileno flexível na Bélgica; testes de reciclagem previstos para o 4º trimestre de 2026, avaliação de segurança alimentar para o 1º trimestre de 2027 e implementação completa para 2029 | Marcas de chips desenvolvendo formatos futuros de embalagem | Realizar a qualificação da embalagem de chips após a avaliação do material, antes do lançamento comercial | Viabilidade técnica, ambiental e econômica em avaliação | Produtores de snacks participantes, como PepsiCo, e fornecedores qualificados de filmes |
| Fonte: Mordor Intelligence | |||||
A qualificação para embalagens de chips legalmente comercializáveis é a abertura comercial imediata. Os produtos em embalagem circular tornam-se uma rota adicional somente quando a segurança do material e a viabilidade econômica operacional os suportam. Esse sequenciamento concentra os gastos iniciais nas vendas de chips em conformidade e reserva o investimento posterior para filmes que superem a avaliação de contato com alimentos.
Desenvolvimentos industriais recentes em Mercado de Batatas Fritas
- Out 2026: Em 19 de outubro, a PepsiCo Inc. anunciou os sabores de batatas fritas Lay's Cheddar Scalloped-Style Potatoes e Roasted Holiday Turkey por tempo limitado para lançamento nacional nos Estados Unidos em 25 de outubro de 2026.
- Ago 2026: Em 19 de agosto, a Calbee Inc. anunciou chips de batata Tom Yum Goong por tempo limitado no Japão, programados para lojas de conveniência a partir de 31 de agosto e outras lojas a partir de 7 de setembro, com datas podendo variar conforme o varejista.
- Jul 2026: A Taste of Maine Potato Chip Company começou a fornecer seus chips kettle de marca própria para varejistas do Maine a partir de sua nova planta de 75 milhões de USD em Limestone.
Mercado de Batatas Fritas Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado de batatas fritas mede os gastos anuais do consumidor em batatas fritas embaladas e prontas para consumo, vendidas por canais de varejo e foodservice em todo o mundo. Abrange as vendas em valor do snack acabado no ponto de venda.
Exclusões de escopo: Chips de tortilla/milho, snacks extrusados de batata, chips de banana-da-terra e produtos de batata frescos ou congelados que não são vendidos como batatas fritas estão excluídos.
Visão Geral da Segmentação
- Por Tipo de Produto
- Assadas
- Fritas
- Por Sabor
- Natural/Salgadas
- Temperadas
- Por Tipo de Embalagem
- Porção Individual
- Embalagens Familiares/a Granel
- Por Canal de Distribuição
- Supermercados/Hipermercados
- Lojas de Conveniência
- Lojas de Varejo Online
- Outros Canais de Distribuição
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Restante da América do Norte
- Europa
- Alemanha
- Reino Unido
- Itália
- França
- Espanha
- Países Baixos
- Polônia
- Bélgica
- Suécia
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Austrália
- Indonésia
- Coreia do Sul
- Tailândia
- Singapura
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Argentina
- Colômbia
- Chile
- Peru
- Restante da América do Sul
- Oriente Médio e África
- África do Sul
- Arábia Saudita
- Emirados Árabes Unidos
- Nigéria
- Egito
- Marrocos
- Turquia
- Restante do Oriente Médio e África
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa secundária baseia-se em fontes como as perspectivas do Serviço de Pesquisa Econômica do USDA para disponibilidade de batatas e condições de insumos, relatórios de vendas no varejo da Potatoes USA para valor e volume de chips, divulgações públicas de produtos e fornecimento da PepsiCo e o relatório financeiro anual da Calbee para contexto de vendas de produtos e abastecimento. Essas fontes ajudam a enquadrar a demanda, os preços, as vendas por canal, as condições de fornecimento, as mudanças de produtos e a exposição das empresas, mantendo os dados operacionais das empresas separados das vendas do mercado ao consumidor.
Registros de empresas, materiais para investidores, atualizações regulatórias, publicações de associações comerciais e cobertura jornalística de fontes confiáveis podem adicionar evidências datadas sobre precificação, embalagem, rotulagem, lançamentos de produtos e disponibilidade no varejo. Essas fontes não são exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
As entrevistas e pesquisas estruturadas incluiriam fabricantes de snacks embalados, líderes de marca e categoria de batatas fritas, compradores de varejo e foodservice e especialistas em distribuição nas regiões APAC, EMEA e Américas. Os respondentes seriam solicitados a verificar as conclusões secundárias sobre mix de canais, demanda por produtos e embalagens, movimentos de preços e diferenças regionais, com as divergências registradas por tema e geografia. Quando os dados públicos não resolverem uma lacuna, os analistas buscariam um acompanhamento direcionado e comparariam a resposta com as divulgações das empresas, evidências do varejo e outras fontes independentes antes de incorporá-la.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 29% | CXOs: 20% | APAC: 38% |
| Nível médio: 45% | Líderes Funcionais/de Unidade: 35% | EMEA: 31% |
| Participantes menores: 26% | Gerentes: 45% | Américas: 31% |
Dimensionamento do Mercado e Previsão
O modelo parte dos gastos globais do consumidor em batatas fritas embaladas e prontas para consumo e estima o valor no ponto de venda, verificando o total em relação a evidências selecionadas de países e fornecedores. Os indicadores úteis incluem vendas e volume de chips no varejo, inflação de preços ao consumidor e de alimentos, disponibilidade de batatas e preços de insumos, população e gastos domésticos, e divulgações de empresas sobre produtos de chips, tamanhos de embalagem e alcance de canais. A análise de cenários projeta as mudanças esperadas no consumo e nos preços realizados, com premissas separadas para a demanda regional e o mix de produtos, sabores, embalagens e canais. As participações de segmento são construídas a partir de divisões de vendas reportadas quando disponíveis e verificadas em relação a evidências de produtos e canais. Verificações ascendentes seletivas utilizam o preço de varejo amostrado multiplicado pelo volume unitário, ou consolidações de fornecedores e canais onde há cobertura consistente disponível, e os respondentes primários podem verificar a direção das premissas individuais de demanda, preço e participação. Se as evidências de países ou canais forem incompletas, os analistas retêm as observações suportadas, estimam a participação restante a partir de mercados comparáveis e indicadores claramente datados, e reconciliam os componentes com o total global.
Ciclo de Validação e Atualização de Dados
Os analistas triangulam os totais de mercado e os sinais de segmento em fontes independentes de varejo, empresas, regulatórias e agrícolas, investigando anomalias como mudanças abruptas de preço, volume ou participação em relação ao seu período e cobertura de origem. Uma segunda revisão verifica fórmulas, unidades, consolidações geográficas e consistência entre o total e os segmentos, com variações não resolvidas encaminhadas para revisão do analista antes da aprovação. O recontato é acionado quando a evidência de um respondente conflita materialmente com um sinal público datado ou deixa uma variável-chave pouco clara. O modelo é atualizado anualmente, revisado entre ciclos quando um evento material de fornecimento, regulatório ou de mercado altera um insumo, e submetido a uma nova verificação de evidências e consistência antes da entrega.
Tamanho do Mercado de Batatas Fritas da Mordor Intelligence Comparado com Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos utilizados para modelar a demanda. O mercado de batatas fritas mede os gastos anuais do consumidor em batatas fritas embaladas e prontas para consumo, vendidas por canais de varejo e foodservice em todo o mundo.
Os principais fatores de divergência incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. Os indicadores úteis incluem vendas e volume de chips no varejo, inflação de preços ao consumidor e de alimentos, disponibilidade de batatas e preços de insumos, população e gastos domésticos, e divulgações de empresas sobre produtos de chips, tamanhos de embalagem e alcance de canais.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 63,32 bilhões de USD (2027) | |
| Consultoria Global A | 36,1 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 43,0% abaixo do valor de 2027 deste relatório de 63,32 bilhões de USD, 2 anos depois. Sua taxa de previsão publicada de 2,41% para 2026-2034 está abaixo do ritmo de previsão deste relatório, apontando para um caminho de valor mais baixo. |
| Consultoria Global B | 33,9 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 46,5% abaixo do valor de 2027 deste relatório de 63,32 bilhões de USD, 2 anos depois. Sua taxa de previsão publicada de 4,70% para 2026-2032 está abaixo do ritmo de previsão deste relatório, apontando para um caminho de valor mais baixo. |
Os analistas da Mordor Intelligence triangulam os totais de mercado e os sinais de segmento em fontes independentes de varejo, empresas, regulatórias e agrícolas, investigando anomalias como mudanças abruptas de preço, volume ou participação em relação ao seu período e cobertura de origem.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho e a perspectiva de crescimento do mercado de batatas fritas?
O tamanho está projetado em 63,32 bilhões de USD em 2027 e 84,26 bilhões de USD até 2032, com um CAGR de 5,88% entre 2027 e 2032.
O que impulsiona a demanda por produtos de batatas fritas?
As ocasiões cotidianas de consumo de snacks, a inovação em sabores e o branding sustentam a demanda. O lançamento por tempo limitado do Tom Yum Goong da Calbee no Japão em 2026 ilustra a resposta em termos de sabor.
Qual tipo de produto de batatas fritas lidera as vendas?
As batatas fritas convencionais responderam por 67,48% das vendas globais em 2026. As batatas assadas têm previsão de crescimento mais rápido, a um CAGR de 6,73% entre 2027 e 2032.
Quais empresas participam do setor de batatas fritas?
Os participantes incluem a PepsiCo Inc., proprietária da Lay's, o produtor de chips Calbee Inc., a The Campbell's Company, proprietária das marcas Cape Cod e Kettle Brand, a fabricante e distribuidora Utz Brands Inc. e a The Kraft Heinz Company, cuja marca Heinz fez parceria nos chips Walkers do Reino Unido, que se tornaram ofertas permanentes em março de 2025.
Qual é o principal desafio de custos para os produtores de batatas fritas?
As operações globais da PepsiCo experimentaram volatilidade nos custos de commodities, embalagens e outros insumos em 2025, o que pode complicar a precificação e as margens.
Quais regiões lideram o setor de batatas fritas?
A América do Norte deteve 35,04% das vendas globais em 2026, enquanto a Ásia-Pacífico tem previsão de crescimento mais rápido, a um CAGR de 6,65% entre 2027 e 2032.