
Tamanho e Participação do Mercado de Imóveis Comerciais para Escritórios na Alemanha
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
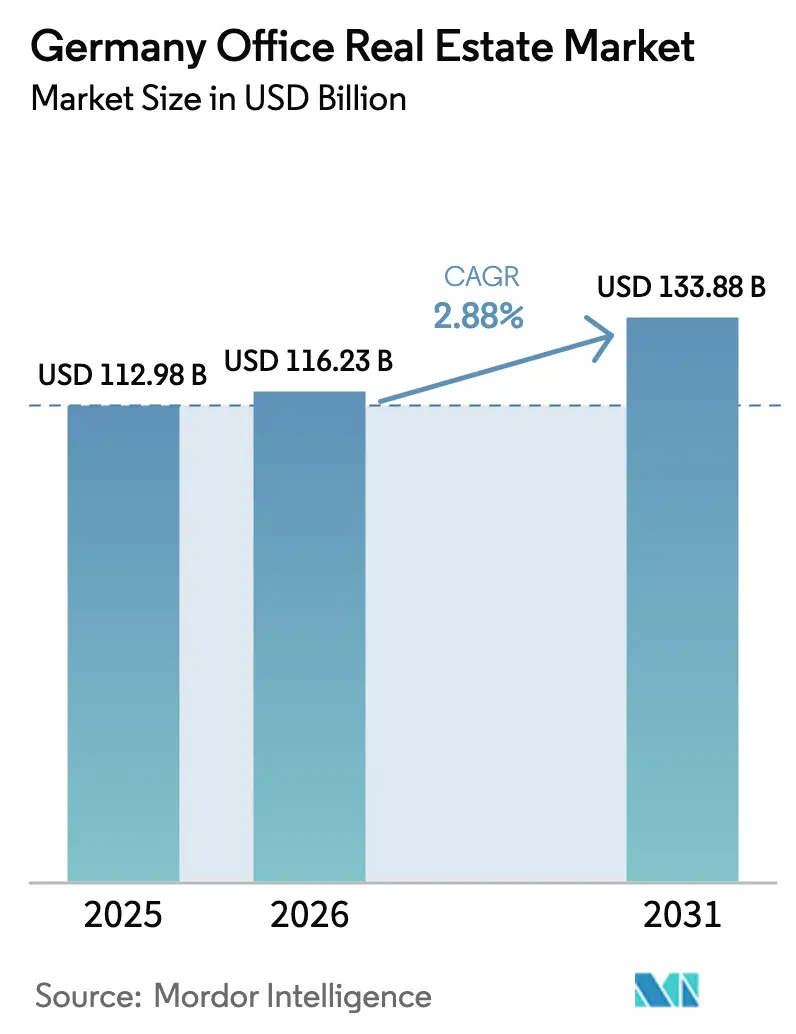
| Tamanho do mercado no ano base (2025) | 112.98 Bilhões de dólares |
| Tamanho do Mercado (2026) | 116.23 Bilhões de dólares |
| Tamanho do Mercado (2031) | 133.88 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 2.88 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Imóveis Comerciais para Escritórios na Alemanha por Mordor Intelligence
O tamanho do mercado de imóveis comerciais para escritórios na Alemanha foi avaliado em USD 112,98 bilhões em 2025 e estima-se que cresça de USD 116,23 bilhões em 2026 para atingir USD 133,88 bilhões até 2031, a um CAGR de 2,88% durante o período de previsão (2026-2031). O Banco Central Europeu (BCE) manteve sua taxa principal em 4,5% durante a maior parte de 2024, restringindo a oferta de crédito e remodelando os critérios de investimento em todos os segmentos de imóveis comerciais. A economia da Alemanha avançou timidamente, registrando crescimento do PIB de 0,2% no primeiro trimestre de 2025, ao passo que as insolvências corporativas atingiram o pico em 10 anos, evidenciando tensão latente na base empresarial. A produção da construção civil, medida pelo valor bruto adicionado, cresceu 0,9% no mesmo período, apesar da inflação de custos de materiais acima de 15% ao ano. O BCE alerta ainda que 72% das empresas da zona do euro, incluindo empresas de imóveis, estão altamente expostas a riscos de degradação do ecossistema, acelerando o impulso em direção a edifícios sustentáveis.
Principais Destaques do Relatório
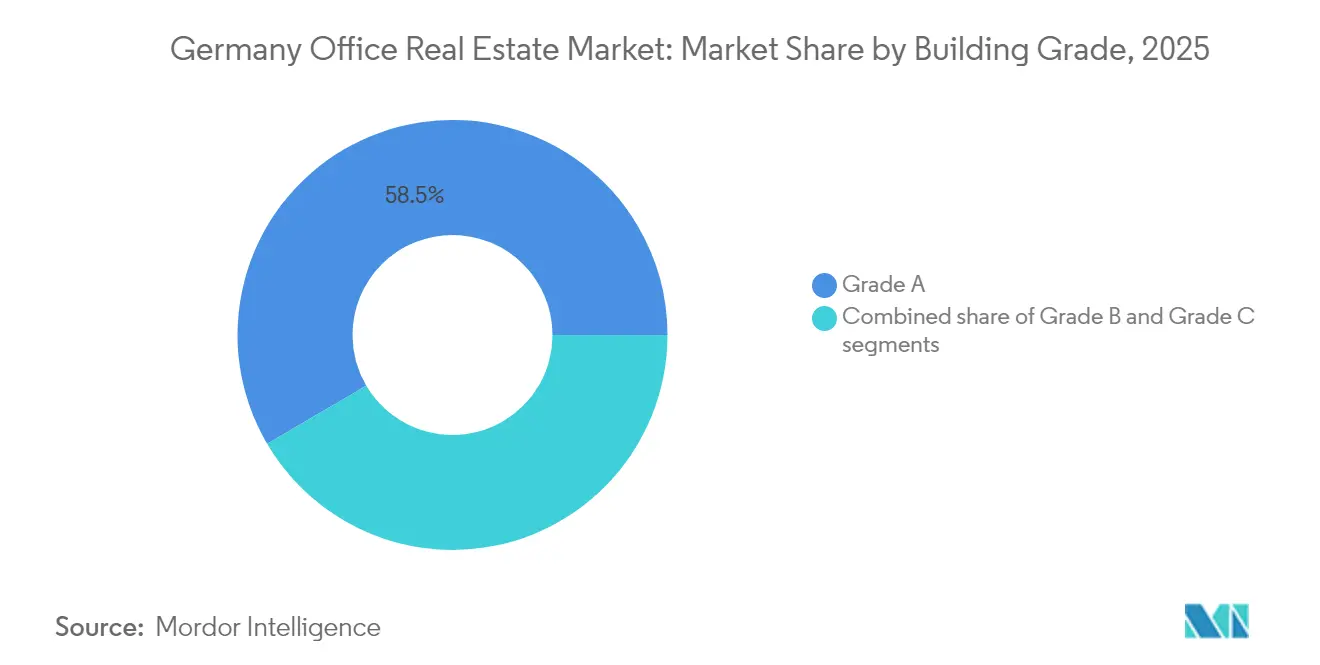
- Por grau do edifício, o estoque de Grau A capturou 58,45% da participação do mercado de imóveis comerciais para escritórios na Alemanha em 2025; o Grau A também é o de crescimento mais rápido, com um CAGR de 3,08% até 2031.
- Por tipo de transação: os contratos de aluguel controlaram 73,40% do tamanho do mercado de imóveis comerciais para escritórios na Alemanha em 2025, enquanto as transações de venda estão se expandindo a um CAGR de 3,32% até 2031.
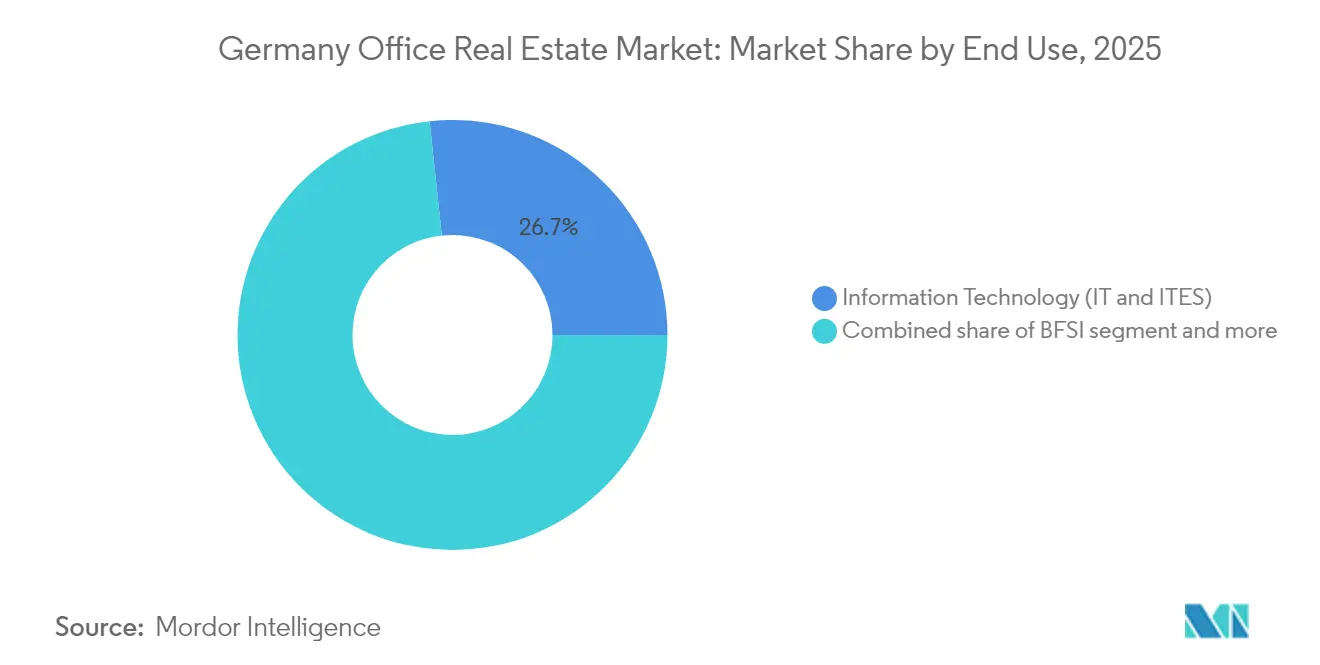
- Por uso final: Tecnologia da Informação e serviços habilitados por TI responderam por 26,70% da demanda total em 2025 e avançam a um CAGR de 3,45% até 2031.
- Por cidade: Berlim deteve uma participação líder de 22,70% do tamanho do mercado de imóveis comerciais para escritórios na Alemanha em 2025 e projeta-se que se expanda a um CAGR de 3,25%.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Imóveis Comerciais para Escritórios na Alemanha
Análise de Impacto dos Impulsionadores*
| Impulsionador | ( ~ ) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Preferência corporativa por espaços de Grau A com certificação ESG | +0.8% | Berlim, Munique, Frankfurt | Médio prazo (2-4 anos) |
| Expansão para distritos de negócios secundários | +0.4% | Bonn, Offenbach, Gießen | Longo prazo (≥ 4 anos) |
| Incentivos governamentais para reformas de eficiência energética | +0.6% | Nacional | Médio prazo (2-4 anos) |
| Absorção do setor de tecnologia em polos urbanos | +0.7% | Berlim, Munique, Hamburgo | Curto prazo (≤ 2 anos) |
| Adoção de espaços de trabalho flexíveis | +0.3% | Cidades com alta concentração de startups | Curto prazo (≤ 2 anos) |
| Integração de tecnologia em edifícios inteligentes | +0.2% | CBDs de nível 1 | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente preferência por espaços de escritório de alta qualidade e conformidade ESG
À medida que as expectativas ESG se tornam um pilar central da estratégia de ocupação corporativa, os ativos de escritório certificados estão captando uma parcela crescente da demanda dos inquilinos. Os edifícios certificados representaram 33% da absorção total nas sete principais cidades no primeiro semestre de 2024, o dobro da participação registrada cinco anos antes. Frankfurt conta atualmente com 27% de seu estoque certificado, enquanto Munique expandiu seu portfólio certificado em 122% desde 2019. Grupos bancários e de serviços financeiros buscam esses ativos para satisfazer normas de divulgação cada vez mais rigorosas, sustentando prêmios de aluguel mensuráveis e ciclos de vacância mais curtos. O mercado de imóveis comerciais para escritórios na Alemanha, portanto, recompensa proprietários capazes de comprovar transparência no consumo de energia e de fornecer métricas operacionais baseadas em IoT. Essa mudança posiciona os edifícios certificados por ESG tanto como habilitadores de conformidade quanto como ativos de investimento de alto desempenho no cenário de escritórios em evolução.
Expansão do desenvolvimento de escritórios em distritos urbanos emergentes e distritos de negócios secundários
As cidades secundárias estão emergindo como destinos estratégicos para investidores e inquilinos de escritórios que buscam valor. A vacância nas cidades B está em média de 5,0%, significativamente abaixo dos 7,1% registrados nas localidades de nível A. Instituições públicas com contratos de longo prazo em Bonn e Gießen oferecem fluxos de caixa defensivos que compensam o estresse cíclico nos portfólios de CBD. Empresas com foco em custos relocam cada vez mais funções de suporte para essas cidades, enquanto as ferramentas de trabalho remoto reduzem a dependência de endereços de alto padrão. Investidores que miram o mercado de imóveis comerciais para escritórios na Alemanha desbloqueiam, assim, prêmios de rendimento sem exposição excessiva aos aluguéis prime voláteis. Essa tendência marca uma ampliação decisiva do mapa de investimentos, impulsionada por mudanças estruturais na flexibilidade de localização do ambiente de trabalho e na resiliência financeira.
Incentivos governamentais para promover reformas de eficiência energética em edifícios
Estruturas políticas robustas estão acelerando a descarbonização do estoque de escritórios da Alemanha por meio de mecanismos de financiamento direcionados. O Programa Federal de Financiamento para Edifícios Eficientes da Alemanha mobilizou até USD 86 bilhões em capital potencial desde o lançamento, cobrindo até 40% dos custos de retrofit por meio de empréstimos e subsídios do KfW.[1]Ministério Federal de Assuntos Econômicos e Energia, "Financiamento Federal para Edifícios Eficientes," As reformas resultantes já reduzem 7,7 milhões de toneladas de CO₂ anualmente. Para o mercado de imóveis comerciais para escritórios na Alemanha, os subsídios mitigam o risco do capex de deep-green, fortalecendo os retornos dos proprietários mesmo com o aperto dos limites de emissão da UE. Como resultado, a eficiência energética deixou de ser apenas uma meta regulatória — tornou-se um caminho viável para retornos de nível de investimento.[2]Ministério Federal de Assuntos Econômicos e Ação Climática, "Edifícios Eficientes – Visão Geral dos Subsídios KfW,"
Crescimento da demanda dos setores de tecnologia e serviços digitais, sustentando a absorção de escritórios urbanos
Os ocupantes impulsionados pela tecnologia estão redefinindo os padrões de demanda espacial nos polos de escritórios urbanos da Alemanha. Os ocupantes de TI detiveram 27% da demanda do usuário final em 2024 e continuam superando os inquilinos financeiros tradicionais. A cena de startups de Berlim e o corredor tecnológico de Munique demandam andares escaláveis e preparados para colaboração, que integrem conectividade cabeada e sem fio. O contrato de locação de 34.800 m² do Banco Central Europeu executado em Frankfurt durante 2024 evidencia como espaços habilitados para tecnologia também atraem instituições de políticas que buscam compatibilidade com o trabalho híbrido. Esse segmento crescente reforça o valor de formatos de escritório inteligentes e flexíveis que apoiam a inovação, a escalabilidade e as operações híbridas.
Análise de Impacto das Restrições*
| Restrição | ( ~ ) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Taxas de juros elevadas que limitam a atividade de investimento | -0.9% | Nacional, severo nos CBDs de alto valor | Curto prazo (≤ 2 anos) |
| Redução de espaço de escritório nos setores bancário e de seguros | -0.6% | Frankfurt, Hamburgo, Düsseldorf | Médio prazo (2-4 anos) |
| Inflação nos custos de construção e materiais | -0.5% | Nacional | Médio prazo (2-4 anos) |
| Aumento dos custos de conformidade com a regulamentação da UE | -0.3% | Estoque mais antigo em todo o país | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Taxas de juros elevadas reduzindo a atividade de investimento em imóveis comerciais
O BCE elevou as taxas principais para 4,5% antes de um corte de 25 pontos-base em junho de 2025, enrijecendo as condições de financiamento e pressionando o fluxo de negócios. Pesquisas do Federal Reserve mostram que a economia alemã, com forte peso industrial, sofre contrações mais acentuadas do que pares orientados a serviços quando o BCE eleva as taxas, intensificando a pressão sobre a demanda por escritórios. O escrutínio reforçado após o colapso da Signa força os bancos a reavaliar garantias e a constituir reservas para USD 1,1 trilhão em empréstimos imobiliários. Os pedidos de insolvência subiram 3,3% ao ano em abril de 2025, com créditos de credores de USD 9,9 bilhões em fevereiro, limitando ainda mais o apetite por risco imobiliário. Os ativos de escritório aparecem como os mais vulneráveis à medida que os valores se ajustam aos padrões de trabalho em transformação e ao crédito mais restrito.
Redução do espaço de escritório em setores tradicionais como o bancário e de seguros
A consolidação em setores tradicionais está provocando uma redução estrutural nos requisitos de espaço de escritório nas principais cidades alemãs. A redução de 3.500 funcionários do Deutsche Bank em 2024 exemplifica a otimização setorial. Os bancos renovam contratos de locação no mesmo local para evitar despesas com realocação, mas geralmente sublocam ou devolvem a área excedente. As seguradoras seguem a mesma tendência, pois o crescimento moderado dos prêmios reduz o quadro de funções de suporte. Consequentemente, os proprietários em Frankfurt precisam competir contra um crescente pool de sublocações, enquanto os provedores de espaço flexível capturam o excedente de ciclos curtos. Essa mudança intensifica a concorrência por inquilinos e prejudica a absorção de longo prazo nos principais distritos financeiros.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Grau do Edifício: Ativos premium definem o padrão
O Grau A capturou 58,45% da participação do mercado de imóveis comerciais para escritórios na Alemanha em 2025, superando amplamente os graus secundários. Os inquilinos continuarão favorecendo esses ativos, impulsionando o segmento a um CAGR de 3,08% até 2031. A pontuação ESG, a automação avançada de HVAC e a localização centralizada garantem prêmios de aluguel de dois dígitos sobre o estoque de Grau B. Investidores incapazes de financiar retrofits profundos em edifícios de Grau B e Grau C enfrentam risco de liquidez à medida que a regulamentação acelera a obsolescência.
A fuga para a qualidade ganhou ritmo em 2024, quando as empresas associaram os padrões do espaço de trabalho a metas de retenção e produtividade. As reformas de edifícios inteligentes — desde iluminação habilitada por IoT até gerenciamento de energia baseado em IA — agora diferenciam as ofertas de melhor categoria. O tamanho do mercado de imóveis comerciais para escritórios na Alemanha para ativos de Grau A, portanto, cresce tanto por novas construções quanto por conversões de upcycling, ao passo que andares de Grau C estruturalmente obsoletos cada vez mais migram para usos alternativos.
Nota: Participações de todos os segmentos individuais disponíveis mediante a compra do relatório


Por Tipo de Transação: Aluguéis dominam enquanto as vendas ganham momentum
Os contratos de aluguel representaram 73,40% do valor das transações de 2025, confirmando a preferência dos ocupantes pela flexibilidade em condições macroeconômicas incertas. Contudo, o renovado interesse dos investidores impulsiona as operações no mercado de capitais a um CAGR de 3,32% até 2031, à medida que os rendimentos reajustados atraem fundos oportunistas. As aquisições por ocupantes-proprietários subiram para 15% do fluxo total de negócios em 2024, sinalizando o desejo das empresas de contenção de custos a longo prazo.
As alienações de ativos em dificuldades e as operações de valorização formam o núcleo dos pipelines de private equity, com gestores especializados aproveitando a expertise em design-build para capturar prêmios verdes na devolução dos imóveis. O tamanho do mercado de imóveis comerciais para escritórios na Alemanha vinculado às vendas definitivas avançará à medida que as lacunas de refinanciamento se ampliem, enquanto o submercado de aluguéis permanece o pilar da ocupação diária.
Por Uso Final: A tecnologia remodela os padrões de demanda
A Tecnologia da Informação e os serviços habilitados por TI controlaram 26,70% das locações em 2025, a maior participação de um único setor em todo o mercado de imóveis comerciais para escritórios na Alemanha. Os ciclos de projetos em rápida evolução e os fluxos de trabalho híbridos exigem plantas flexíveis e infraestrutura digital robusta. O segmento também é o de crescimento mais rápido, com um CAGR de 3,45% até 2031.
Os ocupantes tradicionais dos setores bancário e de seguros reduzem as áreas principais, mas intensificam a demanda por zonas inteligentes de conferência e atendimento a clientes, diluindo os limites com os operadores de espaço flexível. Empresas industriais, de ciências da vida e jurídicas adotam agora designs ágeis semelhantes, ampliando o pool total endereçável para estoque preparado para tecnologia. Desse modo, a concorrência entre setores se acirra por edifícios prime, digitalmente seguros e com baixo teor de carbono.
Nota: Participações de todos os segmentos individuais disponíveis mediante a compra do relatório
Análise Geográfica
A participação de 22,70% de Berlim e o CAGR projetado de 3,25% repousam sobre um duplo motor de presença do setor público e formação de startups líder na Europa. Grandes plantas tomadas por ministérios federais sustentam a estabilidade de contratos de locação ao longo de vários ciclos, enquanto as empresas em estágio inicial cobiçam clusters flexíveis de menos de 2.000 m² que possam escalar dentro de microcorredores favoráveis à tecnologia. Os proprietários aceleram as conversões de uso misto — a compra de um edifício de escritórios de médio porte pela PGIM em 2025 para 300 unidades de micromoradia é uma ilustração emblemática — para integrar densidade residencial em nós de transporte.
Munique e Frankfurt permanecem com preços premium. Munique registrou um aumento de 29% na absorção ao longo de 2024, impulsionado por empresas de tecnologia globais que colocalizaram funções de P&D e sede na espinha dorsal de inovação consolidada da cidade. O distrito financeiro de Frankfurt navega entre plantas bancárias racionalizadas e a expansão do BCE; picos de vacância no curto prazo fomentam concessões dos proprietários, mas o núcleo do cluster bancário sustenta as referências de aluguel prime. O mix diversificado de inquilinos de Hamburgo — mídia, logística de comércio, serviços marítimos — mantém a vacância mais baixa entre as sete principais cidades, amortecendo choques cíclicos com heterogeneidade setorial.
Além dos mercados de nível um, Düsseldorf, Stuttgart, Colônia e Hannover capitalizam sobre custos de ocupação mais baixos e forte pipeline universitário. Os preços médios de compra nessas cidades B ficam 30% abaixo dos negócios prime em CBD, mas oferecem prêmios de rendimento de 80 a 120 bps. A adoção do trabalho remoto reduz o vínculo geográfico, encorajando as empresas a adotar estratégias imobiliárias de hubs distribuídos. Consequentemente, o mercado de imóveis comerciais para escritórios na Alemanha está evoluindo para uma rede em malha de subclusters de cidades especializados que, coletivamente, absorvem o crescimento da demanda nacional.
Panorama regulatório
A regulamentação do setor imobiliário de escritórios da Alemanha está cada vez mais moldada por exigências de descarbonização e divulgação que elevam o padrão de modernização do estoque existente. Uma inflexão importante em 2026 é a adoção pelo Bundestag da Gebaeudemodernisierungsgesetz (GModG) em 10 de julho de 2026, posicionada para substituir o antigo marco da Lei de Aquecimento (GEG), ao mesmo tempo em que alinha a modernização de edifícios com a Diretiva de Desempenho Energético dos Edifícios (EPBD) da UE. Paralelamente, um projeto de lei de implementação da Diretiva de Eficiência Energética da UE (Diretiva (UE) 2023/1791) foi publicado em 20 de junho de 2026, reforçando a direção rumo ao desempenho energético mensurável e à divulgação de relatórios em ativos comerciais.
A economia dos locatários e as especificações dos edifícios também estão inseridas em um ativo pipeline de políticas. Em 30 de abril de 2026, o governo federal adotou um projeto para a Mietrecht II, abordando o controle de aluguéis (Mietpreisbremse), e embora os contratos de escritórios costumem ser mais orientados pelo mercado do que os residenciais, a postura mais ampla pode influenciar o sentimento dos investidores em relação a fluxos de caixa regulamentados e conversões de uso mixado. No aspecto técnico, uma proposta de emenda à Lei de Infraestrutura de Eletromobilidade em Edifícios (GEIG) reforça as obrigações de carregamento e cabeamento para edifícios não residenciais a partir de 1º de janeiro de 2027, adicionando exigências de capex e apoiando conceitos integrados de mobilidade e energia. No lado do financiamento, a BaFin continua monitorando o risco imobiliário comercial, aumentando a pressão de supervisão sobre os padrões de subscrição para escritórios, particularmente onde ativos mais antigos enfrentam custos de conformidade mais elevados.
Análise da cadeia de valor
A cadeia de valor do setor imobiliário de escritórios da Alemanha vai desde a aquisição de terrenos e o planejamento até o desenvolvimento, financiamento, locação, operações e eventual reposicionamento ou saída. Proprietários de ativos (fundos institucionais, REITs e capital privado) e incorporadoras coordenam-se com municípios, arquitetos e engenheiros e empreiteiras gerais, enquanto bancos e gestoras de capital estruturam dívida sênior e capital próprio para aquisições e reformas. Empresas de consultoria como CBRE, JLL, Cushman and Wakefield e Savills intermedeiam a execução de transações e a locação, e as operações de edifícios dependem cada vez mais de gestores de instalações especializados e fornecedores de serviços de energia para entregar monitoramento de energia e melhorias de desempenho.
A conformidade impulsionada por retrofits está remodelando a seleção de fornecedores e a alocação de custos, com fornecedores de materiais e equipamentos para edifícios (HVAC, controles, medição e eletrificação) ganhando influência nos resultados dos projetos. Órgãos setoriais como a ZIA (representando mais de 400 membros e 37.000 empresas) e a BID (uma entidade coordenadora guarda-chuva para associações imobiliárias e de construção) atuam como nós de definição de padrões e defesa de interesses, incluindo iniciativas como o Gebaeudetyp E, que visa simplificar padrões para reduzir custos de construção. A dinâmica de custos de mão de obra e insumos continua sendo um ponto de estrangulamento para a viabilidade, com aumentos salariais na construção citados como um dos principais contribuintes para o aumento dos custos de edificação. Isso reforça a mudança em direção a modelos de construção modular e em série, e a retrofits profundos seletivos, respaldados por ROI, em estoques de Grau B e C.
Cenário Competitivo
O mercado de imóveis comerciais para escritórios na Alemanha apresenta concentração moderada. Consultores internacionais — CBRE, JLL, Cushman & Wakefield — comandam mandatos de assessoria expressivos ao integrar expertise em avaliação, mercados de capitais e consultoria ESG. Pesos-pesados domésticos como Union Investment e alstria exploram profundo conhecimento local e vínculos municipais de longa data para garantir acesso antecipado ao pipeline. A tecnologia agora supera o mero controle de metros quadrados; empresas que incorporam otimização de ativos baseada em IA ou administração de contratos de locação baseada em blockchain garantem vantagem estratégica.
A consolidação está se acelerando. A aquisição da Alstria pela Brookfield em 2024 e o subsequente cancelamento do registro de REIT da empresa-alvo destacam como o capital privado busca reestruturações operacionais livres do escrutínio do mercado público. Da mesma forma, a pendente aquisição da Partners Group do pipeline de projetos de USD 15,4 bilhões da Empira amplia o apetite institucional por capacidade de desenvolvimento verticalmente integrada. As oportunidades em espaço branco incluem conversões de escritórios para uso residencial; a PwC aponta 75 milhões de m² de potencial estoque de escritórios em risco de obsolescência, preparado para reposicionamento de uso misto.
As alianças de PropTech proliferam. A Siemens se associou à Enlighted e à Zumtobel em 2024 para implementar iluminação IoT que reduz a intensidade energética enquanto alimenta dados em tempo real nos dashboards dos proprietários. Os grupos de consultoria agregam essas soluções em ofertas de retrofit de ponta a ponta, diferenciando seus portfólios alemães em licitações. O mercado de imóveis comerciais para escritórios na Alemanha, portanto, recompensa os operadores que combinam o controle de ativos físicos com plataformas ricas em dados e orientadas a serviços.
Líderes do Setor de Imóveis Comerciais para Escritórios na Alemanha
CBRE
Jones Lang LaSalle IP
Cushman & Wakefield
Savills
Knight Frank
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
O principal conjunto de oportunidades centra-se na modernização e reposicionamento do estoque de escritórios mais antigo e periférico, à medida que exigências regulatórias e de ocupantes convergem para um desempenho energético mensurável. O pipeline de políticas fornece múltiplos sinais de demanda para programas de capex, incluindo a adoção em 10 de julho de 2026 da Gebaeudemodernisierungsgesetz (GModG), vinculada ao alinhamento com a EPBD, e o reforço proposto das obrigações da GEIG a partir de 1º de janeiro de 2027 para infraestrutura de carregamento e cabeamento não residencial. Para proprietários e prestadores de serviços, isso favorece estratégias de retrofit combinadas que reúnem melhorias de envoltória e HVAC com medição digital, melhorias na experiência do locatário e preparação para e-mobilidade, especialmente onde os espaços de Grau A continuam a atrair locatários afastando-os de estoques não conformes.
A alocação de capital ainda é seletiva, mas a atividade de 2026 indica onde a liquidez se concentra. No primeiro semestre de 2026, o volume de transações de escritórios na Alemanha atingiu 3,2 bilhões de dólares (ao lado de 2,5 bilhões de dólares para logística e 2,3 bilhões de dólares para varejo), indicando que os escritórios permanecem investíveis quando os ativos atendem a critérios modernos de sustentabilidade e localização. O investimento público também apoia infraestrutura habilitadora: o Fundo Especial para Infraestrutura e Neutralidade Climática (SVIK), de 500 bilhões de euros, sustenta o ímpeto da engenharia civil e pode melhorar o acesso e a atratividade em nível de distrito em torno de núcleos de escritórios. À medida que modelos de construção modular e em série ganham adoção para gerenciar custos, incorporadoras e empreiteiras com playbooks repetíveis de retrofit e conversão, incluindo conversão de escritório para uso mixto quando viável, têm espaço para escalar a capacidade de entrega no mercado alemão de escritórios.
Desenvolvimentos recentes do setor
- Julho de 2026: a Cushman & Wakefield registrou 651.100 m² de absorção de escritórios nos 5 principais mercados da Alemanha no 2º trimestre de 2026, um aumento de 14% em relação ao 2º trimestre de 2025. Isso reflete uma maior atividade de locação nos mercados centrais e sustenta a resiliência dos aluguéis de espaços premium nas cidades de primeiro nível.
- Julho de 2026: a BNP Paribas Real Estate relatou um giro total de espaço de escritórios de 1,3 milhão de m² nos 8 principais mercados da Alemanha no primeiro semestre de 2026. O resultado indica uma demanda robusta nos principais mercados, apesar dos ventos contrários macroeconômicos, e reforça o foco em mercados de alta velocidade para investimento.
- Julho de 2026: a JLL relatou que o giro do mercado de escritórios de Frankfurt no primeiro semestre de 2026 atingiu 176.900 m², com aluguéis prime de 55 euros por m². Isso confirma Frankfurt como um mercado de alta velocidade, com potencial de valorização estável dos aluguéis para o estoque prime.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Para este relatório, o mercado mede o valor total da atividade imobiliária de escritórios na Alemanha, captado por meio da precificação de ativos de escritórios e de sinais de avaliação vinculados à renda em cidades-chave e condições de demanda dos ocupantes.
Exclusões de abrangência: imóveis residenciais, varejo, logística, industrial, hotéis e transações de terrenos não relacionados a escritórios não são contabilizados neste mercado.
Visão geral da segmentação
- Por Grau do Edifício
- Grau A
- Grau B
- Grau C
- Por Tipo de Transação
- Aluguel
- Venda
- Por Uso Final
- Tecnologia da Informação (TI e ITES)
- BFSI (Serviços Bancários, Financeiros e de Seguros)
- Consultoria Empresarial e Serviços Profissionais
- Outros Serviços (Varejo, Ciências da Vida, Energia, Jurídico)
- Por Cidade
- Berlim
- Munique
- Frankfurt
- Hamburgo
- Restante da Alemanha
Fontes de dados, dimensionamento do mercado e validação
Pesquisa documental
A pesquisa documental foi usada para mapear o contexto de demanda e oferta de edifícios de escritórios na Alemanha e para criar um conjunto consistente de indicadores de referência que podem ser verificados ano a ano. Baseamo-nos em séries públicas que ajudam a explicar a precificação, o ímpeto de locação e o ambiente de financiamento, o que, por sua vez, orienta os intervalos do modelo para aluguéis, yields e taxas de vacância.
As fontes públicas mais utilizadas incluíram conjuntos de dados oficiais e sem paywall, como o Destatis, publicações do Deutsche Bundesbank, divulgações estatísticas do Banco Central Europeu, indicadores macroeconômicos da OCDE e publicações de registros imobiliários e planejamento municipal alemães, quando disponíveis. Além disso, arquivos de empresas, apresentações a investidores, relatórios anuais e imprensa imobiliária respeitável foram usados para acompanhar anúncios de transações, mudanças de portfólio e tendências de locação. Assinaturas de bancos de dados pagos selecionados foram usadas apenas para melhorar a consistência de dados financeiros de empresas, triagem de notícias e verificações de patentes e licitações, quando relevante. Esta lista não é exaustiva, e muitas outras fontes também foram revisadas para coleta, validação e esclarecimento de dados.
Entrevistas primárias e pesquisas
O trabalho primário concentrou-se em validar o limite prático do mercado e em verificar como os valores de escritórios são afetados por mudanças de aluguel, vacância e variações de yield, já que esses fatores podem mudar rapidamente por cidade e qualidade do edifício. Conversamos com uma combinação de investidores, incorporadoras, gestores de ativos, consultores de locação e grandes ocupantes, para que as premissas sobre absorção, incentivos e prazos de reforma pudessem ser confirmadas nos principais polos de escritórios alemães e cidades secundárias.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 31% | CXOs: 17% |
| Nível intermediário: 52% | Líderes funcionais/de unidade: 27% |
| Players menores: 17% | Gerentes: 56% |
Dimensionamento e previsão do mercado
O dimensionamento parte de uma reconstrução top-down do valor do setor imobiliário de escritórios da Alemanha, onde sinais de demanda de locação e insumos de precificação de investimento são convertidos em um valor de mercado anual que permanece consistente com os movimentos observados de aluguel e yield. Para manter os totais realistas, os resultados são então verificados com aproximações bottom-up seletivas, como verificações de estoque e absorção em nível de cidade amostrada, faixas de aluguel observadas por grau e uma consolidação limitada de valores de transações divulgados, quando os dados estão disponíveis.
Os principais insumos deste mercado incluem absorção líquida e ocupação, taxas de vacância, aluguéis prime e médios, yields prime e condições de financiamento, e a parcela da demanda que se desloca para espaços de maior qualidade devido a expectativas de ESG e desempenho energético. Essas variáveis ajudam a explicar por que o valor pode aumentar mesmo com locação estável, ou por que os valores podem cair em um ano de ocupação estável se os yields se expandirem. As previsões são construídas usando análise de cenários apoiada por suavização de séries temporais curtas em aluguéis e yields, com premissas ajustadas com base no que os especialistas esperam em relação à pressão de refinanciamento, novas entregas e necessidades de espaço corporativo. Quando faltam dados bottom-up para cidades menores ou anos de transações escassas, as lacunas são tratadas por meio de médias calibradas por grupo de cidades e verificações conservadoras de intervalo antes que os totais sejam finalizados.
Validação de dados e ciclo de atualização
Os resultados são validados por meio de triangulação entre sinais independentes, incluindo indicadores macroeconômicos, métricas de locação publicadas, direção de taxas e yields, e evidências de negócios divulgados. Realizamos verificações de variância em nível de cidade e para fatores-chave, como crescimento de aluguel e mudanças de yield, e movimentos inusuais são revisados novamente antes da aprovação final.
Uma revisão em múltiplas etapas é seguida, na qual as premissas são desafiadas internamente e depois reverificadas com contatos primários selecionados, caso um fator-chave mude ou um ponto de dado pareça inconsistente. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando eventos materiais afetam o financiamento, a demanda ou a precificação. Antes da entrega, um analista realiza uma nova passagem de dados para que os clientes recebam a visão mais atual, respaldada pelas evidências mais recentes disponíveis.
Tamanho do mercado imobiliário de escritórios da Alemanha segundo a Mordor Intelligence em comparação com outras estimativas publicadas
Os valores de mercado publicados para o setor imobiliário de escritórios da Alemanha podem diferir porque os grupos podem não contabilizar os mesmos itens no total, e também podem aplicar prazos diferentes para yields, aluguéis e conversão de moeda. Neste estudo, mantivemos o modelo vinculado a sinais repetíveis e, em seguida, testamos o valor implícito em relação ao que o mercado estava mostrando.
As tendências de absorção de locação, a direção do yield prime e as evidências de precificação de transações são as verificações que mantêm a estimativa da Mordor Intelligence alinhada ao valor de ativos exclusivamente de escritórios, em vez de misturar receitas mais amplas de imóveis comerciais ou serviços. As principais lacunas geralmente surgem de saber se o estoque de escritórios de cidades menores está incluído, se edifícios mais antigos de Grau B e C são avaliados usando descontos de aluguel observados, e se o ano é tratado como um mercado normal ou um ano atípico com spreads mais amplos entre oferta e demanda. As diferenças também aparecem quando uma estimativa aplica um único aluguel e yield nacional, ou quando reformas e obsolescência impulsionada por ESG não são refletidas no caminho de avaliação.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 112,98 bilhões de dólares (2025) | |
| Associação Setorial A | 104,20 bilhões de dólares (2025) | Utiliza uma definição mais restrita, ligada principalmente ao estoque prime de CBD nas maiores cidades de escritórios, o que pode subestimar ativos não prime e o estoque de escritórios de cidades menores. |
| Consultoria Global B | 128,60 bilhões de dólares (2025) | Frequentemente aplica premissas combinadas de aluguel e yield a partir de benchmarks comerciais mais amplos, e pode incluir ativos de uso mixto com participação material de escritórios, o que eleva o total em relação à avaliação exclusivamente de escritórios. |
A dispersão entre as fontes é explicada principalmente pelo que é contabilizado como valor de escritório e como aluguéis e yields são atualizados para o ano usado no modelo. Ao fundamentar a estimativa no ímpeto de locação, nas faixas de aluguel e nos movimentos de yield, o dimensionamento permanece rastreável a fatores claros e pode ser repetido conforme novos sinais de mercado surgem.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de imóveis comerciais para escritórios na Alemanha?
O mercado é avaliado em USD 116,23 bilhões em 2026 e projeta-se que alcance USD 133,88 bilhões até 2031.
Qual grau de edifício detém a maior participação?
Os ativos de Grau A controlam 58,45% da participação de mercado e crescem a um CAGR de 3,08%, à medida que as empresas buscam conformidade ESG e comodidades premium.
Como as taxas de juros mais elevadas do BCE afetaram a atividade de investimento?
Os custos de financiamento aumentaram, achatando os rendimentos prime em 4,91% e mantendo o volume de transações de 2024 em USD 5,64 bilhões, mas o reajuste de preços está criando oportunidades atrativas de valorização.
Qual setor está impulsionando a nova demanda por locações?
A Tecnologia da Informação e os serviços habilitados por TI representam 26,70% da demanda do usuário final e prevê-se que expandam as necessidades de locação a um CAGR de 3,45%.
Por que as cidades alemãs secundárias estão ganhando atenção dos investidores?
As cidades B oferecem custos de aquisição mais baixos, vacância média de 5,0% e prêmios de rendimento de até 120 bps em comparação com os CBDs de nível A, tornando-as atrativas para diversificação.
Qual é o papel dos incentivos governamentais na economia das reformas?
Os empréstimos e subsídios do KfW cobrem até 40% dos custos de retrofit, reduzindo os períodos de retorno e impulsionando atualizações em todo o país que reduzem 7,7 milhões de toneladas de CO₂ anualmente.
Página atualizada pela última vez em:



