
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 13.33 Bilhões de dólares |
| Tamanho do Mercado (2026) | 14.88 Bilhões de dólares |
| Tamanho do Mercado (2031) | 25.31 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 11.21 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Escritórios Flexíveis na Europa por Mordor Intelligence
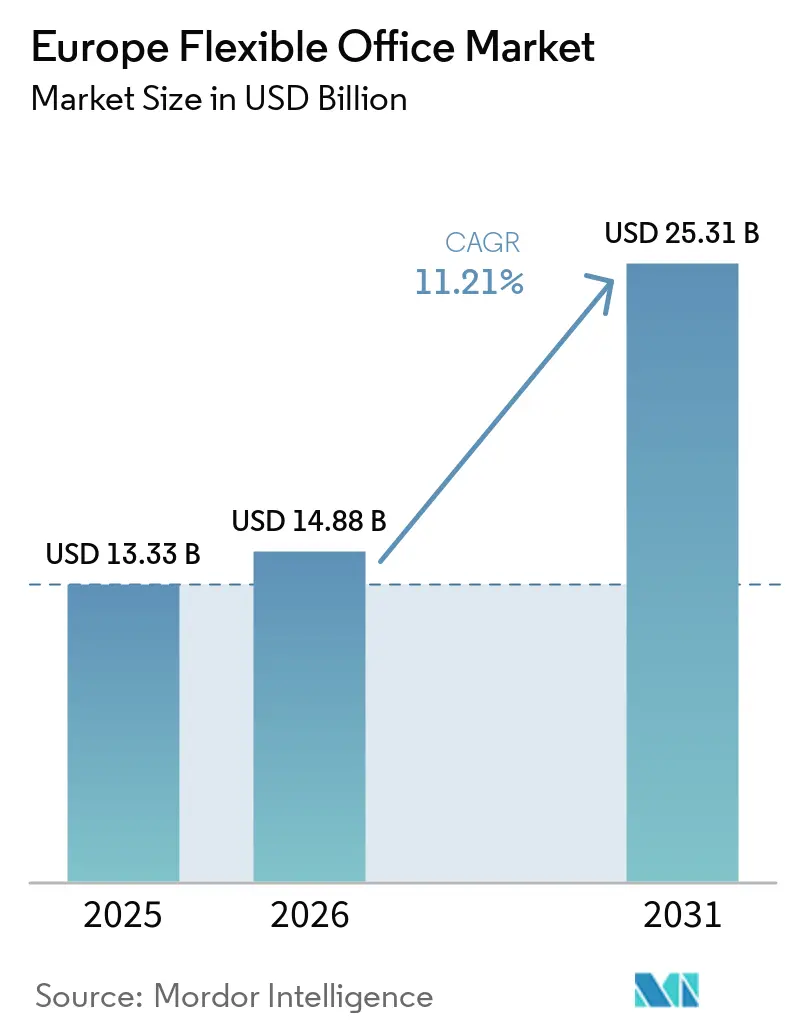
O tamanho do mercado europeu de escritórios flexíveis está projetado em 13,33 bilhões de USD em 2025, 14,88 bilhões de USD em 2026, e deverá atingir 25,31 bilhões de USD até 2031, crescendo a um CAGR de 11,21% de 2026 a 2031. A reavaliação do ano-base, que agora captura o inventário de escritórios com serviços anteriormente não rastreados, bem como as mesas flexíveis integradas nas sedes corporativas, produziu a acentuada variação entre 2025 e 2026, alinhando os relatórios europeus com as normas de contabilidade de arrendamentos IFRS 16 da América do Norte[1]. As políticas de trabalho híbrido que exigem três a quatro dias de presença no escritório por semana, aliadas à crescente demanda por edifícios de categoria A com certificação ESG, criaram uma base resiliente para os ocupantes que encaram o espaço flexível como um componente essencial do portfólio, e não como capacidade de reserva. A análise de ocupação habilitada por inteligência artificial e a conectividade privada 5G estão elevando a receita por estação de trabalho e reduzindo as barreiras de entrada para operadores independentes. Enquanto isso, os empréstimos vinculados à sustentabilidade estão canalizando capital para projetos de retrofit, ampliando a oferta de alta qualidade e mantendo a vacância de ativos premium estruturalmente baixa.
Principais Conclusões do Relatório
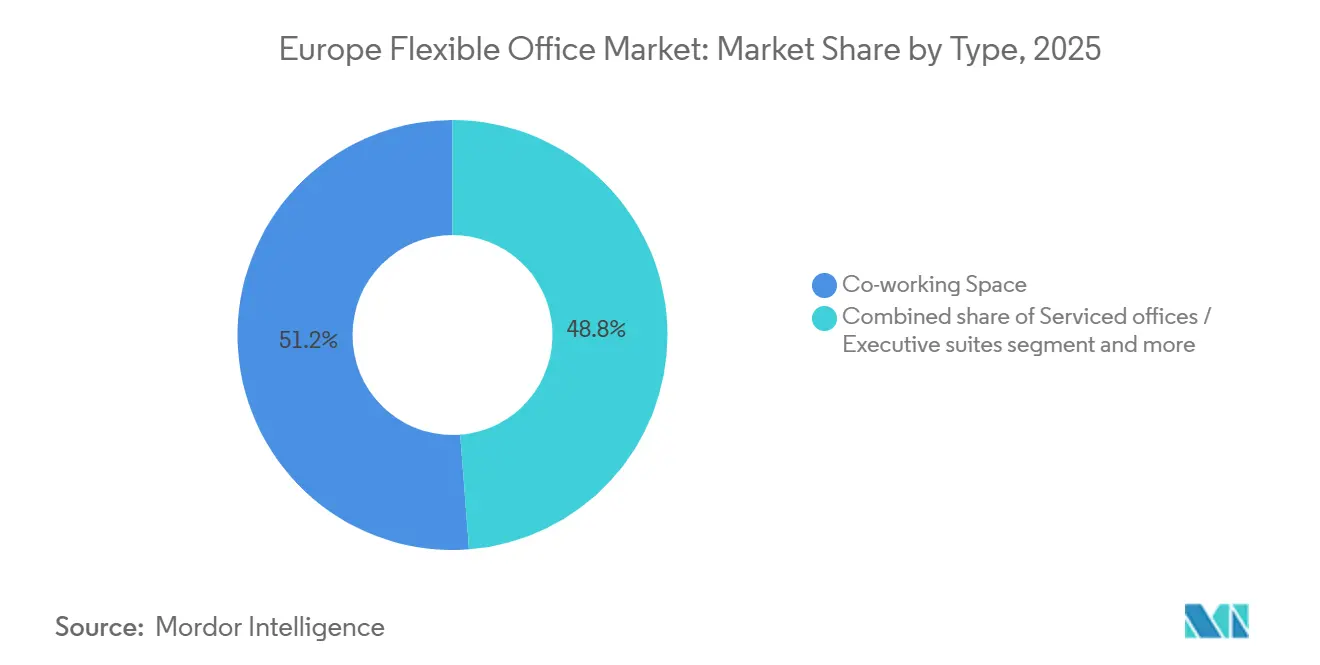
- Por tipo, os espaços de coworking lideraram com 51,22% de participação na receita em 2025, enquanto os escritórios com serviços e suítes executivas têm previsão de expansão a um CAGR de 12,1% até 2031.
- Por setor, a tecnologia da informação e os serviços habilitados por TI capturaram 32,11% da participação do mercado de escritórios flexíveis na Europa em 2025; serviços bancários, financeiros e de seguros tem projeção de crescimento mais rápido, a um CAGR de 11,98% até 2031.
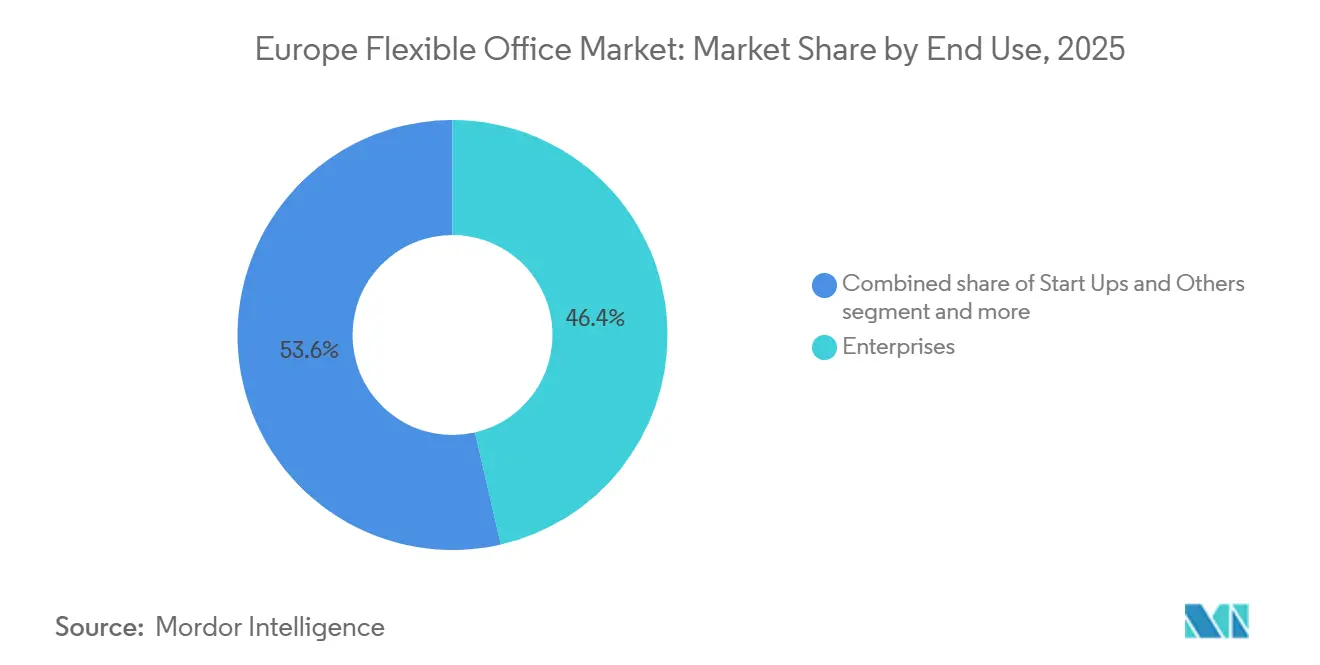
- Por uso final, as empresas responderam por 46,4% da demanda em 2025, enquanto os freelancers devem crescer a um CAGR de 12,55% entre 2026 e 2031.
- Por geografia, o Reino Unido contribuiu com 26,8% da receita de 2025, mas a Alemanha está posicionada para registrar o maior crescimento nacional, a um CAGR de 13,01% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Migração para qualidade superior em direção a escritórios flex de Categoria A com conformidade ESG | +2.1% | Reino Unido, Alemanha, França, Região Nórdica | Longo prazo (≥4 anos) |
| Políticas obrigatórias de 3 a 4 dias no escritório sustentam a demanda por espaço flex híbrido | +1.8% | Reino Unido, Alemanha, França, Benelux | Médio prazo (2-4 anos) |
| Descarbonização corporativa e Taxonomia da UE aceleram hubs flex em retrofit | +1.5% | UE-27, notadamente Alemanha, França, Países Baixos | Longo prazo (≥4 anos) |
| Empréstimos vinculados a critérios verdes desbloqueiam o refinanciamento de ativos em dificuldades para espaços flex | +1.2% | Reino Unido, França, Alemanha, Espanha | Médio prazo (2-4 anos) |
| Análise de ocupação baseada em IA eleva a receita por estação de trabalho | +0.9% | Reino Unido, Alemanha, mercados nórdicos | Curto prazo (≤2 anos) |
| Implantação de host neutro 5G privado reduz barreiras de TI para escritórios flex satélites | +0.7% | Alemanha, Reino Unido, França, Europa Central e Oriental | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Migração para Qualidade Superior em Direção a Escritórios Flex de Categoria A com Conformidade ESG
Os ocupantes estão migrando para edifícios que oferecem desempenho ambiental verificável, ampliando o prêmio de aluguel para espaços certificados para 15–20% acima do estoque secundário em 2025. As regras da Diretiva de Relatórios de Sustentabilidade Corporativa da UE obrigam a divulgação das emissões de Escopo 3 provenientes de imóveis arrendados, tornando os espaços não certificados um passivo reputacional. Operadores como IWG e The Office Group publicam métricas detalhadas de intensidade de carbono e assumiram compromissos de neutralidade de carbono em todo o portfólio. Por sua vez, os proprietários preferem parcerias de compartilhamento de receita com marcas flex que ajudam a mitigar o risco de ativos obsoletos. Essa migração para qualidade superior ancora a resiliência de preços para os principais hubs flex, mesmo enquanto os incentivos proliferam em edifícios de categoria inferior.
Políticas Obrigatórias de 3 a 4 Dias no Escritório Sustentam a Demanda por Espaço Flex Híbrido
Os maiores empregadores da Europa converteram os horários híbridos temporários em políticas permanentes. A Vodafone exige oito dias de escritório por mês, o Banco Central Europeu prorrogou seu modelo híbrido até 2027, e a Microsoft mantém uma regra de três dias para funcionários regionais[2]. Como a presença diária permanece imprevisível, as empresas se protegem firmando adesões plurianuais que garantem capacidade de transbordamento, assegurando ocupação estável para os operadores. Reversões de política, como a ordem de retorno em tempo integral da Stellantis em 2024, ressaltam a volatilidade, reforçando o espaço flex como seguro contra mudanças de mandato. Mesmo com reduções no quadro de pessoal de tecnologia, as proporções de mesas por funcionário estão aumentando, sustentando o crescimento da receita. Essa mudança estrutural explica por que o mercado de escritórios flexíveis na Europa continua se expandindo apesar das demissões cíclicas.
Descarbonização Corporativa e Taxonomia da UE Aceleram Hubs Flex em Retrofit
A Diretiva de Desempenho Energético de Edifícios revisada exige que todo o estoque não residencial atinja pelo menos a classe E do Certificado de Desempenho Energético até 2030 e a classe D até 2033, forçando retrofits energéticos profundos em toda a Europa. Os operadores flex assinam contratos de arrendamento de longo prazo em escritórios secundários com desconto, utilizam recursos de dívida verde para financiar as reformas e reabrem como hubs com conformidade ESG. A HB Reavis obteve USD 134 milhões em financiamento verde em 2024, enquanto a Oxford Properties refinanciou USD 198 milhões vinculados a reduções graduais de intensidade de carbono. Os retrofits tanto prolongam a vida útil dos ativos quanto desbloqueiam prêmios de aluguel, produzindo um mercado de duas velocidades que favorece os proprietários com capital e conhecimento técnico. Combinada com os compromissos de descarbonização dos inquilinos, a regulamentação garante demanda de longo prazo por oferta flex em conformidade.
Empréstimos Vinculados a Critérios Verdes Desbloqueiam o Refinanciamento de Ativos em Dificuldades para Espaços Flex
Os instrumentos vinculados à sustentabilidade reduzem os custos de captação para projetos de retrofit. Barings, Ardian e AXA IM organizaram coletivamente mais de USD 627 milhões em financiamento verde para conversões em Manchester, Madri e Paris durante 2024. As margens dos empréstimos caem quando os edifícios atingem marcos de certificação, alinhando credores e tomadores. A dívida mais barata permite que os operadores subscrevam reposicionamentos agressivos, introduzindo oferta de alta qualidade em submercados com vacância de dois dígitos. Como os recursos refinanciam proprietários em dificuldades, o mecanismo também mitiga o risco sistêmico nas carteiras de empréstimos bancários. À medida que o refinanciamento convencional permanece caro, o canal de dívida verde continuará acelerando as conversões flex em todo o setor de escritórios flexíveis na Europa.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos custos de instalação e de sistemas mecânicos e elétricos corroem as margens dos operadores | –1.4% | Reino Unido, Alemanha, França, mercados nórdicos | Curto prazo (≤2 anos) |
| Escritórios secundários vagos subcotam os aluguéis flex com incentivos | –1.1% | Espanha, Itália, mercados periféricos da UE | Médio prazo (2-4 anos) |
| O escrutínio de privacidade da NIS2 / GDPR atrasa a adoção por grandes empresas de marcas menores | –0.8% | UE-27, notadamente Alemanha, França, Países Baixos | Médio prazo (2-4 anos) |
| Lacunas de IVA transfronteiriço inflacionam o custo total de propriedade para ocupantes em múltiplos países | –0.6% | Em toda a UE | Longo prazo (≥4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Instalação e de Sistemas Mecânicos e Elétricos Corroem as Margens dos Operadores
A inflação dos custos de construção foi de 8–12% ao ano em 2024–2025, elevando os gastos com instalações premium para USD 870–1.305 por m². Controles avançados de HVAC, iluminação LED e sensores de edifícios inteligentes exigidos pela conformidade com a Taxonomia da UE acrescentam outros 15–20% aos orçamentos. Como os novos locais frequentemente levam 18–24 meses para atingir o ponto de equilíbrio, os operadores com restrições de capital correm o risco de queima de caixa prolongada. As marcas menores que não dispõem de acordos de compra em volume ou engenharia interna são as mais expostas, empurrando-as para nichos de freelancers de menor valor e para longe dos contratos empresariais.
Escritórios Secundários Vagos Subcotam os Aluguéis Flex com Incentivos
A vacância de escritórios no estoque secundário da Europa supera 12% em muitas cidades, levando os proprietários a oferecer períodos de isenção de aluguel de 12 a 18 meses e generosas concessões para melhorias dos inquilinos. Para necessidades acima de 50 mesas, os contratos de arrendamento convencionais podem ser 20–30% mais baratos do que as adesões a espaços de coworking, uma vez capitalizados os incentivos. Os operadores flex devem aceitar menor utilização ou apostar em edifícios prime com certificação ESG, onde a concorrência entre proprietários é reduzida. A pressão sobre os preços limita a diversificação geográfica e restringe a demanda endereçável em mercados sensíveis a custos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
Suítes com Serviços Ganham Espaço com a Demanda por PrivacidadeOs espaços de coworking capturaram 51,22% da receita do mercado de escritórios flexíveis na Europa em 2025, evidenciando seu apelo para freelancers e agências criativas que valorizam a colaboração. Os escritórios com serviços e suítes executivas, no entanto, têm previsão de crescimento a um CAGR de 12,1% até 2031, superando a expansão geral do tamanho do mercado de escritórios flexíveis na Europa, à medida que bancos e consultorias priorizam a segurança de dados. A ascensão do segmento de escritórios com serviços reflete a pressão de conformidade com a NIS2; layouts fechados com HVAC dedicado, acesso com fechadura e racks de servidores privados comandam prêmios de preço de 30–40%[3]. Os operadores respondem com produtos híbridos que combinam suítes privadas e lounges compartilhados, equilibrando confidencialidade com senso de comunidade.
A contínua migração para qualidade superior fortalece a demanda por suítes com serviços. A IWG, por exemplo, pré-arrendou 250.000 m² de novos espaços com certificação ESG na Alemanha, França e Espanha no âmbito de uma aliança de 2025 com a Allianz Real Estate. Enquanto isso, os sistemas de instalação modular reduzem os prazos de construção para oito semanas, diminuindo os ciclos de capital e mitigando os riscos de expansão. A participação do coworking permanece grande, mas está diminuindo gradualmente à medida que os ocupantes empresariais reformulam a composição da participação do mercado de escritórios flexíveis na Europa em favor de formatos que priorizam a privacidade.



Por Setor:
BFSI Supera a Trajetória de Crescimento de TIA tecnologia da informação e os serviços habilitados por TI responderam por 32,11% da demanda em 2025, refletindo a adoção antecipada do trabalho remoto pelo setor de tecnologia e sua concentração em Londres, Berlim e Estocolmo. No entanto, as demissões na Meta e na Amazon, que reduziram suas pegadas de escritório na Europa em 2024–2025, moderam o crescimento. Os serviços bancários, financeiros e de seguros têm projeção de expansão a um CAGR de 11,98% até 2031, o ritmo mais rápido entre os setores, à medida que as regras de Basileia III tornam a ocupação fora do balanço patrimonial atraente. Salas de projetos seguras e garantias de residência de dados alinham as características dos escritórios com serviços às necessidades de conformidade do setor de BFSI, elevando a contribuição do segmento para o tamanho do mercado de escritórios flexíveis na Europa.
As empresas de consultoria e serviços profissionais mantêm crescimento estável de um dígito médio, utilizando hubs flex para equipes de clientes em cidades secundárias. As startups de ciências da vida se localizam próximas a clusters de biotecnologia, como Cambridge e Basileia, demandando escritórios adjacentes a laboratórios úmidos que poucos operadores conseguem fornecer, abrindo assim oportunidades de nicho. No geral, a diversificação setorial isola o setor de escritórios flexíveis na Europa contra quedas em um único segmento e sustenta a absorção contínua ao longo dos ciclos.
Por Uso Final:
Freelancers Aceleram com Maior RapidezAs empresas representaram 46,4% da demanda por uso final em 2025, beneficiando-se de descontos por volume e reserva prioritária para os dias de pico. No entanto, os freelancers devem crescer a um CAGR de 12,55% entre 2026 e 2031, impulsionados pelas reformas fiscais para auto-empreendedores da França em 2024 e pelo esquema de pensão portátil da Alemanha. Essas políticas reduzem o risco financeiro para os independentes, incentivando-os a trocar os escritórios domésticos por mesas profissionais. Os operadores atendem a esse público com passes de menor compromisso, eventos comunitários e pacotes com preços acessíveis.
As startups e organizações sem fins lucrativos formam o grupo residual, crescendo aproximadamente no mesmo ritmo do mercado geral de escritórios flexíveis na Europa. As scale-ups valorizam a ocupação com baixo consumo de capital, que poupa patrimônio para o desenvolvimento de produtos, enquanto as organizações sem fins lucrativos apreciam a capacidade de escalar mesas rapidamente para ciclos de financiamento de projetos. Essa bifurcação obriga os operadores a segmentar suas ofertas: a Regus atende às necessidades empresariais, enquanto a Spaces tem como alvo os freelancers, ilustrando a estratificação de marcas dentro dos portfólios.

Análise Geográfica
Mercado Alemão de Escritórios Flexíveis
A Alemanha deverá registar um CAGR de 13,01% até 2031, a taxa mais elevada entre os principais mercados europeus. Os incentivos federais ao Mittelstand e as reformas de zoneamento em Berlim e Munique reduziram os prazos de licenciamento para conversões para nove meses, acelerando a oferta de centros flex de Categoria A. Programas robustos de aprendizagem profissional alimentam mão de obra qualificada em centros de I&D, gerando procura por salas de projeto de curta duração que se adequam à economia dos espaços flexíveis. As normas contabilísticas classificam as adesões como contratos de serviço, conferindo aos CFOs flexibilidade no balanço e reforçando a adoção entre exportadores do setor manufatureiro que operam cada vez mais em modelos hub-and-spoke.
Mercado de Escritórios Flexíveis do Reino Unido
O Reino Unido manteve uma quota de 26,8% em 2025, ancorada pela concentração de serviços financeiros e jurídicos em Londres. O atrito nas cadeias de abastecimento provocado pelo Brexit elevou os custos de instalação em cerca de 10–15%, impulsionando os ocupantes para cidades regionais como Manchester e Edimburgo, onde o custo por posto de trabalho é até 50% inferior. A IFRS 16 continua a tratar as adesões com duração inferior a 12 meses como despesas operacionais, preservando o apelo extrapatrimonial para utilizadores corporativos. À medida que o capital de empréstimos verdes aflui a projetos de reabilitação, os ativos de alto padrão em Londres sustentam preços premium, ao passo que os imóveis secundários enfrentam pressões persistentes de vacância.
Mercados Europeus Mais Amplos
França, Espanha, Itália e o restante da Europa completam o panorama regional. Paris e Lyon dominam a oferta francesa; a simplificação fiscal para trabalhadores independentes deverá impulsionar a procura por adesões em formatos de menor dimensão. A recuperação de Espanha centra-se em Madrid e Barcelona, apoiada pela deslocalização de proximidade que valoriza reservas de talento bilíngue. A Itália permanece fragmentada, mas está a beneficiar das melhorias na infraestrutura de fibra ótica e dos incentivos a startups em Milão e Turim. Os mercados nórdicos praticam rendas premium para espaços com certificação ESG, enquanto a Europa Central e Oriental oferece arbitragem de custos, mas enfrenta lacunas de infraestrutura. Os mandatos de reabilitação a nível da UE sincronizam as melhorias da oferta, elevando o desempenho energético e a sustentabilidade como critérios decisivos para os inquilinos.
Cenário Competitivo
Concentração do Mercado
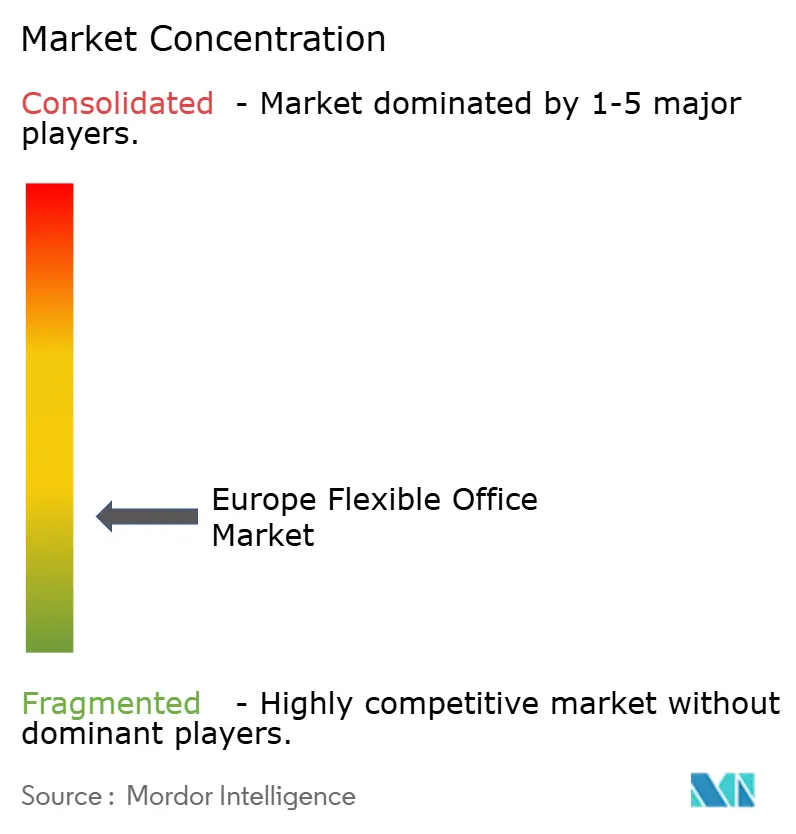
Os clientes empresariais gravitam em torno de marcas que oferecem credenciais ISO 27001 e acordos de nível de serviço unificados entre fronteiras, elevando os custos de mudança e concentrando a demanda no topo. A parceria da IWG com a Allianz Real Estate em 2025 adicionará 250.000 m² de espaço, todos visando a certificação BREEAM Excellent, consolidando ainda mais sua vantagem competitiva no segmento empresarial.
As manobras estratégicas enfatizam a flexibilidade do balanço patrimonial. A WeWork eliminou USD 4 bilhões em dívidas em sua reestruturação de 2025, saiu de 170 locais com desempenho abaixo do esperado e garantiu USD 450 milhões para atualizações tecnológicas, permitindo-lhe refocalizar nos hubs europeus de alta margem. The Office Group captou USD 253 milhões da Blackstone no final de 2024 para financiar retrofits alinhados a critérios ESG e integrar análises proprietárias de ocupação, sinalizando o apetite dos investidores por operadores habilitados por tecnologia.
Tecnologia e parcerias estão emergindo como diferenciais. Os operadores implantam análises de IA para precificar mesas dinamicamente e fazem parcerias com operadoras de telecomunicações para 5G privado, como visto no flagship da Huckletree em Paddington, que utiliza a conectividade da BT. A construção modular reduz os prazos de instalação, permitindo que os desafiantes capturem oportunidades em cidades secundárias antes que os incumbentes se mobilizem. Plataformas agregadoras como a Deskpass ameaçam comoditizar a oferta de mesas, pressionando as marcas a aprofundar os pacotes de serviços — programas de bem-estar, eventos selecionados e gestão de instalações orientada por dados — para preservar o poder de precificação.
Líderes do Setor de Escritórios Flexíveis na Europa
-
Regus Group Companies
-
WeWork
-
The Office Group
-
Mindspace
-
Wojo
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado Europeu de Escritórios Flexíveis Empresas cobertas neste relatório
- Regus Group Companies
- WeWork
- The Office Group
- Mindspace
- Wojo
- Knotel
- Talent Garden
- Huckletree
- Selina
- Bisley Flexible Offices
- Impact Hub
- Techspace
- Labs (LabTech)
- CBRE Hana (now – The Office Partners)
- Deskopolitan
- Spacesworks
- Utopicus (Banco Santander)
- Station F
- Ordnungs ApS
- Matrikel 1
Desenvolvimentos industriais recentes em Mercado Europeu de Escritórios Flexíveis
- Fevereiro de 2026: A Great Portland Estates confirmou que a primeira fase de 28.700 pés quadrados de sua conversão Totalmente Gerenciada na City Tower, Londres EC2, está 100% locada ou sob oferta, garantindo USD 5,3 milhões em aluguel anual e lançando a segunda fase de 19.900 pés quadrados para março de 2026.
- Janeiro de 2026: A IWG fechou acordos para mais de 60.000 pés quadrados de novos espaços no Reino Unido, incluindo inaugurações na Elizabeth House em Bolton e na 39 Fitzroy Square em Londres, para atender à crescente demanda provincial por soluções de trabalho híbrido.
- Outubro de 2025: A Orega assinou um acordo de gestão com a Brookfield Properties para entregar um espaço de trabalho flexível de 23.252 pés quadrados com certificação BREEAM Excellent na CityPoint, Londres EC2, com previsão de abertura na primavera de 2026.
- Outubro de 2025: A operadora sueca Ioffice adquiriu a United Spaces da Castellum, criando o maior grupo de espaços de trabalho flexíveis do país, com 67.500 m² em 20 localizações.
Escopo do Relatório do Mercado de Escritórios Flexíveis na Europa
Um escritório flexível é um espaço de trabalho que oferece aos funcionários diversos locais e formas de trabalhar. Ao contrário dos escritórios tradicionais com posições de mesa fixas e atribuídas, os trabalhadores em um espaço de escritório flexível podem escolher a área do escritório que melhor se adapta ao tipo de trabalho que precisam realizar.
O mercado de escritórios flexíveis europeu é segmentado por tipo (escritórios privados, espaços de coworking e escritórios virtuais), usuário final (TI e telecomunicações, mídia e entretenimento, e varejo e bens de consumo) e geografia (Alemanha, Reino Unido, França e Restante da Europa). O relatório oferece tamanho de mercado e previsões em valores (USD) para todos os segmentos acima.
Visão geral da segmentação
Por Tipo
| Espaço de Coworking |
| Escritórios com Serviços / Suítes Executivas |
| Outros (Híbrido, Escritório Virtual) |
Por Setor
| Tecnologia da Informação (TI e ITES) |
| BFSI (Serviços Bancários, Financeiros e de Seguros) |
| Consultoria Empresarial e Serviços Profissionais |
| Outros Serviços (Varejo, Ciências da Vida, Energia, Jurídico) |
Por Uso Final
| Freelancers |
| Empresas |
| Startups e Outros |
Por País
| Alemanha |
| França |
| Reino Unido |
| Espanha |
| Itália |
| Restante da Europa |
| Por Tipo | Espaço de Coworking |
| Escritórios com Serviços / Suítes Executivas | |
| Outros (Híbrido, Escritório Virtual) | |
| Por Setor | Tecnologia da Informação (TI e ITES) |
| BFSI (Serviços Bancários, Financeiros e de Seguros) | |
| Consultoria Empresarial e Serviços Profissionais | |
| Outros Serviços (Varejo, Ciências da Vida, Energia, Jurídico) | |
| Por Uso Final | Freelancers |
| Empresas | |
| Startups e Outros | |
| Por País | Alemanha |
| França | |
| Reino Unido | |
| Espanha | |
| Itália | |
| Restante da Europa |
Principais Perguntas Respondidas no Relatório
Qual será o tamanho do setor de espaços de escritório flexíveis na Europa até 2031?
O mercado está projetado para atingir 25,31 bilhões de USD até 2031, expandindo-se a partir de 14,88 bilhões de USD em 2026 a um CAGR de 11,21%.
Qual tipo de produto está crescendo mais rapidamente dentro dos escritórios flexíveis?
Os escritórios com serviços e suítes executivas têm previsão de crescimento a um CAGR de 12,1% até 2031, à medida que bancos e consultorias demandam layouts centrados na privacidade.
Por que a Alemanha é o mercado nacional de crescimento mais rápido?
Os incentivos federais para o Mittelstand, o zoneamento simplificado para conversões e as robustas normas de trabalho híbrido sustentam um CAGR de 13,01% para os escritórios flexíveis alemães.
Como as regras de sustentabilidade estão influenciando o setor?
A Taxonomia da UE e a Diretiva de Desempenho Energético de Edifícios pressionam os proprietários a realizar retrofits no estoque envelhecido, canalizando capital de empréstimos verdes para hubs flex com certificação ESG que obtêm prêmios de aluguel.
Quais tecnologias estão melhorando a economia dos operadores?
A análise de ocupação baseada em IA reduz a perda por vacância em até 15 pontos percentuais, enquanto as fatias de 5G privado oferecem conectividade de nível empresarial sem obras caras de fibra óptica.
Quem detém a maior participação no mercado de escritórios flexíveis europeu?
A IWG permanece líder de mercado e, juntamente com WeWork, The Office Group, Mindspace e Wojo, os cinco principais operadores respondem por aproximadamente 35–40% da receita regional.