
Tamanho e Participação do Mercado de Medicamentos para Diabetes
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 93.79 Bilhões de dólares |
| Tamanho do Mercado (2031) | 111.5 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 3.52 % |
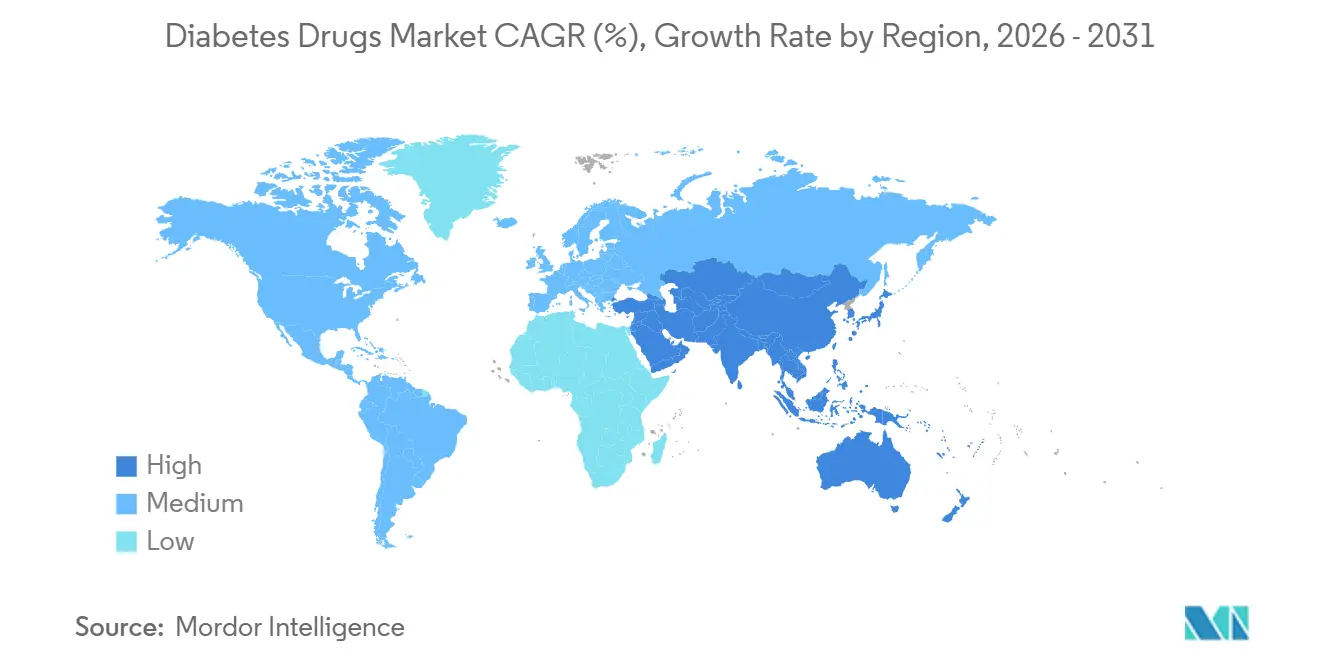
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
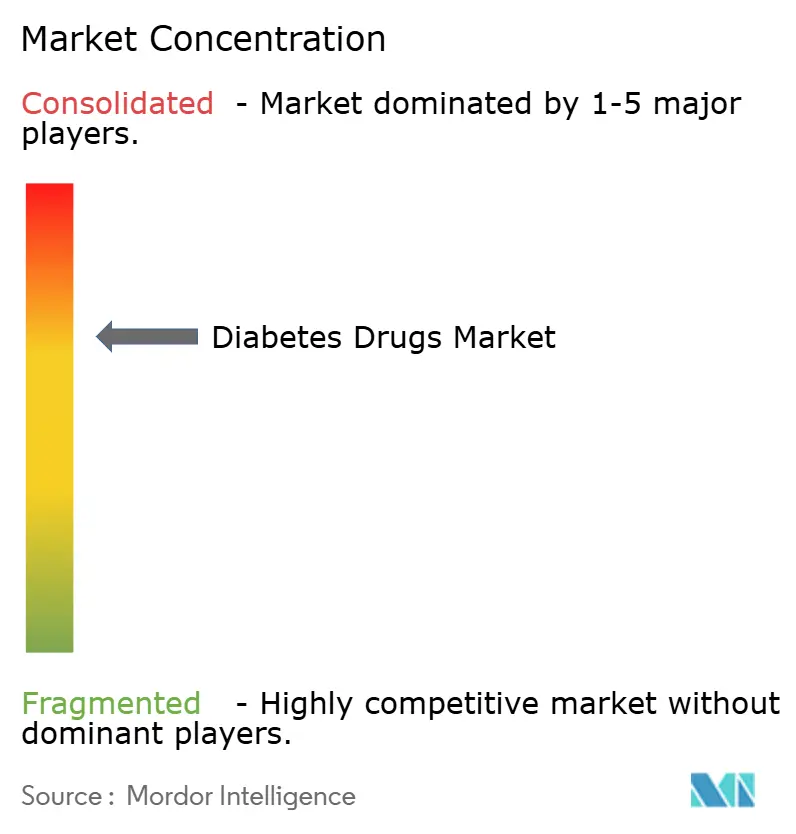
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Medicamentos para Diabetes por Mordor Intelligence
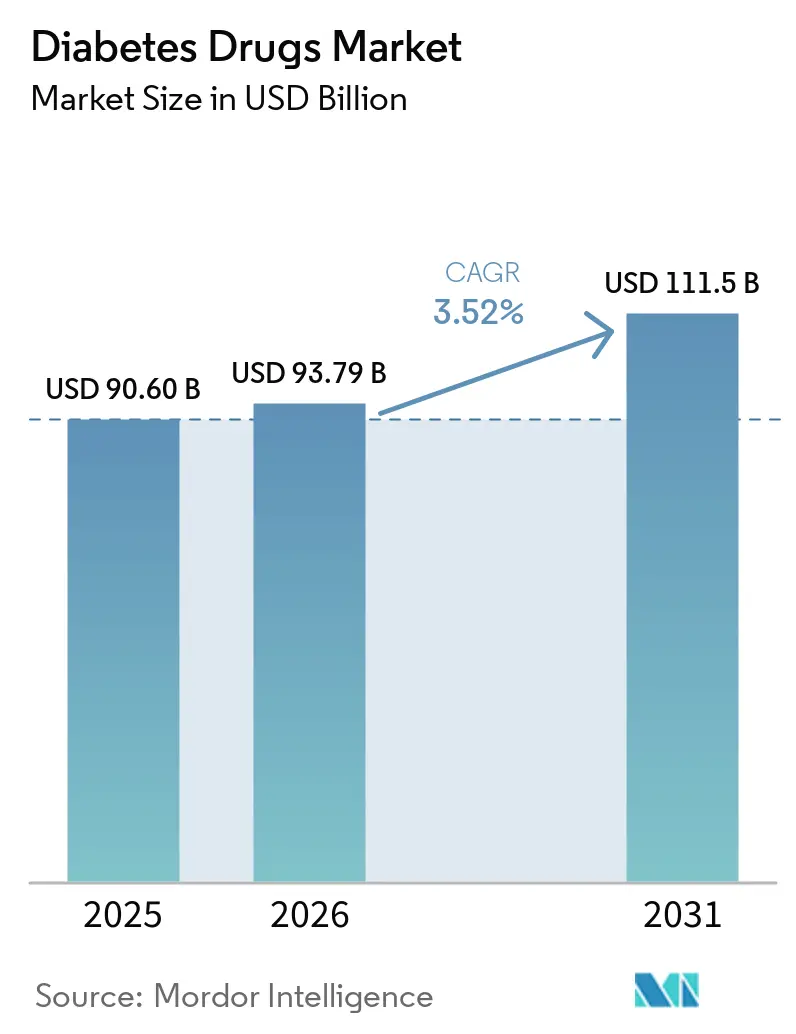
O tamanho do Mercado de Medicamentos para Diabetes deve crescer de USD 90,60 bilhões em 2025 para USD 93,79 bilhões em 2026 e tem previsão de atingir USD 111,5 bilhões até 2031 a uma CAGR de 3,52% no período 2026-2031.
A rápida adoção dos agonistas do receptor GLP-1 e dos primeiros co-agonistas duais de incretina está deslocando valor das insulinas basais, enquanto os entrantes biossimilares comprimem os preços na Europa e nas grandes economias emergentes. A prevalência global continua aumentando: 588,7 milhões de adultos viviam com diabetes em 2024 e o total deve atingir 852,5 milhões até 2050, com quase 43% dos casos ainda não diagnosticados e recém-descobertos por meio de campanhas nacionais de triagem na China, Índia e nos países do Golfo. Evidências de grandes ensaios de desfechos cardiovasculares e renais impulsionaram a semaglutida, a tirzepatida e a empagliflozina para posições de primeira linha endossadas por diretrizes, acelerando os ganhos de participação dos injetáveis não insulínicos. As farmácias digitais estão corroendo a dominância do canal hospitalar, particularmente na América do Norte, onde modelos de pagamento direto transparentes agora precificam a insulina de ação rápida a USD 27,50 por frasco, em comparação com mais de USD 300 nos pontos de venda tradicionais. No lado da oferta, Novo Nordisk, Eli Lilly e Sanofi estão investindo mais de USD 15 bilhões em nova capacidade para aliviar uma escassez de GLP-1 que dura vários anos, mas ventos contrários legislativos, como as negociações de preços da Lei de Redução da Inflação nos Estados Unidos e as aquisições baseadas em volume na China, irão apertar as margens até 2031.
Principais Conclusões do Relatório
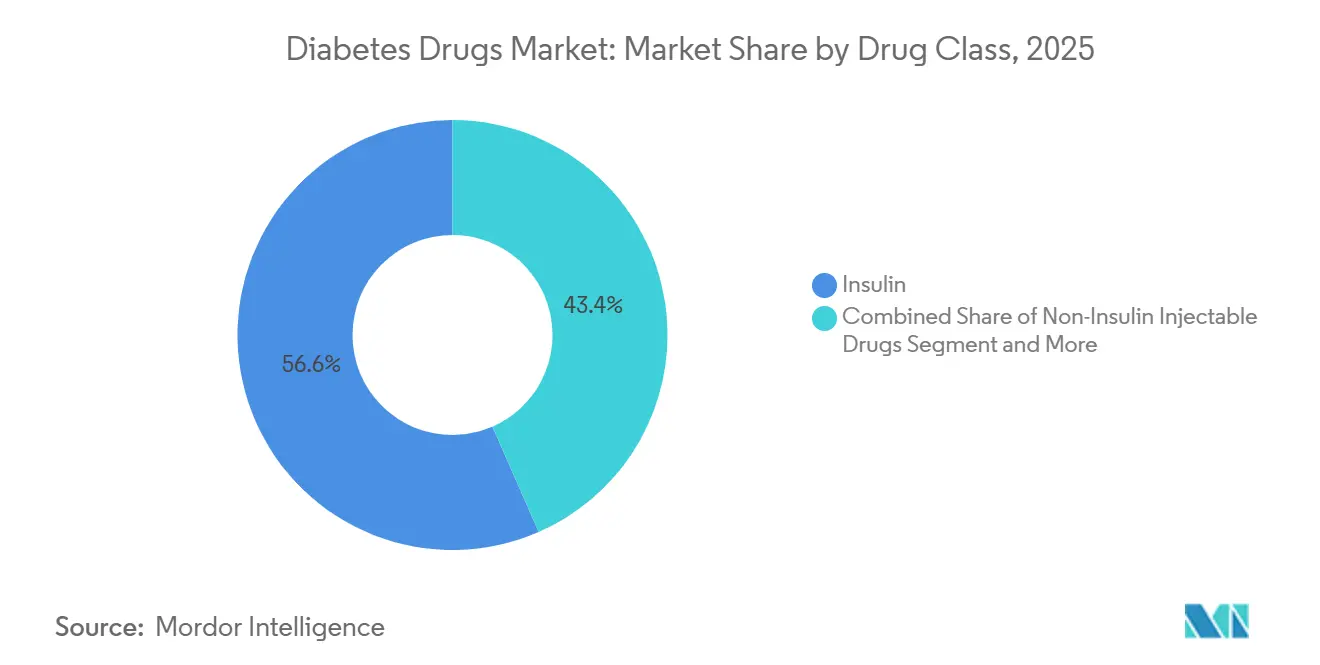
- Por classe de medicamento, a insulina detinha 56,56% da participação do mercado de medicamentos para diabetes em 2025, enquanto os injetáveis não insulínicos têm previsão de crescer a uma CAGR de 4,25% até 2031.
- Por via de administração, os formatos subcutâneos capturaram 71,53% do tamanho do mercado de medicamentos para diabetes em 2025; os antidiabéticos orais avançam a uma CAGR de 4,85% até 2031.
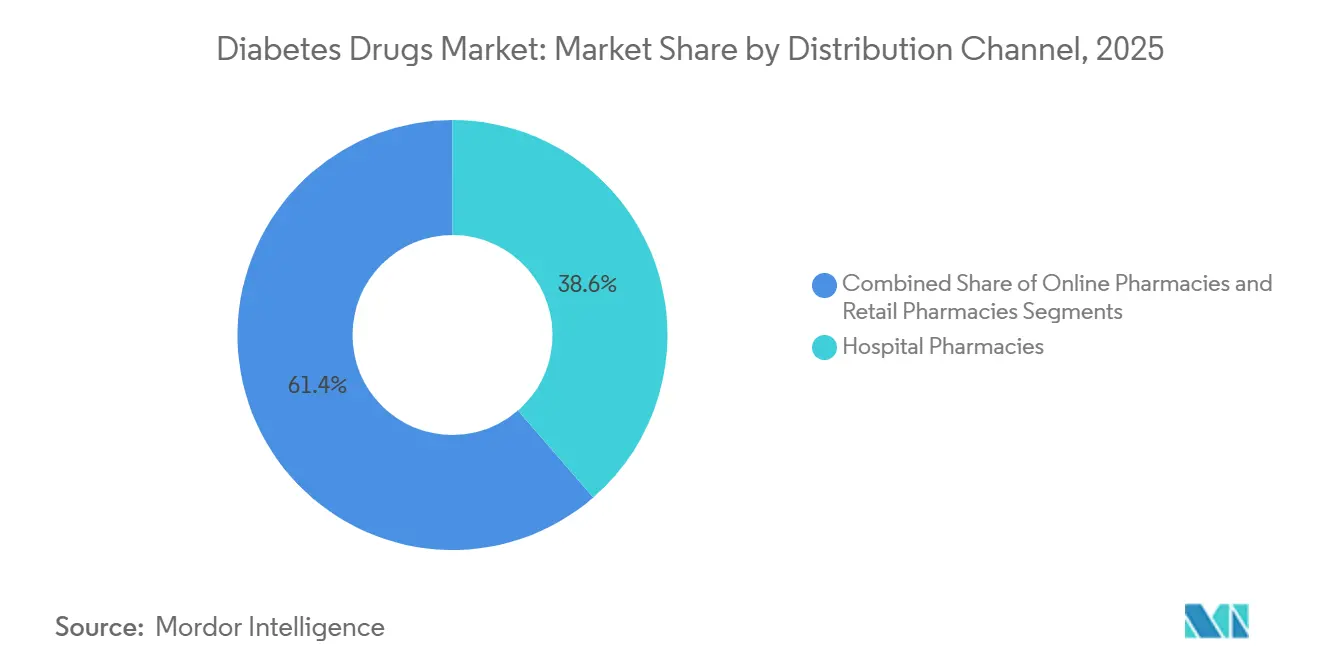
- Por canal de distribuição, as farmácias hospitalares responderam por 38,63% da receita em 2025, mas as farmácias online representam a expansão mais rápida, crescendo a uma CAGR de 5,87% até 2031.
- Por geografia, a América do Norte detinha 42,13% da participação do mercado de medicamentos para diabetes em 2025, enquanto a Ásia-Pacífico tem projeção de expansão a uma CAGR de 5,51% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento da prevalência global de diabetes e triagem mais precoce | +1.2% | Global, com aceleração na Ásia-Pacífico, Oriente Médio e África, e América Latina | Médio prazo (2-4 anos) |
| Aumento dos gastos com saúde em mercados emergentes | +0.8% | Núcleo na Ásia-Pacífico, com transbordamento para o Oriente Médio e África e América Latina | Longo prazo (≥ 4 anos) |
| Forte evidência clínica e endossos de diretrizes para as classes GLP-1 e SGLT-2 | +1.5% | América do Norte e Europa lideram, expandindo-se para centros urbanos da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Crescente adoção de insulinas basais biossimilares | +0.6% | Europa, Índia, China, com penetração emergente na América Latina e no Sudeste Asiático | Médio prazo (2-4 anos) |
| Análogos de insulina basal de ação ultralonga de administração semanal | +0.4% | Adoção inicial na América do Norte e Europa, seguida pelos mercados de alta renda da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Agrupamento de terapêuticas digitais integradas ao pagador | +0.3% | Dominância na América do Norte, programas-piloto na Europa e nos mercados urbanos da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da Prevalência Global de Diabetes e Triagem Mais Precoce
A Federação Internacional de Diabetes registrou 588,7 milhões de adultos com diabetes em 2024, um aumento de 45% em relação a 2021, mas 251,7 milhões permanecem sem diagnóstico, criando uma grande demanda latente que a triagem em massa na China, Índia e nos países do Golfo está começando a liberar. A África apresenta a maior taxa de não diagnóstico, de 72,6%, enquanto a Ásia-Pacífico concentra 60% do total de casos, concentrando o crescimento onde a infraestrutura de saúde está se expandindo rapidamente. Os governos do Conselho de Cooperação do Golfo subsidiam os testes de HbA1c e o reembolso de SGLT-2, um modelo que a Indonésia e o Paquistão agora emulam para combater a rápida incidência crescente do tipo 2. O Japão e a Coreia do Sul incorporam verificações de HbA1c nos exames de saúde dos empregadores, antecipando o início do tratamento em aproximadamente três anos e ampliando a exposição vitalícia aos medicamentos. À medida que a triagem penetra mais fundo, a prevalência diagnosticada cresce mais rapidamente do que a epidemiologia isolada, ampliando permanentemente o mercado de medicamentos para diabetes[1]Ministério da Saúde, Trabalho e Bem-Estar do Japão, "Estatísticas de Saúde," mhlw.go.jp.
Aumento dos Gastos com Saúde em Mercados Emergentes
A atualização de 2023 da Lista Nacional de Medicamentos Reembolsáveis da China adicionou semaglutida, dulaglutida, empagliflozina e dapagliflozina, desbloqueando cobertura para 1,4 bilhão de cidadãos e elevando as prescrições de GLP-1 em 68% ao ano nas cidades de primeiro nível[2]Administração Nacional de Produtos Médicos da China, "Informações sobre Aprovação de Medicamentos," nmpa.gov.cn. A Índia destinou USD 1,2 bilhão para 2024-2026 para financiar clínicas de diabetes em nível distrital e aquisição de insulina biossimilar, reduzindo os gastos diretos dos pacientes em 40% nos estados-piloto. O sistema público de saúde do Brasil concedeu contratos de biossimilar de glargina com descontos de 55% em relação aos originadores, um modelo que a Argentina e a Colômbia agora replicam para ampliar orçamentos limitados. Essas medidas convertem pacientes que pagavam do próprio bolso para o status de reembolsados, impulsionando o volume de antidiabéticos orais e insulina biossimilar. A Ásia-Pacífico e a América Latina juntas representarão aproximadamente 80% dos gastos incrementais com medicamentos para diabetes até 2031, mais do que compensando a pressão de preços na América do Norte e na Europa.
Forte Evidência Clínica e Endossos de Diretrizes para as Classes GLP-1 e SGLT-2
A FDA ampliou o rótulo do Ozempic para doença renal crônica em março de 2024, após o estudo FLOW reduzir o risco de insuficiência renal em 24%. O Wegovy obteve aprovação para redução do risco cardiovascular no mesmo mês, com base nos dados do estudo SELECT, tornando-se a primeira terapia para obesidade reembolsada pelo Medicare Parte D com base em critérios cardíacos. O Jardiance utilizou os resultados do EMPA-KIDNEY para garantir 35% das prescrições de nefrologia nos EUA para doença renal diabética até o final de 2024, e o Farxiga obteve aprovação europeia para insuficiência cardíaca com fração de ejeção preservada, ampliando sua base de mercado endereçável. As diretrizes atualizadas de 2024 da ADA-EASD recomendam agora os inibidores de GLP-1 ou SGLT-2 como primeira linha para pacientes com comorbidade cardiovascular ou renal, rebaixando a primazia de longa data da metformina, o que está remodelando a demanda por tratamentos em todo o mercado de medicamentos e dispositivos para diabetes tipo 2. Os dados do SUMMIT da tirzepatida reforçam ainda mais os agonistas duplos antes de um depósito regulatório planejado para 2026, posicionando a classe para um desempenho superior contínuo.
Crescente Adoção de Insulinas Basais Biossimilares
A FDA aprovou o Kirsty, o primeiro biossimilar de insulina asparte intercambiável, em julho de 2025, permitindo a substituição automática em quase todos os estados dos EUA e reduzindo a receita de ação rápida da Novo Nordisk em 12% em seis meses. O Merilog, aprovado cinco meses antes, penetrou nas formulários do Medicare Parte D com um desconto de 35%, deslocando 18% dos novos inícios de insulina para biossimilares até o final de 2025. Biocon e Viatris exportam biossimilares de glargina para 70 países sob pré-qualificação da OMS, abastecendo licitações da UNICEF e do Fundo Global onde o fornecimento de marcas falhou durante a pandemia. A orientação de intercambialidade da OMS de 2024 acelerou as aprovações na Indonésia, Paquistão e Nigéria em até dois anos, inclinando o mix de volume europeu para 55% biossimilar e o da Índia para 70%. Os originadores agora defendem participação principalmente com inovação em insulina semanal, em vez de preço.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Preocupações de segurança relacionadas à pancreatite e riscos tireoidianos associados ao GLP-1 | -0.4% | Global, com maior escrutínio regulatório na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Tetos de preços de insulina no setor público e aquisição baseada em licitação | -0.7% | China, Índia, Brasil, com difusão de políticas para outros mercados emergentes na Ásia-Pacífico e América Latina | Médio prazo (2-4 anos) |
| Lacunas de acessibilidade em países de baixa e média renda | -0.5% | África Subsaariana, Sul da Ásia, Sudeste Asiático e América Latina rural | Longo prazo (≥ 4 anos) |
| Risco de integridade da cadeia de frio na entrega de última milha em regiões tropicais | -0.2% | África Subsaariana, Sudeste Asiático, América Latina tropical e Índia rural | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Preocupações de Segurança Relacionadas à Pancreatite e Riscos Tireoidianos Associados ao GLP-1
Todos os agentes GLP-1 carregam avisos de caixa preta sobre tireoide nos Estados Unidos, espelhados pelos rótulos europeus, reduzindo as prescrições para pacientes com histórico familiar relevante. Uma revisão de 2024 na Nature Medicine associou a terapia com GLP-1 a maiores riscos relativos de pancreatite, doença da vesícula biliar e 15-20% de descontinuação precoce por intolerância gastrointestinal, levando a revisões de rótulos e cronogramas de titulação mais lentos. Litígios sobre divulgações tardias de gastroparesia acrescentaram mais cautela, prolongando a escalada de dose para mitigar efeitos colaterais. A EMA abriu uma investigação de segurança em 2025 após relatos isolados de ideação suicida, paralisando temporariamente novos inícios de pacientes na Alemanha e na França. Essas questões pesam mais fortemente sobre as prescrições para obesidade, onde o cálculo de benefício-risco é menos claro do que no diabetes.
Tetos de Preços de Insulina no Setor Público e Aquisição Baseada em Licitação
A licitação de insulina da China em 2024 reduziu os preços medianos em 42%, economizando USD 2,85 bilhões e transferindo 1,6 bilhão de doses diárias para fornecedores biossimilares. As províncias relatam que os custos por frasco caíram pela metade, forçando os originadores a aceitar garantias de volume com margens reduzidas ou a renunciar ao acesso. A Lei de Redução da Inflação dos EUA selecionou Jardiance, Januvia e Farxiga para negociação no Medicare em 2026 e Ozempic para 2027, com cortes projetados de 25-60% no preço de tabela. A lista de medicamentos essenciais da Índia impôs um teto de USD 1,80 na insulina glargina em 2024 e estendeu os controles aos inibidores de SGLT-2 em 2025, levando empresas multinacionais a retirar formulações premium. Análises acadêmicas mostram que os tetos de copagamento estaduais nos EUA beneficiam poucos pacientes, destacando lacunas de cobertura entre grupos sem seguro.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Classe de Medicamento:
Agonistas de Incretina Deslocam o Volume de InsulinaA insulina reteve 56,56% da receita de 2025, mas os injetáveis não insulínicos estão se expandindo a uma CAGR de 4,25% até 2031, o ritmo mais forte entre todas as classes, à medida que os agonistas GLP-1 e duais canibalizam os inícios de insulina basal. A tirzepatida gerou USD 3,1 bilhões apenas no terceiro trimestre de 2024, demonstrando a alavancagem comercial da eficácia de perda de peso de 15-20% em relação à semaglutida de agonista único de 5-10%. Os inibidores orais de SGLT-2 e DPP-4 capturaram 28% das prescrições, impulsionados por dados de benefício multiorgânico e disponibilidade de DPP-4 genérico. Agentes combinados como Xultophy e Synjardy simplificam os regimes, mas permanecem restritos ao reembolso em mercados sensíveis a custos, limitando a participação a 8%.
As insulinas basais sofreram erosão de volume de dois dígitos em regiões maduras, à medida que os médicos atrasam o início em favor dos GLP-1, enquanto a glargina e a degludec biossimilares comprimem os preços de marca na Europa. As insulinas em bolus mantêm a demanda no diabetes tipo 1, mas mesmo aqui análogos de ação mais rápida como o Fiasp ganham participação ao melhorar o controle pós-refeição. As formulações humanas convencionais ainda dominam os mercados de baixa renda porque toleram armazenamento mais quente e custam muito menos do que os análogos. As insulinas semanais icodec e efsitora aguardam aprovação nos EUA após aprovação europeia em 2024, com impacto limitado no curto prazo sobre o tamanho do mercado de medicamentos para diabetes.


Por Via de Administração:
Formulações Orais Ganham Terreno sobre a Dominância SubcutâneaOs formatos subcutâneos comandaram 71,53% das vendas de 2025 devido às canetas de insulina e aos auto-injetores de GLP-1. Os medicamentos orais, no entanto, estão prontos para ampliar a participação a uma CAGR de 4,85%, auxiliados pelo Rybelsus, que capturou 12% dos novos inícios de GLP-1 entre pacientes avessos a agulhas. As expansões de rótulo do SGLT-2 para insuficiência cardíaca e doença renal crônica aumentam ainda mais a prescrição de agentes orais por cardiologistas e nefrologistas. A metformina permanece a terapia de entrada universal, mas 1 em cada 4 usuários muda dentro de seis meses por causa de efeitos gastrointestinais, criando rotatividade em favor de classes mais novas.
A administração intravenosa atende a emergências hospitalares restritas e representa menos de 2% do mercado de medicamentos para diabetes. Olhando para o futuro, peptídeos orais em desenvolvimento visam aumentar a biodisponibilidade acima do limiar atual de 1-2%. Se bem-sucedidos, poderiam capturar 15-20% dos pacientes virgens de insulina até 2031. O Japão ilustra a preferência oral: os inibidores de DPP-4 detinham 55% das prescrições em 2025, refletindo a aversão cultural a injeções e as menores taxas de obesidade.
Por Canal de Distribuição:
Plataformas Digitais Corroem a Participação das Farmácias TradicionaisAs farmácias hospitalares representaram 38,63% dos volumes de 2025 por meio de dosagem hospitalar e redes especializadas de alto contato. No entanto, as farmácias online estão crescendo a uma CAGR de 5,87%, integrando consultas de telemedicina, monitores de glicose conectados e atendimento no mesmo dia. A Mark Cuban Cost Plus Drug Company lista a insulina lispro a USD 27,50 por frasco, conquistando 8% das vendas de insulina de pagamento direto nos EUA e forçando as redes de varejo a instituir compromissos de equiparação de preços que reduzem as margens pela metade. Os pontos de venda de varejo agora dependem de parcerias de pedidos por correio de 90 dias para conter a perda de participação, enquanto os planos Medicare Advantage incentivam o atendimento por correio por meio de copagamentos mais baixos.
A adoção digital permanece desigual: a regulamentação limita as e-farmácias da China a plataformas afiliadas a hospitais e a logística rural dificulta a penetração da Índia fora das principais metrópoles. As farmácias especializadas conquistam uma participação de 18% ao agrupar programas de educação e assistência ao paciente para GLP-1s caros e bombas de insulina, mantendo margens de 25-30% que o comércio eletrônico mais amplo não consegue replicar.
Análise Geográfica
Mercado de Medicamentos para Diabetes na América do Norte
A América do Norte deteve 42,13% da receita de 2025, mas ficará abaixo da média de crescimento global, com um CAGR de 2,8%, em meio a controles de preços e avanço dos biossimilares. Os preços de tabela nos EUA permanecem cinco vezes mais altos do que na Europa, sustentando o gasto por paciente apesar da estagnação do volume. O Canadá limita a cobertura dos GLP-1 com rígidos critérios de HbA1c, restringindo a adoção, enquanto o México adquire glargina ao menor preço do mundo por meio de licitações públicas.
Mercado de Medicamentos para Diabetes na Ásia-Pacífico
A Ásia-Pacífico é a região de crescimento mais rápido, com um CAGR de 5,51% até 2031, liderada pelo pool de 140 milhões de pacientes da China e pelo acesso reembolsado a agentes modernos. Os biossimilares indianos homologados pela OMS são exportados para 70 países, posicionando o país como polo de fornecimento de baixo custo. A dominância dos inibidores de DPP-4 no Japão evidencia práticas clínicas distintas, onde a baixa prevalência de obesidade reduz a urgência pelos GLP-1 centrados na perda de peso. A ampla cobertura subsidiada da Coreia do Sul para bombas de insulina e monitores contínuos de glicose impulsiona a maior taxa de adoção de sistemas de circuito fechado do mundo.
Mercado de Medicamentos para Diabetes na EMEA e América do Sul
A participação da Europa em 2025 mascara dinâmicas divergentes: a insulina biossimilar já representa uma parcela significativa do volume, e a substituição obrigatória garante maior penetração. O Oriente Médio e a África detêm uma participação menor na receita global em 2025, concentrada nos estados do Golfo com subsídios, mas a exclusão de expatriados limita o volume apesar da alta prevalência. A América do Sul é igualmente polarizada: a cobertura pública de insulina no Brasil atinge 8 milhões de pacientes, mas o acesso ao GLP-1 no mercado privado permanece restrito a grupos de renda mais alta.

Panorama regulatório
O panorama regulatório nos principais mercados continua a se tornar mais rigoroso em relação às terapias com GLP-1 e insulina, equilibrando acesso mais rápido com salvaguardas de segurança e fornecimento. Em março de 2026, a FDA dos EUA aprovou o Awiqli (insulina icodeca-abae) para adultos com diabetes tipo 2, estabelecendo a primeira opção de insulina basal semanal nos EUA. A Health Canada seguiu em julho de 2026 com a aprovação do Mounjaro (tirzepatida) para pacientes pediátricos entre 10 e 17 anos, expandindo o panorama de tratamento pediátrico. As ações da EMA em 2026 incluíram o apoio do CHMP a novos participantes nas categorias de GLP-1 e insulina de ação prolongada, além da autorização de insulina lispro biossimilar, reforçando uma postura pró-concorrência. Os reguladores também estão refinando controles da cadeia de suprimentos e mecanismos de política de pagadores, como os esclarecimentos de política da FDA de abril de 2026 para compostos farmacêuticos sob as seções 503A e 503B, e uma proposta de critérios de Autorização Especial da Nova Zelândia de maio de 2026 para empagliflozina, liraglutida e dulaglutida, que influenciam a adoção ao alinhar o reembolso ao uso clínico baseado em risco.
Cenário Competitivo
O mercado de medicamentos para diabetes é moderadamente concentrado. Novo Nordisk, Eli Lilly e Sanofi geraram conjuntamente uma porcentagem significativa da receita global em 2025, sustentados por franquias exclusivas de GLP-1 e insulinas de próxima geração. Ozempic e Wegovy superaram USD 20 bilhões em receita combinada em 2024, enquanto Mounjaro e Zepbound entregaram USD 8 bilhões, demonstrando o poder de precificação dos perfis de benefício glicêmico dual e de perda de peso. A estratégia centra-se em ensaios de desfechos que desbloqueiam reembolsos em cardiologia e nefrologia sem P&D adicional. A fabricação permanece o gargalo: o site da Novo Nordisk de USD 4,1 bilhões na Carolina do Norte e a planta da Eli Lilly de USD 5,3 bilhões em Indiana, com previsão para 2027-2029, visam fechar uma lacuna de fornecimento que deixou USD 12 bilhões em pedidos em atraso no final de 2024.
Os produtores chineses de biossimilares Gan & Lee e Tonghua Dongbao obtiveram aprovações domésticas para análogos de insulina em 2024-2025 e estão aproveitando vantagens de custo de 60% para penetrar no Sudeste Asiático e na África. As formulações orais de GLP-1 permanecem uma oportunidade de espaço em branco: o Rybelsus sofre de baixa biodisponibilidade, deixando espaço para comprimidos aprimorados em desenvolvimento. As insulinas semanais aguardam aprovação da FDA, oferecendo o próximo campo de batalha competitivo. Parceiros de terapêuticas digitais como Dexcom e Teladoc desviam valor para pacotes de cuidados orientados por dados que as seguradoras favorecem por economias de hospitalização de 15-20%.
Líderes do Setor de Medicamentos para Diabetes
Novo Nordisk
Sanofi
AstraZeneca
Boehringer Ingelheim
Eli Lilly and Company
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Medicamentos para Diabetes
- AstraZeneca
- Biocon
- Boehringer Ingelheim
- Bristol-Myers Squibb
- Eli Lilly and Company
- Gan & Lee Pharmaceuticals
- Hanmi Pharmaceutical
- Innovent Biologics
- Johnson & Johnson
- Merck
- Mitsubishi Tanabe Pharma
- Novartis
- Novo Nordisk
- Pfizer
- Sanofi
- Sun Pharmaceuticals Industries
- Teva Pharmaceutical Industries
- Tonghua Dongbao
- Viatris (Mylan)
- Wockhardt
- Zealand Pharma

Oportunidades de mercado e perspectivas futuras
A expansão da capacidade de fabricação e a inovação em formulações estão criando espaços significativos onde a escassez e a carga das injeções têm limitado o acesso. A Novo Nordisk anunciou uma expansão de 432 milhões de euros (março de 2026) em sua unidade de compressão de comprimidos em Athlone, Irlanda, para aumentar a capacidade de produção de GLP-1 oral, e divulgou separadamente um investimento adicional para expandir linhas de produção e a montagem de canetas de injeção em sua base de fabricação em Tianjin, China (junho de 2026). Essas medidas estão alinhadas com a rápida adoção dos agonistas do receptor de GLP-1 e das terapias duplas de incretina, e apoiam a expansão mais ampla dos canais, à medida que farmácias online e a entrega postal aumentam o alcance de terapias crônicas. A intervenção precoce e o posicionamento multi-indicação estão ampliando as populações tratáveis endereçáveis dentro do escopo dos medicamentos para diabetes, especialmente onde o reembolso segue evidências de proteção de órgãos. Em abril de 2026, a FDA expandiu o Tzield (teplizumabe) para incluir crianças a partir de um ano de idade, a fim de retardar o início do diabetes tipo 1 em estágio 3, enquanto em junho de 2026 a FDA aprovou o Tzield para pacientes recentemente diagnosticados com diabetes tipo 1 em estágio 3, dando impulso a abordagens modificadoras da doença que antecipam o tratamento para estágios mais iniciais. Paralelamente, a FDA concedeu Revisão Prioritária (maio de 2026) para o pedido suplementar da Bayer referente à finerenona (KERENDIA) em adultos com diabetes tipo 1 e doença renal crônica, ressaltando como os desfechos renais estão moldando decisões de prescrição e cobertura. Junto com as aprovações de biossimilares e híbridos na Europa, essas ações apontam para um mercado em que o acesso é cada vez mais determinado pelos critérios dos pagadores e pela capacidade de fornecimento.
Recent Industry Developments in Mercado de Medicamentos para Diabetes
- Julho de 2026: A Health Canada aprovou o Mounjaro (tirzepatida) da Eli Lilly para pacientes pediátricos entre 10 e 17 anos com diabetes tipo 2. A decisão amplia a população tratada por terapia baseada em incretina e eleva a importância dos pacotes de evidências pediátricas para diferenciação competitiva entre os portfólios de GLP-1 e agonistas duplos.
- Abril de 2026: A FDA dos EUA expandiu o Tzield (teplizumabe) para incluir crianças a partir de um ano de idade, a fim de retardar o início do diabetes tipo 1 em estágio 3. A decisão amplia a base de pacientes elegíveis para essa terapia modificadora da doença e orienta a avaliação dos pagadores sobre os benefícios de longo prazo em retardar a dependência de insulina.
- Março de 2026: A FDA dos EUA aprovou o Awiqli (insulina icodeca-abae) da Novo Nordisk para melhorar o controle glicêmico em adultos com diabetes tipo 2, estabelecendo a primeira opção de insulina basal semanal nos EUA. A aprovação desloca a concorrência no segmento de insulina em direção a uma menor frequência de injeção e apoia um posicionamento premium onde os pagadores reconhecem os benefícios de adesão e persistência.


Mercado de Medicamentos para Diabetes Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Para este estudo, o mercado de medicamentos para diabetes abrange os medicamentos prescritos utilizados para controlar a glicemia em pessoas com diabetes, nos canais de farmácias de varejo, hospitalares e online, sendo medido como valor de vendas em USD.
Exclusões do escopo: Excluímos dispositivos de administração, sensores de monitoramento de glicose, suplementos de venda livre e ferramentas digitais de estilo de vida.
Visão Geral da Segmentação
- Por Classe de Medicamento
- Antidiabéticos Orais
- Biguanidas
- Inibidores da Alfa-Glicosidase
- Agonistas do Receptor de Dopamina D2
- Inibidores de SGLT-2
- Canagliflozina (Invokana)
- Empagliflozina (Jardiance)
- Dapagliflozina (Farxiga/Forxiga)
- Ipragliflozina (Suglat)
- Inibidores de DPP-4
- Sitagliptina (Januvia)
- Saxagliptina (Onglyza)
- Linagliptina (Tradjenta)
- Alogliptina (Nesina/Vipidia)
- Vildagliptina (Galvus)
- Sulfonilureias
- Meglitinidas
- Insulina
- Basal / Ação Prolongada
- Insulina Glargina (Lantus, Toujeo, Basaglar)
- Insulina Detemir (Levemir)
- Insulina Degludec (Tresiba)
- Bolus / Ação Rápida
- Insulina Asparte (NovoRapid/Novolog)
- Insulina Lispro (Humalog)
- Insulina Glulisina (Apidra)
- Insulina Humana Tradicional
- Novolin / Actrapid / Insulatard
- Humulin
- Insuman
- Insulina Biossimilar
- Biossimilares de Insulina Glargina
- Biossimilares de Insulina Humana
- Análogos semanais de ação ultralonga
- Basal / Ação Prolongada
- Medicamentos Injetáveis Não Insulínicos
- Agonistas do Receptor GLP-1
- Liraglutida (Victoza)
- Exenatida (Byetta, Bydureon)
- Dulaglutida (Trulicity)
- Lixisenatida (Lyxumia)
- Co-agonistas Duais e Triplos de Incretina
- Tirzepatida (Mounjaro)
- Retatrutida (Fase III)
- Análogo de Amilina
- Agonistas do Receptor GLP-1
- Medicamentos Combinados
- Insulina Combinada
- Insulina Asparte Bifásica (NovoMix)
- Insulina Degludec + Asparte (Ryzodeg)
- Insulina Degludec + Liraglutida (Xultophy)
- Combinação Oral
- Sitagliptina + Metformina (Janumet)
- Empagliflozina + Metformina (Synjardy)
- Insulina Combinada
- Antidiabéticos Orais
- Por Via de Administração
- Oral
- Subcutânea
- Intravenosa
- Por Canal de Distribuição
- Farmácias Online
- Farmácias Hospitalares
- Farmácias de Varejo
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Austrália
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para construir a estrutura inicial do mercado de medicamentos para diabetes, especialmente a população tratada, o mix de terapias e a direção geral de preços por geografia. Consultamos fontes de acesso livre, como o Atlas do Diabetes da IDF, estatísticas de diabetes da OMS e do CDC, indicadores de saúde da OCDE e conjuntos de dados populacionais e de faixas etárias do Banco Mundial. Para o contexto regulatório e atualizações de produtos, também utilizamos fontes regulatórias públicas de medicamentos, como a FDA e a EMA, para aprovações e alterações de rótulos.
Para ancorar o lado comercial, analisamos relatórios anuais de empresas, apresentações para investidores, transcrições de teleconferências de resultados e cobertura jornalística de credibilidade sobre lançamentos de produtos, cronogramas de patentes e atualizações de reembolso. Para verificações cruzadas, utilizamos assinaturas pagas para dados financeiros e de inteligência de empresas, notícias e dados financeiros, e bases de dados de patentes. Onde sinais comerciais eram relevantes para os fluxos de fornecimento de insulina, também consultamos dados de importação e exportação em nível de remessa para verificar as tendências de disponibilidade. Estas são apenas fontes ilustrativas, e outras referências públicas e pagas foram utilizadas durante a coleta, validação e esclarecimento dos dados.
Entrevistas Primárias e Pesquisas de Campo
O trabalho primário concentrou-se em conversas estruturadas e pesquisas com clínicos, partes interessadas de farmácias hospitalares e de varejo, especialistas em pagadores e reembolso, distribuidores e gestores de produtos e comerciais nas principais regiões. Esses insumos foram utilizados para confirmar os padrões de adoção de terapias (por exemplo, adoção de GLP-1 em comparação com classes orais mais antigas), a persistência típica dos pacientes e como os preços de tabela se traduzem em preços de venda realizados após descontos e licitações. Quando uma premissa apresentava grande variação por país, entrávamos novamente em contato com as fontes para validar o fator determinante e manter o modelo consistente.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 33% | CXOs: 18% | APAC: 45% |
| Nível intermediário: 45% | Líderes funcionais/de unidade: 22% | EMEA: 34% |
| Participantes menores: 22% | Gestores: 60% | Américas: 21% |
Dimensionamento de Mercado e Previsão
O dimensionamento começou com uma construção de cima para baixo, em que a prevalência do diabetes, a parcela diagnosticada, a parcela tratada e o mix de terapias foram utilizados para reconstruir o conjunto de demanda de prescrições endereçável por região. Uma vez definido esse conjunto, aplicamos proxies de utilização por classe e lógica de precificação para converter a demanda em valor, e então corroboramos os totais por meio de verificações seletivas de baixo para cima, como volume amostrado multiplicado por faixas de preço médio de venda, margens de canal e consolidações de receita de fornecedores para as principais classes terapêuticas.
Os principais insumos que movem materialmente o mercado incluem as tendências de prevalência do diabetes, o crescimento nas prescrições de GLP-1 e SGLT-2, o mix de análogos de insulina versus insulina humana, o posicionamento de reembolso e formulário, o ritmo de entrada de biossimilares e os padrões de adesão e persistência dos pacientes que impactam o consumo anualizado. Onde a visibilidade de baixo para cima era mais fraca para mercados menores, recorremos a curvas de adoção por proxy e faixas de preço regionais, ajustando com base no feedback primário sobre comportamento de troca e restrições de acesso.
Para as previsões, utilizamos análise de cenários, apoiada por verificações simples de séries temporais sobre crescimento histórico e mudanças de participação por classe, uma vez que o mercado pode mudar rapidamente com movimentos de reembolso e novas indicações. As premissas de penetração, participação por classe e progressão de preços foram revisadas com especialistas para que a visão prospectiva permanecesse realista, em vez de excessivamente agressiva.
Ciclo de Validação e Atualização de Dados
Os resultados foram triangulados por meio de múltiplas verificações independentes, incluindo contagens de pacientes tratados, participações por classe terapêutica e sinais de receita em nível regional derivados de registros públicos e indicadores secundários validados. Qualquer taxa de crescimento discrepante ou variação repentina de participação foi sinalizada, rastreada até um fator determinante — como precificação, acesso ou cronograma de lançamento — e então retestada com chamadas primárias de acompanhamento antes de ser aceita.
Uma revisão interna de múltiplas etapas foi concluída antes da aprovação final, para que as tabelas e premissas finais correspondessem à lógica escrita. O relatório é atualizado anualmente, e atualizações intermediárias são realizadas quando ocorrem eventos relevantes, como uma aprovação material, uma mudança de reembolso ou uma alteração de política notável. Antes da entrega, um analista realiza uma revisão atualizada para garantir que os clientes recebam a visão mais recente e atualizada.
Comparação do Tamanho do Mercado de Medicamentos para Diabetes da Mordor Intelligence com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para medicamentos para diabetes frequentemente não coincidem porque cada publicador escolhe um escopo de produto diferente, uma base de precificação e uma rotulagem de ano distintos, e então aplica sua própria abordagem para prever mudanças de participação. Mesmo quando as mesmas classes de medicamentos são referenciadas, as diferenças na forma como as vendas são contabilizadas entre canais e geografias podem ampliar a divergência.
Algumas estimativas incorporam categorias adjacentes ao número, ou utilizam definições amplas de receita que podem confundir terapias prescritas com cuidados para diabetes não medicamentosos. A Mordor Intelligence contabiliza apenas medicamentos prescritos para redução da glicose, excluindo dispositivos e sensores de monitoramento, com a precificação mantida consistente por meio do uso de premissas comparáveis de preço de venda e uma única referência temporal de câmbio para conversão.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 90,60 bilhões de USD (2025) | |
| Consultoria Global A | 91,34 bilhões de USD (2024) | A base de ano é anterior e o escopo é descrito como receita de antidiabéticos sem exclusões claras de dispositivos, o que pode alterar o total quando gastos adjacentes com cuidados para diabetes são capturados indiretamente e quando o mix de classes não é normalizado entre regiões. |
| Publicador do Setor B | 101,46 bilhões de USD (2025) | O valor mais elevado é consistente com uma captura de receita mais ampla e premissas de crescimento de classe mais agressivas, especialmente para injetáveis mais recentes, e a progressão de preços pode ser mais acelerada se os descontos e abatimentos de licitação não forem aplicados de forma consistente por país. |
A divergência na tabela decorre principalmente do que é contabilizado como uma venda de medicamento para diabetes e de como a realização de preços é tratada entre os mercados. Ao limitar o mercado às terapias prescritas e vincular o crescimento a sinais observáveis, como pacientes tratados, movimentação de participação por classe e mudanças de acesso, a estimativa permanece fácil de rastrear e reproduzir quando o modelo é atualizado.


Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de medicamentos para diabetes em 2026?
O tamanho do mercado de medicamentos para diabetes atingiu USD 93,79 bilhões em 2026 e tem previsão de subir para USD 111,50 bilhões até 2031.
Qual classe terapêutica está crescendo mais rapidamente?
Os injetáveis não insulínicos, principalmente os agonistas GLP-1 e de incretina dual, têm projeção de crescimento a uma CAGR de 4,25% até 2031.
Qual região registrará a maior taxa de crescimento?
Espera-se que a Ásia-Pacífico registre uma CAGR de 5,51%, impulsionada pela ampliação do reembolso na China e pela expansão dos volumes de biossimilares na Índia.
Como as farmácias online estão afetando a distribuição?
As plataformas digitais já lidam com 8% das vendas de insulina de pagamento direto nos EUA e estão crescendo a uma CAGR de 5,87%, reduzindo as margens das farmácias tradicionais em cerca de metade.
Quais riscos de política ameaçam o crescimento da receita?
As negociações de preços do Medicare nos Estados Unidos e as aquisições em larga escala baseadas em volume na China e na Índia provavelmente comprimirão as margens nos próximos cinco anos.
Página atualizada pela última vez em:



