
Tamanho e Participação do Mercado de Medicamentos para Doenças Infecciosas
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 195.83 Bilhões de dólares |
| Tamanho do Mercado (2031) | 228.95 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 3.18 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Medicamentos para Doenças Infecciosas por Mordor Intelligence
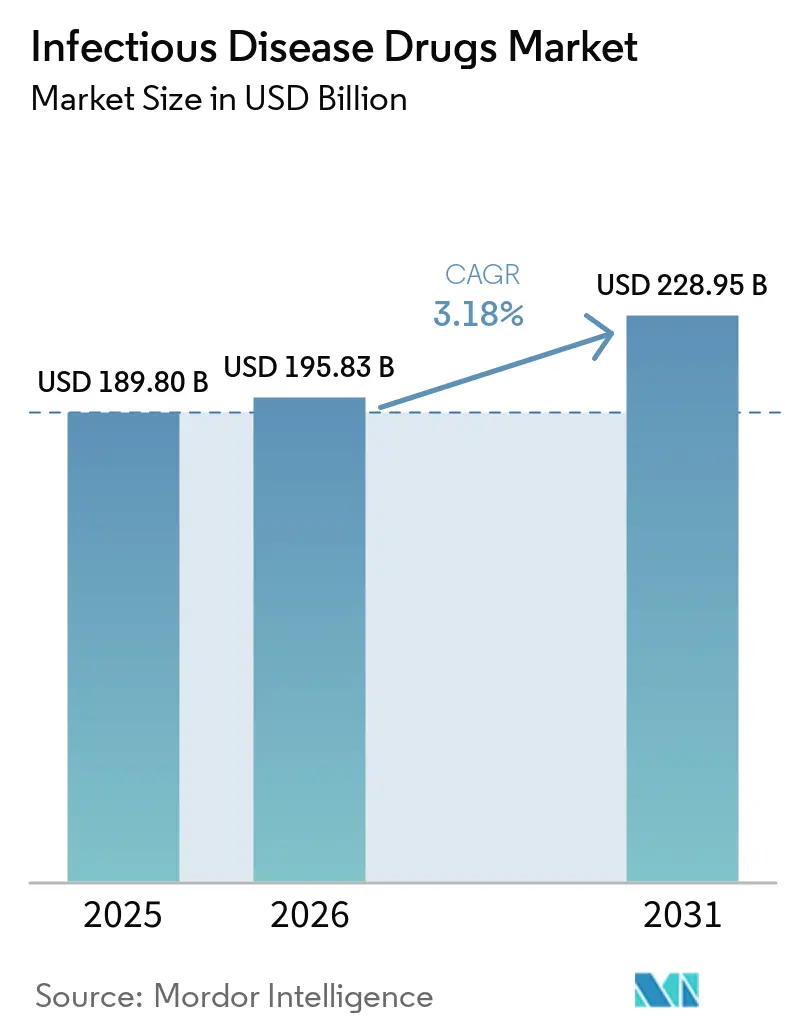
O tamanho do mercado de terapêuticos anti-infecciosos em 2026 é estimado em USD 195,83 bilhões, crescendo a partir do valor de 2025 de USD 189,80 bilhões com projeções para 2031 mostrando USD 228,95 bilhões, crescendo a um CAGR de 3,18% no período de 2026 a 2031. Políticas rígidas de contenção de custos, regras mais rigorosas de farmacovigilância e modelos de compras baseados em valor mantêm o crescimento estável em vez de explosivo. Ao mesmo tempo, ferramentas de descoberta de medicamentos baseadas em inteligência artificial reduzem o prazo de desenvolvimento do alvo ao candidato, oferecendo aos desenvolvedores um caminho realista para repor portfólios esvaziados pela resistência. As principais empresas farmacêuticas estão se associando a empresas de tecnologia para compensar o risco científico, enquanto os governos adicionam pagamentos por marcos que reduzem o risco da P&D em estágio avançado. A crescente preocupação com a escassez de ingredientes ativos — 67% dos Dossiês Mestres de Medicamentos de IFA antimicrobianos estão na Índia e na China — levou os reguladores a discutir abertamente a relocalização da produção. Em conjunto, o mercado de terapêuticos anti-infecciosos está passando de uma expansão orientada por volume para uma inovação orientada pela resiliência.
Principais Conclusões do Relatório
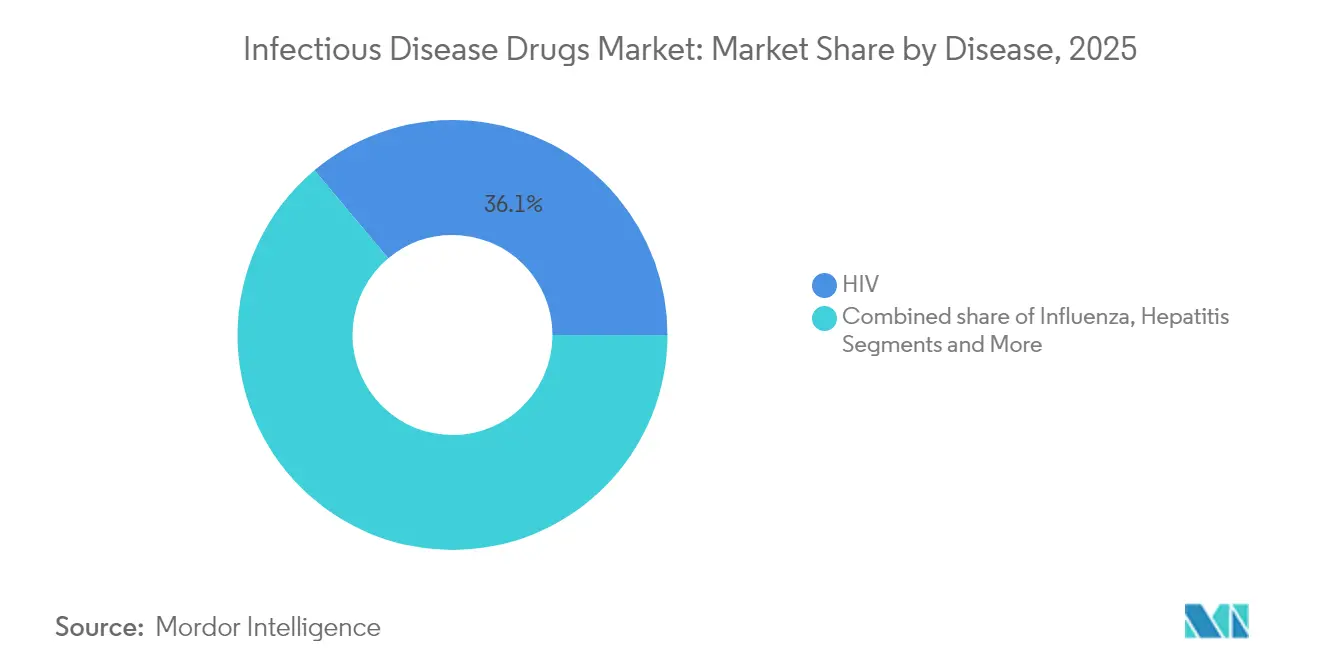
- Por doença, as terapias para HIV lideraram com 36,10% da participação do mercado de terapêuticos anti-infecciosos em 2025, enquanto os medicamentos para hepatite têm previsão de crescer mais rapidamente a um CAGR de 3,98% até 2031.
- Por classe de tratamento, os antivirais representaram 40,80% da receita de 2025; as terapias com fagos e CRISPR têm projeção de expansão a um CAGR de 5,41% até 2031.
- Por tipo de medicamento, as pequenas moléculas controlaram 62,90% do tamanho do mercado de terapêuticos anti-infecciosos em 2025, mas os biológicos e anticorpos monoclonais devem registrar um CAGR de 5,96% de 2026 a 2031.
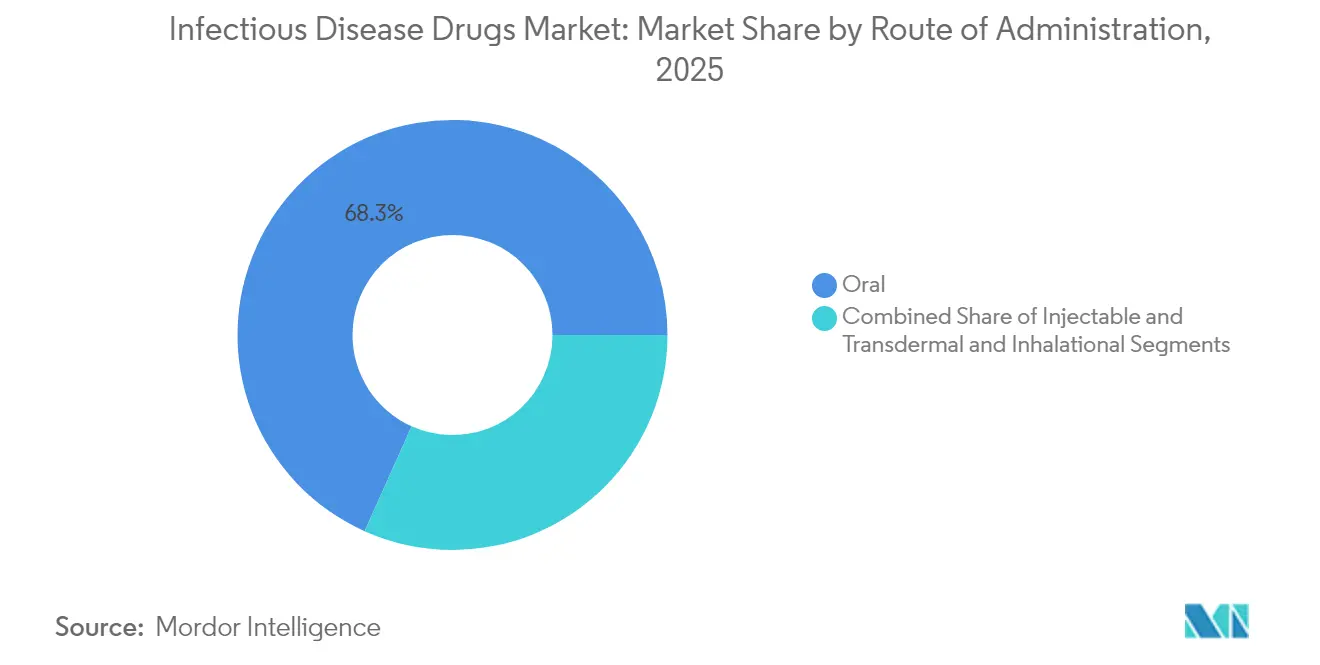
- Por via de administração, os produtos orais dominaram com 68,30% de participação em 2025, enquanto os injetáveis têm previsão de avançar a um CAGR de 6,18% até 2031.
- Por canal de distribuição, as farmácias hospitalares detinham 52,05% da receita de 2025; as farmácias online devem crescer a um CAGR de 7,85% ao longo do período de perspectiva.
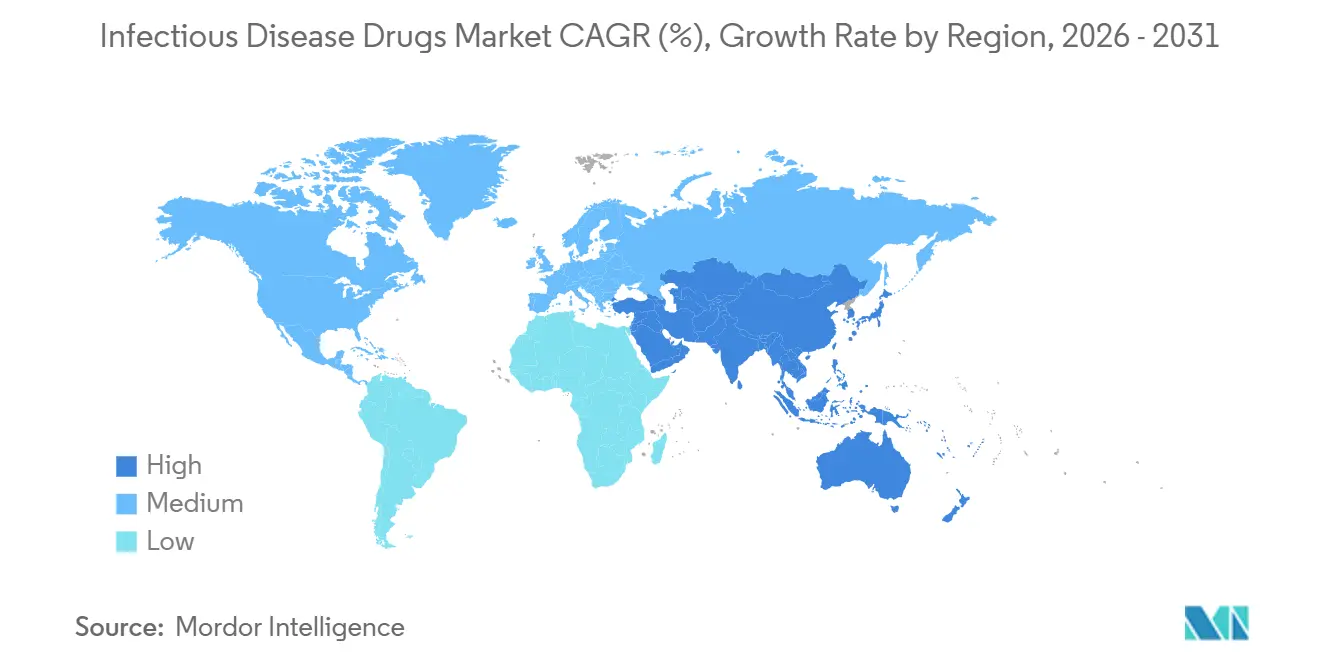
- Por região, a América do Norte captou 36,20% da receita de 2025; a Ásia-Pacífico está posicionada para liderar o crescimento a um CAGR de 7,28% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescentes iniciativas de conscientização por governos e ONGs | +0.8% | África Subsaariana, Sudeste Asiático | Médio prazo (2-4 anos) |
| Crescente prevalência de doenças infecciosas | +0.9% | APAC, MEA | Longo prazo (≥ 4 anos) |
| Expansão de financiamento e investimentos em P&D | +0.7% | América do Norte, UE | Médio prazo (2-4 anos) |
| Vias regulatórias aceleradas pós-COVID-19 | +0.6% | EUA, UE, Japão | Curto prazo (≤ 2 anos) |
| Injetáveis de longa ação melhorando a adesão | +0.5% | Mercados de alta renda | Médio prazo (2-4 anos) |
| Plataformas de descoberta antimicrobiana baseadas em IA | +0.4% | América do Norte, UE, China | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Prevalência de Doenças Infecciosas
Patógenos resistentes a medicamentos causam cerca de 700.000 mortes por ano, evidenciando uma demanda estrutural por medicamentos mais eficazes. A tuberculose afeta atualmente 10,8 milhões de pessoas, com cepas resistentes se espalhando rapidamente.[1]B. Zhao et al., "Targeting de Novo Purine Biosynthesis for Tuberculosis Treatment," Nature, nature.comA malária resistente à artemisinina foi confirmada em Ruanda e na Tanzânia, colocando em risco os avanços anteriores em saúde pública.[2]T. A. Ndikumana et al., "Emergence of Artemisinin Partial Resistance in Africa: How Do We Respond?" The Lancet Infectious Diseases, thelancet.com A vigilância epidemiológica em Uganda mostra que 11% das crianças apresentam resistência parcial à terapia de primeira linha contra a malária. O envelhecimento das populações, a imunossupressão relacionada ao câncer, a mudança climática nos habitats de vetores e a crescente necessidade de tratamento de doenças zoonóticas adicionam ainda mais demanda ao mercado de medicamentos para doenças infecciosas. Em conjunto, essas pressões epidemiológicas sustentam um crescimento em dígitos médios para terapias especializadas, apesar das restrições de gestão antimicrobiana.
Plataformas de Descoberta Antimicrobiana Baseadas em IA
Mecanismos de aprendizado de máquina agora vasculham bibliotecas químicas em semanas, não em anos. O acordo de USD 100 milhões da Eli Lilly com a OpenAI ilustra o maior compromisso individual de IA da indústria farmacêutica para combater a resistência. O fago otimizado por CRISPR LBP-EC01 está entrando na Fase 2 de ensaios clínicos com USD 23,9 milhões em financiamento da BARDA. A SNIPR Biome administrou a dose ao primeiro voluntário com um antibiótico editado por genoma que preserva a flora comensal. Algoritmos preditivos identificam precocemente as vias de resistência, orientando os químicos em direção a compostos com menor probabilidade de falhar in vivo. À medida que os pontos de prova das plataformas se acumulam, o fluxo de capital se inclina para construtores de pipeline nativos de IA, remodelando o mapa de inovação do mercado de terapêuticos anti-infecciosos.
Expansão de Financiamento e Investimentos em P&D
O Fundo de Ação AMR busca de dois a quatro novos antibióticos até 2030 e conta com os USD 100 milhões da Lilly entre seus maiores aportes. A GSK comprometeu USD 45 milhões com a Iniciativa Fleming em Londres. A Fundação Novo Nordisk expandiu o apoio em estágio inicial por meio da CARB-X, enquanto a BARDA forneceu múltiplas concessões superiores a USD 20 milhões para inovadores de plataformas. Essas injeções impulsionam as empresas de biotecnologia a perseguir alvos de alto risco que as grandes farmacêuticas antes evitavam. À medida que os obstáculos de capital diminuem, um conjunto mais amplo de candidatos alimenta o pipeline do mercado de terapêuticos anti-infecciosos.
Vias Regulatórias Aceleradas Pós-COVID-19
A FDA aprovou cefepima–enmetazobactam para infecções urinárias complicadas sob os incentivos da Lei GAIN, que adicionam cinco anos de exclusividade. O Rezzayo obteve aprovação para candidíase invasiva após revisão prioritária. A NMPA da China aprovou 32 novos medicamentos em um único mês, muitos direcionados a infecções resistentes. As designações de Terapia Inovadora e PRIME agora favorecem os antimicrobianos que atendem a necessidades claramente não atendidas. Prazos de revisão mais curtos significam que a receita chega mais cedo, compensando parcialmente as historicamente baixas pontuações de valor presente líquido para antibióticos.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Baixa penetração de diagnóstico e tratamento em regiões em desenvolvimento | -0.7% | África Subsaariana, Sudeste Asiático, América Latina rural | Longo prazo (≥ 4 anos) |
| Perfis de efeitos colaterais adversos e toxicidade | -0.5% | Global | Médio prazo (2-4 anos) |
| Gestão antimicrobiana restringindo prescrições | -0.6% | América do Norte, UE, crescente na APAC | Curto prazo (≤ 2 anos) |
| Fragilidade da cadeia de suprimentos de IFA e geopolítica | -0.8% | EUA, UE, global | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Gestão Antimicrobiana Restringindo Prescrições
Os hospitais agora exigem pré-autorização para antibióticos de amplo espectro, reduzindo o uso em até 30% em alguns sistemas. As consultas de telemedicina remota, no entanto, escapam de muitos controles, o que leva ao desenvolvimento de novas ferramentas de auditoria. O modelo da União Europeia está se espalhando pelo mundo, formalizando limites de dose diária e tetos de duração de tratamento. Embora a gestão desacelere as unidades vendidas, está catalisando a demanda por terapias de espectro estreito posicionadas como poupadoras de resistência, remodelando assim a composição da receita dentro do mercado de terapêuticos anti-infecciosos.
Fragilidade da Cadeia de Suprimentos de IFA e Geopolítica
Dois terços dos registros de IFA antimicrobianos estão na Índia e na China, expondo as empresas farmacêuticas a choques de região única. A Lei Antiespionagem da China de 2023 interrompeu várias inspeções de qualidade, ameaçando remessas com destino à Europa. Quarenta por cento dos IFAs de cefalosporinas já enfrentam avisos de escassez, forçando os compradores a contratos spot premium. Os governos ocidentais estão discutindo estoques estratégicos e incentivos para produção nacional, mas a construção de capital permanece lenta. Enquanto isso, os fabricantes diversificam em direção ao México e ao Sudeste Asiático, mas o cronograma de transição estende o risco para a janela de previsão.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Doença:
A Dominância do HIV Enfrenta a Aceleração da HepatiteAs terapias para HIV detinham 36,10% da receita de 2025, conferindo ao mercado de terapêuticos anti-infecciosos um gerador de caixa central que financia apostas de pipeline mais arriscadas. Os autoinjertores de longa ação de cabotegravir–rilpivirina, administrados a cada dois meses, melhoraram as taxas de supressão viral no mundo real, elevando a adesão ao longo da vida e a consistência da receita. Em contraste, os tratamentos para hepatite têm projeção de crescimento a um CAGR de 3,98%, graças à resposta virológica sustentada de 90% do bulevirtide em ensaios clínicos de hepatite D. A eliminação dos desfechos da hepatite crônica é uma prioridade para os pagadores que visam reduzir os custos de transplante de órgãos. As terapias para tuberculose aproveitam a urgência política à medida que o inibidor de PurF JNJ-6640 demonstra atividade potente contra cepas multirresistentes. Os portfólios de malária focam em regimes de combinação tripla para compensar a resistência à artemisinina documentada na África Oriental. Os antivirais para influenza se beneficiam dos sistemas de vigilância construídos durante a COVID-19, enquanto os medicamentos para infecções oportunistas crescem com a imunossupressão induzida pela terapia oncológica.
O aumento da hepatite amplia a escolha terapêutica, atraindo participantes genéricos regionais mais rapidamente do que no HIV, mas os penhascos de propriedade intelectual em 2028 poderiam remodelar os preços. Enquanto isso, os ativos de pipeline para tuberculose e malária frequentemente dependem de cofinanciamento sem fins lucrativos, implicando uma comercialização mais lenta, mas com alto valor para a saúde pública. Para o HIV, o desafio são os anticorpos amplamente neutralizantes de próxima geração que visam reduzir a dosagem para duas vezes por ano, uma mudança com potencial para defender a posição de mercado dos incumbentes. Coletivamente, as dinâmicas específicas de cada doença mantêm o mercado de terapêuticos anti-infecciosos equilibrado entre segmentos crônicos ricos em caixa e segmentos agudos de rápido crescimento.


Por Classe de Tratamento:
Novos Terapêuticos Desafiam a Liderança AntiviralOs antivirais geraram 40,80% da receita de 2025, refletindo as franquias consolidadas de HIV e hepatite. No entanto, os tratamentos novos baseados em fagos e CRISPR estão no caminho de um CAGR de 5,41%, avançando para a prova clínica por meio de ensaios adaptativos que medem desfechos microbiológicos rápidos. O LBP-EC01 da Locus Biosciences alcançou redução significativa da carga bacteriana em infecções do trato urinário em 24 horas. Os antibacterianos encontram nova vida por meio de glicopeptídeos de longa ação que permitem a dosagem ambulatorial, atraindo pagadores ansiosos para reduzir internações hospitalares. Os antifúngicos como o fosmanogepix abordam o aumento da resistência à Aspergillus entre receptores de transplante. Os antiparasitários combatem mutações emergentes com combinações de três medicamentos agora na Fase 3.
O tamanho do mercado de terapêuticos anti-infecciosos para novas classes permanece pequeno hoje, mas a densidade do pipeline sugere uma rápida valorização à medida que os reguladores validam os desfechos substitutos. O sucesso dependerá de diagnósticos complementares que confirmem a identidade do patógeno, garantindo que os agentes de espectro estreito alcancem os pacientes certos e se qualifiquem para contratos baseados em valor. Em resumo, o campo competitivo está se ampliando além dos antivirais químicos para incluir modalidades biológicas de precisão.
Por Tipo de Medicamento:
O Avanço dos Biológicos Desafia a Dominância das Pequenas MoléculasAs pequenas moléculas ainda comandam 62,90% das vendas de 2025, mas os biológicos e anticorpos monoclonais estão crescendo a um CAGR de 5,96%, refletindo uma mudança decisiva em direção à imunologia de precisão. O nirsevimabe reduziu as infecções respiratórias por VSR em 70,1% com uma única dose com duração de cinco meses. A plataforma da YUMAB rastreia 100 bilhões de sequências de anticorpos em menos de três meses, permitindo que as empresas avancem do conceito ao IND rapidamente. Para os investidores, os biológicos oferecem preços premium, epítopos patenteáveis e menor risco de resistência.
Essa adoção levanta questões de fabricação, especialmente para a logística de cadeia fria em mercados emergentes, mas a tecnologia de mRNA promete construções de instalações mais rápidas. À medida que os biológicos capturam ambientes de infecção complexos, como a doença fúngica invasiva, os desenvolvedores de pequenas moléculas se voltam para estruturas orais para uso ambulatorial. O tamanho do mercado de terapêuticos anti-infecciosos associado aos biológicos está, portanto, pronto para dobrar sua base de 2024 até 2030, se o sucesso atual dos ensaios clínicos se mantiver.
Por Via de Administração:
O Crescimento dos Injetáveis Reflete as Necessidades de Entrega de PrecisãoOs agentes orais representaram 68,30% do volume de 2025, preferidos pela adesão e pelo custo. Os injetáveis, no entanto, mostram o maior crescimento a um CAGR de 6,18%, impulsionados por tecnologias de depósito que ampliam a cobertura terapêutica. O depósito cristalino do MIT manteve as concentrações de antibióticos estáveis por dois meses em modelos de primatas. O rezafungin semanal simplifica a terapia para candidíase invasiva em comparação com as equinocandinas diárias. Os filmes transdérmicos e os pós inalados ganham força para infecções pulmonares, atendendo às diretrizes que favorecem a entrega direcionada ao local.
A participação de mercado de terapêuticos anti-infecciosos capturada pelos injetáveis cresce mais rapidamente nos países de alta renda, onde os pagadores recompensam internações hospitalares mais curtas. Os genéricos orais mantêm um piso sob o volume geral, mas os modelos de reembolso que se deslocam para pagamentos baseados em resultados tornam as injeções de longa ação financeiramente atraentes.
Por Canal de Distribuição:
A Transformação Digital Acelera o Crescimento OnlineAs farmácias hospitalares detinham 52,05% da receita de 2025 graças à supervisão de gestão e ao manuseio de medicamentos parenterais. As farmácias online estão no caminho de um CAGR de 7,85% à medida que a telemedicina normaliza o cuidado de infecções. Redes de entrega no mesmo dia e embalagens inteligentes com registro de dados tranquilizam os reguladores sobre os biológicos sensíveis à temperatura. As redes de varejo integram testes de antígeno no ponto de atendimento que informam as escolhas imediatas de dispensação, reduzindo os atrasos diagnósticos.
Esse futuro de distribuição combinada força os fabricantes a projetar embalagens adequadas tanto para prateleiras quanto para rotas de entrega. Também expande a base endereçável do mercado de terapêuticos anti-infecciosos ao facilitar o acesso para pacientes rurais que anteriormente não tinham acesso a estoques especializados. Os órgãos reguladores estão respondendo com estruturas de licenciamento de e-farmácias destinadas a conter o uso excessivo de antibióticos em ambientes virtuais.
Análise Geográfica
Mercado de Medicamentos para Doenças Infecciosas na América do Norte
A América do Norte reteve 36,20% das vendas de 2025, impulsionada por subsídios da BARDA que aceleram os ensaios clínicos em fase tardia e por seguradoras dispostas a reembolsar mecanismos inovadores que reduzem hospitalizações. As vias aceleradas da FDA incentivam o lançamento antecipado, enquanto os vouchers de revisão prioritária do Canadá ampliam o modelo em toda a região. Os Estados Unidos permanecem expostos aos riscos de importação de IFAs, o que impulsiona propostas federais de créditos fiscais para plantas de fermentação doméstica. A inclusão do México nas cadeias de abastecimento continentais oferece alívio por proximidade geográfica, mas ainda carece de capacidade estéril em larga escala.
Mercado de Medicamentos para Doenças Infecciosas na Ásia-Pacífico
Prevê-se que a Ásia-Pacífico cresça a um CAGR de 7,28%, impulsionada pela modernização regulatória e pelo aumento dos gastos com saúde da classe média em ascensão. A NMPA da China está aprovando NDAs anti-infecciosas mais rapidamente do que qualquer agência regulatória similar, demonstrando urgência política quanto à resistência. Singapura financia centros de bacteriófagos, enquanto o ecossistema de saúde digital da Coreia do Sul apoia a dispensação online de antibióticos. A Índia equilibra seu papel tanto de exportadora de IFAs quanto de grande consumidora de terapias, tornando a garantia de qualidade um imperativo estratégico. O Japão, confrontado com a mediana de população mais envelhecida do mundo, financia a profilaxia de infecções em ambientes de cuidados a idosos, agregando volume constante ao mercado de medicamentos para doenças infecciosas.
Mercado de Medicamentos para Doenças Infecciosas na Europa
A Europa equilibra os limites de volume orientados pela gestão responsável do uso de antibióticos com a alta adoção de terapias premium que comprovam ganhos em resultados clínicos. Alemanha e Reino Unido financiam a ciência básica de RAM, exemplificada pela Iniciativa Fleming. A EMA e a HERA coordenam estoques estratégicos para reduzir o risco de escassez, em resposta às recentes lacunas de cefalosporinas. Os países da Europa Oriental modernizam as regras de aquisição para atrair antivirais biossimilares, intensificando a competitividade regional. A postura regulatória unificada do continente simplifica as sequências de lançamento, permitindo que as empresas realizem lançamentos pan-europeus que ampliam o tamanho do mercado de medicamentos para doenças infecciosas de forma mais eficiente do que registros nacionais fragmentados.

Cenário Competitivo
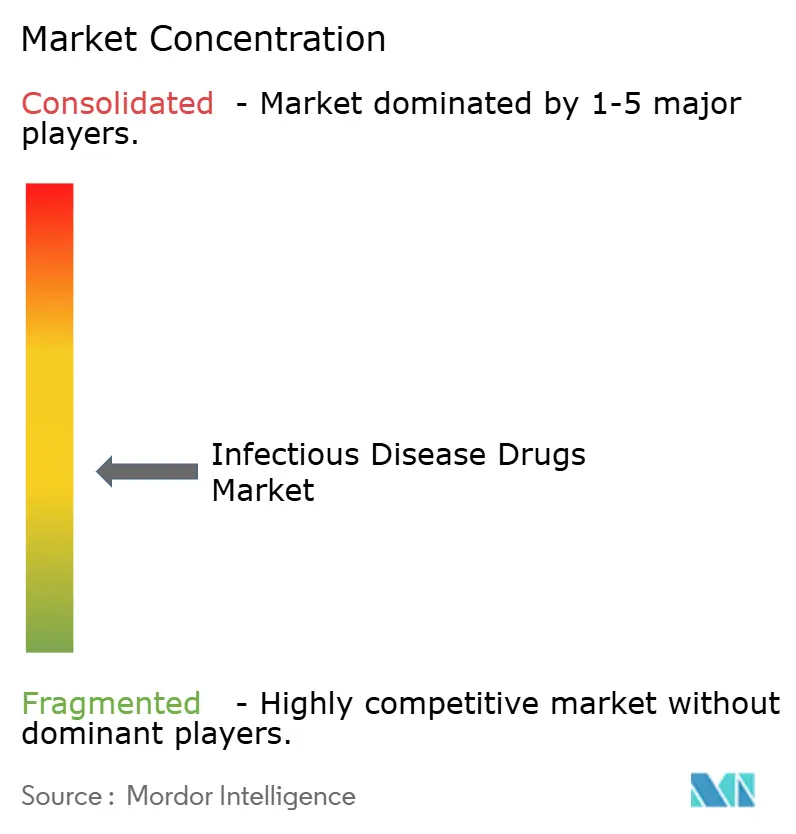
A estrutura do mercado é moderadamente fragmentada. Gilead, GSK e Pfizer ancoram os portfólios de HIV, hepatite e pneumocócico, fornecendo vantagens de escala em fabricação e distribuição. No entanto, desafiantes especializados de biotecnologia, como a Locus Biosciences e a SNIPR Biome, estão conquistando nichos em terapia específica para patógenos, frequentemente fazendo parcerias com grandes empresas após a Fase 2 para ensaios com uso intensivo de capital. As parcerias em IA são a nova moeda competitiva: a associação da Eli Lilly com a OpenAI representa um modelo que outros pretendem replicar.
A diferenciação de portfólio agora depende de três frentes: mecanismos poupadores de resistência, formulações de longa ação e diagnósticos complementares. A franquia de vacinas da Pfizer isola os lucros, enquanto o anticorpo anti-VSR da GSK abre uma vantagem defensiva em pediatria. Enquanto isso, os players emergentes buscam contratos baseados em valor, prometendo redução de dias de UTI por episódio tratado. As conversas sobre fusões e aquisições se concentram em empresas que detêm prova de Fase 2 para ativos de espectro estreito que se encaixam nos objetivos de gestão.
A concorrência também se manifesta em investimentos na cadeia de suprimentos. Os incumbentes ocidentais comprometem capital para plantas de IFA domésticas, buscando vantagem de pioneirismo em confiabilidade. As pequenas biotecnologias aproveitam a fabricação contratada em Cingapura e na Irlanda para contornar os gargalos geopolíticos. Como resultado, o mercado de terapêuticos anti-infecciosos está testemunhando uma combinação de consolidação em escala e diversificação nas margens.
Líderes do Setor de Medicamentos para Doenças Infecciosas
-
AbbVie Inc
-
Gilead Sciences, Inc.
-
GlaxoSmithKline plc
-
F Hoffmann-La Roche, Ltd
-
Merck & Co, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Medicamentos para Doenças Infecciosas
- Abbvie
- Boehringer Ingelheim
- Gilead Sciences
- GlaxoSmithKline
- Johnson & Johnson
- Merck
- Novartis
- Roche
- Sanofi
- Takeda Pharmaceuticals
- AstraZeneca
- Pfizer
- Cipla
- Viatris
- Dr. Reddy’s Laboratories Ltd.
- Hikma Pharmaceuticals
- Sun Pharma Industries Ltd.
- Lupin
- Hookipa Pharma
- Bajaj Healthcare Ltd.

Recent Industry Developments in Mercado de Medicamentos para Doenças Infecciosas
- Junho de 2025: Pesquisadores da Universidade de Otago mapearam a estrutura completa de uma bomba de efluxo chave do Mycobacterium tuberculosis, abrindo caminhos para medicamentos que contornam a resistência.
- Maio de 2025: Roche avançou o zosurabalpin para a Fase 3 para Acinetobacter baumannii resistente a carbapenêmicos, o primeiro agente novo Gram-negativo em 50 anos.
- Maio de 2025: Gilead relatou que 36% dos pacientes com hepatite D crônica mantiveram o RNA viral indetectável por quase dois anos após a interrupção do bulevirtide.
- Abril de 2025: A Johns Hopkins demonstrou que o navitoclax reduziu a necrose pulmonar por tuberculose em 40% quando combinado com antibióticos de primeira linha.


Mercado de Medicamentos para Doenças Infecciosas Escopo do relatório e metodologia de pesquisa
Definição do Mercado e Principais Abrangências
Nosso estudo define o mercado de medicamentos para doenças infecciosas como a receita global proveniente de agentes farmacológicos de venda exclusiva sob prescrição médica, nomeadamente antivirais, antibacterianos, antifúngicos e antiparasitários, que tratam ou suprimem profilaticamente infecções humanas em todos os ambientes clínicos. Contabilizamos produtos em dose final vendidos por meio de farmácias hospitalares, varejistas e on-line; compostos em desenvolvimento, vacinas e terapêuticos veterinários estão fora do escopo quantificado.
Exclusão de Escopo: As vendas de vacinas independentes, kits de diagnóstico e cremes antimicrobianos de venda livre são excluídas para manter a comparabilidade.
Visão Geral da Segmentação
-
Por Doença
- HIV
- Influenza
- Hepatite (A, B, C, D e E)
- Tuberculose
- Malária
- Infecções oportunistas e outras infecções
-
Por Classe de Tratamento
- Antiviral
- Antibacteriano
- Antiparasitário
- Antifúngico
- Novos terapêuticos baseados em fagos e CRISPR
-
Por Tipo de Medicamento
- Pequena molécula
- Biológico / AcM
- Terapêuticos derivados de vacinas
-
Por Via de Administração
- Oral
- Injetável (IV, IM, SC)
- Transdérmico e Inalatório
-
Por Canal de Distribuição
- Farmácias Hospitalares
- Farmácias de Varejo e Redes
- Farmácias Online
-
Por Geografia
-
América do Norte
- Estados Unidos
- Canadá
- México
-
Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
-
Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
-
Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
-
América do Sul
- Brasil
- Argentina
- Restante da América do Sul
-
América do Norte
Metodologia de Pesquisa Detalhada e Validação de Dados
Pesquisa Primária
Os analistas da Mordor Intelligence consultam médicos especialistas em doenças infecciosas, diretores de farmácias hospitalares, consultores de reembolso e reguladores na América do Norte, Europa, Ásia-Pacífico e América Latina. Entrevistas e pesquisas estruturadas refinam as taxas de adoção de terapias, a duração do tratamento e as práticas de desconto, preenchendo lacunas que a pesquisa documental deixa em aberto.
Pesquisa Documental
Iniciamos coletando dados de referência da OMS, CDC, ECDC e ministérios nacionais de saúde que publicam dados de incidência, cobertura de tratamento e consumo antimicrobiano. Auditorias de prescrição por país, registros tarifários e códigos aduaneiros de fontes como IQVIA MIDAS, UN Comtrade e Contas de Saúde da OCDE moldam as curvas iniciais de demanda. Nossa equipe consulta então registros financeiros, divulgações de pipeline e documentos técnicos da Federação Internacional de Fabricantes Farmacêuticos, enquanto os portais pagos D&B Hoovers e Dow Jones Factiva da Mordor Intelligence enriquecem as divisões de receita e os corredores de preços. Essas fontes ilustram a composição; muitos documentos adicionais são analisados para reconciliar anomalias.
Dimensionamento de Mercado e Previsão
Construímos um modelo de cima para baixo a partir da prevalência por país e das taxas de tratamento conforme o padrão de cuidado, elaborando volumes de consumo de medicamentos precificados com base em médias ponderadas ex-fabricante. Verificações seletivas de baixo para cima, incluindo consolidações de fornecedores para cinco classes principais de moléculas e preço médio de venda amostrado multiplicado pelo volume, calibram os totais. Variáveis-chave como os grupos de pacientes tratados para HIV e hepatite, o crescimento de casos bacterianos multirresistentes, as doses diárias definidas médias, as curvas de erosão por genéricos e os gastos com saúde per capita alimentam uma regressão multivariada que projeta os valores até 2030. Razões de proxy regionais preenchem lacunas no nível molecular antes da agregação final.
Ciclo de Validação de Dados e Atualização
Os resultados do modelo passam por verificações algorítmicas de variância, sessões de revisão por analistas pares e aprovação de analistas sênior. Atualizamos os resultados anualmente, e eventos relevantes como vencimentos de patentes, mudanças em diretrizes ou pandemias acionam recálculos intermediários, garantindo que os clientes recebam sempre a visão calibrada mais recente.
Por que Nossa Base de Referência do Mercado de Medicamentos para Doenças Infecciosas Inspira Confiança
As estimativas publicadas frequentemente divergem porque as empresas aplicam diferentes cestas terapêuticas, pontos de precificação e cadências de atualização.
Os principais fatores de divergência surgem quando outros contabilizam apenas injetáveis hospitalares de marca, incorporam receitas de vacinas ou fixam taxas de câmbio em paridades desatualizadas, ao passo que a Mordor Intelligence alinha o escopo a todos os terapêuticos de prescrição, converte com médias anuais contínuas e atualiza os dados a cada ano.
Comparação de Referência
| Tamanho do Mercado | Fonte Anonimizada | Principal Fator de Divergência |
|---|---|---|
| 189,8 bilhões de USD (2025) | Mordor Intelligence | |
| 84,9 bilhões de USD (2024) | Consultoria Global A | exclui antivirais e canal varejista, utiliza dados de incidência estáticos |
| 243,4 bilhões de USD (2024) | Provedor de Dados do Setor B | combina vendas de vacinas e veterinárias, aplica preços de tabela sem fatores de desconto |
| 239,2 bilhões de USD (2025) | Consultoria Regional C | agrega gastos com medicamentos e diagnósticos, projeta com CAGR de fator único |
Em conjunto, a comparação demonstra que nosso escopo criterioso, o tratamento dinâmico de câmbio e a validação por duplo caminho fornecem uma base de referência equilibrada que os clientes podem acompanhar, replicar e defender em discussões estratégicas.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de terapêuticos anti-infecciosos?
O mercado de terapêuticos anti-infecciosos foi avaliado em USD 195,83 bilhões em 2026 e tem projeção de atingir USD 228,95 bilhões até 2031.
Qual segmento de doença detém a maior participação?
As terapias para HIV lideraram com 36,10% da receita de 2025, tornando-as o maior segmento dentro do mercado de terapêuticos anti-infecciosos.
Por que os biológicos estão crescendo mais rapidamente do que as pequenas moléculas?
Os biológicos oferecem ação específica para patógenos com menor potencial de resistência, ajudando-os a crescer a um CAGR de 5,96% em comparação com o ritmo de 3,18% do mercado mais amplo.
Como os programas de gestão influenciam o crescimento do mercado?
As regras de gestão reduzem o uso de antibióticos de amplo espectro em até 30%, desacelerando o crescimento de unidades, mas impulsionando a demanda por terapias de precisão que atendem aos objetivos de redução da resistência.
Quais regiões impulsionarão a demanda futura?
A Ásia-Pacífico tem previsão de registrar um CAGR de 7,28% até 2031, graças à aceleração regulatória, ao aumento da renda e à alta carga de doenças infecciosas.
Como a IA está mudando o desenvolvimento antimicrobiano?
As plataformas de IA reduzem os cronogramas de descoberta de anos para meses, exemplificado pela colaboração da Eli Lilly com a OpenAI para identificar candidatos que visam bactérias resistentes a medicamentos.
Página atualizada pela última vez em:



