
Tamanho e Participação do Mercado de Poliimida Fluorada
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 1.28 Bilhões de dólares |
| Tamanho do Mercado (2031) | 1.65 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 5.21 % |
| Mercado de Crescimento Mais Rápido | Oriente Médio e África |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Poliimida Fluorada por Mordor Intelligence
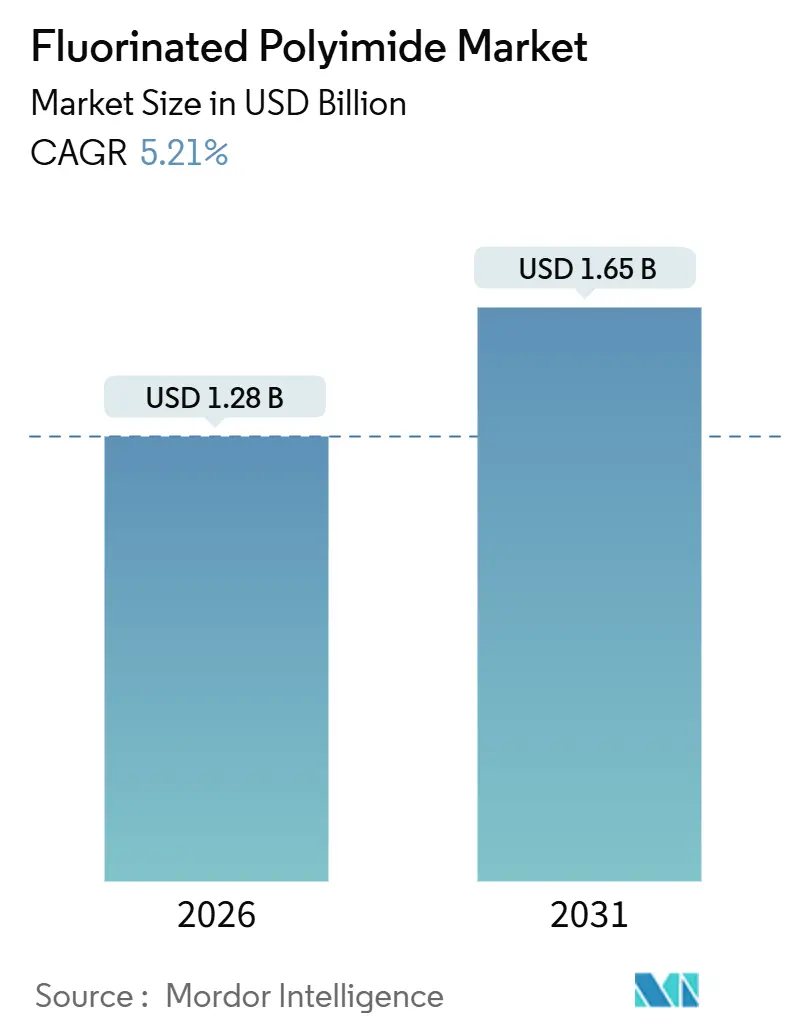
O tamanho do Mercado de Poliimida Fluorada é estimado em USD 1,28 bilhão em 2026, e espera-se que alcance USD 1,65 bilhão até 2031, a um CAGR de 5,21% durante o período de previsão (2026-2031). Um número principal moderado mascara uma mudança estratégica de substratos rígidos para filmes ultrafinos e termoestáveis que sustentam displays dobráveis, antenas de ondas milimétricas e painéis solares tolerantes à radiação. O crescimento unitário em smartphones está se estabilizando, mas os fabricantes de displays estão ampliando o leque de projetos para televisores enroláveis, laptops dobráveis e painéis automotivos curvos, todos os quais sustentam a demanda por substratos. As casas de empacotamento de semicondutores migraram para arquiteturas de linhas e espaços mais finos, impulsionando grades fluoradas de baixa constante dielétrica que suportam processos de refluxo a 400 °C. Ao mesmo tempo, constelações de satélites comerciais e megaprojetos solares liderados pela Arábia Saudita ampliam a demanda por filmes resistentes à radiação e à luz ultravioleta, compensando a desaceleração na Europa e na América do Norte, onde as regulamentações sobre PFAS elevam os custos de conformidade.
Principais Conclusões do Relatório
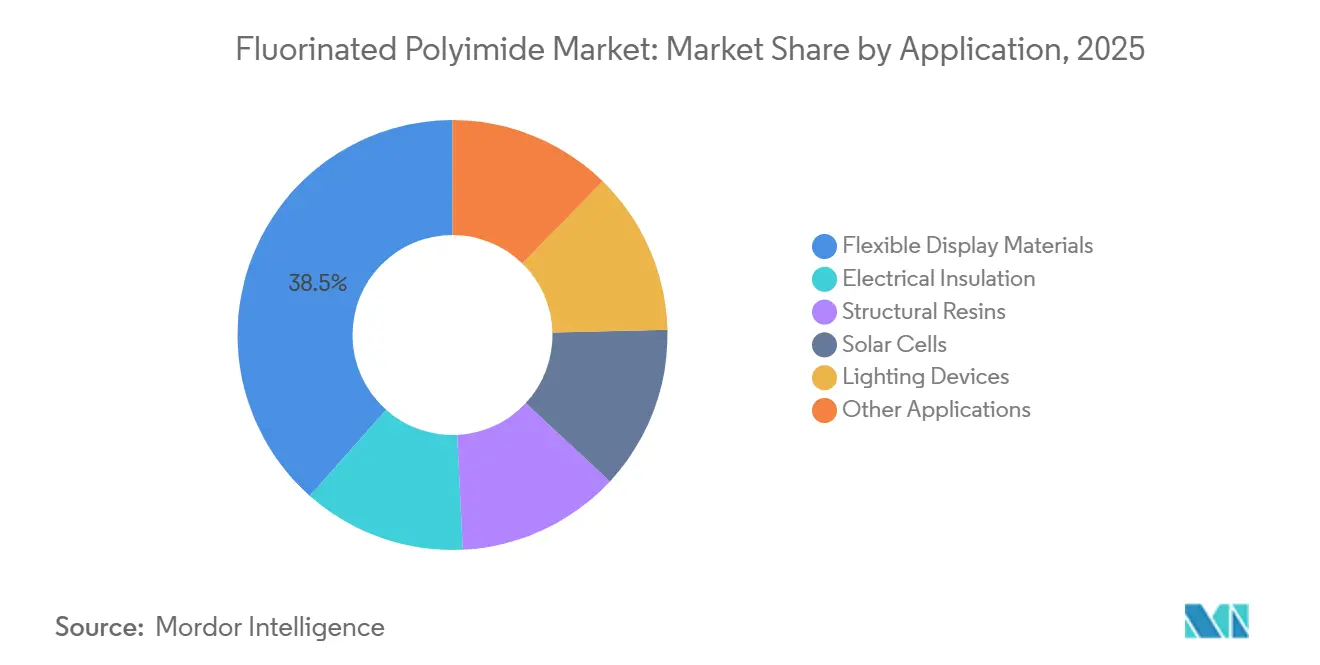
- Por aplicação, os materiais para displays flexíveis lideraram com uma participação de receita de 38,46% do mercado de poliimida fluorada em 2025, enquanto as células solares avançam a um CAGR de 6,34% até 2031.
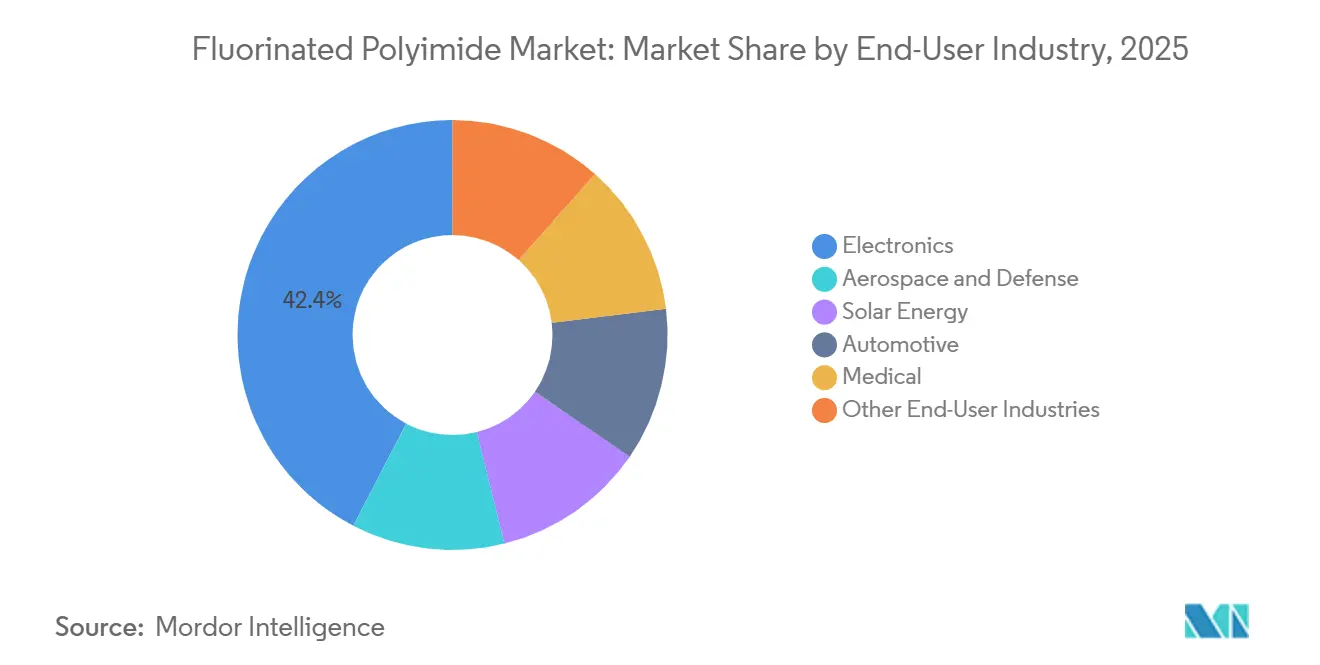
- Por indústria usuária final, a eletrônica respondeu por 42,37% da participação do mercado de poliimida fluorada em 2025, enquanto a energia solar está projetada para expandir a um CAGR de 6,41% até 2031.
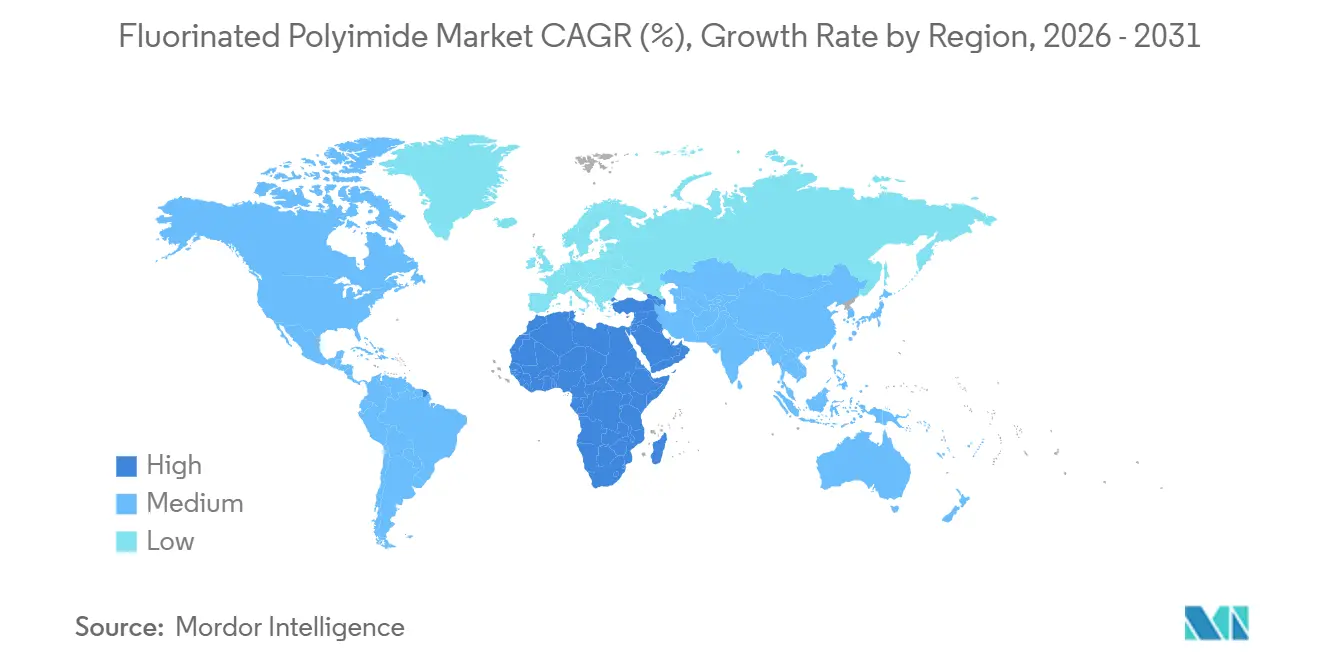
- Por geografia, a Ásia-Pacífico contribuiu com 49,28% do valor de 2025, e a região do Oriente Médio e África está prevista para registrar um CAGR de 5,92% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento na demanda do consumidor por dispositivos de display flexíveis | +1.3% | APAC como núcleo (Coreia do Sul, China), expansão para a América do Norte | Curto prazo (≤ 2 anos) |
| Expansão da infraestrutura 5G/alta frequência exigindo filmes de baixo Dk | +1.2% | Global, com concentração inicial na APAC e América do Norte | Médio prazo (2-4 anos) |
| Miniaturização da eletrônica exigindo substratos ultrafinos e resistentes ao calor | +0.9% | Global, liderado pelos polos de eletrônicos da APAC | Médio prazo (2-4 anos) |
| Substratos para painéis solares de grau espacial exigindo poliimidas fluoradas resistentes à radiação | +0.7% | América do Norte, Europa (programas de satélites), emergindo no Oriente Médio | Longo prazo (≥ 4 anos) |
| A manufatura aditiva viabiliza componentes aeroespaciais personalizados no local | +0.6% | América do Norte, Europa (polos aeroespaciais) | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento na Demanda do Consumidor por Dispositivos de Display Flexíveis
Os smartphones dobráveis passaram de conceito a mainstream, e a base instalada de linhas de OLED flexíveis agora supera 15 plantas na Coreia do Sul e na China. Cada linha consome filmes de poliimida fluorada incolor com espessura inferior a 50 µm, que devem suportar 200.000 ciclos sem fissuras. A fluoração reduz o índice de refração e inibe o amarelamento, ajudando os dispositivos a manter a gama de cores ao longo de sua vida útil. A série Galaxy Z da Samsung embarcou vários milhões de unidades em 2025; ao estender os fatores de forma dobráveis para faixas de preço intermediárias, os fabricantes de painéis esperam dobrar o rendimento de substratos até 2028. Pilhas híbridas que combinam vidro ultrafino e poliimida fluorada equilibram resistência a arranhões com flexibilidade, uma tendência que provavelmente se espalhará para clusters automotivos e telas vestíveis.
Expansão da Infraestrutura 5G/Alta Frequência Exigindo Filmes de Baixo Dk
As antenas de ondas milimétricas que operam acima de 24 GHz exigem baixas constantes dielétricas e fatores de dissipação. As poliimidas fluoradas mantêm uma alta temperatura de transição vítrea, permitindo integração perfeita em módulos de antena em pacote sem risco de empenamento. Em 2025, as implantações de estações-base aumentaram, e a tendência de adensamento com pequenas células amplificou ainda mais a demanda por circuitos flexíveis de baixa perda. As diretrizes de laminados IEEE reduziram os ciclos de qualificação, permitindo que os fornecedores de materiais convertam a produção de plantas-piloto para escala comercial mais rapidamente do que nas gerações sem fio anteriores.
Miniaturização da Eletrônica Exigindo Substratos Ultrafinos e Resistentes ao Calor
Os projetos de sistema em pacote agora empilham múltiplos chips em footprints com alta densidade de potência. As camadas de redistribuição e os filmes de fixação de chips, fabricados a partir de fitas de poliimida fluorada, podem suportar altas temperaturas de refluxo de solda sem desgaseificação. O empacotamento em nível de wafer fan-out, um método adotado por fundições em Taiwan e na Coreia do Sul, elimina completamente os substratos rígidos. Em vez disso, utiliza camadas poliméricas para roteamento de sinais, aumentando significativamente a demanda por polímeros em cada pacote. À medida que os fabricantes de chips migram para arquiteturas chiplet para integração 2,5-D, o aumento antecipado nas camadas de interconexão está definido para amplificar ainda mais essa demanda.
Substratos para Painéis Solares de Grau Espacial Exigindo Poliimidas Fluoradas Resistentes à Radiação
As poliimidas fluoradas tornaram-se essenciais para painéis solares destinados ao espaço, graças à sua resiliência contra a degradação por fluxo de prótons e elétrons e ataques de oxigênio atômico. Esses materiais mantêm sua resistência mecânica mesmo após exposição à radiação de elétrons de alta energia, superando o desempenho de seus equivalentes não fluorados. Pesando significativamente menos do que os painéis rígidos, o filme permite que os projetistas de satélites encaixem painéis maiores dentro de envelopes de carga útil fixos. Com as constelações de banda larga comercial planejando implantar milhares de satélites até 2030, cada um projetado para transportar células flexíveis, a demanda por filmes resistentes à radiação está prestes a crescer significativamente.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos custos de produção e volatilidade de matérias-primas | -0.8% | Global, aguda em regiões com fornecimento limitado de monômeros | Curto prazo (≤ 2 anos) |
| Regulamentações ambientais rigorosas relacionadas a PFAS | -0.7% | América do Norte, Europa; potencial expansão para a APAC | Médio prazo (2-4 anos) |
| Falhas de retenção de imagem em OLED vinculadas à migração de íons de fluoreto | -0.6% | Núcleo da APAC (Coreia do Sul, China), América do Norte | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Produção e Volatilidade de Matérias-Primas
Os dianidros à base de hexafluoroisopropilideno comandam múltiplos dos aromáticos convencionais, refletindo sínteses em múltiplas etapas e contenção especializada. Uma paralisação não planejada em um único fornecedor pode elevar os preços à vista em semanas, e as oscilações cambiais amplificam a volatilidade porque muitos contratos são denominados em euros ou ienes. Players integrados como DuPont e Daikin podem amortecer as interrupções ao integrar verticalmente a produção de monômeros, mas os conversores menores carecem dessa proteção e enfrentam risco de alocação em mercados apertados.
Regulamentações Ambientais Rigorosas Relacionadas a PFAS
Em 2023, a Agência Europeia de Químicos propôs restrições abrangentes a cerca de 10.000 compostos PFAS sob o REACH[1]Agência Europeia de Químicos, "Relatório de Restrição do Anexo XV: Substâncias Per- e Polifluoroalquílicas (PFAS)," ECHA.EUROPA.EU. Essa medida inclui poliimidas fluoradas de alto peso molecular, obrigando as empresas a demonstrar a ausência de alternativas mais seguras para cada uso específico. Enquanto isso, em abril de 2024, a EPA dos EUA classificou o PFOA e o PFOS como substâncias perigosas sob o CERCLA. Essa designação acarreta responsabilidade do berço ao túmulo e exige atualizações onerosas nos sistemas de tratamento de efluentes. Como resultado, a conformidade pode aumentar os custos de produção e adiar a introdução de novas grades.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Aplicação:
Displays Dominam o Volume, Células Solares AceleramOs materiais para displays flexíveis capturaram 38,46% da receita de 2025, refletindo a proliferação de produtos OLED dobráveis e enroláveis. Essa fatia do mercado de poliimida fluorada é sustentada pelas fábricas sul-coreanas e chinesas que expandem as linhas Gen-6 e pelos OEMs automotivos que testam painéis curvos. O isolamento elétrico — revestimentos de fios, revestimentos de ranhuras de motores, fitas para transformadores — oferece volume estável porque as concessionárias preferem dielétricos comprovados a substitutos mais baratos.
As células solares estão projetadas para registrar um CAGR de 6,34%, o mais alto entre as aplicações, à medida que as megaconstelações e as fazendas concentradoras do Oriente Médio demandam folhas traseiras resistentes à radiação e estáveis à luz ultravioleta. Dispositivos de iluminação como luminárias OLED adotam filmes finos e transparentes para iluminação ambiental arquitetônica e automotiva, uma saída modesta, mas crescente. Usos de nicho — de cateteres médicos a conectores de alta frequência — completam o mix de aplicações, ressaltando a versatilidade do material.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório


Por Indústria Usuária Final:
Eletrônicos Lideram, Energia Solar AvançaA eletrônica detinha 42,37% da demanda de 2025, ancorada em smartphones, tablets e laptops. O crescimento agora depende de fatores de forma emergentes — laptops dobráveis, monitores flexíveis, óculos de realidade aumentada — em vez do volume incremental de aparelhos. O setor aeroespacial e de defesa capitaliza a resistência a chamas e a estabilidade dimensional; as grades fluoradas atendem às normas de inflamabilidade da FAA sem halogênios, simplificando o descarte ao fim da vida útil. A manufatura aditiva de suportes personalizados acrescenta uma tração incremental à medida que as impressoras qualificadas se disseminam pelos depósitos de manutenção.
A energia solar está prevista para registrar um CAGR de 6,41%, o mais rápido entre os usuários finais, impulsionada por sistemas de energia orbital e fazendas concentradoras no deserto que exigem folhas traseiras resilientes à radiação ultravioleta e ao bombardeamento de partículas. A demanda automotiva se estende além dos painéis de instrumentos para elementos de aquecimento, displays de visão de cabeça erguida e barramentos de bateria. As aplicações médicas — revestimentos de cateteres, suportes de eletrodos implantáveis — aproveitam a redução na adsorção de proteínas para prolongar a vida útil dos dispositivos, enquanto sensores de petróleo e gás e etiquetas de automação industrial fornecem consumo de nicho estável.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório
Análise Geográfica
Mercado de Poliimida Fluorada na APAC
A Ásia-Pacífico deteve 49,28% do valor de 2025, impulsionada pela dominância da Coreia do Sul em OLED flexível e pela implantação do 5G na China. Samsung Display, LG Display e BOE controlam coletivamente a maior parte da produção mundial de painéis dobráveis, consumindo grandes volumes de filmes incolores. O Japão mantém expertise na síntese de monômeros; fornecedores como Kaneka e Ube fornecem matérias-primas de alta pureza, sustentando um ecossistema regional imbatível em custo e qualidade. A Índia está ampliando a montagem de eletrônicos, embora os substratos permaneçam em grande parte importados.
Mercado de Poliimida Fluorada na América do Norte
O crescimento na América do Norte é impulsionado por projetos aeroespaciais e de satélites. A expansão da DuPont em Circleville, Ohio, adicionou capacidade de Kapton e Pyralux, com foco em interconexões de baterias para veículos elétricos e módulos de antena 5G. Os entraves regulatórios nos Estados Unidos — onde a responsabilidade da CERCLA se aplica a PFAS — pressionam as margens e incentivam alguns conversores a transferir o processamento secundário para o exterior.
Mercado de Poliimida Fluorada na EMEA e América do Sul
Na Europa, o mercado está dividido entre a eletrônica automotiva da Alemanha, os compósitos aeroespaciais da França e do Reino Unido e nichos industriais especializados. A ampla proposta de restrição de PFAS prolonga os ciclos de aprovação e desencoraja novos investimentos em instalações. A Airbus e os principais fabricantes de satélites continuam a especificar filmes fluorados, mas a fabricação de eletrônicos de consumo permanece mínima em comparação com a Ásia. A América do Sul e o Oriente Médio e África juntos respondem por uma pequena parcela da receita; esta última se expandirá a 5,92% à medida que a Arábia Saudita e os Emirados Árabes Unidos implantam fazendas solares em escala de gigawatt que exigem folhas traseiras termoestáveis e de baixa desgaseificação.

Panorama regulatório
As poliimidas fluoradas operam em um ambiente de conformidade com PFAS cada vez mais rigoroso, com os efeitos mais acentuados na União Europeia e nos Estados Unidos. Na Europa, a Agência Europeia de Substâncias Químicas (ECHA) avançou com o fluxo de trabalho de restrição de PFAS no âmbito do REACH por meio de atualizações em 2025 e consultas em 2026, incluindo uma consulta de dois meses em março de 2026 e uma nova consulta pública em abril de 2026 sobre o parecer preliminar do SEAC. Isso mantém as decisões de qualificação e investimento estreitamente ligadas à forma como os polímeros fluorados de alto peso molecular são definidos em termos de escopo e a eventuais isenções aplicáveis.
Nos Estados Unidos, as químicas de poliimida fluorada podem desencadear exigências adicionais de notificação e controles a jusante, dependendo do uso e da forma, incluindo vias de notificação de Novo Uso Significativo (Significant New Use) sob o 40 CFR 721.11119 para determinadas substâncias de poliimida/poliamida funcionalizadas (com formas curadas excluídas). Para aplicações que atingem mercados finais regulamentados, as resinas relacionadas à poliimida usadas em artigos em contato com alimentos devem atender aos requisitos e limites de extração referenciados no 21 CFR 177.2450 e no 21 CFR 177.1595. Para o desempenho de filmes de isolamento elétrico, a qualificação costuma estar alinhada a especificações internacionais como a IEC 60674-3-4:2022.
Análise da cadeia de valor
A cadeia de valor começa com a produção de monômeros fluorados, notadamente dianidridos à base de hexafluoroisopropilideno e diaminas aromáticas de alta pureza. Essa base de fornecimento é geograficamente concentrada e sensível a interrupções e disrupções logísticas. Os monômeros são convertidos por meio da síntese de ácido poliâmico e imidização em resinas de poliimida fluorada, sendo então processados em filmes por meio de fundição/calandragem e estiramento. As melhorias continuam por meio de tratamento de superfície e conversão a jusante, como revestimento, laminação e revestimento com cobre para circuitos flexíveis e interconexões avançadas.
Produtores de filmes intermediários e conversores desenvolvem em conjunto especificações com clientes de eletrônicos, displays e embalagens, onde os ciclos de qualificação e os critérios de desempenho (frequentemente alinhados a padrões do tipo IPC e SEMI) influenciam a velocidade de adoção. As rotas a jusante incluem filmes incolores para pilhas de OLED flexíveis e dobráveis, camadas dielétricas de baixo Dk para arquiteturas de antena em pacote e redistribuição de semicondutores, e filmes resistentes à radiação/UV para painéis solares de grau espacial. Além da qualificação técnica, a documentação de conformidade e a rastreabilidade estão cada vez mais integradas à medida que os controles relacionados a PFAS se expandem entre jurisdições.
Cenário Competitivo
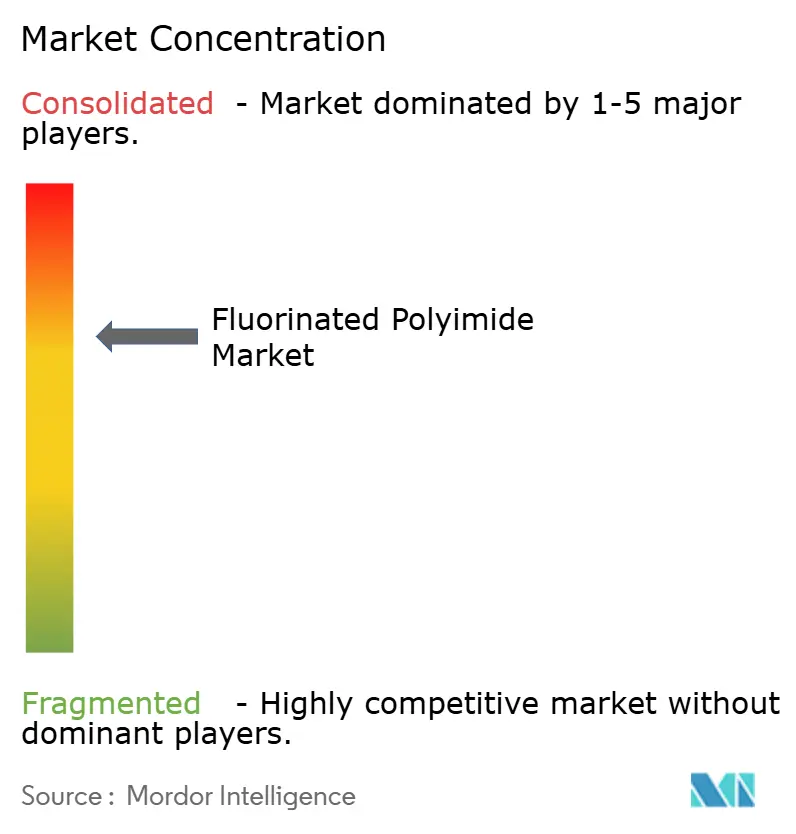
O mercado de poliimida fluorada é moderadamente consolidado em sua natureza. Os players integrados dominam a síntese de monômeros, a calandragem de filmes e o revestimento downstream, garantindo controle de qualidade de ponta a ponta. A intensidade de capital é alta; a DuPont investiu entre USD 220 e 250 milhões entre 2019 e 2022 para aumentar a capacidade de Kapton em Circleville, ressaltando as barreiras à entrada[2]DuPont, "DuPont Anuncia Grande Investimento na Capacidade de Poliimida Kapton," DUPONT.COM . Conversores de nicho na Coreia do Sul e em Taiwan conquistaram espaço competitivo em filmes ultrafinos e incolores adaptados a raios de dobradiça específicos e sobreposições resistentes a arranhões. Muitos operam em estreita colaboração com os fabricantes de painéis, instalando revestidores piloto dentro de salas limpas para acelerar o design iterativo. As oportunidades emergentes incluem matérias-primas para manufatura aditiva e poliimidas fluoradas de base biológica. Os principais contratantes aeroespaciais buscam extrusoras alimentadas por pellets que evitem entupimento de bicos ao imprimir peças de alta temperatura sob demanda. O escrutínio regulatório dos PFAS está direcionando a pesquisa e o desenvolvimento para dianidros parcialmente fluorados ou renováveis, embora as rotas biológicas atuais ainda estejam atrás dos incumbentes em estabilidade térmica. Os novos entrantes chineses, apoiados por subsídios estatais, estão correndo para localizar a produção de monômeros, potencialmente corroendo o poder de precificação dos incumbentes em grades de display de commodities.
Líderes do Setor de Poliimida Fluorada
DuPont
Kaneka Corporation
Kolon Industries
Sumitomo Chemical Co. Ltd.
Daikin Industries Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Poliimida Fluorada
- AGC Inc.
- Arkema
- Capchem
- CAPCHEM
- Daikin Industries Ltd.
- DuPont
- I.S.T Corporation
- Kaneka Corporation
- Kolon Industries
- Mitsubishi Gas Chemical Company, Inc.
- Nexolve
- SKC
- Solstice Advanced Materials
- Solvay
- Sumitomo Chemical Co. Ltd.
- Taimide Tech. Inc.,
- Toray TCAC Holding B.V.
- UBE Corporation
- Zhuzhou Times New Material Technology Co., Ltd. (TMT)

Oportunidades de mercado e perspectivas futuras
Está surgindo uma oportunidade na interseção entre comunicações de alta frequência, embalagens avançadas e interconexões ópticas, onde o trabalho de design de poliimida fluorada visa faixas mais estreitas de perda dielétrica e maior resistência mecânica em espessuras ultrafinas. Evidências dessa mudança aparecem na atividade de pesquisa de 2025-2026 em torno do design molecular -CF3 e -OCF3 para ajustar o índice de refração e a birrefringência em guias de onda de comunicação óptica de curta distância, e para reduzir as constantes dielétricas em embalagens de chips de alta frequência e módulos de antena.
A inovação em processamento também está criando oportunidades além do fornecimento clássico de filmes, particularmente dielétricos de poliimida fluorada fotoestruturáveis e curáveis por UV que sustentam a fabricação de recursos finos em eletrônicos flexíveis e arquiteturas de interconexão densa. Formatos multifuncionais, como aerogéis de poliimida fluorada projetados para isolamento térmico e desempenho ultrabaixo-k (relatados na literatura de 2026), apontam para uma via emergente em radomes aeroespaciais, coberturas de antenas e outros casos de uso de isolamento de alta confiabilidade, onde a gestão térmica e a integridade do sinal são especificadas em conjunto, em vez de como materiais separados.
Recent Industry Developments in Mercado de Poliimida Fluorada
- Março de 2026: a Kaneka Corporation anunciou uma revisão de preços para seus produtos de filme de poliimida Apical e Pixeo, aumentando os preços em 20% para embarques a partir de 16 de abril de 2026. A empresa atribuiu o aumento a custos de energia mais altos e à instabilidade nas condições de transporte marítimo ligadas ao Oriente Médio, destacando a dinâmica de repasse de custos no fornecimento de filmes de alto desempenho.
- Junho de 2025: a DuPont destacou ofertas de interconexão avançadas na JPCA Show 2025 em Tóquio, incluindo laminados Pyralux ML e laminado flexível revestido de cobre Pyralux AP. A atualização reforça o foco em materiais para circuitos densos e eletrônicos de próxima geração, onde laminados à base de poliimida estão próximos dos ciclos de qualificação de uso final.
- Julho de 2024: a Arkema integrou ainda mais a PI Advanced Materials ao seu portfólio de materiais de alto desempenho após assumir a propriedade majoritária, ampliando a ênfase em filmes de poliimida para cadeias de valor de eletrônicos e mobilidade elétrica. O movimento apoiou um acesso mais amplo ao mercado para grades especializadas de filmes por meio de uma plataforma global de materiais e uma rede de clientes maior.


Mercado de Poliimida Fluorada Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Para este relatório, definimos o mercado de poliimida fluorada como a receita gerada por materiais de poliimida fluorada vendidos para uso a jusante em eletrônicos, optoeletrônica, isolamento e outras aplicações industriais, em todas as principais regiões produtoras e consumidoras.
Exclusões de escopo: estão excluídos deste mercado dispositivos de consumo acabados e materiais de poliimida não fluorada que não utilizam químicas fluoradas.
Visão geral da segmentação
- Por Aplicação
- Materiais para Displays Flexíveis
- Isolamento Elétrico
- Resinas Estruturais
- Células Solares
- Dispositivos de Iluminação
- Outras Aplicações
- Por Indústria Usuária Final
- Eletrônicos
- Aeroespacial e Defesa
- Energia Solar
- Automotivo
- Médico
- Outras Indústrias Usuárias Finais
- Por Geografia
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Restante da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Restante da Europa
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- África do Sul
- Restante do Oriente Médio e África
- Ásia-Pacífico
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi utilizada para entender como a demanda se forma e onde a poliimida fluorada é tipicamente especificada, especialmente em displays flexíveis, isolamento elétrico, resinas estruturais, células solares e usos de iluminação. Analisamos fontes públicas e oficiais, como ferramentas de dados da Comissão de Comércio Internacional dos EUA, UN Comtrade, agências estatísticas nacionais e entidades comerciais ligadas às cadeias de valor de plásticos e eletrônicos. Para orientação sobre uso final, também consultamos fontes abertas, como agências governamentais de energia para tendências de instalação solar e divulgações de aquisições de defesa, nas quais polímeros avançados são mencionados como materiais qualificados.
Para conectar esse contexto às receitas, usamos fontes secundárias gerais, como relatórios anuais, apresentações a investidores, comunicados de imprensa e catálogos de produtos que indicam expansões de capacidade, posicionamento de produtos e principais mudanças de aplicação (por exemplo, filmes ultrafinos para fatores de forma dobráveis). Quando disponíveis, assinaturas de bases de dados pagas foram usadas apenas para padronizar dados financeiros de empresas, acompanhar a atividade de patentes em torno de formulações de poliimida fluorada e verificar sinais de embarque e licitações que possam confirmar prazos. As fontes documentais listadas acima são ilustrativas, e muitos outros materiais públicos foram usados para coletar dados, validar premissas e esclarecer inconsistências.
Entrevistas e pesquisas primárias
O trabalho primário foi utilizado para testar premissas difíceis de confirmar apenas com documentos, como o mix de aplicações, a movimentação típica de preços e a rapidez com que novas especificações de displays e isolamento se traduzem em pedidos de materiais. Conversamos com uma combinação de fornecedores de materiais, compostadores, distribuidores e usuários a jusante na Ásia-Pacífico, EMEA e Américas, e depois reverificamos qualquer variação importante por meio de perguntas de acompanhamento até chegar a uma faixa consistente.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 29% | Diretores executivos (CXOs): 16% | Ásia-Pacífico: 47% |
| Nível médio: 50% | Líderes funcionais/de unidade: 28% | EMEA: 32% |
| Empresas menores: 21% | Gerentes: 56% | Américas: 21% |
Dimensionamento e previsão de mercado
O dimensionamento parte de uma construção top-down que reconstrói o conjunto de demanda por aplicação e uso final, utilizando indicadores de adoção e produção visíveis em séries públicas e depois corrigidos com informações de entrevistas. Na prática, mapeamos o consumo de poliimida fluorada em relação a sinais como a produção de painéis de display flexíveis e o carregamento de materiais relacionados, tendências de produção elétrica e eletrônica, o ímpeto das instalações solares e os ciclos de qualificação aeroespacial e de defesa que afetam o uso de polímeros especiais.
Essas âncoras de demanda são convertidas em valor usando uma lógica de ASP que reflete diferenças de grade e a movimentação típica de preços relatada pelos participantes do setor, seguida de ajustes para o mix regional e as margens de canal onde a distribuição é significativa. Para manter os totais fundamentados, corroboramos o modelo com aproximações bottom-up seletivas, como divisões de receita de fornecedores divulgadas em registros, anúncios de capacidade traduzidos em faixas realistas de utilização e verificações de preços amostradas para grades comuns de filmes e resinas. Quando os detalhes em nível de empresa estão incompletos, as lacunas são tratadas por meio de benchmarking com pares e premissas conservadoras de utilização, e os totais implícitos são então revalidados em relação à divisão de aplicações discutida nas chamadas primárias.
Para a previsão, a análise de cenários é utilizada porque mercados finais como displays flexíveis e eletrônicos podem oscilar com os ciclos de investimento, e os especialistas geralmente fornecem faixas em vez de expectativas de ponto único. A visão prospectiva é orientada por variáveis como novos lançamentos de dispositivos dobráveis, cronogramas de expansão de fábricas, demanda de isolamento ligada à eletrificação e o ritmo de qualificação no setor aeroespacial e de defesa, que são então conciliados em uma única curva de previsão de caso-base.
Validação de dados e ciclo de atualização
A validação é feita por meio de triangulação entre indicadores de demanda, sinais de oferta e lógica de precificação, para que um único ponto de dado fraco não determine o número final. Nossa equipe realiza verificações de variância por região e por aplicação, e quaisquer discrepâncias são investigadas revisitando as séries de entrada, reverificando o momento cambial e confirmando se o valor reflete vendas de materiais ou receita de produtos a jusante.
Antes da aprovação final, o modelo é revisado em etapas, começando com verificações de consistência no nível de aplicação e terminando com uma verificação geral de sanidade em relação a sinais de mercado independentes, como movimentação de capacidade, fluxos comerciais e atividade importante de uso final. Os relatórios são atualizados em um ciclo anual, e atualizações intermediárias são feitas quando ocorrem eventos materiais, como grandes adições de capacidade, movimentos acentuados de preços de matérias-primas ou choques de demanda. Pouco antes da entrega, fazemos uma revisão final para garantir que os desenvolvimentos publicamente disponíveis mais recentes estejam refletidos na narrativa e nos números.
Dimensionamento do mercado de poliimida fluorada da Mordor Intelligence em comparação com outras estimativas publicadas
Os tamanhos de mercado publicados para poliimida fluorada podem parecer muito diferentes entre si, mesmo quando aparentam cobrir os mesmos usos finais, porque o escopo subjacente e a lógica de conversão nem sempre são consistentes. As diferenças geralmente vêm do que é contabilizado como poliimida fluorada versus polímeros de alto desempenho adjacentes, quais categorias de aplicação estão incluídas e como a precificação e a utilização são tratadas entre as regiões.
Displays dobráveis acabados e receitas em nível de dispositivo estão fora do escopo da Mordor Intelligence, o que elimina um importante ponto de inflação que algumas estimativas introduzem sem intenção ao traduzir o crescimento de displays em vendas de materiais. Outras lacunas geralmente decorrem de assumir uso total de capacidade para filmes especiais, misturar grades de poliimida não fluorada nos totais, ou aplicar aumentos agressivos de ASP sem revalidá-los com feedback de canal e mudanças no mix regional.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 1,28 bilhão de USD (2026) | |
| Analista de Indústria A | 1,40 bilhão de USD (2024) | Usa um ano-base anterior e parece incorporar premissas mais amplas de crescimento do setor eletrônico, com transparência limitada sobre se grades de poliimida não fluorada são excluídas da receita. |
| Rastreador de Mercado B | 0,14 bilhão de USD (2024) | Parece mais próximo de uma visão restrita por tipo de produto ou de oferta em estágio inicial, o que pode subestimar usos a jusante, como isolamento e resinas estruturais, e não capturar o efeito de grades de valor agregado. |
A dispersão na tabela é explicada principalmente pela amplitude do escopo e pela forma como os sinais de demanda são traduzidos em receitas de materiais, em vez de vendas de dispositivos. Ao manter o mapeamento de aplicações, a lógica de precificação e as verificações de utilização rastreáveis a insumos repetíveis, chegamos a uma estimativa de ponto médio que pode ser reconciliada com a atividade observável do setor.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de poliimida fluorada em 2026 e qual taxa de crescimento é esperada?
O tamanho do mercado de poliimida fluorada atingiu USD 1,28 bilhão em 2026 e está projetado para crescer para USD 1,65 bilhão até 2031 a um CAGR de 5,21%.
Qual segmento de aplicação lidera a receita?
Os materiais para displays flexíveis lideraram com uma participação de 38,46% em 2025, refletindo o uso intenso em produtos OLED dobráveis e enroláveis.
Qual indústria usuária final está crescendo mais rapidamente?
A energia solar apresenta o maior crescimento, com previsão de registrar um CAGR de 6,41% até 2031, à medida que os projetos solares orbitais e em desertos se multiplicam.
Por que a Ásia-Pacífico domina a demanda por poliimida fluorada?
A co-localização de instalações de painéis OLED, polos de empacotamento de semicondutores e expansões de redes 5G confere à Ásia-Pacífico 49,28% do valor de 2025 e uma contínua vantagem de escala.
Como as regulamentações de PFAS estão afetando os produtores?
As designações do CERCLA nos EUA e a ampla proposta de restrição de PFAS da UE aumentam os custos de conformidade, prolongam os prazos de aprovação de produtos e podem levar à reformulação ou realocação de capacidade.
Página atualizada pela última vez em:



