
Dimensão e Quota do Mercado de Fava
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
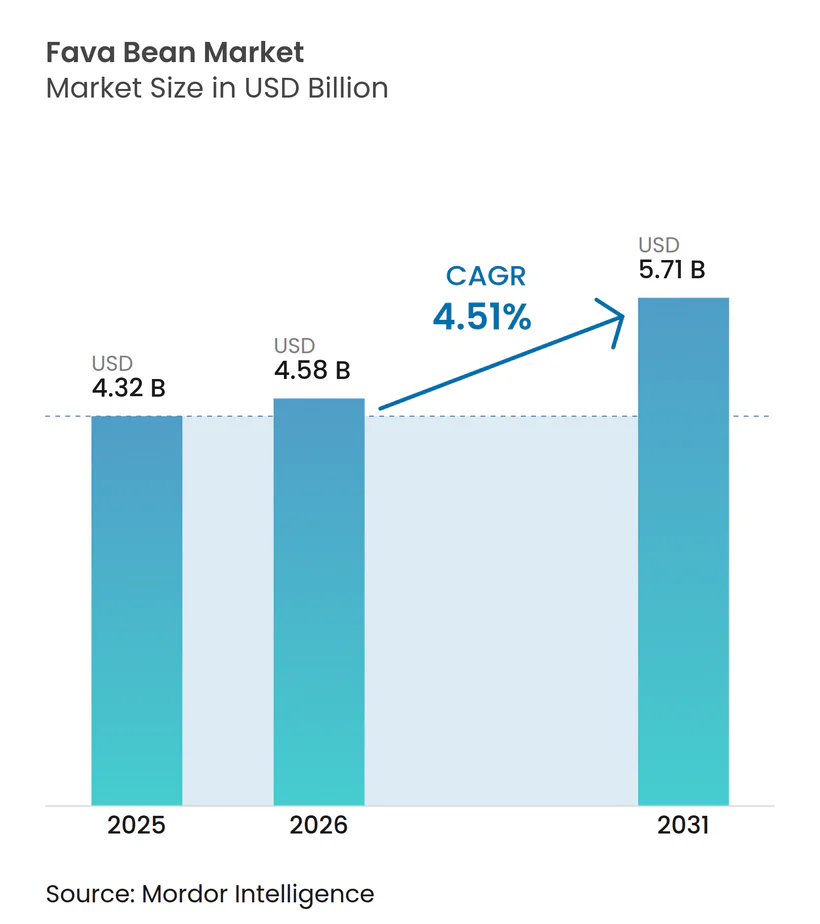
| Tamanho do Mercado (2026) | 4.58 Bilhões de dólares |
| Tamanho do Mercado (2031) | 5.71 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.51 % |
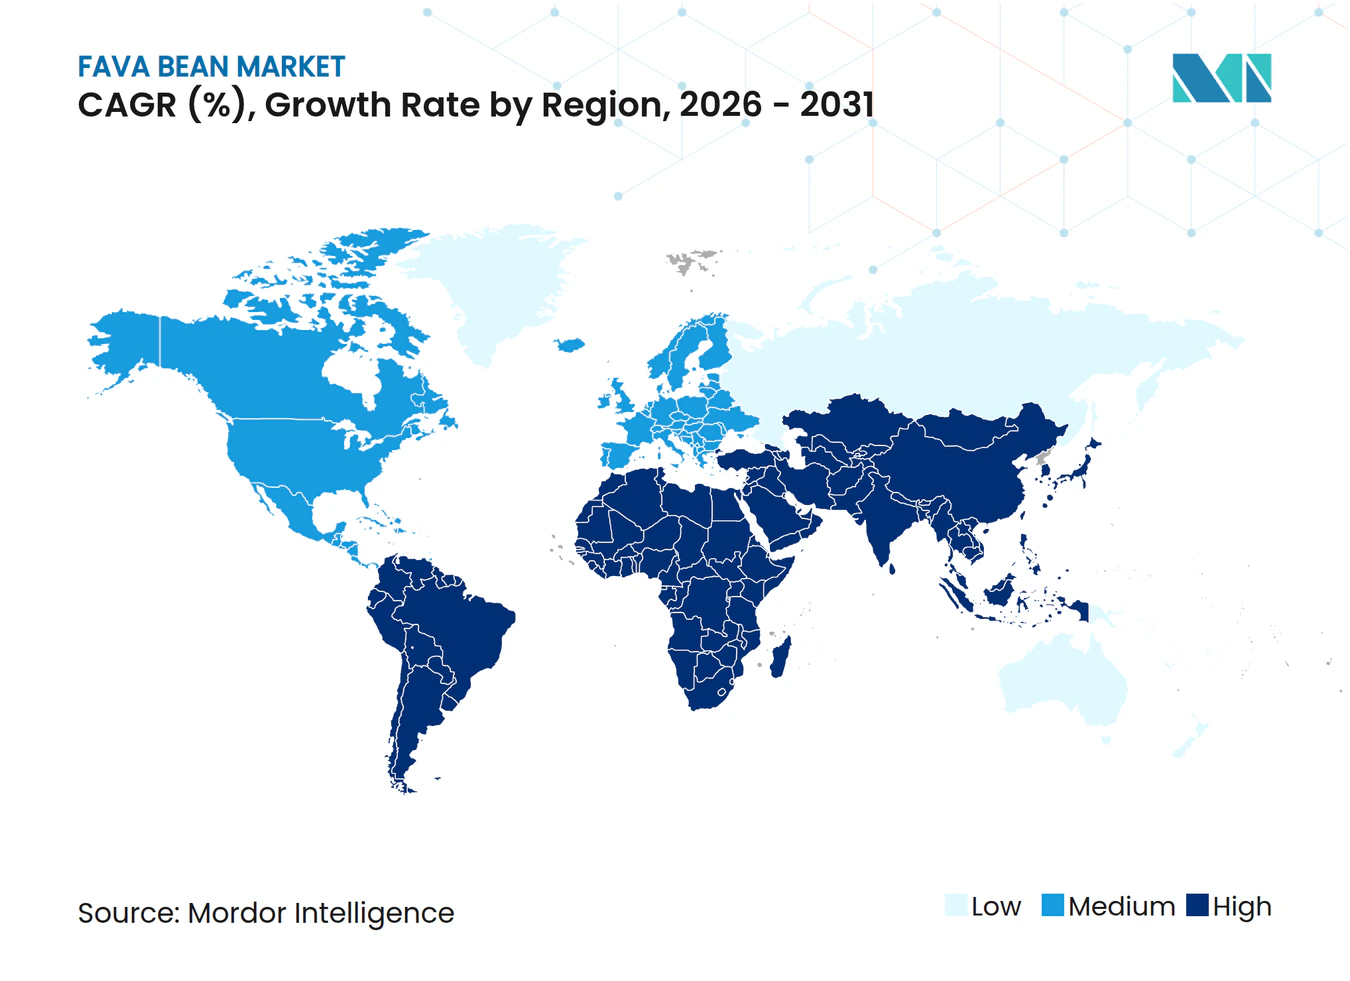
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Fava por Mordor Intelligence
A dimensão do mercado de fava está projetada para crescer de 4,32 bilhões de USD em 2025 para 4,58 bilhões de USD em 2026, atingindo 5,71 bilhões de USD até 2031, com um CAGR de 4,51% durante 2026-2031. O crescimento é impulsionado pela expansão de área cultivada induzida por políticas na Europa, pelo aumento dos investimentos em fracionamento de proteínas na América do Norte e pela crescente procura de produtos à base de plantas em áreas urbanas da região Ásia-Pacífico. Embora as favas inteiras continuem a dominar os volumes de comércio, os processadores estão a aumentar as margens ao transitarem de favas como commodity para isolados, que atingem preços 8 a 12 vezes mais elevados. Os comerciantes estão a focar-se na escala dentro de uma cadeia de valor bifurcada. Os subsídios da Política Agrícola Comum (PAC) europeia estão a direcionar a produção para os canais de alimentação animal, mas a capacidade limitada de fracionamento permite que a América do Norte mantenha a liderança de valor apesar de volumes colhidos mais baixos. Desafios como os custos de gestão de sabor e as perdas de colheita relacionadas com pragas afetam a rentabilidade. No entanto, os investimentos em desamargamento enzimático e rastreabilidade por blockchain refletem confiança na evolução do mercado de um alimento étnico básico para uma plataforma de proteína funcional.
Principais Conclusões do Relatório
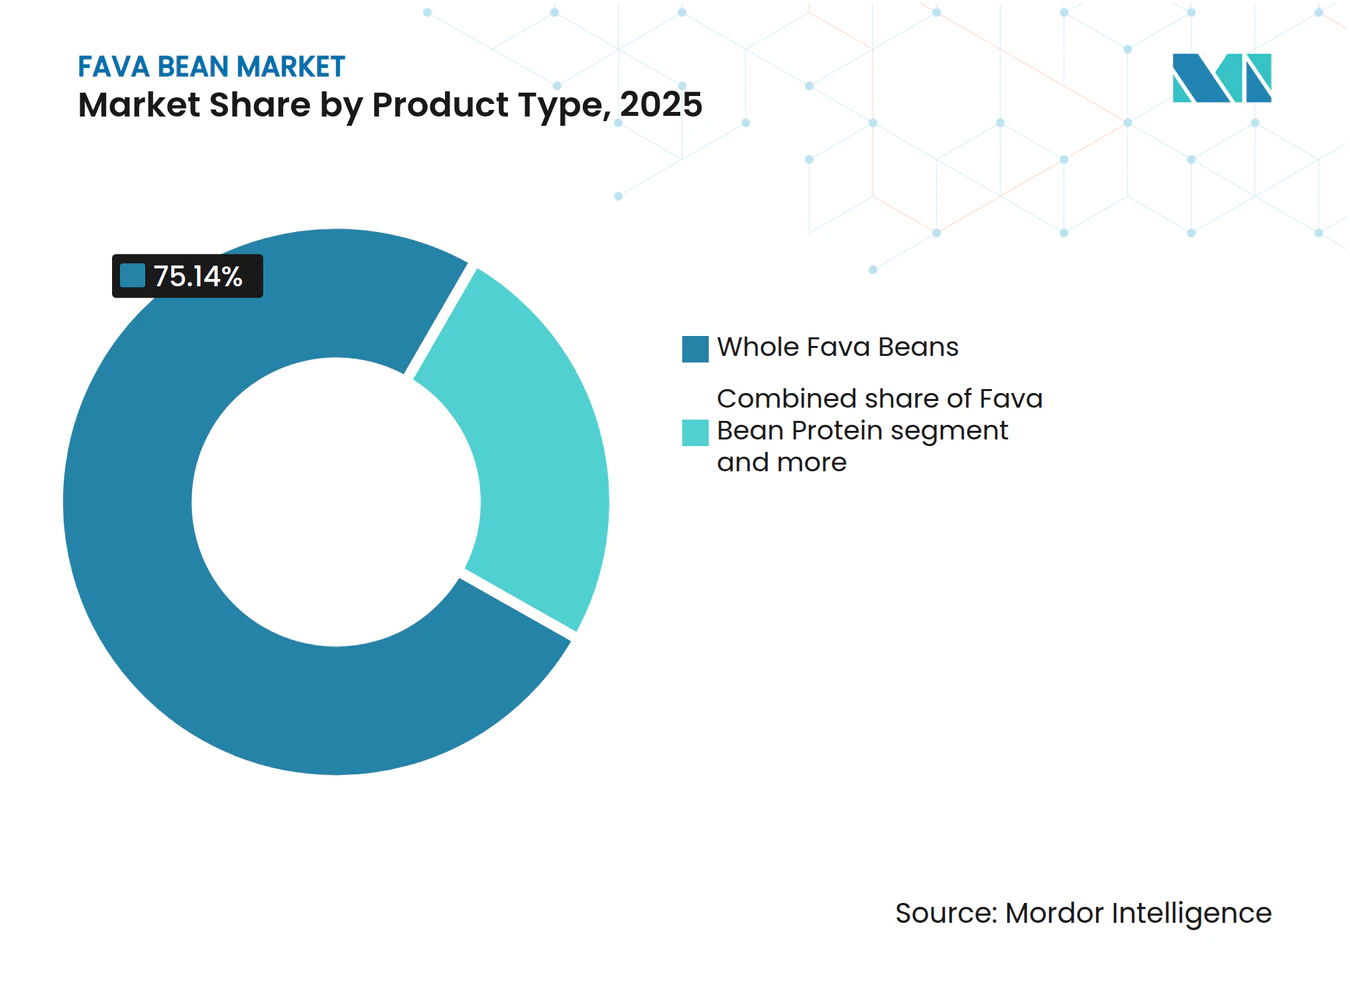
- Por tipo de produto, as favas inteiras lideraram com uma quota de 75,14% em 2025, enquanto a proteína de fava avança a um CAGR de 5,99% até 2031.
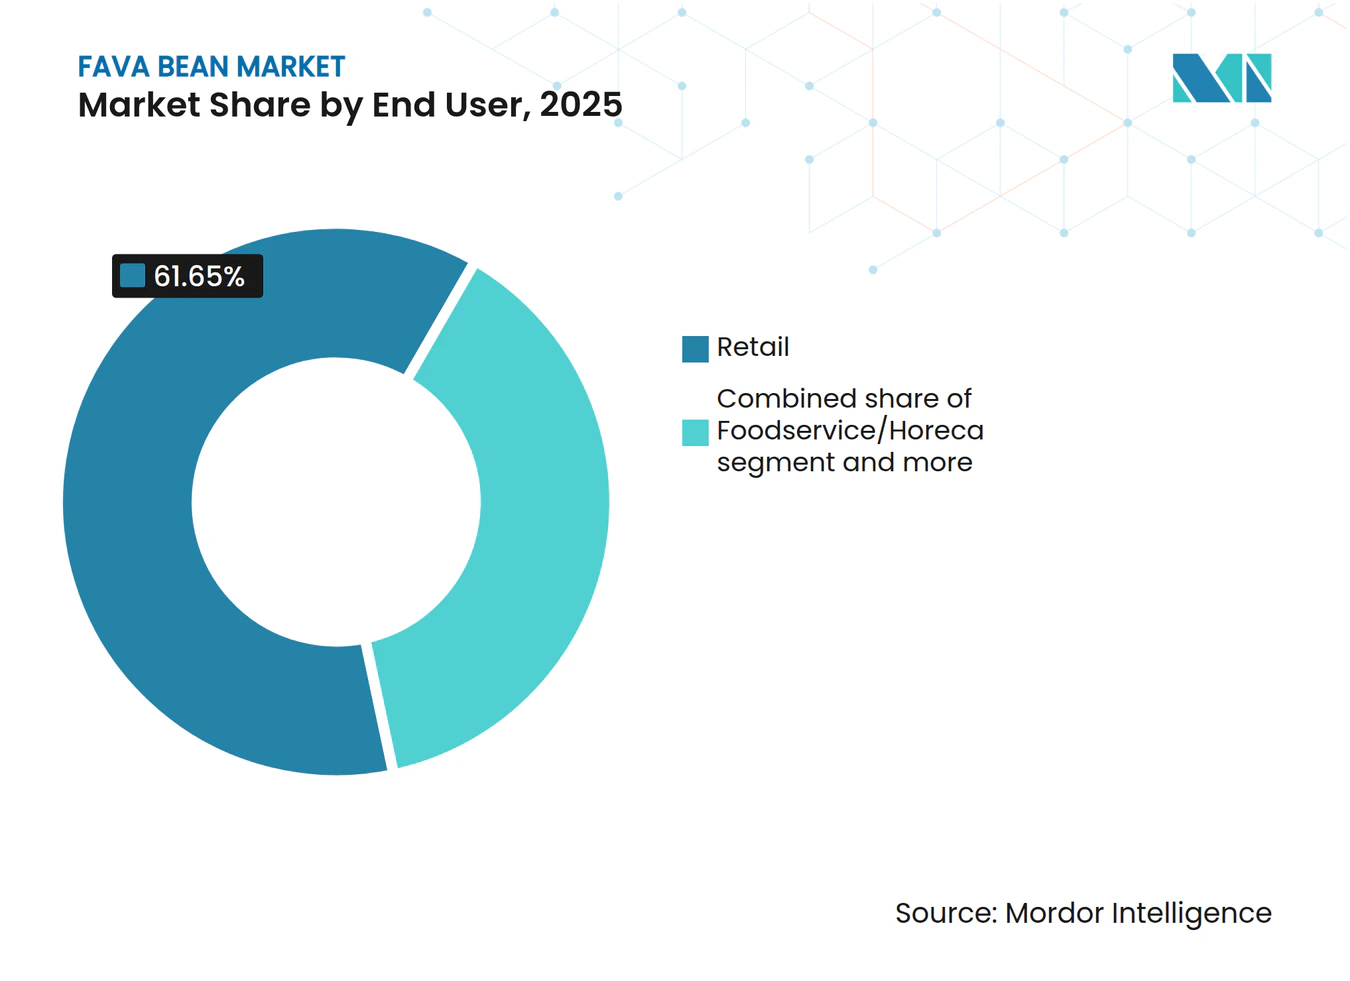
- Por utilizador final, o retalho representou 61,65% das vendas em 2025, ao passo que o foodservice/horeca está posicionado para o crescimento mais rápido a um CAGR de 5,17% até 2031.
- Por geografia, a América do Norte comandou 33,02% do valor em 2025, mas a Ásia-Pacífico está projetada para ser a região mais rápida a um CAGR de 5,11% entre 2026 e 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise do Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Crescente procura de proteína de origem vegetal | +1.2% | Global, com concentração na América do Norte, Europa Ocidental e Ásia-Pacífico urbana | Médio prazo (2-4 anos) |
| Incorporação em análogos de carne e substitutos de laticínios | +0.9% | América do Norte, Europa, Austrália; emergente na China e na Índia | Médio prazo (2-4 anos) |
| Comercialização de isolados de proteína para nutrição desportiva | +0.7% | América do Norte, Europa, com expansão para centros urbanos do Médio Oriente e da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Crescente consciencialização dos consumidores sobre rótulos limpos | +0.6% | Global, liderado pela América do Norte e Europa Ocidental | Longo prazo (≥ 4 anos) |
| Subsídios da PAC europeia que promovem o cultivo de leguminosas | +0.5% | Europa (França, Alemanha, Polónia, Espanha, Itália), impacto indireto no fornecimento global | Longo prazo (≥ 4 anos) |
| Crescimento de alternativas de farinha sem glúten e adequadas a alergias | +0.4% | América do Norte, Europa, Austrália, com procura emergente na América Latina | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente procura de proteína de origem vegetal
O mercado global de fava está a registar um crescimento significativo, impulsionado pela crescente procura de proteína de origem vegetal à medida que os consumidores adotam cada vez mais hábitos alimentares sustentáveis e conscientes em termos de saúde. Esta mudança representa uma alteração estrutural nos padrões de consumo global, influenciada por preocupações ambientais, considerações éticas e preferências nutricionais em evolução. As favas estão a ganhar destaque no mercado de proteínas de origem vegetal devido ao seu elevado teor proteico, perfil favorável de aminoácidos e estatuto não-OGM, posicionando-as como uma alternativa viável a fontes de proteína tradicionais como a soja e a proteína de ervilha. Além disso, a sua compatibilidade com formulações de rótulo limpo e adequadas a alergias aumenta o seu apelo tanto para os fabricantes de alimentos como para os consumidores. A transição para dietas à base de plantas é evidente tanto em mercados desenvolvidos como emergentes, impulsionando a procura de fontes alternativas de proteína. Por exemplo, em 2024, o Gabinete de Estatística dos Países Baixos reportou que 25% das refeições nos Países Baixos eram vegetarianas, refletindo a adoção generalizada de hábitos alimentares orientados para as plantas. Da mesma forma, em 2025, dados da Sociedade Vegana indicaram que 6% dos consumidores polacos se identificavam como vegetarianos ou veganos, com um adicional de 24% a identificar-se como flexitarianos[1]. O número crescente de consumidores flexitarianos, aqueles que reduzem ativamente o consumo de carne sem o eliminar completamente, desempenha um papel crucial na expansão do mercado de ingredientes de origem vegetal como as favas.
Incorporação em análogos de carne e substitutos de laticínios
A crescente incorporação de ingredientes de fava em análogos de carne e substitutos de laticínios é um importante impulsionador de crescimento para o mercado global de fava, alimentado pelos avanços na inovação de alimentos de origem vegetal. À medida que a procura dos consumidores por alternativas a produtos de origem animal aumenta, os fabricantes enfrentam o desafio de criar formulações que repliquem o sabor, a textura e os atributos nutricionais dos produtos tradicionais de carne e laticínios. As favas estão a emergir como uma solução eficaz neste contexto. A proteína de fava é cada vez mais utilizada em análogos de carne devido às suas excelentes propriedades de emulsificação, ligação à água e texturização, que são fundamentais para replicar as características fibrosas e suculentas da carne. Além disso, o seu perfil de sabor relativamente neutro em comparação com outras proteínas vegetais minimiza a necessidade de agentes mascaradores, permitindo formulações de produtos mais limpas e naturais. Isto torna as favas particularmente adequadas para aplicações como hambúrgueres de origem vegetal, salsichas e alternativas a carne picada. No segmento de substitutos de laticínios, as favas estão a ser utilizadas em produtos como leite de origem vegetal, iogurte e queijo, onde aumentam o teor proteico e a cremosidade. A sua versatilidade funcional permite aos fabricantes melhorar tanto o perfil nutricional como a sensação em boca das alternativas a laticínios, respondendo às preocupações comuns dos consumidores relativamente ao sabor e à textura em produtos de origem vegetal.
Comercialização de isolados de proteína para nutrição desportiva
A comercialização de isolados de proteína concebidos para nutrição desportiva está a emergir como um importante impulsionador de crescimento para o mercado global de fava. Esta tendência é suportada pela crescente convergência de estilos de vida ativos, nutrição orientada para o desempenho e preferências alimentares de origem vegetal. À medida que os consumidores colocam maior ênfase na aptidão física e no bem-estar, a procura de ingredientes proteicos de alta qualidade, digestíveis e funcionais está a expandir-se para além de fontes tradicionais como o soro de leite e a soja, criando oportunidades para alternativas como os isolados de proteína de fava. A proteína de fava está a ganhar destaque na nutrição desportiva devido ao seu elevado teor proteico, perfil equilibrado de aminoácidos e adequação para formulações de rótulo limpo e sem alergénios. Ao contrário de algumas proteínas vegetais convencionais, os isolados de fava proporcionam um sabor neutro e uma textura melhorada, tornando-os ideais para uso em pós proteicos, barras, bebidas prontas a consumir e snacks de desempenho. Esta versatilidade funcional está a levar os fabricantes a incorporar isolados de proteína de fava numa gama diversificada de produtos de nutrição desportiva. A crescente participação dos consumidores em atividades de fitness e recreativas está a impulsionar diretamente a procura de tais soluções proteicas. Em 2024, 21,5% da população dos Estados Unidos participava diariamente em desporto, exercício e atividades recreativas, acima dos 21,3% em 2023, refletindo um aumento constante na adoção de estilos de vida ativos [2]. Esta base de consumidores em crescimento está a alimentar uma procura consistente de suplementação proteica conveniente e eficaz, particularmente em formatos que se alinham com valores mais amplos de saúde e sustentabilidade.
Crescente consciencialização dos consumidores sobre rótulos limpos
A crescente procura dos consumidores por rótulos limpos é um fator-chave para o mercado global de fava. Os consumidores preferem cada vez mais produtos feitos com ingredientes simples e reconhecíveis que se alinhem com os seus valores de transparência, saúde e sustentabilidade. Esta tendência está a encorajar os fabricantes da indústria alimentar e de bebidas a adotar formulações de rótulo limpo, aumentando assim o uso de ingredientes como a proteína de fava, valorizada pelas suas características naturais e não-OGM. À medida que os consumidores prestam maior atenção ao conteúdo dos produtos, existe uma procura crescente de artigos isentos de aditivos artificiais, conservantes e ingredientes complexos. As favas, com o seu perfil nutricional limpo e requisitos mínimos de processamento, alinham-se bem com esta tendência. Proporcionam uma fonte natural de proteína de origem vegetal, tornando-as particularmente adequadas para produtos que visam padrões de rótulo limpo, especialmente nas categorias de origem vegetal, sem glúten e adequadas a alergias. Um aspeto importante desta tendência é a disponibilidade dos consumidores para pagar um prémio por produtos de rótulo limpo. Em 2025, 56% dos consumidores reportaram estar dispostos a gastar mais em produtos com ingredientes reconhecíveis, demonstrando um compromisso mais forte com escolhas alimentares mais saudáveis e transparentes [3]. Esta preferência não está apenas a impulsionar mudanças nas formulações de produtos, mas também a influenciar as estratégias de embalagem, com as alegações de rótulo limpo a emergir como uma vantagem competitiva significativa no mercado.
Análise do Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Notas de sabor indesejadas limitam a versatilidade de formulação | -0.8% | Global, mais agudo na América do Norte e Europa onde o sabor neutro é prioritário | Curto prazo (≤ 2 anos) |
| Concorrência de outras leguminosas | -0.6% | Global, com domínio da proteína de ervilha na América do Norte e Europa; crescimento do grão-de-bico e lentilha na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Elevado custo de desenvolvimento de produtos de valor acrescentado | -0.5% | América do Norte, Europa e mercados desenvolvidos da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Perdas de colheita por surtos de gorgulho-da-fava | -0.3% | Europa mediterrânica (Espanha, Itália, Grécia), Norte de África (Marrocos, Egito) | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Notas de sabor indesejadas limitam a versatilidade de formulação
Os desafios de sabor associados aos ingredientes de fava continuam a atuar como uma restrição significativa no mercado global de fava, particularmente em aplicações onde a neutralidade de sabor e o apelo sensorial são críticos para a aceitação do consumidor. Apesar do seu forte perfil nutricional e funcional, as favas são frequentemente associadas a notas indesejadas de feijão, amargor ou terrosas, o que pode restringir a sua utilização em diversas formulações de alimentos e bebidas. Estes problemas de sabor apresentam desafios de formulação, especialmente em categorias de produtos como alternativas a laticínios, bebidas prontas a consumir e análogos de carne de sabor suave, onde um perfil de sabor subtil e neutro é essencial. Para fazer face a estes desafios, os fabricantes utilizam frequentemente agentes mascaradores de sabor, adoçantes ou etapas de processamento adicionais para reduzir os sabores indesejáveis. No entanto, estas abordagens aumentam os custos de formulação e podem entrar em conflito com os objetivos de rótulo limpo, uma vez que a inclusão de ingredientes extra pode comprometer a simplicidade e a transparência do produto. Em comparação com proteínas vegetais mais estabelecidas como a ervilha ou a soja, que passaram por uma otimização extensiva para resolver problemas de sabor, a proteína de fava enfrenta maiores obstáculos. Isto pode levar a uma adoção mais lenta no desenvolvimento de produtos mainstream, particularmente para marcas que priorizam a complexidade mínima de formulação e um tempo de comercialização mais rápido.
Concorrência de outras leguminosas
Uma das principais restrições que afetam o crescimento do mercado de fava é a intensa concorrência de leguminosas mais estabelecidas, incluindo soja, grão-de-bico, lentilhas, ervilhas e outras leguminosas. Estas alternativas estão mais profundamente enraizadas nos sistemas alimentares globais, cadeias de abastecimento e dietas dos consumidores, tornando difícil para as favas aumentar significativamente a sua quota de mercado. Um fator-chave que contribui para este desafio é a forte familiaridade e aceitação dos consumidores em relação às leguminosas concorrentes. Por exemplo, a soja e o grão-de-bico têm aplicações culinárias bem estabelecidas em diversas cozinhas e são amplamente reconhecidos como fontes de proteína básicas. Em contraste, as favas permanecem relativamente de nicho em muitas regiões, limitando a sua integração nas dietas quotidianas e nos produtos alimentares processados. Esta vantagem de familiaridade permite que as leguminosas concorrentes dominem tanto o consumo no retalho como as aplicações em foodservice. No mercado de proteínas de origem vegetal, a concorrência é particularmente pronunciada. A proteína de ervilha e a proteína de soja são amplamente utilizadas em alternativas à carne, substitutos de laticínios e produtos nutricionais devido aos seus perfis de sabor neutros, propriedades funcionais e robustos pipelines de inovação suportados por investimentos significativos. Como resultado, as favas detêm uma quota menor da atividade de desenvolvimento de produtos e enfrentam uma adoção mais lenta nas formulações mainstream de origem vegetal.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
As Frações de Proteína Impulsionam a Migração de ValorAs favas inteiras representaram 75,14% da quota de mercado em 2025, impulsionadas pela procura consistente de retalhistas de mercearia étnica, distribuidores de foodservice a granel e fabricantes de rações para animais. O domínio deste segmento destaca o seu papel enraizado nos mercados tradicionais e a granel. No entanto, a contribuição de receitas das favas inteiras está a divergir cada vez mais do seu domínio em volume à medida que os compradores mudam as suas preferências para categorias de commodity de menor margem. Esta tendência reflete a dinâmica de mercado em mudança, onde as considerações de custo e as preferências dos consumidores em evolução estão a remodelar os padrões de procura de favas inteiras.
A proteína de fava, incluindo concentrados e isolados, está projetada para crescer a um CAGR de 5,99% de 2026 a 2031, superando o crescimento global do mercado em 148 pontos base. Este crescimento é principalmente impulsionado pela crescente procura de ingredientes funcionais em nutrição desportiva, análogos de carne e substitutos de laticínios, que requerem produtos de maior valor em vez de leguminosas inteiras. Os isolados de proteína, que fornecem 85% a 92% de proteína em base de peso seco, têm um preço significativamente mais elevado de 8 a 12 USD por quilograma, em comparação com 0,80 a 1,20 USD para favas inteiras. Este diferencial de preço de dez vezes está a remodelar as estratégias de investimento dos processadores, à medida que os fabricantes priorizam cada vez mais produtos proteicos de maior margem para capitalizar a crescente procura de ingredientes alimentares de origem vegetal e funcionais.


Nota: Quotas de segmento de todos os segmentos individuais disponíveis mediante compra do relatório
Por Utilizador Final:
O Domínio do Retalho Mascara o Momentum do FoodserviceOs canais de retalho representaram 61,65% da quota de mercado em 2025, impulsionados por bens de consumo embalados como favas inteiras em conserva, misturas de farinha sem glúten e pós proteicos de origem vegetal. No entanto, o crescimento neste segmento está a abrandar à medida que a penetração entre os principais grupos demográficos, millennials conscientes da saúde e entusiastas da cozinha étnica, se aproxima da saturação na América do Norte e na Europa Ocidental. O segmento de retalho beneficiou da crescente preferência dos consumidores por produtos convenientes e de longa duração, mas a sua trajetória de crescimento está agora condicionada pela maturidade do mercado nas regiões desenvolvidas. Apesar disso, permanecem oportunidades nos mercados emergentes onde a consciencialização sobre produtos de origem vegetal e sem glúten ainda está a crescer, apresentando potencial para expansão futura. Adicionalmente, a inovação em embalagem e formulações de produtos poderia ajudar a revitalizar a procura em mercados saturados.
O segmento de foodservice/horeca deverá crescer a um CAGR de 5,17% de 2026 a 2031, tornando-o a categoria de utilizador final de crescimento mais rápido. Este crescimento é alimentado por restaurantes de serviço rápido e cadeias de restauração casual que incorporam hambúrgueres à base de fava, molhos sem laticínios e acompanhamentos ricos em proteínas para atender a consumidores flexitarianos e responder a pressões regulatórias sobre o fornecimento de proteína animal. Em setembro de 2025, a Nestlé Professional introduziu uma mistura de hambúrguer de fava e grão-de-bico para operadores de foodservice europeus, oferecendo uma pegada de carbono 40% inferior em comparação com hambúrgueres de carne e alinhando-se com os objetivos do Pacto Ecológico Europeu para a restauração institucional. A mudança para foodservice e processamento industrial indica que as favas estão a evoluir de um alimento étnico básico para um ingrediente funcional mainstream. No entanto, esta transição depende da capacidade dos processadores de garantir qualidade consistente e perfis de sabor neutros à escala. A adoção crescente de favas na restauração institucional e no foodservice destaca o seu potencial para cumprir objetivos de sustentabilidade enquanto responde à procura dos consumidores por opções mais saudáveis de origem vegetal.

Nota: Quotas de segmento de todos os segmentos individuais disponíveis mediante compra do relatório
Análise Geográfica
Mercado de Fava na América do Norte
A América do Norte capturou 33,02% da quota de mercado em 2025, apoiada pela posição do Canadá como o segundo maior exportador mundial de fava. Em 2024, o Canadá exportou 142.000 toneladas métricas, principalmente para o Egito, Argélia e os Emirados Árabes Unidos. Adicionalmente, os Estados Unidos beneficiam de uma concentração de instalações de fracionamento de proteínas no Minnesota, Dakota do Norte e Montana. Estas instalações permitem à região processar favas em frações proteicas de alto valor, atendendo à crescente procura de proteínas de origem vegetal em aplicações alimentares e de bebidas. A capacidade da região de integrar produção e processamento garante uma vantagem competitiva no mercado global. Além disso, a infraestrutura bem estabelecida da América do Norte e o foco na inovação em tecnologias de processamento permitem-lhe manter uma posição forte na cadeia de valor, garantindo rentabilidade e liderança de mercado.
Mercado de Fava na Ásia-Pacífico
A região Ásia-Pacífico deverá crescer a uma taxa de crescimento anual composta (CAGR) de 5,11% de 2026 a 2031, marcando a taxa de crescimento regional mais rápida. Este crescimento é impulsionado pela estratégia de diversificação proteica da China, que visa reduzir a dependência de fontes de proteína tradicionais, e pela expansão da infraestrutura de processamento de leguminosas da Índia, que suporta a produção de produtos de valor acrescentado. A adoção crescente de dietas de origem vegetal em toda a região, aliada a iniciativas governamentais para promover o cultivo e processamento de leguminosas, está a alimentar ainda mais o crescimento do mercado. Adicionalmente, a crescente população de classe média e a crescente consciencialização dos benefícios para a saúde das proteínas de origem vegetal estão a contribuir para as robustas perspetivas de crescimento da região, tornando-a um ponto focal para a expansão do mercado.
Mercado de Fava na Europa
A Europa, apesar de representar uma quota significativa da produção global de fava em 2025, fica atrás da América do Norte em valor de mercado. Isto deve-se principalmente ao facto de uma parte significativa da colheita ser direcionada para alimentação animal de baixa margem em vez de frações de qualidade alimentar humana. Ineficiências estruturais, como infraestrutura inadequada de limpeza, descasque e fracionamento, limitam a capacidade da região de capitalizar a crescente procura de proteínas de origem vegetal. Os subsídios da PAC ainda não resolveram estes desafios, deixando a Europa em desvantagem. No entanto, a grande base de produção da região e o foco crescente na melhoria das capacidades de processamento apresentam oportunidades para crescimento futuro se estas ineficiências forem abordadas. Além disso, a crescente procura dos consumidores por produtos de origem vegetal sustentáveis e de origem local poderia impulsionar investimentos em tecnologias de processamento avançadas, potencialmente transformando a dinâmica do mercado de fava europeu a longo prazo.
Panorama Competitivo
Concentração do Mercado
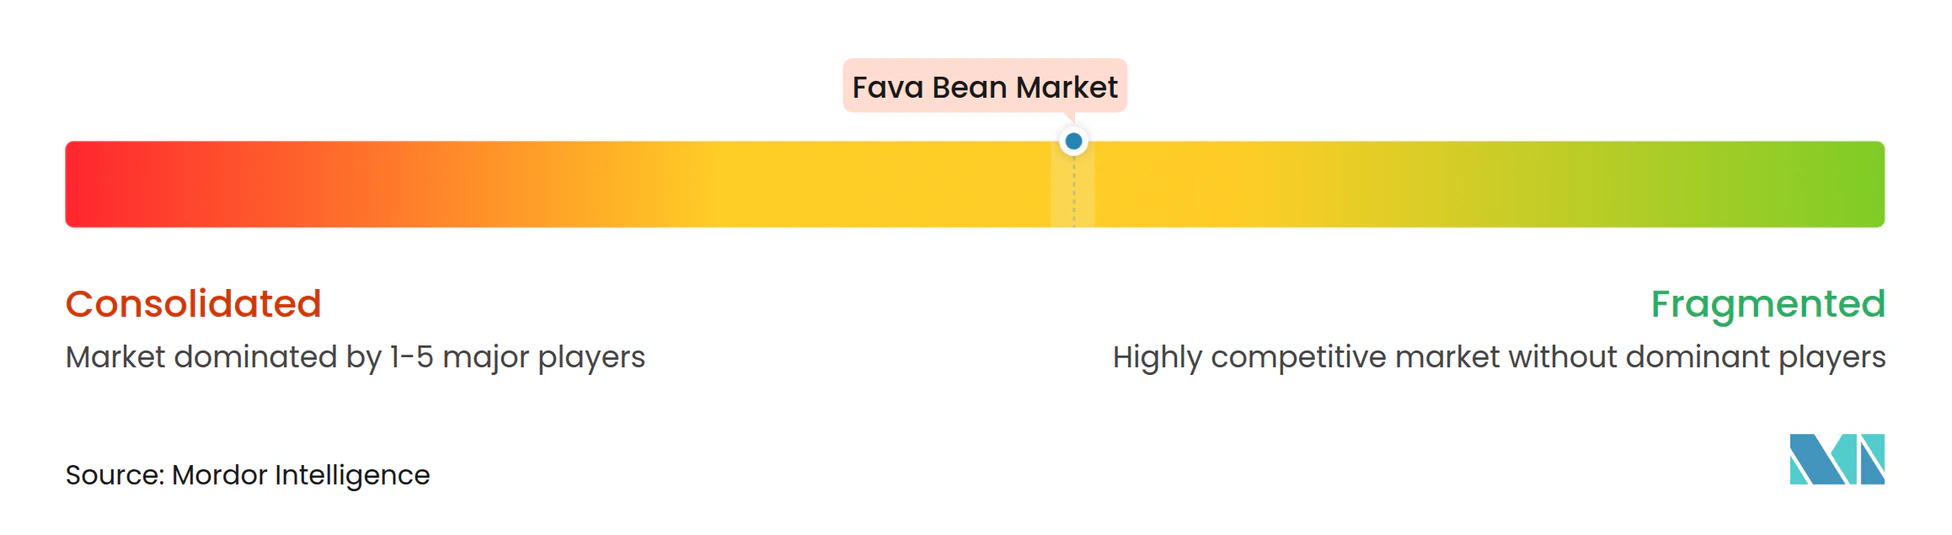
O mercado global de fava é moderadamente fragmentado, com fornecedores multinacionais de ingredientes como Roquette, ADM, Ingredion e BENEO a liderar o segmento de extração e fracionamento de proteínas. Estas empresas aproveitam tecnologias de processamento avançadas e extensas cadeias de abastecimento globais, estabelecendo-se como players-chave no mercado de proteínas de origem vegetal de alto valor. Entretanto, cooperativas regionais e comerciantes de commodities dominam a distribuição de favas inteiras, concentrando-se em vendas de commodities em grande escala dentro de mercados localizados. Os processadores de médio porte enfrentam desafios neste panorama competitivo, lutando para alcançar economias de escala e competindo tanto com grandes fornecedores como com distribuidores regionais.
Tecnologias de processamento inovadoras, incluindo desamargamento enzimático e filtração por membrana, apresentam oportunidades significativas ao reduzir a intensidade de notas indesejadas na proteína de fava enquanto mantêm o rendimento. No entanto, menos de 10 plantas à escala comercial em todo o mundo utilizam atualmente estas capacidades avançadas. Esta lacuna cria potencial para processadores especializados entrarem no mercado com produtos de alta qualidade e sabor neutro. Espera-se que estes avanços impulsionem o crescimento em segmentos de mercado de nicho e proporcionem aos players menores uma vantagem competitiva se conseguirem adotar eficazmente estas tecnologias.
A Burcon NutraScience, um player emergente no mercado, registou uma patente nos EUA em 2025 para um processo de extração por variação de pH que atinge 94% de pureza proteica enquanto reduz o consumo de água em 30% em comparação com os métodos tradicionais. Se implementada com sucesso, esta tecnologia poderia transformar a estrutura de custos da produção de proteína de fava, tornando-a mais sustentável e eficiente em termos de custos. À medida que a sustentabilidade e a eficiência ganham importância entre consumidores e produtores, esta inovação poderia oferecer aos processadores menores uma vantagem competitiva, potencialmente desafiando o domínio das grandes empresas multinacionais no mercado.
Líderes do Setor de Fava
-
Goya Foods, Inc.
-
Roquette Frères S.A.
-
Archer Daniels Midland (ADM)
-
Prairie Fava
-
BENEO GmbH
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Fava Empresas cobertas neste relatório
- Goya Foods, Inc.
- Roquette Frères S.A.
- Archer Daniels Midland (ADM)
- Prairie Fava
- BENEO GmbH
- Nutris Group / Meelunie
- The Scoular Company
- Global Food & Ingredients (GFI) Inc.
- Puris Proteins LLC
- Emsland Group
- Ingredion Incorporated
- Cosucra Groupe Warcoing SA
- Diefenbaker Spice & Pulse Inc.
- Gushen Biological Technology Group
- GrainCorp Limited
- Farbest Brands
- Australis Food Group
- Austco Polar Foods
- EuroPulse BV
- Canadian Faba Bean Producers Co-op
Desenvolvimentos industriais recentes em Mercado de Fava
- Setembro de 2025: A Phytokana Ingredients está a liderar uma iniciativa de 32,5 milhões de USD para processar favas cultivadas no Canadá em ingredientes alimentares de origem vegetal, em parceria com a Maia Farms e a Protein Industries Canada. O projeto emprega um método proprietário que evita o uso de produtos químicos e calor para produzir concentrados de proteína, farinhas e amidos. Estes ingredientes destinam-se a aplicações como alternativas a laticínios e carnes de origem vegetal.
- Agosto de 2025: A Burcon NutraScience lançou o FavaPro, um isolado de proteína de fava de alta pureza com mais de 90% de teor proteico, para responder à crescente procura de ingredientes de origem vegetal de alto desempenho. O produto é fabricado utilizando um processo de extração proprietário e é não-OGM, hipoalergénico e ambientalmente sustentável. As favas, sendo culturas fixadoras de azoto, contribuem para a melhoria da saúde do solo.
- Maio de 2024: A Roquette introduziu o seu primeiro isolado de proteína de fava, NUTRALYS Fava S900M, para expandir a sua oferta de proteínas vegetais na Europa e na América do Norte. Este ingrediente contém aproximadamente 90% de proteína e foi concebido para uso em alternativas à carne, substitutos de laticínios e produtos de panificação. Apresenta um sabor limpo, cor clara e fortes propriedades funcionais, incluindo resistência ao gel e estabilidade.
Âmbito do Relatório Global do Mercado de Fava
As favas são as sementes comestíveis da cultura leguminosa Vicia faba, também conhecida como faba beans, favas-de-cavalo ou favas largas. O mercado de fava inclui análise de produção (volume), análise de consumo (valor e volume), análise de exportação (valor e volume), análise de importação (valor e volume) e análise de tendências de preços em todo o mundo. O mercado é segmentado geograficamente em América do Norte, Europa, Ásia-Pacífico, América do Sul e África. O relatório oferece a dimensão do mercado e previsões em termos de volume (toneladas métricas) e valor (USD) para todos os segmentos acima mencionados.
Visão geral da segmentação
| Favas Inteiras | |
| Farinha de Fava | |
| Proteína de Fava | Concentrado de Proteína |
| Isolado de Proteína | |
| Outros |
| Retalho |
| Foodservice/Horeca |
| Processamento Alimentar |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto da América do Norte | |
| Europa | Alemanha |
| Reino Unido | |
| Itália | |
| França | |
| Espanha | |
| Países Baixos | |
| Polónia | |
| Bélgica | |
| Suécia | |
| Resto da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Austrália | |
| Indonésia | |
| Coreia do Sul | |
| Tailândia | |
| Singapura | |
| Resto da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Colômbia | |
| Chile | |
| Peru | |
| Resto da América do Sul | |
| Médio Oriente e África | África do Sul |
| Arábia Saudita | |
| Emirados Árabes Unidos | |
| Nigéria | |
| Egito | |
| Marrocos | |
| Turquia | |
| Resto do Médio Oriente e África |
| Por Tipo de Produto | Favas Inteiras | |
| Farinha de Fava | ||
| Proteína de Fava | Concentrado de Proteína | |
| Isolado de Proteína | ||
| Outros | ||
| Por Utilizador Final | Retalho | |
| Foodservice/Horeca | ||
| Processamento Alimentar | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Resto da América do Norte | ||
| Europa | Alemanha | |
| Reino Unido | ||
| Itália | ||
| França | ||
| Espanha | ||
| Países Baixos | ||
| Polónia | ||
| Bélgica | ||
| Suécia | ||
| Resto da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Austrália | ||
| Indonésia | ||
| Coreia do Sul | ||
| Tailândia | ||
| Singapura | ||
| Resto da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Colômbia | ||
| Chile | ||
| Peru | ||
| Resto da América do Sul | ||
| Médio Oriente e África | África do Sul | |
| Arábia Saudita | ||
| Emirados Árabes Unidos | ||
| Nigéria | ||
| Egito | ||
| Marrocos | ||
| Turquia | ||
| Resto do Médio Oriente e África | ||
Principais Questões Respondidas no Relatório
Qual é o valor global atual do mercado de fava?
O setor está avaliado em 4,58 bilhões de USD em 2026 e está projetado para atingir 5,71 bilhões de USD até 2031.
A que velocidade está a crescer a procura pelo segmento de proteína de fava?
A proteína de fava deverá expandir-se a um CAGR de 5,99% de 2026 a 2031, superando o crescimento das favas inteiras.
Qual região apresenta o maior potencial de crescimento para as favas?
A Ásia-Pacífico está prevista para registar o CAGR regional mais rápido de 5,11% até 2031, liderada pela China e pela Índia.
Que desafios limitam o uso mais amplo da proteína de fava em bebidas?
As notas indesejadas causadas pelo hexanal requerem um desamargamento dispendioso, e a fortificação com cálcio pode causar precipitação de proteínas.