
Tamanho e Participação do Mercado de Baterias de Estado Sólido para VEs
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
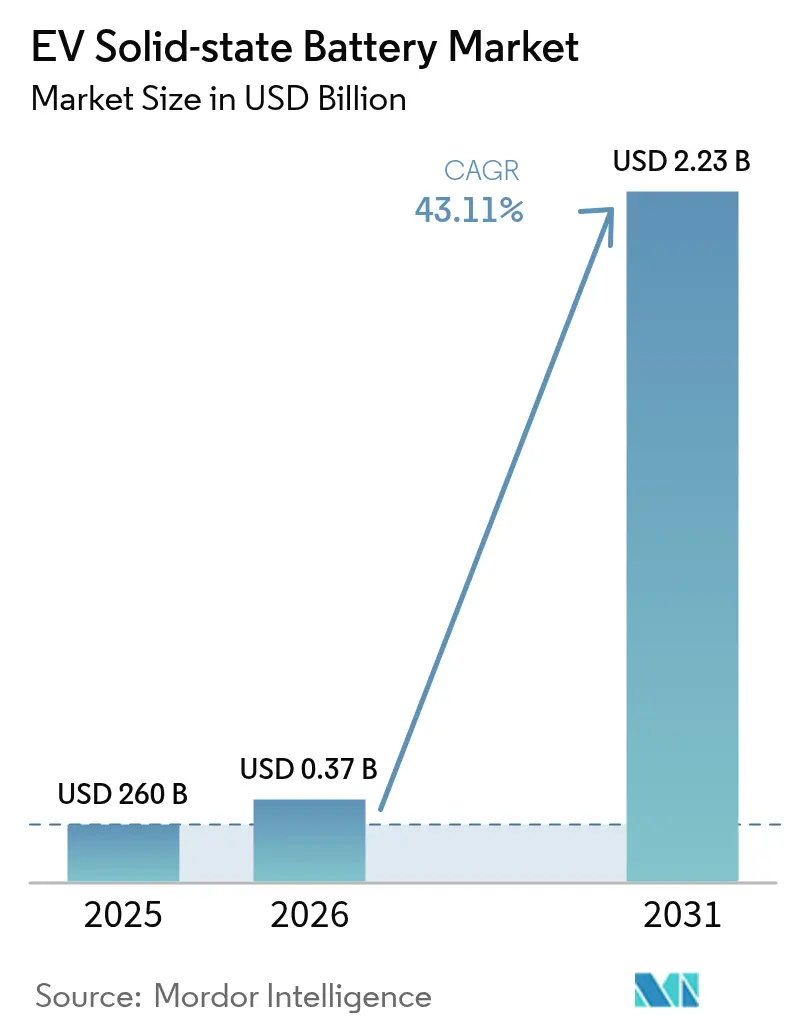
| Tamanho do Mercado (2026) | 0.37 Bilhões de dólares |
| Tamanho do Mercado (2031) | 2.23 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 43.11 % |
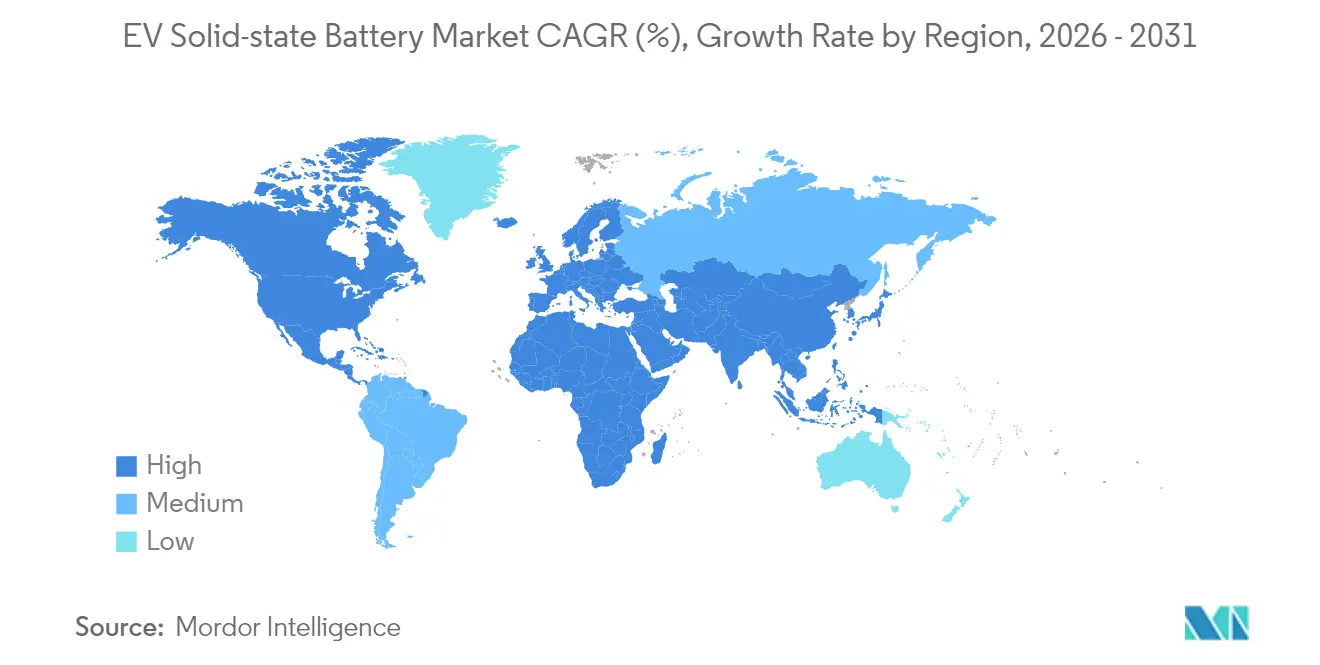
| Mercado de Crescimento Mais Rápido | Oriente Médio e África |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Baterias de Estado Sólido para VEs por Mordor Intelligence
O tamanho do mercado de baterias de estado sólido para VEs em 2026 é estimado em USD 372,09 milhões, crescendo a partir do valor de 2025 de USD 260 milhões, com projeções para 2031 mostrando USD 2,23 bilhões, crescendo a um CAGR de 43,11% ao longo de 2026-2031. O intensificação dos mandatos de veículos de emissão zero, os rápidos avanços no processamento de eletrólitos de sulfeto e os investimentos em linhas-piloto dos fabricantes de automóveis estão convergindo para acelerar a adoção. Os carros de passeio continuam sendo a plataforma de lançamento para a implantação comercial, enquanto as frotas comerciais registram crescimento incremental mais forte à medida que os operadores reconhecem as vantagens de custo ao longo da vida útil da tecnologia. A Ásia-Pacífico lidera as remessas globais, impulsionada por cadeias de suprimentos integradas no Japão, na Coreia do Sul e na China. Enquanto isso, as adições de capacidade na América do Norte e na Europa apontam para uma distribuição geográfica mais ampla quando os rendimentos de fabricação melhorarem. Os riscos estratégicos se concentram em torno da disponibilidade de folha de lítio-metal e nas perdas de rendimento de bobina para bobina, mas avanços recentes na formação de células sem ânodo e eletrólitos tolerantes à umidade aprimorados estão reduzindo essas lacunas.
Principais Conclusões do Relatório
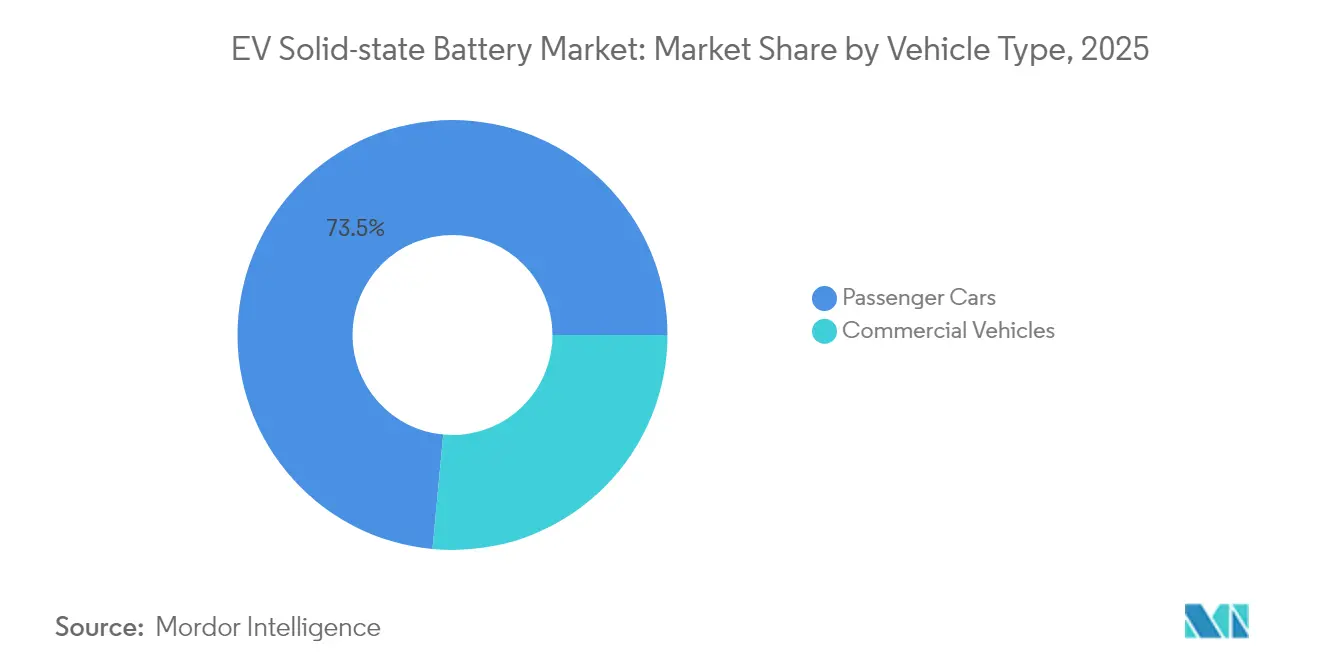
- Por tipo de veículo, os carros de passeio lideraram com 73,52% da participação de mercado de baterias de estado sólido em 2025; espera-se que os veículos comerciais registrem o CAGR mais rápido de 38,95% até 2031.
- Por propulsão, os veículos elétricos a bateria (BEVs) representaram 69,45% do tamanho do mercado de baterias de estado sólido em 2025, e espera-se que o segmento cresça a um CAGR de 38,60% até 2031.
- Por tipo de eletrólito sólido, as químicas de sulfeto comandaram 46,92% da participação de mercado em 2025, enquanto os sistemas de óxido estão previstos para se expandir a um CAGR de 30,25% até 2031.
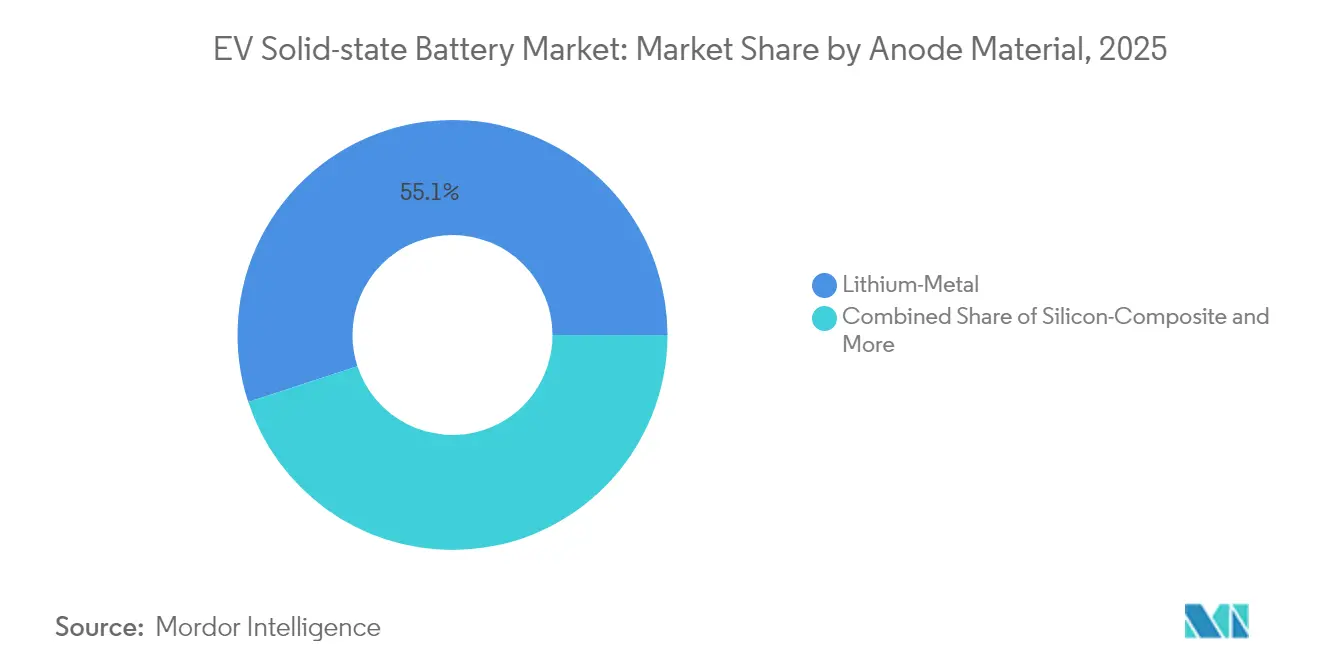
- Por material de ânodo, o lítio-metal capturou 55,05% da participação do tamanho do mercado de baterias de estado sólido em 2025 e está avançando a um CAGR de 44,10% entre 2026 e 2031.
- Por capacidade de bateria, as células de 20–100 Ah detinham 47,95% da participação de receita em 2025; células acima de 100 Ah estão projetadas para registrar o CAGR mais forte de 41,90% até 2031.
- Por geografia, a Ásia-Pacífico dominou com 40,85% de participação de mercado em 2025, enquanto o Oriente Médio e a África estão previstos para se expandir a um CAGR de 35,40% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Rápida Expansão das Vendas de VEs | +13.6% | Global, com concentração na China, Europa, América do Norte | Médio prazo (2-4 anos) |
| Vantagem em Densidade de Energia e Segurança | +9.1% | Global, adoção precoce em segmentos premium | Longo prazo (≥ 4 anos) |
| Mandatos de VEZ e Incentivos | +8.2% | América do Norte, Europa, China | Curto prazo (≤ 2 anos) |
| Integração Vertical dos Fabricantes de Automóveis | +6.4% | Ásia-Pacífico, Europa, América do Norte | Médio prazo (2-4 anos) |
| Avanços no Processo Bobina a Bobina de Sulfeto | +5.4% | Núcleo da Ásia-Pacífico, com expansão para a fabricação global | Médio prazo (2-4 anos) |
| Pressão de Responsabilidade por Incêndio em Seguros | +3.6% | América do Norte e UE, mercados regulados | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento rápido nos volumes globais de vendas de VEs
Espera-se que as vendas globais de veículos elétricos ultrapassem 20 milhões de unidades em 2025, aproximadamente o triplo dos níveis de 2021, intensificando a busca dos fabricantes de automóveis por baterias que carreguem mais rápido e percorram distâncias maiores[1]. O domínio da produção da China confere aos fabricantes de células asiáticos vantagens de escala antecipadas, enquanto a eletrificação de frotas comerciais amplia a demanda além dos segmentos de consumo. Pedidos de pacotes maiores permitem que os fornecedores empurrem as linhas-piloto em direção a maior utilização de equipamentos, por sua vez reduzindo os custos por quilowatt-hora. Essa dinâmica eleva coletivamente o mercado de baterias de estado sólido ao expandir tanto o conjunto de veículos endereçáveis quanto a disposição dos compradores de pagar prêmios tecnológicos. As variações regionais persistem, mas a trajetória geral permanece ascendente à medida que as preocupações com segurança e autonomia diminuem.
Vantagem em densidade de energia e segurança em relação aos pacotes de lítio-íon
Os protótipos de estado sólido superam rotineiramente 500 Wh/kg, muito acima da faixa de 250–300 Wh/kg dos pacotes convencionais de íons de lítio, impulsionando a inovação no Mercado de Baterias de Estado Sólido para VE, e trabalhos laboratoriais recentes relatam condutividades iônicas de 5,7 mS/cm para eletrólitos de sulfeto, mantendo a integridade estrutural sob tensão mecânica. A eliminação dos eletrólitos líquidos inflamáveis reduz o risco de fuga térmica, um critério cada vez mais importante para reguladores e seguradoras. Os fabricantes de automóveis podem, portanto, reduzir o volume dos pacotes de baterias, recuperar espaço na cabine e diminuir a massa do veículo. Esses benefícios se traduzem em maiores autonomias de condução ou baterias menores para a mesma autonomia, ambos os quais desbloqueiam flexibilidade de design e ganhos no custo total de propriedade. A tolerância da tecnologia para ânodos de lítio metálico puro amplia ainda mais a diferença de desempenho, criando um forte apelo para plataformas de alto padrão e frotas.
Mandatos governamentais de VEZ e incentivos para baterias
A regra de Veículos Limpos Avançados II da Califórnia exige que cada novo veículo leve vendido no estado seja de emissão zero até 2035, com metas intermediárias agressivas a partir de 2026[2]. A política está alinhada com créditos fiscais federais que vinculam o fornecimento e a montagem de baterias à fabricação doméstica, levando os fabricantes de automóveis a localizar linhas de células de próxima geração. O Plano Industrial do Pacto Verde Europeu adiciona financiamento paralelo para gigafábricas de baterias e processamento de matérias-primas. Essas políticas sincronizadas encurtam os períodos de retorno dos investimentos de capital em estado sólido e fornecem certeza antecipada de demanda.
Linhas-piloto internas dos fabricantes de automóveis (Toyota, VW, BMW)
A joint venture de 3 GWh de lítio-sulfeto da Toyota Motor Corporation, a parceria de 40 GWh da Volkswagen AG com a QuantumScape Corp e os programas de protótipos da BMW AG destacam um padrão emergente no Mercado de Baterias de Estado Sólido para VE: os principais fabricantes de automóveis estão integrando verticalmente o desenvolvimento de células para garantir diferenciação. Esses projetos melhoram a transferência de conhecimento ao longo da cadeia de suprimentos, permitindo iterações rápidas sobre gargalos de rendimento e controle de qualidade. Os volumes iniciais de produção serão destinados a modelos premium, onde as margens são mais amplas, mas as lições aprendidas abrem caminho para segmentos de maior volume até 2028.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo de Produção e Perda de Rendimento | -9.1% | Global, agudo na fabricação em estágio inicial | Curto prazo (≤ 2 anos) |
| Capacidade Limitada em Gigaescala | -7.3% | Global, desequilíbrio entre oferta e demanda | Médio prazo (2-4 anos) |
| Gargalo de Folha de Lítio-Metal | -5.4% | Global, concentrado em fornecedores especializados | Médio prazo (2-4 anos) |
| Incerteza nos Caminhos de Reciclagem | -3.6% | Mercados desenvolvidos com mandatos rígidos de reciclagem | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto custo de produção e baixo rendimento de fabricação
As células de estado sólido atuais custam entre 400 e 500 USD por kWh, aproximadamente quatro vezes o custo médio dos pacotes de íons de lítio atuais, devido aos rigorosos controles de umidade e às tolerâncias apertadas nas interfaces sólido-sólido. As perdas por defeitos atingem percentuais de dois dígitos em muitas linhas-piloto, ampliando os custos unitários durante as primeiras produções. Inovações de processo, como folhas de lítio depositadas por vapor e empilhamento sem ânodo, mostram potencial para reduzir à metade as taxas de defeitos, mas a validação industrial ainda está em andamento. Até que essas melhorias migrem do laboratório para a linha de produção, os prêmios de preo restringirão a implantação generalizada no mercado de baterias de estado sólido para veículos elétricos.
Capacidade limitada em gigaescala antes de 2028
A maioria das instalações existentes tem capacidade na ordem de dezenas de megawatt-hora, insuficiente para a demanda automotiva convencional, criando um desafio fundamental para o Mercado de Baterias de Estado Sólido para VE. Apesar de múltiplos anúncios, apenas um pequeno número de projetos confirmados ultrapassará o limiar de gigawatt-hora antes de 2028. A intensidade de capital dos sistemas de rolo a rolo livres de umidade e o número limitado de fabricantes de equipamentos especializados retardam as construções. Essa incompatibilidade entre as previsões de demanda e a produção física limitará a disponibilidade no curto prazo, moderando assim as curvas de adoção fora dos nichos premium e de frotas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Veículo:
Carros de passeio impulsionam a adoção precoceO segmento de automóveis de passeio gerou 73,52% da receita de 2025 no mercado de baterias de estado sólido para veículos elétricos, refletindo as implantações iniciais em modelos de alto valor onde desempenho e segurança justificam prêmios de preço. As frotas comerciais ficam atrás em participação, mas registram um CAGR de 38,95% até 2031, à medida que os operadores avaliam as economias no custo total de propriedade provenientes de pacotes mais duráveis e menor tempo de inatividade. A Toyota planeja lançar pacotes de estado sólido primeiro em cupês de luxo e, em seguida, expandir a química para linhas mais amplas à medida que os custos caem. Os gestores de frotas, por sua vez, priorizam o carregamento rápido e a durabilidade, tornando-os receptivos a preços iniciais mais elevados de baterias que reduzem a manutenção.
O padrão do segmento indica uma curva de adoção em duas ondas: veículos de luxo pessoal estabelecem credibilidade de marca e confiabilidade de engenharia, seguidos por vans e caminhões leves que valorizam as taxas de utilização. À medida que os dados de garantia se acumulam e os custos unitários diminuem, os segmentos de passageiros convencionais responderão pela maior parte dos volumes unitários após 2028. Essa mudança espelha o histórico de implantação dos pacotes de íons de lítio de alto teor de níquel e cria um trampolim para a penetração no mercado de massa.


Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante compra do relatório
Por Propulsão:
BEVs lideram a integração de estado sólidoOs veículos elétricos a bateria (BEV) absorveram 69,45% das remessas em 2025 e têm previsão de crescimento a um CAGR de 38,60% ao longo do período de perspectiva. O mercado de baterias de estado sólido para veículos elétricos beneficia-se de plataformas puramente elétricas que exploram a alta densidade de energia da química para ampliar a autonomia sem aumentar os pacotes, uma vantagem menos crítica para os híbridos. Os veículos elétricos híbridos plug-in (PHEV) se beneficiam, ainda assim, da maior aceitação de carga, o que eleva as frações de condução exclusivamente elétrica e melhora a conformidade das frotas com as emissões.
A maioria dos fabricantes de automóveis alinha seus roteiros de estado sólido com arquiteturas elétricas de ponta, pois as margens premium podem cobrir os prêmios iniciais das células. À medida que os custos diminuem, as plataformas PHEV e híbridas em série adotarão módulos de estado sólido mais finos e leves, liberando espaço de embalagem ou permitindo a redução do tamanho das baterias. Em paralelo, a pressão regulatória por emissões zero no escapamento consolida os BEVs como a propulsão dominante adequada para a tecnologia.
Por Tipo de Eletrólito Sólido:
Sulfetos dominam a fabricaçãoNo mercado de baterias de estado sólido para veículos elétricos, os eletrólitos de sulfeto capturaram 46,92% de participação em 2025 e têm projeção de expansão a um CAGR de 35,80% até 2031, devido à condutividade iônica superior e à compatibilidade com as linhas de revestimento rolo a rolo existentes. Os requisitos de atmosfera controlada elevam o investimento de capital, mas os pioneiros argumentam que os benefícios de condutividade superam a complexidade de manuseio. Os sistemas de óxido oferecem maior tolerância à umidade ao custo de resistência induzida pela espessura, enquanto as variantes de polímero atendem a aplicações especializadas onde a flexibilidade importa mais do que o desempenho absoluto.
Dados recentes de pesquisa mostram que filmes finos de sulfeto atingem densidades de 900 Wh/L no nível do pacote, sustentando o argumento para trens de força eletrificados de alto volume. O trabalho em andamento sobre misturas de argirodita de alta entropia visa elevar a condutividade acima de 6 mS/cm, equivalente aos eletrólitos líquidos. Os óxidos provavelmente conquistarão nichos no armazenamento estacionário e na mobilidade crítica para a segurança, enquanto os polímeros permanecem focados em dispositivos vestíveis e micromobilidade.
Por Material de Ânodo:
Lítio-metal lidera o desempenhoOs ânodos de lítio-metal reivindicaram 55,05% da participação de mercado em 2025, sublinhando o benefício central da tecnologia: capacidade utilizável máxima. Os separadores de estado sólido suprimem dendritos mesmo sob ciclagem agressiva, desbloqueando capacidades gravimétricas teóricas próximas a 3.860 mAh/g. Os ânodos compósitos de silício e compósitos de grafite oferecem etapas intermediárias para fabricantes receosos dos desafios de escalonamento do lítio puro.
As células de lítio-metal estão projetadas para escalar a um CAGR de 44,10% até 2031, parcialmente impulsionadas por designs de pilha sem ânodo que depositam lítio durante a primeira carga, reduzindo o consumo de folha. As misturas dominadas por silício fornecem uma proteção, explorando as cadeias de suprimentos existentes e os formatos de células enquanto preservam espaço para futuras atualizações. Consequentemente, a corrida dos ânodos provavelmente se resolverá em um cenário híbrido onde diferentes químicas visam faixas de preço de veículos distintas.

Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante compra do relatório
Por Capacidade de Bateria:
Faixa intermediária domina as aplicaçõesAs células classificadas em 20–100 Ah formaram 47,95% do total de remessas em 2025, pois se mapeiam perfeitamente para pacotes automotivos de 50–100 kWh. Os formatos acima de 100 Ah estão crescendo mais rapidamente a um CAGR de 41,90%, refletindo esforços para reduzir a contagem de módulos e a complexidade da fiação. As células abaixo de 20 Ah permanecem relevantes para dispositivos aeroespaciais, médicos e de consumo de nicho que valorizam a segurança intrínseca mais do que o menor custo.
Os programas de escalonamento em andamento visam padronizar designs prismáticos de grande formato e cilíndricos da série 46, cada um proporcionando aumentos de energia seis vezes maiores em comparação com as células 21700 atuais. As capacidades crescentes estão alinhadas com o impulso dos fabricantes de automóveis por uma arquitetura de pacote simplificada, o que, por sua vez, reduz os custos de montagem e facilita a reciclagem.
Análise Geográfica
Mercado de Baterias de Estado Sólido para Veículos Elétricos na APAC
A Ásia-Pacífico liderou o mercado de baterias de estado sólido com uma participação de 40,85% em 2025, ancorada pela cadeia de valor de sulfeto de lítio do Japão e pela expertise em linhas-piloto da Coreia do Sul. O financiamento governamental sustenta a P&D de células e os projetos iniciais de integração em veículos, enquanto os corredores consolidados de exportação de íons de lítio encurtam as curvas de aprendizado para o aumento de escala.
Mercado de Baterias de Estado Sólido para Veículos Elétricos na América do Norte
A América do Norte, apoiada pelos créditos da Lei de Redução da Inflação e por uma meta de mais de 1.200 GWh de capacidade anual de células até 2030, emerge como o próximo grande polo de crescimento. A gigafábrica planejada pela Volkswagen AG em St. Thomas e as múltiplas linhas-piloto de startups apontam para um ecossistema em formação em torno dos mandatos de fornecimento doméstico. As empresas aproveitam a proximidade dos depósitos de cobalto, lítio e níquel no Canadá e nos Estados Unidos para garantir a resiliência no fornecimento de matérias-primas.
Mercado de Baterias de Estado Sólido para Veículos Elétricos na EMEA
O Oriente Médio e a África registram o maior CAGR, de 35,40%, ainda que a partir de uma base pequena, impulsionados por hubs de hidrogênio verde e projetos-piloto de armazenamento em escala utilitária que avançam diretamente para as químicas de estado sólido por razões de segurança e durabilidade. A Europa mantém um progresso constante com a iniciativa FestBatt da Alemanha e consórcios com múltiplos parceiros que visam à produção comercial até o final da década. Os esforços de integração dos fabricantes de automóveis europeus garantem uma demanda futura, enquanto os fundos público-privados aceleram os avanços na ciência dos materiais.
Análise da cadeia de valor
A cadeia de valor de baterias de estado sólido para VEs começa com insumos upstream, incluindo lítio, níquel, cobalto e manganês de grau para baterias, além de precursores especializados para eletrólitos sólidos (notadamente as rotas de sulfeto), e folha de lítio metálico para pilhas de lítio-metal e sem anodo. Os participantes midstream convertem esses insumos em materiais ativos de catodo, pós/filmes de eletrólito sólido, separadores e coletores de corrente, seguidos pela fabricação das células, que depende de ambientes com controle de umidade e laminação/empilhamento de alta precisão. No downstream, as células são montadas em módulos e packs por fabricantes de células, OEMs ou integradores de nível 1, sendo então validadas em veículos de desenvolvimento das OEMs antes do envio comercial, com a demanda inicial concentrada em automóveis de passeio e em expansão por meio de programas de frotas.
A cadeia está atualmente organizada em torno de ecossistemas de desenvolvimento multipartes que conectam montadoras a desenvolvedores especializados de células e parceiros-chave de materiais. Exemplos incluem a QuantumScape trabalhando com a Honda no desenvolvimento de baterias de estado sólido e nos processos de fabricação (junho de 2026) e a Stellantis integrando as células FEST da Factorial em um veículo de desenvolvimento Dodge Charger Daytona para testes em estrada (junho de 2026), refletindo como as atividades de qualificação e industrialização agora acompanham a expansão de escala dos materiais. Os pontos de estrangulamento continuam centrados na produção de eletrólitos finos em ritmo de produção automotiva, na estabilidade da interface sólido-sólido e no rendimento de fabricação, o que aumenta a importância estratégica do know-how de processo, como as abordagens de eletrodo seco destacadas pela LG Energy Solution em 2026 como um caminho para reduzir a degradação causada por solventes e as longas etapas de secagem.
Cenário Competitivo
Concentração do Mercado
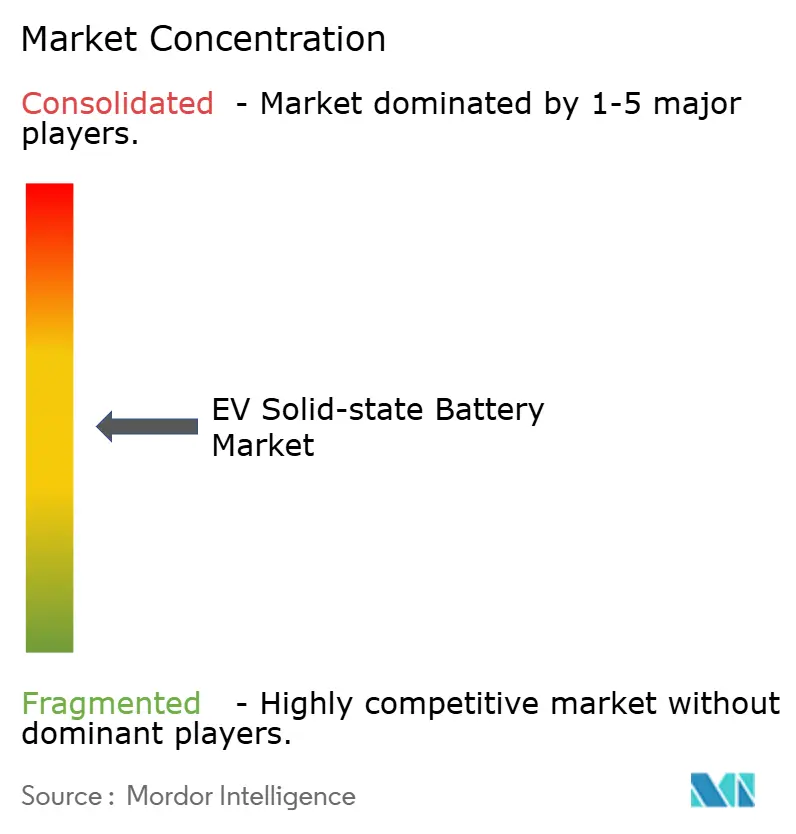
O mercado de baterias de estado sólido permanece moderadamente fragmentado. A diferenciação competitiva gira em torno de portfólios de patentes, formulações de eletrólitos e rendimentos de bobina a bobina.
A Toyota se concentra na química de sulfeto e na integração interna de pacotes. A Samsung SDI busca um design sem ânodo que melhora a densidade volumétrica, enquanto a QuantumScape comercializa um separador cerâmico licenciado para múltiplos fabricantes de automóveis. Startups como a ProLogium se concentram em pilhas de óxido flexíveis para eletrônicos de consumo premium e motocicletas elétricas, indicando aplicações horizontais mais amplas além dos carros.
As alianças estratégicas entre fabricantes de automóveis e desenvolvedores de células se intensificam à medida que as empresas correm para garantir capacidade. Evidências de potencial de consolidação são visíveis em joint ventures recentes e participações acionárias, particularmente onde os fabricantes de automóveis trocam capital por fornecimento garantido de células. No entanto, a intensidade de capital do setor e os rígidos limites de qualidade limitam os participantes viáveis, sugerindo uma mudança de médio prazo em direção a uma estrutura oligopolista quando as linhas-piloto amadurecerem.
Líderes da Indústria de Baterias de Estado Sólido para VEs
-
Toyota Motor Corporation
-
Samsung SDI Co., Ltd
-
Solid Power Inc.
-
LG Energy Solution Ltd
-
QuantumScape Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Baterias de Estado Sólido para Veículos Elétricos Empresas cobertas neste relatório
- Toyota Motor Corporation
- Volkswagen AG
- Samsung SDI Co Ltd
- LG Energy Solution Ltd
- QuantumScape Corp
- CATL
- BYD Co Ltd
- Solid Power Inc
- Panasonic Holdings Corp
- ProLogium Technology Co Ltd
- Nissan Motor Co Ltd
- BMW AG
- Ford Motor Co
- Stellantis NV
- Hyundai Motor Co
Oportunidades de mercado e perspectivas futuras
O espaço em branco de curto prazo está concentrado em serviços de industrialização e capacidades de equipamentos/processos que melhoram o rendimento na produção em atmosfera controlada, particularmente para eletrólitos de sulfeto e arquiteturas de lítio-metal/sem anodo, que dominam as metas de desempenho iniciais. Os programas de validação em nível de veículo estão ampliando o funil de projetos próximos da comercialização, como mostrado pela Stellantis e pela Factorial ao colocar células FEST em um veículo de desenvolvimento para testes em estrada em junho de 2026, e pelas colaborações entre OEMs e desenvolvedores focadas em capacidade de fabricação, como o acordo da QuantumScape com a Honda R&D sobre processos de desenvolvimento e fabricação (junho de 2026). Essas atividades geram demanda por fornecimento qualificado de eletrólito sólido, sistemas de controle de umidade e serviços de transferência de escala piloto para pré-série, ao mesmo tempo em que impulsionam especificações mais padronizadas nas compras.
Ações de política e normas na Ásia acrescentam alavancas concretas de comercialização e limites de qualificação mais claros. A China implementou uma norma nacional de classificação em julho de 2026, definindo a rotulagem de "totalmente estado sólido" com base em um limite de massa de eletrólito líquido inferior a 5% sob testes a 120 °C, o que torna mais rigorosas as alegações técnicas e apoia a diferenciação de projetos ASSB verificados. A China também anunciou uma política de imposto sobre consumo, em vigor a partir de 1º de setembro de 2026, que isenta baterias de estado sólido até o final de 2028, enquanto outras células de íons de lítio enfrentam um novo imposto, melhorando a economia relativa das químicas de estado sólido em conformidade. Paralelamente, o financiamento apoiado pelo METI no Japão (relatado em 660 milhões de dólares em subsídios para projetos de cadeia de suprimentos de estado sólido em junho de 2026) e ações empresariais, como a construção da planta piloto de eletrólito sólido da Idemitsu com a Toyota e a conclusão, pela Gotion, do projeto de uma linha totalmente de estado sólido de 2 GWh, apontam para áreas de foco de investimento: produção de eletrólito sólido, capacidade piloto de nível de qualificação e estabilização do processo de fabricação.
Desenvolvimentos industriais recentes em Mercado de Baterias de Estado Sólido para Veículos Elétricos
- Julho de 2026: a Samsung SDI delineou um plano de investimento de longo prazo totalizando 25 trilhões de KRW entre Ulsan e Cheonan até 2040, posicionando Ulsan como uma base de produção em massa de baterias totalmente de estado sólido e Cheonan como um centro de P&D para validação de tecnologias de próxima geração. A medida sinaliza um compromisso sustentado de capex com trajetórias de escala e prontidão de processo, em vez de prototipagem de ciclo curto. Também eleva a barra competitiva para fabricantes sem infraestrutura comparável de piloto para produção.
- Junho de 2026: a QuantumScape anunciou um acordo de pesquisa conjunta com a Honda R&D Co., Ltd. focado no desenvolvimento de tecnologia de baterias de estado sólido e nos processos de fabricação. A parceria traz mais uma OEM global para o ecossistema de industrialização da QuantumScape, reforçando o papel do codesenvolvimento na redução de riscos em etapas de escalonamento, como o processamento de separadores e a montagem de células. Também amplia a possível demanda downstream por células qualificadas, uma vez que as métricas piloto atendam aos requisitos automotivos.
- Julho de 2024: a PowerCo, da Volkswagen, e a QuantumScape concordaram em industrializar células de estado sólido com uma capacidade anual inicial de 40 GWh, com um caminho de expansão para 80 GWh. O acordo forneceu uma rota de comercialização definida, vinculada a uma entidade de fabricação em grande escala, deslocando os esforços de estado sólido da validação em laboratório para o planejamento de implantação em fábrica. Também intensificou a pressão competitiva sobre outras parcerias entre desenvolvedores e OEMs para garantir capacidade e estruturas de compra comparáveis.
Mercado de Baterias de Estado Sólido para Veículos Elétricos Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Nesta metodologia, o mercado de baterias de estado sólido para VE é contabilizado como receita proveniente de pacotes de baterias de tração com eletrólito sólido fornecidos para uso em veículos elétricos, com a venda registrada no momento do primeiro envio comercial em USD.
Exclusões de escopo: Excluímos células em fase de protótipo que ainda não estão em envio comercial, substituições no mercado de reposição e baterias de estado sólido destinadas a eletrônicos de consumo ou armazenamento estacionário.
Visão Geral da Segmentação
- Por Tipo de Veículo
- Carros de Passeio
- Veículos Comerciais
- Por Propulsão
- Veículo Elétrico a Bateria (BEV)
- Veículo Elétrico Híbrido Plug-In (PHEV)
- Veículo Elétrico Híbrido (HEV)
- Por Tipo de Eletrólito Sólido
- Base de Sulfeto
- Base de Óxido
- Base de Polímero
- Por Material de Ânodo
- Lítio-Metal
- Compósito de Silício
- Compósito de Grafite
- Por Capacidade de Bateria
- Abaixo de 20 Ah
- 20 a 100 Ah
- Acima de 100 Ah
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- Restante da América do Norte
- América do Sul
- Europa
- Alemanha
- Reino Unido
- França
- Espanha
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Coreia do Sul
- Índia
- Austrália
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Arábia Saudita
- EAU
- África do Sul
- Egito
- Nigéria
- Restante do Oriente Médio e África
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para estabelecer os parâmetros do modelo e ancorar o ambiente de demanda para baterias de estado sólido para VE. Referenciamos principalmente indicadores públicos de adoção e produção que explicam para onde os programas de VE e o fornecimento de baterias estão se movendo, como conjuntos de dados de perspectivas de VE da AIE, publicações do Departamento de Energia dos EUA e de laboratórios nacionais, estatísticas minerais do USGS para insumos-chave e bancos de dados de patentes para rastrear atividades de eletrólito sólido e lítio metálico. Também revisamos referências de normas e segurança para baterias de tração e transporte, como os regulamentos relacionados a baterias da UNECE e regulamentos regionais similares, uma vez que o cronograma de conformidade pode alterar os envios de curto prazo.
Para traduzir os sinais de demanda em um conjunto de mercado realista, utilizamos documentos públicos de montadoras e fornecedores (relatórios anuais, apresentações de resultados e anúncios de produtos) para capturar cronogramas de pilotos declarados, formatos de pacotes-alvo e lançamentos de veículos pretendidos. Quando disponível, complementamos isso com assinaturas pagas para informações financeiras de empresas e notícias, consultas de patentes e um banco de dados de envios de importação e exportação em nível de remessa para verificar a disponibilidade de materiais e os primeiros fluxos comerciais. As fontes listadas aqui são ilustrativas e não exaustivas, e muitas outras fontes públicas foram utilizadas para coleta de dados, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
Entrevistas primárias e pesquisas foram utilizadas para testar as premissas documentais e preencher lacunas sobre o que está sendo efetivamente enviado, qualificado ou atrasado nos programas de VE. Conversamos com uma combinação de fornecedores de materiais de estado sólido, desenvolvedores de células e pacotes, equipes de engenharia vinculadas a montadoras de VE e integradores a jusante para confirmar a prontidão para comercialização, as curvas de aumento esperadas e como os preços se apresentam em volumes iniciais. Por ser um mercado global, cruzamos os dados entre APAC, EMEA e as Américas para que as realidades das linhas piloto regionais e o impulso das políticas não fossem generalizados além do que os entrevistados descreveram.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 39% | CXOs: 21% | APAC: 44% |
| Nível médio: 40% | Líderes funcionais/de unidade: 30% | EMEA: 29% |
| Participantes menores: 21% | Gerentes: 49% | Américas: 27% |
Dimensionamento de Mercado e Previsão
Construímos o mercado utilizando uma abordagem de cima para baixo e de baixo para cima, mas a construção principal parte da produção de VE e dos sinais de adoção em nível de programa que reconstroem o conjunto de envios de curto prazo para pacotes de estado sólido. Para cada grande região produtora de VE, o modelo aplica um caminho de adoção para pacotes de estado sólido vinculado a marcos de programa identificáveis, que são então traduzidos em envios de pacotes e receita utilizando uma curva de preços que declina à medida que os volumes aumentam.
Os principais insumos que influenciam o tamanho e o padrão ano a ano incluem o cronograma de lançamentos de plataformas de VE que mencionam integração de estado sólido, anúncios de capacidade de linhas piloto e pré-série, energia de pacote assumida (kWh) por classe de veículo, expectativas de rendimento e perda por refugo em estágio inicial e preços em nível de pacote por kWh que mudam à medida que o risco de qualificação diminui. Para evitar superestimar o mercado durante o aumento inicial, tratamos atrasos, redefinições de qualificação e fornecimento restrito de lítio metálico e eletrólito sólido como variáveis de atrito explícitas, em vez de deixá-las como premissas narrativas genéricas.
A previsão foi feita utilizando análise de cenários, pois o cronograma de comercialização ainda é irregular entre regiões e programas de veículos. O caso base é orientado pelo consenso das entrevistas sobre o provável cronograma de início de produção, velocidades de aumento e progressão de preços, e então é verificado em relação a uma aproximação seletiva de baixo para cima utilizando o preço médio de venda de pacotes por kWh amostrado multiplicado pelos volumes de envio esperados e premissas de conversão de capacidade para produção dos fornecedores. Onde a visibilidade de baixo para cima é fraca, aplicamos faixas de utilização conservadoras e, em seguida, verificamos os totais em relação a indicadores independentes de produção de VE para que as lacunas não inflem silenciosamente a previsão.
Ciclo de Validação de Dados e Atualização
A validação é feita em camadas para que uma premissa não influencie excessivamente o número final. Comparamos os resultados com sinais independentes, como trajetórias de produção de VE, capacidades piloto divulgadas e demanda implícita de energia de pacotes, e então revisamos quaisquer grandes saltos ano a ano para confirmar que são sustentados por um aumento real de programa ou mudança de preços. Se um ponto de dados parecer inconsistente, ele é reelaborado e, quando necessário, a equipe se reconecta com um especialista relevante para esclarecer o que mudou.
Antes da aprovação final, o modelo passa por uma revisão interna de analistas que verifica a matemática, a consistência de unidades (pacotes, kWh e USD) e a lógica por trás das divisões regionais. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorre um evento relevante, como um atraso no início de produção, uma grande expansão de piloto ou uma redefinição visível de preços. Logo antes da entrega, uma revisão atualizada é concluída para que os clientes recebam a visão mais recente em vez de um rascunho mais antigo.
Tamanho do Mercado de Baterias de Estado Sólido para VE da Mordor Intelligence Comparado a Outras Estimativas Publicadas
Os tamanhos de mercado publicados para baterias de estado sólido para VE podem variar amplamente porque a categoria ainda está em estágio inicial e as definições nem sempre são consistentes. As diferenças geralmente decorrem do que é contabilizado como produto de estado sólido qualificado, qual ponto de receita é utilizado (célula, pacote ou valor em nível de veículo) e quão agressivamente o cronograma de aumento é assumido.
Ao rastrear os marcos de comercialização e o cronograma de envio de pacotes, a Mordor Intelligence mantém a receita contabilizada vinculada às primeiras entregas comerciais de pacotes para uso em VE, o que frequentemente exclui atividades de piloto e protótipo que algumas estimativas ainda precificam. Outro fator que gera lacunas é o preço, uma vez que algumas fontes assumem uma queda rápida em USD por kWh sem vinculá-la à melhoria de rendimento e escala de produção, enquanto outras misturam aplicações não relacionadas a VE ou incluem substituições no mercado de reposição que não refletem a dinâmica de fornecimento para montadoras.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 0,26 bilhões de USD (2025) | |
| Publicação Comercial A | 2,67 bilhões de USD (2025) | Frequentemente contabiliza receitas mais amplas de baterias de estado sólido, incluindo usos não relacionados a VE e envios em estágio mais inicial, e pode aplicar premissas agressivas de adoção e preços sem vinculação à qualificação do programa de veículo. |
| Relatório Setorial B | 0,27 bilhões de USD (2023) | Utiliza um ano base mais antigo e um escopo mais amplo de baterias de estado sólido que pode combinar baterias de filme fino e de pequeno formato, o que altera o conjunto de receitas exclusivas para VE e o preço médio efetivo. |
A tabela mostra que a dispersão é explicada principalmente por escolhas de escopo e cronograma, e não por simples diferenças matemáticas. Quando a receita contabilizada é limitada a envios comerciais de pacotes para VE e os preços são vinculados à escala e ao rendimento, o tamanho do mercado torna-se mais fácil de rastrear até variáveis claras e etapas reproduzíveis. Isso ajuda os tomadores de decisão a comparar cenários sem misturar conjuntos de receitas distintos.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de baterias de estado sólido?
O tamanho do mercado de baterias de estado sólido é de USD 372,09 milhões em 2026 e está previsto para atingir USD 2,23 bilhões até 2031.
Quão rápido está crescendo o mercado de baterias de estado sólido?
Projeta-se que o mercado registre uma taxa de crescimento anual composta de 43,11% entre 2026 e 2031.
Qual região lidera o mercado de baterias de estado sólido?
A Ásia-Pacífico detém a maior participação de 40,85% em 2025, devido às cadeias de suprimentos integradas e ao investimento agressivo em linhas-piloto.
Por que as baterias de estado sólido são consideradas mais seguras do que as de lítio-íon?
Elas eliminam os eletrólitos líquidos inflamáveis, reduzindo o risco de fuga térmica e permitindo uma implantação mais segura em aplicações de alta energia.
Quando começará a produção em larga escala de baterias de estado sólido?
Espera-se que a produção comercial aumente a partir de 2027 à medida que as linhas-piloto fazem a transição para capacidades de múltiplos gigawatt-hora.
Qual segmento de veículos adotará baterias de estado sólido primeiro?
Os carros de passeio premium estão prontos para ser os pioneiros na adoção, seguidos pelas frotas comerciais que priorizam a redução do tempo de inatividade durante o carregamento.