
Tamanho e Participação do Mercado de Baterias de Íons de Lítio Automotivas
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
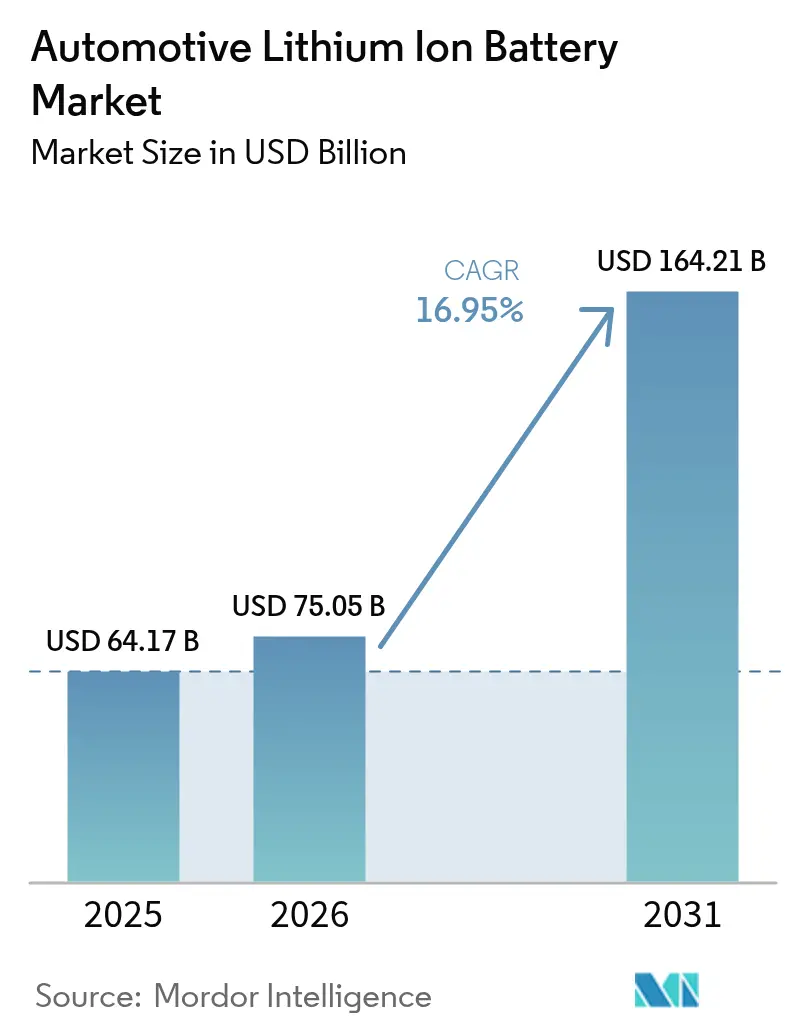
| Tamanho do Mercado (2026) | 75.05 Bilhões de dólares |
| Tamanho do Mercado (2031) | 164.21 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 16.95 % |
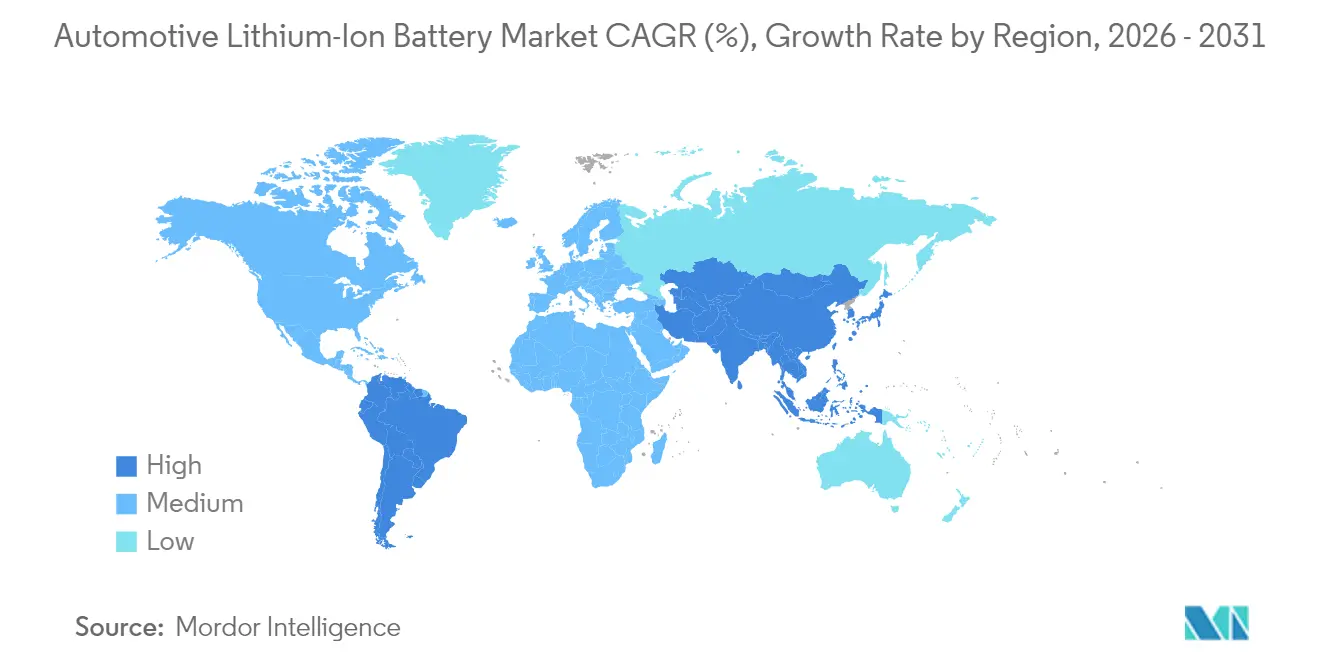
| Mercado de Crescimento Mais Rápido | América do Sul |
| Maior Mercado | Ásia-Pacífico |
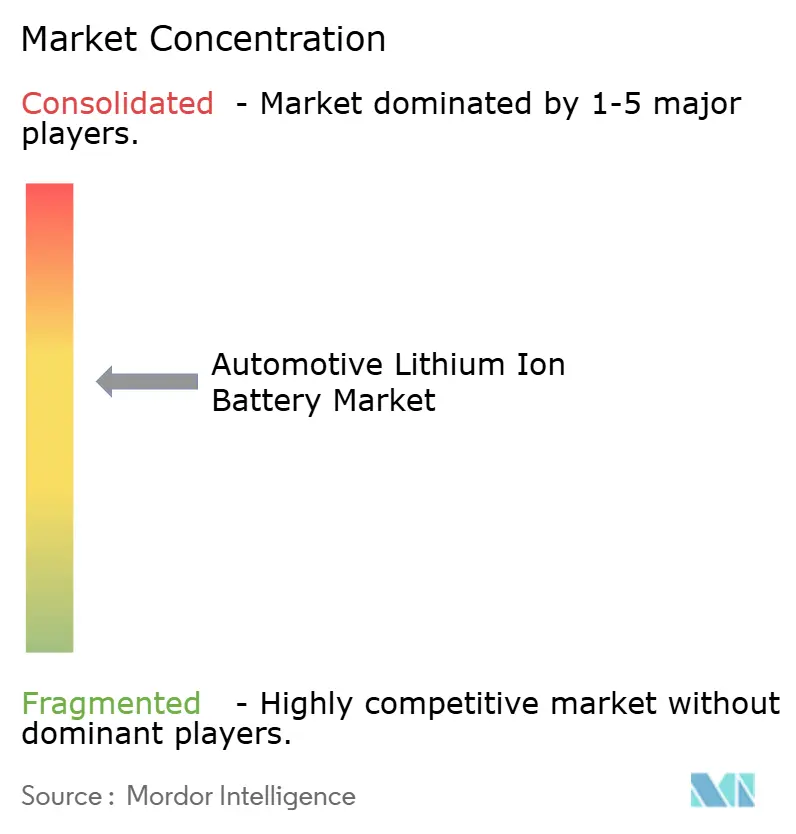
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Baterias de Íons de Lítio Automotivas por Mordor Intelligence
O tamanho do Mercado de Baterias de Íons de Lítio Automotivas em 2026 é estimado em USD 75,05 bilhões, crescendo a partir do valor de 2025 de USD 64,17 bilhões, com projeções para 2031 mostrando USD 164,21 bilhões, crescendo a uma CAGR de 16,95% entre 2026 e 2031. Pressões regulatórias por veículos de emissão zero, uma queda de 89% nos custos médios de pacotes desde 2015 e adições de capacidade em gigafábricas impulsionam a expansão de veículos elétricos. Em 2024, os veículos elétricos representaram mais de 20% das vendas globais de veículos leves, com a demanda por baterias agora impulsionada pelo cumprimento de políticas.[1]Agência Internacional de Energia, "Perspectiva Global de Veículos Elétricos 2024", iea.org A participação de 80% da China na produção global de células acelera a deflação de custos, enquanto as regiões ocidentais se concentram na localização da cadeia de suprimentos e na competição tecnológica em químicas de alto teor de níquel e LMFP.
Principais Conclusões do Relatório
- Por tipo de veículo, os veículos elétricos a bateria (BEVs) detinham 63,12% da receita em 2025; os veículos comerciais leves (LCVs) elétricos a bateria estão projetados para registrar uma CAGR de 34,20% até 2031.
- Por tipo de canal de vendas, os fabricantes de equipamentos originais (OEMs) controlavam 80,94% do tamanho do mercado de baterias de íons de lítio automotivas em 2025, enquanto o mercado de reposição está se expandindo a uma CAGR de 31,75%.
- Por química de bateria, o fosfato de ferro e lítio (LFP) liderou com 44,75% da participação no mercado de baterias de íons de lítio automotivas em 2025; o LMFP é a química de crescimento mais rápido, com uma CAGR de 30,95%.
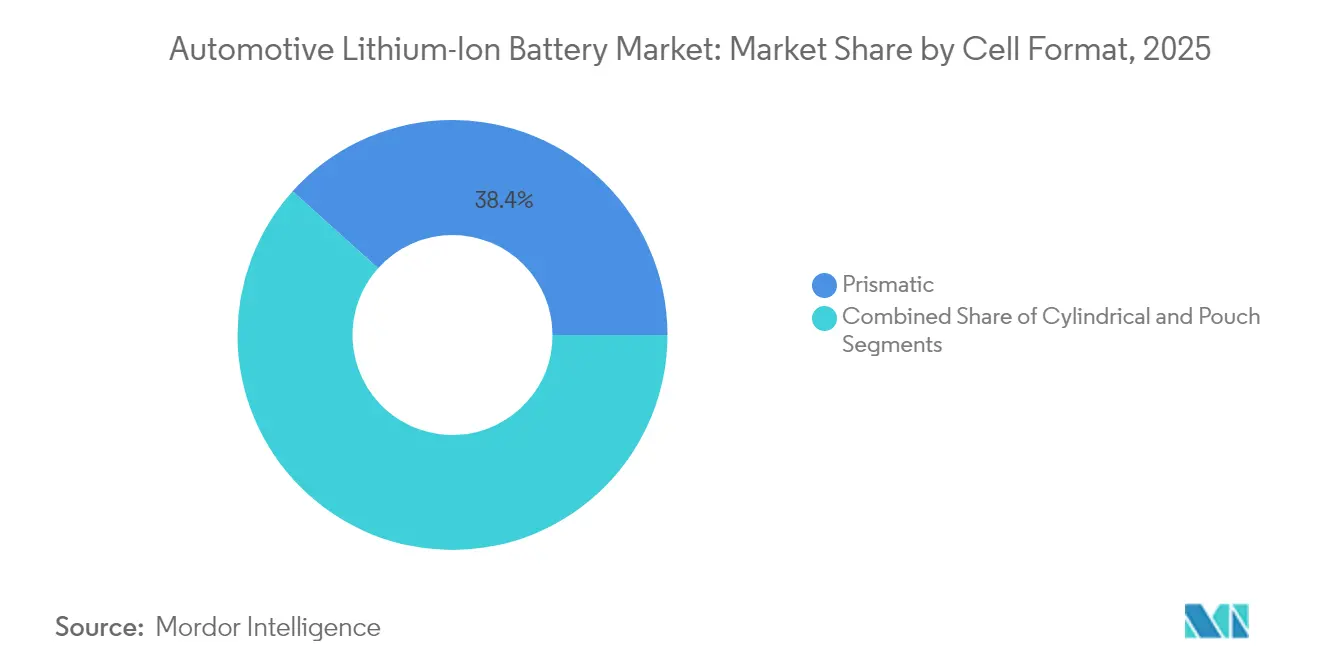
- Por formato de célula, as células prismáticas dominaram com uma participação de 38,35% em 2025, enquanto os formatos cilíndricos registraram uma CAGR de 23,40% até 2031.
- Por faixa de capacidade, os pacotes de 60–90 kWh capturaram 30,92% da participação no tamanho do mercado de baterias de íons de lítio automotivas em 2025; os pacotes acima de 90 kWh estão crescendo a uma CAGR de 26,10%.
- Por geografia, a Ásia-Pacífico representou 48,10% da participação em 2025; a América do Sul é a região de crescimento mais rápido, com uma CAGR de 28,75%.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento vertiginoso dos mandatos globais de produção de veículos elétricos até 2030 | +4.2% | Global, com ganhos iniciais na UE, China e Califórnia | Médio prazo (2 a 4 anos) |
| Queda acentuada no custo de células a partir de químicas de alto teor de níquel e LMFP | +3.8% | Global, com transbordamento para mercados emergentes | Curto prazo (≤ 2 anos) |
| Incentivos de localização da Lei de Redução da Inflação e do Regulamento de Baterias da UE | +2.9% | América do Norte e UE | Longo prazo (≥ 4 anos) |
| Excesso de oferta de gigafábricas garantindo disponibilidade de pacotes | +2.1% | América do Norte, UE e núcleo da APAC | Médio prazo (2 a 4 anos) |
| Modelos de monetização de veículo para a rede elétrica para frotas | +1.8% | América do Norte e UE, programas piloto na APAC | Longo prazo (≥ 4 anos) |
| Parcerias de reciclagem em circuito fechado lideradas por OEMs | +1.6% | Global, com ganhos iniciais em mercados desenvolvidos | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento Vertiginoso dos Mandatos Globais de Produção de Veículos Elétricos até 2030
As regulamentações incluem a meta da UE de 100% de vendas de emissão zero até 2035 e o requisito da Califórnia de que 68% das novas vendas de veículos leves sejam de emissão zero até 2030, garantindo a demanda por baterias independentemente dos ciclos econômicos. Espera-se que aproximadamente 17 milhões de veículos elétricos sejam vendidos em todo o mundo em 2024, com a China contribuindo com 11 milhões de unidades. As montadoras anunciaram USD 1,2 trilhão em gastos com eletrificação até 2030, ancorando a visibilidade de demanda de longo prazo. O volume resultante desbloqueia economias de escala que aceleram ainda mais as reduções de custos em todo o mercado de baterias de íons de lítio automotivas.
Queda Acentuada no Custo de Células a partir de Químicas de Alto Teor de Níquel e LMFP
Os preços médios dos pacotes caíram 14% em comparação ao ano anterior, para aproximadamente USD 152 por kWh em 2024. Os produtores chineses já cotam abaixo de USD 100 por kWh para linhas de LFP otimizadas, permitindo que as montadoras reduzam os preços de tabela dos veículos em até USD 6.000 em modelos de médio alcance.[2]CATL, "Apresentação Corporativa 2025", catl.com Os cátodos de alto teor de níquel oferecem 10% mais densidade de energia, enquanto as misturas de LMFP reduzem o custo de material em 20–30% em relação ao NMC legado. A segmentação de custos agora cria uma pilha de produtos em dois níveis: veículos premium buscam alcance com cátodos ricos em níquel, enquanto os modelos de massa optam por LFP ou LMFP em função do custo acessível. Anúncios de protótipos de estado sólido de 500 Wh/kg prenunciam uma mudança de precificação baseada em densidade que poderá remodelar as preferências de química até 2027.
Excesso de Oferta de Gigafábricas Garantindo Disponibilidade de Pacotes
A capacidade global de células atingiu 894,4 GWh em 2024, versus uma demanda realizada muito menor, empurrando as taxas de utilização chinesas para 51,1%. O excedente de produção transfere o poder de barganha para as montadoras, apoia o estoque just-in-time e estimula a iteração rápida em recursos de carregamento rápido e vida útil dos ciclos. A carteira europeia de EUR 180 bilhões e o pipeline de 1.100 GWh dos Estados Unidos criam redundâncias que amenizam choques geopolíticos. O excesso de oferta intensifica a concorrência de preços, mas pressiona os balanços de empresas menores, acelerando uma consolidação que poderá deixar menos de 40 fabricantes de baterias globais viáveis até 2025.
Incentivos de Localização da Lei de Redução da Inflação e do Regulamento de Baterias da UE
A Lei de Redução da Inflação dos EUA vincula um crédito fiscal de USD 7.500 a 50% de conteúdo doméstico de baterias em 2024 e 100% até 2029. Essa regra desencadeou USD 167 bilhões em investimentos em células na América do Norte e encorajou fornecedores coreanos a levantar KRW 49,6 trilhões em financiamento para plantas regionais. O Regulamento de Baterias da UE estabelece requisitos de divulgação de pegada de carbono e limites de conteúdo reciclado que são mais fáceis de satisfazer com produção próxima. As barreiras comerciais favorecem os pioneiros na construção de gigafábricas locais e penalizam as estratégias centradas em importações, remodelando os manuais de compras em todo o mercado de baterias de íons de lítio automotivas.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade do preço spot do carbonato de lítio | -2.3% | Global, com impacto agudo em mercados sensíveis a custos | Curto prazo (≤ 2 anos) |
| Custos de recall de segurança contra incêndio afetando valores residuais | -1.8% | Global, com impacto concentrado em mercados maduros | Médio prazo (2 a 4 anos) |
| Lentidão no licenciamento de novas minas de matérias-primas | -1.4% | Global, com impacto agudo em mercados desenvolvidos | Longo prazo (≥ 4 anos) |
| Preocupação dos consumidores com o fornecimento ético de cobalto | -0.9% | Global, com impacto concentrado em mercados desenvolvidos | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade do Preço Spot do Carbonato de Lítio
Os preços colapsaram 90% a partir de máximas de USD 80.000 por tonelada para cerca de USD 13.000 em 2024, em meio ao excesso de oferta proveniente de novas minas australianas e chilenas. A volatilidade complica o planejamento orçamentário para fabricantes de células não integrados e pode adiar decisões de expansão. Embora o excesso de oferta persista, atrasos no licenciamento e riscos geopolíticos poderiam apertar o mercado novamente até 2025. Empresas verticalmente integradas como a BYD, que detêm ativos upstream, permanecem isoladas dessas oscilações. Produtores menores sem capacidade de hedge enfrentam risco de margem e potenciais pressões de consolidação.
Custos de Recall de Segurança contra Incêndio Afetando Valores Residuais
Os recalls de veículos relacionados a baterias aumentaram massivamente entre 2018 e 2023, com incidentes na Chevrolet, Hyundai e Audi prejudicando a confiança dos consumidores. As ações corretivas custam entre USD 10.000 e USD 15.000 por veículo e corroem os preços de revenda de veículos elétricos usados. A norma FMVSS 305a dos EUA, em vigor desde fevereiro de 2025, exige guias comuns de resposta a emergências que poderiam reduzir a frequência de recalls futuros, mas acrescenta custos de conformidade. As seguradoras responderam com prêmios mais elevados para veículos elétricos, elevando os custos totais de propriedade em alguns mercados. Os pacotes de primeira geração arcam com o maior ônus, sugerindo maior confiabilidade futura à medida que os protocolos de gerenciamento térmico amadurecem.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Veículo:
Os BEVs Impulsionam a Dominância do MercadoOs BEVs contribuíram com 63,12% da receita de 2025, confirmando seu status como segmento âncora do mercado de baterias de íons de lítio automotivas. A adoção de frotas comerciais de LCVs elétricos a bateria cresce a uma CAGR de 34,20% porque as rotas de alta quilometragem desbloqueiam o retorno sobre a economia de combustível mais cedo do que os segmentos de consumidores. Os híbridos plug-in mantêm uma participação nas regiões rurais e em desenvolvimento onde o acesso à recarga está defasado, enquanto os híbridos convencionais são uma tecnologia de transição. O pedido de 100.000 unidades da Amazon à Rivian e as atualizações da frota da FedEx ilustram como as metas de sustentabilidade corporativa catalisam compras em grande volume. Os ciclos de uso intensivo do Tesla Semi e as parcerias entre Panasonic Energy e Harbinger Motors apontam para uma demanda crescente por pacotes de maior capacidade e sistemas térmicos robustos. A eletrificação de frotas encurta os ciclos de substituição, aumentando os volumes futuros do mercado de reposição e aprofundando a presença do mercado de baterias de íons de lítio automotivas.
A onda comercial de longa distância intensifica o interesse em carregamento de classe megawatt e químicas de células robustas. Os fornecedores que adaptam células prismáticas ou cilíndricas de grande formato para durabilidade de carregamento rápido se posicionam melhor para esses requisitos. Os governos adicionam impulso por meio de zonas de emissão urbanas que excluem furgões e caminhões a diesel, tornando as alternativas elétricas economicamente inevitáveis. Esse impulso regulatório reduz a incerteza do valor residual, dando confiança aos financiadores para subscrever conversões de frotas. A logística de alto volume impulsiona ainda mais as plataformas de manutenção preditiva que monitoram a saúde dos pacotes e programam substituições preventivas, expandindo os pools de receita baseados em serviços dentro do mercado de baterias de íons de lítio automotivas.

Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório


Por Tipo de Canal de Vendas:
Dominância dos OEMs com Emergência do Mercado de ReposiçãoOs OEMs geraram 80,94% da receita de baterias de 2025, pois o lançamento de novos veículos dominou a demanda. O parque instalado de veículos elétricos, no entanto, desencadeará uma mudança pronunciada quando os pacotes de primeira geração chegarem ao fim de sua vida útil. As vendas do mercado de reposição estão crescendo 31,75% ao ano à medida que os primeiros operadores de frotas enfrentam a degradação da capacidade. Redes de serviço independentes e recicladores estão preparando linhas de diagnóstico e recondicionamento para capturar valor de módulos considerados inadequados para propulsão, mas ainda viáveis para armazenamento estacionário. Os estatutos de direito ao reparo na UE e na Califórnia obrigam as montadoras a compartilhar dados de diagnóstico, impulsionando a concorrência em substituição e reutilização. As plataformas de Bateria como Serviço da NIO e da CATL confundem os limites ao dissociar a propriedade do pacote da propriedade do veículo, abrindo fluxos de receita baseados em assinatura.
O software proprietário de gerenciamento de baterias continua sendo a maior barreira para reparadores terceirizados. Gateways de dados seguros e integração de telemática estão se tornando diferenciais competitivos. Os formuladores de políticas que ponderam os benefícios da economia circular podem abrir ainda mais o acesso, especialmente onde as importações de baterias e a capacidade doméstica de reciclagem permanecem baixas. Consórcios de padronização que trabalham nas dimensões dos módulos e nos protocolos de comunicação poderiam acelerar a mudança para o mercado de reposição. À medida que esses desenvolvimentos convergem, o tamanho do mercado de baterias de íons de lítio automotivas vinculado a casos de uso de substituição e segunda vida está prestes a se expandir rapidamente na próxima década.
Por Química de Bateria:
O LFP Ganha Terreno com Vantagens de CustoOs pacotes de LFP entregaram 44,75% da participação no mercado de baterias de íons de lítio automotivas em 2025, impulsionados pela estabilidade térmica e pelo baixo custo de matéria-prima. O LMFP, misturando manganês para maior voltagem, registra uma CAGR de 30,95% ao melhorar a densidade de energia sem sacrificar custo ou segurança. As variantes NMC e NCA ricas em níquel mantêm liderança em modelos premium que exigem alcance máximo, mas sua exposição ao cobalto gera preocupações com sustentabilidade e aumenta a sensibilidade de preço à volatilidade de metais. A General Motors planeja mudar cinco dos sete veículos elétricos de volume para LFP, reduzindo os preços de etiqueta em USD 6.000 e ampliando a demanda endereçável. O protótipo de estado sólido de 60 Ah da BYD, com 400 Wh/kg, ressalta a iminente mudança em direção ao estado sólido, embora o lançamento comercial seja improvável antes de 2027.
A escolha da química agora reflete a otimização do custo total, em vez do desempenho máximo. Os ciclos regulatórios obrigam as montadoras a equilibrar os mandatos de reciclabilidade com o risco de fornecimento de matérias-primas. O LMFP oferece o melhor compromisso para os segmentos tradicionais porque o manganês é abundante e menos concentrado geopoliticamente do que o níquel. Os fornecedores capazes de escalar rapidamente a produção de cátodo de LMFP poderão moldar a próxima fronteira competitiva do mercado de baterias de íons de lítio automotivas.
Por Formato de Célula:
As Células Prismáticas Lideram a Eficiência de FabricaçãoAs células prismáticas capturaram uma participação de 38,35% em 2025 graças ao empilhamento eficiente, à geometria compacta do pacote e às vias térmicas mais simples. Os designs cilíndricos, liderados pelo modelo 4680 da Tesla e pela expansão da Panasonic Energy, crescem a uma CAGR de 23,40% com a promessa de maior rendimento e maior estabilidade mecânica. As células pouch permanecem relevantes onde a embalagem flexível é primordial, embora sua sensibilidade à umidade eleve os custos de processamento. As gigafábricas europeias favorecem cada vez mais os layouts prismáticos para agilizar a montagem célula a pacote, com a Volkswagen visando 80% de adoção prismática até 2030. Os líderes coreanos LG Energy Solution, Samsung SDI e SK On revigoraram as linhas prismáticas, levando esse formato a 49% do fornecimento de células da Europa em 2023.
As tendências de integração célula a pacote favorecem opções de maior formato que eliminam os invólucros dos módulos e maximizam a eficiência volumétrica. O empilhamento em linha automatizado reduz o custo de capital por gigawatt-hora, um fator crucial à medida que a supercapacidade pressiona as margens. Avanços cilíndricos como o revestimento de eletrodo a seco poderiam reduzir a diferença de custo. A seleção de formato agora se entrelaça com a estratégia de plataforma de cada OEM, afetando as parcerias na cadeia de suprimentos e as decisões de localização geográfica dentro do mercado de baterias de íons de lítio automotivas.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório
Por Faixa de Capacidade:
Pacotes de Alta Capacidade Impulsionam os Segmentos PremiumOs pacotes classificados entre 60–90 kWh responderam por 30,92% da receita de 2025, oferecendo o equilíbrio ideal entre alcance, custo e tempo de carregamento para a maioria dos modelos de passageiros. Os pacotes acima de 90 kWh registram uma CAGR de 26,10% à medida que SUVs de luxo, picapes e veículos comerciais pesados demandam intervalos de condução mais longos. Os designs abaixo de 30 kWh atendem a micro-mobilidade e compradores sensíveis a preços, enquanto os de 30–60 kWh atendem carros compactos e híbridos plug-in. Os pacotes de alta energia despertam interesse no estado sólido porque a densificação estende o alcance sem aumentar proporcionalmente a massa ou a pegada. A Super e-platform da BYD, capaz de carregamento de 1 MW, ilustra como pacotes de alta capacidade combinados com carregamento ultrarrápido podem atingir paridade com o tempo de reabastecimento de gasolina.
À medida que as redes de carregamento crescem, os consumidores elevam suas expectativas de alcance, pressionando as montadoras a instalar baterias maiores mesmo em modelos de médio alcance. Essa mudança aumenta a demanda por gerenciamento térmico avançado e monitoramento mais granular do estado de saúde para preservar as margens de garantia. Os fornecedores que entregam arquiteturas modulares adaptáveis desde carros urbanos de 30 kWh até caminhões de 200 kWh tendem a capturar volumes diversificados. Essas tendências, coletivamente, expandem o tamanho do mercado de baterias de íons de lítio automotivas vinculado aos segmentos premium e comercial.
Análise Geográfica
Mercado de Baterias de Íons de Lítio Automotivas da APAC
A Ásia-Pacífico manteve uma participação de 48,10% em 2025, ancorada pela dominância da China na produção de células, no processamento de precursores e no fornecimento de material ativo de ânodo. A demanda doméstica impulsionada por políticas combina estratégias de gigafábricas orientadas à exportação, permitindo que produtores regionais como CATL e BYD escalem agressivamente enquanto protegem riscos comerciais. O Japão está se reposicionando por meio de joint ventures da Panasonic Energy com a Subaru e a Mazda, com o objetivo de reduzir a dependência das importações chinesas enquanto preserva a liderança tecnológica. O trio sul-coreano formado por LG Energy Solution, Samsung SDI e SK On detinha 18,4% da participação global, fazendo a ponte entre a liderança de custos chinesa e as necessidades de localização ocidental.
Mercado de Baterias de Íons de Lítio Automotivas da América do Sul
A América do Sul registra a expansão mais rápida, com um CAGR de 28,75%. O Brasil registrou 177.358 vendas eletrificadas em 2024, com a BYD liderando as entregas, destacando como os players chineses competitivos em custo penetram em mercados sensíveis ao preço. O status do Chile como o segundo maior produtor de lítio, aliado a regimes de royalties favoráveis, atrai investimentos em projetos locais de cátodo e células. As frotas de ônibus elétricos da região — nas quais a BYD detém a maior parte da participação — impulsionam a infraestrutura de recarga e familiarizam os consumidores com a propulsão por bateria, reforçando a adoção de veículos de passeio. Programas governamentais como a iniciativa Mover do Brasil impõem normas de emissões mais rígidas, proporcionando um cenário de política estável até 2030.
Mercado de Baterias de Íons de Lítio Automotivas da América do Norte e EMEA
A América do Norte e a Europa concentram-se em reduzir a exposição chinesa enquanto ampliam fábricas domésticas. A Lei de Redução da Inflação dos Estados Unidos fomenta um excedente no tamanho do mercado de baterias de íons de lítio automotivas até 2030, posicionando a região como potencial exportadora. O portfólio de gigafábricas de 180 bilhões de EUR da Europa tem como meta a autossuficiência até 2026, embora as elevadas tarifas de energia e os complexos processos de licenciamento retardem as acelerações. Hubs emergentes em Marrocos e nos Emirados Árabes Unidos promovem vantagens de energia renovável para atrair investimentos em cátodos e conjuntos de baterias, sinalizando que o mercado de baterias de íons de lítio automotivas se tornará cada vez mais multipolar.

Panorama regulatório
A política está cada vez mais se dividindo em regras de acesso ao mercado (conteúdo local e sourcing) e regras de sustentabilidade (rastreabilidade e circularidade). Nos Estados Unidos, o crédito para veículos limpos do Inflation Reduction Act vem apertando seus limiares de sourcing de minerais críticos, com a exigência atingindo 70% do limiar de valor em 2026, empurrando as montadoras e fornecedores de células para cadeias de suprimento norte-americanas e de parceiros de livre comércio.
Na União Europeia, o Regulamento (UE) 2023/1542 (Regulamento de Baterias da UE) estabelece requisitos de sustentabilidade, divulgação de pegada de carbono e devida diligência que alimentam fluxos de conformidade do tipo passaporte de bateria. O cronograma foi ajustado pelo Regulamento (UE) 2025/1561, que posterga as obrigações de devida diligência para operadores econômicos até 2027. A China também está aumentando a intensidade de conformidade por meio de normas nacionais que afetam baterias de tração automotiva, incluindo a norma de segurança GB38031-2025, que entra em vigor em 1º de julho de 2026, e a implementação da atualização de codificação de baterias de tração GB/T 34014-2017/XG1-2026 a partir de 1º de agosto de 2026, aumentando a necessidade de identificação padronizada e troca de dados de conformidade em toda a cadeia de suprimento de baterias.
Análise da cadeia de valor
A cadeia de valor de baterias de íon-lítio automotivas percorre desde os minerais críticos upstream (lítio, níquel, cobalto, grafite) passando por refino e produção de precursores, materiais ativos de cátodo/ânodo, separadores e eletrólitos, até a fabricação de células (cilíndricas, prismáticas, pouch). Ela continua pela montagem de módulos/pacotes com sistemas de gerenciamento de bateria e componentes térmicos, seguida pela integração das montadoras e serviços de pós-venda (diagnóstico, recondicionamento, segunda vida, reciclagem).
A China permanece altamente concentrada na produção de células e na fabricação de componentes de ânodo/cátodo, criando uma dependência estrutural que muitas montadoras vêm gerenciando por meio de contratos de fornecimento de longo prazo e presenças de fabricação localizadas. Downstream, a localização está se acelerando por meio de grandes joint ventures e acordos diretos entre montadoras e fornecedores. Na América do Norte, a Hyundai-SK Battery Manufacturing America iniciou a produção comercial em uma instalação de 35 GWh na Geórgia em julho de 2026, ilustrando a mudança para o fornecimento regional de células vinculado à montagem de veículos. Na Europa, a Hungria está se tornando um nó central de fabricação, apoiada por movimentos noticiados, como a Samsung SDI posicionando seu complexo de Göd para fornecimento ao Volkswagen Group sob uma estratégia de célula padronizada, e, até abril de 2026, um acordo de fornecimento plurianual entre Mercedes-Benz e Samsung SDI para baterias de alto teor de níquel, reforçando o multi-sourcing e a padronização de formatos como o elo entre as restrições de materiais e o lançamento das plataformas das montadoras.
Cenário Competitivo
Os cinco maiores fornecedores controlavam cerca de três quintos da receita de 2024, produzindo um ambiente de concentração moderada que ainda deixa espaço para especialistas. A CATL manteve-se na liderança e registrou crescimento robusto após fechar acordos de fornecimento de vários anos com Tesla, Ford e BMW. A BYD aprofundou a integração vertical ao fabricar baterias e veículos, elevando suas vendas de 2024 e comprimindo as margens de fabricantes independentes. As empresas coreanas LG Energy Solution, Samsung SDI e SK On detinham quase um quinto da participação, mas sentiram pressão de preços dos líderes de custo chineses e de uma recuperação mais lenta na América do Norte.
A competição está se deslocando de meras construções de capacidade para liderança em química e eficiência de processos, à medida que o mercado de baterias de íons de lítio automotivas amadurece. A Samsung SDI visa a produção comercial de estado sólido até 2027, enquanto a LG Energy Solution avança nas células cilíndricas da série 46 para modelos de alto desempenho. Os depósitos de patentes para eletrólitos de sulfeto, especialmente pela BYD, sinalizam que a propriedade intelectual decidirá os pools de lucro futuros. O aumento das despesas com P&D eleva as barreiras para concorrentes menores, e espera-se que menos de 40 fabricantes de baterias permaneçam viáveis até 2025. As pressões de consolidação favorecem players bem capitalizados capazes de distribuir os custos de pesquisa em plantas de múltiplos gigawatt-horas.
A diversificação geográfica agora combina apostas tecnológicas: CATL e BYD estão adicionando fábricas na Hungria, no Brasil e na Tailândia para proteger riscos tarifários, enquanto a Samsung SDI está construindo uma segunda planta nos Estados Unidos para capturar incentivos da Lei de Redução da Inflação para energia. Oportunidades de espaço em branco permanecem em veículos comerciais, armazenamento estacionário e economias emergentes onde as marcas estabelecidas têm presença limitada. O mercado de reposição cresce a um ritmo robusto à medida que as primeiras frotas de veículos elétricos envelhecem, abrindo portas para recondicionadores e recicladores independentes. Disruptores como StoreDot e QuantumScape trabalham em ânodos ricos em silício e células de estado sólido, mas ainda precisam de parceiros com gigafábricas para comercializar em escala, ressaltando que a vantagem depende cada vez mais de combinar ciência de ponta com produção industrial.
Líderes da Indústria de Baterias de Íons de Lítio Automotivas
Samsung SDI Co. Ltd.
CATL
BYD Co. Ltd.
LG Energy Solution
Panasonic Energy
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Baterias de Íons de Lítio Automotivas
- Contemporary Amperex Technology (CATL)
- LG Energy Solution
- Panasonic Energy
- BYD Co. Ltd.
- Samsung SDI
- SK On
- CALB Group
- EVE Energy
- Farasis Energy
- Gotion High-Tech
- Envision AESC
- SVOLT Energy
- Tianjin Lishen
- GS Yuasa
- Toshiba Corp.
- Hitachi Astemo
- Optimum Nano
- Microvast
- StoreDot
- QuantumScape

Oportunidades de mercado e perspectivas futuras
A localização e a reformulação orientada por conformidade estão criando espaço em branco de curto prazo em rastreabilidade, rotulagem padronizada e processos de fabricação de baixo carbono, já que as regulamentações agora exigem dados auditáveis da cadeia de suprimento, e não apenas métricas de desempenho. O Regulamento de Baterias da UE (UE) 2023/1542 está impulsionando fluxos de sustentabilidade e devida diligência, com o cronograma de devida diligência adiado para 2027 pelo Regulamento (UE) 2025/1561. A China também está apertando os requisitos de segurança e identificação com a GB38031-2025, em vigor a partir de 1º de julho de 2026, e a atualização de codificação de baterias de tração GB/T 34014-2017/XG1-2026 a partir de 1º de agosto de 2026. Juntas, essas exigências ampliam a demanda por arquiteturas de pacote em conformidade, sistemas de identificação de baterias e programas de qualificação de fornecedores que possam operar em múltiplas geografias.
As expansões de capacidade e os investimentos estratégicos também estão abrindo oportunidades em fornecimento regional, fabricação por contrato e diversificação química. A Hyundai Motor Group e a SK On iniciando a produção comercial em uma planta de 5 bilhões de dólares e 35 GWh na Geórgia em julho de 2026 destaca a localização vinculada à montagem de VEs norte-americanos e à qualificação de incentivos. O programa de capital de longo horizonte da Samsung SDI (até 2040) divide a produção em escala e a capacidade de P&D entre Ulsan e Cheonan, apoiando uma industrialização mais rápida de células de próxima geração. Com a capacidade de fabricação nominal global superando 4 TWh até o final de 2025, a diferenciação está se deslocando para a fabricação de custo reduzido, formatos de célula padronizados e trajetórias de circuito fechado (parcerias de reciclagem e canais de segunda vida), alinhado ao escopo do relatório que exclui a negociação de matérias-primas, mas inclui pacotes/módulos de tração e demanda de montadoras versus pós-venda.
Recent Industry Developments in Mercado de Baterias de Íons de Lítio Automotivas
- Julho de 2026: a Samsung SDI divulgou um programa de investimento de capital de 25 trilhões de wones abrangendo 2026 a 2040, com funções de produção e P&D divididas entre Ulsan e Cheonan. O plano reforça sua capacidade de industrializar tecnologias de células de próxima geração, ao mesmo tempo em que expande a escala de fabricação, sustentando compromissos de fornecimento de longo prazo com montadoras globais.
- Junho de 2026: a QuantumScape anunciou um acordo com a Honda R&D Co., Ltd. focado em pesquisa conjunta sobre tecnologia de baterias de estado sólido e processos de fabricação relacionados. A parceria conecta o trabalho de desenvolvimento de estado sólido a um caminho de P&D de uma montadora automotiva, estreitando o vínculo entre inovação de células e validação de plataforma veicular.
- Fevereiro de 2026: a LG Energy Solution e a Stellantis concordaram que a LG Energy Solution adquiriria a propriedade total de sua joint venture NextStar Energy. A consolidação da propriedade simplifica a tomada de decisão para o aumento de capacidade, alocação de clientes e estratégia de localização alinhada a incentivos na América do Norte.


Mercado de Baterias de Íons de Lítio Automotivas Escopo do relatório e metodologia de pesquisa
Definição e cobertura do mercado
Este mercado abrange baterias de tração de íon-lítio usadas em veículos rodoviários, contabilizadas como o valor de pacotes, módulos e células fornecidos para nova produção automotiva e eletrificação de plataformas em todas as regiões.
Exclusões de escopo: excluímos baterias de arranque de 12 V, sistemas estacionários de armazenamento de energia, químicas de bateria não lítio e valores de negociação de matérias-primas.
Visão geral da segmentação
- Por Tipo de Veículo
- Veículo Elétrico a Bateria (BEV)
- Veículo Elétrico Híbrido Plug-In (PHEV)
- Veículo Elétrico Híbrido (HEV)
- Veículo Elétrico a Célula de Combustível (FCEV)
- Por Tipo de Canal de Vendas
- OEMs
- Mercado de Reposição
- Por Química de Bateria
- NMC
- LFP
- NCA
- LMFP / LFMP
- LTO
- Por Formato de Célula
- Cilíndrico
- Prismático
- Pouch
- Por Faixa de Capacidade
- Menos de 30 kWh
- 30–60 kWh
- 60–90 kWh
- Mais de 90 kWh
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- Restante da América do Norte
- América do Sul
- Brasil
- Chile
- Restante da América do Sul
- Europa
- Alemanha
- França
- Reino Unido
- Noruega
- Países Baixos
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Coreia do Sul
- Índia
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Emirados Árabes Unidos
- Arábia Saudita
- África do Sul
- Restante do Oriente Médio e África
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começa mapeando o que impulsiona a demanda por baterias de tração e, em seguida, alinhando esses fatores com o que pode ser rastreado por meio de fontes públicas. Baseamo-nos em referências oficiais e não pagas, como conjuntos de dados de perspectivas de VEs da IEA, publicações sobre baterias do US DOE e da Argonne, estatísticas de minerais da USGS (para lítio e materiais relacionados), tabelas industriais e comerciais da Eurostat, e o UN Comtrade para sinais de comércio transfronteiriço de baterias.
A partir daí, o modelo é ancorado usando relatórios anuais de montadoras, registros de fabricantes de baterias, apresentações a investidores e o acompanhamento confiável pela imprensa de anúncios de plantas e aumentos de capacidade. Quando necessário, são utilizadas assinaturas pagas para dados financeiros de empresas, bancos de dados de patentes e um banco de dados em nível de embarque de importação-exportação para preencher lacunas sobre quem fornece o quê e em qual período. Esses exemplos não são exaustivos, e fontes públicas adicionais também são usadas para coleta, validação e esclarecimento.
Entrevistas e pesquisas primárias
O trabalho primário é usado para confirmar quais formatos de bateria estão sendo adotados, como os preços estão se movendo por química e como os cronogramas de ramp-up se traduzem em volumes despachados. Conversamos com fornecedores de pacotes e células, equipes de montadoras automotivas e integradores downstream, e depois revalidamos os insumos em APAC, EMEA e Américas para manter as premissas realistas por região.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 28% | CXOs: 16% | APAC: 46% |
| Nível médio: 54% | Líderes funcionais/de unidade: 27% | EMEA: 35% |
| Participantes menores: 18% | Gerentes: 57% | Américas: 19% |
Dimensionamento de mercado e previsão
O dimensionamento central usa uma reconstrução da demanda top-down que começa a partir da produção de VEs e híbridos por região, depois converte veículos em demanda de baterias usando o tamanho médio do pacote em kWh e a penetração por tipo de powertrain. O kWh modelado é então precificado usando preços médios de venda específicos por ano que refletem mudanças no mix químico e curvas típicas de declínio de custo de pacote.
Para manter os totais fundamentados, realizamos verificações bottom-up seletivas usando aumentos de capacidade dos fornecedores, divulgações amostradas de volume despachado e verificações de canal sobre preços de pacotes ou células, que são então usadas para ajustar valores discrepantes. As entradas principais incluem tendências de produção e vendas de veículos para BEV, PHEV e HEV, kWh médio por veículo por segmento, participação de químicas do tipo LFP versus NMC, premissas de utilização para gigafábricas anunciadas e movimentos do preço de pacotes de baterias por kWh ao longo do tempo.
As previsões são construídas usando análise de cenários, já que o apoio político, os custos de matérias-primas e o momento de lançamento das montadoras podem alterar a curva em um curto período. Se uma variável divulgada estiver ausente para um país ou classe de veículo, aplicamos um proxy baseado em mercados próximos com um mix de plataforma semelhante, e depois a revalidamos por meio de entrevistas antes da aceitação na série final.
Validação de dados e ciclo de atualização
Antes da finalização, os resultados são comparados com sinais independentes, como registros regionais de VEs, cronogramas públicos de comissionamento de capacidade e faixas de preços de pacotes observadas, e grandes variações são investigadas. Também são realizadas verificações para o momento de conversão cambial, contagem dupla entre células e pacotes, e saltos incomuns que não correspondem aos cronogramas conhecidos de lançamento de plataformas.
Um segundo analista revisa a lógica e os cálculos, e as fontes são reverificadas quando uma premissa impulsiona uma parcela material do resultado. O relatório é atualizado anualmente, e atualizações intermediárias são feitas quando ocorrem eventos importantes, como mudanças de política, grandes atrasos de plantas ou mudanças abruptas na precificação de baterias. Antes da entrega, fazemos uma revisão final para que os números reflitam as informações públicas mais recentes disponíveis.
Comparação da estimativa de mercado de baterias de íon-lítio automotivas da Mordor Intelligence com outras estimativas publicadas
Os tamanhos de mercado publicados frequentemente não coincidem porque o valor contabilizado pode mudar com base nas inclusões, em qual ano é tratado como base e em como a precificação é aplicada à medida que a química e os designs de pacotes evoluem.
A tabela mostra uma dispersão clara em torno do valor de mercado em meados da década, e no modelo da Mordor Intelligence o total é limitado a baterias de íon-lítio de tração fornecidas para aplicações automotivas, contabilizadas pelo valor de pacote ou célula, sem adicionar itens adjacentes como hardware de carregamento ou armazenamento estacionário, o que altera o total final em USD mesmo que a perspectiva de volume de VEs seja semelhante.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 75,05 bilhões de USD (2026) | |
| Consultoria Global A | 92,40 bilhões de USD (2026) | Normalmente amplia o escopo para incluir uma captura de valor mais ampla de baterias de VEs, como prêmios de integração de sistemas completos de bateria e, em alguns casos, componentes de eletrificação adjacentes, o que infla o pool de demanda precificado. |
| Periódico Especializado B | 61,80 bilhões de USD (2026) | Frequentemente usa uma curva de preço por kWh conservadora e premissas de adoção mais lentas para plataformas de kWh mais alto, e pode subcontar veículos comerciais e aumentos de capacidade regionais que elevam os envios. |
Na prática, os maiores fatores por trás dos diferentes totais são os limites de escopo e como o kWh é convertido em dólares por meio das premissas de ASP. Ao manter o pool de demanda vinculado à produção de veículos, ao dimensionamento de pacotes e a uma lógica transparente de conversão de kWh para preço, a estimativa permanece mais fácil de rastrear e reproduzir quando surgem novos sinais de capacidade ou precificação.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de baterias de íons de lítio automotivas?
O mercado é avaliado em USD 75,05 bilhões em 2026 e a previsão é de atingir USD 164,21 bilhões até 2031, crescendo a uma CAGR de 16,95% durante 2026–2031.
Qual região domina a produção de baterias de íons de lítio automotivas?
A Ásia-Pacífico detém 48,10% da receita de 2025, com a China responsável por aproximadamente 80% da produção de células.
Qual química está crescendo mais rapidamente?
O LMFP está avançando a uma CAGR de 30,95% porque equilibra densidade de energia, segurança e vantagens de custo.
Quando as baterias de estado sólido atingirão a produção em massa?
Fornecedores líderes como a Samsung SDI visam linhas comerciais de estado sólido até 2027, com adoção em toda a indústria esperada mais tarde na década.
Por que as baterias do mercado de reposição estão se tornando importantes?
À medida que a primeira frota de veículos elétricos envelhece, a demanda por substituição cresce 31,75% ao ano, criando novas oportunidades de serviço e reciclagem.
Página atualizada pela última vez em:



