
Visão Geral do Mercado
| Período de Estudo | 2019 - 2031 |
|---|---|
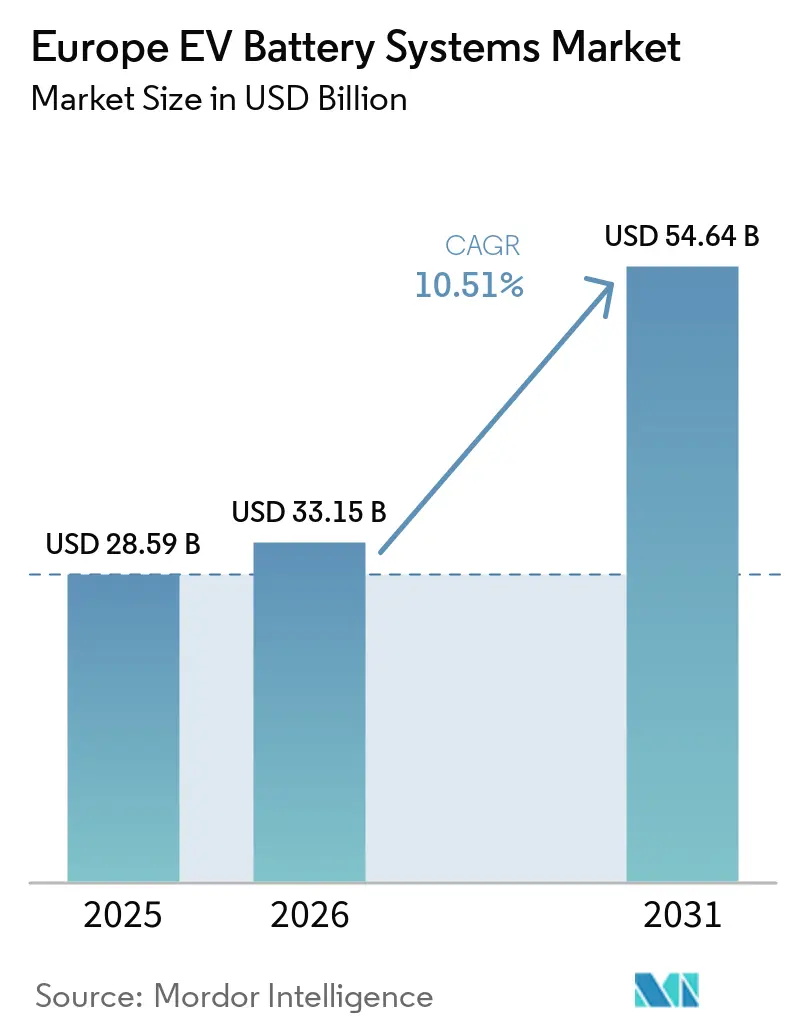
| Tamanho do mercado no ano base (2025) | 28.59 Bilhões de dólares |
| Tamanho do Mercado (2026) | 33.15 Bilhões de dólares |
| Tamanho do Mercado (2031) | 54.64 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 10.51 % |
| Mercado de Crescimento Mais Rápido | Europa |
| Maior Mercado | Europa |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Sistemas de Baterias para VE na Europa pela Mordor Intelligence
O tamanho do mercado de Sistemas de Baterias para VE na Europa foi avaliado em 28,6 bilhões de USD em 2025 e estima-se que cresça de 33,2 bilhões de USD em 2026 para atingir 54,6 bilhões de USD até 2031, a um CAGR de 10,5% durante o período de previsão (2026-2031). Os veículos elétricos a bateria representaram 21% dos novos registros de automóveis de passageiros na UE no primeiro semestre de 2026, apoiando assim a demanda por baterias de tração[1]. A conformidade com as emissões de frotas, os menores custos de pacotes e a adoção mais ampla de plataformas de 800V estão moldando as decisões de compra e de produto em todo o mercado de Sistemas de Baterias para VE na Europa. O Registro do Passaporte Digital de Baterias da UE tornou-se operacional em julho de 2026, e as obrigações relativas ao passaporte de baterias serão aplicadas a partir de fevereiro de 2027 [2]. Isso aumenta o valor dos sistemas de dados rastreáveis e das relações estabelecidas com fornecedores. Os produtores também enfrentam uma posição de custo difícil, pois a produção europeia de baterias pode custar até 50% mais do que a produção chinesa sem apoio público.
Principais Conclusões do Relatório
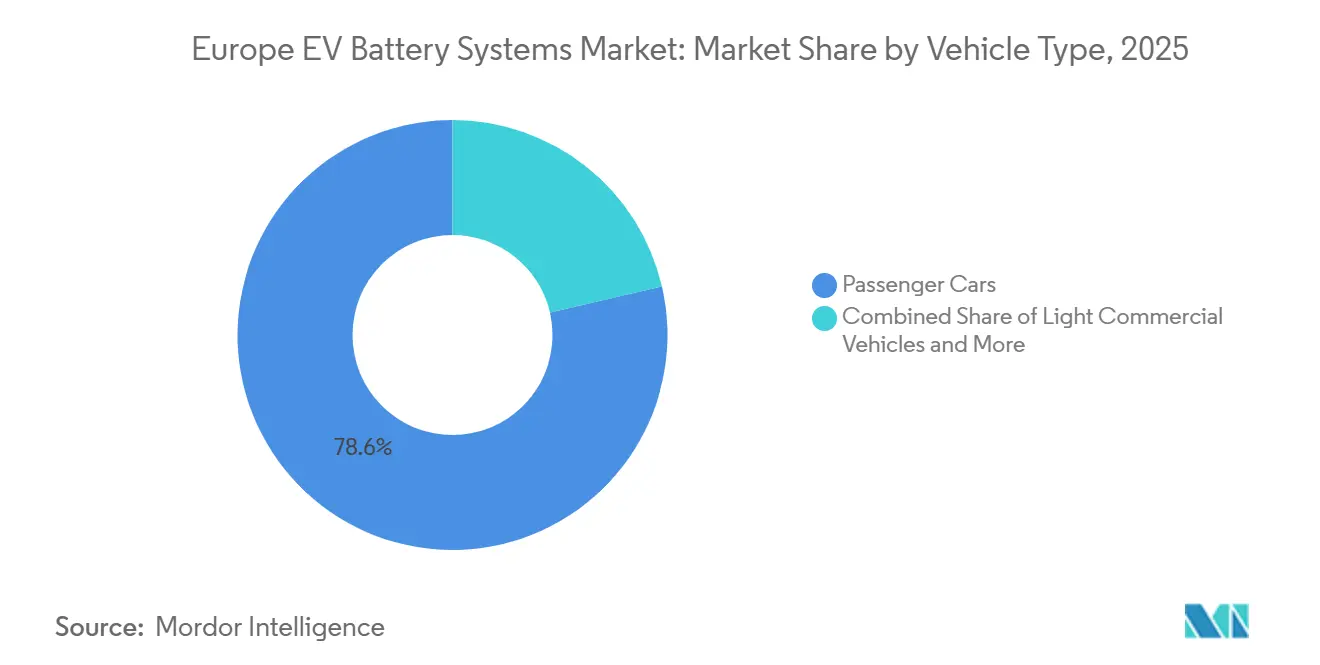
- Por tipo de veículo, os automóveis de passageiros detinham 78,63% da participação no mercado de Sistemas de Baterias para VE na Europa em 2025, enquanto os caminhões de médio e pesado porte têm previsão de crescer a um CAGR de 13,27% até 2031.
- Por tipo de propulsão, os veículos elétricos a bateria detinham 83,15% da participação no mercado de Sistemas de Baterias para VE na Europa em 2025, e têm projeção de crescer a um CAGR de 13,38% até 2031.
- Por química de bateria, o NMC detinha 48,89% de participação de mercado em 2025, enquanto o LMFP tem previsão de expandir a um CAGR de 11,21% até 2031.
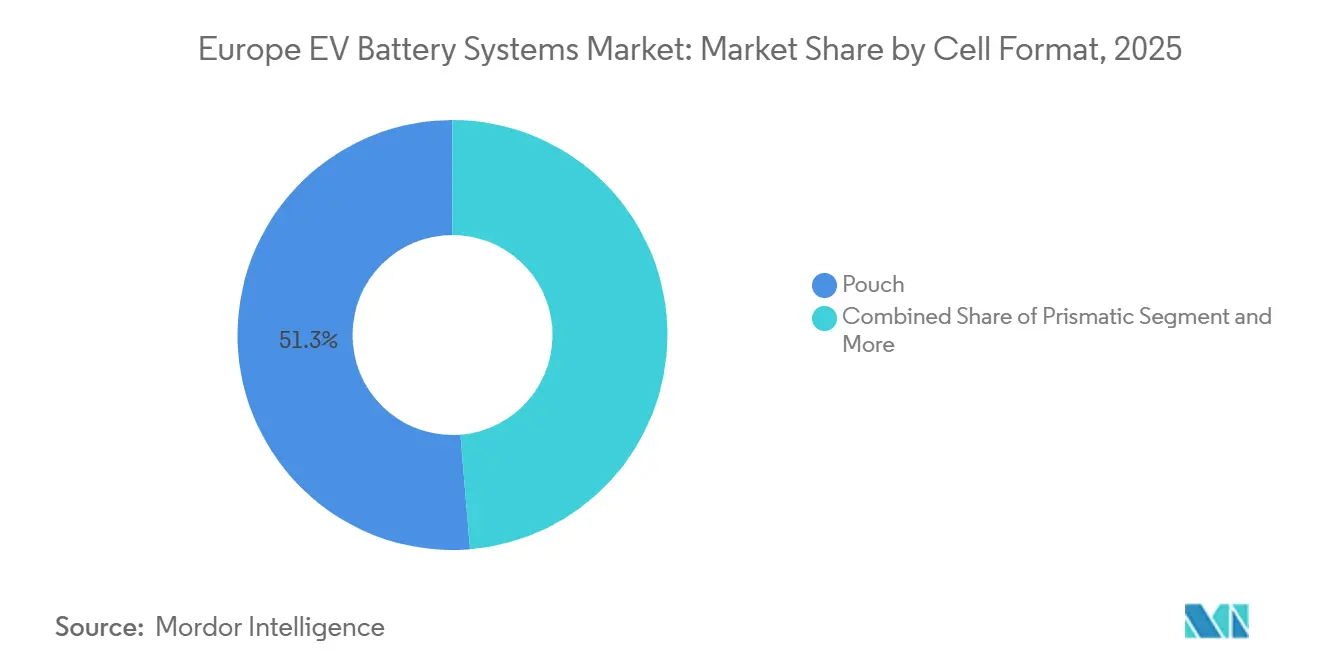
- Por formato de célula, as células de bolsa detinham 51,29% de participação de mercado em 2025, enquanto as células prismáticas têm previsão de expandir a um CAGR de 11,87% até 2031.
- Por capacidade de bateria, a faixa de 60–80 kWh detinha 40,81% de participação de mercado em 2025, enquanto a faixa de 100–150 kWh tem previsão de expandir a um CAGR de 11,69% até 2031.
- Por classe de tensão, a classe de 400–600V detinha 58,37% de participação de mercado em 2025, enquanto a classe acima de 800V tem previsão de expandir a um CAGR de 12,32% até 2031.
- Por arquitetura de módulo, o sistema célula para pacote detinha 44,67% de participação de mercado em 2025 e registrou o maior CAGR projetado de 12,67% até 2031.
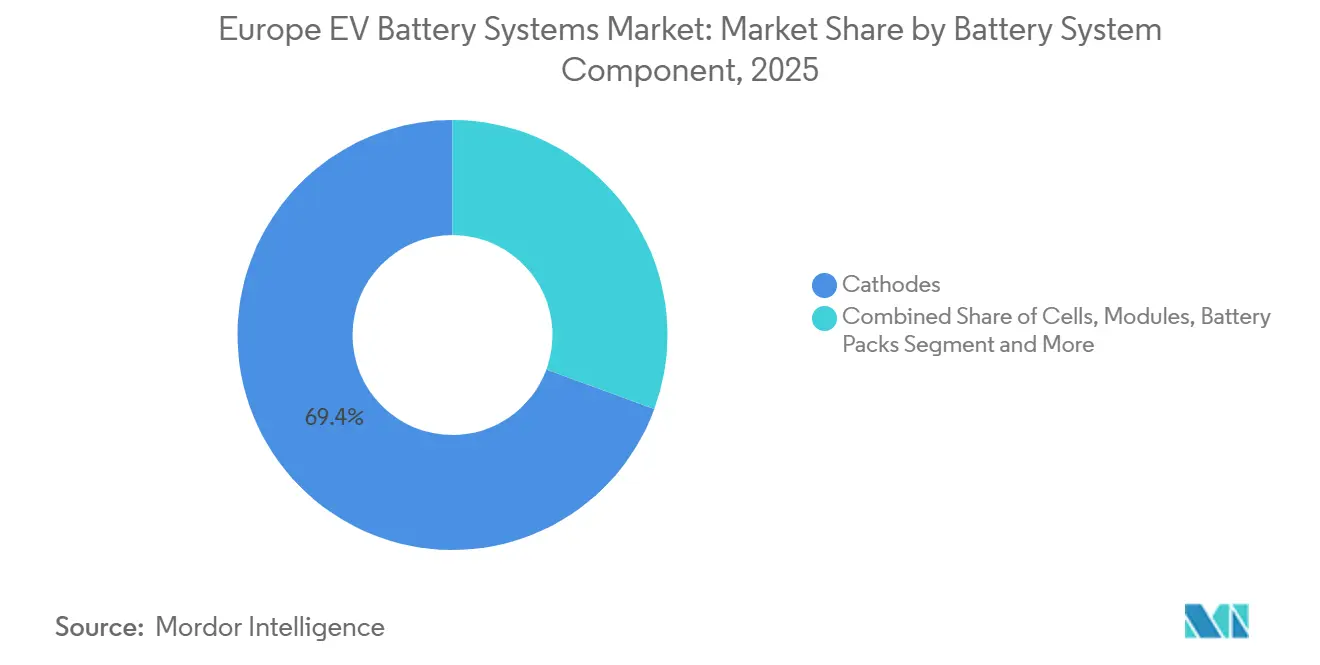
- Por componente do sistema de bateria, os cátodos detinham 69,41% de participação de mercado em 2025, enquanto os separadores têm previsão de expandir a um CAGR de 11,69% até 2031.
- Por canal de vendas, os canais OEM detinham 78,91% de participação de mercado em 2025, enquanto os canais de pós-venda e reposição têm previsão de expandir a um CAGR de 13,39% até 2031.
- Por geografia, a Alemanha detinha 42,33% de participação de mercado em 2025, enquanto o Reino Unido tem previsão de expandir a um CAGR de 13,87% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Conformidade com as Emissões de Frotas da UE e Transição para Emissão Zero | +2.4% | Em toda a UE, especialmente Alemanha, França e Espanha | Médio prazo (2-4 anos) |
| Queda nos Custos de Pacotes e Adoção Mais Ampla de LFP | +2.0% | Todos os mercados europeus | Curto prazo (≤ 2 anos) |
| Localização de Gigafábricas e Segurança de Fornecimento OEM | +1.7% | Polônia, Hungria, França, Alemanha e Espanha | Médio prazo (2-4 anos) |
| Eletrificação de Frotas Comerciais e Ciclos de Uso Intensivo | +1.5% | Alemanha, Países Baixos, França e Suécia | Médio prazo (2-4 anos) |
| Plataformas de 800V e Requisitos de Carregamento Mais Rápido | +1.2% | Alemanha, Reino Unido, Noruega e Países Baixos | Médio prazo (2-4 anos) |
| Prontidão para o Passaporte de Baterias e Qualificação de Fornecedores | +0.8% | Em toda a UE | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Conformidade com as Emissões de Frotas da UE e Transição para Veículos de Emissão Zero em 2035
O Regulamento (UE) 2019/631 foi revisto em 2025 e estabeleceu uma meta de redução de 100% de CO2 para novos automóveis de passageiros e furgões a partir de 2035. Também estabeleceu uma janela de conformidade plurianual para 2025 a 2027. Os fabricantes atingiram a meta de CO2 de 2025 com 1 ano de antecedência, de acordo com o ICCT. Os requisitos de 2030 e 2035 ainda exigem a continuação da implantação de BEV. Isso mantém a demanda de aquisição visível para os fornecedores de baterias no mercado de Sistemas de Baterias para VE na Europa. Uma medida proposta para frotas corporativas direcionaria apoio financeiro para veículos corporativos de emissão zero a partir de 2028, reforçando a demanda por veículos e sistemas de baterias montados na Europa.
Queda nos Custos de Pacotes e Adoção Mais Ampla de LFP
Espera-se que os preços mais baixos dos pacotes de baterias de íon de lítio apoiem a demanda. Os preços dos pacotes de baterias europeus permanecem mais altos do que os da China. Espera-se que o LFP represente uma parcela crescente da demanda de baterias para VE na UE, com a China fornecendo quase todo esse volume. Embora o LFP apoie programas de veículos mais acessíveis, também estende a dependência do fornecimento externo. O LMFP oferece um caminho para maior densidade de energia sem o uso de cobalto ou níquel. Seu conteúdo de manganês também apresenta uma potencial oportunidade de localização para o mercado de sistemas de baterias para VE na Europa.
Localização de Gigafábricas e Segurança de Fornecimento de Baterias OEM
A capacidade de produção de células de bateria europeia expandiu-se significativamente. A Polônia e a Hungria respondem por uma parcela substancial da produção atual. A localização proporciona aos fabricantes de veículos maior controle sobre os cronogramas de entrega, o planejamento da produção e a documentação regulatória. Também aumenta a importância dos acordos de fornecimento de células de longo prazo no mercado de Sistemas de Baterias para VE na Europa. A PowerCo da Volkswagen comissionou sua planta em Salzgitter, estabelecendo uma fonte doméstica para a produção de Células Unificadas. No entanto, novas plantas podem continuar a operar abaixo dos níveis de utilização eficientes à medida que os programas de clientes aumentam.
Plataformas de 800V e Requisitos de Carregamento Mais Rápido
A plataforma Neue Klasse da BMW está programada para entrar em produção com uma arquitetura de alta tensão nativa. O Regulamento de Infraestrutura de Combustíveis Alternativos exige infraestrutura de carregamento de alta potência ao longo dos corredores centrais da rede RTE-T. À medida que o carregamento mais rápido se expande, as plataformas de alta tensão estão se tornando cada vez mais relevantes além dos modelos de veículos premium. Essas arquiteturas requerem separadores e sistemas de eletrólito que possam suportar maior estresse de tensão. Esse requisito técnico apoia a demanda por componentes especializados no mercado de Sistemas de Baterias para VE na Europa e ajuda a explicar o crescimento da classe de alta tensão e do segmento de separadores.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Dependência de Importação de Minerais Críticos e Volatilidade de Preços | -1.5% | Em toda a UE, especialmente nas cadeias de fornecimento OEM alemãs e francesas | Longo prazo (≥ 4 anos) |
| Altos Custos Europeus de Energia, Mão de Obra e Conformidade | -1.3% | Alemanha e novos participantes do mercado, com alívio parcial na Europa Oriental | Médio prazo (2-4 anos) |
| Subutilização de Gigafábricas e Atrasos na Aceleração | -0.8% | Europa Oriental e Meridional | Curto prazo (≤ 2 anos) |
| Lacunas de Interoperabilidade de Dados de Baterias ao Longo da Cadeia de Valor | -0.5% | Em toda a UE, especialmente nos elos OEM e de fornecedores multinacionais | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Dependência de Importação de Minerais Críticos e Volatilidade de Preços
Os preços do cobalto subiram significativamente após as restrições de exportação na República Democrática do Congo. Os preços do lítio subiram acentuadamente à medida que a demanda por armazenamento de energia cresceu em meio a restrições de oferta. Esses desenvolvimentos reverteram a correção de preços anterior. A China continua a desempenhar um papel significativo no fornecimento de materiais ativos de cátodo processados e grafite. A Lei de Matérias-Primas Críticas visa expandir a capacidade doméstica de extração e processamento. Até que as fontes de fornecimento se diversifiquem, os custos de materiais continuarão a restringir a visibilidade das margens no mercado de sistemas de baterias para VE na Europa.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Veículo:
Caminhões Comerciais Ganham Participação enquanto Automóveis de Passageiros Ancoram o VolumeOs automóveis de passageiros representaram 78,63% do mercado de Sistemas de Baterias para VE na Europa em 2025. Sua ampla base de programas instalados ancora a demanda por baterias em modelos BEV convencionais. Os caminhões de médio e pesado porte têm previsão de crescer a um CAGR de 13,27% até 2031. Os registros de caminhões pesados de emissão zero estão aumentando significativamente. Esse segmento requer pacotes de baterias maiores, aumentando o valor da bateria por veículo. Consequentemente, seu crescimento altera o mix de receita, mesmo que os automóveis de passageiros permaneçam a principal fonte de volume.
Os veículos comerciais leves se beneficiam de rotas de entrega de última milha recorrentes. Ônibus e autocares continuam a aumentar sua participação em BEV, enquanto a adoção elétrica em ônibus urbanos está se expandindo rapidamente. De acordo com o ICCT, motocicletas e micromobilidade permanecem a menor categoria de veículos. O papel crescente dos caminhões aumenta o valor médio do pacote de baterias no mercado de Sistemas de Baterias para VE na Europa. As compras de frotas podem gerar pedidos concentrados para fornecedores de baterias, frequentemente exigindo um desempenho de vida útil de ciclo mais exigente do que as aplicações de veículos de passageiros privados. Embora os programas de automóveis de passageiros continuem a fornecer a base de volume, os veículos comerciais adicionam uma camada de demanda de maior valor. Esse mix de veículos favorece empresas que podem atender tanto automóveis de passageiros de alto volume quanto aplicações de uso intensivo.



Por Tipo de Propulsão:
A Dominância dos BEV Concentra as Decisões de Química e ArquiteturaOs veículos elétricos a bateria representaram 83,15% do tamanho do mercado de Sistemas de Baterias para VE na Europa em 2025 e têm previsão de crescer a um CAGR de 13,38% até 2031. A bateria média de BEV na UE estava próxima de 70 kWh em 2025. Essa escala confere às decisões de plataforma BEV uma influência significativa sobre a demanda por formatos de célula e químicas específicos. Os PHEVs permanecem um canal secundário, utilizando pacotes de baterias relativamente pequenos. No entanto, permanecem relevantes para o planejamento de conformidade dos OEMs a longo prazo. Os HEVs representam a menor categoria de propulsão porque utilizam pacotes de baterias de menor capacidade e menor custo.
Os volumes de BEV concentram o investimento dos fornecedores em uma gama mais restrita de especificações de células e pacotes. Consequentemente, as mudanças na química dos BEV têm maiores implicações de receita do que as mudanças entre os tipos de propulsão. A adoção de LFP expandiu-se nos programas de VE da UE, enquanto a implantação de LMFP começou em programas BEV. Essas tendências criam oportunidades para o mercado de Sistemas de Baterias para VE na Europa equilibrar custo, densidade de energia e disponibilidade de materiais. O mercado favorece fornecedores que podem suportar múltiplas químicas em plataformas BEV de alto volume e desenvolver designs comuns adaptáveis a várias linhas de veículos. Os fornecedores de pacotes devem manter o desempenho enquanto gerenciam mudanças nos insumos de células. Grandes programas BEV fornecem aos designs bem-sucedidos uma ampla base de receita, enquanto a concentração de investimentos torna as decisões de aquisição dentro dessa categoria de propulsão particularmente importantes.
Por Química de Bateria:
O NMC Lidera, mas o LMFP Reposiciona a Cadeia de ValorO NMC detinha 48,89% de participação de mercado no mercado de Sistemas de Baterias para VE na Europa em 2025. Permanece importante para programas de veículos de longo alcance e premium que requerem alta densidade de energia. O LMFP tem previsão de crescer a um CAGR de 11,21% até 2031. O LMFP pode oferecer maior densidade de energia do que o LFP padrão, evitando cobalto e níquel. O projeto OLiMPUS Horizon Europe recebeu financiamento para desenvolver células LMFP em escala industrial e visa a futura produção em massa na Europa.
O LFP representou uma parcela notável da demanda de baterias para VE na UE, com a China fornecendo quase toda essa demanda. NCA, LTO e outras químicas atendem a aplicações premium, cilíndricas e industriais. O NMC permanece a química primária para os programas europeus estabelecidos. O LFP apoia volumes de veículos sensíveis ao preço, enquanto o LMFP aborda a oportunidade de localização de médio alcance. Essas escolhas de química determinarão as relações de fornecimento de materiais que se desenvolverão no mercado de Sistemas de Baterias para VE na Europa. A demanda por NMC mantém os materiais de cátodo de alta energia centrais nos programas premium, enquanto o LFP fornece uma alternativa para os fabricantes de veículos que buscam menores custos de pacotes de baterias. O LMFP visa combinar parte dessa vantagem de custo com maior densidade de energia. Portanto, o mix de química molda tanto o desenvolvimento técnico quanto a distribuição geográfica do fornecimento de materiais.
Por Formato de Célula:
A Bolsa Lidera, o Prismático Ascende pela Economia de IntegraçãoAs células de bolsa detinham 51,29% de participação de mercado no mercado de Sistemas de Baterias para VE na Europa em 2025. Sua posição reflete relações de longa data entre produtores coreanos e OEMs europeus. As células prismáticas têm previsão de crescer a um CAGR de 11,87% até 2031. A química LFP se alinha naturalmente com a geometria prismática. Isso suporta designs de bateria mais integrados e embalagens mais simples. A seleção de formato agora afeta as escolhas de custo e design feitas pelos fabricantes de veículos.
As células cilíndricas estão ganhando uso em aplicações premium, incluindo a plataforma 46xx Neue Klasse da BMW. Os designs de lâmina e célula para pacote são abordagens arquitetônicas em vez de formatos de célula independentes. Os formatos de bolsa permanecem importantes nas grandes relações de fornecimento OEM. As células prismáticas estão ganhando terreno em programas de alto volume focados em custo. As escolhas de química e arquitetura estão se tornando mais estreitamente ligadas. Isso torna o formato de célula uma decisão central de design no mercado de Sistemas de Baterias para VE na Europa. Afeta as ferramentas dos fornecedores, a embalagem do veículo e o equilíbrio entre densidade de energia e custo de fabricação. Os OEMs devem alinhar essas escolhas com seus roteiros de química antes que um veículo entre em produção. Os produtores que suportam múltiplos formatos podem atender mais programas de clientes. A escolha também influencia se um pacote pode adotar uma integração mais profunda de célula para pacote. Esses vínculos tornam as mudanças de formato difíceis de implementar no final do ciclo de desenvolvimento. Eles também explicam por que as relações estabelecidas de fornecimento de bolsa permanecem significativas enquanto o uso prismático cresce. Os fornecedores devem demonstrar que um novo formato pode atender aos padrões exigidos de custo, segurança e produção.

Por Capacidade de Bateria:
A Faixa Intermediária Ancora a Participação, a Grande Capacidade Cresce Mais RápidoA faixa de 60–80 kWh representou 40,81% do mercado em 2025. Sua posição é consistente com o tamanho médio de bateria BEV na UE de próximo a 70 kWh. A faixa de 100–150 kWh tem previsão de crescer a um CAGR de 11,69% até 2031. Atende a BEVs premium de longo alcance e veículos comerciais de médio porte. Esses usos de veículos requerem pacotes maiores para atender às necessidades de alcance e ciclo de uso. Faixas de capacidade maiores, portanto, adicionam mais valor de bateria por veículo.
Os sistemas abaixo de 60 kWh atendem a PHEVs, BEVs compactos e micromobilidade. A faixa de 80–100 kWh conecta veículos de volume de médio alcance com modelos premium. Os sistemas acima de 150 kWh são usados principalmente em plataformas comerciais pesadas. O crescimento mais rápido na faixa de 100–150 kWh eleva a receita média por unidade. Esse efeito permanece relevante mesmo que a faixa de 60–80 kWh continue a liderar o volume. A demanda de capacidade continuará a influenciar o mix de produtos do mercado de Sistemas de Baterias para VE na Europa. Os sistemas de grande capacidade requerem controles térmicos mais robustos e gerenciamento cuidadoso do carregamento. Portanto, estão mais estreitamente associados aos requisitos de veículos comerciais e premium. Os pacotes de médio alcance permanecem relevantes porque suportam a mais ampla gama de programas de automóveis de passageiros. O mix resultante exige que os fornecedores ofereçam múltiplas faixas de capacidade em vez de depender de um único pacote padrão. O dimensionamento da bateria está estreitamente ligado ao uso pretendido do veículo e ao comportamento de carregamento. Um veículo urbano compacto não precisa do mesmo pacote que um veículo comercial de longo alcance. Isso preserva a demanda por produtos de menor capacidade mesmo quando sistemas maiores crescem mais rápido. Os fornecedores devem gerenciar essa gama sem perder eficiência de fabricação.
Por Classe de Tensão:
400–600V Mantém o Volume, Acima de 800V Define a Fronteira TecnológicaA classe de 400–600V detinha 58,37% de participação de mercado em 2025. Reflete a base existente de plataformas BEV desenvolvidas antes da mudança para alta tensão. A classe acima de 800V tem previsão de crescer a um CAGR de 12,32% até 2031. A nova plataforma da BMW usa arquitetura de 800V, indicando a direção dos designs de veículos mais novos. Os sistemas de maior tensão reduzem o tempo de carregamento quando suportados por infraestrutura adequada. Também impõem maiores exigências às células e aos componentes do pacote.
A faixa de 600–800V suporta a transição para algumas aplicações comerciais. Os sistemas abaixo de 400V diminuem à medida que as plataformas mais antigas são substituídas. O requisito de carregamento AFIR suporta o uso prático de sistemas de 800V nos principais corredores. Os produtores precisam de separadores mais robustos e eletrólitos especializados para maior estresse de tensão. A mudança está expandindo o papel dos fornecedores de componentes técnicos. Permanecerá um foco do desenvolvimento de produtos no mercado de Sistemas de Baterias para VE na Europa. Os fornecedores precisam qualificar materiais sob condições de tensão e carregamento rápido mais exigentes. Os fabricantes de veículos também precisam de acesso ao carregamento para realizar os benefícios da arquitetura. Isso vincula o progresso da infraestrutura à seleção de componentes de bateria. A transição será gradual porque a base de veículos instalada ainda inclui plataformas de menor tensão. Os novos veículos são a principal rota para adotar designs de 800V. O ritmo dependerá dos lançamentos de modelos e da implantação da infraestrutura de carregamento. Um cenário de tensão mista persistirá ao longo do período de previsão. Isso exige que os fornecedores retenham produtos para sistemas legados enquanto desenvolvem componentes para novas arquiteturas.
Por Arquitetura de Módulo:
Célula para Pacote Lidera e Cresce por Meio da IntegraçãoO sistema célula para pacote representou 44,67% do tamanho do mercado de Sistemas de Baterias para VE na Europa em 2025 e tem projeção de crescer a um CAGR de 12,67% até 2031. A arquitetura célula para pacote reduz o papel dos módulos separados dentro do pacote de baterias. Os OEMs europeus estão adotando essa abordagem para reduzir custos e melhorar a utilização do espaço. A Škoda planeja abrir uma instalação de célula para pacote em Mladá Boleslav. Espera-se que a instalação monte um alto volume de sistemas de baterias por dia, reduzindo os custos de produção em comparação com os predecessores modulares.
Os designs de célula para módulo permanecem relevantes onde a capacidade de reparo em campo é uma prioridade. Os sistemas de módulo para pacote estão desempenhando um papel decrescente à medida que os OEMs padronizam designs mais integrados. A tecnologia de célula para pacote detém a maior participação e taxa de crescimento, indicando sua transição de um alvo de desenvolvimento para uma escolha de produção ativa. Essa mudança aumenta a importância do controle de qualidade no nível da célula e influenciará a competição de custos em todo o mercado de Sistemas de Baterias para VE na Europa.
A eliminação de módulos pode reduzir as contagens de componentes e liberar espaço dentro do pacote de baterias. No entanto, também aumenta a importância da consistência das células e do controle de produção. Os OEMs devem equilibrar esses benefícios com os requisitos de capacidade de reparo e serviço, criando um modelo de fabricação diferente para os fornecedores de pacotes de baterias integrados. As economias de custo podem ser substanciais quando os fabricantes produzem esses designs em escala. No entanto, o processo de integração requer estreita coordenação entre os fabricantes de células e os montadores de veículos, enquanto os problemas de qualidade no nível da célula se tornam mais consequentes. Portanto, a arquitetura de bateria representa tanto uma decisão comercial quanto de engenharia.
Por Componente do Sistema de Bateria:
Os Cátodos Comandam o Valor, os Separadores Ganham Importância EstratégicaOs cátodos detinham 69,41% de participação de mercado em 2025. Os materiais ativos de cátodo representam 30–40% do custo total da célula. Os separadores têm previsão de crescer a um CAGR de 11,69% até 2031. Os sistemas de maior tensão requerem separadores com revestimento cerâmico que possam gerenciar tensão elevada e condições de carregamento rápido. Isso traz mais atenção aos fornecedores de materiais de separadores especializados. Também aumenta o valor do desempenho eletroquímico confiável.
Ânodos, eletrólitos, sistemas de gerenciamento de baterias e sistemas de gerenciamento térmico compõem o restante da pilha de valor. Os requisitos de gerenciamento de baterias aumentam à medida que as plataformas usam mais químicas e níveis de tensão mais altos. As gigafábricas europeias ainda dependem fortemente de precursores de cátodo importados da China e da Coreia do Sul. Isso deixa a localização de cátodos como uma questão importante da cadeia de fornecimento. O fornecimento de componentes afeta tanto o custo quanto a conformidade no mercado de Sistemas de Baterias para VE na Europa. Também informa as decisões de investimento dos produtores de materiais. O fornecimento de cátodos é especialmente importante porque representa uma grande parte do custo da célula. Uma base de cátodos mais localizada poderia reduzir a exposição a precursores importados. Também poderia suportar uma documentação mais confiável para os requisitos do passaporte de baterias. A demanda por separadores provavelmente aumentará com a mudança para programas de alta tensão e carregamento rápido. O segmento de componentes inclui materiais que ajudam a gerenciar a segurança e o desempenho das células. Requisitos de sistema mais elevados conferem aos fornecedores especializados um papel mais claro na cadeia de valor. No entanto, os insumos de materiais importados permanecem uma restrição prática para a produção europeia. O investimento local precisa abordar tanto a capacidade de células quanto a base de fornecimento de componentes.
Por Canal de Vendas:
Os OEMs Ancoram o Volume, o Pós-Venda Acelera a partir de uma Base PequenaOs canais OEM representaram 78,91% de participação de mercado em 2025. Os acordos de fornecimento de longo prazo conectam os pacotes de tração diretamente aos programas de montagem de veículos. O canal de pós-venda e reposição tem previsão de crescer a um CAGR de 13,39% até 2031. Coortes mais antigas de BEV estão entrando em períodos de reposição na Alemanha, Noruega e Reino Unido. Isso move a demanda de pós-venda de uma possibilidade futura para uma questão de planejamento ativa. Fornecedores organizados podem usar informações de rastreabilidade para suportar esses serviços.
Os operadores de frotas comerciais apresentam uma oportunidade de reposição de curto prazo porque veículos de alta quilometragem tendem a experimentar perda de capacidade mais rápida. O Regulamento de Baterias da UE exige rastreabilidade do ciclo de vida, documentação do estado de saúde e informações sobre conteúdo reciclado. Esses requisitos favorecem canais de reposição organizados em detrimento de fornecedores informais. Os OEMs permanecem a principal fonte de volume de unidades no mercado de Sistemas de Baterias para VE na Europa. O pós-venda torna-se mais relevante à medida que a frota de veículos envelhece. O resultado é uma oportunidade de serviço mais ampla em torno da condição e reposição de baterias. Os registros de estado de saúde podem melhorar a avaliação das baterias antes das decisões de reposição. A rastreabilidade também pode suportar o manuseio de pacotes usados. Os operadores de frotas provavelmente precisarão de parceiros de serviço organizados à medida que as coortes de baterias envelhecem. Esses requisitos criam um canal distinto ao lado do fornecimento de baterias para novos veículos. O trabalho de reposição precisa de capacidade de diagnóstico, rastreabilidade e processos de manuseio adequados. Isso difere dos grandes pedidos planejados que caracterizam o fornecimento OEM. À medida que as frotas envelhecem, a demanda pode se tornar mais recorrente e orientada a serviços. O canal pode, portanto, ajudar as empresas ativas no mercado de Sistemas de Baterias para VE na Europa a diversificar as fontes de receita.
Análise Geográfica
Mercado Alemão de Sistemas de Baterias para Veículos Elétricos
A Alemanha detinha 42,33% da participaço no mercado europeu de Sistemas de Baterias para Veículos Elétricos em 2025. Sua posição reflete sua ampla base de fabricação de veículos e os investimentos de longa data em baterias. A planta da CATL em Arnstadt e a instalação da PowerCo em Salzgitter ilustram a presença produtiva do país. Salzgitter está ampliando sua capacidade em direção a 20 GWh até 2026. A França conta com a planta de 13 GWh da ACC em Billy-Berclau e a gigafábrica de 16 GWh da Verkor em Dunquerque. A Espanha abriga a instalação da PowerCo em Valência e a joint venture Stellantis-CATL em Zaragoza.
Mercado de Sistemas de Baterias para Veículos Elétricos do Reino Unido e Países Nórdicos
Prevê-se que o Reino Unido cresça a uma CAGR de 13,87% até 2031. A expansão da Envision AESC em Sunderland sustenta essa perspectiva. A capacidade de baterias nos países europeus fora das principais regiões produtoras está aumentando significativamente. A Noruega alcançou uma forte adoção de ônibus elétricos, apoiando o desenvolvimento de modelos de remanufatura de baterias. Na Suécia, os ativos de baterias estão sendo redistribuídos após a aquisição dos ativos da Northvolt em Heide pela Lyten.
Mercado de Sistemas de Baterias para Veículos Elétricos da Europa Central e Oriental
A Polônia e a Hungria continuam sendo a espinha dorsal da produção de baterias na Europa Oriental. A instalação da LG Energy Solution em Wrocław representa uma parcela substancial da capacidade total de baterias da Europa. A planta da Samsung SDI em Göd reforça ainda mais a posição da região no mercado europeu de Sistemas de Baterias para Veículos Elétricos. O investimento da CATL em Debrecen está avançando nas atividades de construção. Os Países Baixos detêm uma participação de liderança nos registros de caminhões eletricamente carregáveis da UE, criando um ambiente operacional favorável para a demanda comercial de baterias[3].
A França e a Espanha estão expandindo a capacidade por meio de projetos locais de gigafábricas, enquanto a Alemanha permanece importante por vincular a produção de células a uma ampla base de montadoras. O Reino Unido oferece um polo regional adicional de abastecimento por meio de Sunderland. Em conjunto, essas localizações demonstram que a fabricação de baterias e a demanda por veículos estão se expandindo para além de um único polo europeu. O panorama de produção combina centros automotivos consolidados com novos locais de fabricação de células, encurtando assim as cadeias de abastecimento para as plantas de veículos próximas. No entanto, essa expansão também pode intensificar a concorrência por mão de obra qualificada, energia e infraestrutura local. O apoio de políticas nacionais continua sendo importante, uma vez que a competitividade em custos varia entre os países. Consequentemente, a especialização regional tende a permanecer uma característica central do mercado europeu de Sistemas de Baterias para Veículos Elétricos.
Cenário Competitivo
Concentração do Mercado
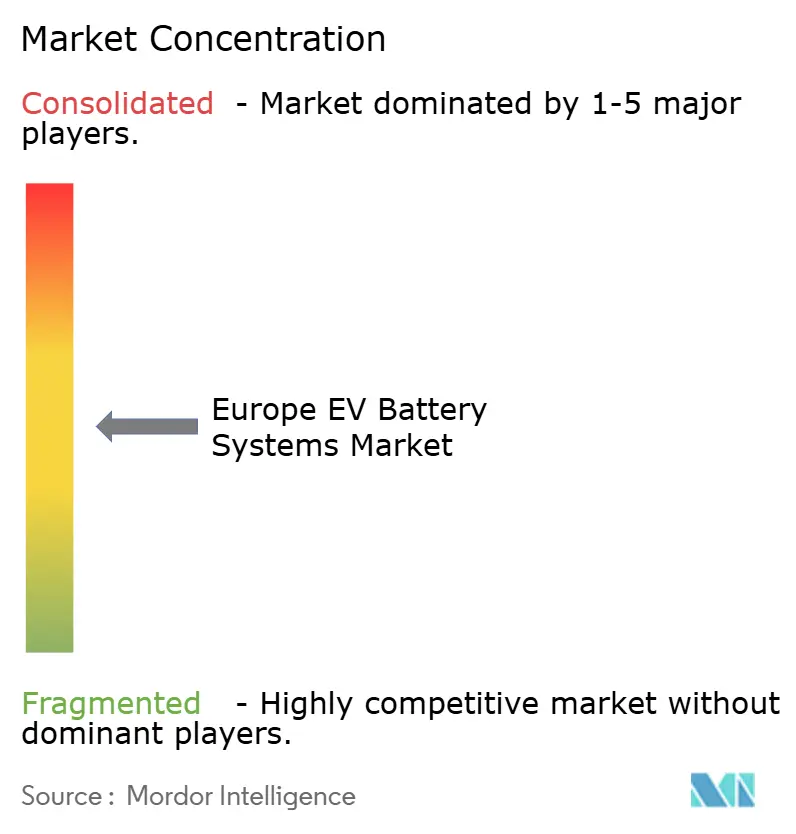
O mercado de Sistemas de Baterias para VE na Europa é moderadamente concentrado na produção de células e fragmentado na integração de pacotes e componentes. Espera-se que os produtores chineses quase dobrem sua participação no setor de baterias para VE da UE, enquanto a participação dos fabricantes coreanos tem projeção de declinar. A concorrência se concentrará em custo, compromissos com clientes e capacidades de conformidade.
Os requisitos do passaporte de baterias favorecerão empresas com dados robustos e rastreabilidade. A produção doméstica pode se beneficiar de critérios de conteúdo europeu em futuros programas de aquisição e incentivos de frotas. Espera-se que a Verkor inicie a produção em série em sua instalação em Dunquerque para o Alpine A390 da Renault, enquanto a ACC está estabelecendo uma base de fabricação operacional. O sucesso dependerá de rendimentos estáveis, contratos com clientes e controle de custos de aceleração.
A potencial falência da Northvolt destaca os riscos de rendimentos instáveis em novas gigafábricas. Os fornecedores europeus devem apoiar os planos de capacidade com estratégias realistas de qualificação de clientes e aceleração de fabricação. O posicionamento competitivo dependerá de produção confiável, custos aceitáveis para os clientes e conformidade com os dados do passaporte de baterias, pegada de carbono e requisitos de ciclo de vida.
A PowerCo planeja iniciar a produção de células em Salzgitter e fornecer locais de montagem de célula para pacote na Espanha e na República Tcheca. Espera-se que a instalação da Škoda em Mladá Boleslav implemente a produção de célula para pacote em escala, enquanto a BASF e a CATL devem estabelecer uma estrutura de fornecimento de material ativo de cátodo. Baterias para veículos comerciais, recondicionamento de pós-venda, baterias LMFP, integração de célula para pacote, design proprietário de células e infraestrutura de dados oferecem oportunidades de diferenciação para os fornecedores.
Líderes do Setor de Sistemas de Baterias para VE na Europa
-
Contemporary Amperex Technology Co. Limited (CATL)
-
LG Energy Solution, Ltd.
-
Samsung SDI Co., Ltd.
-
Panasonic Holdings Corporation
-
Automotive Cells Company SE
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado Europeu de Sistemas de Baterias para Veículos Elétricos Empresas cobertas neste relatório
- Contemporary Amperex Technology Co. Limited (CATL)
- LG Energy Solution, Ltd.
- Samsung SDI Co., Ltd.
- Panasonic Holdings Corporation
- BYD Company Limited
- SK On Co., Ltd.
- Automotive Cells Company SE
- Verkor S.A.
- Volkswagen AG / PowerCo SE
- Mercedes-Benz Group AG
- Renault Group
- Envision AESC Group Ltd.
- Gotion High-Tech Co., Ltd.
- SVOLT Energy Technology Co., Ltd.
- VARTA AG
- Saft Groupe S.A.
- InoBat Auto a.s.
- FREYR Battery
Desenvolvimentos industriais recentes em Mercado Europeu de Sistemas de Baterias para Veículos Elétricos
- Agosto de 2026: A Ecopro BM, fabricante sul-coreana de materiais para baterias, anunciou planos para renovar sua linha de produção de NCA existente em sua planta na Hungria para produzir materiais de cátodo NMC. A empresa investirá aproximadamente KRW 40 bilhões (~29 milhões de USD) para fornecer materiais de cátodo NMC de alto teor de níquel
- Agosto de 2026: A Schaeffler AG (Schaeffler) assinou um memorando de entendimento (MoU) com a Contemporary Amperex Technology Co., Ltd. (CATL) para desenvolver conjuntamente sistemas de gerenciamento de baterias (BMS) e soluções de PowerBox Integrado (IPB) "X-em-1". O acordo baseia-se em um projeto de cliente garantido e visa atender à crescente demanda por soluções inovadoras de eletrificação no mercado europeu e em outras regiões.
- Agosto de 2026: A Freudenberg Sealing Technologies, um grupo de negócios da Freudenberg SE, desenvolveu um conceito de vedação de conector específico para o cliente que melhora a flexibilidade de design e a integração do sistema em pacotes de baterias modernos. As vedações de conector utilizam placas de conector de célula modulares para células cilíndricas, prismáticas e de bolsa. Essas placas são fabricadas de acordo com as especificações do cliente usando cobre niquelado ou estanhado e são sobremoldadas com elastômero.
Escopo do Relatório do Mercado de Sistemas de Baterias para VE na Europa
O Relatório do Mercado de Sistemas de Baterias para VE na Europa é Segmentado por Tipo de Veículo (Automóveis de Passageiros, VCLs, Caminhões, Ônibus e Motocicletas), Propulsão (BEV, PHEV e HEV), Química (NMC, LFP, LMFP, NCA e LTO), Formato de Célula (Bolsa, Prismático, Cilíndrico e Lâmina/CTP), Capacidade (Abaixo de 15 kWh, 15-40 kWh, 40-60 kWh, 60-80 kWh, 80-100 kWh, 100-150 kWh e Acima de 150 kWh), Classe de Tensão (Abaixo de 400 V, 400-600 V, 600-800 V e Acima de 800 V), Arquitetura (CTP, CTM, MTP), Componente (Células, Módulos, Pacotes de Baterias, Sistemas de Gerenciamento de Baterias, Sistemas de Gerenciamento Térmico, Barramentos, Contatores, Fusíveis e Distribuição de Alta Tensão, Ânodos, Cátodos, Eletrólitos e Separadores), Canal de Vendas (OEM, Pós-Venda) e Geografia (Alemanha, Reino Unido e Mais). As previsões de mercado estão em valor (USD) e volume.
Visão geral da segmentação
Por Tipo de Veículo
| Automóveis de Passageiros |
| Veículos Comerciais Leves |
| Caminhões de Médio e Pesado Porte |
| Ônibus e Autocares |
| Motocicletas e Micromobilidade |
Por Tipo de Propulsão
| Veículos Elétricos a Bateria |
| Veículos Elétricos Híbridos Plug-in |
| Veículos Elétricos Híbridos |
Por Química de Bateria
| NMC |
| LFP |
| LMFP |
| NCA |
| LTO |
| Outros |
Por Formato de Célula
| Bolsa |
| Prismático |
| Cilíndrico |
| Formatos de Lâmina e Célula para Pacote |
Por Capacidade de Bateria
| Abaixo de 15 kWh |
| 15-40 kWh |
| 40-60 kWh |
| 60-80 kWh |
| 80-100 kWh |
| 100-150 kWh |
| Acima de 150 kWh |
Por Classe de Tensão
| Abaixo de 400 V |
| 400-600 V |
| 600-800 V |
| Acima de 800 V |
Por Arquitetura de Módulo
| Célula para Módulo |
| Célula para Pacote |
| Módulo para Pacote |
Por Componente do Sistema de Bateria
| Células |
| Módulos |
| Pacotes de Baterias |
| Sistemas de Gerenciamento de Baterias |
| Sistemas de Gerenciamento Térmico |
| Barramentos, Contatores, Fusíveis e Distribuição de Alta Tensão |
| Ânodos |
| Cátodos |
| Eletrólitos |
| Separadores |
Por Canal de Vendas
| Fabricantes de Equipamentos Originais |
| Pós-Venda e Reposição |
Por País
| Alemanha |
| Reino Unido |
| França |
| Itália |
| Espanha |
| Países Baixos |
| Noruega |
| Suécia |
| Polônia |
| Restante da Europa |
| Por Tipo de Veículo | Automóveis de Passageiros |
| Veículos Comerciais Leves | |
| Caminhões de Médio e Pesado Porte | |
| Ônibus e Autocares | |
| Motocicletas e Micromobilidade | |
| Por Tipo de Propulsão | Veículos Elétricos a Bateria |
| Veículos Elétricos Híbridos Plug-in | |
| Veículos Elétricos Híbridos | |
| Por Química de Bateria | NMC |
| LFP | |
| LMFP | |
| NCA | |
| LTO | |
| Outros | |
| Por Formato de Célula | Bolsa |
| Prismático | |
| Cilíndrico | |
| Formatos de Lâmina e Célula para Pacote | |
| Por Capacidade de Bateria | Abaixo de 15 kWh |
| 15-40 kWh | |
| 40-60 kWh | |
| 60-80 kWh | |
| 80-100 kWh | |
| 100-150 kWh | |
| Acima de 150 kWh | |
| Por Classe de Tensão | Abaixo de 400 V |
| 400-600 V | |
| 600-800 V | |
| Acima de 800 V | |
| Por Arquitetura de Módulo | Célula para Módulo |
| Célula para Pacote | |
| Módulo para Pacote | |
| Por Componente do Sistema de Bateria | Células |
| Módulos | |
| Pacotes de Baterias | |
| Sistemas de Gerenciamento de Baterias | |
| Sistemas de Gerenciamento Térmico | |
| Barramentos, Contatores, Fusíveis e Distribuição de Alta Tensão | |
| Ânodos | |
| Cátodos | |
| Eletrólitos | |
| Separadores | |
| Por Canal de Vendas | Fabricantes de Equipamentos Originais |
| Pós-Venda e Reposição | |
| Por País | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Países Baixos | |
| Noruega | |
| Suécia | |
| Polônia | |
| Restante da Europa |
Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do setor de sistemas de baterias para VE na Europa até 2031?
Tem previsão de atingir 54,64 bilhões de USD até 2031, a partir de 33,15 bilhões de USD em 2026, a um CAGR de 10,51%.
Qual tipo de veículo impulsiona a maior demanda por baterias na Europa?
Os automóveis de passageiros lideraram com 78,63% de participação de mercado em 2025, enquanto os caminhões de médio e pesado porte registraram o crescimento previsto mais forte a um CAGR de 13,27%.
Qual papel os passaportes de baterias desempenharão após 2026?
O Registro do Passaporte Digital de Produtos está operacional e os passaportes de baterias tornam-se obrigatórios a partir de fevereiro de 2027, aumentando a necessidade de dados vinculados a QR e rastreabilidade do ciclo de vida.
Qual país europeu está crescendo mais rapidamente para sistemas de baterias para VE?
O Reino Unido tem previsão de crescer a um CAGR de 13,87% até 2031, apoiado pela expansão de Sunderland.
Por que os sistemas de baterias de 800V estão ganhando relevância na Europa?
Eles suportam carregamento mais rápido quando combinados com infraestrutura adequada. A categoria acima de 800V tem previsão de crescer a um CAGR de 12,32% até 2031.