
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 6.22 Bilhões de dólares |
| Tamanho do Mercado (2026) | 6.52 Bilhões de dólares |
| Tamanho do Mercado (2031) | 8.26 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.85 % |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Proteína na Europa por Mordor Intelligence
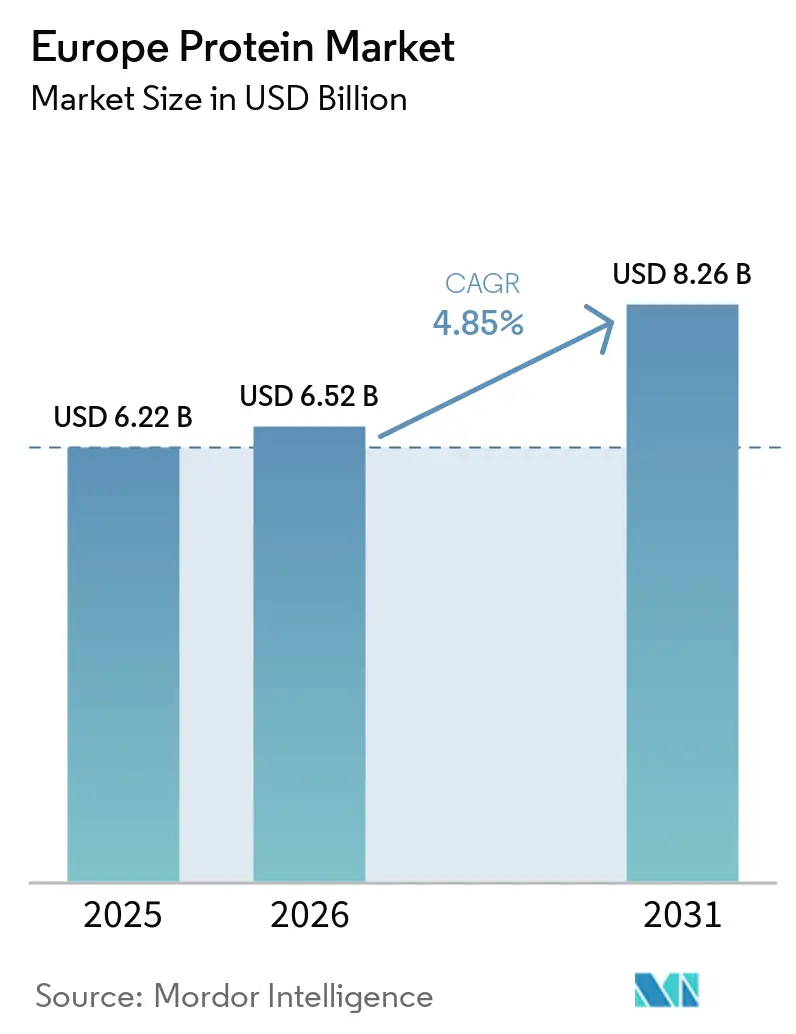
O tamanho do mercado de proteínas da Europa foi avaliado em 6,22 bilhões de USD em 2025 e estima-se que cresça de 6,52 bilhões de USD em 2026 para atingir 8,26 bilhões de USD até 2031, a um CAGR de 4,85% durante o período de previsão (2026-2031). O crescimento reflete uma mudança decisiva do afastamento da soja importada em direção a leguminosas produzidas localmente, ingredientes derivados de fermentação e biomassa de insetos, uma transição acelerada pelas metas Farm-to-Fork, pelo capital do Pacto Ecológico Europeu e pelos orçamentos de carbono dos varejistas. As proteínas de origem vegetal ainda dominam, mas as proteínas microbianas estão se comercializando mais rapidamente à medida que os projetos-piloto financiados pelo Horizon avançam para escala industrial. O comportamento competitivo é moldado pela baixa fragmentação: cooperativas leiteiras tradicionais ampliam a capacidade de ervilha e soro de leite, enquanto especialistas em fermentação de precisão apoiados por capital de risco disputam as primeiras aprovações da EFSA. A volatilidade das matérias-primas, notadamente a alta de 23% nos preços da ervilha amarela durante a seca canadense de 2024, fortalece os processadores verticalmente integrados capazes de contratar diretamente a produção agrícola.
Principais Conclusões do Relatório
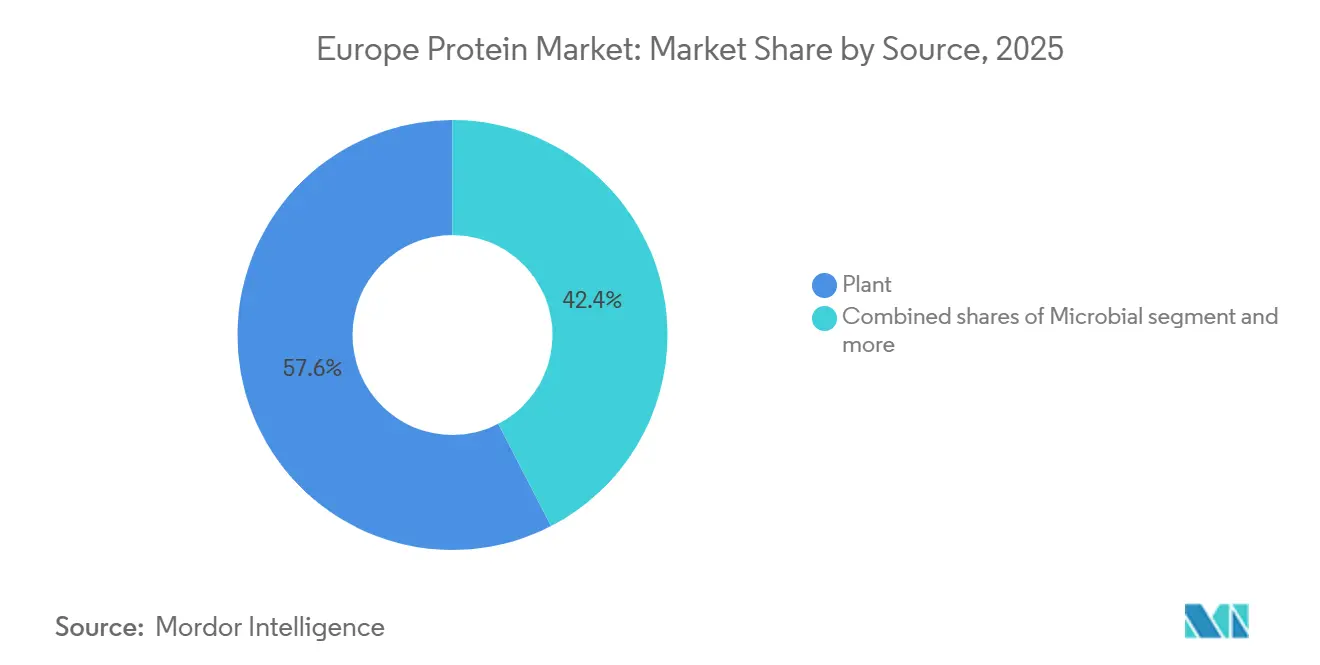
- Por fonte, as proteínas vegetais detinham 57,58% da participação do mercado de proteínas da Europa em 2025, enquanto as proteínas microbianas devem crescer a um CAGR de 6,32% até 2031.
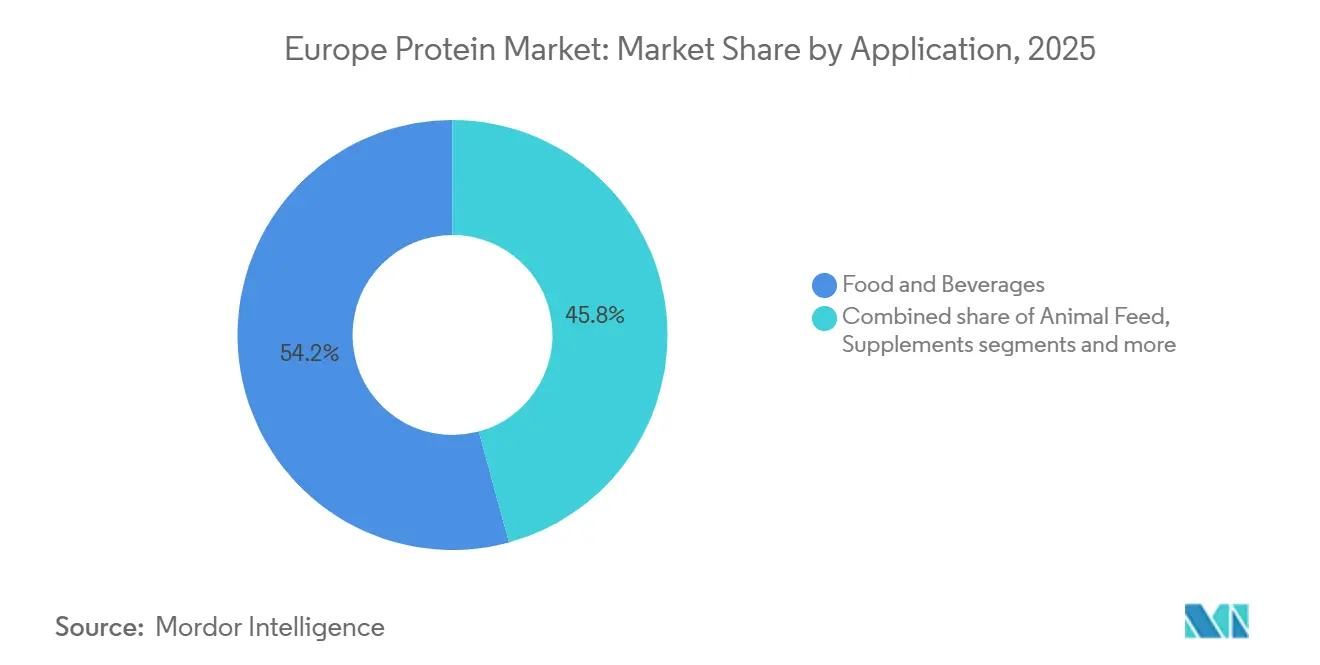
- Por aplicação, alimentos e bebidas capturaram 54,24% do tamanho do mercado de proteínas da Europa em 2025; cuidados pessoais e cosméticos avançam a um CAGR de 6,05% até 2031.
- Por geografia, a Alemanha liderou com uma participação de 22,19% no mercado de proteínas da Europa em 2025, enquanto os Países Baixos registraram o CAGR mais rápido, de 5,34%, até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Crescimento das dietas à base de plantas e flexitarianas | +1.4% | Pan-europeu, mais forte na Alemanha, Países Baixos, Reino Unido | Médio prazo (2-4 anos) |
| Financiamento do Pacto Ecológico Europeu para diversificação de proteínas | +0.9% | UE-27, concentrado em França, Alemanha, Polónia para o cultivo de leguminosas | Longo prazo (≥ 4 anos) |
| Avanços nas tecnologias de processamento e extração | +1.1% | Países Baixos, Alemanha, Suécia (centros de fermentação) | Médio prazo (2-4 anos) |
| Preferências por rótulo limpo, alergênicos e digestibilidade | +0.8% | Reino Unido, Alemanha, França (regimes de rotulagem rigorosos) | Curto prazo (≤ 2 anos) |
| Mudança para dietas ricas em proteínas e cultura de fitness | +0.7% | Europa Ocidental, centros urbanos | Curto prazo (≤ 2 anos) |
| Pressão regulatória para uma estratégia de proteína sustentável | +0.5% | UE-27, implementação nacional varia | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Mudança para Dietas Ricas em Proteínas e Cultura Fitness
A crescente adoção de dietas ricas em proteínas e da cultura fitness na Europa reflete uma mudança em direção a estilos de vida mais ativos, nos quais a frequência regular a academias, a participação em esportes e as rotinas de treino estruturadas tornaram a ingestão de proteínas uma prioridade diária, e não uma preocupação de nicho. Entre novembro de 2023 e novembro de 2024, a Sport England relatou que 63,7% dos adultos na Inglaterra cumpriram a diretriz dos Diretores Médicos Chefes de praticar 150 ou mais minutos de atividade física de intensidade moderada por semana, o nível mais alto já registrado Números Recordes Praticando Esportes e Participando de Atividade Física, sportengland.org ">[1]. Essa crescente base de consumidores ativos está impulsionando fabricantes de alimentos, bebidas e nutrição a colaborar com fornecedores de ingredientes proteicos para desenvolver produtos que ofereçam maior teor de proteína em formatos convenientes, alinhados aos hábitos de academia e treino. Empresas como Arla Foods GmbH Ingredients fornecem ingredientes funcionais de proteína láctea, incluindo frações de soro de leite e caseína, para uso em shakes, iogurtes ricos em proteínas, barras e misturas prontas para consumo voltadas a consumidores focados em desempenho. Concomitantemente, a demanda por opções de proteína de origem vegetal está crescendo, com fabricantes obtendo proteínas como ervilha, fava, soja e leguminosas de fornecedores como Roquette e Cosucra para criar formulações "plant-forward" que apoiam a recuperação muscular e o desempenho. A evolução da cultura de treino, abrangendo musculação, condicionamento funcional e eventos de resistência, também aumentou a necessidade de funcionalidades proteicas diferenciadas, como solubilidade, textura e taxa de digestão.
Crescimento das Dietas à Base de Plantas e Flexitarianas
A crescente adoção de dietas à base de plantas e flexitarianas está remodelando as preferências dos consumidores, impulsionando a demanda por ingredientes proteicos versáteis e de alta qualidade que atendam a padrões alimentares mistos. Até 2025, 51% dos adultos no Reino Unido e na Alemanha planejam ajustar suas dietas, seja aumentando o consumo de alimentos de origem vegetal ou reduzindo a ingestão de carne animal e laticínios, com cerca de 20% pretendendo fazer ambos, de acordo com um relatório do Good Food Institute Europe (GFI Europe) Pesquisa: Quatro em 2 Adultos Alemães e do Reino Unido Planejam Comer Mais Alimentos à Base de Plantas, gfieurope.org">[2]. Essa tendência amplia as oportunidades para marcas que fornecem ingredientes proteicos para formulações de carne, laticínios e híbridas. Os consumidores flexitarianos estão levando os fabricantes de alimentos a colaborar com especialistas em proteínas vegetais, como a Roquette (proteínas de ervilha e trigo), para desenvolver alternativas à carne e aos laticínios e linhas de produtos "plant-forward" que se alinhem a objetivos de saúde e sustentabilidade. Embora os flexitarianos não rejeitem totalmente a proteína animal, buscam opções aprimoradas, sustentando a demanda por ingredientes proteicos de origem animal de empresas como Royal FrieslandCampina N.V. Ingredients, que os combinam com proteínas vegetais em carnes híbridas, refeições prontas e lanches ricos em proteínas para melhorar a funcionalidade e a nutrição, reduzindo a participação da proteína animal. Além disso, ingredientes proteicos microbianos e à base de fungos de empresas como ENOUGH (micoproteína) e The Protein Brewery (proteínas fúngicas fermentadas) estão ganhando espaço, oferecendo soluções que combinam proteínas vegetais e animais para atingir metas de proteína, textura e sustentabilidade. À medida que as dietas flexitarianas se tornam mainstream, os fornecedores de ingredientes estão desenvolvendo sistemas proteicos integrados que combinam proteínas de ervilha, soja, cereais, laticínios e microbianas para oferecer a qualidade sensorial e a nutrição que os consumidores esperam.
Preferências por Rótulo Limpo, Alergênicos e Digestibilidade
As preferências dos consumidores por rótulo limpo, considerações sobre alergênicos e digestibilidade desempenham um papel fundamental na configuração do mercado de proteínas na Europa. Os compradores estão cada vez mais examinando listas de ingredientes e métodos de processamento, favorecendo fontes proteicas simples, reconhecíveis e de fácil digestão, especialmente em alimentos enriquecidos com proteínas utilizados na nutrição diária. Isso impulsionou a demanda por opções sem lactose, sem glúten e com redução de alergênicos, estimulando o crescimento de proteínas vegetais como ervilha, fava e outras leguminosas, que evitam alergênicos comuns como laticínios ou soja, ao mesmo tempo que oferecem teor proteico substancial. Empresas como a Loryma estão inovando com sistemas de ligação de rótulo limpo que combinam trigo e fava para fornecer um perfil completo de aminoácidos e rótulos curtos, sem números E, para alternativas à carne. Ao mesmo tempo, as proteínas animais continuam relevantes, com soluções como os ingredientes derivados de carne bovina e frango da Essentia Protein Solutions, que utilizam apenas processamento térmico e mecânico para oferecer opções ricas em colágeno, não alergênicas e minimamente processadas que atendem às expectativas de transparência para nutrição humana e de animais de estimação. As proteínas lácteas nativas ou não desnaturadas também estão ganhando espaço, com fornecedores como a Eurial I&N oferecendo soluções que substituem aditivos texturizantes e permitem listas de ingredientes mais curtas, atendendo à demanda dos consumidores por autenticidade. Tecnologias de proteínas microbianas, como a Prew:tein® da ProteinDistillery à base de levedura de cerveja, alinham-se às narrativas de rótulo limpo ao oferecer proteínas recicladas e processadas mecanicamente, livres de auxiliares sintéticos. Essas tendências estão incentivando os formuladores a desenvolver receitas que atendam às metas de proteína enquanto minimizam alergênicos como lactose, glúten e soja, enfatizando proteínas nativas e processamento simples.
Financiamento do Pacto Ecológico Europeu para Diversificação de Proteínas
O financiamento do Pacto Ecológico Europeu para a diversificação de proteínas está impulsionando avanços significativos no mercado europeu de proteínas ao canalizar investimentos públicos em culturas e tecnologias que ampliam a base proteica da região em fontes vegetais, animais e microbianas. Essa iniciativa está alinhada com a estratégia Farm-to-Fork e os objetivos climáticos. Um exemplo notável é a alocação de 12 milhões de EUR pela Comissão Europeia no âmbito do tópico Horizon Europe HORIZON-CL6-2026-02-FARM2FORK-03, que apoia o melhoramento de culturas proteicas e ensaios agronômicos Impulsionando a Competitividade das Culturas Proteicas na Europa - HORIZON-CL3-2026-02-FARM2FORK-03, ec.europa.eu ">[3]. Essas culturas reduzem a dependência de fertilizantes sintéticos, ao mesmo tempo que criam um conjunto resiliente e de origem local de insumos proteicos para aplicações em alimentos e alimentação animal. Fabricantes de ingredientes como Cosucra e AGT Foods Europe se beneficiam de matérias-primas cultivadas na UE de forma estável, que podem ser processadas em farinhas, concentrados e isolados para uso em alternativas à carne, produtos de panificação, análogos de laticínios e nutrição esportiva. Simultaneamente, a estratégia proteica da UE enfatiza sistemas sustentáveis de proteína animal, incentivando a colaboração entre produtores de carne e laticínios e empresas de ingredientes como Essentia Protein Solutions e Royal FrieslandCampina N.V. Ingredients para desenvolver ingredientes proteicos animais de alto valor e baixo impacto. O financiamento do Pacto Ecológico também apoia projetos de biomassa, fermentação de precisão e biorrefinaria para escalar a produção de proteínas microbianas e superar barreiras para tecnologias de fermentação, beneficiando empresas europeias de proteínas microbianas.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Complexidade regulatória e aprovação de novos alimentos | -0.6% | UE-27, harmonizada mas com aplicação nacional variável | Médio prazo (2-4 anos) |
| Problemas de alergenicidade e intolerância | -0.4% | Alemanha, França, Reino Unido (rotulagem rigorosa) | Curto prazo (≤ 2 anos) |
| Ceticismo dos consumidores em relação a proteínas emergentes | -0.3% | Europa do Sul (Itália, Espanha), culturas alimentares tradicionais | Médio prazo (2-4 anos) |
| Desafios sensoriais e de formulação | -0.2% | Pan-europeu, específico por aplicação | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Problemas de Alergenicidade e Intolerância
Questões de alergenicidade e intolerância impactam significativamente o mercado de proteínas, pois uma parcela considerável dos consumidores precisa evitar ou limitar proteínas específicas, como laticínios, soja, glúten, ovos ou nozes. Isso reduz o público potencial para muitos ingredientes proteicos padrão e leva os fabricantes a reformular produtos com alternativas mais seguras para grupos sensíveis. A crescente demanda por alimentos sem alérgenos e voltados para intolerâncias na Europa reflete a maior conscientização sobre condições como doença celíaca, intolerância à lactose e alergias a nozes ou ovos. As marcas estão recorrendo cada vez mais a fontes proteicas como grão-de-bico, fava, arroz e proteínas de aveia, que naturalmente evitam esses gatilhos, criando oportunidades para especialistas em proteínas vegetais fornecerem farinhas, concentrados e isolados hipoalergênicos adaptados a alegações como sem laticínios, sem glúten e sem soja. Ao mesmo tempo, os formuladores precisam lidar com os riscos de alergenicidade associados às proteínas animais, pois leite, ovos e certos peixes ou frutos do mar são alérgenos importantes. Os fornecedores de proteínas animais estão se concentrando em processamento controlado, rotulagem transparente e aplicação precisa em produtos onde esses alérgenos são esperados, ao mesmo tempo em que oferecem alternativas claras para consumidores intolerantes. As proteínas microbianas e derivadas de fermentação, frequentemente posicionadas como opções de baixo teor alergênico, enfrentam escrutínio regulatório na Europa devido a potenciais riscos de alergenicidade. Isso levou as empresas de ingredientes de fermentação a investir em caracterização de proteínas, avaliação clínica e rotulagem para garantir a segurança em formulações sensíveis a alérgenos. Os fabricantes estão desenvolvendo cada vez mais sistemas multiproteicos que combinam proteínas vegetais de baixo teor alergênico, proteínas animais cuidadosamente selecionadas e proteínas microbianas para funcionalidade, ao mesmo tempo em que gerenciam riscos de contaminação cruzada e limites regulatórios. Essas tendências estão impulsionando o crescimento do mercado europeu de testes de alérgenos alimentares e intolerâncias, à medida que os processadores dependem de métodos analíticos avançados para verificar alegações de "livre de" e "pode conter".
Ceticismo dos Consumidores em Relação às Proteínas Emergentes
O ceticismo dos consumidores em relação às proteínas emergentes representa um desafio significativo para o crescimento do mercado, pois muitos indivíduos questionam a segurança, a naturalidade e a qualidade sensorial de opções como proteínas à base de insetos, microbianas e proteínas vegetais altamente processadas, em comparação com fontes animais e vegetais tradicionais. As proteínas novas, incluindo insetos e certos ingredientes derivados de fermentação, frequentemente encontram resistência cultural e psicológica devido a preocupações com métodos de processamento "não naturais" ou potenciais efeitos de longo prazo para a saúde, o que dificulta os testes e as compras repetidas pelos consumidores, apesar das fortes narrativas de sustentabilidade. Esse ceticismo também afeta as proteínas vegetais processadas, com alguns consumidores percebendo produtos à base de proteína vegetal texturizada, isolados e concentrados como excessivamente processados, criando um conflito entre o interesse em dietas à base de plantas e a desconfiança em relação a ingredientes altamente modificados. As proteínas animais tradicionais, beneficiando-se de décadas de familiaridade do consumidor e atributos sensoriais bem compreendidos, são frequentemente percebidas como "seguras" e confiáveis. Fornecedores como a Essentia Protein Solutions aproveitam essa confiança ao posicionar suas proteínas de colágeno e derivadas de carne como limpas e minimamente processadas, estabelecendo um alto padrão de transparência e comprovação que as proteínas emergentes precisam alcançar. Da mesma forma, as proteínas microbianas e à base de fermentação enfrentam desafios relacionados à limitada conscientização dos consumidores, nomes de espécies desconhecidos e associações com "alimentos de laboratório". Produtores como The Protein Brewery abordam essas questões destacando substratos naturais, processamento direto e avaliações de segurança rigorosas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Fonte:
As Proteínas Microbianas Ganham Terreno Apesar da Dominância VegetalAs proteínas vegetais representaram 57,58% do mercado europeu em 2025, impulsionadas pela crescente adoção de dietas flexitarianas e veganas. Ingredientes como soja, ervilha, trigo e fava tornaram-se a escolha preferida para reformulação de produtos, especialmente em alternativas à carne e aos laticínios. Essa dominância permite que grandes fornecedores como Roquette (ervilha, trigo) e Cargill (soja, trigo, ervilha) estabeleçam padrões de funcionalidade e referências de preços em todas as categorias, tornando difícil para fontes proteicas mais novas ganhar participação de mercado, mesmo quando oferecem sustentabilidade ou inovação superiores. As proteínas microbianas, incluindo algas e micoproteínas, devem crescer a um CAGR de 6,32% até 2031, o mais rápido entre todos os tipos de fonte. Essas proteínas estão alinhadas com os objetivos europeus de sustentabilidade e uso do solo, ao mesmo tempo que oferecem benefícios funcionais e nutricionais únicos.
As proteínas animais, incluindo soro de leite, caseína, colágeno, gelatina, proteína de ovo e proteínas de insetos, continuam a estabelecer referências de desempenho em nutrição esportiva e alimentos funcionais. Os isolados de proteína de soro de leite, em particular, comandam preços premium devido ao seu perfil completo de aminoácidos, alta digestibilidade e forte suporte científico para recuperação muscular e desempenho. Empresas como Arla Foods GmbH Ingredients e Lactalis Ingredients fornecem isolados avançados de soro de leite e proteína do leite para os mercados europeus de nutrição esportiva e médica, reforçando a percepção de que os produtos de alto desempenho ainda dependem fortemente de proteínas animais. Produtores de colágeno e gelatina, como a Gelita, ampliam a relevância das proteínas animais em segmentos como beleza de dentro para fora, saúde articular e formatos de gomas, onde as alternativas vegetais e microbianas enfrentam desafios técnicos. As proteínas de insetos permanecem em nicho, com fornecedores como Innovafeed e Protix focando nos mercados de alimentos para animais de estimação e alimentação animal, onde as barreiras regulatórias e dos consumidores são menores.



Por Aplicação:
Cuidados Pessoais Superam o Crescimento de AlimentosAlimentos e bebidas representaram 54,24% do consumo de ingredientes proteicos na Europa em 2025, sublinhando seu papel como componentes nutricionais e funcionais essenciais em produtos convencionais. Dentro dessa categoria, as alternativas à carne e aves emergiram como o maior subsegmento, impulsionadas pela necessidade de alto teor proteico e sistemas avançados de texturização para replicar a carne animal. Isso gerou forte demanda por ingredientes proteicos de origem vegetal, como proteínas de soja, ervilha e trigo, fornecidos por empresas como Ingredion e Beneo. Esses fornecedores oferecem soluções personalizadas para produtos como hambúrgueres, nuggets e frios, atendendo tanto às preferências dos consumidores flexitarianos quanto aos requisitos de processamento das instalações de fabricação europeias. Os suplementos, incluindo nutrição esportiva, fórmula infantil e nutrição médica, representam o segundo maior segmento de usuários finais, com suplementos esportivos e dietéticos impulsionando o volume devido à sua dependência de proteínas como isolados e hidrolisados para desempenho e recuperação.
Os cuidados pessoais e cosméticos, embora sejam um consumidor menor de ingredientes proteicos, representam o segmento de usuários finais de crescimento mais rápido, com um CAGR projetado de 6,05% até 2031. O crescimento é impulsionado pelos requisitos de sustentabilidade vinculados ao Ecodesign da UE, que desestimulam emulsificantes derivados do petróleo e promovem ingredientes funcionais de base biológica e biodegradáveis. Proteínas de trigo hidrolisadas, proteínas de seda e peptídeos de colágeno são cada vez mais utilizados em séruns antienvelhecimento, loções firmadoras de pele e tratamentos de reparação capilar, oferecendo benefícios de formação de película, condicionamento e retenção de umidade que apoiam o posicionamento de produtos premium. Além disso, grandes empresas de bens de consumo de alta rotatividade como L'Oréal e Unilever estão priorizando ingredientes proteicos de origem vegetal e baixo impacto, como proteínas derivadas de trigo, aveia ou ervilha, e explorando ativos microbianos ou derivados de fermentação como substitutos para componentes petroquímicos convencionais.

Análise Geográfica
Mercado Alemão de Proteínas
A Alemanha representou 22,19% do mercado europeu de proteínas em 2025, impulsionada pelo seu duplo papel como centro de processamento de leguminosas e principal exportadora de colágeno e gelatina. O país combina uma base sólida em proteínas vegetais, como soja, trigo e ervilha, com um legado bem estabelecido em proteínas funcionais de origem animal utilizadas em alimentos, suplementos e cuidados pessoais. Os fabricantes alemães aproveitam essa posição para fornecer proteínas de leguminosas para alternativas à carne e aves, produtos de panificação e itens estilo laticínios, ao mesmo tempo em que exportam colágeno e gelatina para confeitaria, nutracêuticos e cosméticos. Essa dupla capacidade permite que a Alemanha lidere tanto nos segmentos de proteínas tradicionais quanto nos emergentes, apoiada pela sua avançada infraestrutura de processamento de alimentos e clusters de inovação que permitem o rápido desenvolvimento de produtos híbridos que combinam proteínas vegetais e animais.
Mercado Holandês de Proteínas
Os Países Baixos, com projeção de crescimento a um CAGR de 5,34% até 2031, tornaram-se um importante centro de fermentação de precisão na Europa. O país abriga um ecossistema robusto de startups de fermentação, instalações de fabricação contratada e parcerias de pesquisa e desenvolvimento focadas em proteínas microbianas e ingredientes funcionais. As empresas holandesas utilizam esse ecossistema para escalar a produção de micoproteínas, proteínas unicelulares e ingredientes proteicos especializados, que são exportados por toda a Europa para aplicações em análogos de carne, alternativas a laticínios e alimentos funcionais de alto valor. Esse crescimento complementa o papel histórico dos Países Baixos como centro de comércio e processamento, posicionando-o como uma ponte entre as tecnologias inovadoras de proteínas microbianas e os fabricantes estabelecidos nos mercados vizinhos.
Mercado de Proteínas dos Países Nórdicos e da Europa Central e Oriental
Os países nórdicos, embora menores em tamanho de mercado, estão entre as regiões de crescimento mais rápido devido às suas fortes agendas de sustentabilidade e à alta aceitação de proteínas vegetais e alternativas. Esses mercados frequentemente atuam como adotantes iniciais de conceitos de proteínas microbianas e híbridas. Os países da Europa Central e Oriental contribuem com crescimento incremental a partir de uma base menor, aumentando gradualmente o uso de ingredientes proteicos vegetais e animais à medida que os mercados de alimentos processados e suplementos se expandem. Em conjunto, essas regiões moldam o mercado europeu de proteínas, equilibrando fontes de proteínas tradicionais e alternativas para atender às demandas evolutivas da indústria.
Edições regionais
Todas as regiões
Panorama Competitivo
Concentração do Mercado
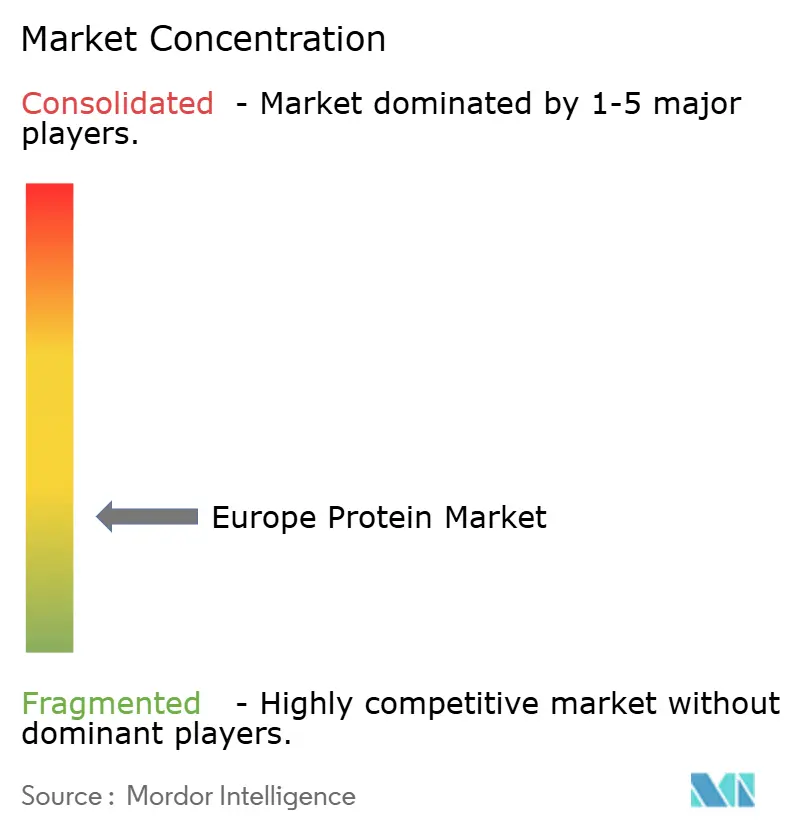
As cooperativas leiteiras estabelecidas, como Arla Foods GmbH e Royal FrieslandCampina N.V., aproveitam a integração vertical para manter suas franquias de soro de leite e caseína. Seu controle sobre a coleta de leite, fracionamento e suporte avançado de aplicações permite que garantam acesso ao leite cru, otimizem a eficiência do processamento e estabeleçam contratos de longo prazo em nutrição esportiva, médica e de desempenho. Essa abordagem integrada cria barreiras para novos entrantes em isolados de soro de leite e caseinatos de alta especificação, mesmo quando os clientes exploram misturas que incorporam proteínas vegetais e alternativas. Enquanto isso, players regionais de médio porte conquistam nichos em colágeno, gelatina, ovo ou ingredientes lácteos especializados, adicionando complexidade competitiva e impedindo que qualquer fornecedor único estabeleça padrões em todos os tipos de proteína.
Os especialistas em proteínas vegetais, incluindo Roquette, Ingredion e Cosucra, estão respondendo a esse ambiente competitivo expandindo a capacidade e desenvolvendo inovações específicas para aplicações. Esses esforços vão além de farinhas básicas de ervilha ou trigo para criar sistemas personalizados para aplicações específicas. Por exemplo, o lançamento pela Roquette de cinco variantes NUTRALYS em 2024, Pea F853M, H85, T Pea 700M/700FL, T Wheat 600L e Fava S900M, ilustra essa estratégia. Cada ingrediente é otimizado para aplicações como panificação, bebidas ou análogos de carne, permitindo que os fabricantes refinem textura, solubilidade e desempenho sensorial sem extensas pesquisas e desenvolvimento internos. Ingredion e Cosucra focam igualmente em soluções de ervilha, chicória e fava, enfatizando teor proteico, atributos de rótulo limpo, viscosidade e propriedades de emulsificação. À medida que as proteínas vegetais agora dominam o mercado de proteínas da Europa, a diferenciação depende cada vez mais de abordar os desafios de formulação em categorias como substitutos de carne ou produtos de panificação ricos em proteínas.
As oportunidades emergentes em proteínas lácteas de fermentação de precisão e proteínas completas derivadas de algas estão remodelando o cenário competitivo. Esses segmentos exigem a navegação por longos cronogramas de aprovação regulatória e investimentos de capital significativos, favorecendo os primeiros a se mover com recursos financeiros adequados. Os análogos de soro de leite e caseína produzidos por fermentação de precisão visam replicar a funcionalidade idêntica à animal sem a criação de laticínios, posicionando os desenvolvedores de ingredientes microbianos tanto como colaboradores quanto como potenciais disruptores dos fornecedores tradicionais de proteínas lácteas. Da mesma forma, as proteínas derivadas de algas e os ingredientes de algas ricos em lipídios oferecem soluções proteicas completas com funcionalidade adicional de ômega-3 ou antioxidante, atraindo marcas que visam conceitos "de próxima geração" de planta-plus em bebidas, nutrição esportiva e cuidados pessoais. As parcerias entre inovadores de proteínas microbianas e de algas e empresas de ingredientes estabelecidas estão se tornando cada vez mais comuns, permitindo acesso a expertise em aplicações, canais de vendas e oportunidades de formulação híbrida. Esse ecossistema em evolução borra as fronteiras entre as categorias de proteínas animais e vegetais, com o timing e as alianças estratégicas desempenhando um papel crítico na determinação do crescimento futuro no mercado de proteínas da Europa.
Líderes do Setor de Proteína na Europa
-
Archer Daniels Midland Company
-
Roquette Frères
-
Kerry Group plc
-
Royal FrieslandCampina N.V.
-
Arla Foods GmbH
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado Europeu de Proteínas Empresas cobertas neste relatório
- Archer Daniels Midland Company
- Arla Foods GmbH
- Darling Ingredients
- Groupe Lactalis
- International Flavors & Fragrances Inc.
- Kerry Group plc
- Roquette Frères
- Royal FrieslandCampina N.V.
- Weishardt Holding SA
- Südzucker AG
- Cargill, Incorporated
- DSM-Firmenich
- Glanbia Plc
- COSUCRA Groupe Warcoing S.A.
- Sotexpro
- Ÿnsect
- Protix
- Associated British Foods PLC
- ENOUGH (formerly 3F Bio)
- Tate & Lyle PLC
Desenvolvimentos industriais recentes em Mercado Europeu de Proteínas
- Fevereiro de 2026: A Roquette Frères lançou o NUTRALYS® Pea 850F, um isolado de proteína de ervilha desenvolvido para abordar o sabor vegetal característico associado à proteína de ervilha. O ingrediente oferece um perfil de sabor mais limpo e neutro sem a necessidade de ingredientes de mascaramento adicionais ou auxiliares de processamento, apoiando os fabricantes no desenvolvimento de produtos à base de plantas ricos em proteínas e com rótulo limpo.
- Junho de 2025: A Roquette expandiu seu portfólio Nutralys introduzindo duas soluções inovadoras: uma proteína de trigo texturizada e uma proteína de ervilha texturizada. O Nutralys T Wheat 600L, a primeira proteína de trigo texturizada da empresa, foi especificamente desenvolvido para atender às mudanças nas preferências dos consumidores por alternativas à carne de frango com textura fibrosa. Essa solução apresentou um teor de proteína superior a 60%, permitindo a criação de produtos ricos em proteínas para atender às demandas do mercado.
- Junho de 2024: A Roquette, fornecedora líder de soluções de ingredientes, anunciou o lançamento do Nutralys Fava S900M, seu primeiro isolado de proteína de fava, na Europa e na América do Norte. Essa adição ao portfólio de proteínas vegetais Nutralys da Roquette apresentou um teor de proteína de 90%, tornando-o uma escolha ideal para diversas aplicações, como substitutos de carne, alternativas sem laticínios e produtos de panificação.
Âmbito do Relatório do Mercado de Proteína na Europa
A proteína é um macronutriente composto de aminoácidos essencial para o crescimento, manutenção e reparação dos tecidos corporais, e apoia diversas funções biológicas, incluindo atividade enzimática, produção de hormônios, resposta imunológica e desenvolvimento muscular.
O escopo do relatório abrange o mercado de proteínas da Europa, segmentado por fonte, aplicação e geografia. Por fonte, o mercado é categorizado em proteínas animais, microbianas e vegetais. O segmento de proteínas animais inclui caseína e caseinatos, colágeno, proteína de ovo, gelatina, proteína de insetos, proteína do leite, proteína de soro de leite e outras proteínas animais. As proteínas microbianas incluem proteína de algas e micoproteína, enquanto as proteínas vegetais compreendem proteína de cânhamo, proteína de ervilha, proteína de batata, proteína de arroz, proteína de soja, proteína de trigo e outras proteínas vegetais. Por aplicação, o mercado é segmentado em alimentação animal; alimentos e bebidas, incluindo panificação, bebidas, cereais matinais, condimentos e molhos, confeitaria, laticínios e alternativas a laticínios, carne, aves, frutos do mar e alternativas, alimentos prontos para consumo/prontos para cozinhar e lanches; cuidados pessoais e cosméticos; e suplementos. O segmento de suplementos inclui alimentos para bebês e fórmula infantil, nutrição para idosos e médica, e suplementos esportivos e dietéticos. Geograficamente, o relatório abrange Alemanha, Reino Unido, Itália, França, Espanha, Países Baixos, Polônia, Bélgica, Suécia e o restante da Europa.
Visão geral da segmentação
Por Fonte
| Animal | Caseína e Caseinatos |
| Colagénio | |
| Proteína de Ovo | |
| Gelatina | |
| Proteína de Inseto | |
| Proteína de Leite | |
| Proteína de Soro de Leite | |
| Outra Proteína Animal | |
| Microbiana | Proteína de Algas |
| Micoproteína | |
| Vegetal | Proteína de Cânhamo |
| Proteína de Ervilha | |
| Proteína de Batata | |
| Proteína de Arroz | |
| Proteína de Soja | |
| Proteína de Trigo | |
| Outra Proteína Vegetal |
Por Utilizador Final
| Ração | |
| Alimentos e Bebidas | Panificação |
| Bebidas | |
| Cereais de Pequeno-Almoço | |
| Condimentos/Molhos | |
| Confeitaria | |
| Produtos Lácteos e Alternativas Lácteas | |
| Carne/Aves/Marisco e Alternativas | |
| Alimentos Prontos a Comer/Prontos a Cozinhar | |
| Snacks | |
| Cuidados Pessoais e Cosméticos | |
| Suplementos | Alimentação Infantil e Fórmulas para Lactentes |
| Nutrição para Idosos e Nutrição Médica | |
| Suplementos Desportivos e Dietéticos |
Por Geografia
| Alemanha |
| Reino Unido |
| Itália |
| França |
| Espanha |
| Países Baixos |
| Polónia |
| Bélgica |
| Suécia |
| Resto da Europa |
| Por Fonte | Animal | Caseína e Caseinatos |
| Colagénio | ||
| Proteína de Ovo | ||
| Gelatina | ||
| Proteína de Inseto | ||
| Proteína de Leite | ||
| Proteína de Soro de Leite | ||
| Outra Proteína Animal | ||
| Microbiana | Proteína de Algas | |
| Micoproteína | ||
| Vegetal | Proteína de Cânhamo | |
| Proteína de Ervilha | ||
| Proteína de Batata | ||
| Proteína de Arroz | ||
| Proteína de Soja | ||
| Proteína de Trigo | ||
| Outra Proteína Vegetal | ||
| Por Utilizador Final | Ração | |
| Alimentos e Bebidas | Panificação | |
| Bebidas | ||
| Cereais de Pequeno-Almoço | ||
| Condimentos/Molhos | ||
| Confeitaria | ||
| Produtos Lácteos e Alternativas Lácteas | ||
| Carne/Aves/Marisco e Alternativas | ||
| Alimentos Prontos a Comer/Prontos a Cozinhar | ||
| Snacks | ||
| Cuidados Pessoais e Cosméticos | ||
| Suplementos | Alimentação Infantil e Fórmulas para Lactentes | |
| Nutrição para Idosos e Nutrição Médica | ||
| Suplementos Desportivos e Dietéticos | ||
| Por Geografia | Alemanha | |
| Reino Unido | ||
| Itália | ||
| França | ||
| Espanha | ||
| Países Baixos | ||
| Polónia | ||
| Bélgica | ||
| Suécia | ||
| Resto da Europa | ||
Definição de mercado
- Utilizador Final - O Mercado de Ingredientes Proteicos opera numa base B2B. Os fabricantes de Alimentos, Bebidas, Suplementos, Ração e Cuidados Pessoais e Cosméticos são considerados os utilizadores finais no mercado estudado. O âmbito exclui os fabricantes que compram soro de leite líquido/seco para ser utilizado como agente de ligação ou espessante ou outras aplicações não proteicas.
- Taxa de Penetração - A Taxa de Penetração é definida como a percentagem do Volume do Mercado de Utilizadores Finais Enriquecidos com Proteína no Volume Total do Mercado de Utilizadores Finais.
- Teor Médio de Proteína - O teor médio de proteína é o teor médio de proteína presente por 100 g de produto fabricado por todas as empresas de utilizadores finais consideradas no âmbito deste relatório.
- Volume do Mercado de Utilizadores Finais - O volume do mercado de utilizadores finais é o volume consolidado de todos os tipos e formas de produtos de utilizadores finais no país ou região.
| Palavra-chave | Definição |
|---|---|
| Alfa-lactalbumina (α-Lactalbumina) | É uma proteína que regula a produção de lactose no leite de quase todas as espécies de mamíferos. |
| Aminoácido | É um composto orgânico que contém grupos funcionais tanto amino como ácido carboxílico, necessários para a síntese de proteínas corporais e outros compostos importantes contendo azoto, como a creatina, hormonas peptídicas e alguns neurotransmissores. |
| Branqueamento | É o processo de aquecimento breve de vegetais com vapor ou água a ferver. |
| BRC | Consórcio Britânico de Retalho |
| Melhorador de pão | É uma mistura à base de farinha de vários componentes com propriedades funcionais específicas, concebida para modificar as características da massa e conferir atributos de qualidade ao pão. |
| BSF | Mosca Soldado Negra |
| Caseinato | É uma substância produzida pela adição de um álcali à caseína ácida, um derivado da caseína. |
| Doença celíaca | A doença celíaca é uma reação imunológica à ingestão de glúten, uma proteína encontrada no trigo, cevada e centeio. |
| Colostro | É um fluido leitoso libertado pelos mamíferos que deram à luz recentemente, antes do início da produção de leite materno. |
| Concentrado | É a forma menos processada de proteína e tem um teor de proteína que varia entre 40-90% em peso. |
| Base de proteína seca | Refere-se à percentagem de "proteína pura" presente num suplemento após a remoção completa da água por calor. |
| Soro de leite seco | É o produto resultante da secagem do soro de leite fresco que foi pasteurizado e ao qual nada foi adicionado como conservante. |
| Proteína de ovo | É uma mistura de proteínas individuais, incluindo ovalbumina, ovomucóide, ovoglobulina, conalbumina, vitelina e vitelenina. |
| Emulsionante | É um aditivo alimentar que facilita a mistura de alimentos que são imiscíveis entre si, como o óleo e a água. |
| Enriquecimento | É o processo de adição de micronutrientes que se perdem durante o processamento do produto. |
| ERS | Serviço de Investigação Económica do USDA |
| Extrusão | É o processo de forçar ingredientes misturados macios através de uma abertura numa placa perfurada ou matriz concebida para produzir a forma necessária. O alimento extrudido é então cortado num tamanho específico por lâminas. |
| Fava | Também conhecida como Faba, é outra palavra para feijão partido amarelo. |
| FDA | Administração de Alimentos e Medicamentos |
| Floculação | É um processo no qual tipicamente um grão de cereal (como milho, trigo ou arroz) é quebrado em grãos, cozido com aromas e xaropes, e depois prensado em flocos entre rolos arrefecidos. |
| Agente espumante | É um ingrediente alimentar que torna possível formar ou manter uma dispersão uniforme de uma fase gasosa num alimento líquido ou sólido. |
| Restauração | Refere-se à parte da indústria alimentar que inclui empresas, instituições e companhias que preparam refeições fora de casa. Inclui restaurantes, cantinas escolares e hospitalares, operações de catering e muitos outros formatos. |
| Fortificação | É a adição deliberada de micronutrientes que não se encontram naturalmente nos alimentos ou que se perdem durante o processamento, para melhorar o valor nutricional de um produto alimentar. |
| FSANZ | Normas Alimentares Austrália Nova Zelândia |
| FSIS | Serviço de Inspeção e Segurança Alimentar |
| FSSAI | Autoridade de Segurança e Normas Alimentares da Índia |
| Agente gelificante | É um ingrediente que funciona como estabilizador e espessante para proporcionar espessamento sem rigidez através da formação de gel. |
| GHG | Gás com Efeito de Estufa |
| Glúten | É uma família de proteínas encontradas em cereais, incluindo trigo, centeio, espelta e cevada. |
| Cânhamo | É uma classe botânica de cultivares de Cannabis sativa cultivados especificamente para uso industrial ou medicinal. |
| Hidrolisado | É uma forma de proteína fabricada expondo a proteína a enzimas que podem quebrar parcialmente as ligações entre os aminoácidos da proteína e decompor proteínas grandes e complexas em pedaços menores. O seu processamento torna-a mais fácil e rápida de digerir. |
| Hipoalergénico | Refere-se a uma substância que causa menos reações alérgicas. |
| Isolado | É a forma mais pura e mais processada de proteína que passou por separação para obter uma fração proteica pura. Tipicamente contém ≥ 90% de proteína em peso. |
| Queratina | É uma proteína que ajuda a formar o cabelo, as unhas e a camada exterior da pele. |
| Lactalbumina | É a albumina contida no leite e obtida a partir do soro de leite. |
| Lactoferrina | É uma glicoproteína de ligação ao ferro presente no leite da maioria dos mamíferos. |
| Tremoço | São as sementes de leguminosas amarelas do género Lupinus. |
| Millennial | Também conhecido como Geração Y ou Gen Y, refere-se às pessoas nascidas entre 1981 e 1996. |
| Monogástrico | Refere-se a um animal com um estômago de compartimento único. Exemplos de monogástricos incluem humanos, aves, suínos, cavalos, coelhos, cães e gatos. A maioria dos monogástricos é geralmente incapaz de digerir muitos materiais alimentares com celulose, como gramíneas. |
| MPC | Concentrado de proteína de leite |
| MPI | Isolado de proteína de leite |
| MSPI | Isolado de proteína de soja metilada |
| Micoproteína | A micoproteína é uma forma de proteína de célula única, também conhecida como proteína fúngica, derivada de fungos para consumo humano. |
| Nutricosméticos | É uma categoria de produtos e ingredientes que atuam como suplementos nutricionais para cuidar da beleza natural da pele, unhas e cabelo. |
| Osteoporose | É uma condição médica na qual os ossos se tornam frágeis e quebradiços devido à perda de tecido, tipicamente como resultado de alterações hormonais ou deficiência de cálcio ou vitamina D. |
| PDCAAS | A pontuação de aminoácidos corrigida pela digestibilidade da proteína (PDCAAS) é um método de avaliação da qualidade de uma proteína com base tanto nos requisitos de aminoácidos dos humanos como na sua capacidade de a digerir. |
| Consumo per capita de proteína animal | É a quantidade média de proteína animal (como leite, soro de leite, gelatina, colagénio e proteínas de ovo) que está prontamente disponível para consumo por cada pessoa numa população real. |
| Consumo per capita de proteína vegetal | É a quantidade média de proteína vegetal (como proteínas de soja, trigo, ervilha, aveia e cânhamo) que está prontamente disponível para consumo por cada pessoa numa população real. |
| Quorn | É uma proteína microbiana fabricada usando micoproteína como ingrediente, na qual a cultura de fungos é seca e misturada com albume de ovo ou proteína de batata, que atua como aglutinante, e depois é ajustada em textura e prensada em várias formas. |
| Pronto a Cozinhar (RTC) | Refere-se a produtos alimentares que incluem todos os ingredientes, onde é necessária alguma preparação ou cozedura através de um processo indicado na embalagem. |
| Pronto a Comer (RTE) | Refere-se a um produto alimentar preparado ou cozinhado antecipadamente, sem necessidade de cozedura ou preparação adicional antes de ser consumido. |
| RTD | Pronto a Beber |
| RTS | Pronto a Servir |
| Gordura saturada | É um tipo de gordura na qual as cadeias de ácidos gordos têm apenas ligações simples. É geralmente considerada prejudicial à saúde. |
| Salsicha | É um produto de carne feito de carne finamente picada e temperada, que pode ser fresca, fumada ou em conserva e que é geralmente recheada numa tripa. |
| Seitan | É um substituto de carne à base de plantas feito de glúten de trigo. |
| Cápsula mole | É uma cápsula à base de gelatina com enchimento líquido. |
| SPC | Concentrado de proteína de soja |
| SPI | Isolado de proteína de soja |
| Espirulina | É uma biomassa de cianobactérias que pode ser consumida por humanos e animais. |
| Estabilizador | É um ingrediente adicionado a produtos alimentares para ajudar a manter ou melhorar a sua textura original e características físicas e químicas. |
| Suplementação | É o consumo ou fornecimento de fontes concentradas de nutrientes ou outras substâncias que se destinam a complementar os nutrientes na dieta e se destinam a corrigir deficiências nutricionais. |
| Texturizante | É um tipo específico de ingrediente alimentar utilizado para controlar e alterar a sensação na boca e a textura de produtos alimentares e bebidas. |
| Espessante | É um ingrediente utilizado para aumentar a viscosidade de um líquido ou massa e torná-lo mais espesso, sem alterar substancialmente as suas outras propriedades. |
| Gordura trans | Também chamada de ácidos gordos trans-insaturados ou ácidos gordos trans, é um tipo de gordura insaturada que ocorre naturalmente em pequenas quantidades na carne. |
| TSP | Proteína de soja texturizada |
| TVP | Proteína vegetal texturizada |
| WPC | Concentrado de proteína de soro de leite |
| WPI | Isolado de proteína de soro de leite |
Metodologia de Pesquisa
A Mordor Intelligence segue uma metodologia de quatro etapas em todos os nossos relatórios.
- Etapa 1: Identificar as Variáveis Chave: As variáveis chave quantificáveis (do setor e externas) pertencentes ao segmento de produto específico e ao país são selecionadas a partir de um grupo de variáveis e fatores relevantes com base em pesquisa documental e revisão bibliográfica, juntamente com contributos de especialistas primários. Estas variáveis são posteriormente confirmadas através de modelação de regressão (quando necessário).
- Etapa 2: Construir um Modelo de Mercado: De forma a construir uma metodologia de previsão robusta, as variáveis e fatores identificados na Etapa 1 são testados em relação aos números históricos de mercado disponíveis. Através de um processo iterativo, as variáveis necessárias para a previsão de mercado são definidas e o modelo é construído com base nessas variáveis.
- Etapa 3: Validar e Finalizar: Nesta etapa importante, todos os números de mercado, variáveis e análises dos analistas são validados através de uma extensa rede de especialistas em investigação primária do mercado estudado. Os respondentes são selecionados em diferentes níveis e funções para gerar uma visão holística do mercado estudado.
- Etapa 4: Resultados da Investigação: Relatórios Sindicados, Missões de Consultoria Personalizada, Bases de Dados e Plataformas de Subscrição




