
Tamanho e Quota do Mercado de Ingredientes de Proteína Vegetal da Europa
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
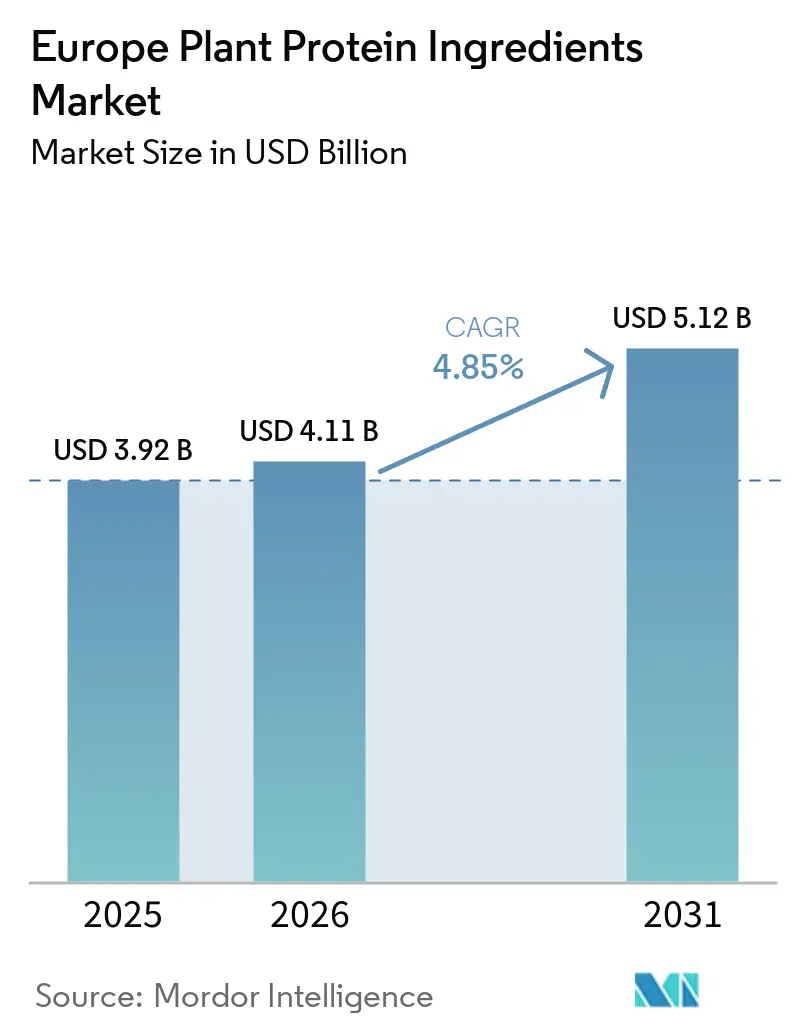
| Tamanho do mercado no ano base (2025) | 3.92 Bilhões de dólares |
| Tamanho do Mercado (2026) | 4.11 Bilhões de dólares |
| Tamanho do Mercado (2031) | 5.12 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.85 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Ingredientes de Proteína Vegetal da Europa por Mordor Intelligence
O tamanho do mercado europeu de ingredientes de proteína vegetal está projetado em 3,92 bilhões de USD em 2025, 4,11 bilhões de USD em 2026, e deve atingir 5,12 bilhões de USD até 2031, crescendo a um CAGR de 4,85% de 2026 a 2031. O mercado europeu de ingredientes de proteína vegetal está se movendo em direção a isolados especializados, proteínas texturizadas e insumos de leguminosas de origem local, à medida que varejistas e produtores de alimentos atribuem maior importância à sustentabilidade e à reformulação. O varejo de alimentos à base de plantas nos 6 maiores mercados da Europa atingiu 16,30 bilhões de EUR em 2025 e cresceu 5,10% em relação ao ano anterior, ampliando a base de clientes para fornecedores de ingredientes além das marcas especializadas. As decisões de compra refletem cada vez mais a segurança do fornecimento, a rastreabilidade dos ingredientes e a capacidade de reduzir a dependência da soja importada. O mercado europeu de ingredientes de proteína vegetal também enfrenta uma lacuna de custo em relação às proteínas convencionais, o que limita o uso em produtos sensíveis ao preço, ao mesmo tempo que incentiva o investimento em processamento regional eficiente.
Principais Conclusões do Relatório
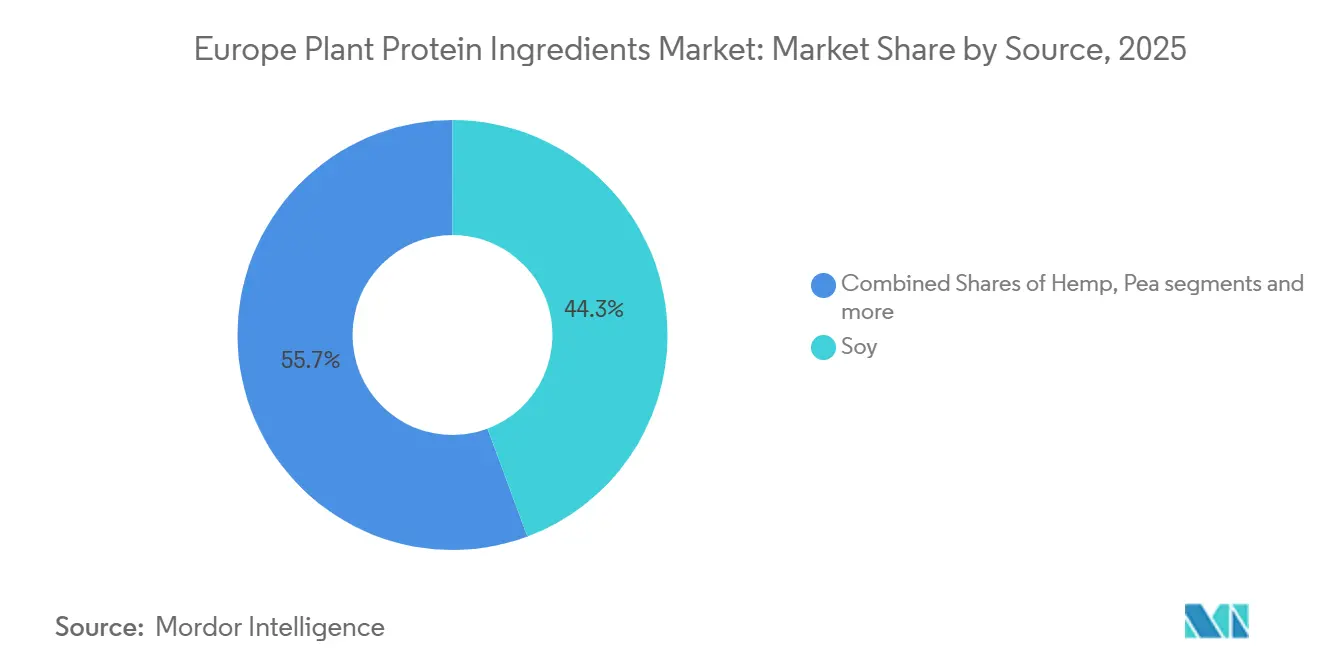
- Por fonte, a soja detinha 44,32% da demanda europeia de ingredientes de proteína vegetal em 2025, enquanto a proteína de ervilha tem previsão de crescer a um CAGR de 5,68% até 2031.
- Por forma, os isolados responderam por 56,42% da demanda europeia de ingredientes de proteína vegetal em 2025, enquanto as proteínas texturizadas e hidrolisadas têm previsão de crescer a um CAGR de 6,11% até 2031.
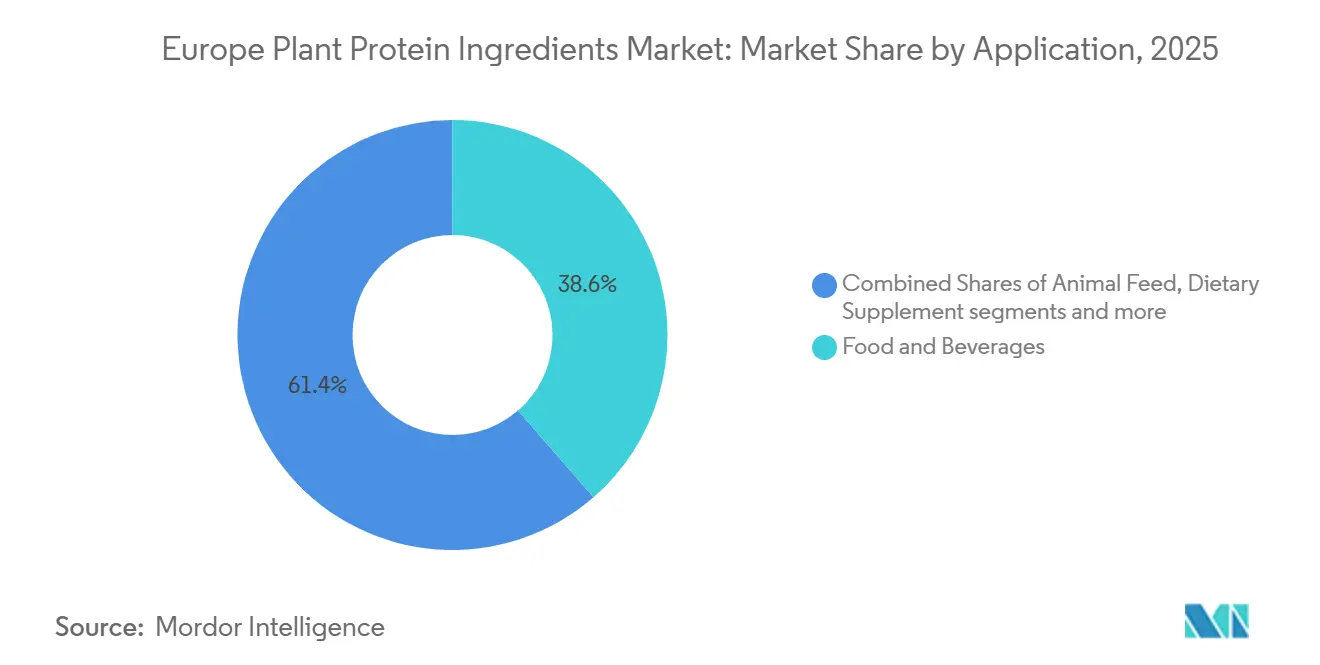
- Por aplicação, alimentos e bebidas detinham 38,62% da demanda europeia de ingredientes de proteína vegetal em 2025, enquanto suplementos alimentares e nutrição esportiva têm previsão de crescer a um CAGR de 5,85% até 2031.
- Por geografia, a Alemanha detinha 41,28% da demanda europeia de ingredientes de proteína vegetal em 2025, enquanto a França tem previsão de crescer a um CAGR de 6,21% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspetivas do Mercado de Ingredientes de Proteína Vegetal da Europa
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto nas Previsões de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Adoção crescente de dietas veganas e flexitarianas | +1.3% | Alemanha, Reino Unido, França, Países Baixos | Curto prazo (≤ 2 anos) |
| Demanda crescente por alternativas à carne e laticínios à base de plantas | +1.0% | Alemanha, França, Itália, Espanha, com expansão para Polônia e Suécia | Médio prazo (2-4 anos) |
| Forte demanda por ingredientes com rótulo limpo e minimamente processados | +0.7% | Alemanha, Países Baixos, Reino Unido | Médio prazo (2-4 anos) |
| Expansão de lançamentos de produtos alimentícios e de bebidas à base de plantas | +0.5% | Global, mais forte no núcleo da APAC e na Alemanha | Curto prazo (≤ 2 anos) |
| Investimento crescente em tecnologias de extração e processamento de proteína vegetal | +0.6% | França, Países Baixos, Bélgica, clusters de pesquisa na Alemanha e nos países nórdicos | Longo prazo (≥ 4 anos) |
| Demanda crescente por fontes de proteína sustentáveis e de menor impacto | +0.4% | Global, maior pressão política na Alemanha e nos países nórdicos | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||


Adoção Crescente de Dietas Veganas e Flexitarianas
Uma mudança alimentar mais duradoura está sustentando o mercado europeu de ingredientes de proteína vegetal. Uma pesquisa com 4.827 adultos constatou que 39% dos adultos alemães e 31% dos adultos do Reino Unido se identificaram como flexitarianos no final de 2024. A mesma pesquisa revelou que 51% dos entrevistados combinados pretendiam aumentar o consumo de produtos à base de plantas[1]. Os consumidores flexitarianos tendem a comparar preço e qualidade com atenção, por isso frequentemente escolhem produtos convencionais reformulados em vez de marcas dedicadas à base de plantas. Esse padrão aumenta o uso de isolados e formatos texturizados em produtos alimentícios convencionais. Em 2025, 60% dos entrevistados alemães e 56% dos entrevistados do Reino Unido afirmaram consumir produtos à base de plantas pelo menos mensalmente.
Demanda Crescente por Alternativas à Carne e Laticínios à Base de Plantas
As alternativas à carne e aos laticínios à base de plantas estão aumentando a demanda por proteínas funcionais no mercado europeu de ingredientes de proteína vegetal. A França registrou crescimento de volume de 16,8% em carne à base de plantas em 2025, à medida que os preços caíram. A categoria de leite à base de plantas da Alemanha representou 9,2% de todo o leite vendido, e os produtos de marca própria representaram 60% dos volumes de leite vegetal. No mercado europeu de ingredientes de proteína vegetal, o crescimento das marcas próprias sustenta uma demanda estável por concentrados de médio padrão e pode aumentar o volume de produção para fornecedores especializados. A Roquette introduziu o NUTRALYS® T WHEAT 600L em junho de 2025, sua primeira proteína de trigo texturizada com mais de 60% de teor de proteína para alternativas ao estilo de frango. Os produtores de alimentos estão atribuindo maior valor a ingredientes que ajudam a recriar a textura e a experiência de consumo de produtos de origem animal.
Forte Demanda por Ingredientes com Rótulo Limpo e Minimamente Processados
Os requisitos de rótulo limpo estão moldando as escolhas de formulação em todo o mercado europeu de ingredientes de proteína vegetal. A Roquette citou uma Pesquisa de Tendências da Innova que identificou a proteína como um tema líder em alimentos e bebidas para 2026, com quase 60% dos consumidores globalmente buscando aumentar a ingestão de proteínas. Os lançamentos de alimentos e bebidas com alegações de proteína e gestão de peso cresceram 29% durante 2024 e 2025 em comparação com o período anterior. Os formuladores frequentemente recorreram a sistemas de mascaramento de sabor quando alta funcionalidade proteica e um rótulo simples eram ambos necessários. A Roquette lançou o NUTRALYS® Pea 850F em fevereiro de 2026 para reduzir notas vegetais indesejadas sem auxiliares de processamento. O produto pode ser rotulado simplesmente como isolado de proteína de ervilha, o que é relevante para bebidas e alternativas a laticínios onde a simplicidade da lista de ingredientes é importante.
Investimento Crescente em Tecnologias de Extração e Processamento de Proteína Vegetal
O investimento em processamento está fortalecendo a base de produção do mercado europeu de ingredientes de proteína vegetal. A Elian obteve 40 milhões de EUR, equivalentes a 46 milhões de USD, em setembro de 2026, como parte de um investimento de 300 milhões de EUR, equivalentes a 344,5 milhões de USD, em sua instalaço no Porto de Barcelona. A instalação tem como meta mais de 100.000 toneladas de capacidade anual de derivados de proteína até 2028. O consórcio ECONEXT está desenvolvendo tecnologia de fracionamento a seco que pode reduzir o consumo de energia e apoiar maior uso de ervilhas amarelas e favas cultivadas na Europa. Pesquisa do VTT Finland relatou um processo de separação de fava baseado em extrusão a seco com teor de proteína de 71%-77% e rendimento de 60%-85%[2]. Esses desenvolvimentos colocam maior ênfase na eficiência do processo e no fornecimento regional de matérias-primas.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto nas Previsões de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Custos de Produção Mais Elevados em Comparação com Ingredientes de Proteína Convencional | -1.2% | Alemanha, Países Baixos, Bélgica, onde os custos de energia e mão de obra são mais elevados | Médio prazo (2-4 anos) |
| Limitações Sensoriais, Incluindo Sabor, Textura e Sensação na Boca | -0.9% | Espanha e Reino Unido, onde a paridade de preços com carne e laticínios convencionais ainda é distante | Curto prazo (≤ 2 anos) |
| Concorrência entre Soja, Ervilha, Trigo, Arroz, Batata e Outras Proteínas Vegetais | -0.5% | Países Baixos, Bélgica, França, onde a concorrência intraeuropeia é mais intensa | Médio prazo (2-4 anos) |
| Preocupações dos Consumidores em Relação a Produtos à Base de Plantas Altamente Processados | -0.6% | Reino Unido, Alemanha, Países Baixos, onde o ceticismo em relação ao processamento é mais elevado | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Custos de Produção Mais Elevados em Comparação com Ingredientes de Proteína Convencional
Os custos de produção continuam sendo uma restrição relevante para o mercado europeu de ingredientes de proteína vegetal. Instalações de isolado de proteína de soja em escala comercial com capacidades de ultrafiltração e secagem por atomização requerem entre 50 milhões e 100 milhões de EUR em despesas de capital. Esse limiar de entrada pode limitar a nova capacidade de processamento e desacelerar as reduções competitivas de custos. Os isolados europeus de soja e ervilha eram negociados entre 4.000 e 8.000 EUR por tonelada métrica, criando um prêmio sobre as proteínas convencionais em usos sensíveis ao custo. O cultivo doméstico de leguminosas e o fracionamento a seco oferecem um caminho para reduzir os custos de matéria-prima e de processo ao longo do tempo. Os processadores com fornecimento local estabelecido podem, portanto, ter uma posição mais forte à medida que essas melhorias de custo se desenvolvem.
Limitações Sensoriais, Incluindo Sabor, Textura e Sensação na Boca
O sabor e a textura continuam sendo barreiras centrais para um uso mais amplo das proteínas vegetais. A pesquisa com consumidores do GFI Europe de 2025 identificou sabor e textura como principais barreiras entre consumidores com intenções flexitarianas. Na Alemanha, 37% dos compradores de carne à base de plantas afirmaram que estariam mais propensos a comprar uma alternativa se ela se assemelhasse de perto à textura da carne. Outros 52% dos adultos alemães preferiram alternativas a laticínios sem ingredientes processados, como emulsificantes, de acordo com a Agricultura e Agroalimentar do Canadá[3]. Pesquisadores do Fraunhofer demonstraram em 2025 que a proteína de colza do processo EthaNa® poderia ser adequada para hambúrgueres e aplicações em massas. As aplicações em bebidas e barras de proteína podem adotar substitutos mais rapidamente do que as alternativas à carne estruturada, porque seus requisitos de textura são menos exigentes.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Fonte: A Soja Permanece Consolidada Enquanto a Ervilha Ganha Volume
A soja detinha 44,32% da participação do mercado europeu de ingredientes de proteína vegetal em 2025, sustentada por sistemas de formulação estabelecidos e acordos de fornecimento de longo prazo. A proteína de ervilha registrou a perspectiva de crescimento mais rápida no nível de fonte, com um CAGR de 5,68% até 2031. As ervilhas amarelas e verdes europeias não carregam a mesma exposição ao desmatamento que a soja importada sob o Regulamento de Desmatamento da UE, que adicionou um custo estimado de reestruturação de 10%-15% às cadeias de suprimento de soja da UE em 2024 e 2025. Essa diferença está incentivando a reformulação em direção a isolados e concentrados de ervilha na Alemanha, França e Países Baixos. A mudança é particularmente relevante em alternativas à carne e bebidas lácteas onde as alegações de não-OGM e rótulo limpo têm valor comercial.
A proteína de trigo permanece importante em produtos de panificação e salgados, enquanto a proteína de arroz está ganhando atenção em nutrição esportiva e alternativas a laticínios por causa de seu perfil hipoalergênico. As proteínas de cânhamo e batata permanecem como fontes de nicho menores. A proteína de colza obteve reconhecimento como novo alimento, adicionando uma fonte europeia não-OGM ao conjunto de ingredientes disponíveis. Fornecedores que podem oferecer proteínas de ervilha e fava rastreáveis a preços competitivos podem se beneficiar à medida que os ciclos de reformulação avançam.


Por Forma: Os Isolados Mantêm Valor Enquanto as Proteínas Texturizadas Crescem Mais Rapidamente
Os isolados responderam por 56,42% da demanda europeia de ingredientes de proteína vegetal em 2025. Sua posição reflete o alto teor de proteína e os requisitos de solubilidade em bebidas, alternativas a laticínios e nutrição clínica. Essas aplicações frequentemente requerem teor de proteína acima de 85%. A Roquette lançou o NUTRALYS Pea 850F em fevereiro de 2026 para reduzir notas vegetais sem auxiliares de processamento e ajudar os fabricantes a usar declarações de ingredientes mais simples. Os isolados também se beneficiam da demanda por formatos de alto teor proteico e baixo volume entre usuários de medicamentos GLP-1.
Os concentrados continuam sendo ingredientes econômicos para alimentação animal, panificação e produtos alimentícios de médio padrão. As proteínas texturizadas e hidrolisadas têm projeção de crescimento de 6,11% de CAGR até 2031, a taxa mais rápida entre as categorias de forma. O tamanho do mercado europeu de ingredientes de proteína vegetal para essa forma se beneficia da extrusão de alta umidade usada em alternativas à carne estruturada. A ISPT está desenvolvendo concentrados fracionados a seco projetados para extrusão de alta umidade em escala comercial. O NUTRALYS T PEA 700XC da Roquette tem 70% de teor de proteína e requer hidratação limitada.
Por Aplicação: Alimentos e Bebidas Lideram Enquanto a Nutrição Esportiva se Expande
Alimentos e bebidas responderam por 38,62% da demanda europeia de ingredientes de proteína vegetal em 2025. A categoria inclui panificação, confeitaria, alternativas à carne, alternativas a laticínios, bebidas e nutrição infantil. As alternativas a laticínios estão se expandindo mais rapidamente do que as alternativas à carne em vários mercados e podem alcançar os consumidores com prêmios de preço menores. Na Alemanha, o leite à base de plantas representou 9,2% de todo o leite vendido em 2025. A nutrição infantil e para os primeiros anos de vida oferece uma aplicação de alto valor porque os requisitos de perfil de aminoácidos e digestibilidade são rigorosos.
Os suplementos alimentares e a nutrição esportiva têm previsão de crescer a um CAGR de 5,85% até 2031. O tamanho do mercado europeu de ingredientes de proteína vegetal nessa aplicação é sustentado por um grupo mais amplo de adultos ativos, consumidores mais velhos e usuários de bem-estar geral. Uma revisão revisada por pares de 2026 constatou que as misturas de ervilha e arroz podem se aproximar do desempenho do soro de leite quando seus perfis complementares de aminoácidos são combinados adequadamente. A alimentação animal permanece uma aplicação de volume importante e depende fortemente de concentrados de proteína de soja. Cuidados pessoais e produtos farmacêuticos são usos menores e de maior margem, onde frações proteicas específicas podem alcançar posicionamento premium.
Análise Geográfica
Segmento de Alimentos e Bebidas no Mercado de Ingredientes de Proteína Vegetal da Europa
A Alemanha detinha 41,28% da participação do mercado europeu de ingredientes de proteína vegetal em 2025 e permanece o maior centro de demanda da região. O volume do varejo de alimentos à base de plantas aumentou 6,2% em 2025, enquanto os volumes de tofu, tempeh e seitan cresceram 30%, e o leite à base de plantas representou 9,2% de todo o leite vendido. Os volumes de ingredientes de proteína vegetal na Alemanha, segundo o GFI EUROPE, tinham projeção de crescer a um CAGR de 6,1% até 2029, à medida que o mercado amadurecia. O Reino Unido permanece um importante polo de demanda por causa de sua grande base de fabricação de alimentos processados. O aumento das vendas por canais de desconto está elevando a pressão sobre os custos de formulação.
A França tem previsão de crescer a um CAGR de 6,21% até 2031, a taxa mais rápida entre os segmentos geográficos. O varejo à base de plantas na França atingiu 572 milhões de EUR em 2025, um aumento de 11% em relação ao ano anterior, enquanto o volume de carne à base de plantas cresceu 16,8% com a queda dos preços. O programa PROTEIN 2030 da França apoia o desenvolvimento doméstico de leguminosas e pode melhorar a rastreabilidade e a posição de custo dos processadores franceses. A Itália registrou crescimento de 4,5% no valor do varejo à base de plantas em 2025, enquanto a Espanha registrou crescimento de 7,7% e o leite à base de plantas se aproximou da paridade de preços com os laticínios convencionais em alguns formatos de varejo.
Suécia, Polônia, Bélgica e Países Baixos formam um segundo nível importante de demanda e atividade de processamento. A Bélgica abriga as operações de proteína de ervilha da Cosucra Groupe Warcoing, enquanto o mercado sueco favorece proteínas orgânicas e certificadas em sustentabilidade. A Polônia oferece crescimento a partir de uma base de penetração mais baixa, à medida que a adoção flexitariana se amplia nas áreas urbanas. Os Países Baixos registraram uma leve queda nas vendas do varejo à base de plantas em 2025, mas permaneceram como o terceiro maior mercado europeu em gasto per capita em produtos à base de plantas e um nó crítico de processamento de ervilha e soja. Esse nó permanece importante para o mercado europeu de ingredientes de proteína vegetal, à medida que os fornecedores buscam capacidade de processamento regional.
Cenário Competitivo
Mercado de Ingredientes de Proteína Vegetal na Rússia
O mercado europeu de ingredientes de proteína vegetal tem concentração moderada, pois empresas globais de ingredientes, processadores regionais de leguminosas e distribuidores especializados operam lado a lado. A Roquette Frères detém uma posição de liderança na produção de isolado de proteína de ervilha por meio de instalações de fracionamento úmido na França e na Bélgica. Sua linha NUTRALYS® abrange proteínas de ervilha, trigo, arroz e fava. O plano Shift & Lead da Roquette, introduzido em janeiro de 2026, prioriza a receita de proteínas e fibras especializadas, o desempenho operacional e a geração de caixa. Seus resultados do primeiro semestre de 2026 mostraram volumes de proteína superiores ao ano anterior.
A Cosucra Groupe Warcoing e as operações da Ingredion nos Países Baixos competem em categorias funcionais de proteína de ervilha. A ADM e a IFF têm posições amplas em soja e outros formatos de proteína por causa de suas redes de fornecimento integradas. A BENEO está investindo 50 milhões de EUR no processamento de fava na Renânia-Palatinado, Alemanha. O lançamento da Roquette em fevereiro de 2026 do NUTRALYS® Pea 850F adiciona um isolado com foco sensorial para bebidas, alternativas a laticínios, nutrição especializada e produtos de alto teor proteico. Seus lançamentos de junho de 2025 de proteínas de trigo e ervilha texturizadas ampliam sua posição no desenvolvimento de análogos de carne e produtos híbridos.
O concentrado de proteína de colza obteve status de novo alimento na UE, e a EFSA emitiu parecer positivo sobre a leghemoglobina de soja em novembro de 2024, aguardando uma decisão final da Comissão Europeia. A proteína de fava está avançando de projetos-piloto para uso comercial em vários locais europeus. A ExSeed comissionou a primeira instalação-piloto europeia de isolado de proteína de girassol em julho de 2025. Os participantes menores no mercado europeu de ingredientes de proteína vegetal competem por meio de capacidade de processamento, progresso regulatório e desempenho específico por aplicação.
Líderes do Setor Europeu de Ingredientes de Proteína Vegetal
-
Archer Daniels Midland Company
-
Ingredion Incorporated
-
International Flavors & Fragrances Inc.
-
Kerry Group PLC
-
Südzucker AG
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Junho de 2022: A Roquette, fabricante de proteínas de origem vegetal, lançou duas novas proteínas de arroz para responder à procura do mercado de aplicações de substitutos de carne. A nova linha de proteína de arroz Nutralys inclui um isolado de proteína de arroz e um concentrado de proteína de arroz.
- Maio de 2022: A BENEO, subsidiária da Südzucker, celebrou um acordo de compra para adquirir a Meatless BV, produtora de ingredientes funcionais. A BENEO está a expandir a sua oferta de produtos existente com a aquisição para oferecer uma gama ainda mais ampla de soluções de texturização para alternativas à carne e ao peixe.
- Maio de 2021: A subsidiária da Lantmännen, Lantmännen Agroetanol, investiu 800 milhões de SEK numa biorrefinaria em Norrköping. Irá reforçar a posição da Lantmännen no mercado de ingredientes alimentares à base de cereais, especificamente na produção de glúten. A nova linha de produção está planeada para estar totalmente operacional durante o segundo trimestre de 2023.


Escopo do Relatório do Mercado Europeu de Ingredientes de Proteína Vegetal
Proteína de Cânhamo, Proteína de Ervilha, Proteína de Batata, Proteína de Arroz, Proteína de Soja, Proteína de Trigo são cobertos como segmentos por Tipo de Proteína. Alimentação Animal, Alimentos e Bebidas, Cuidados Pessoais e Cosméticos, Suplementos são cobertos como segmentos por Usuário Final. Bélgica, França, Alemanha, Itália, Países Baixos, Rússia, Espanha, Turquia, Reino Unido são cobertos como segmentos por País.| Proteína de Cânhamo |
| Proteína de Ervilha |
| Proteína de Batata |
| Proteína de Arroz |
| Proteína de Soja |
| Proteína de Trigo |
| Outra Proteína Vegetal |
| Ração | ||
| Alimentos e Bebidas | Por Subsegmento de Utilizador Final | Panificação |
| Bebidas | ||
| Cereais de Pequeno-Almoço | ||
| Condimentos/Molhos | ||
| Confeitaria | ||
| Produtos Lácteos e Produtos Alternativos aos Lacticínios | ||
| Produtos de Carne/Aves/Marisco e Produtos Alternativos à Carne | ||
| Produtos Alimentares Prontos a Comer/Prontos a Cozinhar | ||
| Snacks | ||
| Cuidados Pessoais e Cosméticos | ||
| Suplementos | Por Subsegmento de Utilizador Final | Alimentos para Bebés e Fórmulas Infantis |
| Nutrição para Idosos e Nutrição Médica | ||
| Nutrição Desportiva/de Desempenho | ||
| Bélgica |
| França |
| Alemanha |
| Itália |
| Países Baixos |
| Rússia |
| Espanha |
| Turquia |
| Reino Unido |
| Resto da Europa |
| Tipo de Proteína | Proteína de Cânhamo | ||
| Proteína de Ervilha | |||
| Proteína de Batata | |||
| Proteína de Arroz | |||
| Proteína de Soja | |||
| Proteína de Trigo | |||
| Outra Proteína Vegetal | |||
| Utilizador Final | Ração | ||
| Alimentos e Bebidas | Por Subsegmento de Utilizador Final | Panificação | |
| Bebidas | |||
| Cereais de Pequeno-Almoço | |||
| Condimentos/Molhos | |||
| Confeitaria | |||
| Produtos Lácteos e Produtos Alternativos aos Lacticínios | |||
| Produtos de Carne/Aves/Marisco e Produtos Alternativos à Carne | |||
| Produtos Alimentares Prontos a Comer/Prontos a Cozinhar | |||
| Snacks | |||
| Cuidados Pessoais e Cosméticos | |||
| Suplementos | Por Subsegmento de Utilizador Final | Alimentos para Bebés e Fórmulas Infantis | |
| Nutrição para Idosos e Nutrição Médica | |||
| Nutrição Desportiva/de Desempenho | |||
| País | Bélgica | ||
| França | |||
| Alemanha | |||
| Itália | |||
| Países Baixos | |||
| Rússia | |||
| Espanha | |||
| Turquia | |||
| Reino Unido | |||
| Resto da Europa | |||


Definição de mercado
- Utilizador Final - O Mercado de Ingredientes Proteicos opera numa base B2B. Os fabricantes de Alimentos, Bebidas, Suplementos, Ração e Cuidados Pessoais e Cosméticos são considerados os consumidores finais no mercado estudado. O âmbito exclui os fabricantes que adquirem soro de leite líquido/seco para utilização como agente de ligação, espessante ou outras aplicações não proteicas.
- Taxa de Penetração - A Taxa de Penetração é definida como a percentagem do Volume do Mercado de Utilizadores Finais Enriquecido com Proteína no Volume Global do Mercado de Utilizadores Finais.
- Teor Médio de Proteína - O teor médio de proteína é o teor médio de proteína presente por 100 g de produto fabricado por todas as empresas de utilizadores finais consideradas no âmbito deste relatório.
- Volume do Mercado de Utilizadores Finais - O volume do mercado de utilizadores finais é o volume consolidado de todos os tipos e formas de produtos de utilizadores finais no país ou região.
| Palavra-chave | Definição |
|---|---|
| Alfa-lactalbumina (α-Lactalbumina) | É uma proteína que regula a produção de lactose no leite de quase todas as espécies de mamíferos. |
| Aminoácido | É um composto orgânico que contém grupos funcionais de aminoácidos e de ácido carboxílico, necessários para a síntese de proteínas corporais e outros compostos importantes contendo azoto, como a creatina, hormonas peptídicas e alguns neurotransmissores. |
| Branqueamento | É o processo de aquecimento breve de vegetais com vapor ou água a ferver. |
| BRC | Consórcio Britânico de Retalho |
| Melhorador de pão | É uma mistura à base de farinha de vários componentes com propriedades funcionais específicas, concebida para modificar as características da massa e conferir atributos de qualidade ao pão. |
| BSF | Mosca Soldado Negra |
| Caseinato | É uma substância produzida pela adição de um álcali à caseína ácida, um derivado da caseína. |
| Doença celíaca | A doença celíaca é uma reação imunológica à ingestão de glúten, uma proteína encontrada no trigo, cevada e centeio. |
| Colostro | É um fluido leitoso libertado pelos mamíferos que deram à luz recentemente, antes do início da produção de leite materno. |
| Concentrado | É a forma menos processada de proteína e tem um teor proteico que varia entre 40-90% em peso. |
| Base de proteína seca | Refere-se à percentagem de "proteína pura" presente num suplemento após a remoção completa da água por calor. |
| Soro de leite seco | É o produto resultante da secagem do soro de leite fresco que foi pasteurizado e ao qual nada foi adicionado como conservante. |
| Proteína de ovo | É uma mistura de proteínas individuais, incluindo ovalbumina, ovomucóide, ovoglobulina, conalbumina, vitelina e vitelenina. |
| Emulsionante | É um aditivo alimentar que facilita a mistura de alimentos que são imiscíveis entre si, como o óleo e a água. |
| Enriquecimento | É o processo de adição de micronutrientes que se perdem durante o processamento do produto. |
| ERS | Serviço de Investigação Económica do USDA |
| Extrusão | É o processo de forçar ingredientes misturados macios através de uma abertura numa placa perfurada ou matriz concebida para produzir a forma necessária. O alimento extrudido é então cortado num tamanho específico por lâminas. |
| Fava | Também conhecida como Faba, é outra palavra para feijão partido amarelo. |
| FDA | Administração de Alimentos e Medicamentos |
| Floculação | É um processo no qual tipicamente um cereal (como milho, trigo ou arroz) é reduzido a grãos, cozido com aromas e xaropes, e depois prensado em flocos entre rolos arrefecidos. |
| Agente espumante | É um ingrediente alimentar que torna possível a formação ou manutenção de uma dispersão uniforme de uma fase gasosa num alimento líquido ou sólido. |
| Restauração | Refere-se à parte da indústria alimentar que inclui empresas, instituições e companhias que preparam refeições fora de casa. Inclui restaurantes, cantinas escolares e hospitalares, operações de catering e muitos outros formatos. |
| Fortificação | É a adição deliberada de micronutrientes que não se encontram naturalmente nos alimentos ou que se perdem durante o processamento, para melhorar o valor nutricional de um produto alimentar. |
| FSANZ | Normas Alimentares da Austrália e Nova Zelândia |
| FSIS | Serviço de Inspeção e Segurança Alimentar |
| FSSAI | Autoridade de Segurança e Normas Alimentares da Índia |
| Agente gelificante | É um ingrediente que funciona como estabilizador e espessante para proporcionar espessamento sem rigidez através da formação de gel. |
| GHG | Gás com Efeito de Estufa |
| Glúten | É uma família de proteínas encontradas em cereais, incluindo trigo, centeio, espelta e cevada. |
| Cânhamo | É uma classe botânica de cultivares de Cannabis sativa cultivados especificamente para uso industrial ou medicinal. |
| Hidrolisado | É uma forma de proteína fabricada expondo a proteína a enzimas que podem quebrar parcialmente as ligações entre os aminoácidos da proteína e decompor proteínas grandes e complexas em partes menores. O seu processamento torna-a mais fácil e rápida de digerir. |
| Hipoalergénico | Refere-se a uma substância que causa menos reações alérgicas. |
| Isolado | É a forma mais pura e mais processada de proteína que passou por separação para obter uma fração proteica pura. Contém tipicamente ≥ 90% de proteína em peso. |
| Queratina | É uma proteína que ajuda a formar o cabelo, as unhas e a camada exterior da pele. |
| Lactalbumina | É a albumina contida no leite e obtida a partir do soro de leite. |
| Lactoferrina | É uma glicoproteína de ligação ao ferro presente no leite da maioria dos mamíferos. |
| Tremoço | São as sementes de leguminosas amarelas do género Lupinus. |
| Millennial | Também conhecido como Geração Y ou Gen Y, refere-se às pessoas nascidas entre 1981 e 1996. |
| Monogástrico | Refere-se a um animal com estômago de compartimento único. Exemplos de monogástricos incluem humanos, aves, suínos, cavalos, coelhos, cães e gatos. A maioria dos monogástricos é geralmente incapaz de digerir muitos materiais alimentares com celulose, como gramíneas. |
| MPC | Concentrado de proteína do leite |
| MPI | Isolado de proteína do leite |
| MSPI | Isolado de proteína de soja metilada |
| Micoproteína | A micoproteína é uma forma de proteína unicelular, também conhecida como proteína fúngica, derivada de fungos para consumo humano. |
| Nutricosmética | É uma categoria de produtos e ingredientes que atuam como suplementos nutricionais para cuidar da beleza natural da pele, unhas e cabelo. |
| Osteoporose | É uma condição médica em que os ossos se tornam frágeis e quebradiços devido à perda de tecido, tipicamente como resultado de alterações hormonais ou deficiência de cálcio ou vitamina D. |
| PDCAAS | A pontuação de aminoácidos corrigida pela digestibilidade proteica (PDCAAS) é um método de avaliação da qualidade de uma proteína com base tanto nos requisitos de aminoácidos dos humanos como na sua capacidade de a digerir. |
| Consumo per capita de proteína animal | É a quantidade média de proteína animal (como leite, soro de leite, gelatina, colagénio e proteínas de ovo) prontamente disponível para consumo por cada pessoa numa população real. |
| Consumo per capita de proteína vegetal | É a quantidade média de proteína vegetal (como proteínas de soja, trigo, ervilha, aveia e cânhamo) prontamente disponível para consumo por cada pessoa numa população real. |
| Quorn | É uma proteína microbiana fabricada utilizando micoproteína como ingrediente, na qual a cultura de fungos é seca e misturada com albume de ovo ou proteína de batata, que atua como aglutinante, sendo depois ajustada em textura e prensada em várias formas. |
| Pronto a Cozinhar (RTC) | Refere-se a produtos alimentares que incluem todos os ingredientes, onde é necessária alguma preparação ou cozedura através de um processo indicado na embalagem. |
| Pronto a Comer (RTE) | Refere-se a um produto alimentar preparado ou cozinhado antecipadamente, sem necessidade de cozedura ou preparação adicional antes de ser consumido. |
| RTD | Pronto a Beber |
| RTS | Pronto a Servir |
| Gordura saturada | É um tipo de gordura em que as cadeias de ácidos gordos têm apenas ligações simples. É geralmente considerada prejudicial para a saúde. |
| Salsicha | É um produto de carne feito de carne finamente picada e temperada, que pode ser fresca, fumada ou em conserva e que é geralmente recheada numa tripa. |
| Seitan | É um substituto de carne de origem vegetal feito de glúten de trigo. |
| Cápsula mole | É uma cápsula à base de gelatina com enchimento líquido. |
| SPC | Concentrado de proteína de soja |
| SPI | Isolado de proteína de soja |
| Espirulina | É uma biomassa de cianobactérias que pode ser consumida por humanos e animais. |
| Estabilizador | É um ingrediente adicionado a produtos alimentares para ajudar a manter ou melhorar a sua textura original e as suas características físicas e químicas. |
| Suplementação | É o consumo ou fornecimento de fontes concentradas de nutrientes ou outras substâncias destinadas a complementar os nutrientes na dieta e a corrigir deficiências nutricionais. |
| Texturizante | É um tipo específico de ingrediente alimentar utilizado para controlar e alterar a sensação na boca e a textura de produtos alimentares e de bebidas. |
| Espessante | É um ingrediente utilizado para aumentar a viscosidade de um líquido ou massa e torná-lo mais espesso, sem alterar substancialmente as suas outras propriedades. |
| Gordura trans | Também chamada de ácidos gordos trans-insaturados ou ácidos gordos trans, é um tipo de gordura insaturada que ocorre naturalmente em pequenas quantidades na carne. |
| TSP | Proteína de soja texturizada |
| TVP | Proteína vegetal texturizada |
| WPC | Concentrado de proteína de soro de leite |
| WPI | Isolado de proteína de soro de leite |


Metodologia de Pesquisa
A Mordor Intelligence segue uma metodologia de quatro etapas em todos os nossos relatórios.
- Etapa 1: Identificar as Variáveis-Chave: As variáveis-chave quantificáveis (do setor e externas) pertencentes ao segmento de produto específico e ao país são selecionadas a partir de um grupo de variáveis e fatores relevantes com base em pesquisa documental e revisão bibliográfica, juntamente com contributos de especialistas primários. Estas variáveis são posteriormente confirmadas através de modelação de regressão (sempre que necessário).
- Etapa 2: Construir um Modelo de Mercado: Com o objetivo de construir uma metodologia de previsão robusta, as variáveis e os fatores identificados na Etapa 1 são testados em relação aos números históricos de mercado disponíveis. Através de um processo iterativo, as variáveis necessárias para a previsão do mercado são definidas e o modelo é construído com base nessas variáveis.
- Etapa 3: Validar e Finalizar: Nesta etapa importante, todos os números de mercado, variáveis e avaliações dos analistas são validados através de uma extensa rede de especialistas em investigação primária do mercado estudado. Os respondentes são selecionados em diferentes níveis e funções para gerar uma visão holística do mercado estudado.
- Etapa 4: Resultados da Investigação: Relatórios Sindicados, Missões de Consultoria Personalizada, Bases de Dados e Plataformas de Subscrição




 Seus dados estão seguros e nunca são vendidos ou compartilhados.
