
Dimensão e Quota do Mercado Europeu de Ensaios Não Destrutivos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Período de Dados Históricos | 2020 - 2024 |
| Tamanho do Mercado (2026) | 7.02 Bilhões de dólares |
| Tamanho do Mercado (2031) | 10.42 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 8.22 % |
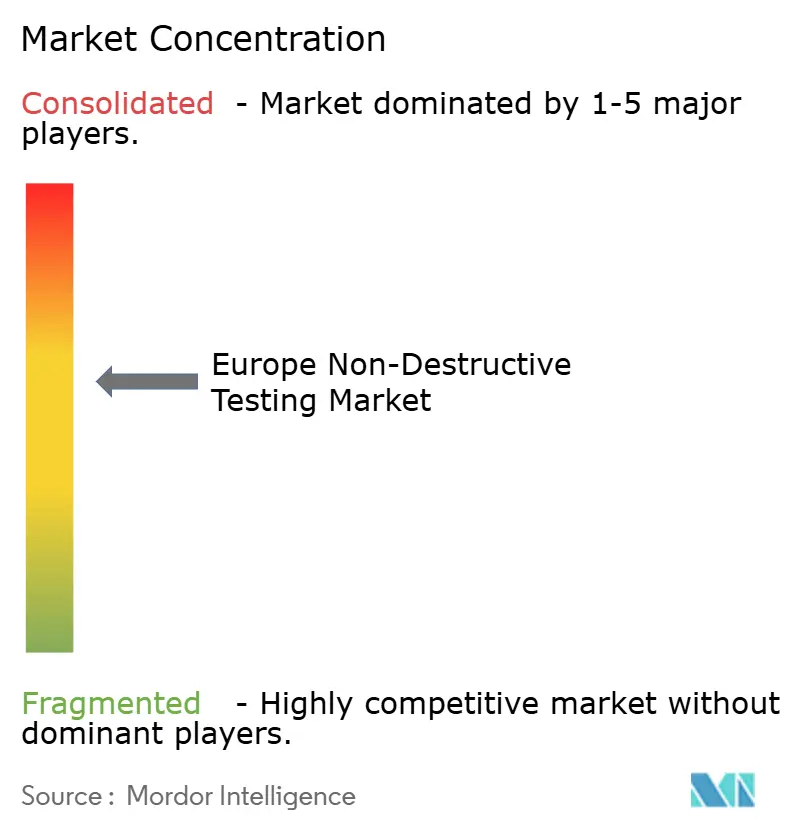
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado Europeu de Ensaios Não Destrutivos por Mordor Intelligence
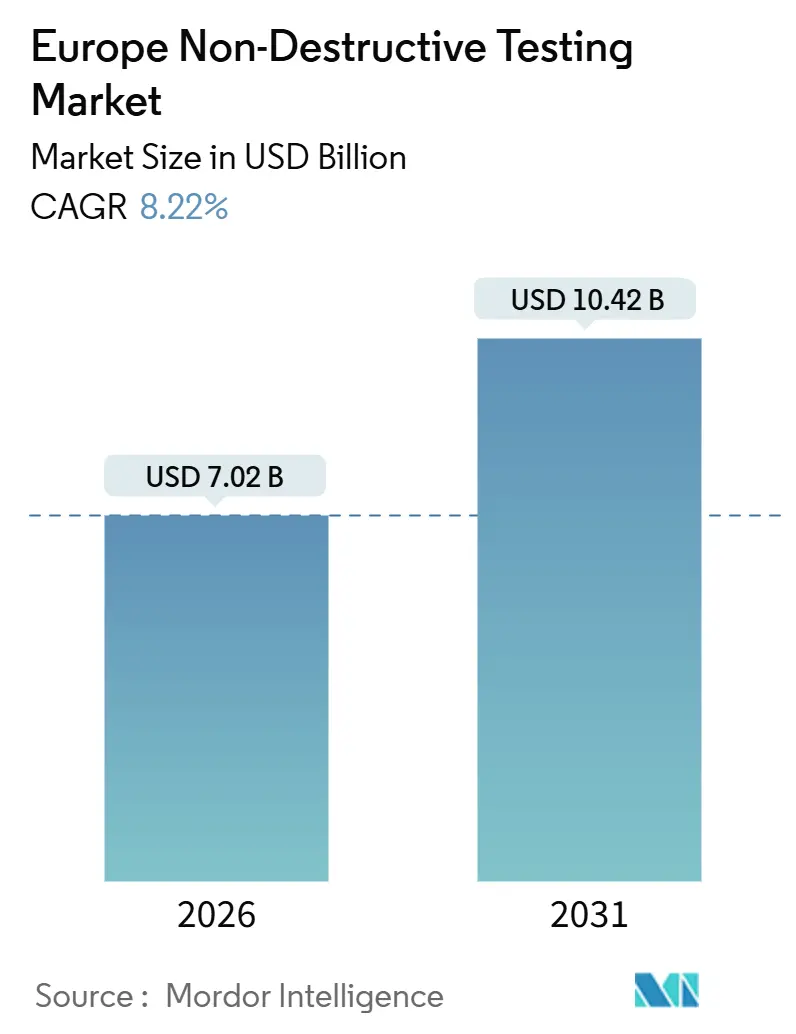
A dimensão do Mercado Europeu de Ensaios Não Destrutivos é estimada em 7,02 mil milhões de USD em 2026, e prevê-se que atinja 10,42 mil milhões de USD até 2031, a uma CAGR de 8,22% durante o período de previsão (2026-2031).
A aplicação rigorosa de regulamentação, a intensa atividade de manutenção aeroespacial e de defesa, e os programas de extensão de vida útil de ativos energéticos no Mar do Norte estão a sustentar os volumes de inspeção, enquanto a digitalização impulsiona os operadores para plataformas de ultrassom, radiografia e correntes de Foucault ricas em dados. A terceirização continua a ser o modelo de serviço dominante, mas os regimes de aluguer e as subscrições de análise em nuvem estão a ampliar o acesso a tecnologias avançadas. A eletrificação automóvel alemã, as novas construções nucleares no Reino Unido e a qualificação de peças por fabrico aditivo estão entre os segmentos de maior crescimento da procura, encorajando os fornecedores a combinar hardware portátil com análise de inteligência artificial para uma classificação de defeitos mais rápida. A intensidade competitiva é moderada, dado que cinco fornecedores de serviços multinacionais detêm pouco menos de 40% da quota de mercado, mas os fabricantes de equipamentos especializados estão a expandir nichos em ultrassom em array de fase e soluções de tomografia computorizada portátil, reformulando a captura de valor ao longo do fluxo de trabalho de inspeção.
Principais Conclusões do Relatório
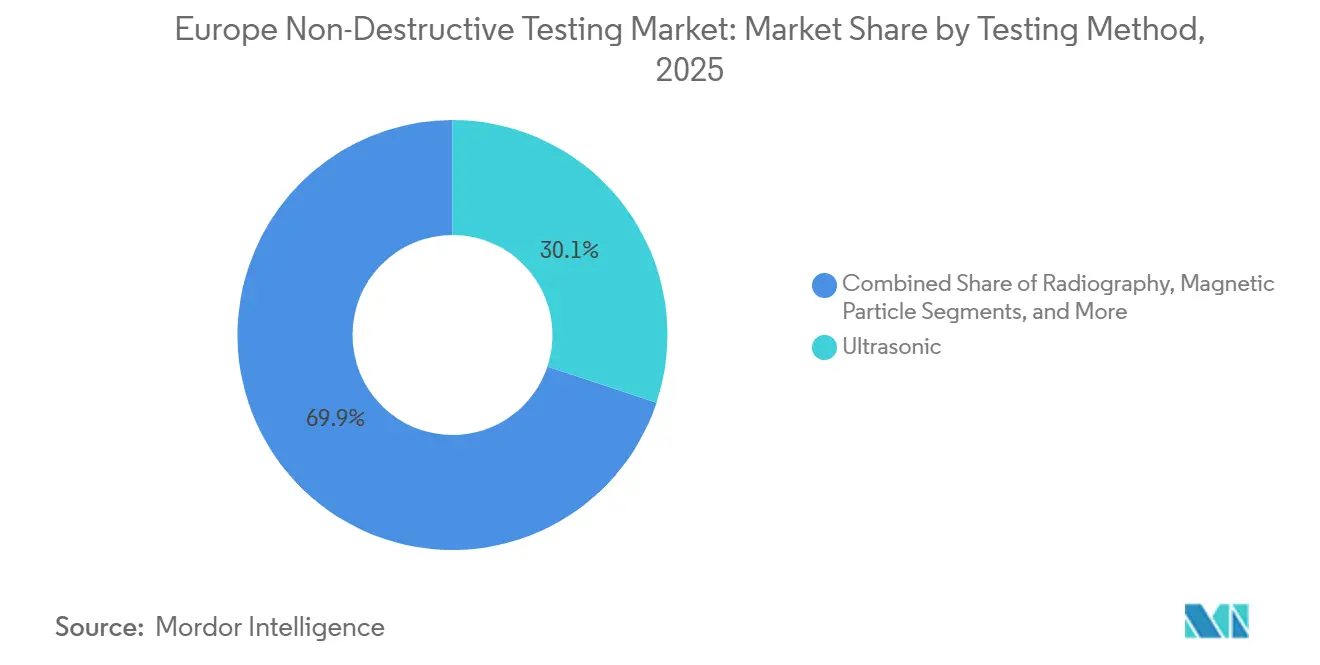
- Por método de ensaio, as técnicas ultrassónicas lideraram com 30,11% da quota do mercado europeu de ensaios não destrutivos em 2025, enquanto as técnicas emergentes estão previstas para crescer a uma CAGR de 8,92% até 2031.
- Por tipo de componente, os serviços detinham 49,57% da dimensão do mercado europeu de ensaios não destrutivos em 2025, ao passo que as plataformas de software e análise estão projetadas para crescer a uma CAGR de 9,14% até 2031.
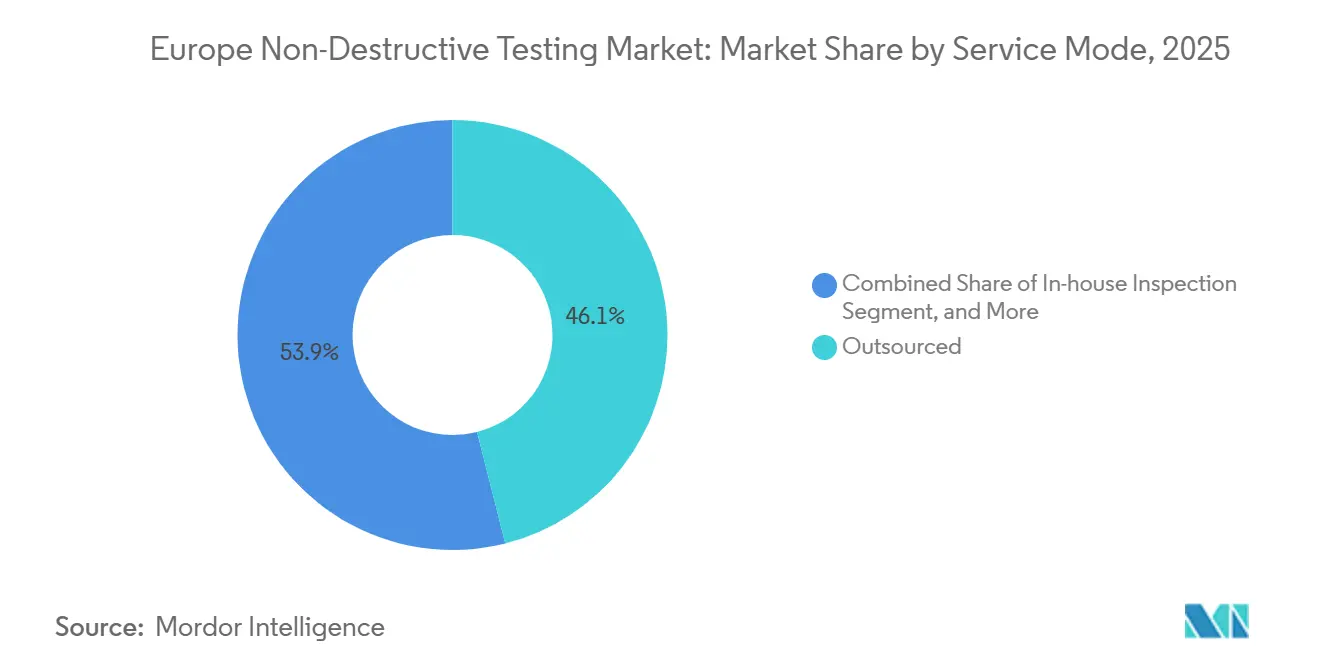
- Por modalidade de serviço, a inspeção terceirizada captou 46,06% da dimensão do mercado europeu de ensaios não destrutivos em 2025; o aluguer e o leasing constituem o segmento mais rápido, com uma CAGR de 8,52%.
- Por utilizador final, o petróleo e gás representou 23,92% da dimensão do mercado europeu de ensaios não destrutivos em 2025, enquanto a manufatura industrial avança a uma CAGR de 9,01% até 2031.
- Por país, a Alemanha deteve 23,88% da dimensão do mercado europeu de ensaios não destrutivos em 2025, e o Reino Unido está posicionado para a expansão mais rápida, com uma CAGR de 9,63% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspetivas do Mercado Europeu de Ensaios Não Destrutivos
Análise do Impacto dos Impulsionadores*
| Impulsionador | (~)% de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Diretivas da UE Rigorosas Sobre Segurança Industrial e Responsabilidade pelo Produto | +1.8% | Pan-Europeia, com aplicação concentrada na Alemanha, França, Reino Unido | Médio prazo (2-4 anos) |
| Crescimento das Despesas de Capital em Instalações de MRO Aeroespacial e de Defesa Europeias | +1.5% | Reino Unido, França, Alemanha, com impacto secundário em Espanha e Itália | Médio prazo (2-4 anos) |
| Envelhecimento dos Ativos de Petróleo e Gás no Mar do Norte a Exigir Inspeções de Extensão de Vida Útil | +1.3% | Reino Unido, Noruega (bacia do Mar do Norte), com procura indireta nos Países Baixos | Longo prazo (≥ 4 anos) |
| Ensaio Periódico Obrigatório de Veículos Comerciais em Estrada ao Abrigo do Pacote de Aptidão para a Circulação Rodoviária da UE | +1.2% | Pan-Europeia, com adoção antecipada na Alemanha, França, Espanha | Curto prazo (≤ 2 anos) |
| Aumento na Qualificação de Peças por Fabrico Aditivo (FA) a Exigir Novos Protocolos de Ensaios Não Destrutivos | +1.0% | Alemanha, Reino Unido, França (centros aeroespaciais e industriais) | Médio prazo (2-4 anos) |
| Investimentos em Pequenos Reatores Modulares Nucleares (SMR) a Impulsionar a Inspeção Avançada em Serviço | +0.9% | Reino Unido, França, com projetos exploratórios na República Checa, Roménia | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Diretivas da UE Rigorosas sobre Segurança Industrial e Responsabilidade pelo Produto
As revisões à Diretiva de Equipamentos sob Pressão, ao Regulamento sobre Máquinas e ao Pacote de Aptidão para a Circulação Rodoviária alargaram o âmbito e intensificaram a cadência das inspeções obrigatórias. Os veículos comerciais com mais de 12 anos enfrentam agora verificações estruturais anuais, acrescentando aproximadamente 1,2 milhões de inspeções por ano na Alemanha, França e Espanha.[1]Comissão Europeia, "Inspeção Técnica de Veículos e Inspeções Técnicas na Berma da Estrada," ec.europa.eu As regras de responsabilidade pelo produto atualizadas transferem o ónus da prova para os fabricantes, obrigando à criação de registos auditáveis de ensaios não destrutivos em linhas de produção aeroespacial e de dispositivos médicos. À medida que a conformidade se torna inegociável, a procura do mercado europeu de ensaios não destrutivos permanece isolada das desacelerações macroeconómicas e das pressões de preços nas técnicas tradicionais.
Crescimento das Despesas de Capital em Instalações de MRO Aeroespacial e de Defesa Europeias
Entre 2024 e 2026, a GE Aerospace, a Safran e outras organizações de manutenção comprometeram mais de 1,25 mil milhões de USD para expandir a capacidade de ultrassom e tomografia computorizada, reduzindo os ciclos de revisão de motores e possibilitando a reinspeção de peças fabricadas por adição no mesmo turno. A vaga de despesas alinha-se com as previsões da Airbus que indicam 130 mil milhões de USD em despesas cumulativas europeias de MRO até 2031, com os ensaios não destrutivos a representar 8% do total de custos.[2]Airbus, "Previsão Global de MRO 2024-2031," airbus.com As instalações de elevado rendimento que integram dados de inspeção em sistemas de gestão de ativos empresariais beneficiam agora de condições contratuais preferenciais, acelerando a adoção de software e empurrando o mercado europeu de ensaios não destrutivos em direção à análise preditiva.
Envelhecimento dos Ativos de Petróleo e Gás no Mar do Norte a Exigir Inspeções de Extensão de Vida Útil
Mais de 60% das plataformas da Plataforma Continental do Reino Unido tinham operado durante 30 anos ou mais em 2024, impulsionando intensificadas campanhas de levantamento de espessura de parede por ultrassom e campanhas de pigs inteligentes ao abrigo das regulamentações de segurança revistas. Os operadores alargaram os prazos de desativação em até 15 anos, particularmente onde os retrofits de captura de carbono são viáveis, ancorando as cargas de trabalho de inspeção a longo prazo. As diretrizes atualizadas de pipelines do Instituto de Energia recomendam técnicas duais - pigs em linha mais mapeamento de corrosão externo - desviando as despesas para sondas de array de fase montadas em veículos operados remotamente.
Ensaio Periódico Obrigatório de Veículos Comerciais em Estrada ao Abrigo do Pacote de Aptidão para a Circulação Rodoviária da UE
A Diretiva 2014/45/UE evoluiu de verificações visuais pontuais para exames obrigatórios por ultrassom ou partículas magnéticas dos sistemas de travagem e componentes do chassis. A Alemanha, França e Espanha adotaram primeiro os calendários mais rigorosos, aumentando o volume de inspeção anual agregado e intensificando a procura de detetores de defeitos portáteis capazes de fornecer decisões de aprovação ou reprovação em minutos nos postos de controlo rodoviário.
Análise do Impacto dos Condicionantes*
| Condicionante | (~)% de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Escassez Persistente de Pessoal de Ensaios Não Destrutivos Certificado de Nível III | -1.1% | Pan-Europeia, aguda no Reino Unido, Alemanha, França | Curto prazo (≤ 2 anos) |
| Elevado Custo de Propriedade de Sistemas de Ultrassom em Array de Fase e Radiografia Digital para PME | -0.8% | Espanha, Itália, Estados-Membros da Europa Oriental | Médio prazo (2-4 anos) |
| Harmonização Fragmentada de Normas da UE a Atrasar a Aceitação Transfronteiriça de Resultados | -0.6% | Pan-Europeia, com fricções nas fronteiras Alemanha-Polónia, França-Bélgica | Médio prazo (2-4 anos) |
| Robustez Limitada em Utilização no Campo das Soluções Emergentes de Ensaios Não Destrutivos por Terahertz | -0.3% | Regiões intensivas em investigação: Alemanha, Reino Unido, França | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Escassez Persistente de Pessoal de Ensaios Não Destrutivos Certificado de Nível III
A procura pan-europeia de especialistas em ultrassom e radiografia de Nível III supera a oferta em 15%, elevando as diárias para perto de 870 USD e atrasando as inspeções complexas de soldaduras.[3]Instituto Britânico de Ensaios Não Destrutivos, "Relatório de Escassez de Pessoal de Ensaios Não Destrutivos 2024," bindt.org O requisito de experiência de cinco anos incorporado na ISO 9712 prolonga o défice de talento, enquanto a concorrência do setor nuclear intensifica a escassez. A automação atenua as tarefas de rotina, mas os quadros regulamentares continuam a exigir aprovação humana, limitando o rendimento e levando os participantes do mercado europeu de ensaios não destrutivos a investir em academias internas.
Elevado Custo de Propriedade de Sistemas de Ultrassom em Array de Fase e Radiografia Digital para PME
As unidades portáteis de array de fase começam em 130.000 USD e requerem manutenção anual equivalente a até 12% do valor de compra. Para as pequenas empresas com receitas de ensaios inferiores a 2 milhões de EUR, a intensidade de capital é proibitiva, forçando a dependência de radiografia de filme desatualizada ou subcontratação. Os programas de aluguer estão a expandir-se, mas a falta de financiamento favorável no Sul e Leste da Europa mantém um fosso tecnológico e limita a base endereçável para atualizações de software de alta margem.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Método de Ensaio: As Técnicas Ultrassónicas Mantêm um Terço da Quota
As soluções ultrassónicas representaram 30,11% da quota do mercado europeu de ensaios não destrutivos em 2025, favorecidas pela deteção de defeitos subsuperficiais em soldaduras espessas, compósitos e paredes de pipelines envelhecidos. As grandes oficinas aeroespaciais digitalizam agora discos de turbinas em 12 minutos utilizando cabeças de array de fase de 128 elementos, em comparação com os 45 minutos com as sondas de eco de impulso tradicionais.[4]Safran, "Ganhos de Eficiência do Ultrassom em Array de Fase," safran-group.com A radiografia continua indispensável para soldaduras nucleares e peças fabricadas por adição, enquanto a tomografia computorizada está a ganhar importância para satisfazer os mandatos volumétricos da Parte 21 da EASA. As técnicas emergentes - imagiologia por terahertz, ultrassom a laser e termografia assistida por inteligência artificial - estão previstas para uma CAGR de 8,92%, tornando-as o segmento mais rápido do mercado europeu de ensaios não destrutivos.
Cada vez mais, os protocolos de inspeção combinam modalidades. Uma única campanha numa torre de turbina eólica pode incluir levantamentos visuais por drone, verificações pontuais por ultrassom e arrays de correntes de Foucault para inspeções de rosca de parafusos. Os fornecedores capazes de integrar dados destas fontes em painéis de controlo unificados estão em posição de capturar a camada de software em expansão do mercado europeu de ensaios não destrutivos.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a compra do relatório


Por Tipo de Componente: Os Serviços Continuam a Dominar mas o Software Capta as Margens
Os serviços geraram 49,57% da receita de 2025, uma vez que os proprietários de ativos continuaram a externalizar a conformidade e a responsabilidade para fornecedores acreditados. O Bureau Veritas registou sozinho 1,3 mil milhões de USD em serviços europeus de ensaios não destrutivos durante 2024. Contudo, as plataformas de software e análise estão a crescer a uma CAGR de 9,14%, mesmo enquanto o mercado europeu de ensaios não destrutivos mais alargado avança a 8,22%. Instrumentos como o OmniScan X4 da Evident são fornecidos com redes neurais integradas que classificam defeitos de soldadura com 92% de precisão, reduzindo o tempo de aprovação do Nível III. As margens brutas nas análises por subscrição rondam os 70%, o dobro das dos serviços intensivos em mão de obra, incentivando os gigantes dos serviços incumbentes a adquirir empresas de software de nicho.
Quando o software é fornecido em conjunto com hardware de aluguer - uma abordagem defendida pela Zetec e pela Olympus - os clientes evitam o capital inicial, enquanto os fornecedores garantem receitas recorrentes. Esta inversão do modelo tradicional de venda de equipamentos está a reformular o conjunto de lucros dentro do mercado europeu de ensaios não destrutivos.
Por Modalidade de Serviço: A Terceirização Permanece a Âncora Enquanto o Aluguer Ganha Momentum
Os serviços de inspeção terceirizados comandaram 46,06% da quota do mercado europeu de ensaios não destrutivos em 2025, à medida que os proprietários de ativos continuaram a transferir a responsabilidade pela conformidade regulamentar para terceiros acreditados, uma estratégia que permite aos operadores concentrar o escasso capital e talento interno nos objetivos de produção principais. Os fornecedores multinacionais reforçaram esta preferência incorporando cláusulas de indemnização e painéis de desempenho em contratos-quadro, fornecendo aos clientes métricas transparentes de deteção de defeitos em múltiplas instalações. Os modelos de inspeção internos persistem nos grandes grupos aeroespaciais e petroquímicos, mas mesmo estes players verticalmente integrados subcontratam cada vez mais o trabalho de pico de carga para evitar equipamentos inativos durante as pausas de manutenção. Os especialistas terceirizados também aproveitam densas redes de escritórios regionais que reduzem os custos de mobilização para campanhas offshore e projetos de reabilitação de pontes, uma vantagem inatingível para as equipas internas de um único local. Esta vantagem estrutural estabiliza o poder de fixação de preços e sustenta a fatia de serviços da dimensão do mercado europeu de ensaios não destrutivos durante o horizonte de previsão.
Os programas de aluguer e leasing são a modalidade de serviço com crescimento mais rápido, a expandir-se a uma CAGR de 8,52% até 2031, à medida que as pequenas e médias empresas em Espanha, Itália e Europa Oriental evitam investimentos em equipamentos de seis dígitos e pagam taxas semanais ou mensais. A Olympus, a Zetec e a TÜV Rheinland combinam agora hardware de aluguer com subscrições de análise em nuvem, transformando contratações de equipamentos pontuais em fluxos de receitas recorrentes, enquanto dão aos utilizadores acesso às mais recentes plataformas de array de fase e radiografia digital sem risco de propriedade. O modelo é particularmente atrativo para projetos episódicos, como a desativação de plataformas offshore ou levantamentos de soldadura em linhas ferroviárias de alta velocidade, onde a utilização cai acentuadamente após a conclusão. À medida que mais fornecedores copiam esta abordagem híbrida, espera-se que a penetração do aluguer aumente a mistura de receitas recorrentes dentro da dimensão do mercado europeu de ensaios não destrutivos e reduza os fossos tecnológicos entre empreiteiros de primeiro nível e especialistas regionais.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a compra do relatório
Por Setor de Utilizador Final: Os Ativos Energéticos Sustentam a Procura Enquanto a Manufatura Acelera
As aplicações de petróleo e gás retiveram 23,92% da quota do mercado europeu de ensaios não destrutivos em 2025, impulsionadas pelas campanhas de extensão de vida útil do Mar do Norte que exigem verificações de espessura de parede por ultrassom e percursos de pigs inteligentes a cada cinco a sete anos para satisfazer as regras de segurança atualizadas. Os operadores de pipelines submarinos estão a sobrepor o mapeamento de corrosão externo por array de fase aos dados em linha para aperfeiçoar os modelos de crescimento de corrosão, aumentando as despesas de inspeção por quilómetro de tubagem. As paragens de refinaria reforçam os volumes de base exigindo exames de soldadura por radiografia e varrimentos de bocais por ultrassom em cada ciclo de manutenção, mesmo quando os preços do petróleo bruto suavizam. Esta carga de trabalho enraizada proporciona às prestadoras de serviços receitas previsíveis e justifica centros logísticos offshore em Aberdeen, Stavanger e Roterdão, consolidando um núcleo resiliente para a dimensão do mercado europeu de ensaios não destrutivos.
Prevê-se que a manufatura industrial cresça a uma CAGR de 9,01%, à medida que a qualificação de peças por fabrico aditivo, a integridade de soldaduras de baterias de veículos elétricos e os mandatos de rastreabilidade da Indústria 4.0 integram os ensaios não destrutivos diretamente nas linhas de produção. As fábricas automóveis na Alemanha executam agora verificações em linha por array de fase em cada carcaça de pacote de baterias, em resposta ao escrutínio mais rigoroso de segurança contra incêndio na sequência de vários incidentes de alto perfil em 2024. Os fornecedores aeroespaciais devem documentar varrimentos de tomografia computorizada de peças de fusão em leito de pó para satisfazer os requisitos da Parte 21 da EASA, impulsionando a procura de inspeção para além dos ciclos tradicionais de MRO para a fabricação do dia a dia. Em conjunto com contribuições constantes da geração de energia, transportes e reabilitação de infraestruturas, estes impulsionadores diversificam os fluxos de receitas e reduzem a dependência do segmento cíclico de petróleo e gás dentro do mercado europeu de ensaios não destrutivos mais alargado.
Análise Geográfica
A Alemanha deteve 23,88% da dimensão do mercado europeu de ensaios não destrutivos em 2025, sustentada pela inspeção de soldaduras de pacotes de baterias nas fábricas automóveis da Baviera e de Baden-Württemberg e pelos rigorosos requisitos da TÜV que integram ensaios de terceiros na certificação de maquinaria. Os avanços do Fraunhofer em ultrassom a laser aumentaram as velocidades de varrimento em dez vezes, posicionando os fornecedores domésticos para oportunidades de exportação.
Prevê-se que o Reino Unido cresça a uma CAGR de 9,63% até 2031, apoiado pelos investimentos da Rolls-Royce em pequenos reatores modulares e em 5 GW de projetos de energia eólica offshore que dependem de sondas de array de fase montadas em veículos operados remotamente. As parcerias do Centro de Investigação de Fabrico Avançado Nuclear estão a fixar protocolos de ultrassom a laser em vasos de reatores compactos, criando um nicho de alta margem.
A frota de 56 reatores nucleares de França impõe um ritmo constante de inspeções de vasos de pressão e tubos de geradores de vapor, ancorando a procura de técnicas de correntes de Foucault e ultrassom. A atualização de MRO de 1 mil milhão de EUR da Safran consolida a capacidade de tomografia computorizada em Toulouse e Villaroche, acelerando os tempos de rotatividade para pás de ventilador em compósito.
A Itália e a Espanha registam picos episódicos ligados à reabilitação de pontes e à expansão ferroviária de alta velocidade, mas as menores bases industriais moderam um crescimento sustentado. A Polónia, a República Checa e a Roménia oferecem custos de mão de obra mais baixos e acreditação ISO 17020, atraindo contratos transfronteiriços mas também dispersando pessoal qualificado, o que intensifica a já aguda escassez de Nível III em todo o mercado europeu de ensaios não destrutivos.
Panorama regulatório
As atividades de ensaios não destrutivos (NDT) na Europa são regidas por uma combinação de diretivas de segurança da UE e normas técnicas harmonizadas que moldam a frequência obrigatória de inspeção, a documentação e os requisitos de competência. A Diretiva de Equipamentos de Pressão (2014/68/UE), a transição do Regulamento de Máquinas e o Pacote de Aptidão para Circulação para veículos comerciais reforçam coletivamente as verificações periódicas e os registros de teste auditáveis em todos os Estados-membros.
No lado das normas, o CEN/TC 138 orienta a padronização europeia de NDT e, quando os documentos ISO são adotados como EN ISO, os Estados-membros devem retirar as normas nacionais conflitantes, o que reduz a divergência de protocolos transfronteiriços. A qualificação de pessoal continua centrada na EN ISO 9712:2022, enquanto atualizações específicas de métodos continuam a renovar os requisitos de equipamento e verificação, incluindo o lançamento da BS EN ISO 15548-1:2026 para características e verificação de equipamentos de exame por correntes de Foucault. O trabalho de padronização visível em 2026 nos grupos de trabalho do CEN/TC 138 também inclui revisões relativas à termografia ativa (EN 17119), que influencia a forma como técnicas emergentes são qualificadas e aceitas em inspeções regulamentadas.
Análise da cadeia de valor
A cadeia de valor de NDT na Europa começa com componentes de sensores, detectores, sondas e fontes, incluindo transdutores ultrassônicos e módulos phased-array, detectores de radiografia digital e fontes de raios X, sondas de correntes de Foucault, robótica e computação embarcada. A integração pelos fabricantes de equipamento original (OEM) abrange então sistemas de inspeção e camadas de software para captura de dados, classificação de defeitos e rastreabilidade, enquanto a distribuição ocorre por meio de vendas diretas de OEM, distribuidores especializados e canais de aluguel e leasing que ampliam o acesso a sistemas de PAUT e radiografia digital de alto custo para PMEs.
Mais adiante na cadeia, os prestadores de serviços acreditados oferecem inspeções terceirizadas, frequentemente combinando equipamento, operadores certificados, qualificação de procedimentos e elaboração de relatórios. A demanda é sustentada por usuários finais regulamentados nos setores de energia, MRO aeroespacial e de defesa, manufatura e infraestrutura. A captura de valor está migrando para fluxos de trabalho de NDE 4.0 que conectam instrumentos a análises em nuvem e sistemas de gestão de ativos, expandindo o papel das plataformas de dados, controles de cibersegurança e interoperabilidade. Requisitos impulsionados por políticas relativos ao acesso a dados e à segurança de sistemas na UE, incluindo o Data Act, o AI Act e o Cyber Resilience Act, afetam a forma como fabricantes de equipamentos e fornecedores de software projetam produtos conectados e gerenciam o acesso dos clientes aos dados de inspeção, favorecendo formatos proprietários e incentivando ofertas de serviços gerenciados que incluem assinaturas de software e treinamento. A consolidação do setor também está remodelando a cadeia, à medida que grupos de serviços e fornecedores de tecnologia adquirem capacidades de nicho para garantir mão de obra qualificada, acesso a clientes e métodos especializados, incluindo a expansão do ININ Group para a Finlândia em junho de 2025 e a aquisição da britânica Advanced Inspection Technologies pela Bureau Veritas em novembro de 2024.
Panorama Competitivo
As casas de serviços multinacionais - Bureau Veritas, Intertek, SGS, Applus e TÜV Nord - detêm coletivamente pouco menos de 40% da quota, traduzindo-se numa pontuação de concentração moderada. A sua vantagem assenta na acreditação em múltiplos países, na densidade de locais que reduz os custos de mobilização e em plataformas digitais proprietárias que integram dados de ultrassom, radiografia e correntes de Foucault. Os especialistas em equipamentos, como a Eddyfi Technologies, estão a integrar verticalmente através de aquisições, incluindo a Magnifi, para fundir os portfólios de array de fase e correntes de Foucault.
Os inovadores mais pequenos exploram espaços em branco. O dispositivo de array de fase portátil de 1,8 kg da Sonatest alcança locais confinados em plataformas offshore, enquanto os painéis digitais leves da NOVO DR se adaptam a inspeções de caixas de asa onde os detetores padrão não chegam. O mercado europeu de ensaios não destrutivos equilibra assim players de escala com especialistas ágeis, e a diferenciação está a passar das características do hardware para a análise de defeitos em tempo real orientada por software.
Líderes do Setor Europeu de Ensaios Não Destrutivos
Baker Hughes Company
Bureau Veritas SA
Applus Servicios Tecnológicos S.L.U.
Intertek Group plc
Olympus Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Uma área de oportunidade fundamental é a expansão de fluxos de trabalho de inspeção digitais e automatizados que reduzem os estrangulamentos de Nível III e melhoram a rastreabilidade de ativos regulamentados, especialmente à medida que as inspeções deixam de ser campanhas periódicas e passam a ser programas ricos em dados e integrados a sistemas. A atividade recente do mercado apoia essa direção: a NDE Value Alliance foi lançada na ECNDT 2026 para abordar a soberania de dados e a interoperabilidade do NDE 4.0 e enfrentar atritos em pilhas de inspeção multifornecedor, onde formatos de dados e preocupações de responsabilidade retardam a implementação em escala empresarial.
Outro espaço em branco é a construção de capacidade específica de setor em estruturas automotivas, aeroespaciais e inspeção de soldagem, com impulso proveniente de consolidação e investimento direcionado, em vez de atualizações incrementais de ferramentas. O ScanMaster Systems Group adquiriu a VOGT Ultrasonics GmbH em fevereiro de 2026 para fortalecer a inspeção robótica de pontos de solda e a inspeção ultrassônica orientada por IA, alinhando-se aos requisitos de manufatura de alto volume. Nos serviços, o CDL Group concluiu a aquisição da Ultraflux NDT em junho de 2026 para expandir a capacidade de inspeção e certificação de soldagem no Reino Unido, e a Testia garantiu um contrato de serviços de inspeção com a Airbus Helicopters em junho de 2026, abrangendo operações na França, Alemanha e Espanha. Juntas, essas ações reforçam a demanda por NDT avançado em estruturas compostas e criam impulso para plataformas ultrassônicas portáteis e relatórios habilitados por análise de dados.
Desenvolvimentos recentes do setor
- Abril de 2026: a Hexagon assinou um acordo definitivo para adquirir a Waygate Technologies da Baker Hughes por cerca de USD 1,45 bilhão. O acordo coloca um importante portfólio de equipamentos de NDT sob um player de metrologia e realidade digital, estreitando os vínculos entre hardware de inspeção, software e fluxos de trabalho de dados industriais em toda a Europa.
- Fevereiro de 2026: a Eddyfi Technologies anunciou um acordo definitivo para se juntar à ESAB. A combinação consolida tecnologias avançadas de NDT e fortalece a posição do comprador em ofertas de NDT centradas em equipamentos que cada vez mais combinam software e análise automatizada de defeitos.
- Julho de 2024: a SPIE assinou um acordo para adquirir as empresas francesas de NDT ABC, ETC e SIRAC (GIE HORUS), acrescentando capacidades de inspeção focadas no setor nuclear. A aquisição expande a densidade de serviços na cadeia de valor de energia regulamentada da França, onde os requisitos recorrentes de parada e inspeção em operação sustentam uma demanda de longa duração por serviços de NDT certificados.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Este mercado abrange as receitas obtidas na Europa com ensaios não destrutivos utilizados para inspecionar materiais, peças e ativos sem danificá-los, englobando equipamentos, software relacionado e serviços prestados, e aplicando-se aos principais usuários finais industriais onde as verificações de segurança e integridade são rotineiras.
Exclusões de escopo: excluímos os ensaios destrutivos, a caracterização de materiais realizada exclusivamente em laboratório fora dos fluxos de trabalho de NDT, e os trabalhos de manutenção geral que não incluam uma etapa de inspeção por NDT.
Visão geral da segmentação
- Por Método de Ensaio
- Radiografia (Filme, Digital, TC)
- Ultrassom (Convencional, PAUT, TOFD)
- Partículas Magnéticas
- Penetrante Líquido
- Visual e Visual Remoto
- Eletromagnético e Correntes de Foucault
- Técnicas Emergentes
- Por Tipo de Componente
- Equipamentos
- Plataformas de Software e Análise
- Serviços
- Por Modalidade de Serviço
- Inspeção Interna
- Inspeção Terceirizada/por Terceiros
- Aluguer e Leasing
- Por Setor de Utilizador Final
- Petróleo e Gás
- Aeroespacial e Defesa
- Automóvel e Transportes
- Geração de Energia
- Manufatura Industrial
- Construção e Infraestrutura
- Outros Setores de Utilizadores Finais
- Por País
- Reino Unido
- Alemanha
- França
- Itália
- Espanha
- Outros Países
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental começa com dados públicos que ajudam a mapear de onde vem a demanda de inspeção em toda a Europa e como ela tende a se movimentar por setor. Recorremos a fontes como as séries de produção industrial e construção do Eurostat, publicações da Agência Europeia para a Segurança da Aviação, materiais do European Pipeline Research Group e reguladores nacionais que publicam orientações sobre equipamentos de pressão ou segurança industrial.
Também analisamos relatórios anuais e apresentações a investidores de grupos de inspeção e serviços industriais listados em bolsa, além de imprensa especializada e sites de associações que discutem práticas de ensaio e normas de certificação. Para completar os dados, nossos analistas utilizam assinaturas pagas para dados financeiros de empresas, patentes e verificações de importação e exportação em nível de embarque, quando uma categoria específica de equipamento precisa de uma verificação de consistência. As fontes listadas aqui são ilustrativas, e recorremos a outras referências públicas para coletar dados, validar hipóteses e esclarecer lacunas.
Entrevistas e pesquisas primárias
O trabalho primário concentrou-se em entrevistas e pesquisas estruturadas com prestadores de serviços de NDT, participantes do lado de OEMs e distribuidores, proprietários de ativos e equipes de qualidade e manutenção em setores como petróleo e gás, aeroespacial, automotivo, energia e manufatura industrial. Como estamos dimensionando a Europa como um todo, os dados foram verificados cruzadamente entre os principais países e o restante da Europa para confirmar os padrões de adoção por método e a divisão típica entre trabalho interno e inspeções terceirizadas.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 31% | CXOs: 12% |
| Nível médio: 55% | Líderes funcionais/de unidade: 38% |
| Players menores: 14% | Gerentes: 50% |
Dimensionamento e previsão de mercado
O dimensionamento começa a partir de uma construção top-down, na qual a demanda europeia é reconstruída por atividade de usuário final e intensidade de inspeção, sendo então dividida entre os métodos comuns de NDT e os modos de prestação de serviço. Na prática, ancoramos o pool de demanda a indicadores como o produto da produção industrial, a base instalada de ativos críticos para a segurança (por exemplo, equipamentos de pressão e máquinas rotativas), a atividade de aeronaves e MRO, e a manutenção de construção e infraestrutura. Esses dados são então traduzidos em frequência de inspeção e gasto médio.
Esses totais são corroborados por meio de verificações seletivas bottom-up, como amostragem de receita de fornecedores e prestadores de serviços, feedback de canais sobre embarques de equipamentos e aproximações de volume vezes ASP para instrumentos e consumíveis-chave, quando os dados estão disponíveis. Para a previsão, realizamos análises de cenário para que o modelo possa refletir diferentes trajetórias para os ciclos de investimento em energia, taxas de construção aeroespacial, cronogramas de manutenção de plantas e o ritmo de adoção de inspeção digital, incluindo taxas de adesão a software e análises. Quando os relatórios das empresas não separam claramente a Europa ou o NDT, as lacunas são tratadas por meio de chaves de alocação baseadas na combinação geográfica, na exposição ao mercado final e na combinação de métodos compartilhada durante as entrevistas, sendo depois ajustadas para permanecerem consistentes com os indicadores do lado da demanda.
Validação de dados e ciclo de atualização
Os resultados do modelo são verificados em relação a múltiplos sinais independentes, como o dinamismo industrial em nível de país, os principais ciclos de capex e paradas programadas, e o feedback de adoção em nível de método proveniente de chamadas de campo, antes que o número final seja aprovado. As variações são sinalizadas quando o crescimento ou as participações de método se movem fora do que os respondentes descrevem como viável, e as hipóteses são revisadas. Uma segunda revisão por outro analista ocorre após as atualizações.
O relatório é atualizado anualmente, e atualizações intermediárias são acionadas quando alterações materiais afetam a visibilidade da demanda, como mudanças abruptas em projetos de energia, produção aeroespacial ou novos requisitos de inspeção. Imediatamente antes da entrega, revisamos novamente as divulgações públicas recentes e recalibramos quaisquer dados que tenham claramente se alterado, para que os clientes recebam a visão consistente mais atual.
Tamanho do mercado europeu de ensaios não destrutivos segundo a Mordor Intelligence em comparação com outras estimativas publicadas
Os tamanhos de mercado publicados para o NDT europeu podem diferir porque o limite nem sempre é definido da mesma forma, e o mesmo rótulo pode incluir fluxos de receita diferentes. As diferenças também surgem de como as empresas tratam equipamentos versus serviços, se software e análises são contabilizados, e de como a cobertura por país é agrupada dentro da Europa.
A tabela mostra uma dispersão que se explica principalmente pelo escopo e por aquilo que é contado como receita de NDT. No modelo da Mordor Intelligence, o total inclui equipamentos, plataformas de software e análises, e serviços prestados, e é segmentado por métodos e modos de serviço, em vez de utilizar apenas uma visão exclusivamente de serviços ou uma proxy exclusivamente de equipamentos.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | USD 7,02 bilhões (2026) | |
| Jornal Setorial A | USD 6,11 bilhões (2026) | Frequentemente reportado apenas como receitas de serviços e terceirização, o que pode excluir vendas de equipamentos e plataformas de software, e pode aplicar uma única premissa de utilização em nível europeu sem divisões por método. |
| Consultoria Regional B | USD 8,35 bilhões (2026) | Pode agrupar atividades adjacentes de inspeção e certificação no NDT, e pode usar uma progressão agressiva de ASP para ferramentas digitais sem compatibilizá-la com a adoção por método e a atividade industrial em nível de país. |
Entre os três valores, a principal conclusão é que os números mais altos e mais baixos geralmente resultam da contagem de coisas diferentes, e não de uma verdadeira discordância sobre a demanda de inspeção. Ao vincular o modelo à atividade industrial observável e depois verificá-lo cruzadamente com dados do lado dos prestadores, mantemos o resultado rastreável a variáveis claras que um leitor pode seguir e reproduzir.


Questões-Chave Respondidas no Relatório
Qual é a dimensão do mercado europeu de ensaios não destrutivos em 2026?
O mercado atingiu 7,02 mil milhões de USD em 2026 e prevê-se que suba para 10,42 mil milhões de USD até 2031, a uma CAGR de 8,22%.
Qual o método de ensaio com maior quota?
As técnicas ultrassónicas detiveram 30,11% da receita de 2025, graças à sua versatilidade em inspeções aeroespaciais, de pipelines e de compósitos.
Qual o setor de utilizador final com crescimento mais rápido?
A manufatura industrial está a expandir-se a uma CAGR de 9,01%, à medida que a qualificação de peças por fabrico aditivo e os ensaios de soldaduras de pacotes de baterias aceleram a procura.
Por que razão o Reino Unido é o mercado nacional com crescimento mais rápido?
Os novos projetos de construção nuclear, a monitorização de fundações de energia eólica offshore e o fabrico de pequenos reatores modulares da Rolls-Royce impulsionam uma CAGR de 9,63% até 2031.
Como estão os fornecedores a responder à escassez de inspetores de Nível III?
Os prestadores de serviços estão a investir em academias internas e a implementar instrumentos habilitados por inteligência artificial que automatizam a classificação de defeitos, reduzindo a dependência de especialistas escassos.
Página atualizada pela última vez em:



