
Tamanho e Participação do Mercado de END em Petróleo e Gás
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 6.22 Bilhões de dólares |
| Tamanho do Mercado (2031) | 8.27 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 5.88 % |
| Mercado de Crescimento Mais Rápido | Oriente Médio |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de END em Petróleo e Gás pela Mordor Intelligence
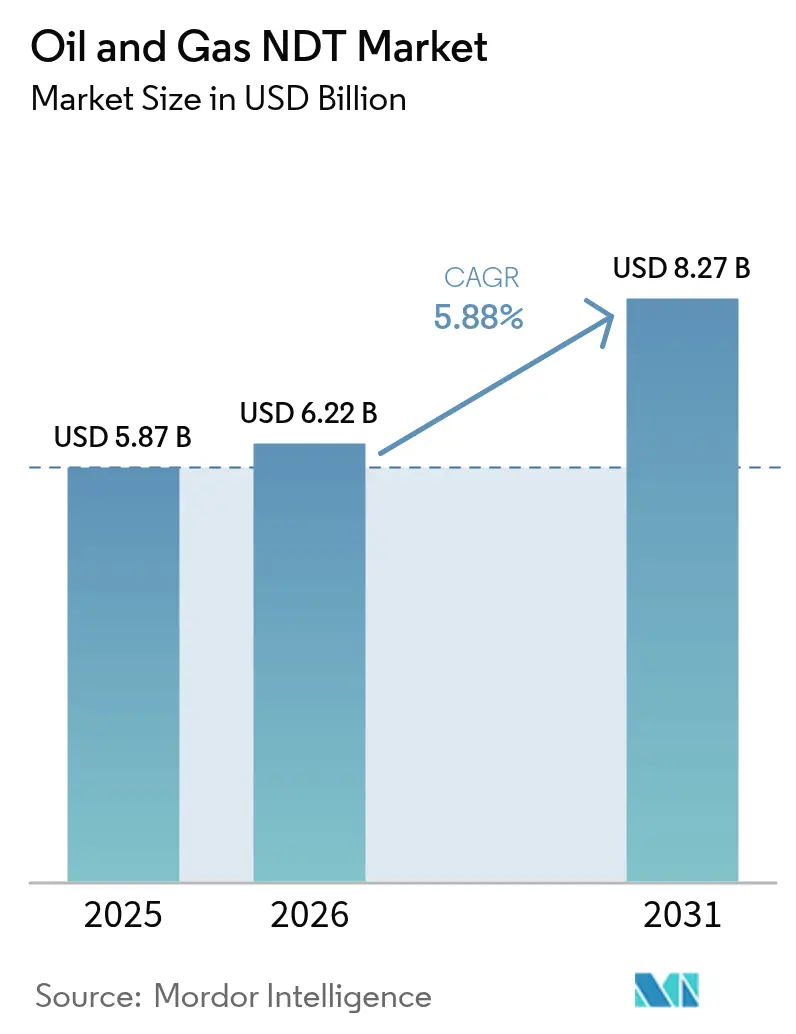
Espera-se que o mercado de END em Petróleo e Gás cresça de USD 5,87 bilhões em 2025 para USD 6,22 bilhões em 2026 e a previsão é que atinja USD 8,27 bilhões até 2031 a uma CAGR de 5,88% no período de 2026-2031. Essa expansão reflete o papel do setor na proteção de ativos de upstream, midstream e downstream, enquanto os reguladores fortalecem as normas de integridade e os operadores modernizam os oleodutos envelhecidos. Plataformas digitais de inspeção, maior atividade subsea e mandatos ambientais mais rígidos estão direcionando capital para sistemas avançados de ultrassom, radiografia e tomografia computadorizada. A consolidação entre os principais prestadores de serviços está remodelando os limites competitivos, e as propostas de valor centradas em dados agora determinam a concessão de contratos. Em paralelo, programas de manutenção preditiva baseados em análise de IA estão desbloqueando novas oportunidades de receita recorrente, particularmente nos casos em que os intervalos de inspeção são encurtados.
Principais Conclusões do Relatório
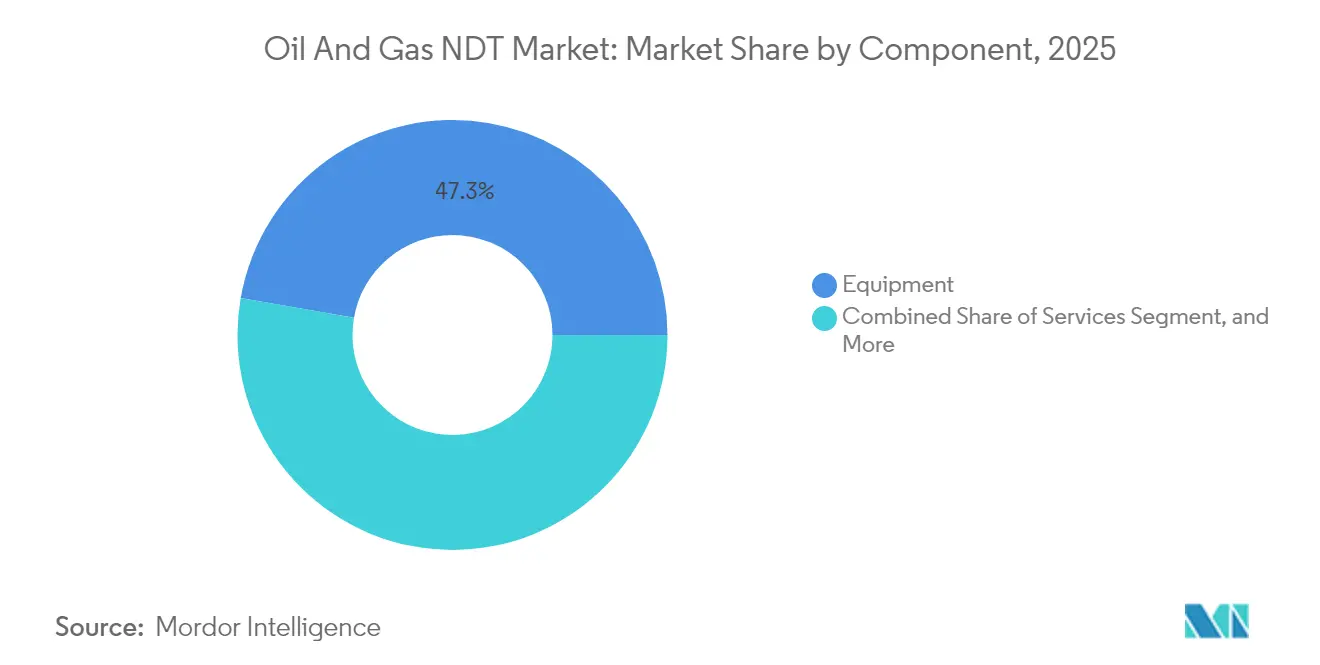
- Por componente, os equipamentos detinham 47,25% da participação do mercado de END em Petróleo e Gás em 2025, enquanto os serviços estão projetados para registrar uma CAGR de 6,62% até 2031.
- Por método de teste, o ensaio ultrassônico deverá liderar o mercado de END em Petróleo e Gás com uma participação de receita de 33,20% em 2025, enquanto a tomografia computadorizada está prevista para avançar a uma CAGR de 7,52% até 2031.
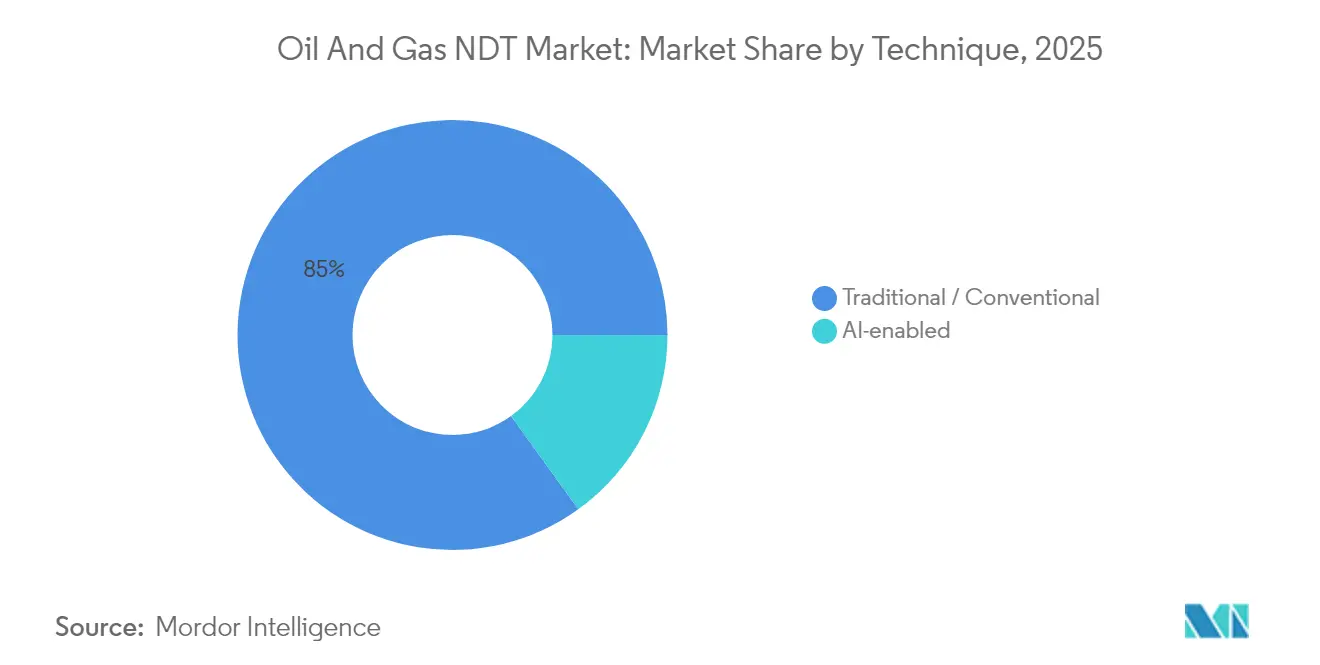
- Por técnica, as modalidades tradicionais respondiam por uma participação de 84,95% no tamanho do mercado de END em Petróleo e Gás em 2025; espera-se que as abordagens habilitadas por IA se expandam a uma CAGR de 6,32% até 2031.
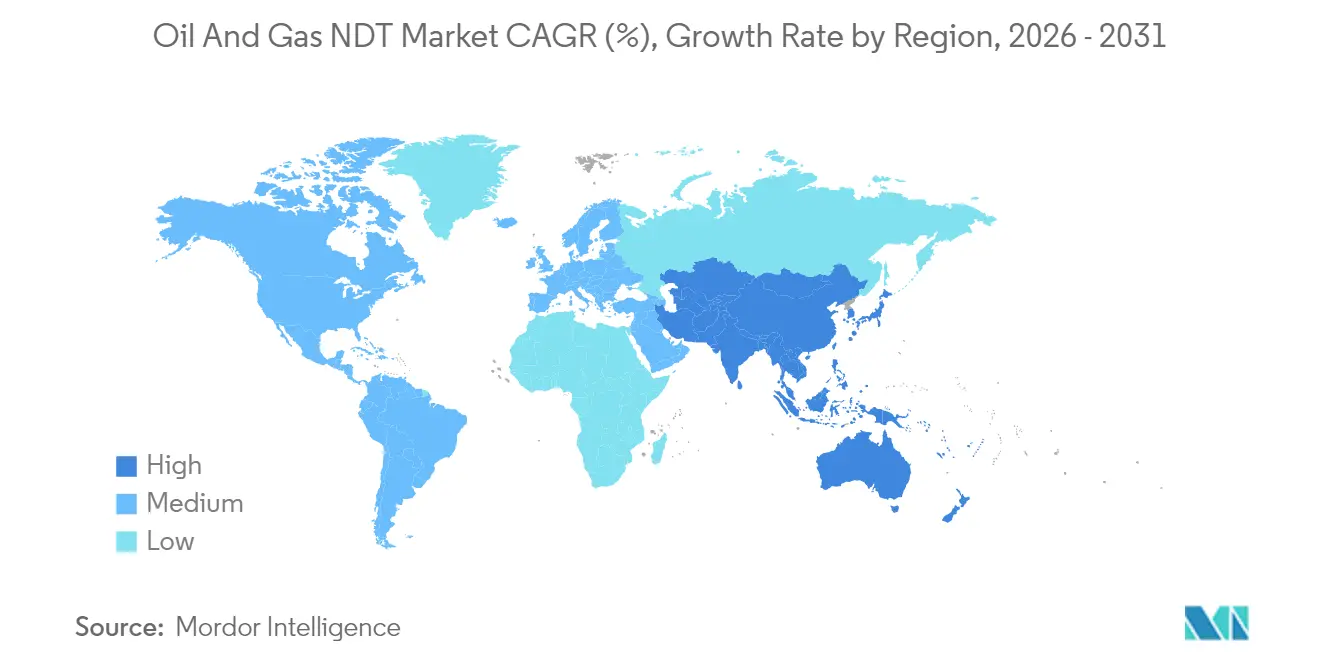
- Por geografia, a América do Norte detinha 38,35% do tamanho do mercado de END em Petróleo e Gás em 2025, enquanto o Oriente Médio está projetado para registrar a CAGR regional mais rápida de 6,78% durante 2026-2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Digitalização da gestão de integridade de ativos de upstream | +1.2% | Global, com adoção antecipada na América do Norte e na Europa | Médio prazo (2-4 anos) |
| Aumento de projetos de exploração em águas profundas e ultraprofundas | +0.8% | Regiões offshore globais, particularmente Golfo do México, Mar do Norte, Brasil | Longo prazo (≥ 4 anos) |
| Infraestrutura de oleodutos envelhecida em campos maduros | +1.5% | América do Norte como núcleo, com extensão para Europa e campos maduros da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Intervalos de inspeção periódica obrigatórios intensificados pelos reguladores | +1.1% | América do Norte e UE, com expansão para Oriente Médio e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Adoção de ultrassom de phased array e tomografia computadorizada avançada | +0.9% | Global, com maior penetração na América do Norte e na Europa | Médio prazo (2-4 anos) |
| Integração de drones e robótica para inspeção em áreas perigosas | +0.7% | Global, com adoção antecipada no Oriente Médio e offshore da América do Norte | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
A Digitalização da Gestão de Integridade de Ativos de Upstream Acelera a Transformação do END
Motores de inteligência artificial incorporados em fluxos de trabalho de inspeção ultrassônica e visual agora reduzem os tempos de ciclo de interpretação em até 90%.[1]Baker Hughes, "Como Usar IA para Reconhecimento Assistido de Defeitos em Ensaios Visuais," bakerhughes.com Os operadores que adotam análises conectadas à nuvem obtêm classificação de defeitos em tempo real e geração automatizada de relatórios que facilita a conformidade regulatória. As implantações iniciais, incluindo a classificação de soldas por IA com 94% de precisão, demonstram resultados consistentes que enfrentam a escassez de mão de obra qualificada. Os mesmos algoritmos sustentam rotinas de manutenção preditiva que mudam as inspeções de cronogramas baseados em calendário para gatilhos baseados em risco, elevando o tempo de atividade dos ativos e reduzindo os gastos totais com inspeção. Os fornecedores de equipamentos estão cada vez mais agrupando módulos de computação de borda com sondas de phased array, transformando o hardware em nós de dados que alimentam gêmeos digitais. À medida que os data lakes crescem, os contratos de serviço especificam cada vez mais taxas baseadas em desempenho em vez de tarifas por hora, recompensando os fornecedores que entregam melhorias mensuráveis de confiabilidade.
Projetos de Exploração em Águas Profundas Impulsionam Requisitos Avançados de END
A instalação de sistemas de produção flutuantes a profundidades superiores a 3.000 m estimula a demanda por scanners de phased array com certificação subsea capazes de detectar perda de espessura de ±0,5 mm. Instrumentos implantados por ROV eliminam a exposição de mergulhadores, ao mesmo tempo que reduzem o tempo de navio em até 70%.[2]Deep Trekker, "Descubra Como os ROVs Podem Auxiliar nas Inspeções de Energia Offshore," deeptrekker.com Novos pacotes de sensores combinam arrays de corrente parasita com módulos de emissão acústica para inspecionar pontos de fadiga em risers catenários submetidos a cargas dinâmicas extremas. Diagnósticos inovadores de memória magnética, associados a modelos de aprendizado profundo, atingiram 94,4% de precisão de validação na classificação de pitting, perda por sulcagem e desgaste no interior de risers.[3]Xiangyuan Liu e Jianchun Fan, "Pesquisa sobre Tecnologia de Ensaio Não Destrutivo para Risers de Perfuração Baseada em Memória Magnética e Aprendizado Profundo," Sustainability, doi.org Dado o maior custo por barril, os operadores aceitam diárias premium para embarcações de inspeção que fornecem conjuntos de dados digitais completos durante uma única mobilização. Esses projetos de alto valor asseguram contratos de serviço plurianuais, garantindo fluxos de caixa previsíveis para os fornecedores de soluções de END em águas profundas.
Infraestrutura de Oleodutos Envelhecida Cria Demanda de Inspeção Sustentada
Os oleodutos instalados antes de 1970 respondem por 67% da quilometragem de transmissão de gás natural dos EUA, ressaltando a necessidade de avaliações regulares de integridade. A PHMSA emitiu USD 196 milhões em subsídios de modernização que financiam a substituição de redes de ferro fundido de alto risco. Boletins consultivos agora obrigam os operadores a localizar "pontos duros" em aços vintage, impulsionando a demanda por rastreadores ultrassônicos de alta resolução e testes de verificação metalúrgica. Os prestadores de serviços que fundem dados históricos com programas modernos de reclassificação por imagem asseguram compromissos recorrentes à medida que os clientes revisitam avaliações mais antigas à luz de modelos mais recentes que consideram o crescimento de falhas.
A Conformidade Regulatória Intensifica os Requisitos de Inspeção
A regra de detecção de vazamentos da PHMSA de 2025 exige uma probabilidade de detecção de 90% para vazamentos de metano de 10 kg/h em linhas de transmissão, efetivamente tornando obrigatórias pesquisas mais frequentes e janelas de reparo mais rígidas. Os Sistemas de Gestão de Segurança de Dutos, cobrindo cerca de 85% da quilometragem dos EUA, incorporam loops de melhoria contínua que institucionalizam a análise de dados de END. Em 2025, a agência aceitou formalmente sistemas aéreos não tripulados e lidar por satélite para patrulhas de faixa de servidão, ampliando o conjunto de soluções para os gestores de integridade. Esse regulamento em evolução favorece os fornecedores certificados conforme os padrões de consenso mais recentes e capazes de fornecer registros digitais prontos para auditoria.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade do preço do petróleo bruto restringindo os ciclos de CAPEX | -0.9% | Global, com maior sensibilidade nas regiões de xisto da América do Norte | Curto prazo (≤ 2 anos) |
| Mão de obra qualificada limitada para métodos avançados de END | -0.7% | Global, particularmente aguda em mercados emergentes e técnicas especializadas | Médio prazo (2-4 anos) |
| Preocupações com segurança de dados em análises de END baseadas em nuvem | -0.4% | Global, com maior sensibilidade em setores regulamentados e contratos governamentais | Médio prazo (2-4 anos) |
| Alto custo inicial de equipamentos avançados | -0.6% | Global, com maior impacto em operadores menores e mercados emergentes | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
A Volatilidade do Preço do Petróleo Restringe a Demanda por Serviços
Uma queda de dois dígitos no preço do Brent para USD 66,65/bbl no início de 2025 levou a previsões de uma queda de 20% na atividade onshore dos EUA caso o petróleo bruto caia abaixo de USD 60. Uma queda de USD 5 historicamente reduz os gastos com xisto em cerca de 5%, resultando em menos soldas, risers e linhas de fluxo que requerem inspeção. Embora o trabalho internacional apresente menor sensibilidade, as empresas de serviços domésticas enfrentam retrações na contagem de sondas que comprimem a utilização e apertam as diárias. Simultaneamente, uma onda de fusões e aquisições avaliada em USD 200 bilhões concentrou o poder de compra entre um número menor de super-majors, permitindo-lhes negociar preços mais agressivos e prazos de pagamento mais longos. Embora os projetos de águas profundas de alta especificação permaneçam isolados, a atividade terrestre de ciclo curto exibe maior elasticidade às oscilações de preços.
As Limitações de Mão de Obra Desafiam a Adoção de Tecnologia
Modalidades avançadas como ultrassonografia de phased array e tomografia computadorizada exigem inspetores que possuam certificações multinível da ASNT e fluência em análise de dados. Uma força de trabalho envelhecida e pipelines de treinamento limitados mantêm as taxas de vagas elevadas, levando os fabricantes de equipamentos a incorporar motores de IA que automatizam a interpretação de imagens e a documentação.[4]Baker Hughes, "Liderando a Mudança: Perguntas e Respostas sobre o Futuro da Imagem," bakerhughes.com Os órgãos de certificação expandiram os cursos híbridos, mas as funções offshore ainda exigem credenciais adicionais de sobrevivência e acesso por corda, prolongando os ciclos de integração. Prêmios salariais mais elevados podem inflar os orçamentos dos projetos, enquanto a escassez de pessoal em mercados emergentes pode atrasar a adoção de sistemas de ponta.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente:
Os Serviços Impulsionam o Momentum de TerceirizaçãoOs serviços capturaram alocações orçamentárias crescentes à medida que os operadores mudaram de proprietários de equipamentos para adquirentes de resultados de inspeção turnkey. O tamanho do mercado de END em Petróleo e Gás vinculado aos serviços está a caminho de uma CAGR de 6,62%, impulsionado pela adoção de análises de IA, robótica e hospedagem de dados de integridade, o que favorece fornecedores especializados em detrimento de equipes internas. As cadeias de serviços globais agrupam equipes multidisciplinares com painéis de controle em nuvem que reduzem os custos administrativos internos e fornecem relatórios regulatórios imediatos.
Os equipamentos mantêm uma participação substancial de 47,25% na receita, sustentada por gastos de capital em arrays de phased array, radiografia de alta velocidade e scanners de TC compactos. Os fornecedores diferenciam o hardware por meio de APIs abertas que transmitem dados de inspeção diretamente para plataformas de gestão de ativos empresariais, estendendo as receitas do ciclo de vida por meio de software de manutenção preditiva e contratos de calibração.


Por Método de Teste:
A Tomografia Computadorizada Avança na Imagem de Alta ResoluçãoO ensaio ultrassônico permanece como o método principal, detendo 33,20% da participação do mercado de END em Petróleo e Gás em 2025, graças às suas capacidades de acesso por um único lado e penetração profunda. As configurações de difração por tempo de voo e phased array agora são montadas em drones para racks de tubulações elevados e ROVs para carretéis subsea. A tomografia computadorizada, embora incipiente, é o método de crescimento mais rápido, com uma CAGR projetada de 7,52%.
Estudos recentes confirmaram a capacidade da TC de identificar com precisão delaminação e ruptura de fibras em linhas de fibra de vidro de 1.500 psi que o ultrassom convencional pode não detectar. Scanners de TC portáteis, combinados com modos de varredura rápida, encurtam os tempos de aquisição, melhorando assim a praticidade em campo. A radiografia continua a servir soldas de paredes espessas, enquanto as técnicas de partícula magnética e penetrante corante lidam com forjamentos ferromagnéticos e falhas superficiais, respectivamente.
Por Técnica:
Os Fluxos de Trabalho Habilitados por IA Ganham TraçãoAs técnicas tradicionais ainda respondem por 84,95% das receitas de 2025, refletindo uma aceitação de décadas por parte de reguladores e proprietários de ativos. No entanto, prevê-se que os pipelines de inspeção habilitados por IA tenham uma CAGR de 6,32%, à medida que algoritmos de aprendizado de máquina automatizam classificações de soldas, mapeamento de corrosão e agrupamento de anomalias.
As implantações iniciais mostram reduções de 50-90% nos ciclos de relatório de ponta a ponta, liberando os inspetores para se concentrarem na verificação em vez de processar dados brutos. As arquiteturas em nuvem permitem o treinamento de modelos em larga escala em diversas bibliotecas de defeitos, melhorando continuamente a fidelidade de detecção sem exigir trocas de hardware. Consequentemente, os fornecedores posicionam os módulos de IA como complementos de assinatura, remodelando os mix de receitas em direção a fluxos de software de margem mais elevada.
Análise Geográfica
Mercado de END de Petróleo e Gás da América do Norte
A América do Norte respondeu por 38,35% dos gastos globais em 2025, impulsionada por uma rede de gasodutos de 4,2 milhões de quilômetros e pelos rigorosos mandatos da PHMSA que determinam frequências de inspeção mais rígidas. Regras recentes sobre detecção de vazamentos e avaliação de pontos críticos devem garantir volumes crescentes de licitações, enquanto projetos de substituição financiados com recursos públicos devem ampliar a extensão de dutos inspecionável. Os principais prestadores de serviços ampliam sua escala por meio de aquisições que integram laboratórios, equipes de campo e plataformas digitais, viabilizando soluções completas em bacias de xisto e campos de águas profundas do Golfo do México.
Mercado de END de Petróleo e Gás do Oriente Médio
O Oriente Médio registra a trajetória de crescimento mais acelerada, com um CAGR de 6,78%, à medida que as companhias nacionais de petróleo aprimoram seus programas de integridade em alinhamento com as metas de diversificação da Visão 2030. Parcerias ampliadas com a Aramco e a ADNOC priorizam o uso de robôs rastreadores e ferramentas de inspeção em linha para dutos anteriormente não inspecionáveis por pig, enquanto as políticas de conteúdo local impulsionam a criação de novos centros de treinamento para certificar técnicos locais. As condições de deserto com altas temperaturas incentivam inspeções remotas e autônomas, acelerando a adoção de drones e robôs rastreadores equipados com câmeras panorâmicas e sondas de arranjo em fase.
Mercado de END de Petróleo e Gás da Europa, APAC, LATAM e África
A Europa apresenta ganhos consistentes associados à revitalização de ativos maduros e a rigorosos objetivos ambientais. Os operadores renovam a infraestrutura do Mar do Norte com tecnologias avançadas de mapeamento de corrosão e revestimento por sobreposição de solda. Simultaneamente, os regulamentos da UE sobre metano impulsionam a demanda por detecção de vazamentos de alta sensibilidade, combinando ultrassom convencional com feeds de dados de satélite. Na região Ásia-Pacífico, Austrália e Japão concentram-se em estender a vida útil de ativos de gás no fim de sua vida operacional, enquanto Índia e Sudeste Asiático constroem nova capacidade de midstream, abrindo oportunidades duplas para radiografia na fase de construção e mapeamento ultrassônico na fase operacional. Na América Latina e na África, a demanda por inspeções acompanha as campanhas offshore no Brasil e em Moçambique, embora os ciclos de financiamento permaneçam mais sensíveis à volatilidade de preços e às mudanças políticas.

Panorama regulatório
A conformidade em segurança de dutos e operações offshore continua dependendo da incorporação de normas de consenso em END e materiais, com os Estados Unidos oferecendo sinais claros e recentes por meio de ações no Federal Register. Em abril de 2026, a PHMSA emitiu regras finais diretas atualizando a incorporação por referência a edições mais recentes de normas usadas em programas de integridade de dutos, incluindo a NACE SP0502 (2025) para avaliação direta de corrosão externa, a ASME B31.4 (2022) para sistemas de transporte de dutos líquidos, e a ASTM A333/A333M (2024) para tubos de aço para baixa temperatura, que inclui requisitos de teste elétrico não destrutivo.
A aceitação regulatória de abordagens modernas de inspeção e qualificação também está avançando. Em abril de 2026, a PHMSA propôs remover uma restrição que limitava soldadores qualificados por ensaios não destrutivos de realizar determinadas soldagens em estações de compressão, indicando maior confiança em caminhos de qualificação baseados em END. Para ativos offshore, o Bureau of Safety and Environmental Enforcement (BSEE) dos EUA publicou uma regra final em junho de 2026 (com vigência a partir de 10 de agosto de 2026) incorporando normas atualizadas de medição de produção e segurança para operações na Plataforma Continental Externa, reforçando a necessidade de registros de inspeção prontos para auditoria vinculados a normas setoriais reconhecidas, como a ASME BPVC Seção V (edição de 2025) para exame não destrutivo.
Análise da cadeia de valor
A cadeia de valor de END em óleo e gás começa com insumos upstream (sondas ultrassônicas, fontes e detectores de raios X, sensores, acopladores, filmes e consumíveis digitais, além de componentes de software), seguidos por fabricantes de equipamentos originais (OEMs) que projetam e fabricam equipamentos de inspeção (sistemas ultrassônicos, radiográficos e de imagem) e plataformas robóticas ou remotas. Integradores e prestadores de serviços então fornecem inspeção de campo, interpretação de dados, elaboração de relatórios e certificação. Grandes empresas de TIC e especialistas em END estão cada vez mais agregando capacidade de equipamentos a plataformas digitais que gerenciam dados de inspeção ao longo do ciclo de vida do ativo, alinhando os resultados às necessidades de gestão de integridade dos proprietários/operadores e às exigências regulatórias de auditoria.
No downstream, os usuários finais incluem operadores upstream, operadores de dutos, terminais, refinarias e instalações de GNL, que contratam serviços de END durante a construção (QA/QC de solda) e na operação (monitoramento de corrosão e suporte de adequação ao uso). As principais restrições centram-se na disponibilidade de mão de obra qualificada para métodos avançados e no custo de tempo da interpretação manual de dados. Essas lacunas estão sendo tratadas por meio da captura padronizada de dados digitais e do uso de drones e robôs rastejantes para ativos perigosos ou de difícil acesso, deslocando os gastos para contratos de serviço integrados e fluxos recorrentes de análise e elaboração de relatórios.
Cenário Competitivo
O mercado de END em Petróleo e Gás apresenta concentração moderada, com os cinco maiores grupos capturando aproximadamente 50-60% das receitas globais. A aquisição de USD 1,325 bilhão da Applied Technical Services pela SGS expandiu sua presença na América do Norte e integrou laboratórios de metalurgia com equipes de inspeção de campo. A aquisição planejada de USD 13,6 bilhões da Chart Industries pela Baker Hughes fortalece sua amplitude de equipamentos, de tanques criogênicos a compressores rotativos, e integra o software proprietário InspectionWorks em uma base instalada maior. Esses movimentos ilustram uma corrida para agrupar hardware, serviços e análises em contratos únicos.
A tecnologia permanece como o principal diferenciador. A Waygate Technologies incorpora IA em ensaios visuais, permitindo detecção automatizada de fissuras e geração de relatórios em minutos em dispositivos portáteis. A NDT Global utiliza constelações ultrassônicas para capturar métricas de corrosão de alta resolução em oleodutos de até 56 polegadas de diâmetro, enquanto inovadores como a INGU fornecem bolas inteligentes do tamanho de uma palma para redes de distribuição de baixa pressão. Os fornecedores capazes de integrar dados de inspeção em stacks de planejamento de recursos empresariais ganham fidelidade e desbloqueiam caminhos de venda adicional em análise de dados e painéis de conformidade.
Os concorrentes regionais empregam estratégias de localização. As empresas de serviços do Oriente Médio co-investem com OEMs para estabelecer centros de reparo e academias de treinamento, garantindo assim a confiança dos proprietários de ativos e encurtando os tempos de retorno. Mandatos de localização semelhantes no Brasil e na Índia estimulam joint ventures que transferem o know-how de fabricação de phased array. À medida que a consolidação avança, especialistas menores se posicionam como peritos de nicho para reatores de alta temperatura ou risers flexíveis subsea, contando com o profundo conhecimento de domínio que os grandes conglomerados podem ignorar.
Líderes do Setor de END em Petróleo e Gás
Baker Hughes Company
Mistras Group Inc.
SGS SA
Intertek Group plc
Applus Services SA
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Mercado de END de Petróleo e Gás
- Baker Hughes Company
- Mistras Group Inc
- SGS S.A.
- Intertek Group plc
- Applus Services SA
- Bureau Veritas SA
- TÜV Rheinland AG
- ROSEN Group
- Oceaneering International Inc
- Eddyfi Technologies Inc
- TSC Subsea Ltd
- DNV AS
- Evident Corporation (Olympus)
- Zetec Inc
- Waygate Technologies
- YXLON International
- Magnaflux (Illinois Tool Works Inc)
- Sonatest Ltd
- FORCE Technology
- Innospection Ltd
- NDT Global GmbH and Co KG
- Acuren Inspection Inc
- Element Materials Technology Group
- TEAM Inc
- TÜV SÜD AG

Oportunidades de mercado e perspectivas futuras
Uma área importante de oportunidade permanece a inspeção de dutos não pigáveis e submarinos, onde a inspeção interna convencional é limitada por geometria, condições de fluxo ou restrições operacionais. Em abril de 2026, a TSC Subsea e a NDT Global descreveram uma campanha de inspeção offshore usando robôs rastejantes internos amarrados com Tecnologia de Ressonância Acústica (ART Scan) para capturar dados de espessura de parede em toda a circunferência sem limpeza ou modificação do ativo, delineando um caminho para trabalhos de extensão de vida útil que combina robótica com produtos de dados de END de alta resolução.
Outra oportunidade é a transição de testes periódicos para monitoramento baseado em condição, apoiada por fluxos de dados de maior frequência e interpretação automatizada. Um artigo técnico-comercial de junho de 2026 descreveu testes ultrassônicos robóticos com arranjo em fase, captura de matriz completa e imagem por método de foco total adaptativo para inspeção de soldas circulares offshore, apoiando uma implantação mais ampla de imagens UT avançadas em ambientes restritos. A padronização de competências também apoia a entrega escalável de serviços, com o trabalho do programa de Qualificação Setorial do Setor de Óleo e Gás (ISQ) da ASNT em 2026 para desenvolver exames de teste de tubos por onda guiada e UT de solda estrutural, alinhando a qualificação da força de trabalho às técnicas mais recentes, o que apoia a terceirização por operadores que precisam de desempenho consistente e auditável em diferentes regiões e contratados.
Recent Industry Developments in Mercado de END de Petróleo e Gás
- Maio de 2026: A Baker Hughes estendeu e expandiu seu contrato integrado de construção de poços com a Petrobras, abrangendo trabalhos na Bacia de Santos, no Brasil. O escopo multisserviço reforça modelos de contratação de longa duração que incorporam sistemas avançados de fundo de poço e fluxos de trabalho digitais, estreitando o vínculo entre a execução da perfuração e dados de qualidade de inspeção ao longo do ciclo de vida do ativo.
- Abril de 2026: A Baker Hughes firmou um acordo definitivo para vender seu negócio de END Waygate Technologies à Hexagon por cerca de 1,45 bilhão de dólares americanos em uma transação totalmente em dinheiro. O negócio transfere um portfólio importante que abrange inspeção visual remota, ultrassom, radiografia e imagem para um proprietário de plataforma de metrologia e dados industriais, reformulando o posicionamento competitivo para ecossistemas conectados de hardware e software de END.
- Dezembro de 2025: A Mistras Group recebeu um contrato de serviços de END da Bechtel para o projeto do terminal de GNL da Woodside de 17,5 bilhões de dólares americanos na Louisiana, em Sulphur, Louisiana. O escopo inclui RT, UT, MT, PT, PMI e testes de vazamento, ressaltando como as contratações de megaprojetos concentram a demanda em pacotes de serviços multimétodo orientados por conformidade.


Mercado de END de Petróleo e Gás Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Para este estudo, dimensionamos a receita obtida com ensaios não destrutivos realizados em ativos de óleo e gás para detectar falhas, corrosão e riscos de integridade sem danificar o ativo. A abrangência inclui atividades de inspeção em campo e em oficina utilizadas em operações upstream, midstream e downstream.
Exclusões de escopo: excluímos ensaios destrutivos e análises metalúrgicas realizadas exclusivamente em laboratório quando não fazem parte do serviço de END ou do fluxo de trabalho de inspeção baseado em equipamentos.
Visão geral da segmentação
- Por Componente
- Equipamentos
- Software
- Serviços
- Consumíveis
- Por Método de Teste
- Ensaio Ultrassônico
- Ensaio Radiográfico
- Ensaio por Partícula Magnética
- Ensaio por Penetrante Líquido
- Ensaio por Inspeção Visual
- Ensaio por Corrente Parasita
- Ensaio por Emissão Acústica
- Ensaio por Termografia / Infravermelho
- Ensaio por Tomografia Computadorizada
- Por Técnica
- Tradicional / Convencional
- Habilitada por IA
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Sudeste Asiático
- Restante da Ásia-Pacífico
- Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Turquia
- Restante do Oriente Médio
- África
- África do Sul
- Nigéria
- Restante da África
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começou com o mapeamento de onde a demanda por END é gerada no setor de óleo e gás, principalmente em dutos, vasos de pressão, tanques de armazenamento, refinarias, instalações de GNL e estruturas offshore. Para vincular essa demanda a atividades reais, consultamos estatísticas e divulgações públicas, como indicadores de investimento em energia da IEA, séries de dados de óleo e gás da EIA, orientações de segurança da OSHA e similares, estatísticas de incidentes e extensão de dutos da PHMSA nos EUA, e códigos e práticas recomendadas da API que influenciam a frequência de inspeção.
Em seguida, utilizamos relatórios anuais de empresas e apresentações a investidores para entender como os gastos com inspeção variam com os ciclos de manutenção, cronogramas de paradas programadas e programas de integridade. Também recorremos a uma assinatura paga para dados financeiros e notícias de empresas, a fim de verificar a exposição de negócios e as vitórias em contratos, além de usar uma base de dados de patentes para acompanhar onde os recursos digitais e habilitados por IA para inspeção estão sendo desenvolvidos. As fontes listadas aqui são apenas ilustrativas, e utilizamos referências públicas adicionais para coleta de dados, verificação cruzada e esclarecimentos.
Entrevistas e pesquisas primárias
O trabalho primário foi utilizado para confirmar aquilo que as fontes documentais não conseguem mostrar claramente, como a frequência com que diferentes ativos são inspecionados, como os preços variam com os requisitos de certificação e QA, e onde a automação está substituindo procedimentos manuais. Conversamos com uma combinação de prestadores de serviços, fornecedores de equipamentos e operadores de ativos nas Américas, EMEA e APAC, de modo que as premissas reflitam uma combinação realista de regiões de óleo e gás maduras e de maior crescimento.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 36% | CXOs: 16% | APAC: 42% |
| Nível médio: 47% | Líderes funcionais/de unidade: 24% | EMEA: 31% |
| Players menores: 17% | Gerentes: 60% | Américas: 27% |
Dimensionamento de mercado e previsão
O dimensionamento começa com uma construção top-down, na qual a extensão de dutos, a capacidade de refinarias e GNL, a atividade de projetos offshore e a intensidade dos programas de integridade são utilizados para reconstruir o provável conjunto de demanda por inspeção por região e tipo de ativo, antes de traduzir a atividade em receita usando o mix de métodos e o preço médio de serviço. Em seguida, corroboramos os totais com verificações seletivas bottom-up, incluindo a exposição amostrada da receita de prestadores ao setor de óleo e gás, feedback de canal sobre instalações de equipamentos e verificações de consistência sobre horas de serviço multiplicadas por diárias típicas, o que ajuda a corrigir lacunas onde os relatórios são limitados.
Os insumos utilizados no modelo incluem ciclos de parada anunciados e observados, intervalos regulatórios de inspeção vinculados a normas de segurança de dutos e equipamentos sob pressão, a divisão entre técnicas convencionais e habilitadas por IA, os níveis de utilização de métodos avançados como inspeção ultrassônica e radiográfica, e as diferenças regionais de custo de mão de obra e certificação que afetam os preços de serviço. As previsões foram construídas usando análise de cenários, em que o capex de óleo e gás, a intensidade de manutenção e a adoção de digitalização da inspeção variam de forma controlada, e depois alinhadas ao que os entrevistados descreveram como viável nos próximos cinco anos.
Validação de dados e ciclo de atualização
Validamos os resultados por meio de múltiplas etapas, começando com verificações cruzadas em relação a sinais independentes, como a direção dos gastos com manutenção em óleo e gás, adições e reabilitação de dutos, e cronogramas de comissionamento de grandes projetos. Discrepâncias são sinalizadas quando o crescimento ou os preços se afastam demais do que os ciclos de ativos normalmente permitem, e as premissas são então testadas novamente com ligações de acompanhamento quando necessário.
Antes da aprovação final, outro analista revisa os cálculos, a lógica por trás dos principais direcionadores e a consistência das divisões regionais, e então verifica se as definições são aplicadas da mesma forma em toda a série temporal. Os relatórios são atualizados anualmente, com atualizações intermediárias quando eventos materiais alteram a atividade de inspeção ou os preços, e uma verificação final de atualidade é concluída imediatamente antes da entrega.
Dimensionamento do mercado global de ensaios não destrutivos de óleo e gás da Mordor Intelligence em comparação com outras estimativas publicadas
Os números de mercado publicados para END em óleo e gás muitas vezes diferem porque o limite do que conta como receita de END não é tratado da mesma forma, e porque as empresas se apoiam em sinais de demanda diferentes quando dados de gastos concretos não estão diretamente visíveis. As diferenças também aparecem quando o mesmo ano não é usado como ponto de referência, ou quando o momento cambial e as premissas de inflação são aplicados de forma desigual.
Estatísticas de extensão de dutos, sinais de capacidade de refinarias e GNL, e verificações de cadência de paradas atuam como pontos de verificação que mantêm a Mordor Intelligence alinhada a um conjunto reproduzível de demanda por inspeção, em vez de permitir que serviços de TIC adjacentes ou END industrial mais amplo se misturem ao total.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 6,22 bilhões de dólares americanos (2026) | |
| Editora Comercial A | 6,22 bilhões de dólares americanos (2025) | Utiliza um ano de referência diferente e parece misturar o escopo de equipamentos e serviços sem separar claramente o trabalho contínuo de inspeção em óleo e gás de picos pontuais de projetos, o que pode alterar o total mesmo que o valor geral pareça próximo. |
| Portal Setorial B | 4,80 bilhões de dólares americanos (2025) | Provavelmente aplica uma abordagem mais restrita, focada apenas em serviços, e uma filtragem mais agressiva de software digital e fluxos de trabalho de inspeção avançados, o que pode subestimar a receita nos casos em que a análise habilitada por IA é precificada como parte do pacote de inspeção. |
A tabela mostra que a diferença é explicada principalmente pelos limites de escopo e por qual ano é tratado como referência para os níveis de preços e atividade. Ao manter os direcionadores de demanda vinculados a sinais observáveis de integridade de ativos e, em seguida, verificar o resultado em relação à exposição dos prestadores e aos preços praticados, a estimativa permanece transparente e pode ser reproduzida com os mesmos insumos.


Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de END em petróleo e gás em 2026?
Os gastos globais atingem USD 6,22 bilhões em 2026 e está previsto que aumentem para USD 8,27 bilhões até 2031.
Qual método de teste atualmente lidera os gastos em inspeções de petróleo e gás?
O ensaio ultrassônico ocupa a posição de liderança com 33,20% da receita de 2025.
Por que as técnicas de inspeção habilitadas por IA estão ganhando tração?
Elas automatizam a classificação de defeitos, reduzem os tempos de ciclo de interpretação em até 90% e apoiam a manutenção preditiva, aliviando a escassez de mão de obra qualificada.
Qual região está projetada para crescer mais rapidamente para o END em petróleo e gás até 2031?
Espera-se que o Oriente Médio registre a expansão mais rápida a uma CAGR de 6,78% durante 2026-2031.
Como as novas regras da PHMSA influenciam a demanda por inspeções?
A regra de detecção de vazamentos de 2025 exige uma probabilidade de 90% de detecção de vazamentos de metano de 10 kg/h e janelas de reparo mais rígidas, impulsionando pesquisas mais frequentes e sofisticadas.
Qual é o principal benefício dos sistemas de phased array implantados por ROV para ativos em águas profundas?
Eles fornecem precisão de detecção de perda de espessura de ±0,5 mm, eliminam a exposição de mergulhadores e reduzem os custos com embarcações em até 70%.
Página atualizada pela última vez em:



