
Tamanho e Participação do Mercado de END Automotivo
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
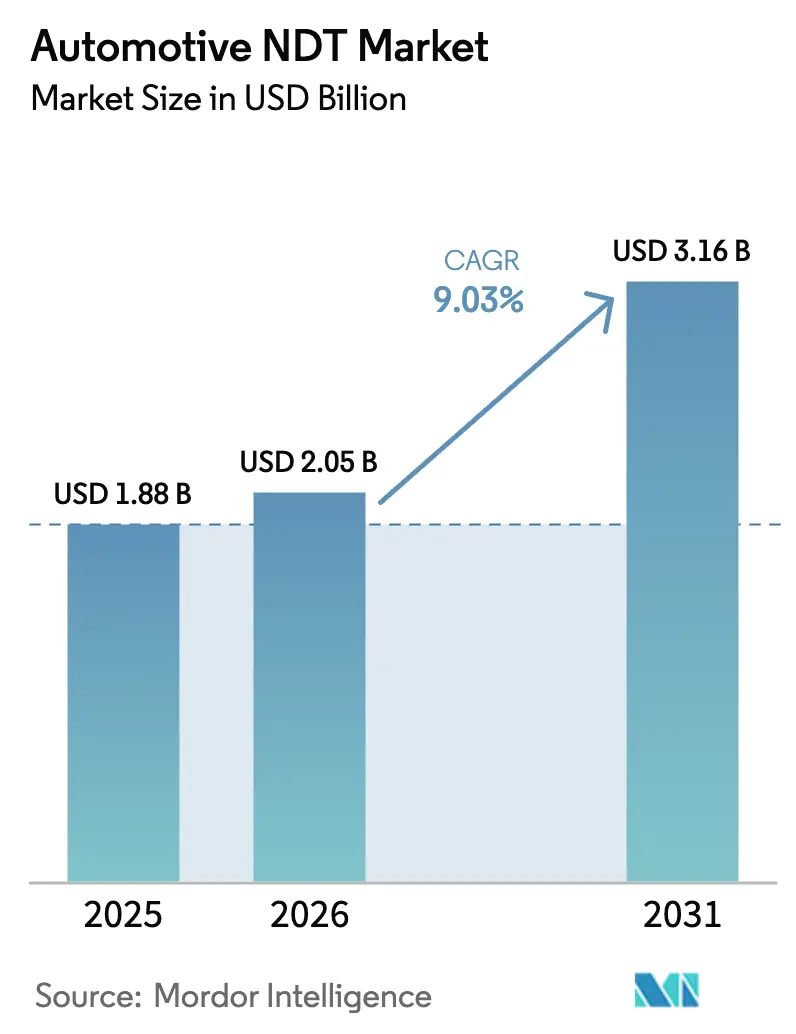
| Tamanho do Mercado (2026) | 2.05 Bilhões de dólares |
| Tamanho do Mercado (2031) | 3.16 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 9.03 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
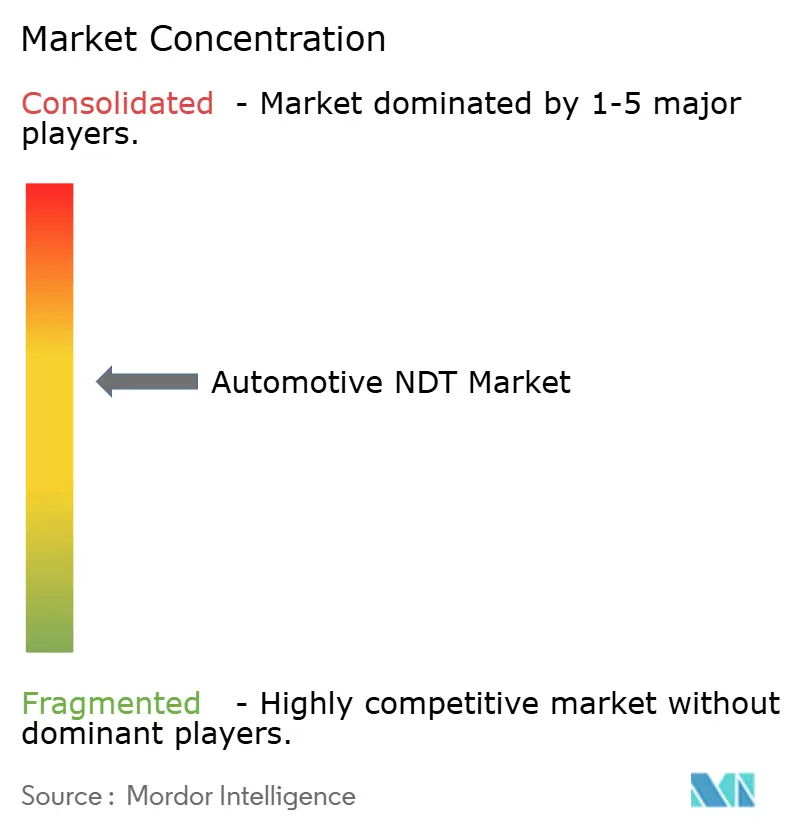
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de END Automotivo pela Mordor Intelligence
O tamanho do mercado de END Automotivo foi avaliado em USD 1,88 bilhão em 2025 e estima-se que cresça de USD 2,05 bilhões em 2026 para atingir USD 3,16 bilhões até 2031, a um CAGR de 9,03% durante o período de previsão (2026-2031). Esse impulso reflete a crescente dependência do setor em tecnologias de inspeção avançadas que protegem estruturas de múltiplos materiais de baixo peso, validam a integridade das baterias de veículos elétricos (VE) e atendem às regulamentações de segurança globais cada vez mais rigorosas. Os fabricantes de automóveis estão integrando tomógrafos computadorizados (TC) inline e matrizes ultrassônicas de alta frequência para localizar defeitos subsuperficiais em peças fundidas de alumínio e componentes de fibra de carbono sem reduzir os tempos de takt, enquanto softwares de reconhecimento de defeitos habilitados por IA melhoram a repetibilidade de detecção para acima de 97% em peças fundidas críticas. O aumento dos gastos de capital em sistemas prontos para robótica, a disseminação das arquiteturas da Indústria 4.0 e a harmonização regulatória transfronteiriça estão ampliando as oportunidades para fornecedores em todos os principais polos de produção. Enquanto isso, a escassez de técnicos certificados está fortalecendo a demanda por serviços de inspeção completos e fluxos de trabalho automatizados. A consolidação estratégica exemplificada pela aquisição de USD 1,325 bilhão da Applied Technical Services pela SGS sinaliza uma corrida para construir alcance global e portfólios tecnológicos completos que possam atender aos requisitos acelerados do mercado de END Automotivo.
Principais Destaques do Relatório
- Por componente, os equipamentos comandaram 48,10% da participação do mercado de END Automotivo em 2025, enquanto o software está projetado para crescer a um CAGR de 10,05% até 2031.
- Por método de ensaio, o ensaio por ultrassom representou 32,20% do tamanho do mercado de END Automotivo em 2025; espera-se que a tomografia computadorizada se expanda a um CAGR de 10,96% até 2031.
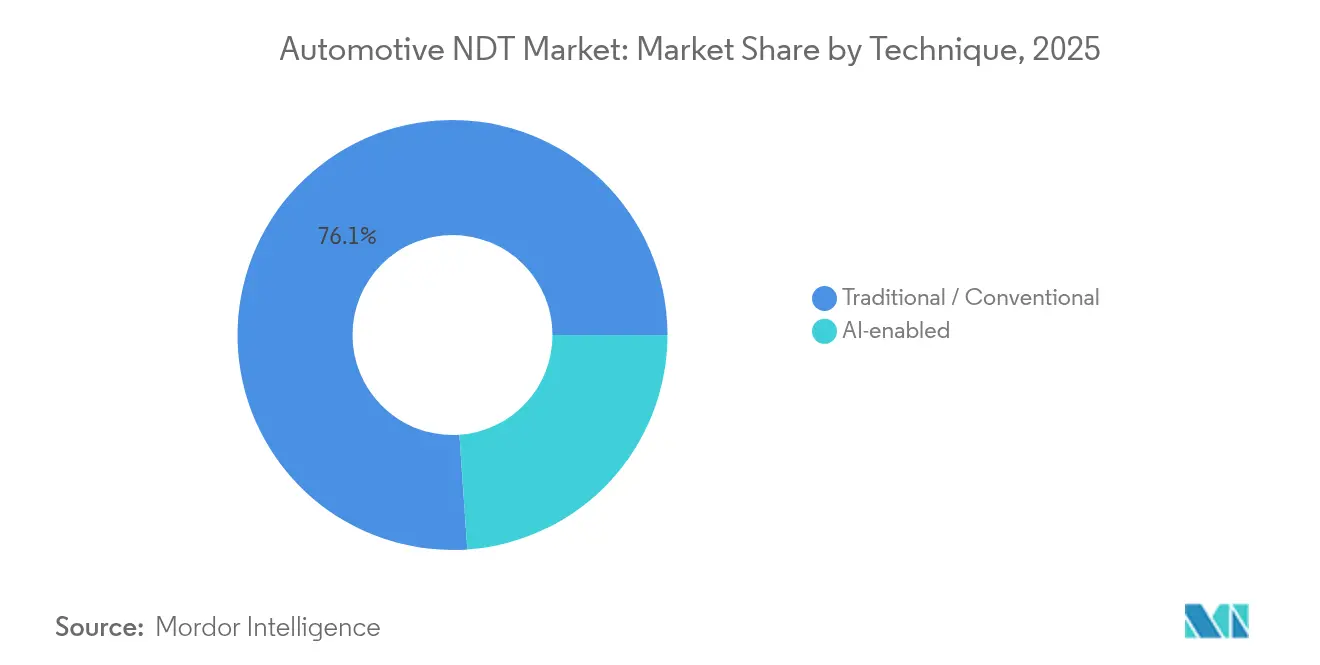
- Por técnica, os métodos tradicionais representaram 76,10% da participação do mercado de END Automotivo em 2025, enquanto os sistemas habilitados por IA estão previstos para registrar um CAGR de 9,88% até 2031.
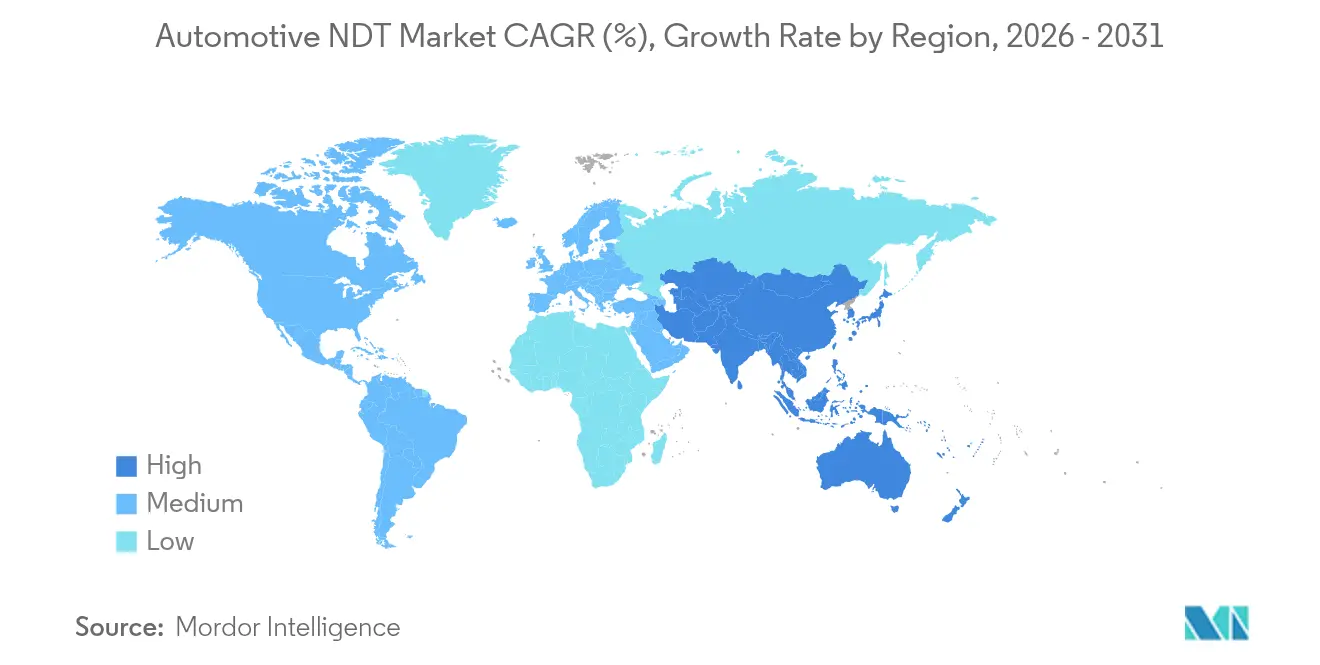
- Por geografia, a América do Norte liderou o mercado de END Automotivo com uma participação de receita de 37,45% em 2025; espera-se que a Ásia-Pacífico avance a um CAGR de 10,12% entre 2026 e 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Uso crescente de materiais leves avançados | +2.1% | América do Norte e Europa como núcleo; expansão global | Médio prazo (2-4 anos) |
| Aumento nas inspeções de baterias de veículos elétricos | +2.8% | Ásia-Pacífico e América do Norte como líderes iniciais | Curto prazo (≤ 2 anos) |
| Mandatos rigorosos de segurança veicular global | +1.9% | Global | Longo prazo (≥ 4 anos) |
| Automação de END inline impulsionada por robótica | +1.7% | América do Norte e Europa; Ásia-Pacífico em expansão | Médio prazo (2-4 anos) |
| Transição para TC completo para peças fabricadas aditivamente | +1.4% | América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Demanda liderada por seguros para END portátil em serviço | +0.9% | América do Norte e Europa; Ásia-Pacífico desenvolvida | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Uso Crescente de Materiais Leves Avançados
Os fabricantes de automóveis estão substituindo as estruturas de aço tradicionais por ligas de alumínio e polímeros reforçados com fibra de carbono, que aumentam a economia de combustível, mas exigem inspeção mais sofisticada. Sistemas de ultrassom por matriz de fase agora inspecionam juntas coladas para detectar delaminações que poderiam desencadear falhas adesivas sob cargas de colisão. Unidades de TC inline montadas em esteiras de produção possibilitam verificações volumétricas de 100% sem remover as peças do cronograma de takt, um método empregado pela BMW para estruturas de teto em fibra de carbono. Análises impulsionadas por IA elevaram a repetibilidade de detecção de vazios em peças fundidas de alumínio para 97,25%, embora a precisão em transições de espessura ainda fique para trás, com uma repetibilidade de 86,97%. As certificações ISO 9001 e IATF 16949 exigem que os fornecedores demonstrem rastreabilidade completa, promovendo assim uma adoção mais ampla do arquivamento digital e do armazenamento de imagens vinculado a códigos de barras. À medida que as tendências de redução de peso se aceleram, o mercado de END Automotivo ampliará sua base de equipamentos em cada novo lançamento de modelo.
Aumento nas Inspeções de Baterias de Veículos Elétricos
Os conjuntos de íons de lítio introduzem o risco de fuga térmica que os OEMs mitigam por meio de validação rigorosa de TC e ultrassom de soldas de células, alinhamento de eletrodos e colagem de placas de refrigerante. A Hexagon lançou linhas de TC de alta energia que imagiam 1.000 células por hora, enquanto a VisiConsult garantiu EUR 1,1 milhão para comercializar TC inline para módulos prismáticos. As regras de envio UN 38.3 e os padrões provisórios IEC 62660 impõem comprovação da integridade das células antes do transporte, gerando picos de demanda de curto prazo para radiografia portátil e scanners de corrente de Foucault. Os diagnósticos em serviço também estão avançando: o ultrassom de baixa frequência mapeia a perda de volume do eletrólito em conjuntos envelhecidos para prevenir reclamações de garantia. Esses fatores reforçam uma contribuição positiva de 2,8% para o CAGR do mercado de END Automotivo.
Mandatos Rigorosos de Segurança Veicular Global
O roteiro da NHTSA introduz manequins antropomórficos THOR-50M e WorldSID no ano modelo 2027, o que eleva o padrão de solidez estrutural de suportes de sensores e caminhos de absorção de energia em colisões. O Euro NCAP alinha-se em paralelo, obrigando os OEMs multinacionais a validar nós idênticos de reforço em colisões entre regiões. As regras de frenagem de emergência avançada (AEB) que cobrem velocidades de até 145 km/h até 2029 estão intensificando o escrutínio de suportes de radar e alojamentos de câmeras que devem permanecer calibrados após impactos menores. Os dados de teste da Zendar mostraram que apenas 17% dos modelos de 2023 evitaram completamente os manequins de pedestres diurnos, sublinhando a importância de alojamentos de sensores sem falhas.[1]Zendar Inc., "Como os OEMs Podem Atender aos Rigorosos Requisitos de AEB da NHTSA," zendar.io Essas regulamentações estendem a inspeção a para-choques absorvedores de energia, zonas de impacto na perna de pedestres e estruturas frontais em fibra de carbono. O resultado é um aumento plurianual no mercado de END Automotivo à medida que os OEMs adaptam suas linhas para varredura de maior resolução.
Automação de END Inline Impulsionada por Robótica
Scanners automatizados de soldas a ponto equipados com robôs de seis eixos agora inspecionam até 300 soldas por veículo em tempos de ciclo abaixo de 3 segundos cada, quadruplicando o rendimento em comparação com a amostragem manual. Pórticos de TC com programação de movimento armazenam receitas de peças que garantem reprodutibilidade submilimétrica entre turnos e plantas. Algoritmos acelerados por GPU identificam defeitos em tempo real e retroalimentam decisões para controladores lógicos programáveis para o desvio imediato de peças não conformes. O mercado de END Automotivo se beneficia da redução da dependência de operadores e de maior confiança estatística, convencendo fornecedores de primeiro nível a orçar células totalmente automatizadas em seus planos de capital para 2026-2028. As cláusulas da ISO 13485 e da IATF 16949 sobre incerteza de medição incentivam a adoção de sistemas com autocalibração integrada, fortalecendo o impulso de CAGR no médio prazo.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto custo de capital de equipamentos de END avançados | −1.8% | Global; mercados emergentes mais impactados | Curto prazo (≤ 2 anos) |
| Escassez de técnicos de END certificados | −1.3% | Situação crítica na América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Tempo de inatividade de produção devido a zonas de segurança radiográfica | −0.9% | Polos de fabricação globais | Médio prazo (2-4 anos) |
| Preocupações com propriedade intelectual em análises baseadas em nuvem | −0.7% | Global; maior sensibilidade na Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo de Capital de Equipamentos de END Avançados
Gabinetes de TC industrial capazes de varreduras de 225 kV custam mais de USD 500.000, e a adição de esteiras, blindagem e carregadores robóticos muitas vezes dobra o gasto, desafiando os limites de ROI dos fornecedores de segundo nível.[2]North Star Imaging, "Como a Radiografia Digital 2D Aprimora o Controle de Qualidade Automotivo e Aeroespacial," ndt.net A rápida evolução dos sensores arrisca a obsolescência antes do fim da depreciação, enquanto as salas de radiografia exigem revestimento de chumbo custoso e zonas de exclusão que interrompem os layouts enxutos. O próximo mandato AEB de 2029 da NHTSA já exige que os OEMs aloquem USD 430 milhões por marca para atualizações de sensores, inflacionando assim os custos paralelos de inspeção. As restrições de financiamento pesam mais nas plantas de mercados emergentes, onde as regras de conteúdo local colidem com a precificação de equipamentos em moeda estrangeira, reduzindo em 1,8 ponto o CAGR do mercado de END Automotivo no curto prazo.
Escassez de Técnicos de END Certificados
Uma força de trabalho envelhecida está saindo em um ritmo mais rápido do que os órgãos de certificação podem recompor, resultando em vagas não preenchidas por meses para examinadores de ultrassom de Nível III da ASNT na América do Norte e na Europa. Os currículos modernos frequentemente ficam aquém das habilidades de interpretação assistida por IA, resultando em máquinas que identificam mais defeitos do que os operadores conseguem validar, o que por sua vez força desacelerações da linha. As empresas respondem terceirizando auditorias para prestadores de serviços, mas os custos de deslocamento e mobilização aumentam quando a demanda de pico coincide com os lançamentos de modelos. Programas de bolsas de estudo e treinamento baseado em simuladores podem aliviar a escassez, mas um alívio significativo é improvável antes de 2028, exercendo uma pressão de longo prazo sobre a expansão do mercado de END Automotivo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente:
Dominância de Equipamentos Impulsiona a Base do MercadoOs equipamentos representaram 48,10% da participação do mercado de END Automotivo em 2025, refletindo a espinha dorsal intensiva em capital do setor. A Nikon, a Yxlon e a North Star Imaging relatam atrasos de pedidos de vários anos à medida que os OEMs renovam as linhas de TC para plataformas de VE. Por outro lado, a receita de software está projetada para crescer a um CAGR de 10,05%, impulsionada por motores de IA que automatizam a classificação de defeitos e portais em nuvem que armazenam terabytes de imagens DICONDE. O tamanho do mercado de END Automotivo vinculado a serviços permanece resiliente porque a terceirização preenche lacunas de técnicos e garante neutralidade durante auditorias de fornecedores. Os consumíveis, embora menores, ganham com a crescente base instalada de detectores digitais que requerem calibrações periódicas de campo plano.
As estruturas regulatórias, como a ISO 17025, exigem que os laboratórios recalibrem os medidores anualmente, gerando demanda constante por blocos certificados e cupons de verificação. A compra de unidades de TC de raios X da Nikon pela Hyundai para verificar iniciadores de airbags demonstra como as vendas de equipamentos de capital arrastam serviços e consumíveis a jusante na cadeia de valor. Enquanto isso, a P&D apoiada pelo FEDER da VisiConsult sublinha a simbiose entre fornecedores de hardware e especialistas em algoritmos, ancorando a diversidade de receita de longo prazo dentro do mercado de END Automotivo.


Por Método de Ensaio:
Liderança do Ultrassom Enfrenta Desafio da TCOs sistemas de ultrassom representaram 32,20% do tamanho do mercado de END Automotivo em 2025, pois seus modos de difração de tempo de voo e de matriz de fase abordam efetivamente inspeções de solda a ponto, linha de colagem e folha de bateria. No entanto, o CAGR de 10,96% da TC a torna o segmento de crescimento mais rápido até 2031, impulsionado por casos de uso de fabricação aditiva que exigem fidelidade volumétrica total. A radiografia ainda realiza verificações em massa de peças fundidas, mas detectores digitais e atualizações de laminografia a mantêm competitiva. Os métodos de partículas magnéticas e penetrante líquido permanecem itens básicos para forjamentos e eixos, enquanto as sondas de corrente de Foucault ganham popularidade para barramentos condutores de VE.
A implantação de TC inline da BMW para tampas de fibra de carbono ilustra a ascensão da TC em direção ao status convencional. A Volkswagen combina TC de alta energia com segmentação por IA para medir alojamentos de inversores de carboneto de silício, reduzindo o desperdício de seccionamento. Enquanto isso, a inspeção visual utiliza câmeras de visão artificial vinculadas a modelos de aprendizado profundo, reduzindo rejeições falsas. Os padrões de probabilidade de detecção ASTM E3327 orientam todos os métodos em direção a bases de desempenho documentadas, fomentando a inovação de métodos e a criação de células de inspeção modulares dentro do mercado de END Automotivo.
Por Técnica:
Sistemas Habilitados por IA Aceleram os Métodos TradicionaisAs abordagens tradicionais capturaram 76,10% da participação do mercado de END Automotivo em 2025, mas as plataformas habilitadas por IA estão definidas para superar esse desempenho a um CAGR de 9,88% à medida que os algoritmos preditivos amadurecem. As implementações híbridas incorporam redes neurais dentro de consoles de ultrassom existentes, aprimorando o reconhecimento de falhas em soldas sem exigir o descarte de hardware legado. Os painéis em nuvem permitem a comparação entre várias plantas das tendências de defeitos, possibilitando correções de ferramental mais antecipadas. Os fornecedores que implantam clusters de GPU alcançam reconstruções volumétricas em tempo real, encurtando os ciclos de varredura de TC de 15 minutos para menos de 90 segundos.
As preocupações com soberania de dados motivam o processamento de borda local, especialmente na Alemanha e no Japão, mas mesmo lá, os OEMs testam túneis criptografados para troca de dados de fornecedores. A conformidade com a ISO 27001 e a adição de camadas de validação de segurança cibernética da IATF levam os fornecedores a fortalecer o firmware e auditar as bases de código. À medida que as taxas de classificação incorreta de aprendizado profundo caem abaixo de 1,5%, as modalidades habilitadas por IA continuam a avançar ainda mais em domínios de segurança crítica, como soldas de chassi, aumentando assim sua contribuição para o mercado geral de END Automotivo.
Análise Geográfica
Mercado de END Automotivo nas Américas, EMEA e APAC
A América do Norte gerou 37,45% da receita de 2025, impulsionada pelo regime de segurança da NHTSA e por um ciclo de retroalimentação estreito entre as montadoras de Detroit e os laboratórios de ensaios do Meio-Oeste. A Ásia-Pacífico, no entanto, tem projeção de crescimento anual de 10,12%, à medida que China, Japão e Coreia do Sul constroem gigafábricas e exportam sistemas de tração para veículos elétricos para todo o mundo. O volume europeu permanece estável, sustentado por marcas premium que pioneirizam monocoques em compósito e resinas de base biológica. A América do Sul e a região MENA ficam atrás, mas atraem plantas greenfield que incorporam inspeção moderna desde o primeiro dia, evitando as armadilhas de equipamentos legados.
Mercado de END Automotivo nas Américas, Europa, APAC e África
Os Estados Unidos lideram os investimentos em células de tomografia computadorizada preparadas para robótica, enquanto o Canadá se especializa em pesquisa com compósitos e o México concentra-se em centros de serviço com custo otimizado. O tamanho do mercado de END Automotivo da Ásia-Pacífico está se expandindo na taxa mais rápida, graças ao boom de gigafábricas da China e aos avanços japoneses em arranjos de fase de alta frequência que visualizam vazios de 30 micrômetros em baterias de estado sólido. A Índia está implementando programas de treinamento com a ASNT para suprir sua lacuna de técnicos, criando novos fluxos de terceirização de serviços. A Europa ancora aplicações de alto padrão; a Alemanha implanta aceleradores lineares de 9 MeV para tomografia computadorizada de blocos de motores a diesel, enquanto o Reino Unido avança no desenvolvimento de softwares de segmentação de defeitos baseados em inteligência artificial. Os protocolos harmonizados do Euro NCAP simplificam as aprovações de fornecedores transfronteiriços, impulsionando a demanda por campanhas de inspeção pan-europeias. A América do Sul e a África, embora menores, estão registrando crescimento de nicho em torno de plantas de chassis voltadas para exportação que adotam rastreadores ultrassônicos portáteis para cumprir as auditorias de clientes europeus. Coletivamente, essas dinâmicas diversificam o mix de clientes, distribuindo o risco do mercado de END Automotivo entre economias maduras e emergentes.

Panorama regulatório
A demanda por END automotivo é moldada por regimes de homologação de veículos, segurança e gestão da qualidade que exigem evidências de conformidade e registros de inspeção rastreáveis ao longo da cadeia de suprimentos. Na União Europeia, as regras de homologação de tipo do Regulamento (UE) 2018/858 continuam a formalizar a conformidade digital. Uma exigência que entra em vigor em 5 de julho de 2026 obriga os Estados-Membros da UE a disponibilizar os certificados de conformidade de veículos como dados estruturados por meio de um sistema comum e seguro de troca eletrônica, o que reforça a necessidade de fluxos de trabalho de documentação e arquivamento de inspeção digitalizados.
Nos Estados Unidos, a NHTSA aplica os FMVSS sob o 49 CFR 571 para a certificação de equipamentos de veículos motorizados, vinculando a conformidade de segurança a práticas robustas de verificação e documentação por parte de OEMs e fornecedores. Estruturas de qualificação de pessoal e competência laboratorial também afetam a estrutura do mercado. A ISO 9712:2021 é uma norma amplamente utilizada para qualificação e certificação de pessoal de END, e alinha os organismos de certificação às expectativas da ISO/IEC 17024, enquanto as diretrizes da ICNDT fornecem uma estrutura de referência usada por esquemas nacionais. A política comercial pode impactar indiretamente as cadeias de suprimentos de END e a aquisição de equipamentos: os Estados Unidos mantêm janelas recorrentes de solicitação de inclusão de tarifas da Seção 232 para peças automotivas (janeiro, abril, julho, outubro), e a janela de abril de 2026 ocorreu de 1º a 14 de abril de 2026; revisões paralelas do setor automotivo do USMCA (com rodadas de 2026 previstas para o final de maio e meados de junho) adicionam complexidade de conformidade e de fornecimento para redes de fabricação transfronteiriças.
Análise da cadeia de valor
A cadeia de valor de END automotivo começa com insumos tecnológicos (fontes de raios X, detectores, transdutores ultrassônicos e eletrônica de arranjo em fase, robótica, blindagem e computação industrial). Em seguida, flui pelos fabricantes de equipamentos OEM e provedores de software que empacotam sistemas para uso em linha ou em laboratório. Integradores de sistemas e especialistas em automação conectam o hardware de inspeção a esteiras, robôs, CLPs e sistemas de execução de manufatura, enquanto órgãos de calibração e esquemas de certificação (para pessoal e laboratórios) sustentam a credibilidade para aplicações de alta relevância, como soldas, peças fundidas, compósitos e componentes de baterias de VEs. Provedores terceirizados de TIC e serviços de END também desempenham um papel por meio de inspeções terceirizadas, auditorias de fornecedores e suporte em picos de demanda durante escassez de técnicos ou trocas rápidas de modelo.
A jusante, a implementação ocorre dentro das plantas de OEMs e fornecedores de nível, onde os dados de inspeção são convertidos em decisões de liberação, saídas de controle estatístico de processo e registros digitais rastreáveis mantidos para defesa de garantia e recall. O avanço da Volkswagen na operacionalização da inspeção em escala de produção é visível na produção em série de sua fábrica em Zwickau, onde a inspeção termográfica automatizada é usada para verificar a soldagem por resistência por pontos em carrocerias de VEs. O BMW Group também implementou medição em linha baseada em terahertz em sua fábrica de Leipzig para verificações automatizadas de espessura de camada de tinta em componentes externos plásticos. Direções técnicas discutidas em fóruns do setor, incluindo ultrassom excitado a laser para inspeção sem contato de ligações adesivas e métodos de shearografia para caracterização de profundidade de defeitos, apontam para uma demanda de montante a jusante por fluxos de trabalho de inspeção mais rápidos, automatizados e centrados em dados.
Cenário Competitivo
O mercado de END Automotivo é moderadamente consolidado, com os cinco principais fornecedores controlando aproximadamente 38% da receita de 2024. No entanto, mais de 400 empresas de serviços regionais permanecem ativas em todo o mundo. Os principais players buscam três alavancas-chave: integração tecnológica, expansão geográfica e agrupamento vertical, para superar seus pares. A aquisição de ATS por USD 1,325 bilhão pela SGS adicionou 85 laboratórios e 2.100 funcionários ao seu portfólio norte-americano, aguçando sua oferta por contratos estratégicos de OEM.[4]OneStopNDT Editorial, "Eddyfi/NDT Conclui Aquisição do NDT Global," onestopndt.com A absorção do NDT Global pela Eddyfi/NDT reuniu ativos de ultrassom, corrente de Foucault e emissão acústica sob um único guarda-chuva, permitindo a venda cruzada para clientes automotivos e de dutos.
Os movimentos estratégicos também incluem a compra da Prüftechnik pelo Institut Dr. Foerster, que traz propriedade intelectual de sondas de corrente de Foucault para a cadeia de fornecimento de motores de VE da Alemanha. A aquisição da Controreupe pela TRIGO amplia os serviços de digitalização a laser 3D para OEMs franceses que preparam plataformas movidas a hidrogênio. No front tecnológico, a North Star Imaging lançou um conjunto de TC acelerado por GPU que reconstrói volumes de 2.048×2.048 pixels em 80 segundos, representando uma melhoria de 6 vezes em relação às versões anteriores. Startups como a ZVerse aplicam IA generativa para sintetizar fatias de TC ausentes, prometendo detecção de defeitos com metade da dose de radiação. Com os pipelines de fusões e aquisições robustos e as plataformas de IA avançando, espera-se que a intensidade competitiva permaneça alta durante todo o período de previsão.
Líderes do Setor de END Automotivo
Baker Hughes Company
Mistras Group Inc.
SGS SA
Intertek Group plc
Applus Services SA
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de END Automotivo
- Baker Hughes Company
- Mistras Group Inc.
- SGS SA
- Intertek Group plc
- Applus Services SA
- Olympus Corporation
- YXLON International (Comet Group)
- Magnaflux (Illinois Tool Works Inc.)
- Zetec Inc.
- Sonatest Ltd.
- Eddyfi Technologies
- Ashtead Technology Ltd.
- TÜV Rheinland AG
- Bureau Veritas S.A.
- DEKRA SE
- Nikon Corporation (Nikon Metrology)
- FUJIFILM Corporation (FUJIFILM NDT Systems)
- Rohmann GmbH
- NDT Global (Eddyfi/NDT)
- Carl Zeiss Industrielle Messtechnik GmbH
- Comet Group AG (Vega Imaging)
- TSC Subsea Ltd.
- LynX Inspection Inc.
- Cygnus Instruments Ltd.

Oportunidades de mercado e perspectivas futuras
Uma grande oportunidade está na interseção entre conformidade digital e inspeção de alto volume, em que OEMs e fornecedores precisam de evidências estruturadas e pesquisáveis que vinculem peças, processos e resultados de inspeção entre plantas e fronteiras. A mudança da homologação de tipo da UE para acesso eletrônico estruturado a certificados de conformidade a partir de 5 de julho de 2026, sob o Regulamento (UE) 2018/858, aumenta o valor das camadas de software de END, incluindo captura de dados, armazenamento seguro e relatórios rastreáveis, além dos equipamentos. Isso é especialmente relevante para estruturas multimateriais e componentes de trens de força de VEs que exigem verificação volumétrica e de linhas de ligação repetível.
A eletrificação e a condução automatizada também ampliam a oportunidade para END e serviços de validação adjacentes ligados a embalagens eletrônicas, invólucros de sensores e novos materiais. O MIIT da China publicou as principais tarefas de 2026 para a padronização automotiva, que priorizam chips automotivos, veículos conectados inteligentes e avaliação de risco de IA, o que leva os fornecedores a expandir a capacidade de verificação e a disciplina de documentação em torno de eletrônicos e conjuntos críticos de segurança. Paralelamente, a adoção pela UNECE, em julho de 2026, de um marco regulatório para sistemas de condução automatizada exige um Caso de Segurança do fabricante e desempenho demonstrado por meio de simulações e pistas de teste. Isso amplia o perímetro de conformidade além das verificações mecânicas tradicionais e apoia ofertas integradas de inspeção, teste e certificação que combinam verificação de integridade física com cadeias de evidência gerenciadas digitalmente.
Recent Industry Developments in Mercado de END Automotivo
- Maio de 2026: a SGS abriu um novo laboratório de testes de materiais automotivos em Kolín, República Tcheca. A capacidade adicional apoia um retorno mais rápido para o trabalho de qualificação de OEMs europeus e fornecedores de nível, complementando programas de qualidade intensivos em END para materiais leves e componentes de VEs.
- Julho de 2025: a SGS finalizou sua aquisição da Applied Technical Services por 1,325 bilhão de dólares americanos. O negócio expandiu a SGS com 85 instalações e cerca de 2.100 engenheiros, aumentando sua capacidade de disputar contratos multissítios de inspeção e teste automotivo que exigem processos consistentes e ampla cobertura geográfica.
- Janeiro de 2025: a TRIGO adquiriu a Controreupe. A transação fortaleceu a presença da TRIGO em metrologia e inspeção para cadeias de suprimentos de OEMs franceses, estreitando a ligação entre controle dimensional e detecção de defeitos orientada por END em fluxos de trabalho de qualidade de produção.


Mercado de END Automotivo Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Para este estudo, o mercado abrange a receita gerada pelos testes não destrutivos usados para inspecionar peças e conjuntos automotivos e de transporte, incluindo vendas de equipamentos e serviços de teste que apoiam verificações de qualidade de fabricação e integridade em serviço.
Exclusões de escopo: excluímos testes destrutivos, metrologia geral que não seja um método de END e trabalhos de reparo no mercado de reposição que não envolvam inspeção ou certificação.
Visão geral da segmentação
- Por Componente
- Equipamentos
- Software
- Serviços
- Consumíveis
- Por Método de Ensaio
- Ensaio por Ultrassom
- Ensaio Radiográfico
- Ensaio por Partículas Magnéticas
- Ensaio por Penetrante Líquido
- Ensaio por Inspeção Visual
- Ensaio por Corrente de Foucault
- Ensaio por Emissão Acústica
- Ensaio por Termografia / Infravermelho
- Ensaio por Tomografia Computadorizada
- Por Técnica
- Tradicional / Convencional
- Habilitado por IA
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Sudeste Asiático
- Restante da Ásia-Pacífico
- Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Turquia
- Restante do Oriente Médio
- África
- África do Sul
- Nigéria
- Restante da África
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
Começamos mapeando o que é usado e pago no setor de END automotivo e, em seguida, alinhamos isso a sinais mensuráveis. Referências públicas, como a biblioteca de normas da Organização Internacional de Normalização (ISO), publicações da SAE International, informações públicas da ASTM sobre métodos de teste e agências dos EUA como a NHTSA, nos ajudaram a confirmar como as expectativas de inspeção se manifestam em contextos de produção e segurança. Também usamos estatísticas setoriais mais amplas e fontes contextuais, como a Organização Internacional dos Fabricantes de Veículos Automotores (OICA) e dados comerciais da USITC, para entender onde a produção e os fluxos transfronteiriços de componentes estão concentrados.
Para embasar o lado comercial, revisamos relatórios anuais de empresas, apresentações a investidores e cobertura jornalística confiável para entender as mudanças no mix de produtos (por exemplo, maior uso de TC e ultrassom avançado). Também consultamos assinaturas pagas de dados financeiros e de inteligência de empresas, bancos de dados de patentes e rastreamento de importação e exportação em nível de remessa para validar quais empresas estão enviando equipamentos específicos de END e para onde. Esses insumos documentais foram usados como blocos de construção, e a lista aqui é ilustrativa, não exaustiva, já que muitas outras fontes foram verificadas para validação cruzada e esclarecimento.
Entrevistas e Pesquisas Primárias
Em seguida, validamos as premissas por meio de entrevistas e pesquisas estruturadas com provedores de serviços de inspeção, distribuidores de equipamentos, equipes de qualidade de fábricas e especialistas técnicos que trabalham com fluxos de trabalho baseados em UT, RT, MT e TC. Como as cadeias de suprimentos automotivas são globais, as discussões foram equilibradas entre APAC, EMEA e Américas para confirmar onde a adoção está acelerando e quais etapas de inspeção estão sendo automatizadas. Essas conversas ajudaram a quantificar lacunas difíceis de ver em dados públicos, como tamanhos típicos de projetos, faixas de preços por método e a frequência de renovação de equipamentos em comparação com a terceirização de serviços.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 26% | CXOs: 16% | APAC: 46% |
| Nível médio: 56% | Líderes funcionais/de unidade: 32% | EMEA: 30% |
| Participantes menores: 18% | Gerentes: 52% | Américas: 24% |
Dimensionamento e Previsão de Mercado
O dimensionamento foi construído usando uma abordagem de cima para baixo e de baixo para cima, com a visão de cima para baixo ancorada no conjunto de demanda de inspeção automotiva e de transporte. Na prática, indicadores de produção e comércio foram usados para reconstruir onde as peças e conjuntos estão sendo fabricados e movimentados, e então premissas de intensidade de END foram aplicadas por método e por tipo de componente. Os totais foram então verificados usando aproximações seletivas de baixo para cima, como preços médios de venda amostrados para equipamentos-chave, valores típicos de contratos de serviço e verificações de canal com distribuidores, o que nos ajudou a ajustar os totais quando a primeira passagem parecia exagerada.
Alguns insumos que mais importaram para este mercado incluíram tendências de produção de veículos, a expansão da fabricação de VEs e baterias, a adoção de materiais leves que exigem inspeção mais frequente, a mudança para inspeção em linha automatizada e mudanças no mix de métodos entre UT, RT, MT e TC. Onde faltavam pontos de dados diretos, tratamos as lacunas usando variáveis substitutas, como adições de capacidade de fábricas e padrões de importação de equipamentos de inspeção, e depois as testamos com o feedback das entrevistas.
Para a previsão, nos baseamos principalmente em análise de cenários, pois a adoção depende de ciclos de investimento em manufatura e de requisitos de qualidade orientados por segurança. As trajetórias de crescimento foram definidas usando um caso-base, com faixas de alta e baixa informadas por opiniões de especialistas sobre a penetração da automação, a disponibilidade de pessoal de inspeção e o ritmo de lançamentos de plataformas de VEs.
Validação de Dados e Ciclo de Atualização
Após a primeira execução do modelo, comparamos os resultados com sinais independentes, como comentários de adoção em nível de método por parte de profissionais, movimentos de demanda ligados à produção e direção do fluxo de equipamentos ligado ao comércio. Se uma região ou método produzisse um salto que não correspondesse a esses sinais, revisitávamos as premissas, reverificávamos as conversões e, em alguns casos, recontatávamos os respondentes para esclarecimento. Antes da aprovação final, o trabalho passa por uma revisão de analista em múltiplas etapas, na qual insumos, fórmulas e totais intermediários são verificados para reduzir erros evitáveis.
Os relatórios são atualizados em um ciclo anual, e ajustes provisórios são feitos quando ocorrem eventos materiais, como grandes atualizações regulatórias, grandes expansões de capacidade ou mudanças acentuadas nos preços de equipamentos. Pouco antes da entrega, realizamos uma nova revisão para que o cliente receba a visão mais atualizada, com base em informações públicas recém-disponíveis e nas conclusões recentes das entrevistas.
Comparação do Tamanho do Mercado de END Automotivo e de Transporte da Mordor Intelligence com Outras Estimativas Publicadas
É comum ver tamanhos de mercado diferentes para END automotivo e de transporte porque os analistas nem sempre contabilizam os mesmos fluxos de receita ou os mesmos pontos de contato de inspeção. Alguns estudos se concentram apenas em serviços, enquanto outros combinam equipamentos e serviços, e o ano usado para conversão de moeda também pode aumentar ou diminuir o valor.
Ao acompanhar as divisões em nível de método e atualizar as premissas de preços de serviços versus equipamentos com verificações setoriais, a Mordor Intelligence mantém a estimativa vinculada ao trabalho de inspeção diretamente ligado aos ciclos de produção e manutenção automotiva e de transporte. As diferenças geralmente vêm de limites de escopo, como se software e consumíveis estão incluídos, se a tomografia computadorizada é contabilizada como um item de linha independente ou incorporada à radiografia, e se a previsão assume implementações de automação mais rápidas do que aquelas atualmente orçadas pelas fábricas.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 2,05 bilhões de dólares americanos (2026) | |
| Publicação Setorial A | 2,38 bilhões de dólares americanos (2025) | Usa uma definição fortemente orientada a serviços e relata uma base de 2025, o que pode parecer maior quando os ciclos de renovação de equipamentos e os gastos de capital diferidos não são separados da terceirização de inspeção contínua. |
| Editora Setorial B | 1,80 bilhão de dólares americanos (2026) | Parece restringir o escopo aos métodos de inspeção principais e pode excluir a receita relacionada à TC e consumíveis adjacentes, o que reduz os totais mesmo quando a demanda ligada à produção é semelhante. |
A dispersão na tabela é explicada principalmente pelo que é contabilizado e quando é contabilizado, não por uma discordância sobre o aumento da demanda por inspeção. Quando o escopo é mantido consistente entre equipamentos e serviços e verificado cruzadamente com sinais de produção e adoção de métodos, o número final se torna mais fácil de rastrear até premissas claras e etapas repetíveis.


Principais Questões Respondidas no Relatório
Qual é o valor previsto do mercado de END Automotivo até 2031?
O mercado está projetado para atingir USD 3,16 bilhões até 2031, crescendo a um CAGR de 9,03%.
Qual região lidera os gastos atuais em ensaios não destrutivos automotivos?
A América do Norte lidera com uma participação de receita de 37,45%, apoiada por mandatos rigorosos da NHTSA.
Qual método de ensaio está se expandindo mais rapidamente nas aplicações automotivas?
A tomografia computadorizada é o método de crescimento mais rápido, avançando a um CAGR de 10,96% até 2031.
Como as baterias de veículos elétricos estão influenciando a demanda por END?
A segurança das baterias de VE exige varreduras de TC e ultrassom de alta precisão, adicionando 2,8% à previsão de CAGR do mercado.
Qual desafio limita a adoção mais ampla de END nos mercados emergentes?
Os altos custos de capital para configurações avançadas de TC e robótica reduzem o ROI e desaceleram a implementação.
Quais empresas recentemente impulsionaram a consolidação neste espaço?
A aquisição da ATS pela SGS e a compra do NDT Global pela Eddyfi/NDT estão entre os maiores negócios recentes.
Página atualizada pela última vez em:



