
Tamanho e Participação do Mercado Europeu de Fabricação Contratada e Embalagem de Alimentos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
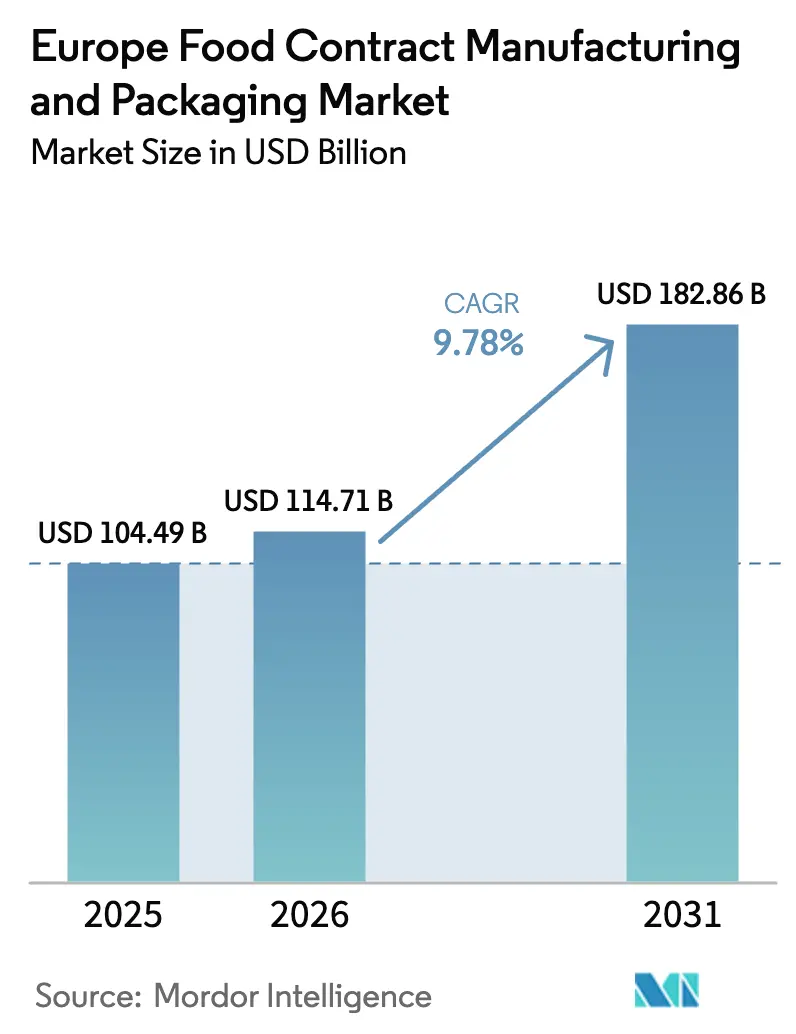
| Tamanho do mercado no ano base (2025) | 104.49 Bilhões de dólares |
| Tamanho do Mercado (2026) | 114.71 Bilhões de dólares |
| Tamanho do Mercado (2031) | 182.86 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 9.78 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado Europeu de Fabricação Contratada e Embalagem de Alimentos pela Mordor Intelligence
O tamanho do mercado europeu de fabricação contratada e embalagem de alimentos foi avaliado em USD 104,49 bilhões em 2025 e estima-se que cresça de USD 114,71 bilhões em 2026 para atingir USD 182,86 bilhões até 2031, a uma CAGR de 9,78% durante o período de previsão (2026-2031). Esta expansão acelerada é sustentada pela transferência de ativos fixos do balanço patrimonial por parte dos proprietários de marcas, pelo aperto das normas de sustentabilidade da UE que favorecem parceiros especializados e pela pressão dos varejistas por uma produção ágil de marcas próprias. Os serviços de processamento e fabricação continuam a ancorar os volumes, porém as capacidades de formulação personalizada de maior margem superam o crescimento geral do mercado europeu de fabricação contratada e embalagem de alimentos à medida que as marcas buscam velocidade de inovação. Fábricas digitais, formatos de embalagem de baixo carbono e zonas controladas para alérgenos diferenciam os fornecedores capazes de responder rapidamente às frequentes rotações de SKU. Enquanto isso, a volatilidade dos preços de energia e os mandatos de conteúdo reciclado introduzem custos de conformidade que apenas as instalações mais automatizadas conseguem absorver sem corroer as margens.
Principais Conclusões do Relatório
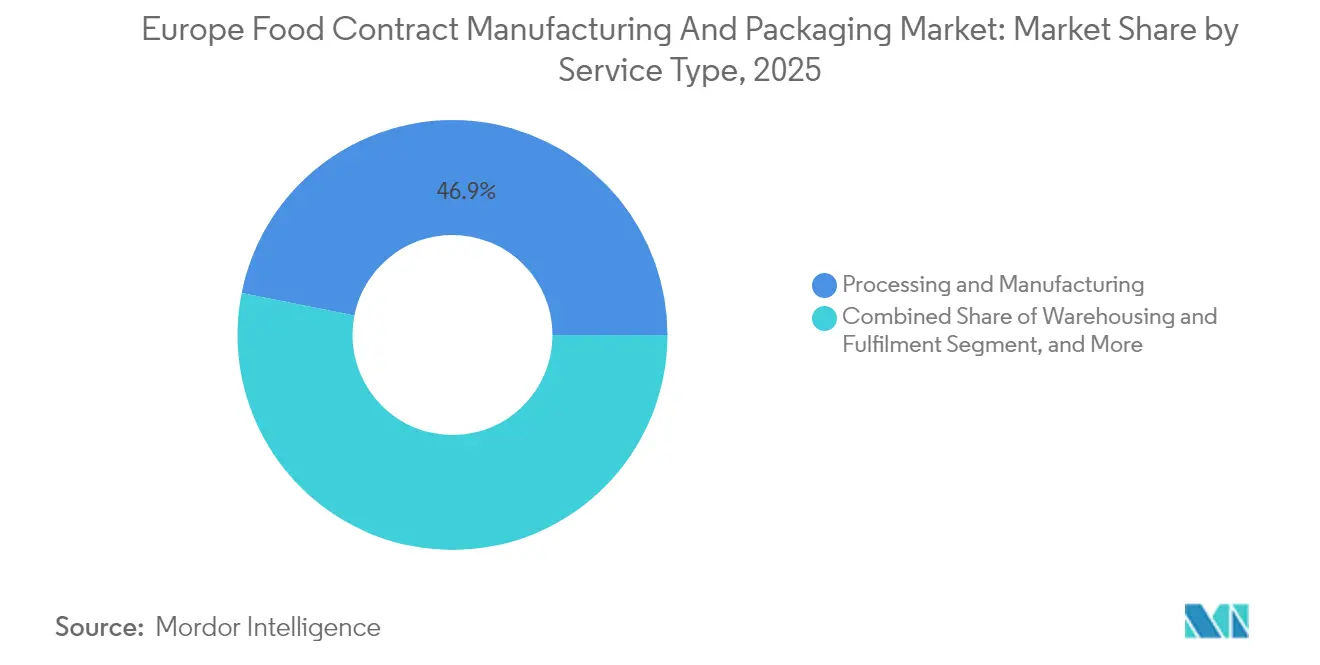
- Por tipo de serviço, processamento e fabricação liderou com 46,88% da participação de mercado europeu de fabricação contratada e embalagem de alimentos em 2025; formulação personalizada e P&D deve expandir a uma CAGR de 10,18% até 2031.
- Por indústria de uso final, panificação e confeitaria capturou 29,85% do tamanho do mercado europeu de fabricação contratada e embalagem de alimentos em 2025, enquanto os produtos funcionais e nutracêuticos têm previsão de crescer a uma CAGR de 10,98% até 2031.
- Por formato de embalagem, as soluções flexíveis comandaram 58,02% da participação do mercado europeu de fabricação contratada e embalagem de alimentos em 2025 e avançam a uma CAGR de 12,21% até 2031.
- Por geografia, a Alemanha respondeu por 27,95% da participação em 2025; a Espanha registra a trajetória mais rápida, crescendo a uma CAGR de 11,83% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado Europeu de Fabricação Contratada e Embalagem de Alimentos
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Fabricantes contratados investindo em linhas livres de alérgenos e à base de plantas | +1.8% | Alemanha, Países Baixos, Reino Unido | Médio prazo (2-4 anos) |
| Expansão de marcas próprias no varejo em busca de capacidade flexível | +2.1% | Alemanha, França, Reino Unido | Curto prazo (≤ 2 anos) |
| Digitalização e fábricas conectadas à nuvem melhorando as velocidades de troca de linha | +1.5% | Alemanha, Países Baixos, França | Médio prazo (2-4 anos) |
| Expansão do comércio eletrônico de kits de refeição exigindo embalagens prontas para atendimento de pedidos | +1.3% | Reino Unido, Alemanha, Países Baixos | Curto prazo (≤ 2 anos) |
| Incentivos do Pacto Verde Europeu para operações de embalagem de baixo carbono | +1.7% | Em toda a UE | Longo prazo (≥ 4 anos) |
| Comercialização de ingredientes reaproveitados fornecendo novos fluxos de valor | +1.4% | Países Baixos, Alemanha, França | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Fabricantes Contratados Investindo em Linhas Livres de Alérgenos e à Base de Plantas
Instalações dedicadas à produção livre de alérgenos e à base de plantas estão se expandindo em toda a Europa em resposta à fiscalização mais rigorosa das agências nacionais de segurança alimentar. A Mars alocou USD 140,4 milhões para modernizar oito unidades francesas em 2024, instalando sistemas segregados de manuseio de ar e armazenamento que eliminam o risco de contato cruzado. Os pioneiros garantem contratos de vários anos junto a marcas que não dispõem de capital para reformas especializadas. O ciclo de conversão abrange 18 a 24 meses, restringindo temporariamente a capacidade terceirizada, mas, em última análise, aumentando o rendimento geral uma vez concluído. A demanda é impulsionada por um aumento nos lançamentos de produtos veganos e por autoridades de saúde pública que associam doenças ligadas ao estilo de vida ao consumo excessivo de proteínas animais. Para os fabricantes contratados, as linhas de texturização de proteínas vegetais oferecem taxas premium que compensam as maiores despesas com utilidades e certificações associadas ao gerenciamento de alérgenos. Como resultado, essa tendência eleva tanto a densidade de receita quanto o poder de barganha dentro do mercado europeu de fabricação contratada e embalagem de alimentos.
Expansão de Marcas Próprias no Varejo em Busca de Capacidade Flexível
Os varejistas europeus agora utilizam as margens de marcas próprias para proteger os consumidores dos choques inflacionários, impulsionando uma volatilidade sem precedentes nos cronogramas de produção. A aquisição de USD 1 bilhão da Carrefour Itália pela NewPrinces em 2025 confirma o valor estratégico da capacidade própria e contratada capaz de lidar com portfólios de múltiplas temperaturas. Os varejistas emitem cada vez mais ciclos trimestrais de licitação em vez de licitações anuais, recompensando contratantes que demonstrem troca em menos de 24 horas. Os contratos de capacidade flexível, com duração típica de 12 a 18 meses, agora incluem cláusulas de volume variável que transferem o risco de estoque de volta aos fabricantes. Aqueles capazes de amortizar inicializações frequentes por meio de agendamento em gêmeo digital e protocolos rápidos de sanitização capturam uma parcela de carteira desproporcional no mercado europeu de fabricação contratada e embalagem de alimentos.
Digitalização e Fábricas Conectadas à Nuvem Melhorando as Velocidades de Troca de Linha
Veículos guiados automatizados, painéis de manutenção preditiva e gerenciamento de receitas baseado em nuvem estão reduzindo o tempo de inatividade de horas para minutos. A expansão da Fábrica 2 da MULTIVAC por EUR 100 milhões (USD 117,2 milhões) na Alemanha integra transporte sem motorista e cadeias de processos automatizadas que elevam a eficácia geral dos equipamentos em até 30%. A conectividade em nuvem permite que as equipes de qualidade rastreiem desvios em tempo real, reduzindo drasticamente o desperdício e acelerando as aprovações de liberação. Para os proprietários de marcas, a capacidade de executar micro-lotes sem penalidades é um critério essencial de seleção ao terceirizar produtos funcionais e nutracêuticos. Consequentemente, as fábricas digitalmente maduras avançam do status de tomadoras de preço para parceiras estratégicas de co-inovação dentro do mercado europeu de fabricação contratada e embalagem de alimentos.
Expansão do Comércio Eletrônico de Kits de Refeição Exigindo Embalagens Prontas para Atendimento de Pedidos
As assinaturas de kits de refeição requerem embalagens com porções controladas que mantenham a frescura durante janelas de entrega de 48 horas. Os centros de atendimento automatizados da HelloFresh dependem de embaladores contratados capazes de integrar indicadores de temperatura e instruções passo a passo em um único SKU. As linhas de embalagem projetadas para montagem secundária — colocando molhos, proteínas e produtos in natura em divisórias de papelão corrugado — garantem contratos de longo prazo à medida que a penetração urbana se estabiliza e as entregas rurais crescem. As escolhas de materiais favorecem filmes de baixa gramatura combinados com isolamento renovável, alinhando-se aos limites de reciclabilidade do PPWR. Os fabricantes contratados que colocalizam serviços de armazenagem refrigerada e separação e embalagem comandam conversões premium por metro quadrado, reforçando sua participação no mercado europeu de fabricação contratada e embalagem de alimentos.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Compressão das margens de preço dos proprietários de marcas repassada aos contratantes | -1.9% | Em toda a UE | Curto prazo (≤ 2 anos) |
| Endurecimento das regras da UE sobre Plásticos de Uso Único e PPWR elevando os custos de conformidade | -1.4% | Em toda a UE | Médio prazo (2-4 anos) |
| Maior responsabilidade por segurança alimentar impulsionada por recalls de Listeria/Alérgenos | -1.2% | Em toda a UE, particularmente Alemanha, França | Curto prazo (≤ 2 anos) |
| Preços voláteis de energia e logística perturbando o planejamento da produção | -1.6% | Alemanha, Reino Unido, Países Baixos | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Compressão das Margens de Preço dos Proprietários de Marcas Repassada aos Contratantes
A inflação alimentar atingiu o pico de 5,1% no Reino Unido durante 2025, levando os varejistas a limitar os preços nas prateleiras e forçar os fornecedores a absorver os aumentos nos insumos. As tarifas de eletricidade e gás dobraram em relação às linhas de base de 2020, corroendo as margens de contribuição em linhas de cozimento e secagem com uso intensivo de energia.[1]Departamento de Meio Ambiente, Alimentação e Assuntos Rurais, "Relatório de Segurança Alimentar do Reino Unido 2024", gov.uk Enquanto os contratantes de primeiro nível negociam cláusulas de repasse ou fazem hedge de energia, as empresas de médio porte enfrentam uma compressão de margens que amorteça os gastos de capital. O fluxo de caixa restrito desacelera as atualizações de automação, ampliando as lacunas de desempenho dentro do mercado europeu de fabricação contratada e embalagem de alimentos.
Endurecimento das Regras da UE sobre Plásticos de Uso Único e PPWR Elevando os Custos de Conformidade
O PPWR estipula 10% de conteúdo reciclado mínimo para caixas de bebidas até 2030 e restringe severamente os filmes multicamadas que dificultam a triagem. As caixas compatíveis com o PPWR da Elopak ilustram as despesas de redesenho e custos de certificação que muitos pequenos contratantes não conseguem suportar. Os surtos de investimento de capital antes dos prazos regulatórios aumentam os prazos de entrega de equipamentos e inflacionam os orçamentos dos projetos. Alguns embaladores de nicho abandonam completamente as categorias de PET ou multilaminate, reduzindo a capacidade disponível justamente quando a demanda por formatos recicláveis acelera, exercendo pressão ascendente sobre as taxas de tolling no mercado europeu de fabricação contratada e embalagem de alimentos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço: O Processamento Mantém a Vantagem de Escala
O processamento e fabricação deteve 46,88% da participação do mercado europeu de fabricação contratada e embalagem de alimentos em 2025, sublinhando seu papel como espinha dorsal de volume para os produtos básicos de marcas próprias. Seus benefícios de escala permitem que os contratantes aproveitem a aquisição de ingredientes a granel e máquinas de fluxo contínuo, mantendo os custos unitários competitivos para clientes de marcas e varejistas. Simultaneamente, o segmento de formulação personalizada e P&D deve crescer a uma CAGR de 10,18% até 2031, sinalizando a urgência dos proprietários de marcas em comercializar conceitos diferenciados sem construir plantas piloto internas. O tamanho do mercado europeu de fabricação contratada e embalagem de alimentos para serviços de formulação personalizada deve, portanto, expandir-se à medida que nutracêuticos com comprovação clínica e emulsões com ingredientes limpos migram do laboratório para as prateleiras dentro de um único ciclo trimestral.
Os avanços na microencapsulação em lotes, como a plataforma de cápsulas personalizadas da ACG, ilustram como os contratantes monetizam a propriedade intelectual de formulação por meio de estruturas de taxas premium. Os serviços de armazenagem e atendimento de pedidos se beneficiam do aumento dos fluxos direto ao consumidor, mas os preços permanecem vinculados ao volume, com ênfase estratégica na visibilidade em tempo real do estoque para otimizar a utilização do cubo. Os serviços de embalagem enfrentam uma elevação de margem à medida que os mandatos de reciclabilidade da UE exigem redesenho contínuo e validação regulatória, uma complexidade que a maioria dos proprietários de marcas prefere terceirizar. Em geral, o mercado europeu de fabricação contratada e embalagem de alimentos continua a se inclinar em direção aos contratantes capazes de agrupar formulação, processamento e embalagem em conformidade em uma única proposta turnkey.
Nota: As participações dos segmentos de todos os segmentos individuais estão disponíveis mediante a compra do relatório


Por Indústria de Uso Final: Produtos Funcionais Superam as Categorias Tradicionais
A panificação e confeitaria liderou com 29,85% de participação no mercado europeu de fabricação contratada e embalagem de alimentos em 2025, impulsionada por linhas de chocolate premium e formatos artesanais de fermentação natural. A categoria depende de revestimento controlado por temperatura e mistura de alto cisalhamento que muitas pequenas marcas não podem custear, reforçando a necessidade de terceirização. Enquanto isso, os produtos funcionais e nutracêuticos devem expandir-se a uma CAGR de 10,98%, impulsionados pelo envelhecimento demográfico e pelos gastos com saúde preventiva. O tamanho do mercado europeu de fabricação contratada e embalagem de alimentos para SKUs funcionais deve ampliar-se ainda mais à medida que as aprovações de novos alimentos para extratos botânicos se tornam mais ágeis sob o marco atualizado da EFSA.
O investimento da IRCA em chips de chocolate com alto teor proteico exemplifica como os contratantes redirecionam a capacidade especializada para a nutrição esportiva. A produção de laticínios aproveita as atualizações de fermentação contínua para atender à demanda por iogurte no estilo grego e alternativas à base de plantas, embora a volatilidade de margem proveniente dos insumos de soro de leite e amêndoa modere a rentabilidade do segmento. As refeições de conveniência e prontas crescem de forma constante à medida que os domicílios de dupla renda trocam o tempo de cozimento por formatos com porções controladas, garantindo rendimento consistente para linhas de retorta de múltiplas bandejas. Setores emergentes, desde hambúrgueres de proteína de insetos até nuggets de frango cultivados em laboratório, buscam parceiros em escala piloto para validar receitas antes da liberação regulatória, garantindo um pipeline de protótipos de alta margem para os contratantes mais inovadores da Europa.
Por Formato de Embalagem: As Películas Flexíveis Consolidam a Liderança
As soluções flexíveis capturaram 58,02% do mercado europeu de fabricação contratada e embalagem de alimentos em 2025, impulsionadas pelos limites de peso de encomendas do comércio eletrônico e pela preferência dos consumidores por bolsas resseláveis. A CAGR de 12,21% do formato até 2031 supera as opções rígidas, pois os laminados de material único satisfazem os limites de reciclabilidade do PPWR sem sacrificar o desempenho de barreira. A embalagem multiunidade à base de papel do Grupo Saica para a Mondelez demonstra como substratos de kraft combinados com biocoatings oferecem paridade de vida útil ao plástico enquanto reduzem as pegadas de CO₂.
As latas e potes rígidos reagem por meio do aligeiramento e do conteúdo reciclado pós-consumo, como se vê na lata de papel 88% reciclável da Sonoco fornecida à Lorenz em agosto de 2025. As garrafas integram tampas fixas e perfurações de manga para atender aos critérios de retorno de depósito, embora os custos de capital para atualizações de molde por sopro afastem os pequenos conversores. As bandejas se voltam para estruturas de PP mono ou PET com revestimentos funcionais, como os flowpacks Pure Line da Südpack, que reduzem as emissões em 27% mantendo barreiras de alto oxigênio. À medida que os proprietários de marcas equilibram a estética de prateleira com as obrigações de fim de vida útil, os contratantes capazes de operar tanto linhas flexíveis quanto linhas rígidas de nova geração capturam uma parcela de carteira mais ampla em todo o mercado europeu de fabricação contratada e embalagem de alimentos.

Nota: As participações dos segmentos de todos os segmentos individuais estão disponíveis mediante a compra do relatório
Análise Geográfica
A Alemanha comandou 27,95% do mercado europeu de fabricação contratada e embalagem de alimentos em 2025, refletindo talento de engenharia de classe mundial e proximidade a grandes centros de consumo. A expansão da MULTIVAC em Wolfertschwenden por EUR 100 milhões (USD 117,2 milhões) incorpora protocolos da Indústria 4.0 que reforçam a liderança do país em maquinário de precisão para alimentos. As receitas espanholas, embora menores em termos absolutos, devem crescer a uma CAGR de 11,83% até 2031 à medida que a adição de capacidade de EUR 70 milhões (USD 82,07 milhões) da Kraft Heinz impulsiona o emprego doméstico e a prontidão para exportação.
O Reino Unido aposta no posicionamento premium e orgânico para compensar o atrito na cadeia de abastecimento pós-Brexit, com dados do Departamento de Meio Ambiente, Alimentação e Assuntos Rurais revelando que 30% dos insumos de papelão corrugado ainda cruzam as fronteiras da UE. A França atrai investimentos em confeitaria com base na expansão multissites da Mars voltada para a fabricação com emissão líquida zero. A Itália aproveita o patrimônio culinário para garantir contratos de co-embalagem de nicho para molhos e refeições prontas, enquanto os estados menores da Europa Central e Oriental atraem projetos greenfield por meio de isenções fiscais. Coletivamente, a especialização regional sustenta um panorama resiliente, porém dinâmico, dentro do amplo mercado europeu de fabricação contratada e embalagem de alimentos.
A base industrial enraizada da Alemanha, combinada com automação avançada, assegura sua posição como centro operacional do mercado europeu de fabricação contratada e embalagem de alimentos. A densidade de fábricas apoia economias de cluster, permitindo logística de cadeia de frio compartilhada e programas de treinamento de mão de obra agrupados que elevam a produtividade geral. Os subsídios federais para calor renovável e recuperação de águas residuais inclinam ainda mais os investimentos para atualizações domésticas em vez de deslocalização. A presença de grandes fabricantes de equipamentos, incluindo OEMs de linhas de embalagem, garante rápida assistência técnica, um fator decisivo para enchedoras de alta velocidade de confeitaria e laticínios.
A ascensão da Espanha reflete diferenciais de salário favoráveis, acesso estratégico ao porto mediterrâneo e subsídios governamentais que compensam os custos de capital para fábricas greenfield. O novo site da Kraft Heinz ilustra como as marcas multinacionais escolhem a Espanha como ponto de partida para a distribuição no sul da Europa e no Norte de África. Os clusters regionais na Catalunha e na Andaluzia agora oferecem abastecimento integrado de ingredientes, embalagem e corredores de cadeia de frio, reduzindo os prazos de entrega para exportadores de refeições prontas. A energia proveniente da crescente capacidade solar mitiga a volatilidade dos preços de eletricidade, aumentando a competitividade para operações de panificação e snacks com uso intensivo de energia.
O Reino Unido lida com documentação de regras de origem e verificações sanitárias que prolongam os prazos de entrega de ingredientes importados. Os contratantes respondem com duplo abastecimento de materiais da UE e domésticos, inflando as necessidades de estoque e de capital de giro. Ao mesmo tempo, os subsídios governamentais para automação no âmbito do programa Made Smarter estimulam a adoção de robótica em mistura, porcionamento e embalagem de caixas. A França desfruta de profunda expertise em laticínios e preferência do consumidor por chocolate premium, atraindo investimento contínuo em linhas controladas para alérgenos que atendem marcas de luxo globais. A reputação artesanal da Itália garante co-exportações de molho, pesto e massa recheada, enquanto a Europa Central e Oriental combina custos de mão de obra mais baixos com acesso ao mercado da UE, tornando-a um ímã para produções de nível inicial. Este mosaico de capacidades fomenta a agilidade de abastecimento intrarregional que sustenta a vitalidade de longo prazo do mercado europeu de fabricação contratada e embalagem de alimentos.
Panorama regulatório
A fabricação e embalagem de alimentos por contrato na Europa opera sob um conjunto combinado de conformidade de segurança alimentar e embalagem, com os materiais em contato com alimentos regidos pelo Regulamento (CE) 1935/2004 e pelos requisitos de Boas Práticas de Fabricação previstos no Regulamento (CE) 2023/2006. Para materiais plásticos em contato com alimentos, o Regulamento (UE) n.º 10/2011 orienta a autorização de substâncias e as exigências de Declaração de Conformidade em conversores e co-embaladores, enquanto a Comissão Europeia continua a manutenção da lista por meio de atualizações como o Regulamento (UE) 2026/245 (fevereiro de 2026), que altera o Anexo I da lista da União para plásticos.
A conformidade em sustentabilidade de embalagens tornou-se mais rigorosa com o Regulamento (UE) 2025/40 (Regulamento de Embalagens e Resíduos de Embalagens, PPWR), que entrou em vigor em fevereiro de 2025 e se aplica a partir de 12 de agosto de 2026. Paralelamente, os controles de bisfenol tornaram-se mais prescritivos por meio do Regulamento (UE) 2024/3190 da Comissão, apoiado pelo Regulamento corretivo (UE) 2026/250 (fevereiro de 2026), com permissões transitórias de colocação no mercado para certos artigos de contato final com alimentos de uso único relacionados ao BPA, válidas até 20 de julho de 2026. Esses cronogramas aceleram a reformulação de revestimentos, tintas e camadas de barreira, e aumentam os requisitos de documentação e controle de mudanças para embaladores terceirizados.
Análise da cadeia de valor
A cadeia de valor abrange fornecedores de insumos agrícolas e ingredientes a montante, processadores de alimentos e proprietários de marcas, fabricantes contratados e co-embaladores (processamento, mistura, enchimento, montagem secundária e armazenagem/fulfillment), fornecedores de materiais de embalagem (filmes, caixas, latas, fechos, rótulos) e fabricantes de máquinas de processamento e embalagem (OEMs). Órgãos e coordenadores do setor, incluindo o quadro do ecossistema industrial agroalimentar da Comissão Europeia, a FoodDrinkEurope, a EUROPEN, a EPPA, a EUROPAMA e a European Co-Packers Association (ECPA), ajudam a alinhar as melhores práticas, enquanto as autoridades competentes fazem cumprir as regras de segurança alimentar e de materiais em contato com alimentos que exigem cadeia de custódia e documentação de conformidade desde os produtores de embalagens, passando pelos co-embaladores, até os varejistas.
A escala e a especialização intermediárias (midstream) são cada vez mais construídas por meio de aquisições e ampliações de unidades que reforçam a integração entre ingredientes e produção terceirizada. A aquisição pela FERM FOOD da antiga unidade da Orkla em Skovlund, Dinamarca (com efeito a partir de 1 de abril de 2026), amplia a capacidade de ingredientes fermentados para 20.000 toneladas por ano, enquanto a aquisição da Bobeldijk Food Group pela Schouten Europe em junho de 2026 amplia a capacidade de marca própria de produtos à base de plantas. A força de conformidade decorrente da aplicação do PPWR a partir de agosto de 2026 reforça a demanda por colaboração em materiais de embalagem (design para reciclagem, estruturas sem PFAS) e eleva o papel dos fornecedores de máquinas e automação de processos na viabilização de trocas mais rápidas e execuções de produção mais auditáveis.
Cenário Competitivo
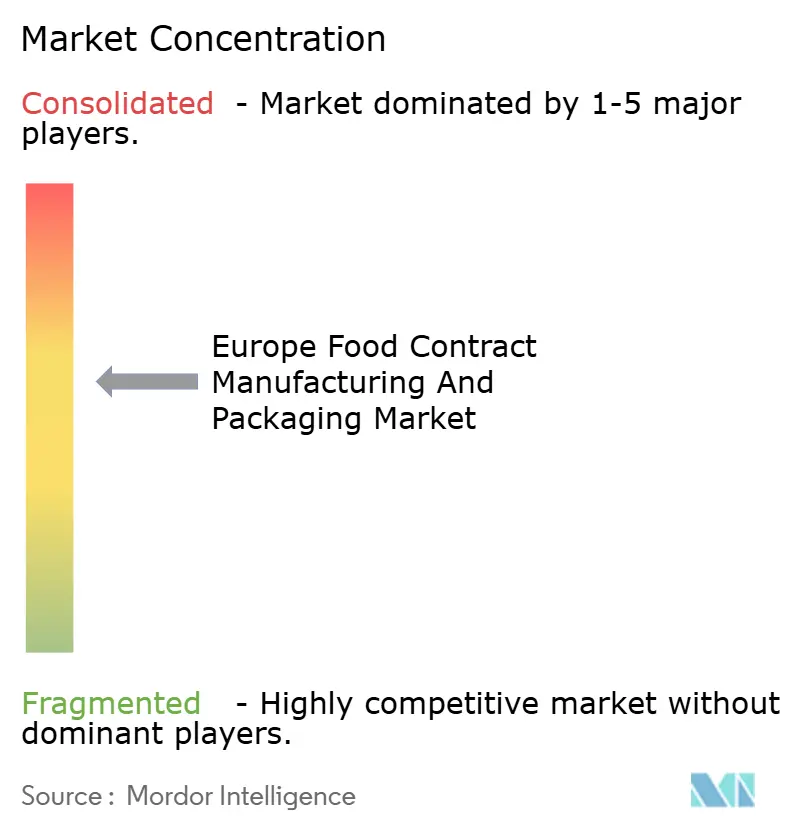
O mercado europeu de fabricação contratada e embalagem de alimentos apresenta concentração moderada, com os cinco principais players estimados a deter conjuntamente pouco menos de 45% da receita regional. Os líderes do setor se diferenciam por meio de escala, maturidade digital e credenciais de sustentabilidade. A Hearthside, por exemplo, integra painéis de OEE em tempo real que alimentam diretamente os portais dos clientes, oferecendo uma transparência que as empresas menores não conseguem igualar. A expansão de peptídeos de EUR 900 milhões (USD 1.055,2 milhões) da CordenPharma sublinha o valor estratégico da especialização técnica aprofundada, permitindo preços premium para nutracêuticos de grau clínico.
Os novos entrantes aproveitam espaços em branco ao se concentrar em embalagens à base de fibra ou confeitaria livre de alérgenos. O protótipo de garrafa de fibra moldada da Papacks alcança uma redução de 90% no carbono em relação ao PET, posicionando a empresa como parceira preferencial para iniciativas de zero plástico.[3]Deniz Ataman, "A Papacks aposta em garrafas de fibra", FoodNavigator-USA, foodnavigator-usa.com A automação catalisa a consolidação; embaladores de nível médio incapazes de financiar a modernização com robótica aceitam cada vez mais ofertas de aquisição de plataformas apoiadas por capital privado que buscam consolidações geográficas. A complexidade regulatória torna-se uma barreira à entrada, cimentando a vantagem dos incumbentes com equipes de conformidade integradas e sistemas de gestão da qualidade certificados pela ISO. À medida que as equipes de compras concedem contratos multicategoria e plurianuais, o poder de compra dos proprietários de marcas inaugura estruturas de honorários baseadas em desempenho que recompensam o rendimento, a minimização de sucata e as métricas de intensidade de carbono.
Alianças estratégicas emergem entre fornecedores de ingredientes e co-embaladores para garantir a demanda por novas proteínas e aditivos funcionais. Exemplo: um fabricante líder de concentrado de leite de aveia concede direitos exclusivos de processamento a um embalador alemão em troca de volumes mínimos garantidos nas cadeias de varejo do Benelux. Tais colaborações verticais estreitam a rede de abastecimento e aumentam os custos de mudança, reforçando assim a estabilidade de participação em todo o mercado europeu de fabricação contratada e embalagem de alimentos.
Líderes do Setor Europeu de Fabricação Contratada e Embalagem de Alimentos
Romix Foods Limited
Aimia Foods Ltd
Alphapak International Limited
A and S Packing Company Limited
Alexir Co-Packers Limited
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
A implementação do PPWR cria um espaço de curto prazo para prestadores capazes de fornecer embalagens em conformidade e prontas para fulfillment em escala, especialmente para soluções flexíveis e à base de fibras, atendendo simultaneamente às necessidades de documentação de materiais em contato com alimentos em cadeias de suprimento multipaís. O Regulamento (UE) 2025/40 aplica-se a partir de 12 de agosto de 2026 e inclui limites de PFAS para contato com alimentos a partir dessa data, e a Comissão Europeia também é encarregada de trabalhos de normalização e rotulagem harmonizada, incluindo o mandato de solicitar um padrão de compostabilidade doméstica até 12 de fevereiro de 2026 e atos de execução para rótulos harmonizados de composição de materiais até 12 de agosto de 2026. Os prestadores que conseguirem qualificar sistemas alternativos de barreira, gerenciar a rastreabilidade de conteúdo reciclado e executar rotações de SKU com prazos curtos e controles auditáveis estão posicionados para assumir cargas de trabalho de redesenho, revalidação e relançamento que proprietários de marcas e varejistas estão transferindo para fora.
Investimentos em capacidade e capacidade produtiva em ingredientes e fabricação adjacente à formulação também ampliam o pipeline de terceirização para alimentos funcionais, nutrição esportiva e insumos de confeitaria premium, que frequentemente exigem manuseio especializado e formatos de embalagem específicos. A FrieslandCampina Ingredients concluiu uma expansão em Borculo (Países Baixos) em março de 2026 que dobrou a capacidade para ingredientes de isolado de proteína do soro e membrana de glóbulo de gordura do leite, a Symrise inaugurou um site de alimentos e bebidas modernizado perto de Barcelona em abril de 2026 com nova capacidade de mistura em grande escala para soluções em pó, e a Cargill anunciou 56 milhões de euros distribuídos em três unidades belgas em junho de 2026, abrangendo óleos comestíveis, chocolate gourmet e uma planta piloto de extrusão. Esses acréscimos aumentam o volume de ingredientes de alto valor e bases semiacabadas que circulam pelas cadeias de suprimento europeias, apoiando oportunidades para fabricantes contratados e co-embaladores capazes de integrar formulação até embalagem, controle de alérgenos e embalagens em conformidade e prontas para varejo, dentro de uma única base operacional.
Desenvolvimentos recentes do setor
- Julho de 2026: a Lappi Labels and Flexible Packaging adquiriu a fornecedora portuguesa de embalagens flexíveis Alempack, expandindo a presença do grupo em Espanha e Portugal e fortalecendo a capacidade industrial em formatos doypack e flowpack. O ganho de escala apoia programas de embalagem por contrato de maior volume e melhora o tempo de resposta para marcas que migram para estruturas flexíveis recicláveis, sob regras de embalagem da UE cada vez mais rigorosas.
- Setembro de 2025: a BioTechUSA triplicou a capacidade de produção de barras de proteína e lançou duas linhas premium, ampliando a produção na fabricação de nutrição esportiva. O aumento na capacidade especializada apoia ciclos mais rápidos de inovação em marca própria e de marca própria em produtos funcionais e nutracêuticos, um nicho de crescimento importante para a produção terceirizada.
- Agosto de 2024: a AB Mauri UK and Ireland adquiriu a empresa especializada em misturas Romix Foods, mantendo a equipe de gestão existente. O negócio fortalece as capacidades de mistura e mistura seca que alimentam programas de fabricação e embalagem por contrato, apoiando ofertas mais integradas de ingrediente até embalagem para panificação e categorias de alimentos adjacentes.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Cobertura do Mercado
Este mercado abrange as receitas obtidas na Europa com serviços terceirizados de fabricação e embalagem de alimentos que proprietários de marcas e varejistas contratam junto a prestadores de serviços especializados, incluindo atividades de serviço relacionadas vendidas como parte do contrato.
Exclusões de escopo: excluímos a produção e embalagem de alimentos realizadas internamente pelo proprietário da marca ou varejista, bem como as vendas de matérias-primas a montante que não fazem parte de uma taxa de serviço contratual.
Visão geral da segmentação
- Por Tipo de Serviço
- Processamento e Fabricação
- Embalagem
- Armazenagem e Atendimento de Pedidos
- Formulação Personalizada e P&D
- Por Indústria de Uso Final
- Panificação e Confeitaria
- Produtos Lácteos
- Refeições de Conveniência e Prontas
- Produtos Funcionais e Nutracêuticos
- Outras Indústrias de Uso Final
- Por Formato de Embalagem
- Flexível
- Bolsas e Sachês
- Sacos
- Outras Embalagens Flexíveis
- Rígido
- Garrafas e Potes
- Latas
- Paletes
- Caixas
- Outras Embalagens Rígidas
- Flexível
- Por País
- Reino Unido
- Alemanha
- França
- Itália
- Espanha
- Restante da Europa
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para estabelecer os limites do mercado e construir a primeira estimativa de indicadores de volume e valor por país e categoria de alimento. Revisamos fontes públicas como as estatísticas de produção e estrutura empresarial do Eurostat, os fluxos comerciais do UN Comtrade para alimentos embalados e principais materiais de embalagem, as páginas da Comissão Europeia sobre rotulagem de alimentos e regras de resíduos de embalagens, e institutos nacionais de estatística para produção de alimentos e índices de preços.
Para manter o modelo alinhado à atividade real das empresas, também utilizamos relatórios anuais e apresentações a investidores de grandes produtores de alimentos e prestadores de serviços de embalagem, além de atualizações confiáveis de imprensa e associações sobre expansões de capacidade, conversões de sustentabilidade e tendências de terceirização. Onde as divisões financeiras públicas eram limitadas, utilizamos assinaturas pagas para dados financeiros de empresas e inteligência de notícias, além de uma base de dados de embarques de importação e exportação para verificar a consistência dos fluxos transfronteiriços de produtos alimentícios embalados. Essas fontes não são exaustivas, e muitos outros documentos e pontos de dados públicos foram consultados para coletar, validar e esclarecer premissas.
Entrevistas e Pesquisas Primárias
Entrevistas e pesquisas primárias foram realizadas para confirmar o que é normalmente terceirizado versus mantido internamente, e para testar a lógica de precificação usada em contratos de serviço nos principais países europeus. Conversamos com uma combinação de fabricantes contratados, embaladores contratados, equipes de compras de ingredientes e embalagens, e líderes de operações do lado das marcas, de modo a preencher lacunas da pesquisa documental e verificar premissas-chave na Europa Ocidental e Meridional.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 37% | CXOs: 14% |
| Nível médio: 49% | Líderes funcionais/de unidade: 39% |
| Pequenos participantes: 14% | Gerentes: 47% |
Dimensionamento e Previsão de Mercado
Nosso dimensionamento começa com uma construção top-down que reconstrói o pool de demanda terceirizada a partir da produção de alimentos e da atividade de conversão de embalagens na Europa, alocando em seguida a parcela normalmente atendida por prestadores de serviços terceirizados. Ao mesmo tempo, utilizamos verificações bottom-up seletivas, como consolidações amostrais de receita de prestadores, verificações de canal sobre tipos comuns de contrato e aproximações simples de preço médio de venda x volume para formatos de embalagem de alta visibilidade, que são então usadas para ajustar os totais quando necessário.
As principais entradas do modelo incluem a produção de fabricação de alimentos por país, a penetração de marca própria e a dependência de co-fabricação, mudanças no mix de embalagens (flexível versus rígida), taxas médias de embalagem por contrato e serviços de co-embalagem, comportamento de transferência de custos de energia e mão de obra, e ciclos de redesenho impulsionados por regulamentação relacionados a requisitos de resíduos de embalagens e rotulagem. Para a previsão, utilizamos análise de cenários apoiada por opiniões de especialistas primários sobre intensidade de terceirização, adições de capacidade e frequência de reajuste de preços em contratos de serviço, testando em seguida os resultados sob estresse usando tendências recentes de inflação e índices de produção. Quando divisões no nível de empresa não estavam disponíveis, a receita foi inferida usando sinais de capacidade observáveis, faixas típicas de utilização e escopos de serviço validados, e as estimativas foram então normalizadas para evitar contagem duplicada em contratos combinados.
Validação de Dados e Ciclo de Atualização
Antes de os resultados serem finalizados, os resultados são verificados em relação a sinais independentes, como o valor da produção de alimentos por país, indicadores de atividade de embalagem e movimentos visíveis de capacidade de fabricação e embalagem por contrato. Quaisquer mudanças acentuadas são retestadas revisitando os fatores subjacentes, e ligações de acompanhamento são acionadas quando um ponto de dado entra em conflito com múltiplas entradas de entrevista, ou quando novos cronogramas de política alteram a demanda por serviços.
É utilizada uma revisão em múltiplas etapas para que premissas, cálculos e divisões por país sejam verificados por outro analista antes da aprovação final. O relatório é atualizado anualmente, e atualizações intermediárias são feitas quando ocorrem eventos materiais, como grandes expansões de unidades, ganhos de contratos significativos ou choques de custo súbitos. Imediatamente antes da entrega, realizamos uma passagem final de atualização para que os clientes recebam a visão mais atual, apoiada por entradas rastreáveis.
Tamanho do Mercado Europeu de Fabricação e Embalagem de Alimentos por Contrato Segundo a Mordor Intelligence Versus Outras Estimativas Publicadas
Os valores publicados para este mercado podem parecer muito distantes entre si porque a palavra "contrato" é tratada de forma diferente entre os estudos, e alguns também misturam linhas de serviço adjacentes que nem sempre são vendidas como uma taxa de terceirização distinta. As diferenças também surgem da forma como os analistas tratam contratos combinados, qual referência temporal de moeda é usada, e se a estimativa é atualizada após uma grande mudança contratual ou um redesenho de embalagem motivado por regulamentação.
Algumas estimativas ampliam o escopo ao adicionar serviços gerais de embalagem e atividades logísticas mais amplas para produtos alimentícios em toda a Europa. Na Mordor Intelligence, o valor é contabilizado quando um prestador terceirizado obtém receita por serviços de fabricação de alimentos por contrato e embalagem por contrato, com armazenagem e fulfillment incluídos apenas quando contratados e faturados como parte do mesmo compromisso de serviço.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 114,71 bilhões de USD (2026) | |
| Base de Dados do Setor A | 123,90 bilhões de USD (2026) | Frequentemente combina serviços mais amplos de embalagem e logística terceirizada para alimentos, o que pode incluir atividades não vinculadas a taxas de co-fabricação de alimentos ou embalagem por contrato, e pode não eliminar sobreposições quando um prestador subcontrata parte do trabalho. |
| Publicação Setorial B | 98,40 bilhões de USD (2025) | Normalmente foca apenas na receita de co-fabricação, deixando de fora uma grande parcela dos serviços de embalagem por contrato, retrabalho e reetiquetagem motivada por conformidade, e pode aplicar premissas conservadoras de taxa de serviço que ficam atrás da reprecificação recente de contratos. |
A tabela mostra que a diferença é explicada principalmente pelas escolhas de escopo e pela forma como os contratos de serviço combinados são tratados no cálculo. Ao vincular o total às receitas de serviços terceirizados e depois verificá-lo em relação a indicadores visíveis de atividade de produção e embalagem, mantemos a estimativa repetível e reduzimos o risco de contar em excesso serviços adjacentes ou de deixar de captar o valor de embalagem por contrato que é material na Europa.


Principais Questões Respondidas no Relatório
Qual é o valor atual do mercado europeu de fabricação contratada e embalagem de alimentos?
O mercado está avaliado em USD 114,71 bilhões em 2026 e deve atingir USD 182,86 bilhões até 2031.
Qual segmento de serviço está crescendo mais rapidamente na terceirização europeia?
Os serviços de formulação personalizada e P&D devem crescer a uma CAGR de 10,18% até 2031, à medida que as marcas buscam inovação rápida.
Qual formato de embalagem domina a co-embalagem contratada na Europa?
Os formatos flexíveis lideram com 58,02% de participação em 2025 e devem expandir-se a uma CAGR de 12,21%, impulsionados pelo comércio eletrônico e pelos mandatos de sustentabilidade.
Qual país apresenta a maior taxa de crescimento na fabricação contratada de alimentos na Europa?
A Espanha deve registrar uma CAGR de 11,83% até 2031 após investimentos significativos em capacidade.
Como as regulamentações de sustentabilidade da UE afetam os contratantes?
O PPWR e o Pacto Verde exigem conteúdo reciclado e redução de carbono, pressionando os contratantes a investir em materiais recicláveis e operações de baixo carbono.
Quais investimentos recentes sinalizam confiança no setor?
Os projetos de alto perfil incluem a fábrica espanhola da Kraft Heinz de EUR 70 milhões (USD 82,07 milhões) e a expansão alemã da MULTIVAC de EUR 100 milhões (USD 117,2 milhões), ambas concluídas ou anunciadas em 2024-2025.
Página atualizada pela última vez em:



