
Tamanho e Participação do Mercado Europeu de Servidores para Centros de Dados
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
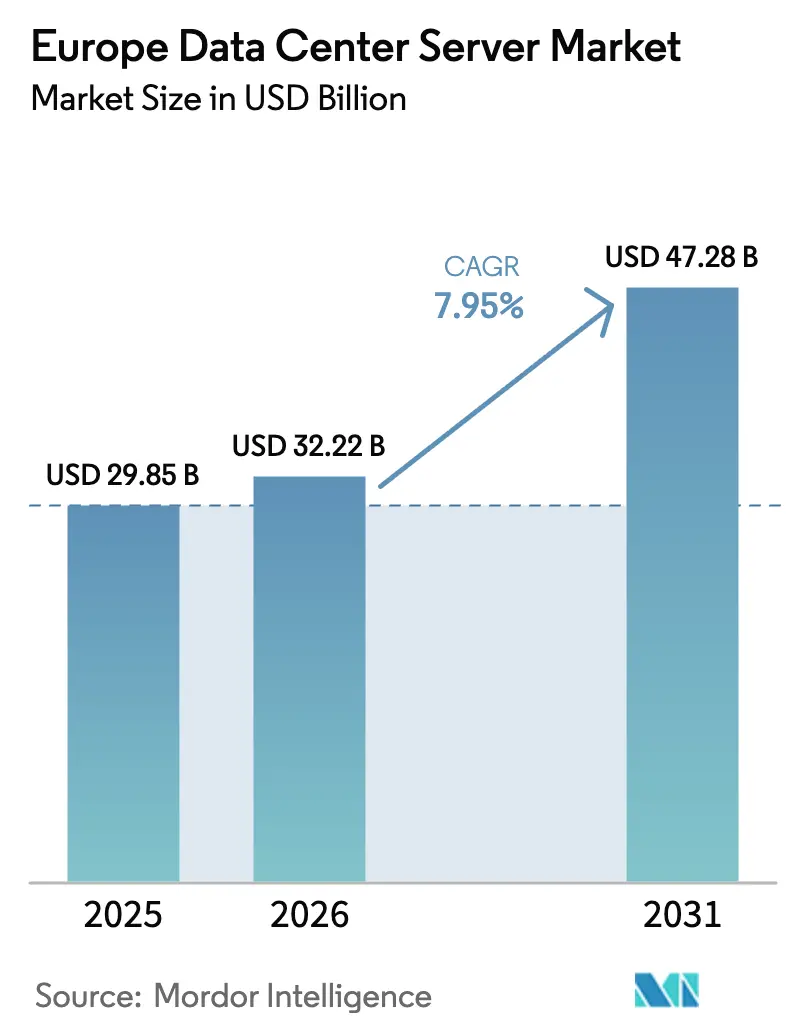
| Tamanho do mercado no ano base (2025) | 29.85 Bilhões de dólares |
| Tamanho do Mercado (2026) | 32.22 Bilhões de dólares |
| Tamanho do Mercado (2031) | 47.28 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 7.95 % |
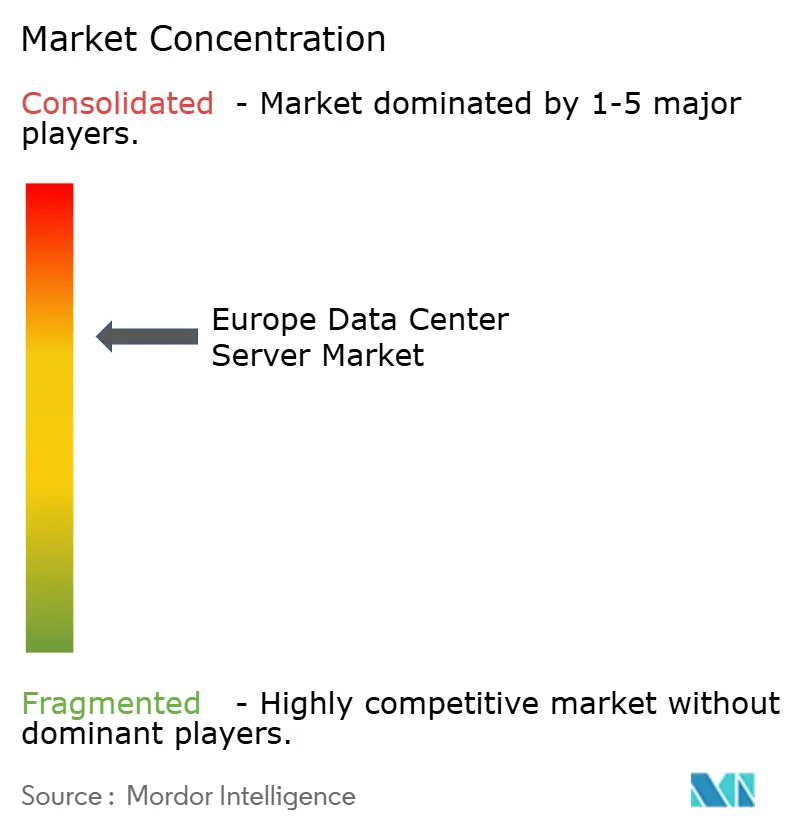
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado Europeu de Servidores para Centros de Dados por Mordor Intelligence
Espera-se que o tamanho do mercado europeu de servidores para centros de dados cresça de 29,85 mil milhões de USD em 2025 para 32,22 mil milhões de USD em 2026, com previsão de atingir 47,28 mil milhões de USD até 2031, a um CAGR de 7,95% no período 2026-2031. A procura está a acelerar à medida que os hyperscalers, operadores de telecomunicações e empresas implementam infraestruturas otimizadas para IA, renovam parques tecnológicos legados e cumprem os novos mandatos de sustentabilidade da UE. Designs com alta densidade de GPU, arrefecimento líquido e nós de borda estão a remodelar os padrões de aquisição, enquanto a Lei de Dados da UE e os programas de soberania nacional promovem a computação na região. A escassez na cadeia de abastecimento de GPUs avançadas elevou os prazos de entrega para muito além de 52 semanas, forçando estratégias de abastecimento híbrido. Entretanto, o aumento dos custos de energia e a escassez de terrenos nos centros FLAPD (Frankfurt, Londres, Amsterdão, Paris, Dublin) canalizam a nova construção para a Europa Central e Oriental e para locais nórdicos.
Principais Conclusões do Relatório
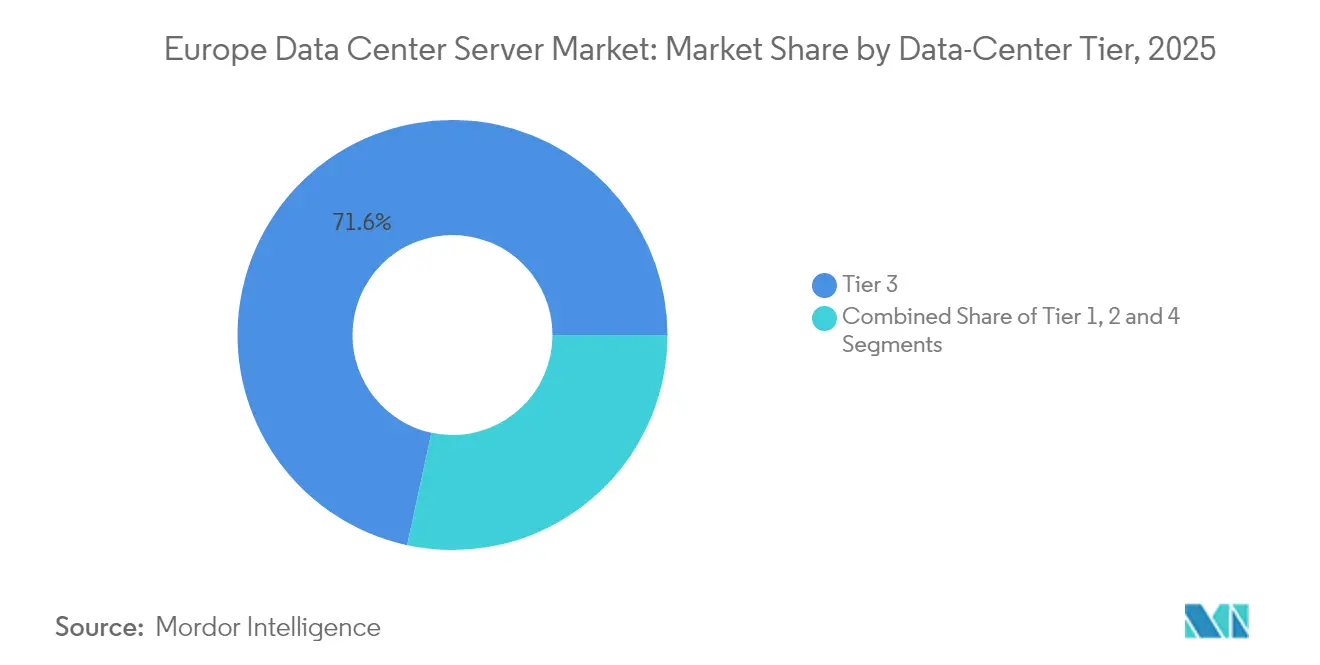
- Por nível do centro de dados, o Nível 3 liderou com 71,62% da participação no mercado europeu de servidores para centros de dados em 2025; prevê-se que o Nível 4 se expanda a um CAGR de 9,98% até 2031.
- Por fator de forma, as lâminas de meia altura detinham 63,85% da quota de receita em 2025; as lâminas de quarto de altura/micro registam o CAGR projetado mais elevado, de 8,35%, até 2031.
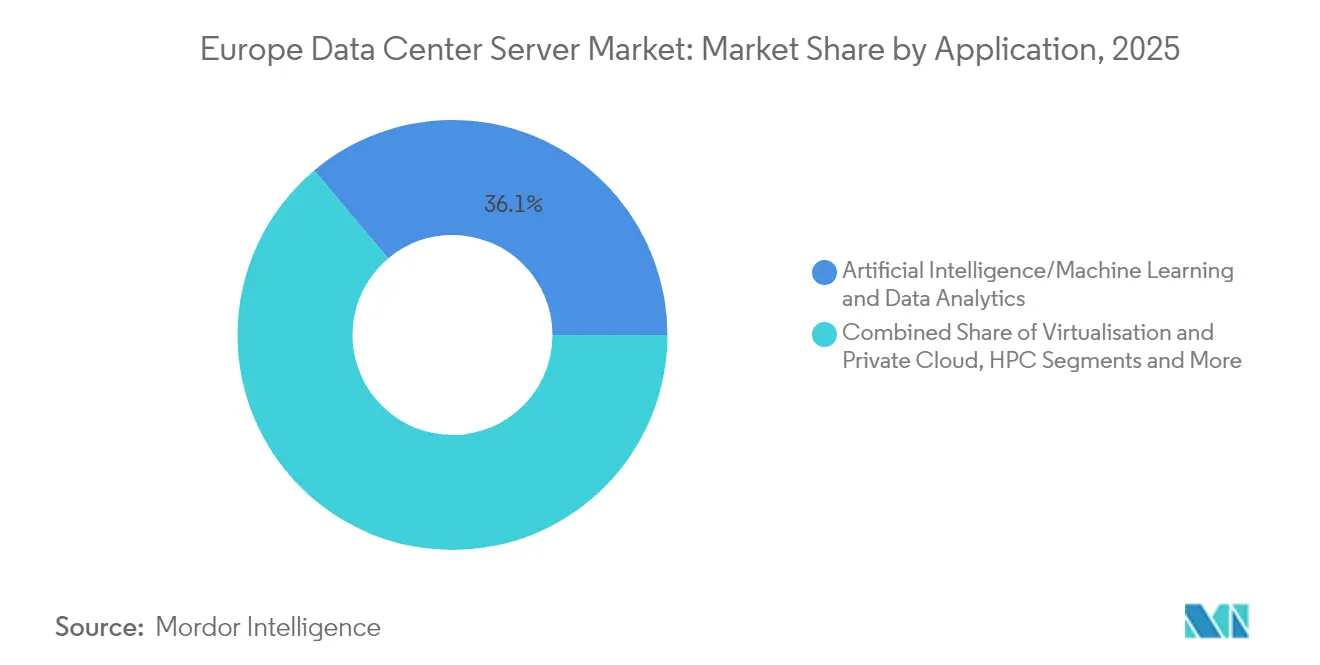
- Por aplicação, as cargas de trabalho de IA/ML representaram 36,12% da participação no tamanho do mercado europeu de servidores para centros de dados em 2025, enquanto a virtualização/nuvem privada avança a um CAGR de 8,06% até 2031.
- Por tipo de centro de dados, as instalações de colocalização captaram 53,12% da quota de receita em 2025; os fornecedores hyperscaler/nuvem estão a crescer mais rapidamente, a um CAGR de 8,72%.
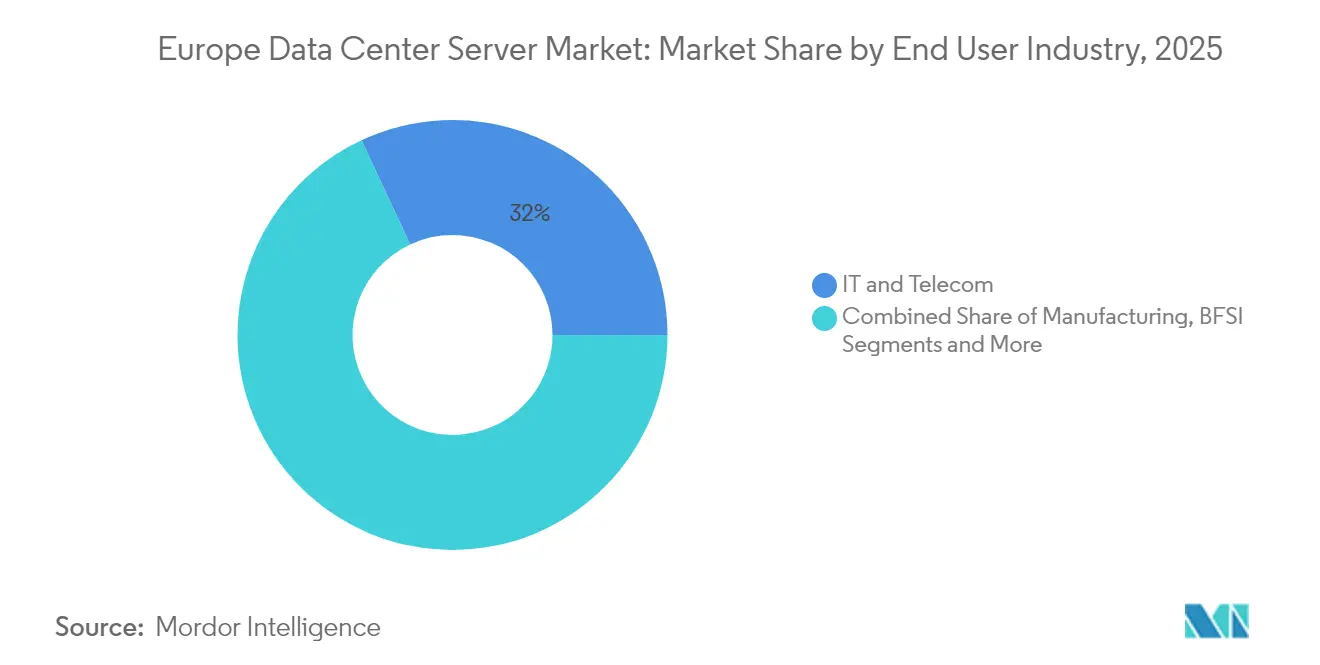
- Por setor de utilização final, as TI e telecomunicações comandavam 31,96% da participação em 2025; a fabricação e a Indústria 4.0 registam o crescimento mais rápido, a um CAGR de 9,14%.
- Por país, a Alemanha detinha 24,78% do tamanho do mercado europeu de servidores para centros de dados em 2025; a Polónia é o mercado de crescimento mais rápido, com um CAGR de 10,22%.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspetivas do Mercado Europeu de Servidores para Centros de Dados
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~)% de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Adoção de computação em nuvem e X como Serviço | +2.1% | Global, com mercados FLAPD na liderança | Médio prazo (2-4 anos) |
| Implementação comercial rápida de 5G e nós de borda | +1.8% | Alemanha, Países Baixos, região nórdica | Curto prazo (≤ 2 anos) |
| Ciclo de renovação hyperscale para servidores GPU/IA | +2.5% | França, Alemanha, mercados centrais do Reino Unido | Curto prazo (≤ 2 anos) |
| Incentivos do Pacto Ecológico Europeu para racks com arrefecimento líquido | +1.2% | Em toda a UE, ênfase nórdica | Longo prazo (≥ 4 anos) |
| IA Soberana / Lei de Dados da UE a impulsionar a computação na região | +1.9% | França, Alemanha, Países Baixos | Médio prazo (2-4 anos) |
| Ascensão de micro centros de dados modulares e pré-fabricados | +0.9% | Mercados de borda, cidades secundárias | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Adoção de computação em nuvem e X como Serviço
Os hyperscalers estão a construir zonas de disponibilidade específicas por região, impulsionando uma procura sustentada de servidores em escala de rack. A Microsoft confirmou três novos centros de dados no norte de França, enquanto a AWS criou uma entidade autónoma de Nuvem Soberana Europeia para satisfazer as regras de residência de dados aws.amazon.com. Os operadores holandeses estimam que os centros de dados acrescentam agora 7,6% ao PIB nacional devido a esta atividade. [1]Comissão Europeia, "Observatório de Borda da UE," europeancommission.europa.eu Estudos de caso empresariais, como a migração de 10.000 colaboradores da Uniper para o Azure, resultando numa redução de 50% nos incidentes de TI, ilustram ganhos operacionais tangíveis.
Implementação de 5G e nós de borda
Os operadores implementam micro centros de dados em locais de estações de base para cumprir os objetivos de latência inferior a 20 ms no âmbito do programa Observatório de Borda da UE. A rede 5G privada da Ericsson na fábrica de aquecedores solares da Calpak na Grécia demonstra casos de uso na fabricação, enquanto a German Edge Cloud alimenta a fábrica de Indústria 4.0 da Rittal com mais de 250 máquinas em rede.
Renovação hyperscale para servidores GPU/IA
A Dell registou 12,1 mil milhões de USD em encomendas de servidores otimizados para IA durante o primeiro trimestre de 2025, refletindo a urgência corporativa em treinar modelos generativos.[2]Dell Technologies, "Resultados do 1.º Trimestre do Exercício Fiscal 2026," dell.comA HPE garantiu um contrato de 1 mil milhão de USD para construir o cluster de IA da plataforma X de Elon Musk, sublinhando a escala de um único negócio. A NVIDIA está a enviar sistemas Blackwell que fornecerão 3.000 exaflops em quatro países da UE, a maior implementação coordenada de IA na Europa.
Incentivos do Pacto Ecológico Europeu para arrefecimento líquido
Os operadores podem beneficiar de isenções fiscais de eficiência energética quando o PUE melhora, catalisando a adoção de sistemas de imersão. A solução de imersão submersa da GlobalConnect reduz o consumo de energia em 90% e diminui a área de ocupação em 80% globalconnect.dk. A OVHcloud reporta um PUE de 1,28 com circuitos híbridos de imersão em água, bem abaixo da média regional de 1,55.
Análise de Impacto das Restrições*
| Restrição | (~)% de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Escalada do CapEx para novas instalações | -1.8% | Mercados de custo elevado: Londres, Frankfurt, Amsterdão | Curto prazo (≤ 2 anos) |
| Preços voláteis de eletricidade e carbono | -1.4% | Alemanha, Reino Unido, regiões industriais | Médio prazo (2-4 anos) |
| Escassez na cadeia de abastecimento de GPUs/CPUs avançadas | -2.1% | Impacto global, agudo em implementações focadas em IA | Curto prazo (≤ 2 anos) |
| Regulamentações mais rigorosas sobre reutilização de calor residual e PUE | -0.7% | Em toda a UE, região nórdica na liderança em conformidade | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Escalada do CapEx para novas instalações
Os custos de terrenos para parcelas de 20 hectares em centros de primeiro nível subiram 23% em 2025, enquanto as filas de espera para alocação de energia excedem os 36 meses.[3]Cushman & Wakefield, "Custos Globais de Construção de Centros de Dados 2025," cushmanwakefield.comA Vantage Data Centers recorreu a uma titularização de 720 milhões de EUR (829,16 milhões de USD) para financiar quatro construções na Alemanha, demonstrando financiamento criativo. A escassez de mão de obra também infla os orçamentos, levando os promotores a orientar-se para a Polónia e Espanha, onde os custos permanecem 15-20% mais baixos.
Escassez na cadeia de abastecimento de GPUs/CPUs avançadas
Os substratos NVIDIA H100/H200 estão concentrados em Taiwan e no Japão, elevando o risco geopolítico. A procura de memória de alta largura de banda poderá atingir 21 mil milhões de USD em 2025, congestionando as linhas de componentes legados. Emergiu um mercado cinzento, com preços secundários a exceder o MSRP em 70%, levando as empresas a recorrer a duplo abastecimento e a celebrar acordos de fornecimento plurianuais.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Nível do Centro de Dados: A Dominância do Nível 3 Impulsiona os Padrões de Fiabilidade
As instalações de Nível 3 representaram 71,62% da participação no mercado europeu de servidores para centros de dados em 2025, um testemunho do seu equilíbrio entre custo e resiliência. As instituições financeiras aceleraram as atualizações após recentes interrupções, adotando o Nível 3 para cargas de trabalho críticas para transações. O DZ BANK implementou o Hitachi Vantara EverFlex para garantir armazenamento sempre disponível, reforçando esta preferência. Prevê-se que o tamanho do mercado europeu de servidores para centros de dados para o Nível 4 se expanda 9,98% anualmente, à medida que os operadores de IA e nuvem soberana exigem tempo de atividade tolerante a falhas. Projetos de supercomputadores governamentais, como o contrato da Eviden com a Sérvia, validam o crescente apelo do Nível 4.
As implementações de borda sustentam o uso limitado de suites de Nível 1/2 para ambientes de desenvolvimento onde a proximidade importa mais do que a redundância. No entanto, as diretivas mais rigorosas da UE sobre relatórios de incidentes poderão gradualmente deslocar mesmo os locais periféricos para a certificação de Nível 3, sustentando uma melhoria estrutural nos requisitos de especificação em todo o mercado europeu de servidores para centros de dados.


Por Fator de Forma: As Lâminas de Meia Altura Lideram a Evolução da Computação Densa
As lâminas de meia altura retiveram 63,85% da receita em 2025, ancorando os parques de virtualização legados. A linha ThinkSystem V4 da Lenovo, construída sobre o Intel Xeon 6, renova este segmento principal. O tamanho do mercado europeu de servidores para centros de dados para lâminas de quarto de altura está a crescer mais rapidamente, a um CAGR de 8,35%, à medida que os operadores equipam nós de micro-borda dentro de estabelecimentos de retalho e torres de telecomunicações.
As lâminas de altura total permanecem vitais para clusters de GPU; o UCS C845A da Cisco acomoda oito GPUs NVIDIA em 4 RU, cumprindo orçamentos de energia de rack apertados. Arquiteturas de referência modulares como o NVIDIA MGX permitem aos operadores instalar novos cartões aceleradores sem substituir os trilhos, prolongando a vida útil dos ativos e reduzindo o TCO.
Por Aplicação/Carga de Trabalho: A IA/ML Transforma os Requisitos dos Servidores
As cargas de trabalho de IA/ML capturaram 36,12% da participação no mercado europeu de servidores para centros de dados em 2025, ultrapassando a Computação de Alto Desempenho pela primeira vez. As empresas treinam grandes modelos de linguagem em clusters construídos em torno do AMD EPYC e do NVIDIA H100; a CHARM Therapeutics transferiu o seu parque de 128 GPUs do Reino Unido para a Islândia para combinar energia verde com desempenho. A análise intensiva em armazenamento também se expande à medida que as unidades NVMe e E3.S reduzem a latência de E/S para abaixo de 50 µs.
A virtualização/nuvem privada regista um CAGR de 8,06% até 2031, à medida que bancos e seguradoras eliminam progressivamente os mainframes locais. O supercomputador Blue Lion da HPE no Centro Leibniz, arrefecido 100% por líquido direto, proporciona acelerações de 30×, comprovando o papel do arrefecimento avançado na consolidação de IA e Computação de Alto Desempenho.
Por Tipo de Centro de Dados: As Instalações de Colocalização Fazem a Ponte entre as Exigências Empresariais e Hyperscale
Os fornecedores de colocalização capturaram 53,12% do tamanho do mercado europeu de servidores para centros de dados em 2025, oferecendo ambientes prontos para conformidade sem pressão de capital. A aquisição das instalações irlandesas da BT pela Equinix reflete uma viragem para geografias de energia verde. Os hyperscalers apresentam um CAGR de 8,72% à medida que a Microsoft, a Google e a Meta pré-provisionam capacidade para IA.
A ocupação híbrida está a emergir: as empresas transferem cargas de trabalho estáveis para instalações de colocalização enquanto expandem os trabalhos de IA para a nuvem. A expansão de 1,4 mil milhões de EUR da Vantage Data Centers demonstra grandes campus construídos à medida para esta tendência.
Por Setor de Utilização Final: As TI e Telecomunicações Lideram o Investimento em Infraestrutura Digital
As TI e telecomunicações detinham 31,96% da receita em 2025, impulsionadas pelas atualizações do núcleo 5G e pelo crescimento OTT. O Deutsche Bank reduziu o número de servidores em 25% utilizando o Google Distributed Cloud na sua plataforma Autobahn FX. A fabricação é o setor de crescimento mais rápido, a um CAGR de 9,14%, à medida que a análise de borda otimiza as linhas de produção. A fábrica da Rittal em Haiger, gerida pela German Edge Cloud, ilustra o controlo de qualidade em tempo real à escala.
Os cuidados de saúde continuam a sua cautelosa migração para a nuvem; o NHS encerra salas legadas mas mantém servidores locais para conjuntos de dados classificados ao abrigo do RGPD. Empresas de serviços públicos de energia como a Vattenfall utilizam o Databricks Intelligence para modelar o despacho de energias renováveis, destacando os diversos impulsionadores da procura.
Análise Geográfica
A Alemanha manteve a liderança com uma participação de 24,78% no mercado europeu de servidores para centros de dados em 2025. A bolsa de internet DE-CIX de Frankfurt e os numerosos inquilinos corporativos sustentam uma elevada absorção de racks. As receitas poderão atingir 25,3 mil milhões de USD até 2029, à medida que os novos campus do Rhein-Main asseguram 600 MW de energia da rede. A escassez de terrenos e as filas de espera de 18 meses para ligação à rede elétrica, no entanto, empurram os operadores para Berlim e a Renânia do Norte-Vestfália.
A Polónia está a emergir mais rapidamente, com um CAGR de 10,22%, à medida que Varsóvia se torna um centro de acesso à nuvem. A Google, a Microsoft e a Oracle encomendaram todas zonas de disponibilidade superiores a 50 MW, aproveitando tarifas de eletricidade atrativas e a proximidade com a Europa Ocidental. O plano de década digital do governo, no valor de 11 mil milhões de PLN, aloca incentivos para instalações de colocalização regionais, acelerando os pipelines de fornecimento de racks.
Panorama regulatório
A política da UE está tornando mais rigorosos os requisitos de desempenho energético e divulgação de sustentabilidade para data centers, enquanto as regras de eficiência a nível de produto para servidores empresariais permanecem em vigor. Sob a Diretiva de Eficiência Energética (Diretiva (UE) 2023/1791), os data centers com demanda de energia de TI instalada de pelo menos 500 kW enfrentam monitoramento e relatórios obrigatórios, com relatório anual até 15 de maio. Organizações que excedem 10 TJ de consumo anual de energia também têm obrigações adicionais de auditoria energética empresarial com vencimento em 11 de outubro de 2026. Paralelamente, o Regulamento Delegado (UE) 2024/1364 introduz um esquema de classificação comum da União para data centers, a fim de padronizar os relatórios de sustentabilidade em locais de colocation, hyperscaler e empresariais.
No lado do hardware, o Regulamento da Comissão (UE) 2019/424 continua a estabelecer requisitos obrigatórios de ecodesign para servidores empresariais, incluindo eficiência mínima e consumo em estado inativo. Esses requisitos influenciam as escolhas de plataforma dos OEMs e os ciclos de atualização. As obrigações de reaproveitamento de calor residual aplicam-se aos data centers que iniciarem operações a partir de 1º de julho de 2026, reforçando a demanda por configurações de servidores e designs de racks que suportem maior utilização, refrigeração líquida e layouts prontos para recuperação de calor nas grandes construções europeias.
Panorama Competitivo
A concorrência está a intensificar-se à medida que os ciclos de renovação de IA perturbam posições consolidadas. A Intel responde com os E-cores Sierra Forest direcionados para cargas de trabalho em nuvem, mas a disponibilidade apenas no segundo semestre de 2025 atrasa o momentum. O quase monopólio da NVIDIA em GPUs de topo é simultaneamente uma vantagem e um estrangulamento; as alocações favorecem os oito principais OEMs, criando escassez para os integradores de nível médio.
Os campeões europeus aproveitam as narrativas de soberania. A OVHcloud comercializa clusters de IA na região arrefecidos por circuitos de água proprietários; os players globais são obrigados a igualar tais métricas de sustentabilidade. Os fornecedores de arrefecimento líquido como a Submer e a GRC estabelecem parcerias com instalações de colocalização para modernizar salas existentes, criando uma camada competitiva secundária em torno da eficiência energética. A resiliência da cadeia de abastecimento torna-se um fator decisivo; os fornecedores capazes de garantir alocações de substrato e HBM bloqueiam encomendas com 12 meses de antecedência, pressionando os concorrentes mais lentos.
Líderes do Setor Europeu de Servidores para Centros de Dados
Dell Technologies
Hewlett Packard Enterprise
Lenovo Group
Cisco Systems
Fujitsu
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Construções de computação soberana e programas de capacidade em nível da UE criam espaço em branco para implantações de servidores dentro da região e alinhadas à conformidade, com destaque para configurações densas em GPU e refrigeradas a líquido que podem se alinhar aos requisitos de relatórios de sustentabilidade e desempenho energético. O Cloud and AI Development Act (CADA), conforme discutido em análises políticas e jurídicas da UE, visa uma expansão material da capacidade de data centers da UE em uma janela de cinco a sete anos e faz referência a cerca de EUR 200 bilhões em investimento privado, ligando o crescimento da infraestrutura de IA a restrições de rede elétrica e licenciamento. A criação pela AWS de uma entidade European Sovereign Cloud, juntamente com a atividade de fornecedores em torno de pilhas de IA soberana, sustenta a demanda por plataformas de servidores configuráveis que podem ser localizadas por país e por setor regulamentado.
As restrições de energia e acesso à rede elétrica em polos metropolitanos também deslocam a oportunidade para designs e modelos de entrega que reduzem o tempo até a energização e melhoram a eficiência por rack. Construções modulares, sistemas em escala de rack e refrigeração líquida projetada para altas densidades de potência se encaixam nessa direção. Abordagens tripartites citadas em discussões regulatórias da UE, envolvendo operadores, partes interessadas do setor energético e autoridades públicas, delineiam um caminho para licenciamento acelerado e conexões prioritárias à rede quando os projetos se comprometem com designs sustentáveis. Isso favorece fornecedores e integradores capazes de fornecer telemetria energética auditável, apoiar o esquema de classificação de data centers da UE e entregar infraestrutura pronta para reaproveitamento de calor. A escassez de oferta de aceleradores avançados mantém as aquisições ancoradas em fornecimento híbrido, acordos de fornecimento plurianuais e soluções de rack turnkey, o que deixa espaço para OEMs e parceiros de canal capazes de garantir alocações e entregar arquiteturas de referência validadas para ciclos de atualização de IA e virtualização em todo o FLAPD, bem como em locais emergentes da Europa Central e Oriental e nórdicos.
Desenvolvimentos recentes do setor
- Julho de 2026: Contrato da EuroHPC JU com Dell Technologies e E4 Computer Engineering para adquirir um supercomputador de IA para a fábrica de IA IT4LIA em Bolonha, Itália. O acordo destaca a aquisição de hardware de IA da UE para infraestrutura de pesquisa pública. O projeto expande o envolvimento da Dell em implantações de supercomputação europeias e apoia a capacidade de computação de IA e HPC baseada na Europa, além do alinhamento com a soberania.
- Julho de 2026: Acordo de cinco anos da Vodafone Espanha com a Dell para expandir a capacidade de data center usando a Dell APEX Infrastructure. O acordo indica demanda contínua por infraestrutura escalável e sob demanda no sul da Europa. Ele amplia as ofertas do tipo IaaS da Dell na região e ressalta o valor da capacidade flexível em mercados europeus regulamentados.
- Julho de 2026: Lançamento de plataforma de nuvem de IA soberana na Holanda por meio de parcerias com Volt e NorthC, com início das operações previsto para outubro de 2026. A nova plataforma adiciona capacidade de nuvem soberana europeia para cargas de trabalho de IA. Ela reforça a posição da Dell nos mercados de data centers habilitados para nuvem soberana em toda a Europa e apoia os requisitos de conformidade dentro da região.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e cobertura do mercado
Este mercado abrange a receita gerada por servidores implantados dentro de data centers na Europa, contabilizada em base de valor em USD para o ano, e focada na demanda ligada aos ciclos de construção e atualização de data centers.
Exclusões de escopo: Este dimensionamento exclui infraestrutura não relacionada a servidores, como arrays de armazenamento, equipamentos de rede, racks, energia e equipamentos de refrigeração.
Visão geral da segmentação
- Por Nível do Centro de Dados
- Nível 1 e 2
- Nível 3
- Nível 4
- Por Fator de Forma
- Lâminas de Meia Altura
- Lâminas de Altura Total
- Lâminas de Quarto de Altura / Micro-lâminas
- Por Aplicação / Carga de Trabalho
- Virtualização e Nuvem Privada
- Computação de Alto Desempenho (CAD)
- Inteligência Artificial/Aprendizagem Automática e Análise de Dados
- Centrado em Armazenamento
- Gateways de Borda / IoT
- Por Tipo de Centro de Dados
- Fornecedores Hyperscaler/Serviços em Nuvem
- Instalações de Colocalização
- Empresarial e de Borda
- Por Setor de Utilização Final
- BFSI
- TI e Telecomunicações
- Saúde e Ciências da Vida
- Fabricação e Indústria 4.0
- Energia e Serviços Públicos
- Governo e Defesa
- Por Geografia
- Áustria
- Bélgica
- Dinamarca
- França
- Alemanha
- Irlanda
- Itália
- Países Baixos
- Noruega
- Resto da Europa
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental é usada para mapear os limites do mercado e ancorar o modelo em sinais de dados observáveis que expliquem por que os servidores estão sendo adquiridos na Europa. Normalmente, fazemos referência a fontes de política pública e conformidade, como materiais de energia e ecodesign da Comissão Europeia para servidores, além de estatísticas comerciais oficiais que nos ajudam a verificar a consistência dos fluxos de importação de hardware para a Europa.
Também recorremos a fontes do ecossistema de data centers, como associações comerciais europeias e atualizações de infraestrutura digital em nível nacional, e revisamos registros de empresas, relatórios anuais e apresentações para investidores que discutem adições de capacidade e prioridades de capex. Para refinar os dados de entrada do modelo, utilizamos assinaturas de dados financeiros e inteligência corporativa, bancos de dados de patentes e, quando disponíveis, bancos de dados de importação e exportação em nível de embarque para verificar direcionalmente onde a oferta está sendo destinada. As fontes listadas aqui são ilustrativas, e adicionamos outras referências públicas e pagas para preencher lacunas, validar premissas e esclarecer pontos que permanecem incertos.
Entrevistas e pesquisas primárias
O trabalho primário é usado para testar o que as fontes documentais não conseguem explicar bem, especialmente a divisão entre novas construções de capacidade e ciclos de substituição, e como as configurações estão mudando para cargas de trabalho de IA e alto desempenho. Conversamos com uma combinação de operadores de data centers, participantes do lado da oferta de servidores e canais de integração de sistemas em toda a Europa, para que as premissas sobre demanda por unidade, mix de configuração e movimento de preços pudessem ser ajustadas ao que realmente está sendo adquirido em cada país.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 26% | CXOs: 16% |
| Nível médio: 58% | Líderes funcionais/de unidade: 39% |
| Empresas menores: 16% | Gerentes: 45% |
Dimensionamento e previsão de mercado
A construção principal do mercado começa com uma lógica top-down, na qual os sinais de expansão de data centers são reconstruídos em pools de demanda de servidores, e depois traduzidos em receita usando faixas realistas de configuração e preço. Na prática, o modelo está vinculado ao que está acontecendo na Europa em implantações hyperscale, adições de colocation e atividade de atualização de data centers empresariais, que são então convertidas em valor de compra anual de servidores.
Para manter a abordagem prática, contamos com algumas variáveis fáceis de explicar e reverificar: o ritmo das construções de data centers por país, a divisão das implantações por tipo de data center (por exemplo, hyperscaler versus colocation), as mudanças no mix de fatores de forma, a demanda de aplicações da virtualização e nuvem privada versus computação de alto desempenho, e o movimento de preços observado à medida que configurações mais novas ganham participação. Como qualquer entrada isolada pode ser ruidosa, os resultados são corroborados com aproximações bottom-up seletivas, como volumes de unidades amostrados multiplicados por preços médios de venda para configurações comuns, verificações de canal sobre o momento das aquisições e divisões de receita do lado da oferta discutidas em entrevistas. Quando a visibilidade direta é limitada para implantações menores, as lacunas são tratadas usando premissas de penetração conservadoras, que são revisadas com especialistas locais e ajustadas apenas quando múltiplos sinais apontam na mesma direção.
Para a previsão, é utilizada uma análise de cenários para que o modelo possa refletir tanto anos mais estáveis, impulsionados por atualizações, quanto mudanças abruptas quando grandes construções ou upgrades impulsionados por IA aceleram a demanda. Os pesos dos cenários são orientados pelo que os respondentes primários esperam em termos de prazos de pedidos, liberações orçamentárias e cronogramas de implantação, antes que os valores finais ano a ano sejam fixados.
Validação de dados e ciclo de atualização
A validação ocorre por meio de verificações cruzadas repetidas com sinais de demanda independentes, e depois por um processo de revisão que busca saltos incomuns por país, aplicação ou tipo de data center. Comparamos os resultados com métricas adjacentes, como adições de capacidade anunciadas, tempo dos ciclos de aquisição e movimentos direcionais de comércio, e qualquer variação significativa desencadeia uma reverificação das premissas e conversas de acompanhamento.
Antes da aprovação final, o modelo é revisado em múltiplas etapas para que a aritmética, a lógica e o tratamento de escopo permaneçam consistentes ao longo de toda a série temporal. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando eventos materiais reconfiguram a demanda, como restrições de oferta súbitas ou mudanças acentuadas de configuração. Pouco antes da entrega, é feita uma revisão final para que os clientes recebam a visão mais atual disponível naquele momento.
Tamanho do mercado de servidores para data centers na Europa segundo a Mordor Intelligence, comparado com outras estimativas publicadas
Publicações diferentes podem apresentar tamanhos de mercado distintos mesmo quando parecem descrever o mesmo tema, porque os itens contabilizados, o recorte geográfico e a lógica de preços podem variar. Para servidores em data centers, a diferença geralmente se explica por a estimativa seguir ou não os ciclos de construção hyperscaler, como ela trata as mudanças no mix de configuração e o que faz com infraestrutura combinada que fica ao lado dos servidores.
Ao acompanhar o movimento de preços em nível de configuração e verificar os fatores de demanda de atualização e novas construções, a Mordor Intelligence mantém o total da Europa focado apenas na receita de servidores, o que evita misturar armazenamento, rede ou equipamentos de instalação que possam inflacionar o valor final.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | USD 29,85 bilhões (2025) | |
| Consultoria Regional A | USD 13,00 bilhões (2024) | Esta estimativa geralmente se assemelha a uma visão de atualização de hardware empresarial, na qual os volumes de implantação hyperscaler e de grande colocation não são totalmente capturados, o que pode reduzir o total. |
| Consultoria Global B | USD 27,58 bilhões (2024) | Um escopo de configuração mais estreito e uma progressão de preços simplificada (com aumento limitado para configurações densas em GPU e blade mais novas) pode manter o valor de mercado mais baixo mesmo quando a demanda por unidade está aumentando. |
Analisando a tabela, a maior parte da diferença vem do que é contabilizado como venda de servidor e da rapidez com que os preços podem se mover à medida que o mix se desloca para construções de maior desempenho. Quando o escopo, a cobertura geográfica e as etapas de preços são claramente definidos e depois reverificados com dados primários, o número final se torna mais fácil de reproduzir e defender ano após ano.


Principais Questões Respondidas no Relatório
Qual é o tamanho atual do mercado europeu de servidores para centros de dados?
O mercado está avaliado em 32,22 mil milhões de USD em 2026 e prevê-se que atinja 47,28 mil milhões de USD até 2031.
Qual país lidera a procura de servidores na Europa?
A Alemanha lidera com uma participação de 24,78% em 2025, graças à conectividade de Frankfurt e à grande base empresarial.
Com que rapidez a IA está a impulsionar as atualizações de servidores?
As cargas de trabalho de IA/ML já detêm 36,12% da participação de mercado e as renovações de GPU hyperscale acrescentam cerca de +2,5 pontos percentuais ao CAGR do mercado.
Por que razão os operadores estão a adotar o arrefecimento líquido?
Os incentivos do Pacto Ecológico Europeu e as maiores densidades de rack permitem aos operadores reduzir o consumo de energia em até 90% e atingir um PUE abaixo de 1,3.
Página atualizada pela última vez em:
- Mercado de Servidores para Data Centers
- Mercado de Servidores para Data Centers dos Estados Unidos
- Mercado de Servidores para Data Center do Brasil
- Mercado de Servidores para Data Center na América do Norte
- Mercado de Servidores para Data Centers da Índia
- Mercado de Servidores para Data Centers da América do Sul
- Mercado de Servidores para Data Centers da China
- Mercado de Servidores de Data Center da Suíça
- Mercado de Servidores de Data Center da Suécia
- Mercado de Servidores de Data Center da Noruega
- Mercado de Construção de Data Centers Demanda global por construção, dividida por nível (tier), tamanho de instalação e tipo de instalação.
- Mercado de Data Centers de Inteligência Artificial (IA) Instalações de IA em todo o mundo, divididas por tipo de instalação, componente e tier.
- Mercado de Armazenamento de Data Center da Europa Demanda de armazenamento na Europa, abrangendo tecnologia de armazenamento, tipo de armazenamento e usuário final.
- Mercado Europeu de Redes para Data Centers Demanda por redes em toda a Europa, abrangendo componente, tipo de usuário final e tipo de data center.



