
Tamaño y Participación del Mercado Europeo de Servidores para Centros de Datos
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 29.85 Mil millones de dólares |
| Tamaño del Mercado (2026) | 32.22 Mil millones de dólares |
| Tamaño del Mercado (2031) | 47.28 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 7.95 % |
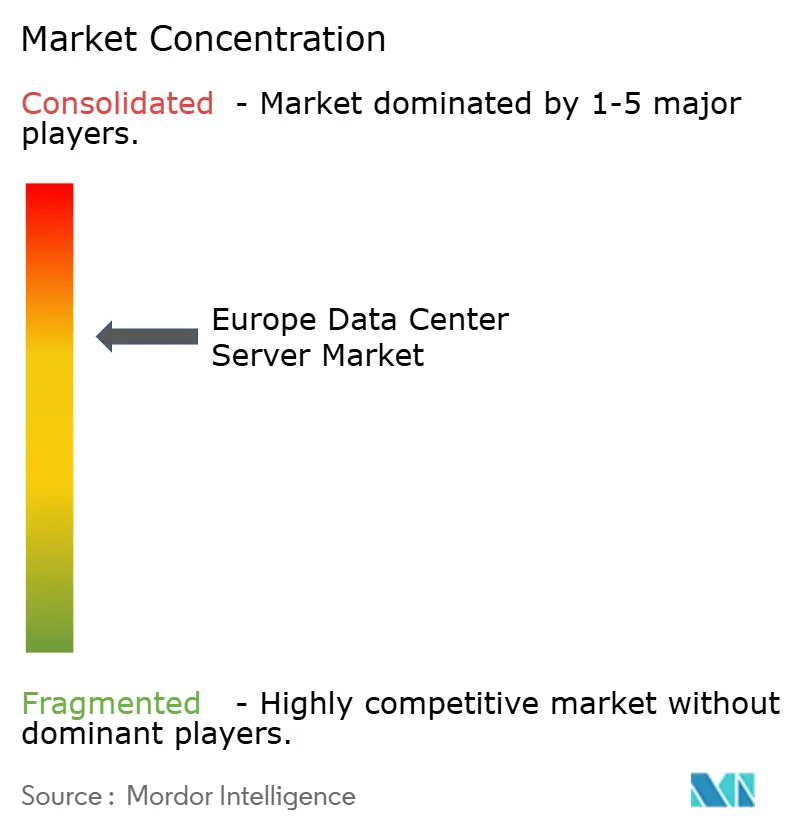
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado Europeo de Servidores para Centros de Datos por Mordor Intelligence
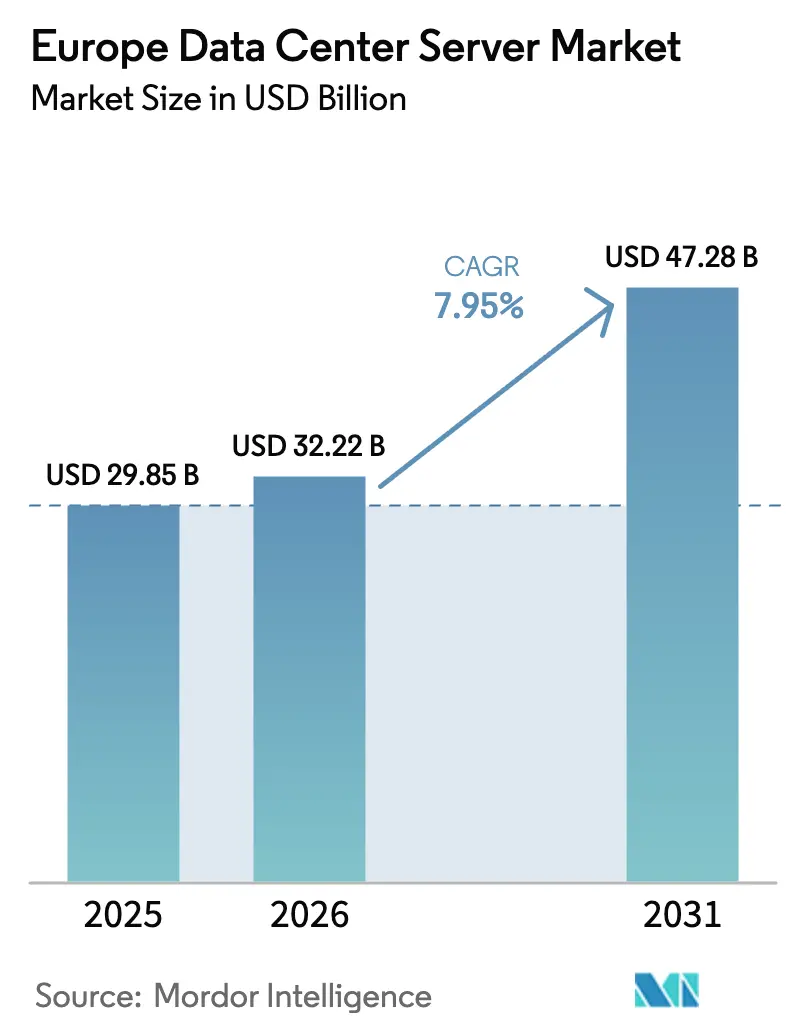
Se espera que el tamaño del mercado europeo de servidores para centros de datos crezca de USD 29,85 mil millones en 2025 a USD 32,22 mil millones en 2026 y se prevé que alcance USD 47,28 mil millones en 2031 a una CAGR del 7,95% durante 2026-2031. La demanda se está acelerando a medida que los hiperescaladores, los operadores de telecomunicaciones y las empresas despliegan infraestructura optimizada para IA, renuevan los parques heredados y cumplen con los nuevos mandatos de sostenibilidad de la UE. Los diseños con alta densidad de GPU, la refrigeración líquida y los nodos perimetrales están reformando los patrones de adquisición, mientras que la Ley de Datos de la UE y los programas de soberanía nacional promueven la computación en la región. La escasez en la cadena de suministro de GPU avanzadas ha elevado los plazos de entrega muy por encima de las 52 semanas, lo que obliga a adoptar estrategias de abastecimiento híbrido. Mientras tanto, el aumento de los costos de energía y la escasez de terrenos en los centros FLAPD (Frankfurt, Londres, Ámsterdam, París, Dublín) canalizan la nueva actividad de construcción hacia Europa Central y Oriental y los sitios nórdicos.
Conclusiones Clave del Informe
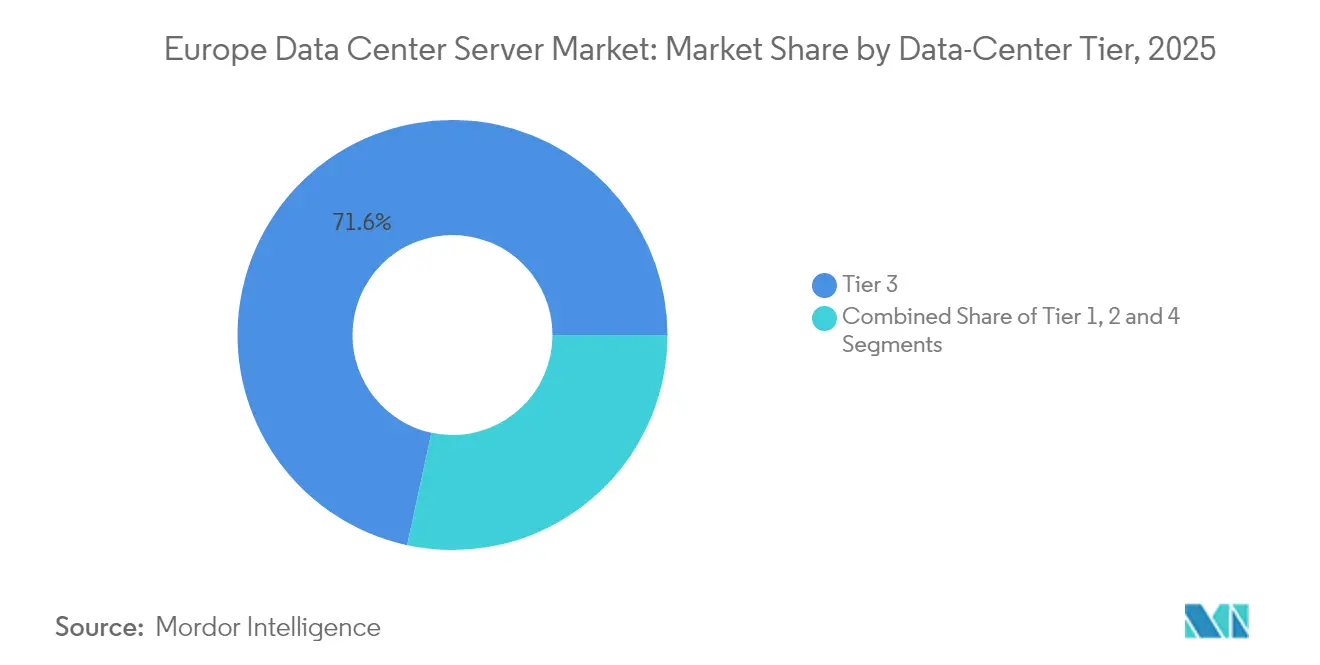
- Por nivel de centro de datos, el Nivel 3 lideró con el 71,62% de la participación del mercado europeo de servidores para centros de datos en 2025; se prevé que el Nivel 4 se expanda a una CAGR del 9,98% hasta 2031.
- Por factor de forma, las cuchillas de media altura mantuvieron una participación de ingresos del 63,85% en 2025; las cuchillas de cuarto de altura/micro registran la CAGR proyectada más alta del 8,35% hasta 2031.
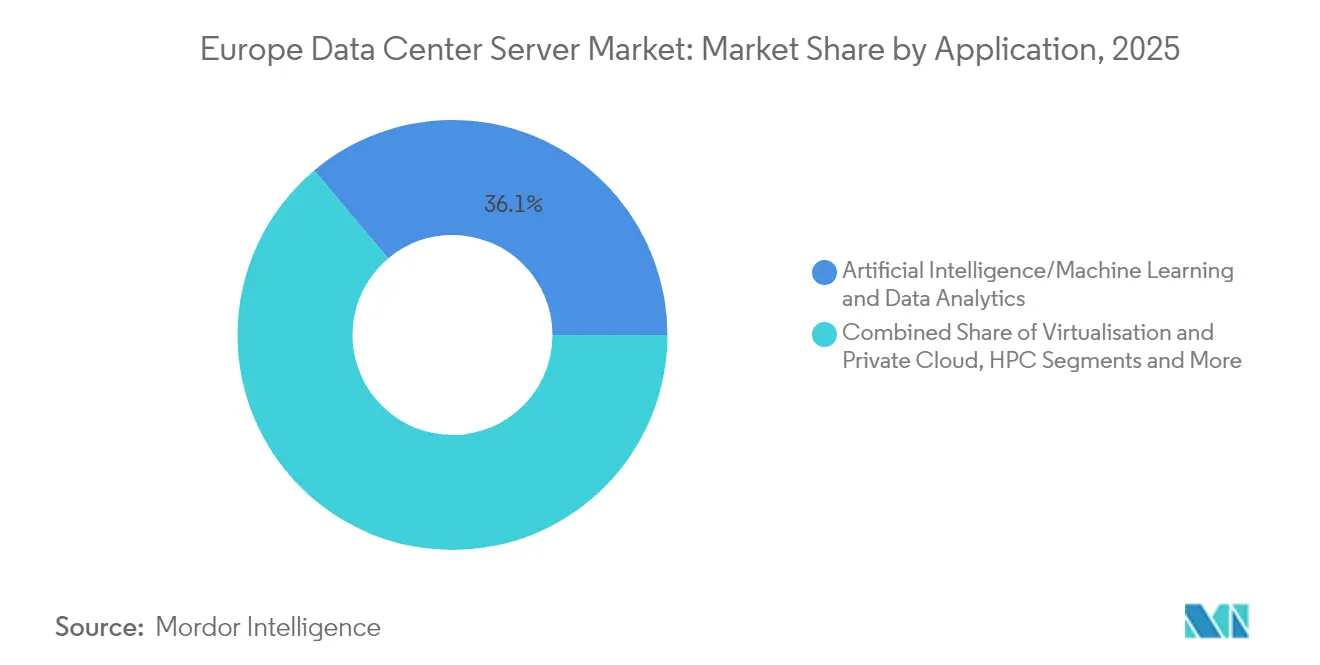
- Por aplicación, las cargas de trabajo de IA/ML representaron el 36,12% de la participación del tamaño del mercado europeo de servidores para centros de datos en 2025, mientras que la virtualización/nube privada avanza a una CAGR del 8,06% hasta 2031.
- Por tipo de centro de datos, las instalaciones de colocación capturaron el 53,12% de la participación de ingresos en 2025; los proveedores hiperescaladores/de nube están creciendo más rápido a una CAGR del 8,72%.
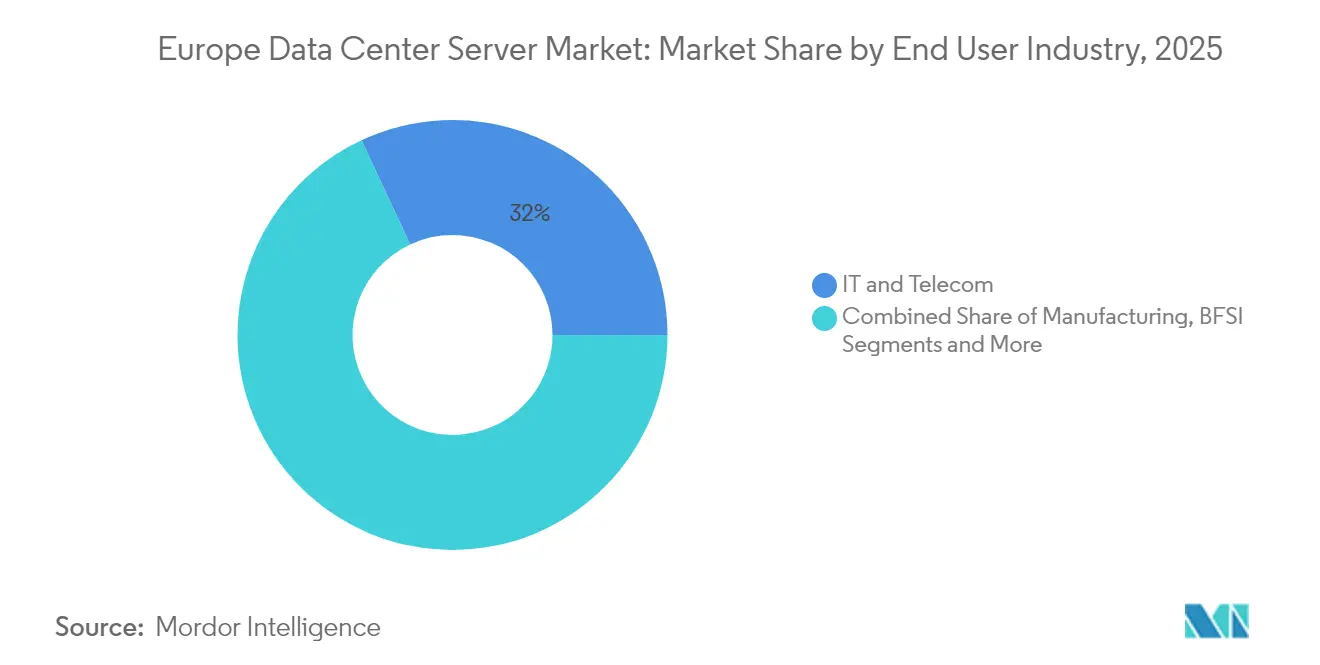
- Por industria de uso final, TI y telecomunicaciones comandaron el 31,96% de participación en 2025; la fabricación y la Industria 4.0 registran el crecimiento más rápido a una CAGR del 9,14%.
- Por país, Alemania mantuvo el 24,78% del tamaño del mercado europeo de servidores para centros de datos en 2025; Polonia es el mercado de más rápido crecimiento con una CAGR del 10,22%.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado Europeo de Servidores para Centros de Datos
Análisis de Impacto de los Impulsores*
| Impulsor | (~)% de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Adopción de computación en la nube y X como Servicio | +2.1% | Global, con mercados FLAPD liderando | Mediano plazo (2-4 años) |
| Despliegue comercial rápido de 5G y nodos perimetrales | +1.8% | Alemania, Países Bajos, región nórdica | Corto plazo (≤ 2 años) |
| Ciclo de renovación hiperescaladora hacia servidores GPU/IA | +2.5% | Francia, Alemania, mercados principales del Reino Unido | Corto plazo (≤ 2 años) |
| Incentivos del Pacto Verde de la UE para bastidores con refrigeración líquida | +1.2% | A nivel de la UE, con énfasis nórdico | Largo plazo (≥ 4 años) |
| IA soberana / Ley de Datos de la UE impulsando la computación en la región | +1.9% | Francia, Alemania, Países Bajos | Mediano plazo (2-4 años) |
| Auge de los microcentros de datos modulares y prefabricados | +0.9% | Mercados perimetrales, ciudades secundarias | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Adopción de computación en la nube y X como Servicio
Los hiperescaladores están construyendo zonas de disponibilidad específicas por región, impulsando una demanda sostenida de servidores a escala de bastidor. Microsoft confirmó tres nuevos centros de datos en el norte de Francia, mientras que AWS formó una entidad independiente de Nube Soberana Europea para satisfacer las normas de residencia de datos aws.amazon.com. Los operadores neerlandeses estiman que los centros de datos ahora añaden el 7,6% al PIB nacional debido a dicha actividad. [1]Comisión Europea, "Observatorio de Borde de la UE," europeancommission.europa.eu Los casos de estudio empresariales, como la migración de 10.000 empleados de Uniper a Azure, que resultó en un 50% menos de incidentes de TI, ilustran ganancias operativas tangibles.
Despliegue de 5G y nodos perimetrales
Los operadores despliegan microcentros de datos en sitios de estaciones base para cumplir con los objetivos de latencia inferior a 20 ms bajo el programa Observatorio de Borde de la UE. La red 5G privada de Ericsson en la planta de calentadores solares griega de Calpak muestra casos de uso en fabricación, mientras que German Edge Cloud impulsa la fábrica de Industria 4.0 de Rittal con más de 250 máquinas en red.
Renovación hiperescaladora hacia servidores GPU/IA
Dell registró USD 12,1 mil millones en pedidos de servidores optimizados para IA durante el primer trimestre de 2025, reflejando la urgencia corporativa de entrenar modelos generativos.[2]Dell Technologies, "Resultados del primer trimestre del ejercicio fiscal 2026," dell.comHPE aseguró un contrato de USD 1.000 millones para construir el clúster de IA de la plataforma X de Elon Musk, subrayando la escala de un solo acuerdo. NVIDIA está enviando sistemas Blackwell que entregarán 3.000 exaflops en cuatro países de la UE, el mayor despliegue coordinado de IA en Europa.
Incentivos del Pacto Verde de la UE para refrigeración líquida
Los operadores pueden reclamar desgravaciones fiscales por eficiencia energética cuando mejora el PUE, catalizando la adopción de sistemas de inmersión. La solución sumergida de GlobalConnect reduce el consumo de energía en un 90% y reduce la huella en un 80% globalconnect.dk. OVHcloud reporta un PUE de 1,28 con bucles híbridos de inmersión en agua, muy por debajo del promedio regional de 1,55.
Análisis de Impacto de las Restricciones*
| Restricción | (~)% de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Escalada del gasto de capital para nuevas instalaciones | -1.8% | Mercados de alto costo: Londres, Frankfurt, Ámsterdam | Corto plazo (≤ 2 años) |
| Precios volátiles de electricidad y carbono | -1.4% | Alemania, Reino Unido, regiones industriales | Mediano plazo (2-4 años) |
| Escasez en la cadena de suministro de GPU/CPU avanzadas | -2.1% | Impacto global, agudo en despliegues centrados en IA | Corto plazo (≤ 2 años) |
| Regulaciones más estrictas sobre reutilización del calor residual y PUE | -0.7% | A nivel de la UE, región nórdica liderando el cumplimiento | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Escalada del gasto de capital para nuevas instalaciones
Los costos de terrenos para parcelas de 20 hectáreas en centros de primer nivel aumentaron un 23% en 2025, mientras que las colas de asignación de energía superan los 36 meses.[3]Cushman & Wakefield, "Costos de Construcción de Centros de Datos Globales 2025," cushmanwakefield.comVantage Data Centers recurrió a una titulización de EUR 720 millones (USD 829,16 millones) para financiar cuatro construcciones en Alemania, mostrando financiamiento creativo. La escasez de mano de obra también infla los presupuestos, lo que lleva a los desarrolladores a orientarse hacia Polonia y España, donde los costos siguen siendo entre un 15% y un 20% más bajos.
Escasez en la cadena de suministro de GPU/CPU avanzadas
Los sustratos de NVIDIA H100/H200 están concentrados en Taiwán y Japón, elevando el riesgo geopolítico. La demanda de memoria de alto ancho de banda podría alcanzar USD 21.000 millones en 2025, desplazando las líneas de componentes heredados. Ha surgido un mercado gris, con precios secundarios que superan el precio de venta al público sugerido en un 70%, lo que empuja a las empresas a diversificar las fuentes de suministro y a asegurar acuerdos de suministro plurianuales.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Nivel de Centro de Datos: El Dominio del Nivel 3 Impulsa los Estándares de Fiabilidad
Las instalaciones de Nivel 3 representaron el 71,62% de la participación del mercado europeo de servidores para centros de datos en 2025, un testimonio de su equilibrio entre costo y resiliencia. Las instituciones financieras aceleraron las actualizaciones tras recientes interrupciones, adoptando el Nivel 3 para cargas de trabajo críticas para las transacciones. DZ BANK desplegó Hitachi Vantara EverFlex para garantizar el almacenamiento siempre activo, reforzando esta preferencia. Se proyecta que el tamaño del mercado europeo de servidores para centros de datos para el Nivel 4 se expanda un 9,98% anualmente a medida que los operadores de IA y nube soberana exigen un tiempo de actividad tolerante a fallos. Los proyectos de supercomputadoras gubernamentales, como el contrato de Eviden en Serbia, validan el creciente atractivo del Nivel 4.
Los despliegues perimetrales sostienen el uso limitado de suites de Nivel 1/2 para entornos de desarrollo donde la proximidad importa más que la redundancia. Sin embargo, las directivas más estrictas de la UE sobre la notificación de incidentes podrían gradualmente desplazar incluso los sitios periféricos hacia la certificación de Nivel 3, apuntalando un aumento estructural en los requisitos de especificación en todo el mercado europeo de servidores para centros de datos.


Por Factor de Forma: Las Cuchillas de Media Altura Lideran la Evolución de la Computación Densa
Las cuchillas de media altura retuvieron el 63,85% de los ingresos en 2025, anclando los parques heredados de virtualización. La línea ThinkSystem V4 de Lenovo, construida sobre Intel Xeon 6, renueva este segmento principal. El tamaño del mercado europeo de servidores para centros de datos para las cuchillas de cuarto de altura está creciendo más rápido a una CAGR del 8,35% a medida que los operadores equipan nodos micro-perimetrales dentro de puntos de venta minoristas y torres de telefonía móvil.
Las cuchillas de altura completa siguen siendo vitales para los clústeres de GPU; el UCS C845A de Cisco aloja ocho GPU NVIDIA dentro de 4 unidades de bastidor, cumpliendo con los ajustados presupuestos de energía de bastidor. Las arquitecturas de referencia modulares como NVIDIA MGX permiten a los operadores instalar nuevas tarjetas aceleradoras sin reemplazar los rieles, extendiendo la vida útil de los activos y reduciendo el costo total de propiedad.
Por Aplicación/Carga de Trabajo: La IA/ML Transforma los Requisitos de los Servidores
Las cargas de trabajo de IA/ML capturaron el 36,12% de la participación del mercado europeo de servidores para centros de datos en 2025, superando a la computación de alto rendimiento por primera vez. Las empresas entrenan grandes modelos de lenguaje en clústeres construidos alrededor de AMD EPYC y NVIDIA H100; CHARM Therapeutics trasladó su parque de 128 GPU del Reino Unido a Islandia para combinar energía verde con rendimiento. El análisis intensivo en almacenamiento también se expande a medida que las unidades NVMe y E3.S reducen la latencia de E/S por debajo de 50 µs.
La virtualización/nube privada registra una CAGR del 8,06% hasta 2031 a medida que los bancos y las aseguradoras eliminan gradualmente los mainframes locales. La supercomputadora Blue Lion de HPE en el Centro Leibniz, refrigerada al 100% por líquido directo, ofrece aceleraciones de 30×, demostrando el papel de la refrigeración avanzada en la consolidación de IA y computación de alto rendimiento.
Por Tipo de Centro de Datos: Las Instalaciones de Colocación Conectan las Demandas Empresariales e Hiperescaladoras
Los proveedores de colocación capturaron el 53,12% del tamaño del mercado europeo de servidores para centros de datos en 2025 al ofrecer entornos listos para el cumplimiento normativo sin tensión de capital. La adquisición de las instalaciones irlandesas de BT por parte de Equinix refleja un giro hacia geografías de energía verde. Los hiperescaladores muestran una CAGR del 8,72% a medida que Microsoft, Google y Meta aprovisionan capacidad anticipada para IA.
Está surgiendo la tenencia híbrida: las empresas descargan cargas de trabajo estables a instalaciones de colocación mientras envían trabajos de IA a la nube. La expansión de EUR 1.400 millones de Vantage Data Centers demuestra grandes campus construidos a medida para esta tendencia.
Por Industria de Uso Final: TI y Telecomunicaciones Lideran la Inversión en Infraestructura Digital
TI y telecomunicaciones representaron el 31,96% de los ingresos en 2025, impulsados por las actualizaciones del núcleo 5G y el crecimiento de los servicios de transmisión en línea. Deutsche Bank redujo el número de servidores en un 25% utilizando Google Distributed Cloud en su plataforma Autobahn FX. La fabricación es el segmento de más rápido crecimiento con una CAGR del 9,14%, ya que el análisis perimetral optimiza las líneas de producción. La planta de Haiger de Rittal, gestionada por German Edge Cloud, ilustra el control de calidad en tiempo real a escala.
La atención sanitaria continúa su cautelosa migración a la nube; el NHS cierra salas heredadas pero retiene servidores locales para conjuntos de datos clasificados bajo el RGPD. Las empresas de servicios energéticos como Vattenfall ejecutan Databricks Intelligence para modelar el despacho de energías renovables, destacando los diversos impulsores de la demanda.
Análisis Geográfico
Alemania mantuvo el liderazgo con una participación del 24,78% en el mercado europeo de servidores para centros de datos en 2025. El intercambio de internet DE-CIX de Frankfurt y los abundantes inquilinos corporativos sostienen una alta absorción de bastidores. Los ingresos podrían alcanzar USD 25.300 millones en 2029 a medida que los nuevos campus de Rin-Meno aseguran 600 MW de potencia de red entrante. Sin embargo, la escasez de terrenos y las colas de conexión a la red de 18 meses empujan a los operadores hacia Berlín y Renania del Norte-Westfalia.
Polonia está emergiendo más rápido, con una CAGR del 10,22% a medida que Varsovia se convierte en un centro de acceso a la nube. Google, Microsoft y Oracle han encargado zonas de disponibilidad de más de 50 MW, aprovechando las atractivas tarifas eléctricas y la proximidad a Europa Occidental. El plan de la década digital del gobierno por PLN 11.000 millones asigna incentivos para instalaciones de colocación regionales, acelerando las cadenas de suministro de bastidores.
Panorama regulatorio
La política de la UE está endureciendo los requisitos de rendimiento energético y de divulgación de sostenibilidad para los centros de datos, mientras que las normas de eficiencia a nivel de producto para servidores empresariales siguen vigentes. Según la Directiva de Eficiencia Energética (Directiva (UE) 2023/1791), los centros de datos con una demanda de potencia informática instalada de al menos 500 kW enfrentan monitoreo y reportes obligatorios, con informes anuales antes del 15 de mayo. Las organizaciones que superan los 10 TJ de consumo energético anual también tienen obligaciones adicionales de auditoría energética empresarial que vencen el 11 de octubre de 2026. En paralelo, el Reglamento Delegado (UE) 2024/1364 introduce un esquema de calificación común de la Unión para centros de datos, con el fin de estandarizar los informes de sostenibilidad en sitios de colocación, hyperscaler y empresariales.
En el aspecto del hardware, el Reglamento de la Comisión (UE) 2019/424 continúa estableciendo requisitos obligatorios de ecodiseño para servidores empresariales, incluidos el consumo mínimo de eficiencia y el consumo en estado inactivo. Estos requisitos influyen en las decisiones de plataforma de los OEM y en los ciclos de renovación. Las obligaciones de reutilización de calor residual se aplican a los centros de datos que comiencen operaciones a partir del 1 de julio de 2026, lo que refuerza la demanda de configuraciones de servidores y diseños de racks que admitan una mayor utilización, refrigeración líquida y diseños preparados para la recuperación de calor en las principales construcciones europeas.
Panorama Competitivo
La competencia se está intensificando a medida que los ciclos de renovación de IA interrumpen las posiciones consolidadas. Intel responde con los núcleos E de Sierra Forest orientados a cargas de trabajo en la nube, pero la disponibilidad solo en el segundo semestre de 2025 frena el impulso. El cuasi monopolio de NVIDIA en GPU de gama alta es tanto una ventaja como un cuello de botella; las asignaciones favorecen a los ocho principales fabricantes de equipos originales, creando escasez para los integradores de nivel medio.
Los líderes europeos aprovechan las narrativas de soberanía. OVHcloud comercializa clústeres de IA en la región refrigerados por bucles de agua propietarios; los actores globales se ven obligados a igualar dichas métricas de sostenibilidad. Los proveedores de refrigeración líquida como Submer y GRC se asocian con instalaciones de colocación para modernizar las salas existentes, creando una capa competitiva secundaria en torno a la eficiencia energética. La resiliencia de la cadena de suministro se convierte en un factor decisivo; los proveedores capaces de asegurar asignaciones de sustratos y memoria de alto ancho de banda bloquean pedidos con 12 meses de anticipación, presionando a los competidores más lentos.
Líderes de la Industria Europea de Servidores para Centros de Datos
Dell Technologies
Hewlett Packard Enterprise
Lenovo Group
Cisco Systems
Fujitsu
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Las construcciones de cómputo soberano y los programas de capacidad a nivel de la UE crean espacio para despliegues de servidores en la región alineados con el cumplimiento normativo, con un impulso particular de las configuraciones densas en GPU y refrigeradas por líquido que pueden alinearse con los requisitos de informes de sostenibilidad y rendimiento energético. La Ley de Desarrollo de la Nube y la IA (CADA), tal como se analiza en las políticas y análisis legales de la UE, apunta a una expansión material de la capacidad de centros de datos de la UE en un periodo de cinco a siete años y hace referencia a alrededor de 200.000 millones de EUR en inversión privada, vinculando el crecimiento de la infraestructura de IA con las restricciones de red eléctrica y permisos. El establecimiento por parte de AWS de una entidad European Sovereign Cloud, junto con la actividad de los proveedores en torno a las pilas de IA soberana, respalda la demanda de plataformas de servidores configurables que puedan localizarse por país y por sector regulado.
Las restricciones de energía y acceso a la red eléctrica en los centros metropolitanos también desplazan la oportunidad hacia diseños y modelos de entrega que reducen el tiempo hasta la disponibilidad de energía y mejoran la eficiencia por rack. Las construcciones modulares, los sistemas a escala de rack y la refrigeración líquida diseñada para altas densidades de potencia se ajustan a esta dirección. Los enfoques tripartitos citados en los debates regulatorios de la UE, que involucran a operadores, actores del sector energético y autoridades públicas, describen una vía para agilizar los permisos y las conexiones prioritarias a la red cuando los proyectos se comprometen con diseños sostenibles. Esto favorece a los proveedores e integradores capaces de ofrecer telemetría energética auditable, respaldar el esquema de calificación de centros de datos de la UE y entregar infraestructura preparada para la reutilización de calor. La escasez de suministro de aceleradores avanzados mantiene el abastecimiento anclado en fuentes híbridas, acuerdos de suministro plurianuales y soluciones de rack llave en mano, lo que deja espacio para los OEM y socios de canal capaces de asegurar asignaciones y entregar arquitecturas de referencia validadas para los ciclos de renovación de IA y virtualización en toda la región FLAPD, así como en emergentes sitios de Europa Central y Oriental y los países nórdicos.
Desarrollos recientes del sector
- Julio de 2026: contrato de EuroHPC JU con Dell Technologies y E4 Computer Engineering para adquirir una supercomputadora de IA para la fábrica de IA IT4LIA en Bolonia, Italia. El acuerdo destaca la adquisición de hardware de IA de la UE para infraestructura de investigación pública. El proyecto amplía la participación de Dell en los despliegues de supercomputación europeos y respalda la capacidad de cómputo de IA y HPC con base en Europa, así como la alineación con la soberanía.
- Julio de 2026: acuerdo a cinco años entre Vodafone España y Dell para expandir la capacidad de centros de datos utilizando Dell APEX Infrastructure. El acuerdo señala una demanda continua de infraestructura escalable y a demanda en el sur de Europa. Extiende las ofertas de estilo IaaS de Dell en la región y subraya el valor de la capacidad flexible en los mercados europeos regulados.
- Julio de 2026: lanzamiento de una plataforma de nube de IA soberana en los Países Bajos mediante asociaciones con Volt y NorthC, con inicio de operaciones en octubre de 2026. La nueva plataforma añade capacidad de nube soberana europea para cargas de trabajo de IA. Refuerza la posición de Dell en los mercados de centros de datos habilitados para nube soberana en toda Europa y respalda los requisitos de cumplimiento en la región.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Este mercado abarca los ingresos generados por servidores desplegados dentro de centros de datos en toda Europa, contabilizados sobre una base de valor en USD para el año, y centrados en la demanda vinculada a los ciclos de construcción y renovación de centros de datos.
Exclusiones de alcance: este dimensionamiento excluye la infraestructura no relacionada con servidores, como matrices de almacenamiento, equipos de red, racks, energía y equipos de refrigeración.
Descripción general de la segmentación
- Por Nivel de Centro de Datos
- Nivel 1 y 2
- Nivel 3
- Nivel 4
- Por Factor de Forma
- Cuchillas de Media Altura
- Cuchillas de Altura Completa
- Cuchillas de Cuarto de Altura / Micro-cuchillas
- Por Aplicación / Carga de Trabajo
- Virtualización y Nube Privada
- Computación de Alto Rendimiento (HPC)
- Inteligencia Artificial/Aprendizaje Automático y Análisis de Datos
- Centrado en Almacenamiento
- Pasarelas Perimetrales / IoT
- Por Tipo de Centro de Datos
- Hiperescaladores/Proveedor de Servicios en la Nube
- Instalaciones de Colocación
- Empresarial y Perimetral
- Por Industria de Uso Final
- BFSI
- TI y Telecomunicaciones
- Salud y Ciencias de la Vida
- Fabricación e Industria 4.0
- Energía y Servicios Públicos
- Gobierno y Defensa
- Por Geografía
- Austria
- Bélgica
- Dinamarca
- Francia
- Alemania
- Irlanda
- Italia
- Países Bajos
- Noruega
- Resto de Europa
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental se utiliza para delimitar los límites del mercado y anclar el modelo a señales de datos observables que explican por qué se están comprando servidores en Europa. Normalmente hacemos referencia a fuentes de políticas públicas y cumplimiento normativo, como los materiales de energía y ecodiseño de la Comisión Europea para servidores, además de estadísticas comerciales oficiales que nos ayudan a verificar los flujos de importación de hardware hacia Europa.
También recurrimos a fuentes del ecosistema de centros de datos, como asociaciones comerciales europeas y actualizaciones de infraestructura digital a nivel nacional, y revisamos presentaciones de empresas, informes anuales y presentaciones para inversionistas que abordan las adiciones de capacidad y las prioridades de gasto de capital. Para ajustar los insumos del modelo, utilizamos suscripciones para datos financieros e inteligencia empresarial, bases de datos de patentes y, cuando están disponibles, bases de datos de importación y exportación a nivel de envíos para verificar direccionalmente dónde está aterrizando la oferta. Las fuentes enumeradas aquí son ilustrativas, y añadimos otras referencias públicas y de pago para cubrir vacíos, validar supuestos y aclarar puntos que permanecen sin resolver.
Entrevistas y encuestas primarias
El trabajo primario se utiliza para poner a prueba lo que las fuentes documentales no pueden explicar bien, especialmente la división entre nuevas construcciones de capacidad y ciclos de reemplazo, y cómo están cambiando las configuraciones para cargas de trabajo de IA y de alto rendimiento. Conversamos con una combinación de operadores de centros de datos, participantes del lado de la oferta de servidores y canales de integración de sistemas en toda Europa, de modo que los supuestos sobre demanda de unidades, combinación de configuraciones y movimiento de precios pudieran ajustarse a lo que realmente se está comprando en cada país.
Distribución de los encuestados en el trabajo de campo de la investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 26% | Directivos (CXO): 16% |
| Nivel medio: 58% | Líderes funcionales/de unidad: 39% |
| Actores más pequeños: 16% | Gerentes: 45% |
Dimensionamiento del mercado y pronósticos
La construcción principal del mercado comienza con una lógica de arriba hacia abajo, en la que las señales de expansión de centros de datos se reconstruyen en grupos de demanda de servidores y luego se traducen en ingresos utilizando bandas de configuración y precios realistas. En la práctica, el modelo está vinculado a lo que ocurre en Europa en los despliegues hyperscale, las adiciones de colocación y la actividad de renovación de centros de datos empresariales, que luego se convierten en el valor anual de compra de servidores.
Para mantenerlo práctico, nos basamos en algunos insumos fáciles de explicar y verificar nuevamente: el ritmo de construcción de centros de datos por país, la división de despliegues por tipo de centro de datos (por ejemplo, hyperscaler frente a colocación), los cambios en la combinación de factores de forma, el impulso de aplicaciones de la virtualización y la nube privada frente a la computación de alto rendimiento, y el movimiento de precios observado a medida que las configuraciones más nuevas ganan participación. Debido a que cualquier insumo individual puede tener ruido, los resultados se corroboran con aproximaciones selectivas de abajo hacia arriba, como volúmenes de unidades muestreadas multiplicados por precios de venta promedio para configuraciones comunes, verificaciones de canal sobre el momento de adquisición y divisiones de ingresos del lado de la oferta comentadas en entrevistas. Cuando la visibilidad directa es limitada para despliegues más pequeños, los vacíos se abordan mediante supuestos de penetración conservadores que se revisan con expertos locales y se ajustan solo cuando varias señales apuntan en la misma dirección.
Para el pronóstico, se utiliza un análisis de escenarios para que el modelo pueda reflejar tanto años más estables impulsados por la renovación como cambios abruptos cuando grandes construcciones o mejoras impulsadas por la IA aceleran la demanda. Las ponderaciones de los escenarios se guían por lo que los encuestados primarios esperan en cuanto a plazos de pedido, liberación de presupuestos y calendarios de despliegue, antes de fijar los valores finales año por año.
Validación de datos y ciclo de actualización
La validación ocurre mediante verificaciones cruzadas repetidas frente a señales de demanda independientes, y luego mediante un proceso de revisión que busca saltos inusuales por país, aplicación o tipo de centro de datos. Comparamos los resultados con métricas adyacentes, como las adiciones de capacidad anunciadas, el momento del ciclo de adquisición y los movimientos comerciales direccionales, y cualquier variación importante desencadena una nueva verificación de los supuestos y conversaciones de seguimiento.
Antes de la aprobación final, el modelo se revisa en múltiples etapas para que la aritmética, la lógica y el tratamiento del alcance permanezcan coherentes en toda la serie temporal. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando eventos materiales reconfiguran la demanda, como restricciones de suministro repentinas o cambios pronunciados en la configuración. Justo antes de la entrega, se realiza una revisión final para que los clientes reciban la visión más actual disponible en ese momento.
Tamaño del mercado europeo de servidores para centros de datos según Mordor Intelligence en comparación con otras estimaciones publicadas
Diferentes publicaciones pueden mostrar diferentes tamaños de mercado incluso cuando parecen describir el mismo tema, porque los elementos contabilizados, el recorte geográfico y la lógica de precios pueden variar. Para los servidores en centros de datos, la diferencia normalmente se explica por si la estimación sigue los ciclos de construcción de los hyperscalers, cómo maneja los cambios en la combinación de configuraciones y qué hace con la infraestructura empaquetada que se ubica junto a los servidores.
Al rastrear el movimiento de precios a nivel de configuración y verificar los impulsores de demanda de renovación y nueva construcción, Mordor Intelligence mantiene el total europeo enfocado únicamente en los ingresos por servidores, lo que evita mezclar equipos de almacenamiento, redes o instalaciones que puedan inflar el valor final.
Comparación de referencia
| Fuente | Tamaño del mercado | Vacíos en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 29,85 mil millones de USD (2025) | |
| Consultora Regional A | 13,00 mil millones de USD (2024) | Esta estimación normalmente se lee como una perspectiva de renovación de hardware empresarial, en la que los volúmenes de despliegue de hyperscalers y grandes colocaciones no se capturan por completo, lo que puede reducir el total. |
| Consultora Global B | 27,58 mil millones de USD (2024) | Un alcance de configuración más estrecho y una progresión de precios simplificada (con un aumento limitado para configuraciones densas en GPU y blades más nuevas) puede mantener el valor de mercado más bajo incluso cuando la demanda de unidades está aumentando. |
Al revisar la tabla, la mayor parte de la diferencia proviene de lo que se cuenta como una venta de servidor y de la rapidez con la que se permite que los precios se muevan a medida que la combinación se desplaza hacia construcciones de mayor rendimiento. Cuando el alcance, la cobertura geográfica y los escalones de precios se especifican claramente y luego se verifican con insumos primarios, la cifra final se vuelve más fácil de reproducir y defender año tras año.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado europeo de servidores para centros de datos?
El mercado está valorado en USD 32,22 mil millones en 2026 y se proyecta que alcance USD 47,28 mil millones en 2031.
¿Qué país lidera la demanda de servidores en Europa?
Alemania lidera con una participación del 24,78% en 2025 gracias a la conectividad de Frankfurt y su gran base empresarial.
¿Qué tan rápido está impulsando la IA las actualizaciones de servidores?
Las cargas de trabajo de IA/ML ya representan el 36,12% de la participación de mercado y las renovaciones de GPU hiperescaladoras añaden aproximadamente +2,5 puntos porcentuales a la CAGR del mercado.
¿Por qué los operadores están adoptando la refrigeración líquida?
Los incentivos del Pacto Verde de la UE y las mayores densidades de bastidor permiten a los operadores reducir el consumo de energía hasta en un 90% y lograr un PUE inferior a 1,3.
Última actualización de la página el:
- Mercado de Servidores para Centros de Datos
- Mercado de Servidores para Centros de Datos de Estados Unidos
- Mercado de Servidores de Centros de Datos de Brasil
- Mercado de Servidores para Centros de Datos en Norteamérica
- Mercado de Servidores para Centros de Datos de India
- Mercado de Servidores para Centros de Datos de Sudamérica
- Mercado de Servidores para Centros de Datos de China
- Mercado de Servidores para Centros de Datos de Suiza
- Mercado de Servidores para Centros de Datos de Suecia
- Mercado de Servidores para Centros de Datos de Noruega
- Mercado de Construcción de Centros de Datos Demanda global de construcción, dividida por nivel (tier), tamaño de instalación y tipo de instalación.
- Mercado de Centros de Datos de Inteligencia Artificial (IA) Instalaciones de IA a nivel mundial, divididas por tipo de instalación, componente y nivel.
- Mercado de Almacenamiento para Centros de Datos de Europa Demanda de almacenamiento en Europa, cubriendo tecnología de almacenamiento, tipo de almacenamiento y usuario final.
- Mercado Europeo de Redes para Centros de Datos Demanda de redes en toda Europa, abarcando componentes, usuarios finales y tipo de centro de datos.



