
Tamanho e Participação do Mercado Europeu de Redes de Data Centers
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 7.78 Bilhões de dólares |
| Tamanho do Mercado (2026) | 8.31 Bilhões de dólares |
| Tamanho do Mercado (2031) | 11.58 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 6.85 % |
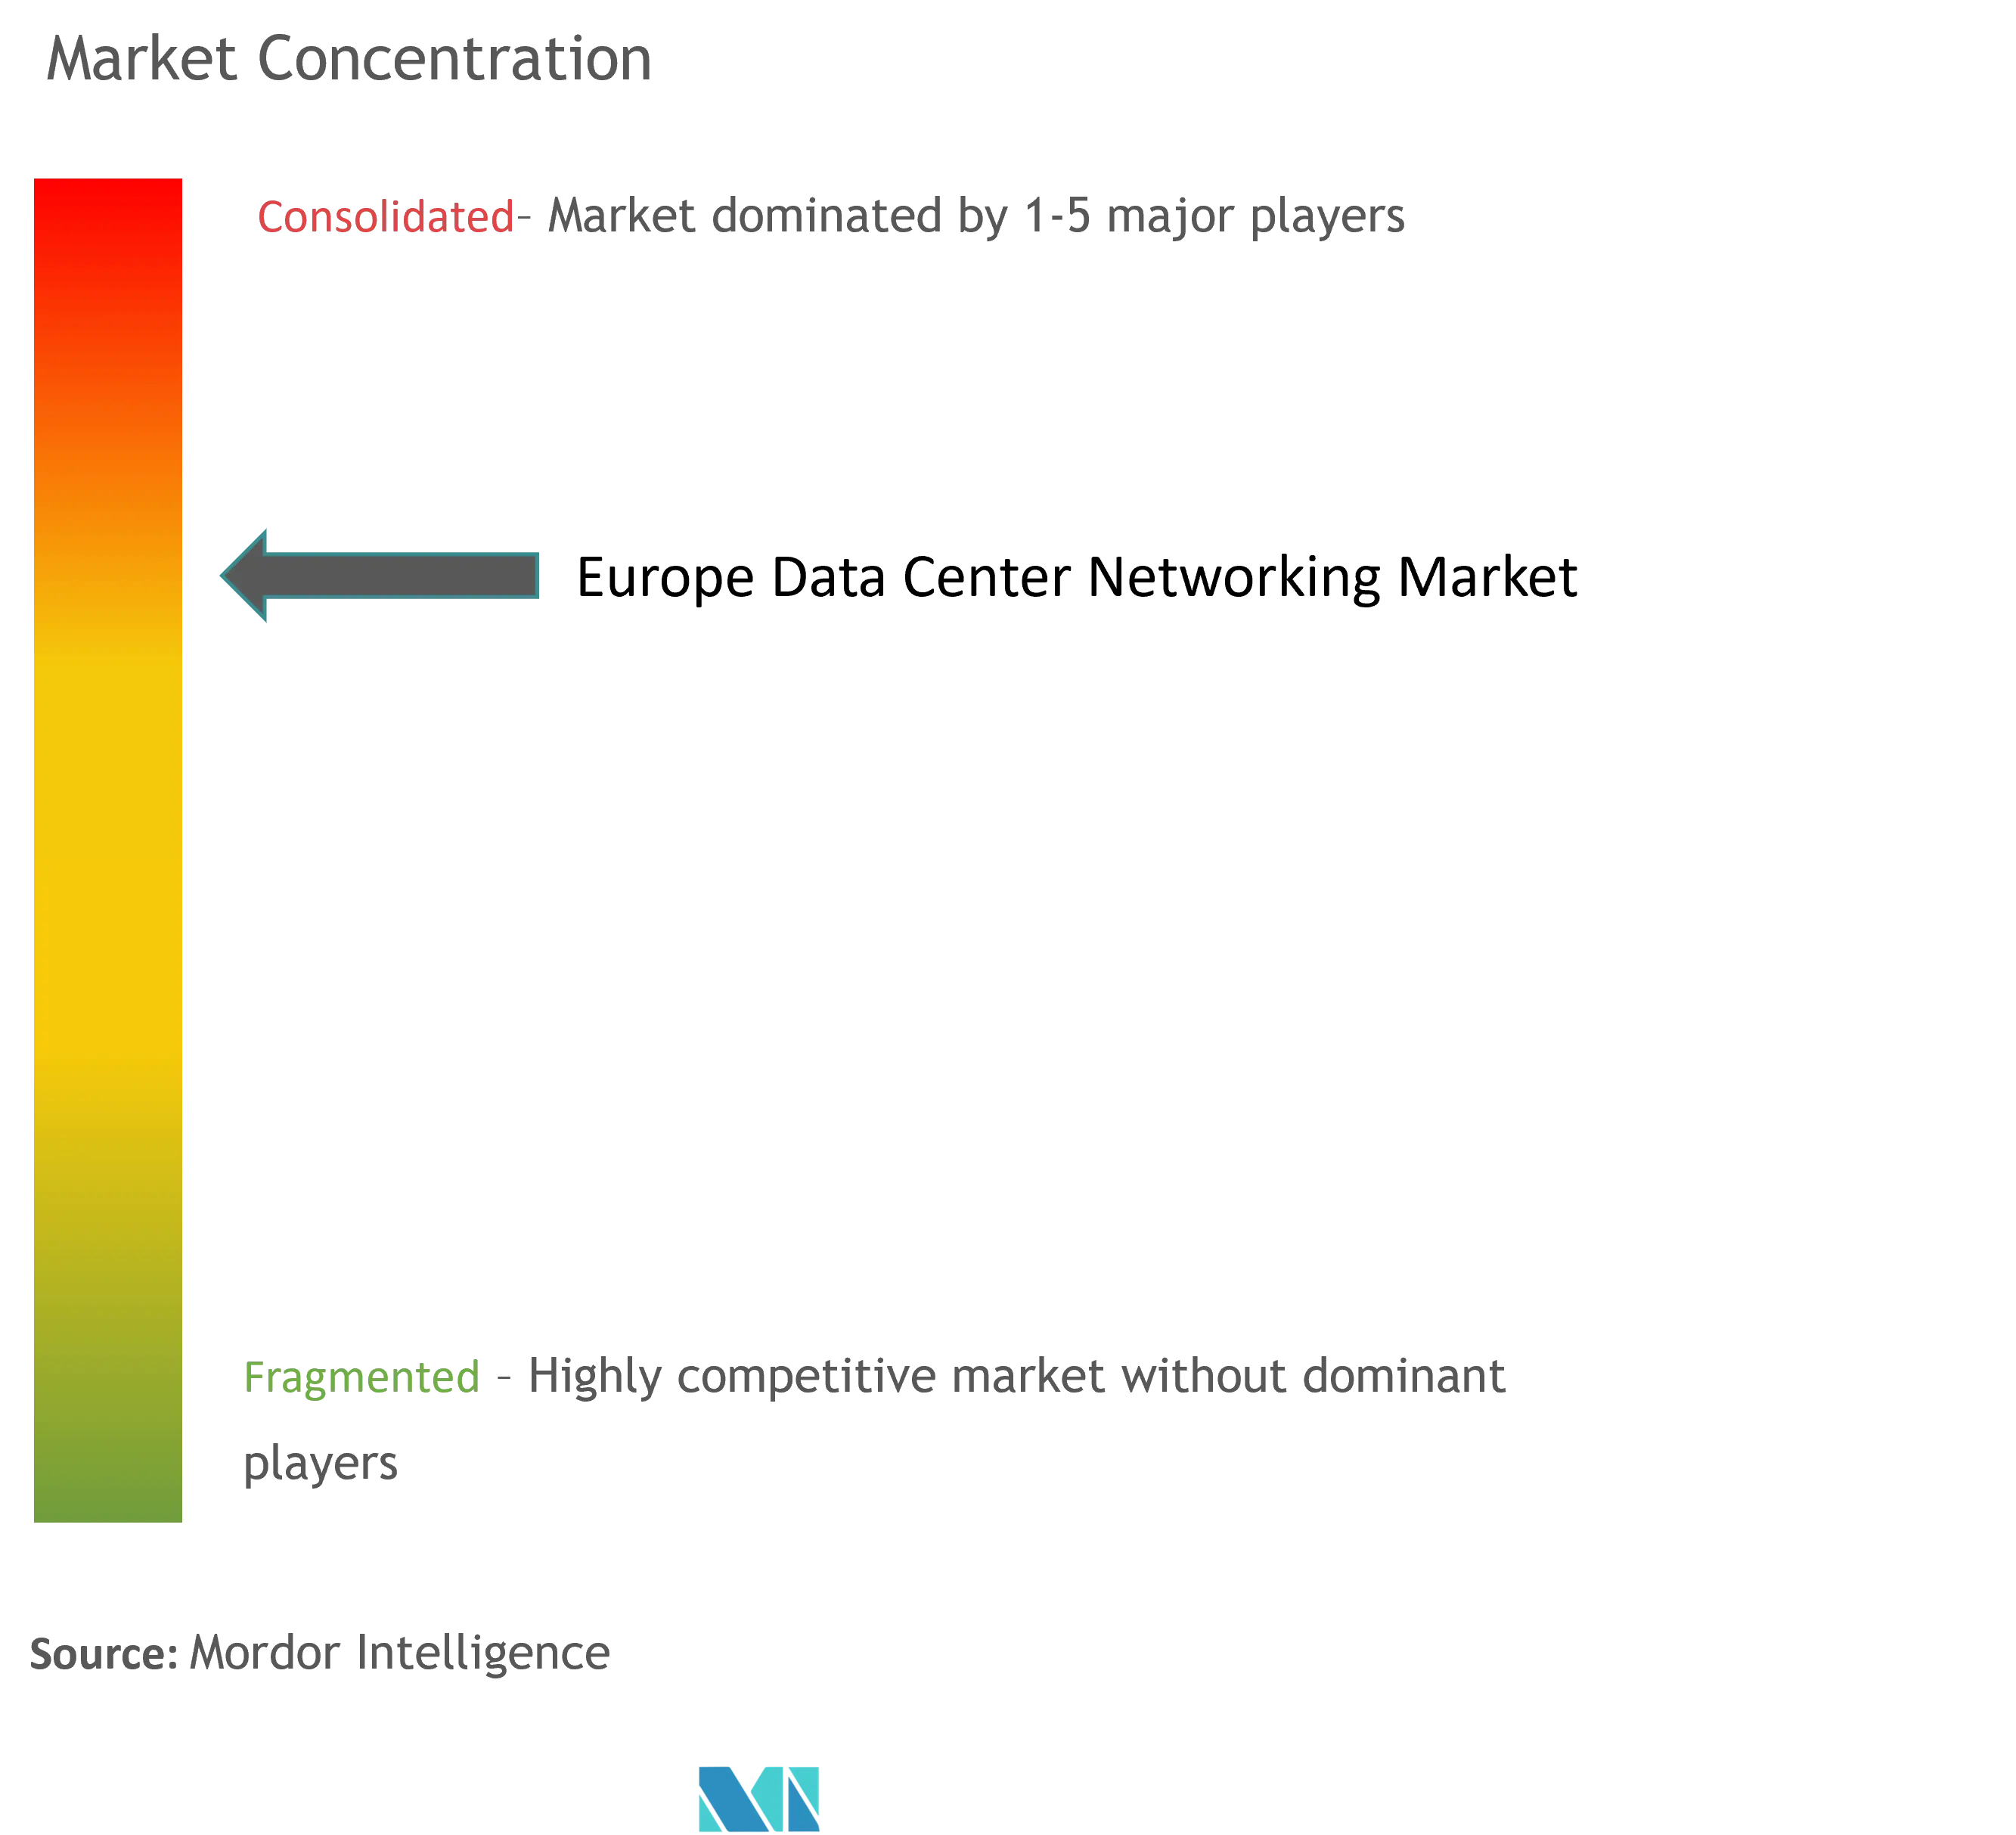
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado Europeu de Redes de Data Centers por Mordor Intelligence
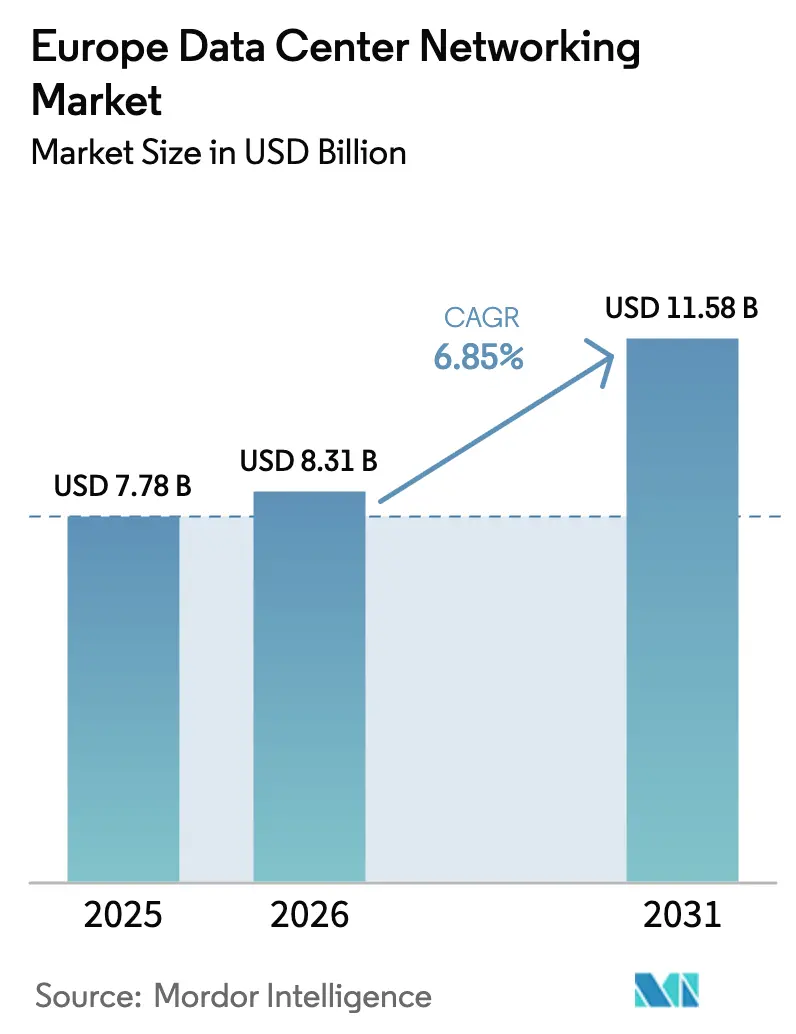
O tamanho do mercado europeu de redes de data centers em 2026 é estimado em USD 8,31 bilhões, crescendo a partir do valor de 2025 de USD 7,78 bilhões, com projeções para 2031 mostrando USD 11,58 bilhões, crescendo a uma CAGR de 6,85% no período 2026-2031. A expansão massiva de infraestruturas de IA, a rápida adoção de computação de borda e os mandatos de sustentabilidade em toda a UE formam a base estrutural desse crescimento. Os hyperscalers avançam de forma agressiva; a Brookfield reservou EUR 20 bilhões para capacidade de IA na França, enquanto a Microsoft implanta EUR 4 bilhões para expandir os ativos regionais de nuvem, sinalizando um superciclo de investimentos de vários anos. As atualizações de hardware vinculadas à transição de 100 GbE para 400 GbE e 800 GbE aceleram as vendas de substituição, e as plataformas com resfriamento líquido ganham força à medida que os operadores se preparam para o relatório obrigatório de uso de energia. A consolidação está redesenhando as linhas competitivas: a Hewlett Packard Enterprise busca incorporar a Juniper Networks ao seu portfólio, a Cisco defende sua participação por meio do Silicon One, e a Arista Networks ganha reconhecimento com o sucesso dos switches de 800 gigabits. Metrópoles secundárias como Madri, Berlim e Varsóvia capturam novas construções à medida que os hubs FLAP enfrentam limitações de rede elétrica; essas localidades tornam-se campos de teste para projetos energeticamente eficientes ancorados em energia renovável.
Principais Conclusões do Relatório
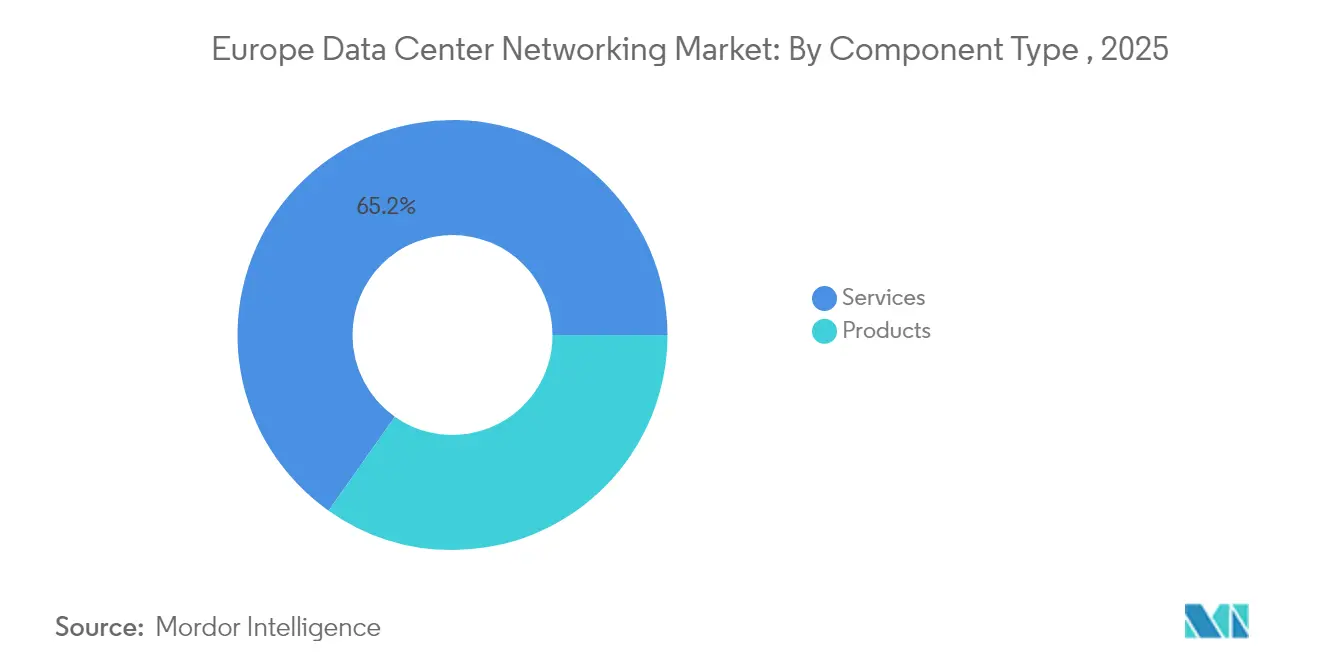
- Por componente, os switches Ethernet lideraram com 34,78% da participação do mercado europeu de redes de data centers em 2025, enquanto os controladores de redes definidas por software devem registrar uma CAGR de 11,76% até 2031.
- Por usuário final, o segmento de TI e telecomunicações deteve 36,05% do tamanho do mercado europeu de redes de data centers em 2025; serviços bancários, financeiros e de seguros está se expandindo a uma CAGR de 12,65% até 2031.
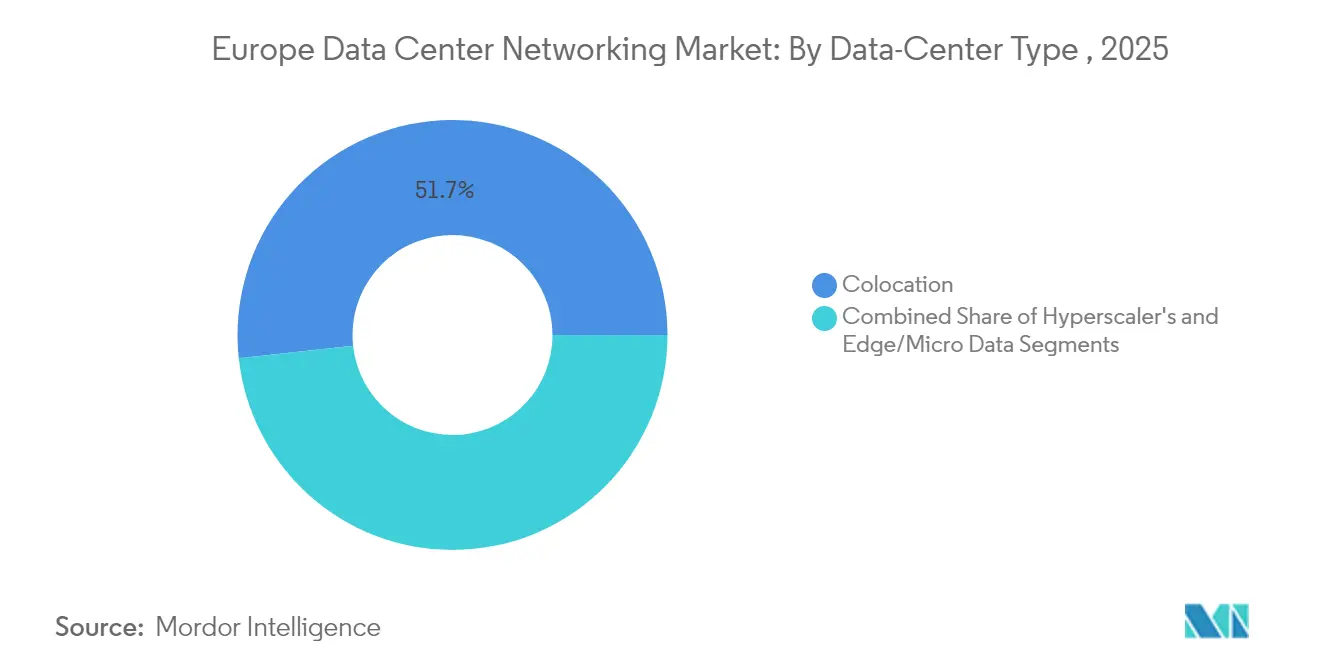
- Por tipo de data center, as instalações de colocation responderam por 51,72% do tamanho do mercado europeu de redes de data centers em 2025, enquanto os provedores de serviços em nuvem hyperscalers devem crescer a uma CAGR de 14,05%.
- Por largura de banda, as configurações de 50-100 GbE controlaram 37,74% da participação do mercado europeu de redes de data centers em 2025, e as implantações acima de 100 GbE devem crescer a uma CAGR de 12,74%.
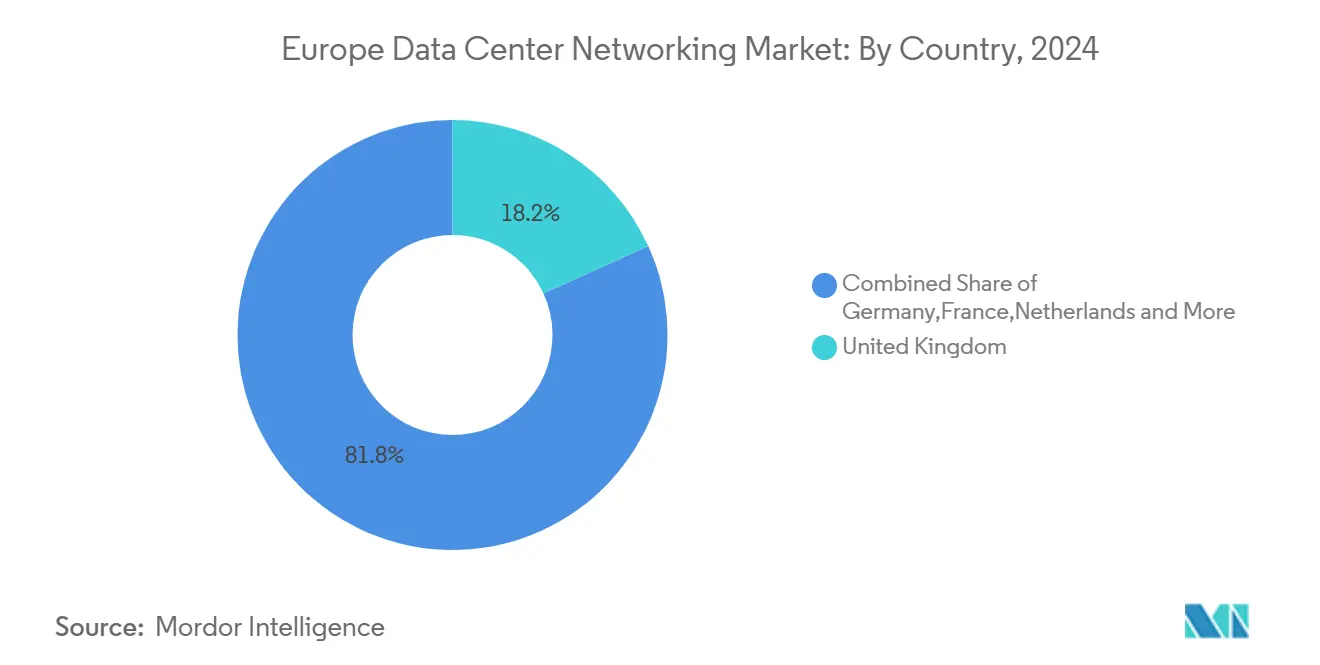
- Por país, o Reino Unido capturou 18,05% da participação do mercado europeu de redes de data centers em 2025; a Espanha deve liderar o crescimento com uma CAGR de 10,18%.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado Europeu de Redes de Data Centers
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Armazenamento em nuvem e desempenho confiável de aplicações | +1.8% | Corredores FLAP-D e empresas pan-europeias | Médio prazo (2-4 anos) |
| Aumento do tráfego de 5G e computação de borda | +1.5% | Principais mercados da UE, expansão nórdica | Médio prazo (2-4 anos) |
| Migração para switches Ethernet 400G/800G | +1.2% | Clusters hyperscalers de Frankfurt, Amsterdã e Dublin | Curto prazo (≤ 2 anos) |
| Pressão da UE por switches com resfriamento líquido energeticamente eficientes | +0.9% | Alemanha e Países Baixos como primeiros adotantes | Longo prazo (≥ 4 anos) |
| Deslocamento de construções para metrópoles secundárias da UE | +0.8% | Madri, Berlim, Varsóvia, Milão | Médio prazo (2-4 anos) |
| Adoção de silício merchant e NOS aberto | +0.6% | Europa Oriental sensível a custos e segmento de PMEs | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Armazenamento em Nuvem e Desempenho Confiável de Aplicações
Quarenta e cinco por cento das empresas da UE adquiriram serviços em nuvem em 2024, principalmente para hospedagem de e-mail e armazenamento de arquivos, evidenciando a dependência generalizada de plataformas fora das instalações. A Oracle Cloud Infrastructure foi selecionada para cargas de trabalho governamentais europeias, indicando a confiança do setor público em redes nativas de nuvem. Os regulamentos de pagamentos instantâneos exigem que os bancos europeus liquidem transações em até 10 segundos até 2025, um mandato que aperta os orçamentos de latência e favorece as malhas de comutação de baixíssima variação de atraso. A Rede de IA Confiável e Responsável que conecta os principais hospitais depende de caminhos resilientes entre data centers para manter a IA de diagnóstico em funcionamento, permanecendo em conformidade com a privacidade. Em conjunto, os imperativos regulatórios e as expectativas de desempenho elevam a rede de alta disponibilidade de uma necessidade operacional a um diferenciador de nível estratégico.
Aumento do Tráfego de 5G e Computação de Borda
A UE pretende implantar 10.000 nós de borda neutros em carbono até 2030, esperando que 80% do processamento ocorra fora dos sites centrais.[1]Eurostat, "Utilização de TIC nas Empresas," ec.europa.eu As demonstrações no âmbito do programa 5GMEC4EU validam malhas de borda com latência abaixo de um milissegundo que integram comutação de circuito óptico com planos de controle SDN. A Deutsche Telekom posiciona a borda como um pilar para as agendas digitais nacionais, viabilizando a telemetria de cidades inteligentes e a mobilidade autônoma. As receitas de micro data centers já superaram USD 5,8 bilhões em 2023 e têm perspectiva de atingir USD 160,8 bilhões até 2036, revelando um robusto pipeline para switches robustecidos e controladores de borda inteligentes. Essa topologia distribuída redireciona o tráfego para longe dos hubs FLAP, exigindo novas camadas de orquestração capazes de isolamento de falhas em tempo real em milhares de mini-sites.
Migração para Switches Ethernet 400G/800G
Os operadores hyperscale aceleraram as atualizações, com a Arista fornecendo plataformas 7700R4 para os clusters de IA europeus da Meta e registrando USD 7 bilhões em receita em 2024, alta de 19,5% em relação ao ano anterior. O lançamento do IEEE P802.3df, aliado às demonstrações interoperáveis de 800 GbE na ECOC 2024, confirma o caminho de padronização para óptica de próxima geração. O Silicon One da Cisco unifica comutação e roteamento em um único ASIC para simplificar as contagens de camadas e reduzir o consumo de energia. A revisão da rede Jupiter do Google entregou capacidade 5× maior enquanto reduzia o capex em 30% por meio de malhas ópticas de conexão direta.[2]Google Research, "Jupiter Rising: Uma Década de Redes de Data Centers," research.google Essas transições aposentam os ativos legados de 100 GbE, criando um ciclo de substituição que alimenta diretamente a expansão do mercado europeu de redes de data centers.
Pressão da UE por Switches com Resfriamento Líquido Energeticamente Eficientes
A partir de setembro de 2024, os operadores devem registrar métricas anuais de efetividade do uso de energia sob a Diretiva de Eficiência Energética revisada.[3]Comissão Europeia, "Diretiva (UE) 2023/1791 sobre Eficiência Energética," ec.europa.eu O campus FRA7 da CyrusOne integra o reaproveitamento de calor residual, fornecendo 40 MW às redes locais, um modelo para futuros projetos alemães. Os planos de fibra Base-8 e Base-16 melhoram a utilização de portas e reduzem as perdas de fan-out, atendendo ao objetivo de PUE abaixo de 1,3 da UE. A estratégia nacional de Berlim obriga as novas construções a utilizar energias renováveis e exportar calor residual, compelindo os fornecedores de switches a incorporar placas frias de resfriamento líquido nos equipamentos de topo de rack. Os fornecedores que priorizam a engenharia verde, portanto, ganham vantagem orientada por políticas no mercado europeu de redes de data centers.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente complexidade da rede | -1.1% | Presença de empresas em toda a UE | Médio prazo (2-4 anos) |
| Escassez na cadeia de suprimentos de óptica e ASICs | -0.8% | Alemanha e Países Baixos mais afetados | Curto prazo (≤ 2 anos) |
| Gargalos na rede elétrica e atrasos no licenciamento | -0.7% | Metrópoles FLAP-D e outros centros urbanos | Longo prazo (≥ 4 anos) |
| Limites de emissão de carbono e uso de água elevam o TCO | -0.5% | Em toda a UE, limites mais rígidos nos países nórdicos | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Complexidade da Rede
A expansão desordenada da nuvem híbrida e os pipelines de IA complicam as topologias mais rapidamente do que as empresas europeias conseguem recrutar engenheiros qualificados. O Apstra da Juniper aplica automação baseada em intenção a malhas de múltiplos fornecedores, mas a escassez de competências persiste à medida que as equipes lidam com Kubernetes, Terraform e comutação de circuito óptico. A ETNO defende alívio regulatório que permita às operadoras recuperar investimentos enquanto entregam serviços de borda. Sem ampla expertise, as organizações adiam atualizações, desacelerando a atividade de renovação no mercado europeu de redes de data centers.
Escassez na Cadeia de Suprimentos de Óptica e ASICs
Os prazos de entrega para módulos ópticos de 400 G superam 12 meses, uma restrição que espelha os choques da era da COVID segundo executivos da Extreme Networks. As instalações europeias permanecem dependentes de fábricas de wafers asiáticas, uma vulnerabilidade destacada na análise prospectiva de matérias-primas da Comissão. A linha húngara da Lenovo alivia as tarifas regionais, mas não consegue compensar totalmente as escassezes. As implantações adiadas se traduzem em trimestres perdidos para a receita de switches, reduzindo o impulso durante o período de previsão.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente: Plataformas de hardware sustentam as atualizações de largura de banda
Os switches Ethernet comandaram 34,78% da participação do mercado europeu de redes de data centers em 2025, evidenciando seu papel nas malhas leaf-spine que alimentam os clusters de GPU. Os controladores de redes definidas por software, expandindo-se a uma CAGR de 11,76%, orquestram diversas gerações de ASICs e automatizam o failover, uma necessidade à medida que os tamanhos médios dos clusters superam 10.000 servidores. Os roteadores mantêm relevância para a entrada WAN, mas cedem funções internas a switches convergidos que achatam as camadas e reduzem a latência. As redes de armazenamento, embora crescendo mais lentamente, ganham interesse dos serviços financeiros que adotam cofres de backup imutáveis para satisfazer as regras de resiliência operacional. Os controladores de entrega de aplicações tornam-se indispensáveis na borda, gerenciando o descarregamento TLS próximo aos usuários finais. Os dispositivos de segurança são cada vez mais incorporados nas imagens do sistema operacional de comutação para cumprir as regras do Regulamento de Resiliência Operacional Digital da UE. As interconexões ópticas evoluem mais rapidamente; as ópticas co-empacotadas e as ópticas plugáveis lineares disputam soquetes à medida que os operadores avaliam custo, energia e facilidade de atualização. Os serviços exercem uma influência estabilizadora, pois os contratos de rede gerenciada permitem que as empresas compensem a lacuna de expertise que a complexidade cria.
Um superciclo de substituição de segunda onda está se formando em torno de equipamentos prontos para resfriamento líquido. Os fornecedores que combinam chassis com placa fria e loops direto ao chip atraem os proprietários de colocation que precisam publicar pontuações de PUE. O silício merchant nivela o desempenho do hardware, deslocando a diferenciação para recursos do NOS, como telemetria de malha em tempo real. As distribuições de redes abertas como o SONiC convencem os compradores de que podem trocar de fornecedores sem recabeamentos completos, tornando o suporte de software e a gestão do ciclo de vida a nova métrica de confiança. Essa mudança realinha os pools de lucro em direção a licenças e telemetria por assinatura, em vez de portas físicas, mas a inovação em ASICs de processamento de pacotes permanece crítica para criptografia em velocidade de linha e controle de congestionamento em clusters de IA.


Por Usuário Final: Instituições financeiras aceleram construções sensíveis à latência
As empresas de TI e telecomunicações entregaram 36,05% da receita de 2025, aproveitando ativos ricos de peering e backbone para monetizar nuvem híbrida e 5G. Bancos e seguradoras registram a CAGR mais rápida de 12,65%, pois as regras de pagamento instantâneo e a pontuação de risco orientada por modelos forçam links de latência ultrabaixa entre cofres e mecanismos de análise. Entidades governamentais e de defesa adotam estruturas de nuvem soberana, como a Deutsche Verwaltungscloud da Alemanha, priorizando a residência de dados e a segmentação de confiança zero. As empresas de mídia e entretenimento expandem CDNs privadas, deslocando a transcodificação para racks de borda para reduzir o congestionamento do backbone durante transmissões ao vivo de eventos esportivos. As redes de saúde participam de modelos de IA compartilhados para radiologia, impulsionando a demanda por inspeção de tráfego leste-oeste criptografado. A manufatura implanta Ethernet determinístico para células robóticas e manutenção preditiva, impulsionando a convergência dos domínios OT e TI. Educação, varejo e logística completam os gastos restantes, atualizando os núcleos de campus para 100 GbE à medida que os currículos digitais e o atendimento omnicanal amadurecem.
A pressão regulatória da UE por resiliência operacional ancora os desembolsos de capital. O Regulamento de Resiliência Operacional Digital obriga até as entidades financeiras de médio porte a testar o failover trimestralmente, impulsionando implantações de malha redundante. Os operadores de telecomunicações redirecionam o tráfego para unidades de borda de acesso múltiplo para descarregar o congestionamento da RAN, incorporando roteamento consciente de carga de trabalho nos switches centrais. No geral, a diversidade vertical amortece as oscilações cíclicas no mercado europeu de redes de data centers, enquanto a participação do BFSI cresce.
Por Tipo de Data Center: Instalações neutras ainda dominam a interconexão
Os sites de colocation detiveram 51,72% do tamanho do mercado europeu de redes de data centers em 2025, pois as empresas buscam salas de encontro neutras para operadoras para interconexão multinuvem. Os provedores de serviços em nuvem hyperscalers, no entanto, apresentam a maior CAGR de 14,05%, impulsionada por fazendas de treinamento de IA que demandam malhas de 800 GbE. Os data centers de borda e micro se multiplicam em sites de torres e POPs metropolitanos, espelhando os cronogramas das operadoras de telecomunicações para o 5G autônomo. As empresas continuam a desocupar salas de computadores legadas no local, migrando cargas de trabalho para halls compartilhados para atender às metas de contabilidade de carbono do Escopo 3. O segmento de colocation investe em renováveis no local, exportação de calor distrital e armazenamento em baterias para responder às regras de divulgação da UE. Os hyperscalers implantam topologias proprietárias que integram comutação de circuito óptico para fluxos de elefante, reduzindo as camadas de spine e o custo de cabeamento. Os operadores de borda priorizam hardware robusto com provisionamento zero-touch para reduzir deslocamentos a sites rurais. Juntos, esses arquétipos garantem diversidade de canal sustentada e amortizam as flutuações de demanda.
A consolidação do setor se intensifica: a Penta Infra absorveu o ativo da KPN em Amsterdã, e a nLighten adquiriu sete instalações de borda da Exa Infrastructure. Essas consolidações dão aos provedores maiores presença para garantir contratos de vários megawatts de inquilinos de IA. Os proprietários integram pods de imersão líquida e captura de calor residual para obter aprovações de zoneamento, reformulando os guias de projeto para equipamentos de rede em nível de rack. Os hyperscalers adotam modelos de Construção-Operação-Transferência em metrópoles emergentes para se proteger contra riscos de licenciamento, mantendo ainda o controle do DNA do projeto de rede. O mercado europeu de redes de data centers, portanto, acompanha não apenas o crescimento de capacidade, mas também a rotatividade de propriedade.
Por Largura de Banda: Óptica de alta velocidade sustenta os clusters de IA
Em 2025, os links de 50-100 GbE responderam por 37,74% dos gastos, atendendo ao armazenamento empresarial convencional e à migração de VMs. As implantações acima de 100 GbE registram a CAGR mais acentuada de 12,74%, sustentadas pela implantação de clusters de GPU que se beneficiam de malhas leaf-spine de 400 GbE e 800 GbE. A faixa de ≤10 GbE permanece para redes de gerenciamento e pequenos nós de borda regionais onde o custo supera a largura de banda. 25-40 GbE continua como opção de transição para projetos de atualização em meio de ciclo. Os operadores preparam o cabeamento para o futuro instalando troncos MPO-16 prontos para canais de 1,6 T, limitando a fibra ociosa quando as velocidades dobram. Os plugáveis coerentes estendem o Ethernet diretamente sobre a fibra metropolitana, contornando os shelves DWDM proprietários e reduzindo o capex. À medida que as tarifas verdes aumentam, os fornecedores de óptica promovem DSPs de menor consumo e drivers lineares, avançando em direção a orçamentos de energia compatíveis com as metas de neutralidade de carbono da UE.
A ampla adoção de controles de congestionamento baseados em host melhora a utilização dos links, permitindo que os operadores aumentem a sobresubscrição sem prejudicar os tempos de treinamento de GPU. Os fornecedores promovem a engenharia de tráfego ancorada em telemetria, analisando microbursts por fluxo e moldando filas em tempo real. Essas capacidades encorajam as empresas que pularam o 100 GbE a saltar diretamente para o 400 GbE, aprofundando a demanda de renovação em todo o mercado europeu de redes de data centers.
Análise Geográfica
A receita do mercado europeu de redes de data centers se concentra no corredor FLAP-D, mas as restrições de rede elétrica em Londres e Frankfurt limitam novas alocações de megawatts, direcionando os investidores para metrópoles secundárias. Frankfurt possui 745 MW de capacidade de TI instalada, mas enfrenta moratórias de conexão até que as subestações entrem em operação, desacelerando a demanda de curto prazo por switches. Londres ainda lidera com 993 MW, embora as altas tarifas de energia incentivem os operadores a destinar clusters de IA incrementais para sites no norte da Inglaterra, onde os acordos de compra de energia renovável estão disponíveis. Amsterdã, com 506 MW, impõe limites de área de piso, impulsionando construções verticais de vários andares que exigem maiores densidades de portas. Dublin permanece um bastião hyperscale, mas o regulador de eletricidade CRU limita futuras alocações, pressionando os provedores de nuvem a co-investir em atualizações da rede elétrica.
Os mercados secundários mostram expansão de dois dígitos como resultado. Madri aproveita a produção solar excedente e o licenciamento favorável para atrair campi de 100 MW, gerando pedidos consideráveis para malhas de 400 GbE. Berlim e Varsóvia se beneficiam de backbones de fibra leste-oeste, posicionando-se como nós de recuperação de desastres para inquilinos FLAP. O crescimento de Milão decorre dos pousos de cabos submarinos da África e do Oriente Médio, transformando a cidade em uma ponte de latência para o sul da EMEA. As instalações nórdicas visam inferência de IA e análise em lote graças aos climas frios, com Dinamarca e Suécia oferecendo incentivos fiscais que reduzem o custo total de propriedade. Os instrumentos de investimento da UE amplificam a dispersão geográfica. O Programa Europa Digital alocou EUR 1,3 bilhão para IA e cibersegurança em 2025, reservando subsídios para nós de borda que chegarão a 10.000 até 2030. As redes com alta proporção de renováveis na Finlândia e na Noruega sustentam as alegações de marca verde, atraindo os scorecards de ESG corporativos. Os governos da Europa Oriental implantam subsídios de investimento para construir zonas de nuvem soberana, garantindo que os dados permaneçam dentro das fronteiras e impulsionando a aquisição local de switches. A demanda agregada, portanto, segue um padrão de hub e borda: as metrópoles maduras consomem equipamentos de substituição, enquanto as localidades emergentes absorvem remessas greenfield, sustentando juntas uma trajetória resiliente para o mercado europeu de redes de data centers.
Panorama regulatório
A política da UE está se tornando mais rigorosa em relação à transparência e à eficiência energética dos data centers, o que está elevando o nível de exigência para comutação sensível ao consumo de energia, eficiência de ópticas e telemetria automatizada durante upgrades de rede. No âmbito da Diretiva de Eficiência Energética, a UE introduziu um esquema de relatórios para data centers (Regulamento Delegado (UE) 2024/1364) que torna obrigatório o reporte para instalações acima de um limiar de demanda de potência de 500 kW, com base em relatórios anuais de métricas de desempenho energético iniciados em setembro de 2024. Em março de 2026, a Comissão Europeia também abriu consulta sobre um esquema de classificação de data centers em nível da UE como parte de um Pacote mais amplo de Eficiência Energética de Data Centers, juntamente com trabalhos preparatórios sobre padrões mínimos de desempenho. Juntas, essas medidas estão reforçando a demanda impulsionada por conformidade por plataformas de rede eficientes em energia e prontas para refrigeração líquida.
Iniciativas de governança de dados e soberania moldam ainda mais as aquisições relacionadas à segurança de rede, segmentação e controles de tratamento de dados. A Lei de Dados da UE (Regulamento (UE) 2023/2854) estabelece novas obrigações em torno do acesso e uso de dados provenientes de produtos conectados e serviços relacionados, com requisitos de aplicação essenciais referenciados para 12 de setembro de 2026, aumentando a atenção sobre a movimentação segura de dados, auditabilidade e interoperabilidade entre fornecedores em implantações de nuvem e edge. Paralelamente, a Comissão Europeia publicou uma proposta de Lei de Desenvolvimento de Nuvem e IA (CADA) em junho de 2026 (COM(2026) 502), com o objetivo de criar uma estrutura única de avaliação em toda a UE para soberania de nuvem e IA. Isso está apoiando a demanda por arquiteturas prontas para soberania em redes de data centers governamentais e de setores verticais regulados.
Análise da cadeia de valor
A cadeia de valor começa com silício e ópticas (ASICs de switch, transceptores plugáveis e fibra/cabeamento), estendendo-se depois para a fabricação de hardware de switch/roteador/ADC/segurança e sistemas operacionais de rede (NOS). Continua com a integração de sistemas em fabrics leaf-spine, seguida por operações, automação e serviços gerenciados que ajudam a manter o desempenho de redes complexas multissite. A Europa permanece exposta a restrições upstream, incluindo prazos de entrega estendidos para módulos ópticos de alta velocidade e dependência de capacidade de wafer e embalagem não europeia, o que pode desacelerar as implantações de 400G/800G mesmo quando há capacidade disponível nas salas de dados. Nesse contexto, os serviços (projeto, integração e suporte ao ciclo de vida) e as camadas de software (controladores SDN, automação baseada em intenção e plataformas de telemetria) influenciam cada vez mais o tempo de implantação e os resultados operacionais do dia 2.
A demanda downstream se concentra entre hyperscalers, operadores de colocation e grandes empresas, incluindo TI e telecomunicações e BFSI. Os compradores tendem a priorizar arquiteturas validadas e a continuidade das cadeias de ferramentas operacionais. As estratégias dos fornecedores se alinham a essas prioridades de compra: a Cisco enfatiza sistemas integrados e controle de políticas orientado por SDN (por exemplo, abordagens no estilo Nexus/ACI), a Arista foca em fabrics Ethernet abertos de alta velocidade apoiados por automação e telemetria, e a Huawei se diferencia com abordagens de computação-rede verticalmente integradas, incluindo aceleração Ethernet sem perdas para fabrics de IA. Parceiros de canal, integradores e provedores de serviços de rede gerenciados também são relevantes à medida que a complexidade da rede aumenta e a escassez de competências se amplia. Paralelamente, os operadores de data centers exigem cada vez mais compatibilidade com refrigeração líquida e ópticas eficientes em energia para que as atualizações de rede possam se alinhar aos requisitos de relatórios de energia e eficiência ao nível do site.
Cenário Competitivo
A concorrência equilibra escala e especialização. A Cisco mantém o portfólio mais amplo, abrangendo switches leaf-spine, roteadores WAN e dispositivos de confiança zero, mas enfrenta compressão de margens à medida que o silício merchant corrói a diferenciação de ASICs. A Arista Networks registrou USD 2,005 bilhões em receita no primeiro trimestre de 2025, um salto de 27,6% impulsionado pelas remessas de 800 GbE para as construções de IA europeias, consolidando seu status de desafiante. A aquisição pendente de USD 14 bilhões da Juniper Networks pela Hewlett Packard Enterprise visa combinar orquestração de computação, armazenamento e rede em uma única pilha, embora os reguladores dos EUA continuem sua análise.
A penetração de white-box aumenta à medida que os hyperscalers valorizam o controle de software em detrimento do hardware de marca. As distribuições SONiC permitem que os operadores combinem chassis ODM com ferramentas desenvolvidas internamente, reduzindo o aprisionamento a fornecedores e estimulando a concorrência de preços. A PLVision contribui com imagens SONiC robustecidas para as implantações de borda temperada da Europa, ilustrando uma inclinação do mercado em direção ao valor dos serviços. Os incumbentes de roteadores legados respondem incorporando telemetria em streaming e solução de problemas assistida por IA nos pacotes NOS, buscando receita por assinatura.
A engenharia de resfriamento líquido torna-se um diferenciador fundamental. Os fornecedores integram loops de fluido dielétrico para manter as temperaturas dos ASICs abaixo de 65 °C enquanto reduzem drasticamente a energia dos ventiladores. As empresas que primeiro certificam equipamentos prontos para resfriamento líquido sob as diretivas de ecodesign da UE obtêm propostas de vantagem de pioneiro. Enquanto isso, os fabricantes de módulos ópticos aceleram os roteiros de ópticas plugáveis lineares, permitindo a adoção de 800 GbE sem DSPs dispendiosos. A interação de consolidação, software aberto e requisitos de sustentabilidade molda uma estrutura moderadamente concentrada que ainda deixa espaço para entrantes ágeis visando funções de nicho no mercado europeu de redes de data centers.
Líderes do Setor Europeu de Redes de Data Centers
Cisco Systems, Inc.
Arista Networks, Inc.
Huawei Technologies Co., Ltd.
Juniper Networks, Inc.
Dell Technologies Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Os requisitos de eficiência impulsionados por conformidade e o esforço para publicar métricas padronizadas de desempenho energético criam uma oportunidade clara para fornecedores e provedores de serviços que possam combinar upgrades de largura de banda com reduções mensuráveis de energia por bit. A UE avançou de orientações para relatórios obrigatórios para sites maiores, incluindo o limiar de 500 kW no Regulamento Delegado (UE) 2024/1364, e a Comissão Europeia avançou em 2026 no trabalho sobre um esquema de classificação de data centers da UE e padrões mínimos de desempenho. Esse ambiente apoia comutação compatível com refrigeração líquida, ópticas de menor consumo e automação capaz de documentar KPIs de utilização e energia. Também cria espaço para programas de retrofit em mercados FLAP-D restringidos por limitações de rede elétrica, bem como para construções greenfield em metrópoles secundárias que usam renováveis e reaproveitamento de calor como facilitadores de licenciamento.
Arquiteturas soberanas e de nuvem regulada adicionam outro bolsão de demanda para pilhas de rede que combinam alta disponibilidade, segmentação, criptografia e operações auditáveis em ambientes híbridos de nuvem e edge. A Lei de Dados da UE (Regulamento (UE) 2023/2854) e a proposta CADA de junho de 2026 (COM(2026) 502) aumentam o peso da interoperabilidade, tratamento de dados e avaliação de soberania nas aquisições, especialmente entre compradores governamentais e de infraestrutura crítica. Enquanto isso, as construções de clusters de IA estendem os requisitos de rede além dos ciclos tradicionais de atualização de comutação para fabrics de ponta a ponta em todo o data center, campus e edge, aumentando a demanda por Ethernet de alta velocidade (>100 GbE) e por ferramentas de operações autônomas que reduzem a congestão e encurtam os ciclos de resolução de problemas em ambientes multifornecedores.
Desenvolvimentos recentes do setor
- Junho de 2026: a Arista Networks anuncia ópticas plugáveis de alta densidade refrigeradas a líquido XPO para alimentar fabrics de rede de IA. O desenvolvimento introduz ópticas refrigeradas a líquido para cargas de trabalho de IA, expandindo as capacidades de spine-leaf de alta densidade em implantações europeias. A medida fortalece a posição da Arista em fabrics de data center de alta vazão e refrigerados a líquido em toda a Europa.
- Março de 2026: a Cisco Systems expande o Secure AI Factory com suporte da NVIDIA para GPUs RTX PRO 4500 Blackwell nos portfólios UCS e Edge. A integração adiciona aceleradores de IA à pilha de rede do data center, viabilizando implantações prontas para IA. A melhoria fortalece as capacidades de implantação soberana da Cisco na Europa e amplia suas ofertas orientadas para IA.
- Fevereiro de 2026: a Cisco apresenta o silício de comutação Silicon One G300 de 102,4 Tbps para construções massivas de clusters de IA, com os novos sistemas N9000 e 8000 com refrigeração líquida. O silício de comutação de próxima geração visa cargas de trabalho de IA acima de 100 Tbps, viabilizando implantações europeias em grande escala. A medida posiciona a Cisco na vanguarda dos fabrics de data center para IA e apoia a expansão da capacidade regional.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e cobertura do mercado
Este mercado abrange os gastos na Europa com hardware, software e serviços relacionados de rede que são implantados dentro de data centers ou usados para interconectar recursos de data centers, cujo propósito é mover, proteger e gerenciar o tráfego de dados dentro da instalação.
Exclusões de escopo: este dimensionamento não considera redes de campus corporativo geral que não sejam usadas para operações de data center, mesmo que as mesmas famílias de produtos sejam usadas em ambos os ambientes.
Visão geral da segmentação
- Por Componente
- Produtos
- Switches Ethernet
- Roteadores
- Rede de Área de Armazenamento (SAN)
- Controladores de Entrega de Aplicações (ADC)
- Dispositivos de Segurança de Rede
- Controladores de Redes Definidas por Software (SDN)
- Interconexões Ópticas
- Serviços
- Instalação e Integração
- Treinamento e Consultoria
- Suporte e Manutenção
- Serviços de Rede Gerenciada
- Produtos
- Por Usuário Final
- TI e Telecomunicações
- Serviços Bancários, Financeiros e de Seguros (BFSI)
- Governo e Defesa
- Mídia e Entretenimento
- Saúde e Ciências da Vida
- Manufatura e Industrial
- Outros Usuários Finais
- Por Tipo de Data Center
- Colocation
- Hyperscalers/Provedores de Serviços em Nuvem
- Data Centers de Borda/Micro
- Por Largura de Banda
- Menor ou igual a 10 GbE
- 25–40 GbE
- 50–100 GbE
- Maior que 100 GbE
- Por País
- Reino Unido
- Alemanha
- França
- Países Baixos
- Irlanda
- Espanha
- Itália
- Suécia
- Dinamarca
- Noruega
- Polônia
- Áustria
- Bélgica
- Suíça
- Restante da Europa
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental estabelece as diretrizes sobre o que deve ser contabilizado e fornece sinais de atividade base que a demanda de rede normalmente segue. Ancoramos a visão europeia usando indicadores públicos de infraestrutura e conectividade, incluindo tabelas de economia digital do Eurostat, publicações digitais e de conectividade da Comissão Europeia, e publicações de reguladores nacionais quando disponíveis. O contexto de construção e utilização de data centers também foi verificado cruzadamente usando fontes como pesquisas públicas do Uptime Institute, notas sobre eletricidade e data centers da IEA, e padrões técnicos e orientações de órgãos como ETSI e IETF.
Para traduzir esses sinais em um modelo de mercado prático, revisamos divulgações públicas de fornecedores, relatórios anuais e apresentações a investidores para entender os mix de receita de produtos e a exposição regional. Em seguida, comparamos essas constatações com a cobertura de imprensa de reputação sobre adições de capacidade e anúncios de interconexão. Bases de dados de patentes foram usadas seletivamente para verificar quais capacidades de rede estavam sendo priorizadas ao longo do tempo, por exemplo, Ethernet de maior velocidade e recursos de automação. A lista acima é ilustrativa, e muitas outras fontes públicas também foram consultadas para coleta, validação e esclarecimento durante o processo de pesquisa.
Entrevistas e pesquisas primárias
Entrevistas e pesquisas primárias foram usadas para converter a visão documental em insumos de dimensionamento realistas, especialmente onde os dados públicos não descrevem o que está implantado dentro das instalações. Conversamos com fornecedores de equipamentos, integradores, operadores de colocation, compradores de nuvem e corporativos, e parceiros de canal em importantes centros europeus. Após cada rodada, reconciliamos diferenças de opinião por meio de perguntas de acompanhamento. Essas discussões ajudaram a confirmar ciclos de substituição, o momento típico de migração de velocidade de porta, taxas de adesão a serviços e como os preços se movem quando os clientes migram de 10/25/100 GbE para velocidades mais altas.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 35% | CXOs: 12% |
| Nível médio: 51% | Líderes funcionais/de unidade: 41% |
| Empresas menores: 14% | Gerentes: 47% |
Dimensionamento de mercado e previsão
O dimensionamento começa com uma reconstrução top-down que vincula a atividade de data centers europeus à demanda de rede, onde o crescimento da carga de TI instalada, as expansões de instalações e as construções de interconexão são convertidos em necessidades esperadas de atualização e equipamento incremental. Em seguida, corroboramos os totais com verificações bottom-up seletivas, amostrando participações típicas de lista de materiais para comutação, roteamento, segurança e interconexão óptica. Depois disso, testamos os ASPs implícitos em relação ao que compradores e participantes do canal descreveram.
Alguns insumos práticos foram monitorados de perto porque explicam a maioria das variações nos gastos. Estes incluem mudanças no mix de velocidade de porta (10/25/100/400 GbE e superior), tendências médias de portas por rack impulsionadas por virtualização e projetos prontos para IA, preferência de implantação por fabrics spine-leaf, densidade de links ópticos para tráfico leste-oeste, e a participação dos gastos entregues como serviços versus apenas produtos. Onde a visibilidade direta era escassa para países menores ou implantações do tipo edge, as lacunas foram tratadas aplicando proporções de adoção validadas de mercados comparáveis e ajustando para pipelines de construção locais conhecidos.
As previsões foram preparadas usando análise de cenários apoiada por uma regressão multivariada leve. A série dependente foi o gasto de mercado, e os principais impulsionadores incluíram adições previstas de carga de TI, cronogramas de capacidade anunciados e erosão de preços esperada por classe de velocidade. As trajetórias finais de crescimento foram revisadas com insumos primários para que a previsão reflita o que as equipes de compras estão planejando, não apenas o que os indicadores macro sugerem.
Validação de dados e ciclo de atualização
A validação é feita em camadas para que os números finais permaneçam vinculados a sinais observáveis. Comparamos os resultados modelados com indicadores independentes, como adições de capacidade de data centers, atividade de expansão de interconexão e comentários públicos de fornecedores sobre a demanda regional. Se a variância parecer fora do intervalo, investigamos e ajustamos as premissas conforme necessário. Perguntas de esclarecimento são então enviadas de volta a respondentes selecionados antes que a aprovação interna seja concluída.
Cada relatório é atualizado em ciclo anual, e atualizações intermediárias são feitas quando eventos materiais alteram os padrões de demanda, incluindo grandes atrasos de capacidade, mudanças abruptas de preços em velocidades-chave, ou mudanças regulatórias que alteram os planos de construção. Antes da entrega, as publicações públicas mais recentes são reverificadas para que os clientes recebam uma visão atualizada, e não um retrato de modelo mais antigo.
Tamanho do mercado europeu de rede de data center da Mordor Intelligence comparado a outras estimativas publicadas
Os tamanhos de mercado publicados para redes de data center na Europa podem variar amplamente porque as regras de contagem nem sempre são as mesmas. As diferenças geralmente vêm do que é tratado como específico de data center versus rede geral, de como os serviços são tratados, e se os números refletem embarques reservados ou o momento de reconhecimento de receita.
A dispersão também é moldada por como as mudanças de preço são modeladas entre velocidades de porta, com que rapidez se assume que os compradores migram para links de maior velocidade, e como a Europa é construída, por exemplo, agregação por país versus a aplicação de uma participação fixa de um total global. A tabela abaixo resume esses impulsionadores típicos de disparidade de forma prática.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 7,78 bilhões de USD (2025) | |
| Consultoria Regional A | 8,33 bilhões de USD (2024) | Usa a reserva do ano de embarque para representar o valor de mercado e aplica uma premissa agressiva de atualização para comutação, o que pode antecipar a demanda em comparação com o momento de reconhecimento de receita. |
| Publicação Setorial B | 9,17 bilhões de USD (2025) | Inclui os gastos adjacentes de LAN corporativa no total e estima a Europa como uma participação simples da rede global, o que pode superestimar a demanda em países com adições de capacidade mais lentas. |
A tabela de referência mostra uma dispersão clara, e no modelo da Mordor Intelligence o total é construído em torno da rede implantada em data centers, incluindo interconexão óptica e serviços apenas quando vinculados a projetos de data center, o que evita misturar demanda geral de LAN corporativa. Após a fixação do escopo, o valor final é verificado em relação a sinais de crescimento de capacidade e a precificação de mix de velocidade confirmada primariamente, de modo que o resultado permaneça rastreável a insumos que um comprador possa testar e repetir.


Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do mercado europeu de redes de data centers até 2031?
O mercado deve atingir USD 11,58 bilhões até 2031, sustentado por uma CAGR de 6,85% impulsionada pela expansão da infraestrutura de IA e pelas implantações de computação de borda.
Qual categoria de componente lidera atualmente os gastos?
Os switches Ethernet lideram com 34,78% da participação de receita em 2025, refletindo seu papel central nas redes spine-leaf e nos clusters de IA.
Por que a Espanha é o mercado nacional de crescimento mais rápido?
A Espanha se beneficia de uma política governamental voltada para a nuvem, abundante energia renovável e rotas estratégicas de cabos submarinos, produzindo uma perspectiva de CAGR de 10,18% até 2031.
Qual faixa de largura de banda está se expandindo mais rapidamente?
Os links acima de 100 GbE, particularmente 400 GbE e 800 GbE, apresentam a maior CAGR de 12,74% à medida que os hyperscalers atualizam as malhas de IA.
Como a fusão HPE–Juniper afetará a dinâmica competitiva?
Se concluída, a fusão combinaria portfólios de computação, armazenamento e rede, criando um desafiante mais forte à Cisco, ao mesmo tempo em que potencialmente reformularia os ecossistemas de parceiros em toda a Europa.
Página atualizada pela última vez em:
- Mercado de Redes para Data Centers na França
- Mercado de Redes para Data Centers no Reino Unido
- Mercado de Redes para Data Centers da Alemanha
- Mercado de Redes de Data Center da China
- Mercado de Redes para Data Centers da Itália
- Mercado de Redes de Data Center do Japão
- Mercado de Redes de Data Center da Coreia do Sul
- Mercado de Redes para Data Centers da Suécia
- Mercado de Redes para Data Centers da Noruega
- Mercado de Redes para Data Centers dos Países Baixos
- Mercado de Servidores para Data Centers Servidores em todas as regiões, divididos por nível, tamanho de instalação e tipo de instalação.
- Mercado de Construção de Data Centers Construção no mundo todo, dividida por nível, tamanho de instalação e tipo de instalação.
- Mercado de Data Centers de Inteligência Artificial (IA) Instalações de IA em todo o mundo, divididas por tipo de instalação, componente e tier.
- Mercado de Armazenamento de Data Center da Europa Armazenamento na Europa, dividido por tecnologia de armazenamento, tipo de armazenamento e usuário final.



