
Größe und Marktanteil des europäischen Marktes für Rechenzentrums-Server
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
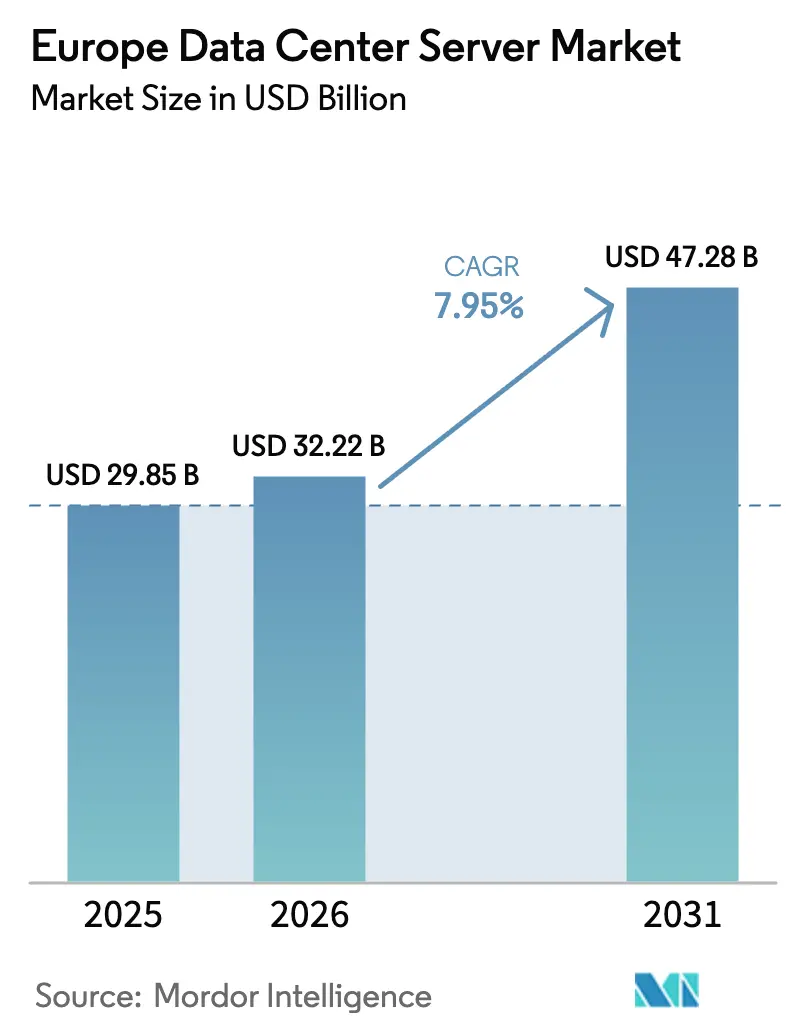
| Marktgröße im Basisjahr (2025) | 29.85 Milliarden US-Dollar |
| Marktgröße (2026) | 32.22 Milliarden US-Dollar |
| Marktgröße (2031) | 47.28 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 7.95 % |
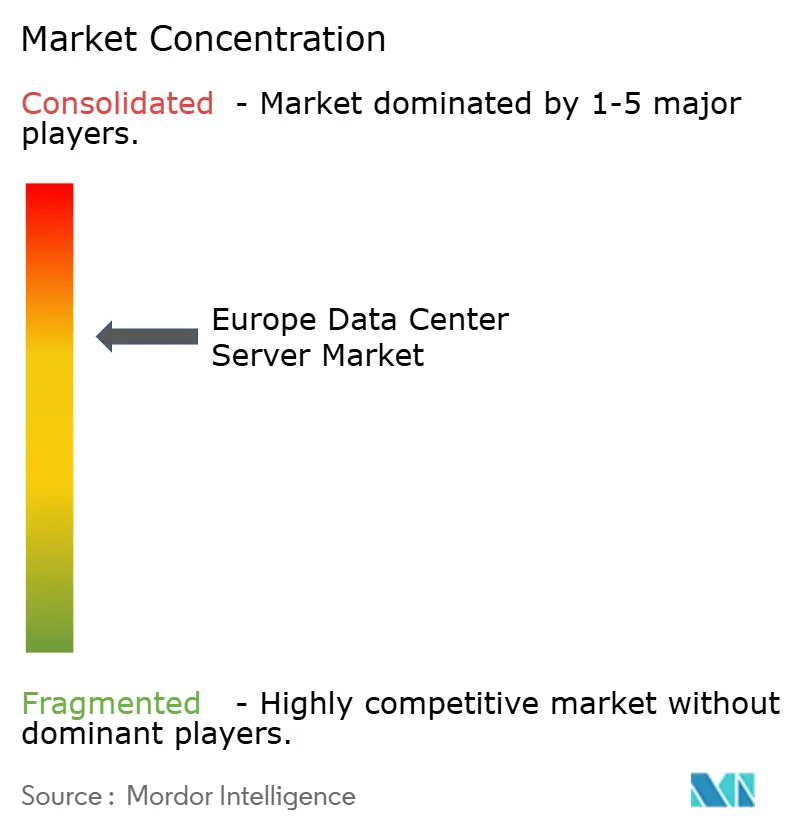
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des europäischen Marktes für Rechenzentrums-Server von Mordor Intelligence
Die Größe des europäischen Marktes für Rechenzentrums-Server wird voraussichtlich von 29,85 Milliarden USD im Jahr 2025 auf 32,22 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 7,95 % über den Zeitraum 2026–2031 47,28 Milliarden USD erreichen. Die Nachfrage beschleunigt sich, da Hyperscaler, Telekommunikationsbetreiber und Unternehmen KI-optimierte Infrastrukturen einsetzen, veraltete Bestände erneuern und neue EU-Nachhaltigkeitsvorschriften einhalten. GPU-dichte Designs, Flüssigkühlung und Edge-Knoten verändern die Beschaffungsmuster, während der EU-Datengesetz und nationale Souveränitätsprogramme die regionale Rechenkapazität fördern. Engpässe in der Lieferkette für fortschrittliche GPUs haben die Lieferzeiten weit über 52 Wochen hinaus verlängert und erzwingen hybride Beschaffungsstrategien. Gleichzeitig lenken steigende Energiekosten und Flächenknappheit in FLAPD-Knotenpunkten (Frankfurt, London, Amsterdam, Paris, Dublin) neue Bauaktivitäten in Richtung Mittel- und Osteuropa sowie nordische Standorte.
Wichtigste Erkenntnisse des Berichts
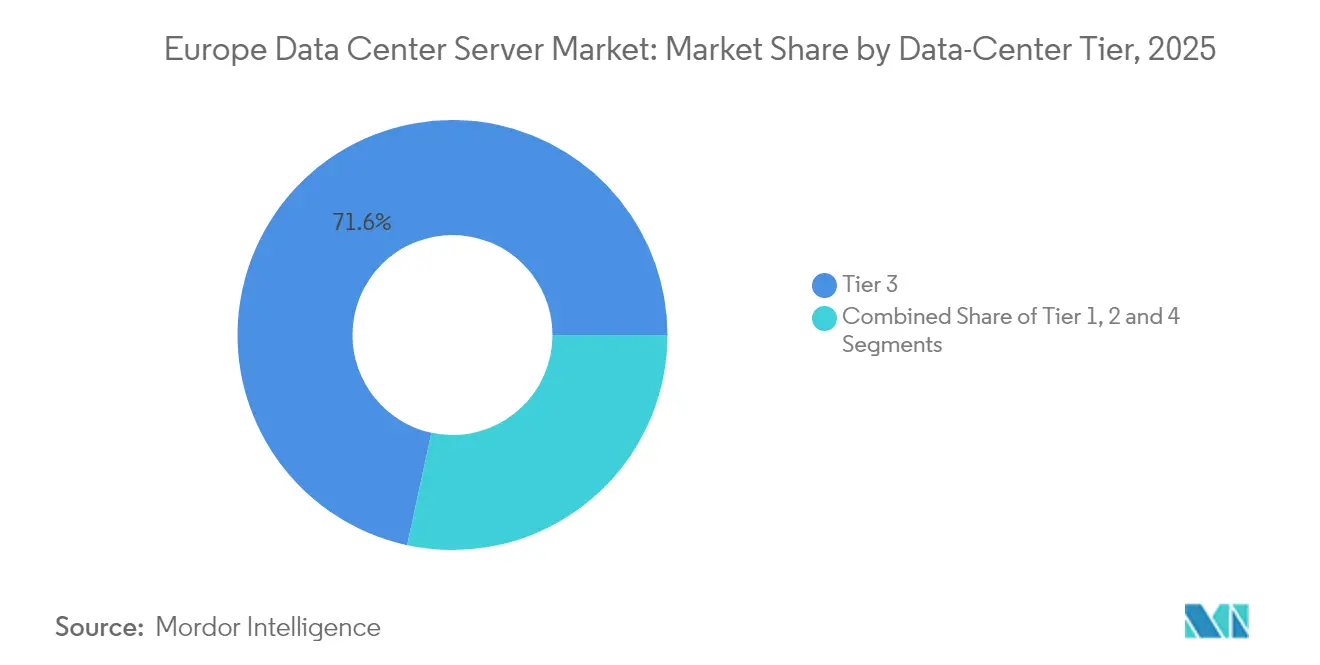
- Nach Rechenzentrumsklasse führte Tier 3 mit einem Marktanteil von 71,62 % am europäischen Markt für Rechenzentrums-Server im Jahr 2025; Tier 4 wird bis 2031 voraussichtlich mit einer CAGR von 9,98 % wachsen.
- Nach Formfaktor hielten Halbhöhen-Blades im Jahr 2025 einen Umsatzanteil von 63,85 %; Viertel-/Mikro-Blades verzeichnen die höchste prognostizierte CAGR von 8,35 % bis 2031.
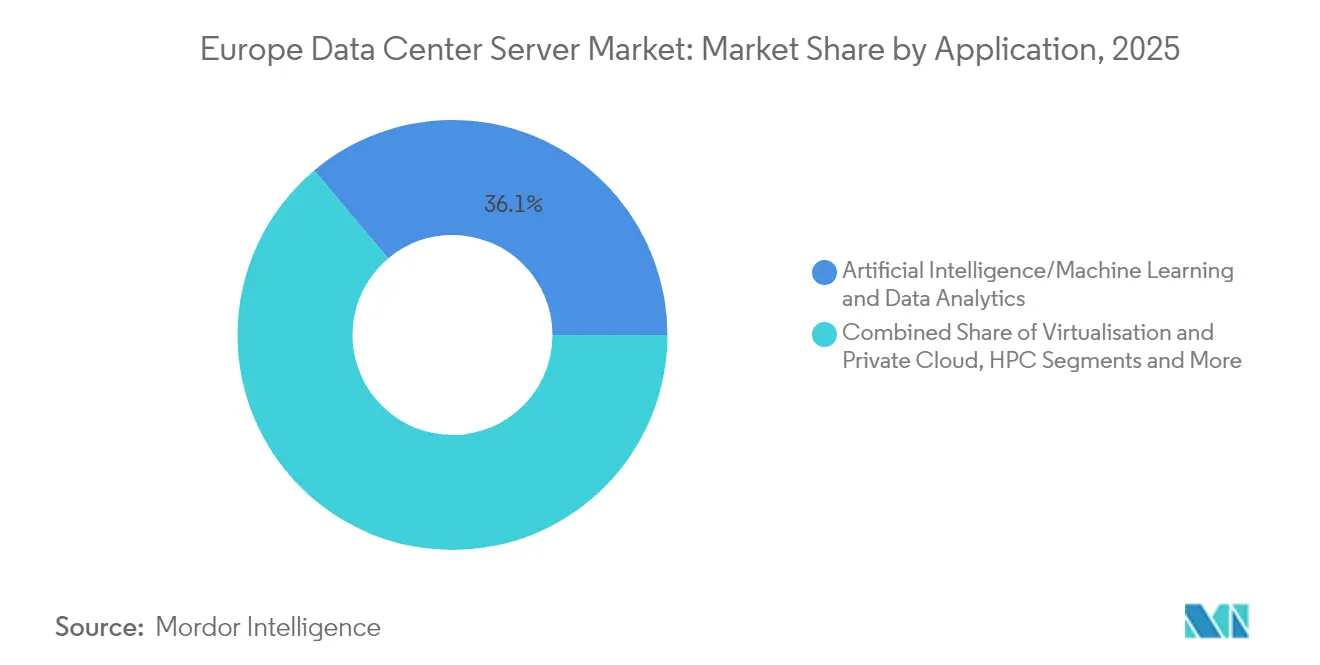
- Nach Anwendung entfielen KI/ML-Workloads im Jahr 2025 auf einen Anteil von 36,12 % an der Größe des europäischen Marktes für Rechenzentrums-Server, während Virtualisierung/Private Cloud mit einer CAGR von 8,06 % bis 2031 wächst.
- Nach Rechenzentrumtyp erfassten Colocation-Einrichtungen im Jahr 2025 einen Umsatzanteil von 53,12 %; Hyperscaler/Cloud-Anbieter wachsen am schnellsten mit einer CAGR von 8,72 %.
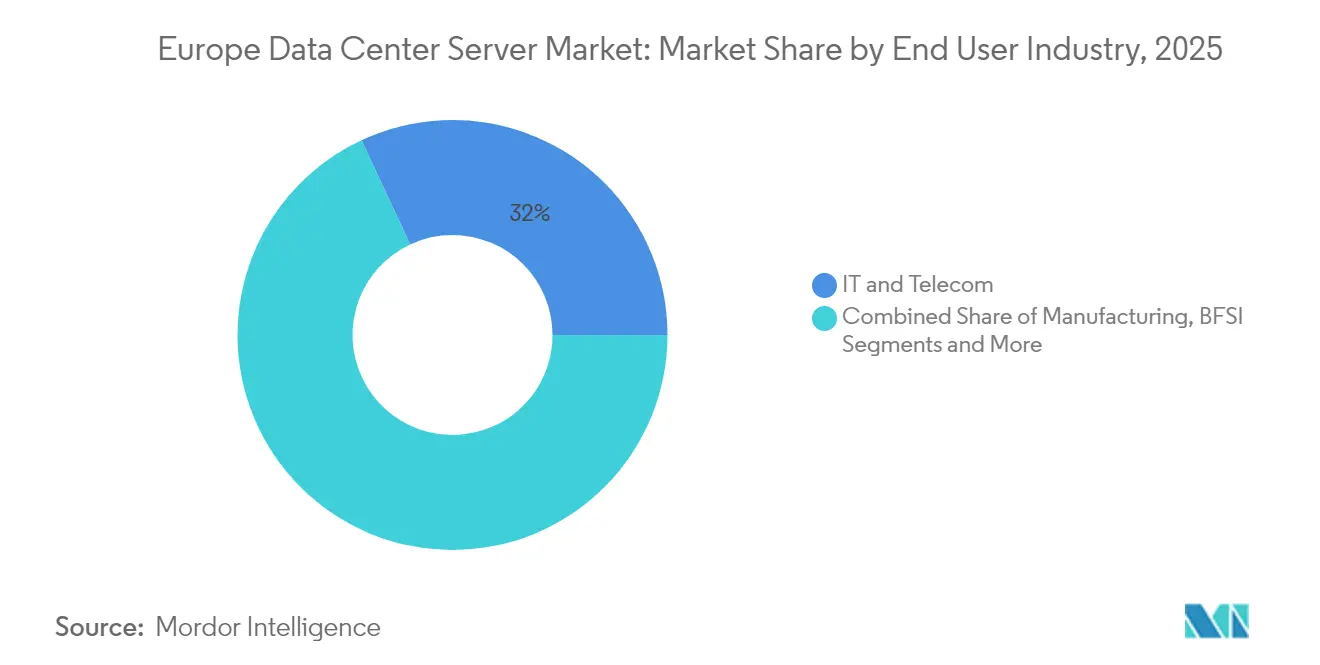
- Nach Endnutzerbranche dominierte IT & Telekommunikation im Jahr 2025 mit einem Anteil von 31,96 %; Fertigung und Industrie 4.0 verzeichnen das schnellste Wachstum mit einer CAGR von 9,14 %.
- Nach Land hielt Deutschland im Jahr 2025 einen Anteil von 24,78 % an der Größe des europäischen Marktes für Rechenzentrums-Server; Polen ist der am schnellsten wachsende Markt mit einer CAGR von 10,22 %.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse im europäischen Markt für Rechenzentrums-Server
Analyse der Treiberwirkung*
| Treiber | (~)% Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Einführung von Cloud-Computing und Dienste als Service | +2.1% | Global, mit führenden FLAPD-Märkten | Mittelfristig (2–4 Jahre) |
| Schneller kommerzieller Rollout von 5G und Edge-Knoten | +1.8% | Deutschland, Niederlande, nordische Region | Kurzfristig (≤ 2 Jahre) |
| Hyperscaler-Erneuerungszyklus in Richtung GPU/KI-Server | +2.5% | Frankreich, Deutschland, Großbritannien als Kernmärkte | Kurzfristig (≤ 2 Jahre) |
| EU-Green-Deal-Anreize für flüssiggekühlte Racks | +1.2% | EU-weit, mit Schwerpunkt auf nordischen Ländern | Langfristig (≥ 4 Jahre) |
| Souveräne KI / EU-Datengesetz fördert regionale Rechenkapazität | +1.9% | Frankreich, Deutschland, Niederlande | Mittelfristig (2–4 Jahre) |
| Aufstieg modularer, vorgefertigter Mikro-Rechenzentren | +0.9% | Edge-Märkte, Sekundärstädte | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Einführung von Cloud-Computing und Dienste als Service
Hyperscaler bauen regionsspezifische Verfügbarkeitszonen auf und treiben eine anhaltende Nachfrage nach Rack-Scale-Servern an. Microsoft bestätigte drei neue Rechenzentren in Nordfrankreich, während AWS eine eigenständige europäische Sovereign-Cloud-Einheit gründete, um Anforderungen an den Datenaufenthaltsort zu erfüllen aws.amazon.com. Niederländische Betreiber schätzen, dass Rechenzentren aufgrund dieser Aktivitäten nun 7,6 % zum nationalen BIP beitragen. [1]Europäische Kommission, „EU Edge Observatory,” europeancommission.europa.eu Unternehmensreferenzen wie die Migration von 10.000 Uniper-Mitarbeitern zu Azure, die zu 50 % weniger IT-Vorfällen führte, verdeutlichen greifbare betriebliche Vorteile.
5G-Rollout und Edge-Knoten
Betreiber setzen Mikro-Rechenzentren an Basisstationsstandorten ein, um Latenzziele unter 20 ms im Rahmen des EU-Edge-Observatory-Programms zu erfüllen. Ericssons privates 5G-Netz im griechischen Solarheizungswerk von Calpak zeigt Fertigungsanwendungsfälle, während German Edge Cloud Rittals Industrie-4.0-Fabrik mit über 250 vernetzten Maschinen betreibt.
Hyperscaler-Erneuerung in Richtung GPU/KI-Server
Dell verzeichnete im ersten Quartal 2025 KI-optimierte Server-Bestellungen in Höhe von 12,1 Milliarden USD, was die unternehmerische Dringlichkeit beim Training generativer Modelle widerspiegelt.[2]Dell Technologies, „Q1 GJ 2026 Ergebnisse,” dell.comHPE sicherte sich einen Vertrag über 1 Milliarde USD zum Aufbau des KI-Clusters der X-Plattform von Elon Musk, was das Ausmaß einzelner Aufträge unterstreicht. NVIDIA liefert Blackwell-Systeme, die 3.000 Exaflops in vier EU-Ländern bereitstellen werden – Europas größter koordinierter KI-Ausbau.
EU-Green-Deal-Anreize für Flüssigkühlung
Betreiber können Energieeffizienz-Steuervergünstigungen in Anspruch nehmen, wenn sich der PUE verbessert, was die Einführung von Immersionssystemen katalysiert. Die Unterwasserlösung von GlobalConnect reduziert den Stromverbrauch um 90 % und verkleinert den Platzbedarf um 80 % globalconnect.dk. OVHcloud berichtet von einem PUE von 1,28 mit hybriden Wasser-Immersionskreisläufen, weit unter dem regionalen Durchschnitt von 1,55.
Analyse der Hemmnisse*
| Hemmnis | (~)% Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Investitionskosten für neue Einrichtungen | -1.8% | Hochkostenmärkte: London, Frankfurt, Amsterdam | Kurzfristig (≤ 2 Jahre) |
| Volatile Strom- und CO₂-Preise | -1.4% | Deutschland, Vereinigtes Königreich, Industrieregionen | Mittelfristig (2–4 Jahre) |
| Lieferkettenengpass bei fortschrittlichen GPUs/CPUs | -2.1% | Globale Auswirkungen, besonders ausgeprägt bei KI-fokussierten Einsätzen | Kurzfristig (≤ 2 Jahre) |
| Strengere Vorschriften zur Abwärmenutzung und zum PUE | -0.7% | EU-weit, nordische Region führend bei der Einhaltung | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Investitionskosten für neue Einrichtungen
Die Grundstückskosten für 20-Hektar-Grundstücke in erstklassigen Knotenpunkten stiegen 2025 um 23 %, während die Warteschlangen für Stromanschlüsse 36 Monate überschreiten.[3]Cushman & Wakefield, „Globale Baukosten für Rechenzentren 2025,” cushmanwakefield.comVantage Data Centers nutzte eine Verbriefung in Höhe von 720 Millionen EUR (829,16 Millionen USD) zur Finanzierung von vier deutschen Bauprojekten und demonstrierte damit kreative Finanzierungsansätze. Auch der Arbeitskräftemangel treibt die Budgets in die Höhe und veranlasst Entwickler, sich Polen und Spanien zuzuwenden, wo die Kosten 15–20 % niedriger bleiben.
Lieferkettenengpass bei fortschrittlichen GPUs/CPUs
NVIDIA H100/H200-Substrate sind auf Taiwan und Japan konzentriert, was das geopolitische Risiko erhöht. Die Nachfrage nach Hochbandbreitenspeicher könnte 2025 21 Milliarden USD erreichen und damit ältere Komponentenlinien verdrängen. Ein Graumarkt ist entstanden, auf dem Sekundärpreise den empfohlenen Verkaufspreis um 70 % übersteigen, was Unternehmen dazu zwingt, doppelt zu beschaffen und mehrjährige Liefervereinbarungen abzuschließen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Rechenzentrumsklasse: Dominanz von Tier 3 treibt Zuverlässigkeitsstandards voran
Tier-3-Einrichtungen machten 2025 71,62 % des Marktanteils des europäischen Marktes für Rechenzentrums-Server aus – ein Beleg für ihre ausgewogene Kosten-Resilienz-Bilanz. Finanzinstitute beschleunigten Upgrades nach jüngsten Ausfällen und setzten Tier 3 für transaktionskritische Workloads ein. DZ BANK setzte Hitachi Vantara EverFlex ein, um einen dauerhaft verfügbaren Speicher zu gewährleisten, was diese Präferenz unterstreicht. Die Größe des europäischen Marktes für Rechenzentrums-Server für Tier 4 wird voraussichtlich jährlich um 9,98 % wachsen, da KI- und Sovereign-Cloud-Betreiber fehlertolerante Betriebszeiten fordern. Staatliche Supercomputer-Projekte wie Serbiens Eviden-Vertrag bestätigen die wachsende Attraktivität von Tier 4.
Edge-Rollouts erhalten eine begrenzte Nutzung von Tier-1/2-Suiten für Entwicklungsumgebungen aufrecht, in denen Nähe wichtiger ist als Redundanz. Strengere EU-Richtlinien zur Vorfallmeldung könnten jedoch schrittweise auch periphere Standorte in Richtung Tier-3-Zertifizierung verschieben und damit einen strukturellen Anstieg der Spezifikationsanforderungen im europäischen Markt für Rechenzentrums-Server unterstützen.


Nach Formfaktor: Halbhöhen-Blades führen die Entwicklung des dichten Rechnens an
Halbhöhen-Blades hielten 2025 einen Umsatzanteil von 63,85 % und verankerten veraltete Virtualisierungsbestände. Lenovos ThinkSystem-V4-Linie, die auf Intel Xeon 6 basiert, erneuert dieses Mainstream-Segment. Die Größe des europäischen Marktes für Rechenzentrums-Server für Viertelhöhen-Blades wächst am schnellsten mit einer CAGR von 8,35 %, da Betreiber Mikro-Edge-Knoten in Einzelhandelsgeschäften und Mobilfunkmasten ausstatten.
Vollhöhen-Blades bleiben für GPU-Cluster unverzichtbar; Ciscos UCS C845A packt acht NVIDIA-GPUs in 4 HE und erfüllt damit enge Rack-Leistungsbudgets. Modulare Referenzarchitekturen wie NVIDIA MGX ermöglichen es Betreibern, neue Beschleunigerkarten einzusetzen, ohne Schienen zu ersetzen, was die Lebensdauer von Anlagen verlängert und die Gesamtbetriebskosten senkt.
Nach Anwendung/Workload: KI/ML verändert die Serveranforderungen
KI/ML-Workloads erfassten 2025 einen Marktanteil von 36,12 % am europäischen Markt für Rechenzentrums-Server und übertrafen damit erstmals das Hochleistungsrechnen. Unternehmen trainieren große Sprachmodelle auf Clustern, die auf AMD EPYC und NVIDIA H100 basieren; CHARM Therapeutics verlegte seinen 128-GPU-Bestand vom Vereinigten Königreich nach Island, um grüne Energie mit Leistung zu verbinden. Speicherintensive Analysen expandieren ebenfalls, da NVMe- und E3.S-Laufwerke die E/A-Latenz unter 50 µs drücken.
Virtualisierung/Private Cloud verzeichnet bis 2031 eine CAGR von 8,06 %, da Banken und Versicherungen On-Premises-Mainframes abschalten. HPEs Blue-Lion-Supercomputer am Leibniz-Rechenzentrum, der zu 100 % durch direkte Flüssigkühlung gekühlt wird, liefert 30-fache Geschwindigkeitssteigerungen und beweist die Rolle fortschrittlicher Kühlung bei der KI- und Hochleistungsrechnen-Konsolidierung.
Nach Rechenzentrumtyp: Colocation-Einrichtungen überbrücken Unternehmens- und Hyperscaler-Anforderungen
Colocation-Anbieter erfassten 2025 53,12 % der Größe des europäischen Marktes für Rechenzentrums-Server, indem sie compliance-fähige Umgebungen ohne Kapitalbelastung anboten. Die Übernahme der irischen BT-Einrichtungen durch Equinix spiegelt eine Verlagerung hin zu Standorten mit grüner Energie wider. Hyperscaler verzeichnen eine CAGR von 8,72 %, da Microsoft, Google und Meta Kapazitäten für KI vorausplanen.
Hybride Mietmodelle entstehen: Unternehmen lagern stabile Workloads in Colocation-Einrichtungen aus, während sie KI-Aufgaben in die Cloud auslagern. Die Expansion von Vantage Data Centers in Höhe von 1,4 Milliarden EUR demonstriert großflächige maßgeschneiderte Campus-Projekte für diesen Trend.
Nach Endnutzerbranche: IT und Telekommunikation führen Investitionen in digitale Infrastruktur an
IT und Telekommunikation hielten 2025 einen Umsatzanteil von 31,96 %, angetrieben durch 5G-Core-Upgrades und OTT-Wachstum. Die Deutsche Bank reduzierte die Serveranzahl um 25 % durch den Einsatz von Google Distributed Cloud auf ihrer Autobahn-FX-Plattform. Die Fertigung ist das am schnellsten wachsende Segment mit einer CAGR von 9,14 %, da Edge-Analysen Produktionslinien optimieren. Rittals Werk in Haiger, das von German Edge Cloud verwaltet wird, veranschaulicht Echtzeit-Qualitätskontrolle in großem Maßstab.
Das Gesundheitswesen setzt seine vorsichtige Cloud-Migration fort; der NHS schließt veraltete Serverräume, behält jedoch On-Premises-Server für DSGVO-klassifizierte Datensätze. Energieversorger wie Vattenfall nutzen Databricks Intelligence zur Modellierung der Einspeisung erneuerbarer Energien und verdeutlichen damit die vielfältigen Nachfragetreiber.
Geografische Analyse
Deutschland behielt 2025 die Führungsposition mit einem Anteil von 24,78 % am europäischen Markt für Rechenzentrums-Server. Der DE-CIX-Internetknoten in Frankfurt und zahlreiche Unternehmensmieter sorgen für eine hohe Rack-Auslastung. Die Umsätze könnten bis 2029 25,3 Milliarden USD erreichen, da neue Rhein-Main-Campus-Projekte 600 MW Netzanschlussleistung sichern. Flächenknappheit und 18-monatige Warteschlangen für Stromanschlüsse drängen Betreiber jedoch in Richtung Berlin und NRW.
Polen entwickelt sich am schnellsten mit einer CAGR von 10,22 %, da Warschau zu einem Cloud-Einstiegspunkt wird. Google, Microsoft und Oracle haben alle Verfügbarkeitszonen mit mehr als 50 MW in Betrieb genommen und nutzen dabei attraktive Stromtarife und die Nähe zu Westeuropa. Der digitale Dekadplan der Regierung in Höhe von 11 Milliarden PLN stellt Anreize für regionale Colocation-Einrichtungen bereit und beschleunigt die Rack-Lieferpipelines.
Regulatorisches Umfeld
Die EU-Politik verschärft die Anforderungen an die Energieeffizienz- und Nachhaltigkeitsberichterstattung für Rechenzentren, während produktbezogene Effizienzvorschriften für Unternehmensserver weiterhin in Kraft bleiben. Gemäß der Energieeffizienzrichtlinie (Richtlinie (EU) 2023/1791) unterliegen Rechenzentren mit einer installierten IT-Leistung von mindestens 500 kW einer obligatorischen Überwachung und Berichterstattung, mit jährlicher Meldung bis zum 15. Mai. Organisationen mit einem jährlichen Energieverbrauch von mehr als 10 TJ haben zudem zusätzliche Verpflichtungen zu Unternehmensenergieaudits, die bis zum 11. Oktober 2026 fällig sind. Parallel dazu führt die Delegierte Verordnung (EU) 2024/1364 ein einheitliches Unionsbewertungssystem für Rechenzentren ein, um die Nachhaltigkeitsberichterstattung über Colocation-, Hyperscaler- und Unternehmensstandorte hinweg zu standardisieren.
Auf der Hardwareseite legt die Verordnung (EU) 2019/424 der Kommission weiterhin verbindliche Ökodesign-Anforderungen für Unternehmensserver fest, einschließlich Mindesteffizienz und Verbrauch im Leerlaufzustand. Diese Anforderungen beeinflussen die Plattformentscheidungen der OEMs sowie die Erneuerungszyklen. Für Rechenzentren, die ihren Betrieb am oder nach dem 1. Juli 2026 aufnehmen, gelten Verpflichtungen zur Abwärmenutzung, was die Nachfrage nach Serverkonfigurationen und Rack-Designs verstärkt, die eine höhere Auslastung, Flüssigkeitskühlung und für die Wärmerückgewinnung geeignete Layouts bei großen europäischen Ausbauprojekten unterstützen.
Wettbewerbslandschaft
Der Wettbewerb verschärft sich, da KI-Erneuerungszyklen etablierte Positionen erschüttern. Intel reagiert mit Sierra-Forest-E-Cores, die auf Cloud-Workloads abzielen, aber die Verfügbarkeit erst im zweiten Halbjahr 2025 bremst den Schwung. NVIDIAs Quasi-Monopol bei High-End-GPUs ist sowohl ein Vorteil als auch ein Engpass; Zuteilungen bevorzugen die acht größten OEMs und schaffen Knappheit für mittelgroße Integratoren.
Europäische Marktführer nutzen Souveränitätsnarrative. OVHcloud vermarktet regionale KI-Cluster, die durch proprietäre Wasserkreisläufe gekühlt werden; globale Akteure sind gezwungen, solche Nachhaltigkeitskennzahlen zu erfüllen. Flüssigkühlungsanbieter wie Submer und GRC arbeiten mit Colocation-Einrichtungen zusammen, um bestehende Hallen nachzurüsten, und schaffen damit eine sekundäre Wettbewerbsebene rund um Energieeffizienz. Die Widerstandsfähigkeit der Lieferkette wird zum entscheidenden Faktor; Anbieter, die Substrat- und HBM-Zuteilungen sichern können, binden Aufträge 12 Monate im Voraus und drängen langsamere Wettbewerber an den Rand.
Marktführer in der europäischen Rechenzentrums-Server-Branche
Dell Technologies
Hewlett Packard Enterprise
Lenovo Group
Cisco Systems
Fujitsu
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Souveräne Rechenkapazitätsausbauten und EU-weite Kapazitätsprogramme schaffen Freiraum für regionale, compliance-konforme Serverbereitstellungen, mit besonderer Zugkraft von GPU-dichten und flüssigkeitsgekühlten Konfigurationen, die sich mit Nachhaltigkeitsberichterstattung und Energieeffizienzanforderungen vereinbaren lassen. Der Cloud and AI Development Act (CADA), wie in EU-politischen und rechtlichen Analysen erörtert, zielt auf eine erhebliche Erweiterung der EU-Rechenzentrumskapazität innerhalb eines Zeitraums von fünf bis sieben Jahren ab und verweist auf rund 200 Milliarden EUR an privaten Investitionen, wodurch das Wachstum der KI-Infrastruktur mit Netz- und Genehmigungsengpässen verknüpft wird. Die Gründung einer europäischen Sovereign Cloud-Einheit durch AWS, zusammen mit Anbieteraktivitäten rund um souveräne KI-Stacks, unterstützt die Nachfrage nach konfigurierbaren Serverplattformen, die nach Land und nach reguliertem Sektor lokalisiert werden können.
Energie- und Netzzugangsbeschränkungen in Metropolregionen verschieben die Chancen ebenfalls hin zu Designs und Liefermodellen, die die Zeit bis zur Stromversorgung verkürzen und die Effizienz pro Rack verbessern. Modulare Bauweisen, Rack-Scale-Systeme und für hohe Leistungsdichten ausgelegte Flüssigkeitskühlung passen zu dieser Entwicklung. In EU-regulatorischen Diskussionen erwähnte trilaterale Ansätze, die Betreiber, Energieakteure und Behörden einbeziehen, skizzieren einen Weg für beschleunigte Genehmigungen und vorrangige Netzanschlüsse, wenn Projekte sich zu nachhaltigen Designs verpflichten. Das begünstigt Anbieter und Integratoren, die prüfbare Energietelemetrie liefern, das EU-Bewertungssystem für Rechenzentren unterstützen und eine für Wärmerückgewinnung geeignete Infrastruktur bereitstellen können. Die Angebotsknappheit bei fortschrittlichen Beschleunigern hält die Beschaffung weiterhin bei hybriden Bezugsquellen, mehrjährigen Lieferverträgen und schlüsselfertigen Rack-Lösungen verankert, was Raum für OEMs und Vertriebspartner lässt, die Zuteilungen sichern und validierte Referenzarchitekturen für KI- und Virtualisierungserneuerungszyklen in der Region FLAPD sowie in aufkommenden Standorten in Mittel- und Osteuropa sowie im Norden liefern können.
Aktuelle Branchenentwicklungen
- Juli 2026: Vertrag des EuroHPC JU mit Dell Technologies und E4 Computer Engineering zur Beschaffung eines KI-Supercomputers für die IT4LIA AI Factory in Bologna, Italien. Der Deal unterstreicht die EU-Beschaffung von KI-Hardware für öffentliche Forschungsinfrastruktur. Das Projekt erweitert Dells Engagement bei europäischen Supercomputing-Einsätzen und unterstützt die europäische KI- und HPC-Rechenkapazität sowie die Ausrichtung auf digitale Souveränität.
- Juli 2026: Fünfjährige Vereinbarung von Vodafone Spanien mit Dell zur Erweiterung der Rechenzentrumskapazität mittels Dell APEX Infrastructure. Die Vereinbarung deutet auf eine anhaltende Nachfrage nach skalierbarer, bedarfsgerechter Infrastruktur in Südeuropa hin. Sie erweitert Dells IaaS-ähnliche Angebote in der Region und unterstreicht den Wert flexibler Kapazität in regulierten europäischen Märkten.
- Juli 2026: Einführung einer souveränen KI-Cloud-Plattform in den Niederlanden durch Partnerschaften mit Volt und NorthC, die im Oktober 2026 den Betrieb aufnehmen soll. Die neue Plattform fügt europäische souveräne Cloud-Kapazität für KI-Workloads hinzu. Sie stärkt Dells Position in souveränen, cloud-fähigen Rechenzentrumsmärkten in Europa und unterstützt regionale Compliance-Anforderungen.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst die Umsätze, die durch in Rechenzentren in Europa eingesetzte Server erzielt werden, wertmäßig erfasst in USD für das Jahr, mit Fokus auf die Nachfrage im Zusammenhang mit dem Bau und den Erneuerungszyklen von Rechenzentren.
Ausschlüsse vom Anwendungsbereich: Diese Marktgrößenbestimmung schließt Nicht-Server-Infrastruktur wie Speicherarrays, Netzwerkgeräte, Racks, Strom- und Kühlausrüstung aus.
Übersicht der Segmentierung
- Nach Rechenzentrumsklasse
- Tier 1 und 2
- Tier 3
- Tier 4
- Nach Formfaktor
- Halbhöhen-Blades
- Vollhöhen-Blades
- Viertelhöhen-/Mikro-Blades
- Nach Anwendung / Workload
- Virtualisierung und Private Cloud
- Hochleistungsrechnen (HPC)
- Künstliche Intelligenz/Maschinelles Lernen und Datenanalyse
- Speicherzentriert
- Edge / IoT-Gateways
- Nach Rechenzentrumtyp
- Hyperscaler/Cloud-Dienstanbieter
- Colocation-Einrichtungen
- Unternehmen und Edge
- Nach Endnutzerbranche
- BFSI
- IT und Telekommunikation
- Gesundheitswesen und Biowissenschaften
- Fertigung und Industrie 4.0
- Energie und Versorgungsunternehmen
- Regierung und Verteidigung
- Nach Geografie
- Österreich
- Belgien
- Dänemark
- Frankreich
- Deutschland
- Irland
- Italien
- Niederlande
- Norwegen
- Rest Europas
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung wird genutzt, um die Marktgrenze abzustecken und das Modell an beobachtbare Datensignale zu verankern, die erklären, warum Server in Europa gekauft werden. Wir beziehen uns typischerweise auf öffentliche politische und Compliance-Quellen, wie etwa Materialien der Europäischen Kommission zu Energie und Ökodesign für Server, sowie auf offizielle Handelsstatistiken, die uns helfen, die Hardware-Importflüsse nach Europa auf Plausibilität zu prüfen.
Wir ziehen zudem Quellen aus dem Rechenzentrums-Ökosystem heran, wie europäische Branchenverbände und länderspezifische Updates zur digitalen Infrastruktur, und wir prüfen Unternehmensberichte, Jahresberichte und Investorenpräsentationen, die Kapazitätserweiterungen und Investitionsprioritäten behandeln. Um die Modelleingaben zu verfeinern, nutzen wir Abonnements für Unternehmensfinanzdaten und -informationen, Patentdatenbanken und, soweit verfügbar, Datenbanken auf Sendungsebene für Import und Export, um richtungsweisend zu überprüfen, wo das Angebot landet. Die hier aufgeführten Quellen sind beispielhaft, und wir ergänzen weitere öffentliche und kostenpflichtige Referenzen, um Lücken zu schließen, Annahmen zu validieren und unklare Punkte zu klären.
Primärinterviews und Umfragen
Die Primärforschung wird eingesetzt, um zu prüfen, was Sekundärquellen nicht gut erklären können, insbesondere die Aufteilung zwischen neuen Kapazitätsaufbauten und Ersatzzyklen sowie die Veränderung der Konfigurationen für KI- und Hochleistungs-Workloads. Wir sprachen mit einer Mischung aus Rechenzentrumsbetreibern, angebotsseitigen Serverakteuren und Systemintegrations-Vertriebskanälen in ganz Europa, sodass Annahmen zur Stückzahlnachfrage, zum Konfigurationsmix und zur Preisentwicklung an das angepasst werden konnten, was tatsächlich im jeweiligen Land gekauft wird.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 26 % | CXOs: 16 % |
| Mid-Tier: 58 % | Funktions-/Bereichsleiter: 39 % |
| Kleinere Akteure: 16 % | Manager: 45 % |
Marktgrößenbestimmung & Prognose
Der Hauptmarktaufbau beginnt mit einer Top-down-Logik, bei der Signale zur Rechenzentrumsexpansion in Server-Nachfragepools rekonstruiert und dann anhand realistischer Konfigurations- und Preisbänder in Umsatz umgerechnet werden. In der Praxis ist das Modell an das gebunden, was in Europa bei Hyperscale-Ausbauten, Colocation-Erweiterungen und Erneuerungsaktivitäten von Unternehmensrechenzentren geschieht, was dann in jährliche Serverkaufswerte umgerechnet wird.
Um es praktikabel zu halten, stützen wir uns auf einige Inputs, die leicht zu erklären und erneut zu überprüfen sind: das Tempo des Rechenzentrumsausbaus nach Land, die Aufteilung der Einsätze nach Rechenzentrumstyp (zum Beispiel Hyperscaler im Vergleich zu Colocation), die Veränderungen im Formfaktor-Mix, die Anwendungsnachfrage aus Virtualisierung und privater Cloud im Vergleich zu High-Performance-Computing sowie die beobachtete Preisentwicklung, während neuere Konfigurationen Marktanteile gewinnen. Da jeder einzelne Input verrauscht sein kann, werden die Ergebnisse durch selektive Bottom-up-Näherungen abgesichert, wie etwa Stichproben von Stückzahlen multipliziert mit durchschnittlichen Verkaufspreisen für gängige Konfigurationen, Kanalprüfungen zum Beschaffungszeitpunkt und in Interviews besprochene angebotsseitige Umsatzaufteilungen. Wo die direkte Sichtbarkeit bei kleineren Einsätzen begrenzt ist, werden Lücken mit konservativen Durchdringungsannahmen behandelt, die mit lokalen Experten überprüft und nur angepasst werden, wenn mehrere Signale in dieselbe Richtung weisen.
Für die Prognose wird eine Szenarioanalyse verwendet, damit das Modell sowohl gleichmäßigere, erneuerungsgetriebene Jahre als auch Stufenveränderungen abbilden kann, wenn große Bauprojekte oder KI-getriebene Upgrades die Nachfrage beschleunigen. Die Gewichtung der Szenarien richtet sich danach, was die Primärbefragten hinsichtlich Bestellvorlaufzeiten, Budgetfreigaben und Einsatzplänen erwarten, bevor die endgültigen Jahreswerte festgelegt werden.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch wiederholte Gegenprüfungen mit unabhängigen Nachfragesignalen und anschließend durch einen Überprüfungsprozess, der nach ungewöhnlichen Sprüngen nach Land, Anwendung oder Rechenzentrumstyp sucht. Wir vergleichen die Ergebnisse mit angrenzenden Kennzahlen wie angekündigten Kapazitätserweiterungen, dem Zeitpunkt des Beschaffungszyklus und richtungsweisenden Handelsbewegungen, und jede größere Abweichung löst eine erneute Überprüfung der Annahmen und Folgegespräche aus.
Vor der endgültigen Freigabe wird das Modell in mehreren Schritten überprüft, sodass Arithmetik, Logik und Umfangsbehandlung über die gesamte Zeitreihe hinweg konsistent bleiben. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse die Nachfrage neu gestalten, wie etwa plötzliche Angebotsengpässe oder starke Konfigurationsverschiebungen. Kurz vor der Auslieferung wird ein letzter Durchgang durchgeführt, damit Kunden zu diesem Zeitpunkt die aktuellste verfügbare Sicht erhalten.
Vergleich der Marktgröße des europäischen Rechenzentrums-Servermarkts von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Verschiedene Publikationen können unterschiedliche Marktgrößen ausweisen, selbst wenn sie scheinbar dasselbe Thema beschreiben, da die erfassten Elemente, der geografische Zuschnitt und die Preislogik variieren können. Bei Servern in Rechenzentren wird die Spannweite meist dadurch erklärt, ob die Schätzung den Hyperscaler-Baukonzyklen folgt, wie sie mit Verschiebungen im Konfigurationsmix umgeht und wie sie mit gebündelter Infrastruktur neben den Servern verfährt.
Durch die Verfolgung der Preisentwicklung auf Konfigurationsebene und die Überprüfung der Nachfragetreiber für Erneuerungen und Neubauten hält Mordor Intelligence den europäischen Gesamtwert ausschließlich auf Serverumsätze fokussiert, wodurch eine Vermischung mit Speicher-, Netzwerk- oder Gebäudeausrüstung vermieden wird, die den Endwert aufblähen könnte.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 29,85 Mrd. USD (2025) | |
| Regionale Beratungsgesellschaft A | 13,00 Mrd. USD (2024) | Diese Schätzung liest sich typischerweise wie eine Sichtweise auf Unternehmenshardware-Erneuerungen, bei der die Einsatzvolumina von Hyperscalern und großen Colocation-Anbietern nicht vollständig erfasst werden, was den Gesamtwert nach unten drücken kann. |
| Globale Beratungsgesellschaft B | 27,58 Mrd. USD (2024) | Ein engerer Konfigurationsumfang und eine vereinfachte Preisentwicklung (mit begrenztem Aufschlag für GPU-dichte und neuere Blade-Konfigurationen) können den Marktwert niedriger halten, selbst wenn die Stückzahlnachfrage steigt. |
Betrachtet man die Tabelle insgesamt, so ergibt sich der Großteil der Abweichung daraus, was als Serververkauf gezählt wird und wie schnell sich die Preise bewegen dürfen, während sich der Mix hin zu leistungsstärkeren Konfigurationen verschiebt. Wenn Umfang, geografische Abdeckung und Preisschritte klar dargelegt und anschließend mit Primärdaten überprüft werden, wird die Endzahl leichter reproduzierbar und Jahr für Jahr verteidigbar.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der europäische Markt für Rechenzentrums-Server derzeit?
Der Markt wird im Jahr 2026 auf 32,22 Milliarden USD geschätzt und soll bis 2031 47,28 Milliarden USD erreichen.
Welches Land führt die Server-Nachfrage in Europa an?
Deutschland führt mit einem Anteil von 24,78 % im Jahr 2025 dank der Konnektivität Frankfurts und einer großen Unternehmensbasis.
Wie stark treibt KI Server-Upgrades voran?
KI/ML-Workloads halten bereits einen Marktanteil von 36,12 % und Hyperscaler-GPU-Erneuerungen fügen der CAGR des Marktes etwa +2,5 Prozentpunkte hinzu.
Warum setzen Betreiber auf Flüssigkühlung?
EU-Green-Deal-Anreize und höhere Rack-Dichten ermöglichen es Betreibern, den Stromverbrauch um bis zu 90 % zu senken und einen PUE unter 1,3 zu erreichen.
Seite zuletzt aktualisiert am:
- Markt für Rechenzentrumsserver
- Markt für Rechenzentrumsserver USA
- Brasilien Rechenzentrums-Server-Markt
- Nordamerika Rechenzentrums-Servermarkt
- Markt für Rechenzentrumsserver Indien
- Markt für Rechenzentrumsserver Südamerika
- China Rechenzentrums-Servermarkt
- Schweiz Rechenzentrums-Servermarkt
- Schweden Rechenzentrums-Servermarkt
- Norwegen Rechenzentrums-Servermarkt
- Markt für Rechenzentrumsbau Globale Baunachfrage, aufgeschlüsselt nach Tier, Anlagengröße und Anlagentyp.
- Markt für KI-Rechenzentren KI-Anlagen weltweit, unterteilt nach Anlagentyp, Komponente und Tier.
- Europa Rechenzentrums-Speichermarkt Speichernachfrage in Europa, unterteilt nach Speichertechnologie, Speichertyp und Endnutzer.
- Europäischer Markt für Data-Center-Networking Networking-Nachfrage in Europa, aufgeschlüsselt nach Komponente, Endnutzer und Rechenzentrumstyp.



