
Tamanho e Participação do Mercado de Redes para Data Centers da África
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
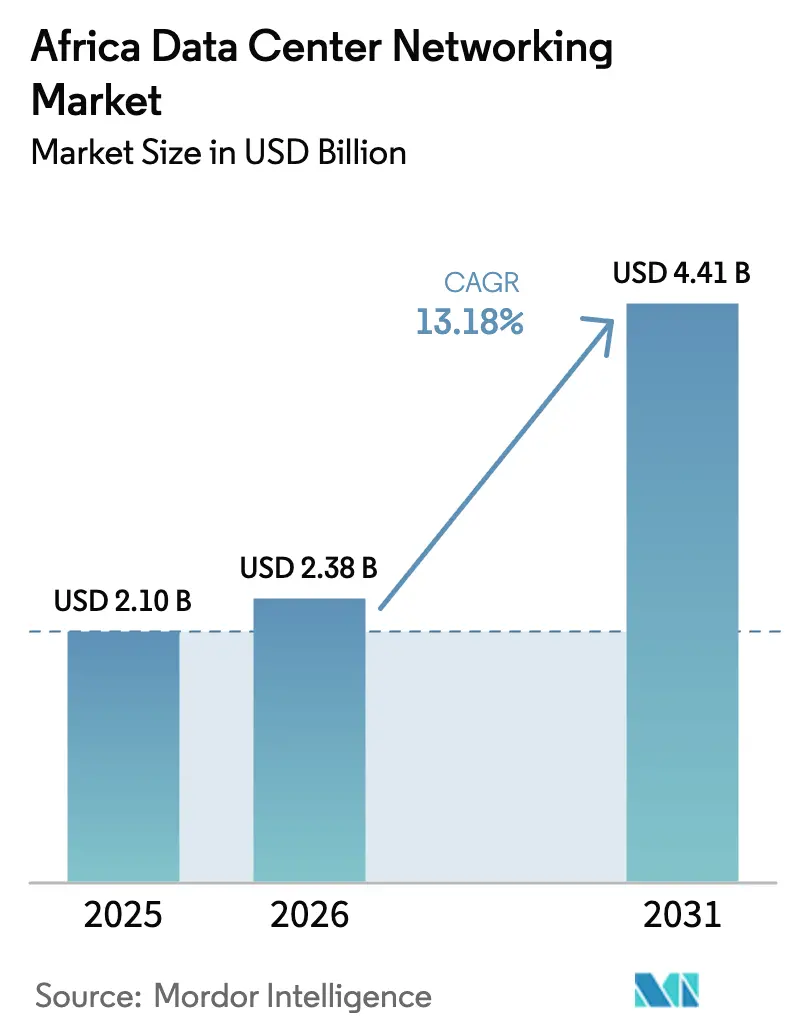
| Tamanho do mercado no ano base (2025) | 2.1 Bilhões de dólares |
| Tamanho do Mercado (2026) | 2.38 Bilhões de dólares |
| Tamanho do Mercado (2031) | 4.41 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 13.18 % |
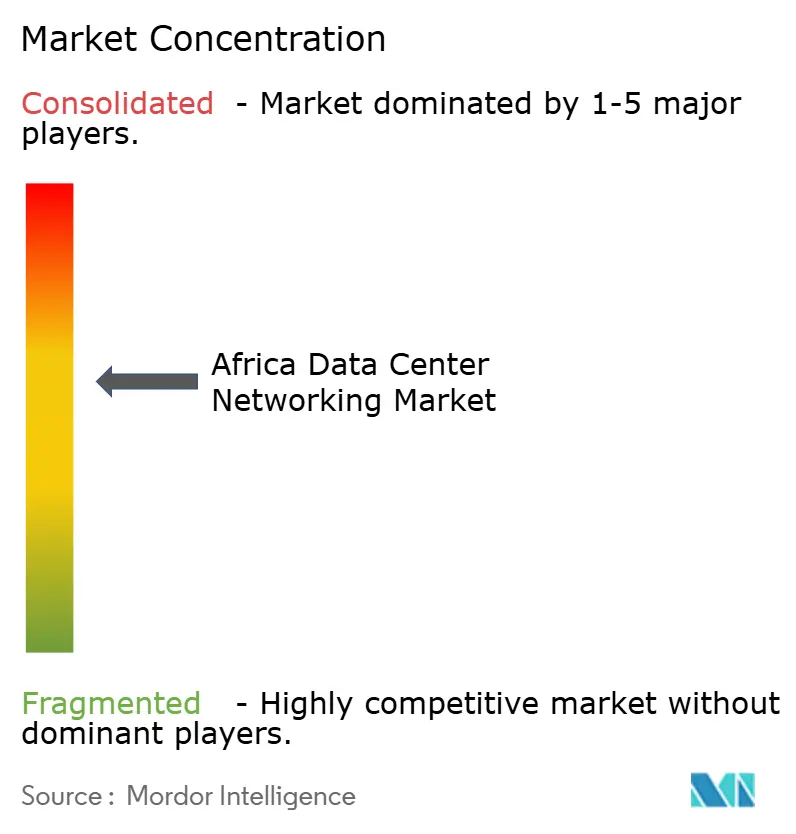
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Redes para Data Centers da África por Mordor Intelligence
O tamanho do mercado de redes para data centers da África deverá crescer de USD 2,1 bilhões em 2025 para USD 2,38 bilhões em 2026 e está previsto para atingir USD 4,41 bilhões até 2031 a um CAGR de 13,18% ao longo de 2026-2031. Os lançamentos contínuos de regiões em nuvem, as demandas de cargas de trabalho de IA e as regulamentações nacionais de soberania de dados são os principais catalisadores por trás dessa trajetória vigorosa. Extensos projetos de cabos submarinos fornecem nova largura de banda internacional que alimenta a entrada de hyperscalers, enquanto operadoras locais e operadores de colocation atualizam estruturas de comutação para arquiteturas de 50-100 GbE para lidar com o crescente tráfego leste-oeste. Incentivos governamentais, especialmente na África do Sul, Nigéria, Quênia e Egito, direcionam investimentos para projetos sustentáveis que combinam energia renovável com topologias de resfriamento líquido. Ao mesmo tempo, a adoção generalizada de hardware white-box reduz os desembolsos de capital em até 70%, dando aos integradores domésticos espaço para competir com marcas globais. A escassez de profissionais qualificados, a instabilidade da rede elétrica e as complexas tarifas de importação persistem como fatores restritivos, mas estão impulsionando a demanda por serviços gerenciados e microssites modulares que toleram condições voláteis de fornecimento de energia.
Principais Conclusões do Relatório
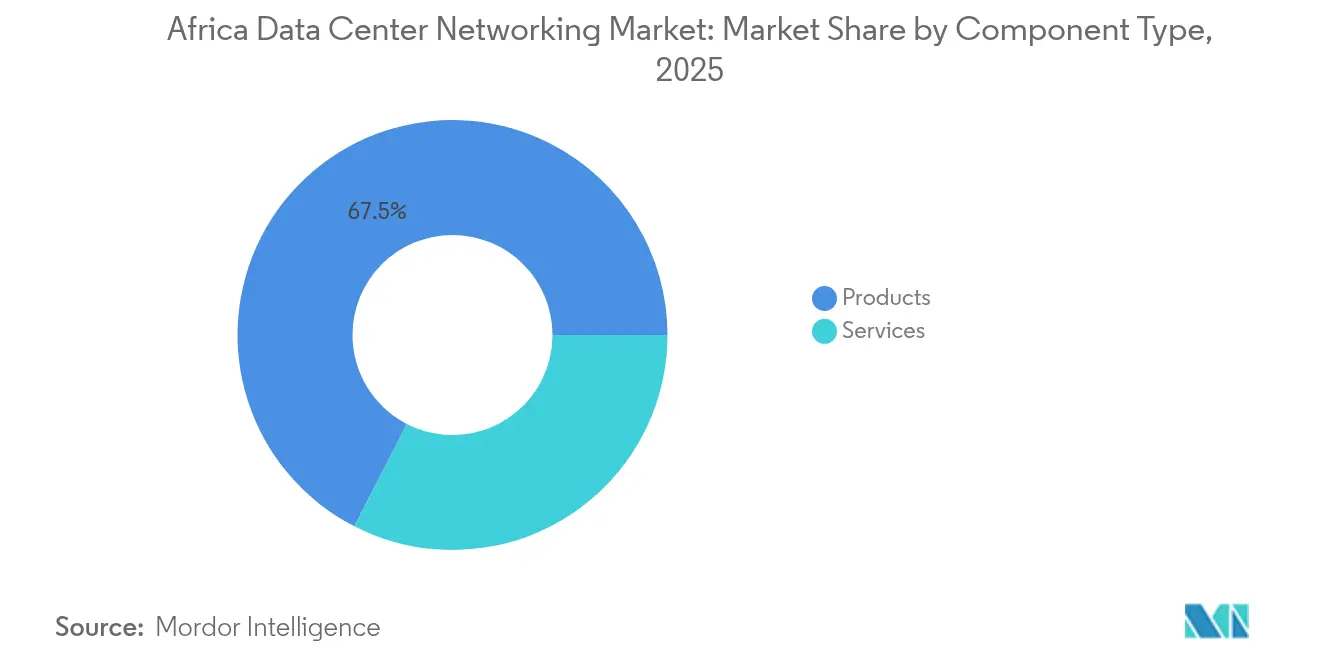
- Por componente, os produtos lideraram com 67,45% da participação no mercado de redes para data centers da África em 2025, enquanto os serviços estão projetados para se expandir a um CAGR de 14,08% até 2031.
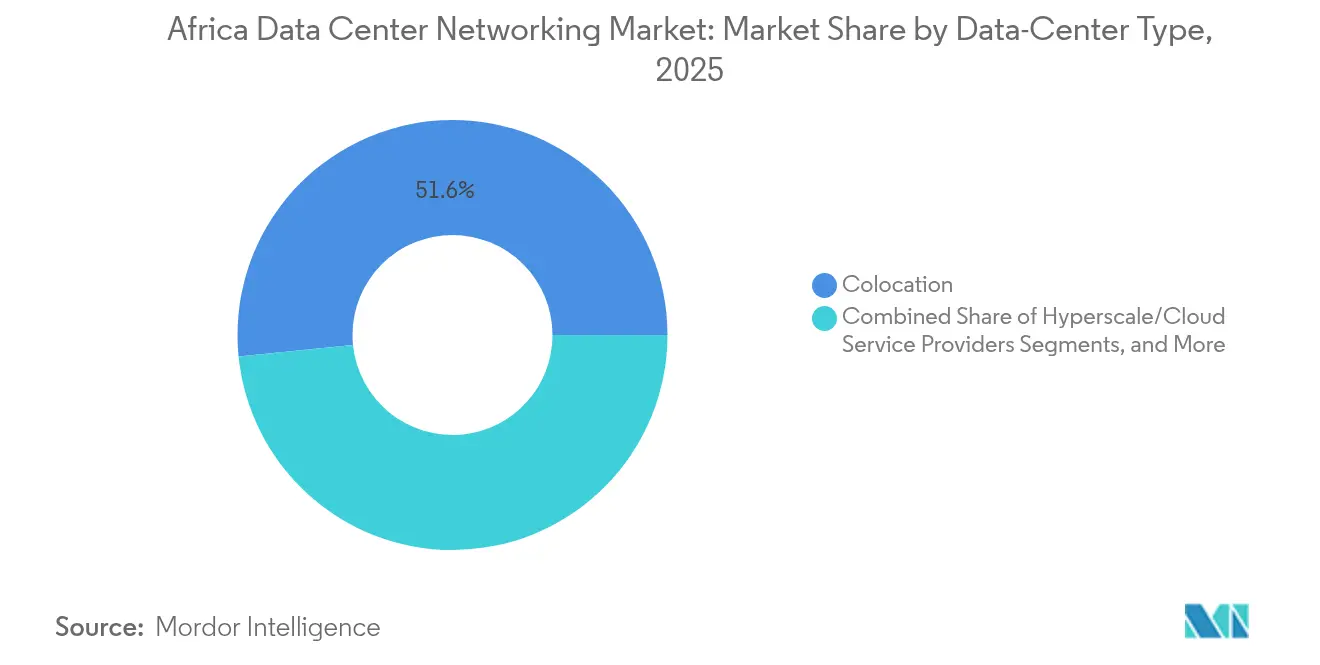
- Por tipo de data center, o colocation deteve 51,60% da participação no mercado de redes para data centers da África em 2025; os hyperscalers estão definidos para crescer a um CAGR de 15,02% até 2031.
- Por largura de banda, 50-100 GbE representou 37,55% da participação no tamanho do mercado de redes para data centers da África em 2025, e >100 GbE está avançando a um CAGR de 15,92% até 2031.
- Por usuário final, TI e telecomunicações capturaram 32,65% da participação no tamanho do mercado de redes para data centers da África em 2025, enquanto governo e defesa registram o CAGR mais rápido de 14,72% até 2031.
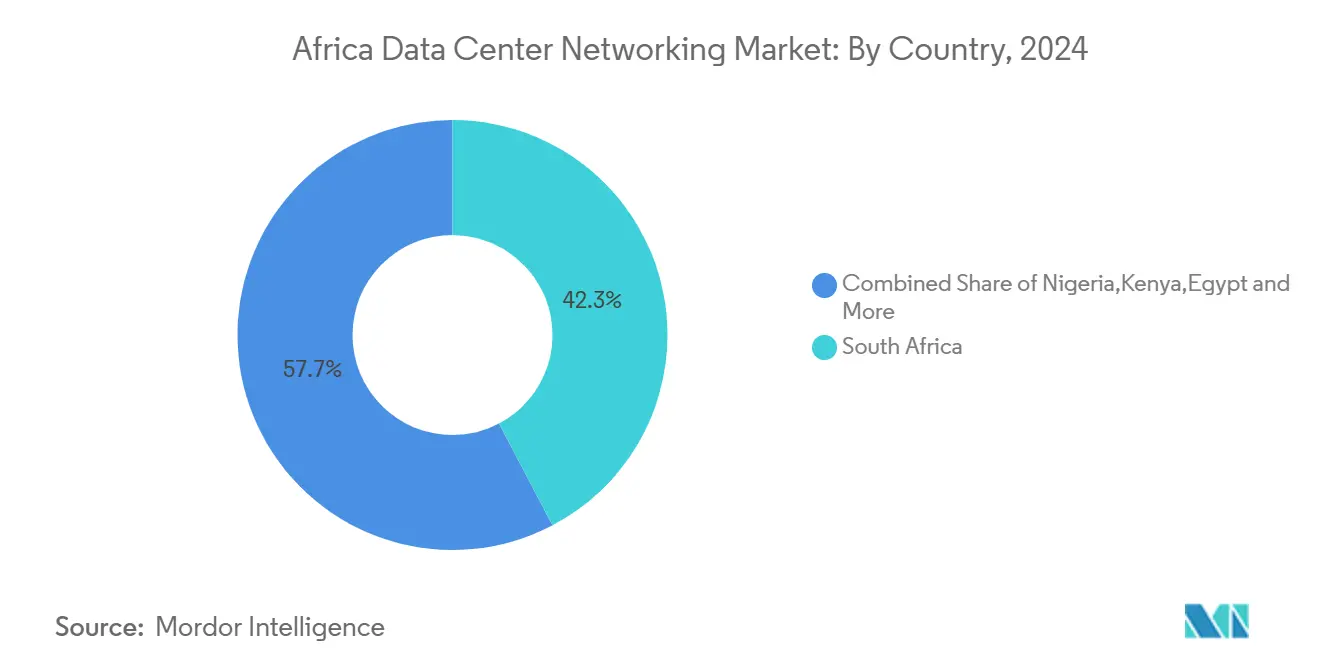
- Por geografia, a África do Sul liderou com 41,85% da participação no mercado de redes para data centers da África em 2025; o Quênia está no caminho certo para o CAGR mais forte de 13,76% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão rápida de implantações hyperscale e em nuvem | +2.8% | África do Sul, Nigéria, Quênia | Médio prazo (2-4 anos) |
| Crescente superfície de ataques cibernéticos e mandatos de conformidade | +1.9% | África do Sul, Nigéria | Curto prazo (≤ 2 anos) |
| Aumento no tráfego de dados móveis e conteúdo OTT | +2.1% | Nigéria, Quênia, Egito | Médio prazo (2-4 anos) |
| Políticas nacionais de residência de dados apoiadas pelo governo | +1.7% | Marrocos, África do Sul, Nigéria | Longo prazo (≥ 4 anos) |
| Aterrissagens de cabos submarinos habilitando emparelhamento de baixa latência | +1.4% | Regiões costeiras do Oeste e Leste Africano | Médio prazo (2-4 anos) |
| Adoção de redes white-box/abertas para reduzir o TCO | +1.6% | Mercados sensíveis a custos na África Subsaariana | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Expansão Rápida de Implantações Hyperscale e em Nuvem
Os hyperscalers estão remodelando o mercado de redes para data centers da África à medida que Microsoft, Google e Amazon Web Services comprometem novo capital para zonas de nuvem soberana. O programa de USD 298 milhões da Microsoft na África do Sul fornece estruturas prontas para IA construídas em torno de camadas leaf de 25 GbE e camadas spine de 100 GbE que suportam o treinamento de modelos de linguagem de grande porte. A região de nuvem de Joanesburgo do Google, ativa desde o início de 2024, mostra reduções de latência de 80 milissegundos em comparação com as rotas de Amsterdã, levando empresas regionais de SaaS a migrarem cargas de trabalho. Cada nova zona de disponibilidade de nuvem desencadeia investimentos paralelos em salas de encontro neutras em termos de operadoras, rotas de fibra escura e uplinks ópticos de 400G de ponte aberta que alimentam os novos campi. No Senegal, a AWS faz parceria com a Sonatel para fornecer serviços de menos de 5 milissegundos para cargas de trabalho de fintech, sublinhando como as regiões de nuvem soberana estimulam um efeito multiplicador nos gastos com comutação, roteamento e interconexão.[1]Ecofin Agency, "AWS faz parceria com a Sonatel para a Zona de Nuvem do Senegal," ecofinagency.com
Crescente Superfície de Ataques Cibernéticos e Mandatos de Conformidade
Leis de privacidade mais rígidas aumentam a alocação de capital para estruturas de comutação seguras e camadas leaf microsegmentadas. A POPIA da África do Sul obriga as empresas a implantar firewalls de próxima geração, sobreposições de zero-trust e roteadores ricos em telemetria capazes de exportar dados de fluxo para trilhas de auditoria.[2]Baker McKenzie, "Política Nacional de Dados e Nuvem da África do Sul," bakermckenzie.comBancos na Nigéria e na África do Sul são adotantes precoces de SD-WAN seguro, ilustrado pela implantação da Fortinet pelo African Bank, que reduziu pela metade as despesas de WAN enquanto cumpria as regras PCI DSS. A conformidade se estende além das finanças, pois as nuvens de saúde e do setor público devem manter caminhos leste-oeste criptografados e demonstrar a aplicação determinística da residência de dados. A demanda, portanto, migra para estruturas baseadas em intenção com mecanismos de criptografia incorporados e detecção de anomalias orientada por IA que reduz o tempo médio de detecção de horas para minutos.
Aumento no Tráfego de Dados Móveis e Conteúdo OTT
Os usuários de banda larga da África Subsaariana dobraram entre 2019 e 2023, forçando as operadoras a transmitir petabytes de vídeo e tráfego de jogos pelas estações de aterrissagem costeiras[3]Baker McKenzie, "Política Nacional de Dados e Nuvem da África do Sul," bakermckenzie.com. O cabo 2Africa apresenta 180 Tbit/s de capacidade de projeto que se conecta diretamente aos novos hotéis de operadoras egípcios e quenianos, acelerando os pedidos de switches top-of-rack de 50/100 GbE em salas de emparelhamento. O cabo Equiano do Google já reduziu os preços da banda larga ao consumidor em 14% no Togo e dobrou as velocidades médias, provando que o novo fornecimento submarino se converte rapidamente em demanda de portas de data center. Os operadores agora se interconectam com plataformas de conteúdo por meio de redes privadas virtuais Ethernet que descarregam 40% dos fluxos de vídeo em caches locais, reduzindo os custos de trânsito internacional e melhorando a experiência do usuário.
Políticas Nacionais de Residência de Dados Apoiadas pelo Governo
As regras de localização continuam a ancorar o tráfego dentro das fronteiras, garantindo efetivamente a demanda de base por equipamentos de comutação, firewalls e balanceadores de carga inteligentes. A Política Nacional de Dados e Nuvem da África do Sul obriga as agências a hospedar cargas de trabalho sensíveis em sistemas nacionais que atendam aos padrões de criptografia válidos pelo FIPS. O data center público Tier III de USD 14,3 milhões do Níger e o plano Digital Marrocos 2030 de Marrocos ilustram como o financiamento público catalisa o co-investimento privado. Os requisitos de soberania também influenciam a topologia, direcionando as redes para clusters metro georrundundantes em vez de destinos de replicação offshore, o que intensifica os volumes de compras de roteadores de núcleo duplo, links DWDM entre metros e estruturas de replicação síncrona.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente complexidade de rede em estrutura multinuvem | -1.2% | Grandes empresas em toda a África | Médio prazo (2-4 anos) |
| Escassez de profissionais qualificados em redes de data centers | -1.8% | África Subsaariana | Longo prazo (≥ 4 anos) |
| Instabilidade da rede elétrica afetando o tempo de atividade das instalações | -1.3% | Nigéria, Quênia, Gana, partes do Sul da África | Curto prazo (≤ 2 anos) |
| Complexidades de tarifas de importação inflacionando os custos de hardware | -1.0% | Economias com altos direitos aduaneiros (por exemplo, Nigéria, Tanzânia) | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Complexidade de Rede em Estrutura Multinuvem
As empresas africanas que adotam estratégias multinuvem enfrentam desempenho inconsistente, proliferação de ferramentas e maiores custos operacionais. Um banco de varejo sul-africano precisou de cinco planos de controle diferentes para proteger o tráfego em duas nuvens locais e uma zona europeia, resultando em desvio de configuração e janelas de mudança estendidas. A expertise interna limitada empurra as organizações para redes de sobreposição gerenciadas que aumentam o opex mesmo enquanto resolvem as lacunas de habilidades. A situação atrasa a adoção de estruturas definidas por software e paralisa a migração de aplicativos sensíveis à latência, como plataformas de negociação digital.
Escassez de Profissionais Qualificados em Redes de Data Centers
A demanda por engenheiros de nível CCIE, JNCIE e HCIE supera em muito a oferta. Em toda a região, menos de 4.000 profissionais possuem experiência prática com implantações de leaf-spine em grande escala, de acordo com dados de habilidades digitais da União Africana. Esse déficit força muitos projetos a importar contratados da Europa ou do Oriente Médio, adicionando 12–20% ao custo total do projeto e estendendo os cronogramas de implementação. A escassez de talentos prejudica particularmente a adoção de comutação white-box porque essas plataformas dependem da fluência na linha de comando Linux e de ferramentas DevOps desconhecidas para a maioria dos engenheiros locais.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente:
Produtos Dominam Apesar da Aceleração dos ServiçosOs produtos retiveram 67,45% da participação no mercado de redes para data centers da África em 2025, pois cada instalação ainda requer uma base de switches físicos, roteadores e equipamentos de transporte óptico. Os switches Ethernet continuam sendo o maior contribuinte de receita porque os projetos leaf-spine dependem de unidades TOR de alta densidade de portas combinadas com blocos spine de baixa latência. O roteamento continua a encontrar espaço nos núcleos de campus, gateways de internet e interconexões de data centers que ligam os nós metro às estações de aterrissagem submarinas. Os dispositivos de segurança e os ADCs estão ganhando impulso à medida que o zero-trust e o descarregamento SSL proliferam.
Os serviços estão escalando mais rapidamente a um CAGR de 14,08% até 2031, pois as empresas visam suprir deficiências operacionais de habilidades. Os compromissos de instalação e integração são o primeiro ponto de chamada para os novos hyperscalers que desejam um tempo de entrada no mercado garantido. Os serviços de rede gerenciados fornecem suporte operacional contínuo, liberando as equipes de TI locais para se concentrarem na habilitação de aplicativos. As linhas de treinamento e consultoria estão crescendo porque grandes multinacionais tentam construir centros regionais de excelência que possam eventualmente assumir as operações de leaf-spine internamente. As receitas de suporte e manutenção também sobem à medida que setores sensíveis a SLA, como finanças e saúde, exigem tempo de atividade de quatro noves.


Por Usuário Final:
TI e Telecomunicações Lideram, Governo AceleraOs players de TI e telecomunicações representaram 32,65% do tamanho do mercado de redes para data centers da África em 2025 ao implantarem estruturas densas para hospedar VMs de clientes, caches OTT e funções de núcleo 5G. As operadoras de telecomunicações estão atualizando os sites de agregação de borda de 10 GbE para 25 GbE em preparação para o tráfego de latência ultra-baixa e alta confiabilidade, além de investir em roteamento de segmentos para controlar os caminhos entre cidades. ISPs nativos em nuvem adotam unidades white-box executando SONiC, o que reduz os gastos de capital em 40% em relação às pilhas de marcas e encurta os prazos de entrega em meio a restrições globais de fornecimento.
As cargas de trabalho de governo e defesa exibem o crescimento mais rápido a um CAGR de 14,72%. Nuvens nacionais, repositórios de e-saúde e telemetria de cidades inteligentes exigem links de 100 GbE criptografados em zonas de disponibilidade redundantes. Os ministérios adotam bordas de serviço de acesso privado que colocam funções de inspeção dentro do núcleo em vez do perímetro, o que muda os padrões de fluxo de tráfego e aumenta as necessidades de largura de banda leste-oeste. As agências de defesa também priorizam a inferência de IA em instalações locais para analisar imagens de drones, impulsionando assim solicitações de topologias de rede com reconhecimento de GPU.
Por Tipo de Data Center:
Colocation Domina, Hyperscalers AvançamAs instalações de colocation representaram 51,60% da participação no mercado de redes para data centers da África em 2025, refletindo a forte preferência por modelos de opex que evitam grandes compromissos de capital inicial. Sites neutros como o Teraco Joanesburgo permitem que as empresas alcancem múltiplos cabos submarinos e pontos de acesso à nuvem por meio de uma única conexão cruzada, o que reduz a latência e simplifica o planejamento de redundância. As estruturas densas de conexão cruzada requerem camadas spine de alta disponibilidade com supervisores duplos e telemetria em tempo real para rastrear o desempenho de porta a porta.
Os hyperscalers são a categoria de crescimento mais rápido a um CAGR de 15,02% à medida que Microsoft, Google e Oracle continuam suas construções multibilionárias. Seus campi optam por uplinks ópticos de 100 GbE e 400 GbE conectados em topologias Clos-4 otimizadas para clusters de IA. As equipes de aquisição tendem a selecionar switches de silício merchant em fatores de forma fixos de 32 portas, o que acelera a implantação de portas e se alinha com a filosofia hyperscaler de escala horizontal. A onda de hyperscalers também está elevando a demanda por rotas de fibra escura de campus porque as organizações requerem caminhos diversificados para garantir tempos de ida e volta sub-5-milissegundos entre os metros.
Por Largura de Banda:
50-100 GbE Lidera, Acima de 100 GbE AceleraOs links de 50-100 GbE detiveram 37,55% da participação no tamanho do mercado de redes para data centers da África em 2025. Esse intervalo de equilíbrio ideal oferece um balanço entre custo e desempenho para cargas de trabalho mistas que vão desde infraestrutura de desktop virtual até inferência básica de IA. As empresas que fazem upgrade de 10 GbE descobrem que os recursos de breakout desmontados de 25 GbE permitem migração gradual sem substituições de forklift.
A largura de banda acima de 100 GbE crescerá a um CAGR de 15,92% até 2031, impulsionada por fazendas de treinamento de IA, análises em tempo real e serviços de fintech sensíveis à latência. A rede baseada em Mellanox da Afrihost fornece uplinks de 400G em anéis de fibra metro, economizando 20% em óptica graças à padronização QSFP-DD. Os fornecedores de transponders ópticos esperam remessas em volume de plugáveis coerentes de 800G até 2027, o que deverá inaugurar upgrades de spine que impulsionem ainda mais a adoção de faixas de alta velocidade no mercado de redes para data centers da África.
Análise Geográfica
Mercado de Redes de Data Centers da África do Sul
A África do Sul manteve 41,85% da participação no mercado de redes de data centers da África em 2025, graças aos seus robustos pontos de terminação de cabos submarinos e à maturidade da sua rede elétrica. Empresas internacionais preferem Joanesburgo e Cidade do Cabo para nós primários e de recuperação de desastres, pois as duas metrópoles já abrigam extensos pontos de acesso à nuvem, hotéis de operadoras e pontos de troca de internet. A política governamental reforça essa posição, com o Roteiro de Infraestrutura de Transformação Digital prometendo licenças aceleradas para novas expansões de salas de dados.
Mercado de Redes de Data Centers do Quênia
O Quênia é o mercado nacional de crescimento mais rápido, com CAGR de 13,76% até 2031. O campus geotérmico Microsoft-G42 ao sul de Nairóbi melhora as métricas de sustentabilidade e introduz camadas leaf de 100 GbE pré-cabeadas para atualizações de spine para 400G. Os dois novos IXPs neutros de Nairóbi incentivam o armazenamento em cache de conteúdo local, reduzindo os custos de backhaul em 35% e impulsionando a demanda por portas de switches TOR. As concessões de zonas econômicas especiais do Quênia isentam de impostos de importação ópticas e fibras, o que melhora as TIRs dos projetos e acelera a entrada de novos participantes no mercado.
Mercado de Redes de Data Centers da África
Nigéria, Egito e Marrocos compõem o segundo nível de expansão. As instalações na região de Lagos agora se conectam diretamente ao Equiano e ao 2Africa, reduzindo a latência média para a Europa Ocidental para abaixo de 120 milissegundos, enquanto o Cairo aproveita sua posição de entroncamento entre as rotas do Mediterrâneo e do Mar Vermelho para atrair pontos de serviço para assinaturas OTT do Norte da África. O plano Digital Marrocos 2030 tem como meta uma intensidade energética de data centers abaixo de 1,3 de PUE, priorizando contratos de compra de energia renovável, o que leva a projetos-piloto com racks resfriados a líquido que exigem topologias especializadas com manifolds. Em outros locais, hubs emergentes como Dacar e Abidjan dependem de Parcerias Público-Privadas para financiar projetos Tier III que impulsionam a conectividade e gradualmente ampliam a participação regional no mercado de redes de data centers da África.
Panorama regulatório
A rede de data centers na África é moldada por diretrizes regionais, juntamente com regras nacionais de privacidade e soberania de dados que evoluem rapidamente e influenciam onde as cargas de trabalho são hospedadas e como as redes são protegidas. No nível regional, a Estratégia de Transformação Digital da África (2020-2030) da União Africana e o Quadro de Política de Dados da União Africana (endossado em 2022) oferecem princípios de referência para harmonizar a governança de dados e os fluxos de dados transfronteiriços, e a União Africana de Telecomunicações (ATU) publicou um modelo de referência para data centers e serviços de computação em nuvem para incentivar o desenvolvimento de capacidade local.
No nível nacional, os requisitos de conformidade afetam o design da malha, a criptografia, o registro de logs e as decisões de interconexão. A Lei de Proteção de Informações Pessoais (POPIA) da África do Sul está em vigor desde 2021 e reforça as condições para transferências transfronteiriças, aumentando a preferência pelo processamento local em casos de uso regulamentados. O Escritório do Comissário de Proteção de Dados do Quênia aplica a Lei de Proteção de Dados (2019), e a Lei de Proteção de Dados da Nigéria (2023) inclui disposições que podem exigir hospedagem local para categorias específicas de dados regulamentados. O escopo regulatório continua a se ampliar, incluindo a Lei de Proteção de Dados de 2024 do Botsuana (outubro de 2024), que expandiu o mandato da Comissão de Informação e Proteção de Dados e adicionou controles mais claros sobre fluxos de dados transfronteiriços, aumentando a necessidade de controles de rede e segurança auditáveis e orientados por políticas dentro dos data centers locais.
Análise da cadeia de valor
A cadeia de valor começa com o silício, a óptica e os sistemas operacionais de rede upstream, que alimentam o fornecimento de switches e roteadores OEM e white-box. A partir daí, a importação, a distribuição e a integração ocorrem nos mercados africanos, onde os processos alfandegários e as tarifas podem afetar materialmente os custos de desembarque. Fornecedores globais e ecossistemas de silício comercial fornecem os principais blocos de construção de comutação, roteamento e interconexão óptica, enquanto integradores de sistemas locais e regionais montam projetos em malhas leaf-spine operacionais, frequentemente atualizadas para arquiteturas de 50-100 GbE, e fornecem serviços de teste, preparação e configuração. Com a disseminação da rede aberta e do hardware white-box, a seleção de software, as ferramentas de automação e as habilidades de operação baseadas em Linux assumem um papel maior na cadeia de implantação.
No downstream, operadores de colocation, operadoras de telecomunicações e hyperscalers atuam como os principais centros de demanda e cada vez mais adquirem soluções de ponta a ponta que combinam rede com energia e preparo de instalações, particularmente devido às restrições de instabilidade da rede elétrica. Os parceiros de energia e infraestrutura física estão, portanto, intimamente ligados aos resultados de rede, incluindo arranjos que colocam data centers junto a geração dedicada, como o projeto Tetracore na Nigéria, que combina uma instalação Tier III com uma usina de energia independente de 100 MW no local. A construção modular e pré-fabricada também comprime os ciclos de construção e antecipa a demanda por racks de rede pré-projetados, cabeamento estruturado e comutação top-of-rack padronizada. Os provedores de serviços gerenciados e parceiros de canal OEM agregam receita recorrente por meio de operações, monitoramento de segurança, logística de peças de reposição e manutenção orientada por SLA em locais distribuídos.
Cenário Competitivo
A concorrência centra-se no equilíbrio entre desempenho, preço e simplicidade operacional. Cisco, Huawei e Juniper continuam a vencer renovações complexas no setor financeiro devido a sistemas operacionais com recursos completos e longos ciclos de suporte, mas sua dominância está corroendo onde a sensibilidade ao custo reina. Fornecedores white-box que enviam switches fixos baseados em Broadcom Trident reivindicam 30–70% de economia de capex, uma vantagem que ressoa com os ISPs locais. A Mellanox marcou vários negócios de destaque ao combinar o Cumulus Linux com TORs de 100 GbE, ilustrando o apetite por silício merchant combinado com NOS de código aberto.
A rede definida por software tornou-se um diferenciador chave. Os fornecedores que incorporam telemetria de circuito fechado e oferecem orquestração em painel único são vistos favoravelmente porque muitas operadoras africanas carecem de grandes equipes de NetOps. A integração de segurança é outro campo de batalha, com Fortinet e Palo Alto oferecendo microssegmentação em toda a estrutura que se alinha com as regras de equivalência POPIA e GDPR. Enquanto isso, fornecedores de camada óptica como Ciena e Infinera posicionam transponders de plugáveis coerentes como um método econômico para expansão de DCI metro.
As estratégias de parceria também estão moldando as classificações no mercado de redes para data centers da África. Nokia alinha-se com a Liquid Intelligent Technologies para atingir pacotes regionais de fibra mais pilha de nuvem, enquanto a aquisição da Silver Peak pela HPE lhe dá uma posição de partida em SD-WAN. Investidores como IDC, IFC e KKR continuam a apoiar instalações neutras, fornecendo capital de acompanhamento que indiretamente alimenta as vendas de comutação e roteamento. À medida que a intensidade competitiva aumenta, os usuários finais avaliam cada vez mais a capacidade dos fornecedores de fornecer peças de reposição locais, oferecer suporte multilíngue 24×7 e treinar a equipe interna, fatores que podem superar o preço do equipamento principal.
Líderes do Setor de Redes para Data Centers da África
Huawei Technologies Co., Ltd.
Cisco Systems, Inc.
Hewlett Packard Enterprise Company
Arista Networks, Inc.
Juniper Networks, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Redes de Data Centers da África
- Huawei Technologies Co. Ltd.
- Cisco Systems, Inc.
- F5, Inc.
- H3C Holding Limited
- NEC Corporation
- Juniper Networks, Inc.
- VMware, Inc.
- A10 Networks, Inc.
- Extreme Networks, Inc.
- Dell Technologies Inc.
- Array Networks, Inc.
- Radware Ltd.
- TP-Link Corporation Limited
- Moxa Inc.
- Arista Networks, Inc.
- Hewlett Packard Enterprise Company
- Nokia Corporation
- Ciena Corporation
- Fortinet, Inc.
- Check Point Software Technologies Ltd.

Oportunidades de mercado e perspectivas futuras
As construções e upgrades de data centers orientados por IA criam espaço para comutação de maior velocidade, designs prontos para refrigeração líquida e automação de malha que reduz a sobrecarga operacional em ambientes multissite. Um indicador concreto é o lançamento pela Huawei do Northern Africa AIDC Reference Design White Paper no Cairo, em 28 de abril de 2026, que visa acelerar os padrões de implantação de data centers de IA e, por consequência, eleva os requisitos para redes east-west densas, telemetria e óptica de maior velocidade em novas construções e retrofits. No lado da demanda, os requisitos nacionais de localização de dados no Quênia, Nigéria, África do Sul e Egito continuam a trazer cargas de trabalho para o território local, aumentando o número de pontos de interconexão nacionais, salas meet-me e rotas de interconexão de data centers metropolitanos que precisam de roteamento e comutação escaláveis.
Ambientes de implantação com restrições de energia também favorecem oportunidades para pacotes integrados de rede e resiliência energética, particularmente onde os operadores conseguem projetar desempenho determinístico sob concessionárias instáveis. A iniciativa do Tetracore Energy Group, com sede na Nigéria, da Huawei e da Inspirive Technologies para desenvolver um data center Tier III de 20 MW em Atakobo, Estado de Ogun, apoiado por uma usina de energia de 100 MW no local e avaliado em 400 milhões de dólares americanos, mostra como grandes projetos estão sendo estruturados em torno da garantia de energia. Essa estrutura sustenta a demanda por redes de campus e DCI que podem ser implantadas rapidamente e operadas com pessoal limitado no local. Separadamente, a modernização de energia híbrida de nível operadora oferece um impulso para redes de edge e micro data centers: a Orange e a Huawei implantaram soluções híbridas solares orientadas por IA (HEHA) em locais rurais de telecomunicações na África, com uma redução relatada de 55% no tempo de inatividade, reforçando o valor do tempo de atividade e da gestão remota nas decisões de compra.
Recent Industry Developments in Mercado de Redes de Data Centers da África
- Abril de 2026: a Huawei apresentou o Xinghe AI Fabric 2.0 e anunciou novos switches de data center CloudEngine, incluindo os modelos 128 x 800GE e 128 x 400GE com refrigeração líquida, posicionando seu portfólio para malhas de data center prontas para IA. Esses lançamentos elevam o teto de desempenho para data centers africanos que avançam além de 100 GbE e alinham os roteiros de comutação com clusters de IA de maior densidade e topologias de refrigeração avançadas.
- Fevereiro de 2026: a Cisco anunciou o Silicon One G300, um silício de comutação de 102,4 Tbps projetado para implantações de clusters de IA e destinado a alimentar novos sistemas Cisco das famílias Nexus 9000 e Cisco 8000. O marco fortalece o pipeline de fornecedores para plataformas de spine e DCI de próxima geração, apoiando designs de maior radix e melhores economias de escala para grandes malhas implantadas por operadores de colocation e novos entrantes em nuvem.
- Julho de 2025: a NEC XON destacou sua prontidão para prestar serviços em torno dos portfólios combinados da HPE Aruba e da Juniper Mist, após a aquisição da Juniper Networks pela HPE (avaliada em 14 bilhões de dólares americanos). A consolidação amplia o conjunto de opções de rede e automação nativas de IA disponíveis por meio de canais africanos, influenciando compradores empresariais e de data centers que dependem de integração local, suporte de ciclo de vida e operações gerenciadas.


Mercado de Redes de Data Centers da África Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Este mercado cobre equipamentos de rede e serviços relacionados implantados dentro de data centers em toda a África para conectar servidores, armazenamento e redes externas, incluindo comutação, roteamento, conectividade SAN, ADC e controle SDN. As receitas são contabilizadas no ponto em que essas soluções são implantadas para uso em data centers.
Exclusões de escopo: excluímos gastos com redes destinados principalmente a campus corporativos ou LANs de filiais, e quaisquer produtos de rede de nível de consumo.
Visão geral da segmentação
- Por Componente
- Produtos
- Switches Ethernet
- Roteadores
- Rede de Área de Armazenamento (SAN)
- Controladores de Entrega de Aplicativos (ADC)
- Dispositivos de Segurança de Rede
- Controladores de Redes Definidas por Software (SDN)
- Interconexões Ópticas
- Serviços
- Instalação e Integração
- Treinamento e Consultoria
- Suporte e Manutenção
- Serviços de Rede Gerenciados
- Produtos
- Por Usuário Final
- TI e Telecomunicações
- Serviços Bancários, Financeiros e de Seguros (BFSI)
- Governo e Defesa
- Mídia e Entretenimento
- Saúde e Ciências da Vida
- Manufatura e Industrial
- Outros Usuários Finais
- Por Tipo de Data Center
- Colocation
- Hyperscalers/Provedores de Serviços em Nuvem
- Data Centers de Borda/Micro
- Por Largura de Banda
- Menor ou igual a 10 GbE
- 25–40 GbE
- 50–100 GbE
- Acima de 100 GbE
- Por País
- África do Sul
- Nigéria
- Quênia
- Egito
- Marrocos
- Restante da África
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
O trabalho documental começa mapeando a pegada de demanda dos data centers africanos e, em seguida, vinculando essa pegada à intensidade de rede usando classes de largura de banda e arquiteturas-alvo. As fontes públicas que apoiam essa etapa incluem lançamentos e conjuntos de dados de data centers e telecomunicações de reguladores nacionais de TIC, indicadores da ITU, estatísticas digitais e de eletricidade do Banco Mundial, códigos de comércio do UN Comtrade para hardware de rede, e informações sobre cabos submarinos e pontos de troca de internet publicadas por órgãos do setor.
Também revisamos registros públicos e apresentações a investidores de operadores de data centers, anúncios de construção hyperscale e coberturas de imprensa confiáveis que indicam novas salas, novas regiões e mudanças no cronograma de comissionamento. Bancos de dados de patentes foram usados seletivamente para detectar ciclos de atualização em Ethernet de alta velocidade e conectividade óptica, o que informa as premissas de renovação. Quando necessário, contamos com fontes de assinatura paga para dados financeiros e notícias de empresas, para manter consistentes os cronogramas de propriedade e expansão. Esses exemplos não são exaustivos, e documentos públicos adicionais foram verificados para validar os dados e esclarecer as premissas.
Entrevistas Primárias e Pesquisas
O trabalho primário foi usado para confirmar o que realmente está sendo adquirido para os data centers africanos e para fundamentar premissas sobre mudanças de mix, como a transição de 25-40 GbE para 50-100 GbE e acima. Conversamos com uma combinação de operadores de data centers, integradores de sistemas, distribuidores e equipes de rede corporativa nos principais polos, e usamos suas contribuições para preencher lacunas em preços, cronograma de renovação e taxas de adesão a serviços.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Posição do respondente |
|---|---|
| Nível superior: 31% | CXOs: 19% |
| Nível médio: 48% | Líderes funcionais/de unidade: 26% |
| Players menores: 21% | Gerentes: 55% |
Dimensionamento e Previsão de Mercado
O modelo de dimensionamento usa lógica top-down para reconstruir a demanda de redes de data centers a partir da pegada ativa de data centers (por colocation, hyperscale ou nuvem, e edge ou micro), aplicando então a intensidade típica de rede por classe de largura de banda. Para manter os números práticos, também realizamos verificações seletivas bottom-up, como faixas de preço por porta amostradas, verificações de canal sobre disponibilidade de produtos e uma consolidação de um conjunto limitado de grandes implantações visíveis a partir de anúncios públicos de construção.
As entradas do modelo incluem adições de capacidade de data centers planejadas e ativas, cadência de atualização para comutação e roteamento, adoção de designs leaf-spine, mudanças no mix de velocidade Ethernet e a parcela de serviços vinculada à instalação, suporte e gestão de rede. Quando as entradas primárias indicaram lacunas em mercados menores, preenchemos essas lacunas usando indicadores proxy, como crescimento de gabinetes de colocation, cronograma de migração empresarial para a nuvem e atividade de landing de cabos transfronteiriços, e depois reequilibramos as participações por país em relação aos totais da África.
As previsões foram geradas usando análise de cenários apoiada por uma visão de regressão multivariada simples para o curto prazo, na qual variáveis como adições de capacidade, localização de cargas de trabalho em nuvem e taxas de migração de largura de banda foram tratadas como indicadores antecedentes. As premissas finais de previsão foram normalizadas usando faixas de consenso de especialistas, de modo que a trajetória de crescimento permaneça consistente ano a ano.
Validação de Dados e Ciclo de Atualização
A validação é feita por meio de múltiplas verificações para manter os resultados consistentes com os ciclos reais de construção. Comparamos os gastos modelados com sinais independentes, como expansões de capacidade, cronogramas públicos de projetos e direção do fluxo comercial para categorias-chave de rede, e depois investigamos qualquer variação que pareça grande demais para o país ou ano específico.
Antes da aprovação final, o modelo é revisado em etapas, incluindo revisão por pares das principais premissas, verificações de unidade sobre preços e mix, e uma varredura final de variância em relação aos padrões do ano anterior. Quando ocorrem grandes eventos, como um lançamento hyperscale atrasado ou uma grande mudança de política sobre localização de dados, os analistas recontatam as fontes e atualizam as premissas relevantes. Os relatórios são atualizados anualmente e, antes da entrega, uma nova passagem é concluída para que os clientes recebam a visão mais atualizada.
Tamanho do Mercado de Redes de Data Centers na África da Mordor Intelligence Comparado a Outras Estimativas Publicadas
Os valores de mercado publicados para redes de data centers na África podem diferir porque cada publicador define de forma diferente o limite do que conta como rede dentro do data center, e também podem usar diferentes cronogramas para atualizações e conversão de moeda. Como resultado, duas fontes podem parecer muito distantes entre si, mesmo quando estão respondendo aos mesmos anúncios de expansão.
Adições de capacidade, upgrades de mix de velocidade (como a transição de 25-40 GbE para 50-100 GbE) e verificações de fluxo comercial para hardware de rede são usadas como evidência para manter a estimativa da Mordor Intelligence vinculada à demanda implantada em data centers, em vez de gastos mais amplos com redes corporativas. As diferenças geralmente decorrem de escolhas de escopo (sites edge e micro, controle SDN, adesão a serviços), cronogramas de lançamento agressivos versus cenário-base para novas salas, e se o preço é modelado como um ASP combinado estável ou escalonado pela adoção de alta velocidade.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 2,38 bilhões de dólares americanos (2026) | |
| Consultoria Regional A | 1,20 bilhão de dólares americanos (2024) | Usa um ano-base anterior e tende a excluir data centers edge ou micro e receitas de serviços, o que reduz as implantações contabilizadas e diminui o gasto combinado por site. |
| Consultoria Global B | 3,41 bilhões de dólares americanos (2024) | Combina a África com uma geografia mais amplia e pode incluir redes de campus vinculadas a campi de data centers, o que infla os volumes além do equipamento implantado dentro da rede do data center. |
A dispersão na tabela é explicada principalmente por escolhas de escopo e cronograma, não por uma visão diferente do impulso dos data centers na África. Ao manter as inclusões vinculadas aos componentes de rede dentro do data center e validar em relação a sinais de construção e atualização, o número final permanece rastreável a fatores claros de demanda e verificações repetíveis.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de redes para data centers da África?
O tamanho do mercado de redes para data centers da África é de USD 2,38 bilhões em 2026 e está projetado para atingir USD 4,41 bilhões até 2031.
Qual segmento detém a maior participação no mercado de redes para data centers da África?
Produtos, principalmente switches Ethernet e roteadores, capturaram 67,45% da participação de mercado em 2025.
Qual categoria de largura de banda está crescendo mais rapidamente?
Os links acima de 100 GbE estão se expandindo a um CAGR de 15,92% porque as cargas de trabalho de IA e hyperscale precisam de maior taxa de transferência.
Por que a África do Sul é a geografia dominante?
A África do Sul controla 41,85% da receita de 2025 graças às extensas aterrissagens de cabos submarinos, estabelecidos hotéis de operadoras e política governamental favorável.
Como a escassez de profissionais qualificados está afetando o crescimento?
A disponibilidade limitada de engenheiros de rede avançados aumenta os custos de implantação e atrasa projetos, subtraindo aproximadamente 1,8% do CAGR previsto.
Que oportunidades os fornecedores white-box têm na África?
Os switches white-box podem reduzir o capex em até 70% e se alinham com sistemas operacionais de código aberto, tornando-os atrativos em mercados sensíveis ao preço.
Página atualizada pela última vez em:
- Mercado de Redes para Data Center
- Mercado de Redes de Data Center da APAC
- Mercado de Redes de Data Center da Austrália
- Mercado de Redes para Data Centers da Áustria
- Mercado de Redes para Data Centers da Bélgica
- Mercado de Redes de Data Center do Brasil
- Mercado de Redes de Data Centers no Canadá
- Mercado de Redes para Data Center no Chile
- Mercado de Redes de Data Center da China
- Mercado de Redes de Data Centers
- Mercado de Redes para Data Center na Dinamarca
- Mercado Europeu de Redes para Data Centers



