
Dimensão e Quota do Mercado de Monitores para Computador na Europa
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
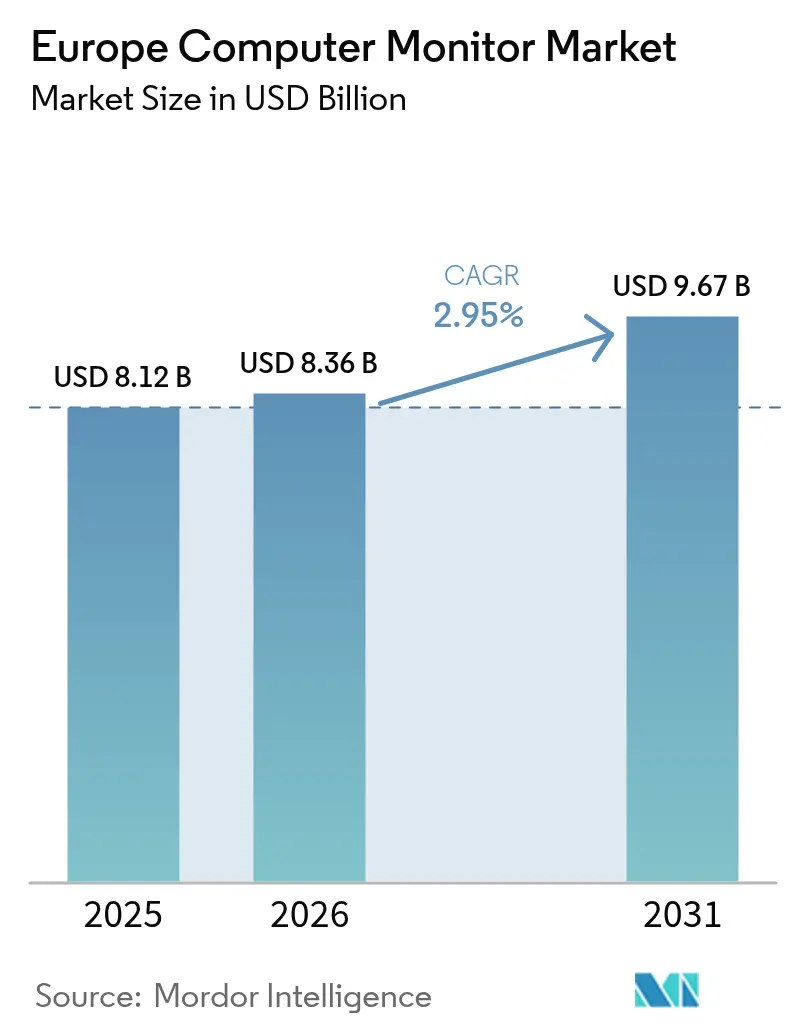
| Tamanho do mercado no ano base (2025) | 8.12 Bilhões de dólares |
| Tamanho do Mercado (2026) | 8.36 Bilhões de dólares |
| Tamanho do Mercado (2031) | 9.67 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 2.95 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Monitores para Computador na Europa pela Mordor Intelligence
A dimensão do mercado europeu de monitores para computador em 2026 é estimada em USD 8,36 mil milhões, crescendo a partir do valor de 2025 de USD 8,12 mil milhões, com projeções para 2031 a indicar USD 9,67 mil milhões, crescendo a uma CAGR de 2,95% entre 2026-2031. A expansão moderada do mercado europeu de monitores para computador reflete uma base madura que ainda encontra crescimento incremental proveniente dos ciclos de renovação do trabalho híbrido, das atualizações de jogos no segmento mainstream e de novos fatores de forma energeticamente eficientes. Os compradores empresariais continuam a ancorar a procura, mas a quota de monitores de jogos de alta taxa de atualização está a aumentar à medida que os locais de esports proliferam e as configurações domésticas de jogos se tornam mais sofisticadas. Os obstáculos do lado da oferta, incluindo restrições de painéis e as regras do Direito à Reparação da UE, estão a empurrar os fabricantes para segmentos premium onde as margens se mantêm defensáveis. Entretanto, os rigorosos critérios de sustentabilidade da Alemanha, o boom dos esports em Espanha e a migração para UHD em toda a região definem coletivamente o tom para o desenvolvimento de produtos e as estratégias de canal em todo o mercado europeu de monitores para computador.[1]Direção-Geral do Ambiente, "Critérios UE de Contratação Pública Ecológica para Computadores e Monitores para Computador," COMISSÃO EUROPEIA, ec.europa.eu
Principais Conclusões do Relatório
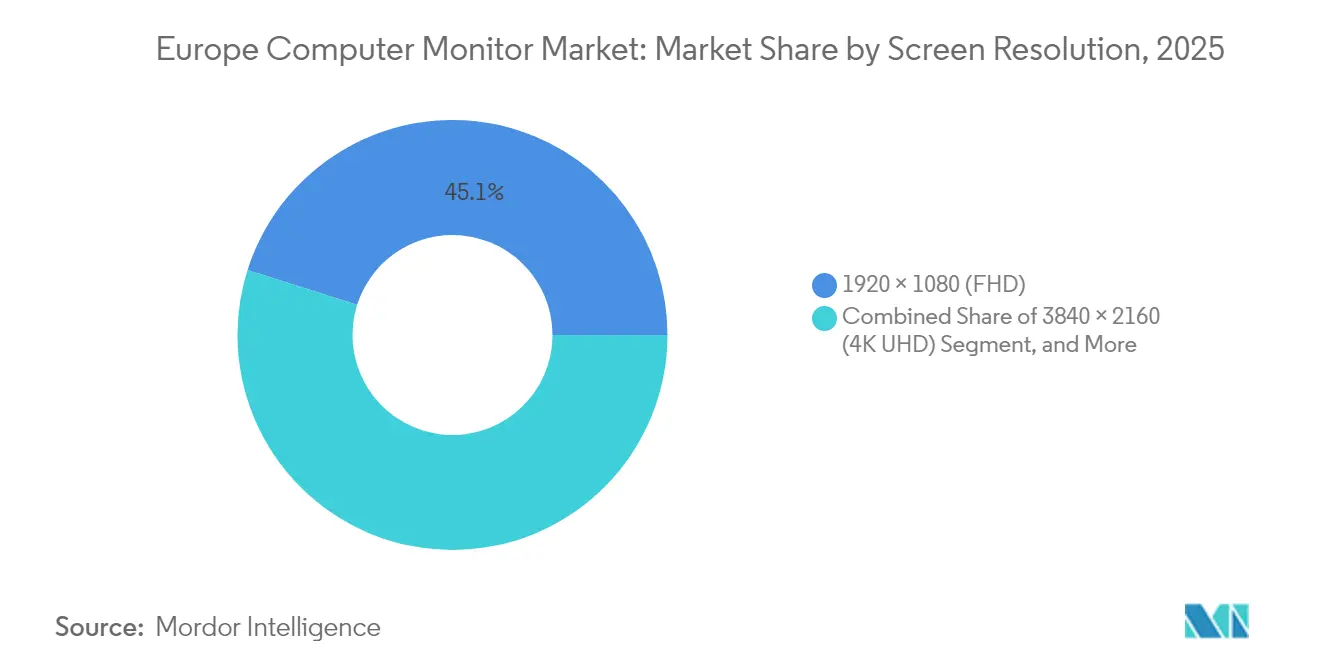
- Por resolução de ecrã, o Full HD capturou 45,12% da quota do mercado europeu de monitores para computador em 2025; a categoria 4K UHD está a avançar a uma CAGR de 4,55% entre 2026-2031.
- Por tecnologia de painel, o IPS detinha uma quota de 39,25% do mercado europeu de monitores para computador em 2025, enquanto o OLED está projetado para registar a CAGR mais rápida de 4,62% até 2031.
- Por tamanho de ecrã, o intervalo de 22"-24,5" representou 44,20% das receitas de 2025 do mercado europeu de monitores para computador, enquanto os modelos ≥28" estão projetados para crescer a uma CAGR de 4,12% durante o período de previsão.
- Por taxa de atualização, o nível de 76-144 Hz dominou com uma quota de 49,30% do mercado europeu de monitores para computador em 2025, e o nível ≥165 Hz está previsto para crescer a uma CAGR de 3,85%.
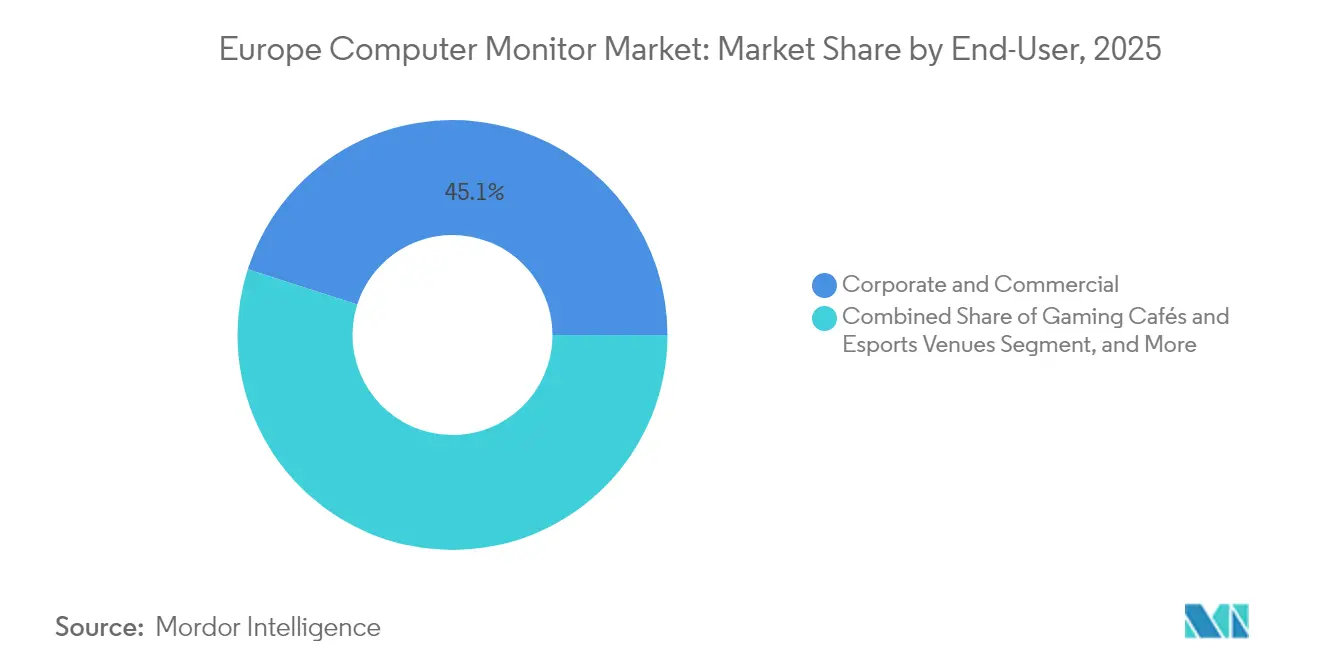
- Por utilizador final, as implementações empresariais e comerciais representaram 45,06% das vendas de 2025 do mercado europeu de monitores para computador, mas os cibercafés de jogos e os locais de esports estão preparados para uma CAGR de 5,05% até 2031.
- Por canal de vendas, o retalho offline e a distribuição asseguraram uma quota de 60,85% do mercado europeu de monitores para computador em 2025, enquanto as vias online e de venda direta ao consumidor estão projetadas para crescer a uma CAGR de 3,95% no mesmo horizonte.
- Por geografia, a Alemanha liderou com 28,40% da quota do mercado europeu de monitores para computador em 2025, enquanto Espanha está prevista para expandir a uma CAGR de 4,85% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspetivas do Mercado de Monitores para Computador na Europa
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Ciclos persistentes de renovação de monitores para trabalho híbrido | +0.8% | Alemanha, Reino Unido, França, Países Baixos | Médio prazo (2-4 anos) |
| Adoção rápida de monitores de jogos de alta taxa de atualização | +0.9% | Espanha, Alemanha, Reino Unido, países nórdicos | Curto prazo (≤ 2 anos) |
| Procura empresarial por monitores energeticamente eficientes | +0.5% | Em toda a UE, mais forte na Alemanha e nos Países Baixos | Longo prazo (≥ 4 anos) |
| Transição para resoluções UHD e WQHD | +0.7% | Alemanha, Reino Unido, França, Benelux | Médio prazo (2-4 anos) |
| Regras de ecolabel da UE a acelerar a inovação em painéis | +0.4% | Conformidade regulatória em toda a UE | Longo prazo (≥ 4 anos) |
| Expansão de monitores de imagem para telessaúde | +0.3% | Alemanha, França, Países Baixos, países nórdicos | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Ciclos Persistentes de Renovação de Monitores para Trabalho Híbrido
A adoção do trabalho híbrido mantém escritórios e lares igualmente importantes. As configurações com dois ecrãs são agora padrão, e as equipas de aquisição na Alemanha e nos Países Baixos aplicam cada vez mais os critérios de Contratação Pública Ecológica da UE que recompensam os modelos energeticamente eficientes. Os lançamentos FlexScan Classe A da EIZO ilustram como os fornecedores asseguram contratos ao oferecer menores custos energéticos ao longo do ciclo de vida. Em vez de grandes implementações únicas, as empresas estão a executar atualizações faseadas que combinam encomendas para escritórios centrais com compras domésticas financiadas por subsídios para colaboradores, sustentando uma curva de procura contínua para o mercado europeu de monitores para computador.
Adoção Rápida de Monitores de Jogos de Alta Taxa de Atualização
A expansão dos locais de esports e o entusiasmo mainstream pelos jogos estão a deslocar as expectativas de taxa de atualização dos 144 Hz para os 240 Hz e além. Espanha mostra a ascensão mais acentuada, impulsionada por novos cibercafés de jogos que especificam monitores de grau torneio. Parcerias como a AGON by AOC com a Red Bull Esports ilustram a ligação direta entre a visibilidade do patrocinador e as atualizações de especificação de monitores.[2]"A Parceria de Jogos da AGON by AOC e da Red Bull Continua," AOC, aoc.com As unidades portáteis de alta taxa de atualização da ViewSonic também desfrutam de aceitação entre os jogadores que participam tanto em eventos domésticos como em eventos LAN, reforçando a diversidade da procura no mercado europeu de monitores para computador.[3]"A ViewSonic Lidera o Mercado Global de Monitores Portáteis e Táteis no 3.º Trimestre de 2024," VIEWSONIC, viewsonic.com
Procura Empresarial por Monitores Energeticamente Eficientes
As empresas integram o consumo energético dos monitores nos cartões de pontuação ESG, expandindo os modelos de custo total de propriedade para horizontes de sete anos. Os requisitos revistos de Contratação Pública Ecológica da UE prescrevem limites rigorosos de kWh, levando os departamentos de TI a justificar cada watt poupado. As empresas alemãs e neerlandesas reportam poupanças de eletricidade de 20%-30% após atualizações de toda a frota para monitores de retroiluminação de baixo consumo. Esta mudança sustenta a tolerância de preços premium para unidades com classificação Classe A e reforça os roteiros dos fabricantes centrados em painéis de baixo consumo energético.
Transição para Resoluções UHD e WQHD
Os utilizadores orientados para a produtividade em contextos criativos, financeiros e médicos ancoram a adoção de WQHD como um ponto de melhoria intermédio ideal. Entretanto, o crescimento das remessas de 4K UHD assenta em nichos premium que necessitam de ultra-alta densidade de pixels — mesas de negociação, salas de cirurgia e estúdios de arquitetura. A retroiluminação Mini-LED permite níveis de brilho UHD adequados para imagem clínica, como evidenciado pelo lançamento do Sony LMD-32M1MD. Com os orçamentos empresariais da UE a favorecerem monitores que prolongam os ciclos de substituição, os painéis de maior resolução apresentam uma justificação de preparação para o futuro que sustenta a procura.
Análise de Impacto dos Constrangimentos*
| Constrangimento | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Restrições na cadeia de abastecimento de painéis e inflação de preços | -0.7% | Em toda a UE, afetando particularmente os segmentos de baixo custo | Curto prazo (≤ 2 anos) |
| Escassez de componentes a elevar os ASPs | -0.5% | Em toda a UE, maior impacto nos segmentos de gama média | Médio prazo (2-4 anos) |
| Direito à Reparação da UE a abrandar os ciclos de substituição | -0.4% | Impacto regulatório em toda a UE | Longo prazo (≥ 4 anos) |
| Preferência dos colaboradores por portáteis como dispositivo principal | -0.3% | Alemanha, Reino Unido, países nórdicos | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Restrições na Cadeia de Abastecimento de Painéis e Inflação de Preços
As reduções de capacidade de LCD coincidem com o crescimento do OLED, deixando uma lacuna de produção que infla os custos do vidro e do DDIC. Os prazos de entrega para painéis mainstream estendem-se para 16-20 semanas, forçando as marcas a favorecer modelos de margem elevada e a sacrificar a amplitude do sortido de entrada de gama. O desequilíbrio deverá persistir pelo menos até 2028, restringindo o crescimento unitário nas faixas sensíveis ao preço do mercado europeu de monitores para computador.
Direito à Reparação da UE a Abrandar os Ciclos de Substituição
A Diretiva 2024/1799 exige a disponibilidade de peças sobressalentes durante sete anos e promove pontuações de reparabilidade, permitindo às organizações prolongar os ciclos de vida dos monitores para uma década. As empresas de locação reportam taxas de recondicionamento e revenda de 96% nos monitores devolvidos, sublinhando uma expansão do mercado secundário que canibaliza os volumes de novos equipamentos e modera a frequência de atualização.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Resolução de Ecrã: Os Segmentos Premium Impulsionam a Inovação
O Full HD detinha 45,12% da quota do mercado europeu de monitores para computador em 2025, sublinhando o seu papel continuado como especificação padrão para compradores conscientes dos custos. No entanto, o nível 4K UHD está a avançar a uma CAGR de 4,55%, sinalizando um apetite robusto entre profissionais criativos, instituições médicas e jogadores de alta gama que equiparam a densidade de pixels à produtividade e fidelidade visual. As inovações em OLED e Mini-LED permitem que os painéis 4K atinjam brilho HDR e gamas de cores precisas, removendo as anteriores barreiras de desempenho. O resultado é uma escada de preços multicamadas em que os ecrãs UHD capturam margens premium enquanto os volumes FHD absorvem a procura de baixo custo, estabilizando coletivamente o mercado europeu de monitores para computador.
O WQHD serve como ponte para o mercado intermédio, sendo favorecido pelos jogadores de esports que necessitam de maior nitidez sem o peso da GPU na renderização 4K. Os fabricantes aproveitam esta zona para vender aos proprietários existentes através de aumentos incrementais de taxa de atualização e opções de curvatura. As resoluções legadas abaixo de 1080p diminuem anualmente à medida que os escritórios retiram os equipamentos antigos, enquanto os formatos especiais atendem a carrinhos médicos e salas de controlo industrial. Perspetivando o futuro, o setor europeu de monitores para computador espera que as mudanças no mix de resolução sejam graduais, contidas pelas aprovações de orçamentos de TI e pelas regulamentações emergentes que priorizam a eficiência energética em detrimento da mera contagem de pixels.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis após a aquisição do relatório


Por Tecnologia de Painel: O Surgimento do OLED Reformula os Segmentos Premium
O IPS LCD capturou uma quota de 39,25% em 2025, valorizado pela estabilidade do ângulo de visão e por um ecossistema de fornecimento consolidado. O OLED, projetado a uma CAGR de 4,62%, perturba o segmento premium ao proporcionar contraste infinito e tempos de resposta quase instantâneos, funcionalidades críticas para os jogos competitivos e a criação de conteúdo cinematográfico. As colaborações QD-OLED da Samsung com a Dell ilustram como a inovação em painéis se traduz em diferenciação de canal. O VA e o TN mantêm-se custo-eficazes para SKUs de jogos curvos e de entrada de gama, mas a diferença de preços estreita-se à medida que os rendimentos do OLED aumentam.
O IPS com retroiluminação Mini-LED atua como solução intermédia, oferecendo escurecimento por zonas que proporciona níveis de brilho HDR sem alterações totais dos emissores. Este percurso híbrido ajuda os fornecedores a cumprir as normas de energia da UE em evolução, uma vez que o escurecimento local reduz o consumo médio de luminância. Em paralelo, os fabricantes diversificam o aprovisionamento de painéis para se proteger de perturbações de fornecimento, equilibrando as linhas LCD maduras com capacidade OLED exploratória para proteger a continuidade do mercado europeu de monitores para computador.
Por Tamanho de Ecrã: O Crescimento dos Grandes Formatos Reflete as Exigências de Produtividade
O intervalo de 22"-24,5" dominou 2025 com uma quota de 44,20%, alinhando-se com a ergonomia das secretárias empresariais e os limites de preço para implementações em massa. No entanto, os monitores ≥28" estão previstos para uma CAGR de 4,12%, impulsionados por trabalhadores remotos que procuram configurações com um único monitor que substituam as matrizes multi-ecrã. Os formatos ultrawide (34"-49") ganham aceitação em cibercafés de jogos e estúdios criativos, onde o campo de visão imersivo melhora tanto os fluxos de trabalho de entretenimento como de edição de linha do tempo.
Os fabricantes de hardware agora incluem suportes de secretária e kits de gestão de cabos para compensar as preocupações com a pegada e para cumprir as diretrizes de saúde e segurança da UE sobre configurações de postos de trabalho. Entretanto, os ecrãs ≤21,5" persistem em terminais de fábrica e funções de ecrã secundário. A dimensão do mercado europeu de monitores para computador para grandes formatos permanece condicionada pelos custos de transporte e pelas regras de resíduos de embalagem, mas a queda do preço do LCD por polegada está a corroer o diferencial premium e a encorajar as atualizações.

Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis após a aquisição do relatório
Por Taxa de Atualização: Os Jogos Impulsionam a Adoção de Alto Desempenho
As unidades com classificação de 76-144 Hz detinham uma quota de 49,30% em 2025, marcando a integração da taxa de atualização elevada como especificação padrão mesmo para dispositivos empresariais que beneficiam de uma navegação mais suave. O nível ≥165 Hz expandir-se-á a uma CAGR de 3,85% até 2031 graças à procura dos esports por benchmarks de 240 Hz e 360 Hz. Os organizadores de torneios publicam cada vez mais listas de equipamentos aprovados que favorecem modelos certificados de baixa latência, e as marcas utilizam tais endorsements para aumentar os ASPs no mercado europeu de monitores para computador.
Os compradores empresariais começam a especificar 120 Hz por razões ergonómicas, citando pontuações mais baixas de fadiga ocular em inquéritos sobre teletrabalho. Os segmentos de baixo custo com ≤75 Hz persistem principalmente em concursos do setor público com preços-teto rigorosos. Com o tempo, as economias de escala e o excesso de oferta de painéis poderão elevar os 144 Hz para o nível base, comprimindo os escalões de preço e obrigando os fornecedores a diferenciarem-se através da precisão de cor e da conectividade em vez de métricas de taxa de atualização bruta.
Por Utilizador Final: Os Locais de Jogos Aceleram o Crescimento do Mercado
As implementações empresariais e comerciais representaram 45,06% das remessas de 2025, uma vez que os programas de trabalho híbrido desencadearam ciclos simultâneos de renovação de escritórios domésticos e sedes. No entanto, os cibercafés de jogos e as arenas de esports registarão uma CAGR de 5,05%, refletindo investimentos a nível continental em infraestruturas de jogos competitivos. Os operadores de locais assinam acordos de fornecimento plurianuais que garantem um desempenho uniforme dos monitores em todos os postos, permitindo encomendas em massa que estabilizam a procura trimestral.
As configurações domésticas de consumidores ocupam um nível médio considerável, combinando produtividade e entretenimento e orientando as compras de monitores para especificações versáteis. Os profissionais criativos e dos meios de comunicação requerem calibração de cor de fábrica e gravitam assim para SKUs premium, enquanto os hospitais investem em painéis medicamente conformes para tele-diagnóstico. Os segmentos industrial e educacional mantêm-se de nicho mas estáveis, ilustrando a necessidade do setor europeu de monitores para computador de responder a normas técnicas divergentes dentro de uma única região.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis após a aquisição do relatório
Por Canal de Vendas: O Crescimento Online Acelera o Comércio Digital
As cadeias offline detinham uma quota de 60,85% em 2025, uma vez que os compradores ainda preferiam a avaliação presencial, especialmente para modelos de alto valor. No entanto, os canais online beneficiarão de uma CAGR de 3,95%, suportados por configuradores de produtos mais ricos, ferramentas de experimentação em RA e entregas no dia seguinte. Os fornecedores exploram os portais de venda direta ao consumidor para capturar margens mais elevadas e recolher telemetria de utilizadores, informando as atualizações de firmware e os roteiros de funcionalidades. Os portais B2B como a Bechtle integram APIs de aquisição, permitindo reordenamentos automáticos associados a painéis de gestão de dispositivos.
A coexistência de canais permanece crucial: os retalhistas físicos acolhem cantos de demonstração de esports e estandes de imagem médica que o canal online não consegue replicar, mas o comércio eletrónico destaca-se no armazenamento de variantes de nicho e na facilitação de entregas transfronteiriças. Assim, uma estratégia de canal híbrida torna-se indispensável para sustentar o crescimento do mercado europeu de monitores para computador.
Análise Geográfica
A Alemanha contribuiu com 28,40% do valor de 2025, sustentada por rigorosos mandatos empresariais de ESG e por uma economia manufatureira que valoriza hardware robusto e de longa duração. As empresas locais utilizam o escrutínio da classe energética como fator de qualificação nas propostas, recompensando os OEMs que publicam divulgações completas do ciclo de vida. A prevalência de políticas de duas secretárias com dois ecrãs e o monitoramento industrial especializado protegem ainda mais a procura das desacelerações cíclicas, ancorando o mercado europeu de monitores para computador.
Espanha está preparada para superar os seus pares a uma CAGR de 4,85%, à medida que os centros de esports patrocinados pelo governo e as inaugurações de retalho focadas em jogos se multiplicam. As demografias mais jovens adotam painéis de alta taxa de atualização, e as cadeias de cibercafés renovam as suas frotas a cada dois anos para manter uma experiência competitiva para os clientes. A aceleração desperta o interesse dos fornecedores em armazenamento localizado para encurtar os ciclos de reabastecimento e evitar oscilações de preços relacionadas com moeda. Noutros locais, o Reino Unido prioriza a produtividade e a ergonomia do trabalho híbrido, a França inclina-se para casos de uso criativo com exigências de cor crítica, enquanto a Itália reflete uma modernização mais ampla da eletrónica de consumo. A Bélgica e os Países Baixos exibem normas rigorosas de consumo de energia, apoiando designs OLED e Mini-LED de baixo consumo. Os países nórdicos, agrupados no Resto da Europa, adotam consistentemente os mais avançados monitores de jogos OLED, auxiliados por um rendimento disponível elevado e uma forte infraestrutura de banda larga. Coletivamente, estes territórios criam um mosaico de oportunidades que exigem manuais de entrada no mercado adaptados dentro do mercado europeu de monitores para computador.
Panorama regulatório
Os monitores de computador vendidos em toda a UE se enquadram no marco regulatório de displays eletrônicos liderado pelo Regulamento (UE) 2019/2021 da Comissão (requisitos de ecodesign) e pelo Regulamento Delegado (UE) 2019/2013 (rotulagem energética). Juntas, essas regras estabelecem limites de desempenho e o rótulo A a G usado em compras públicas e no varejo. A Comissão Europeia também deu passos para atualizar esse conjunto de regras ao lançar uma consulta pública sobre a atualização das regras de ecodesign e rotulagem para displays eletrônicos em 13 de novembro de 2024, o que mantém ativos os roteiros de conformidade para marcas que vendem para a Europa.
Requisitos de conformidade mais amplos também moldam as escolhas de especificação e ciclo de vida. Os empregadores devem atender aos requisitos mínimos de segurança e saúde da Diretiva 90/270/CEE para equipamentos de tela de exibição em estações de trabalho, o que influencia as especificações de licitações corporativas e do setor público quanto à legibilidade e ergonomia. Os controles de substâncias perigosas permanecem vinculados à RoHS: a Comissão Europeia abriu uma janela de consulta às partes interessadas vinculada a solicitações de isenção e revogação da RoHS (Pacote 29), decorrendo de 29 de maio de 2026 a 1º de agosto de 2026, enquanto a Irlanda implementou alterações relacionadas à RoHS por meio do S.I. No. 110/2026. Juntas, essas atualizações reforçam a necessidade de fabricantes e importadores manterem documentação e rastreabilidade de substâncias em nível de componente na região.
Análise da cadeia de valor
A cadeia de valor de monitores de computador na Europa começa com o fornecimento upstream de painéis e componentes-chave (LCD, OLED, retroiluminação, ICs de driver, componentes de energia), seguido pela integração ODM/OEM dos monitores, validação de firmware e recursos, e depois a configuração final com conformidade específica por região antes da distribuição. A Europa permanece estruturalmente dependente de painéis e monitores acabados importados, enquanto a atividade localizada se concentra na montagem final, configuração e displays profissionais ou industriais especializados. A atividade regional em fabricação e integração de displays de nicho inclui Leyard Europe e DISPLAY VISIONS.
A execução dos canais se divide então entre distribuidores e integradores B2B (para implantações corporativas e do setor público), varejistas de eletrônicos de consumo, e plataformas de marca DTC e e-commerce que suportam o cumprimento transfronteiriço de pedidos. Os pontos de pressão de curto prazo na cadeia de valor aparecem mais claramente no upstream: mudanças na capacidade global de LCD e na disponibilidade de componentes reduzem a oferta e aumentam os custos para SKUs de monitores convencionais, empurrando as marcas para configurações de maior margem. As transições de tecnologia de painéis também criam novas dependências de fornecimento e caminhos de diferenciação, como a TCL CSOT iniciando a produção de um painel de monitor OLED impresso a jato de tinta de 27 polegadas em sua linha Gen 5.5 em Wuhan em julho de 2026, e a Samsung Electronics encerrando sua unidade de produção de displays visuais em Galanta, Eslováquia, em abril de 2026 (afetando a produção do MicroLED The Wall). Essas mudanças na pegada de fabricação, fora da montagem convencional de monitores, ainda podem influenciar os ecossistemas de componentes de display e os prazos de entrega para formatos premium.
Panorama Competitivo
A fragmentação moderada define o cenário competitivo: os pesos pesados tradicionais Dell, HP, Samsung e LG defendem a sua quota através de integração vertical e portfólios abrangentes, enquanto a ASUS ROG, a MSI e a BenQ ZOWIE atacam os nichos premium de jogos com credenciais de esports. As turbulências na cadeia de abastecimento favorecem as empresas com estratégias de painéis de múltiplas fontes e equipas internas de firmware capazes de pivotar rapidamente nas especificações. As parcerias QD-OLED da Samsung Display com a Dell destacam-se, combinando propriedade intelectual de painéis com marketing de marca para comandar espaço de prateleira premium.[4]"A Samsung Display e a Intel Assinam MoU para Acelerar o Ecossistema de AI PC," SAMSUNG DISPLAY, samsung.com
A concorrência por preço cede terreno à rivalidade baseada em especificações. O investimento visa agora protótipos de 480 Hz, algoritmos de escurecimento Mini-LED e inteligência artificial integrada no dispositivo que ajusta os perfis de cor por aplicação. Os fabricantes europeus como a EIZO alavancam redes de serviço para fidelizar clientes médicos e financeiros que exigem certificados de calibração. Os concorrentes chineses apoderam-se dos segmentos de baixo custo, oferecendo SKUs com especificações equivalentes a preços de venda médios mais baixos, mas devem navegar pelos limiares de ecolabel da UE para crescer. Em geral, o mercado europeu de monitores para computador continua a recompensar a profundidade de inovação em detrimento do volume de preços, conduzindo a um campo de atuação disperso mas tecnologicamente intensivo.
Líderes do Setor Europeu de Monitores para Computador
Dell Technologies Inc.
HP Inc.
Lenovo Group Limited
TPV Technology Limited (AOC and Philips)
ASUSTeK Computer Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica


Oportunidades de mercado e perspectivas futuras
A conformidade energética e a sustentabilidade impulsionada por compras públicas permanecem um espaço claro para diferenciação na Europa, onde o Regulamento (UE) 2019/2021 da Comissão e o regime de rotulagem energética da UE exigem que os fornecedores equilibrem conjuntos de recursos com limites de energia medidos nos estados de modo ativo e em espera. Essa combinação cria espaço para linhas de produtos direcionadas a compradores corporativos e do setor público que utilizam a Contratação Pública Verde da UE e a triagem por rótulo energético, incluindo frotas projetadas com foco em menor consumo de kWh, comportamento gerenciável em modo de espera e durabilidade para reparo consistente com a orientação de direito ao reparo na região.
Do lado do produto, os ciclos de renovação premium estão sendo moldados por arquiteturas de painel e designs multimodo que permitem às marcas vender maior desempenho sem forçar uma única troca entre resolução e taxa de atualização. Os lançamentos recentes refletem essa mudança: a ASUS Republic of Gamers apresentou modelos 4K Tandem RGB OLED (ROG Swift OLED PG27UCWM e PG32UCWM), e também revelou um conceito Triple Mode no ROG Strix XG27UCMG que alterna entre modos 4K e de resolução menor com taxa de atualização mais alta. A AOC lançou o AGON PRO AGP277QKDC usando WOLED Tandem de 4ª geração, e a Acer apresentou monitores ProDesigner QD-OLED na COMPUTEX 2026. Esses movimentos expandem o mix premium endereçável entre jogos e casos de uso profissional com precisão de cor, apoiando um posicionamento de ASP mais alto, mesmo que os ciclos de fornecimento de LCD convencional e as expectativas de durabilidade da UE pressionem os volumes de reposição de nível básico.
Desenvolvimentos recentes do setor
- Julho de 2026: A ASUS Republic of Gamers anunciou a disponibilidade dos monitores para jogos ROG Swift OLED PG27UCWM e PG32UCWM utilizando tecnologia 4K Tandem RGB OLED. O lançamento eleva o teto de desempenho no segmento premium de jogos, oferecendo às marcas um caminho mais claro para se diferenciarem pela arquitetura do painel, e não apenas por incrementos na taxa de atualização.
- Agosto de 2025: A ASUS Republic of Gamers anunciou novos monitores para jogos OLED na Gamescom 2025, incluindo o ROG Swift OLED PG27AQWP-W e o ROG Strix OLED XG27AQWMG, com tecnologia Tandem OLED. O anúncio reforçou a mudança para pilhas OLED de nova geração nas linhas de jogos convencionais e aumentou a pressão competitiva sobre outros fornecedores para garantir fornecimento avançado de painéis e capacidades de ajuste.
- Janeiro de 2025: A Dell Technologies apresentou novos monitores na CES 2025, incluindo modelos com tecnologia IPS Black e uma opção QD-OLED de 32 polegadas em 4K. Isso ampliou a visibilidade do QD-OLED em portfólios de monitores de marca e fortaleceu o segmento premium profissional e prosumer, no qual o desempenho de contraste e cor pode justificar preços mais altos.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Para este relatório, o mercado abrange as receitas geradas pelas vendas de monitores de computador em toda a Europa, contabilizadas em nível de produto e capturadas em termos de valor em USD, em canais de compra de consumo e comerciais.
Exclusões de escopo: Não contabilizamos TVs, smartphones e tablets, sistemas de projetores ou displays profissionais de grande formato que não sejam vendidos e usados como monitores de computador.
Visão geral da segmentação
- Por Resolução de Ecrã
- 1366 × 768
- 1920 × 1080 (FHD)
- 2560 × 1440 (QHD)
- 3840 × 2160 (4K UHD)
- Outras Resoluções
- Por Tecnologia de Painel
- IPS LCD
- VA LCD
- TN LCD
- OLED
- Mini-LED
- Por Tamanho de Ecrã (Diagonal)
- ≤ 21,5″
- 22″-24,5″
- 25″-27″
- ≥ 28″
- Por Taxa de Atualização
- ≤ 75 Hz
- 76-144 Hz
- ≥ 165 Hz
- Por Utilizador Final
- Consumidor
- Empresarial e Comercial
- Cibercafés de Jogos e Locais de Esports
- Profissionais Criativos e dos Meios de Comunicação
- Saúde e Diagnóstico
- Outros Utilizadores Finais
- Por Canal de Vendas
- Offline (Retalho e Distribuição)
- Online (Comércio Eletrónico e Venda Direta ao Consumidor)
- Por País
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Bélgica
- Países Baixos
- Resto da Europa
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi usada para mapear sinais de demanda, movimentos de preços e o contexto político que molda os ciclos de reposição na Europa. Revisamos estatísticas e publicações públicas como Eurostat, indicadores de TIC da OCDE, conjuntos de dados de adoção digital da UIT e divulgações comerciais e tarifárias da Comissão Europeia, que ajudam a indicar a penetração de dispositivos e os padrões de fluxo transfronteiriço. Para o contexto de produto e tecnologia, também usamos fontes como ENERGY STAR e materiais de rotulagem energética da UE, além de comentários técnicos e de adoção em periódicos revisados por pares sobre displays e ergonomia.
No lado da oferta e do go-to-market, referenciamos relatórios anuais de empresas, apresentações a investidores e coberturas de imprensa confiáveis para entender prioridades de embarque, mudanças no mix de canais e alterações de ASP impulsionadas pelo mix (por exemplo, monitores com taxa de atualização e resolução mais altas elevando o valor). Assinaturas pagas selecionadas foram usadas apenas quando agregam estrutura, como dados financeiros de empresas e inteligência de notícias, bancos de dados de patentes para direção de recursos e conjuntos de dados de importação e exportação em nível de embarque para verificações de validação. As fontes de pesquisa documental mencionadas aqui são apenas ilustrativas, e muitos outros documentos e conjuntos de dados públicos também foram consultados para coleta de dados, validação e esclarecimento.
Entrevistas e pesquisas primárias
O trabalho primário se concentrou em validar o que realmente impulsiona o valor na Europa, incluindo o momento de reposição, as margens dos canais e as etapas de precificação quando os compradores migram de telas básicas de escritório para monitores de jogos e uso criativo. Conversamos com uma combinação de marcas, distribuidores, grandes varejistas e compradores comerciais em importantes países europeus, e então usamos essas informações para preencher lacunas deixadas pelos dados públicos e testar hipóteses antes de finalizar o modelo.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 34% | Diretores executivos (CXOs): 19% |
| Nível médio: 46% | Líderes funcionais/de unidade: 25% |
| Empresas menores: 20% | Gerentes: 56% |
Dimensionamento e previsão de mercado
O dimensionamento foi construído usando uma abordagem top-down e bottom-up, na qual a demanda europeia é primeiro reconstruída a partir da base instalada de dispositivos e do comportamento de reposição, e depois convertida em valor usando a precificação em nível de segmento. Na prática, começamos com sinais da base instalada de PCs e estações de trabalho, alinhamos com as taxas de anexação de monitores e ciclos de reposição, e depois aplicamos pesos de mix para especificações-chave que alteram o valor. Para manter os totais realistas, verificações seletivas de baixo para cima foram realizadas usando precificação de canal amostrada, pacotes de configuração típicos e consolidações de fornecedores e distribuidores compartilhadas durante as entrevistas.
Várias características de mercado foram acompanhadas por influenciarem fortemente o valor dos monitores na Europa, incluindo o mix médio de tamanho de tela, mudanças de resolução (por exemplo, de FHD para QHD e 4K), a adoção de taxas de atualização em jogos, a demanda impulsionada por USB-C e docking em escritórios, e a divisão entre distribuição offline e e-commerce. Onde os dados públicos não detalhavam claramente o mix por país, usamos faixas derivadas de entrevistas e depois as normalizamos em relação aos fluxos comerciais e aos comentários de fornecedores para que o modelo não se desviasse. As previsões foram desenvolvidas usando análise de cenários, na qual as condições macroeconômicas e as premissas de cadência de renovação corporativa foram ajustadas, e então revisadas com especialistas para escolher um caso central realista para 2026 a 2031.
Validação de dados e ciclo de atualização
Os resultados foram verificados de forma cruzada com sinais independentes, como tendências de importação e exportação, direção dos gastos em eletrônicos de consumo e desempenho reportado dos fornecedores na região. Quando um país ou canal apresentava um salto inusual em valor em relação às unidades, as premissas de ASP e mix eram reverificadas e, quando necessário, os respondentes eram recontatados para confirmar se a mudança era real ou relacionada a temporalidade. Antes da aprovação final, o modelo e as premissas passam por uma revisão de analista em múltiplas etapas para garantir que a lógica de cálculo, as conversões de unidades e o tratamento de moeda sejam consistentes.
Os relatórios são atualizados em ciclo anual, e atualizações intermediárias são feitas quando ocorrem eventos materiais, como oscilações abruptas de preços, novas regras de eficiência energética ou grandes mudanças de canal. Imediatamente antes da entrega, é feita uma revisão final para que os clientes recebam a visão mais atual, apoiada pelos mais recentes lançamentos públicos e retornos de campo disponíveis.
Tamanho do mercado europeu de monitores de computador segundo a Mordor Intelligence versus outras estimativas publicadas
Os valores de mercado publicados para monitores de computador na Europa podem variar mesmo quando o produto parece o mesmo, porque o limite do estudo e as etapas de construção de valor nem sempre são idênticos. As diferenças geralmente vêm do que é contabilizado como monitor de computador, quais países são incluídos na Europa e como os aumentos de precificação e mix são carregados nos anos de previsão.
Ao acompanhar os fatores dos ciclos de renovação e verificar as mudanças de mix por resolução, taxa de atualização e canal, a Mordor Intelligence mantém o total vinculado apenas às receitas de monitores na Europa, já que algumas estimativas incorporam categorias de displays adjacentes ou aplicam uma progressão de ASP mais rápida sem as mesmas verificações de validação em nível de país.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 8,36 bilhões de USD (2026) | |
| Consultoria Regional A | 12,80 bilhões de USD (2026) | Esta estimativa parece usar um escopo de display mais amplo, que pode incluir telas de grande formato e do tipo sinalização junto com monitores de PC padrão, e também assume um aumento de valor maior a partir de especificações premium ao longo do período. |
| Editora do Setor B | 8,00 bilhões de USD (2022) | Este número está ancorado em um ano-base mais antigo e provavelmente se aproxima de uma visão orientada por unidades com precificação simplificada, o que pode subestimar o impacto das recentes atualizações de jogos e USB-C em escritórios sobre o valor. |
A variação nos resultados é explicada principalmente pelas margens de escopo e pela rapidez com que se permite que o preço e o mix aumentem à medida que os compradores atualizam seus equipamentos. Quando o escopo permanece restrito apenas a monitores e as premissas são repetidamente verificadas em relação a sinais comerciais, feedback de canais e padrões por país, o tamanho de mercado resultante é mais fácil de acompanhar e de replicar.


Questões-Chave Respondidas no Relatório
Qual é o valor atual do mercado europeu de monitores para computador?
Situa-se em USD 8,36 mil milhões em 2026.
Com que rapidez crescerá o mercado até 2031?
A CAGR prevista é de 2,95%, elevando as receitas para USD 9,67 mil milhões até 2031.
Qual a resolução de ecrã que está a crescer mais rapidamente?
O 4K UHD lidera com uma CAGR de 4,55% entre 2026-2031.
Por que razão os cibercafés de jogos são importantes para as vendas futuras?
Representam o segmento de utilizadores finais de crescimento mais rápido, a uma CAGR de 5,05%, impulsionando a procura por monitores de alta taxa de atualização.
Como é que as regras de sustentabilidade da UE afetarão os ciclos de vida dos monitores?
Os mandatos do Direito à Reparação prolongarão a vida útil para pelo menos sete anos, abrandando a procura de substituição, mas impulsionando designs premium reparáveis.
Qual o país que atualmente domina a procura em termos de unidades?
A Alemanha detém uma quota de 28,40% graças à aquisição empresarial e industrial em grande escala.
Página atualizada pela última vez em:



