
Dimensão e Participação do Mercado de TIC da Europa
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
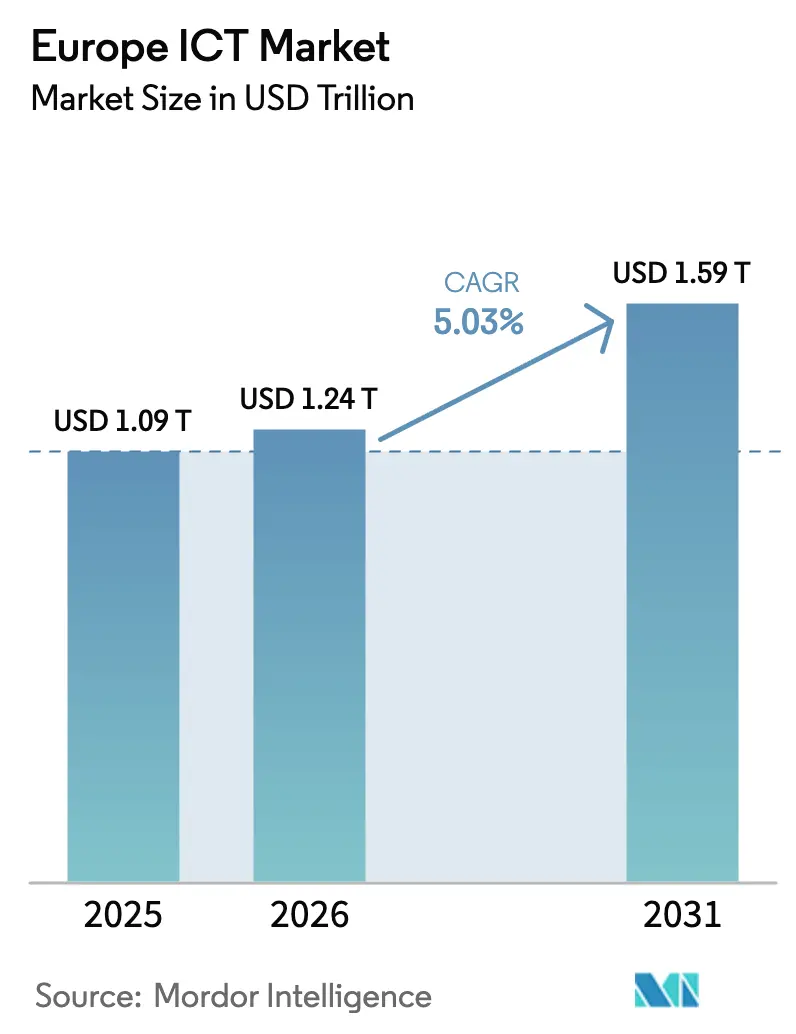
| Tamanho do mercado no ano base (2025) | 1.09 Trilhões de dólares |
| Tamanho do Mercado (2026) | 1.24 Trilhões de dólares |
| Tamanho do Mercado (2031) | 1.59 Trilhões de dólares |
| Growth Rate (2026 - 2031) | 5.03 % |
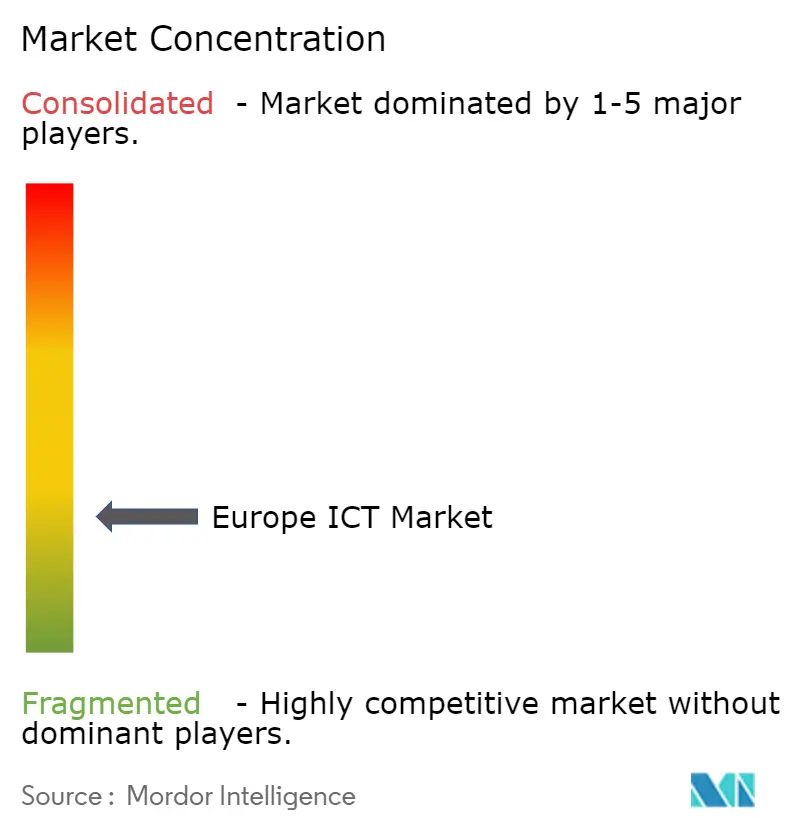
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de TIC da Europa pela Mordor Intelligence
Espera-se que a dimensão do Mercado de TIC da Europa aumente de USD 1,09 trilhões em 2025 para USD 1,24 trilhões em 2026 e atinja 1,59 trilhões até 2031, crescendo a um CAGR de 5,03% entre 2026 e 2031. Fortes mandatos de nuvem soberana, implementações contínuas de 5G e a expansão da infraestrutura de borda estão a impulsionar as despesas de capital, enquanto as subvenções do Década Digital continuam a subsidiar a adoção de banda larga e nuvem empresarial. Os requisitos elevados de cibersegurança ao abrigo da NIS2, as metas de eficiência do Pacto Ecológico Europeu para centros de dados e a rápida viragem para cargas de trabalho de IA generativa estão a remodelar os roteiros dos fornecedores e a comprimir o tempo de comercialização de novas soluções. A intensidade competitiva está a aumentar à medida que os hiperescaladores respondem ao escrutínio de residência de dados com ofertas soberanas e os campeões regionais aproveitam a experiência local em conformidade para ganhar contratos no setor público. A convergência da IoT industrial, da análise de borda e das redes 5G autónomas está a gerar novos fluxos de receita B2B, particularmente em centros de manufatura que exigem latência inferior a 10 milissegundos.
Principais Conclusões do Relatório
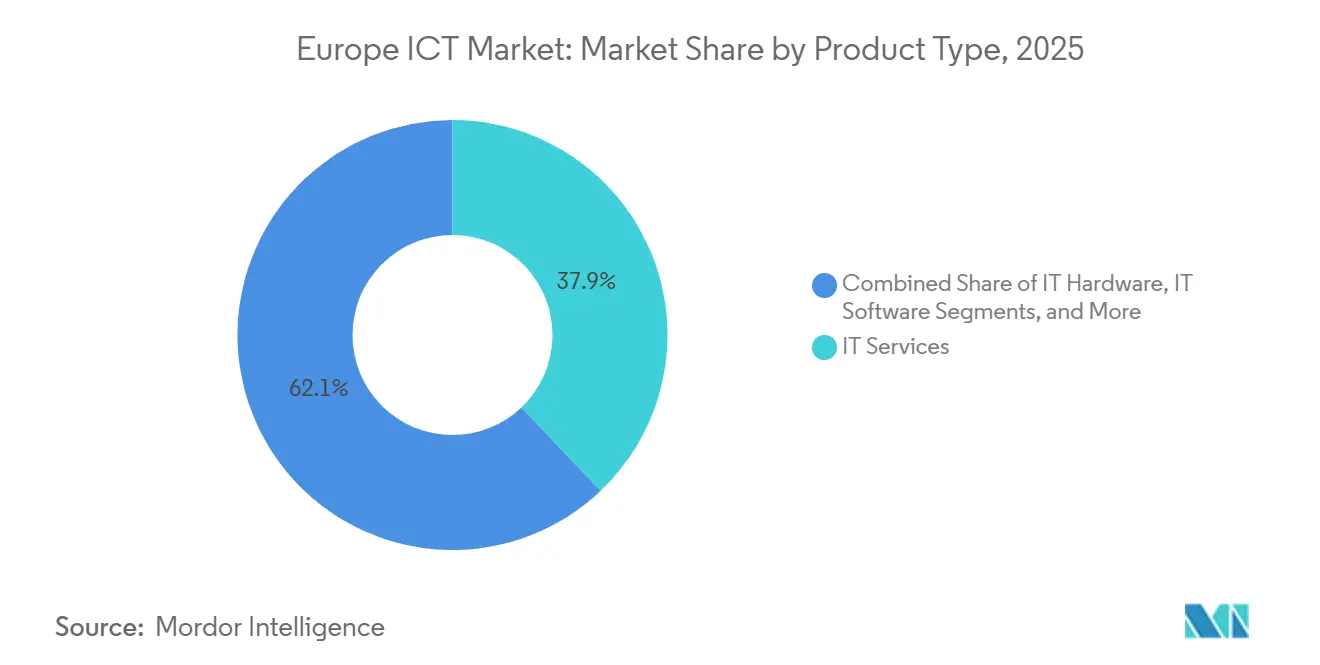
- Por tipo de produto, os serviços de TI lideraram com 37,89% de participação de mercado em 2025, enquanto a segurança de TI e cibersegurança registou um crescimento de CAGR de 7,26% entre 2026 e 2031, superando o hardware de TI legado.
- Por porte empresarial, as grandes empresas retiveram 71,92% da participação do Mercado de TIC da Europa em 2025, enquanto as PMEs registaram o CAGR projetado mais rápido de 5,41% até 2031.
- Por setor vertical, a saúde avançou a um CAGR de 6,02% durante 2026-2031, eclipsando os serviços bancários, financeiros e de seguros em dinâmica de crescimento, mesmo que estes últimos tenham comandado uma participação de receita de 18,07% em 2025.
- Por país, a Alemanha liderou com uma contribuição de 20,04% para a dimensão do Mercado de TIC da Europa em 2025, mas a Espanha registou a perspetiva de CAGR mais elevada de 8,13% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise do Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Financiamento Acelerado da Década Digital da UE 2021-2030 a Catalisar Implementações de Nuvem e 5G | +0.9% | Pan-Europeu, com concentração na Alemanha, França, Países Baixos e Países Nórdicos | Médio prazo (2-4 anos) |
| Aumento dos Requisitos de Nuvem Soberana e Residência de Dados Após a Decisão Schrems II | +1.2% | Pan-Europeu, particularmente França, Alemanha, Países Baixos | Curto prazo (≤ 2 anos) |
| Procura de Computação de Borda Industrial Impulsionada pelos Corredores da Indústria 4.0 da Europa | +0.8% | Alemanha, Itália, França, Espanha (centros de manufatura) | Médio prazo (2-4 anos) |
| Mandatos Crescentes de Sustentabilidade em TIC (Pacto Ecológico Europeu) a Impulsionar Centros de Dados Verdes | +0.6% | Países Nórdicos, Países Baixos, Alemanha (líderes em energia renovável) | Longo prazo (≥ 4 anos) |
| Ensaios de O-RAN e Implementações Iniciais de 5G Autónomo a Permitir Novos Serviços B2B | +0.7% | Reino Unido, Alemanha, França, Itália | Médio prazo (2-4 anos) |
| Programas de Atualização de Competências em IA Generativa a Estimular Gastos em Software e Consultoria | +0.9% | Pan-Europeu, com adoção antecipada no Reino Unido, Alemanha, França | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Financiamento Acelerado da Década Digital da UE 2021-2030 a Catalisar Implementações de Nuvem e 5G
O financiamento público em larga escala está a antecipar os cronogramas de infraestrutura de rede. Até dezembro de 2025, os Estados-Membros já tinham investido EUR 58 mil milhões em conectividade de gigabit e cobertura 5G rural, comprimindo ciclos de projetos que anteriormente se estendiam até ao final da década. A Vodafone Alemanha sozinha ativou 15.000 sites 5G autónomos em 2025, abrindo caminhos de fatiamento de rede para telemática automóvel e cirurgia remota.[1]Vodafone, "Implementações de 5G Autónomo na Alemanha," vodafone.com Os incentivos à migração de PMEs que cobrem até metade dos custos de adoção de nuvem expandiram a base endereçável para fornecedores de plataformas, evidenciado por um aumento de 34% ano a ano na adoção de nuvem por PMEs em 2025. No entanto, os atrasos no financiamento associados a revisões de auxílios estatais abrandaram os desembolsos em Itália e Espanha, destacando o risco de execução dentro do bloco.
Aumento dos Requisitos de Nuvem Soberana e Residência de Dados Após a Decisão Schrems II
A invalidação do Escudo de Privacidade UE-EUA desencadeou uma ampla repatriação de cargas de trabalho. Até 2025, quase dois terços das grandes empresas europeias tinham transferido dados sensíveis para fornecedores domiciliados na UE ou para infraestruturas locais. A OVHcloud registou crescimento de receita de dois dígitos com base em contratos no setor público, enquanto a Deutsche Telekom estabeleceu uma parceria com um grande hiperescalador para fornecer uma nuvem soberana baseada em Kubernetes alinhada com as regras federais alemãs. Os operadores de colocalização seguiram o exemplo, expandindo instalações de baixa latência em Frankfurt, Amesterdão e Paris para servir utilizadores do setor financeiro e público que exigem controlo jurisdicional rigoroso. Os elevados custos de revisão jurídica continuam a prolongar os ciclos de migração, mas o impulso geral favorece os fornecedores com credenciais claras de soberania de dados.
Procura de Computação de Borda Industrial Impulsionada pelos Corredores da Indústria 4.0
Clusters automóveis, de maquinaria e de embalagem implementaram milhares de novos nós de borda em 2025 para suportar controlo de qualidade em tempo real, manutenção preditiva e coordenação de robôs móveis autónomos. Parcerias estratégicas, como a Siemens-Microsoft, incorporaram análises diretamente no chão de fábrica, reduzindo o tempo de inatividade não planeado em quase um quarto nas primeiras implementações.[2]Siemens, "Parceria Azure de IoT Industrial," siemens.com Subvenções direcionadas ao nível da UE ajudaram Itália e França a levar plataformas de borda a PMEs que tradicionalmente careciam de capital para tais atualizações, enquanto casos de uso sensíveis à latência validaram investimentos em hardware pela Schneider Electric e ABB. A ênfase da região na manufatura avançada garante que as instalações de borda permanecerão um motor de crescimento a médio prazo.
Mandatos Crescentes de Sustentabilidade em TIC ao Abrigo do Pacto Ecológico Europeu a Impulsionar Centros de Dados Verdes
As novas instalações devem agora atingir um PUE inferior a 1,3 e obter pelo menos 75% de eletricidade renovável até 2027, acelerando os acordos de compra de energia corporativos nos países nórdicos ricos em energia eólica e hídrica. Os operadores globais de nuvem comprometeram orçamentos de vários mil milhões de euros para a aquisição de energia sem carbono, e as reformas como o arrefecimento líquido direto ao chip estão a reduzir as cargas de arrefecimento em 40%. O aumento do preço dos créditos de carbono em janeiro de 2026 ao abrigo do RCLE-UE tornou a capacidade alimentada a carvão economicamente inviável, empurrando os operadores para localizações com abundância de energias renováveis. Estas medidas criam um duplo benefício de menores custos operacionais e um posicionamento ESG mais forte.
Análise do Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Centros de Dados com Uso Intensivo de Energia a Enfrentar Impostos Crescentes sobre Energia e Carbono | -0.5% | Pan-Europeu, agudo na Alemanha, Países Baixos, Bélgica | Curto prazo (≤ 2 anos) |
| Lacuna Persistente de Competências Digitais a Abrandar os Cronogramas dos Projetos | -0.7% | Pan-Europeu, grave na Alemanha, Países Baixos, Países Nórdicos | Médio prazo (2-4 anos) |
| Políticas de Espetro Fragmentadas a Dificultar as Economias de Escala do 5G | -0.4% | Pan-Europeu, particularmente Itália, Espanha, Europa Oriental | Médio prazo (2-4 anos) |
| Preocupações Elevadas de Ciberssoberania a Limitar a Penetração de Hiperescaladores dos EUA | -0.3% | França, Alemanha, Países Baixos, setor público em toda a Europa | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Centros de Dados com Uso Intensivo de Energia a Enfrentar Impostos Crescentes sobre Energia e Carbono
A procura de eletricidade dos centros de dados atingiu 104 terawatt-horas em 2025, com os centros em Frankfurt, Amesterdão e Dublin a representar quase dois terços do consumo. Um preço de licença de carbono de EUR 90 por tonelada, em vigor a partir de janeiro de 2026, aumentou as despesas operacionais dos sites não renováveis em percentagens de dois dígitos baixos.[3]Agência Europeia do Ambiente, "Sistema de Comércio de Emissões da UE," eea.europa.eu As intervenções nacionais reforçam a pressão: a moratória da Irlanda sobre novas ligações em Dublin e o imposto energético dos Países Baixos sobre grandes instalações estão a levar os operadores a colocar capacidade incremental nos mercados nórdicos ou a colocalizar perto de ativos de geração de energia renovável. A participação em programas de resposta à procura é obrigatória para novos sites alemães acima de 10 MW, forçando redesenhos arquitetónicos e acelerando a adoção de microrredes com suporte de baterias.
Lacuna Persistente de Competências Digitais a Abrandar os Cronogramas dos Projetos
A Europa carecia de aproximadamente meio milhão de profissionais de TIC em 2025, com a Alemanha sozinha a reportar 96.000 vagas abertas em engenharia de nuvem e cibersegurança. As taxas de vagas excederam 8% em vários Estados-Membros, atrasando iniciativas de cidades inteligentes e implementações de redes 5G em até nove meses. A inflação salarial está ainda a comprimir as margens dos prestadores de serviços, uma vez que os salários medianos para talentos certificados em nuvem em Frankfurt subiram para EUR 85.000 em 2025. Os programas de atualização de competências patrocinados pela UE ainda não atingiram escala, inscrevendo menos de 15% dos seus objetivos plurianuais, o que significa que os parceiros de integração devem continuar a recorrer ao nearshoring e a centros de entrega globais para colmatar as lacunas de capacidade.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Os Gastos em Segurança Superam os Horizontes de TI LegadoA segurança de TI e a cibersegurança estão projetadas para expandir a um CAGR de 7,26%, impulsionadas pela regra de reporte de incidentes em 24 horas da diretiva NIS2 que abrange 18 setores críticos. A gestão de identidade e acesso destaca-se, refletindo os mandatos de confiança zero a nível da UE que exigem autenticação multifator nos setores bancário e de serviços públicos. As ferramentas de gestão da postura de segurança na nuvem estão a crescer à medida que as empresas automatizam as verificações de conformidade, enquanto a proteção de endpoints enfrenta compressão de preços devido a ofertas agrupadas dos principais fornecedores de sistemas operativos. Entretanto, a dimensão do Mercado de TIC da Europa para serviços de TI mantém a liderança de escala, mas as ofertas de plataformas ricas em automação estão a reduzir o esforço de consultoria tradicional. Os ciclos de renovação de hardware continuam a prolongar-se à medida que o trabalho híbrido se estabiliza, comprimindo a procura de substituições de computadores de secretária e portáteis. As receitas de serviços de comunicação mantêm-se estáveis devido à consolidação de fornecedores e aos pacotes de comunicações unificadas que reduzem o custo total de propriedade para forças de trabalho distribuídas. Os gastos em infraestrutura inclinam-se para fatores de forma de borda, compensando parcialmente a procura mais fraca de grandes servidores locais.
Os controlos de segurança de segunda geração que combinam feeds de inteligência de ameaças com análises de aprendizagem automática estão a expandir-se para além da infraestrutura crítica para utilizadores do mercado médio, sinalizando uma base endereçável mais profunda. Os gastos em segurança de rede beneficiam dos lançamentos de núcleo 5G, que incorporam mitigação de ataques de negação de serviço distribuído na borda. A adoção de segurança de aplicações também aumenta à medida que os fornecedores de software enfrentam responsabilidade ao abrigo da Lei de Resiliência Cibernética, incentivando práticas de segurança por design. Coletivamente, estes padrões confirmam que as alocações de segurança continuarão a capturar uma quota crescente do Mercado de TIC da Europa.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a compra do relatório


Por Porte Empresarial:
As PMEs Reduzem a Lacuna de Transformação DigitalAs grandes empresas comandaram 71,92% da participação do Mercado de TIC da Europa em 2025, impulsionadas por cargas de trabalho complexas de ERP, cadeia de abastecimento e treino de IA. No entanto, as pequenas e médias empresas estão previstas para registar um CAGR de 5,41%, reduzindo a divisão de adoção. Os esquemas de vouchers na Alemanha, Espanha e França subsidiam até metade dos custos de migração para a nuvem ou de comércio eletrónico, desbloqueando a procura latente entre empresas com menos de 250 colaboradores. As plataformas de desenvolvimento low-code permitem que "programadores cidadãos" automatizem fluxos de trabalho sem codificação especializada, reduzindo a dependência de talentos de TI escassos. Por outro lado, a maturidade limitada em cibersegurança deixa muitas PMEs vulneráveis a ransomware, levando os fornecedores de serviços de segurança geridos a introduzir pacotes por endpoint que se adequam a orçamentos limitados.
Os gastos das grandes empresas estão cada vez mais orientados para a modernização de plataformas e a conformidade com a soberania de dados, reforçando a procura de pilhas de nuvem soberana e arquiteturas híbridas. As PMEs, pelo contrário, estão a gravitar para suites de SaaS agrupadas que integram CRM, automação de marketing e análises a taxas mensais previsíveis. Os padrões de trabalho híbrido persistem em mais de 70% das PMEs, apoiando o investimento contínuo em ferramentas de colaboração e gestão de endpoints.
Por Setor Vertical de Utilizador Final:
A Saúde Cresce Rapidamente, o BFSI Mantém EscalaOs serviços bancários, financeiros e de seguros retiveram uma quota de receita de 18,07% em 2025, impulsionados pelo tráfego de API de open banking que mais do que duplicou em dois anos. A saúde está prevista para crescer a um CAGR de 6,02% até 2031, uma vez que o Espaço Europeu de Dados de Saúde exige a interoperabilidade transfronteiriça de registos eletrónicos de saúde. A telemedicina mantém-se como um serviço mainstream nos cuidados de saúde primários, e os programas de modernização hospitalar financiados pela UE em França e Alemanha estão a acelerar as atualizações de registos eletrónicos de saúde, prescrição eletrónica e imagiologia médica. Os gastos do governo e do setor público estabilizaram após os picos pandémicos, mas ainda apoiam grandes projetos de identidade e nuvem, como a Carteira de Identidade Digital da UE. Os avanços na manufatura decorrem de investimentos na Indústria 4.0 que implementam milhares de nós de borda para análises em tempo real, enquanto a adoção de plataformas omnicanal no retalho suporta a visibilidade de inventário em lojas e canais online.
A dimensão do Mercado de TIC da Europa para energia e serviços públicos cresce com as implementações de contadores inteligentes que permitem a faturação de resposta à procura, enquanto os operadores de telecomunicações equilibram os custos de implementação de rede com as restrições do orçamento interno de TI. Outros segmentos, incluindo transportes, logística, educação e hotelaria, mostram uma expansão estável de um dígito médio à medida que as aplicações de agendamento melhorado por IA e otimização de rotas amadurecem.

Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a compra do relatório
Análise Geográfica
Mercado de TIC da Alemanha
A Alemanha continua sendo a maior investidora, com a automação industrial e a conformidade com a nuvem soberana moldando os roteiros empresariais. As montadoras automotivas investiram fortemente em arquiteturas definidas por software em 2025, enquanto os fundos da estratégia digital federal impulsionaram atualizações da infraestrutura de fibra óptica em direção à cobertura gigabit nacional. Um aumento nos incidentes de ransomware, incluindo uma paralisação de alto perfil em um porto, catalisou a implementação acelerada de soluções de cibersegurança em operadores de logística e infraestrutura crítica. A escassez persistente de talentos e a inflação salarial, no entanto, prolongam os ciclos de implementação.
Mercado de TIC da Espanha
O impulso da Espanha é construído sobre extensas redes de fibra óptica e subsídios do Next Generation EU que priorizam a conectividade rural e a inovação das PMEs. As implantações autônomas de 5G nacionais suportam o fatiamento de rede para centros logísticos em Madri e Barcelona, enquanto programas regionais na Catalunha e no País Basco financiam projetos-piloto de computação de borda para PMEs manufatureiras. Iniciativas progressivas de competências digitais complementam o impulso à infraestrutura, reduzindo as barreiras de adoção para soluções de ERP e CRM em nuvem.
Mercados Europeus Mais Amplos
A França avança em seus objetivos de soberania digital ao migrar cargas de trabalho sensíveis para provedores certificados e financiar a modernização dos sistemas tributários e de saúde. Os contratos do setor público sustentam uma receita estável de serviços para integradores domésticos, e um vibrante ecossistema de startups de inteligência artificial se beneficia de centros de pesquisa apoiados pelo governo. Enquanto isso, o Reino Unido navega por avaliações de adequação de dados pós-Brexit que atrasam determinadas migrações transfronteiriças, e a Itália acelera projetos de administração pública digital apoiados por fundos de recuperação. Os Países Baixos, os países nórdicos e a Europa Oriental completam a dinâmica regional, cada um aproveitando vantagens específicas — densidade de interconexão, energia renovável ou reservas de talentos para nearshoring — para atrair investimentos em TIC.
Panorama regulatório
O ambiente regulatório de TIC na Europa é moldado por estruturas de âmbito europeu que reforçam as obrigações em matéria de cibersegurança, proteção de dados e resiliência operacional, além de orientar a contratação pública para requisitos de residência de dados e soberania. A NIS2 eleva os controles de referência e acelera a comunicação de incidentes, reforçada pelas orientações sobre cadeia de suprimentos do NIS Cooperation Group, que publicou um ICT Supply Chain Security Toolbox para ajudar os Estados-Membros a avaliar e mitigar riscos em ativos críticos de TIC.
Os instrumentos da estratégia digital da UE também continuam a influenciar as prioridades de investimento em conectividade, nuvem e competências. O pacote State of the Digital Decade da Comissão Europeia e o Digital Decade Policy Programme 2030 fornecem um painel de indicadores comum e uma direção política para infraestrutura e serviços públicos digitais, enquanto os requisitos de sustentabilidade do Green Deal da UE adicionam restrições operacionais para data centers, incluindo metas mais rígidas de eficiência e energia renovável que os fornecedores devem refletir no design de instalações e no planejamento de capacidade em nuvem.
Análise da cadeia de valor
A cadeia de valor de TIC na Europa abrange os ecossistemas upstream de semicondutores e hardware, a infraestrutura midstream de rede e nuvem, e o software, cibersegurança e serviços de TI downstream, entregues por meio de distribuidores, integradores de sistemas e provedores de serviços gerenciados. A ênfase na soberania tecnológica está remodelando o fornecimento e a seleção de fornecedores em toda a cadeia, com programas da UE promovendo uma "pilha tecnológica europeia" mais autossuficiente e incentivando compradores, particularmente no setor público e em setores regulados, a priorizar controles jurisdicionais e conformidade verificável.
As construções de infraestrutura e as arquiteturas de nuvem soberana dependem cada vez mais de hubs regionais de colocation e conectividade, enquanto a demanda por transformação empresarial alimenta fornecedores de plataformas e parceiros de serviços capazes de combinar requisitos híbridos com restrições soberanas. A participação em iniciativas estratégicas de computação da UE mostra como OEMs e provedores de serviços globais se conectam à pilha regional, incluindo implantações da EuroHPC JU, nas quais fornecedores como a Dell fornecem hardware para sistemas emblemáticos de IA/HPC, apoiando plataformas de software downstream, integração, ferramentas de segurança e operações gerenciadas.
Panorama Competitivo
O panorama de TIC da Europa é moderadamente fragmentado, com os 10 principais fornecedores a deter cerca de 38% da receita total. Os hiperescaladores globais continuam a expandir a infraestrutura, mas estabelecem cada vez mais parcerias com operadores regionais para fornecer nuvens soberanas que satisfazem o RGPD e os mandatos específicos do setor. A OVHcloud alargou a sua presença para 42 centros de dados em 12 países até janeiro de 2026, visando clientes do setor público e de serviços financeiros que exigem garantias rigorosas de residência de dados. A Deutsche Telekom associou-se a um fornecedor de plataformas líder para lançar uma pilha Kubernetes soberana destinada a agências alemãs, combinando funcionalidade de nuvem pública com controlo local.
Os prestadores de serviços de origem indiana aumentaram a sua quota de contratos de outsourcing europeus aproveitando modelos de entrega competitivos em termos de custos e uma robusta conformidade com a ISO 27001, intensificando a concorrência de preços para os incumbentes. Os especialistas em cibersegurança ganharam terreno no segmento de PMEs ao oferecer subscrições agrupadas de deteção e resposta geridas que subcotam as alternativas de nível empresarial. Em redes, a Ericsson e a Nokia competem pelas implementações de Open RAN, enquanto operadores de colocalização como a Equinix expandem instalações de borda para capturar cargas de trabalho sensíveis à latência de clientes do setor financeiro e de jogos.
A diferenciação estratégica depende cada vez mais de soluções verticalizadas, conjuntos de funcionalidades nativos de IA e credenciais ESG transparentes, todos os quais influenciam as decisões de aquisição numa região definida por uma supervisão regulatória rigorosa.
Líderes do Setor de TIC da Europa
IBM Corporation
Dell Technologies Inc.
Microsoft Corporation
Amazon Web Services, Inc.
SAP SE
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de TIC da Europa
- Hewlett Packard Enterprise Development LP
- Dell Technologies Inc.
- Apple Inc.
- Sony Europe B.V.
- Samsung Electronics Co., Ltd.
- Deutsche Telekom AG (T-Systems)
- IBM Corporation
- Capgemini SE
- Microsoft Corporation
- Oracle Corporation
- SAP SE
- Amazon Web Services, Inc.
- Google Cloud (Alphabet Inc.)
- Cisco Systems, Inc.
- Atos SE
- Accenture plc
- Fujitsu Limited
- Salesforce, Inc.
- Ericsson AB
- Nokia Corporation
- Schneider Electric SE
- Equinix, Inc.
- OVHcloud
- Orange Business Services
- Telefonica Tech
- Tata Consultancy Services Limited
- Infosys Limited
- Cognizant Technology Solutions
- NetApp, Inc.
- Sophos Ltd.
- Avast plc
- Darktrace plc
- Kaspersky Lab
- VMware Inc.
- ServiceNow, Inc.
- Zoom Video Communications, Inc.
- Logitech International S.A.

Oportunidades de mercado e perspectivas futuras
A nuvem soberana, a modernização de cargas de trabalho regulamentadas e a infraestrutura digital segura continuam a ser áreas-chave de espaço em branco, à medida que as empresas alinham seus roteiros de nuvem com requisitos de residência de dados, resiliência cibernética e garantia da cadeia de suprimentos. Um sinal concreto é o investimento e a produtização de hyperscalers em torno da soberania na Europa, incluindo o lançamento pela AWS de sua European Sovereign Cloud e parcerias com canais regionais de telecomunicações e do setor público, além da expansão planejada da Microsoft para uma região do Azure na Polônia (anunciada em dezembro de 2025), que adiciona capacidade regional para governos e compradores regulados.
A infraestrutura e os serviços centrados em IA também estão expandindo o gasto endereçável em capacidade de data center, plataformas de borda e modernização de aplicações empresariais. A rede de fábricas de IA da EuroHPC JU fornece uma ancoragem institucional para a adoção de IA entre os Estados-Membros, e grandes programas de transformação empresarial, como o acordo da Nokia para usar o RISE with SAP no Microsoft Azure, apontam para uma demanda contínua por ferramentas de integração, segurança e governança em ambientes multicloud e híbridos. As restrições de sustentabilidade sobre data centers também estreitam a diferenciação entre fornecedores em direção a melhorias de eficiência, capacidade apoiada em energia renovável e serviços de relatórios e otimização prontos para conformidade.
Recent Industry Developments in Mercado de TIC da Europa
- Julho de 2026: a AWS recebeu um contrato com a HM Revenue & Customs (HMRC) do Reino Unido para auxiliar na saída de três data centers gerenciados (abril de 2026 - abril de 2033). Isso expande a presença da AWS na infraestrutura do setor público da UE e aumenta o planejamento de capacidade de nuvem soberana para cargas de trabalho europeias. O resultado reforça o papel da AWS em operações compatíveis com a residência de dados do setor público europeu.
- Junho de 2026: acordo multianual para migrar a transformação empresarial da Nokia para o RISE with SAP no Microsoft Azure. A colaboração acelera a transformação nativa em nuvem para grandes empresas com ambientes mistos de on-premise e nuvem. Fortalece o ecossistema SAP, Microsoft e Dell em toda a Europa.
- Maio de 2026: a Vodafone entra em uma colaboração estratégica multianual com a AWS para fornecer serviços de nuvem soberana a empresas e órgãos públicos alemães. A parceria lança ofertas de nuvem soberana para clientes do setor público e empresarial na Alemanha. Isso reflete uma tendência mais amplo de nuvem soberana na Europa, moldando a dinâmica de residência de dados e aquisição regional de nuvem.


Mercado de TIC da Europa Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Para este estudo, o mercado de TIC na Europa abrange os gastos com tecnologias de informação e comunicação em toda a Europa, incluindo hardware de TI, software, serviços, cibersegurança e serviços de comunicação, medidos em termos de valor.
Exclusões de escopo: eletrônicos de consumo que não são usados para computação ou conectividade, bem como assinaturas de mídia e conteúdo, não são contabilizados nesta mensuração de mercado.
Visão geral da segmentação
- Por Tipo de Produto
- Hardware de TI
- Hardware de Computador
- Equipamento de Rede
- Periféricos
- Software de TI
- Serviços de TI
- Consultoria e Implementação de TI
- Outsourcing de TI
- Outsourcing de Processos de Negócio
- Serviços de Segurança Geridos
- Serviços de Nuvem e Plataforma
- Infraestrutura de TI
- Segurança de TI/Cibersegurança
- Segurança de Aplicações
- Segurança na Nuvem
- Segurança de Dados
- Segurança de Rede
- Segurança de Endpoints
- Proteção de Infraestrutura
- Gestão Integrada de Riscos
- Gestão de Identidade e Acesso
- Serviços de Comunicação
- Voz e Dados Fixos
- Voz e Dados Móveis
- Comunicações Unificadas e Colaboração
- Hardware de TI
- Por Porte Empresarial
- Pequenas e Médias Empresas
- Grandes Empresas
- Por Setor Vertical de Utilizador Final
- BFSI
- Governo e Setor Público
- Petróleo e Gás
- TI e Telecomunicações
- Retalho, Comércio Eletrónico e Consumidores
- Manufatura e Industrial
- Energia e Serviços Públicos
- Saúde
- Outros Setores Verticais de Utilizador Final
- Por País
- Reino Unido
- Alemanha
- França
- Itália
- Espanha
- Países Baixos
- Países Nórdicos
- Resto da Europa
Fontes de Dados, Mensuração de Mercado e Validação
Pesquisa Documental
A pesquisa documental estabelece o enquadramento do que deve e não deve ser contabilizado como TIC na Europa. Começamos com conjuntos de dados oficiais e públicos que explicam o contexto macro e as prioridades digitais, como os indicadores de uso de TIC e banda larga do Eurostat, os relatórios do Digital Decade da Comissão Europeia e as estatísticas de economia digital da OCDE.
Para manter o modelo de mercado fundamentado, também analisamos fontes que ajudam com sinais de gastos e direção de preços, como indicadores de telecomunicações da UIT, publicações de reguladores nacionais sobre serviços móveis e fixos, e portais de contratação pública para grandes licitações de TIC. Para contexto no nível das empresas, relatórios anuais, apresentações a investidores e imprensa de negócios reputada são analisados para entender mudanças no mix de produtos, o momento dos contratos e orientações sobre efeitos cambiais. Paralelamente, um banco de dados de assinatura paga é usado seletivamente para dados financeiros de empresas, rastreamento de contratos e consultas de patentes para verificar afirmações direcionais. Os exemplos acima não são exaustivos, e outras fontes públicas também foram usadas para coleta, validação e esclarecimento.
Entrevistas e Pesquisas Primárias
O trabalho primário é usado para verificar a consistência dos fatores de demanda e da lógica de preços que fundamentam o modelo, especialmente onde os dados públicos estão atrasados ou são reportados em formatos diferentes. Conversamos com uma combinação de operadoras de telecomunicações e parceiros de canal, compradores empresariais e líderes de entrega de serviços, e então validamos as premissas nos principais mercados compradores europeus antes de finalizar a estimativa.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 35% | CXOs: 22% |
| Nível médio: 43% | Líderes funcionais/de unidade: 31% |
| Empresas de menor porte: 22% | Gerentes: 47% |
Mensuração de Mercado e Previsão
A mensuração começa com uma construção top-down que reconstrói o valor de TIC na Europa mapeando os grupos de gastos publicados em categorias consistentes, seguida de normalização por país e consolidação em um total regional. Os totais são então corroborados com aproximações bottom-up seletivas, nas quais receitas amostradas de fornecedores, verificações de canal e o preço médio de venda típico multiplicado pelo volume de envios são usados para testar se o número de nível superior se comporta de forma realista.
As principais entradas do modelo incluem tendências de receita de serviços de telecomunicações, a direção dos gastos em serviços de TI empresarial, mudanças no mix de assinaturas de software, ciclos de substituição de dispositivos e servidores, e indicadores de expansão de infraestrutura em nuvem. Como a moeda pode alterar significativamente o valor reportado, taxas de câmbio médias anuais são aplicadas de forma consistente por ano, e depois verificadas em relação ao momento das atualizações de preços descritas pelos entrevistados. Para as previsões, usamos análise de cenários apoiada por indicadores prospectivos, como a direção esperada do PIB e do investimento empresarial, o ritmo de implantação de 5G e fibra, e alocações orçamentárias impulsionadas pela conformidade em cibersegurança, que são então revisadas com os respondentes primários.
Onde uma verificação cruzada bottom-up está incompleta, a lacuna é tratada por meio de benchmarking conservador com grupos de pares e verificações de proporção (por exemplo, faixas de mix serviços-software por país), e depois ajustada apenas quando múltiplos sinais se alinham.
Validação de Dados e Ciclo de Atualização
A validação é feita por meio de verificações repetidas de variância entre segmentos e países, de modo que saltos incomuns sejam identificados precocemente. Também comparamos o resultado com sinais independentes, como séries de receita de reguladores de telecomunicações, anúncios de grandes negócios e programas de orçamento público, e depois reverificamos quaisquer valores discrepantes com ligações de acompanhamento quando necessário.
Antes da aprovação final, o modelo e as premissas passam por revisões internas em múltiplas etapas, nas quais as entradas, o tratamento de moeda e os limites dos segmentos são verificados. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando grandes eventos alteram materialmente a demanda ou os preços. Imediatamente antes da entrega, é realizada uma revisão final para que os clientes recebam a visão mais atual, alinhada aos dados mais recentes disponíveis.
Comparação do Tamanho do Mercado de TIC da Europa da Mordor Intelligence com Outras Estimativas Publicadas
Os números publicados para TIC na Europa costumam diferir porque o momento e a definição dos gastos não são tratados da mesma forma entre as fontes. As diferenças geralmente surgem quando uma estimativa se baseia em orçamentos do ano atual enquanto outra se apoia em relatórios históricos, e quando a conversão de moeda é aplicada em pontos diferentes do modelo.
Um fator prático é o ritmo de atualização, já que itens de movimentação rápida como assinaturas de software, preços de infraestrutura em nuvem e mudanças em tarifas de telecomunicações podem alterar o ritmo de execução dentro de um ano, afetando as premissas de preço médio de venda e as divisões de mix. Quando as taxas de câmbio são alinhadas a médias anuais e verificadas cruzadamente com sinais de receita por segmento antes de os totais serem fechados, a Mordor Intelligence acaba mais próxima de um limite de gastos repetível do que números que tratam a Europa como um único valor convertido, sem verificações semelhantes.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 1,24 trilhão de USD (2026) | |
| Publicação Setorial A | 1,10 trilhão de USD (2024) | Este número é apresentado como gasto de TIC de curto prazo e é sensível ao momento do ciclo orçamentário, com visibilidade limitada sobre como os serviços de telecomunicações e a infraestrutura são separados dos gastos mais amplos de TI, o que pode comprimir o total em comparação com uma categoria de TIC mais completa. |
| Rastreador Setorial B | 1,28 trilhão de USD (2025) | A estimativa é apresentada como gasto de TI na Europa e pode aplicar um limite de segmento diferente entre serviços de TI e comunicação, além de refletir um ponto específico de atualização de previsão que pode alterar as premissas de conversão de moeda e escalonamento de preços. |
Ao analisar os três números, a maior parte da dispersão pode ser explicada pela seleção do ano e pelo que cada publicador classifica como TIC em comparação com gastos de TI mais restritos, seguido por diferenças na forma como os preços e as taxas de câmbio são aplicados. Ao manter o limite explícito e verificar os totais em relação a sinais no nível de segmento, o número final permanece rastreável a entradas claras e pode ser atualizado de forma consistente à medida que novos dados chegam.


Principais Questões Respondidas no Relatório
Qual é a dimensão do Mercado de TIC da Europa em 2026 e que crescimento é esperado?
O mercado situa-se em USD 1,24 trilhões em 2026 e está previsto atingir USD 1,59 trilhões até 2031, refletindo um CAGR de 5,03%.
Qual é o segmento de produto que está a expandir mais rapidamente?
A segurança de TI e a cibersegurança lideram, apoiadas pela conformidade com a NIS2, registando um CAGR de 7,26% entre 2026 e 2031.
Por que razão a Espanha está a crescer mais rapidamente do que outros países europeus?
A Espanha beneficia de EUR 20 mil milhões em subvenções do Mecanismo de Recuperação e Resiliência que financiam banda larga, 5G e digitalização de PMEs, resultando numa perspetiva de CAGR de 8,13%.
O que impulsiona o investimento em tecnologia de saúde em toda a Europa?
O regulamento do Espaço Europeu de Dados de Saúde exige a interoperabilidade transfronteiriça de registos eletrónicos de saúde até 2027, acelerando os gastos hospitalares em soluções de registos eletrónicos de saúde e telemedicina.
Como é que os mandatos de sustentabilidade estão a afetar os centros de dados?
O Pacto Ecológico Europeu impõe metas rigorosas de eficiência e energia renovável, levando os operadores a adotar arrefecimento líquido e a garantir contratos de energia verde para controlar os custos operacionais.
Que papel desempenham as nuvens soberanas na estratégia de TIC da Europa?
As nuvens soberanas respondem aos requisitos de residência de dados do RGPD, levando muitas agências do setor público e indústrias reguladas a migrar cargas de trabalho sensíveis para infraestrutura domiciliada na UE.
Página atualizada pela última vez em:


