
Tamanho e Participação do Mercado de Monitor de Ponto Cego
Visão Geral do Mercado
| Período de Estudo | 2019 - 2031 |
|---|---|
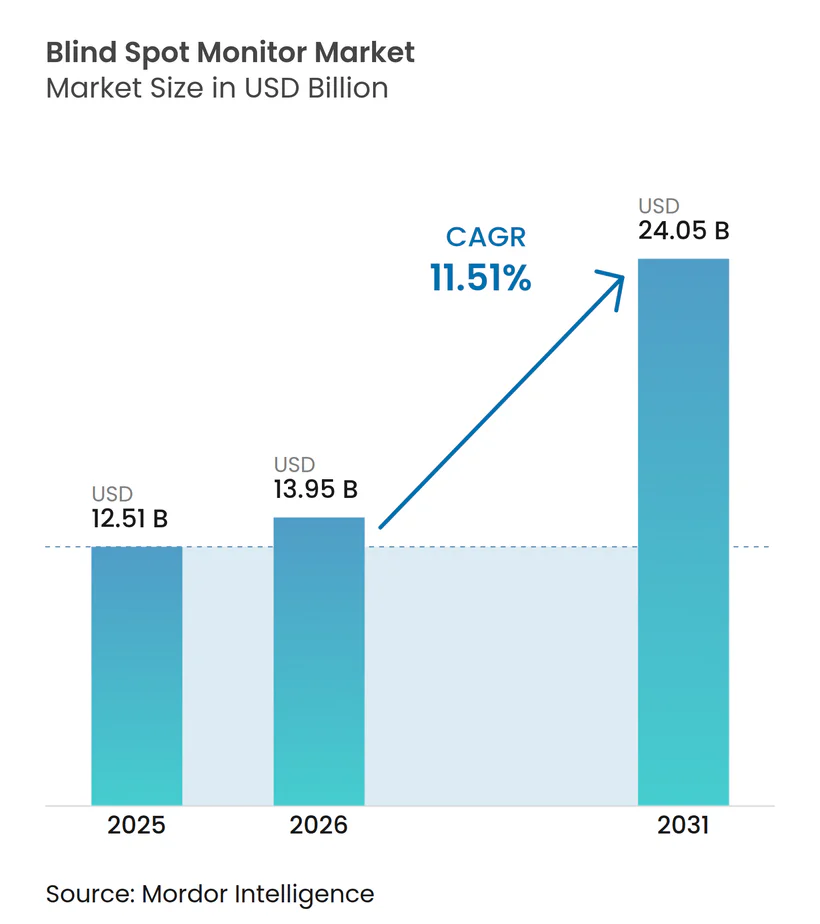
| Tamanho do Mercado (2026) | 13.95 Bilhões de dólares |
| Tamanho do Mercado (2031) | 24.05 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 11.51 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Monitor de Ponto Cego por Mordor Intelligence
O tamanho do mercado de monitor de ponto cego foi avaliado em 12,51 bilhões de USD em 2025 e deve crescer de 13,95 bilhões de USD em 2026 para 24,05 bilhões de USD até 2031, a um CAGR de 11,51% no período de 2026 a 2031. As normas de segurança estão transformando o monitoramento de ponto cego de um recurso opcional em um componente padrão do projeto de veículos, especialmente para veículos comerciais e modelos de passageiros de maior volume. O mercado de monitor de ponto cego também se beneficia quando os fabricantes integram radar, câmeras e software em plataformas de assistência compartilhadas, pois um único conjunto de hardware pode suportar múltiplas funções de condução. Essa abordagem altera a concorrência entre fornecedores, pois os fabricantes de veículos buscam cada vez mais sistemas validados que possam ser implantados em diversas regiões. A redução dos custos dos sensores favorece uma instalação mais ampla, embora os preços dos sistemas e as exigências de validação ainda limitem a adoção em mercados mais sensíveis ao preço. O mercado, portanto, apresenta oportunidades de crescimento em instalações de fábrica, retrofits para frotas e sistemas integrados de câmera e radar.
Principais Conclusões do Relatório
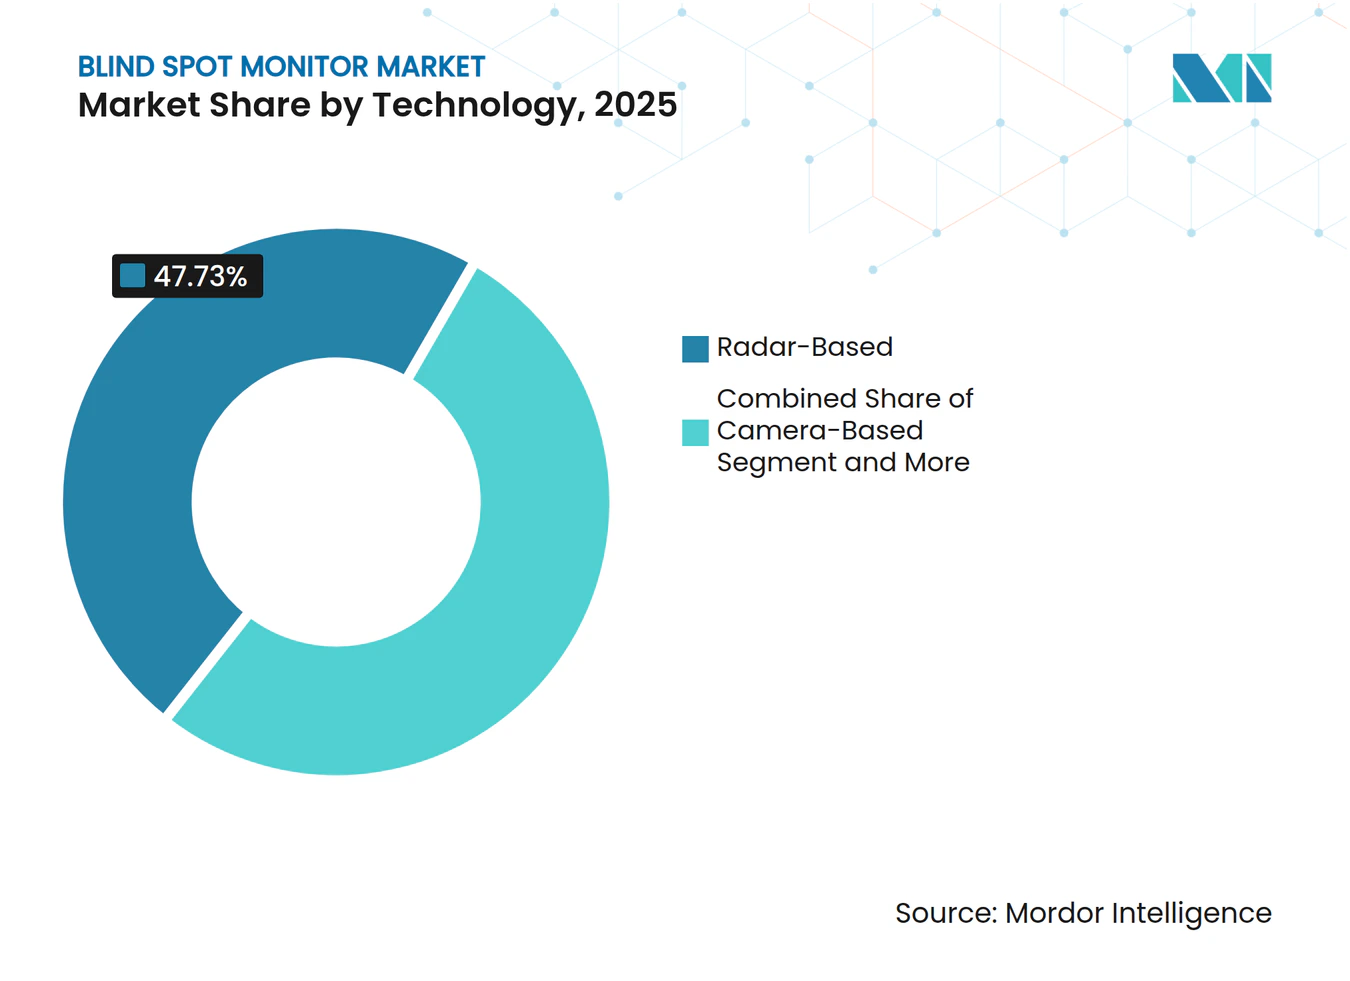
- Por tecnologia, os sistemas baseados em radar detinham uma participação de 47,73% em 2025, enquanto os sistemas baseados em câmera devem registrar o maior CAGR de 15,78% até 2031.
- Por tipo de produto, os sistemas de detecção de ponto cego responderam por 32,86% da participação em 2025, enquanto os sistemas de visão surround devem registrar o maior CAGR projetado de 15,89% até 2031.
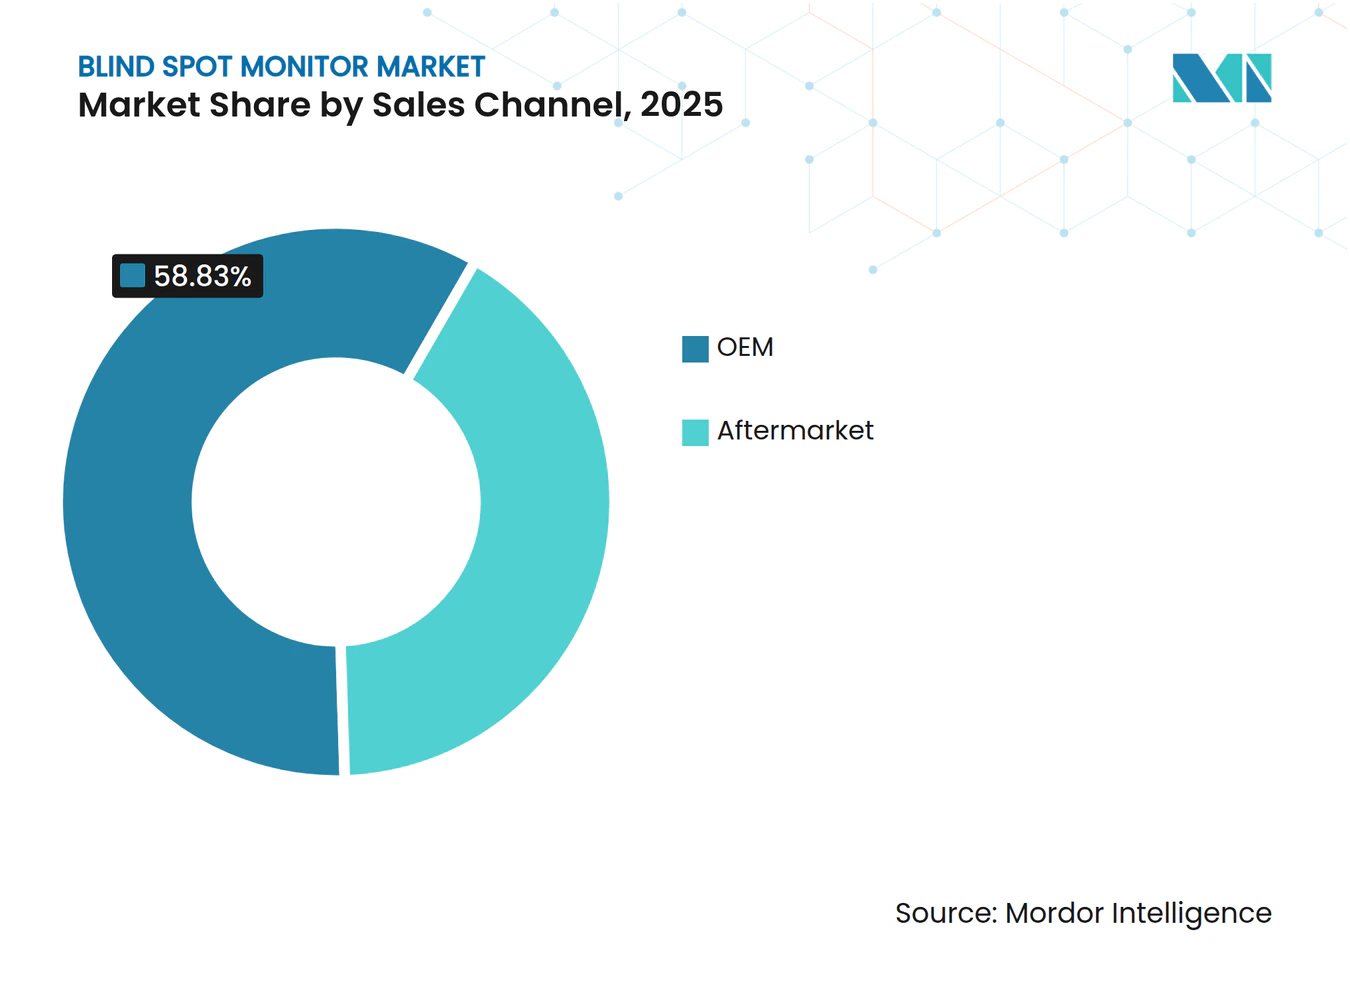
- Por canal de vendas, as instalações OEM detinham uma participação de 58,83% em 2025, enquanto o mercado de reposição deve registrar o maior CAGR de 14,31% até 2031.
- Por tipo de veículo, os veículos de passeio detinham uma participação de 75,14% em 2025, enquanto os caminhões de médio e pesado porte devem registrar o maior CAGR de 15,37% até 2031.
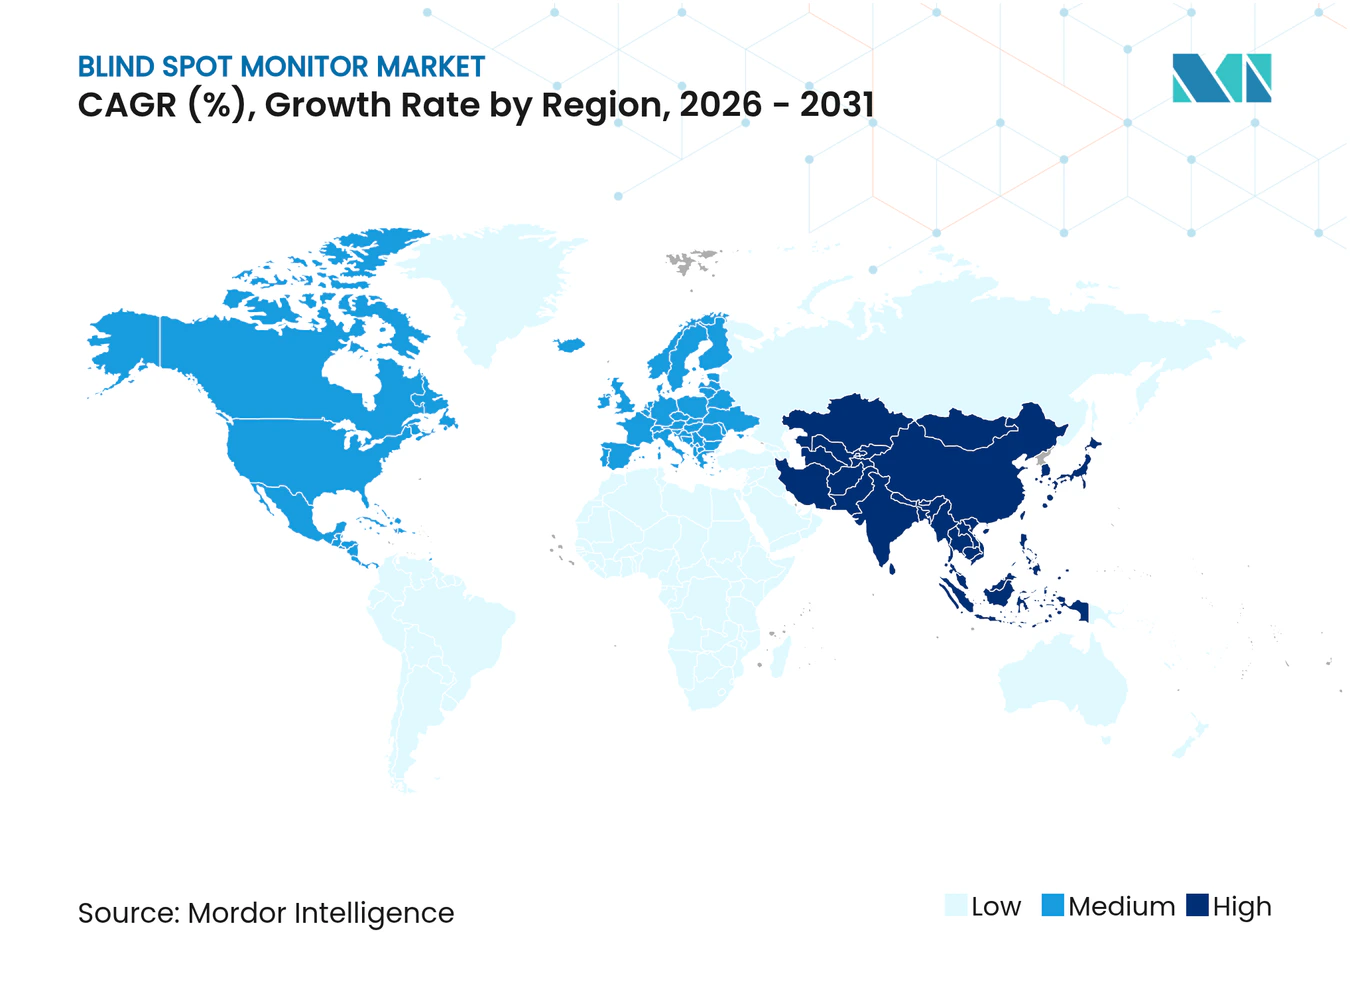
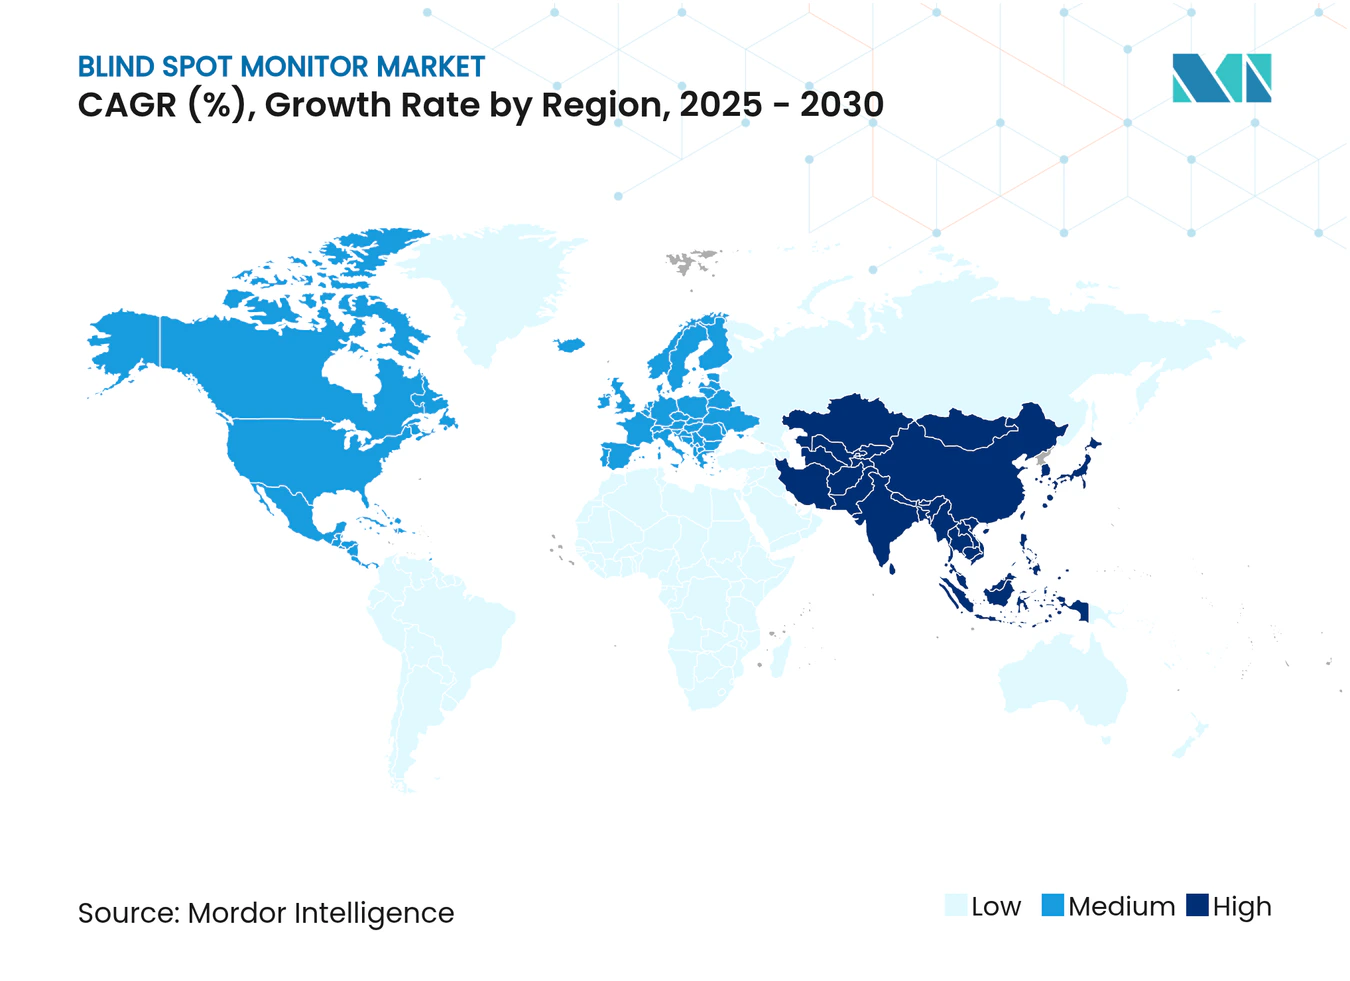
- Por geografia, a América do Norte detinha 30,53% da participação em 2025, enquanto a região Ásia-Pacífico deve registrar o maior CAGR projetado de 13,68% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~)% de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Mandatos de Segurança Global Mais Rigorosos | +2.8% | Global com liderança da UE e da China | Médio prazo (2 a 4 anos) |
| Redução de Custos em Sensores | +2.1% | Global, vantagem de fabricação na Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Agrupamento de Monitor de Ponto Cego por OEMs no Segmento Médio | +1.9% | América do Norte e UE, expandindo para a APAC | Médio prazo (2 a 4 anos) |
| Aumento na Produção de Veículos Autônomos | +1.4% | APAC como núcleo, com expansão para América do Norte e UE | Longo prazo (≥ 4 anos) |
| Descontos de Seguro para Frotas com ADAS | +0.9% | América do Norte e UE, emergindo na APAC | Médio prazo (2 a 4 anos) |
| Percepção Cooperativa Habilitada por V2X | +0.6% | Regiões piloto da UE e da China | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Mandatos de Segurança Global Mais Rigorosos para ADAS
O mercado de monitor de ponto cego obtém uma fonte de demanda mais estável quando os requisitos de segurança moldam as especificações dos veículos. Os Estados Unidos adicionaram o aviso de ponto cego e a intervenção de ponto cego à sua estrutura de avaliação NCAP para veículos do ano-modelo 2026, aumentando a importância dessas funções nas classificações de segurança veicular. O Regulamento Geral de Segurança da União Europeia exige sistemas de informação de ponto cego para categorias específicas de veículos comerciais, o que oferece aos fornecedores um caminho claro de conformidade em toda a região[1]. O Regulamento ONU n.º 151 fornece uma estrutura técnica que apoia um alinhamento mais amplo para sistemas de ponto cego em veículos comerciais. As normas australianas para veículos de carga mais pesados estendem a direção de conformidade além da América do Norte e da Europa. Os fabricantes de veículos que enfrentam vários calendários regulatórios têm maior probabilidade de escolher sistemas que já foram validados para múltiplas jurisdições.
Rápida Redução de Custos e Ganhos de Desempenho em Sensores de Radar e Câmera
O mercado de monitor de ponto cego é apoiado por avanços no design de sensores de radar, câmera e ultrassônico. A transição para a faixa de radar de 77 a 81 GHz melhorou a base para a detecção de curto alcance utilizada nas extremidades do veículo. O radar continua útil onde velocidade, alcance e desempenho em condições climáticas adversas são importantes, enquanto as câmeras podem adicionar classificação de objetos e contexto visual. A Bosch introduziu chipsets ultrassônicos de sétima geração em 2026 com menor consumo de energia e uma interface aberta projetada para integração direta com sistemas de câmera e radar[2]. Conexões de dados compartilhadas podem ajudar os fabricantes de automóveis a construir funções em torno de uma arquitetura de detecção comum, em vez de adicionar módulos separados. A percepção cooperativa e a conectividade veicular podem expandir esse modelo ao longo do tempo, mas essas aplicações ainda dependem de padrões, disponibilidade de rede e validação confiável do sistema.
Crescente Agrupamento de Monitor de Ponto Cego por OEMs em Veículos do Segmento Médio
O mercado de monitor de ponto cego se expande quando as funções de ponto cego migram de pacotes premium para versões de veículos mais amplamente comercializadas. A Toyota tornou o monitoramento de ponto cego com alerta de tráfego cruzado traseiro padrão em todas as versões do hatchback Corolla 2026 [3]. Esse tipo de decisão insere a função no conteúdo padrão do veículo, em vez de deixá-la à escolha individual do comprador. Os fabricantes podem distribuir os custos de desenvolvimento em volumes de produção maiores quando várias funções de assistência compartilham câmeras, radar e hardware de processamento. O mesmo processo pode se estender às redes de serviço à medida que os fornecedores disponibilizam sensores de reposição aprovados para modelos de veículos existentes. A Continental ampliou sua linha de reposição para incluir radares de ponto cego para modelos selecionados da Mercedes, BMW, Nissan, Volkswagen e Audi, demonstrando que sistemas já estabelecidos também podem impulsionar a demanda pós-venda. À medida que a instalação se amplia, os fornecedores competem mais pela qualidade de detecção, integração e suporte de software do que pela simples disponibilidade do recurso.
Aumento na Produção de Veículos Autônomos e Elétricos Impulsionando o Conteúdo de Sensores ADAS
O mercado de monitor de ponto cego também é moldado por arquiteturas de veículos que suportam mais funções de detecção e software. As plataformas de veículos elétricos frequentemente utilizam layouts elétricos e computacionais centralizados que podem acomodar múltiplas funções de assistência ao condutor. Os fabricantes de veículos de nova energia na China frequentemente introduzem pacotes abrangentes de assistência desde o lançamento, o que pode reduzir o tempo necessário para que as funções de ponto cego alcancem os modelos de volume. Os programas de desenvolvimento de condução automatizada exigem que os veículos monitorem as zonas laterais e outras áreas cegas com detecção redundante. Os operadores de frotas também podem favorecer retrofits quando os equipamentos de segurança os ajudam a gerenciar riscos operacionais e custos de seguro. Os programas de seguro baseados em uso e a telemática podem fortalecer esse argumento comercial, embora as decisões de compra permaneçam vinculadas aos orçamentos das frotas e às condições operacionais locais.
Análise de Impacto das Restrições*
| Restrição | (~) % Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo do Sistema em Mercados Sensíveis ao Preço | -1.8% | Mercados emergentes da APAC, América do Sul, África | Curto prazo (≤ 2 anos) |
| Degradação do Sensor em Neve/Neblina | -1.2% | Regiões do norte e áreas montanhosas | Médio prazo (2 a 4 anos) |
| Congestionamento do Espectro de 77 GHz | -0.9% | Zonas urbanas densas em todo o mundo | Médio prazo (2 a 4 anos) |
| Interrupções no Fornecimento de Chipsets mmWave | -0.7% | Global, agudo nas rotas entre Estados Unidos e China | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo do Sistema em Mercados Sensíveis ao Preço
O mercado de monitor de ponto cego enfrenta uma adoção mais lenta onde a acessibilidade do veículo permanece a principal preocupação de compra. Os sistemas instalados de fábrica podem permanecer opcionais no Sudeste Asiático, na América do Sul e na África Subsaariana, mesmo quando são padrão em modelos mais caros. A estrutura de classificação de segurança da Índia pode aumentar a atenção às funções de assistência, mas a adoção provavelmente permanecerá desigual entre as classes de veículos. Os produtos de reposição oferecem um custo de entrada mais baixo para alguns proprietários de veículos e frotas. Seus resultados dependem fortemente da instalação correta, da calibração e da compreensão do condutor. Sistemas mal integrados podem gerar alertas indesejados, o que pode reduzir a confiança na função e atrasar as compras repetidas.
Degradação do Desempenho do Sensor em Neve e Neblina Causando Alertas Falsos
As funções de radar e câmera podem ser afetadas por condições climáticas, respingos de estrada, sujeira e obstrução dos sensores. Neve intensa, neblina e precipitação podem reduzir o desempenho de detecção e gerar alertas que os condutores podem não esperar. Essas condições são importantes no Canadá, no norte da Europa, na Rússia e no norte da China, onde o clima sazonal pode influenciar a experiência do usuário. A combinação de entradas de radar e câmera pode reduzir algumas limitações, mas aumenta o custo e o trabalho de validação. Ambientes urbanos densos também podem levantar preocupações sobre o gerenciamento do espectro e a interferência entre veículos equipados com radar. A pressão tarifária sobre o fornecimento de chips de ondas milimétricas pode aumentar ainda mais a incerteza de compra para os fabricantes que dependem de cadeias de componentes internacionais.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tecnologia:
O Radar Permanece como Plataforma Principal Enquanto as Câmeras Ganham Uso Mais AmploOs sistemas baseados em radar detinham 47,73% da participação do mercado de monitor de ponto cego em 2025. Os radares de canto detectam de forma confiável veículos que se aproximam por trás ou que trafegam ao lado do veículo, suportando alertas de ponto cego e assistência de mudança de faixa em velocidades de estrada e em condições variáveis. Os sensores ultrassônicos continuam úteis para estacionamento e manobras urbanas em espaços reduzidos. Os fabricantes podem combinar radar, sensores ultrassônicos e câmeras para comparar informações de movimento e objetos antes de alertar os condutores, particularmente em faixas com múltiplos usuários da via em movimento.
Os sistemas baseados em câmera devem crescer a um CAGR de 15,78% até 2031. O processamento de imagem aprimorado permite que as câmeras distingam veículos, ciclistas, pedestres e objetos à beira da estrada. As câmeras já utilizadas para marcha à ré, estacionamento ou funções de visão surround podem reduzir os requisitos de hardware separado. O mercado de monitor de ponto cego está, portanto, avançando em direção à fusão de sensores. No entanto, os fornecedores devem garantir um desempenho confiável em condições de pouca luz e chuva, fornecendo alertas claros e não intrusivos por meio de posicionamento eficaz das câmeras, manutenção das lentes e processamento de imagem.



Por Tipo de Produto:
Sistemas de Detecção Ancoram Conjuntos de 360 GrausOs sistemas de detecção de ponto cego responderam por 32,86% do tamanho do mercado de monitor de ponto cego em 2025. A categoria atende à necessidade dos condutores de detectar usuários da via em áreas de difícil visibilidade e está alinhada com regulamentações de segurança e programas de classificação focados em mudanças de faixa e visibilidade da zona lateral. Suporta sistemas instalados de fábrica e de reposição aprovados, fornecendo alertas claros durante mudanças de faixa e fusões, servindo como base para recursos avançados de assistência ao condutor.
Os sistemas de visão surround devem crescer a um CAGR de 15,89% até 2031. Esses sistemas utilizam múltiplas câmeras e, em alguns casos, radar para fornecer uma visão abrangente ao redor do veículo. Unidades de processamento compartilhadas podem suportar estacionamento, marcha à ré, manobras de curto alcance e monitoramento de ponto cego. À medida que os fabricantes de veículos adotam cada vez mais plataformas de sensores integradas, os fornecedores darão maior ênfase ao software que coordena os dados dos sensores e permite atualizações do sistema e expansão de recursos após o lançamento.
Por Canal de Vendas:
OEM Lidera, Pós-Venda AceleraAs instalações OEM detinham 58,83% do mercado de monitor de ponto cego em 2025. A integração de fábrica oferece aos fabricantes de automóveis controle sobre o posicionamento dos sensores, a calibração do software e os requisitos de homologação, ao mesmo tempo que permite a compatibilidade com os sistemas existentes de frenagem, direção, exibição e alerta. Os fabricantes frequentemente firmam acordos de fornecimento antes da produção para cumprir os cronogramas de conformidade. A instalação OEM permanece importante para veículos de passeio e comerciais sujeitos a requisitos de segurança, garantindo uma experiência consistente ao condutor e reduzindo os riscos de integração associados aos retrofits.
O mercado de reposição deve crescer a um CAGR de 14,31% até 2031. Os operadores de frotas podem fazer retrofit em veículos sem sistemas instalados de fábrica, especialmente por meio de redes de instalação profissional com suporte de manutenção. Grandes fornecedores podem atender frotas por meio de programas de reposição aprovados, enquanto fornecedores independentes competem em flexibilidade e custo inicial. Os compradores de frotas podem priorizar sensores duráveis, alertas claros e suporte de serviço acessível. Sistemas confiáveis permanecerão essenciais, pois alertas indesejados frequentes podem reduzir a aceitação por parte dos condutores.

Por Tipo de Veículo:
A Escala dos Veículos de Passeio Encontra a Urgência ComercialOs veículos de passeio responderam por 75,14% do mercado de monitor de ponto cego em 2025, impulsionados pelos altos volumes de modelos e pela ampla adoção de recursos de assistência ao condutor em veículos de segmento médio e de acabamento superior. As classificações de segurança incentivaram os fabricantes a integrar funções de ponto cego em pacotes de segurança mais amplos. Os altos volumes de produção permitem que os fornecedores escalem designs de sensores validados e introduzam sensores e software aprimorados durante os novos ciclos de modelos.
Os caminhões de médio e pesado porte devem crescer a um CAGR de 15,37% até 2031. Seu tamanho, geometria de reboque e ambientes operacionais criam áreas cegas significativas, impulsionando a demanda por soluções de instalação e retrofit à medida que as normas de segurança para veículos comerciais se fortalecem. Ônibus e veículos comerciais leves também impulsionam a demanda em ambientes urbanos. Os fornecedores devem adaptar a cobertura dos sensores, os alertas e os métodos de instalação a cada classe de veículo e validar os sistemas antes da implantação em larga escala.
Análise Geográfica
Mercado de Monitor de Ponto Cego da América do Norte
A América do Norte controlou 30,16% da participação no mercado de monitor de ponto cego em 2024, impulsionada por redes de pós-venda maduras e programas de seguros que monetizam dados de redução de colisões. As revisões das classificações de segurança nos Estados Unidos agora atribuem maior peso ao desempenho em pontos cegos, levando as montadoras a incluir o recurso por padrão nos novos modelos de sedãs e SUVs. No entanto, as tarifas sobre semicondutores elevaram os custos de insumos, obrigando os fornecedores de primeiro nível a garantir silício mmWave não chinês para proteger os cronogramas de entrega, uma mudança que aguçou o foco na resiliência da cadeia de suprimentos.
Mercado de Monitor de Ponto Cego da Ásia-Pacífico
A Ásia-Pacífico está projetada para o crescimento mais rápido, com CAGR de 12,18%, à medida que a norma GB 15084-2022 da China torna obrigatória a capacidade de detecção de ponto cego em novos veículos comerciais. O investimento da BYD em direção inteligente e um vibrante ecossistema doméstico de veículos elétricos amplificam a demanda por sensores, transformando as fábricas regionais em centros de liderança em custos. Japão e Coreia do Sul contribuem com expertise em embalagem avançada e algoritmos de inteligência artificial, enquanto os mercados do Sudeste Asiático adotam gradualmente o monitor de ponto cego em importações de acabamento superior, contidos principalmente por restrições de preço e não por indiferença do consumidor.
Mercado de Monitor de Ponto Cego na Europa e Ásia-Pacífico
A Europa se beneficia do Regulamento Geral de Segurança da UE, que exige sistemas de informação de ponto cego em múltiplas categorias de veículos a partir de 2026. Os centros de engenharia das montadoras na Alemanha e na França trabalham em estreita colaboração com fornecedores de primeiro nível em benchmarks de fusão radar-câmera, alimentando os critérios de classificação por estrelas do Euro NCAP. No entanto, as ofertas competitivas em custo de fornecedores asiáticos intensificam a pressão sobre os preços, levando os fornecedores europeus a ancorar a diferenciação em recursos de software, como controle adaptativo de forma de onda e ajuste de parâmetros via atualização remota. Em conjunto, essas forças mantêm a contribuição estável da Europa para o mercado global de Monitor de Ponto Cego, ao mesmo tempo em que posicionam a Ásia-Pacífico como o próximo motor de volume.
Cenário Competitivo
Concentração do Mercado
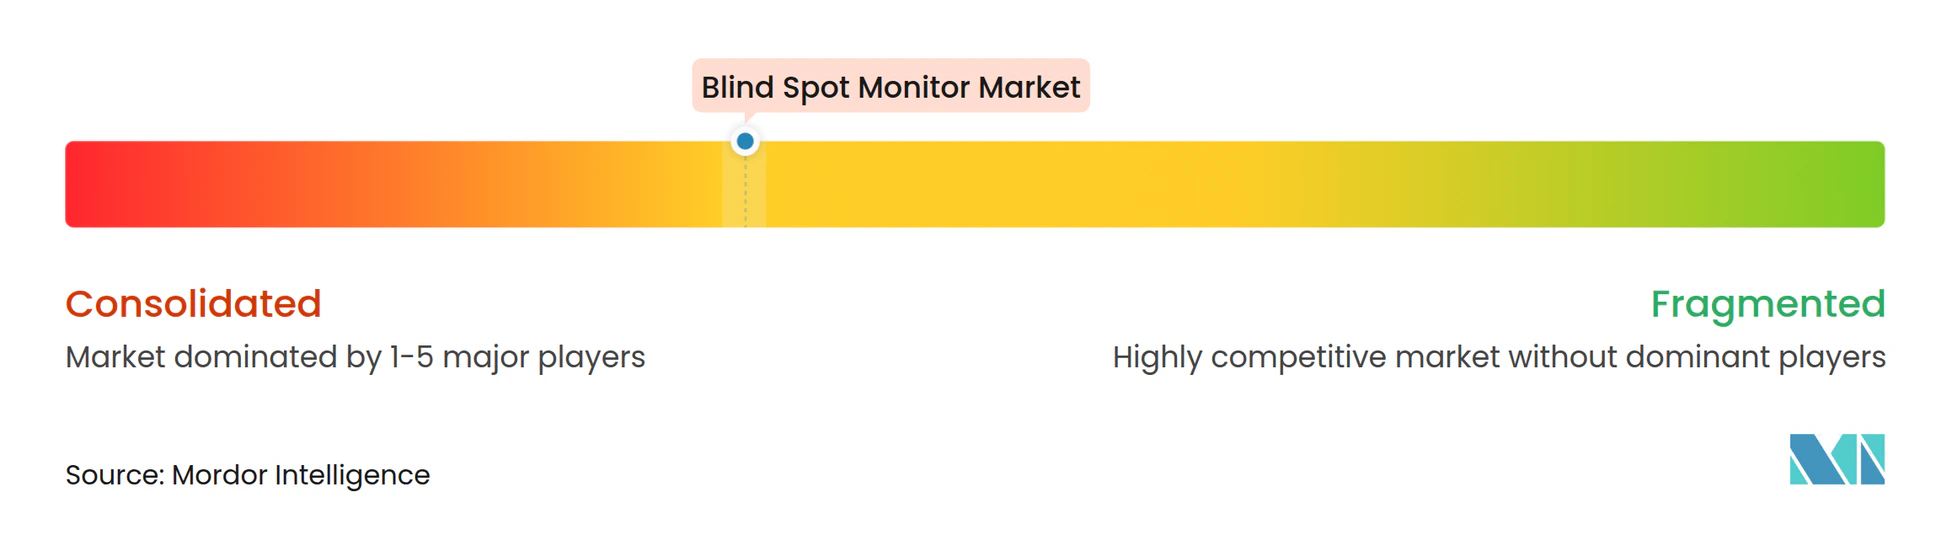
Continental, Robert Bosch, Denso, Magna International e Valeo influenciam as principais decisões de plataforma. A concorrência centra-se na capacidade de fornecer sistemas completos de detecção e software, em vez de componentes de hardware individuais. Os grandes fornecedores têm relacionamentos estabelecidos com fabricantes de veículos globais e podem gerenciar os requisitos de validação em múltiplos mercados. Empresas de tecnologia menores ainda podem conquistar contratos onde a flexibilidade, o software especializado ou a instalação de retrofit são mais importantes do que a escala OEM ampla. O mercado de monitor de ponto cego combina concorrência orientada pela escala com espaço para fornecedores técnicos especializados, e a seleção de fornecedores continuará dependendo das necessidades do programa de veículos, das regulamentações regionais e das expectativas de serviço.
Os fabricantes de veículos estão consolidando várias funções de assistência ao condutor em plataformas de computação e detecção compartilhadas. O acordo da Volkswagen em 2025 com a Valeo e a Mobileye descreveu um arranjo de câmera e radar de 360 graus para futuros veículos MQB. Tais arranjos podem reduzir o número de unidades de controle independentes, ao mesmo tempo que aumentam a importância da validação de software. A vantagem competitiva está se deslocando para a integração de hardware, software e requisitos de segurança em um sistema de nível veicular confiável. Os fornecedores que puderem suportar atualizações regulares de software podem se tornar mais valiosos à medida que as arquiteturas de veículos se tornam mais definidas por software.
O mercado de monitor de ponto cego inclui oportunidades em radar avançado e sistemas de retrofit para frotas. O radar de maior resolução pode suportar funções de assistência ao condutor mais capazes em veículos equipados com recursos de condução de Nível 2+. Os operadores de frotas podem precisar de sistemas práticos de retrofit que abordem os riscos da zona lateral sem exigir uma reformulação completa do veículo. O equilíbrio entre sistemas OEM validados e produtos de retrofit mais flexíveis permanecerá importante à medida que a adoção se expande por diferentes frotas de veículos. O mercado de monitor de ponto cego pode, portanto, se desenvolver por meio de canais paralelos de instalação de fábrica e retrofit.
Líderes do Setor de Monitor de Ponto Cego
-
Continental AG
-
Robert Bosch GmbH
-
Denso Corporation
-
Magna International Inc.
-
Valeo SA
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Monitor de Ponto Cego Empresas cobertas neste relatório
- Continental AG
- Robert Bosch GmbH
- Denso Corporation
- Magna International Inc.
- Valeo SA
- Autoliv Inc.
- ZF Friedrichshafen AG
- Hyundai Mobis Co., Ltd
- Aptiv PLC
- Sensata Technologies
- HELLA GmbH & Co. KGaA (Forvia SE)
- Mobileye Global Inc.
- Aisin Corporation
- Texas Instruments Inc.
Desenvolvimentos industriais recentes em Mercado de Monitor de Ponto Cego
- Agosto de 2026: A Aetina Corporation anunciou os modelos DeviceEdge AIE-VN34/44 e AIE-VO24/34, seus primeiros sistemas de inteligência artificial de borda para veículos do tamanho de uma palma da mão, alimentados pelos módulos NVIDIA Jetson Orin NX e NVIDIA Jetson Orin Nano, com detecção de ponto cego e percepção ambiental de 360 graus.
- Julho de 2026: A Geotab Inc. anunciou a disponibilidade da câmera de painel GO Focus Pro com inteligência artificial na Austrália e na Nova Zelândia, oferecendo detecção de ponto cego para usuários vulneráveis da via por meio de câmeras externas com tecnologia de inteligência artificial.
- Maio de 2026: A Motive apresentou o AI Omnicam Plus, um sistema de câmera de 360 graus que monitora continuamente os pontos cegos em todos os feeds de câmera conectados, detectando pedestres, ciclistas, motociclistas e veículos ao redor do veículo.
- Maio de 2026: A Valeo anunciou a nomeação de seu sistema Valeo Smart Safety 360 (VSS360) por um dos principais OEMs da Índia, oferecendo monitoramento de ponto cego e funções avançadas de assistência à condução para veículos comerciais.
Escopo do Relatório Global do Mercado de Monitor de Ponto Cego
O mercado de Monitor de Ponto Cego é segmentado por tecnologia, tipo de produto, canal de vendas, tipo de veículo e geografia. Por Tecnologia, o mercado é segmentado em Baseado em Câmera, Baseado em Radar e Baseado em Ultrassônico. Por Tipo de Produto, o mercado é segmentado em Sistema de Detecção de Ponto Cego, Sistema de Assistência ao Estacionamento, Sistema de Câmera de Ré e Sistema de Visão Surround. Por Canal de Vendas, o mercado é segmentado em OEM e Mercado de Reposição. Por Tipo de Veículo, o mercado é segmentado em Veículos de Passeio, Veículos Comerciais Leves, Caminhões de Médio e Pesado Porte e Ônibus e Autocares. Por Geografia, o mercado é segmentado em América do Norte (Estados Unidos, Canadá e Restante da América do Norte), América do Sul (Brasil, Argentina e Restante da América do Sul), Europa (Reino Unido, Alemanha, Espanha, Itália, França, Rússia e Restante da Europa), Ásia-Pacífico (Índia, China, Japão, Coreia do Sul e Restante da Ásia-Pacífico) e Oriente Médio e África (Emirados Árabes Unidos, Arábia Saudita, Turquia, Egito, África do Sul e Restante do Oriente Médio e África).
Visão geral da segmentação
| Baseado em Câmera |
| Baseado em Radar |
| Baseado em Ultrassom |
| Sistema de Detecção de Ponto Cego |
| Sistema de Assistência ao Estacionamento |
| Sistema de Câmera de Ré |
| Sistema de Visão Surround |
| OEM |
| Pós-Venda |
| Veículo de Passeio |
| Veículo Comercial Leve |
| Caminhão Médio e Pesado |
| Ônibus e Microônibus |
| América do Norte | Estados Unidos |
| Canadá | |
| Restante da América do Norte | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| Espanha | |
| Itália | |
| França | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | Índia |
| China | |
| Japão | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Emirados Árabes Unidos |
| Arábia Saudita | |
| Turquia | |
| Egito | |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tecnologia | Baseado em Câmera | |
| Baseado em Radar | ||
| Baseado em Ultrassom | ||
| Por Tipo de Produto | Sistema de Detecção de Ponto Cego | |
| Sistema de Assistência ao Estacionamento | ||
| Sistema de Câmera de Ré | ||
| Sistema de Visão Surround | ||
| Por Canal de Vendas | OEM | |
| Pós-Venda | ||
| Por Tipo de Veículo | Veículo de Passeio | |
| Veículo Comercial Leve | ||
| Caminhão Médio e Pesado | ||
| Ônibus e Microônibus | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| Restante da América do Norte | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| Espanha | ||
| Itália | ||
| França | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | Índia | |
| China | ||
| Japão | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Emirados Árabes Unidos | |
| Arábia Saudita | ||
| Turquia | ||
| Egito | ||
| África do Sul | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
O que está impulsionando a demanda por sistemas de monitoramento de ponto cego?
As classificações de segurança, os requisitos para veículos comerciais e a integração mais ampla de funções de assistência ao condutor estão sustentando a demanda.
Qual tecnologia de monitoramento de ponto cego é mais amplamente utilizada?
Os sistemas baseados em radar detinham 47,73% da participação em 2025 porque suportam detecção confiável da zona lateral em velocidades de condução.
Qual categoria de produto está crescendo mais rapidamente?
Os sistemas de visão surround devem crescer a um CAGR de 15,89% até 2031, à medida que várias funções de assistência utilizam câmeras e processamento compartilhados.
Por que as instalações OEM são importantes para as funções de ponto cego?
As instalações OEM detinham 58,83% da participação em 2025 porque a instalação de fábrica suporta a integração do veículo, a calibração e a conformidade regulatória.
Por que os caminhões pesados estão adotando sistemas de ponto cego?
Os caminhões de médio e pesado porte devem crescer a um CAGR de 15,37% até 2031, apoiados pelas necessidades de segurança da zona lateral e pelas normas para veículos comerciais.