
Análise do Mercado de Bebidas Energéticas por Mordor Intelligence
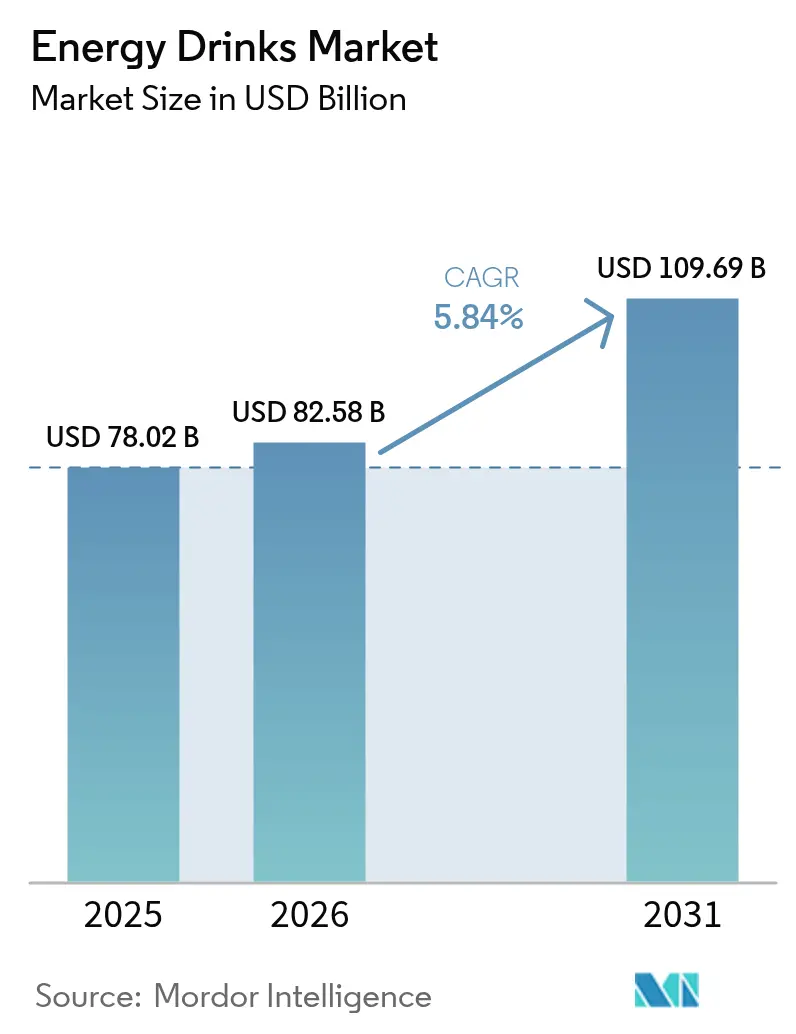
O tamanho do mercado de bebidas energéticas é estimado em 82,58 bilhões de USD em 2026 e está projetado para atingir 87,4 bilhões de USD em 2027, chegando a 114,8 bilhões de USD até 2032, crescendo a um CAGR de 5,61% de 2027 a 2032. O volume do mercado de bebidas energéticas é estimado em 19,07 bilhões de litros em 2026 e está projetado para atingir 20 bilhões de litros em 2027, chegando a 25,4 bilhões de litros até 2032, crescendo a um CAGR de 4,9% de 2027 a 2032.
A presença em lojas de conveniência nos EUA amplia o acesso às bebidas energéticas enlatadas. O posicionamento voltado para desempenho e bem-estar oferece aos fornecedores razões distintas para serem escolhidos. Essas forças de crescimento superam a concorrência do café funcional e as restrições sobre compradores elegíveis. Na Polônia, as restrições de vendas baseadas em cafeína e taurina concentram a oportunidade nos compradores e canais permitidos.
Principais Conclusões do Relatório
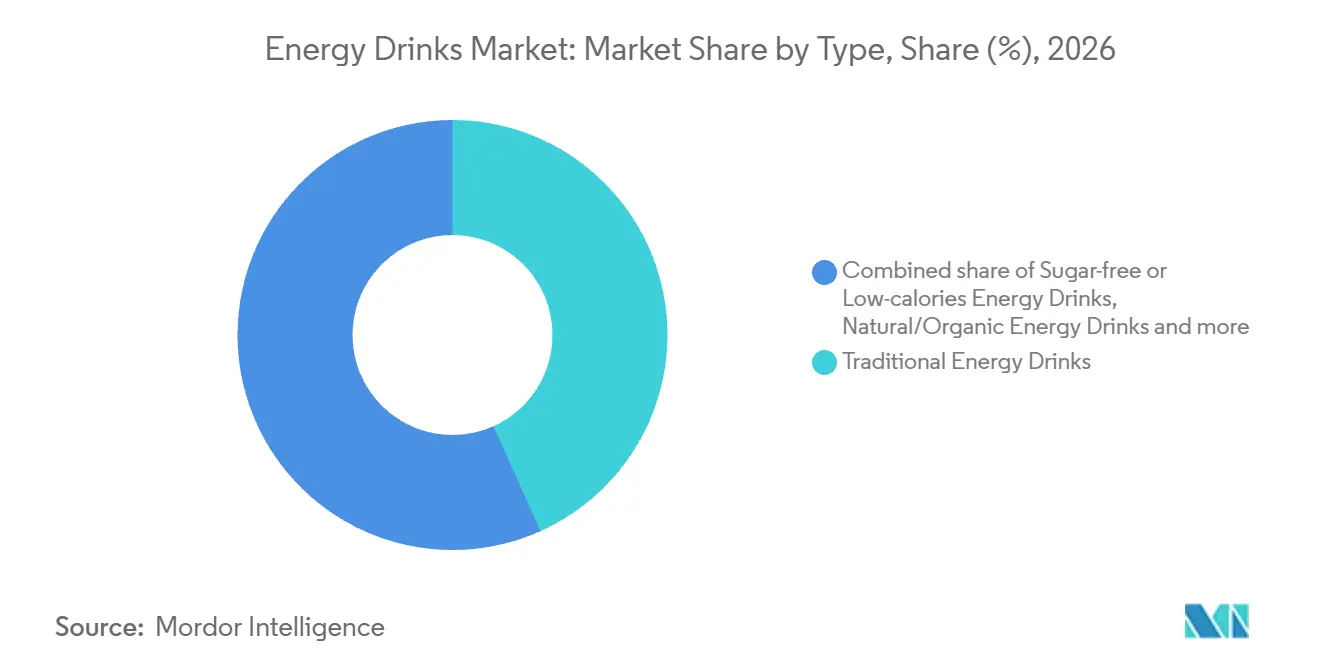
- Por tipo, as bebidas energéticas tradicionais detinham 43,29% da participação do mercado de bebidas energéticas em 2026, enquanto as bebidas energéticas naturais/orgânicas têm previsão de crescer mais rapidamente, a um CAGR de 6,9% de 2027 a 2032.
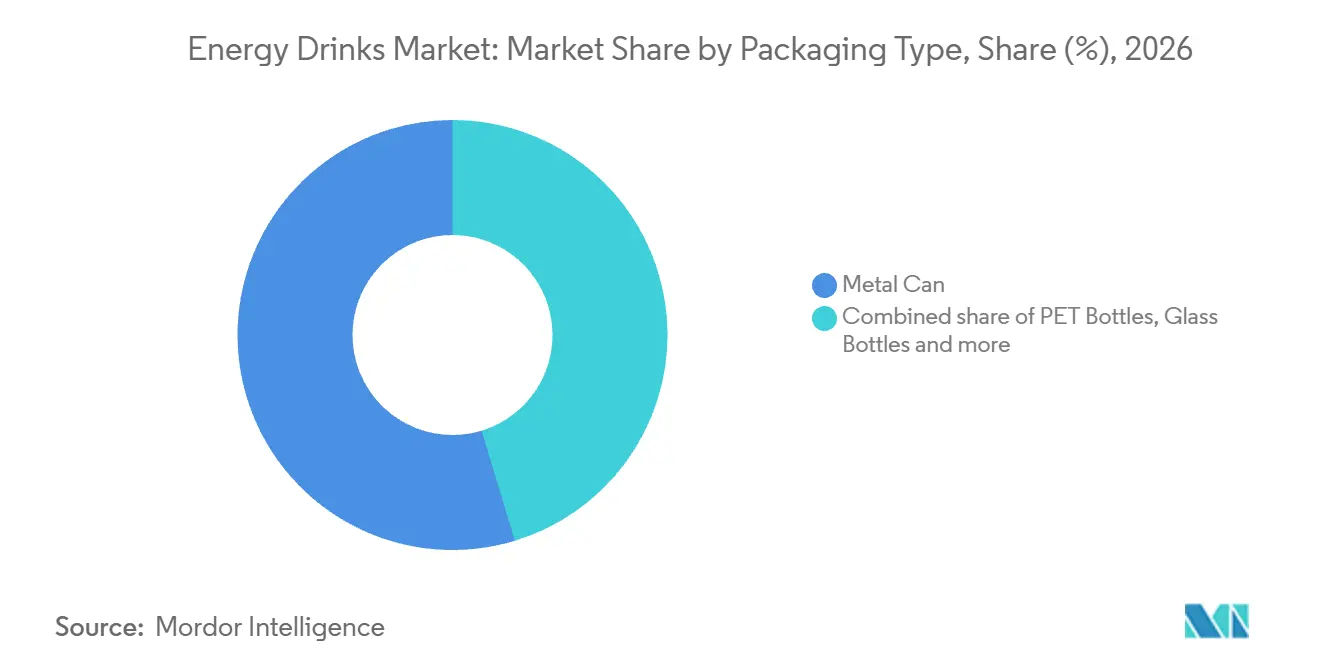
- Dentro do tipo de embalagem, as latas de metal representaram 54,69% do tamanho do mercado de bebidas energéticas em 2026, com as garrafas de vidro projetadas para liderar o crescimento a um CAGR de 5,85% de 2027 a 2032.
- Em funcionalidade, resistência/aumento de energia liderou com 55,28% do valor de vendas de 2026, e a recuperação muscular tem previsão de expandir mais rapidamente a um CAGR de 7,5% de 2027 a 2032.
- Nos canais de distribuição, o HoReCa tem previsão de crescer mais rapidamente a um CAGR de 6,1% de 2027 a 2032, enquanto o varejo detinha 77,32% do valor de vendas em 2026.
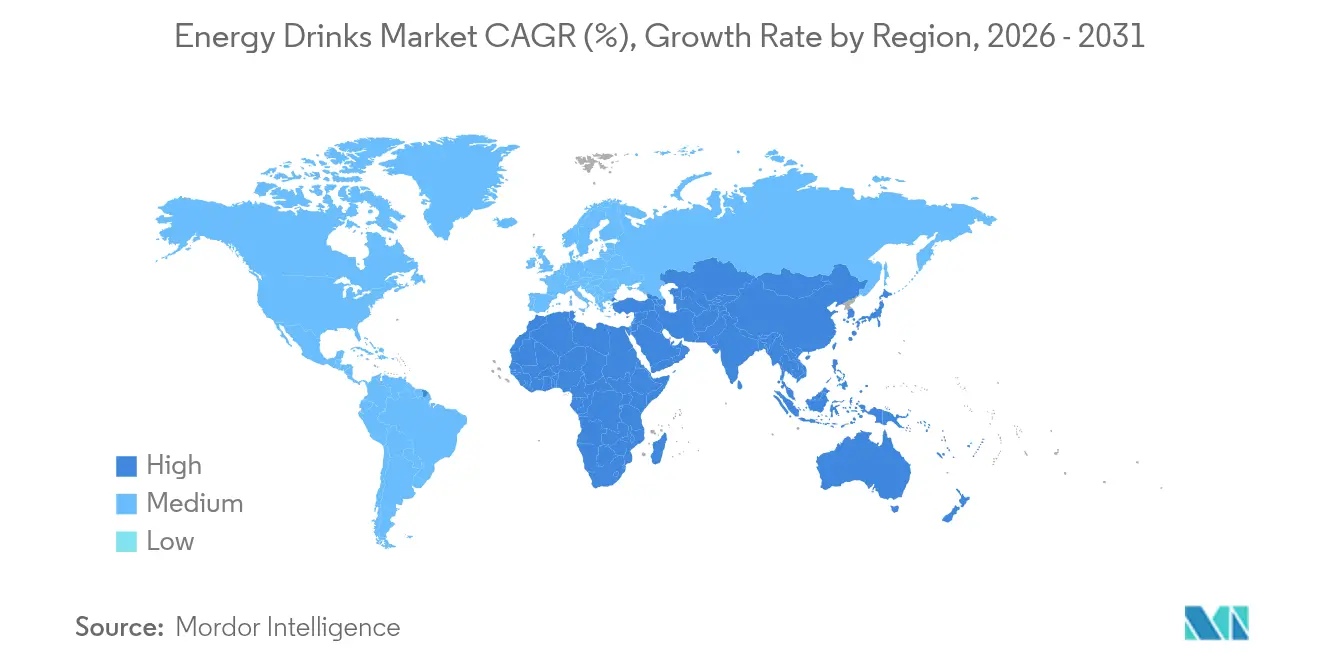
- Por geografia, a Europa liderou com 31,06% do valor de vendas em 2026, e o Oriente Médio e África tem previsão de crescer mais rapidamente a um CAGR de 6,05% de 2027 a 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Estilos de vida agitados e consumo em movimento | +2.2% | Europa, Oriente Médio e África, Oceania e Pacífico Sul | Médio prazo (2 a 4 anos) |
| Expansão dos canais de conveniência e comércio eletrônico | +2% | China e Estados Unidos | Curto prazo (≤ 2 anos) |
| Posicionamento como bebida funcional (energia + saúde) | +1.6% | República da Costa Rica | Médio prazo (2 a 4 anos) |
| Formulações voltadas para esportes eletrônicos/jogadores | +0.9% | Europa, Oriente Médio e África, Oceania e Pacífico Sul | Médio prazo (2 a 4 anos) |
| Cafeína natural com rótulo limpo (erva-mate, guayusa) | +0.6% | Estados Unidos da América | Médio prazo (2 a 4 anos) |
| Inovações de produtos em sabores, formatos e funcionalidade | +0.4% | Comunidade da Austrália | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Estilos de vida agitados e consumo em movimento
O consumo relacionado a viagens oferece aos fornecedores de bebidas energéticas uma ocasião de demanda que depende tanto da praticidade de uso quanto da formulação. Em abril e maio de 2025, um estudo da Toluna encomendado pela Monster Energy Company constatou que 52% dos entrevistados da categoria de bebidas energéticas relataram consumir bebidas energéticas durante viagens ou em movimento. O estudo abrangeu 26 mercados na Europa, no Oriente Médio e África, e na Oceania e no Pacífico Sul. Uma porção portátil atende à ocasião de viagem, e a disponibilidade ao longo das rotas de viagem ampliaria o papel de uma formulação existente antes que qualquer nova alegação de saúde ou desempenho seja necessária.
Expansão dos canais de conveniência e comércio eletrônico
A expansão de canais pode aumentar o acesso às bebidas energéticas por meio da descoberta digital e de uma presença física mais ampla. Na China, a Eastroc Beverage expandiu seu negócio de bebidas para o comércio eletrônico de conteúdo e compras coletivas em comunidade durante 2025, enquanto explorava o comércio eletrônico por transmissão ao vivo. O lançamento inicial do Black Rifle Energy da BRC Inc. alcançou 19.400 pontos de distribuição nos EUA em dezembro de 2025, incluindo 11.900 lojas de conveniência. Em 2026, a BRC Inc. também delineou planos para eliminar posicionamentos de baixo desempenho. Os canais digitais podem conectar a descoberta ao pedido, enquanto a distribuição em conveniência pode atender à demanda durante uma visita já existente à loja. O plano de eliminar posicionamentos de baixo desempenho mostra que a contagem de pontos mede o alcance, portanto a expansão de canais agrega demanda apenas onde os posicionamentos geram compras.
Posicionamento como bebida funcional (energia + saúde)
O posicionamento funcional pode oferecer aos compradores razões mais específicas para escolher uma bebida energética para uma ocasião particular. No segundo trimestre de 2026, o segmento Monster Energy Drinks da Monster Beverage Corporation gerou 2,36 bilhões de USD em vendas líquidas, alta de 21,6% em relação ao segundo trimestre de 2025.[1] O segmento multimarca inclui Monster e Bang, além das bebidas de alto desempenho Reign Total Body Fuel e das bebidas de bem-estar total Storm, Reign Storm e FLRT. Essas posições permitem que um fornecedor diferencie ofertas orientadas ao desempenho de uma proposta de energia mais ampla dentro de um único portfólio.
Formulações voltadas para esportes eletrônicos/jogadores
Os jogos eletrônicos oferecem aos fornecedores de bebidas energéticas um contexto de uso em torno do qual uma proposta de produto mais focada pode ser desenvolvida. Um estudo da Toluna encomendado pela Monster Energy Company abrangeu 26 mercados na Europa, no Oriente Médio e África, e na Oceania e no Pacífico Sul em abril e maio de 2025. Nesse estudo, 18% dos entrevistados da categoria de bebidas energéticas relataram consumo em ocasiões de jogos.
Análise de Impacto das Restrições*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escrutínio regulatório e de saúde sobre cafeína/açúcar | -1.1% | República da Polônia | Curto prazo (≤ 2 anos) |
| Concorrência de café pronto para beber/bebidas esportivas | -0.6% | Estados Unidos da América | Longo prazo (≥ 4 anos) |
| Volatilidade no fornecimento de latas de alumínio | -0.3% | Estados Unidos da América | Curto prazo (≤ 2 anos) |
| Proibições de venda para jovens em países selecionados da UE | -0.2% | Letônia e Polônia | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Escrutínio regulatório e de saúde sobre cafeína/açúcar
As restrições sobre compradores elegíveis e locais de venda podem limitar a demanda mesmo quando um produtor mantém um produto estabelecido. Desde 1º de janeiro de 2024, a Polônia proibiu a venda de bebidas cobertas com adição de cafeína ou taurina a pessoas menores de 18 anos, em unidades de ensino e por meio de máquinas de venda automática. A cobertura inclui bebidas na classe 10.89 ou divisão 11 da classificação polonesa de produtos e serviços com cafeína superior a 150 mg/L ou taurina, excluindo substâncias de ocorrência natural. A restrição acrescenta uma decisão de elegibilidade do cliente à venda de bebidas cobertas e fecha rotas específicas de consumo. A simples remoção do açúcar não pode reabrir os grupos de compradores proibidos ou os locais para uma bebida que atenda à definição de cafeína ou taurina.
Concorrência de café pronto para beber/bebidas esportivas
As alegações funcionais de outras categorias de bebidas podem trazer alternativas para a mesma escolha do cliente. Em seu relatório anual de 2025, a Monster Beverage afirmou que a concorrência de cafés e bebidas esportivas comercializados por benefícios funcionais ou energéticos poderia causar perda de participação de mercado ou erosão de preços. A empresa considerou muitos desses produtos principalmente orientados ao refresco, com níveis de suplemento mais baixos e posicionamento diferente de suas bebidas energéticas ou funcionais. Em maio de 2026, a Parceria Norte-Americana de Café da Starbucks e da PepsiCo disponibilizou o Starbucks Coffee & Protein em nível nacional em supermercados e lojas de conveniência dos EUA e online. Uma oferta de café adjacente pode, consequentemente, alcançar compradores por rotas também relevantes para as bebidas energéticas. Mesmo com uma formulação distinta, uma marca de energia corre o risco de perda de participação ou erosão de preços à medida que o café funcional alcança as rotas de supermercados e conveniência nos EUA.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
Liderança Tradicional e Expansão do Canal OrgânicoAs bebidas energéticas tradicionais representaram 43,29% do tamanho do mercado de bebidas energéticas em 2026, tornando-se o maior segmento. Na China, a Eastroc Beverage relatou, citando dados da NielsenIQ, que a Eastroc Super Drink deteve 51,6% do volume de vendas nacional de bebidas energéticas em 2025, ante 47,9% em 2024. Essa concentração em nível de produto ilustra a escala que um único produto principal pode alcançar dentro de um negócio nacional de bebidas energéticas.
As bebidas energéticas naturais/orgânicas são o segmento de crescimento mais rápido, com um CAGR projetado de 6,9% de 2027 a 2032. A GURU Organic Energy Corp. relatou crescimento de 59,8% na receita líquida nos EUA no terceiro trimestre de 2026, juntamente com a expansão da distribuição no canal natural.[2] Isso incluiu uma listagem nacional em um importante varejista natural dos EUA a partir do final de junho de 2026. A distribuição nacional cria tanto uma oportunidade de acesso quanto um requisito para apoiar a disponibilidade em todos os pontos de venda.



Por Tipo de Embalagem:
Escala das Latas e Acesso ao Varejo Moldam a ExpansãoAs latas de metal representaram 54,69% da participação do mercado de bebidas energéticas em 2026, tornando-se o maior segmento. A Red Bull GmbH relatou vendas mundiais de quase 14 bilhões de latas em 178 países em 2025, 10,2% a mais do que em 2024. Essa presença em escala empresarial ilustra o papel comercial de uma embalagem utilizada para vendas unitárias substanciais em um negócio internacional de bebidas energéticas. Um produtor pode buscar variação de produto dentro desse formato estabelecido, dando espaço para que sabores e posicionamento mudem enquanto mantém a lata como embalagem voltada ao consumidor.
As garrafas de vidro são o segmento de crescimento mais rápido, com um CAGR projetado de 5,85% de 2027 a 2032. Em setembro de 2025, a Carlsberg Britvic anunciou planos para a bebida energética natural Purdey's em garrafas de vidro de 330 mL em varejistas do Reino Unido. As datas planejadas para a versão Maçã e Uva foram 8 de setembro para a Sainsbury's e 10 de setembro para a Waitrose. O mesmo anúncio especificou disponibilidade em 10 de setembro na Waitrose para a variedade Frutas Vermelhas e Fruta do Dragão, também em garrafas de vidro de 330 mL. As listagens específicas por varejista para sabores individuais tornam o acesso à linha uma questão variedade por variedade para uma marca em garrafa de vidro.

Por Funcionalidade:
Liderança em Aumento de Energia e Especialização em RecuperaçãoResistência/aumento de energia foi o maior segmento, representando 55,28% do valor de vendas do mercado em 2026. Em abril e maio de 2025, 40% dos entrevistados da categoria de bebidas energéticas em um estudo da Toluna relataram consumo durante treinos ou esportes. Encomendado pela Monster Energy Company, o estudo abrangeu 26 mercados na Europa, no Oriente Médio e África, e na Oceania e no Pacífico Sul. Essa ocasião fornece um contexto concreto para uma proposta de aumento de energia voltada ao uso durante a atividade. Um fornecedor que visa esse uso distinguiria sua oferta pela ocasião de consumo pretendida.
A recuperação muscular é o segmento de crescimento mais rápido, com um CAGR projetado de 7,5% de 2027 a 2032. Em janeiro de 2025, a Maxxx Energy da FIFCO anunciou uma linha de bebidas energéticas sem açúcar e zero calorias na Costa Rica com L-carnitina, que a empresa posicionou para recuperação muscular. A alegação de L-carnitina vincula a linha a um uso pós-exercício, uma promessa mais específica do que uma mensagem geral de energia.
Por Canal de Distribuição:
Alcance do Varejo e Serviço de Hospitalidade Moldam a DemandaO varejo foi o maior segmento, representando 77,32% do valor de vendas do mercado em 2026. Na Espanha, as vendas de alimentos no varejo da Red Bull España, excluindo postos de gasolina, cresceram 20% em valor em 2025. A empresa atribuiu o aumento à maior presença nas lojas, a uma força de vendas maior e ao desempenho de inovação. No relato da Red Bull España, o crescimento no varejo seguiu a cobertura de lojas, a capacidade da força de vendas e o desempenho de inovação, tornando a execução nas prateleiras parte do caso de crescimento.
O HoReCa é o segmento de crescimento mais rápido, com um CAGR projetado de 6,1% de 2027 a 2032. A Circana relatou que as porções de bebidas energéticas em restaurantes e bares cresceram 9% ano a ano no período encerrado em junho de 2025 no Reino Unido, França, Espanha, Itália e Alemanha. A ocasião de serviço coloca a proposta de energia dentro do serviço de bebidas de um estabelecimento, onde o operador medeia a escolha oferecida ao cliente final. Como os operadores de estabelecimentos decidem quais bebidas energéticas servir ou estocar, o crescimento do fornecedor no HoReCa depende de conquistar essas listagens.
Análise Geográfica
Mercado de Bebidas Energéticas na Europa
A Europa representou 31,06% do tamanho do mercado de bebidas energéticas em 2026, a maior participação regional. Em novembro de 2025, o Selecta Group e a Red Bull anunciaram a renovação de uma parceria cobrindo 16 mercados europeus, com prazo de 3 anos a partir de janeiro de 2025. A Selecta é um parceiro de serviço de varejo self-service e distribuidora, conferindo ao acordo uma rota definida até o consumidor. Para os fornecedores, o modelo oferece alcance entre mercados por meio de uma única parceria, preservando um papel para a execução nos pontos de venda locais. A renovação desse relacionamento entre mercados torna a continuidade com o mesmo parceiro de serviço parte do posicionamento regional da Red Bull.
Mercado de Bebidas Energéticas no Oriente Médio e África
O Oriente Médio e África é a geografia de crescimento mais rápido, com um CAGR previsto de 6,05% de 2027 a 2032. As vendas de valor de bebidas energéticas medidas da Monster Energy Company no Egito cresceram 141% ano a ano, em base de euro, nas 13 semanas encerradas em 26 de maio de 2026. Em março de 2025, a Nile Breweries firmou acordo com a Red Bull e a Charms para distribuir Red Bull a pontos de venda on-premise em Uganda, com pedidos comerciais pelo marketplace e aplicativo BEES da AB InBev.[3] A inclusão da Red Bull no BEES permitiria que estabelecimentos ugandenses a pedissem pelo mesmo aplicativo que outros suprimentos comerciais.
Na América do Norte, a demanda nas lojas de conveniência dos EUA abrange ocasiões de consumo de cafeína pela manhã e à tarde, com marcas também posicionando bebidas energéticas em torno de bem-estar e desempenho. Na Ásia-Pacífico, a Varun Beverages, franqueada da PepsiCo, produziu, comercializou e distribuiu produtos da PepsiCo, incluindo bebidas esportivas e energéticas, por meio de sua rede na Índia no exercício fiscal de 2025. A Índia foi o maior mercado da Varun Beverages no exercício fiscal de 2025, tornando suas operações de bebidas energéticas no país parte do negócio nacional central da franqueada. Na América do Sul, a Anvisa do Brasil anunciou uma medida de proibição e apreensão de compostos líquidos ozonizados prontos para consumo conhecidos como bebidas energéticas em novembro de 2025. O ozônio não havia sido avaliado como auxiliar de processamento de alimentos nesses produtos e estava autorizado apenas para desinfecção de água, tornando a autorização de auxiliares de processamento uma barreira para métodos de produção não convencionais.
Edições regionais
Todas as regiões
Estrutura Regulatória e Perspectivas
Esta comparação avalia jurisdições selecionadas sob a perspectiva de fabricantes convencionais de bebidas energéticas que buscam vender bebidas embaladas. As principais diferenças comerciais dizem respeito aos limites de formulação, às etapas de registro de produtos e às informações exigidas nos rótulos. A atratividade atual reflete a previsibilidade e o ônus dessas obrigações, enquanto a direção futura reflete a estrutura operacional e as mudanças anunciadas. Essas diferenças tornam a formulação, os rótulos e o registro decisões separadas em um lançamento transfronteiriço.
Tabela Regulatória
| Fator de decisão | Estados Unidos | Alemanha | Austrália | Brasil | Arábia Saudita |
|---|---|---|---|---|---|
| Autoridade principal | Administração de Alimentos e Medicamentos (FDA) | Autoridades competentes de controle de alimentos dos Länder | Reguladores estaduais e territoriais de alimentos | Anvisa | Autoridade Saudita de Alimentos e Medicamentos |
| Principais instrumentos ou direção | Declaração de ingredientes 21 CFR 101.4 por peso; agenda de orientação voluntária para rótulo de cafeína | Limites de composição da FrSaftErfrischGetrV para refrigerantes com cafeína e bebidas energéticas | Norma 2.6.4 para bebidas cafeinadas formuladas definidas; P1056 | RDC 429/2020 rotulagem nutricional de alimentos embalados | Registro e requisitos de composição de bebidas energéticas SFDA.FD 1926 |
| Efeito comercial | Ingredientes declarados listados por peso, sujeitos a isenções; divulgação da quantidade de cafeína voluntária | Limite de cafeína de 320 mg/L para refrigerantes com cafeína; limites sobre ingredientes listados de bebidas energéticas | Bebidas definidas requerem de 145 a 320 mg/L de cafeína total de qualquer fonte | Alimentos embalados qualificados carregam símbolos de alto teor de açúcar adicionado, gordura saturada ou sódio | Fabricantes e importadores registram antes da comercialização; a cafeína não pode exceder 32 mg por 100 mL |
| Atratividade atual da política | Médio | Médio | Médio | Médio | Baixo |
| Direção futura da atratividade da política | Sem mudança | Endurecimento | Sem mudança | Sem mudança | Sem mudança |
| Fonte: Mordor Intelligence | |||||
A divulgação de ingredientes nos EUA e a faixa de cafeína definida da Austrália estabelecem obrigações de conformidade previsíveis, enquanto a orientação planejada do FDA é voluntária e o P1056 preserva as permissões de cafeína existentes para bebidas energéticas. A RDC 429/2020 do Brasil, em vigor desde outubro de 2022, fornece os avisos operacionais para alimentos embalados qualificados, enquanto a consulta geral de rotulagem nutricional da Anvisa, considerada pelo Dicol em 29 de outubro de 2025 e publicada em 3 de novembro de 2025, propôs uma revisão e não estabelece nenhuma obrigação substituta para bebidas energéticas. Os limites de composição da Alemanha e a proposta de redação aprovada pelo gabinete em 14 de outubro de 2026 para que os legisladores da coalizão adicionem um imposto sobre bebidas adoçadas com açúcar ao projeto de lei de apoio ao orçamento de 2027, previsto para julho de 2027 e cobrindo bebidas energéticas que atendam ao seu limite de açúcar total, criam risco de endurecimento. O registro pré-comercialização e o limite de cafeína da Arábia Saudita justificam sua classificação mais baixa, enquanto o projeto do Golfo de 2025 substituiria a GSO 1926:2009 somente após aprovação e o guia da SFDA de agosto de 2026 lista a SFDA.FD 1926 como aprovada, mantendo o registro e as obrigações de cafeína como linha de base.
Etapas da Cadeia de Valor
Esta comparação acompanha as bebidas energéticas desde o desenvolvimento de sabores até a produção da bebida acabada e a distribuição, identificando onde os fornecedores podem capturar valor. Em 2025, a Monster Beverage terceirizou a maior parte da fabricação de bebidas energéticas acabadas, enquanto produzia Bang Energy e certas outras bebidas energéticas em suas instalações em Phoenix e Norwalk. Uma subsidiária de sabores própria ao lado do envase terceirizado separa o desenvolvimento de sabores de grande parte da capacidade de produção de bebidas acabadas. O valor comercial pode, portanto, acumular-se tanto na formulação quanto na produção, enquanto a distribuição determina o acesso ao próximo comprador.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Participantes-chave | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Desenvolvimento e fabricação de sabores | Desenvolvedores e fabricantes de sabores, como American Fruits and Flavors, subsidiária da Monster Beverage operando na Califórnia e em Athy, Irlanda, em 2025 | Vendas de fornecimento de sabores | Dependência de capacidade qualificada de produção de sabores | Qualificar produção de backup com a mesma receita |
| Fabricação de bebidas acabadas | Fabricantes internos de bebidas energéticas, como a Monster Beverage Corporation para Bang Energy e certas outras bebidas energéticas em 2025 | Vendas de bebidas acabadas | Coordenação da capacidade de envase entre produtores próprios e externos | Pré-qualificar linhas de envase alternativas para cada formulação |
| Distribuição de bebidas | Distribuidores de bebidas, como a Red Bull Distribution Company para produtos Red Bull nos Estados Unidos | Vendas de bebidas no atacado | Acesso a rotas de bebidas estabelecidas | Negociar cobertura territorial e cláusulas de continuidade |
| Fonte: Mordor Intelligence | ||||
A Monster Beverage descreveu acordos para certas bebidas energéticas com prazos iniciais de distribuição de até 20 anos em seu relatório anual de 2025. Esses prazos poderiam ser prorrogados sujeitos a condições que variavam por acordo. Os longos prazos iniciais de distribuição definem a rota contratada até os compradores, enquanto a divisão entre as próprias plantas da Monster e os envasadores terceirizados é uma decisão de produção separada.
Cenário Competitivo
Concentração do Mercado
O setor conta com um grupo concentrado de marcas internacionais, com funções regionais de produção e distribuição adicionando outra camada de concorrência. As principais empresas são Monster Beverage Corporation, PepsiCo, Inc., Red Bull GmbH, Suntory Holdings Limited e T.C. Pharmaceutical Industries Co., Ltd. Em 29 de agosto de 2025, a Celsius Holdings anunciou a aquisição da Rockstar Energy nos Estados Unidos e no Canadá da PepsiCo, que manteve a propriedade internacional. Sob o mesmo anúncio de 2025, a PepsiCo lideraria a distribuição de CELSIUS, Alani Nu e Rockstar Energy nos Estados Unidos e no Canadá. A propriedade regional da marca e a responsabilidade de distribuição ficam, portanto, com empresas diferentes sob o acordo anunciado.
As parcerias podem fornecer uma rota de expansão específica por território para marcas de energia, com um operador de bebidas estabelecido assumindo a responsabilidade pela rota local até os compradores. Em 10 de março de 2026, a Celsius Live Fit International DAC e a Suntory Beverage & Food Spain assinaram um acordo exclusivo para distribuir CELSIUS nos canais de alimentação e conveniência da Espanha, com disponibilidade anunciada a partir de março. O acordo atribui a distribuição local a uma empresa do grupo Suntory e nomeia uma afiliada da Celsius como parte do lado da marca, criando uma divisão de responsabilidade comercial. Sob o acordo exclusivo, a disponibilidade espanhola anunciada da Celsius depende de um único parceiro cobrindo tanto os canais de alimentação quanto os de conveniência.
A T.C. Pharmaceutical Industries Co., Ltd. (TCP Group) iniciou a operação de sua Base de Produção de Bebidas Red Bull (Guangxi) na China em 2025. A empresa posicionou a base como um elo entre a China e os mercados da Associação de Nações do Sudeste Asiático. A TCP comercializa e distribui Red Bull na Indonésia, posicionando seu local de produção em Guangxi ao lado de um papel de distribuição existente na região. Os concorrentes que entram na ASEAN enfrentam, portanto, um operador Red Bull que combina produção na China com distribuição na Indonésia.
Líderes do Setor de Bebidas Energéticas
-
Monster Beverage Corporation
-
PepsiCo, Inc.
-
Red Bull GmbH
-
Suntory Holdings Limited
-
T.C. Pharmaceutical Industries Co., Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Bebidas Energéticas Empresas cobertas neste relatório
- Red Bull GmbH
- Monster Beverage Corporation
- PepsiCo, Inc.
- The Coca-Cola Company
- Keurig Dr Pepper Inc.
- Celsius Holdings Inc.
- Rockstar Energy LLC
- Monster Beverage Corporation (Bang Energy)
- Nutrabolt (C4 Energy)
- GURU Beverage Co.
- Zevia PBC
- Suntory Holdings Limited
- Taisho Pharmaceutical Holdings Co., Ltd.
- T.C. Pharmaceutical Industries Co., Ltd.
- Osotspa Public Company Limited
- Carabao Group Public Company Limited
- Hell Energy Magyarország Kft
- Congo Brands (Prime)
- Living Essentials LLC (5-Hour Energy)
- Aje Group
Desenvolvimentos industriais recentes em Mercado de Bebidas Energéticas
- Out 2026: Em 14 de outubro, o gabinete federal da Alemanha aprovou uma proposta de redação para que os legisladores da coalizão adicionassem um imposto sobre bebidas adoçadas com açúcar ao projeto de lei de apoio ao orçamento de 2027. O imposto estava previsto para começar em julho de 2027 e cobrir bebidas energéticas que atingissem seu limite de açúcar total.
- Jun 2026: A Red Bull Japan anunciou a data de lançamento de 14 de julho de 2026 para sua bebida energética Sudachi Edition, com sabor de sudachi e limão, no Japão.
- Mai 2026: A PepsiCo India anunciou o lançamento do Sting Classic Kick, um novo sabor de Sting Energy, informando que estaria disponível por meio de pontos de venda modernos e tradicionais e comércio eletrônico na Índia.
Escopo e Metodologia
Visão geral da segmentação
Por Tipo
| Bebidas Energéticas Tradicionais |
| Bebidas Energéticas Sem Açúcar ou de Baixa Caloria |
| Bebidas Energéticas Naturais/Orgânicas |
| Shots de Energia |
| Outras Bebidas Energéticas |
Por Tipo de Embalagem
| Garrafas PET |
| Garrafas de Vidro |
| Lata Metálica |
| Embalagens Assépticas (tetra pak, caixinhas, sachês) |
| Copos Descartáveis |
Funcionalidade
| Resistência/Aumento de Energia |
| Recuperação Muscular |
| Outros |
Por Canal de Distribuição
| HoReCa | |
| Varejo | Supermercados/Hipermercados |
| Lojas de Conveniência/Mercearias | |
| Lojas de Varejo Online | |
| Outros Canais de Distribuição |
Por Geografia
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Restante da América do Norte | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Rússia | |
| Países Baixos | |
| Polônia | |
| Bélgica | |
| Suécia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Tailândia | |
| Singapura | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Colômbia | |
| Chile | |
| Peru | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Nigéria | |
| Egito | |
| Marrocos | |
| Turquia | |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo | Bebidas Energéticas Tradicionais | |
| Bebidas Energéticas Sem Açúcar ou de Baixa Caloria | ||
| Bebidas Energéticas Naturais/Orgânicas | ||
| Shots de Energia | ||
| Outras Bebidas Energéticas | ||
| Por Tipo de Embalagem | Garrafas PET | |
| Garrafas de Vidro | ||
| Lata Metálica | ||
| Embalagens Assépticas (tetra pak, caixinhas, sachês) | ||
| Copos Descartáveis | ||
| Funcionalidade | Resistência/Aumento de Energia | |
| Recuperação Muscular | ||
| Outros | ||
| Por Canal de Distribuição | HoReCa | |
| Varejo | Supermercados/Hipermercados | |
| Lojas de Conveniência/Mercearias | ||
| Lojas de Varejo Online | ||
| Outros Canais de Distribuição | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Restante da América do Norte | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Rússia | ||
| Países Baixos | ||
| Polônia | ||
| Bélgica | ||
| Suécia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Tailândia | ||
| Singapura | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Colômbia | ||
| Chile | ||
| Peru | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Nigéria | ||
| Egito | ||
| Marrocos | ||
| Turquia | ||
| África do Sul | ||
| Restante do Oriente Médio e África | ||
Definição de mercado
- Bebidas Não Alcoólicas Carbonatadas (BNACs) - As bebidas não alcoólicas carbonatadas (BNACs) referem-se a bebidas não alcoólicas que são carbonatadas e tipicamente aromatizadas, contendo dióxido de carbono dissolvido para criar efervescência. Essas bebidas geralmente incluem cola, limão-lima, laranja e vários refrigerantes com sabor de frutas. Comercializadas em latas, garrafas ou dispensadores de torneira.
- Sucos - Consideramos os sucos embalados que abrangem bebidas não alcoólicas derivadas de frutas, vegetais ou uma combinação deles, processados e selados em vários formatos de embalagem, como garrafas, caixinhas ou sachês. Excluindo sucos frescos, este segmento de mercado envolve sucos comercialmente preparados e conservados, frequentemente com conservantes e aromas adicionados.
- Chá Pronto para Beber (RTD) e Café Pronto para Beber (RTD) - O chá pronto para beber (RTD) e o café pronto para beber (RTD) são bebidas não alcoólicas pré-embaladas, preparadas para consumo sem necessidade de diluição adicional. O chá RTD tipicamente inclui várias variedades de chá, infundidas com aromas e adoçantes, e é apresentado em garrafas, latas ou caixinhas. Da mesma forma, o café RTD envolve formulações de café pré-preparado, frequentemente misturado com leite, açúcar ou aromatizantes, e é convenientemente embalado para consumo em movimento.
- Bebidas Energéticas - As bebidas energéticas são bebidas não alcoólicas formuladas para fornecer um impulso rápido de energia e alerta. Enquanto isso, as bebidas esportivas são bebidas projetadas para hidratar e repor eletrólitos, particularmente após esforço físico, exercício ou atividade intensa
| Palavra-chave | Definição |
|---|---|
| Bebidas Não Alcoólicas Carbonatadas | As bebidas não alcoólicas carbonatadas (BNACs) são uma combinação de água carbonatada e aromatizante, adoçadas com açúcar ou adoçantes não açucarados. |
| Cola Padrão | A Cola Padrão é definida como o sabor original do refrigerante de cola. |
| Cola Diet | Uma bebida não alcoólica à base de cola contendo nenhuma ou baixa quantidade de açúcar |
| Carbonatados com Sabor de Frutas | Uma bebida carbonatada preparada a partir de suco/sabor de frutas com água carbonatada e contendo açúcar, dextrose, açúcar invertido ou glicose líquida, isoladamente ou em combinação. Pode conter óleo de casca e essências de frutas. |
| Suco | Suco é uma bebida feita a partir da extração ou prensagem do líquido natural contido em frutas e vegetais. |
| 100% Suco | Suco de fruta/vegetal feito a partir de frutas na forma de seu suco, sem adição de água para completar o volume. Não é permitido adicionar açúcares, adoçantes, conservantes, aromatizantes ou corantes ao suco de fruta. |
| Bebidas de Suco (até 24% de Suco) | Bebidas de suco de frutas/vegetais com até 24% de extrato de frutas/vegetais. |
| Néctar (25 a 99% de Suco) | Sucos que podem conter entre 25 e 99% de fruta, com os limites mínimos legais definidos dependendo do tipo de fruta |
| Concentrados de Suco | Os Concentrados de Suco são aquelas formas de sucos quando a maior parte desse líquido é removida, resultando em um produto espesso e xaroposo conhecido como suco concentrado. |
| Café Pronto para Beber | Bebidas de café embaladas que são vendidas em forma preparada e estão prontas para consumo no momento da compra. |
| Café Gelado | Um café gelado é uma versão fria do café, geralmente uma combinação de espresso quente e leite com gelo adicionado. |
| Café de Extração a Frio | A extração a frio, também chamada de extração com água fria ou prensagem a frio, é feita pela imersão de café moído em água à temperatura ambiente por várias horas. |
| Chá Pronto para Beber | O chá pronto para beber (RTD) é um produto de chá embalado pronto para consumo imediato sem necessidade de preparação ou infusão |
| Chá Gelado | O chá gelado é uma bebida feita de chá sem leite, mas com açúcar e às vezes aromatizantes de frutas, bebida fria. |
| Chá Verde | O chá verde é uma bebida de chá que promove o estado de alerta mental, alivia sintomas digestivos e promove a perda de peso. |
| Chá de Ervas | As bebidas de chá de ervas são feitas a partir da infusão ou decocção de ervas, especiarias ou outros materiais vegetais em água quente. |
| Bebida Energética | Um tipo de bebida contendo compostos estimulantes, geralmente cafeína, que é comercializada como fornecedora de estimulação mental e física. Podem ou não ser carbonatadas e podem também conter açúcar, outros adoçantes ou extratos de ervas, entre numerosos ingredientes possíveis. |
| Bebidas Energéticas Sem Açúcar ou de Baixa Caloria | As Bebidas Energéticas Sem Açúcar ou de Baixa Caloria são bebidas energéticas sem açúcar, artificialmente adoçadas, com poucas ou nenhuma caloria. |
| Bebida Energética Tradicional | As Bebidas Energéticas Tradicionais são bebidas não alcoólicas funcionais contendo ingredientes projetados para aumentar a energia do consumidor. |
| Bebidas Energéticas Naturais/Orgânicas | As bebidas energéticas naturais/orgânicas são bebidas energéticas livres de adoçantes artificiais e corantes sintéticos. Em vez disso, contêm ingredientes de origem natural, como chá verde, erva-mate e extratos botânicos. |
| Shots de Energia | Uma bebida energética pequena, mas altamente concentrada, que contém grandes quantidades de cafeína e/ou outros estimulantes. A quantidade é comparativamente menor em relação às bebidas energéticas. |
| Bebida Esportiva | As bebidas esportivas são bebidas projetadas especificamente para o fornecimento rápido de líquidos, carboidratos e eletrólitos antes, durante ou após o exercício. |
| Isotônica | As bebidas isotônicas contêm concentrações semelhantes de sal e açúcar às do corpo humano, e são projetadas para repor rapidamente os líquidos perdidos durante o exercício, mas com aumento de carboidratos. |
| Hipertônica | As bebidas hipertônicas têm uma concentração mais alta de sal e açúcar do que o corpo humano. São mais adequadas para consumo após o exercício, pois é importante repor os níveis de glicogênio rapidamente após o exercício. |
| Hipotônica | As bebidas hipotônicas são projetadas para repor rapidamente os líquidos perdidos durante o exercício. Possuem conteúdo muito baixo de carboidratos e uma concentração menor de sal e açúcar do que o corpo humano. |
| Água Enriquecida com Eletrólitos | A água com eletrólitos é água infundida com minerais eletricamente carregados, como sódio, potássio, cálcio e magnésio. |
| Bebidas Esportivas à Base de Proteína | As bebidas esportivas à base de proteína são aquelas bebidas esportivas que têm proteína adicionada, que melhora o desempenho e reduz a degradação de proteína muscular. |
| Comércio no Estabelecimento | O comércio no estabelecimento refere-se a locais que vendem bebidas para consumo imediato no local, como bares, restaurantes e pubs |
| Comércio Fora do Estabelecimento | O comércio fora do estabelecimento geralmente se refere a locais como lojas de bebidas, supermercados e outros lugares onde a bebida não é consumida imediatamente. |
| Loja de Conveniência | Um negócio de varejo que oferece ao público um local conveniente para comprar rapidamente uma ampla variedade de produtos e serviços de consumo, geralmente alimentos e gasolina. |
| Loja Especializada | Uma loja especializada é uma loja que carrega uma grande variedade de marcas, estilos ou modelos dentro de uma categoria de produtos relativamente restrita |
| Varejo Online | O varejo online é um tipo de comércio eletrônico pelo qual uma empresa vende bens ou serviços diretamente aos consumidores a partir de um site. |
| Embalagem Asséptica | A embalagem asséptica refere-se ao enchimento de um produto frio e comercialmente estéril, em condições estéreis, em um recipiente e fechamento pré-esterilizados, em condições estéreis, para formar uma vedação que exclua efetivamente os microrganismos. Isso inclui tetra paks, caixinhas, sachês, etc. |
| Garrafa PET | Garrafa PET significa uma garrafa feita de politereftalato de etileno. |
| Latas Metálicas | Recipientes metálicos feitos de alumínio ou aço estanhado ou galvanizado, comumente usados para embalagem de alimentos, bebidas ou outros produtos. |
| Copos Descartáveis | Copo Descartável significa um copo ou outro recipiente projetado para uso único para servir bebidas, como água, bebidas frias, bebidas quentes e bebidas alcoólicas. |
| Geração Z | Uma forma de se referir ao grupo de pessoas que nasceram no final dos anos 1990 e início dos anos 2000. |
| Millennial | Qualquer pessoa nascida entre 1981 e 1996 (com idades entre 23 e 38 anos em 2019) é considerada um Millennial |
| Taurina | A taurina é um aminoácido que apoia a saúde imunológica e a função do sistema nervoso. |
| Bares e Pubs | É um estabelecimento licenciado para servir bebidas alcoólicas para consumo nas dependências. |
| Café | É um estabelecimento de alimentação que serve refrescos (principalmente café) e refeições leves. |
| Em movimento | Significa fazer/lidar com algo enquanto está ocupado com outras atividades e sem desviar dos planos para acomodar. |
| Penetração da Internet | A Taxa de Penetração da Internet corresponde à percentagem da população total de um determinado país ou região que usa a Internet. |
| Máquina de Venda Automática | Uma máquina que dispensa pequenos artigos como alimentos, bebidas ou cigarros quando uma moeda ou ficha é inserida |
| Loja de Desconto | Uma loja de desconto ou varejista de desconto oferece um formato de varejo no qual os produtos são vendidos a preços que são, em princípio, inferiores a um "preço de varejo cheio" real ou suposto. As lojas de desconto dependem de compras em volume e distribuição eficiente para manter os custos baixos. |
| Rótulo Limpo | Rótulo limpo no mercado de bebidas são bebidas feitas com poucos ingredientes de origem natural e que não são ou são apenas ligeiramente processados. |
| Cafeína | Um composto alcaloide que é um estimulante do sistema nervoso central. É usado principalmente de forma recreativa, como um leve potenciador cognitivo para aumentar o estado de alerta e o desempenho atencional. |
| Esporte Radical | Esportes de ação, esportes de aventura ou esportes radicais são atividades percebidas como envolvendo um alto grau de risco. |
| Treinamento intervalado de alta intensidade | Incorpora várias rodadas que alternam entre vários minutos de movimentos de alta intensidade para aumentar significativamente a frequência cardíaca a pelo menos 80% da frequência cardíaca máxima, seguidos de curtos períodos de movimentos de menor intensidade. |
| Prazo de validade | O período de tempo durante o qual um item permanece utilizável, apto para consumo ou vendável. |
| Refrigerante de Creme | O refrigerante de creme é um refrigerante doce. Geralmente aromatizado com baunilha e baseado no sabor de um sorvete flutuante |
| Cerveja de Raiz | A cerveja de raiz é um refrigerante doce norte-americano, tradicionalmente feito usando a casca de raiz da sassafrás Sassafras albidum ou a videira de Smilax ornata como sabor primário. A cerveja de raiz é tipicamente, mas não exclusivamente, não alcoólica, sem cafeína, doce e carbonatada. |
| Refrigerante de Baunilha | Um refrigerante carbonatado aromatizado com baunilha. |
| Sem Lactose | Um produto que não contém leite nem produtos lácteos de vacas, ovelhas ou cabras. |
| Bebidas Energéticas Sem Cafeína | As bebidas energéticas sem cafeína dependem de outros ingredientes para aumentar a energia. As escolhas populares incluem aminoácidos, vitaminas do complexo B e eletrólitos. |
Metodologia de Pesquisa
A Mordor Intelligence segue uma metodologia de quatro etapas em todos os nossos relatórios.
- Etapa 1: IDENTIFICAR AS VARIÁVEIS-CHAVE: Para construir uma metodologia de previsão robusta, as variáveis e os fatores identificados na Etapa 1 são testados em relação aos números históricos de mercado disponíveis. Por meio de um processo iterativo, as variáveis necessárias para a previsão de mercado são definidas, e o modelo é construído com base nessas variáveis.
- Etapa 2: Construir um Modelo de Mercado: As estimativas de tamanho de mercado para os anos de previsão são em termos nominais. A inflação não faz parte da precificação, e o preço médio de venda (ASP) é mantido constante ao longo do período de previsão para cada país.
- Etapa 3: Validar e Finalizar: Nesta etapa importante, todos os números de mercado, variáveis e considerações dos analistas são validados por meio de uma extensa rede de especialistas em pesquisa primária do mercado estudado. Os respondentes são selecionados em todos os níveis e funções para gerar uma visão holística do mercado estudado.
- Etapa 4: Resultados da Pesquisa: Relatórios sindicalizados, projetos de consultoria personalizada, bancos de dados e plataformas de assinatura




