
Tamanho e Participação do Mercado de Bebidas Saudáveis
Análise do Mercado de Bebidas Saudáveis por Mordor Intelligence
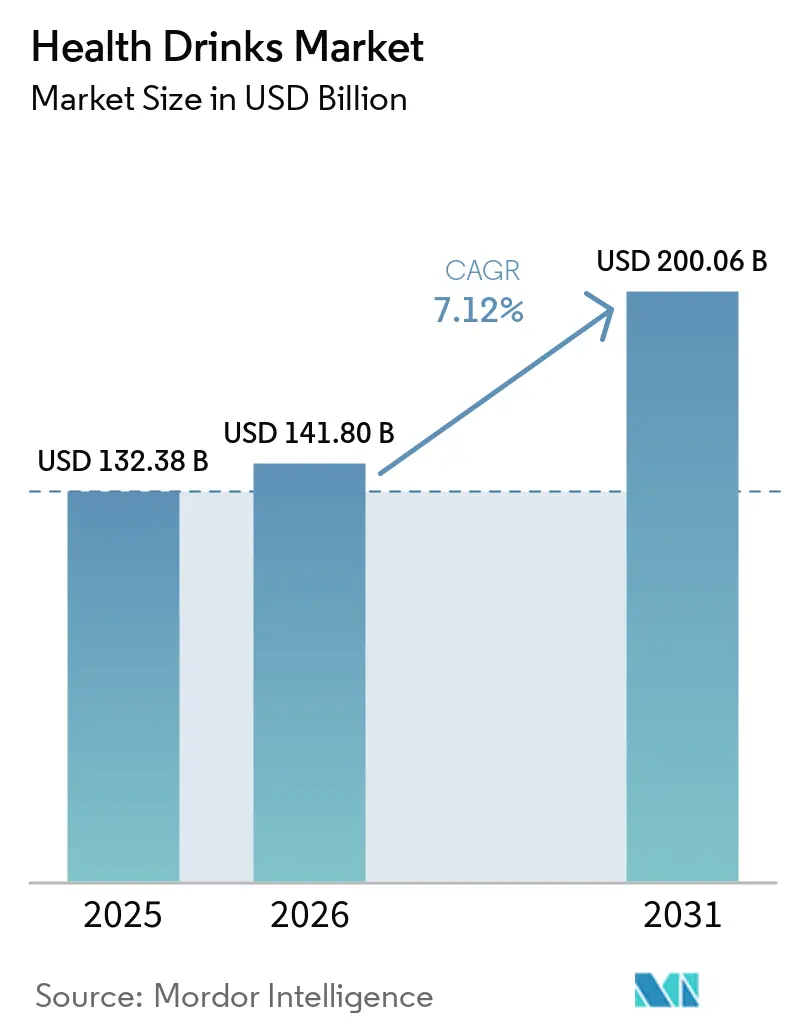
O tamanho do mercado de bebidas saudáveis deve aumentar de 141,8 bilhões de USD em 2026 para 151,9 bilhões de USD em 2027 e atingir 213,5 bilhões de USD até 2032, crescendo a um CAGR de 7,04% no período 2027-2032.
Consumidores orientados à saúde nos Estados Unidos criam espaço para bebidas cujos benefícios específicos podem justificar um preço premium. O escrutínio de ingredientes conecta a formulação com a função que os compradores buscam, tornando a composição parte da proposta de valor. As bebidas de hidratação podem atender a usos atléticos e cotidianos, ampliando as ocasiões em torno das quais os fornecedores desenvolvem linhas. A concorrência recompensa propostas especializadas respaldadas por capacidade de embalagem e acesso ao varejo, conectando a diferenciação do produto com o alcance comercial. Os fornecedores que combinam uma função clara com composição transparente e alegações que atendem às regras de rotulagem estão mais bem posicionados para manter um preço premium do que aqueles que dependem apenas do alcance nas prateleiras.
Principais Conclusões do Relatório
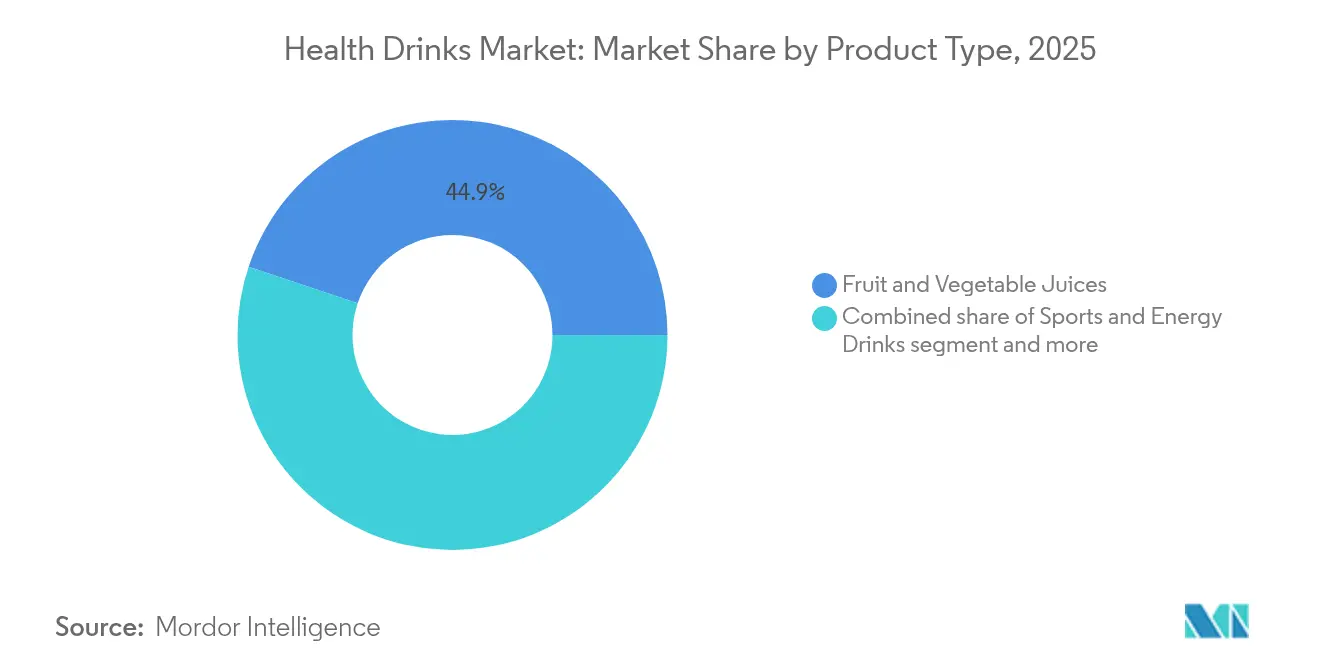
- Entre os tipos de produtos, sucos de frutas e vegetais detinham uma participação de 44,68% no mercado de bebidas saudáveis em 2026, enquanto as bebidas lácteas e à base de plantas têm previsão de crescimento mais rápido, com um CAGR de 7,46% no período 2027-2032.
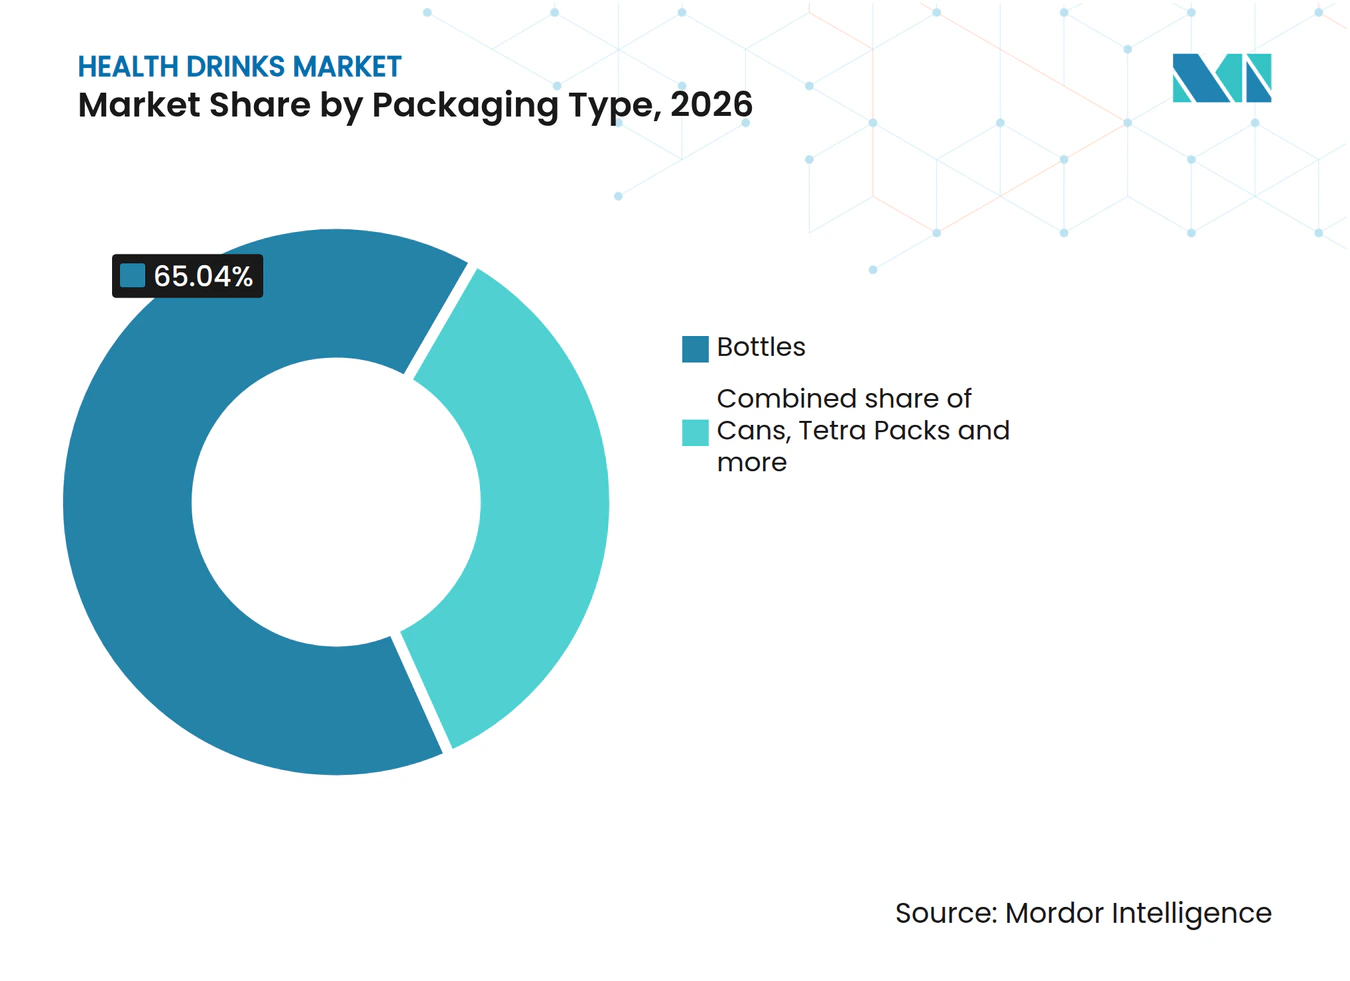
- Por tipo de embalagem, as garrafas representaram uma participação de 65,04% no tamanho do mercado de bebidas saudáveis em 2026, com as embalagens Tetra Pak projetadas para crescer mais rapidamente, com um CAGR de 7,48% no período 2027-2032.
- As bebidas para fortalecimento da imunidade lideraram as aplicações de saúde com uma participação de 42,83% em 2026, e as bebidas para saúde digestiva têm projeção de registrar o crescimento mais rápido, com um CAGR de 8,4% no período 2027-2032.
- Entre os canais de distribuição, hipermercados e supermercados responderam por 34,92% das vendas em 2026, enquanto as lojas de varejo online têm previsão de crescimento mais rápido, com um CAGR de 7,89% no período 2027-2032.
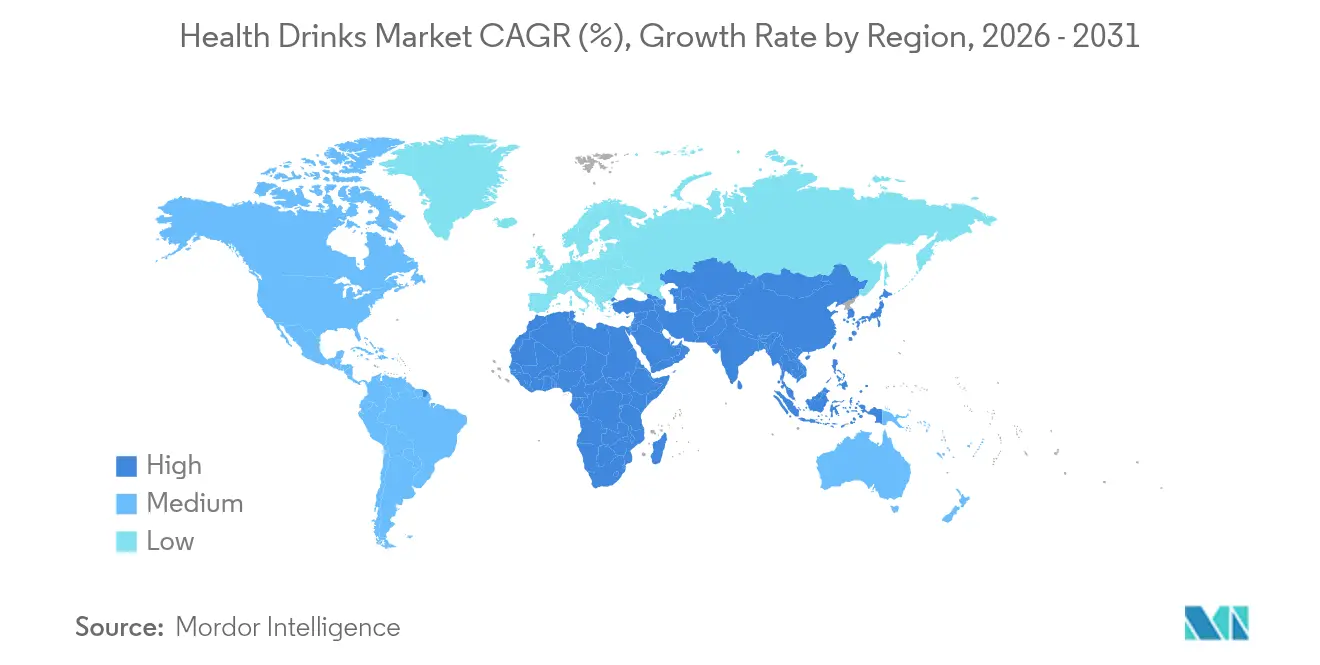
- Em termos geográficos, a América do Norte liderou com uma participação de 36,1% em 2026, e a Ásia-Pacífico tem projeção de crescimento mais rápido, com um CAGR de 8,1% no período 2027-2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento da consciência sobre saúde e bem-estar | +2.6% | Os Estados Unidos | Longo prazo (≥ 4 anos) |
| Crescente penetração de formulações com baixo teor ou sem açúcar | +2.2% | América do Norte, Europa e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Aumento da prevalência de doenças relacionadas ao estilo de vida | +1.6% | América do Norte, Europa e Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Demanda por produtos naturais e com rótulo limpo | +1.4% | Os Estados Unidos | Médio prazo (2-4 anos) |
| Ascensão da cultura fitness e esportiva | +1.1% | Os Estados Unidos | Médio prazo (2-4 anos) |
| Influência das redes sociais e tendências | +0.7% | O Reino Unido | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Crescente conscientização sobre saúde e bem-estar
Os objetivos de saúde criam um potencial premium para bebidas que conectam uma função clara ao consumo cotidiano. Na pesquisa da EY realizada em novembro e dezembro de 2025 com 1.511 adultos norte-americanos, 52% afirmaram estar dispostos a pagar mais por bebidas que apoiem seus objetivos de saúde e bem-estar.[1] Nessa pesquisa, 58% também afirmaram prestar atenção aos ingredientes das bebidas que compravam. Para um fornecedor, o interesse em benefícios para a saúde cria uma razão para conectar a função prometida com a composição real da bebida. Isso torna a clareza dos ingredientes parte do argumento para cobrar um preço mais elevado e confere às escolhas de formulação um papel comercial ao lado do benefício anunciado.
Crescente penetração de formulações com baixo teor ou sem açúcar
As formulações com baixo teor ou sem açúcar permitem que os fornecedores de bebidas funcionais concorram pela escolha do teor de açúcar ao lado do benefício pretendido pela bebida. Como exemplo mais amplo do setor de bebidas, a The Coca-Cola Company reportou crescimento de 14% no volume de caixas unitárias da Coca-Cola Zero Sugar em nível global em 2025, em todos os segmentos operacionais geográficos. Na pesquisa da EY realizada entre 20 de novembro e 11 de dezembro de 2025, 66% dos consumidores norte-americanos optaram por bebidas com menos açúcar e menos calorias. Essas escolhas de bebidas oferecem aos fornecedores uma razão do lado do comprador para combinar o posicionamento funcional com menor teor de açúcar e calorias. O crescimento em todos os segmentos operacionais geográficos da Coca-Cola, aliado ao resultado da pesquisa nos EUA, sugere que receitas funcionais com menos açúcar poderiam atender a compradores em vários países, ampliando o escopo geográfico dessa oportunidade de formulação.
Aumento da prevalência de doenças relacionadas ao estilo de vida
Em 2024, cerca de 16% dos adultos com 18 anos ou mais em todo o mundo viviam com obesidade, mais do que o dobro da prevalência global em 1990. Essa população maior amplia o público potencial para bebidas de substituição de refeições no varejo, posicionadas em torno do controle de peso e não do tratamento de doenças. Os Padrões de Cuidado 2026 da Associação Americana de Diabetes identificam planos de substituição de refeições prescritos por profissionais treinados como uma abordagem de perda de peso.[2] Para pessoas selecionadas com diabetes e obesidade, intervenções intensivas de muito baixa caloria devem ser de curto prazo, com profissionais treinados e experientes fornecendo monitoramento rigoroso e suporte comportamental em ambientes médicos. Os fornecedores do varejo podem atender adultos preocupados com o peso fora desses programas supervisionados por meio de uma proposta cotidiana de substituição de refeições.
Demanda por produtos naturais e de rótulo limpo
O posicionamento baseado em ingredientes pode atender a compradores que priorizam explicitamente o que uma bebida contém. A New Consumer e a Coefficient Capital pesquisaram consumidores norte-americanos em fevereiro de 2026, com pesquisa realizada pela Toluna. Entre os respondentes da Geração Z e millennials, 16% selecionaram ingredientes e rótulo limpo entre até 3 principais fatores de escolha de bebidas. O valor comparável para respondentes da Geração X e mais velhos foi de 11%. As marcas podem conectar a composição dos ingredientes com a função pretendida da bebida, explicando o que a formulação contém e o uso a que se destina. A diferença entre coortes apoia uma mensagem baseada em ingredientes voltada para adultos mais jovens, com hidratação ou saúde digestiva definindo a aplicação da bebida.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Obstáculos regulatórios e preocupações com segurança | -0.9% | Toda a Inglaterra | Curto prazo (≤ 2 anos) |
| Concorrência intensa e substituição de produtos | -0.8% | Os Estados Unidos | Médio prazo (2-4 anos) |
| Escrutínio regulatório sobre cafeína e ingredientes inovadores | -0.5% | Países da União Europeia | Longo prazo (≥ 4 anos) |
| Preocupações com açúcar e aditivos artificiais | -0.4% | Os Estados Unidos | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Obstáculos regulatórios e preocupações com segurança
As regras de acesso baseadas em idade podem reduzir a base de clientes endereçável para fornecedores de bebidas energéticas, mesmo quando a demanda adulta permanece disponível. Em julho de 2026, o governo do Reino Unido decidiu legislar contra a venda de bebidas com alto teor de cafeína abrangidas pela norma para menores de 16 anos na Inglaterra.[3] A proposta abrange bebidas que não sejam chá ou café com mais de 150 mg de cafeína por litro, incluindo bebidas destinadas à reconstituição. Aplica-se a varejistas diretos ao consumidor online e em lojas, inclui uma proibição em máquinas de venda automática e exclui vendas entre empresas. O governo pretende um início em 6 de abril de 2027, sujeito ao escrutínio e aprovação do Parlamento. O acesso restrito de compradores mais jovens e as exigências de conformidade dos varejistas restringiriam os fornecedores afetados, concentrando o ônus nos produtos com alto teor de cafeína abrangidos pela norma.
Concorrência intensa e substituição de produtos
A concorrência de preços pode restringir o crescimento da receita mesmo quando os consumidores continuam comprando bebidas funcionais. Em seu relatório anual de 2025, a Monster Beverage Corp. alertou que o aumento da concorrência em seus produtos poderia criar pressão sobre os preços e fazer com que a demanda e a participação de mercado flutuassem ou diminuíssem. Na pesquisa da IFIC de 2025, 55% dos norte-americanos que tentavam limitar ou evitar o açúcar escolheram água em vez de bebidas calóricas como estratégia de redução de açúcar. Para uma bebida funcional adoçada, a água pura pode, portanto, concorrer ao lado de outras marcas funcionais entre os compradores que limitam o açúcar. A pressão de preços dos concorrentes pode limitar a receita por venda, enquanto a substituição pela água pode reduzir o número de compras disponíveis para marcas funcionais adoçadas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Demanda Estabelecida por Sucos Encontra Crescimento no Varejo de Bebidas à Base de PlantasOs sucos de frutas e vegetais representaram uma participação de 44,68% no tamanho do mercado de bebidas saudáveis em 2026. A Almarai afirmou ter mantido uma participação de 45% no mercado de sucos frescos da Arábia Saudita em 2025. Separadamente, o produtor reportou crescimento de 22% ano a ano para sua oferta de suco premium Farm's Select em 2025. Atribuiu esse desempenho a consumidores conscientes da saúde e de alta renda, dispostos a pagar mais por sucos de frutas importadas sem conservantes ou ingredientes artificiais adicionados. Os fornecedores de sucos podem buscar valor premium dentro de uma categoria estabelecida, usando uma proposta baseada na composição para dar aos compradores de maior renda uma razão para migrar para produtos superiores.
As bebidas lácteas e à base de plantas têm previsão de ser o segmento de produto de crescimento mais rápido, com um CAGR de 7,46% no período 2027-2032. A Oatly Group reportou volume vendido em toda a empresa de 156,1 milhões de litros no segundo trimestre de 2026, alta de 11,2% em relação ao segundo trimestre de 2025. Na América do Norte, o crescimento no canal de varejo foi o principal impulsionador do aumento de volume regional do produtor naquele trimestre. O varejo também respondeu por aproximadamente 63% de sua receita na América do Norte, em comparação com 59% um ano antes. O acesso ao varejo oferece uma rota de crescimento para bebidas à base de plantas por meio de um canal que já contribui com a maior parte da receita norte-americana deste produtor, conectando a especialização do produto com uma fonte estabelecida de demanda.


Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório
Por Tipo de Embalagem:
Redes de Coleta de Garrafas Contrastam com a Expansão do Fornecimento de Embalagens CartonadasAs garrafas representaram uma participação de 65,04% no mercado de bebidas saudáveis em 2026. A Coca-Cola FEMSA reportou que as embalagens retornáveis representaram 31% de seu volume total de produção em 2025. Seu relatório também descreveu um serviço direto ao consumidor que integra entrega e coleta para clientes que utilizam garrafas retornáveis. Essa combinação torna a garrafa parte de um relacionamento de entrega e devolução, com o serviço apoiando a circulação repetida do recipiente. Para um engarrafador, as garrafas retornáveis adicionam um requisito de coleta às operações de entrega que as embalagens de uso único não impõem.
As embalagens Tetra Pak têm projeção de ser o segmento de embalagem de crescimento mais rápido, com um CAGR de 7,48% no período 2027-2032. A Tetra Pak inaugurou a Fase 2 de sua fábrica em Bình Dương, no Vietnã, em 3 de julho de 2025, elevando a capacidade anual de embalagens assépticas cartonadas de 12 bilhões para mais de 30 bilhões de unidades. A expansão também adicionou 15 formatos de embalagem para produtores de alimentos e bebidas. Essas adições atendem tanto à escala do fornecimento de embalagens cartonadas quanto às apresentações que um fabricante de bebidas pode desenvolver. A oportunidade é uma linha funcional mais ampla baseada em embalagens cartonadas, respaldada por maior capacidade de embalagem, desde que os produtores de bebidas consigam desenvolver demanda para os formatos que selecionarem.

Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante a compra do relatório
Por Aplicação de Saúde:
Posicionamento de Suporte Imunológico Encontra Ganhos de Distribuição em Saúde DigestivaAs bebidas para fortalecimento da imunidade foram o maior segmento por aplicação de saúde, com uma participação de 42,83% em 2026. A pesquisa da EY de novembro e dezembro de 2025 identificou o suporte imunológico como um dos principais benefícios que influenciam a intenção de compra de bebidas funcionais entre adultos brasileiros. A Danone comercializa o Actimel como um shot lácteo de suporte imunológico. Essa aplicação, portanto, conecta uma prioridade expressa do comprador com um formato de bebida reconhecível, oferecendo aos fornecedores uma forma de organizar a proposta em torno do benefício buscado. Um formato lácteo familiar pode carregar uma proposta orientada por aplicação, permitindo que uma marca concorra com base em uma prioridade de saúde específica dentro de uma categoria de bebida existente.
As bebidas para saúde digestiva têm projeção de ser o segmento de aplicação de crescimento mais rápido, com um CAGR de 8,4% no período 2027-2032. A Lifeway Foods, fornecedora norte-americana de kefir e alimentos probióticos fermentados, reportou vendas líquidas em toda a empresa no segundo trimestre de 2026 de 66,9 milhões de USD, alta de 24,1% ano a ano. Em agosto de 2026, também reportou ganhos recentes e futuros que ampliam o Lifeway Kefir e outras 4 linhas de produtos para milhares de pontos de venda no varejo dos EUA. Esse caminho de distribuição oferece uma rota para compradores adicionais por meio de um portfólio que inclui uma bebida probiótica fermentada. Como os ganhos anunciados incluem pontos de venda futuros, parte desse alcance ainda estava por vir quando a Lifeway reportou em agosto de 2026.
Por Canal de Distribuição:
Alcance no Varejo de Alimentos Apoia Expansão Online DirecionadaOs hipermercados e supermercados foram o maior segmento de distribuição, respondendo por 34,92% das vendas em 2026. O relatório Power of Beverage 2026 da FMI afirmou que quase todos os compradores de supermercados nos EUA adquirem bebidas, tornando a categoria uma fonte de tráfego e fidelidade. O Walmart U.S. registrou 285,5 bilhões de USD em vendas líquidas de alimentos, incluindo atividade omnicanal, no ano fiscal encerrado em 31 de janeiro de 2026. Essa escala fornece um ambiente comercial no qual uma bebida funcional pode concorrer dentro de uma oferta de alimentos muito mais ampla. A vantagem do canal é o acesso à demanda por bebidas incorporada às compras de supermercado, tornando uma proposta funcional definida relevante para uma rotina de compra existente.
As lojas de varejo online têm previsão de ser o segmento de distribuição de crescimento mais rápido, com um CAGR de 7,89% no período 2027-2032. As vendas online da Ocado Retail no Reino Unido de água aromatizada, eletrólitos e águas vitamínicas cresceram 66% no período de 11 de outubro a 11 de novembro de 2025, em comparação com as mesmas datas em 2024. Esses grupos orientados à hidratação fornecem um ponto de partida específico para uma linha funcional vendida por meio do varejo online de alimentos. As lojas de conveniência também têm um papel focado em bebidas, com a NACS classificando as bebidas embaladas como a segunda maior categoria nas vendas internas de lojas de conveniência nos EUA em 2025. A oportunidade online centra-se em subcategorias funcionais com demanda do varejista, permitindo que uma linha de hidratação diferenciada ancore a expansão por meio do varejo digital de alimentos.
Análise Geográfica
Mercado de Bebidas Saudáveis da América do Norte
A América do Norte detinha uma participação de 36,1% no mercado de bebidas saudáveis em 2026. A FMI reportou que os compradores norte-americanos gastaram quase 295 bilhões de USD em bebidas no varejo em 2025, de acordo com a Circana. Em sua pesquisa de maio de 2026 com 2.003 compradores adultos de supermercados nos EUA, a FMI identificou a função como um fator de compra cada vez mais importante, incluindo hidratação, energia, proteína, saúde digestiva, suporte ao humor e outros benefícios de bem-estar. Dentro dessa grande base de gastos com bebidas nos EUA, os fornecedores de bebidas de hidratação ou proteína podem concorrer por compras existentes tornando a função desejada clara na prateleira.
Mercado de Bebidas Saudáveis da Ásia-Pacífico
A Ásia-Pacífico tem projeção de ser a geografia de crescimento mais rápido, com um CAGR de 8,1% no período 2027-2032. A Nongfu Spring, com sede na China, reportou um aumento de 15,5% ano a ano na receita proveniente de produtos de bebidas funcionais no primeiro semestre de 2026. Nesse semestre, a empresa também lançou uma série de bebidas com eletrólitos na China para cenários esportivos, atividades ao ar livre e transpiração diária. A linha incluiu embalagens de 550 e 950 mililitros contendo mais de 350 mg e 600 mg de eletrólitos por garrafa, respectivamente. A combinação pretendida de usos atléticos e cotidianos oferece aos produtores de bebidas funcionais uma rota para ampliar as ocasiões de hidratação por meio de formulações e tamanhos de embalagem específicos para compradores chineses.
Na Europa, a pesquisa da Ocado Retail e da Savanta de maio de 2025 constatou que 22% dos adultos do Reino Unido relataram substituir o chá ou café da manhã por uma bebida funcional. Brasil, Colômbia e Peru na América do Sul foram incluídos na pesquisa da Kerry de 2025 realizada em 6 países da América Latina, que identificou energia e suporte à atividade física entre as necessidades de alimentos e bebidas. Energia e suporte à atividade física oferecem aos fornecedores uma rota de posicionamento para compradores no Brasil, Colômbia e Peru, enquanto as evidências do Reino Unido apontam para a substituição de uma ocasião de consumo existente. No Oriente Médio e África, a Almarai afirmou que a demanda por sucos de frutas premium, naturais e nutritivos apoiou o crescimento de seu negócio de sucos em 2025, apesar de um mercado regional de sucos de frutas estagnado. O resultado da Almarai aponta os fornecedores regionais de sucos para o posicionamento de saúde premium como uma rota de crescimento dentro de uma categoria estagnada.
Estrutura Regulatória e Perspectivas
Jurisdições selecionadas são comparadas sob a perspectiva de fabricantes de bebidas funcionais embaladas vendidas como alimentos. A divulgação obrigatória de informações nutricionais e a elegibilidade condicional para alegações criam diferentes decisões de produto, tornando a distinção entre bebidas comuns e categorias regulatórias especiais comercialmente relevante. A linha de base de alimentos comuns da China exige declarações de energia, proteína, gordura, carboidratos e sódio com percentuais de valores de referência de nutrientes, sujeitas a isenções listadas. Sua substituição adotada acrescenta gordura saturada e açúcar para alimentos embalados voltados ao consumidor abrangidos pela norma, produzidos a partir de 16 de março de 2027.
Tabela Regulatória
| Fator de decisão | Estados Unidos | Brasil | Alemanha | China | Arábia Saudita |
|---|---|---|---|---|---|
| Autoridade principal | Administração de Alimentos e Medicamentos | Anvisa | Autoridades de vigilância alimentar nos Länder | Administração Estatal para Regulação do Mercado e autoridades locais de regulação do mercado | Autoridade Saudita de Alimentos e Medicamentos |
| Principais instrumentos ou diretrizes | 21 CFR 101.65(d), critérios atualizados voluntários para alegação "saudável"; conformidade em 25 de fevereiro de 2028 | RDC 429/2020 e IN 75/2020; agenda 2026-2027 visava revisão do rótulo nutricional no quarto trimestre de 2027 | Regulamento (CE) n.º 1924/2006, autorização e condições de alegações de saúde | Linha de base GB 28050-2011 e transição GB 28050-2025; rótulos de dieta especial seguem GB 13432-2013 | SFDA.FD/GSO 2233 rotulagem nutricional e SFDA.FD 2333 alegações de saúde e nutrição |
| Efeito comercial | O uso "saudável" no contexto nutricional requer equivalentes de grupos alimentares e limites para açúcar adicionado, sódio e gordura saturada | Tabelas nutricionais exigidas para a maioria das bebidas, incluindo sucos e chás prontos para beber | Alegações de saúde precisam de autorização e conformidade com as condições do regulamento | Campos obrigatórios adicionais a partir de 16 de março de 2027 para produção abrangida; produção anterior pode ser vendida até o prazo de validade | Rotulagem nutricional e posicionamento de alegações estão sujeitos a normas alimentares designadas |
| Atratividade da política atual | Média | Média | Média | Média | Média |
| Direção futura da atratividade da política | Endurecimento | Sem alteração | Sem alteração | Endurecimento | Sem alteração |
| Fonte: Mordor Intelligence | |||||
A avaliação dos EUA reflete a elegibilidade condicional para a alegação "saudável", com seu prazo de conformidade de 25 de fevereiro de 2028 encerrando a flexibilidade de transição para os fabricantes que optarem por essa alegação. Os marcos regulatórios estabelecidos de alegações na Alemanha e na Arábia Saudita fundamentam os julgamentos de continuidade, com o posicionamento do produto regido pelos instrumentos identificados. As declarações adicionais da China restringem a rotulagem de bebidas comuns, enquanto as isenções de escopo e a venda até o prazo de validade para produção anterior preservam rotas de conformidade distintas. As obrigações de tabela nutricional do Brasil sob a RDC 429/2020 e a IN 75/2020 permanecem em vigor enquanto a agenda 2026-2027 da Anvisa programa consulta pública e decisão final sobre rotulagem nutricional de alimentos embalados para o quarto trimestre de 2027.
Etapas da Cadeia de Valor
A captura de valor difere entre formulação de ingredientes, sistemas de embalagem e fabricação de bebidas prontas porque cada etapa vende uma capacidade diferente. A Givaudan fornece ingredientes para empresas de bebidas, enquanto a Kerry fornece capacidades de sabor e nutrição em mercados de alimentos e bebidas. Seu papel comercial posiciona a expertise em formulação a montante da receita de bebidas prontas do proprietário da marca. A etapa de embalagem acrescenta uma oportunidade separada de obter receita com materiais, equipamentos e os serviços necessários em torno dos sistemas instalados.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Principais participantes | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Formulação de ingredientes | Fornecedores de ingredientes como Givaudan e Kerry | Vendas de ingredientes e produtos de formulação | Equilibrar sabor com requisitos nutricionais | Desenvolver formulações com base em especificações definidas de sabor e nutrição |
| Sistemas de embalagem e envase | Fornecedores de sistemas de embalagem como SIG e Tetra Pak | Vendas de materiais de embalagem, vendas de equipamentos e serviços pós-venda | Coordenar materiais, equipamentos de envase e requisitos de serviço | Especificar materiais e equipamentos de envase em conjunto, com suporte de serviço |
| Fabricação e distribuição de bebidas | Produtores de concentrado como The Coca-Cola Company e engarrafadores como Coca-Cola FEMSA | Vendas de concentrado e bebidas prontas | Capacidade da linha de produção e cronogramas de substituição | Adicionar linhas de produção e substituir equipamentos limitantes |
| Fonte: Mordor Intelligence | ||||
A Coca-Cola FEMSA aumentou a capacidade de fabricação em 4% em 2025 em relação a 2024 por meio de 6 instalações de linhas de produção e 2 substituições. Essa combinação mostra por que a expansão e a renovação podem criar demanda por equipamentos dentro do mesmo sistema de fabricação. Os serviços pós-venda da SIG fornecem um fluxo de receita adicional para o fornecedor em torno dos equipamentos de embalagem instalados. A abertura comercial se estende desde o fornecimento de nova capacidade até o suporte ao equipamento ao longo de sua vida operacional.
Cenário Competitivo
Concentração do Mercado
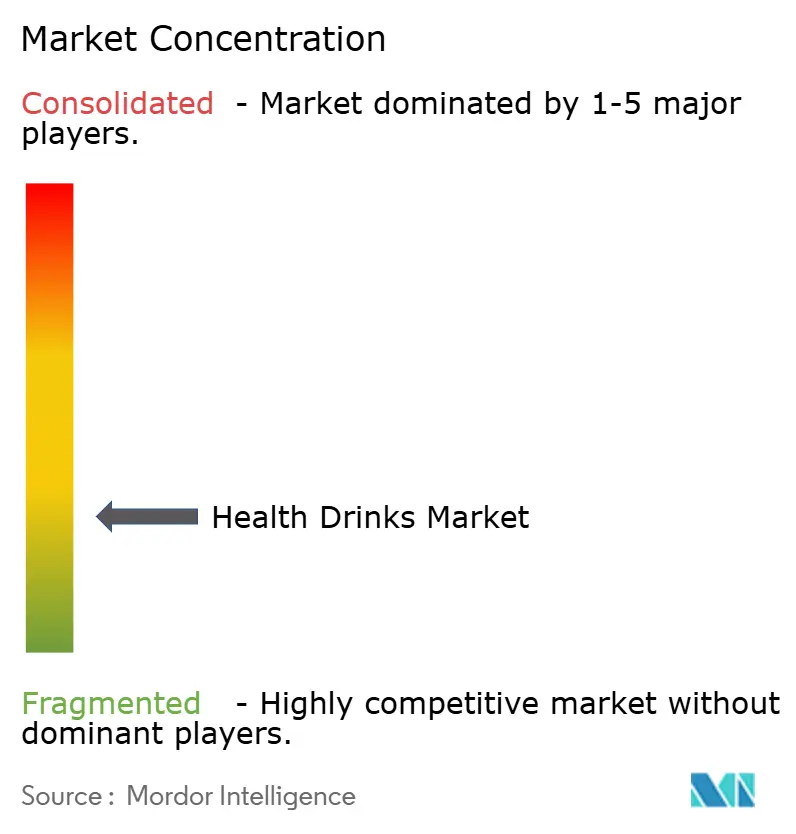
A concorrência é moderadamente fragmentada entre as bebidas funcionais, combinando grupos diversificados com marcas focadas em usos específicos. Os principais concorrentes incluem PepsiCo Inc., The Coca-Cola Company, Nestlé S.A., Danone S.A. e Red Bull GmbH. A Nestlé Health Science oferece shakes nutricionais BOOST como nutrição personalizada projetada para apoiar as pessoas à medida que envelhecem. A PepsiCo concluiu sua aquisição da poppi, uma marca de refrigerante prebiótico, em 19 de maio de 2025, com um ganho baseado em desempenho condicionado ao cumprimento de determinadas métricas de desempenho. A aquisição ilustra como um grupo diversificado pode adicionar uma proposta funcional especializada, com a identidade prebiótica da marca adquirida fornecendo uma posição distinta dentro de um portfólio de bebidas mais amplo que atende a diferentes usos do consumidor.
Em seus resultados anuais de 2025, a Coca-Cola afirmou que as ativações locais de eventos esportivos do Powerade e as inovações Power Water e Sours aumentaram o espaço nas prateleiras e levaram as bebidas esportivas a ganhar participação de valor global. A Danone concluiu sua aquisição de participação majoritária na Kate Farms, produtora norte-americana de produtos de nutrição orgânica à base de plantas para necessidades médicas e cotidianas, em 1.º de julho de 2025. Essa aquisição confere à Danone um negócio especializado de nutrição orgânica à base de plantas cujo escopo comercial abrange usos médicos e cotidianos, ao lado da proposta dedicada de bebidas esportivas da Coca-Cola. A Kate Farms demonstra o posicionamento à base de plantas abrangendo necessidades nutricionais distintas dentro de um único negócio adquirido, o que torna o uso pretendido um limite competitivo mais preciso do que o ingrediente base isoladamente.
A expansão competitiva combina aquisições de marcas de nutrição especializadas com ganhos em canais estabelecidos de bebidas energéticas. A subsidiária espanhola da Red Bull GmbH, a Red Bull España, detinha uma participação de valor de 35,3% no canal de alimentos e conveniência de bebidas energéticas da Espanha em 2025, alta de 1 ponto percentual em relação a 2024. Em 2025, a PepsiCo reportou vendas estimadas no varejo da poppi de quase 745 milhões de USD, alta de mais de 45% em relação a 2024. Esses representam diferentes ativos competitivos: um negócio prebiótico em crescimento para um proprietário diversificado e uma posição estabelecida em bebidas energéticas no canal de alimentos e conveniência da Espanha para um especialista. A expansão do portfólio por meio de aquisições, portanto, deixa os fornecedores diversificados concorrendo com especialistas cuja força reside em uma bebida e canal de varejo específicos.
Líderes do Setor de Bebidas Saudáveis
-
PepsiCo Inc.
-
The Coca-Cola Company
-
Nestlé S.A.
-
Danone S.A.
-
Red Bull GmbH
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Bebidas Saudáveis Empresas cobertas neste relatório
- PepsiCo Inc.
- The Coca-Cola Company
- Danone S.A.
- Nestlé S.A.
- Red Bull GmbH
- Abbott Laboratories
- Glanbia Plc
- Oatly Group
- Blue Diamond Growers
- General Nutrition Centers Inc.
- Celsius Holdings Inc.
- Vitamin Well
- Keurig Dr Pepper Inc.
- Suntory Holdings Ltd.
- Monster Beverage Corp.
- Yakult Honsha Co. Ltd.
- The Kraft Heinz Company
- Ocean Spray Cranberries Inc.
- BioSteel Sports Inc.
- Generous Brands
Principais Oportunidades para os Participantes do Mercado
A comparação foca em como os produtores de bebidas do Reino Unido podem adaptar formulações embaladas e alcançar compradores de bebidas funcionais online. As alterações propostas ao imposto do Reino Unido reduziriam o limite de açúcar para refrigerantes embalados com açúcar adicionado de 5 g para 4,5 g por 100 mililitros em 1.º de janeiro de 2028. Separadamente, a Ocado Retail reportou em junho de 2025 que suas vendas de bebidas funcionais haviam crescido 54% ano a ano. Esses desenvolvimentos favorecem propostas de bebidas que atendam a um requisito de formulação definido ou a uma ocasião de compra específica no varejo.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Comprador / segmento principal | Ação recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Refrigerantes funcionais com baixo teor de açúcar no Reino Unido | A alteração proposta do limite do imposto tem como alvo janeiro de 2028 | Compradores de refrigerantes funcionais embalados qualificados com açúcar adicionado | Desenvolver formulações abaixo do limite proposto, mantendo a função pretendida | Preservar a proposta funcional por meio da reformulação com redução de açúcar | Produtores de bebidas funcionais qualificados |
| Bebidas lácteas e à base de plantas embaladas reformuladas | As alterações propostas para janeiro de 2028 removeriam as isenções de açúcar adicionado para essas bebidas embaladas | Compradores do Reino Unido de bebidas embaladas qualificadas à base de leite e substitutos do leite | Avaliar bebidas lácteas após deduzir os açúcares da lactose e os substitutos do leite com base no teor total de açúcar | Bases de avaliação diferentes complicam uma abordagem de formulação comum | Produtores de bebidas lácteas e à base de plantas qualificados |
| Linhas de bebidas funcionais por meio do varejo online de alimentos no Reino Unido | A Ocado reportou crescimento nas vendas de bebidas funcionais e expansão da linha em junho de 2025 | Compradores de varejo online de alimentos de bebidas funcionais | Construir uma linha direcionada em torno de usos funcionais distintos | Conquistar demanda recorrente para a linha funcional distinta de um fornecedor | Fornecedores de bebidas funcionais e varejistas online como a Ocado Retail |
| Fonte: Mordor Intelligence | |||||
A abertura mais forte é adequar a formulação de uma bebida funcional ao tratamento fiscal do produto embalado. As alterações propostas ao imposto dizem respeito a produtos embalados, enquanto as bebidas em copo aberto permanecem fora dessas alterações. A reformulação pode, portanto, concentrar-se em bebidas embaladas expostas à alteração proposta do imposto, mantendo a aplicação de saúde pretendida como elemento central enquanto adapta o teor de açúcar antes da transição proposta para 2028.
Desenvolvimentos industriais recentes em Mercado de Bebidas Saudáveis
- Ago 2026: A Lifeway Foods reportou pontos de venda no varejo recentes e futuros que ampliam o Lifeway Kefir e outras 4 linhas de produtos para milhares de pontos de venda nos EUA.
- Jul 2026: O governo do Reino Unido decidiu legislar contra a venda no varejo na Inglaterra para menores de 16 anos de bebidas que não sejam chá ou café contendo mais de 150 mg de cafeína por litro. O governo pretende um início em 6 de abril de 2027, sujeito ao escrutínio e aprovação do Parlamento.
Mercado de Bebidas Saudáveis Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado global de bebidas saudáveis mede os gastos anuais do consumidor em bebidas não alcoólicas posicionadas com um benefício de saúde ou bem-estar a preços de varejo. Abrange vendas em todo o mundo.
Exclusões de escopo: Produtos farmacêuticos e nutrição médica vendidos estritamente sob supervisão clínica, bebidas alcoólicas e água engarrafada simples sem posicionamento de saúde estão excluídos.
Visão Geral da Segmentação
- Por Tipo de Produto
- Sucos de Frutas e Vegetais
- Bebidas Esportivas e Energéticas
- Bebidas Herbais e Adaptogênicas
- Bebidas para Substituição de Refeições
- Bebidas Lácteas e à Base de Plantas
- Outros Tipos de Produtos
- Por Tipo de Embalagem
- Garrafas
- Latas
- Embalagens Tetra
- Outros
- Por Aplicação de Saúde
- Reforço Imunológico
- Saúde Digestiva
- Hidratação e Recuperação
- Outras Aplicações
- Por Canal de Distribuição
- Hipermercados / Supermercados
- Lojas Especializadas
- Lojas de Varejo Online
- Lojas de Conveniência
- Outros Canais
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Restante da América do Norte
- América do Sul
- Brasil
- Colômbia
- Chile
- Peru
- Argentina
- Restante da América do Sul
- Europa
- Reino Unido
- Alemanha
- França
- Itália
- Espanha
- Polônia
- Bélgica
- Suécia
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Indonésia
- Coreia do Sul
- Tailândia
- Singapura
- Restante da Ásia-Pacífico
- Oriente Médio e África
- África do Sul
- Arábia Saudita
- Emirados Árabes Unidos
- Nigéria
- Egito
- Marrocos
- Turquia
- Restante do Oriente Médio e África
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
As fichas informativas sobre Dieta Saudável e Doenças Não Transmissíveis da Organização Mundial da Saúde e a Série de Despesas com Alimentos e a documentação de métodos do Serviço de Pesquisa Econômica do Departamento de Agricultura dos EUA, entre outras fontes, ajudam os analistas a avaliar o contexto nutricional, os gastos com alimentos e bebidas e os padrões de pontos de venda no varejo. Os materiais da OMS descrevem os princípios dietéticos e o contexto de risco à saúde, enquanto a série do USDA mede os gastos por produto, ponto de venda e comprador, fornecendo uma verificação cruzada nacional de canais em vez de um total global de bebidas saudáveis.
Registros de empresas, relatórios anuais, materiais para investidores e imprensa de negócios de reputação podem esclarecer portfólios de produtos, tendências de preço e volume, expansão no varejo e atividade de aquisição para produtores selecionados, e esses indicadores podem ser verificados em relação a séries de despesas públicas, dados de categorias e atualizações regulatórias. As fontes mencionadas são ilustrativas e não exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
Entrevistas e pesquisas estruturadas incluiriam executivos de empresas de bebidas, líderes de produtos e categorias, gerentes de varejo e distribuição, e especialistas em embalagem, nutrição e assuntos regulatórios nas regiões APAC, EMEA e Américas. Suas contribuições testariam evidências secundárias sobre limites de categorias, preços no varejo, mix de canais, adoção de produtos e diferenças regionais, com lacunas acompanhadas por meio de perguntas direcionadas e trianguladas em relação a divulgações de empresas e indicadores públicos de mercado.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Primeiro nível: 35% | Diretores executivos (CXOs): 20% | APAC: 40% |
| Nível intermediário: 45% | Líderes funcionais/de unidade: 35% | EMEA: 30% |
| Empresas menores: 20% | Gerentes: 45% | Américas: 30% |
Dimensionamento do Mercado e Previsão
O modelo estima os gastos anuais globais no varejo no ponto de venda ao consumidor e, em seguida, aloca esse valor entre tipo de produto, embalagem, aplicação de saúde, canal de distribuição e região. Uma estimativa de cima para baixo começa com valores publicados do mercado de bebidas saudáveis e verifica o conjunto implícito de varejo em relação aos gastos amplos com bebidas. Verificações seletivas de baixo para cima utilizam preços de varejo amostrados multiplicados por volumes de vendas plausíveis e consolidações de fornecedores ou canais, com lacunas em preços observados ou faixas de volume preenchidas usando indicadores públicos de categorias adjacentes e perguntas de entrevistas. A previsão utiliza regressão multivariada onde um histórico consistente a suporta, com análise de cenários para regiões ou formatos mais recentes onde as séries históricas são curtas. Entradas ilustrativas incluem população e gastos domiciliares, despesas com alimentos e bebidas, preço e mix no varejo, crescimento de canais e sinais de adoção de categorias. As participações de segmento são derivadas de divisões de categorias publicadas quando disponíveis e, caso contrário, da disponibilidade relativa de produtos, divulgações de portfólio de empresas, presença no varejo e estimativas de respondentes, verificadas para que as participações permaneçam coerentes dentro de cada classificação. Especialistas primários podem revisar se os fatores selecionados, as premissas de preço e volume e as mudanças esperadas de participação se adequam às condições do mercado local, enquanto entradas conflitantes ou ausentes são mantidas como faixas e reconciliadas em relação a indicadores públicos independentes antes que as previsões sejam definidas.
Ciclo de Validação e Atualização de Dados
Os analistas triangulam os valores de mercado e as participações de segmento em relação a sinais independentes de empresas, despesas no varejo, comércio e regulatórios, e sinalizam movimentos incomuns de ano a ano, participações discrepantes e variações materiais em relação a estimativas anteriores para revisão. Um segundo analista verifica as definições de fontes, unidades, geografia, cálculos e a explicação de cada ajuste, e o revisor principal resolve anomalias abertas antes da aprovação. Os respondentes são recontactados quando uma resposta material conflita com novas evidências ou deixa uma questão-chave de preço, volume ou escopo sem resolução. O conjunto de dados é atualizado anualmente, revisado entre ciclos quando um evento material altera a demanda ou o acesso, e submetido a uma nova revisão de fontes e cálculos imediatamente antes da entrega.
Tamanho do Mercado Global de Bebidas Saudáveis da Mordor Intelligence Medido em Relação a Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nas entradas utilizadas para modelar a demanda. O mercado global de bebidas saudáveis mede os gastos anuais do consumidor em bebidas não alcoólicas posicionadas com um benefício de saúde ou bem-estar a preços de varejo.
Os principais fatores de divergência incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. As entradas ilustrativas incluem população e gastos domiciliares, despesas com alimentos e bebidas, preço e mix no varejo, crescimento de canais e sinais de adoção de categorias.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 151,9 bilhões de USD (2027) | |
| Empresa Global de Pesquisa de Mercado A | 19,37 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 87,2% abaixo do valor de 2027 deste relatório de 151,9 bilhões de USD, 2 anos depois. A taxonomia de produtos publicada é mais seletiva do que o limite do relatório, e sua base de 2025 é anterior ao ano de comparação de 2027. |
| Empresa Global de Pesquisa de Mercado B | 42,35 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 72,1% abaixo do valor de 2027 deste relatório de 151,9 bilhões de USD, 2 anos depois. Sua taxonomia de tipos publicada agrupa o mercado em menos categorias nomeadas, e sua base de 2025 é anterior ao ano de comparação de 2027. |
Os analistas da Mordor Intelligence triangulam os valores de mercado e as participações de segmento em relação a sinais independentes de empresas, despesas no varejo, comércio e regulatórios, e sinalizam movimentos incomuns de ano a ano, participações discrepantes e variações materiais em relação a estimativas anteriores para revisão.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho e as perspectivas de crescimento do mercado de bebidas saudáveis?
O tamanho está projetado em 151,9 bilhões de USD em 2027 e 213,5 bilhões de USD até 2032, com um CAGR de 7,04% no período 2027-2032.
Quais fatores sustentam a demanda por bebidas saudáveis?
Prioridades de bem-estar, escolhas com menor teor de açúcar e escrutínio de ingredientes sustentam a demanda. Na pesquisa da EY de 2025 com 1.511 adultos norte-americanos, 52% expressaram disposição para pagar mais por bebidas que apoiem objetivos de saúde e bem-estar.
Qual categoria de produto lidera as vendas de bebidas saudáveis?
Os sucos de frutas e vegetais foram o maior segmento de produto, respondendo por 44,68% das vendas em 2026.
Quem são os principais concorrentes no mercado de bebidas saudáveis?
Os principais concorrentes incluem PepsiCo Inc., The Coca-Cola Company, Nestlé S.A., Danone S.A. e Red Bull GmbH.
O que poderia restringir o crescimento no setor de bebidas saudáveis?
A proibição planejada de vendas no varejo na Inglaterra tem como alvo bebidas que não sejam chá ou café com mais de 150 mg de cafeína por litro vendidas a menores de 16 anos. Seu início pretendido em 6 de abril de 2027 está sujeito ao escrutínio e aprovação do Parlamento.
Qual região lidera as vendas de bebidas saudáveis e qual tem previsão de crescimento mais rápido?
A América do Norte detinha 36,1% das vendas em 2026. A Ásia-Pacífico tem projeção de crescimento mais rápido, com um CAGR de 8,1% no período 2027-2032.