
Tamanho e Participação do Mercado de Encoders
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
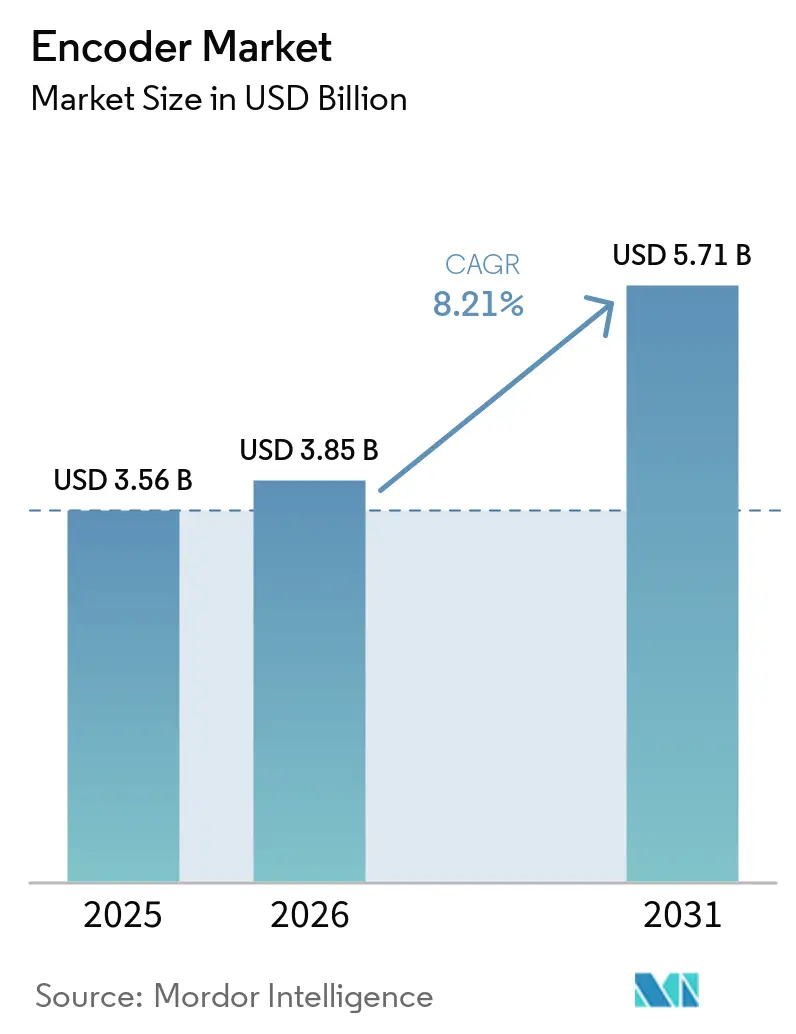
| Tamanho do Mercado (2026) | 3.85 Bilhões de dólares |
| Tamanho do Mercado (2031) | 5.71 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 8.21 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Encoders por Mordor Intelligence
O tamanho do Mercado de Encoders foi avaliado em 3,56 bilhões de USD em 2025 e estima-se que cresça de 3,85 bilhões de USD em 2026 para atingir 5,71 bilhões de USD até 2031, a um CAGR de 8,21% durante o período de previsão (2026-2031).
A automação sustentada no chão de fábrica, a expansão dos robôs colaborativos e o endurecimento das normas de segurança funcional são as principais forças que impulsionam essa expansão. A demanda reprimida por feedback de maior resolução está acelerando a migração de designs incrementais para absolutos, enquanto os módulos integrados de motor-encoder reduzem o tempo de montagem e melhoram o tempo médio entre falhas. A Ásia-Pacífico, liderada pela China, Japão e Índia, contribui com o maior volume de remessas e também registra a taxa de crescimento mais rápida, à medida que os fabricantes regionais ampliam as linhas de embalagem de precisão, eletrônicos e máquinas-ferramenta. Os fornecedores europeus estabelecidos mantêm a liderança em produtos ópticos de sub-mícron, mas as soluções de CI magnético em rápida melhoria provenientes de Suzhou e Shenzhen ampliaram a concorrência global de preços e levaram muitos compradores a considerar alternativas híbridas ou indutivas.
Principais Conclusões do Relatório
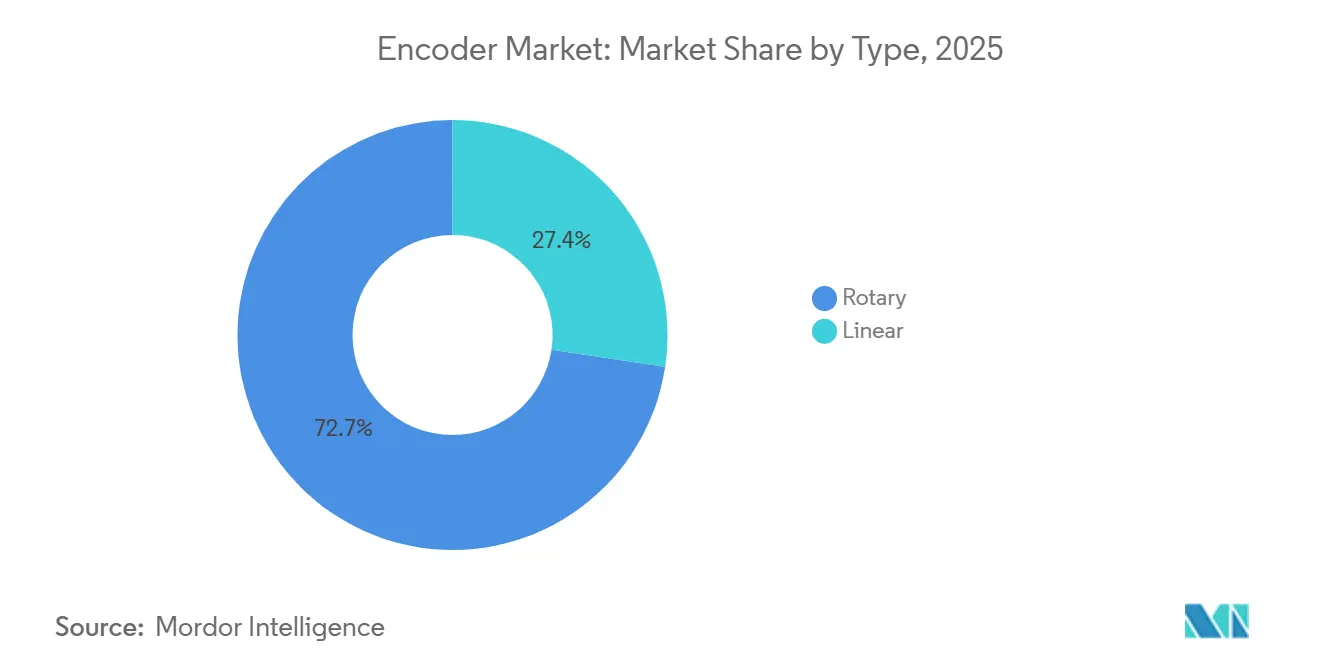
- Por tipo de produto, os dispositivos rotativos detinham 72,65% da participação do mercado de encoders em 2025, enquanto os encoders lineares registraram o CAGR mais rápido, de 9,28%, até 2031.
- Por tecnologia, os sistemas ópticos lideraram com 51,85% da receita em 2025, enquanto os designs magnéticos registraram o maior crescimento, de 10,17%, até 2031.
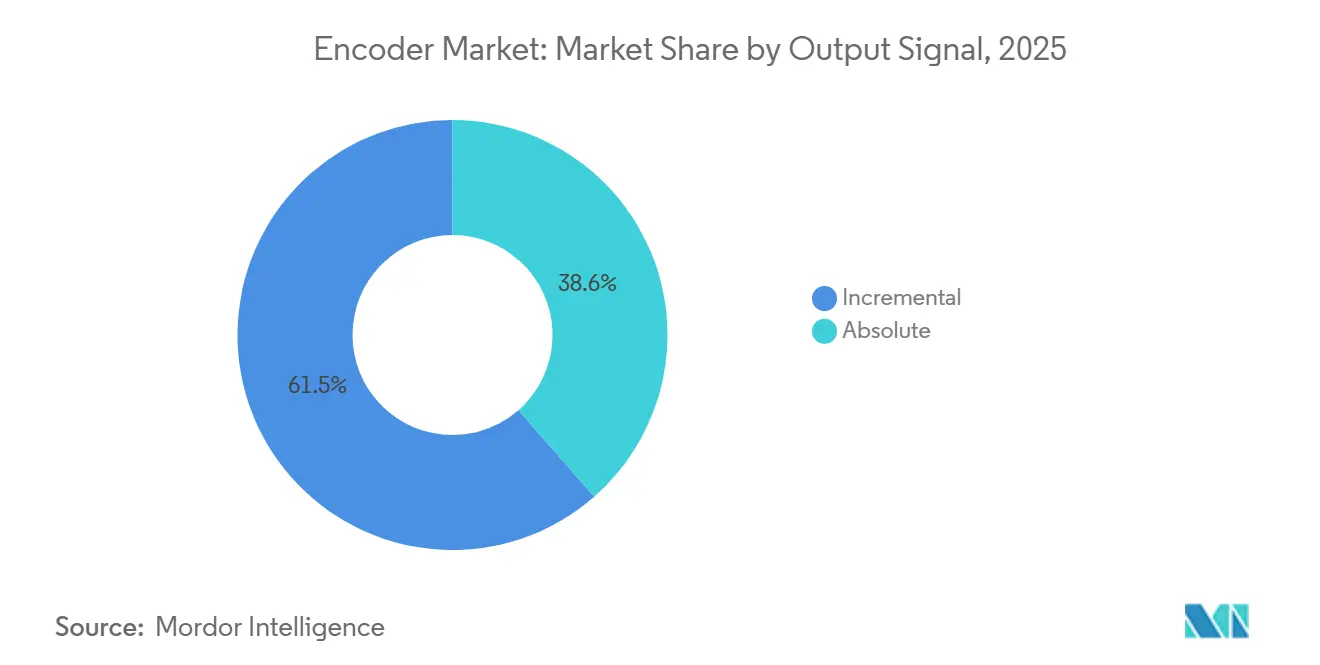
- Por sinal de saída, as unidades incrementais representaram 61,45% do tamanho do mercado de encoders em 2025, enquanto os encoders absolutos cresceram 9,62% ao ano.
- Por setor de usuário final, a automação industrial representou 38,55% da receita de 2025, enquanto os dispositivos médicos representaram a aplicação de crescimento mais rápido, com um CAGR de 12,11%.
- Por geografia, a Ásia-Pacífico representou 35,25% das vendas globais em 2025 e está projetada para manter um CAGR de 9,45% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Adoção de robôs colaborativos na União Europeia | +0.6% | Europa Ocidental e do Norte | Médio prazo (2-4 anos) |
| Linhas de embalagem inteligente na China | +0.8% | China, Taiwan | Curto prazo (≤2 anos) |
| Normas de segurança SIL 2/3 no Japão | +0.5% | Japão | Longo prazo (≥4 anos) |
| Expansão de máquinas CNC impulsionada pelo PLI na Índia | +0.4% | Índia | Médio prazo (2-4 anos) |
| Migração da robótica médica dos EUA para módulos integrados de motor-encoder | +0.5% | Estados Unidos | Curto prazo (≤2 anos) |
| Demanda de litografia de semicondutores por retroalimentação sub-nanométrica | +0.7% | Fábricas de nível 1 globais | Longo prazo (≥4 anos) |
| Fonte: Mordor Intelligence | |||
Adoção de robôs colaborativos na União Europeia
O uso mais amplo de cobôs em plantas alemãs, francesas e nórdicas requer retroalimentação de sub-mícron para garantir uma interação segura entre humanos e robôs. Os fabricantes de equipamentos originais agora especificam encoders com resolução de 1 nm e precisão de sistema de ±4 µm para atender às normas de limitação de força, permitindo que os robôs detectem o menor contato e parem em milissegundos. A óptica absoluta de alta resolução, como a linha RESOLUTE da Renishaw, atende a esses limites e suporta velocidades de até 100 m/s, permitindo que os fornecedores de automação aumentem o rendimento sem comprometer a proteção dos trabalhadores. A implantação mais ampla de sistemas em conformidade com ISO/TS 15066 está, portanto, elevando os preços médios de venda no mercado de encoders, mesmo com o aumento dos volumes unitários [1].
Linhas de embalagem inteligente da China
Empresas de embalagem de eletrônicos e produtos farmacêuticos na China operam linhas que posicionam peças com tolerâncias abaixo de 100 nm enquanto ciclam centenas de unidades por minuto. Vibração, flutuação térmica e partículas em suspensão no ar forçam os construtores de linhas a combinar escalas ópticas com invólucros robustos ou a migrar para formatos indutivos que ainda oferecem precisão em escala nanométrica. Cada projeto de expansão normalmente especifica múltiplos eixos de retroalimentação, de modo que o crescimento neste segmento aumenta materialmente as remessas de encoders. Os subsídios provinciais para fábricas totalmente automatizadas amplificam a demanda ao reduzir as barreiras de capital para fabricantes de médio porte.
Normas de segurança funcional (SIL 2/3) nas indústrias de processo japonesas
Instalações químicas e farmacêuticas no Japão devem agora comprovar conformidade com os mandatos SIL 2/3, que garantem o desligamento seguro caso qualquer componente individual falhe. Os encoders com trilhas redundantes e diagnósticos integrados ganham participação porque adquirem posição absoluta na inicialização e validam a integridade do sinal em tempo real. O conjunto de regras estimula a substituição antecipada de unidades incrementais legadas, aumentando a receita média por instalação e fortalecendo o mercado de encoders em um país já conhecido por sua alta densidade de automação.
Crescimento de máquinas-ferramenta CNC apoiado pelo PLI na Índia
O programa de Incentivo Vinculado à Produção da Índia mobilizou USD 19,3 bilhões (₹1,61 lakh crore) de capital comprometido e criou mais de 1,15 milhão de empregos nos setores de eletrônicos, dispositivos médicos e linhas automotivas. Os fabricantes de máquinas CNC que respondem a novos pedidos domésticos estão equipando novos fusos e motores lineares com encoders rotativos de alta precisão para manter tolerâncias de peças em nível de mícron. O consequente aumento na demanda unitária apoia a montagem local de subcomponentes de encoders e atrai fornecedores estrangeiros a aumentar o fornecimento indiano [2].
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Falhas de encoders ópticos induzidas por poeira | -0.3% | Corredores de aço e cimento da ASEAN | Curto prazo (≤2 anos) |
| Erosão de preços de CI magnético de baixo custo | -0.4% | Automação de médio porte global | Médio prazo (2-4 anos) |
| Controles de exportação dos EUA e da União Europeia sobre encoders de ultraprecisão | -0.2% | China continental | Curto prazo (≤2 anos) |
| Prêmio de preço remanescente dos encoders absolutos | -0.2% | Global | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Falhas por contaminação óptica em siderúrgicas da ASEAN com alta concentração de poeira
A deposição de partículas em baias de alto-forno obstrui os discos de código tradicionais, levando à perda súbita de posição e a paralisações não programadas. Os gerentes de instalações agora migram para sensores magnéticos ou indutivos que toleram detritos sem sacrificar o tempo de atividade, reduzindo a demanda de reposição de modelos ópticos e desacelerando marginalmente a receita do mercado de encoders em nichos de indústria pesada [3].
Encoders de CI magnético de baixo custo de Suzhou e Shenzhen impulsionando a erosão de preços
Os avanços em nível de fundição permitem que empresas chinesas sem fábrica própria ofereçam encoders de chip único de 10 a 12 bits a uma fração dos preços legados. Os clientes de automação geral adotam essas peças para esteiras transportadoras e braços de pegar e colocar, onde a resolução máxima é menos crítica. O maior fornecimento exerce pressão descendente sobre os preços médios de venda em todo o mundo, reduzindo as margens brutas e limitando a expansão da receita no curto prazo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
Dominância rotativa reforçada pela aceleração linearOs dispositivos rotativos representaram 72,65% da receita do mercado de encoders em 2025, uma vez que praticamente todo servomotor e junta de robô requer feedback angular. Sua base consolidada, ampla variedade de tamanhos de eixo até 2031, à medida que os steppers de semicondutores, estágios de litografia e mesas de acionamento direto priorizam, e a compatibilidade direta com acionamentos disponíveis no mercado mantêm a demanda aquecida. Os encoders lineares, no entanto, registram um CAGR de 9,28% até 2031, à medida que os steppers de semicondutores, estágios de litografia e mesas de acionamento direto priorizam a translação sem atrito. O tamanho do mercado de encoders para soluções lineares está projetado para crescer de 973,66 milhões de USD em 2025 para 1,48 bilhão de USD em 2031, impulsionado por fabricantes de máquinas-ferramenta que substituem conjuntos de fuso de esferas por deslizadores de mancal a ar ou levitação magnética. O crescimento na manufatura aditiva também favorece escalas lineares que fornecem controle de eixo z em malha fechada com granularidade sub-mícron.
O uso emergente de designs fechados, como o FORTiS da Renishaw, reduz o tempo de inatividade em centros de usinagem ricos em refrigerante, enquanto variantes de ultra-alto vácuo capturam participação em câmaras de litografia EUV. Embora as retrofits sustentem os volumes rotativos, os equipamentos de capital de nova construção incorporam cada vez mais encoders rotativos de sensor duplo para posição do fuso e lineares para movimento do carro, aumentando as remessas gerais do mercado de encoders sem canibalizar nenhuma das subcategorias.
Por Tecnologia:
Precisão óptica versus resiliência magnéticaOs encoders ópticos mantiveram 51,85% da receita em 2025, impulsionados por modelos de resolução de 1 nm exigidos em steppers de wafer, máquinas de medição por coordenadas e cobots de alta qualidade. A participação do mercado de encoders para unidades ópticas pode diminuir marginalmente até 2031, à medida que as opções magnéticas reduzem a diferença histórica de resolução. Os dispositivos magnéticos se expandem a um CAGR de 10,17% porque suportam névoa de óleo, poeira e amplas variações de temperatura, reduzindo o custo total de propriedade em aplicações de aço, mineração e turbinas eólicas. Os magnéticos absolutos sem bateria lançados recentemente pela Nidec ampliam ainda mais os casos de uso ao eliminar supercapacitores e ciclos de manutenção.
As plataformas capacitivas e indutivas ocupam nichos bem definidos: os encoders capacitivos resistem à interferência eletromagnética para leitos de ressonância magnética e implantadores de íons de semicondutores, enquanto as soluções indutivas prosperam em zonas de grau alimentício ou de lavagem graças a invólucros totalmente selados. Os fornecedores dedicam recursos de P&D a pilhas híbridas que combinam faixas de código óptico com trilhas de referência magnética, lidando com alto desalinhamento axial sem perda de repetibilidade nanométrica. Essa convergência deve manter a diferenciação do mercado de encoders centrada em firmware, diagnósticos e conectividade, em vez de física de sensoriamento pura.
Por Sinal de Saída:
Absoluto ganhando impulso sobre o incrementalOs encoders incrementais lideraram as remessas de unidades em 2025 porque os CLPs e os inversores de frequência variável já suportam entradas em quadratura e porque os dispositivos custam 15%-20% menos. No entanto, os formatos absolutos registram um CAGR de 9,62%, superando todas as outras categorias, uma vez que os usuários não podem se dar ao luxo de realizar homing após perda de energia em armazéns sem luz ou salas cirúrgicas. O tamanho do mercado de encoders para modelos absolutos está projetado para aumentar de 1,37 bilhão de USD em 2025 para 2,25 bilhões de USD em 2031. Os prêmios de preço estão caindo à medida que os ASICs magnéticos de volta única integram a contagem de múltiplas voltas por meio de coleta de energia, enquanto os discos ópticos de alta qualidade agora compartilham matrizes de fotodiodos em duas trilhas para conservar a lista de materiais.
A varredura indutiva de próxima geração da Heidenhain fornece saída de 22 bits em um pacote de flange de 35 mm, adequado para robôs colaborativos e selecionadores delta onde as restrições de envelope são rígidas. À medida que os orçamentos de equipamentos de capital incorporam cada vez mais o tempo de inatividade nos modelos de custo do ciclo de vida, a capacidade dos encoders absolutos de iniciar a partir do repouso com plena consciência posicional frequentemente justifica a despesa inicial adicional.
Por Indústria do Usuário Final:
Espinha dorsal industrial encontra a inovação médicaA manufatura discreta capturou 38,55% da receita de 2025, sustentada por linhas de produção automotiva, de eletrodomésticos e de eletrônicos que implantam centenas de eixos por local. O crescimento permanece vinculado ao aperto das metas de tempo de ciclo e ao maior rendimento na primeira passagem, ambos beneficiados pelo feedback de posição em tempo real. O setor de encoders encontra oportunidade incremental em dispositivos médicos, onde robôs cirúrgicos, gantries de tomografia computadorizada e bombas de infusão devem rastrear o movimento dentro de faixas sub-milimétricas. A adoção médica registra um CAGR de 12,11% à medida que hospitais nos Estados Unidos e na Europa Ocidental aceleram a implantação de salas cirúrgicas digitalizadas.
Os trens de força de veículos elétricos sustentam um fluxo constante de unidades para resolvers e encoders de eixo de motor, especialmente na China, onde os fabricantes de equipamentos originais locais enviam milhões de motores elétricos anualmente. Os fabricantes de semicondutores representam um pool menor, mas de alta margem, porque cada scanner de litografia pode incorporar mais de 120 encoders lineares e rotativos, muitos com preços muito acima dos níveis de commodities. Em todos esses segmentos verticais, a integração com protocolos Ethernet industrial e firmware de manutenção preditiva emerge como um diferenciador-chave.
Análise Geográfica
Mercado de Encoders na APAC
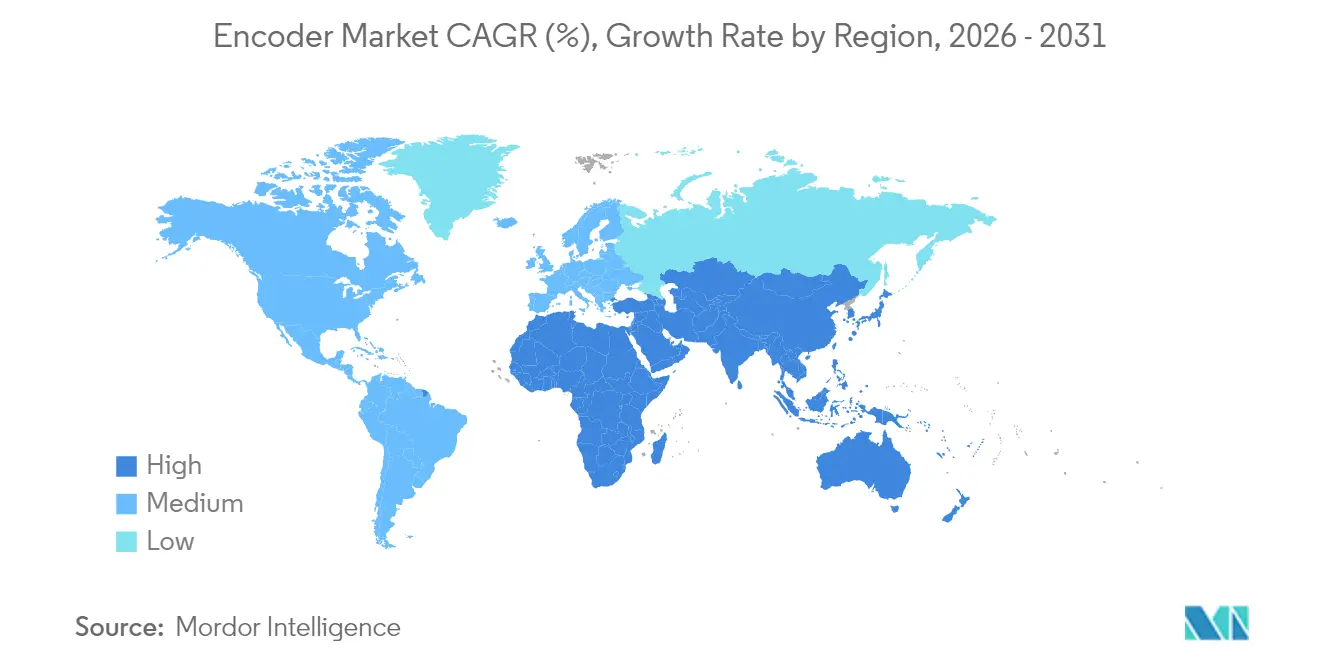
A Ásia-Pacífico liderou com 35,25% da receita global em 2025 e sustenta um CAGR de 9,45% até 2031. O apoio político da China para fábricas inteligentes e fábricas de semicondutores compostos continua a canalizar pedidos de encoders para as províncias costeiras. A base instalada de robôs no Japão ultrapassa 420 unidades por 10.000 trabalhadores, mantendo a demanda resiliente por componentes de feedback com classificação SIL que se encaixam em perfis de servo legados. O tranche do PLI da Índia impulsiona os ganhos incrementais mais rápidos, com pedidos de encoders vinculados a novas linhas de CNC, PCB e dispositivos médicos financiadas pelo programa. O tamanho do mercado de encoders na Ásia-Pacífico, portanto, avança de 1,26 bilhões de USD em 2025 para 2,16 bilhões de USD em 2031.
Mercado de Encoders na América do Norte e Europa
A América do Norte e a Europa juntas representam aproximadamente metade do faturamento de 2025, impulsionadas pela aeroespacial, robótica médica e usinagem de precisão. Os Estados Unidos ancoram a demanda de grau clínico: a plataforma cirúrgica OTTAVA da Johnson & Johnson MedTech integra encoders ópticos ultracompactos em cada braço robótico para garantir repetibilidade sub-milimétrica. Os fornecedores alemães e suíços exportam escalas de alta precisão para todo o mundo, consolidando o papel da Europa como um hub de inovação, mesmo com os volumes de unidades migrando para o Leste. Os subsídios da UE para a implantação de robôs colaborativos canalizam receita para soluções de feedback de classe de 1 nm, elevando o preço médio de venda em toda a região.
Mercado de Encoders na América Latina e MEA
A América Latina e o Oriente Médio e África permanecem regiões contribuintes menores, mas registram crescimento constante de um dígito à medida que plantas industriais existentes modernizam esteiras automatizadas, paletizadoras e linhas de engarrafamento. Montadoras automotivas brasileiras e fornecedores Tier-1 mexicanos agora adicionam encoders magnéticos a acionamentos de motores como parte de reformulações mais amplas da Indústria 4.0. Produtores de petróleo dos estados do Golfo especificam designs indutivos e magnéticos robustecidos, classificados para temperatura ambiente de 125 °C e certificados para zonas Classe 1 Div 2. Essa adoção diversifica o mercado global de encoders e protege os fornecedores contra desacelerações cíclicas em qualquer geografia específica.
Panorama regulatório
A codificação de vídeo é moldada principalmente por especificações internacionais de codecs e regras de sistemas de transmissão regionais que determinam quais fluxos de bits, perfis e restrições de conformidade são permitidos para distribuição. Em janeiro de 2026, a ITU-T aprovou a Rec. H.266 (VVC) e atualizou a Rec. H.265 (HEVC, V11), criando uma base formal para fornecedores e operadores de plataformas que precisam de implementações alinhadas a padrões e testes de interoperabilidade em fluxos de trabalho de contribuição e entrega.
Os ecossistemas de radiodifusão e banda larga avançaram em conjunto com essas bases de codecs em 2026, por meio de especificações de sistema atualizadas. A DVB lançou a A001 Rev. 23 (TS 101 154) em fevereiro de 2026 para definir requisitos técnicos para codificação de vídeo e áudio em aplicações de radiodifusão e banda larga, e a ATSC aprovou as versões atualizadas A/345 (VVC Video) e A/341 (HEVC) para os sistemas ATSC 3.0 em abril de 2026. Ao mesmo tempo, a manutenção do AVC pela ISO/IEC continua, com a ISO/IEC 14496-10:2025 (AVC) acompanhada quanto ao status de revisão até julho de 2026, reforçando as necessidades contínuas de conformidade para implantações com grande presença de AVC legado, ao lado das novas implementações de HEVC e VVC.
Cenário Competitivo
A disputa por participação permanece aberta, sem nenhuma empresa superando 15% da receita global. Líderes europeus como Renishaw, Heidenhain e Baumer protegem nichos de alta precisão lançando saídas digitais com múltiplos protocolos, variantes de segurança funcional e firmware de automonitoramento. Os conglomerados japoneses Omron e Panasonic focam na integração mecatrônica que reduz o tempo de comissionamento para clientes fabricantes de equipamentos originais. Enquanto isso, desafiantes chineses, incluindo Shanghai SICK, HONTKO e várias casas de CI de Suzhou, inundam o espaço de automação de médio porte com produtos de sistema em chip magnético de 12 bits que reduzem os custos de componentes em 30% em comparação com as unidades ópticas tradicionais.
Os movimentos estratégicos dependem cada vez mais de parcerias de ecossistema. A Heidenhain codesenvolveu matrizes de varredura indutiva com a fabricante de acionamentos Siemens para incorporar retroalimentação de posição de alta largura de banda diretamente dentro dos invólucros de servo. A Renishaw colabora com empresas de impressão 3D em metal para alimentar dados de estágio em tempo real em laços de controle de poça de fusão, elevando a qualidade de construção e abrindo um lucrativo serviço de calibração no mercado secundário. A Nidec alinha seu novo encoder magnético sem bateria com servomotores internos, apresentando uma pilha de movimento unificada que elimina módulos de energia de backup.
As oportunidades de espaço em branco centram-se na análise de manutenção preditiva. Os fornecedores que coletam estatísticas de sinais de erro, assinaturas de vibração e deriva de temperatura podem alertar os engenheiros de planta sobre falhas iminentes de encoders com várias semanas de antecedência. Adicionar essa camada de percepção permite que os fornecedores vendam assinaturas de software que multiplicam a receita e diferenciam o hardware que, de outra forma, corre o risco de se tornar uma commodity. O mercado de encoders, portanto, migra do simples fornecimento de componentes para plataformas integradas de inteligência de movimento.
Líderes do Setor de Encoders
-
Omron Corporation
-
Dr. Johannes Heidenhain GmbH
-
Rockwell Automation Inc.
-
Honeywell International
-
Pepperl+Fuchs SE
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Encoders Empresas cobertas neste relatório
- Omron Corporation
- Dr. Johannes Heidenhain GmbH
- Honeywell International
- Rockwell Automation Inc.
- Pepperl+Fuchs SE
- Panasonic Holdings Corp.
- Baumer Holding AG
- Sensata Technologies (Hengstler and Dynapar)
- Renishaw plc
- SICK AG
- Maxon Group
- FAULHABER Drive Systems
- Allied Motion Technologies
- AMETEK (Haydon Kerk, Maurey)
- Canon Precision Inc.
- CUI Devices
- TE Connectivity
- Posital FRABA B.V.
- Tamagawa Seiki Co., Ltd.
Oportunidades de mercado e perspectivas futuras
O espaço em branco mais imediato para fornecedores de codificadores é a modernização operacional em pilhas de radiodifusão e streaming, onde as atualizações de padrões em 2026 abrem novas opções de codecs e também exigem reestruturação dos fluxos de trabalho. Com a ATSC publicando as versões atualizadas A/345 (VVC) e A/341 (HEVC) em abril de 2026 e a DVB emitindo a A001 Rev. 23 (TS 101 154) em fevereiro de 2026, radiodifusoras e provedores de serviços têm restrições mais claras para adicionar o VVC e refinar implementações de HEVC, incluindo a capacidade de suportar migrações que precisam coexistir com pipelines consolidados de H.264/AVC.
Uma segunda oportunidade é a transição para codificação e transmissão definidas por software, nativas de nuvem, combinada com operações de mídia assistidas por IA, o que expande o mercado endereçável além de dispositivos dedicados, alcançando computação elástica e arquiteturas híbridas. Em julho de 2026, a Fox Corporation nomeou a Amazon Web Services como sua provedora de nuvem de IA preferencial, integrando o AWS Elemental MediaLive e o AWS Elemental Inference para streaming inteligente e reformatação de conteúdo em tempo real, um sinal concreto de adoção comercial de fluxos de trabalho de codificação habilitados por IA em uma grande operadora de mídia. Separadamente, investimentos do lado da distribuição, como a escolha da SIMBA pelo Broadpeak Advanced CDN em julho de 2026 para uma nova rede de entrega de streaming no Brasil, apontam para demanda por perfis de codificação ajustados para desempenho e custo de entrega em modo ao vivo e sob demanda, incluindo o avanço do Brasil nas escolhas de codecs da TV 3.0 que incorporam o VVC como codec principal.
Desenvolvimentos industriais recentes em Mercado de Encoders
- Julho de 2026: a ifm expandiu sua família de codificadores de segurança RM900S com opções certificadas para máquinas móveis, com suporte a CANopen Safety e níveis SIL2/PLd. A atualização apoia a adoção em aplicações de movimento críticas para segurança, onde diagnósticos de codificadores e interfaces certificadas são necessários para conformidade e disponibilidade da máquina. Também elevou o padrão competitivo para portfólios de codificadores classificados para segurança, à medida que mais fabricantes de equipamentos originais padronizam variantes de segurança funcional.
- Maio de 2026: a HEIDENHAIN destacou novas ofertas de feedback de motor e codificadores na SPS Italia 2026, incluindo o codificador linear indutivo ILC 3019 e atualizações vinculadas ao portfólio de seu grupo corporativo. O foco em soluções indutivas apoia clientes que operam em ambientes propensos à contaminação, onde dispositivos ópticos enfrentam penalidades de confiabilidade. Também reforça o posicionamento da HEIDENHAIN em segmentos de automação de alto desempenho, nos quais detecção robusta e conectividade industrial impulsionam especificações premium.
- Janeiro de 2024: a Renishaw expandiu a família RESOLUTE com variantes de segurança funcional certificadas para aplicações SIL 2/3. A adição de opções de segurança certificadas amplia o uso em ambientes industriais regulamentados que exigem comportamento de parada validado e detecção de falhas. A medida apoia implantações de maior valor em células de automação e sistemas de robôs colaborativos, nos quais a conformidade de segurança é especificada no nível do componente.
Mercado de Encoders Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Para este estudo, o mercado de encoders abrange dispositivos que convertem movimento mecânico ou posição em sinais elétricos que podem ser lidos por sistemas de controle em máquinas, automação de fábricas e equipamentos. O mercado é dimensionado em termos de receita nos principais usos finais e geografias.
Exclusões do escopo: Excluímos controladores de movimento autônomos, CLPs e sistemas completos de servo acionamento quando os encoders estão agrupados e não são precificados como um item de linha distinto.
Visão Geral da Segmentação
- Por Tipo
- Rotativo
- Linear
- Por Tecnologia
- Óptico
- Magnético
- Capacitivo
- Indutivo
- Outras Tecnologias
- Por Sinal de Saída
- Incremental
- Absoluto
- Por Indústria do Usuário Final
- Automotivo
- Eletrônico e Semicondutor
- Industrial
- Têxtil
- Maquinário de Impressão
- Dispositivos Médicos
- Energia e Energia Elétrica
- Aeroespacial e Defesa
- Outras Indústrias do Usuário Final
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Coreia do Sul
- Índia
- Austrália
- Nova Zelândia
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Emirados Árabes Unidos
- Arábia Saudita
- África do Sul
- Restante do Oriente Médio e África
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental começou com a definição do que conta como uma venda de encoder e o que não conta, uma vez que os componentes de encoder são frequentemente embalados em kits de automação maiores. Baseamo-nos em fontes públicas que suportam sinais de produção e demanda, como séries de produção industrial e manufatura do Banco Mundial e da OCDE, estatísticas de comércio do UN Comtrade para fluxos de componentes relevantes e dados da Comissão de Comércio Internacional dos Estados Unidos para contexto de tendências tarifárias e de importação.
Para reduzir as suposições em preços e adoção, também revisamos padrões e referências de aplicação de organismos como IEC e ISO, além de periódicos de engenharia revisados por pares que discutem o uso de encoders em robótica e máquinas-ferramenta. Relatórios anuais de empresas, registros na SEC e apresentações para investidores foram verificados para obter indícios sobre a composição da receita e a exposição ao mercado final, juntamente com sites de associações e imprensa de reputação para comentários sobre ciclos de automação e anúncios de capacidade. Em alguns casos, uma assinatura paga utilizada para finanças e notícias de empresas ajudou a validar estruturas de propriedade e preencher lacunas em divulgações públicas menores. As fontes listadas aqui são apenas ilustrativas, e muitas outras referências públicas foram utilizadas para coleta de dados, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
Entrevistas primárias e pesquisas foram utilizadas para testar o pool de demanda, especialmente onde os encoders são escolhidos como parte do design da máquina em vez de adquiridos como um item de linha separado. Conversamos com uma combinação de fornecedores de componentes, integradores de sistemas de automação e equipes de compras e manutenção em plantas de usuários finais na APAC, EMEA e nas Américas, e então usamos essas informações para confirmar taxas de adoção, movimentação de preços e padrões de substituição.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 33% | CXOs: 15% | APAC: 38% |
| Nível médio: 51% | Líderes funcionais/de unidade: 37% | EMEA: 37% |
| Players menores: 16% | Gerentes: 48% | Américas: 25% |
Dimensionamento e Previsão do Mercado
O dimensionamento foi construído usando uma abordagem de cima para baixo e de baixo para cima, partindo da atividade de automação industrial e maquinário e, em seguida, traduzindo essa atividade em demanda de encoders por meio de premissas de intensidade de uso. Para a construção de cima para baixo, indicadores de produção e comércio foram usados para reconstruir onde os sistemas de movimento estão sendo instalados, e então as taxas de penetração foram aplicadas por uso final para estimar a demanda de unidades, que foi convertida em valor usando faixas de preço típicas.
Para manter o modelo prático, ele se concentra em um pequeno conjunto de drivers mensuráveis, incluindo o sentimento de capex em automação de fábricas, tendências de remessa de máquinas-ferramenta e robótica, a mudança de mix entre encoders incrementais e absolutos, escolhas de tecnologia óptica versus magnética e ciclos de substituição típicos em ambientes de uso severo. Os resultados foram corroborados com aproximações seletivas de baixo para cima, incluindo verificações de ASP amostrado por volume por uso final e verificações de sanidade de receita de fornecedores onde as divulgações estavam disponíveis. Onde os dados estavam ausentes, usamos intervalos conservadores que foram validados por meio de entrevistas.
A previsão utilizou análise de cenários apoiada por opiniões de especialistas, uma vez que os mercados finais, como produção automotiva e produção de eletrônicos, podem oscilar por região. Na etapa final, as premissas sobre preços, mix de tecnologia e adoção foram atualizadas para que a previsão reflita o comportamento de compra mais recente observado durante as discussões de campo.
Ciclo de Validação e Atualização de Dados
A validação foi realizada por meio de múltiplas verificações para que o ruído de fonte única não conduza o resultado. Comparamos as saídas do modelo com sinais independentes, como índices de produção, direção do movimento comercial e comentários publicados sobre investimentos em automação, e então investigamos quaisquer grandes variações antes da aprovação.
Uma segunda revisão analítica é concluída para as premissas-chave, seguida de recontatos seletivos quando um número parece fora de linha para uma região ou uso final. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos materiais, como grandes expansões de plantas, variações cambiais acentuadas ou desacelerações visíveis da demanda. Antes da entrega, um analista realiza uma nova revisão para que os clientes recebam a visão atualizada mais recente.
Dimensionamento do Mercado de Encoders da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os números publicados do mercado de encoders podem parecer muito distantes mesmo quando o hardware subjacente é semelhante. A diferença geralmente decorre de como o escopo é definido, como o preço médio é tratado entre as tecnologias e como o ciclo de demanda é mapeado para os setores de uso final.
A direção da produção manufatureira, o movimento de importação e exportação de componentes relevantes e as verificações de entrevistas sobre taxas de substituição são as evidências que mantêm a estimativa de 2025 da Mordor Intelligence ancorada na receita de dispositivos encoders, com controladores de movimento, CLPs e sistemas servo agrupados excluídos quando não são precificados separadamente. As diferenças também aparecem quando algumas fontes assumem uma expansão mais rápida do ASP em encoders absolutos premium sem corresponder ao que os compradores relatam nos ciclos de sourcing recentes.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 3,56 bilhões de USD (2025) | |
| Consultoria Global A | 3,84 bilhões de USD (2025) | Aplica um mapeamento de aplicação mais amplo que pode tratar o conteúdo de encoder agrupado dentro de montagens de automação maiores como receita autônoma, e também parece usar níveis de preço assumidos mais altos para encoders absolutos premium sem validação consistente baseada em cotações entre os usos finais. |
| Editora do Setor B | 5,34 bilhões de USD (2025) | Provavelmente inclui hardware adjacente de movimento e controle no pool de receita contabilizado, o que eleva o total acima das vendas de dispositivos exclusivamente encoders, e as premissas de timing de moeda do ano base e de mix regional podem inflar ainda mais o valor atual relatado. |
A tabela aponta principalmente para o alinhamento do escopo e a validação de preços como as razões práticas por trás da diferença. Quando os itens contabilizados são restritos a dispositivos encoders e a construção de valor é verificada em relação aos sinais de adoção e substituição, o resultado se torna mais fácil de rastrear e repetir para o planejamento.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do Mercado de Encoders em 2026?
O tamanho do Mercado de Encoders foi avaliado em 3,56 bilhões de USD em 2025 e estima-se que cresça de 3,85 bilhões de USD em 2026 para atingir 5,71 bilhões de USD até 2031, a um CAGR de 8,21% durante o período de previsão (2026-2031).
Quem são os principais players do Mercado de Encoders?
Omron Corporation, Honeywell International, Schneider Electric, Rockwell Automation Inc. e Panasonic Corporation são as principais empresas que operam no Mercado de Encoders.
Qual é a região de crescimento mais rápido no Mercado de Encoders?
Estima-se que a Ásia-Pacífico cresça ao maior CAGR durante o período de previsão (2026-2031).
Quais anos este Mercado de Encoders abrange e qual foi o tamanho do mercado em 2025?
Em 2025, o tamanho do Mercado de Encoders foi estimado em 3,56 bilhões de USD. O relatório abrange o tamanho histórico do Mercado de Encoders para os anos: 2019, 2020, 2021, 2022, 2023 e 2024. O relatório também prevê o tamanho do Mercado de Encoders para os anos: 2026, 2027, 2028, 2029, 2030 e 2031.
Quais anos este Mercado de Encoders abrange e qual foi o tamanho do mercado em 2025?
Em 2025, o tamanho do Mercado de Encoders foi estimado em USD 3,85 bilhões. O relatório abrange o tamanho histórico do Mercado de Encoders para os anos: 2019, 2020, 2021, 2022, 2023 e 2024. O relatório também prevê o tamanho do Mercado de Encoders para os anos: 2026, 2027, 2028, 2029, 2030 e 2031.