
Tamanho e Participação do Mercado de Serviços de Restauração após Desastres
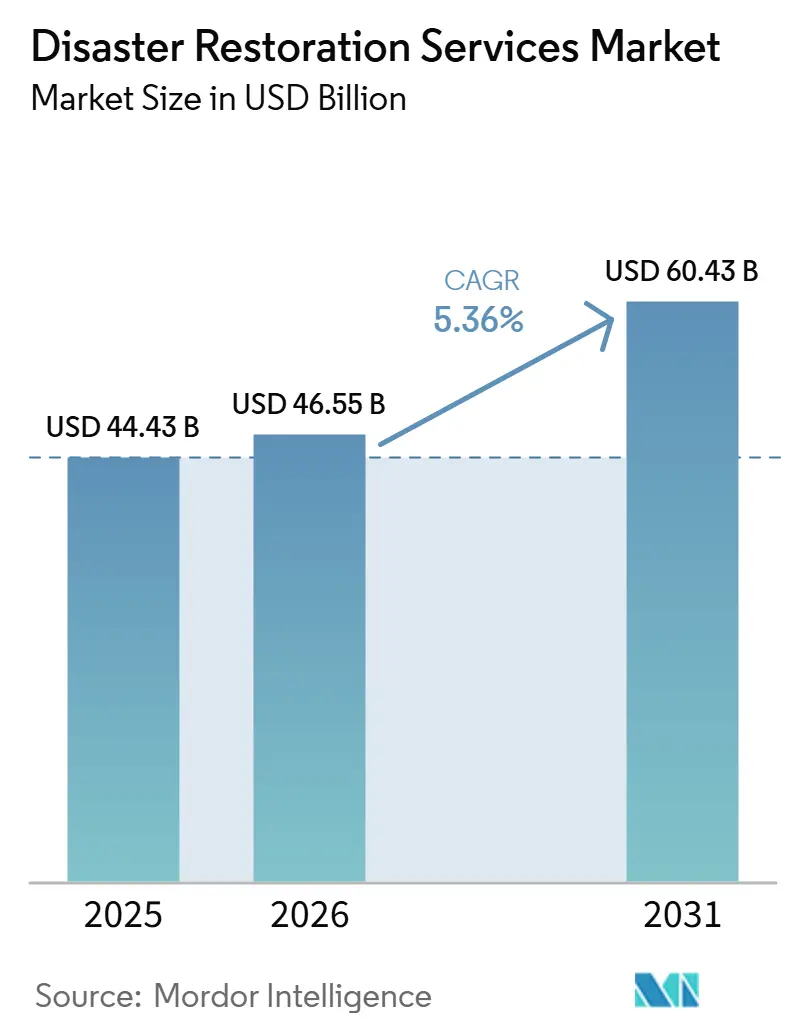
Análise do Mercado de Serviços de Restauração após Desastres por Mordor Intelligence
O tamanho do mercado de serviços de restauração após desastres é estimado em 46,55 bilhões de USD em 2026 e projetado em 49,05 bilhões de USD em 2027, atingindo 62,96 bilhões de USD até 2032, crescendo a um CAGR de 5,12% de 2027 a 2032.
A exposição a condições climáticas extremas gera demanda por recuperação de propriedades, enquanto os fluxos de trabalho vinculados a seguradoras moldam o acesso às atribuições de restauração. Nos Estados Unidos, os danos causados pela fumaça de incêndios florestais em residências californianas que sobreviveram ilustram uma tarefa de recuperação residencial que vai além da reconstrução de propriedades destruídas. Restrições de mão de obra e pressão sobre os custos de insumos podem retardar a conclusão dos trabalhos e limitar o valor que os contratados retêm com os serviços adicionais. Redes regionais que absorvem operadores locais podem ampliar as capacidades de reparo disponíveis por meio de sua estrutura de entrega existente. A conclusão da remediação de fumaça em residências sobreviventes depende, portanto, da coordenação de trabalhos especializados de recuperação com as equipes e margens necessárias para sustentá-los.
Principais Conclusões do Relatório
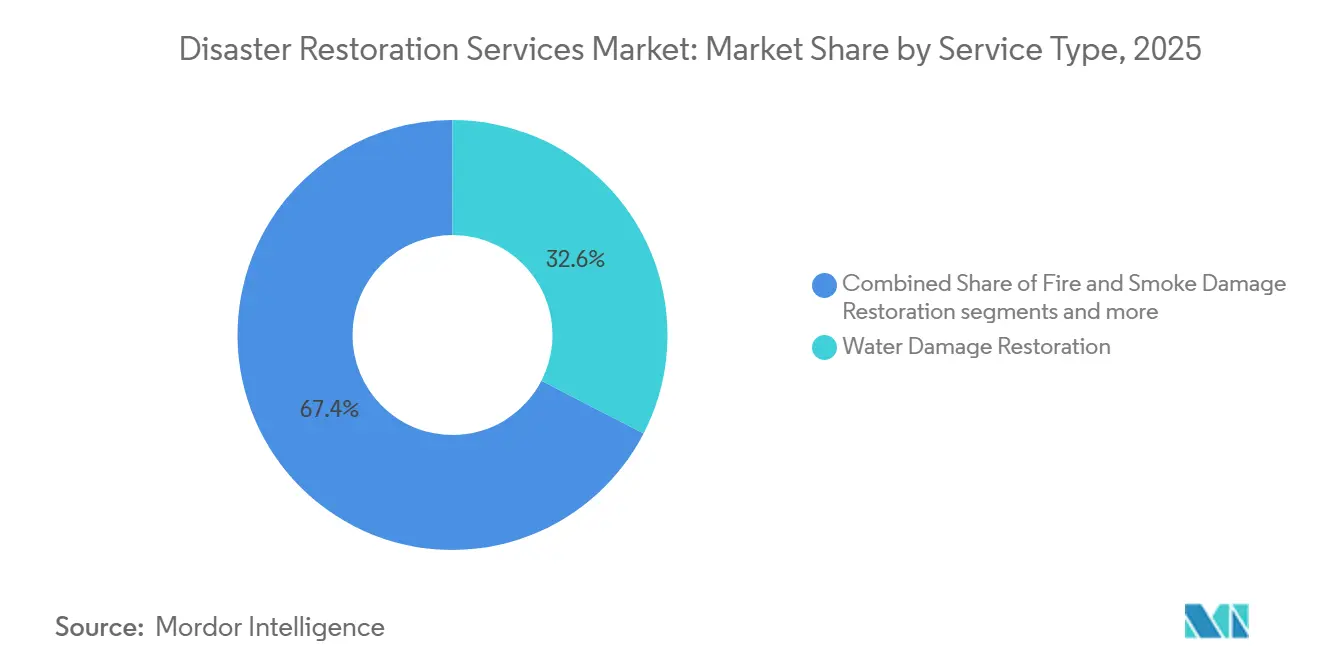
- Por tipo de serviço, a restauração de danos por água liderou com uma participação de 32,4% no mercado de serviços de restauração após desastres em 2026, enquanto a categoria outros, incluindo restauração de conteúdo, remoção e embalagem, limpeza e armazenamento, deve crescer mais rapidamente a um CAGR de 6,5% de 2027 a 2032.
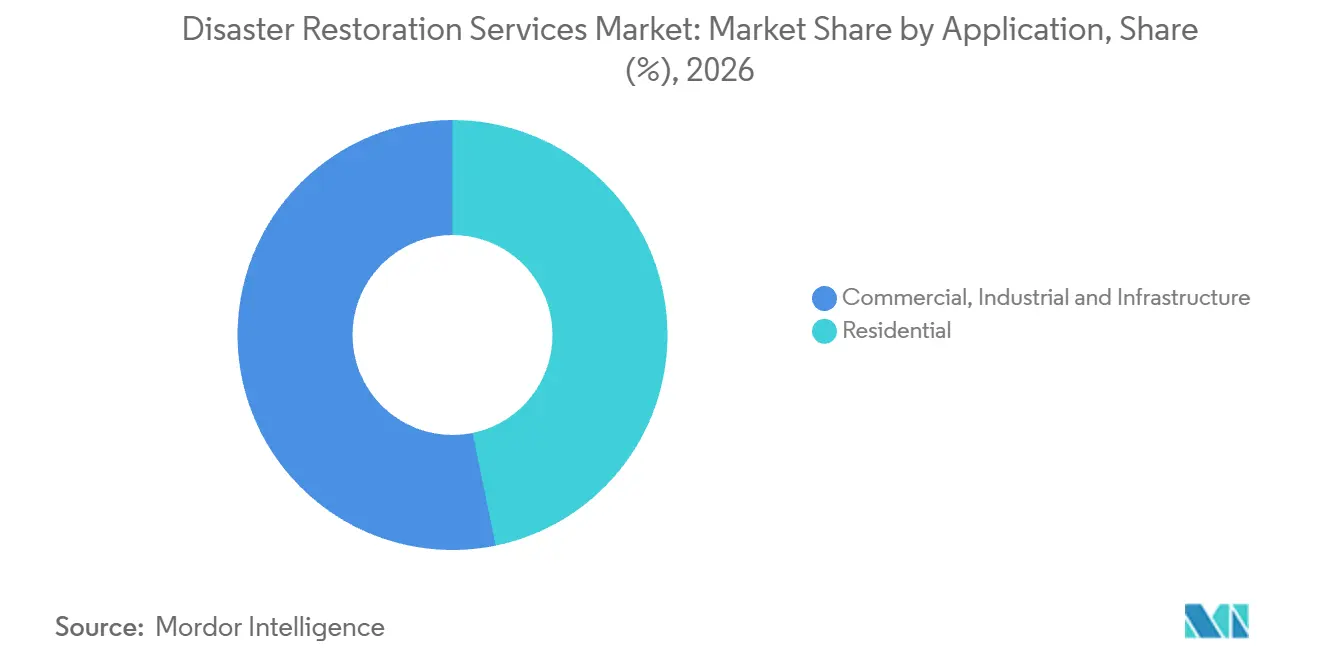
- As aplicações comerciais, industriais e de infraestrutura detiveram uma participação de 53,22% no tamanho do mercado de serviços de restauração após desastres em 2026, enquanto o segmento residencial deve crescer mais rapidamente a um CAGR de 5,3% de 2027 a 2032.
- Entre os tipos de clientes/pagadores, os trabalhos de restauração financiados por seguros lideraram com 51,84% dos gastos em 2026, e os trabalhos financiados pelo setor público e pelo governo devem crescer mais rapidamente a um CAGR de 5,4% de 2027 a 2032.
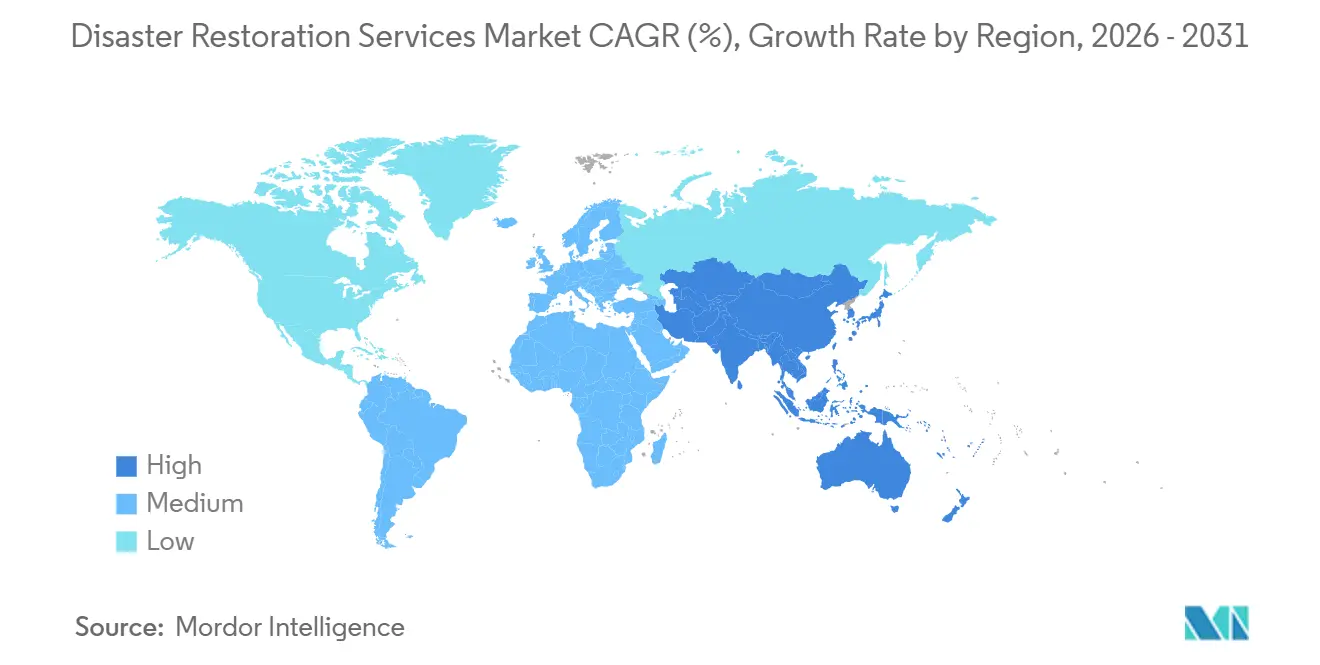
- Geograficamente, a América do Norte liderou com 44,98% dos gastos com serviços em 2026, enquanto a Ásia-Pacífico deve crescer mais rapidamente a um CAGR de 6,05% de 2027 a 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Fator Impulsionador | Impacto (~) % na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento de Eventos Climáticos Extremos Impulsionado pelas Mudanças Climáticas | +4% | América do Norte e Atlântico Norte | Curto prazo (≤ 2 anos) |
| Sensores IoT Preditivos Apoiam Contratos Proativos | +0.9% | Estados Unidos da América | Médio prazo (2-4 anos) |
| Digitalização de Plataformas de Seguros Acelera o Fluxo de Leads | +1.4% | Estados Unidos da América | Curto prazo (≤ 2 anos) |
| Expansão de Franquias em Cidades Secundárias Pouco Atendidas | +1.1% | Texas, Flórida, Colorado, Ohio, Kentucky e Califórnia | Médio prazo (2-4 anos) |
| Demanda ESG por Produtos Químicos Sustentáveis e de Baixa Toxicidade | +0.2% | Grã-Bretanha e Irlanda do Norte | Longo prazo (≥ 4 anos) |
| Financiamento Governamental para Resiliência em Programas de Retrofit | +0.5% | Províncias e territórios do Canadá | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento de Eventos Climáticos Extremos Impulsionado pelas Mudanças Climáticas
Em 2025, inundações, tempestades convectivas severas e incêndios florestais causaram 166 bilhões de USD em perdas mundiais, superando as médias ajustadas pela inflação de 10 e 30 anos.[1] A Munich Re afirmou que muitos eventos extremos ocorridos naquele ano foram provavelmente influenciados pelas mudanças climáticas. A empresa também relatou amplo consenso científico de que esses riscos estão se tornando mais graves e frequentes em muitas partes do mundo. Esses riscos criam atribuições de recuperação distintas para propriedades danificadas, conectando o conjunto misto de perdas com mais de uma necessidade de serviço de restauração. Os prestadores podem ampliar seu trabalho endereçável combinando a capacidade de recuperação de perdas por água e por incêndio em um mesmo portfólio de serviços.
Sensores IoT Preditivos Apoiam Contratos Proativos
O serviço Escape of Water da Crawford nos Estados Unidos utiliza sensores IoT para detectar vazamentos e conectar alertas com o despacho de mitigação e restauração por meio de sua rede de contratados. A vinculação da detecção ao despacho oferece aos prestadores de restauração um caminho para as atribuições de danos quando um vazamento é identificado. Para o proprietário de um imóvel, a conexão útil é entre o alerta e uma equipe capaz de tratar os danos resultantes. A oportunidade de receita reside na resposta de mitigação e restauração, com o monitoramento servindo como canal de entrada. Como a Crawford atribui contratados de restauração de sua rede preferencial após um alerta, a participação na rede é o caminho pelo qual as empresas de restauração acessam esses trabalhos.
Digitalização de Plataformas de Seguros Acelera o Fluxo de Leads
A infraestrutura digital de atribuição pode tornar uma rede de restauração mais utilizável pelas seguradoras ao conectar o trabalho de reparo a um fluxo de trabalho compartilhado. Em 1º de junho de 2026, a Crawford Contractor Connection informou que o fluxo de trabalho da Helixco estava totalmente operacional em seu programa comercial de reparo gerenciado e em expansão nacional em projetos complexos de reparo e restauração comercial. A Crawford opera o programa, enquanto a Helixco fornece a plataforma tecnológica da rede de contratados. Para os contratados, o fluxo de trabalho compartilhado conecta a entrega de reparos com as seguradoras e as equipes de programa envolvidas em um projeto complexo. O valor comercial da plataforma é conectar os contratados com os programas de reparo vinculados a seguradoras, tornando a participação no programa um canal de distribuição para serviços em projetos complexos.
Expansão de Franquias em Cidades Secundárias Pouco Atendidas
O crescimento de franquias pode tornar os serviços de restauração acessíveis a proprietários de imóveis em territórios locais adicionais. A ServiceMaster Restore abriu 25 unidades de franquia em 2025 e expandiu sua cobertura pelo Texas, Flórida, Colorado, Ohio, Kentucky e Califórnia. A PuroClean recebeu 16 novos franqueados no primeiro trimestre de 2025 para territórios de serviço planejados, incluindo Davenport, Iowa, e Lakeville, Minnesota. As unidades concluídas oferecem aos proprietários um ponto de entrada local para contratar serviços de recuperação de danos, ampliando o alcance da rede além de seus pontos de venda existentes. O recrutamento de proprietários representa cobertura adicional potencial, com a disponibilidade do serviço condicionada às inaugurações. As inaugurações ampliam o alcance geográfico da oferta de restauração da marca, oferecendo aos proprietários de imóveis nos territórios adicionados mais uma rota local para contratar serviços de recuperação.
Análise de Impacto das Restrições*
| Restrição | Impacto (~) % na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escassez de Mão de Obra Qualificada Prolonga os Tempos de Resposta | -1.2% | Estados Unidos da América | Curto prazo (≤ 2 anos) |
| Volatilidade nos Custos de Materiais e Combustível Comprime as Margens | -0.9% | Estados Unidos da América | Curto prazo (≤ 2 anos) |
| A Prevenção Habilitada por IA Pode Canibalizar a Receita Reativa | -0.3% | Estados Unidos da América | Longo prazo (≥ 4 anos) |
| Atrasos na Liquidação de Sinistros de Seguros Comprometem o Fluxo de Caixa | -0.6% | Los Angeles, Califórnia | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Escassez de Mão de Obra Qualificada Prolonga os Tempos de Resposta
A escassez de mão de obra restringe o volume de trabalho de restauração quando os trabalhos existentes ocupam equipes escassas por períodos mais longos. A pesquisa realizada pela Contractor Connection nos Estados Unidos em 2026 constatou que os desafios do mercado de trabalho afetaram os negócios de 86% dos contratados de restauração respondentes.[2] A pesquisa constatou que 73% relataram impactos operacionais, mais frequentemente por meio de ciclos de trabalho mais longos. Para um operador que enfrenta essa restrição, aceitar mais uma atribuição de propriedade danificada pode aumentar a carga de trabalho sem criar a capacidade de mão de obra necessária para concluí-la. Um conjunto maior de atribuições, portanto, oferece benefício comercial limitado se as mesmas equipes precisarem dividir seu tempo entre mais reparos inacabados. A restrição pode deixar os proprietários de imóveis aguardando a conclusão enquanto os contratados carregam trabalhos que ainda não podem ser convertidos em serviços de restauração entregues.
Volatilidade nos Custos de Materiais e Combustível Comprime as Margens
A inflação de materiais pode restringir os trabalhos de restauração que um contratado pode aceitar com lucratividade quando os modelos de preços ficam defasados em relação aos seus custos. Na pesquisa da Crawford de 2026, 19% dos contratados de restauração de seguros nos Estados Unidos apontaram o aumento dos custos de materiais como uma das principais preocupações de negócios. Os respondentes do setor de restauração também relataram que os custos estavam subindo mais rapidamente do que os modelos de preços do Xactimate/Cotality na pesquisa da Cleanfax de 2026. Essa pesquisa constatou que 19% relataram margens de lucro bruto abaixo de 20%, em comparação com 12% em 2025. Um contratado que enfrenta ambas as pressões tem menos margem para absorver variações nos preços dos insumos entre a estimativa e a conclusão de um reparo em propriedade danificada. Trabalhos adicionais podem, portanto, consumir capacidade sem fornecer uma reserva de margem adequada.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço:
Canais de Entrada para Perdas por Água Apoiam a EscalaA restauração de danos por água representou uma participação de 32,4% no tamanho do mercado de serviços de restauração após desastres em 2026, tornando-se o maior segmento. A Chemed reportou 190,2 milhões de USD em receita de restauração hídrica em 2025 para a Roto-Rooter, que atende principalmente clientes residenciais e comerciais nos Estados Unidos. A Roto-Rooter também fornece serviços de encanamento e desobstrução de drenos, e seus trabalhos de restauração hídrica geralmente seguem as chamadas iniciais de clientes para serviços de desobstrução. O problema subjacente no dreno e os danos resultantes à propriedade podem, portanto, criar escopos de serviço separados dentro de um único relacionamento com o cliente. A capacidade de restauração permite que um operador busque esse segundo escopo a partir da chamada inicial, tornando a transferência do serviço de dreno uma decisão comercial sobre quem retém a atribuição de recuperação de danos.
A categoria outros, que abrange restauração de conteúdo, remoção e embalagem, limpeza e armazenamento, é o segmento de crescimento mais rápido, com um CAGR projetado de 6,5% de 2027 a 2032. Na pesquisa da Cleanfax de 2025 nos Estados Unidos, 52% dos contratados de restauração respondentes afirmaram oferecer restauração de conteúdo. Uma medida separada de oferta de serviços na mesma pesquisa constatou que 59% dos respondentes ofereciam serviços de remoção e embalagem. Para um contratado que oferece ambas as atividades, a oportunidade comercial se estende do manuseio de pertences danificados à coordenação de sua movimentação durante a recuperação da propriedade. Coordenar a movimentação com a sequência de recuperação da propriedade mantém o manuseio do conteúdo vinculado ao cronograma de restauração, conectando o cuidado com os pertences danificados ao trabalho no imóvel.

Por Aplicação:
Recuperação de Locais Operacionais e Remediação Residencial DivergemAs aplicações comerciais, industriais e de infraestrutura representaram uma participação de 53,22% no mercado de serviços de restauração após desastres em 2026, formando o maior segmento. A First Onsite Restoration, subsidiária da FirstService Corporation, atende clientes comerciais, industriais e governamentais globalmente por meio de serviços de construção, restauração e resposta a emergências. O prestador reporta mais de 110 locais na América do Norte e mais de 2.600 membros de equipe em suas operações. Locais operacionais danificados podem exigir tanto resposta de emergência quanto construção subsequente, tornando essa combinação relevante para o escopo que um prestador pode assumir. Um prestador que abrange essas atividades pode competir por uma atribuição mais ampla de recuperação de instalações do que apenas a mitigação de emergência, oferecendo aos clientes empresariais continuidade nas distintas etapas de restauração de um local operacional.
O segmento residencial é o de crescimento mais rápido, com um CAGR projetado de 5,3% de 2027 a 2032. O Departamento de Seguros da Califórnia estimou que mais de 13.000 sinistros decorrentes dos incêndios de janeiro de 2025 envolveram danos por fumaça em residências que não foram destruídas pelo fogo. Esses sinistros ilustram uma necessidade de restauração residencial que vai além das casas que precisam de reconstrução após danos diretos pelo fogo. Para proprietários cujas estruturas sobreviveram, avaliar e tratar os danos por fumaça ainda pode criar uma atribuição de recuperação distinta. Prestadores capazes de organizar esse trabalho em torno das condições das residências sobreviventes podem atender a uma necessidade diferente do comprador em relação à reconstrução de propriedades destruídas, ampliando a oportunidade de serviço residencial dentro do mesmo esforço de recuperação após desastre.
Nota: Participações de todos os segmentos individuais disponíveis mediante a compra do relatório
Por Tipo de Cliente/Pagador:
Os Canais de Financiamento Moldam a Exposição dos ContratadosOs trabalhos de restauração financiados por seguros foram o maior segmento, representando 51,84% do total de gastos com serviços em 2026. Separadamente, os trabalhos de seguros representaram em média 74,1% da atividade reportada em 2025 entre as 19 empresas de restauração de seguros dos Estados Unidos no Top 500 de 2026 da Qualified Remodeler. O mix reportado aponta as atribuições relacionadas a seguros como um canal de carga de trabalho central para esses especialistas, consistente com a posição de liderança do segmento. Entre as mesmas 19 empresas, a receita de 2025 caiu 9,1% e os trabalhos concluídos diminuíram 18,6%, de modo que uma carga de trabalho composta majoritariamente por trabalhos de seguros acompanha o volume de projetos segurados.
Os trabalhos de restauração financiados pelo setor público e pelo governo são o segmento de crescimento mais rápido, com um CAGR projetado de 5,4% de 2027 a 2032. A Califórnia reportou a conclusão substancial da remoção de escombros gerenciada publicamente em mais de 10.000 parcelas danificadas pelo fogo em 7 de julho de 2025, após os incêndios de janeiro de 2025 em Los Angeles. O Escritório de Serviços de Emergência do Governador da Califórnia e o Corpo de Engenheiros do Exército dos Estados Unidos gerenciaram conjuntamente o programa com parceiros federais e locais. Esse exemplo conecta a demanda de recuperação pública com uma tarefa definida de remoção de escombros, organizada em parcelas danificadas por meio de um programa gerenciado conjuntamente. O escopo baseado em parcelas torna o comissionamento público uma rota distinta para a demanda de limpeza, separada dos segurados individuais que organizam trabalhos por meio de seus sinistros de seguro.
Análise Geográfica
Mercado de Serviços de Restauração após Desastres na América do Norte
A América do Norte deteve uma participação de 44,98% no mercado de serviços de restauração após desastres em 2026, tornando-se a maior geografia. Os negócios de restauração da FirstService geraram 2,5 bilhões de USD em vendas em todo o sistema em 2025 em sua operação em toda a América do Norte. Sua estrutura de restauração compreendia 516 filiais naquele ano, incluindo 144 próprias e 372 franqueadas. A maioria das filiais era franqueada, concentrando grande parte da presença geográfica da rede com os operadores de franquia. Para compradores que buscam serviços de recuperação em vários locais, o mix de filiais torna os operadores de franquia uma parte significativa da oferta regional da FirstService.
Mercado de Serviços de Restauração após Desastres na Ásia-Pacífico
A Ásia-Pacífico é a geografia de crescimento mais rápido, com um CAGR projetado de 6,05% de 2027 a 2032. A Johns Lyng Group Limited reportou uma estrutura de serviços integrados de construção de 65 locais na Austrália e Nova Zelândia (ANZ), incluindo 39 na Austrália, no exercício fiscal de 2025, excluindo a Bright & Duggan Strata Management e a Steamatic Australia. A revisão da ASIC de 2026 sobre 5 seguradoras australianas de construção residencial descreveu liquidações parciais combinando pagamento em dinheiro com reparo ou reconstrução gerenciados pela seguradora. O componente de reparo mostra uma rota comissionada por seguradoras para atribuições de recuperação na Austrália, que coexiste com a estrutura ANZ de um grupo integrado de serviços de construção.
Na Europa, a Comissão Europeia propôs apoio do Fundo de Solidariedade em maio de 2026 para a Espanha, a Romênia e o Chipre após os desastres de 2025, com o desembolso total sujeito à aprovação do Parlamento e do Conselho. Esse canal supranacional torna o prazo de aprovação parte da sequência comercial para a recuperação de infraestrutura. Na América do Sul, o Rio Grande do Sul, no Brasil, reportou 48 obras de recuperação de estradas e pontes em andamento em junho de 2026 após as enchentes de 2024, financiadas pelo estado e executadas pela agência estadual de estradas DAER. No Oriente Médio e África, o Centro Nacional de Gestão de Desastres da África do Sul transferiu subsídios de reparo emergencial para 5 municípios da Rota Jardim, conforme reportado em setembro de 2026, exigindo gastos dentro de 6 meses para os danos causados pelas condições climáticas severas de maio de 2026. Os prestadores que buscam trabalhos financiados com recursos públicos enfrentam, portanto, rotas distintas, desde as decisões de financiamento regional até a execução estatal ou atribuições de reparo municipal com prazo limitado.
Estrutura Regulatória e Perspectivas
Esta comparação examina jurisdições selecionadas sob a perspectiva de um contratado de restauração que realiza limpeza de materiais perigosos regulamentados ou trabalhos de remoção de escombros após desastres. Os requisitos comerciais relevantes dizem respeito às operações cobertas, incluindo limpeza pós-emergência de materiais perigosos, manuseio de resíduos de construção, resíduos municipais de desastres e remediação de locais contaminados. A atratividade depende de quão claramente um contratado pode ingressar nesse trabalho e organizar uma entrega em conformidade, enquanto a direção da política reflete a estrutura operacional para essas atividades específicas.
Tabela Regulatória
| Fator de decisão | Estados Unidos | Alemanha | Brasil | Japão | Arábia Saudita |
|---|---|---|---|---|---|
| Autoridade principal | Administração de Segurança e Saúde Ocupacional (OSHA) | Governos regionais | Autoridade ambiental municipal ou agência de licenciamento responsável em Minas Gerais | Ministério do Meio Ambiente e municípios comitentes | Centro Nacional de Conformidade Ambiental (NCEC) |
| Principais instrumentos ou diretrizes | Operações com Resíduos Perigosos e Resposta a Emergências (HAZWOPER), 29 CFR 1910.120(q)(11), para limpeza pós-emergência coberta | Portaria de Resíduos Comerciais para resíduos comerciais e de construção especificados | Resolução CONAMA 307/2002 e planos de resíduos de construção para grandes geradores | Alterações à Lei de Gestão de Resíduos para resíduos de desastres e normas de terceirização em vigor a partir de 16 de setembro de 2026 | Regulamentos de reabilitação ambiental e remediação de locais contaminados |
| Efeito comercial | A limpeza coberta segue caminhos de conformidade prescritos, incluindo alternativas especificadas para funcionários no local | Fluxos de resíduos cobertos separados ou pré-tratamento obrigatório | Grandes geradores implementam planos; a revisão do plano em Minas Gerais segue o status de licenciamento | A subcontratação de emergência municipal de resíduos requer conformidade com as normas de terceirização | Prestadores licenciados elaboram planos, com exceções aprovadas pelo NCEC, e implementam metodologia e cronograma aprovados |
| Atratividade atual da política | Médio | Médio | Médio | Alto | Baixo |
| Direção futura da atratividade da política | Sem alteração | Sem alteração | Sem alteração | Sem alteração | Sem alteração |
| Fonte: Mordor Intelligence | |||||
A limpeza coberta nos Estados Unidos segue o HAZWOPER enquanto a substituição das Brigadas de Incêndio da OSHA está proposta, sustentando atratividade média, ao passo que as regras japonesas de subcontratação condicional de resíduos de emergência municipal, em vigor a partir de 16 de setembro de 2026, esclarecem a entrada sob uma estrutura operativa. Os deveres de coleta separada ou pré-tratamento da Alemanha para resíduos comerciais e de construção especificados sustentam atratividade média, com supervisão mais rigorosa proposta, mas removida da agenda do Bundesrat no verão de 2025. Os grandes geradores de resíduos de construção do Brasil implementam planos, com a revisão em Minas Gerais sendo encaminhada pelo status de licenciamento, sustentando atratividade média, enquanto a ampla revisão da Resolução 307 do CONAMA está arquivada com as últimas sessões listadas em 2011. Os trabalhos em locais contaminados na Arábia Saudita têm baixa atratividade de entrada porque a elaboração de planos exige prestadores licenciados, sujeitos a exceções aprovadas pelo NCEC, enquanto o licenciamento de implementação requer equipamentos adequados, pessoal treinado e planos de qualidade e segurança.
Etapas da Cadeia de Valor
Esta comparação acompanha o trabalho do prestador de restauração desde a avaliação de danos até a mitigação, recuperação de conteúdo e reconstrução. Contratados de mitigação como a Servpro Industries LLC e a BELFOR Holdings Inc. fornecem extração e secagem, criando uma etapa de serviço antes do reparo do imóvel. Contratados de restauração de conteúdo como a ServiceMaster Restore e a Servpro Industries LLC fornecem serviços de remoção, embalagem e recuperação de conteúdo, vinculando o manuseio de pertences ao cronograma do local. Prestadores de reconstrução como a BELFOR podem sequenciar o trabalho de construção em relação à prontidão para limpeza, tornando a mitigação inacabada uma restrição para quando a próxima etapa pode prosseguir.
Tabela de Análise da Cadeia de Valor
| Atividade principal | Participantes-chave | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Avaliação de danos | Avaliadores de danos em propriedades, como a ServiceMaster Restore | Trabalho de avaliação incluído nas cobranças de restauração | Lacunas de escopo transferidas para trabalhos posteriores | Levar um escopo de danos documentado para a mitigação |
| Mitigação de emergência e secagem | Contratados de mitigação como a Servpro Industries LLC e a BELFOR Holdings Inc. | Receita de serviços de mitigação e secagem | Capacidade de secagem comprometida em trabalhos simultâneos | Sequenciar recursos de extração e secagem por prontidão do trabalho |
| Manuseio e restauração de conteúdo | Contratados de restauração de conteúdo como a Servpro Industries LLC e a ServiceMaster Restore | Receita de serviços de remoção, embalagem e restauração de conteúdo | Capacidade de remoção e embalagem incompatível com o cronograma de reconstrução | Coordenar o manuseio de conteúdo com o cronograma do local |
| Reconstrução | Contratados de reconstrução de propriedades como a Servpro Industries LLC, a ServiceMaster Restore e a BELFOR Holdings Inc. | Receita de contratos de reconstrução | Equipes de construção comprometidas antes de a limpeza estar concluída | Liberar capacidade de reconstrução conforme os marcos de mitigação |
| Fonte: Mordor Intelligence | ||||
A distribuição da receita de serviços pode mudar quando um contratado retém a restauração de conteúdo em sua própria oferta em vez de encaminhar essa atividade a um prestador separado. Combinar remoção e embalagem com reconstrução, como oferecido pela Servpro Industries LLC nos Estados Unidos, pode dar a esse contratado um papel em uma parcela maior da atribuição de recuperação. O escopo de conteúdo, portanto, afeta como a receita de restauração é dividida entre o contratado de reparo da propriedade e um especialista separado.
Cenário Competitivo
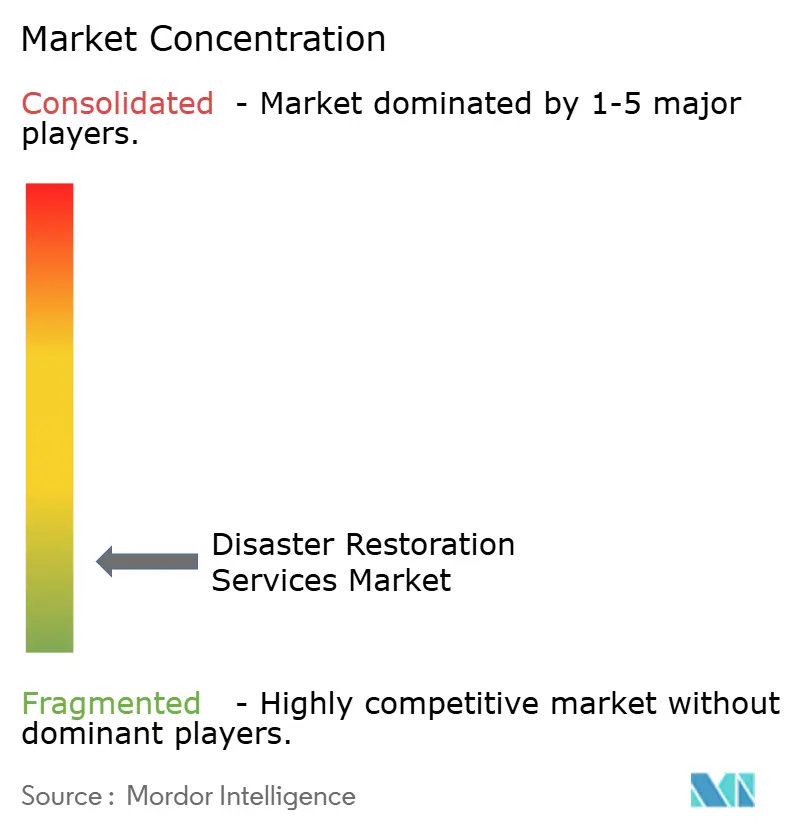
O setor combina redes com marca própria e empresas operacionais locais, com a Servpro Industries LLC, a BELFOR Holdings Inc., o Polygon Group, a ServiceMaster Restore e a Paul Davis Restoration como os principais concorrentes. Nos Estados Unidos, a Servpro fornece extração de água em emergências, secagem estrutural, remoção, embalagem e restauração de conteúdo, e reconstrução. A ServiceMaster Restore oferece avaliação, mitigação, restauração, reconstrução e remoção e embalagem residencial e comercial nos Estados Unidos por meio de franquias de propriedade e operação independentes ou de uma filial de propriedade corporativa. A BELFOR reportou 2,24 bilhões de USD em receita de reformas em 2025 em 258.901 trabalhos, ocupando a 2ª posição no Top 500 de 2026 da Qualified Remodeler, o que demonstra a escala de projetos de uma rede nacional.
As aquisições podem ampliar o alcance geográfico de um grupo de restauração ou envolver um operador individual dentro de uma rede de franquias. Em 27 de maio de 2025, o Polygon Group anunciou a aquisição do ATR Group (All Trades Response Group Ltd), com sede em Dublin, uma empresa de restauração de danos em propriedades.[3] O aviso do Polygon de 2 de outubro de 2026 confirmou a aquisição e a integração concluída da ATR pela Polygon Ireland em 2025. Em 28 de maio de 2025, Justin Graham, presidente da Paul Davis Restoration de Portland/Vancouver, anunciou sua aquisição da franquia Paul Davis Restoration da Grande Seattle. A aquisição do Polygon e a compra de franquia de Graham mostram que a expansão territorial pode ocorrer em diferentes níveis de propriedade dentro de redes de restauração com marca própria.
O Instituto de Certificação em Inspeção, Limpeza e Restauração (IICRC) publicou a norma ANSI/IICRC S700 em janeiro de 2025 para danos por fogo e fumaça que não sejam de incêndios florestais, abordando as qualificações dos contratados e a documentação. A norma também aborda a conformidade com as autoridades que têm jurisdição. Os serviços de restauração comercial após incêndios da BELFOR nos Estados Unidos abrangem mitigação, remoção de fumaça e fuligem, extração de água, restauração de conteúdo e reconstrução. Uma estrutura compartilhada de recuperação após incêndio pode oferecer aos compradores um parâmetro comum para comparar o escopo das propostas de redes e operadores locais. Para um comprador comercial, a distinção resultante é entre o alcance de serviço anunciado por um contratado e o plano de trabalho documentado para a perda específica por incndio não florestal.
Líderes do Setor de Serviços de Restauração após Desastres
-
Servpro Industries LLC
-
BELFOR Holdings Inc.
-
Polygon Group
-
ServiceMaster Restore
-
Paul Davis Restoration
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Serviços de Restauração após Desastres Empresas cobertas neste relatório
- BELFOR Holdings Inc.
- Servpro Industries LLC
- Polygon Group
- ServiceMaster Restore
- Paul Davis Restoration
- Rainbow Restoration
- PuroClean
- First Onsite Restoration
- DKI Services
- BluSky Restoration
- ATI Restoration
- BMS CAT
- Steamatic
- Restoration
- Duraclean Corporation
- Bio-One Inc.
- Restoration 1
- RestorePro Reconstruction
- Signal Restoration Services
- United Water Restoration Group
- COIT Services
- Johns Lyng Group Limited
Principais Oportunidades para os Participantes do Mercado
Esta comparação separa três necessidades de serviço de restauração decorrentes da abordagem da Califórnia para a recuperação de residências qualificadas com danos por fumaça em zonas de incêndios florestais. O pacote assinado em 15 de setembro de 2026 estabelece os deveres de cobertura das seguradoras para testes e remediação de chumbo e amianto, além de limpeza completa e restauração às condições anteriores ao sinistro, com normas sendo desenvolvidas para incêndios futuros. A BELFOR Holdings Inc. fornece limpeza estrutural, remoção de fumaça e fuligem, restauração e reconstrução na Grande Los Angeles. A abertura comercial é conectar essas tarefas de recuperação em ofertas que atendam às condições específicas de cada residência danificada.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Segmento comprador/gerador de leads | Estratégia recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Remediação de contaminantes qualificados | O pacote assinado inclui deveres de cobertura para testes e remediação de chumbo e amianto | Proprietários de residências qualificadas com danos por fumaça em zonas de incêndios florestais | Coordenar os testes com equipes de remediação devidamente qualificadas | Integrar os resultados dos especialistas ao escopo de limpeza | Contratados qualificados de remediação de chumbo e amianto |
| Limpeza abrangente de danos por fumaça | O pacote prevê limpeza completa às condições anteriores ao sinistro | Proprietários de residências que necessitam de limpeza qualificada de fumaça | Combinar limpeza estrutural com remoção de fumaça e fuligem | Coordenar as tarefas de limpeza em toda a propriedade danificada | Prestadores de limpeza estrutural como a BELFOR Holdings Inc. |
| Reparo vinculado à remediação | O pacote conecta a limpeza qualificada com a restauração às condições anteriores ao sinistro | Proprietários de residências que necessitam de reparo como parte da restauração qualificada | Alinhar os trabalhos de reconstrução com o escopo de remediação concluído | Transferir os resultados da remediação para uma atribuição de reparo coerente | Prestadores de reconstrução como a BELFOR Holdings Inc. |
| Fonte: Mordor Intelligence | |||||
A abertura mais forte é um serviço de recuperação residencial que conecta o trabalho de descontaminação com a limpeza e o reparo necessários para restaurar a propriedade. Um prestador pode organizar essas tarefas em torno de um único escopo de recuperação, utilizando capacidade especializada onde a atribuição exigir. Os deveres de pagamento das seguradoras estabelecidos no pacote assinado tornam a elegibilidade de cobertura central para o financiamento dos testes e da remediação qualificados de chumbo e amianto.
Desenvolvimentos industriais recentes em Mercado de Serviços de Restauração após Desastres
- Ago 2026: A Liberty Restoration Group, franqueada da ServiceMaster Restore em múltiplos mercados, concluiu a aquisição da ServiceMaster Restoration Services by KRS, adicionando escritórios em Peoria e Bloomington, Illinois, e Milwaukee, Wisconsin.
- Mai 2026: A Aviva concluiu a aquisição do DisasterCare Group, incluindo a CJN Holdings Limited, a Disaster Care Limited e a The Flood School Limited. A transação trouxe para o grupo da seguradora britânica uma rede que conecta seguradoras e clientes com fornecedores locais de restauração, além de um prestador de treinamento em restauração após inundações.
Mercado de Serviços de Restauração após Desastres Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado de serviços de restauração após desastres mede os gastos anuais dos clientes com trabalhos contratados de restauração e limpeza em todo o mundo. Os trabalhos atendem a propriedades residenciais, comerciais, industriais e de infraestrutura e são pagos por seguros, diretamente pelos clientes ou por financiamento do setor público e do governo.
Exclusões de escopo: Vendas independentes de equipamentos de restauração, produtos químicos e outros suprimentos, serviços independentes de prevenção, monitoramento, mitigação ou retrofit, ajuste e administração independentes de sinistros de seguros, e obras de nova construção e reformas gerais estão excluídos.
Visão Geral da Segmentação
- Por Tipo de Serviço
- Restauração de Danos por Água (secagem/desumidificação, refluxo de esgoto)
- Restauração de Danos por Incêndio e Fumaça
- Remediação de Mofo
- Restauração por Tempestade e Catástrofe (vento, granizo, resposta a inundações, grandes perdas)
- Limpeza de Riscos Biológicos e Trauma (cena de crime, morte sem assistência, limpeza de infecções)
- Outros (restauração de conteúdo, embalagem e transporte, limpeza, armazenamento, etc.)
- Serviços Especializados e de Tempestades
- Por Aplicação
- Residencial
- Comercial e Industrial
- Por Tipo de Cliente/Pagador
- Trabalho de Restauração Financiado por Seguros
- Trabalho de Restauração Autofinanciado / Pagamento Direto
- Trabalho de Restauração Financiado pelo Setor Público / Governo
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- Restante da América do Norte
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Europa
- Reino Unido
- Alemanha
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Austrália
- ASEAN (Indonésia, Tailândia, Filipinas, Malásia, Vietnã)
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Arábia Saudita
- Emirados Árabes Unidos
- Turquia
- África do Sul
- Restante do Oriente Médio e África
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
Fontes como os dados anuais de desastres naturais da Munich Re e o conjunto de dados arquivado de Desastres Climáticos e Meteorológicos de Bilhões de Dólares da NOAA até 2024 ajudam a caracterizar as perdas atuais por riscos e fornecem uma linha de base histórica de eventos para padrões e exposição geográfica que podem gerar demanda por restauração. O material S700 do IICRC e as orientações de resposta em canteiro de obras da OSHA informam o limite de serviço e o contexto técnico para restauração após fogo e fumaça e limpeza de materiais perigosos.
Registros de empresas, relatórios anuais, materiais para investidores, avisos de contratação pública e imprensa de reputação podem ajudar a verificar os mixes de serviços dos prestadores, o alcance geográfico, os canais de contrato e os trabalhos de recuperação financiados com recursos públicos. Essas fontes não são exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
Entrevistas e pesquisas estruturadas teriam como alvo executivos e líderes funcionais de prestadores de restauração, além de gestores responsáveis por operações, relacionamentos com seguradoras, linhas de serviço e entrega regional. Os respondentes seriam solicitados a verificar as conclusões secundárias sobre mix de serviços, canais de pagamento, cronograma de projetos e capacidade local, enquanto as diferenças não resolvidas seriam registradas para acompanhamento. As estimativas seriam trianguladas com base em divulgações de empresas, prêmios de recuperação pública e indicadores independentes de riscos e seguros.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 25% | Diretores executivos (CXOs): 20% | Ásia-Pacífico: 40% |
| Nível médio: 55% | Líderes funcionais/de unidade: 35% | EMEA: 30% |
| Empresas menores: 20% | Gestores: 45% | Américas: 30% |
Dimensionamento e Previsão do Mercado
Um modelo de cima para baixo estimaria os gastos anuais globais com trabalhos contratados de restauração, reconciliando em seguida as participações por tipo de serviço, aplicação, pagador e região com as divulgações dos prestadores e verificações seletivas, como consolidações de receita de prestadores amostrados e verificações de canais locais. Os principais indicadores incluiriam a ocorrência e a gravidade de perdas por desastres para delimitar o conjunto de propriedades danificadas, a exposição de imóveis residenciais e comerciais para refletir o estoque endereçável, a atividade de sinistros e recuperação de seguros para indicar as atribuições financiadas, os prêmios de recuperação pública para rastrear os trabalhos financiados pelo governo, e as condições de mão de obra e custos de insumos para informar a capacidade de serviço e o valor faturado dos projetos. A análise de cenários incorporaria a volatilidade impulsionada por eventos na previsão, com caminhos alternativos para a atividade de catástrofes, atribuições vinculadas a seguros, gastos com recuperação pública e capacidade dos prestadores. As participações seriam construídas a partir das ofertas de serviços reportadas, descrições de clientes e pagadores, operações regionais e evidências de projetos, com cada eixo reconciliado com seu total de mercado completo. Os respondentes primários verificariam a direção e a plausibilidade prática dos fatores individuais e das premissas de previsão. Onde a receita dos prestadores ou os dados de projetos estiverem incompletos, o modelo reteria divulgações comparáveis, delimitaria a estimativa com indicadores independentes e registraria o insumo não resolvido para revisão.
Ciclo de Validação e Atualização de Dados
Os analistas triangulariam as divulgações dos prestadores, a atividade de recuperação pública, os registros de riscos e os sinais de seguros, investigando em seguida as diferenças materiais em cobertura, prazo ou unidades antes da aprovação final. Uma segunda revisão testaria os totais, as participações de segmentos, a consistência regional e as mudanças incomuns em relação a períodos anteriores e indicadores independentes, com o recontato dos respondentes acionado por mudanças inexplicadas ou descrições conflitantes de cobertura de serviço ou pagador. Os dados seriam atualizados anualmente, revisados entre os ciclos quando um desastre material, uma política ou um evento do setor alterar a atividade esperada, e verificados novamente em uma nova análise pré-entrega.
Tamanho do Mercado de Serviços de Restauração após Desastres da Mordor Intelligence Comparado com Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos utilizados para modelar a demanda. O mercado de serviços de restauração após desastres mede os gastos anuais dos clientes com trabalhos contratados de restauração e limpeza em todo o mundo.
Os principais fatores de divergência incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. Os principais indicadores incluiriam a ocorrência e a gravidade de perdas por desastres para delimitar o conjunto de propriedades danificadas, a exposição de imóveis residenciais e comerciais para refletir o estoque endereçável, a atividade de sinistros e recuperação de seguros para indicar as atribuições financiadas, os prêmios de recuperação pública para rastrear os trabalhos financiados pelo governo, e as condições de mão de obra e custos de insumos para informar a capacidade de serviço e o valor faturado dos projetos.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 49,05 bilhões de USD (2027) | |
| Banco de Investimento Global A | 70 bilhões de USD (2024) | Com base em 2024, esta estimativa é 42,7% superior ao valor de 2027 deste relatório de 49,05 bilhões de USD, 3 anos depois. Seu escopo de serviços declarado inclui consultoria de proteço de propriedades, enquanto este relatório contabiliza os trabalhos de restauração voltados ao cliente e exclui serviços independentes de prevenção e mitigação. |
| Empresa Global de Pesquisa de Mercado B | 45,2 bilhões de USD (2025) | Com base em 2025, esta estimativa é 7,8% inferior ao valor de 2027 deste relatório de 49,05 bilhões de USD, 2 anos depois. Seu ano-base anterior posiciona a estimativa antes da observação de 2027 deste relatório, sustentando uma comparação mais baixa. |
Os analistas da Mordor Intelligence triangulariam as divulgações dos prestadores, a atividade de recuperação pública, os registros de riscos e os sinais de seguros, investigando em seguida as diferenças materiais em cobertura, prazo ou unidades antes da aprovação final.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho e as perspectivas de crescimento do mercado de Serviços de Restauração após Desastres?
O tamanho é estimado em 46,55 bilhões de USD em 2026 e projetado em 49,05 bilhões de USD em 2027, atingindo 62,96 bilhões de USD até 2032 a um CAGR de 5,12% de 2027 a 2032.
O que está impulsionando a demanda por serviços de restauração após desastres?
Os fatores impulsionadores incluem a exposição a condições climáticas extremas, fluxos de trabalho digitais de reparo gerenciado e expansão de franquias. A ServiceMaster Restore abriu 25 unidades de franquia em 2025.
Qual tipo de serviço de restauração tem a maior participação?
A restauração de danos por água liderou com 32,4% dos gastos com serviços em 2026.
Quais empresas são os principais prestadores de serviços de restauração após desastres?
Os principais prestadores incluem a Servpro Industries LLC, a BELFOR Holdings Inc., o Polygon Group, a ServiceMaster Restore e a Paul Davis Restoration.
Qual é o principal desafio operacional para os contratados de restauração?
Na pesquisa da Contractor Connection de 2026, 73% dos contratados de restauração respondentes relataram impactos operacionais decorrentes dos desafios do mercado de trabalho, mais frequentemente por meio de ciclos de trabalho mais longos.
Qual região tem a maior participação em serviços de restauração e qual está crescendo mais rapidamente?
A América do Norte liderou com 44,98% dos gastos com serviços em 2026. A Ásia-Pacífico deve crescer mais rapidamente, a um CAGR de 6,05% de 2027 a 2032.