
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
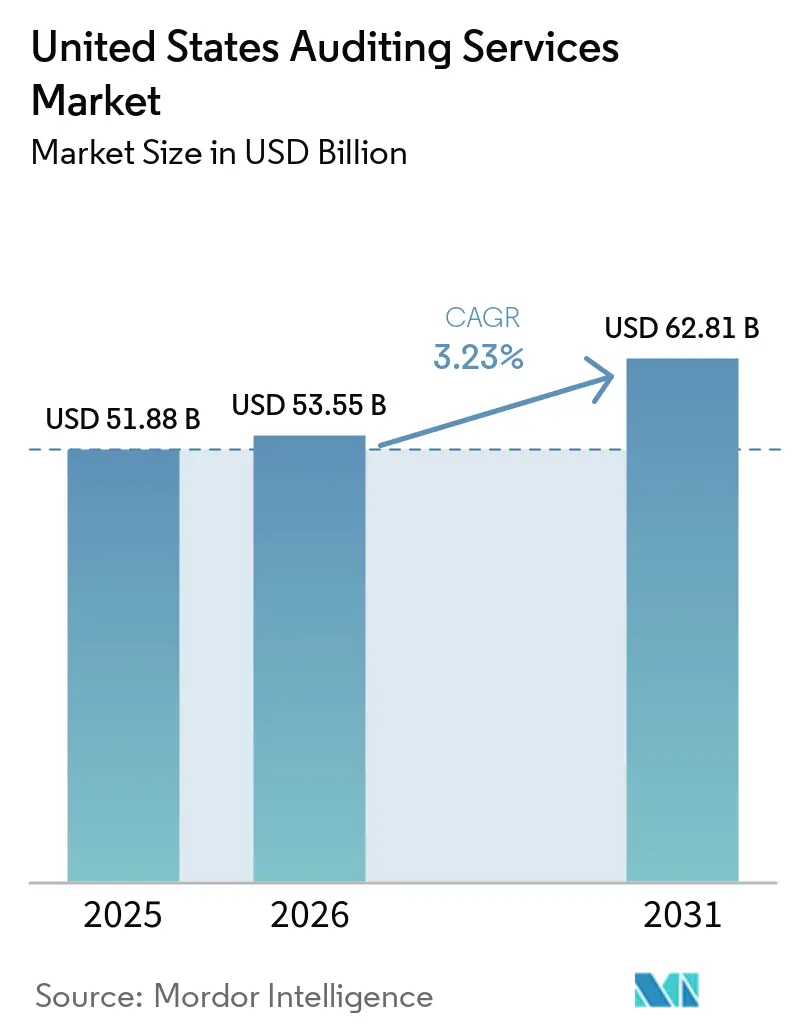
| Tamanho do mercado no ano base (2025) | 51.88 Bilhões de dólares |
| Tamanho do Mercado (2026) | 53.55 Bilhões de dólares |
| Tamanho do Mercado (2031) | 62.81 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 3.23 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços de Auditoria dos Estados Unidos por Mordor Intelligence
O tamanho do mercado de serviços de auditoria dos Estados Unidos em 2026 é estimado em 53,55 bilhões de USD, crescendo a partir do valor de 2025 de 51,88 bilhões de USD, com projeções para 2031 indicando 62,81 bilhões de USD, crescendo a um CAGR de 3,23% no período de 2026 a 2031. Essa trajetória de crescimento reflete a transição do mercado de serviços de auditoria dos Estados Unidos de um modelo centrado em conformidade para uma garantia integrada que abrange cibersegurança, divulgações ESG e risco operacional. O intensificado monitoramento da SEC sobre controles internos, o aumento das ameaças cibernéticas e a garantia obrigatória de sustentabilidade estão se combinando para elevar a demanda, enquanto plataformas de automação e entrega offshore moderam o poder de precificação. O mercado de serviços de auditoria dos Estados Unidos é ainda impulsionado pelos gastos federais em infraestrutura, que acionam requisitos de auditoria única, embora a escassez de mão de obra e a pressão sobre honorários decorrente dos ganhos de eficiência orientados por análise de dados permaneçam como freios estruturais. A auditoria externa representa 63,63% da receita em 2025, mas os serviços de auditoria interna, fortalecidos por tecnologias de monitoramento contínuo e pela adoção de gestão de riscos empresariais, avançam a um CAGR de 9,15% até 2031. A auditoria de sistemas de informação é a linha de serviço de crescimento mais rápido, à medida que os clientes integram os testes de controles de TI às auditorias estatutárias.
Principais Conclusões do Relatório
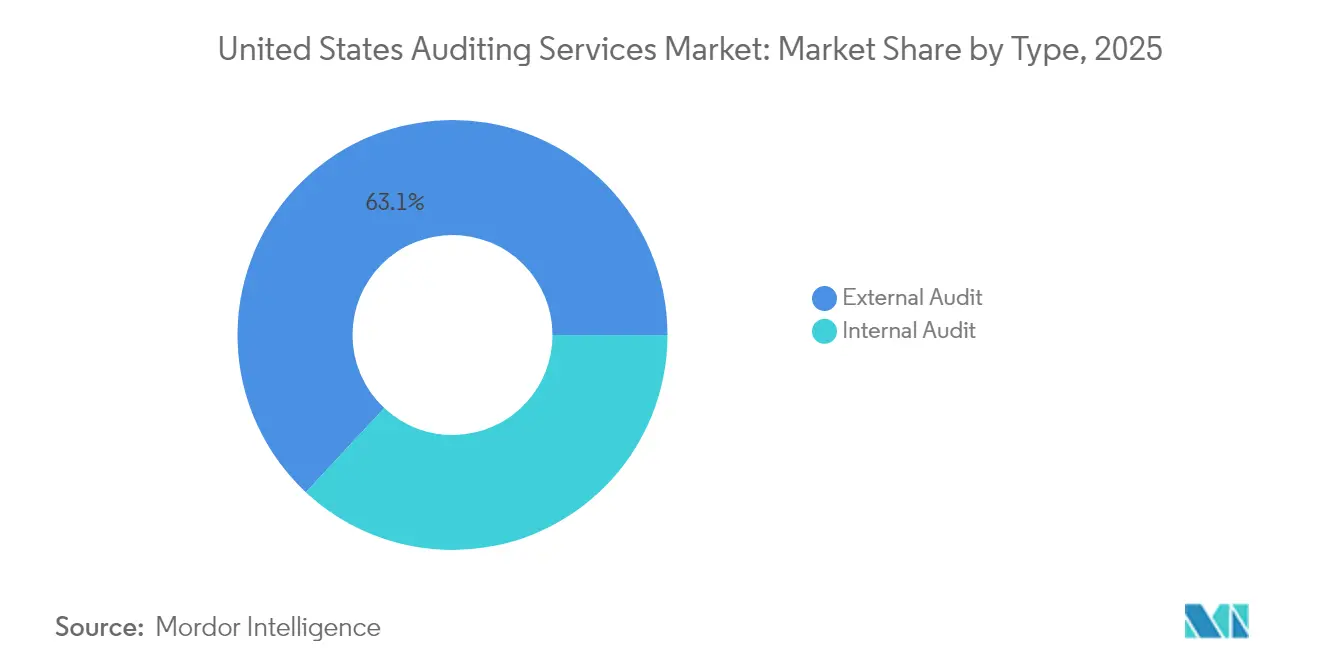
- Por tipo, a auditoria externa capturou 63,05% da participação do mercado de serviços de auditoria dos Estados Unidos em 2025, enquanto a auditoria interna está no caminho de um CAGR de 8,72% até 2031.
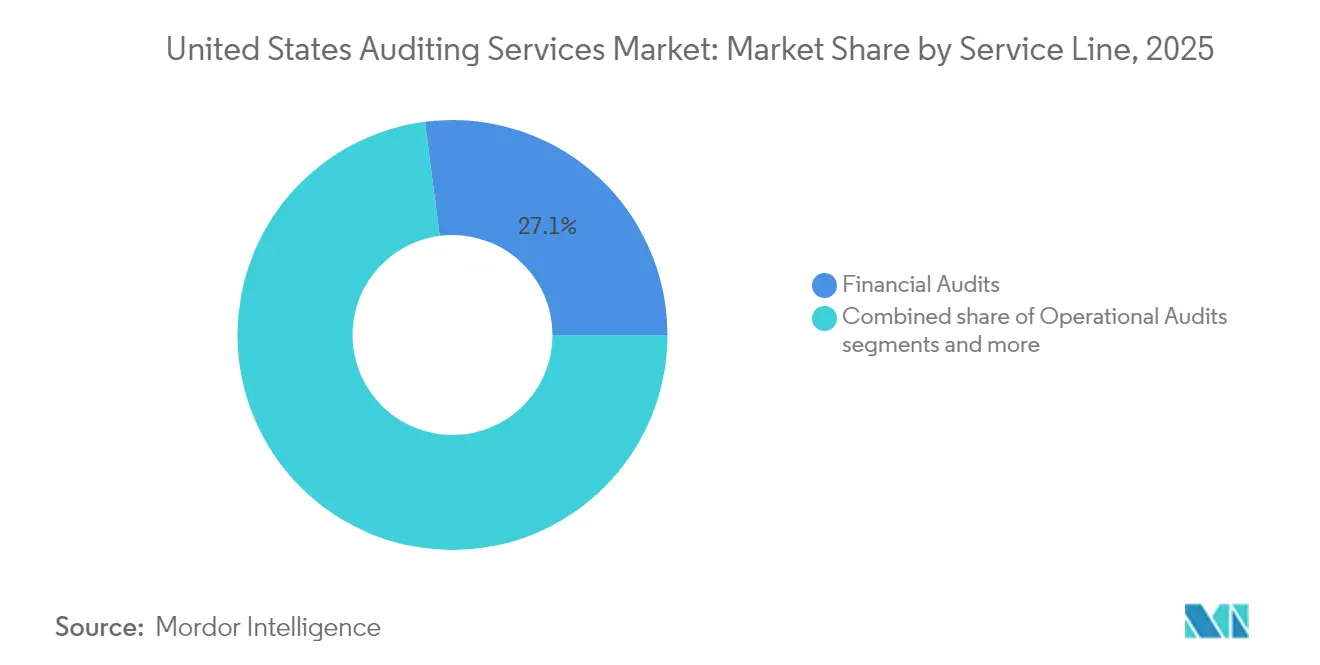
- Por linha de serviço, as auditorias financeiras lideraram com 27,05% do tamanho do mercado de serviços de auditoria dos Estados Unidos em 2025, enquanto as auditorias de sistemas de informação estão posicionadas para crescer a um CAGR de 12,18% até 2031.
- Por setor do usuário final, o segmento BFSI representou 22,10% do tamanho do mercado de serviços de auditoria dos Estados Unidos em 2025, mas o setor de TI e telecomunicações deve registrar o maior CAGR de 8,29% entre 2026 e 2031.
- Por geografia, o Sul respondeu por 29,05% do tamanho do mercado de serviços de auditoria dos Estados Unidos em 2025, enquanto o Oeste deve registrar um CAGR de 6,88% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Serviços de Auditoria dos Estados Unidos
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Intensificação da fiscalização da SEC sobre regras de controle interno | 0.8% | Nacional, concentrado nos principais centros financeiros | Médio prazo (2 a 4 anos) |
| Aumento do risco cibernético exigindo auditorias de TI integradas | 0.6% | Nacional, com maior impacto em regiões com alta concentração tecnológica | Curto prazo (≤ 2 anos) |
| Garantia obrigatória relacionada a ESG para empresas listadas | 0.4% | Nacional, com adoção antecipada na Califórnia e no Nordeste | Médio prazo (2 a 4 anos) |
| Adoção acelerada de plataformas de análise de auditoria contínua | 0.3% | Nacional, liderado por grandes áreas metropolitanas | Curto prazo (≤ 2 anos) |
| Demanda de PMEs por atestação SOC 2 Tipo II para conquistar contratos de SaaS | 0.2% | Corredores tecnológicos da Costa Oeste e do Nordeste | Curto prazo (≤ 2 anos) |
| Expansão dos gastos federais em infraestrutura acionando requisitos de auditoria única | 0.1% | Nacional, com concentração em estados com alta densidade de infraestrutura | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Intensificação da Fiscalização da SEC sobre Regras de Controle Interno
O foco intensificado da Comissão de Valores Mobiliários dos EUA (SEC) nas deficiências de controle interno está reformulando o escopo e os requisitos metodológicos de auditoria em empresas de capital aberto. As ações de fiscalização da SEC aumentaram 22% em 2024, com ênfase particular na avaliação da administração sobre o controle interno das demonstrações financeiras e nos procedimentos de teste dos auditores [1]. Essa pressão regulatória cria uma demanda sustentada por serviços de auditoria externa, à medida que as empresas investem na remediação de controles e em protocolos de teste aprimorados. O foco expandido do PCAOB nas inspeções sobre indicadores de qualidade de auditoria e procedimentos de avaliação de risco obriga as firmas de auditoria a alocar recursos adicionais para os testes de controles, impactando diretamente as horas faturáveis e a rentabilidade dos contratos, ao mesmo tempo em que fortalece a demanda de mercado por serviços especializados de consultoria em controle interno.
Aumento do Risco Cibernético Exigindo Auditorias de TI Integradas
Incidentes de segurança cibernética que afetam sistemas de relatórios financeiros levaram reguladores e comitês de auditoria a exigir procedimentos integrados de auditoria de TI dentro das auditorias financeiras tradicionais. As regras de divulgação de segurança cibernética da SEC, em vigor desde dezembro de 2023, exigem que empresas de capital aberto divulguem incidentes materiais de segurança cibernética em até 4 dias úteis, criando implicações de auditoria para os períodos subsequentes de relatórios financeiros. As firmas de auditoria estão expandindo rapidamente suas capacidades de auditoria de TI, com a KPMG investindo mais de USD 1 bilhão em plataformas de tecnologia de auditoria que integram a avaliação de risco de segurança cibernética com os procedimentos de auditoria financeira. Essa convergência entre auditoria financeira e de TI cria novos fluxos de receita, ao mesmo tempo em que exige investimentos iniciais significativos em talentos especializados e plataformas tecnológicas.
Garantia Obrigatória Relacionada a ESG para Empresas Listadas
As regras de divulgação climática da SEC, adotadas em março de 2024, estabelecem o primeiro mandato federal para serviços de garantia relacionados à sustentabilidade, expandindo fundamentalmente o mercado endereçável de auditoria para além dos relatórios financeiros tradicionais. Os grandes emissores acelerados devem obter garantia limitada sobre as emissões de gases de efeito estufa de Escopo 1 e 2 a partir de 2029, com garantia razoável exigida até 2033 [2]. Essa mudança regulatória cria uma oportunidade de mercado anual estimada em USD 2 a 3 bilhões para serviços especializados de garantia ESG, embora a capacidade atual dos prestadores permaneça severamente limitada. A interseção entre relatórios financeiros e métricas de sustentabilidade exige que as firmas de auditoria desenvolvam novas competências em verificação de dados ambientais, metodologias de contabilidade de carbono e procedimentos de avaliação de risco climático.
Adoção Acelerada de Plataformas de Análise de Auditoria Contínua
As tecnologias de inteligência artificial e aprendizado de máquina estão viabilizando capacidades de teste de auditoria em tempo real que ampliam o escopo tradicional da auditoria ao mesmo tempo em que melhoram as métricas de eficiência. A implantação pela EY de sua plataforma de inteligência artificial EYQ em 180 países, com mais de 75% dos colaboradores utilizando a tecnologia para procedimentos de auditoria, demonstra a rápida adoção tecnológica do setor. Essas plataformas permitem o monitoramento contínuo de transações financeiras, testes automatizados de exceções e análises preditivas de risco que identificam potenciais distorções antes dos procedimentos tradicionais de auditoria de fim de ano. A mudança tecnológica permite que as firmas de auditoria ofereçam serviços aprimorados mantendo preços competitivos, embora os custos iniciais de implementação e os requisitos de treinamento criem pressão de margem no curto prazo para as firmas que adotam essas soluções.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escassez de talentos inflacionando as taxas de cobrança | -0.4% | Nacional, aguda em metrópoles | Curto prazo (≤ 2 anos) |
| Automação reduzindo horas repetitivas de auditoria | -0.3% | Nacional, firmas com orientação tecnológica | Médio prazo (2 a 4 anos) |
| Uso crescente de centros de serviços compartilhados internos | -0.2% | Nacional, mais prevalente entre grandes firmas | Médio prazo (2 a 4 anos) |
| Exposição a litígios e aumento dos prêmios de seguro de erros e omissões | -0.3% | Nacional, com concentração em setores litigiosos | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Escassez de Talentos Impulsionando a Inflação das Taxas de Cobrança
A profissão contábil enfrenta uma crise de talentos sem precedentes, com o número de candidatos ao exame CPA caindo 17% entre 2020 e 2024, enquanto a demanda por serviços de auditoria continua a se expandir. Esse desequilíbrio entre oferta e demanda impulsionou aumentos de remuneração de pessoal de auditoria de 15% a 25% ao ano, forçando as firmas a elevar as taxas de cobrança aos clientes e potencialmente excluindo clientes menores dos serviços de auditoria profissional. A escassez afeta particularmente profissionais experientes de nível sênior e gerencial, criando gargalos na execução de auditorias e nos processos de revisão de qualidade. As firmas estão respondendo por meio de modelos acelerados de entrega offshore, maior automação e arranjos alternativos de pessoal, embora essas soluções exijam de 2 a 3 anos para plena implementação e possam não compensar totalmente as restrições de talentos domésticos.
Automação Reduzindo Horas Repetitivas de Auditoria
As tecnologias avançadas de auditoria estão eliminando sistematicamente procedimentos de teste rotineiros que historicamente geravam horas faturáveis substanciais, criando pressão deflacionária sobre a economia tradicional dos contratos de auditoria. As plataformas de análise de dados agora podem realizar testes abrangentes de transações em horas, em vez de semanas, enquanto algoritmos de inteligência artificial identificam anomalias e padrões de risco que anteriormente exigiam extensos procedimentos manuais [3]. Esse ganho de eficiência beneficia os clientes por meio da redução dos honorários de auditoria, mas pressiona a rentabilidade das firmas, a menos que seja compensado pela expansão das ofertas de serviços ou pela precificação premium de expertise especializada. A transição obriga as firmas de auditoria a migrar da cobrança baseada em tempo para modelos de precificação baseados em valor, ao mesmo tempo em que investem pesadamente em infraestrutura tecnológica e programas de requalificação de pessoal.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo: A Transformação da Auditoria Interna se Acelera
Os serviços de auditoria interna estão experimentando crescimento acelerado a um CAGR de 8,72% até 2031, superando significativamente a expansão mais modesta da auditoria externa, à medida que as organizações reconhecem o valor estratégico da auditoria interna além das funções tradicionais de conformidade. A auditoria externa mantém a dominância de mercado com 63,05% de participação em 2025, refletindo os requisitos regulatórios para auditorias de empresas de capital aberto e a substancial base de receita das firmas do Grupo Big Four que atendem grandes clientes corporativos. A aceleração do segmento de auditoria interna reflete a demanda empresarial por monitoramento contínuo de riscos, avaliações de eficiência operacional e estruturas de governança integradas que vão além da conformidade com os relatórios financeiros.
A expansão da Protiviti nos serviços de auditoria interna por meio de plataformas de monitoramento contínuo habilitadas por tecnologia exemplifica a evolução do segmento em direção a capacidades de garantia em tempo real. As funções de auditoria interna incorporam cada vez mais a avaliação de risco de segurança cibernética, a validação de relatórios ESG e a gestão de riscos de terceiros, criando novos fluxos de receita que exigem precificação premium em comparação com os procedimentos tradicionais focados em conformidade. A ênfase do Instituto de Auditores Internos na transformação digital e nas capacidades de análise de dados reflete a mudança da profissão em direção a papéis de assessoria estratégica que apoiam diretamente a tomada de decisões executivas e as responsabilidades de supervisão do conselho.



Por Linha de Serviço: Sistemas de Informação Impulsionam o Crescimento
As auditorias de sistemas de informação representam a linha de serviço de crescimento mais rápido, com um CAGR de 12,18% até 2031, refletindo a interseção crítica entre riscos de segurança cibernética e integridade dos relatórios financeiros em um ambiente de negócios cada vez mais digital. As auditorias financeiras detêm a maior participação de mercado, com 27,05% em 2025, beneficiando-se dos requisitos obrigatórios para auditorias de empresas de capital aberto e dos substanciais honorários de contrato associados a grandes clientes corporativos. As auditorias de conformidade mantêm uma demanda estável com 22,00% de participação de mercado, impulsionadas pela expansão dos requisitos regulatórios nos setores de saúde, serviços financeiros e contratação governamental.
Os serviços de consultoria e assessoria capturam 18,00% de participação de mercado, crescendo a um CAGR de 9,72%, à medida que as firmas de auditoria aproveitam os relacionamentos com clientes para fornecer serviços de assessoria empresarial mais amplos além das funções tradicionais de garantia. As auditorias operacionais e as auditorias de investigação atendem nichos de mercado especializados, com os serviços de investigação se beneficiando particularmente do aumento do escrutínio sobre governança corporativa e das regulamentações de proteção a denunciantes. A ênfase da organização ISACA nas estruturas de governança de TI e gestão de riscos apoia a expansão do segmento de auditoria de sistemas de informação, à medida que as organizações reconhecem a importância crítica dos controles tecnológicos para manter a confiabilidade dos relatórios financeiros e a resiliência operacional.

Por Setor do Usuário Final: O Setor de Tecnologia Lidera o Crescimento
O setor de TI e telecomunicações demonstra a maior trajetória de crescimento, com um CAGR de 8,29% até 2031, impulsionado pela rápida transformação digital, ameaças de segurança cibernética e requisitos de due diligence de capital de risco que demandam expertise especializada em auditoria. O setor bancário, de serviços financeiros e seguros mantém a maior participação de mercado, com 22,10% em 2025, refletindo a complexidade regulatória do setor, as considerações de risco sistêmico e os requisitos obrigatórios de auditoria para instituições financeiras. A saúde e as ciências da vida representam uma parcela significativa do mercado de auditoria e estão experimentando forte crescimento, impulsionado pelas rígidas regulamentações da FDA, pela supervisão de ensaios clínicos e pelos mandatos relacionados à privacidade de dados de saúde. O governo e o setor público também detêm uma grande participação, impulsionados pelos requisitos federais de auditoria única e pela crescente demanda por transparência nos níveis estadual e local. A manufatura permanece um setor-chave, com demanda por auditorias focadas em risco da cadeia de suprimentos, conformidade ambiental e eficiência operacional. O setor de energia e serviços públicos está se expandindo de forma constante, apoiado pelos contínuos investimentos em infraestrutura e pela evolução das regulamentações ambientais. Em todos esses setores, a combinação de auditorias financeiras tradicionais com necessidades de conformidade específicas do setor está criando oportunidades para que as firmas ofereçam serviços especializados a preços premium.
Análise Geográfica
A região Sul domina o mercado de serviços de auditoria dos Estados Unidos com uma participação de 29,05% em 2025, beneficiando-se do robusto crescimento da manufatura, dos investimentos no setor de energia e dos climas de negócios favoráveis que atraem relocações corporativas que requerem serviços de auditoria. A trajetória de crescimento da região, com um CAGR de 6,18% até 2031, reflete a contínua expansão econômica no Texas, na Flórida e na Carolina do Norte, onde empresas de tecnologia e firmas de serviços financeiros estabelecem grandes operações. Os gastos federais em infraestrutura por meio da Lei de Investimento em Infraestrutura e Empregos beneficiam particularmente os estados do Sul, com grandes projetos de transporte e energia que exigem procedimentos de conformidade com auditoria única para beneficiários de subsídios federais.
A região Nordeste captura uma participação de mercado significativa em 2025, aproveitando sua concentração de firmas de serviços financeiros, empresas farmacêuticas e sedes corporativas estabelecidas que requerem serviços de auditoria sofisticados. Apesar das condições de mercado maduras, a região mantém um bom crescimento de CAGR até 2031, apoiado pelos mandatos de relatórios ESG que afetam particularmente as grandes empresas de capital aberto concentradas em Nova York e Massachusetts. A expertise regulatória da região e a proximidade com a sede da SEC criam vantagens competitivas para as firmas de auditoria que atendem clientes complexos de capital aberto com requisitos especializados de conformidade.
A região Oeste demonstra o maior potencial de crescimento, com um CAGR de 6,88% até 2031, impulsionado pela expansão do setor de tecnologia, pela atividade de capital de risco e pela liderança da Califórnia em regulamentação ambiental, que cria demanda por serviços especializados de garantia. A região Oeste lidera o mercado de auditoria em 2025, impulsionada pela presença de empresas de alto crescimento no Vale do Silício que demandam atestações SOC 2, auditorias de segurança cibernética e serviços de preparação para abertura de capital. Enquanto isso, o Centro-Oeste também desempenha um papel importante, com forte demanda proveniente de sua base manufatureira e de firmas de negociação de commodities agrícolas. Essas organizações frequentemente requerem procedimentos de auditoria especializados focados em instrumentos derivativos e gestão de risco de preços de commodities, tornando a região um polo importante de expertise de auditoria específica do setor.
Panorama regulatório
O mercado de serviços de auditoria dos Estados Unidos é sustentado por uma estrutura dupla de definição de normas e supervisão. Para auditorias de emissores, o Public Company Accounting Oversight Board (PCAOB), sob supervisão da SEC, estabelece normas de auditoria e controle de qualidade e inspeciona as empresas registradas. Regulamentações recentes tornam mais rigorosas as exigências de prática: a norma de auditoria PCAOB Auditing Standard AS 1000 entrou em vigor para auditorias de demonstrações financeiras referentes a exercícios fiscais iniciados em ou após 15 de dezembro de 2024, e o PCAOB adotou a estrutura de controle de qualidade QC 1000 em maio de 2024, adiando posteriormente sua data de vigência para 15 de dezembro de 2026, o que redefine os cronogramas de implementação para as empresas registradas.
Além das normas do PCAOB para auditorias de empresas de capital aberto, o AICPA Auditing Standards Board estabelece as GAAS dos EUA para auditorias de não emissores, enquanto a responsabilização mais ampla é reforçada pela atenção da SEC à independência dos auditores. Em junho de 2026, o Chefe de Contabilidade da SEC, Kurt Hohl, reiterou o foco da agência na independência dos auditores, já que as prioridades de proteção ao investidor persistem em meio à evolução dos modelos de prestação de serviços de auditoria, incluindo o uso ampliado de tecnologia e novas estruturas de propriedade. Paralelamente, as emendas do PCAOB adotadas em dezembro de 2024 aumentaram as exigências de transparência para as empresas registradas, ampliando a divulgação de informações de governança e de rede por meio dos formulários de relatório do PCAOB, o que acrescenta esforço de conformidade para práticas com múltiplos escritórios e em rede.
Análise da cadeia de valor
A demanda vem de empresas de capital aberto, empresas privadas e entidades governamentais e financiadas por subvenções que precisam de auditorias estatutárias, apoio à auditoria interna e garantias especializadas, incluindo controles de TI e atestados de conformidade. As contratações geralmente são iniciadas por meio de comitês de auditoria, lideranças financeiras e processos de compras, com o escopo moldado pelas normas aplicáveis (PCAOB para emissores, GAAS dos EUA para não emissores) e pelas expectativas de inspeção e fiscalização. Os insumos a montante incluem mão de obra qualificada de auditoria (CPAs, auditores de TI, especialistas), metodologias e modelos de auditoria e uma camada crescente de tecnologia de auditoria, como ingestão de dados, análises e plataformas de documentação, que apoia a avaliação de riscos, a coleta de evidências e a montagem de papéis de trabalho.
A prestação do serviço vai do planejamento e avaliação de riscos ao trabalho de campo e testes, passando pelo relatório e pela documentação pós-emissão. Prazos regulatórios e mudanças de normas são pontos operacionais que influenciam a alocação de recursos e a adoção de ferramentas em toda a cadeia: a AS 1000 já está incorporada para auditorias aplicáveis a partir de exercícios fiscais iniciados em 15 de dezembro de 2024, e a estrutura de sistema de controle de qualidade QC 1000 do PCAOB entra em vigor em 15 de dezembro de 2026, exigindo que as empresas formalizem e comprovem sistemas de qualidade em escala. No segmento de não emissores, o AICPA Auditing Standards Board atualizou as normas relacionadas a confirmações externas em julho de 2026, moldando a forma como as empresas coordenam com bancos, clientes e outros terceiros que fornecem evidências de auditoria.
Cenário Competitivo
Concentração do Mercado
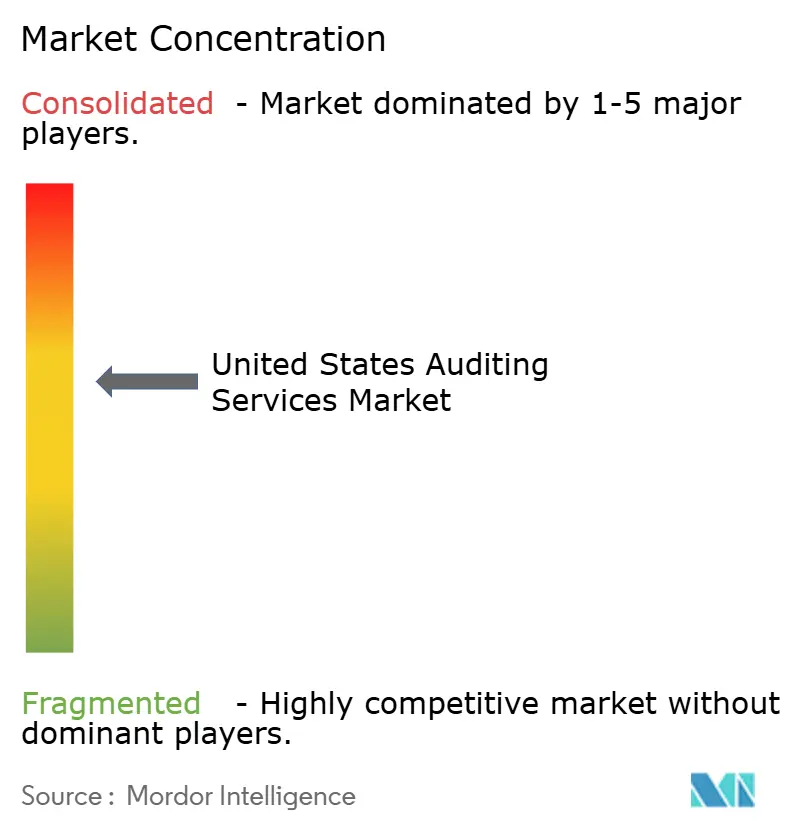
O mercado de serviços de auditoria dos EUA apresenta concentração moderada, com as firmas do Grupo Big Four dominando coletivamente a maior parte da participação de mercado. Essa estrutura oligopolista lhes permite cobrar preços premium por contratos complexos, enfrentando concorrência limitada em auditorias mais padronizadas. Sua escala permite a padronização global de metodologias e investimentos anuais em tecnologia superiores a um bilhão de dólares, reforçando sua vantagem competitiva. A expertise regulatória também representa uma barreira significativa que firmas menores têm dificuldade em superar de forma economicamente viável. Essas vantagens criam altas barreiras de entrada, permitindo que as firmas líderes reinvistam continuamente em inteligência artificial, modelos de entrega offshore e conhecimento especializado por setor.
Apesar da dominância do Grupo Big Four, novas avenidas de crescimento estão surgindo em serviços de auditoria de nicho, como segurança cibernética, garantia ESG e suporte a startups de tecnologia. Nessas áreas especializadas, as abordagens tradicionais do Grupo Big Four podem ser desnecessariamente complexas e onerosas para os clientes. Firmas de médio porte como BDO, RSM e Grant Thornton estão capitalizando essa lacuna ao oferecer serviços personalizados, preços competitivos e entrega flexível. Sua profunda expertise setorial e capacidade de resposta atraem clientes do mercado intermediário que buscam experiências de auditoria mais personalizadas. Essas dinâmicas estão permitindo que firmas menores ganhem terreno gradualmente em segmentos específicos de alto crescimento.
A pressão regulatória também está moldando o cenário competitivo, com as inspeções do PCAOB destacando problemas de controle de qualidade tanto em firmas grandes quanto pequenas. Isso intensificou o foco em sistemas robustos de gestão de qualidade interna e esforços contínuos de melhoria. Firmas com sistemas sólidos em vigor estão melhor posicionadas para resistir ao escrutínio regulatório e entregar qualidade de auditoria consistente. À medida que os reguladores priorizam a eficácia em detrimento do tamanho da firma, o campo de atuação está se deslocando sutilmente em favor das firmas que conseguem demonstrar excelência operacional. Nesse ambiente em evolução, a qualidade da auditoria e a inovação estão se tornando tão importantes quanto a escala.
Líderes do Setor de Serviços de Auditoria dos Estados Unidos
-
Deloitte
-
PwC
-
EY
-
KPMG
-
BDO USA
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Oportunidades de mercado e perspectivas futuras
Plataformas de prestação de auditoria e fluxos de trabalho habilitados por IA estão criando espaço para ofertas diferenciadas que combinam a garantia tradicional com testes contínuos, cobertura de controles cibernéticos e de TI e suporte mais rápido ao fechamento. Em 2026, grandes empresas avançaram na modernização da auditoria orientada por plataformas, incluindo a EY, que lançou IA agêntica em escala empresarial em Assurance por meio do ambiente EY Canvas, integrando-se ao Microsoft Azure e a plataformas de dados, e a Grant Thornton, que lançou sua plataforma em nuvem Grant Thornton Analytics and Automation Platform (GTAP) para incorporar análises, automação e IA em todo o ciclo de vida da auditoria. Essas iniciativas apoiam oportunidades para as empresas empacotarem uma garantia gerenciada e sempre ativa para ambientes de nuvem e padronizarem a coleta de evidências e o tratamento de exceções em clientes com múltiplas entidades.
A oportunidade de curto prazo também está ligada ao trabalho de infraestrutura de conformidade impulsionado por mudanças nas normas do PCAOB e prioridades estratégicas. A data de vigência de 15 de dezembro de 2026 para a QC 1000 acelera a demanda por capacidades de concepção, monitoramento e documentação de gestão da qualidade que as empresas podem escalar em redes e modelos de prestação offshore. Separadamente, o processo de planejamento estratégico 2026-2030 do PCAOB, incluindo sua agenda de reunião aberta de julho de 2026 para solicitar comentários públicos sobre metas e objetivos preliminares, oferece um canal visível para que empresas e compradores alinhem investimentos em qualidade de auditoria, tecnologia e modelos de talentos com o roteiro de supervisão, apoiando a expansão de serviços de consultoria, implementação e garantia relacionados à prontidão para inspeção e à transformação da auditoria.
Desenvolvimentos recentes do setor
- Maio de 2026: a KPMG anunciou uma aliança global com a Anthropic e apresentou o KPMG Digital Gateway Powered by Claude, inicialmente voltado para fluxos de trabalho de impostos e private equity. O anúncio sinaliza uma integração mais profunda de modelos de fundação de terceiros na prestação de serviços profissionais, com implicações para a forma como o trabalho adjacente à auditoria é padronizado, documentado e controlado ao longo dos contratos.
- Outubro de 2025: a KPMG firmou um acordo definitivo para adquirir a propriedade intelectual e os ativos tecnológicos da YData Labs Inc. para fortalecer a prestação habilitada por IA em Audit and Assurance, Tax e Advisory. A incorporação de dados sintéticos e ferramentas orientadas à privacidade apoia análises em escala e o desenvolvimento de modelos, ao mesmo tempo em que aborda restrições relacionadas a dados sensíveis de clientes usados em testes relacionados a garantia.
- Dezembro de 2024: o PCAOB adotou emendas que exigem que as empresas registradas relatem informações adicionais de governança e de rede no Formulário 2 e no formulário de relatório anual. As divulgações ampliadas aumentam a transparência para investidores e comitês de auditoria e elevam a importância de operações de conformidade centralizadas para empresas com estruturas complexas.
Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Abrangência do Mercado
Este mercado abrange as receitas obtidas nos Estados Unidos com a prestação de serviços de auditoria, nos quais evidências são coletadas e testadas para que uma conclusão de garantia possa ser emitida sobre relatórios financeiros, controles, sistemas ou conformidade.
Exclusões de escopo: Não são contabilizados serviços gerais de contabilidade, escrituração contábil ou engajamentos exclusivamente tributários que sejam prestados sem um resultado de auditoria, atestação ou garantia semelhante à auditoria.
Visão Geral da Segmentação
- Por Tipo
- Auditoria Interna
- Auditoria Externa
- Por Linha de Serviço
- Auditorias Operacionais
- Auditorias Financeiras
- Consultoria e Assessoria
- Auditorias de Investigação
- Auditorias de Sistemas de Informação
- Auditorias de Conformidade
- Outras Linhas de Serviço
- Por Setor do Usuário Final
- BFSI
- Manufatura
- Governo e Setor Público
- Saúde e Ciências da Vida
- TI e Telecomunicações
- Energia e Serviços Públicos
- Outros Setores
- Por Geografia
- Nordeste
- Centro-Oeste
- Sul
- Oeste
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental começa com o estabelecimento de uma definição clara de serviços de auditoria nos EUA e, em seguida, com a coleta de sinais públicos que explicam a demanda e a precificação de auditorias. Baseamo-nos em fontes sem acesso restrito, como registros na SEC e estatísticas de emissores, relatórios de inspeção e atualizações de normas do PCAOB, orientaões do AICPA e dados do Bureau of Labor Statistics sobre tendências de emprego e salários em contabilidade e auditoria. Dependendo do tema verificado, insumos públicos adicionais são obtidos a partir de padrões de negócios do U.S. Census Bureau, publicações de conformidade de auditoria federal do GAO (incluindo orientações relacionadas à auditoria única) e periódicos acadêmicos revisados por pares nas áreas de contabilidade e garantia.
Para tornar os dados utilizáveis no dimensionamento, relatórios anuais de empresas, formulários 10-K e apresentações a investidores são analisados para compreender como as receitas de auditoria versus consultoria são descritas e onde as firmas concentram sua ênfase de serviços. A narrativa é então verificada com cobertura jornalística de reputação para confirmar que a divisão de receitas descrita corresponde ao que é observado no mercado. Em paralelo, nossos analistas utilizam assinaturas pagas de dados financeiros e notícias de empresas, além de bases de dados de patentes para acompanhar temas de análise de auditoria e automação que podem afetar a produtividade e a pressão sobre honorários. Esses exemplos não são exaustivos, e muitas outras fontes foram utilizadas para coleta de dados, validação e esclarecimento durante o processo de pesquisa.
Entrevistas Primárias e Pesquisas
O trabalho primário é utilizado para confirmar o que está sendo faturado como auditoria versus consultoria, e para verificar a razoabilidade das variações de honorários, restrições de pessoal e composição de engajamentos entre os tipos de clientes. Conversamos com sócios, líderes de prática, gerentes e partes interessadas de finanças ou compras em todo os Estados Unidos, para que as premissas sobre ciclos de auditoria, intensidade de conformidade e padrões de terceirização possam ser refinadas antes da finalização do modelo.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 37% | CXOs: 15% |
| Nível intermediário: 48% | Líderes Funcionais/de Unidade: 25% |
| Participantes Menores: 15% | Gerentes: 60% |
Dimensionamento de Mercado e Previsão
O dimensionamento começa a partir de uma construção de cima para baixo, na qual o conjunto de demanda de auditoria nos EUA é reconstruído utilizando a cobertura de empresas públicas, os perfis de entidades reguladas e os requisitos comuns de auditoria estatutária por setor, sendo então traduzido em receita de serviços com base na frequência típica de engajamento e nas faixas de honorários. Os resultados são corroborados por aproximações seletivas de baixo para cima, incluindo divulgações de honorários de auditoria amostradas quando disponíveis, verificações de canal a partir de entrevistas sobre a direção das taxas de faturamento e uma consolidação de razoabilidade utilizando comentários sobre a composição de receitas dos prestadores.
Os insumos que movem materialmente os totais incluem contagens de emissores e atividade de registro, pressão de inspeção e ciclos de remediação, disponibilidade de mão de obra de auditoria e inflação salarial, a mudança de composição em direção a auditorias de sistemas de informação e de conformidade, e a parcela de trabalho entregue como suporte recorrente de auditoria interna versus investigações pontuais. Para a previsão, a análise de cenários é aplicada em torno da progressão das taxas de honorários e da capacidade de pessoal, e o caminho selecionado é alinhado às expectativas dos especialistas em relação à regulação, ao apetite de risco dos clientes e aos ganhos de produtividade decorrentes da automação. Quando os detalhes de firmas menores são limitados, as lacunas são tratadas pela aplicação de faixas de honorários validadas a uma base de engajamentos estimada, seguida de verificações em relação aos níveis de pessoal e padrões de utilização.
Ciclo de Validação e Atualização de Dados
A validação é realizada por meio de verificações repetidas, nas quais os resultados do modelo são comparados com sinais independentes, como os níveis de pessoal de auditoria, a direção das taxas de faturamento relatadas pelos profissionais e as mudanças observadas na composição de auditoria versus consultoria. Grandes variações são sinalizadas e rastreadas até um fator determinante, e quando a razão não é clara, um novo contato é iniciado para confirmar se a premissa e o prazo ainda se sustentam.
Antes da aprovação final, outro analista revisa os cálculos, as definições e a continuidade ano a ano, para que o mesmo escopo seja aplicado de forma consistente. Os relatórios são atualizados anualmente, e atualizações intermediárias são realizadas quando mudanças regulatórias relevantes ou eventos de mercado têm probabilidade de alterar os volumes ou a precificação de auditorias. Imediatamente antes da entrega, uma revisão final é concluída para que os clientes recebam a visão mais atualizada.
Dimensionamento do Mercado de Serviços de Auditoria dos EUA pela Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para serviços de auditoria nos EUA podem parecer muito distintos mesmo quando o rótulo parece semelhante. Os serviços incluídos geralmente são definidos de forma diferente, e o momento da atualização raramente está alinhado. A dispersão também é influenciada pelo ano-base utilizado, pela forma como a variação das taxas de honorários é aplicada e por se os totais incluem consultoria adjacente à auditoria que nem sempre é prestada como trabalho de garantia.
Alguns valores publicados agrupam receitas mais amplas de serviços profissionais, que podem incluir suporte contábil e honorários de consultoria não relacionados à auditoria vinculados a programas de risco. Para a Mordor Intelligence, apenas os serviços de auditoria definidos (incluindo auditorias internas e externas, além de auditorias de sistemas de informação e de conformidade) são contabilizados, enquanto os trabalhos exclusivamente tributários e de contabilidade geral permanecem fora do escopo, de modo que o conjunto de receitas corresponda aos padrões de entrega de auditoria.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 51,88 bilhões de USD (2025) | |
| Industry Database A | 56,30 bilhões de USD (2026) | Utiliza uma visão de receita do setor vinculada às definições e classificações do setor de auditoria de CPA, o que pode alterar os totais com base na forma como as firmas são codificadas e como o momento de reconhecimento de receita é capturado, sendo também declarado para um ano diferente do ano-base. |
| Market Blog B | 23,80 bilhões de USD (2026) | Parece focar em um subconjunto mais restrito de auditoria e pode excluir linhas de serviço frequentemente faturadas sob programas de auditoria (como auditorias de sistemas de informação e auditorias de conformidade mais amplas), o que reduz o total mesmo que as premissas de crescimento sejam mais robustas. |
As principais conclusões são que o alinhamento do ano e a inclusão de linhas de serviço explicam a maior parte da diferença, e as premissas de precificação e pessoal ampliam a lacuna. Quando o escopo é fixado na entrega de auditoria e verificado em relação à atividade de registro, à intensidade de inspeção e aos sinais de mão de obra, o número final torna-se mais fácil de replicar e de acompanhar ao longo do tempo.
Principais Questões Respondidas no Relatório
Qual é o valor projetado do mercado de serviços de auditoria dos Estados Unidos até 2031?
O mercado deve atingir USD 62,81 bilhões até 2031.
Qual linha de serviço de auditoria está crescendo mais rapidamente até 2031?
As auditorias de sistemas de informação devem se expandir a um CAGR de 12,18%.
Qual região dos EUA apresenta o maior crescimento para serviços de auditoria?
A região Oeste deve registrar o CAGR mais rápido, de 6,88%.
Qual regulamentação-chave está expandindo a demanda por garantia ESG?
A regra de divulgação climática da SEC de 2024 introduz garantia gradual sobre emissões de gases de efeito estufa.