
Tamanho e Participação do Mercado de Serviços Fotográficos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 39.21 Bilhões de dólares |
| Tamanho do Mercado (2031) | 48.91 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.52 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
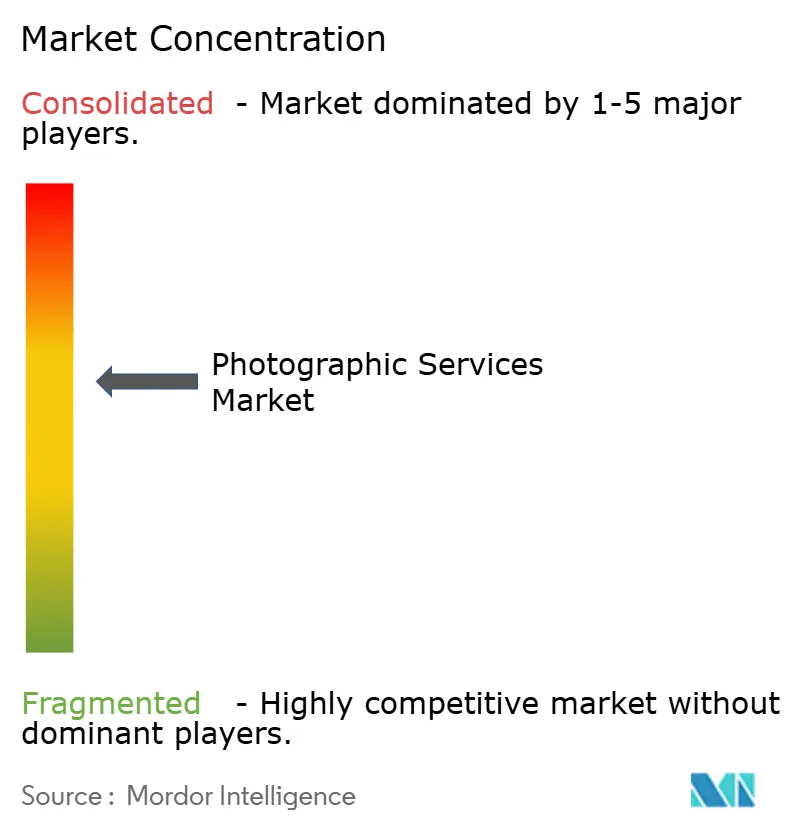
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços Fotográficos por Mordor Intelligence
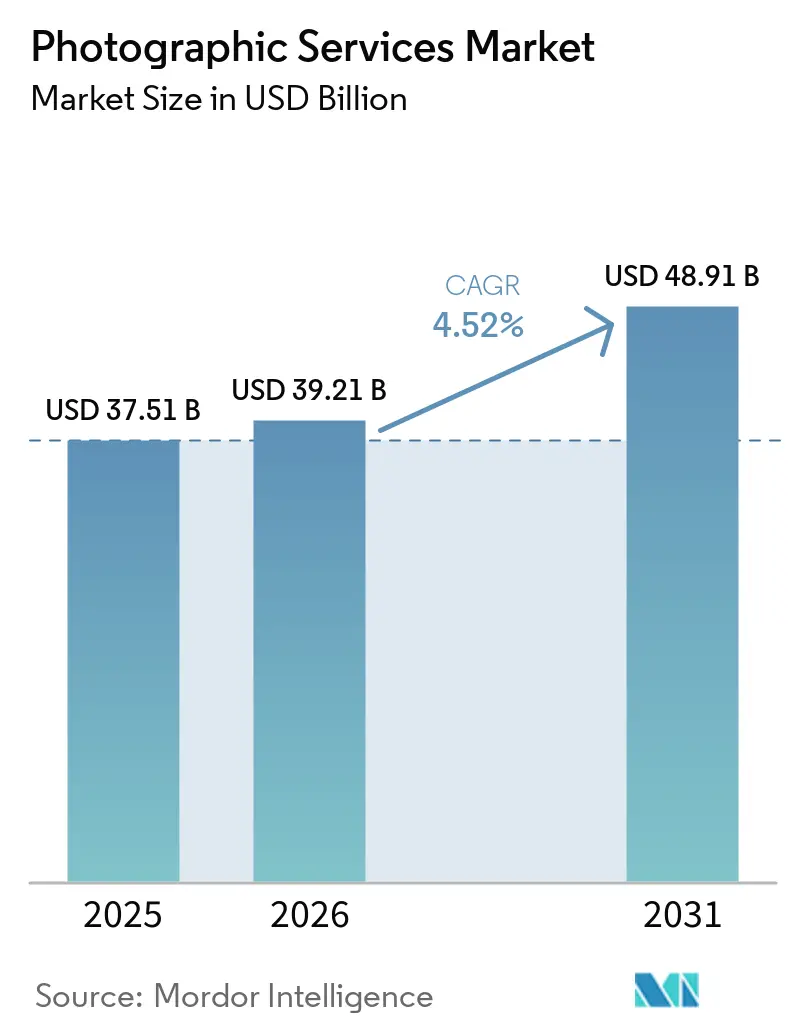
O tamanho do mercado de serviços fotográficos deve crescer de USD 37,51 bilhões em 2025 para USD 39,21 bilhões em 2026 e está previsto para atingir USD 48,91 bilhões até 2031 a um CAGR de 4,52% no período 2026-2031. O crescimento saudável reflete a demanda global constante por conteúdo visual atraente, sustentada pela rápida adoção de plataformas baseadas em assinatura, pelo aumento dos gastos corporativos em narrativa de marca e por um conjunto tecnológico em expansão que agora inclui IA generativa para edição e criação de ativos. A consolidação entre as principais bibliotecas de stock está remodelando a dinâmica competitiva, enquanto os prestadores de serviços profissionais se diferenciam por meio de especialização, automação de fluxo de trabalho e credenciais ambientais. Os canais digitais, particularmente os marketplaces online, continuam sendo o principal motor de receita, embora os estúdios físicos mantenham relevância para retratos corporativos de alto padrão e impressão premium. Regionalmente, a América do Norte mantém vantagens de escala, mas a acelerada digitalização corporativa da Ásia-Pacífico posiciona a região como o principal motor de volume a longo prazo.
Principais Conclusões do Relatório
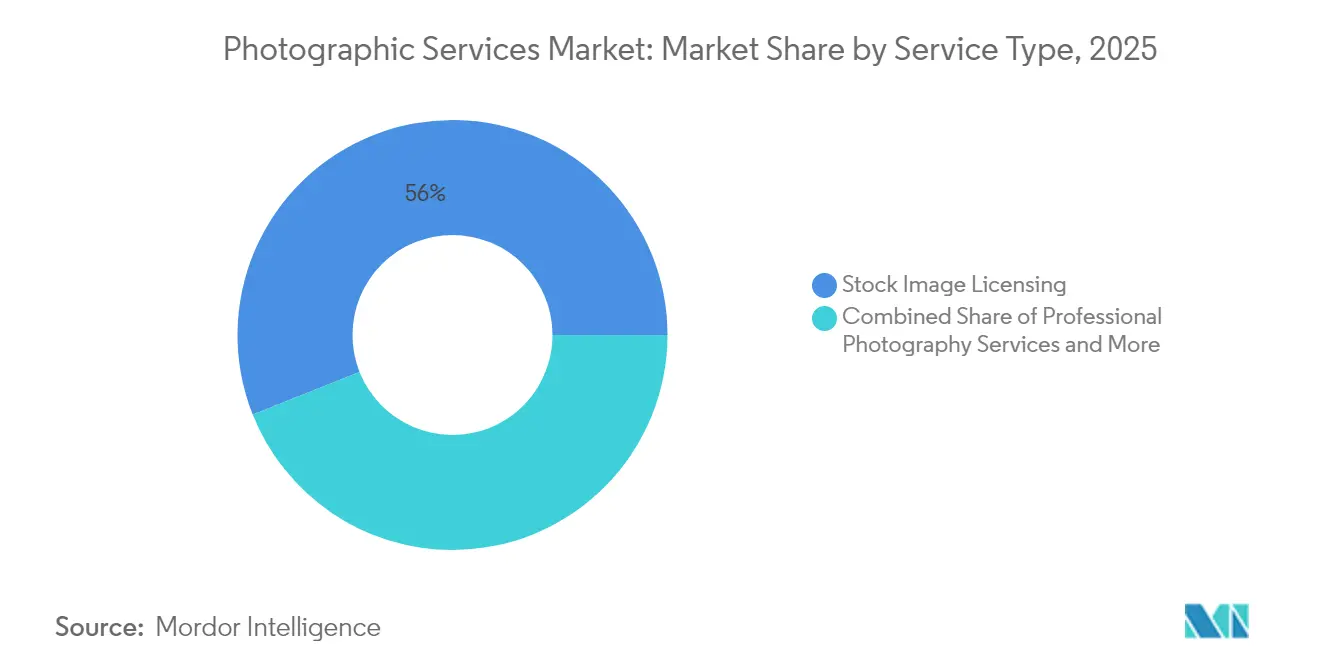
- Por tipo de serviço, o Licenciamento de Imagens de Stock liderou com 56,02% do mercado de serviços fotográficos em 2025, enquanto os Serviços de Fotografia Profissional devem se expandir a um CAGR de 6,64% até 2031.
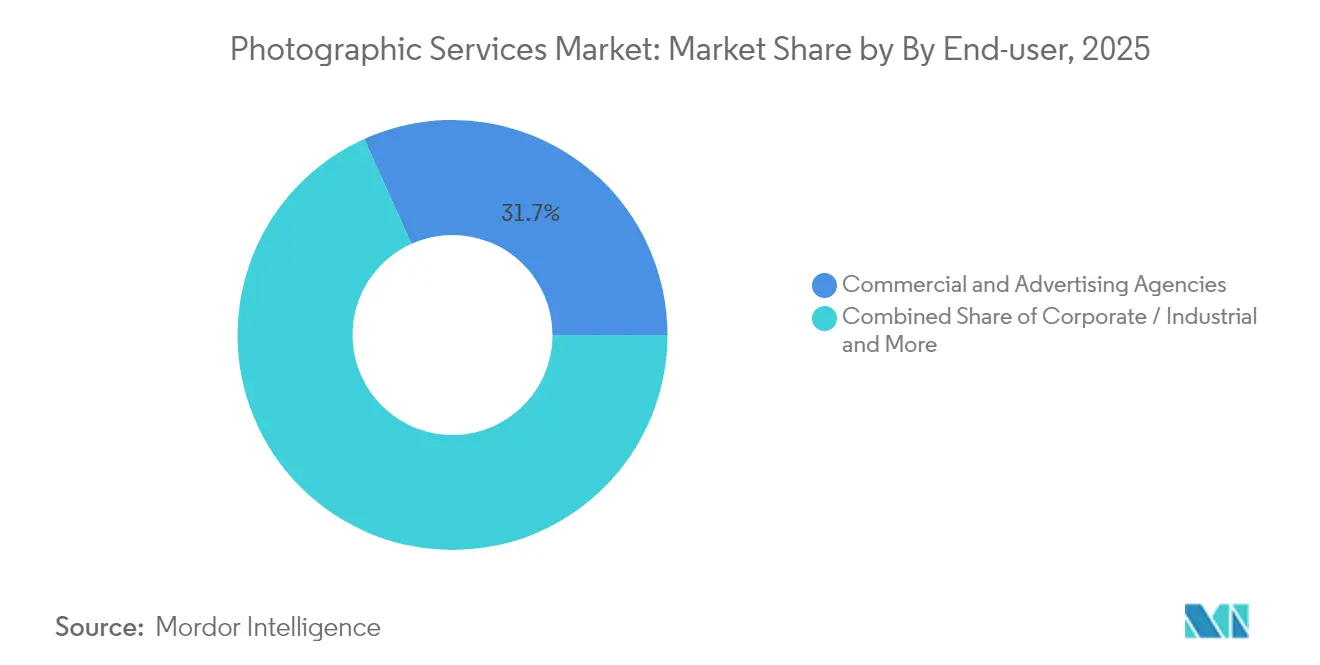
- Por usuário final, as Agências Comerciais e de Publicidade detinham 31,74% da participação de receita em 2025; as aplicações Corporativas e Industriais estão crescendo mais rapidamente a um CAGR de 7,1% até 2031 no mercado de serviços fotográficos.
- Por canal de distribuição, as Plataformas e Marketplaces Online representaram 63,67% do tamanho do mercado de serviços fotográficos em 2025 e estão avançando a um CAGR de 6,47%.
- Por geografia, a América do Norte contribuiu com 36,18% da receita em 2025, enquanto a Ásia-Pacífico está prevista para crescer a um CAGR de 6,19% até 2031 no mercado de serviços fotográficos.
- Os 5 principais players, como Getty Images, Shutterstock, Adobe Stock, Alamy e Shutterfly, detêm grande participação de mercado em 2024.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento das campanhas de marca com foco digital | +1.2% | Global, com ganhos iniciais na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Boom do comércio eletrônico impulsionando a demanda por imagens de produtos | +1.8% | Global, mais forte na Ásia-Pacífico e América do Norte | Médio prazo (2-4 anos) |
| Proliferação de smartphones e complementos de aprimoramento de nível profissional | +0.9% | Global, particularmente em mercados emergentes | Longo prazo (≥ 4 anos) |
| Expansão de plataformas de stock baseadas em assinatura | +1.1% | América do Norte e Europa, expandindo-se para a Ásia-Pacífico | Médio prazo (2-4 anos) |
| Necessidades de treinamento de IA generativa para conjuntos de dados fotográficos curados | +1.3% | Global, concentrado em polos tecnológicos | Curto prazo (≤ 2 anos) |
| Monetização de ativos fotográficos via NFT e Web3 | +0.4% | América do Norte e Europa, adoção seletiva | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento das Campanhas de Marca com Foco Digital
As estratégias de marketing corporativo priorizam cada vez mais a narrativa visual em canais digitais, criando demanda sustentada por serviços de fotografia profissional. O setor aloca 23% mais orçamento para conteúdo visual do que em 2023, e os compradores corporativos encomendam cada vez mais fotografias sob medida para diferenciar as narrativas de marca[1]. Sessões personalizadas para lançamentos de produtos, retratos executivos e anúncios omnicanal levaram muitos estúdios a adicionar fluxos de trabalho de agendamento de visualização que elevam o valor médio do pedido em até 20%. A mudança persistente em direção a estratégias de conteúdo sempre ativas sustenta uma demanda recorrente que beneficia tanto as plataformas de stock quanto os prestadores de serviços profissionais no mercado de serviços fotográficos.
Boom do Comércio Eletrônico Impulsionando a Demanda por Imagens de Produtos
Os vendedores online atribuem 90% da intenção de compra à qualidade das imagens, levando os varejistas a investir em fotos principais de nível estúdio que elevam as taxas de cliques bem acima das imagens de embalagem padrão[2]. A fotografia de comércio eletrônico em alto volume gerou microestúdios especializados otimizados para entrega rápida, e suas operações em escala sustentam o mercado de serviços fotográficos mais amplo à medida que o varejo eletrônico global cresce.
Proliferação de Smartphones e Complementos de Aprimoramento de Nível Profissional
Os fotógrafos profissionais adotam a tecnologia dos smartphones, com 13% utilizando dispositivos móveis para metade ou mais de seus trabalhos profissionais, enquanto 64% incorporam smartphones em seus fluxos de trabalho de fotografia pessoal. Atualizações de sensores, lentes habilitadas por inteligência artificial e melhoria na imagem computacional aprimoram a qualidade do resultado, permitindo sessões híbridas e ampliando a base de clientes para trabalhos corporativos em locação. A fotografia computacional está agora disponível em software integrado à câmera e em módulos de câmera para câmeras independentes, câmeras de visão de máquina, câmeras independentes para smartphones, imagem de realidade mista, imagem digital, imagem de realidade aumentada e outras aplicações.
Expansão de Plataformas de Stock Baseadas em Assinatura
Os planos de assinatura anual entregam 57% da receita da Getty Images, validando um modelo que garante renda previsível para os colaboradores e menor custo marginal para os compradores. O relatório do primeiro trimestre de 2025 da Shutterstock confirmou um crescimento de 17% na receita de conteúdo em planos similares, consolidando a mudança para receita recorrente que sustenta o crescimento do mercado de serviços fotográficos. Este modelo oferece aos fotógrafos uma renda mais estável, ao mesmo tempo que oferece aos clientes acesso econômico a extensas bibliotecas de imagens.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Abundância de conteúdo gerado por usuários gratuito comprimindo os pontos de preço | -1.4% | Global, particularmente em mercados impulsionados por redes sociais | Curto prazo (≤ 2 anos) |
| Disputas complexas de propriedade intelectual e licenciamento | -0.8% | Global, concentrado em mercados desenvolvidos | Médio prazo (2-4 anos) |
| Escrutínio de sustentabilidade restringindo sessões em locação | -0.6% | Europa e América do Norte, expandindo-se globalmente | Médio prazo (2-4 anos) |
| Custos de verificação versus deepfakes e mídia sintética | -0.5% | Global, crítico nos setores jornalístico e comercial | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Abundância de Conteúdo Gerado por Usuários Gratuito Comprimindo os Pontos de Preço
Os smartphones agora capturam 92,5% de todas as fotos, saturando as plataformas sociais com visuais sem custo que redefinem as expectativas dos clientes[3]. Os fotógrafos profissionais relatam queda nas tarifas para serviços básicos, pois os clientes aceitam cada vez mais alternativas de menor qualidade, forçando a especialização em aplicações de alto valor que exigem expertise técnica e visão criativa que não podem ser replicadas pela fotografia amadora.
Disputas Complexas de Propriedade Intelectual e Licenciamento
A enxurrada de arte gerada por IA obscurece as linhas de propriedade, levando as agências a revisar as diretrizes de submissão e aumentando os gastos jurídicos com verificação de uso. A aceitação seletiva de imagens de IA pela Dreamstime ilustra o atrito operacional que os pequenos fornecedores enfrentam, e a incerteza persistente restringe a velocidade do mercado. Essas disputas criam incerteza operacional e aumentam os custos de conformidade jurídica, afetando particularmente os prestadores de serviços fotográficos menores que carecem de recursos para uma gestão abrangente de propriedade intelectual.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço:
O Licenciamento de Stock Domina enquanto os Serviços Profissionais AceleramO Licenciamento de Imagens de Stock detinha 56,02% da participação do mercado de serviços fotográficos em 2025, beneficiando-se de canais de distribuição bem estabelecidos e receita de assinatura escalável. A demanda das equipes de marketing por visuais rápidos e econômicos sustenta o volume, enquanto grandes bibliotecas monetizam arquivos legados por meio de acordos de dados de IA. Em termos de valor, o segmento ancora o tamanho atual do mercado de serviços fotográficos com fluxos de receita recorrentes que estabilizam o fluxo de caixa mesmo durante períodos de desaceleração econômica.
Os Serviços de Fotografia Profissional, embora menores em receita, crescem a um CAGR previsto de 6,64% até 2031 com o aumento da demanda corporativa por conteúdo de marca exclusivo e sessões técnicas que o stock gratuito não consegue suprir. Os investimentos dos estúdios em edição automatizada, revisão curada por IA e fluxos de trabalho de colaboração ao vivo aumentam o rendimento, permitindo maior volume de trabalho sem expansão proporcional de mão de obra. A dinâmica de dupla via, onde o licenciamento traz amplitude e os serviços sob medida entregam profundidade, ressalta o equilíbrio em evolução dentro do mercado de serviços fotográficos.


Por Usuário Final:
O Setor Corporativo Torna-se o Principal Motor de CrescimentoAs Agências Comerciais e de Publicidade detinham 31,74% da receita de 2025, aproveitando contratos plurianuais para ativos de campanha que exigem listas de sessões diversificadas e iteração rápida. As agências valorizam pacotes de stock com direitos de uso liberados e fotógrafos ágeis capazes de entregas em mídia mista. Mesmo com a fragmentação dos orçamentos entre os canais, os gastos das agências continuam sendo a base do tamanho atual do mercado de serviços fotográficos, sustentando estúdios estabelecidos e grandes casas de stock globais.
Os clientes Corporativos e Industriais exibem a expansão mais rápida, crescendo a um CAGR de 7,1% à medida que as empresas integram imagens profissionais em relatórios para investidores, documentação de fabricação e portais de marca empregadora. Sessões industriais em conformidade com normas de segurança, visitas virtuais em realidade virtual de fábricas e retratos executivos agora frequentemente se combinam com componentes de vídeo, aumentando o valor médio do projeto. Os participantes de Mídia e Entretenimento adotam equipamentos de drone para tomadas cinematográficas e utilizam captura 3D para plataformas de streaming, enquanto a demanda Individual/do Consumidor se concentra em eventos de alto impacto emocional, como casamentos, um segmento ainda disposto a pagar por equipes no local e pós-produção premium. Em conjunto, os casos de uso variados aprofundam a penetração do mercado de serviços fotográficos em todos os setores econômicos.
Por Canal de Distribuição:
As Plataformas Digitais Impulsionam a Receita enquanto os Estúdios Físicos se ReposicionamPlataformas Online e Marketplaces geraram 63,67% da receita de 2025 e estão projetados para expandir a um CAGR de 6,47%, à medida que os clientes priorizam buscas sem fricção, acesso por assinatura e downloads instantâneos. A escala pós-fusão de Getty Images e Shutterstock, com receita combinada próxima a 2 bilhões de USD, reforça os efeitos de rede por meio de descoberta algorítmica e diversificados níveis de conteúdo. APIs de edição integradas incorporam a seleção de imagens de banco de dados em softwares de design, ancorando ainda mais a fidelidade dos clientes dentro do mercado de serviços fotográficos.
Estúdios Físicos e Laboratórios de Varejo agora priorizam retratos premium, impressão fotográfica, impressão arquivística em grande formato e serviços experienciais que os canais digitais não conseguem replicar. Iniciativas de sustentabilidade, como laboratórios movidos a energia solar e substratos com certificação ecológica, ressoam junto a clientes ambientalmente conscientes e proporcionam diferenciação. Modelos híbridos de loja física com presença web oferecem revisão remota com retirada na loja, mantendo o fluxo de clientes presenciais e maximizando o alcance operacional. Como resultado, o mix equilibrado de canais sustenta a resiliência geral do mercado de serviços fotográficos mesmo diante da predominância digital.
Análise Geográfica
Mercado de Serviços Fotográficos da América do Norte
A América do Norte se beneficia de orçamentos de marketing corporativo, adoção antecipada de assinaturas e infraestrutura avançada para distribuição de conteúdo. A base de clientes madura da região valoriza o licenciamento com indenização, impulsionando as agências a recorrer a fornecedores premium que garantem clareza de direitos. Ao mesmo tempo, a ampla experimentação com inteligência artificial introduz tensão competitiva, levando estúdios profissionais a investir em fluxos de trabalho proprietários que protegem as margens no mercado de serviços fotográficos.
Mercado de Serviços Fotográficos da Ásia-Pacífico
Ásia-Pacífico representa o território de crescimento mais rápido no mercado de serviços fotográficos, com um CAGR projetado de 6,19% até 2031. A rápida expansão do comércio digital impulsiona a demanda por imagens de produtos, enquanto incentivos governamentais para o desenvolvimento da indústria criativa estimulam a formação de estúdios locais. A China lidera em volume absoluto, ao passo que o Japão e a Coreia do Sul estabelecem padrões de qualidade, enriquecendo conjuntamente o mercado regional de serviços fotográficos.
Mercado de Serviços Fotográficos da EMEA
A Europa equilibra o consumo maduro com mandatos emergentes de sustentabilidade. As diretivas ambientais da UE incentivam operações de impressão com baixa emissão de carbono e a reciclagem de consumíveis, direcionando os prestadores de serviços para fluxos de trabalho mais sustentáveis. As cadeias de fornecimento de equipamentos sofreram fricções de importação relacionadas ao Brexit, levando os estúdios europeus a desenvolver capacidade de manutenção local e a diversificar fornecedores. Apesar dos encargos regulatórios, o rico patrimônio cultural diversificado do continente e a intensa atividade do mercado de arte garantem um segmento premium estável no mercado de serviços fotográficos. No Oriente Médio e África, a melhoria da conectividade e a adoção de smartphones desbloqueiam a distribuição digital, embora as lacunas de infraestrutura fora dos principais centros urbanos limitem a escala no curto prazo.
Panorama regulatório
A pressão regulatória sobre os serviços fotográficos é cada vez mais impulsionada por direitos de autor, licenciamento e governança de IA, especialmente quando bibliotecas de imagens e arquivos profissionais são usados para treinamento de modelos ou descoberta assistida por IA. Na União Europeia, a Lei de IA da UE (Regulamento (UE) 2024/1689) introduz obrigações de transparência e conformidade em direitos de autor para fornecedores de modelos de IA de uso geral, e a Comissão Europeia adotou um modelo obrigatório de transparência para dados de treinamento de IA de uso geral em 24 de julho de 2025. Isso reforça as expectativas de divulgação que moldam a forma como as bibliotecas de imagens documentam a proveniência e as reservas de direitos.
No Reino Unido, os desenvolvimentos de política e jurisprudência estão alimentando estratégias de licenciamento para mídia sintética. O governo do Reino Unido publicou seu relatório sobre direitos de autor e inteligência artificial em 2 de abril de 2026, com foco em transparência, licenciamento e opções de aplicação para conteúdo usado no desenvolvimento de IA, enquanto a decisão do Tribunal Superior do Reino Unido no caso Getty Images v Stability AI (4 de novembro de 2025) esclareceu aspectos de como os sistemas de IA são avaliados segundo a lei de direitos de autor do Reino Unido. A supervisão da concorrência também se cruzou com o setor, com a Competition and Markets Authority (CMA) do Reino Unido examinando a consolidação entre as principais plataformas de imagens de estoque em 2026, influenciando a forma como as plataformas estruturam suas operações editoriais e de licenciamento comercial.
Análise da cadeia de valor
A cadeia de valor dos serviços fotográficos vai da aquisição de criadores (fotógrafos profissionais, agências e colaboradores) à produção e pós-produção (captura, edição, marcação, autorizações de modelo e liberação de direitos), depois à distribuição (marketplaces online, assinaturas e APIs incorporadas em ferramentas de design). A monetização ocorre por meio de taxas de licença, assinaturas, contratos empresariais e parcerias de dados/exibição. As plataformas e marketplaces online continuam sendo a principal via de acesso ao mercado, enquanto os provedores se diferenciam com fluxos de trabalho mais rápidos, edição assistida por IA e governança de catálogo com gestão de direitos que reduz o risco para o comprador em casos de uso comercial e corporativo.
O valor upstream está se deslocando para a qualidade dos metadados, indenização e proveniência de conteúdo, à medida que a IA generativa aumenta a pressão de substituição e eleva os requisitos de verificação. Na camada de plataforma, a consolidação e o escrutínio regulatório podem remodelar a forma como os inventários editoriais e as redes de colaboradores são organizados. No Reino Unido, a CMA aprovou condicionalmente a fusão entre Getty Images e Shutterstock em 15 de maio de 2026, sujeita à alienação do negócio editorial da Shutterstock, e a Getty Images posteriormente desistiu da aquisição após essas condições. No downstream, parcerias de descoberta e exibição integradas com IA estão adicionando outra via de distribuição, estendendo a cadeia de valor além dos fluxos tradicionais de busca e download de imagens de estoque para superfícies de consumo incorporadas.
Cenário Competitivo
O acordo de janeiro de 2025 para a Getty Images adquirir a Shutterstock por USD 3,7 bilhões cria uma potência de conteúdo visual com sinergias de custo anuais esperadas de USD 150–200 milhões até o terceiro ano. Após o negócio, a entidade ampliada detém um alcance de colaboradores incomparável, ativos proprietários de IA e potencial de venda cruzada abrangendo verticais empresariais, de pequenas e médias empresas e de mídia, reforçando a dominância no segmento premium do mercado de serviços fotográficos.
Além do stock, a concorrência permanece fragmentada. Milhares de estúdios boutique e especialistas regionais em eventos competem por proximidade, estilo de nicho e serviço personalizado. Adobe Stock, Alamy e Shutterfly completam as cinco principais bibliotecas digitais, cada uma aproveitando incentivos distintos para colaboradores e patrimônio de marca. Os fabricantes de equipamentos agora avançam sobre os serviços: a aquisição da empresa de câmeras de cinema RED.com pela Nikon posiciona a empresa para combinar hardware, suporte e expertise de produção para clientes profissionais. Os desenvolvedores de IA também fazem parcerias com proprietários de conteúdo — a Clarifai integra ativos da Getty para alimentar aplicações de aprendizado de máquina empresarial — borrando a linha entre fornecedor de tecnologia e fornecedor criativo.
As alianças estratégicas se concentram na eficiência do fluxo de trabalho. A integração "Edição até Entrega" da Imagen com a Pic-Time reduz o tempo de edição em até 96%, liberando os fotógrafos para lidar com maior volume de projetos. A aquisição da BorrowLenses pela Lensrentals consolida a capacidade de aluguel e amplia a cobertura geográfica para equipamentos especializados. Embora as fusões e aquisições se acelerem entre os principais players, a maioria dos mercados nacionais ainda apresenta uma longa cauda de independentes, mantendo a escolha do cliente vibrante e sustentando a inovação em todo o mercado de serviços fotográficos.
Líderes do Setor de Serviços Fotográficos
-
Getty Images
-
Shutterstock
-
Adobe Stock
-
Alamy
-
Shutterfly
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Serviços Fotográficos
- Getty Images
- Shutterstock
- Adobe Stock
- Alamy
- iStock
- Unsplash
- 500px
- SmugMug
- Shutterfly
- CEWE
- Photobox
- Snapfish
- Canva Photos
- Dreamstime
- Depositphotos
- Kodak Moments (Kodak Alaris)
- Fujifilm Imaging
- PhotoSi
- Fotomax
- PicTime*

Oportunidades de mercado e perspectivas futuras
Uma lacuna importante permanece nas imagens criadas por humanos com direitos liberados, empacotadas para uso na era da IA, incluindo conteúdo licenciado para busca assistida por IA, resumo e fluxos de trabalho criativos integrados ao produto, onde a proveniência e as permissões são contratualmente explícitas. Movimentos de mercado visíveis apoiam essa direção, incluindo o anúncio da Getty Images de uma parceria de exibição de vários anos com a OpenAI em junho de 2026 para levar conteúdo licenciado às experiências de descoberta do ChatGPT, e a celebração de uma parceria de imagens de vários anos com a Perplexity em 2026, indicando um caminho de monetização que vai além do licenciamento de dados apenas para treinamento de modelos.
Os requisitos de transparência impulsionados por conformidade também criam oportunidades comerciais para plataformas e prestadores de serviços profissionais transformarem a documentação em produto (autorizações, restrições de uso, proveniência e tratamento de opt-out/reserva de direitos) e venderem pacotes de licenciamento de nível empresarial a compradores corporativos que gerenciam exposição legal. Na Europa, as obrigações da Lei de IA da UE para fornecedores de IA de uso geral, incluindo transparência de dados de treinamento e políticas de conformidade com direitos de autor, aumentam a demanda por catálogos com gestão robusta de direitos e origem rastreável. Ao mesmo tempo, as autoridades de concorrência trataram explicitamente a IA generativa como uma restrição para os fornecedores tradicionais de imagens de estoque (CMA do Reino Unido, 2026), o que apoia a diferenciação por meio de acesso editorial premium, conteúdo verificado e parcerias de distribuição integradas, em vez de depender apenas do licenciamento de commodities.
Recent Industry Developments in Mercado de Serviços Fotográficos
- Julho de 2026: a Getty Images amplia as assinaturas de imagens Creative e Editorial para profissionais individuais. A medida expande a participação da Getty em assinaturas multiativos e reforça os fluxos de trabalho habilitados por IA para profissionais no mercado.
- Junho de 2026: a Getty Images anunciou uma parceria de exibição de vários anos com a OpenAI para levar conteúdo licenciado às experiências de busca e descoberta do ChatGPT. Aumenta o alcance de distribuição e as oportunidades de licenciamento impulsionadas por IA para o catálogo da Getty.
- Abril de 2026: a Shutterstock lançou o aplicativo Shutterstock no ChatGPT, permitindo que os usuários descubram e licenciem ativos diretamente no ambiente nativo de IA. Aumenta a velocidade de licenciamento e incorpora os ativos da Shutterstock aos ecossistemas de criação de conteúdo assistidos por IA.


Mercado de Serviços Fotográficos Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Este mercado abrange serviços fotográficos pagos nos quais um profissional cria, edita, licencia ou entrega imagens para uso pessoal e comercial, incluindo pós-produção e entrega relacionadas que são cobradas como parte do serviço.
Exclusões do escopo: Excluímos as vendas de câmeras para consumidores e hardware de smartphones, bem como softwares de uso geral vendidos como produtos (não precificados como serviço fotográfico).
Visão Geral da Segmentação
- Por Tipo de Serviço
- Serviços de Fotografia Profissional
- Licenciamento de Imagens de Stock
- Revelação e Impressão Fotográfica
- Fotografia em Cabine e Imagem para Eventos
- Outros (Restauração, Digitalização)
- Por Usuário Final
- Agências Comerciais e de Publicidade
- Mídia e Entretenimento
- Individual/Consumidor
- Corporativo/Industrial
- Por Canal de Distribuição
- Estúdios Físicos e Laboratórios de Varejo
- Plataformas e Marketplaces Online
- Por Geografia
- América do Norte
- Canadá
- Estados Unidos
- México
- América do Sul
- Brasil
- Peru
- Chile
- Argentina
- Restante da América do Sul
- Ásia-Pacífico
- Índia
- China
- Japão
- Austrália
- Coreia do Sul
- Sudeste Asiático (Singapura, Malásia, Tailândia, Indonésia, Vietnã e Filipinas)
- Restante da Ásia-Pacífico
- Europa
- Reino Unido
- Alemanha
- França
- Espanha
- Itália
- BENELUX (Bélgica, Países Baixos e Luxemburgo)
- NÓRDICOS (Dinamarca, Finlândia, Islândia, Noruega e Suécia)
- Restante da Europa
- Oriente Médio e África
- Emirados Árabes Unidos
- Arábia Saudita
- África do Sul
- Nigéria
- Restante do Oriente Médio e África
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
O trabalho documental começou com o mapeamento de como os serviços fotográficos são monetizados em atribuições, licenciamento e impressão, alinhando em seguida essas linhas de receita a indicadores públicos mensuráveis. Utilizamos fontes oficiais e abertas, como o Bureau of Labor Statistics dos Estados Unidos para sinais de salários e emprego no setor, o Census Bureau dos Estados Unidos para contexto do setor de serviços, e estatísticas de comércio internacional de fontes como o UN Comtrade, onde insumos e produtos de impressão relacionados à fotografia podem ser verificados de forma direcional.
Para manter as premissas fundamentadas, também analisamos associações e organismos de normas que atuam no setor (por exemplo, referências da PPA e da ISO para terminologia de imagem), além de registros de empresas listadas, apresentações para investidores e imprensa de negócios de reputação que reflete precificação, ciclos de demanda e mudanças de canal. Quando necessário, os analistas consultaram assinaturas pagas para dados financeiros e de inteligência de empresas, bases de dados de patentes e registros de embarques de importação e exportação para verificar sinais de escala e atividade. Esta lista é meramente ilustrativa, e outras fontes também foram utilizadas para coleta de dados, verificações cruzadas e esclarecimentos.
Entrevistas Primárias e Pesquisas
O trabalho primário concentrou-se em validar o que é efetivamente cobrado e reconhecido como receita de serviço em casos de uso como eventos, retratos, sessões comerciais e estoque e licenciamento. Conversamos com prestadores de serviços, parceiros de canal e compradores corporativos nas principais regiões para confirmar a lógica de precificação, os padrões de utilização e as tendências de entrega digital, aplicando esses detalhes de volta ao modelo.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 33% | Diretores executivos (CXOs): 13% | Ásia-Pacífico: 41% |
| Nível intermediário: 49% | Líderes funcionais/de unidade: 33% | Europa, Oriente Médio e África (EMEA): 37% |
| Participantes menores: 18% | Gerentes: 54% | Américas: 22% |
Dimensionamento de Mercado e Previsão
Nosso dimensionamento utiliza uma reconstrução de cima para baixo, na qual os conjuntos de receita de serviços são construídos por geografia e caso de uso, alinhados a seguir a sinais de demanda observáveis, como a intensidade dos gastos com marketing empresarial, o crescimento das necessidades de conteúdo para o comércio eletrônico e o ritmo de eventos e marcos de vida que impulsionam as reservas. Uma vez estabelecido o total do mercado, ele é dividido utilizando participações práticas para a forma como o trabalho é entregue (estúdio, em locação e pedidos online) e como a receita é reconhecida (taxas de sessão, pacotes de edição, licenciamento e pacotes de impressão).
Os totais são então corroborados com verificações seletivas de baixo para cima, nas quais pontos de preço amostrados são multiplicados por volumes realistas, seguidos de verificações de canal sobre precificação típica de pacotes e utilização. Os insumos rastreados no modelo incluem a precificação média de projetos para trabalhos de consumo e comerciais, a mudança de composição em direção à entrega digital versus impressões físicas, a atividade de licenciamento de imagens de estoque, a participação do trabalho obtido por meio de marketplaces online e as tendências de disponibilidade de mão de obra que afetam a capacidade e os prazos de entrega. As previsões são construídas por meio de análise de cenários apoiada por opiniões de especialistas sobre a progressão de preços, a demanda corporativa por conteúdo e os efeitos de substituição por smartphones e edição com inteligência artificial, e os intervalos são então ajustados por meio de validações de acompanhamento. Quando surgem lacunas em geografias menores, indicadores proxy são utilizados primeiro, e a premissa é revisitada após o feedback primário confirmar se a precificação local e a frequência de compra se comportam de forma diferente.
Ciclo de Validação e Atualização de Dados
Os resultados do modelo são verificados em relação a sinais independentes, como a direção do emprego e dos salários, as tendências de receita reportadas por empresas relevantes e as movimentações de preços observadas em pacotes de serviços comuns. Se um subtotal de mercado crescer mais rapidamente do que seus indicadores de demanda, sinalizamos o problema, verificamos novamente o fator determinante e revisitamos a premissa com uma nova rodada de contribuições de especialistas antes da aprovação final.
Cada relatório passa por uma revisão interna em múltiplas etapas, na qual os cálculos, a consistência de unidades e o tratamento de moedas são verificados e, em seguida, reverificados por outro analista. Os relatórios são atualizados anualmente, e atualizações intermediárias são realizadas quando ocorrem eventos relevantes que podem alterar a demanda, a precificação ou a economia da prestação de serviços. Antes da entrega, um analista realiza uma revisão final para que os clientes recebam a visão mais atualizada.
Comparação do Dimensionamento do Mercado de Serviços Fotográficos da Mordor Intelligence com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para serviços fotográficos podem parecer muito díspares porque o limite do serviço nem sempre é tratado da mesma forma, especialmente no que diz respeito ao licenciamento de estoque, ao acabamento fotográfico e aos pacotes de edição incluídos. As diferenças também decorrem da forma como cada publicador converte moedas, seleciona um ano-base e lida com as rápidas mudanças de canal em direção a pedidos online e licenciamento por assinatura.
Ao rastrear os fluxos de receita de serviços cobrados e atualizar as regras de escopo a cada atualização, a Mordor Intelligence mantém o total vinculado ao trabalho fotográfico que é efetivamente pago, o que evita a incorporação silenciosa de categorias adjacentes, como vendas de hardware ou software genérico. Além disso, algumas estimativas se baseiam em uma única perspectiva de crescimento para todo o período, enquanto nosso modelo utiliza verificações de cenários em torno de precificação, ciclos de demanda por eventos e orçamentos corporativos de conteúdo, de modo que o caminho da previsão permaneça realista.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 39,21 bilhões de USD (2026) | |
| Publicação Setorial A | 45,37 bilhões de USD (2023) | Utiliza um ano-base anterior e uma divisão por tipo mais restrita, o que pode superatribuir receita a serviços no estilo de estúdio, podendo não separar de forma consistente o licenciamento e a pós-produção incluída dos serviços de mídia mais amplos. |
| Boletim do Setor B | 11,25 bilhões de USD (2024) | O valor provavelmente está delimitado a um subconjunto de serviços (frequentemente sessões voltadas ao consumidor ou um conjunto limitado de canais), o que reduz o universo endereçável e faz com que o total global pareça materialmente menor. |
A dispersão nos valores é explicada principalmente pelo que é contabilizado como serviços fotográficos e pela forma como o ano-base e o tratamento de moedas são definidos. Quando o escopo é mantido consistente entre atribuições, licenciamento e edição paga, e quando as premissas são verificadas novamente com os participantes do mercado, o tamanho de mercado resultante torna-se mais fácil de rastrear e reproduzir ano após ano.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de serviços fotográficos em 2026 e qual é a sua perspectiva de crescimento?
O mercado está avaliado em USD 39,21 bilhões em 2026 e está projetado para atingir USD 48,91 bilhões até 2031, avançando a um CAGR de 4,52%.
Qual tipo de serviço detém atualmente a maior participação da receita do setor?
O Licenciamento de Imagens de Stock lidera com 56,02% da participação do mercado de serviços fotográficos em 2025, sustentado por modelos de assinatura maduros e redes de distribuição globais.
Qual região deve crescer mais rapidamente até 2031?
A Ásia-Pacífico está prevista para se expandir a um CAGR de 6,19%, impulsionada pela rápida adoção do comércio eletrônico e pela crescente demanda corporativa por visuais profissionais.
Como a IA generativa está influenciando os gastos empresariais em serviços fotográficos?
As empresas licenciam bibliotecas de imagens curadas para treinamento de IA e adotam ferramentas de texto para imagem, criando novos fluxos de receita enquanto aceleram os fluxos de trabalho de produção de conteúdo.
Qual é o efeito do conteúdo gratuito gerado por usuários sobre os preços profissionais?
A prevalência de fotos de smartphones, agora 92,5% de todas as imagens, comprime os preços para sessões de commodities, empurrando os profissionais em direção a ofertas especializadas de alto valor.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
