
Tamanho e Participação do Mercado de Serviços de Consultoria em Operações
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
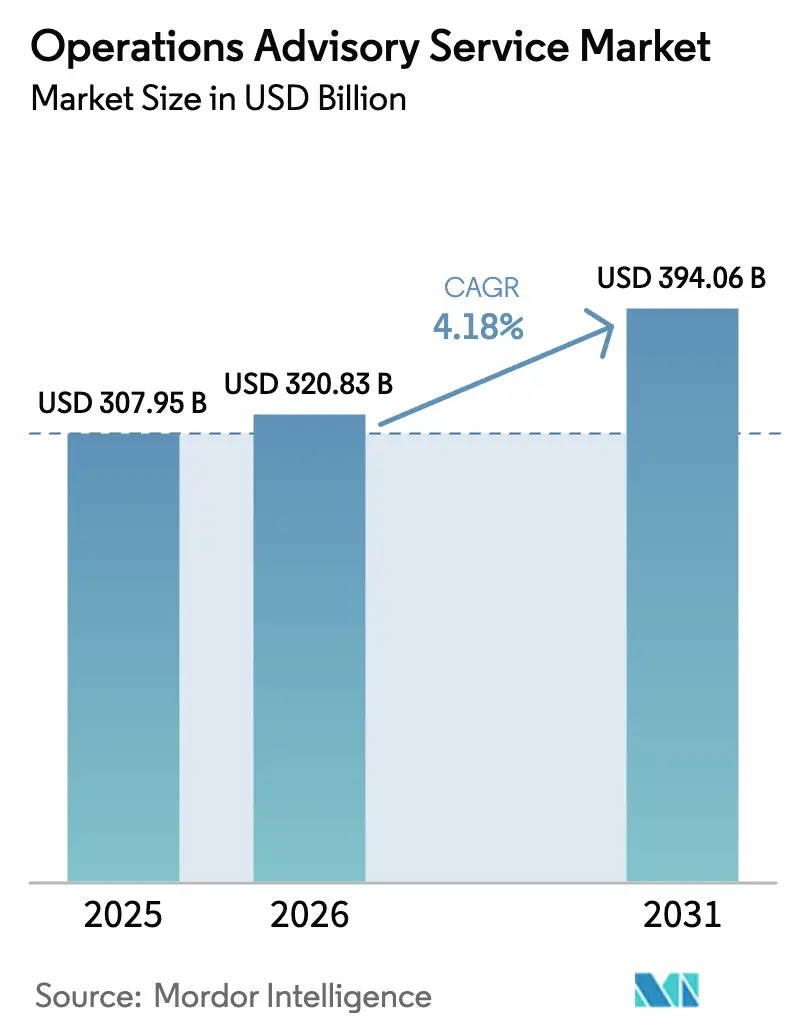
| Tamanho do Mercado (2026) | 320.83 Bilhões de dólares |
| Tamanho do Mercado (2031) | 394.06 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.18 % |
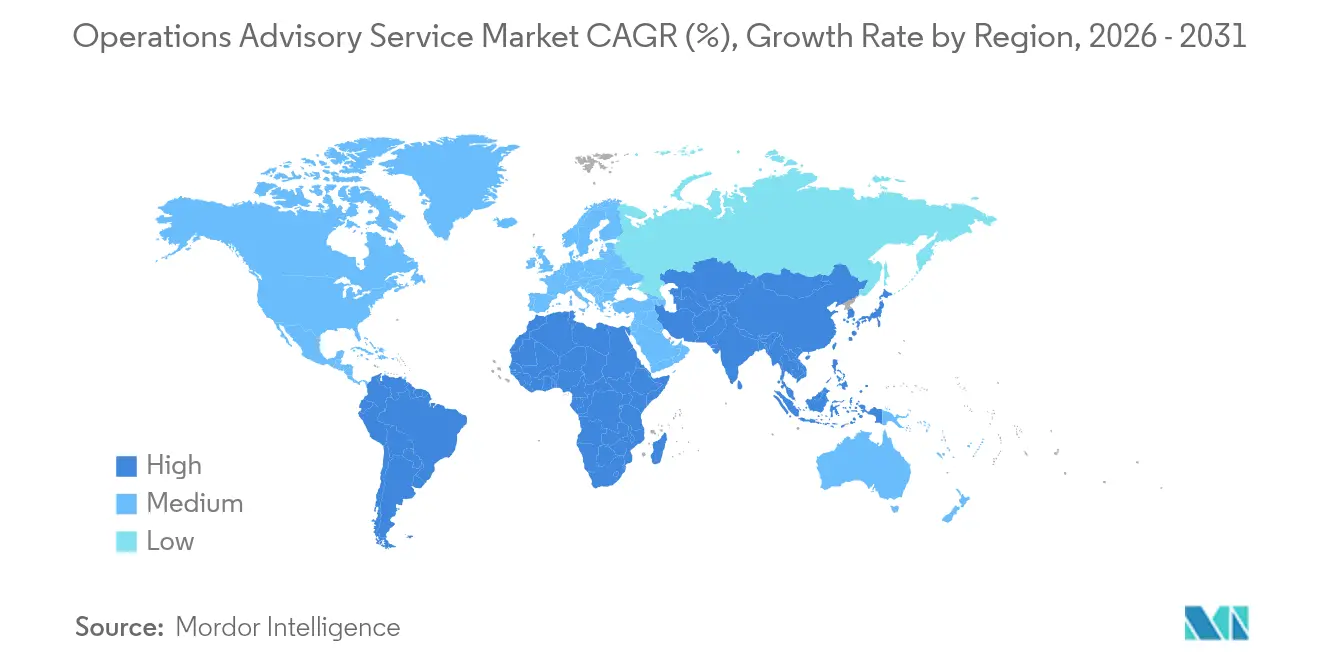
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
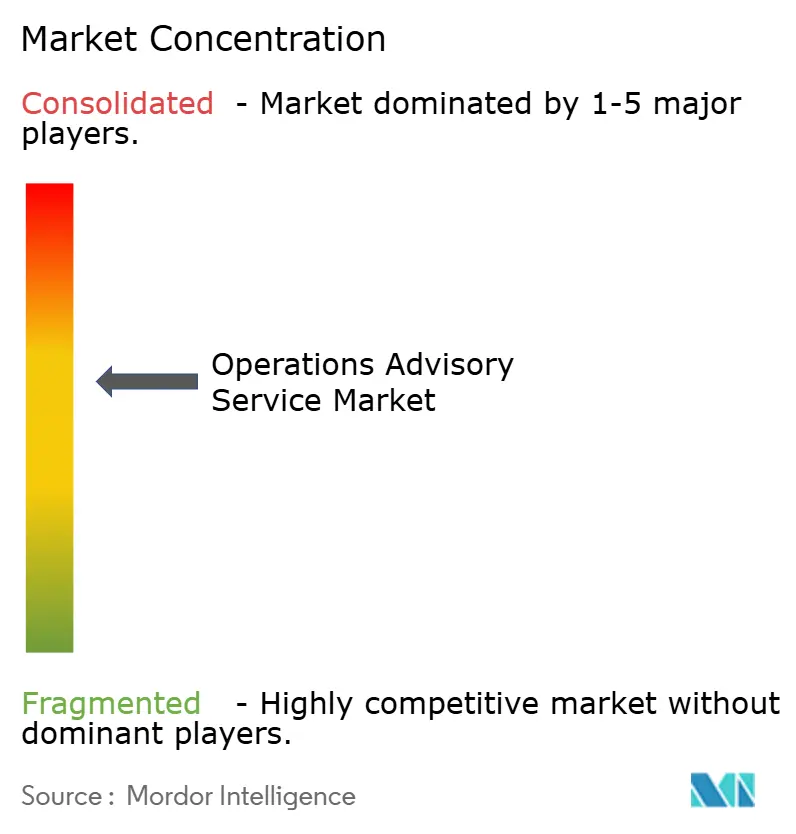
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços de Consultoria em Operações pela Mordor Intelligence
O tamanho do mercado de serviços de consultoria em operações deve crescer de USD 307,95 bilhões em 2025 para USD 320,83 bilhões em 2026 e tem previsão de atingir USD 394,06 bilhões até 2031 a uma CAGR de 4,18% no período de 2026 a 2031. O mercado de serviços de consultoria em operações está evoluindo do modelo de arbitragem de mão de obra em direção à resiliência e à criação de valor, à medida que as empresas recalibram suas redes globais em resposta aos choques nas cadeias de suprimentos da era pandêmica. Os mandatos dos clientes agora combinam migração de ERP nativo em nuvem, modelagem de gêmeos digitais e análises de IA prescritivas que, em conjunto, aumentam o rendimento enquanto reduzem os gastos discricionários. As grandes empresas continuam a dominar o valor dos contratos, mas as pequenas e médias empresas (PMEs) estão ampliando os volumes de engajamento à medida que a precificação vinculada a resultados reduz as despesas iniciais e esclarece os prazos de retorno. A diferenciação competitiva no mercado de serviços de consultoria em operações depende de plataformas de dados proprietárias, aceleradores verticalizados e talentos multidisciplinares capazes de traduzir análises em ações de nível estratégico.
Principais Conclusões do Relatório
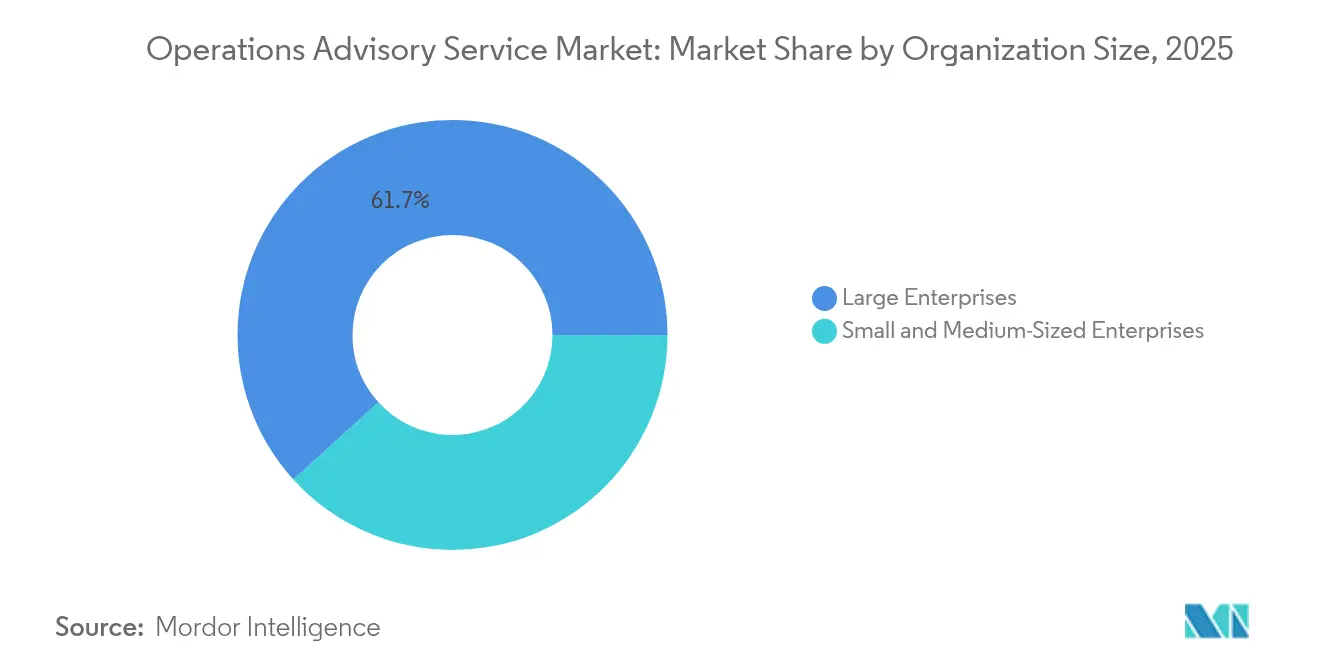
- Por porte organizacional, as grandes empresas detinham 61,74% da participação do mercado de serviços de consultoria em operações em 2025. As PMEs estão crescendo a uma CAGR de 14,05% até 2031, o ritmo mais acelerado entre todos os segmentos de porte dentro do mercado de serviços de consultoria em operações.
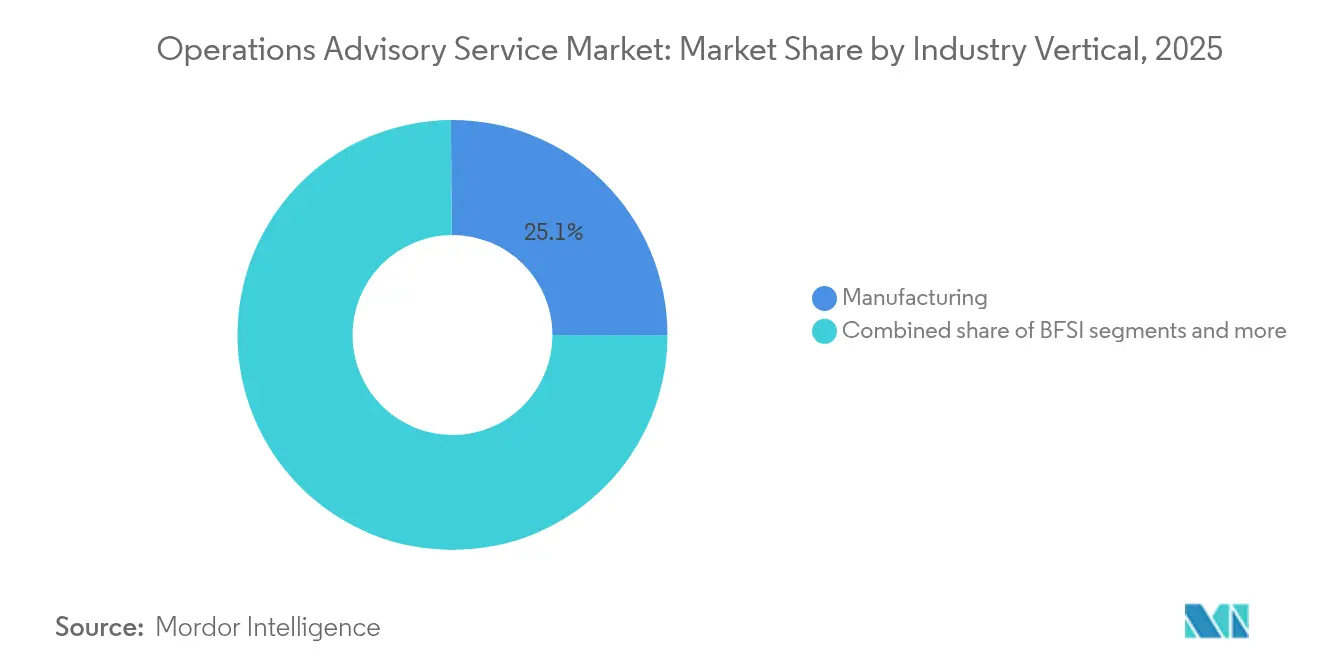
- Por vertical de indústria, a manufatura contribuiu com 25,12% de participação na receita em 2025, a maior do mercado de serviços de consultoria em operações. O varejo e o comércio eletrônico têm previsão de registrar uma CAGR de 14,89% até 2031, emergindo como o vertical de crescimento mais rápido no mercado de serviços de consultoria em operações.
- Por aplicação, a consultoria em cadeia de suprimentos capturou 29,76% do tamanho do mercado de serviços de consultoria em operações em 2025. A gestão digital de processos deve crescer a uma CAGR de 15,42% no mesmo horizonte, a trajetória mais acentuada em nível de aplicação no mercado de serviços de consultoria em operações.
- Por geografia, a América do Norte liderou com 39,02% de participação na receita em 2025. A Ásia-Pacífico tem projeção de acelerar a uma CAGR de 12,74% até 2031, o ritmo regional mais rápido no mercado de serviços de consultoria em operações.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Investimentos rápidos em resiliência pós-pandêmica das cadeias de suprimentos | +1.2% | Global, com concentração na América do Norte e Europa | Médio prazo (2-4 anos) |
| Crescente complexidade regulatória nas operações globais | +0.8% | Global, particularmente UE, América do Norte e centros financeiros da APAC | Longo prazo (≥ 4 anos) |
| Ondas de migração de ERP nativo em nuvem | +0.7% | América do Norte e UE como núcleo, expandindo-se para a APAC | Médio prazo (2-4 anos) |
| Adoção de gêmeos digitais para otimização de processos | +0.6% | Centros de manufatura na Alemanha, nos EUA, na China e no Japão | Longo prazo (≥ 4 anos) |
| Modelos de honorários baseados em resultados são atrativos para PMEs | +0.5% | Global, com adoção antecipada na América do Norte e Europa Ocidental | Curto prazo (≤ 2 anos) |
| Mandatos de transparência operacional vinculados a ESG | +0.4% | Liderança da UE, expandindo-se para América do Norte e APAC | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Investimentos Rápidos em Resiliência Pós-Pandêmica das Cadeias de Suprimentos
Fabricantes, varejistas e fornecedores de logística que suportaram gargalos de capacidade durante 2020–2021 agora financiam estratégias de múltiplas fontes de fornecimento, nearshoring e estoque de segurança que integram métricas de risco ao lado de metas de custo e nível de serviço. Os projetos de consultoria normalmente sobrepõem torres de controle digitais com análises prescritivas, desbloqueando ganhos de rendimento de 10–15% e reduções de custo de entrega de 5–10% sem despesas adicionais de ativos [1]McKinsey & Company, "Uma Cadeia de Suprimentos Mais Resiliente a Partir do Planejamento Otimizado de Operações," mckinsey.com . Um número limitado de empresas globais conseguiu institucionalizar com êxito estruturas abrangentes de governança de risco de ponta a ponta. Essas organizações demonstraram a capacidade de sustentar um pipeline de vários anos, integrando eficazmente a modelagem estratégica com a execução tática, garantindo o alinhamento entre os objetivos de longo prazo e a tomada de decisões operacionais. As corporações norte-americanas e europeias lideram o impulso de investimento, enquanto os fornecedores asiáticos de primeiro nível escalam estratégias semelhantes para permanecerem parceiros preferenciais. O mercado de serviços de consultoria em operações, portanto, captura demanda duradoura à medida que as empresas convertem respostas de emergência em programas sistêmicos de resiliência.
Crescente Complexidade Regulatória nas Operações Globais
As regras de divulgação de cibersegurança, os mandatos de reporte ESG e as mudanças nos regimes de sanções comerciais agora se intersectam, forçando os líderes de operações a conciliar conformidade e produtividade. A regra de cibersegurança de 2024 da Comissão de Valores Mobiliários dos EUA (U.S. Securities and Exchange Commission) elevou os limiares de governança para emissores e consultores[2]Comissão de Valores Mobiliários dos EUA (U.S. Securities & Exchange Commission), "Gestão de Risco de Cibersegurança e Divulgação de Incidentes," sec.gov . A Diretiva de Relatórios de Sustentabilidade Corporativa da União Europeia intensificou os requisitos de coleta de dados nas cadeias de suprimentos, obrigando as organizações a reavaliar suas estratégias ambientais, sociais e de governança (ESG). Como resultado, muitas das empresas pesquisadas estão aumentando seus orçamentos de ESG para garantir conformidade e melhorar o desempenho em sustentabilidade. Os engajamentos de consultoria estão a migrar de auditorias de lista de verificação para programas integrados que tratam a prontidão regulatória como uma vantagem competitiva e não como um custo irrecuperável. Essa dinâmica impulsiona o mercado de serviços de consultoria em operações à medida que os clientes navegam por estruturas multicamadas que abrangem proteção de dados, contabilidade de carbono e diligência em direitos humanos.
Ondas de Migração de ERP Nativo em Nuvem
Os sistemas locais legados não conseguem fornecer dados em tempo real nem integrar módulos de IA, impulsionando as empresas em direção a plataformas de nuvem em primeiro lugar que incorporam análises, feeds de IoT e livros-razão de sustentabilidade. A participação de empresas com orçamento superior a USD 1 milhão para IA em aquisições deve dobrar entre 2024 e 2025, intensificando a demanda por parceiros que possam sincronizar a modernização do ERP com roteiros de automação inteligente[3]SupplyChainBrain, "Dotação de Pessoal em Compras em 2025: Cinco Tendências-Chave," supplychainbrain.com. As equipes de consultoria orquestram sprints de limpeza de dados, redesenho de processos e escritórios de gestão de mudanças, normalmente sob modelos de entrega híbridos que combinam arquitetos em nearshore e equipes ágeis presenciais. A América do Norte lidera a adoção antecipada, mas as cláusulas de soberania de dados na Europa e na Ásia estão catalisando migrações regionais, ampliando a receita endereçável para o mercado de serviços de consultoria em operações.
Adoção de Gêmeos Digitais para Otimização de Processos
Os gêmeos digitais criam réplicas de alta fidelidade de ativos, linhas ou plantas inteiras, possibilitando a simulação de mudanças de parâmetros antes da intervenção física. Apesar de a taxa de adoção atual ser de 21%, uma esmagadora maioria de 97% dos utilizadores relatou realização de valor mensurável. Esses benefícios incluem melhorias na eficiência operacional, como intervalos prolongados entre falhas (tempo médio entre falhas), bem como reduções significativas no consumo de energia[4]PricewaterhouseCoopers, "Pesquisa de Tendências Digitais em Operações 2025," pwc.com . As empresas de consultoria integram conhecimento de engenharia com pilhas de ciência de dados para calibrar sensores, construir modelos preditivos e operacionalizar a governança para controle de versões e resiliência cibernética. A Alemanha, os Estados Unidos, o Japão e o litoral da China continuam sendo os primeiros a adotar, mas a acelerada política industrial no Sudeste Asiático está alargando a base de clientes para projetos de gêmeos digitais dentro do mercado de serviços de consultoria em operações.
Análise de Impacto dos Fatores de Restrição*
| Fator de Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escassez de talentos experientes em consultoria de operações | -0.9% | Global, aguda na América do Norte e Europa Ocidental | Médio prazo (2-4 anos) |
| Preocupações com segurança de dados na entrega remota de consultoria | -0.6% | Global, acentuada em setores regulamentados | Curto prazo (≤ 2 anos) |
| Ferramentas de hiperautomação canibalizando a consultoria clássica | -0.5% | Mercados avançados: América do Norte, UE, Japão | Longo prazo (≥ 4 anos) |
| Pressão de preços de talentos freelancers e boutiques | -0.4% | Global, mais intensa em mercados de consultoria maduros | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Escassez de Talentos Experientes em Consultoria de Operações
A disponibilidade de conjuntos de competências híbridas que integram reengenharia de processos, literacia em ciência de dados e expertise específica por setor permanece limitada, criando uma lacuna significativa de talentos. Profissionais com mais de uma década de experiência em práticas lean, inteligência artificial e estruturas regulatórias estão exigindo níveis de remuneração mais elevados, exercendo, assim, pressões crescentes sobre as margens das empresas estabelecidas. De acordo com dados internos da Korn Ferry, os cargos seniores de consultoria têm experimentado inflação de honorários de dois dígitos, levando as empresas a acelerar o desenvolvimento de programas de academia e a estabelecer parcerias com universidades para suprir a escassez de talentos. No entanto, o tempo necessário para desenvolver proficiência nesses cargos frequentemente se estende até 24 meses, resultando em limitações de capacidade no curto prazo. Essas restrições estão a impedir o potencial de crescimento do mercado de serviços de consultoria em operações no curto prazo.
Ferramentas de Hiperautomação Canibalizando a Consultoria Clássica
A automação robótica de processos, as plataformas de baixo código e as análises baseadas em IA agora executam diagnósticos repetíveis anteriormente realizados por consultores juniores. A KPMG observa que o software por assinatura está substituindo a força de trabalho de consultoria em tempo integral no processamento de faturas, análises básicas de estoque e verificação de tolerâncias. As empresas respondem migrando para estruturas de governança, integração de sistemas complexos e orquestração humano-máquina — ofertas de maior valor menos suscetíveis à automação. Ainda assim, as horas faturáveis globais para trabalhos de baixa complexidade estão a diminuir, moderando o potencial de crescimento da receita dentro do mercado de serviços de consultoria em operações.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Porte Organizacional:
Escala Estratégica vs. Crescimento ÁgilAs grandes empresas geraram 61,74% das receitas de 2025 dentro do mercado de serviços de consultoria em operações, refletindo sua necessidade de coordenação global em migrações de ERP, redesenhos de cadeia de suprimentos e painéis integrados de ESG. Os engajamentos típicos abrangem 18–36 meses, gerenciam centenas de pontos de contato com partes interessadas e fundem infraestrutura legada com micro-serviços de IA. Esses clientes também implementam agentes autônomos que reconciliam transações interempresariais noturnas, entregando visibilidade em tempo real aos diretores financeiros. Dados históricos mostram que durante choques macroeconômicos, as grandes empresas sustentam os gastos em consultoria para mitigar riscos, estabilizando a receita base para o mercado de serviços de consultoria em operações.
As PMEs registram a trajetória mais rápida a uma CAGR de 14,05% até 2031, viabilizadas por ferramentas de colaboração em nuvem, roteiros padronizados e precificação baseada em resultados. Seus ciclos de decisão mais curtos — frequentemente liderados por um campeão interno em vez de conduzidos por comitê — aceleram as assinaturas de contratos e a adoção de mudanças. As PMEs também aproveitam o conhecimento da consultoria para obter certificações ou aprovações regulatórias necessárias para o comércio transfronteiriço. Os fornecedores que empacotam diagnósticos em portais de assinatura capturam uma participação desproporcional da carteira das PMEs dentro do mercado de serviços de consultoria em operações.


Por Vertical de Indústria:
A Liderança Dominante da Manufatura e a Ascensão Ágil do VarejoA manufatura capturou 25,12% das receitas de 2025 à medida que as fábricas se modernizam com tecnologias da Indústria 4.0, manutenção preditiva e algoritmos de otimização energética. Os engajamentos frequentemente integram mapeamento de fluxo de valor, retrofits de sensores e controle preditivo por modelo, gerando retorno rápido e implementações em múltiplos sites. O vertical também é pioneiro no reporte de ESG nos fluxos de trabalho de produção, elevando a demanda por capacidades de consultoria que unem eficiência operacional com redução da intensidade de carbono.
O varejo e o comércio eletrônico, com previsão de CAGR de 14,89%, aceleram devido ao cumprimento de pedidos omnicanal, orquestração da última milha e visibilidade de estoque em tempo real. Os consultores projetam dark stores, hubs de micro-atendimento e previsões de demanda orientadas por IA que harmonizam as operações online e em lojas físicas. Além desses dois polos, o BFSI sustenta gastos em estruturas de risco operacional e resiliência cibernética, enquanto as agências do setor público buscam licenciamento digital e redesenho de serviços ao cidadão. Os padrões únicos de conformidade e demanda de cada vertical criam nichos ricos de especialização dentro do mercado de serviços de consultoria em operações.
Por Aplicação:
Dominância da Cadeia de Suprimentos e Impulso da Gestão de ProcessosA consultoria em cadeia de suprimentos comandou 29,76% da receita de 2025, à medida que as altas direções priorizaram visibilidade, dupla fonte de fornecimento e design de rede com informações geopolíticas. Os consultores operam cada vez mais motores de planejamento concorrente que alimentam os resultados dos cenários diretamente nas reuniões executivas de S&OP, vinculando estratégia à execução. Os engajamentos também incorporam métricas de sustentabilidade — como emissões de escopo 3 — nos scorecards de fornecedores, reforçando a conformidade.
A gestão digital de processos se expandirá a uma CAGR de 15,42% até 2031, transformando pilotos de RPA em camadas de orquestração em escala empresarial. As equipes de consultoria implantam diagnósticos de mineração de processos, co-criam centros de desenvolvedores cidadãos e elaboram modelos de governança que garantem a melhoria contínua. As operações financeiras, a otimização de recursos humanos e as operações de manufatura completam a demanda por aplicações, cada uma exigindo metodologias personalizadas, mas compartilhando uma mentalidade de dados em primeiro lugar característica do mercado de serviços de consultoria em operações.
Análise Geográfica
Mercado de Serviços de Consultoria em Operações da América do Norte
A América do Norte gerou 39,02% da receita de 2025 no mercado de serviços de consultoria em operações, sustentada por regimes regulatórios rigorosos e pela adoção pioneira de modernização operacional habilitada por IA. As corporações da Fortune 500 aceleram projetos-piloto de IA generativa para planejamento, pontuação de risco e triagem de atendimento ao cliente. Canadá e México contribuem com crescimento regional por meio de investimentos em soberania de cadeias de suprimentos e programas de conformidade impulsionados pelo USMCA. Funções de procurement maduras e normas de contratação baseadas em resultados pressionam os consultores a entregar valor quantificado em cada engajamento, reforçando o rigor competitivo no mercado de serviços de consultoria em operações.
Mercado de Serviços de Consultoria em Operações da Ásia-Pacífico
Projeta-se que a Ásia-Pacífico registre um CAGR de 12,74% até 2031, refletindo a agenda de modernização industrial da China, as construções de infraestrutura pública digital da Índia e as expansões dos corredores de manufatura do Sudeste Asiático. Grupos automotivos japoneses operam fábricas com gêmeos digitais, e conglomerados de eletrônicos sul-coreanos implantam planejadores de produção autônomos. A variabilidade na maturidade regulatória e nos idiomas locais exige alianças no país e liderança de mudança culturalmente adaptada, expandindo os ecossistemas de parceiros no mercado de serviços de consultoria em operações.
Mercado de Serviços de Consultoria em Operações da Europa
A Europa mantém uma participação robusta, ancorada pelas iniciativas de Indústria 4.0 da Alemanha e pela legislação de sustentabilidade da UE. A demanda por consultoria abrange roteiros de economia circular, redes de suprimentos neutras em carbono e otimização aduaneira pós-Brexit no Reino Unido. França e Itália concentram-se na modernização dos setores aeroespacial e de bens de luxo, enquanto os países nórdicos investem em operações de energia renovável e cadeias de valor de hidrogênio verde. Estatutos rigorosos de proteção de dados incentivam hubs de entrega próximos em Polônia e Portugal, adicionando complexidade e ao mesmo tempo impulsionando o emprego especializado em todo o mercado de serviços de consultoria em operações.

Panorama regulatório
A prestação de consultoria em operações é cada vez mais moldada por regras transversais sobre cibersegurança, uso de IA e divulgações de sustentabilidade, que estendem as obrigações de conformidade da TI para o desenho do modelo operacional. Nos Estados Unidos, a regra de gestão de risco de cibersegurança e divulgação de incidentes da U.S. Securities and Exchange Commission (SEC) (adotada em 2023 e com conformidade escalonada em vigor durante 2024) elevou as expectativas de governança e relatórios ao nível do conselho, envolvendo consultores em procedimentos operacionais de segurança desde a concepção, manuais de resposta a incidentes e testes de controles como parte de programas mais amplos de transformação.
Na Europa, a Lei de IA da UE introduz obrigações baseadas em risco para sistemas de IA usados em contextos profissionais sensíveis e reforça requisitos de transparência, documentação e controles. A Diretiva de Relato de Sustentabilidade Corporativa (CSRD) também aumenta as expectativas de captura de dados da cadeia de suprimentos e de auditabilidade para relatórios ESG. Na Austrália, o Tesouro divulgou um documento de opções (julho de 2026) sobre a reforma da regulação de empresas de contabilidade e consultoria, incluindo propostas discutidas sobre licenciamento e medidas de separação, o que sinaliza um ambiente de supervisão mais rígido que pode afetar as estruturas operacionais das empresas de consultoria, as políticas de independência e a governança de entrega.
Análise da cadeia de valor
A cadeia de valor dos serviços de consultoria em operações começa com a geração de demanda e a descoberta diagnóstica (mineração de processos, benchmarking, avaliações de maturidade), passando depois para o desenho de soluções (modelo operacional-alvo, desenho de rede da cadeia de suprimentos, arquitetura de ERP e dados). A entrega normalmente inclui suporte de implementação, como PMO, gestão de mudanças e coordenação de integração de sistemas, seguido de sustentação por meio de serviços gerenciados e ciclos de melhoria contínua. O uso de tecnologia tornou-se central para a entrega, com grandes provedores escalando ativos repetíveis e aceleradores por meio de plataformas proprietárias, como PwC Aura, EY.ai e KPMG Digital Gateway, o que possibilita uma definição de linha de base mais rápida, controles padronizados e colaboração multifuncional entre finanças, cadeia de suprimentos e operações de atendimento ao cliente.
Os principais insumos incluem talento especializado (especialistas do setor, cientistas de dados, engenheiros de processos), ecossistemas de nuvem e software corporativo, e ferramentas de colaboração seguras para entrega híbrida. A comercialização frequentemente muda de uma consultoria de escopo fixo para uma precificação vinculada a resultados e, em alguns casos, para modelos de receita recorrente, nos quais os consultores executam ou co-executam processos (por exemplo, modelos operacionais de serviços globais de negócios), juntamente com instrumentação de governança, risco e conformidade exigida por reguladores e clientes.
Cenário Competitivo
O mercado de serviços de consultoria em operações demonstra concentração moderada, com fornecedores de primeira linha capturando uma parcela substancial das receitas de 2024, mas deixando oportunidades para empresas especializadas conquistarem nichos. A Deloitte continua a liderar o mercado, reportando USD 37,5 bilhões em receitas de consultoria ao combinar profunda expertise setorial com alianças estratégicas de tecnologia. A Capgemini está prestes a adquirir a WNS por USD 3,3 bilhões, ampliando seu pool de talentos em IA agêntica e sua infraestrutura de serviços de processos de negócios. A Cognizant registrou USD 27,8 bilhões em reservas dos últimos 12 meses enquanto introduziu o Agent Foundry, uma plataforma de agentes autônomos que operacionaliza a IA em finanças, cadeia de suprimentos e funções de suporte ao cliente. Isso demonstra como as empresas líderes integram soluções tecnológicas avançadas para melhorar a eficiência operacional e as capacidades de consultoria globalmente.
A Marsh McLennan ampliou suas ofertas de consultoria em risco por meio da aquisição da McGriff por USD 7,75 bilhões, refletindo a crescente convergência entre consultoria de seguros e serviços de resiliência operacional. Disruptores boutique e especialistas estão aproveitando análises baseadas em nuvem, micro-especialização e modelos de serviço inovadores para competir eficazmente com os titulares. Esses players menores frequentemente visam nichos de alto valor, como sistemas de qualidade farmacêutica ou manutenção de ativos renováveis, fornecendo expertise profunda a preços competitivos. A adoção da nuvem e as ferramentas digitais específicas do setor permitem que essas empresas entreguem soluções escaláveis sem replicar a amplitude completa da consultoria de serviço integral. Como resultado, a dinâmica do mercado favorece cada vez mais tanto as grandes empresas integradas quanto os fornecedores de nicho ágeis coexistindo no espaço de consultoria em operações.
A escassez de talentos continua a apresentar um desafio sistêmico em todo o mercado de serviços de consultoria em operações, levando as empresas a intensificar os investimentos em academias internas e programas de aumento baseados em IA. Essas iniciativas visam aumentar a produtividade dos consultores, compensar a crescente inflação salarial e manter a qualidade da entrega em engajamentos complexos com clientes. Embora essas estratégias reforcem as barreiras à entrada para novos concorrentes, elas também limitam as oportunidades de escalada rápida mesmo para os players estabelecidos. O efeito combinado das restrições de talentos, do investimento tecnológico e das expectativas dos clientes está a moldar um cenário competitivo focado em expertise especializada, excelência operacional e transformação digital. No geral, o mercado está a evoluir para um ambiente híbrido onde tecnologia, competência e aquisições estratégicas definem o sucesso.
Líderes do Setor de Serviços de Consultoria em Operações
Accenture
Deloitte
PwC
Ernst & Young
KPMG
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Serviços de Consultoria em Operações
- Accenture
- Deloitte
- PwC
- Ernst & Young
- KPMG
- McKinsey & Company
- Bain & Company
- Boston Consulting Group
- IBM Consulting
- Cognizant
- Capgemini
- Infosys Consulting
- Tata Consultancy Services
- Kearney
- Alvarez & Marsal
- Grant Thornton
- Protiviti
- L.E.K. Consulting
- Roland Berger
- Oliver Wyman

Oportunidades de mercado e perspectivas futuras
Os serviços de governança de IA e conformidade desde a concepção geram demanda clara à medida que os clientes operacionalizam fluxos de trabalho agênticos dentro de processos regulados. Com a Lei de IA da UE e o regime de divulgação de cibersegurança da SEC impulsionando as equipes operacionais a formalizar documentação de modelos, avaliações de risco, testes de controles e procedimentos operacionais preparados para incidentes, os consultores têm uma janela de oportunidade para integrar redesenho de processos, governança de dados e trilhas de evidência prontas para auditoria nas operações do dia a dia, em vez de tratar a conformidade como um fluxo de trabalho paralelo.
A modernização do modelo operacional habilitada por tecnologia também está avançando para um modelo de coinvestimento e entrega liderada por ecossistemas, expandindo o trabalho endereçável além da estratégia para serviços de construção e operação. Em maio de 2026, a EY e a Microsoft anunciaram uma iniciativa global vinculada a um investimento superior a 1 bilhão de dólares para ajudar os clientes a escalar a IA em toda a empresa, e em julho de 2026, a PwC anunciou um trabalho com a OpenAI focado em engajamento agêntico com o cliente e operações de serviço. Esses anúncios apontam para uma demanda por operações de serviço repetíveis e habilitadas por IA que se integram a plataformas de nuvem e entregam resultados de execução mensuráveis em cadeia de suprimentos, operações financeiras e operações de atendimento ao cliente.
Recent Industry Developments in Mercado de Serviços de Consultoria em Operações
- Julho de 2026: A PwC lançou soluções agênticas de contato e serviço com a OpenAI para modernizar o engajamento com o cliente e as operações de serviço. A iniciativa fortalece as operações de atendimento ao cliente habilitadas por agentes e amplia as capacidades de serviços gerenciados da PwC. Também aumenta a receita recorrente ao incorporar o engajamento impulsionado por IA nas ofertas de serviços.
- Junho de 2026: A Deloitte formou uma aliança estratégica com a Ironclad para integrar a gestão do ciclo de vida de contratos habilitada por IA nas operações jurídicas e de negócios. A colaboração melhora a execução e a governança de negócios de ponta a ponta em projetos de entrega. Isso amplia a presença da Deloitte em CLM habilitado por IA dentro da consultoria em operações.
- Maio de 2026: A EY anunciou um investimento plurianual superior a 1 bilhão de dólares com a Microsoft para acelerar a adoção de IA corporativa e a transformação agêntica. O investimento acelera a adoção de IA corporativa e a transformação agêntica em todos os programas de clientes. Isso sinaliza um grande compromisso de capital com ofertas de consultoria em operações lideradas por IA.


Mercado de Serviços de Consultoria em Operações Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Para este relatório, o mercado é definido como serviços profissionais de terceiros que ajudam as organizações a melhorar o desempenho operacional por meio do diagnóstico de problemas, do desenho de soluções e do apoio à implementação em funções como cadeia de suprimentos, manufatura, aquisições e serviços compartilhados.
Exclusões de escopo: não inclui equipes internas de operações corporativas, provisão pura de pessoal, taxas de entrega de terceirização isoladas ou receita de licenciamento de software, mesmo quando ferramentas são usadas durante o trabalho de consultoria.
Visão geral da segmentação
- Por Porte Organizacional
- Grandes Empresas
- Pequenas e Médias Empresas
- Por Vertical de Indústria
- BFSI
- TI e Telecomunicações
- Manufatura
- Varejo e Comércio Eletrônico
- Setor Público
- Saúde
- Outros
- Por Aplicação
- Cadeia de Suprimentos
- Operações Financeiras
- Operações de Recursos Humanos
- Gestão de Projetos
- Gestão de Processos
- Operações de Manufatura
- Outros
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Peru
- Chile
- Argentina
- Restante da América do Sul
- Europa
- Reino Unido
- Alemanha
- França
- Espanha
- Itália
- BENELUX
- NÓRDICOS
- Restante da Europa
- Ásia-Pacífico
- Índia
- China
- Japão
- Austrália
- Coreia do Sul
- Sudeste Asiático
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Emirados Árabes Unidos
- Arábia Saudita
- África do Sul
- Nigéria
- Restante do Oriente Médio e África
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para construir a estrutura inicial do mercado e ancorar o modelo em sinais reais de gastos e atividade. Analisamos informações públicas, como as séries de emprego e salários do U.S. Bureau of Labor Statistics para funções de consultoria em gestão e operações, dados do U.S. BEA sobre comércio de serviços e indicadores da OCDE que ajudam a explicar os ciclos de investimento corporativo.
Para manter os insumos práticos, também recorremos a fontes como as séries macroeconômicas do Banco Mundial e do FMI para o PIB e o investimento empresarial, além de publicações de associações profissionais e portais governamentais de compras públicas para a direção da demanda. Relatórios anuais de empresas, apresentações a investidores e comunicados de imprensa foram utilizados para entender o mix de serviços, os modelos de entrega e a linguagem de precificação. Para verificações cruzadas, assinaturas pagas foram usadas seletivamente para dados financeiros de empresas e inteligência de notícias, juntamente com uma base de dados de patentes para identificar onde os métodos de transformação de operações estão sendo codificados. Estas são apenas fontes ilustrativas, e muitas outras referências públicas também foram consultadas para coleta de dados, validação e esclarecimento.
Entrevistas e Pesquisas Primárias
O trabalho primário concentrou-se em validar o que é contabilizado como receita de consultoria em operações e como a precificação está mudando entre os tipos comuns de contratação (diagnóstico, suporte a programas de transformação e melhoria contínua). Conversamos com uma combinação de prestadores de serviços, profissionais independentes e compradores de grandes empresas e empresas de médio porte na região APAC, EMEA e Américas, para que a intensidade da demanda regional e o mix de entrega pudessem ser verificados e, em seguida, normalizados no modelo.
Distribuição dos entrevistados do trabalho de campo da pesquisa primária
| Tipo de empresa | Posição do entrevistado | Região |
|---|---|---|
| Nível superior: 36% | CXOs: 16% | APAC: 51% |
| Nível médio: 43% | Líderes funcionais/de unidade: 39% | EMEA: 30% |
| Empresas menores: 21% | Gerentes: 45% | Américas: 19% |
Dimensionamento e Previsão de Mercado
O dimensionamento começa com uma abordagem top-down, na qual a demanda por consultoria e serviços profissionais é reconstruída usando indicadores macroeconômicos e a direção dos gastos empresariais, e depois filtrada para a parcela de consultoria em operações por meio de sinais de mix de serviços. Uma vez formada essa estrutura, corroboramos os totais com aproximações bottom-up seletivas, como divulgações de receita amostradas, verificações de canal sobre valores típicos de contratação, e uma verificação de sanidade de ASP por volume para programas de melhoria recorrentes.
Os principais insumos usados no modelo incluem ciclos de otimização de custos corporativos, frequência de disrupção na cadeia de suprimentos e gastos de resposta, tendências de investimento em manufatura e logística, adoção de programas lean e de melhoria contínua, e o crescimento de roteiros de transformação corporativa que exigem gestão de mudanças e suporte ao modelo operacional. As previsões são desenvolvidas usando análise de cenários, em que os caminhos de referência, conservador e otimista estão vinculados às perspectivas macroeconômicas e às expectativas baseadas em entrevistas sobre utilização, precificação e conversão de negócios. Onde a visibilidade bottom-up é mais fraca para empresas menores, as lacunas são tratadas por meio de proporções calibradas derivadas do feedback dos entrevistados e, em seguida, testadas sob estresse em relação a sinais de emprego e comércio de serviços.
Validação de Dados e Ciclo de Atualização
Os resultados são validados por meio de triangulação entre sinais independentes, e realizamos verificações de variância para identificar resultados que não correspondam à direção da demanda observada em séries públicas e no feedback das entrevistas. As anomalias são revisadas em etapas, primeiro no nível das premissas, depois no nível regional e do usuário final, antes que uma revisão final do analista seja concluída.
O relatório é atualizado anualmente, e atualizações intermediárias são acionadas quando eventos relevantes alteram a demanda ou a precificação, como grandes iniciativas regulatórias, mudanças macroeconômicas acentuadas ou grandes alterações nos orçamentos de transformação corporativa. Antes da entrega, realizamos uma nova revisão dos principais insumos para que os clientes recebam a visão mais atualizada, baseada nas mesmas etapas repetíveis.
Tamanho do Mercado de Serviços de Consultoria em Operações da Mordor Intelligence em Comparação com Outras Estimativas Publicadas
Os valores de mercado publicados para serviços de consultoria em operações frequentemente diferem porque as empresas definem o limite do serviço de maneira diferente e depois aplicam diferentes momentos de reconhecimento de receita, premissas cambiais e cronogramas de atualização.
Séries de comércio de serviços, sinais de emprego em consultoria e verificações de precificação baseadas em entrevistas são usadas para manter a Mordor Intelligence alinhada à receita reconhecida apenas para trabalho externo de consultoria em operações. Essa abordagem evita incluir taxas de entrega de terceirização adjacentes ou gastos mais amplos de transformação que não sejam de consultoria.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 320,83 bilhões de dólares (2026) | |
| Periódico Comercial A | 292,29 bilhões de dólares (2024) | Usa um ano-base anterior e tende a aplicar taxas de crescimento conservadoras, podendo subestimar programas de operações digitais mais recentes que são precificados como trabalho de transformação de maior valor. |
| Consultoria Regional B | 345,78 bilhões de dólares (2024) | Combina, em alguns casos, a consultoria em operações com a consultoria em operações mais ampla e o esforço de implementação relacionado, o que pode inflacionar os totais quando o trabalho de entrega é contabilizado junto com a receita de consultoria. |
A dispersão entre as fontes vem principalmente do que é tratado como receita de serviço dentro do escopo e de como o ano-base é definido, e essas escolhas se refletem em toda a previsão. Ao manter o modelo ancorado em sinais de demanda observáveis e regras claras de inclusão, a estimativa final permanece mais fácil de auditar e repetir quando novos pontos de dados são adicionados.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de serviços de consultoria em operações em 2026 e qual é o seu valor esperado até 2031?
Está avaliado em USD 320,83 bilhões em 2026 e tem projeção de atingir USD 394,06 bilhões até 2031, refletindo uma CAGR de 4,18% no período de 2026 a 2031.
Qual região geográfica representa a maior parcela dos gastos em serviços de consultoria em operações?
A América do Norte lidera com 39,02% da receita global em 2025, impulsionada por regimes regulatórios complexos e rápida adoção de programas de transformação habilitados por IA.
Qual área de aplicação está gerando a maior demanda por suporte de consultoria?
Os engajamentos em cadeia de suprimentos dominam com 29,76% da receita de 2025, à medida que as empresas investem em resiliência, estratégias de dupla fonte de fornecimento e plataformas de visibilidade de ponta a ponta.
Por que as pequenas e médias empresas (PMEs) estão a acelerar o uso de serviços de consultoria?
Os modelos de honorários baseados em resultados vinculam a remuneração dos consultores a resultados mensuráveis, reduzindo os custos iniciais para as PMEs e tornando a expertise de alta qualidade mais acessível.
Como ferramentas de IA como os gêmeos digitais estão a reformular os projetos de consultoria em operações?
Com o auxílio de co-pilotos de IA, mineração de processos e simulações de gêmeos digitais, as empresas podem alcançar otimização preditiva, levando a maior tempo de atividade e economias de energia — tudo sem a necessidade de novos investimentos em capital.
Quais fatores poderiam restringir o crescimento no setor nos próximos cinco anos?
A escassez de competências, as preocupações com segurança de dados na entrega remota, a compressão de honorários impulsionada pela automação e a pressão de preços de consultores da economia gig podem moderar a expansão.
Página atualizada pela última vez em:



