
Tamanho e Participação do Mercado de Educação Digital
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 30.36 Bilhões de dólares |
| Tamanho do Mercado (2031) | 98.58 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 26.57 % |
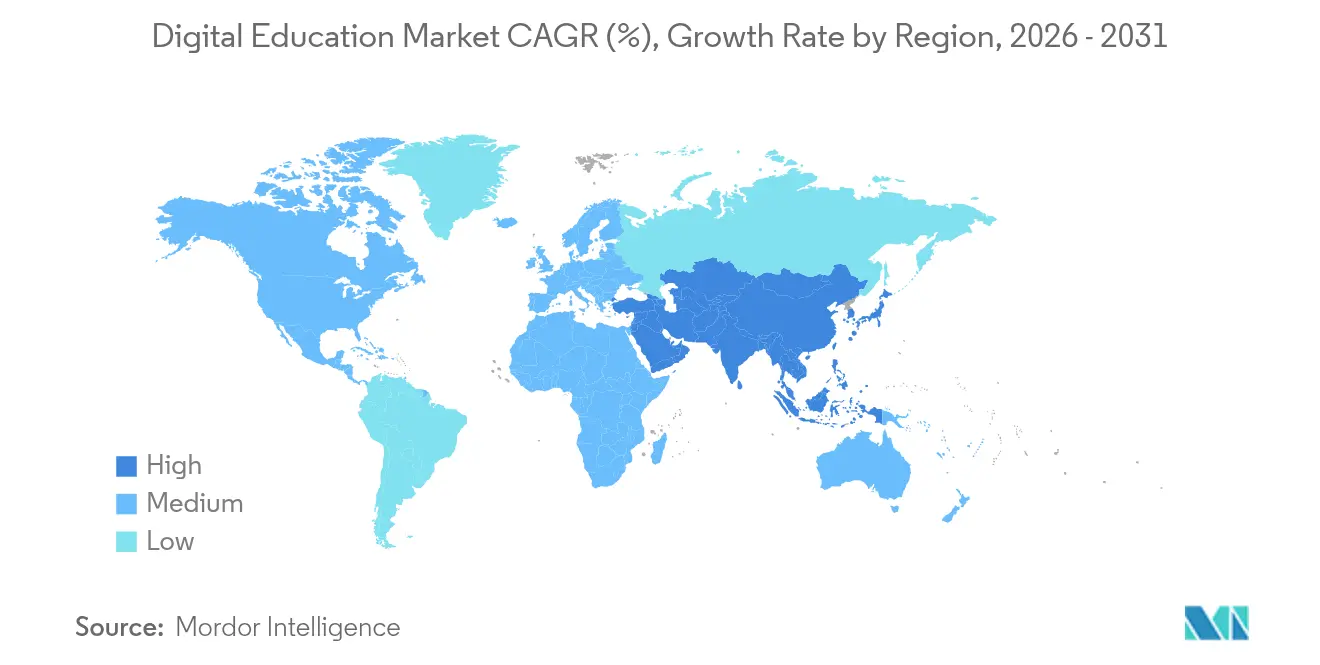
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
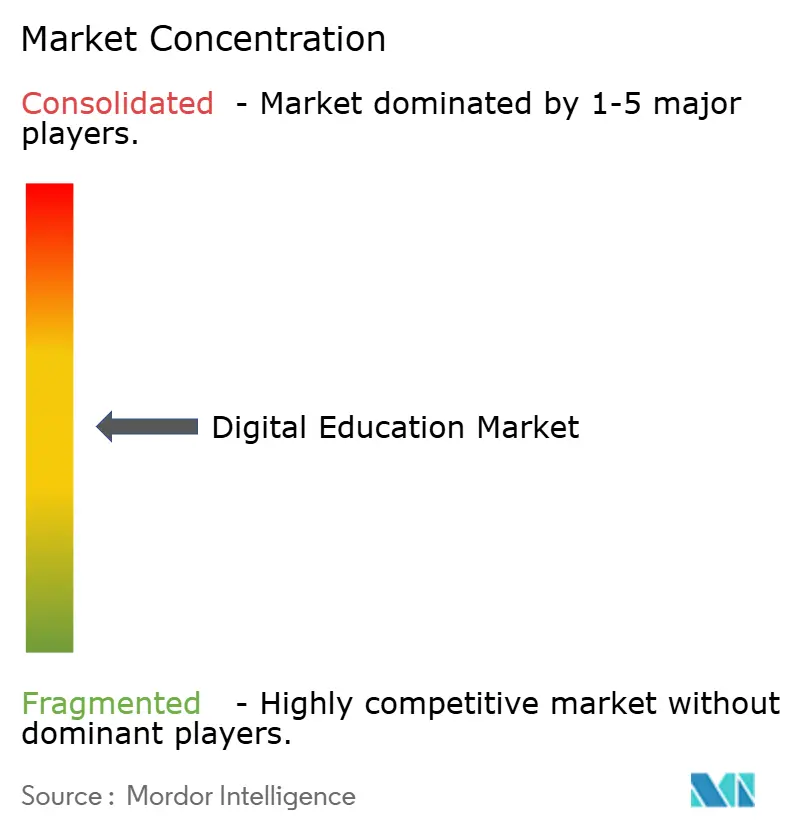
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Educação Digital por Mordor Intelligence
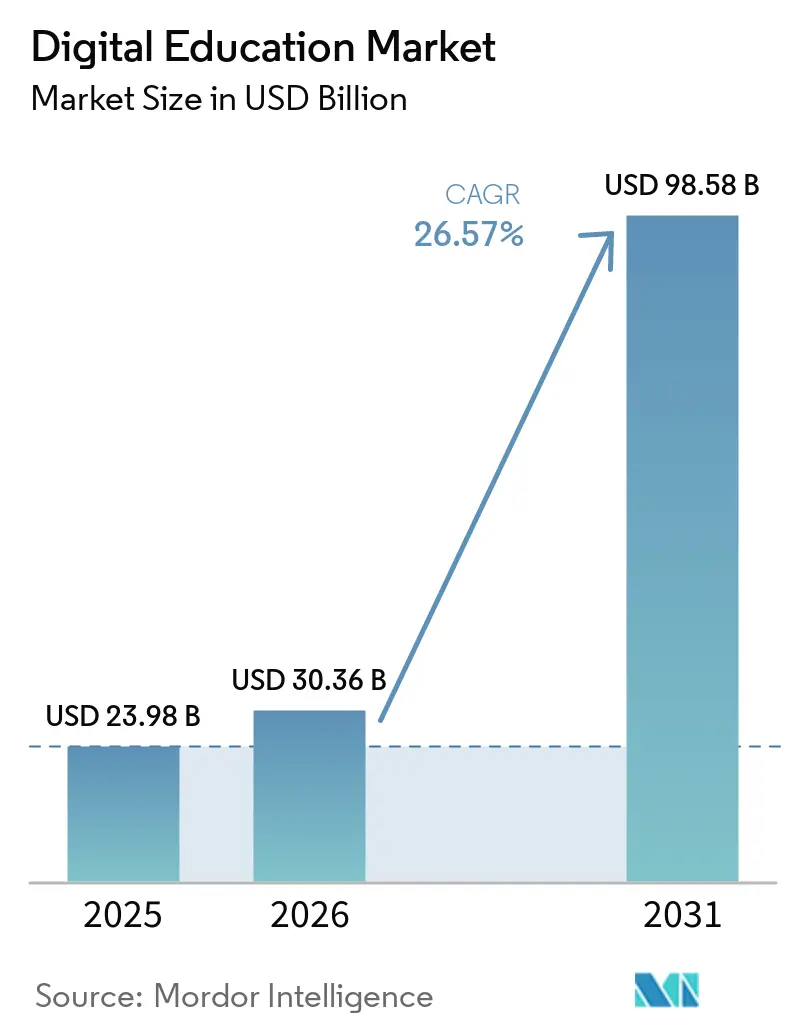
O tamanho do Mercado de Educação Digital foi avaliado em 23,98 bilhões de USD em 2025 e estima-se que cresça de 30,36 bilhões de USD em 2026 para atingir 98,58 bilhões de USD até 2031, a um CAGR de 26,57% durante o período de previsão (2026-2031).
O crescimento robusto decorre da personalização impulsionada por IA, da crescente conectividade móvel e de programas de alfabetização digital apoiados pelo governo que ampliam o universo de aprendizes. Os provedores que combinam análises em tempo real com conteúdo adaptativo agora reduzem os ciclos de aquisição de habilidades tanto para usuários corporativos quanto acadêmicos. O modelo de assinatura domina a receita, mas as estratégias freemium ampliam o alcance em segmentos sensíveis ao preço. A intensidade competitiva está aumentando à medida que o financiamento de capital de risco se torna mais restrito e as plataformas se voltam para a lucratividade, utilizando a conformidade com a privacidade de dados como diferencial de serviço em meio à aplicação mais rigorosa das normas FERPA, COPPA e GDPR.
Principais Conclusões do Relatório
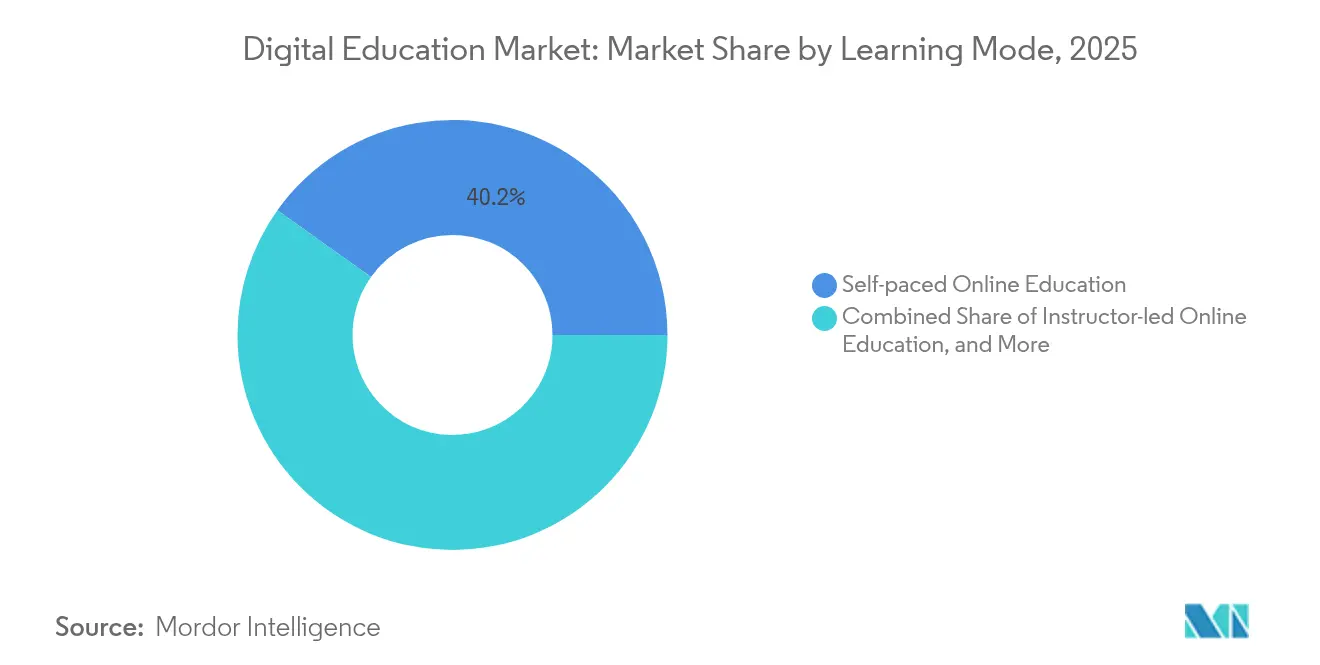
- Por modalidade de aprendizagem, a educação digital autônoma respondeu por 40,15% da participação no mercado de educação digital em 2025, enquanto o aprendizado híbrido combinado deve se expandir a um CAGR de 29,10% até 2031.
- Por tipo de curso, as áreas de STEM capturaram 37,42% do tamanho do mercado de educação digital em 2025; o aprendizado de idiomas avança a um CAGR de 28,92% até 2031.
- Por usuário final, instituições acadêmicas e indivíduos detinham 45,05% de participação no tamanho do mercado de educação digital em 2025, enquanto o segmento de governo e organizações sem fins lucrativos registra o CAGR mais rápido, de 27,07%, até 2031.
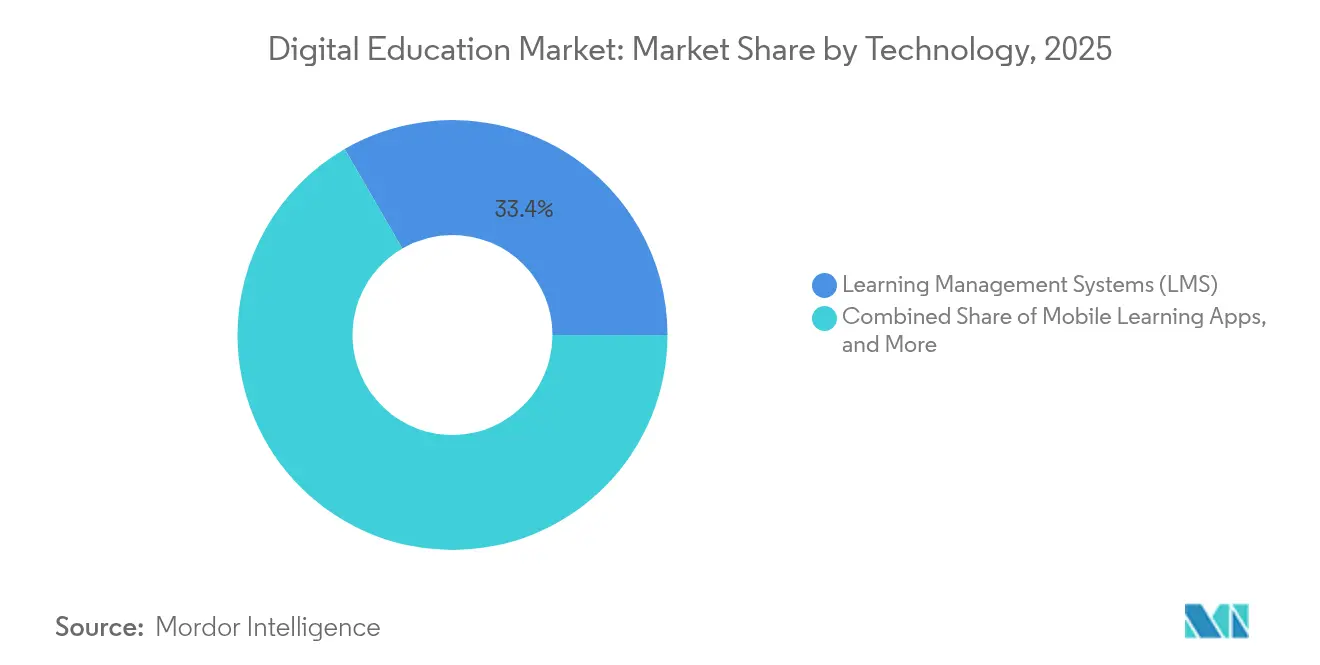
- Por tecnologia, os Sistemas de Gestão de Aprendizagem lideraram com 33,36% de participação no mercado de educação digital em 2025, e o aprendizado adaptativo impulsionado por IA está crescendo a um CAGR de 30,05%.
- Por modelo de receita, as assinaturas geraram 50,88% da receita de 2025; os modelos freemium e suportados por publicidade devem registrar um CAGR de 27,98% até 2031.
- Por geografia, a América do Norte comandou 31,28% do tamanho do mercado de educação digital em 2025, enquanto a Ásia-Pacífico está a caminho de um CAGR de 27,74% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | ( ~ ) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda crescente por aprendizagem flexível | +4.2% | Global, liderada pela América do Norte e pela União Europeia | Médio prazo (2-4 anos) |
| Iniciativas governamentais e financiamento para alfabetização digital | +3.8% | Núcleo da Ásia-Pacífico, com expansão para o Oriente Médio e África e América Latina | Longo prazo (≥ 4 anos) |
| Crescente penetração da internet móvel | +5.1% | Ásia-Pacífico, Oriente Médio e África, América Latina | Curto prazo (≤ 2 anos) |
| Aceitação de microcredenciais | +2.9% | América do Norte e União Europeia, expandindo-se para a Ásia-Pacífico | Médio prazo (2-4 anos) |
| Qualificação da força de trabalho impulsionada por ESG corporativo | +3.6% | Global | Médio prazo (2-4 anos) |
| Resultados de aprendizagem personalizados impulsionados por inteligência artificial | +6.8% | Global, adoção antecipada na América do Norte | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Demanda Crescente por Aprendizagem Flexível
Os modelos de trabalho híbrido tornam o treinamento presencial síncrono impraticável, de modo que as empresas buscam plataformas que ofereçam instrução consistente em diferentes fusos horários e dispositivos. Em 2025, 72% das escolas públicas dos Estados Unidos integraram abordagens híbridas para manter a continuidade durante interrupções de cronograma [1]. Mecanismos adaptativos personalizam percursos com base em dados de desempenho em tempo real, permitindo que profissionais se requalifiquem sem interromper as operações do dia a dia. Setores intensivos em conhecimento, como finanças e desenvolvimento de software, priorizam agora o aprendizado flexível para mitigar a rápida obsolescência de competências. Faculdades rurais e universidades de mercados emergentes agora acessam análises de nível empresarial sem grandes investimentos de capital, ampliando o mercado total endereçável de software educacional. As eficiências de escala resultantes ajudam empresas multinacionais a implementar treinamentos globais mantendo a qualidade instrucional estável.
Iniciativas Governamentais e Financiamento para Alfabetização Digital
O investimento público direcionado acelera a implantação de infraestrutura e a adoção de plataformas. O Banco Asiático de Desenvolvimento destinou USD 15 bilhões para modernizações educacionais regionais que incluem formação de professores, aquisição de dispositivos e entrega de conteúdo localizado [2]. Nos Estados Unidos, o programa de subsídio Stepping-up Technology Implementation desembolsou USD 400.000 para promover programas digitais inclusivos em 2024. A preferência agora se inclina para provedores capazes de documentar resultados de aprendizagem por meio de painéis analíticos, conferindo vantagem aos fornecedores estabelecidos. A aquisição preferencial de soluções domésticas em mercados como Índia e Indonésia também cria nichos regionais que alteram o mapa competitivo.
Crescente Penetração da Internet Móvel
Os serviços móveis adicionaram USD 6,5 trilhões em valor econômico global durante 2024, com a penetração de smartphones superando a posse de computadores pessoais em muitas economias emergentes. Mais de quinhentas operadoras estão implantando o 5G, desbloqueando largura de banda para vídeos imersivos, laboratórios de realidade virtual e quadros brancos colaborativos que antes eram impraticáveis. Plataformas otimizadas para consumo em telas pequenas alcançam aprendizes em zonas rurais onde a banda larga fixa é escassa, fechando lacunas históricas de acesso. À medida que a cobertura 5G se expande, as salas de aula virtuais síncronas tornam-se mais confiáveis, suportando avaliações em tempo real e ciclos de feedback instantâneo.
Resultados de Aprendizagem Personalizados Impulsionados por Inteligência Artificial
As organizações estão alocando orçamentos maiores para tecnologias adaptativas que aumentam o retorno sobre o investimento em treinamento. Cursos habilitados por inteligência artificial elevam a retenção de conhecimento e reduzem o tempo de treinamento, levando a economias anuais médias de USD 1,3 milhão por cliente empresarial. A análise preditiva identifica aprendizes em risco precocemente, permitindo que tutores intervenham antes que o desempenho caia. A detecção do estado emocional refina ainda mais o momento e o formato, mantendo o engajamento e reduzindo as taxas de abandono.
Análise de Impacto das Restrições*
| Restrição | ( ~ ) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos custos de implementação e divisão digital | -2.8% | Global, agudo em mercados emergentes | Longo prazo (≥ 4 anos) |
| Localização de conteúdo e barreiras linguísticas | -1.9% | Ásia-Pacífico, Oriente Médio e África, América Latina | Médio prazo (2-4 anos) |
| Crescente escrutínio de privacidade de dados em plataformas de tecnologia educacional | -2.3% | Global, mais rigoroso na União Europeia e na América do Norte | Curto prazo (≤ 2 anos) |
| Inflação de credenciais diluindo o valor percebido | -1.6% | América do Norte e União Europeia | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Implementação e Divisão Digital
Implementações de nível empresarial podem custar entre USD 50.000 e USD 200.000 para integração, personalização e integração de usuários. Empresas menores na América Latina e na África frequentemente adiam a adoção porque os retornos esperados são incertos quando os orçamentos são apertados. As lacunas de conectividade prejudicam ainda mais a eficácia: onde a confiabilidade da banda larga é baixa, os módulos interativos travam ou falham, minando a confiança dos aprendizes. O obstáculo de custo amplia a diferença de desempenho entre corporações bem financiadas e pequenas e médias empresas.
Crescente Escrutínio de Privacidade de Dados em Plataformas de Tecnologia Educacional
Reguladores em todo o mundo fortalecem a supervisão dos dados dos aprendizes. A Comissão Federal de Comércio está revisando as regras COPPA para aprimorar os requisitos de consentimento e divulgação para plataformas de educação básica e média. Na União Europeia, as ações de aplicação do GDPR contra provedores de tecnologia educacional aumentaram em 2024, levando a gastos adicionais com conformidade em minimização e localização de dados. Regras mais rígidas podem reduzir os dados disponíveis para mecanismos de inteligência artificial, potencialmente enfraquecendo a personalização algorítmica até que os caminhos de consentimento legítimo amadureçam.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Modo de Aprendizagem:
Modelos Híbridos Conectam a Lacuna Digital-PresencialOs módulos autônomos retiveram 40,15% de participação no tamanho do mercado de educação digital em 2025, demonstrando uma preferência duradoura pelo acesso a qualquer momento. O modelo híbrido combinado está crescendo mais rapidamente, a um CAGR de 29,10%, à medida que as empresas combinam cursos digitais com projetos presenciais para aprimorar habilidades aplicadas. As sessões de vídeo com instrutor complementam a leitura autônoma, oferecendo aos aprendizes a estrutura de pontos de contato programados sem custos de deslocamento. A adoção do modelo híbrido é particularmente forte em engenharia e saúde, onde laboratórios de simulação complementam a teoria. Essa configuração equilibra a eficiência de custos com o reforço social do aprendizado em coorte, de modo que os provedores que suportam ambas as modalidades aumentam a fidelização e o valor ao longo da vida do cliente.
Os aprendizes esperam uma transição fluida entre módulos assíncronos e workshops ao vivo. As plataformas agora incorporam ferramentas de agendamento, análises e painéis de credenciais que abrangem ambos os contextos. À medida que a infraestrutura de 5G e nuvem amadurece, laboratórios imersivos com uso de RV ou RA passam a integrar programas híbridos, levando a resolução prática de problemas a públicos remotos.

Por Tipo de Curso:
Dominância do STEM Enfrenta Avanço do Aprendizado de IdiomasAs disciplinas de STEM representaram 37,42% da participação no mercado de educação digital em 2025, pois as empresas continuam a priorizar competências em ciência de dados, IA e cibersegurança. A globalização e as forças de trabalho distribuídas impulsionam um CAGR de 28,92% nas ofertas de idiomas, à medida que projetos multinacionais exigem colaboração multilíngue. O conteúdo de gestão empresarial permanece estável, abastecendo os pipelines de liderança, enquanto artes e humanidades atraem profissionais criativos de nicho. Trilhas de microcredenciais em computação em nuvem e DevOps permitem a requalificação rápida sem o compromisso de um diploma completo.
As plataformas de idiomas integram reconhecimento de fala e exercícios adaptativos de gramática para comprimir os prazos de domínio. Alguns fornecedores combinam aprendizado técnico e de idiomas para que desenvolvedores de software possam adquirir tanto proficiência em programação quanto em inglês em uma única trilha, refletindo a demanda por profissionais com múltiplas habilidades.
Por Usuário Final:
Setor Governamental Emerge como Motor de CrescimentoInstituições acadêmicas e aprendizes individuais responderam por 45,05% de participação no tamanho do mercado de educação digital em 2025. No entanto, o segmento governamental e de organizações sem fins lucrativos está se expandindo a um CAGR de 27,07%, à medida que os órgãos modernizam os conjuntos de habilidades do serviço público. Os ministérios agora financiam cursos de alfabetização digital em larga escala para funcionários e cidadãos, garantindo contratos de volume para as principais plataformas. As empresas continuam a representar um importante fluxo de receita, mas os ciclos de aquisição se alongam à medida que os diretores financeiros examinam o retorno sobre o investimento em um ambiente de financiamento mais restrito.
Os órgãos públicos preferem soluções que atendam às regras domésticas de soberania de dados, pressionando os fornecedores a abrir centros de dados locais. A integração com os sistemas de RH do serviço civil é outro critério de seleção, conferindo aos fornecedores com abordagem API-first uma vantagem competitiva neste segmento em crescimento.
Por Tecnologia:
Aprendizagem Adaptativa com Inteligência Artificial Perturba o Sistema de Gestão de Aprendizagem TradicionalOs Sistemas de Gestão de Aprendizagem geraram 33,36% da receita em 2025, ainda formando a espinha dorsal para hospedagem de conteúdo e geração de relatórios. Os mecanismos adaptativos impulsionados por IA, no entanto, estão crescendo a um CAGR de 30,05% e são cada vez mais incorporados ou sobrepostos às pilhas legadas de Sistemas de Gestão de Aprendizagem. Os aplicativos móveis aceleram a adoção de microlições, enquanto as salas de aula de RV ganham espaço no treinamento de segurança e na simulação médica.
Os fornecedores que combinam IA com fluxos de dados compatíveis com xAPI criam insights granulares sobre a progressão do aprendiz, que os compradores corporativos agora utilizam para vincular o treinamento a indicadores-chave de desempenho. As ferramentas de blockchain para armazenamento inviolável de credenciais estão em fase piloto, mas podem se tornar mainstream à medida que os empregadores buscam verificação instantânea de habilidades.
Por Modelo de Receita:
Estratégias Freemium Ganham TraçãoAs assinaturas geraram 50,88% da receita de 2025 graças ao fluxo de caixa previsível e às atualizações de conteúdo perenes. Os níveis freemium e suportados por publicidade avançam a um CAGR de 27,98%, pois reduzem as barreiras de entrada para usuários sensíveis ao preço e criam grandes funis para upsell. O pagamento por curso permanece popular para necessidades de credenciais de curto prazo, enquanto as licenças corporativas para toda a empresa frequentemente incluem cláusulas baseadas em resultados que vinculam as taxas às pontuações de avaliação.
A segmentação sofisticada de anúncios agora entrega promoções relevantes para o trabalho dentro das interfaces dos cursos, gerando receita incremental sem compromisso de assinatura. Os provedores refinam os algoritmos de conversão para migrar usuários gratuitos ativos para trilhas premium assim que as linhas de base de competência são comprovadas.
Análise Geográfica
Mercado de Educação Digital da América do Norte
A América do Norte reteve 31,28% da receita de 2025, refletindo orçamentos maduros de treinamento corporativo e adoção antecipada de mecanismos de personalização por inteligência artificial. A região também pilota estruturas regulatórias que moldam as melhores práticas globais, tornando a expertise em conformidade uma vantagem comercial para os fornecedores.
Mercado de Educação Digital da Ásia-Pacífico
A Ásia-Pacífico deve registrar um CAGR de 27,74% até 2031, impulsionada por 1,8 bilhão de assinantes móveis e metas de alfabetização digital lideradas pelo Estado. O Plano de Modernização da Educação da China e a iniciativa Digital India da Índia destinam financiamento significativo para a infraestrutura de e-learning. Os mercados com foco em smartphones permitem saltar etapas dos modelos centrados em desktops, permitindo que as plataformas alcancem aprendizes rurais a um custo incremental baixo.
Mercado de Educação Digital da EMEA e da América Latina
A Europa apresenta crescimento estável à medida que as empresas incorporam o treinamento em agendas de conformidade com ESG e de transição da força de trabalho. Os requisitos de localização de dados e de conteúdo multilíngue adicionam complexidade, mas também protegem os fornecedores domésticos. A América Latina, o Oriente Médio e a África permanecem em estágio inicial, mas apresentam potencial de crescimento à medida que a densidade de banda larga melhora e os custos dos dispositivos diminuem.
Cenário Competitivo
A concentração do mercado é moderada, com centenas de plataformas atendendo a nichos que vão do ensino básico e médio à requalificação de adultos. O financiamento diminuiu para USD 2,4 bilhões em 2024, o menor em uma década, levando a uma mudança do crescimento a qualquer custo para a disciplina de margens. Os players maiores usam reservas de caixa para adquirir provedores de conteúdo especializados, evidenciado pela aquisição da Generation Genius pela Newsela por USD 100 milhões em fevereiro de 2025.
A diferenciação centra-se na profundidade da inteligência artificial, na experiência do usuário móvel e na mensuração de resultados. A Coursera integrou painéis de sinais de competências que vinculam a conclusão de cursos à variação salarial, apoiando as renovações empresariais. A Blackboard e a Moodle focam na extensibilidade de código aberto para reter clientes acadêmicos. Os novos entrantes experimentam selos blockchain e mentoria entre pares para se destacar em segmentos de consumidores saturados.
Os modelos de parceria ganham peso à medida que as empresas exigem links perfeitos com ferramentas de sistemas de informação de recursos humanos, gestão de relacionamento com clientes e gestão de talentos. Os fornecedores com APIs publicadas e conectores de baixo código ganham negócios porque encurtam os ciclos de implantação. A conformidade com os estatutos de privacidade torna-se uma alavanca de vendas, de modo que as plataformas investem em certificações de auditoria como ISO 27001 e SOC 2.
Líderes do Setor de Educação Digital
-
Coursera, Inc.
-
BYJU'S (Think & Learn Pvt Ltd)
-
Udemy, Inc.
-
LinkedIn Learning (Microsoft Corporation)
-
2U, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Educação Digital Empresas cobertas neste relatório
- Coursera, Inc.
- 2U, Inc.
- Udemy, Inc.
- LinkedIn Learning (Microsoft Corporation)
- BYJU'S (Think and Learn Pvt Ltd)
- Udacity, Inc.
- Khan Academy, Inc.
- DataCamp, Inc.
- Intellipaat Software Solutions Pvt Ltd
- FutureLearn Limited
- Pluralsight, Inc.
- edX LLC
- Chegg, Inc.
- Skillshare Inc.
- Teachable, Inc.
- Simplilearn Solutions Pvt Ltd
- Codecademy (Skillsoft Corp.)
- Skillsoft Corp.
- Alison
- OpenSesame Inc.
- Moodle Pty Ltd
- Blackboard Inc.
- Docebo Inc.
- SAP Litmos
- Instructure Inc.
Desenvolvimentos industriais recentes em Mercado de Educação Digital
- Abril de 2025: O Distrito Escolar Unificado de Los Angeles lançou "Ed", uma plataforma impulsionada por inteligência artificial desenvolvida com a AllHere para fornecer suporte de aprendizagem personalizado fora do horário escolar.
- Abril de 2025: A Coursera reportou receita de USD 179,3 milhões no primeiro trimestre de 2025, alta de 6% em relação ao ano anterior, e atingiu 175 milhões de aprendizes registrados.
- Fevereiro de 2025: A Newsela adquiriu a Generation Genius por USD 100 milhões para expandir as ofertas de conteúdo de ciências para o ensino básico e médio.
- Outubro de 2024: A Perlego captou EUR 18,1 milhões (USD 19,3 milhões) em uma Série B para escalar o acesso a livros didáticos acadêmicos aprimorado por inteligência artificial.
Mercado de Educação Digital Escopo do relatório e metodologia de pesquisa
Definições de Mercado e Principais Coberturas
Nosso estudo define o mercado de educação digital como todo conteúdo de aprendizagem, plataformas e serviços baseados em taxas entregues principalmente por meio de redes de internet públicas ou privadas a estudantes acadêmicos, corporativos e individuais, seja no formato autoinstruído, virtual ao vivo ou híbrido. As receitas incluem taxas de cursos, assinaturas de plataformas e pagamentos de licenças registrados no nível do provedor em 2025, quando a Mordor Intelligence avalia o mercado em 23,98 bilhões de USD.
Exclusões de Escopo: Vendas de hardware puro, como laptops, headsets de realidade virtual e quadros interativos, estão fora do dimensionamento, assim como centros de tutoria presencial.
Visão Geral da Segmentação
- Por Modo de Aprendizagem
- Educação Online Autônoma
- Educação Online com Instrutor
- Aprendizagem Combinada e Híbrida
- Por Tipo de Curso
- STEM
- Gestão Empresarial
- Artes e Humanidades
- Aprendizado de Idiomas
- Outros Cursos
- Por Usuário Final
- Instituições Acadêmicas e Indivíduos
- Empresas
- Governo e Organizações Sem Fins Lucrativos
- Centros de Formação Profissional
- Por Tecnologia
- Sistemas de Gestão de Aprendizagem (SGA)
- Aplicativos de Aprendizagem Móvel
- Realidade Virtual e Realidade Aumentada (XR)
- Inteligência Artificial e Aprendizagem Adaptativa
- Outros
- Por Modelo de Receita
- Baseado em Assinatura
- Pagamento por Curso
- Freemium e Suportado por Publicidade
- Licenciamento Corporativo
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Austrália e Nova Zelândia
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Turquia
- Restante do Oriente Médio
- África
- África do Sul
- Nigéria
- Quênia
- Restante da África
- Oriente Médio
- América do Norte
Metodologia de Pesquisa Detalhada e Validação de Dados
Pesquisa Primária
Entrevistas estruturadas e pesquisas breves com executivos de EdTech, gestores de Aprendizagem e Desenvolvimento, administradores universitários e especialistas em políticas regionais nos fornecem preços em tempo real, taxas de cancelamento e barreiras de adoção na América do Norte, Ásia-Pacífico, Europa e mercados emergentes, ajudando a refinar as sensibilidades do modelo e a contestar as conclusões de pesquisa documental.
Pesquisa Documental
Nossos analistas mapeiam inicialmente o universo utilizando fontes de acesso aberto, como o Instituto de Estatísticas da UNESCO, a União Internacional de Telecomunicações, o portal EdStats do Banco Mundial, o relatório Educação em Perspectiva da OCDE e os ministérios nacionais de educação. Os sinais de mercado são enriquecidos com registros de empresas, apresentações para investidores, imprensa de reputação e dados extraídos de ferramentas pagas, incluindo D&B Hoovers para receitas de provedores e Dow Jones Factiva para rastreamento de negócios. Essas referências fornecem contagens de matrículas, benchmarks de preços, penetração de banda larga e marcos de políticas que fundamentam cada premissa. As fontes mencionadas ilustram a combinação; muitas outras publicações foram consultadas para verificar fatos e preencher lacunas.
Dimensionamento de Mercado e Previsão
Uma construção de cima para baixo começa com os grupos de estudantes endereçáveis por região, multiplicados por taxas de participação digital verificadas e gasto médio anual. Consolidações de fornecedores e verificações de preço médio de venda por curso amostradas fornecem uma tela de razoabilidade de baixo para cima antes que os totais sejam confirmados. Variáveis-chave como penetração de smartphones, tendências de preços de banda larga, orçamentos digitais institucionais, gastos corporativos com requalificação e subsídios governamentais para e-learning alimentam uma regressão multivariada que projeta a receita até 2030. Qualquer país onde os dados de baixo para cima sejam escassos é ajustado usando proxies regionais validados com entrevistados.
Ciclo de Validação de Dados e Atualização
Os resultados passam por alertas automatizados de variância, revisão por pares e aprovação de analistas sênior. Os relatórios são atualizados anualmente, com atualizações intermediárias acionadas por choques de financiamento, grandes mudanças de política ou fusões e aquisições relevantes, para que os clientes recebam a visão mais atualizada.
Por que a Linha de Base de Educação Digital da Mordor Inspira Confiabilidade
Os valores publicados frequentemente divergem porque os provedores escolhem diferentes fluxos de receita, combinações geográficas e cadências de atualização.
Os principais fatores de divergência aqui incluem pacotes de conteúdo mais amplos contabilizados por alguns editores, variações nos escaladores de preços de cursos assumidos e o fato de que a Mordor reporta uma linha de base do calendário de 2025, enquanto outros citam instantâneos fiscais ou de meio de ano.
Comparação de Referência
| Tamanho do Mercado | Fonte Anonimizada | Principal Fator de Divergência |
|---|---|---|
| 23,98 bilhões de USD | Mordor Intelligence | - |
| 32,36 bilhões de USD | Consultoria Global A | Inclui taxas de arrendamento de dispositivos e utiliza inflação agressiva de preços |
| 34,02 bilhões de USD | Associação do Setor B | Aplica taxas uniformes de adoção e atualiza os dados bienalmente |
Em conjunto, a comparação demonstra que nossa seleção disciplinada de escopo, atualização anual e validação em duas camadas produzem uma linha de base equilibrada e transparente que os tomadores de decisão podem rastrear até variáveis claras e etapas reproduzíveis.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de educação digital em 2026?
O mercado é avaliado em USD 30,36 bilhões em 2026.
Qual taxa de crescimento anual composta (CAGR) é prevista para o mercado de educação digital até 2031?
O mercado deve crescer a um CAGR de 26,57% entre 2026 e 2031.
Qual modo de aprendizagem está se expandindo mais rapidamente?
O aprendizado híbrido combinado avança a um CAGR de 29,10% até 2031.
Com que rapidez o segmento de aprendizagem adaptativa impulsionada por inteligência artificial está crescendo?
As tecnologias de IA e aprendizado adaptativo estão se expandindo a um CAGR de 30,05%.
Qual é a barreira relacionada a custos mais significativa para a adoção?
Os altos custos de implementação, frequentemente entre 50.000 e 200.000 USD para implantações empresariais, continuam sendo uma das principais restrições, especialmente para as PMEs.