
Tamanho e Participação do Mercado de Criolita
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 327.6 Milhões de dólares |
| Tamanho do Mercado (2031) | 401.08 Milhões de dólares |
| Growth Rate (2026 - 2031) | 4.13 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Criolita por Mordor Intelligence
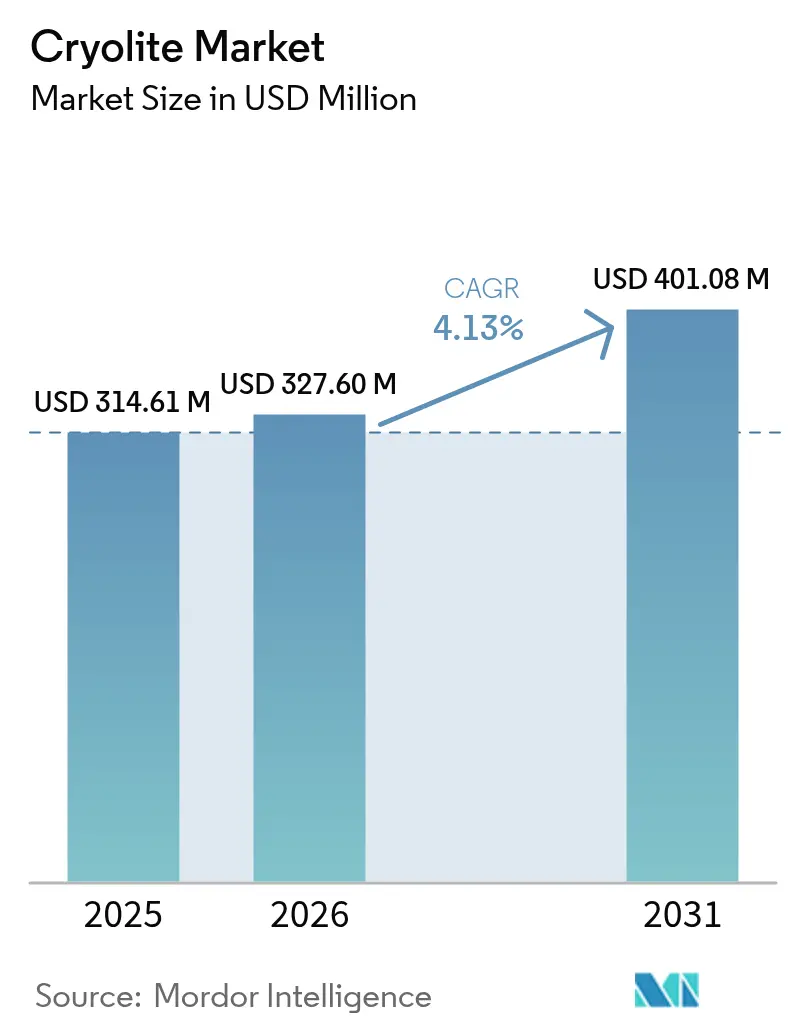
O tamanho do mercado de Criolita deverá crescer de USD 314,61 milhões em 2025 para USD 327,6 milhões em 2026 e prevê-se que atinja USD 401,08 milhões até 2031 a um CAGR de 4,13% no período de 2026-2031. A produção sustentada de alumínio primário mantém o consumo de base sólido, uma vez que a criolita constitui aproximadamente 75-80% do eletrólito fundido nas células de Hall–Héroult. Os graus sintéticos dominam o fornecimento, as inovações em granulados melhoram a segurança no manuseio e os avanços na reciclagem sinalizam uma narrativa emergente de economia circular. A Ásia-Pacífico mantém liderança clara com base na produção recorde de 41,59 milhões de t de alumínio da China em 2023, com investimentos a jusante na Índia, Japão e Sudeste Asiático a apoiar volumes adicionais. O risco tecnológico, no entanto, paira no horizonte à medida que os projetos-piloto de ânodos inertes sem carbono avançam, e regras mais rígidas de exposição a fluoretos aumentam os custos de conformidade na Europa e na América do Norte.
Principais Conclusões do Relatório
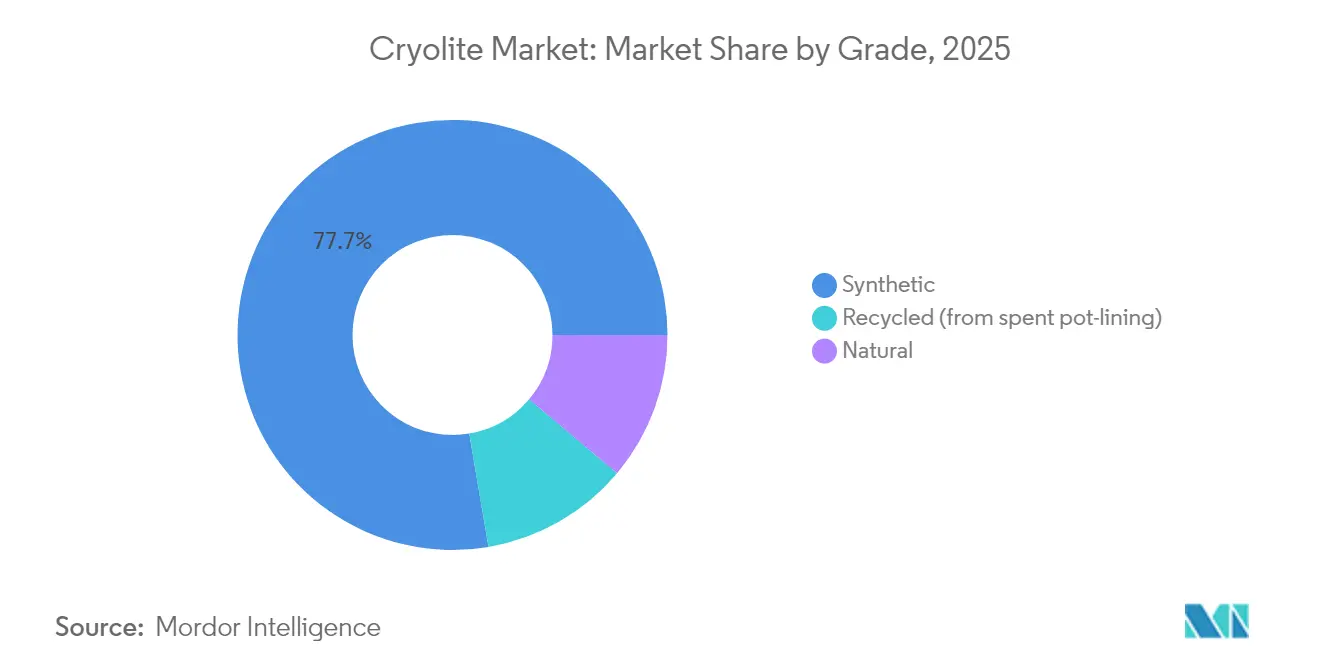
- Por grau, o grau Sintético capturou 77,68% da participação de mercado de criolita em 2025, enquanto o grau natural tem previsão de expansão a um CAGR de 5,39% até 2031.
- Por forma, a forma em Pó representou 57,05% do tamanho do mercado de criolita em 2025; a forma granular está projetada para avançar a um CAGR de 5,26% no período de 2026-2031.
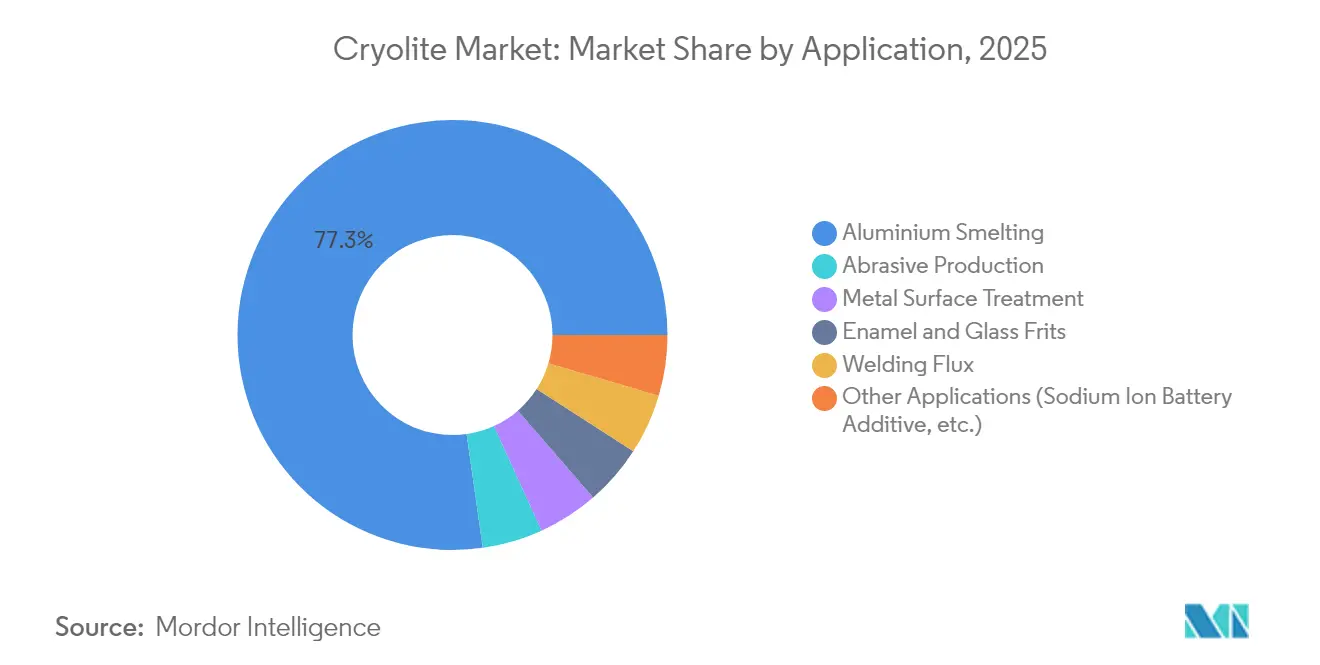
- Por aplicação, a Fundição de Alumínio deteve 77,25% do tamanho do mercado de criolita em 2025 e os usos alternativos estão definidos para crescer a um CAGR de 5,41% até 2031.
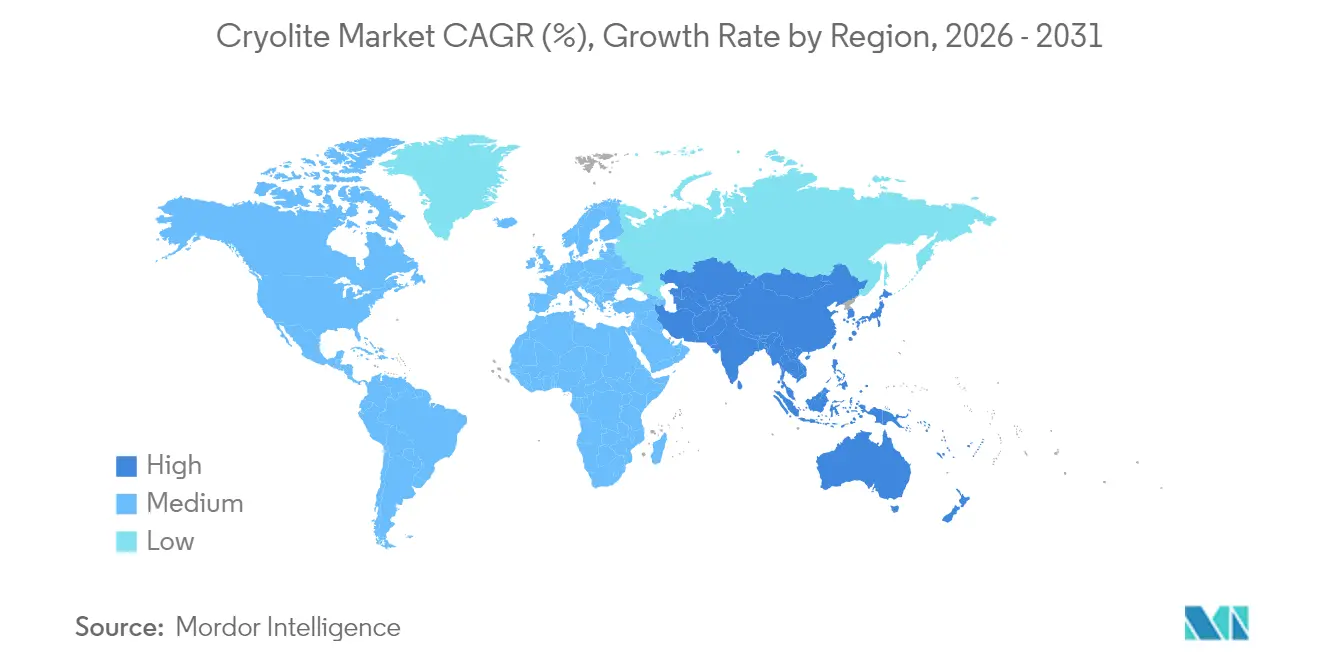
- Por região, a Ásia-Pacífico comandou 43,12% da participação de receita do mercado de criolita em 2025 e espera-se que registre o CAGR regional mais rápido de 5,18% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Crescimento na produção de alumínio primário | +1.2% | Global, com concentração central na APAC | Médio prazo (2-4 anos) |
| Expansão do setor de abrasivos colados e revestidos | +0.8% | América do Norte e UE, com extensão à APAC | Longo prazo (≥ 4 anos) |
| Crescimento da demanda por fluxos em eletrodos de soldagem | +0.6% | Global, com concentração industrial na APAC | Curto prazo (≤ 2 anos) |
| Aumento da produção de fritas de vidro e esmalte | +0.4% | UE e América do Norte, emergindo na APAC | Médio prazo (2-4 anos) |
| Adoção de criolita como aditivo para cátodo em baterias de íons de sódio | +0.3% | Centro na APAC, adoção precoce na China | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento na Produção de Alumínio Primário
O robusto consumo de alumínio para veículos elétricos e equipamentos de energia renovável sustenta o crescimento constante nas adições de capacidade de fundição, elevando a demanda de base por criolita. O Instituto Internacional do Alumínio projeta o uso global subindo de 86,2 milhões de t em 2020 para 119,5 milhões de t até 2030. A produção da China em 2023 atingiu 41,59 milhões de t apesar das restrições energéticas, reforçando a atração da região sobre o fornecimento de criolita. À medida que as fundições buscam uma pegada de carbono mais leve com eletricidade renovável, a criolita permanece um eletrólito custo-efetivo até que as modernizações com ânodos inertes se tornem comerciais. Estudos de consultoria apontam uma potencial lacuna de fornecimento de alumínio de 16 milhões de t até 2030, estimulando USD 60-90 mil milhões em novas construções de células que exigiriam volumes proporcionais de banho fundido. O efeito líquido é um sinal positivo de demanda a médio prazo, temperado apenas pelo risco de substituição tecnológica a mais longo prazo.
Expansão do Setor de Abrasivos Colados e Revestidos
A maquinagem da Indústria 4.0 impulsiona os fabricantes em direção a rebolos de alta precisão que funcionam com temperatura mais baixa e têm maior durabilidade. A criolita atua como um enchimento de desempenho em abrasivos de resina fenólica, aumentando a eficiência de corte e a resistência ao desgaste, conforme documentado em patentes históricas e corroborado por estatísticas recentes de fabricação do USGS (Serviço Geológico dos Estados Unidos)[1]Centro Nacional de Informações sobre Minerais do USGS, "Estatísticas de Abrasivos", usgs.gov. Os OEMs aeroespaciais e automotivos agora especificam tolerâncias de acabamento de superfície mais rigorosas, incentivando graus de rebolos premium que garantem margens mais elevadas. A relocalização regional na América do Norte e na Europa Ocidental diversifica a demanda para longe dos centros asiáticos, adicionando estabilidade às cadeias de abastecimento. A longo prazo, as células de retificação automatizadas ampliam o rendimento e aumentam a frequência de substituição de rebolos, sustentando volumes incrementais de criolita mesmo quando a dosagem por rebolo permanece pequena.
Crescimento da Demanda por Fluxos em Eletrodos de Soldagem
A fabricação moderna de pontes, estruturas offshore e torres eólicas utiliza aços de alta resistência que são sensíveis à fissuração por hidrogênio. Trabalhos laboratoriais demonstram que a adição de 5% de K₃AlF₆ aos revestimentos de eletrodos pode reduzir o hidrogênio difusível em 25%. À medida que os investimentos em infraestrutura aumentam, os organismos certificadores aplicam regras de qualidade de soldagem mais rigorosas, levando os fabricantes a migrar para eletrodos de baixo hidrogênio formulados com criolita. As economias em rápida industrialização na Ásia aceleram a adoção a curto prazo, enquanto as economias avançadas substituem instalações legadas por aço de maior grau que requer fluxos igualmente aprimorados. O efeito combinado é um impulso de curto prazo nas compras de criolita por produtores de eletrodos, equilibrado pela contínua investigação e desenvolvimento de alternativas sem fluoreto.
Aumento da Produção de Fritas de Vidro e Esmalte
Utensílios de cozinha esmaltados, envidraçamento arquitetónico energeticamente eficiente e vidros automotivos empregam fritas nas quais a criolita reduz as temperaturas de fusão, gerando economias de energia de 50-100 °C. Os regulamentos de construção na UE e na América do Norte incentivam o vidro de baixa emissividade, impulsionando a demanda por composições de fritas especializadas que dependem de agentes fluoretados para controlar a viscosidade e as propriedades óticas. Os OEMs automotivos buscam acabamentos duráveis e decorativos para veículos elétricos a bateria, abrindo um nicho lucrativo para criolita de alta pureza em revestimentos de esmalte. Mesmo à medida que os fornecedores refinam as formulações para minimizar a carga de fluoreto, a escala do setor do vidro sustenta o crescimento de volume a médio prazo. A adoção geográfica é mais forte nas regiões com mandatos rigorosos de eficiência energética, consolidando uma atração constante nas remessas de criolita ao longo do período de previsão.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Toxicidade ocupacional e ambiental por fluoretos | -0.9% | Global, com aplicação mais rigorosa na UE e América do Norte | Curto prazo (≤ 2 anos) |
| Depósitos limitados de minério natural e risco de abastecimento | -0.6% | Global, com impacto agudo em aplicações premium | Médio prazo (2-4 anos) |
| Transição para fundição com ânodos inertes sem fluoreto | -1.4% | Centro na APAC, com transferência de tecnologia para mercados globais | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Toxicidade Ocupacional e Ambiental por Fluoretos
Os reguladores estão a apertar os limites de exposição para compostos de fluoreto. As decisões de reregistro da EPA dos EUA estabelecem limites de resíduos mais baixos, enquanto os enquadramentos REACH da UE exigem avaliações de risco abrangentes[2]Agência de Proteção Ambiental dos EUA, "Decisão de Elegibilidade para Reregistro da Criolita," epa.gov. A conformidade requer investimentos em lavagem de gases de exaustão, monitoramento de trabalhadores e tratamento de águas residuais, acrescentando custos para produtores menores. Auditorias de saúde ocupacional em fundições modernas confirmam progressos significativos em relação a instalações legadas, mas a perceção pública ainda pressiona os utilizadores finais a explorar alternativas com menor teor de fluoreto ou sem fluoreto. O escrutínio elevado pode retardar o licenciamento de novas linhas de produção e aumenta os encargos de documentação, principalmente nos mercados desenvolvidos. Consequentemente, o potencial de crescimento desloca-se para fornecedores com sistemas avançados de gestão ambiental e relatórios transparentes.
Transição para Fundição com Ânodos Inertes sem Fluoreto
A iniciativa ELYSIS da Rio Tinto e da Alcoa alocou USD 285 milhões para escalar células de alumínio que operam com ânodos inertes, eliminando tanto as emissões de carbono quanto os eletrólitos de fluoreto. Análises publicadas em revistas científicas sugerem que a adoção comercial poderia reduzir drasticamente a pegada de 651 Mt CO₂e do setor. Embora os volumes piloto permaneçam pequenos, os produtores chineses controlam 90% da capacidade global de alta amperagem e podem acelerar a implementação assim que a economia se alinhar. A precificação de carbono, os prémios por metal verde e o financiamento ligado a ESG favorecem a transição tecnológica, implicando uma queda latente na demanda por criolita no final da década. Os participantes do mercado estão a fazer uma gestão de risco financiando projetos de reciclagem de criolita enquanto exploram aditivos à base de flúor para baterias de próxima geração para diversificar os portfólios de produtos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Grau:
Estabilidade do Sintético em Meio à Escassez do NaturalO material sintético dominou com 77,68% da participação do mercado de criolita em 2025, refletindo o encerramento da mina de Ivigtut na Gronelândia e a mudança abrangente para a produção à base de fluorita. O tamanho do mercado de criolita para os graus sintéticos atingiu USD 244,4 milhões em 2025 e está projetado para registrar crescimento constante de um dígito médio à medida que as fundições de alumínio favorecem composições químicas previsíveis. O grau natural avança a um CAGR de 5,39%, servindo fritas premium, abrasivos e nichos de investigação onde os limites de metais-traço são exigentes. O grau reciclado, recuperado do revestimento de cubas usado, permanece pequeno, mas atingiu crescimento de dois dígitos a partir de uma base baixa porque os regulamentos de gestão de resíduos incentivam rotas circulares.
Os produtores sintéticos beneficiam de redes de reatores em lote estabelecidas e contratos integrados de fornecimento de fluorita, garantindo preços estáveis e compromissos de volume com os principais produtores de alumínio. Os fornecedores naturais capitalizam o valor da escassez, comandando prémios de preço em segmentos especializados de vidro e abrasivos que não podem tolerar picos de impureza. A inovação em grau reciclado apoia-se em avanços em separação por membranas e nanofiltração que recuperam 87-90% de criolita utilizável de resíduos de células, reduzindo as taxas de eliminação enquanto diminuem as pegadas de carbono. À medida que essas tecnologias amadurecem, a tonelagem reciclada poderia compensar uma parcela notável da nova produção, moderando a volatilidade dos custos de insumos ao longo da próxima década.


Por Forma:
Eficiência do Pó Versus Inovação do GranularA forma em pó manteve 57,05% de participação de mercado em 2025 porque o seu tamanho de partícula fino dissolve-se rapidamente nos banhos eletrolíticos, otimizando a eficiência de corrente nas fundições. O tamanho do mercado de criolita para o pó aproximou-se de USD 179,45 milhões em 2025, ainda que os produtos granulares estejam a avançar a um CAGR de 5,26% à medida que os operadores instalam alimentadores automatizados que favorecem aglomerados de baixo pó e de fluxo livre. As ofertas granulares também reduzem o risco de inalação, auxiliando a conformidade com regras de segurança ocupacional cada vez mais rigorosas na Europa e na América do Norte.
Os engenheiros de processo agora adaptam as distribuições de tamanho de partícula para janelas de amperagem específicas, equilibrando a cinética de dissolução contra a estabilidade do banho. Os meios granulares reduzem os custos de manutenção ao minimizar as trocas de sacos filtrantes e as limpezas de chão, particularmente em grandes fundições que operam sistemas de dosagem contínua. Os OEMs de equipamentos na Noruega e no Canadá promovem transportadores pneumáticos de circuito fechado compatíveis com granulados, impulsionando a adoção em projetos de raiz. Os graus em pó ainda dominam nas economias emergentes onde os orçamentos de capital limitam as atualizações de equipamentos, embora as conversões a longo prazo sejam prováveis à medida que as análises de custo do ciclo de vida favorecem o manuseio sem poeira.
Por Aplicação:
A Hegemonia da Fundição de Alumínio Enfrenta DiversificaçãoA Fundição de Alumínio deteve 77,25% da participação do tamanho do mercado de criolita em 2025 e continua a ancorar a demanda de volume até 2031. Os volumes totais vinculados à fundição cresceram em paralelo com novas partidas de células na Indonésia, Índia e Oriente Médio, mantendo fortes acordos de offtake com fornecedores de grau sintético. No entanto, os usos não relacionados à fundição estão a expandir a um CAGR de 5,41%, liderados por aditivos para cátodo de baterias de íons de sódio, misturas de fluxo de soldagem e rebolos abrasivos de alto desempenho.
Investigadores de materiais para baterias na China relatam estabilidade de ciclagem aprimorada quando Na₃AlF₆ é dopado em cátodos de óxido em camadas, sinalizando um caminho de crescimento de nicho, porém estratégico. Os fabricantes de abrasivos incorporam criolita para modular a dureza de ligação, melhorando a vida útil do rebolo para maquinagem de ligas exóticas usadas em motores aeroespaciais. Os formuladores de fluxo de soldagem comercializam eletrodos de baixo hidrogênio para fabricantes de turbinas eólicas offshore e construtores de navios de GNL, destacando o benchmark de redução de hidrogênio de 25% alcançado com adições de criolita. Coletivamente, esses pontos de venda diversificados protegem o mercado contra a erosão de longo prazo na demanda de fundição trazida pela adoção de ânodos inertes.
Análise Geográfica
Mercado de Criolita da APAC
A Ásia-Pacífico liderou o mercado de criolita com uma participação de receita de 43,12% em 2025, impulsionada pela gigantesca base de fundição da China e reforçada pelas adições de capacidade da Índia. A demanda regional expandiu-se ainda mais após a Navin Fluorine da Índia comprometer INR 14 bilhões em plantas de fluoreto de hidrogênio a montante que reduzem o risco no fornecimento de matérias-primas. Japão e Coreia do Sul consumiram tonelagem estável para abrasivos de precisão e vidro de grau eletrônico, enquanto os investimentos da ASEAN em laminação e fundição de alumínio sustentaram ganhos incrementais. O CAGR previsto de 5,18% da região permanece o mais alto globalmente, sustentado por estímulos governamentais para cadeias de suprimentos de veículos elétricos e redes de energia renovável.
Mercado de Criolita da América do Norte
A América do Norte representa uma arena madura, porém centrada em inovação. Os Estados Unidos importaram 3.850 t de criolita no quarto trimestre de 2024, a maior parte proveniente de minas de fluorita mexicanas que forneceram 74% das importações de grau ácido. Alianças estratégicas como a parceria Chemours-Energy Fuels visam reconstruir cadeias de valor domésticas de flúor e reduzir a exposição geopolítica. As fundições movidas a energia hidrelétrica do Canadá avançam em iniciativas de descarbonização, mais notavelmente o piloto ELYSIS da Rio Tinto no complexo Arvida, programado para a primeira produção comercial em 2027. Esses projetos poderão alterar os perfis de demanda em direção a sistemas eletrolíticos de maior pureza e possivelmente menor volume a longo prazo.
Mercado de Criolita da Europa
A Europa concentra-se na conformidade regulatória e na eficiência de recursos. As vendas de EUR 4,686 bilhões da Solvay em 2024 ressaltam o setor químico consolidado, porém competitivo da região. Os mandatos REACH da UE incentivam a adoção de esquemas de recuperação em circuito fechado, preparando o terreno para plantas de nanofiltração inspiradas no MIT que extraem alumínio de eletrólitos gastos com 99,1% de eficiência. Alemanha, França e os países escandinavos demandam criolita de alta pureza para programas aeroespaciais e alumínio de grau para embalagens. O crescimento do consumo a longo prazo é modesto, porém o valor por tonelada aumenta à medida que as aplicações especiais sobem no mix de produtos e os mecanismos de ajuste de carbono nas fronteiras penalizam as importações com maiores emissões incorporadas.

Análise da cadeia de valor
A criação de valor da criolita começa upstream com matérias-primas fluoradas e insumos de alumina e sódio. Como a mineração de minério natural é praticamente inexistente comercialmente, a maior parte da oferta é sintética, produzida pela reação do ácido fluorídrico (ou fontes alternativas de flúor, como o ácido fluorsilícico subproduto da cadeia de fosfato e fertilizantes) com hidrato de alumina e fontes de sódio (barrilha ou soda cáustica) para produzir hexafluoroaluminato de sódio. A disponibilidade de matéria-prima e os requisitos de conformidade em torno do manuseio de flúor moldam o custo e a continuidade, e a China permanece um centro-chave de fabricação e consumo devido aos seus grandes ecossistemas integrados de flúor e alumínio.
Os processadores químicos midstream operam rotas em lote ou contínuas, e depois finalizam a criolita em formas de pó ou granuladas adaptadas para dosagem e segurança. A demanda downstream é dominada pelas fundições de alumínio, onde a criolita atua como componente eletrolítico do banho fundido nas células Hall-Héroult, enquanto abrasivos, fluxos de soldagem e fritas de vidro ou esmalte formam bolsões de demanda menores, mas em crescimento, que exigem controle mais rigoroso de impurezas. A distribuição normalmente combina fornecimento contratual a fundições e distribuidores químicos regionais para usuários industriais; a logística e a documentação (transporte de materiais perigosos e controles de exposição a fluoretos) elevam as barreiras para entrantes menores. A integração transfronteiriça também se manifesta em vínculos comerciais regionais, como o acordo de junho de 2026 entre Tajiquistão e Azerbaijão para compostos de alumínio processados (incluindo criolita) trocados por matérias-primas de alumina, apontando para um fornecimento bilateral mais seguro, em vez de aquisição no mercado à vista.
Panorama Competitivo
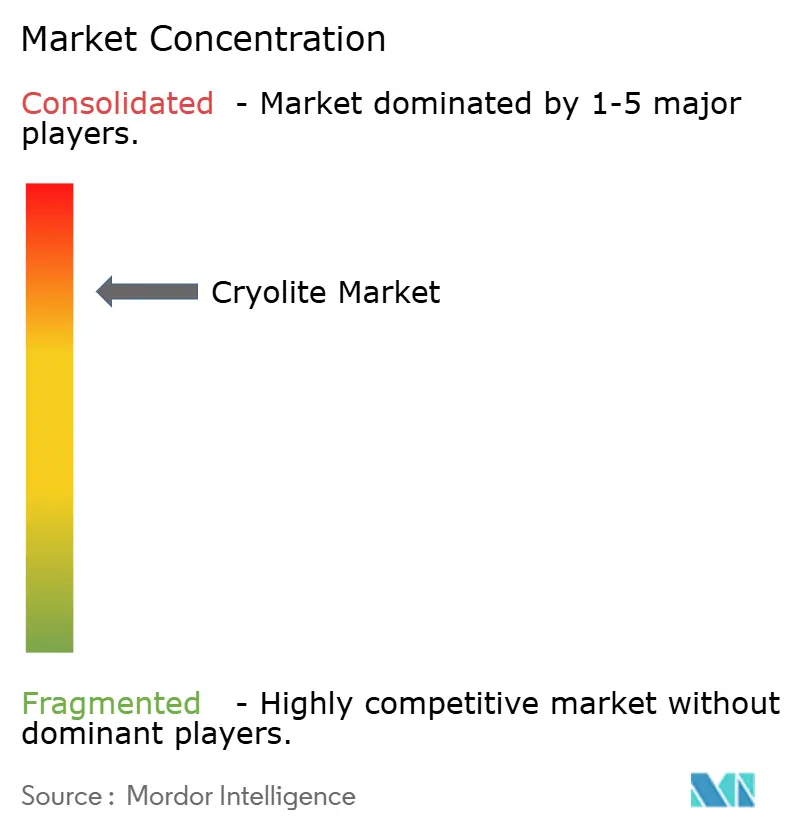
O fornecimento global está concentrado, com conglomerados químicos diversificados a operar cadeias integradas de fluorita para criolita. A Solvay registou vendas líquidas de EUR 4.686 mil milhões em 2024 e manteve uma margem de EBITDA de 22,5% apesar da pressão de volume dos fornecedores asiáticos. A especialista indiana Navin Fluorine International alocou INR 14 mil milhões para expandir a capacidade, visando um incremento de USD 100 milhões na receita anual até ao exercício fiscal de 2027. Os produtores chineses beneficiam de reservas de fluorita cativas e proximidade com as fundições, enquanto os seus homólogos ocidentais enfatizam certificações de segurança e baixas pegadas de carbono para manter prémios de preço.
As iniciativas estratégicas giram em torno da reciclagem, da integração vertical e da diversificação de produtos. O processo de nanofiltração do MIT desbloqueia taxas de recuperação de banho usado superiores a 99%, oferecendo oportunidades de licenciamento que poderiam reduzir as compras de material virgem para fundições que adotam modelos de economia circular. Os fornecedores estão também a experimentar sais de flúor para setores de armazenamento de energia e eletrólise de água, protegendo-se contra o eventual deslocamento da fundição. Os pedidos de patente abrangem a engenharia de partículas, o controlo de impurezas e as soluções de alimentação automatizada que reduzem o pó fugitivo em 60% nos testes piloto.
As conversas de fusões e aquisições centram-se em participações na mineração de fluorita, como demonstrado pelas recentes aquisições chinesas na Mongólia e em África que visam garantir gasodutos de matérias-primas a longo prazo. As empresas ocidentais contrariam com contratos de offtake ligados à extração sustentável certificada. Embora novos participantes surjam ocasionalmente em nichos de abrasivos ou fluxo de soldagem, os regulamentos rigorosos de manuseio de flúor e os custos de capital criam barreiras naturais, preservando a hierarquia competitiva existente.
Líderes do Setor de Criolita
Solvay
S.B.Chemicals
Dupré Minerals Limited
DO-FLUORIDE NEW ENERGY TECHNOLOGY CO.LTD
Fluorsid
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Criolita
- DO-FLUORIDE NEW ENERGY TECHNOLOGY CO.LTD
- Dupré Minerals Limited
- Eclipse Metals Ltd.
- Fluorsid
- Harshil Industries
- HENAN JINHE INDUSTRY CO.,LTD
- JINZHOU SATA FUSED FLUXES AND NEW MATERIALS FACTORY
- Navin Fluorine International Limited
- S.B. Chemicals
- Sanyo Corporation of America
- Skyline Chemical Corporation
- Solvay

Oportunidades de mercado e perspectivas futuras
O espaço em branco de curto prazo centra-se no fornecimento de volumes incrementais de criolita e formatos de manuseio mais seguros para reinícios de capacidade de alumínio e desbottlenecking fora do núcleo tradicional da Ásia-Pacífico. Anúncios de julho de 2026 sobre o reinício de capacidade ociosa de fundições ocidentais, incluindo planos ligados ao reinício da fundição de New Madrid, no Missouri, e a um reinício parcial da fundição joint-venture Slovalco, na Eslováquia (cada uma discutida com 75.000 t de capacidade), criam eventos concretos de aquisição para materiais eletrolíticos e suporte à química do banho. Isso é especialmente relevante onde as operações preferem produtos granulados com menos poeira e especificações de impurezas mais rígidas.
Uma segunda área de oportunidade é o fornecimento circular e de menor desperdício, ancorado em abordagens de reciclagem e recuperação que reduzem a dependência de insumos de flúor virgem e se adequam a expectativas mais estritas de gestão de resíduos nas fundições. O desempenho de nanofiltração relatado pelo MIT, incluindo uma taxa de rejeição de alumínio de 99,1% em trabalhos de recuperação de criolita residual, sustenta um caminho para sistemas de recuperação licenciados e parcerias entre produtores e fundições que combinam fornecimento de produto com serviços de devolução ou regeneração. Fora da fundição, vias de crescimento lideradas por formulação também permanecem visíveis em pesquisas de aditivos de cátodo para baterias de sódio-íon e em cargas de desempenho para abrasivos e fluxos de soldagem, onde os compradores priorizam a consistência química e o controle de metais-traço em relação ao preço de commodity.
Recent Industry Developments in Mercado de Criolita
- Maio de 2026: A Fluorsid anunciou um plano de reestruturação em resposta à instabilidade internacional e às pressões competitivas, incluindo a decisão de interromper parte de suas plantas de produção voltadas para fluoreto de alumínio e ácido sulfúrico. Mudanças na produção de fluoroquímicos upstream podem reduzir a disponibilidade de intermediários de flúor relacionados e alterar os padrões de fornecimento para sais de fluoreto downstream usados nas cadeias de suprimento da metalurgia do alumínio.
- Junho de 2025: A Fluorsid publicou seu Relatório de Sustentabilidade de 2024 e destacou o projeto LIFE SYNFLUOR, cofinanciado pela UE. A divulgação reforçou o papel das operações de flúor regulamentadas e auditadas na Europa e a ênfase em melhorias de processo ligadas à sustentabilidade para produtores de fluoroquímicos que atendem aos mercados de alumínio e industriais.
- Novembro de 2024: Pesquisas apoiadas pelo Programa de Desenvolvimento Científico e Tecnológico da Província de Jilin e pela Fundação Nacional de Ciências Naturais da China relataram progresso em criolita e fluoretos metálicos relacionados para tecnologias de baterias e eletrólise de água. O trabalho ampliou a narrativa de aplicação além da fundição de alumínio e apoiou esforços de desenvolvimento de produtos em torno de graus de maior pureza ou funcionalmente adaptados.


Mercado de Criolita Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Para este estudo, o mercado de criolita é definido como o valor dos materiais de criolita vendidos para uso industrial, principalmente como fluxo e aditivo na fundição de alumínio e processos relacionados. Dimensionamos os sinais de demanda e oferta nas principais regiões produtoras e consumidoras e os convertemos em valor de mercado em USD.
Exclusões de escopo: este dimensionamento não trata a fluorita ou o HF upstream como receita de criolita, e também exclui o valor do alumínio metálico downstream que não é vendido como criolita.
Visão geral da segmentação
- Por Grau
- Natural
- Sintético
- Reciclado (de revestimento de cubas usado)
- Por Forma
- Pó
- Granular
- Por Aplicação
- Fundição de Alumínio
- Produção de Abrasivos
- Tratamento de Superfície de Metais
- Esmaltes e Fritas de Vidro
- Fluxo de Soldagem
- Outras Aplicações (Aditivo para Bateria de Íons de Sódio, etc.)
- Por Geografia
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Países da ASEAN
- Resto da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Rússia
- Países Nórdicos
- Resto da Europa
- América do Sul
- Brasil
- Argentina
- Resto da América do Sul
- Oriente Médio e África
- Arábia Saudita
- África do Sul
- Resto do Oriente Médio e África
- Ásia-Pacífico
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
O trabalho documental começa com materiais públicos que ancoram o contexto do setor e o conjunto de demanda, como informações minerais do USGS, estatísticas comerciais do UN Comtrade, publicações do International Aluminium Institute e divulgações de levantamentos geológicos nacionais em países produtores-chave. Também revisamos cronogramas alfandegários e tarifários usados para sais de fluoreto quando relevante, e analisamos artigos revisados por pares que explicam as taxas típicas de uso de criolita e a química de processo na fundição de alumínio.
Para manter o modelo fundamentado, também usamos registros de empresas, apresentações a investidores, relatórios anuais e cobertura de imprensa confiável para mapear mudanças de capacidade, reinícios de plantas e apertos de oferta regionais. Em alguns pontos, assinaturas pagas são usadas para dados financeiros e inteligência de empresas, consultas de patentes e verificações de importação/exportação em nível de embarque, quando as tabelas públicas não são detalhadas o suficiente. As fontes listadas aqui são apenas ilustrativas, e muitas outras referências públicas e pagas foram usadas para coletar, verificar e esclarecer os dados.
Entrevistas Primárias e Pesquisas
Os insumos primários são construídos por meio de entrevistas com especialistas e pesquisas estruturadas com produtores, distribuidores e grandes compradores industriais, seguidas de discussões com funções de processo e compras que acompanham os padrões de consumo. Para um mercado global como o de criolita, equilibramos propositalmente o feedback entre APAC, EMEA e Américas, para que as premissas sobre mix de grau, preferência por material reciclado versus sintético, e movimento de preços sejam verificadas em relação ao comportamento real de compra.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 37% | CXOs: 18% | APAC: 40% |
| Nível médio: 42% | Líderes funcionais/de unidade: 35% | EMEA: 33% |
| Participantes menores: 21% | Gerentes: 47% | Américas: 27% |
Dimensionamento e Previsão de Mercado
Nosso modelo de mercado usa lógica top-down e bottom-up de forma prática. A construção top-down começa a partir da atividade de fundição de alumínio e do uso industrial relacionado, que é reconstruída usando sinais de produção regional, fluxos comerciais de materiais de fluoreto e fatores típicos de dosagem de criolita compartilhados por profissionais, e depois traduzida em valor usando faixas de preço observadas e mix de grau. Depois disso, o total é corroborado com aproximações bottom-up seletivas, como verificações de direção com fornecedores e distribuidores, volume amostrado por aplicação, e uma simples verificação de sanidade de ASP x volume para que o número não se desvie do que o canal pode fornecer.
Alguns insumos carregam a maior parte do peso do dimensionamento, incluindo tendências de produção primária de alumínio, mudanças na taxa de operação das fundições, mudanças na participação sintético versus reciclado, dependência de importação em regiões deficitárias, e o spread entre o preço de grau industrial e o material de maior pureza usado em aplicações especializadas. Para a previsão, a análise de cenários é usada porque o mercado é sensível a reinícios de fundições, disponibilidade de energia e mudanças de capacidade motivadas por políticas que não se movem de forma suave. Quando um ponto de dado bottom-up está ausente para um país pequeno ou uma aplicação de nicho, a lacuna é tratada usando fatores de consumo proxy regionais e escalonamento baseado em comércio, e depois é reverificada em entrevistas antes do fechamento final.
Validação de Dados e Ciclo de Atualização
A validação é feita por meio de verificações cruzadas repetidas entre o resultado do modelo e sinais independentes, como a direção da produção de alumínio, o movimento líquido de importação/exportação e as mudanças de capacidade anunciadas para criolita e materiais de fluoreto relacionados. Se uma região mostrar um salto inusual, os fatores são revisados novamente, as premissas de preço e mix são retestadas, e os contatos primários são reabordados para confirmar o que mudou no terreno.
Antes da aprovação final, o trabalho passa por revisões internas em múltiplas etapas para que a lógica de cálculo, as conversões de unidade e o alinhamento de ano sejam verificados. Os relatórios são atualizados anualmente, e atualizações intermediárias são acionadas quando ocorrem eventos materiais, como grandes paradas de planta, reinícios significativos ou grandes mudanças de política que alteram a atividade de fundição de alumínio. Pouco antes da entrega, um analista realiza uma nova varredura dos principais indicadores para que os clientes recebam a visão mais atualizada.
Tamanho do Mercado de Criolita da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os tamanhos de mercado de criolita publicados frequentemente não coincidem porque cada publicador faz escolhas diferentes sobre quais formas de produto contar, qual ano tratar como ponto de partida, e como os preços são calculados em média entre as regiões. As diferenças também aparecem quando uma estimativa se apoia mais no valor comercial, e outra se apoia mais nos sinais de consumo de uso final.
Algumas estimativas externas tendem a um conjunto mais amplo de produtos químicos de fluoreto ou misturam a criolita com insumos adjacentes usados no processamento de alumínio. Para a Mordor Intelligence, o valor de mercado é contabilizado apenas para os graus de criolita vendidos em aplicações industriais definidas, e os totais são verificados cruzadamente com as tendências de produção de alumínio e o movimento comercial líquido antes que a conversão de moeda seja finalizada.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 327,6 milhões de USD (2026) | |
| Editora do Setor A | 303,4 milhões de USD (2024) | Usa um ano-base anterior e é apresentada junto a uma visão orientada por preços, o que pode deslocar a premissa efetiva de ASP e reduzir o valor quando a dispersão de preços regional é calculada em média de forma diferente. |
| Editora do Setor B | 258,8 milhões de USD (2024) | Inclina-se para uma base de demanda conservadora e um arco de previsão mais longo, e a visibilidade limitada sobre como o mix de grau e o material reciclado são tratados pode manter o valor de mercado de curto prazo menor do que construções ancoradas em aplicação. |
Observando os três números, a dispersão vem principalmente da seleção do ano e de quão estreitamente o modelo está vinculado ao conjunto de demanda liderado pela fundição de alumínio, antes de aplicar preços e mix de grau. Ao manter as premissas rastreáveis a alguns sinais observáveis e depois reverificá-las com entrevistas, chegamos a um número equilibrado que pode ser repetido e atualizado sem alterar a lógica a cada vez.


Principais Questões Respondidas no Relatório
Qual é o tamanho atual do Mercado de Criolita?
O tamanho do mercado de criolita situou-se em USD 327,6 milhões em 2026 e prevê-se que atinja USD 401,08 milhões até 2031, refletindo um CAGR de 4,13%.
Qual região lidera o mercado de criolita?
A Ásia-Pacífico detém a maior participação de 43,12% graças à extensa base de fundição de alumínio da China.
Por que razão a criolita sintética é dominante?
Os depósitos naturais estão esgotados, pelo que 77,68% da demanda de 2025 foi satisfeita por graus sintéticos produzidos a partir de fluorita e compostos de alumínio.
Como pode a tecnologia de ânodos inertes afetar a demanda de criolita?
A implementação comercial de ânodos inertes sem fluoreto reduziria os requisitos de eletrólito, potencialmente limitando o crescimento da demanda a longo prazo.
Página atualizada pela última vez em:



